
Tamanho e Participação do Mercado de Isolamento de Tanques de Armazenamento
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
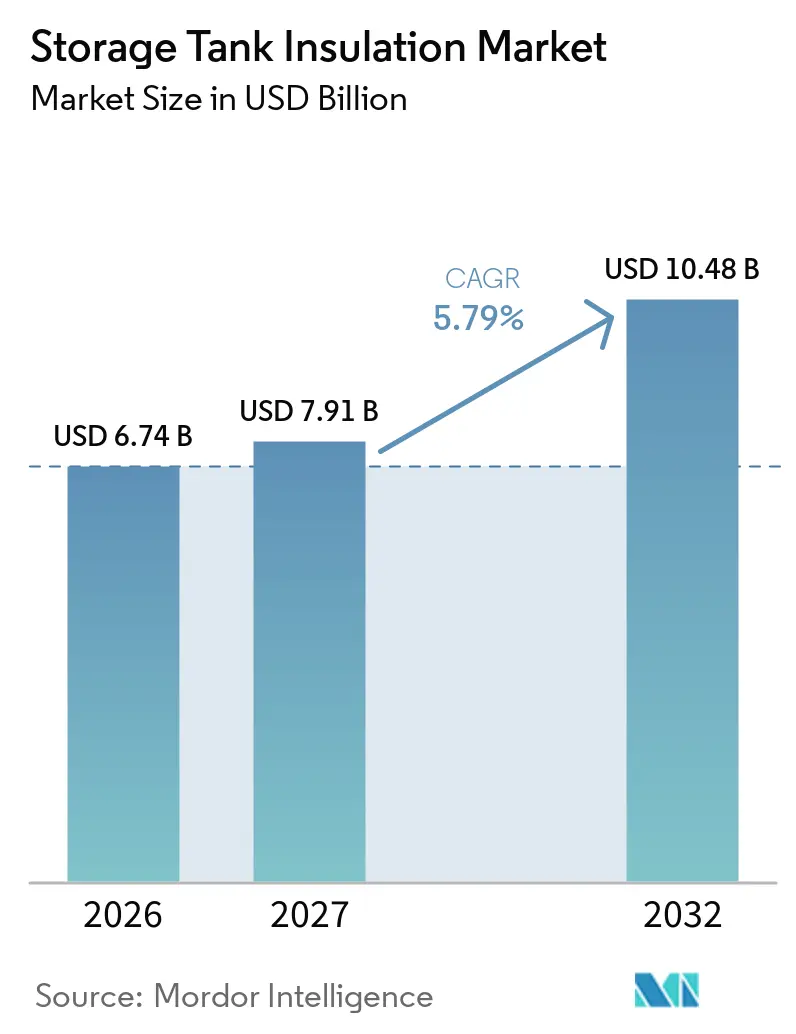
| Tamanho do Mercado (2027) | 7.91 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.79 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Isolamento de Tanques de Armazenamento por Mordor Intelligence
O tamanho do mercado global de isolamento de tanques de armazenamento deve crescer de 6,74 bilhões de USD em 2026 para 7,91 bilhões de USD em 2027 e está previsto para atingir 10,48 bilhões de USD até 2032, a um CAGR de 5,79% no período de 2027 a 2032. O mercado é sustentado por investimentos em ativos de petróleo e gás, GNL e petroquímicos que requerem temperaturas operacionais estáveis, desempenho energético consistente e materiais adequados para condições de serviço exigentes. Os requisitos de eficiência energética estão direcionando os gastos com isolamento para atualizações planejadas de ativos, verificações de desempenho documentadas e decisões de manutenção antecipadas em instalações industriais. Os operadores enfrentam custos de energia mais elevados e encargos de conformidade quando o isolamento envelhecido resulta em perdas térmicas, condensação superficial ou controle de temperatura não confiável em tanques e equipamentos conectados. Os fornecedores estão respondendo com materiais que melhoram o desempenho contra incêndio, a resistência à umidade, a retenção de calor, a flexibilidade de instalação e a compatibilidade com os requisitos operacionais de sistemas de armazenamento quente, frio e criogênico. O mercado também se beneficia de projetos que combinam a construção de novos tanques com trabalhos de retrofit em ativos existentes, gerando demanda em programas de construção, substituição, manutenção e integridade de ativos.
Principais Conclusões do Relatório
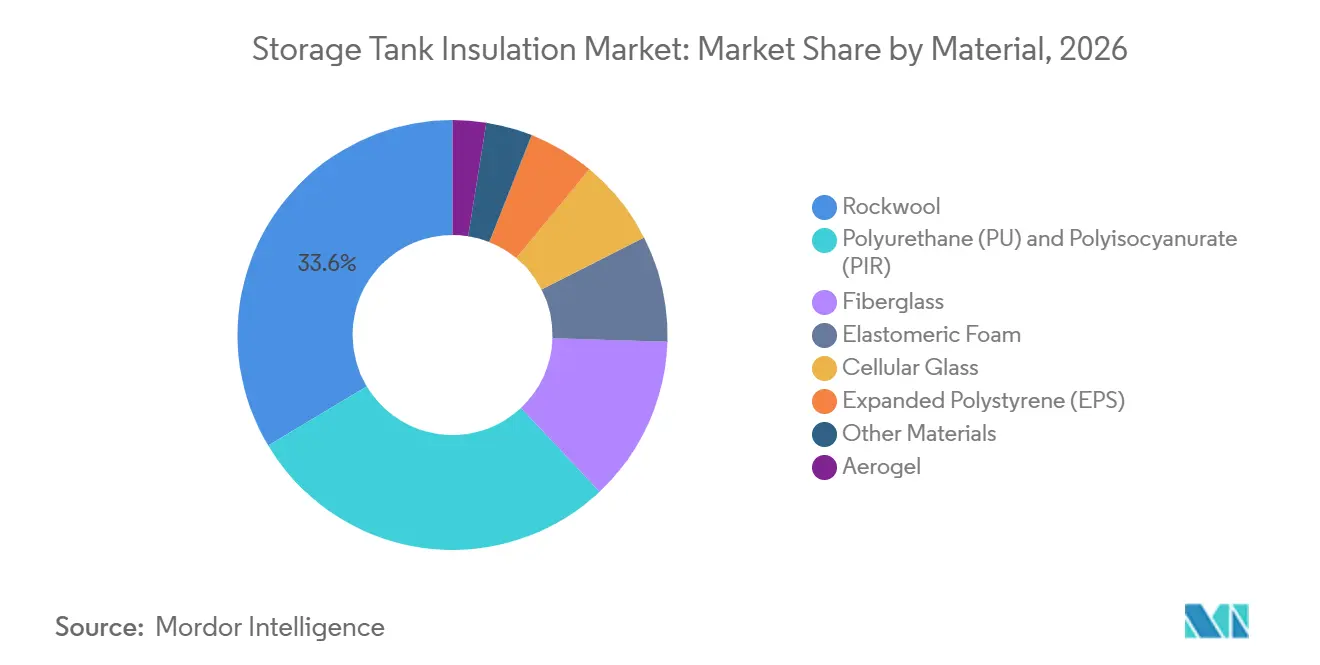
- Por material, a lã de rocha liderou com 33,6% de participação na receita em 2026, enquanto a espuma elastomérica deve se expandir a um CAGR de 5,9% at 2032.
- Por faixa de temperatura, o isolamento a quente deteve 57,8% de participação na receita em 2026, enquanto o isolamento criogênico deve se expandir a um CAGR de 7,3% até 2032.
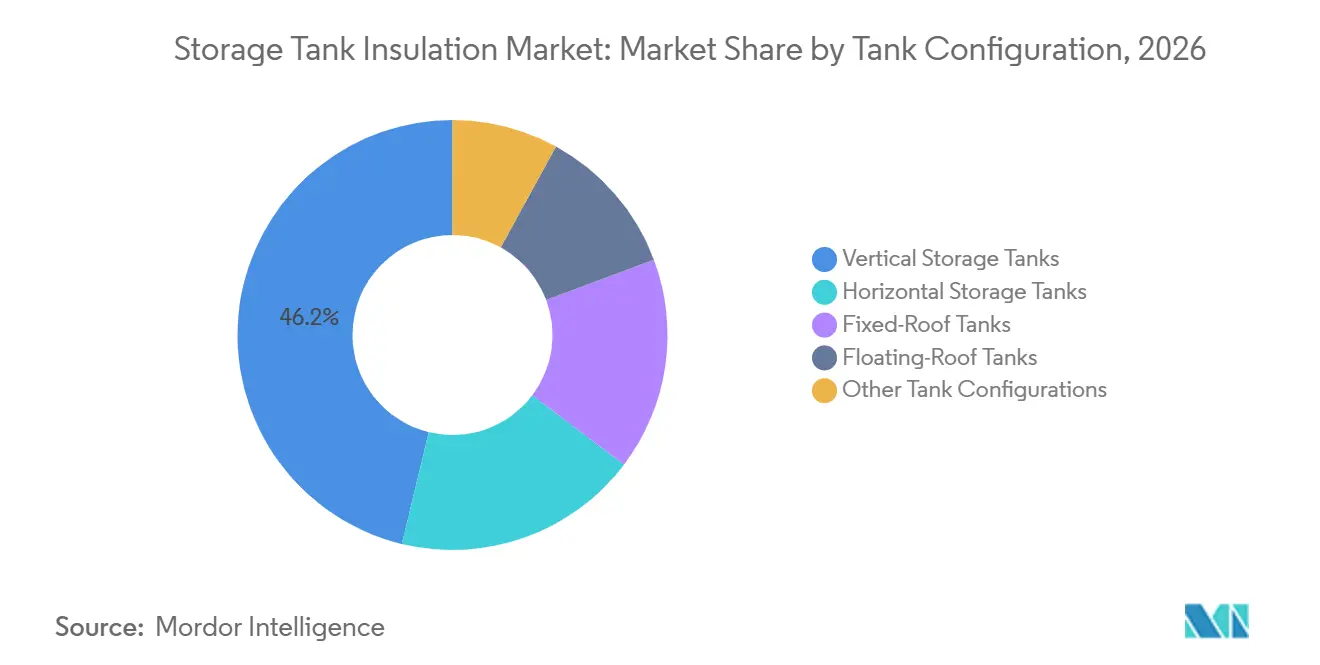
- Por configuração de tanque, os tanques de armazenamento verticais detiveram 46,2% de participação na receita em 2026, enquanto os tanques de teto flutuante devem se expandir a um CAGR de 6,1% até 2032.
- Por aplicação de isolamento, o isolamento térmico deteve 32,7% de participação na receita em 2026, enquanto a retenção de frio deve se expandir a um CAGR de 6,6% até 2032.
- Por indústria de uso final, petróleo e gás deteve 35,5% de participação na receita em 2026, enquanto o setor químico e petroquímico deve se expandir a um CAGR de 5,8% até 2032.
- Por geografia, a Ásia-Pacífico deteve 42,3% de participação na receita em 2026 e deve se expandir a um CAGR de 6,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Eficiência Energética Industrial e Emissões | +1.2% | Global, concentrado na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Expansão de GNL, Gás Industrial e Armazenamento Criogênico | +1.5% | Núcleo da Ásia-Pacífico, Oriente Médio, América do Norte | Longo prazo (≥ 4 anos) |
| Adições de Capacidade na Indústria Petroquímica e de Processos | +0.9% | Oriente Médio, Sudeste Asiático, China | Médio prazo (2 a 4 anos) |
| Armazenamento de Alimentos e Bebidas com Temperatura Controlada | +0.6% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de Monitoramento Digital e Manutenção Preditiva | +0.5% | Global, com ganhos iniciais em Singapura, Coreia do Sul e Emirados Árabes Unidos | Médio prazo (2 a 4 anos) |
| Demanda por Retrofit de Ativos de Tanques Fixos Envelhecidos | +0.7% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Eficiência Energética Industrial e Emissões
As regulamentações de eficiência energética estão levando os grandes operadores de tanques fixos a revisar as perdas de calor, as condições do isolamento, o consumo de combustível e os custos operacionais de equipamentos que não atendem mais às metas internas de desempenho. A Diretiva de Eficiência Energética reformulada da UE exige que os Estados-Membros implementem auditorias energéticas e programas de economia de energia para grandes empresas.[1] Alemanha, França e Itália continuam sendo mercados de conformidade importantes devido às suas substanciais frotas de tanques industriais, à capacidade de refino estabelecida e às muitas instalações onde o isolamento foi mantido ao longo de longos períodos de operação. As equipes de compras exigem cada vez mais desempenho térmico documentado, em vez de depender exclusivamente da preferência do contratante, atribuindo maior peso aos dados de testes de materiais e ao projeto de sistema documentado. A norma GB/T 8175-2025 da China entrou em vigor em maio de 2026, substituindo o guia de 2008 para projeto de isolamento térmico de equipamentos e tubulações. Esses requisitos conferem ao mercado de isolamento de tanques de armazenamento uma ligação mais clara com especificações de engenharia formais, documentação de fornecedores e decisões de substituição oportunas nas instalações em operação.
Expansão de GNL, Gás Industrial e Armazenamento Criogênico
O mercado de isolamento de tanques de armazenamento está ganhando suporte de projetos de GNL, armazenamento de gás industrial e sistemas criogênicos que requerem controle de temperatura sustentado antes, durante e após o comissionamento. A oferta global de GNL deve aumentar 7% em 2026, o maior aumento anual desde 2019. O isolamento geralmente é encomendado antes do primeiro gás, proporcionando aos fornecedores de tanques maior visibilidade sobre cronogramas de projetos, necessidades de materiais, acesso à instalação e sequenciamento da construção. A norma EN 14620-4:2025 atualizou os requisitos de isolamento para sistemas de armazenamento de gás liquefeito refrigerado e reforçou a importância do controle de evaporação, da qualidade de instalação e do planejamento de manutenção.[2] A Gaztransport e a Technigaz anunciaram um tanque de membrana de etano de 200.000 m³ em Ningbo, China, com conclusão prevista para o quarto trimestre de 2028. O investimento em hidrogênio de baixa emissão deveria atingir 8 bilhões de USD em 2025, apoiando o interesse em isolamento de maior valor onde o gerenciamento de evaporação, a espessura do material e a confiabilidade são considerações fundamentais.
Adições de Capacidade na Indústria Petroquímica e de Processos
A construção petroquímica sustenta a demanda por isolamento porque as instalações incluem vasos de processo, tubulações, reatores, colunas e tanques de armazenamento que operam em faixas de temperatura definidas. A BASF SE iniciou a produção em seu complexo integrado de 8,7 bilhões de EUR em Zhanjiang, China, no início de 2026. O complexo adiciona reatores, colunas e tanques que requerem temperaturas operacionais controladas, sistemas de isolamento confiáveis e uma combinação de materiais para serviço a quente e a frio. A Vopak tomou uma decisão final de investimento positiva para uma instalação de armazenamento de etano de 160.000 m³ em Map Ta Phut, Tailândia, sob um contrato de 15 anos com a PTT Global Chemical. Esse tipo de instalação refrigerada adiciona demanda por isolamento ao longo de uma longa vida útil e cria necessidades recorrentes de inspeção e manutenção. A Covestro anunciou uma linha de produção de MDI planejada de 660.000 toneladas por ano em Xangai e iniciou um estudo de viabilidade nos Emirados Árabes Unidos. O mercado de isolamento de tanques de armazenamento, portanto, recebe suporte tanto da construção de projetos a jusante quanto das adições de capacidade de materiais a montante.
Armazenamento de Alimentos e Bebidas com Temperatura Controlada
O armazenamento de alimentos e bebidas cria demanda por sistemas de tanques que mantêm temperaturas controladas durante o processamento, o armazenamento intermediário, a limpeza e a transferência entre instalações. Vasos de laticínios, fermentação e bebidas requerem isolamento que suporte condições estáveis, limpeza de rotina e manuseio consistente de produtos. Na Ásia-Pacífico, o investimento em armazenamento de alimentos com temperatura controlada na Índia, Vietnã, Indonésia e Tailândia está sustentando a demanda, à medida que as instalações se expandem para atender às crescentes redes de processamento e distribuição. Os tanques de fermentação usados em cervejaria e biofermentação favorecem materiais que resistem à umidade, à limpeza repetida e ao ciclismo térmico associado aos cronogramas de produção. A refrigeração pode representar de 20% a 25% das despesas operacionais das instalações, fortalecendo o argumento para sistemas de isolamento de maior desempenho quando as economias de energia podem compensar os custos dos materiais. Essa base de demanda amplia o mercado de isolamento de tanques de armazenamento além das instalações de petróleo, gás e petroquímicos, mantendo a mesma necessidade de produtos duráveis e bem especificados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Matérias-Primas e Isolamento Especializado | -0.8% | Global, mais agudo na Europa e Ásia | Curto prazo (≤ 2 anos) |
| Alta Complexidade de Retrofit e Instalação | -0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Infiltração de Umidade e Corrosão sob Isolamento | -0.3% | Global, regiões costeiras e úmidas | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Aquisição para Grandes Projetos de GNL | -0.3% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Matérias-Primas e Isolamento Especializado
A volatilidade dos preços das matérias-primas continua sendo uma restrição de curto prazo para os sistemas à base de poliuretano usados em isolamento para serviço a frio e criogênico. Os preços do MDI aumentaram 40% entre o final de 2025 e meados de 2026 após paralisações de manutenção em grandes instalações de produção, de acordo com atualizações das empresas BASF SE e Covestro AG.[3] Os produtores de lã de rocha, fibra de vidro e aerogel enfrentam pressões de custo separadas decorrentes da produção intensiva em energia, dos requisitos de transporte e das necessidades de acabamento específicas do local. Certas aplicações certificadas de GNL também têm um conjunto limitado de fornecedores qualificados, o que pode reduzir a flexibilidade de aquisição quando os projetos exigem materiais especializados. Essas condições tornam mais difícil para os contratantes de médio porte assumir contratos de preço fixo e proteger as margens ao longo de cronogramas de construção mais longos. O mercado de isolamento de tanques de armazenamento pode continuar a crescer nessas condições, mas as margens, as decisões de compra e o cronograma dos projetos tornam-se menos previsíveis. A disponibilidade de materiais também pode afetar os cronogramas dos projetos quando os compradores exigem produtos especializados para tanques refrigerados ou trabalhos complexos de retrofit.
Infiltração de Umidade e Corrosão sob Isolamento
A infiltração de umidade pode reduzir o desempenho do isolamento e aumentar o risco de corrosão sob o isolamento em tanques, tubulações, revestimentos e equipamentos relacionados. Uma colaboração setorial de 2025 envolvendo Shell plc, Equinor ASA, BP plc, Chevron Corporation, Saudi Basic Industries Corporation e Dow Inc. relatou novas descobertas sobre corrosão sob isolamento e práticas de inspeção. A remediação normalmente requer a remoção e substituição do isolamento durante uma paralisação, juntamente com a inspeção e o reparo do substrato subjacente. Esses custos podem atrasar as decisões de atualização, especialmente em instalações mais antigas onde o acesso é limitado e múltiplas prioridades de manutenção competem por financiamento. As equipes de engenharia devem combinar materiais, barreiras de vapor, revestimentos, detalhes de drenagem e métodos de instalação às condições específicas do local. O mercado de isolamento de tanques de armazenamento se beneficia quando os operadores abordam esses riscos de forma proativa, mas sistemas mal projetados podem reduzir a confiança nos produtos convencionais e aumentar os custos do ciclo de vida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Lã de Rocha Lidera Enquanto o Aerogel e a Espuma Elastomérica Reformulam as Especificações de DesempenhoA lã de rocha deteve 33,6% da participação no mercado de isolamento de tanques de armazenamento por material em 2026. Sua posição reflete o uso de longa data em tanques de alta temperatura em aplicações de refino, petroquímica e energia, onde o desempenho contra incêndio e as condições de serviço estáveis são centrais para a seleção de materiais. O material é incombustível, pode suportar temperaturas de até 700°C e funciona com revestimento de alumínio que protege os sistemas de isolamento da exposição ao local. Essas qualidades sustentam seu uso em tanques de óleo cru aquecido e vasos de processo em complexos de refino e petroquímica. A fibra de vidro serve a aplicações de parques de tanques de menor custo, enquanto o poliestireno expandido é usado em armazenamento de grau alimentício de temperatura mais baixa, onde as condições operacionais diferem dos serviços a quente. O vidro celular ocupa um papel premium em aplicações de serviço a frio e tanques enterrados, onde a resistência à umidade, a estabilidade dimensional e a proteção contra infiltração de água são importantes.
A espuma elastomérica deve crescer a um CAGR de 5,9% de 2027 a 2032, a taxa mais rápida dentro da categoria de materiais. Sua estrutura de célula fechada resiste à infiltração de umidade em aplicações refrigeradas e de serviço a frio, onde a umidade pode comprometer o desempenho térmico e complicar a manutenção. A indústria de isolamento de tanques de armazenamento usa o material onde a lã mineral exigiria barreiras de vapor adicionais e onde a flexibilidade auxilia a instalação em torno de formas complexas de equipamentos. O aerogel continua sendo uma escolha de menor volume, mas mudou as discussões em torno de sistemas finos e de alto desempenho para espaços restritos e serviços criogênicos exigentes. A Armacell International S.A. lançou o ArmaGel XG em setembro de 2024 e abriu uma instalação em Pune com capacidade anual de aerogel de 1 milhão de m² até meados de 2025. Um estudo universitário de 2024 descobriu que um tanque criogênico isolado com aerogel atingiu uma taxa de evaporação de hidrogênio de 3,6 g/h, em comparação com 2.019 g/h para um equivalente de fibra de vidro. A orientação atualizada de isolamento térmico da China também apoia materiais que ajudam os engenheiros a atender aos requisitos documentados de perda de calor em instalações recém-projetadas e atualizadas.

Por Faixa de Temperatura:
O Isolamento Criogênico Supera os Demais SegmentosO isolamento a quente deteve 57,8% do segmento de faixa de temperatura em 2026. Essa posição reflete a grande frota de tanques de armazenamento de petróleo e refino que gerenciam a viscosidade do óleo cru, o calor do processo e o manuseio de produtos por meio de temperaturas operacionais elevadas. O isolamento a frio serve a tanques de alimentos e bebidas refrigerados, armazenamento de gás industrial e vasos de biofermentação, onde a manutenção das condições de temperatura protege a qualidade do produto e a consistência do processo. A demanda aumenta com o investimento em cadeias de frio de alimentos e infraestrutura de gás industrial, especialmente onde novas instalações requerem equipamentos de armazenamento projetados especificamente. O tamanho do mercado de isolamento de tanques de armazenamento para isolamento criogênico deve crescer a um CAGR de 7,3% de 2027 a 2032, a taxa projetada mais alta entre os segmentos fornecidos, refletindo os requisitos de controle térmico mais exigentes do GNL e outras aplicações de baixa temperatura.
O aumento esperado na oferta de GNL em 2026 sustenta o pipeline futuro para sistemas de tanques criogênicos e pacotes de isolamento relacionados. Os pilotos de hidrogênio líquido também requerem sistemas que operam a -253°C e usam isolamento a vácuo ou multicamadas de aerogel para gerenciar a transferência de calor e a evaporação. A norma EN 14620-4:2025 estabelece requisitos atualizados para o isolamento de tanques de gás liquefeito refrigerado, incluindo considerações de projeto e manutenção que afetam a seleção de materiais. Os fabricantes sul-coreanos e os operadores de terminais japoneses estão reformando tanques criogênicos envelhecidos à medida que mantêm a infraestrutura estabelecida de importação e armazenamento. Esse trabalho adiciona demanda por retrofit junto com nova capacidade e estende a necessidade de contratantes especializados. A indústria de isolamento de tanques de armazenamento requer engenharia mais especializada nesta categoria do que no trabalho padrão de serviço a quente, pois erros de instalação podem afetar o desempenho térmico a longo prazo.
Por Configuração de Tanque:
Tanques Verticais Lideram Enquanto os Sistemas de Teto Flutuante CrescemOs tanques de armazenamento verticais detiveram 46,2% do segmento de configuração de tanques em 2026. Eles são amplamente utilizados em parques de tanques de óleo cru, terminais de importação de GNL e parques de armazenamento químico que requerem grande capacidade em um local fixo. Seu formato cilíndrico aumenta a capacidade de armazenamento dentro de uma área disponível e tornou o projeto familiar para operadores e contratantes. Os tanques horizontais servem a aplicações de GLP, amônia (NH₃) e gás industrial de menor porte, onde o projeto de vasos de pressão, o transporte e o layout do local favorecem uma orientação diferente. Os tanques de teto fixo permanecem estabelecidos no armazenamento de combustível e produtos químicos, especialmente onde os requisitos operacionais não exigem um sistema de teto móvel. Eles usam tetos flutuantes internos ou sistemas de recuperação de vapor para gerenciar as perdas por evaporação e manter o controle operacional.
Os tanques de teto flutuante devem se expandir a um CAGR de 6,1% de 2027 a 2032. O crescimento está ligado ao armazenamento de óleo cru e condensado em terminais de exportação no Oriente Médio e América do Norte, onde o controle de emissões e a disponibilidade de armazenamento orientam as escolhas de projeto. O trabalho de projeto da Gaztransport e Technigaz para 3 tanques de GNL de 240.000 m³ na Austrália ilustra a escala dos novos sistemas de contenção fixa usando a tecnologia de membrana GST. A empresa afirma que esse projeto pode reduzir os requisitos de aço em 40% e adicionar 10% de capacidade de armazenamento para uma área equivalente. Os tetos flutuantes requerem isolamento flexível que possa tolerar movimento e ciclismo térmico sem danos prematuros ou perda de ajuste. Os requisitos de inspeção também tornam a seleção de materiais de longa vida importante para o mercado de isolamento de tanques de armazenamento e para os operadores que buscam controlar as interrupções de manutenção.
Por Aplicação de Isolamento:
O Isolamento Térmico Mantém a Base Enquanto a Retenção de Frio se ExpandeO isolamento térmico representou 32,7% do segmento de aplicação em 2026. Inclui a retenção de calor para armazenamento de óleo cru a quente, tanques com rastreamento a vapor e vasos de processo. As aplicações de retenção de calor e redução de perda de energia ajudam as instalações a reduzir o consumo de combustível e manter a temperatura do produto. O controle de condensação e a proteção de pessoal são importantes em operações químicas e farmacêuticas. Tanques frios podem criar umidade superficial que contribui para a corrosão estrutural, enquanto altas temperaturas superficiais podem exigir medidas de segurança para os trabalhadores.
A retenção de frio deve se expandir a um CAGR de 6,6% de 2027 a 2032. A categoria se beneficia do armazenamento de GNL e da crescente capacidade de cadeia de frio para produtos alimentícios e farmacêuticos. O armazenamento de energia por ar líquido também usa tanques isolados para reter baixas temperaturas durante os ciclos de armazenamento, representando uma oportunidade pequena, mas relevante, no mercado de isolamento de tanques de armazenamento. O isolamento contra incêndio continua a servir aos operadores petroquímicos e de GNL que atualizam a proteção passiva em vasos e equipamentos de carregamento, apoiado pelos requisitos das seguradoras e pelos padrões de segurança de processos.
Por Indústria de Uso Final:
Petróleo e Gás Ancora a Demanda Enquanto os Produtos Químicos Crescem Mais RapidamentePetróleo e gás representou 35,5% do segmento de uso final em 2026. Sua posição reflete extensos tanques de óleo cru, vasos de refino e sistemas de terminais de GNL que requerem isolamento em condições operacionais quentes, frias e criogênicas. Os operadores no Conselho de Cooperação do Golfo e no Sudeste Asiático estão combinando atualizações de isolamento com programas de monitoramento estrutural. As aplicações de água e tratamento de efluentes usam isolamento em sistemas de aquecimento de processos. Energia e geração de energia continua sendo um uso final estável para retenção de calor e aplicações de tanques de condensado.
O setor químico e petroquímico deve crescer a um CAGR de 5,8% de 2027 a 2032. Projetos de etileno (C₂H₄), desidrogenação de propano e produtos químicos especiais requerem isolamento em várias faixas de temperatura de tanques e para equipamentos que operam sob diferentes condições de processo. O acordo entre Vopak e PTT Global Chemical para Map Ta Phut demonstra a longa vida útil da infraestrutura de armazenamento petroquímico e o papel da capacidade contratada no planejamento de projetos. A biofermentação farmacêutica adiciona um grupo de clientes menor, mas exigente, pois as temperaturas dos tanques devem permanecer dentro de limites operacionais estreitos durante a produção e o armazenamento. Materiais especializados podem ganhar participação em aplicações onde validação, higiene e confiabilidade do processo limitam a substituição por sistemas padrão. Essa base de uso final sustenta a demanda por produtos padrão e sistemas de isolamento premium em novas instalações, programas de manutenção e projetos de retrofit.
Análise Geográfica
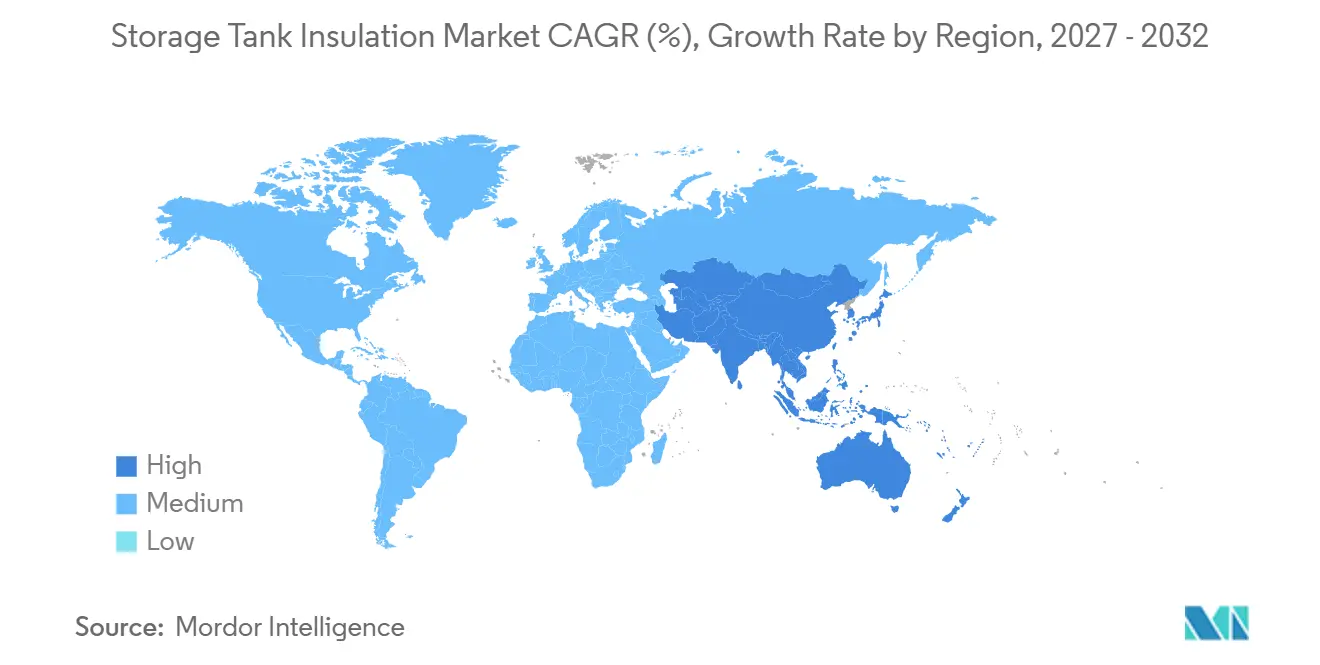
A Ásia-Pacífico deteve 42,3% da participação no mercado de isolamento de tanques de armazenamento em 2026 e deve crescer a um CAGR de 6,3% até 2032. O crescimento na região é impulsionado por novas adições de capacidade de armazenamento, atividade de refino, desenvolvimento de infraestrutura de GNL, construção petroquímica e a necessidade de manter o desempenho térmico em variadas condições climáticas. A China continua sendo um centro de demanda central, com projetos industriais em andamento e expansões de capacidade que requerem materiais de isolamento tanto para ativos de armazenamento quanto para equipamentos de processo. A BASF SE iniciou a produção em seu complexo integrado de Zhanjiang no início de 2026, após um investimento de 8,70 bilhões de EUR. A Índia e o Sudeste Asiático contribuem com demanda adicional de projetos greenfield por meio de infraestrutura de importação de GNL e planos estratégicos de armazenamento de petróleo, expandindo o mercado endereçável além dos centros de refino estabelecidos. A demanda na região é, portanto, moldada pela atividade de construção de projetos, necessidades de reforma, disponibilidade de materiais e a capacidade dos fornecedores de atender a diferentes aplicações de uso final.
A América do Norte e a Europa são partes maduras do mercado de isolamento de tanques de armazenamento, onde o trabalho de retrofit e manutenção sustenta a demanda em instalações industriais de longa data. A Diretiva de Eficiência Energética da UE coloca maior foco em auditorias energéticas e medidas de economia documentadas em grandes instalações industriais. O armazenamento criogênico é um nicho crescente em terminais de GNL na Alemanha, Países Baixos, Grécia e Polônia, enquanto tanques mais antigos continuam a exigir inspeção, reparo e substituição de isolamento. A capacidade de exportação de GNL dos Estados Unidos deve aumentar de 11,4 Bcf/d em 2024 para 28,7 Bcf/d até 2029. A Califórnia adotou requisitos atualizados do Título 24 Parte 6 cobrindo isolamento de tubulações industriais e medidas de energia relacionadas.[4] Esses mercados são menos dependentes de parques de tanques greenfield do que a Ásia-Pacífico, mas sua grande base instalada cria demanda sustentada por trabalhos de substituição projetados e materiais que atendem aos requisitos atualizados.
O Oriente Médio e a África representam uma área em expansão para o isolamento de tanques de armazenamento acima do solo em ambientes de exportação de petróleo e petroquímica. A Arábia Saudita e os Emirados Árabes Unidos continuam a apoiar o armazenamento químico e projetos industriais que requerem sistemas de tanques adequados a altas temperaturas ambientes e condições operacionais exigentes. A América do Sul continua sendo um mercado menor, mas o investimento em petróleo e gás no Brasil e na Argentina sustenta novos requisitos de armazenamento em atividades upstream, de exportação e de processamento. A lã mineral e a espuma de poliuretano são comuns em aplicações de serviço a quente e ambiente, enquanto a demanda criogênica está centrada na infraestrutura de recebimento de GNL e sistemas de armazenamento de gás relacionados. A África continua sendo uma oportunidade em estágio inicial, embora os fornecedores estejam monitorando projetos de liquefação em Moçambique e Senegal que podem exigir isolamento para serviço a frio no comissionamento. Essas regiões apresentam uma combinação de oportunidades de volume em serviços convencionais e trabalhos tecnicamente exigentes em aplicações refrigeradas.
Cenário Competitivo
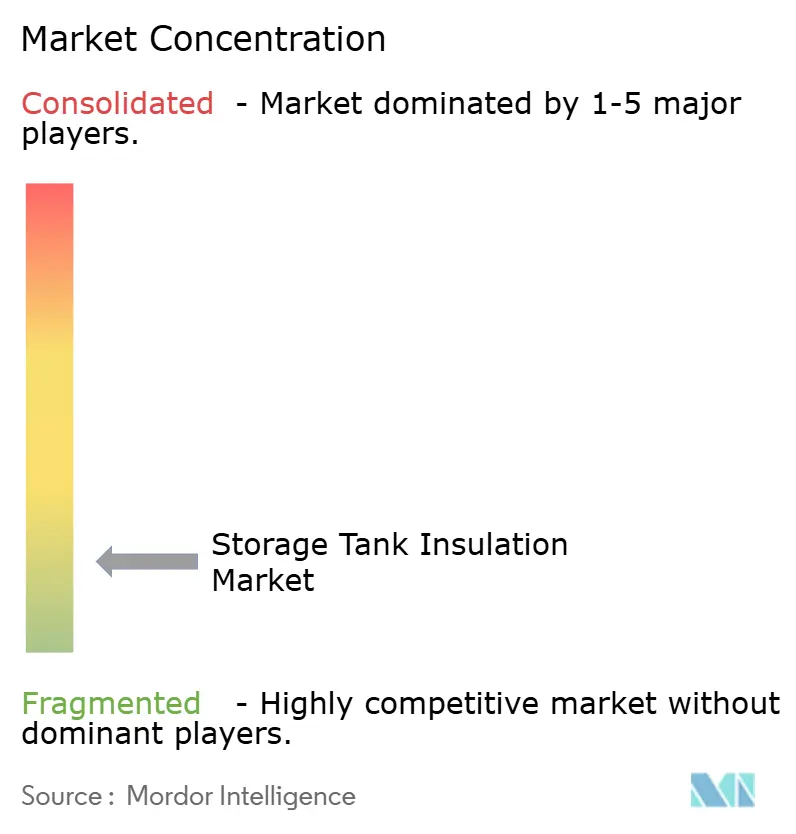
O mercado de isolamento de tanques de armazenamento é fragmentado, com fornecedores globais de materiais e prestadores de serviços regionais moldando o ambiente competitivo. Rockwool International A/S, Armacell International S.A., Saint-Gobain S.A., Owens Corning e Kingspan Group plc competem com especialistas regionais, contratantes e integradores de sistemas criogênicos. A concorrência centra-se no desempenho dos materiais, na entrega de projetos, na capacidade de instalação, na conformidade com especificações e na capacidade de apoiar os clientes ao longo da vida útil de um ativo de tanque. Os fornecedores maiores estão investindo em desenvolvimento de produtos e capacidade regional para atender a aplicações de alto valor e melhorar o acesso a mercados industriais em expansão. As empresas regionais continuam sendo importantes onde a capacidade de instalação local, o conhecimento do local, a flexibilidade de cronograma e os preços determinam a adjudicação de contratos. O mercado também favorece fornecedores que podem documentar seus produtos de forma eficaz e trabalhar com empresas de engenharia durante o processo de especificação.
A Rockwool International A/S planejou 650 milhões de EUR de investimento de capital em 2026 para expansão de capacidade na Índia, Romênia e Estados Unidos, bem como tecnologia de fusão elétrica. A Armacell International S.A. expandiu sua oferta de aerogel por meio do ArmaGel XG e de um novo local de fabricação em Pune. A Owens Corning concluiu a venda de seu negócio de reforços de vidro para o Praana Group por um valor empresarial de 645 milhões de USD em maio de 2026. Essa desinvestimento pode mudar seu foco para produtos de construção e criar aberturas para outros fornecedores em aplicações industriais de fibra de vidro onde os proprietários de tanques requerem disponibilidade estabelecida de materiais. As empresas também estão usando monitoramento de condições e inspeção baseada em risco para diferenciar suas ofertas, especialmente onde os clientes exigem evidências de que o isolamento está protegendo um ativo ao longo de sua vida útil planejada.
O monitoramento digital está se tornando mais relevante onde os compradores desejam aviso antecipado de riscos de umidade e corrosão antes que resultem em reparos não planejados. Um artigo da CORR de 2026 relatou que sistemas de monitoramento remoto combinando detecção eletromagnética e detecção de umidade podem reduzir os custos de inspeção em até 75% nos fluxos de trabalho de inspeção baseada em risco. Os fornecedores que conectam o projeto de isolamento ao monitoramento podem se tornar mais envolvidos no planejamento de integridade de ativos. As oportunidades premium estão concentradas em aplicações criogênicas, offshore e com espaço restrito, onde os produtos padrão podem não atender aos limites de desempenho térmico ou físico exigidos. A estrutura competitiva geral reflete um mercado onde os fornecedores multinacionais estabelecidos são proeminentes, mas os contratantes locais e os fornecedores especializados mantêm papéis significativos.
Líderes da Indústria de Isolamento de Tanques de Armazenamento
-
ROCKWOOL A/S
-
Kingspan Group plc
-
Saint-Gobain
-
Owens Corning
-
Armacell International S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isolamento de Tanques de Armazenamento Empresas cobertas neste relatório
- Armacell International S.A.
- BASF SE
- Cabot Corporation
- CB&I
- Chemelex Inc.
- ClimaTech / Climalock
- Covestro AG
- CRYOPERL
- ERATHERM
- Etex Group
- G+H Insulation
- Huntsman Corporation
- Insultherm Inc.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation
- L’ISOLANTE K-FLEX S.p.A.
- MC&I Inc.
- Owens Corning
- Pittsburgh Corning Europe N.V. and FOAMGLAS®
- Röchling SE and Co. KG
- Rockwool A/S
- Saint-Gobain
- Sherwin-Williams
- Tarsco Bolted Tank
Desenvolvimentos industriais recentes em Mercado de Isolamento de Tanques de Armazenamento
- Maio de 2026: A Kingspan Group plc inaugurou uma nova instalação de fabricação de painéis isolados com lã mineral em Hradec Králové, República Tcheca, após um investimento de aproximadamente 30 milhões de EUR. Os painéis de lã mineral são amplamente utilizados em instalações industriais, infraestrutura de armazenamento a frio e aplicações de isolamento de tanques de armazenamento.
- Março de 2026: A Knauf Insulation iniciou a produção de teste em sua linha de lã mineral de rocha com fusão elétrica de 120 milhões de EUR em Novi Marof, Croácia. A expansão adiciona aproximadamente 60.000 toneladas por ano de capacidade de lã mineral, aumentando o fornecimento para isolamento industrial, instalações criogênicas e aplicações de isolamento de tanques de armazenamento.
- Janeiro de 2026: A GTT foi contratada para projetar três tanques de armazenamento de GNL onshore de 240.000 m³ na Austrália usando sua tecnologia de membrana GST. De acordo com a empresa, o projeto pode reduzir o consumo de aço em até 40%, ao mesmo tempo em que aumenta a capacidade de armazenamento em aproximadamente 10% para a mesma área, o que é diretamente relevante para o isolamento de tanques de armazenamento criogênico e a tecnologia de contenção.
- Outubro de 2025: A norma atualizada EN 14620-4:2025 foi publicada, introduzindo requisitos revisados para o projeto, fabricação, teste e instalação de sistemas de isolamento para tanques de armazenamento de gás liquefeito refrigerado, representando um dos desenvolvimentos regulatórios mais significativos que afetam os projetos de isolamento de tanques de armazenamento criogênico na Europa.
Escopo do Relatório Global do Mercado de Isolamento de Tanques de Armazenamento
O isolamento de tanques de armazenamento envolve a aplicação de materiais de isolamento térmico ao redor de tanques de armazenamento para minimizar a perda ou ganho de calor, manter temperaturas estáveis do produto, melhorar a eficiência energética e proteger os líquidos ou gases armazenados das condições ambientais externas. Esses sistemas de isolamento são usados em tanques de armazenamento quente, frio e criogênico em indústrias como petróleo e gás, GNL, produtos químicos, geração de energia, alimentos e bebidas e tratamento de água. O isolamento de tanques de armazenamento ajuda a reduzir os custos operacionais, prevenir condensação e corrosão, aumentar a segurança e garantir um desempenho de armazenamento confiável em instalações industriais.
O mercado global de isolamento de tanques de armazenamento é segmentado por material, faixa de temperatura, configuração de tanque, aplicação de isolamento, indústria de uso final e geografia. Por material, o mercado é segmentado em poliuretano (PU) e poliisocianurato (PIR), lã de rocha, fibra de vidro, espuma elastomérica, vidro celular, poliestireno expandido (EPS), aerogel e outros materiais. Por faixa de temperatura, o mercado é segmentado em isolamento a quente, isolamento a frio e isolamento criogênico. Por configuração de tanque, o mercado é segmentado em tanques de armazenamento verticais, tanques de armazenamento horizontais, tanques de teto fixo, tanques de teto flutuante e outras configurações de tanques. Por aplicação de isolamento, o mercado é segmentado em isolamento térmico, retenção de calor, retenção de frio, controle de condensação, proteção de pessoal, proteção contra incêndio e redução de perda de energia. Por indústria de uso final, o mercado é segmentado em petróleo e gás, químico e petroquímico, alimentos e bebidas, energia e geração de energia, água e tratamento de efluentes, farmacêutico e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de isolamento de tanques de armazenamento em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Poliuretano (PU) e Poliisocianurato (PIR) |
| Lã de Rocha |
| Fibra de Vidro |
| Espuma Elastomérica |
| Vidro Celular |
| Poliestireno Expandido (EPS) |
| Aerogel |
| Outros Materiais |
| Isolamento a Quente |
| Isolamento a Frio |
| Isolamento Criogênico |
| Tanques de Armazenamento Verticais |
| Tanques de Armazenamento Horizontais |
| Tanques de Teto Fixo |
| Tanques de Teto Flutuante |
| Outras Configurações de Tanques |
| Isolamento Térmico |
| Retenção de Calor |
| Retenção de Frio |
| Controle de Condensação |
| Proteção de Pessoal |
| Proteção contra Incêndio |
| Redução de Perda de Energia |
| Petróleo e Gás |
| Químico e Petroquímico |
| Alimentos e Bebidas |
| Energia e Geração de Energia |
| Água e Tratamento de Efluentes |
| Farmacêutico |
| Outras Indústrias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Material | Poliuretano (PU) e Poliisocianurato (PIR) | |
| Lã de Rocha | ||
| Fibra de Vidro | ||
| Espuma Elastomérica | ||
| Vidro Celular | ||
| Poliestireno Expandido (EPS) | ||
| Aerogel | ||
| Outros Materiais | ||
| Por Faixa de Temperatura | Isolamento a Quente | |
| Isolamento a Frio | ||
| Isolamento Criogênico | ||
| Por Configuração de Tanque | Tanques de Armazenamento Verticais | |
| Tanques de Armazenamento Horizontais | ||
| Tanques de Teto Fixo | ||
| Tanques de Teto Flutuante | ||
| Outras Configurações de Tanques | ||
| Por Aplicação de Isolamento | Isolamento Térmico | |
| Retenção de Calor | ||
| Retenção de Frio | ||
| Controle de Condensação | ||
| Proteção de Pessoal | ||
| Proteção contra Incêndio | ||
| Redução de Perda de Energia | ||
| Por Indústria de Uso Final | Petróleo e Gás | |
| Químico e Petroquímico | ||
| Alimentos e Bebidas | ||
| Energia e Geração de Energia | ||
| Água e Tratamento de Efluentes | ||
| Farmacêutico | ||
| Outras Indústrias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o mercado de isolamento de tanques de armazenamento?
O mercado de isolamento de tanques de armazenamento deve crescer a um CAGR de 5,79% de 2027 a 2032, atingindo 10,48 bilhões de USD até 2032. Essa perspectiva reflete o investimento em eficiência energética, GNL e ativos petroquímicos.
Qual material lidera o mercado de isolamento de tanques de armazenamento?
A lã de rocha liderou a categoria de materiais com uma participação de receita de 33,6% em 2026, enquanto a espuma elastomérica tem o crescimento projetado mais rápido, a um CAGR de 5,9%. A seleção de materiais depende da temperatura operacional, da exposição à umidade, dos requisitos contra incêndio e das condições de instalação.
Por que o isolamento de tanques criogênicos está crescendo rapidamente?
O isolamento criogênico deve crescer a um CAGR de 7,3% até 2032, impulsionado por projetos de GNL, gás industrial e hidrogênio que requerem controle rigoroso de evaporação e temperatura. A categoria também se beneficia de pedidos antecipados durante grandes projetos de tanques.
Qual setor de uso final é o maior usuário no mercado de isolamento de tanques de armazenamento?
Petróleo e gás deteve 35,5% da receita de uso final em 2026, pois seus tanques e terminais operam em condições quentes, frias e criogênicas. Refinarias, armazenamento de óleo cru e terminais de GNL geram demanda por diferentes tipos de sistemas de isolamento.
Qual região tem as perspectivas mais fortes para o mercado de isolamento de tanques de armazenamento?
A Ásia-Pacífico deteve uma participação de receita de 42,3% em 2026 e deve crescer a um CAGR de 6,3% até 2032. A demanda na região é impulsionada pela construção de novos tanques, atividade de refino, desenvolvimento de GNL e projetos petroquímicos.