
貯蔵タンク断熱材市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.91 十億米ドル |
| 市場規模 (2032) | 10.48 十億米ドル |
| 成長率 (2027 - 2032) | 5.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる貯蔵タンク断熱材市場分析
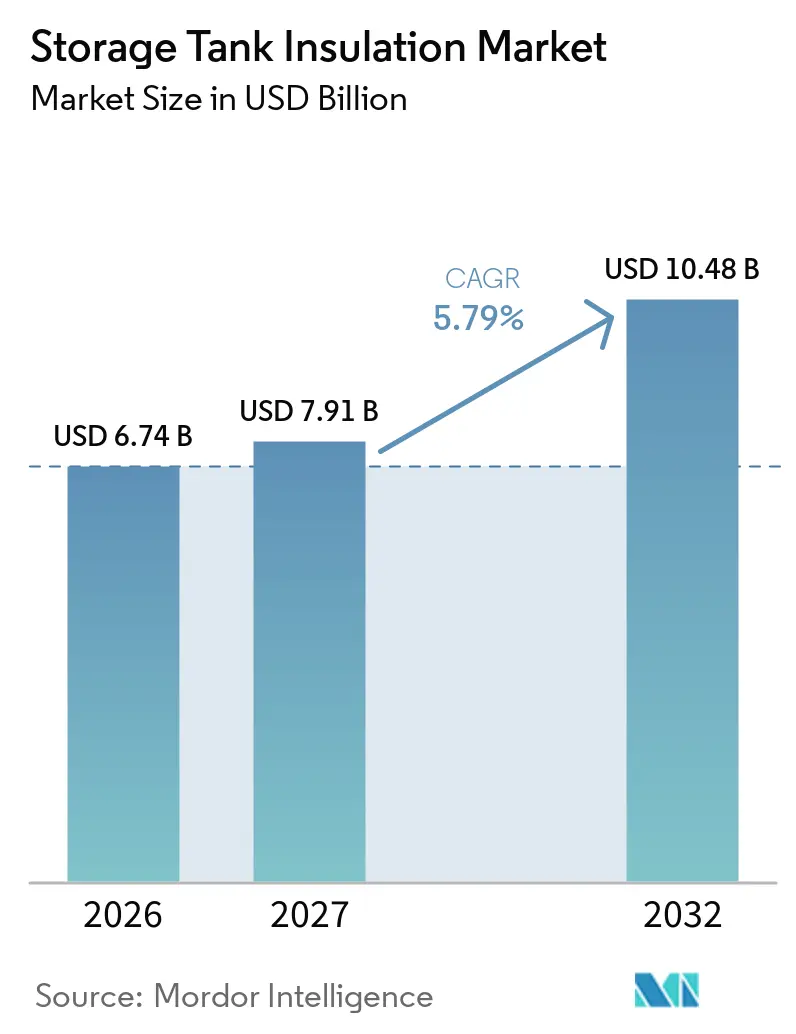
世界の貯蔵タンク断熱材市場規模は、2026年の6.74 ビリオン 米ドルから2027年には7.91 ビリオン 米ドルに成長し、2027年から2032年にかけて5.79%のCAGRで2032年までに10.48 ビリオン 米ドルに達すると予測されています。市場は、安定した操業温度、一貫したエネルギー性能、および過酷な使用条件に適した材料を必要とする石油・ガス、LNG、石油化学資産への投資によって支えられています。エネルギー効率要件は、断熱材への支出を計画的な資産アップグレード、文書化された性能確認、および産業施設における早期メンテナンス決定へとシフトさせています。老朽化した断熱材が熱損失、表面結露、またはタンクおよび接続機器における信頼性の低い温度管理をもたらす場合、オペレーターはより高いエネルギーコストとコンプライアンス負担に直面します。サプライヤーは、高温・低温・極低温貯蔵システムの運用要件との適合性において、防火性能、耐湿性、保熱性、施工柔軟性を向上させる材料で対応しています。市場はまた、新規タンク建設と既存資産の改修工事を組み合わせたプロジェクトからも恩恵を受けており、建設、交換、メンテナンス、資産健全性プログラム全体にわたって需要を生み出しています。
主要レポートのポイント
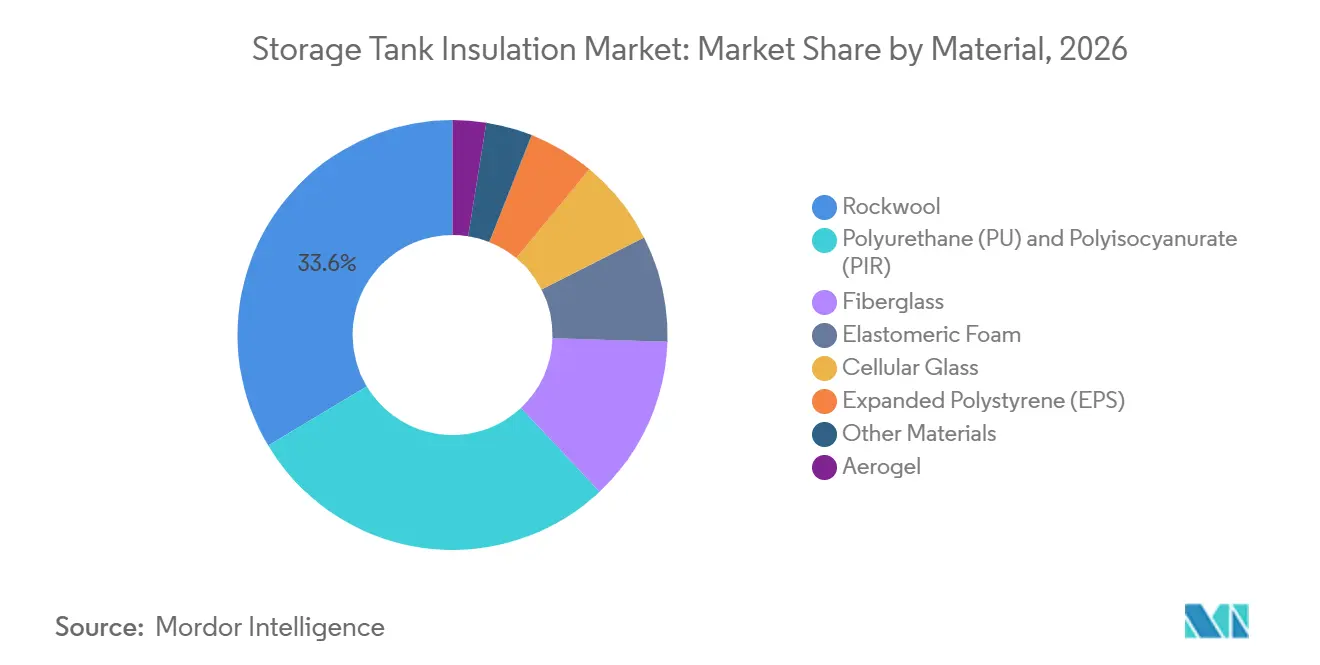
- 材料別では、ロックウールが2026年に33.6%の収益シェアを占め、エラストマーフォームは2032年にかけて5.9%のCAGRで拡大すると予測されています。
- 温度範囲別では、高温断熱が2026年に57.8%の収益シェアを占め、極低温断熱は2032年にかけて7.3%のCAGRで拡大すると予測されています。
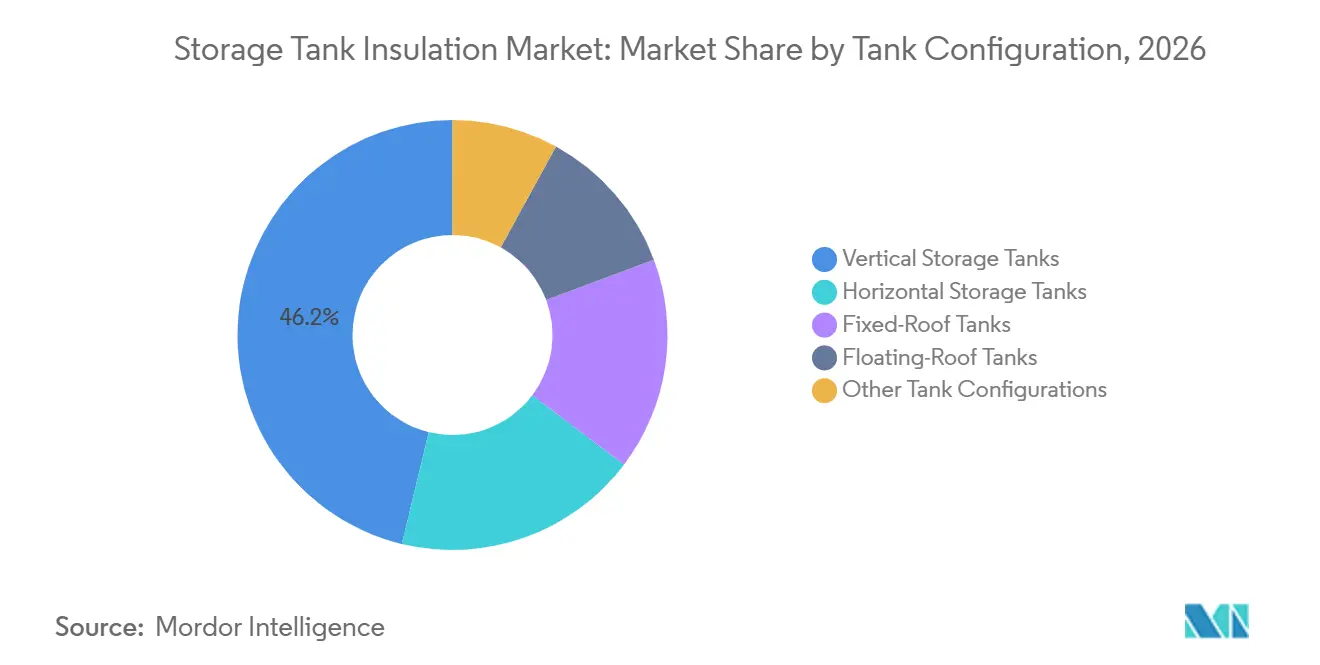
- タンク構成別では、縦型貯蔵タンクが2026年に46.2%の収益シェアを占め、浮き屋根タンクは2032年にかけて6.1%のCAGRで拡大すると予測されています。
- 断熱用途別では、熱断熱が2026年に32.7%の収益シェアを占め、冷熱保持は2032年にかけて6.6%のCAGRで拡大すると予測されています。
- 最終用途産業別では、石油・ガスが2026年に35.5%の収益シェアを占め、化学・石油化学は2032年にかけて5.8%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2026年に42.3%の収益シェアを占め、2032年にかけて6.3%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用エネルギー効率および排出規制要件 | +1.2% | 世界規模、欧州および北米に集中 | 中期(2〜4年) |
| LNG、産業用ガス、および極低温貯蔵の拡大 | +1.5% | アジア太平洋中心、中東、北米 | 長期(4年以上) |
| 石油化学・プロセス産業の設備増強 | +0.9% | 中東、東南アジア、中国 | 中期(2〜4年) |
| 温度管理された食品・飲料貯蔵 | +0.6% | アジア太平洋、南米、中東・アフリカ | 短期(2年以内) |
| デジタルモニタリングおよび予知保全の導入 | +0.5% | 世界規模、シンガポール、韓国、アラブ首長国連邦での早期普及 | 中期(2〜4年) |
| 老朽化した固定タンク資産からの改修需要 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業用エネルギー効率および排出規制要件
エネルギー効率規制により、大型固定タンクのオペレーターは熱損失、断熱材の状態、燃料使用量、および内部性能目標を満たさなくなった機器の運用コストを見直すよう促されています。改正EU省エネルギー指令は、加盟国に対して大企業向けのエネルギー監査およびエネルギー節約プログラムの実施を義務付けています。[1] ドイツ、フランス、イタリアは、大規模な産業用タンク群、確立された精製能力、および長い操業期間にわたって断熱材が維持されてきた多くのサイトを有することから、重要なコンプライアンス市場であり続けています。調達チームは、請負業者の好みだけに頼るのではなく、文書化された熱性能をますます要求するようになっており、材料試験データおよび文書化されたシステム設計により大きな比重を置いています。中国のGB/T 8175-2025は2026年5月に施行され、機器および配管の熱断熱設計に関する2008年版ガイドに取って代わりました。これらの要件により、貯蔵タンク断熱材市場は、正式なエンジニアリング仕様、サプライヤー文書、および操業施設における適時の交換決定とより明確に結びついています。
LNG、産業用ガス、および極低温貯蔵の拡大
貯蔵タンク断熱材市場は、試運転前、試運転中、試運転後を通じて持続的な温度管理を必要とするLNGプロジェクト、産業用ガス貯蔵、および極低温システムから支持を得ています。世界のLNG供給量は2026年に7%増加すると予測されており、これは2019年以来最速の年間増加率です。断熱材は一般的にファーストガスの前に発注されるため、タンクサプラヤーはプロジェクトスケジュール、材料ニーズ、施工アクセス、および建設シーケンスについてより早期に把握できます。EN 14620-4:2025は、冷凍液化ガス貯蔵システムの断熱要件を更新し、ボイルオフ管理、施工品質、およびメンテナンス計画の重要性を強化しました。[2] ガストランスポートおよびテクニガスは、中国寧波において20万m³のエタンメンブレンタンクを発表し、2028年第4四半期の完成を予定しています。低排出水素投資は2025年に8.0 ビリオン 米ドルに達すると見込まれており、ボイルオフ管理、材料厚さ、および信頼性が重要な考慮事項となる高付加価値断熱材への関心を支えています。
石油化学・プロセス産業の設備増強
石油化学建設は、施設にプロセス容器、配管、反応器、塔、および貯蔵タンクが含まれており、これらすべてが定義された温度範囲で操業するため、断熱材需要を支えています。BASF SEは2026年初頭に中国湛江の87億ユーロ規模の統合サイトで生産を開始しました。同サイトには、制御された操業温度、信頼性の高い断熱システム、および高温・低温サービス材料の組み合わせを必要とする反応器、塔、タンクが追加されています。Vopakは、PTTグローバルケミカルとの15年契約のもと、タイのマプタプットに16万m³のエタン貯蔵施設の最終投資決定に達しました。このタイプの冷凍施設は、長い操業期間にわたって断熱材への需要を追加し、定期的な検査およびメンテナンスニーズを生み出します。Covestro AGは上海での年産66万トンのMDI生産ラインの計画を発表し、アラブ首長国連邦でのフィージビリティスタディを開始しました。貯蔵タンク断熱材市場は、したがって下流のプロジェクト建設と上流の材料能力増強の両方から支持を受けています。
温度管理された食品・飲料貯蔵
食品・飲料貯蔵は、処理、中間貯蔵、洗浄、および施設間の移送中に制御された温度を維持するタンクシステムへの需要を生み出しています。乳製品、発酵、および飲料容器は、安定した条件、定期的な洗浄、および一貫した製品取り扱いをサポートする断熱材を必要とします。アジア太平洋では、インド、ベトナム、インドネシア、タイにおける温度管理食品貯蔵への投資が需要を支えており、施設は拡大する加工・流通ネットワークに対応するために拡張されています。醸造およびバイオ発酵に使用される発酵タンクは、耐湿性、繰り返しの洗浄、および生産スケジュールに関連する熱サイクルに耐える材料を好みます。冷凍は施設の運用費の20%から25%を占める可能性があり、エネルギー節約が材料コストを相殺できる場合に高性能断熱システムの採用を強化します。この需要基盤は、耐久性があり適切に仕様化された製品への同様のニーズを維持しながら、貯蔵タンク断熱材市場を石油・ガス・石油化学設備を超えて広げています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および特殊断熱材コストの変動 | -0.8% | 世界規模、欧州およびアジアで最も深刻 | 短期(2年以内) |
| 高い改修・施工の複雑性 | -0.4% | 北米および欧州 | 中期(2〜4年) |
| 水分浸入および断熱材下腐食 | -0.3% | 世界規模、沿岸および多湿地域 | 長期(4年以上) |
| 大型LNGプロジェクトの長い調達サイクル | -0.3% | アジア太平洋および中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料および特殊断熱材コストの変動
原材料価格の変動は、低温・極低温断熱に使用されるポリウレタン系システムにとって近期的な制約として残っています。BASF SEおよびCovestro AGの社内更新によると、主要生産サイトでのメンテナンス停止を受け、MDI価格は2025年末から2026年半ばにかけて40%上昇しました。[3] ロックウール、グラスファイバー、エアロゲルメーカーは、エネルギー集約型の生産、輸送要件、およびサイト固有の仕上げニーズに起因する個別のコスト圧力に直面しています。特定の認定LNG用途では、資格を持つサプライヤーのプールが限られており、プロジェクトが特殊材料を必要とする場合に調達の柔軟性が低下する可能性があります。これらの条件により、中規模の請負業者が固定価格契約にコミットし、より長い建設スケジュールにわたってマージンを保護することが難しくなっています。貯蔵タンク断熱材市場はこれらの条件下でも成長を続けることができますが、マージン、購買決定、およびプロジェクトのタイミングはより予測しにくくなります。材料の入手可能性は、買い手が冷凍タンクや複雑な改修工事に特殊製品を必要とする場合、プロジェクトスケジュールにも影響を与える可能性があります。
水分浸入および断熱材下腐食
水分浸入は断熱性能を低下させ、タンク、配管、クラッディング、および関連機器における断熱材下腐食のリスクを高める可能性があります。Shell plc、Equinor ASA、BP plc、Chevron Corporation、サウジ基礎産業公社、およびDow Inc.が参加した2025年の業界共同研究では、断熱材下腐食と検査慣行に関する新たな知見が報告されました。修復には通常、シャットダウン中の断熱材の除去・交換と、下地基材の検査・修理が必要です。これらのコストは、アクセスが制限され複数のメンテナンス優先事項が資金を競い合う老朽化サイトでは特に、アップグレード決定を遅らせる可能性があります。エンジニアリングチームは、材料、防湿バリア、クラッディング、排水詳細、および施工方法をサイト固有の条件に合わせる必要があります。オペレーターがこれらのリスクに積極的に対処する場合、貯蔵タンク断熱材市場は恩恵を受けますが、設計が不十分なシステムは従来製品への信頼を低下させ、ライフサイクルコストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:
ロックウールがリードし、エアロゲルとエラストマーフォームが性能仕様を再形成ロックウールは2026年に材料別の貯蔵タンク断熱材市場シェアの33.6%を占めました。その地位は、防火性能と安定したサービス条件が材料選定の中心となる精製、石油化学、および電力用途の高温タンクでの長年の使用実績を反映しています。この材料は不燃性で、700℃までの温度に対応でき、サイト暴露から断熱システムを保護するアルミニウムクラッディングと組み合わせて使用されます。これらの特性は、製油所および石油化学コンプレックスにおける加熱原油タンクおよびプロセス容器での使用を支えています。グラスファイバーは低コストのタンクファーム用途に使用され、発泡ポリスチレンは高温サービス用途とは異なる操業条件の低温食品グレード貯蔵に使用されます。セルラーガラスは、耐湿性、寸法安定性、および水分浸入に対する保護が重要な低温・埋設タンク用途でプレミアムな役割を担っています。
エラストマーフォームは2027年から2032年にかけて5.9%のCAGRで成長すると予測されており、材料カテゴリー内で最も高い成長率です。その独立気泡構造は、熱性能を損ない、メンテナンスを複雑にする可能性のある冷凍・低温サービス用途での水分浸入を防ぎます。貯蔵タンク断熱材産業は、ミネラルウールが追加の防湿バリアを必要とする場合や、柔軟性が複雑な機器形状への施工を助ける場合にこの材料を使用します。エアロゲルは依然として少量の選択肢ですが、制限されたスペースや過酷な極低温サービスのための薄型高性能システムに関する議論を変えました。Armacell International S.A.は2024年9月にArmaGel XGを発売し、2025年半ばまでに年間100万m²のエアロゲル生産能力を持つプネ施設を開設しました。2024年の大学研究では、エアロゲル断熱極低温タンクが3.6 g/hの水素ボイルオフ率を達成したのに対し、グラスファイバー同等品では2,019 g/hであることが判明しました。中国の更新された熱断熱ガイダンスも、エンジニアが新設・改修施設で文書化された熱損失要件を満たすのに役立つ材料を支援しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
温度範囲別:
極低温断熱が他のセグメントを上回る成長高温断熱は2026年に温度範囲セグメントの57.8%を占めました。この地位は、原油粘度、プロセス熱、および製品取り扱いを高い操業温度によって管理する石油貯蔵・製油所タンクの大規模な群を反映しています。低温断熱は、製品品質とプロセスの一貫性を保護するために温度条件の維持が必要な冷凍食品・飲料タンク、産業用ガス貯蔵、およびバイオ発酵容器に使用されます。食品コールドチェーンおよび産業用ガスインフラへの投資、特に新施設が専用設計の貯蔵設備を必要とする場合に需要が高まります。極低温断熱の貯蔵タンク断熱材市場規模は2027年から2032年にかけて7.3%のCAGRで成長すると予測されており、提供されたセグメントの中で最も高い予測成長率であり、LNGおよびその他の低温用途のより厳しい熱管理要件を反映しています。
2026年のLNG供給増加の見通しは、極低温タンクシステムおよび関連断熱パッケージの将来パイプラインを支えています。液体水素パイロットも、-253℃で操業し、熱移動とボイルオフを管理するために真空ベースまたは多層エアロゲル断熱を使用するシステムを必要とします。EN 14620-4:2025は、材料選定に影響する設計・メンテナンスの考慮事項を含む凍液化ガスタンク断熱の更新要件を設定しています。韓国のメーカーおよび日本のターミナルオペレーターは、確立された輸入・貯蔵インフラを維持しながら老朽化した極低温タンクを改修しています。この作業は新規能力と並んで改修需要を追加し、専門請負業者の必要性を延長します。貯蔵タンク断熱材産業は、施工ミスが長期的な熱性能に影響を与える可能性があるため、このカテゴリーでは標準的な高温サービス作業よりも専門的なエンジニアリングを必要とします。
タンク構成別:
縦型タンクがリードし、浮き屋根システムが成長縦型貯蔵タンクは2026年にタンク構成セグメントの46.2%を占めました。これらは、固定された場所で大容量を必要とする原油タンクファーム、LNG輸入ターミナル、および化学品貯蔵パークで広く使用されています。その円筒形状は利用可能なフットプリント内の貯蔵容量を増加させ、オペレーターと請負業者にとって馴染みのある設計となっています。横型タンクは、圧力容器設計、輸送、およびサイトレイアウトが異なる向きを好むLPG、アンモニア(NH₃)、および小型産業用ガス用途に使用されます。固定屋根タンクは、操業要件が可動屋根システムを必要としない燃料・化学品貯蔵において確立されています。これらは内部浮き屋根または蒸気回収システムを使用して蒸発損失を管理し、操業管理を維持します。
浮き屋根タンクは2027年から2032年にかけて6.1%のCAGRで拡大すると予測されています。成長は、排出管理と貯蔵可用性が設計選択を導く中東および北米の輸出ターミナルにおける原油・コンデンセート貯蔵と結びついています。ガストランスポートおよびテクニガスのオーストラリアにおける3基×24万m³のLNGタンクの設計作業は、GSTメンブレン技術を使用した新しい固定格納システムの規模を示しています。同社によると、この設計は鉄鋼使用量を40%削減し、同等のフットプリントで貯蔵容量を10%増加させることができます。浮き屋根は、早期損傷や適合性の喪失なしに動きと熱サイクルに耐えられる柔軟な断熱材を必要とします。検査要件も、貯蔵タンク断熱材市場およびメンテナンス中断を管理しようとするオペレーターにとって、長寿命材料の選定を重要にしています。
断熱用途別:
熱断熱がベースを維持し、冷熱保持が拡大熱断熱は2026年に用途セグメントの32.7%を占めました。これには高温原油貯蔵、スチームトレースタンク、およびプロセス容器の保熱が含まれます。保熱およびエネルギー損失削減用途は、施設の燃料使用量を削減し、製品温度を維持するのに役立ちます。結露管理および人員保護は化学・製薬操業において重要です。低温タンクは構造腐食に寄与する表面水分を生み出す可能性があり、高い表面温度は作業者への安全対策を必要とする場合があります。
冷熱保持は2027年から2032年にかけて6.6%のCAGRで拡大すると予測されています。このカテゴリーはLNG貯蔵と食品・医薬品の増大するコールドチェーン能力から恩恵を受けています。液体空気エネルギー貯蔵も断熱タンク使用して貯蔵サイクル中の低温を維持しており、貯蔵タンク断熱材市場において小規模ながら関連性のある機会を示しています。防火断熱は、保険会社の要件とプロセス安全基準に支えられ、容器および積み込み設備の受動的保護をアップグレードする石油化学・LNGオペレーターへの対応を続けています。
最終用途産業別:
石油・ガスが需要を支え、化学が最速成長石油・ガスは2026年に最終用途セグメントの35.5%を占めました。その地位は、高温・低温・極低温の操業条件全体にわたって断熱材を必要とする広範な原油タンク、製油所容器、およびLNGターミナルシステムを反映しています。湾岸協力会議および東南アジアのオペレーターは、断熱材アップグレードと構造モニタリングプログラムを組み合わせています。水・廃水用途はプロセス加熱システムに断熱材を使用します。エネルギー・電力は保熱およびコンデンセートタンク用途の安定した最終用途として残っています。
化学・石油化学は2027年から2032年にかけて5.8%のCAGRで成長すると予測されています。エチレン(C₂H₄)、プロパン脱水素、および特殊化学品プロジェクトは、複数のタンク温度範囲にわたって、および異なるプロセス条件下で操業する機器に断熱材を必要とします。マプタプットに関するVopakとPTTグローバルケミカルの合意は、石油化学貯蔵インフラの長い操業寿命とプロジェクト計画における契約能力の役割を示しています。製薬バイオ発酵は、タンク温度が生産・貯蔵中に狭い操業限界内に維持されなければならないため、より小規模ながら要求の高い顧客グループを追加します。特殊材料は、検証、衛生、およびプロセス信頼性が標準システムによる代替を制限する用途でシェアを獲得できます。この最終用途基盤は、新規設置、メンテナンスプログラム、および改修プロジェクト全体にわたって標準製品とプレミアム断熱システムの両方への需要を支えています。
地域分析
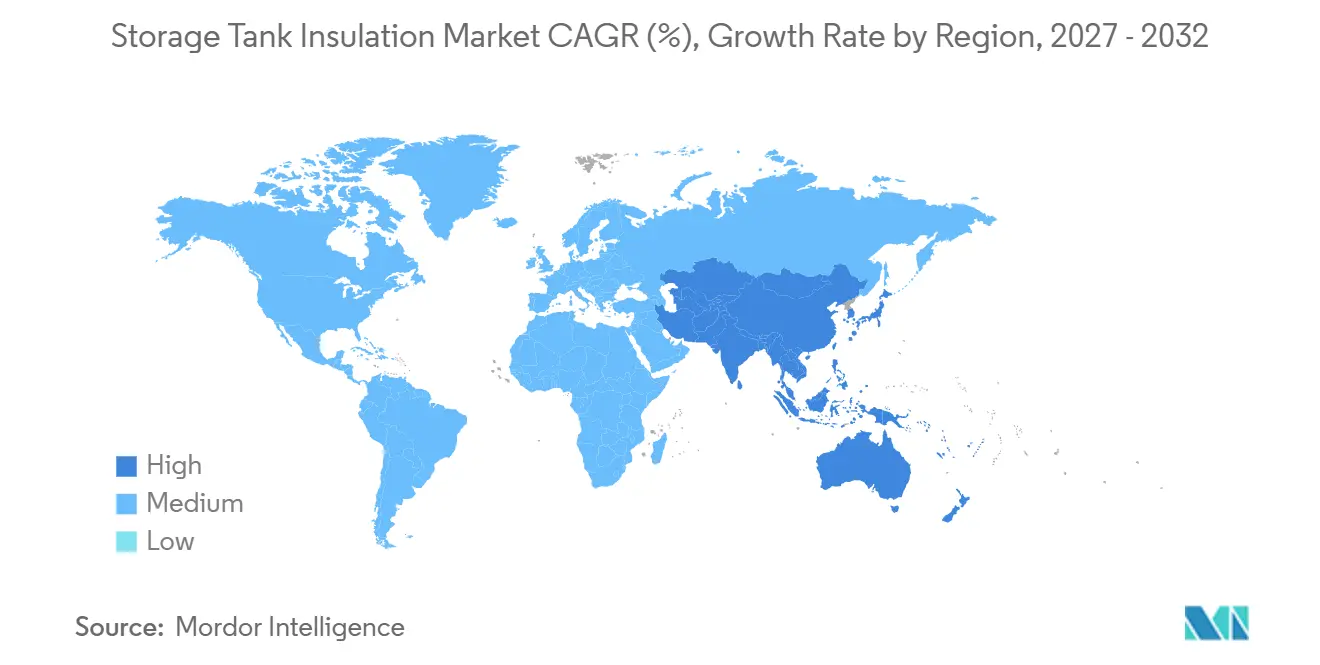
アジア太平洋は2026年に貯蔵タンク断熱材市場シェアの42.3%を占め、2032年にかけて6.3%のCAGRで成長すると予測されています。同地域の成長は、新規貯蔵能力の追加、製油所活動、LNGインフラ開発、石油化学建設、および多様な気候条件全体にわたる熱性能維持の必要性によって牽引されています。中国は引き続き中心的な需要センターであり、進行中の産業プロジェクトと能力拡張が貯蔵資産とプロセス機器の両方に断熱材料を必要としています。BASF SEは87億ユーロの投資に続き、2026年初頭に湛江統合サイトで生産を開始しました。インドおよび東南アジアは、LNG輸入インフラと戦略的石油貯蔵計画を通じて追加のグリーンフィールド需要をもたらし、確立された製油所センターを超えてアドレス可能な市場を拡大しています。したがって、同地域の需要はプロジェクト建設活動、改修ニーズ、材料の入手可能性、および異なる最終用途用途に対応するサプライヤーの能力によって形成されています。
北米と欧州は貯蔵タンク断熱材市場の成熟した部分であり、改修・メンテナンス作業が長年確立された産業サイト全体の需要を支えています。EU省エネルギー指令は、大型産業サイトでのエネルギー監査と文書化された節約措置により大きな焦点を当てています。極低温貯蔵はドイツ、オランダ、ギリシャ、ポーランドのLNGターミナルで成長するニッチであり、老朽化したタンクは引き続き検査、修理、断熱材交換を必要としています米国のLNG輸出能力は2024年の11.4 Bcf/dから2029年までに28.7 Bcf/dに増加すると予測されています。カリフォルニア州は産業用配管断熱および関連エネルギー措置をカバーする更新されたタイトル24パート6要件を採用しました。[4] これらの市場はアジア太平洋ほどグリーンフィールドタンクファームに依存していませんが、その大規模な既設基盤は、更新された要件を満たす設計された交換作業と材料への持続的な需要を生み出しています。
中東・アフリカは、石油輸出および石油化学環境における地上貯蔵タンク断熱材の拡大地域を示しています。サウジアラビアとアラブ首長国連邦は、高い周囲温度と過酷な操業条件に適したタンクシステムを必要とする化学品貯蔵および産業プロジェクトを引き続き支援しています。南米は小規模な市場ですが、ブラジルとアルゼンチンの石油・ガス投資は上流、輸出、および処理活動全体にわたる新しい貯蔵要件を支えています。ミネラルウールとポリウレタンフォームは高温・常温サービス用途で一般的であり、極低温需要はLNG受入インフラおよび関連ガス貯蔵システムに集中しています。アフリカは初期段階の機会とし残っていますが、サプライヤーはモザンビークとセネガルの液化プロジェクトを監視しており、試運転時に低温サービス断熱材が必要になる可能性があります。これらの地域は、従来のサービスにおける量的機会と冷凍用途における技術的に要求の高い作業の組み合わせを示しています。
競合環境
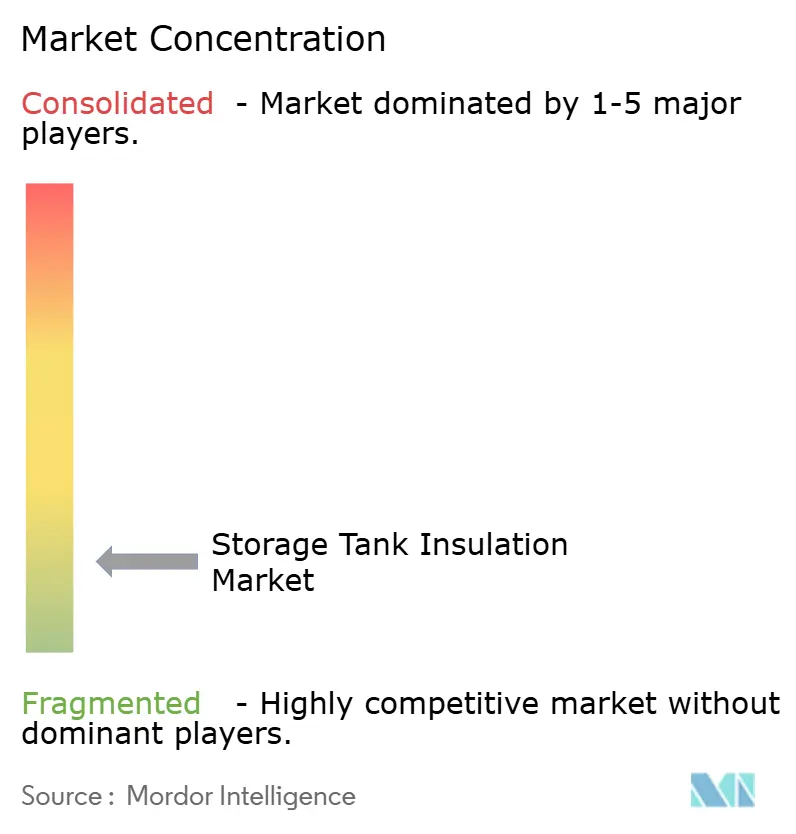
貯蔵タンク断熱材市場は断片化しており、グローバルな材料サプライヤーと地域サービスプロバイダーの両方が競争環境を形成しています。Rockwool International A/S、Armacell International S.A.、Saint-Gobain S.A.、Owens Corning、およびKingspan Group plcは、地域専門業者、請負業者、および極低温システムインテグレーターと競合しています。競争は、材料性能、プロジェクト納期、施工能力、仕様適合性、およびタンク資産のサービス寿命全体にわたって顧客をサポートする能力を中心に展開されています。大手サプライヤーは、高付加価値用途に対応し、拡大する産業市場へのアクセスを改善するために、製品開発と地域能力に投資しています。地域企業は、地元の施工能力、サイト知識、スケジュールの柔軟性、および価格が契約受注を決定する場合に重要な役割を果たし続けています。市場はまた、製品を効果的に文書化し、仕様プロセス中にエンジニアリング会社と協力できるサプライヤーを優遇します。
Rockwool International A/Sは、インド、ルーマニア、および米国での能力拡張と電気溶融技術のために2026年に6.5 ビリオン ユーロの設備投資を計画しました。Armacell International S.A.はArmaGel XGとプネの新製造サイトを通じてエアロゲル製品を拡大しました。Owens Corningは2026年5月にグラス強化材事業をPraana Groupに企業価値645 ミリオン 米ドルで売却しました。この売却により、建築製品への焦点がシフトし、タンクオーナーが確立された材料の入手可能性を必要とする産業用グラスファイバー用途において他のサプライヤーに機会が生まれる可能性があります。企業はまた、特に顧客が断熱材が計画されたサービス寿命にわたって資産を保護していることの証拠を必要とする場合に、状態モニタリングとリスクベース検査を使用して製品を差別化しています。
デジタルモニタリングは、買い手が計画外の修理につながる前に水分と腐食リスクの早期警告を求める場合にますます関連性が高まっています。2026年のCORR論文では、電磁センシングと水分検出を組み合わせたリモートモニタリングシステムがリスクベース検査ワークフロー内で検査コストを最大75%削減できることが報告されました。断熱設計をモニタリングに結びつけるサプライヤーは、資産健全性計画においてより深く関与するようになる可能性があります。プレミアム機会は、標準製品が必要な熱的または物理的性能限界を満たさない可能性がある極低温、オフショア、およびスペース制約のある用途に集中しています。全体的な競争構造は、確立された多国籍サプライヤーが目立つ一方で、地元請負業者と専門プロバイダーが重要な役割を維持する市場を反映しています。
貯蔵タンク断熱材産業リーダー
-
ROCKWOOL A/S
-
Kingspan Group plc
-
Saint-Gobain
-
Owens Corning
-
Armacell International S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
貯蔵タンク断熱材市場 このレポートでカバーされる企業
- Armacell International S.A.
- BASF SE
- Cabot Corporation
- CB&I
- Chemelex Inc.
- ClimaTech / Climalock
- Covestro AG
- CRYOPERL
- ERATHERM
- Etex Group
- G+H Insulation
- Huntsman Corporation
- Insultherm Inc.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation
- L’ISOLANTE K-FLEX S.p.A.
- MC&I Inc.
- Owens Corning
- Pittsburgh Corning Europe N.V. and FOAMGLAS®
- Röchling SE and Co. KG
- Rockwool A/S
- Saint-Gobain
- Sherwin-Williams
- Tarsco Bolted Tank
最近の産業開発事情 貯蔵タンク断熱材市場
- 2026年5月:Kingspan Groupは、約3,000万ユーロの投資に続き、チェコ共和国フラデツ・クラーロヴェーに新しいミネラルウール断熱パネル製造施設を稼働させました。ミネラルウールパネルは、産業施設、低温貯蔵インフラ、および貯蔵タンク断熱用途で広く使用されています。
- 2026年3月:Knauf Insulationは、クロアチアのノヴィ・マロフにある1億2,000万ユーロの電気溶融ロックミネラルウールラインでテスト生産を開始しました。この拡張により、年間約6万トンのミネラルウール能力が追加され、産業断熱、極低温施設、および貯蔵タンク断熱用途への供給が増加します。
- 2026年1月:GTTは、GSTメンブレン技術を使用してオーストラリアに3基の24万m³陸上LNG貯蔵タンクを設計する契約を締結しました。同社によると、この設計は同等のフットプリントで鉄鋼消費量を最大40%削減しながら貯蔵容量を約10%増加させることができ、これは極低温貯蔵タンク断熱および格納技術に直接関連しています。
- 2025年10月:更新されたEN 14620-4:2025規格が公表され、冷凍液化ガス貯蔵タンクの断熱システムの設計、製造、試験、および設置に関する改訂要件が導入されました。これは欧州における極低温貯蔵タンク断熱プロジェクトに影響を与える最も重要な規制動向の一つです。
世界の貯蔵タンク断熱材市場レポートの範囲
貯蔵タンク断熱材は、熱損失または熱取得を最小化し、安定した製品温度を維持し、エネルギー効率を改善し、外部環境条件から貯蔵液体またはガスを保護するために、貯蔵タンクの周囲に熱断熱材料を適用することを含みます。これらの断熱システムは、石油・ガス、LNG、化学品、発電、食品・飲料、および水処理などの産業全体にわたる高温・低温・極低温貯蔵タンクに使用されます。貯蔵タンク断熱材は、運用コストの削減、結露と腐食の防止、安全性の向上、および産業施設における信頼性の高い貯蔵性能の確保に役立ちます。
世界の貯蔵タンク断熱材市場は、材料、温度範囲、タンク構成、断熱用途、最終用途産業、および地域によって区分されています。材料別では、市場はポリウレタン(PU)およびポリイソシアヌレート(PIR)、ロックウール、グラスファイバー、エラストマーフォーム、セルラーガラス、発泡ポリスチレン(EPS)、エアロゲル、およびその他の材料に区分されています。温度範囲別では、市場は高温断熱、低温断熱、および極低温断熱に区分されています。タンク構成別では、市場は縦型貯蔵タンク、横型貯蔵タンク、固定屋根タンク、浮き屋根タンク、およびその他のタンク構成に区分されています。断熱用途別では、市場は熱断熱、保熱、冷熱保持、結露管理、人員保護、防火、およびエネルギー損失削減に区分されています。最終用途産業別では、市場は石油・ガス、化学・石油化学、食品・飲料、エネルギー・電力、水・廃水、製薬、およびその他の産業に区分されています。本レポートはまた、主要地域の26カ国にわたる世界の貯蔵タンク断熱材市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ポリウレタン(PU)およびポリイソシアヌレート(PIR) |
| ロックウール |
| グラスファイバー |
| エラストマーフォーム |
| セルラーガラス |
| 発泡ポリスチレン(EPS) |
| エアロゲル |
| その他の材料 |
| 高温断熱 |
| 低温断熱 |
| 極低温断熱 |
| 縦型貯蔵タンク |
| 横型貯蔵タンク |
| 固定屋根タンク |
| 浮き屋根タンク |
| その他のタンク構成 |
| 熱断熱 |
| 保熱 |
| 冷熱保持 |
| 結露管理 |
| 人員保護 |
| 防火 |
| エネルギー損失削減 |
| 石油・ガス |
| 化学・石油化学 |
| 食品・飲料 |
| エネルギー・電力 |
| 水・廃水 |
| 製薬 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 材料別 | ポリウレタン(PU)およびポリイソシアヌレート(PIR) | |
| ロックウール | ||
| グラスファイバー | ||
| エラストマーフォーム | ||
| セルラーガラス | ||
| 発泡ポリスチレン(EPS) | ||
| エアロゲル | ||
| その他の材料 | ||
| 温度範囲別 | 高温断熱 | |
| 低温断熱 | ||
| 極低温断熱 | ||
| タンク構成別 | 縦型貯蔵タンク | |
| 横型貯蔵タンク | ||
| 固定屋根タンク | ||
| 浮き屋根タンク | ||
| その他のタンク構成 | ||
| 断熱用途別 | 熱断熱 | |
| 保熱 | ||
| 冷熱保持 | ||
| 結露管理 | ||
| 人員保護 | ||
| 防火 | ||
| エネルギー損失削減 | ||
| 最終用途産業別 | 石油・ガス | |
| 化学・石油化学 | ||
| 食品・飲料 | ||
| エネルギー・電力 | ||
| 水・廃水 | ||
| 製薬 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
貯蔵タンク断熱材市場の予測成長率は?
貯蔵タンク断熱材市場は2027年から2032年にかけて5.79%のCAGRで成長し、2032年までに10.48 ビリオン 米ドルに達すると予測されています。この見通しは、エネルギー効率、LNG、および石油化学資産への投資を反映しています。
貯蔵タンク断熱材市場をリードする材料は何ですか?
ロックウールは2026年に33.6%の収益シェアで材料カテゴリーをリードし、エラストマーフォームは5.9%のCAGRで最も速い予測成長を示しています。材料の選定は、操業温度、水分暴露、防火要件、および施工条件によって異なります。
極低温タンク断熱材が急速に長している理由は何ですか?
極低温断熱材は、厳格なボイルオフおよび温度管理を必要とするLNG、産業用ガス、および水素プロジェクトによって牽引され、2032年にかけて7.3%のCAGRで成長すると予測されています。このカテゴリーは大型タンクプロジェクトにおける先行発注からも恩恵を受けています。
貯蔵タンク断熱材市場で最大の最終用途セクターはどこですか?
石油・ガスは2026年に最終用途収益の35.5%を占め、そのタンクとターミナルは高温・低温・極低温条件全体にわたって操業しています。製油所、原油貯蔵、およびLNGターミナルは異なる断熱システムタイプへの需要を生み出しています。
貯蔵タンク断熱材市場で最も強い見通しを持つ地域はどこですか?
アジア太平洋は2026年に42.3%の収益シェアを占め、2032年にかけて6.3%のCAGRで成長すると予測されています。同地域の需要は、新規タンク建設、製油所活動、LNG開発、および石油化学プロジェクトによって牽引されています。