
Taille et part du marché de l'isolation des réservoirs de stockage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.91 Milliards de dollars |
| Taille du Marché (2032) | 10.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.79 % |
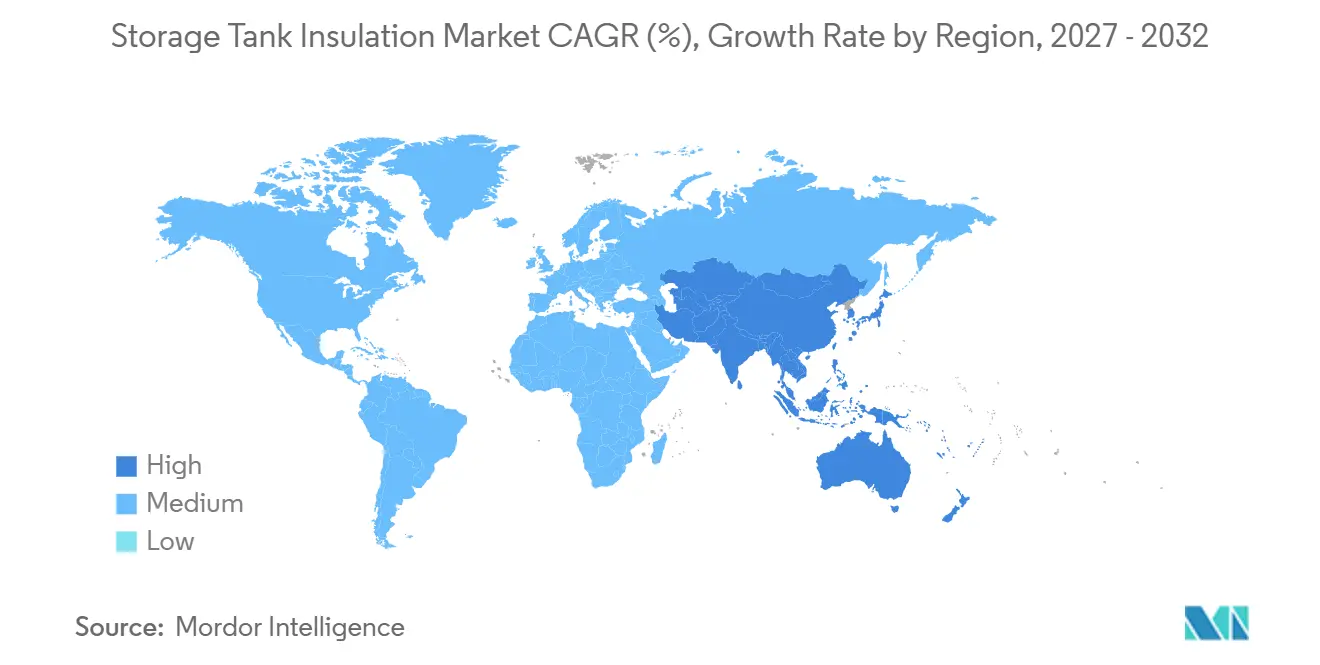
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
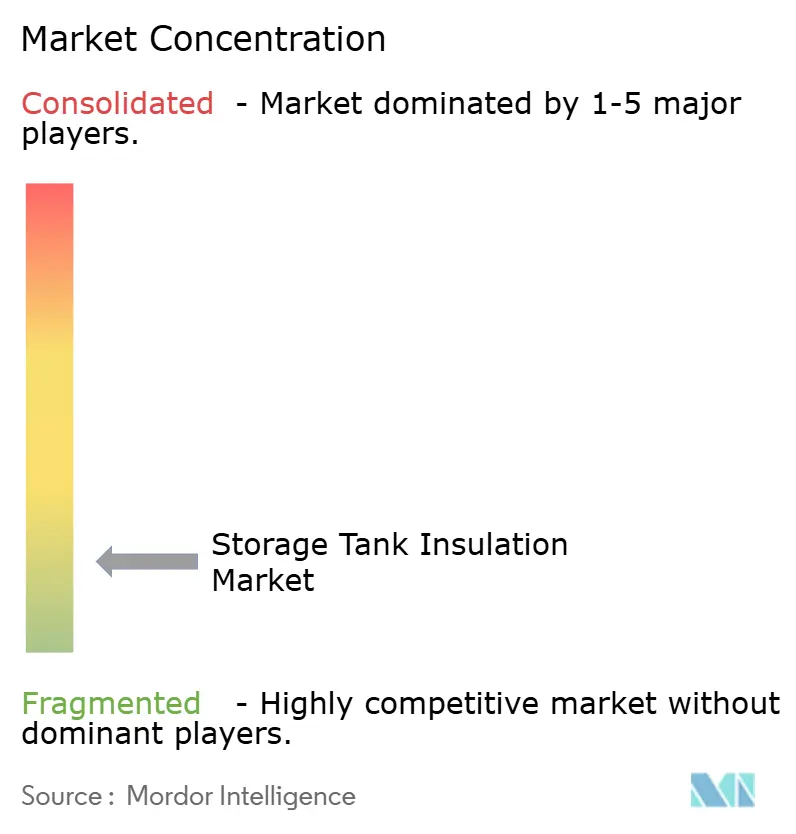
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'isolation des réservoirs de stockage par Mordor Intelligence
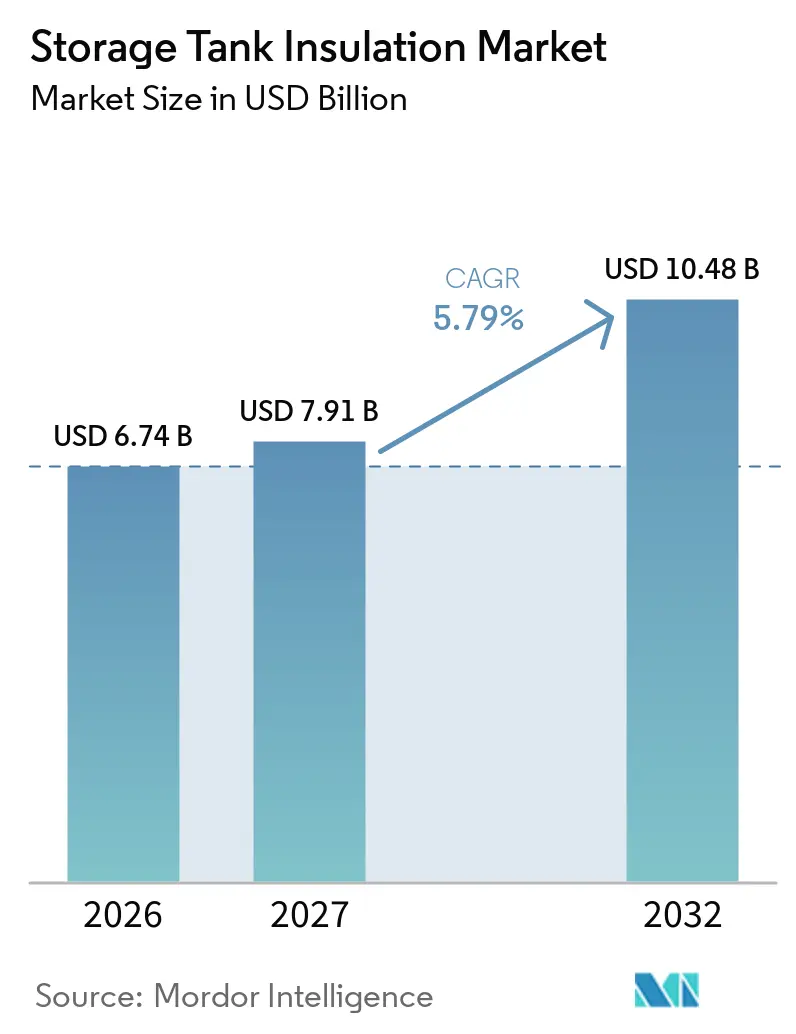
La taille du marché mondial de l'isolation des réservoirs de stockage devrait croître de 6,74 milliards USD en 2026 à 7,91 milliards USD en 2027 et atteindre 10,48 milliards USD d'ici 2032, à un CAGR de 5,79 % sur la période 2027-2032. Le marché est soutenu par les investissements dans les actifs pétroliers et gaziers, le GNL et les actifs pétrochimiques qui nécessitent des températures de fonctionnement stables, des performances énergétiques constantes et des matériaux adaptés à des conditions de service exigeantes. Les exigences en matière d'efficacité énergétique orientent les dépenses d'isolation vers des mises à niveau planifiées des actifs, des contrôles de performance documentés et des décisions de maintenance anticipées sur les sites industriels. Les opérateurs font face à des coûts énergétiques plus élevés et à des contraintes de conformité lorsque le vieillissement de l'isolation entraîne des pertes thermiques, une condensation en surface ou un contrôle de température peu fiable dans les réservoirs et les équipements connectés. Les fournisseurs répondent avec des matériaux qui améliorent les performances au feu, la résistance à l'humidité, la rétention de chaleur, la flexibilité d'installation et la compatibilité avec les exigences de fonctionnement des systèmes de stockage chaud, froid et cryogénique. Le marché bénéficie également de projets qui combinent la construction de nouveaux réservoirs avec des travaux de rénovation sur des actifs existants, générant une demande dans les domaines de la construction, du remplacement, de la maintenance et des programmes d'intégrité des actifs.
Principaux enseignements du rapport
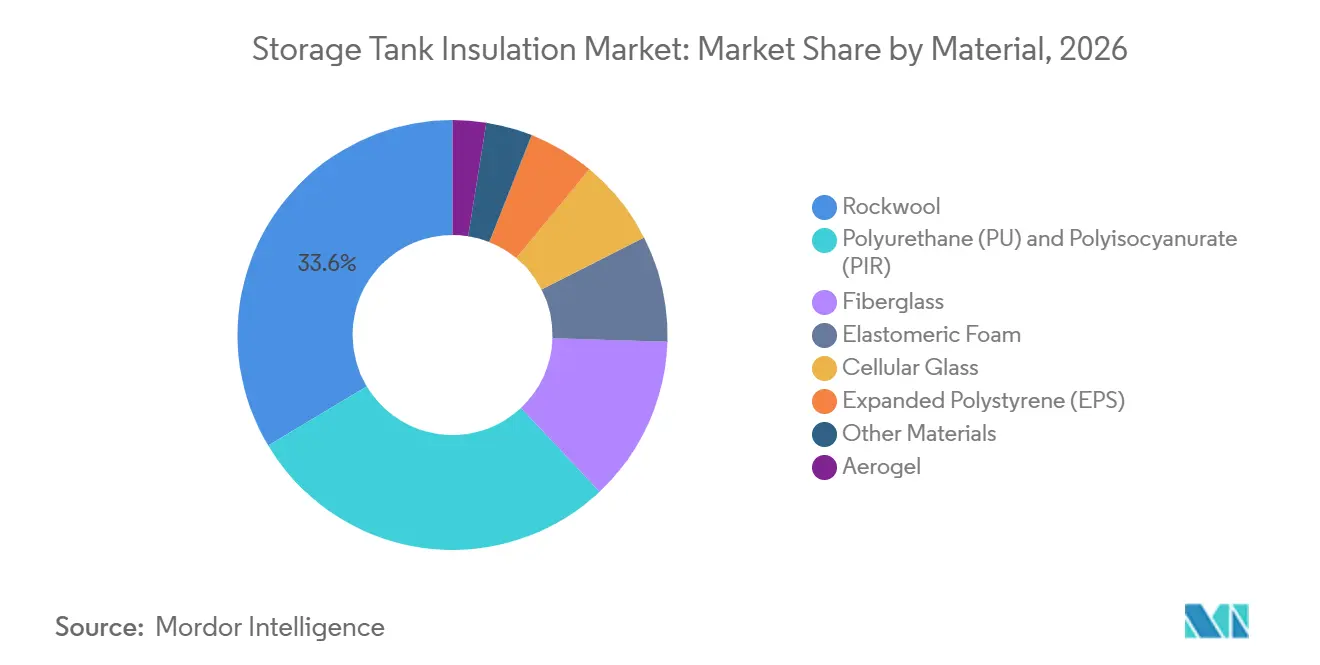
- Par matériau, la laine de roche a dominé avec une part de revenus de 33,6 % en 2026, tandis que la mousse élastomère devrait se développer à un CAGR de 5,9 % jusqu'en 2032.
- Par plage de température, l'isolation thermique chaude a détenu une part de revenus de 57,8 % en 2026, tandis que l'isolation cryogénique devrait se développer à un CAGR de 7,3 % jusqu'en 2032.
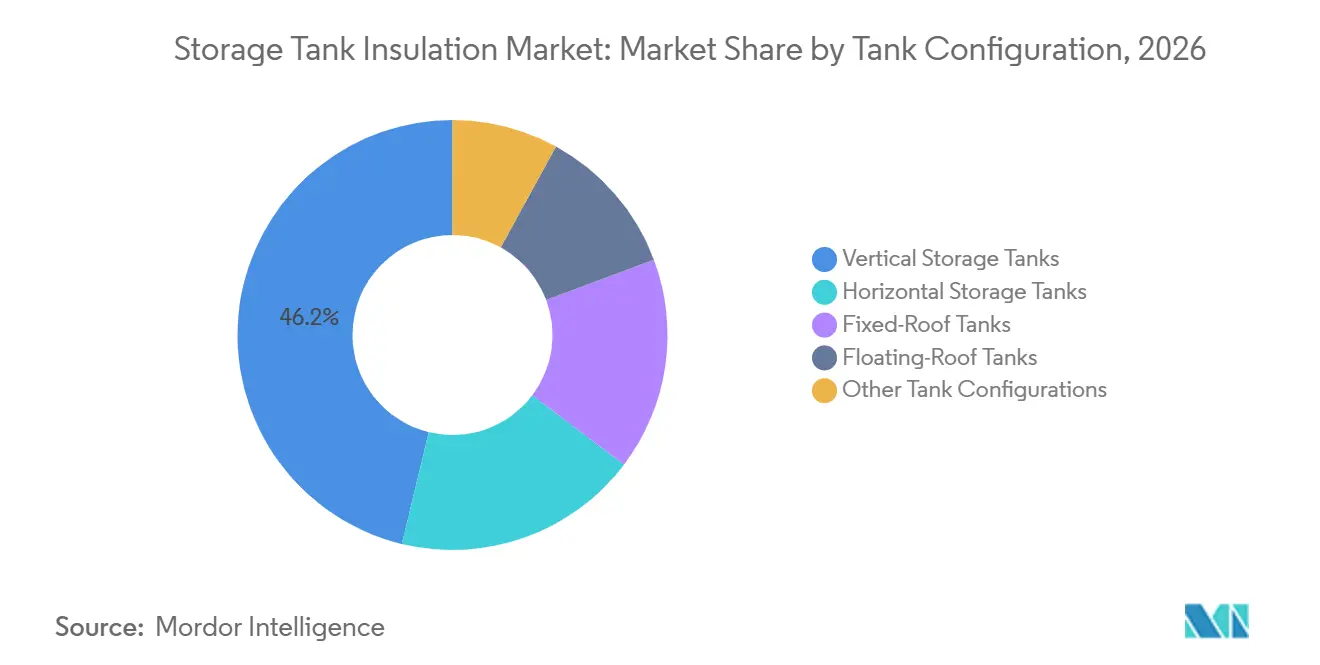
- Par configuration de réservoir, les réservoirs de stockage verticaux ont détenu une part de revenus de 46,2 % en 2026, tandis que les réservoirs à toit flottant devraient se développer à un CAGR de 6,1 % jusqu'en 2032.
- Par application d'isolation, l'isolation thermique a détenu une part de revenus de 32,7 % en 2026, tandis que la rétention du froid devrait se développer à un CAGR de 6,6 % jusqu'en 2032.
- Par secteur d'utilisation finale, le pétrole et le gaz ont détenu une part de revenus de 35,5 % en 2026, tandis que le secteur chimique et pétrochimique devrait se développer à un CAGR de 5,8 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique a détenu une part de revenus de 42,3 % en 2026 et devrait se développer à un CAGR de 6,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Efficacité énergétique industrielle et exigences en matière d'émissions | +1.2% | Mondial, concentré en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion du GNL, des gaz industriels et du stockage cryogénique | +1.5% | Cœur Asie-Pacifique, Moyen-Orient, Amérique du Nord | Long terme (≥ 4 ans) |
| Ajouts de capacité dans l'industrie pétrochimique et de transformation | +0.9% | Moyen-Orient, Asie du Sud-Est, Chine | Moyen terme (2 à 4 ans) |
| Stockage alimentaire et de boissons à température contrôlée | +0.6% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Adoption de la surveillance numérique et de la maintenance prédictive | +0.5% | Mondial, avec des gains précoces à Singapour, en Corée du Sud et aux Émirats arabes unis | Moyen terme (2 à 4 ans) |
| Demande de rénovation liée au vieillissement des actifs de réservoirs fixes | +0.7% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Efficacité énergétique industrielle et exigences en matière d'émissions
Les réglementations en matière d'efficacité énergétique incitent les grands opérateurs de réservoirs fixes à examiner les pertes de chaleur, l'état de l'isolation, la consommation de carburant et les coûts d'exploitation des équipements qui ne répondent plus aux objectifs de performance internes. La directive européenne révisée sur l'efficacité énergétique oblige les États membres à mettre en œuvre des audits énergétiques et des programmes d'économies d'énergie pour les grandes entreprises.[1] L'Allemagne, la France et l'Italie restent d'importants marchés de conformité en raison de leurs importants parcs de réservoirs industriels, de leurs capacités de raffinage établies et de nombreux sites où l'isolation a été entretenue sur de longues durées de vie opérationnelle. Les équipes d'approvisionnement exigent de plus en plus des performances thermiques documentées plutôt que de s'appuyer uniquement sur les préférences des entrepreneurs, accordant une plus grande importance aux données d'essai des matériaux et à la conception documentée des systèmes. La norme chinoise GB/T 8175-2025 est entrée en vigueur en mai 2026, remplaçant le guide de 2008 pour la conception de l'isolation thermique des équipements et des canalisations. Ces exigences donnent au marché de l'isolation des réservoirs de stockage un lien plus clair avec les spécifications d'ingénierie formelles, la documentation des fournisseurs et les décisions de remplacement en temps opportun dans les installations en exploitation.
GNL, gaz industriels et expansion du stockage cryogénique
Le marché de l'isolation des réservoirs de stockage bénéficie du soutien des projets GNL, du stockage de gaz industriels et des systèmes cryogéniques qui nécessitent un contrôle de température soutenu avant, pendant et après la mise en service. L'offre mondiale de GNL devrait augmenter de 7 % en 2026, la hausse annuelle la plus rapide depuis 2019. L'isolation est généralement commandée avant la première injection de gaz, ce qui donne aux fournisseurs de réservoirs une visibilité anticipée sur les calendriers de projet, les besoins en matériaux, l'accès à l'installation et le séquençage de la construction. La norme EN 14620-4:2025 a mis à jour les exigences d'isolation pour les systèmes de stockage de gaz liquéfiés réfrigérés et a renforcé l'importance du contrôle de l'évaporation, de la qualité d'installation et de la planification de la maintenance.[2] Gaztransport et Technigaz ont annoncé un réservoir à membrane d'éthane de 200 000 m³ à Ningbo, en Chine, dont l'achèvement est prévu au quatrième trimestre 2028. Les investissements dans l'hydrogène à faibles émissions devraient atteindre 8 milliards USD en 2025, soutenant l'intérêt pour des isolations à plus haute valeur ajoutée où la gestion de l'évaporation, l'épaisseur des matériaux et la fiabilité sont des considérations clés.
Ajouts de capacité dans l'industrie pétrochimique et de transformation
La construction pétrochimique soutient la demande d'isolation car les installations comprennent des cuves de traitement, des canalisations, des réacteurs, des colonnes et des réservoirs de stockage qui fonctionnent tous dans des plages de température définies. BASF a démarré la production sur son site intégré de Zhanjiang, en Chine, d'une valeur de 8,7 milliards EUR, au début de 2026. Le site ajoute des réacteurs, des colonnes et des réservoirs nécessitant des températures de fonctionnement contrôlées, des systèmes d'isolation fiables et un mélange de matériaux pour service chaud et service froid. Vopak a pris une décision finale d'investissement positive pour une installation de stockage d'éthane de 160 000 m³ à Map Ta Phut, en Thaïlande, dans le cadre d'un contrat de 15 ans avec PTT Global Chemical. Ce type d'installation réfrigérée génère une demande d'isolation sur une longue durée de vie opérationnelle et crée des besoins récurrents d'inspection et de maintenance. Covestro a annoncé un train de production de MDI de 660 000 tonnes par an prévu à Shanghai et a lancé une étude de faisabilité aux Émirats arabes unis. Le marché de l'isolation des réservoirs de stockage bénéficie donc du soutien à la fois de la construction de projets en aval et des ajouts de capacité de matériaux en amont.
Stockage alimentaire et de boissons à température contrôlée
Le stockage alimentaire et de boissons crée une demande pour des systèmes de réservoirs qui maintiennent des températures contrôlées pendant le traitement, le stockage intermédiaire, le nettoyage et le transfert entre installations. Les cuves laitières, de fermentation et de boissons nécessitent une isolation qui favorise des conditions stables, un nettoyage de routine et une manipulation cohérente des produits. En Asie-Pacifique, les investissements dans le stockage alimentaire à température contrôlée en Inde, au Vietnam, en Indonésie et en Thaïlande soutiennent la demande, les installations se développant pour desservir des réseaux de traitement et de distribution en croissance. Les cuves de fermentation utilisées dans le brassage et la biofermentation favorisent les matériaux résistant à l'humidité, aux nettoyages répétés et aux cycles thermiques associés aux calendriers de production. La réfrigération peut représenter 20 % à 25 % des dépenses d'exploitation des installations, renforçant l'argument en faveur de systèmes d'isolation plus performants lorsque les économies d'énergie peuvent compenser les coûts des matériaux. Cette base de demande élargit le marché de l'isolation des réservoirs de stockage au-delà des installations pétrolières, gazières et pétrochimiques, tout en conservant le même besoin de produits durables et bien spécifiés.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des matières premières et des isolations spécialisées | -0.8% | Mondial, plus aigu en Europe et en Asie | Court terme (≤ 2 ans) |
| Complexité élevée de la rénovation et de l'installation | -0.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Infiltration d'humidité et corrosion sous isolation | -0.3% | Mondial, régions côtières et humides | Long terme (≥ 4 ans) |
| Longs cycles d'approvisionnement pour les grands projets GNL | -0.3% | Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des matières premières et des isolations spécialisées
La volatilité des prix des matières premières reste une contrainte à court terme pour les systèmes à base de polyuréthane utilisés dans l'isolation pour service froid et cryogénique. Les prix du MDI ont augmenté de 40 % entre fin 2025 et mi-2026 à la suite d'arrêts de maintenance sur les principaux sites de production, selon les communications des sociétés BASF SE et Covestro AG.[3] Les producteurs de laine de roche, de fibre de verre et d'aérogel font face à des pressions de coûts distinctes découlant d'une production à forte intensité énergétique, d'exigences de transport et de besoins de finition spécifiques aux sites. Certaines applications GNL certifiées disposent également d'un nombre limité de fournisseurs qualifiés, ce qui peut réduire la flexibilité des achats lorsque les projets nécessitent des matériaux spécialisés. Ces conditions rendent plus difficile pour les entrepreneurs de taille moyenne de s'engager sur des contrats à prix fixe et de protéger leurs marges sur des calendriers de construction plus longs. Le marché de l'isolation des réservoirs de stockage peut continuer à croître dans ces conditions, mais les marges, les décisions d'achat et le calendrier des projets deviennent moins prévisibles. La disponibilité des matériaux peut également affecter les calendriers de projet lorsque les acheteurs exigent des produits spécialisés pour les réservoirs réfrigérés ou les travaux de rénovation complexes.
Infiltration d'humidité et corrosion sous isolation
L'infiltration d'humidité peut réduire les performances de l'isolation et augmenter le risque de corrosion sous isolation sur les réservoirs, les canalisations, les bardages et les équipements connexes. Une collaboration industrielle de 2025 impliquant Shell plc, Equinor ASA, BP plc, Chevron Corporation, Saudi Basic Industries Corporation et Dow Inc. a rapporté de nouvelles conclusions sur la corrosion sous isolation et les pratiques d'inspection. La remédiation nécessite généralement le retrait et le remplacement de l'isolation lors d'un arrêt, ainsi que l'inspection et la réparation du substrat sous-jacent. Ces coûts peuvent retarder les décisions de mise à niveau, en particulier sur les sites plus anciens où l'accès est limité et où plusieurs priorités de maintenance se disputent les financements. Les équipes d'ingénierie doivent adapter les matériaux, les pare-vapeur, les bardages, les détails de drainage et les méthodes d'installation aux conditions spécifiques du site. Le marché de l'isolation des réservoirs de stockage bénéficie lorsque les opérateurs traitent ces risques de manière proactive, mais des systèmes mal conçus peuvent réduire la confiance dans les produits conventionnels et augmenter les coûts du cycle de vie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
la laine de roche domine tandis que l'aérogel et la mousse élastomère redéfinissent les spécifications de performanceLa laine de roche a détenu 33,6 % de la part du marché de l'isolation des réservoirs de stockage par matériau en 2026. Sa position reflète une utilisation de longue date dans les réservoirs à haute température dans les applications de raffinage, pétrochimiques et d'énergie, où les performances au feu et des conditions de service stables sont au cœur de la sélection des matériaux. Le matériau est incombustible, peut supporter des températures allant jusqu'à 700 °C et fonctionne avec un bardage en aluminium qui protège les systèmes d'isolation de l'exposition au site. Ces qualités soutiennent son utilisation dans les réservoirs de pétrole brut chauffé et les cuves de traitement dans les complexes de raffinage et pétrochimiques. La fibre de verre sert les applications de parcs de réservoirs à faible coût, tandis que le polystyrène expansé est utilisé dans le stockage alimentaire à basse température où les conditions de fonctionnement diffèrent des services à haute température. Le verre cellulaire occupe un rôle premium dans les applications de service froid et de réservoirs enterrés où la résistance à l'humidité, la stabilité dimensionnelle et la protection contre l'infiltration d'eau sont importantes.
La mousse élastomère devrait croître à un CAGR de 5,9 % de 2027 à 2032, le taux le plus rapide dans la catégorie des matériaux. Sa structure à cellules fermées résiste à l'infiltration d'humidité dans les applications réfrigérées et de service froid, où l'humidité peut compromettre les performances thermiques et compliquer la maintenance. Le secteur de l'isolation des réservoirs de stockage utilise ce matériau là où la laine minérale nécessiterait des pare-vapeur supplémentaires et où la flexibilité facilite l'installation autour de formes d'équipements complexes. L'aérogel reste un choix de plus faible volume, mais il a modifié les discussions autour des systèmes minces et haute performance pour les espaces restreints et les services cryogéniques exigeants. Armacell International a lancé ArmaGel XG en septembre 2024 et a ouvert une installation à Pune avec une capacité annuelle d'aérogel de 1 million de m² d'ici mi-2025. Une étude universitaire de 2024 a révélé qu'un réservoir cryogénique isolé à l'aérogel atteignait un taux d'évaporation d'hydrogène de 3,6 g/h, contre 2 019 g/h pour un équivalent en fibre de verre. Les directives chinoises mises à jour sur l'isolation thermique soutiennent également les matériaux qui aident les ingénieurs à respecter les exigences documentées de perte de chaleur dans les installations nouvellement conçues et modernisées.

Par plage de température :
l'isolation cryogénique dépasse les autres segmentsL'isolation thermique chaude a détenu 57,8 % du segment de la plage de température en 2026. Cette position reflète le large parc de réservoirs de stockage pétrolier et de raffinage qui gèrent la viscosité du pétrole brut, la chaleur de traitement et la manutention des produits grâce à des températures de fonctionnement élevées. L'isolation froide sert les réservoirs alimentaires et de boissons réfrigérés, le stockage de gaz industriels et les cuves de biofermentation, où le maintien des conditions de température protège la qualité des produits et la cohérence des processus. La demande augmente avec les investissements dans les chaînes du froid alimentaires et les infrastructures de gaz industriels, en particulier là où de nouvelles installations nécessitent des équipements de stockage conçus à cet effet. La taille du marché de l'isolation des réservoirs de stockage pour l'isolation cryogénique devrait croître à un CAGR de 7,3 % de 2027 à 2032, le taux projeté le plus élevé parmi les segments fournis, reflétant les exigences de contrôle thermique plus exigeantes des applications GNL et autres à basse température.
L'augmentation attendue de l'offre de GNL en 2026 soutient le pipeline prospectif pour les systèmes de réservoirs cryogéniques et les ensembles d'isolation associés. Les pilotes d'hydrogène liquide nécessitent également des systèmes fonctionnant à -253 °C et utilisant une isolation à vide ou multicouche à base d'aérogel pour gérer le transfert de chaleur et l'évaporation. La norme EN 14620-4:2025 établit des exigences mises à jour pour l'isolation des réservoirs de gaz liquéfiés réfrigérés, y compris des considérations de conception et de maintenance qui affectent la sélection des matériaux. Les fabricants sud-coréens et les opérateurs de terminaux japonais rénovent les réservoirs cryogéniques vieillissants tout en maintenant les infrastructures d'importation et de stockage établies. Ces travaux ajoutent une demande de rénovation aux côtés des nouvelles capacités et étendent le besoin de sous-traitants spécialisés. Le secteur de l'isolation des réservoirs de stockage nécessite une ingénierie plus spécialisée dans cette catégorie que dans les travaux standard de service chaud, car les erreurs d'installation peuvent affecter les performances thermiques à long terme.
Par configuration de réservoir :
les réservoirs verticaux dominent tandis que les systèmes à toit flottant progressentLes réservoirs de stockage verticaux ont détenu 46,2 % du segment de configuration de réservoir en 2026. Ils sont largement utilisés dans les parcs de réservoirs de pétrole brut, les terminaux d'importation de GNL et les parcs de stockage chimique qui nécessitent une grande capacité dans un emplacement fixe. Leur format cylindrique augmente la capacité de stockage dans une emprise disponible et a rendu la conception familière aux opérateurs et aux entrepreneurs. Les réservoirs horizontaux servent les applications de GPL, d'ammoniac (NH₃) et de gaz industriels de plus petite taille où la conception des cuves sous pression, le transport et l'implantation du site favorisent une orientation différente. Les réservoirs à toit fixe restent établis dans le stockage de carburant et de produits chimiques, en particulier là où les exigences d'exploitation ne nécessitent pas un système de toit mobile. Ils utilisent des toits flottants internes ou des systèmes de récupération des vapeurs pour gérer les pertes par évaporation et maintenir le contrôle opérationnel.
Les réservoirs à toit flottant devraient se développer à un CAGR de 6,1 % de 2027 à 2032. La croissance est liée au stockage de pétrole brut et de condensats dans les terminaux d'exportation au Moyen-Orient et en Amérique du Nord, où le contrôle des émissions et la disponibilité du stockage guident les choix de conception. Les travaux de conception de Gaztransport et Technigaz pour 3 réservoirs GNL de 240 000 m³ en Australie illustrent l'échelle des nouveaux systèmes de confinement fixe utilisant la technologie de membrane GST. La société indique que cette conception peut réduire les besoins en acier de 40 % et ajouter 10 % de capacité de stockage pour une emprise équivalente. Les toits flottants nécessitent une isolation flexible capable de tolérer les mouvements et les cycles thermiques sans dommages prématurés ni perte d'ajustement. Les exigences d'inspection rendent également la sélection de matériaux à longue durée de vie importante pour le marché de l'isolation des réservoirs de stockage et pour les opérateurs cherchant à contrôler les interruptions de maintenance.
Par application d'isolation :
l'isolation thermique maintient la base tandis que la rétention du froid se développeL'isolation thermique représentait 32,7 % du segment des applications en 2026. Elle comprend la rétention de chaleur pour le stockage de pétrole brut chaud, les réservoirs à traçage vapeur et les cuves de traitement. Les applications de rétention de chaleur et de réduction des pertes d'énergie aident les installations à réduire leur consommation de carburant et à maintenir la température des produits. Le contrôle de la condensation et la protection du personnel sont importants dans les opérations chimiques et pharmaceutiques. Les réservoirs froids peuvent créer une humidité de surface qui contribue à la corrosion structurelle, tandis que les températures de surface élevées peuvent nécessiter des mesures de sécurité pour les travailleurs.
La rétention du froid devrait se développer à un CAGR de 6,6 % de 2027 à 2032. La catégorie bénéficie du stockage GNL et de la capacité croissante de la chaîne du froid pour les produits alimentaires et pharmaceutiques. Le stockage d'énergie par air liquide utilise également des réservoirs isolés pour maintenir de basses températures pendant les cycles de stockage, représentant une opportunité modeste mais pertinente sur le marché de l'isolation des réservoirs de stockage. L'isolation coupe-feu continue de servir les opérateurs pétrochimiques et GNL qui modernisent la protection passive sur les cuves et les équipements de chargement, soutenue par les exigences des assureurs et les normes de sécurité des procédés.
Par secteur d'utilisation finale :
le pétrole et le gaz ancrent la demande tandis que les produits chimiques connaissent la croissance la plus rapideLe pétrole et le gaz représentaient 35,5 % du segment d'utilisation finale en 2026. Sa position reflète l'étendue des réservoirs de pétrole brut, des cuves de raffinerie et des systèmes de terminaux GNL qui nécessitent une isolation dans des conditions de fonctionnement chaudes, froides et cryogéniques. Les opérateurs du Conseil de coopération du Golfe et d'Asie du Sud-Est combinent des mises à niveau d'isolation avec des programmes de surveillance structurelle. Les applications d'eau et d'eaux usées utilisent l'isolation dans les systèmes de chauffage de traitement. L'énergie et l'électricité restent une utilisation finale stable pour la rétention de chaleur et les applications de réservoirs de condensats.
Le secteur chimique et pétrochimique devrait croître à un CAGR de 5,8 % de 2027 à 2032. Les projets d'éthylène (C₂H₄), de déshydrogénation du propane et de produits chimiques spéciaux nécessitent une isolation sur plusieurs plages de température de réservoirs et pour des équipements fonctionnant dans différentes conditions de procédé. L'accord Vopak et PTT Global Chemical pour Map Ta Phut démontre la longue durée de vie opérationnelle des infrastructures de stockage pétrochimique et le rôle de la capacité contractée dans la planification des projets. La biofermentation pharmaceutique ajoute un groupe de clients plus restreint mais exigeant, car les températures des réservoirs doivent rester dans des limites opérationnelles étroites pendant la production et le stockage. Les matériaux spécialisés peuvent gagner des parts dans les applications où la validation, l'hygiène et la fiabilité des procédés limitent la substitution par des systèmes standard. Cette base d'utilisation finale soutient la demande de produits standard et de systèmes d'isolation premium dans les nouvelles installations, les programmes de maintenance et les projets de rénovation.
Analyse géographique
L'Asie-Pacifique a détenu 42,3 % de la part du marché de l'isolation des réservoirs de stockage en 2026 et devrait croître à un CAGR de 6,3 % jusqu'en 2032. La croissance dans la région est portée par les ajouts de nouvelles capacités de stockage, l'activité de raffinage, le développement des infrastructures GNL, la construction pétrochimique et la nécessité de maintenir des performances thermiques dans des conditions climatiques variées. La Chine reste un centre de demande central, avec des projets industriels en cours et des expansions de capacité nécessitant des matériaux d'isolation pour les actifs de stockage et les équipements de traitement. BASF SE a démarré la production sur son site intégré de Zhanjiang au début de 2026 à la suite d'un investissement de 8,70 milliards EUR. L'Inde et l'Asie du Sud-Est contribuent à une demande supplémentaire en projets neufs grâce aux infrastructures d'importation de GNL et aux plans de stockage stratégique de pétrole, élargissant le marché adressable au-delà des centres de raffinage établis. La demande dans la région est donc façonnée par l'activité de construction de projets, les besoins de rénovation, la disponibilité des matériaux et la capacité des fournisseurs à servir différentes applications d'utilisation finale.
L'Amérique du Nord et l'Europe sont des parties matures du marché de l'isolation des réservoirs de stockage, où les travaux de rénovation et de maintenance soutiennent la demande sur des sites industriels établis de longue date. La directive européenne sur l'efficacité énergétique met davantage l'accent sur les audits énergétiques et les mesures d'économies documentées dans les grands sites industriels. Le stockage cryogénique est un créneau en croissance dans les terminaux GNL en Allemagne, aux Pays-Bas, en Grèce et en Pologne, tandis que les réservoirs plus anciens continuent de nécessiter des inspections, des réparations et des remplacements d'isolation. La capacité d'exportation de GNL des États-Unis devrait augmenter de 11,4 Gpc/j en 2024 à 28,7 Gpc/j d'ici 2029. La Californie a adopté des exigences mises à jour du Titre 24 Partie 6 couvrant l'isolation des canalisations industrielles et les mesures énergétiques connexes.[4] Ces marchés sont moins dépendants des parcs de réservoirs en projets neufs que l'Asie-Pacifique, mais leur large base installée crée une demande soutenue pour des travaux de remplacement d'ingénierie et des matériaux répondant aux exigences mises à jour.
Le Moyen-Orient et l'Afrique représentent une zone en expansion pour l'isolation des réservoirs de stockage aériens dans les contextes d'exportation pétrolière et pétrochimique. L'Arabie saoudite et les Émirats arabes unis continuent de soutenir le stockage chimique et les projets industriels nécessitant des systèmes de réservoirs adaptés aux températures ambiantes élevées et aux conditions de fonctionnement exigeantes. L'Amérique du Sud reste un marché plus modeste, mais les investissements pétroliers et gaziers au Brésil et en Argentine soutiennent de nouvelles exigences de stockage dans les activités en amont, à l'exportation et dans la transformation. La laine minérale et la mousse de polyuréthane sont courantes dans les applications de service chaud et ambiant, tandis que la demande cryogénique est centrée sur les infrastructures de réception de GNL et les systèmes de stockage de gaz associés. L'Afrique reste une opportunité en phase précoce, bien que les fournisseurs surveillent les projets de liquéfaction au Mozambique et au Sénégal qui pourraient nécessiter une isolation pour service froid lors de la mise en service. Ces régions présentent un mélange d'opportunités de volume dans les services conventionnels et de travaux techniquement exigeants dans les applications réfrigérées.
Paysage concurrentiel
Le marché de l'isolation des réservoirs de stockage est fragmenté, avec des fournisseurs mondiaux de matériaux et des prestataires de services régionaux qui façonnent tous deux l'environnement concurrentiel. Rockwool International A/S, Armacell International S.A., Saint-Gobain S.A., Owens Corning et Kingspan Group plc sont en concurrence avec des spécialistes régionaux, des entrepreneurs et des intégrateurs de systèmes cryogéniques. La concurrence porte sur les performances des matériaux, la livraison des projets, la capacité d'installation, la conformité aux spécifications et la capacité à accompagner les clients tout au long de la durée de vie d'un actif de réservoir. Les grands fournisseurs investissent dans le développement de produits et la capacité régionale pour servir des applications à haute valeur ajoutée et améliorer l'accès aux marchés industriels en expansion. Les entreprises régionales restent importantes là où la capacité d'installation locale, la connaissance du site, la flexibilité des calendriers et les prix déterminent l'attribution des contrats. Le marché favorise également les fournisseurs capables de documenter efficacement leurs produits et de travailler avec les bureaux d'études lors du processus de spécification.
Rockwool International A/S a prévu 650 millions EUR d'investissements en capital en 2026 pour l'expansion des capacités en Inde, en Roumanie et aux États-Unis, ainsi que pour la technologie de fusion électrique. Armacell International S.A. a élargi son offre d'aérogel grâce à ArmaGel XG et à un nouveau site de fabrication à Pune. Owens Corning a finalisé la vente de son activité de renforcements en verre à Praana Group pour une valeur d'entreprise de 645 millions USD en mai 2026. Cette cession pourrait recentrer son activité sur les produits de construction et créer des opportunités pour d'autres fournisseurs dans les applications industrielles de fibre de verre où les propriétaires de réservoirs exigent une disponibilité établie des matériaux. Les entreprises utilisent également la surveillance de l'état et l'inspection basée sur les risques pour différencier leurs offres, en particulier lorsque les clients exigent la preuve que l'isolation protège un actif tout au long de sa durée de vie de service prévue.
La surveillance numérique devient de plus en plus pertinente lorsque les acheteurs souhaitent être alertés tôt des risques d'humidité et de corrosion avant qu'ils n'entraînent des réparations non planifiées. Un article CORR de 2026 a rapporté que les systèmes de surveillance à distance combinant la détection électromagnétique et la détection d'humidité peuvent réduire les coûts d'inspection jusqu'à 75 % dans les flux de travail d'inspection basée sur les risques. Les fournisseurs qui relient la conception de l'isolation à la surveillance pourraient s'impliquer davantage dans la planification de l'intégrité des actifs. Les opportunités premium sont concentrées dans les applications cryogéniques, offshore et à espace restreint, où les produits standard peuvent ne pas répondre aux limites de performance thermique ou physique requises. La structure concurrentielle globale reflète un marché où les grands fournisseurs multinationaux sont prédominants, mais où les entrepreneurs locaux et les prestataires spécialisés conservent des rôles significatifs.
Leaders du secteur de l'isolation des réservoirs de stockage
-
ROCKWOOL A/S
-
Kingspan Group plc
-
Saint-Gobain
-
Owens Corning
-
Armacell International S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'isolation des réservoirs de stockage Entreprises couvertes dans ce rapport
- Armacell International S.A.
- BASF SE
- Cabot Corporation
- CB&I
- Chemelex Inc.
- ClimaTech / Climalock
- Covestro AG
- CRYOPERL
- ERATHERM
- Etex Group
- G+H Insulation
- Huntsman Corporation
- Insultherm Inc.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation
- L’ISOLANTE K-FLEX S.p.A.
- MC&I Inc.
- Owens Corning
- Pittsburgh Corning Europe N.V. and FOAMGLAS®
- Röchling SE and Co. KG
- Rockwool A/S
- Saint-Gobain
- Sherwin-Williams
- Tarsco Bolted Tank
Développements industriels récents dans Marché de l'isolation des réservoirs de stockage
- Mai 2026 : Kingspan Group a mis en service une nouvelle installation de fabrication de panneaux isolés en laine minérale à Hradec Králové, en République tchèque, à la suite d'un investissement d'environ 30 millions EUR. Les panneaux en laine minérale sont largement utilisés dans les installations industrielles, les infrastructures de stockage frigorifique et les applications d'isolation des réservoirs de stockage.
- Mars 2026 : Knauf Insulation a démarré la production test sur sa ligne de laine minérale de roche à fusion électrique de 120 millions EUR à Novi Marof, en Croatie. L'expansion ajoute environ 60 000 tonnes par an de capacité de laine minérale, augmentant l'approvisionnement pour l'isolation industrielle, les installations cryogéniques et les applications d'isolation des réservoirs de stockage.
- Janvier 2026 : GTT a été mandaté pour concevoir trois réservoirs GNL terrestres de 240 000 m³ en Australie en utilisant sa technologie de membrane GST. Selon la société, la conception peut réduire la consommation d'acier jusqu'à 40 % tout en augmentant la capacité de stockage d'environ 10 % pour la même emprise, ce qui est directement pertinent pour l'isolation des réservoirs de stockage cryogénique et la technologie de confinement.
- Octobre 2025 : La norme mise à jour EN 14620-4:2025 a été publiée, introduisant des exigences révisées pour la conception, la fabrication, les essais et l'installation des systèmes d'isolation pour les réservoirs de stockage de gaz liquéfiés réfrigérés, représentant l'un des développements réglementaires les plus significatifs affectant les projets d'isolation des réservoirs de stockage cryogénique en Europe.
Périmètre du rapport mondial sur le marché de l'isolation des réservoirs de stockage
L'isolation des réservoirs de stockage consiste à appliquer des matériaux isolants thermiques autour des réservoirs de stockage afin de minimiser les pertes ou gains de chaleur, de maintenir des températures de produits stables, d'améliorer l'efficacité énergétique et de protéger les liquides ou gaz stockés des conditions environnementales extérieures. Ces systèmes d'isolation sont utilisés sur des réservoirs de stockage chauds, froids et cryogéniques dans des secteurs tels que le pétrole et le gaz, le GNL, les produits chimiques, la production d'énergie, l'alimentation et les boissons, et le traitement de l'eau. L'isolation des réservoirs de stockage contribue à réduire les coûts d'exploitation, à prévenir la condensation et la corrosion, à améliorer la sécurité et à garantir des performances de stockage fiables dans les installations industrielles.
Le marché mondial de l'isolation des réservoirs de stockage est segmenté par matériau, plage de température, configuration de réservoir, application d'isolation, secteur d'utilisation finale et géographie. Par matériau, le marché est segmenté en polyuréthane (PU) et polyisocyanurate (PIR), laine de roche, fibre de verre, mousse élastomère, verre cellulaire, polystyrène expansé (EPS), aérogel et autres matériaux. Par plage de température, le marché est segmenté en isolation thermique chaude, isolation froide et isolation cryogénique. Par configuration de réservoir, le marché est segmenté en réservoirs de stockage verticaux, réservoirs de stockage horizontaux, réservoirs à toit fixe, réservoirs à toit flottant et autres configurations de réservoirs. Par application d'isolation, le marché est segmenté en isolation thermique, rétention de chaleur, rétention du froid, contrôle de la condensation, protection du personnel, protection incendie et réduction des pertes d'énergie. Par secteur d'utilisation finale, le marché est segmenté en pétrole et gaz, chimique et pétrochimique, alimentation et boissons, énergie et électricité, eau et eaux usées, pharmaceutique et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'isolation des réservoirs de stockage dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Polyuréthane (PU) et polyisocyanurate (PIR) |
| Laine de roche |
| Fibre de verre |
| Mousse élastomère |
| Verre cellulaire |
| Polystyrène expansé (EPS) |
| Aérogel |
| Autres matériaux |
| Isolation thermique chaude |
| Isolation froide |
| Isolation cryogénique |
| Réservoirs de stockage verticaux |
| Réservoirs de stockage horizontaux |
| Réservoirs à toit fixe |
| Réservoirs à toit flottant |
| Autres configurations de réservoirs |
| Isolation thermique |
| Rétention de chaleur |
| Rétention du froid |
| Contrôle de la condensation |
| Protection du personnel |
| Protection incendie |
| Réduction des pertes d'énergie |
| Pétrole et gaz |
| Chimique et pétrochimique |
| Alimentation et boissons |
| Énergie et électricité |
| Eau et eaux usées |
| Pharmaceutique |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Polyuréthane (PU) et polyisocyanurate (PIR) | |
| Laine de roche | ||
| Fibre de verre | ||
| Mousse élastomère | ||
| Verre cellulaire | ||
| Polystyrène expansé (EPS) | ||
| Aérogel | ||
| Autres matériaux | ||
| Par plage de température | Isolation thermique chaude | |
| Isolation froide | ||
| Isolation cryogénique | ||
| Par configuration de réservoir | Réservoirs de stockage verticaux | |
| Réservoirs de stockage horizontaux | ||
| Réservoirs à toit fixe | ||
| Réservoirs à toit flottant | ||
| Autres configurations de réservoirs | ||
| Par application d'isolation | Isolation thermique | |
| Rétention de chaleur | ||
| Rétention du froid | ||
| Contrôle de la condensation | ||
| Protection du personnel | ||
| Protection incendie | ||
| Réduction des pertes d'énergie | ||
| Par secteur d'utilisation finale | Pétrole et gaz | |
| Chimique et pétrochimique | ||
| Alimentation et boissons | ||
| Énergie et électricité | ||
| Eau et eaux usées | ||
| Pharmaceutique | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché de l'isolation des réservoirs de stockage ?
Le marché de l'isolation des réservoirs de stockage devrait croître à un CAGR de 5,79 % de 2027 à 2032, pour atteindre 10,48 milliards USD d'ici 2032. Ces perspectives reflètent les investissements dans l'efficacité énergétique, le GNL et les actifs pétrochimiques.
Quel matériau domine le marché de l'isolation des réservoirs de stockage ?
La laine de roche a dominé la catégorie des matériaux avec une part de revenus de 33,6 % en 2026, tandis que la mousse élastomère affiche la croissance projetée la plus rapide à un CAGR de 5,9 %. La sélection des matériaux dépend de la température de fonctionnement, de l'exposition à l'humidité, des exigences au feu et des conditions d'installation.
Pourquoi l'isolation des réservoirs cryogéniques connaît-elle une croissance rapide ?
L'isolation cryogénique devrait croître à un CAGR de 7,3 % jusqu'en 2032, portée par les projets GNL, de gaz industriels et d'hydrogène qui nécessitent un contrôle strict de l'évaporation et de la température. La catégorie bénéficie également des commandes anticipées lors des grands projets de réservoirs.
Quel secteur d'utilisation finale est le plus grand utilisateur sur le marché de l'isolation des réservoirs de stockage ?
Le pétrole et le gaz ont détenu 35,5 % des revenus d'utilisation finale en 2026, car ses réservoirs et terminaux fonctionnent dans des conditions chaudes, froides et cryogéniques. Les raffineries, le stockage de pétrole brut et les terminaux GNL génèrent une demande pour différents types de systèmes d'isolation.
Quelle région présente les meilleures perspectives pour le marché de l'isolation des réservoirs de stockage ?
L'Asie-Pacifique a détenu une part de revenus de 42,3 % en 2026 et devrait croître à un CAGR de 6,3 % jusqu'en 2032. La demande dans la région est portée par la construction de nouveaux réservoirs, l'activité de raffinage, le développement du GNL et les projets pétrochimiques.