
Marktgröße und Marktanteile für Lagertankisolierung
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.91 Milliarden US-Dollar |
| Marktgröße (2032) | 10.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lagertankisolierung von Mordor Intelligence
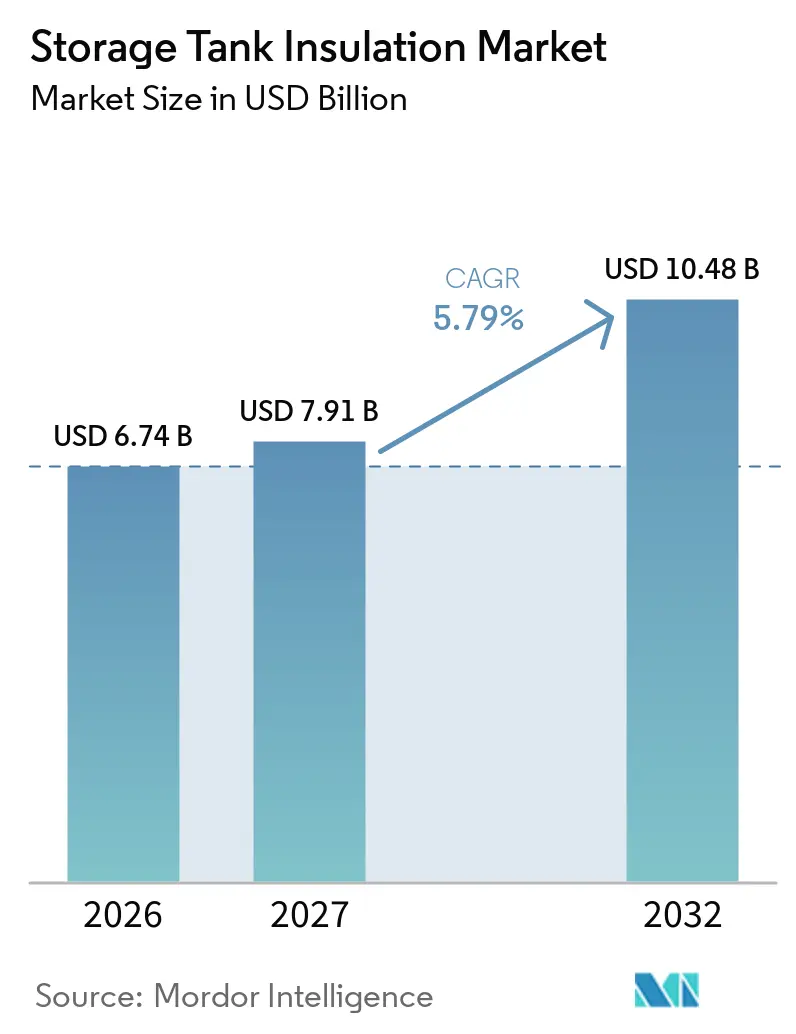
Die globale Marktgröße für Lagertankisolierung wird voraussichtlich von 6,74 Milliarden USD im Jahr 2026 auf 7,91 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 5,79 % über den Zeitraum 2027–2032 einen Wert von 10,48 Milliarden USD erreichen. Der Markt wird durch Investitionen in Öl- und Gas-, LNG- und petrochemische Anlagen gestützt, die stabile Betriebstemperaturen, eine gleichbleibende Energieleistung und für anspruchsvolle Betriebsbedingungen geeignete Materialien erfordern. Anforderungen an die Energieeffizienz verlagern die Isolierungsausgaben hin zu geplanten Anlagen-Upgrades, dokumentierten Leistungskontrollen und frühzeitigeren Wartungsentscheidungen an Industriestandorten. Betreiber sehen sich mit höheren Energiekosten und Compliance-Belastungen konfrontiert, wenn alternde Isolierungen zu Wärmeverlusten, Oberflächenkondensation oder unzuverlässiger Temperaturregelung in Tanks und angeschlossenen Anlagen führen. Lieferanten reagieren mit Materialien, die Brandschutzleistung, Feuchtigkeitsbeständigkeit, Wärmespeicherung, Installationsflexibilität und Kompatibilität mit den Betriebsanforderungen von Warm-, Kalt- und Kryogenlagerungssystemen verbessern. Der Markt profitiert auch von Projekten, die den Neubau von Tanks mit Nachrüstungsarbeiten an bestehenden Anlagen kombinieren und so Nachfrage in den Bereichen Bau, Ersatz, Wartung und Anlagenintegritätsprogramme erzeugen.
Wichtigste Erkenntnisse des Berichts
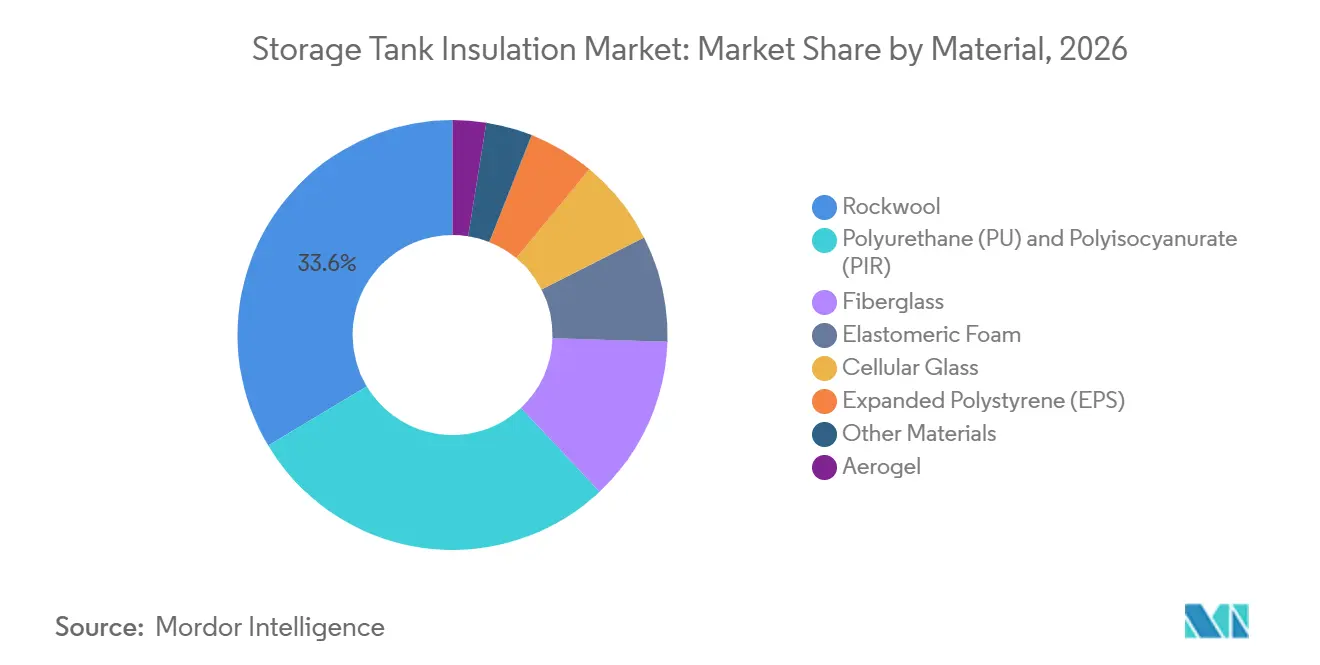
- Nach Material führte Steinwolle im Jahr 2026 mit einem Umsatzanteil von 33,6 %, während Elastomerschaum bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
- Nach Temperaturbereich hielt Warmisolierung im Jahr 2026 einen Umsatzanteil von 57,8 %, während Kryogenisolierung bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen wird.
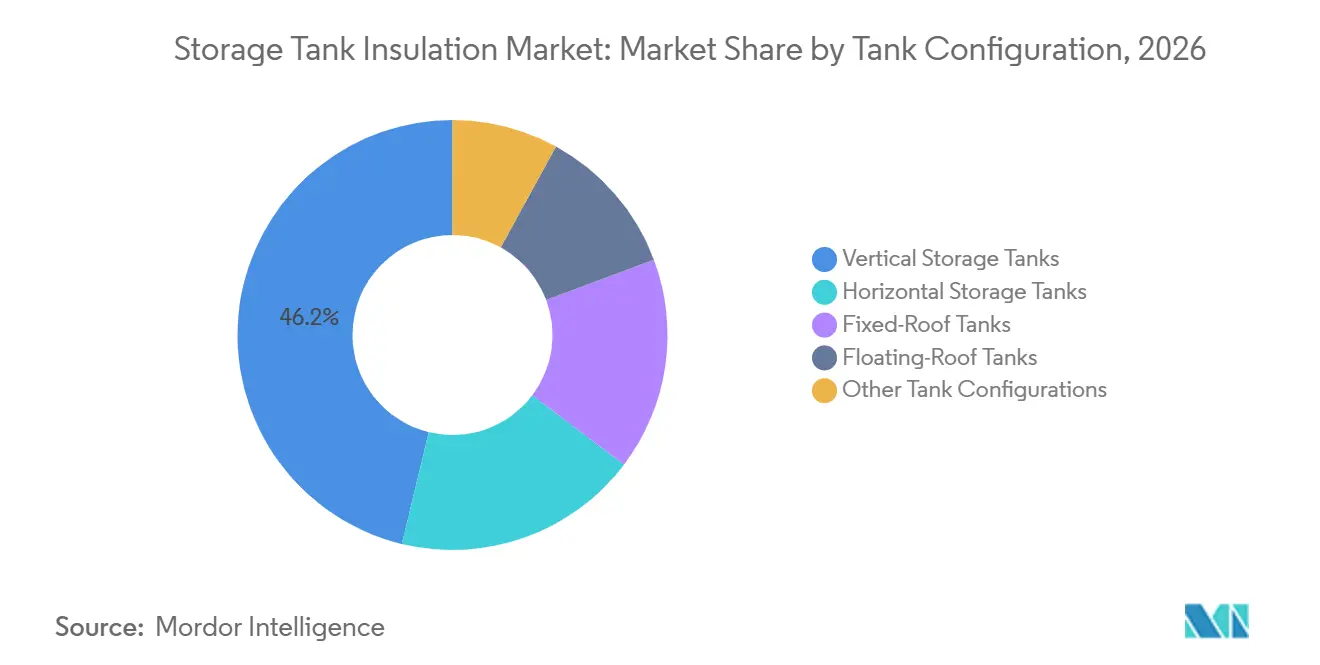
- Nach Tankkonfiguration hielten vertikale Lagertanks im Jahr 2026 einen Umsatzanteil von 46,2 %, während Schwimmdachtanks bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen werden.
- Nach Isolierungsanwendung hielt Thermoisolierung im Jahr 2026 einen Umsatzanteil von 32,7 %, während Kälterückhaltung bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen wird.
- Nach Endverbrauchsbranche hielt Öl und Gas im Jahr 2026 einen Umsatzanteil von 35,5 %, während Chemie und Petrochemie bis 2032 voraussichtlich mit einem CAGR von 5,8 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 42,3 % und wird bis 2032 voraussichtlich mit einem CAGR von 6,3 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrielle Energieeffizienz und Emissionsanforderungen | +1.2% | Global, konzentriert in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| LNG-, Industriegas- und Kryogenlagerungsausbau | +1.5% | Asien-Pazifik als Kernregion, Naher Osten, Nordamerika | Langfristig (≥ 4 Jahre) |
| Kapazitätserweiterungen in der Petrochemie und Prozessindustrie | +0.9% | Naher Osten, Südostasien, China | Mittelfristig (2–4 Jahre) |
| Temperaturgeführte Lebensmittel- und Getränkelagerung | +0.6% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Einführung digitaler Überwachung und vorausschauender Wartung | +0.5% | Global, mit frühen Gewinnen in Singapur, Südkorea und den Vereinigten Arabischen Emiraten | Mittelfristig (2–4 Jahre) |
| Nachrüstungsnachfrage aus alternden Festtankanlagen | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Energieeffizienz und Emissionsanforderungen
Energieeffizienzvorschriften veranlassen große Festtankbetreiber dazu, Wärmeverluste, Isolierungszustand, Kraftstoffverbrauch und die Betriebskosten von Anlagen zu überprüfen, die interne Leistungsziele nicht mehr erfüllen. Die überarbeitete EU-Energieeffizienzrichtlinie verpflichtet die Mitgliedstaaten, Energieaudits und Energiesparprogramme für Großunternehmen umzusetzen.[1] Deutschland, Frankreich und Italien bleiben wichtige Compliance-Märkte aufgrund ihrer umfangreichen industriellen Tankflotten, etablierten Raffineriekapazitäten und vieler Standorte, an denen Isolierungen über lange Betriebszeiten gewartet wurden. Beschaffungsteams verlangen zunehmend dokumentierte Wärmeleistung, anstatt sich ausschließlich auf Auftragnehmerempfehlungen zu verlassen, und messen Materialtestdaten und dokumentiertem Systemdesign ein größeres Gewicht bei. Chinas GB/T 8175-2025 trat im Mai 2026 in Kraft und ersetzte den Leitfaden von 2008 für das Wärmedämmungsdesign von Anlagen und Rohrleitungen. Diese Anforderungen verleihen dem Markt für Lagertankisolierung eine klarere Verbindung zu formalen Ingenieurspezifikationen, Lieferantendokumentation und zeitnahen Ersatzentscheidungen in Betriebsanlagen.
LNG-, Industriegas- und Kryogenlagerungsausbau
Der Markt für Lagertankisolierung erhält Unterstützung durch LNG-Projekte, Industriegasspeicherung und Kryogensysteme, die eine anhaltende Temperaturregelung vor, während und nach der Inbetriebnahme erfordern. Das globale LNG-Angebot wird voraussichtlich im Jahr 2026 um 7 % steigen, der schnellste jährliche Anstieg seit 2019. Isolierungen werden in der Regel vor der ersten Gaslieferung bestellt, was Tanklieferanten eine frühere Übersicht über Projektzeitpläne, Materialbedarf, Installationszugang und Bauabfolge verschafft. EN 14620-4:2025 aktualisierte die Isolierungsanforderungen für gekühlte Flüssiggasspeichersysteme und bekräftigte die Bedeutung von Verdampfungskontrolle, Installationsqualität und Wartungsplanung.[2] Gaztransport und Technigaz kündigten einen 200.000 m³ Ethan-Membrantank in Ningbo, China, mit geplantem Abschluss im vierten Quartal 2028 an. Die Investitionen in emissionsarmen Wasserstoff sollten 2025 voraussichtlich 8 Milliarden USD erreichen, was das Interesse an höherwertigen Isolierungen unterstützt, bei denen Verdampfungsmanagement, Materialstärke und Zuverlässigkeit zentrale Überlegungen sind.
Kapazitätserweiterungen in der Petrochemie und Prozessindustrie
Der Petrochemieaufbau unterstützt die Isolierungsnachfrage, da Anlagen Prozessbehälter, Rohrleitungen, Reaktoren, Kolonnen und Lagertanks umfassen, die alle in definierten Temperaturbereichen betrieben werden. BASF nahm Anfang 2026 die Produktion an seinem integrierten Standort in Zhanjiang, China, mit einem Investitionsvolumen von 8,7 Milliarden EUR auf. Der Standort fügt Reaktoren, Kolonnen und Tanks hinzu, die kontrollierte Betriebstemperaturen, zuverlässige Isolierungssysteme und eine Mischung aus Warm- und Kaltdienstmaterialien erfordern. Vopak traf eine positive endgültige Investitionsentscheidung für eine 160.000 m³ Ethanlageranlage in Map Ta Phut, Thailand, im Rahmen eines 15-Jahres-Vertrags mit PTT Global Chemical. Diese Art von Kühllageranlage schafft über eine lange Betriebslebensdauer Nachfrage nach Isolierungen und erzeugt wiederkehrende Inspektions- und Wartungsbedarfe. Covestro kündigte eine geplante MDI-Produktionslinie mit 660.000 Tonnen pro Jahr in Shanghai an und begann eine Machbarkeitsstudie in den Vereinigten Arabischen Emiraten. Der Markt für Lagertankisolierung zieht daher Unterstützung sowohl aus dem Bau nachgelagerter Projekte als auch aus Kapazitätserweiterungen bei vorgelagerten Materialien.
Temperaturgeführte Lebensmittel- und Getränkelagerung
Die Lebensmittel- und Getränkelagerung schafft Nachfrage nach Tanksystemen, die kontrollierte Temperaturen während der Verarbeitung, Zwischenlagerung, Reinigung und des Transfers zwischen Anlagen aufrechterhalten. Molkerei-, Fermentations- und Getränkebehälter erfordern Isolierungen, die stabile Bedingungen, routinemäßige Reinigung und eine gleichbleibende Produkthandhabung unterstützen. Im Asien-Pazifik-Raum unterstützen Investitionen in temperaturgeführte Lebensmittellagerung in Indien, Vietnam, Indonesien und Thailand die Nachfrage, da Anlagen zur Bedienung wachsender Verarbeitungs- und Vertriebsnetze ausgebaut werden. Fermentationstanks, die beim Brauen und bei der Biofermentation eingesetzt werden, bevorzugen Materialien, die Feuchtigkeit, wiederholter Reinigung und dem mit Produktionsplänen verbundenen Temperaturwechsel standhalten. Kühlung kann 20 % bis 25 % der Betriebskosten einer Anlage ausmachen, was den Fall für leistungsstärkere Isolierungssysteme stärkt, wenn Energieeinsparungen die Materialkosten ausgleichen können. Diese Nachfragebasis erweitert den Markt für Lagertankisolierung über Öl-, Gas- und petrochemische Anlagen hinaus, während der gleiche Bedarf an langlebigen und gut spezifizierten Produkten erhalten bleibt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und Spezial-Isolierungskosten | -0.8% | Global, am stärksten in Europa und Asien | Kurzfristig (≤ 2 Jahre) |
| Hohe Komplexität bei Nachrüstung und Installation | -0.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Feuchtigkeitseintrag und Korrosion unter Isolierung | -0.3% | Global, Küsten- und Feuchtigkeitsregionen | Langfristig (≥ 4 Jahre) |
| Lange Beschaffungszyklen für große LNG-Projekte | -0.3% | Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und Spezial-Isolierungskosten
Die Volatilität der Rohstoffpreise bleibt eine kurzfristige Einschränkung für Polyurethan-basierte Systeme, die in der Kalt- und Kryogenisolierung eingesetzt werden. MDI-Preise stiegen zwischen Ende 2025 und Mitte 2026 um 40 % infolge von Wartungsausfällen an wichtigen Produktionsstandorten, laut Unternehmensmitteilungen von BASF SE und Covestro AG.[3] Steinwolle-, Glasfaser- und Aerogel-Hersteller sehen sich mit separaten Kostendruck konfrontiert, der aus energieintensiver Produktion, Transportanforderungen und standortspezifischen Veredelungsbedarfen resultiert. Bestimmte zertifizierte LNG-Anwendungen haben auch einen begrenzten Pool qualifizierter Lieferanten, was die Beschaffungsflexibilität einschränken kann, wenn Projekte spezialisierte Materialien erfordern. Diese Bedingungen erschweren es mittelgroßen Auftragnehmern, sich auf Festpreisverträge einzulassen und Margen über längere Bauzeitpläne zu schützen. Der Markt für Lagertankisolierung kann unter diesen Bedingungen weiter wachsen, aber Margen, Kaufentscheidungen und Projektzeitpläne werden weniger vorhersehbar. Die Materialverfügbarkeit kann auch Projektzeitpläne beeinflussen, wenn Käufer spezialisierte Produkte für Kühltanks oder komplexe Nachrüstungsarbeiten benötigen.
Feuchtigkeitseintrag und Korrosion unter Isolierung
Feuchtigkeitseintrag kann die Isolierungsleistung verringern und das Risiko von Korrosion unter der Isolierung an Tanks, Rohrleitungen, Verkleidungen und zugehörigen Anlagen erhöhen. Eine Branchenkooperation aus dem Jahr 2025 unter Beteiligung von Shell plc, Equinor ASA, BP plc, Chevron Corporation, Saudi Basic Industries Corporation und Dow Inc. berichtete über neue Erkenntnisse zu Korrosion unter Isolierung und Inspektionspraktiken. Die Sanierung erfordert in der Regel die Entfernung und den Ersatz der Isolierung während einer Abschaltung sowie die Inspektion und Reparatur des darunter liegenden Substrats. Diese Kosten können Upgrade-Entscheidungen verzögern, insbesondere an älteren Standorten, wo der Zugang begrenzt ist und mehrere Wartungsprioritäten um Finanzierung konkurrieren. Ingenieurteams müssen Materialien, Dampfsperren, Verkleidungen, Entwässerungsdetails und Installationsmethoden an standortspezifische Bedingungen anpassen. Der Markt für Lagertankisolierung profitiert, wenn Betreiber diese Risiken proaktiv angehen, aber schlecht konzipierte Systeme können das Vertrauen in konventionelle Produkte verringern und die Lebenszykluskosten erhöhen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Steinwolle führt, während Aerogel und Elastomerschaum die Leistungsspezifikationen neu gestaltenSteinwolle hielt im Jahr 2026 einen Marktanteil von 33,6 % am Markt für Lagertankisolierung nach Material. Ihre Position spiegelt die langjährige Verwendung in Hochtemperaturtanks in Raffinerie-, Petrochemie- und Energieanwendungen wider, wo Brandschutzleistung und stabile Betriebsbedingungen zentral für die Materialauswahl sind. Das Material ist nicht brennbar, kann Temperaturen bis zu 700 °C standhalten und funktioniert mit Aluminiumverkleidungen, die Isolierungssysteme vor Standortexposition schützen. Diese Eigenschaften unterstützen seinen Einsatz in beheizten Rohöltanks und Prozessbehältern in Raffinerie- und Petrochemiekomplexen. Glasfaser dient kostengünstigeren Tankfarmanwendungen, während expandiertes Polystyrol in Niedertemperatur-Lebensmittelqualitätslagerung eingesetzt wird, wo sich die Betriebsbedingungen von Warmdienstaufgaben unterscheiden. Zellglas hat eine Premiumrolle in Kaltdienst- und Erdtankanwendungen, wo Feuchtigkeitsbeständigkeit, Dimensionsstabilität und Schutz vor Wassereintrag wichtig sind.
Elastomerschaum wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,9 % wachsen, der schnellsten Rate innerhalb der Materialkategorie. Seine geschlossenzellige Struktur widersteht dem Feuchtigkeitseintrag in gekühlten und Kaltdienstanwendungen, wo Feuchtigkeit die Wärmeleistung untergraben und die Wartung erschweren kann. Die Lagertankisolierungsbranche verwendet das Material dort, wo Mineralwolle zusätzliche Dampfsperren erfordern würde und wo Flexibilität die Installation um komplexe Anlagenformen erleichtert. Aerogel bleibt eine Wahl mit geringerem Volumen, hat aber Diskussionen über dünne, hochleistungsfähige Systeme für beengte Räume und anspruchsvollen Kryogendienst verändert. Armacell International brachte ArmaGel XG im September 2024 auf den Markt und eröffnete bis Mitte 2025 eine Anlage in Pune mit einer jährlichen Aerogelkapazität von 1 Million m². Eine Universitätsstudie aus dem Jahr 2024 ergab, dass ein aerogel-isolierter Kryogentank eine Wasserstoffverdampfungsrate von 3,6 g/h erreichte, verglichen mit 2.019 g/h für ein Glasfaseräquivalent. Chinas aktualisierte Wärmedämmungsrichtlinien unterstützen auch Materialien, die Ingenieuren helfen, dokumentierte Wärmeverlustanforderungen an neu konzipierten und aufgerüsteten Anlagen zu erfüllen.

Nach Temperaturbereich:
Kryogenisolierung übertrifft andere SegmenteWarmisolierung hielt im Jahr 2026 einen Anteil von 57,8 % am Temperaturbereichssegment. Diese Position spiegelt die große Flotte von Erdöllager- und Raffinerie-Tanks wider, die Rohölviskosität, Prozesswärme und Produkthandhabung durch erhöhte Betriebstemperaturen steuern. Kaltisolierung dient gekühlten Lebensmittel- und Getränketanks, Industriegasspeicherung und Biofermentationsbehältern, wo die Aufrechterhaltung von Temperaturbedingungen die Produktqualität und Prozesskonsistenz schützt. Die Nachfrage steigt mit Investitionen in Lebensmittelkühlketten und Industriegasinfrastruktur, insbesondere dort, wo neue Anlagen zweckgestaltete Lagerausrüstung erfordern. Die Marktgröße für Kryogenisolierung im Markt für Lagertankisolierung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,3 % wachsen, der höchsten prognostizierten Rate unter den bereitgestellten Segmenten, was die anspruchsvolleren Wärmeregelungsanforderungen von LNG und anderen Niedertemperaturanwendungen widerspiegelt.
Der erwartete LNG-Angebotsanstieg im Jahr 2026 unterstützt die Vorwärtspipeline für Kryogentanksysteme und zugehörige Isolierungspakete. Flüssigwasserstoff-Pilotprojekte erfordern auch Systeme, die bei -253 °C betrieben werden und vakuumbasierte oder mehrschichtige Aerogel-Isolierung verwenden, um Wärmeübertragung und Verdampfung zu steuern. EN 14620-4:2025 legt aktualisierte Anforderungen für die Isolierung gekühlter Flüssiggastanks fest, einschließlich Design- und Wartungsüberlegungen, die die Materialauswahl beeinflussen. Südkoreanische Hersteller und japanische Terminalbetreiber rüsten alternde Kryogentanks auf, während sie etablierte Import- und Lagerinfrastruktur aufrechterhalten. Diese Arbeit fügt neben neuer Kapazität Nachrüstungsnachfrage hinzu und verlängert den Bedarf an Spezialauftragnehmern. Die Lagertankisolierungsbranche erfordert in dieser Kategorie eine speziellere Ingenieursleistung als bei Standard-Warmdienstarbeiten, da Installationsfehler die langfristige Wärmeleistung beeinflussen können.
Nach Tankkonfiguration:
Vertikale Tanks führen, während Schwimmdachsysteme wachsenVertikale Lagertanks hielten im Jahr 2026 einen Anteil von 46,2 % am Tankkonfigurationssegment. Sie werden häufig in Rohöl-Tankfarmen, LNG-Importterminals und chemischen Lagerparks eingesetzt, die große Kapazitäten an einem festen Standort erfordern. Ihr zylindrisches Format erhöht die Lagerkapazität innerhalb einer verfügbaren Grundfläche und hat das Design bei Betreibern und Auftragnehmern vertraut gemacht. Horizontale Tanks dienen LPG-, Ammoniak- (NH₃) und kleineren Industriegasanwendungen, bei denen Druckbehälterdesign, Transport und Standortlayout eine andere Ausrichtung bevorzugen. Festdachtanks bleiben in der Kraftstoff- und Chemikalienlagerung etabliert, insbesondere dort, wo Betriebsanforderungen kein bewegliches Dachsystem erfordern. Sie verwenden interne Schwimmdächer oder Dampfrückgewinnungssysteme, um Verdampfungsverluste zu steuern und die Betriebskontrolle aufrechtzuerhalten.
Schwimmdachtanks werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen. Das Wachstum ist mit der Rohöl- und Kondensatlagerung an Exportterminals im Nahen Osten und Nordamerika verbunden, wo Emissionskontrolle und Lagerverfügbarkeit Designentscheidungen leiten. Gaztransport und Technigaz' Designarbeit für 3 x 240.000 m³ LNG-Tanks in Australien veranschaulicht den Maßstab neuer Festcontainmentsysteme mit GST-Membrantechnologie. Das Unternehmen gibt an, dass dieses Design den Stahlbedarf um 40 % reduzieren und die Lagerkapazität für eine gleichwertige Grundfläche um 10 % erhöhen kann. Schwimmdächer erfordern flexible Isolierungen, die Bewegung und Temperaturwechsel ohne vorzeitige Beschädigung oder Passgenauigkeitsverlust tolerieren können. Inspektionsanforderungen machen auch die Auswahl langlebiger Materialien für den Markt für Lagertankisolierung und für Betreiber wichtig, die Wartungsunterbrechungen kontrollieren möchten.
Nach Isolierungsanwendung:
Thermoisolierung hält die Basis, während Kälterückhaltung expandiertThermoisolierung machte im Jahr 2026 32,7 % des Anwendungssegments aus. Sie umfasst Wärmerückhaltung für heiße Rohöllagerung, dampfbegleitete Tanks und Prozessbehälter. Wärmerückhaltungs- und Energieverlustreduzierungsanwendungen helfen Anlagen, den Kraftstoffverbrauch zu senken und die Produkttemperatur aufrechtzuerhalten. Kondensationskontrolle und Personenschutz sind in chemischen und pharmazeutischen Betrieben wichtig. Kalte Tanks können Oberflächenfeuchtigkeit erzeugen, die zu struktureller Korrosion beiträgt, während hohe Oberflächentemperaturen Sicherheitsmaßnahmen für Arbeiter erfordern können.
Kälterückhaltung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,6 % wachsen. Die Kategorie profitiert von LNG-Lagerung und wachsender Kühlkettenkapazität für Lebensmittel- und Pharmazeutika-Produkte. Flüssigluft-Energiespeicherung verwendet auch isolierte Tanks, um niedrige Temperaturen während Speicherzyklen zu halten, was eine kleine, aber relevante Chance im Markt für Lagertankisolierung darstellt. Brandschutzisolierung dient weiterhin petrochemischen und LNG-Betreibern, die passiven Schutz an Behältern und Verladeausrüstungen aufrüsten, unterstützt durch Versicherungsanforderungen und Prozesssicherheitsstandards.
Nach Endverbrauchsbranche:
Öl und Gas verankert die Nachfrage, während Chemie am schnellsten wächstÖl und Gas machte im Jahr 2026 35,5 % des Endverbrauchssegments aus. Seine Position spiegelt umfangreiche Rohöltanks, Raffineriebehälter und LNG-Terminalsysteme wider, die Isolierungen unter heißen, kalten und kryogenen Betriebsbedingungen erfordern. Betreiber im Golfkooperationsrat und in Südostasien kombinieren Isolierungsaufrüstungen mit strukturellen Überwachungsprogrammen. Wasser- und Abwasseranwendungen verwenden Isolierungen in Prozessheizungssystemen. Energie und Strom bleibt ein stabiler Endverbrauch für Wärmerückhaltungs- und Kondensattankanwendungen.
Chemie und Petrochemie wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,8 % wachsen. Ethylen- (C₂H₄), Propandehydrierungs- und Spezialchemieprojekte erfordern Isolierungen über mehrere Tanktemperaturbereiche und für Anlagen, die unter verschiedenen Prozessbedingungen betrieben werden. Die Vereinbarung zwischen Vopak und PTT Global Chemical für Map Ta Phut demonstriert die lange Betriebslebensdauer petrochemischer Lagerinfrastruktur und die Rolle von Vertragskapazitäten in der Projektplanung. Pharmazeutische Biofermentation fügt eine kleinere, aber anspruchsvolle Kundengruppe hinzu, da Tanktemperaturen während Produktion und Lagerung innerhalb enger Betriebsgrenzen bleiben müssen. Spezialmaterialien können in Anwendungen Marktanteile gewinnen, wo Validierung, Hygiene und Prozesszuverlässigkeit die Substitution durch Standardsysteme einschränken. Diese Endverbrauchsbasis unterstützt die Nachfrage nach Standard- und Premiumisolierungssystemen für Neuinstallationen, Wartungsprogramme und Nachrüstungsprojekte.
Geografische Analyse
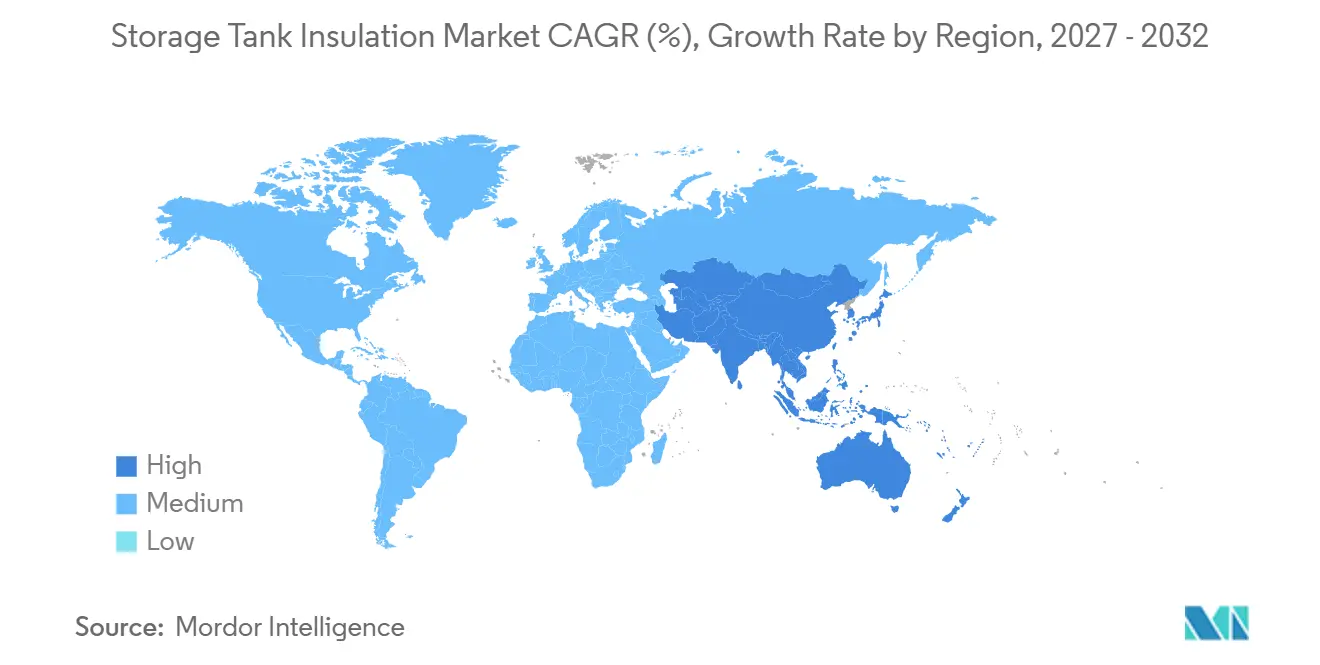
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,3 % am Markt für Lagertankisolierung und wird voraussichtlich bis 2032 mit einem CAGR von 6,3 % wachsen. Das Wachstum in der Region wird durch neue Lagerkapazitätserweiterungen, Raffinerieaktivitäten, LNG-Infrastrukturentwicklung, petrochemischen Aufbau und die Notwendigkeit angetrieben, die Wärmeleistung unter verschiedenen Klimabedingungen aufrechtzuerhalten. China bleibt ein zentrales Nachfragezentrum, mit laufenden Industrieprojekten und Kapazitätserweiterungen, die Isolierungsmaterialien für Lageranlagen und Prozessausrüstungen erfordern. BASF SE nahm Anfang 2026 die Produktion an seinem integrierten Standort in Zhanjiang nach einer Investition von 8,70 Milliarden EUR auf. Indien und Südostasien tragen zusätzliche Greenfield-Nachfrage durch LNG-Importinfrastruktur und strategische Ölspeicherpläne bei und erweitern den adressierbaren Markt über etablierte Raffineriezentren hinaus. Die Nachfrage in der Region wird daher durch Projektbauaktivitäten, Sanierungsbedarfe, Materialverfügbarkeit und die Fähigkeit der Lieferanten geprägt, verschiedene Endverbrauchsanwendungen zu bedienen.
Nordamerika und Europa sind reife Teile des Marktes für Lagertankisolierung, wo Nachrüstungs- und Wartungsarbeiten die Nachfrage an langjährig etablierten Industriestandorten unterstützen. Die EU-Energieeffizienzrichtlinie legt größeren Fokus auf Energieaudits und dokumentierte Einsparmaßnahmen an großen Industriestandorten. Kryogenlagerung ist eine wachsende Nische an LNG-Terminals in Deutschland, den Niederlanden, Griechenland und Polen, während ältere Tanks weiterhin Inspektion, Reparatur und Isolierungsersatz erfordern. Die US-amerikanische LNG-Exportkapazität wird voraussichtlich von 11,4 Mrd. Kubikfuß pro Tag im Jahr 2024 auf 28,7 Mrd. Kubikfuß pro Tag bis 2029 steigen. Kalifornien verabschiedete aktualisierte Title-24-Teil-6-Anforderungen für industrielle Rohrleitungsisolierung und damit verbundene Energiemaßnahmen.[4] Diese Märkte sind weniger auf Greenfield-Tankfarmen angewiesen als Asien-Pazifik, aber ihre große installierte Basis schafft anhaltende Nachfrage nach technisch anspruchsvollen Ersatzarbeiten und Materialien, die aktualisierte Anforderungen erfüllen.
Der Nahe Osten und Afrika stellen einen expandierenden Bereich für oberirdische Lagertankisolierung in Ölexport- und petrochemischen Umgebungen dar. Saudi-Arabien und die Vereinigten Arabischen Emirate unterstützen weiterhin chemische Lagerung und Industrieprojekte, die Tanksysteme erfordern, die für hohe Umgebungstemperaturen und anspruchsvolle Betriebsbedingungen geeignet sind. Südamerika bleibt ein kleinerer Markt, aber Öl- und Gasinvestitionen in Brasilien und Argentinien unterstützen neue Lageranforderungen in vor- und nachgelagerten sowie Verarbeitungsaktivitäten. Mineralwolle und Polyurethanschaum sind in Warm- und Umgebungsdienstanwendungen verbreitet, während die Kryogennachfrage auf LNG-Empfangsinfrastruktur und zugehörige Gasspeichersysteme konzentriert ist. Afrika bleibt eine Frühphasenchance, obwohl Lieferanten Verflüssigungsprojekte in Mosambik und Senegal beobachten, die bei der Inbetriebnahme Kaltdienst-Isolierungen erfordern könnten. Diese Regionen bieten eine Mischung aus Volumenopportunitäten im konventionellen Dienst und technisch anspruchsvollen Arbeiten in gekühlten Anwendungen.
Wettbewerbslandschaft
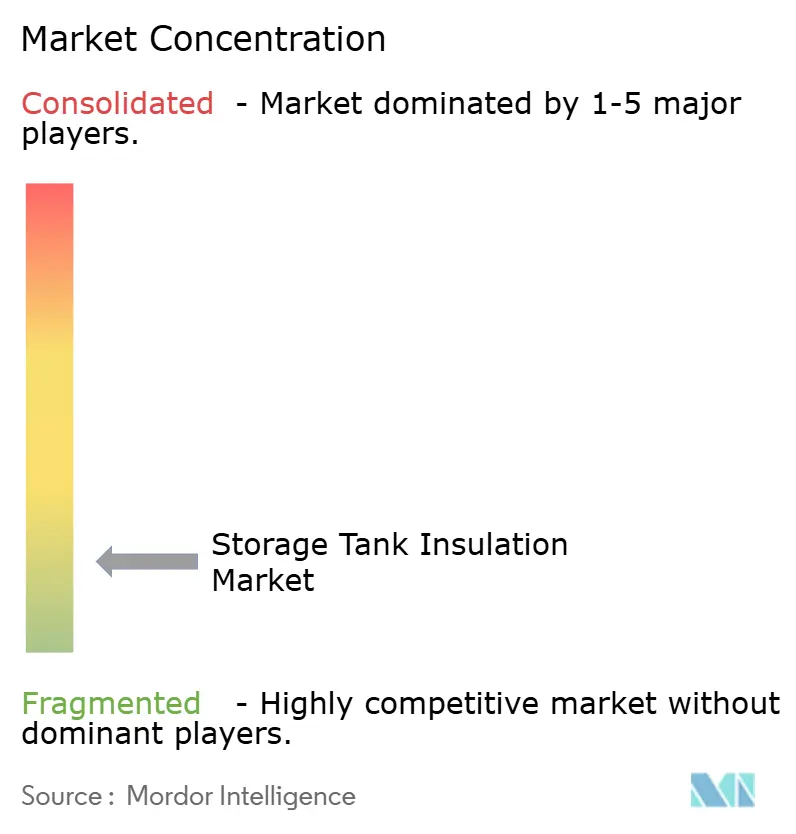
Der Markt für Lagertankisolierung ist fragmentiert, wobei globale Materiallieferanten und regionale Dienstleister das Wettbewerbsumfeld gleichermaßen prägen. Rockwool International A/S, Armacell International S.A., Saint-Gobain S.A., Owens Corning und Kingspan Group plc konkurrieren mit regionalen Spezialisten, Auftragnehmern und Kryogensystemintegratoren. Der Wettbewerb konzentriert sich auf Materialleistung, Projektabwicklung, Installationsfähigkeit, Spezifikationskonformität und die Fähigkeit, Kunden über die gesamte Betriebslebensdauer einer Tankanlage zu unterstützen. Größere Lieferanten investieren in Produktentwicklung und regionale Kapazitäten, um hochwertige Anwendungen zu bedienen und den Zugang zu expandierenden Industriemärkten zu verbessern. Regionale Unternehmen bleiben wichtig, wo lokale Installationsfähigkeit, Standortkenntnisse, Terminflexibilität und Preisgestaltung Vertragsabschlüsse bestimmen. Der Markt begünstigt auch Lieferanten, die ihre Produkte effektiv dokumentieren und während des Spezifikationsprozesses mit Ingenieurbüros zusammenarbeiten können.
Rockwool International A/S plante im Jahr 2026 Kapitalinvestitionen von 650 Millionen EUR für Kapazitätserweiterungen in Indien, Rumänien und den Vereinigten Staaten sowie für elektrische Schmelztechnologie. Armacell International S.A. erweiterte sein Aerogelangebot durch ArmaGel XG und einen neuen Produktionsstandort in Pune. Owens Corning schloss im Mai 2026 den Verkauf seines Glasverstärkungsgeschäfts an die Praana Group zu einem Unternehmenswert von 645 Millionen USD ab. Diese Veräußerung könnte seinen Fokus auf Bauprodukte verlagern und Öffnungen für andere Lieferanten in industriellen Glasfaseranwendungen schaffen, wo Tankbesitzer eine etablierte Materialverfügbarkeit benötigen. Unternehmen nutzen auch Zustandsüberwachung und risikobasierte Inspektion, um ihre Angebote zu differenzieren, insbesondere dort, wo Kunden Nachweise benötigen, dass Isolierungen eine Anlage über ihre geplante Betriebslebensdauer schützen.
Digitale Überwachung wird zunehmend relevanter, wo Käufer frühzeitige Warnungen vor Feuchtigkeits- und Korrosionsrisiken wünschen, bevor diese zu ungeplanten Reparaturen führen. Ein CORR-Papier aus dem Jahr 2026 berichtete, dass Fernüberwachungssysteme, die elektromagnetische Sensorik und Feuchtigkeitserkennung kombinieren, die Inspektionskosten innerhalb risikobasierter Inspektionsabläufe um bis zu 75 % reduzieren können. Lieferanten, die Isolierungsdesign mit Überwachung verbinden, könnten stärker in die Anlagenintegritätsplanung einbezogen werden. Premiumchancen konzentrieren sich auf kryogene, Offshore- und raumbeengte Anwendungen, wo Standardprodukte die erforderlichen thermischen oder physikalischen Leistungsgrenzen möglicherweise nicht erfüllen. Die gesamte Wettbewerbsstruktur spiegelt einen Markt wider, in dem etablierte multinationale Lieferanten prominent sind, lokale Auftragnehmer und Spezialanbieter jedoch bedeutende Rollen behalten.
Marktführer in der Lagertankisolierungsbranche
-
ROCKWOOL A/S
-
Kingspan Group plc
-
Saint-Gobain
-
Owens Corning
-
Armacell International S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lagertankisolierung Unternehmen in diesem Bericht
- Armacell International S.A.
- BASF SE
- Cabot Corporation
- CB&I
- Chemelex Inc.
- ClimaTech / Climalock
- Covestro AG
- CRYOPERL
- ERATHERM
- Etex Group
- G+H Insulation
- Huntsman Corporation
- Insultherm Inc.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation
- L’ISOLANTE K-FLEX S.p.A.
- MC&I Inc.
- Owens Corning
- Pittsburgh Corning Europe N.V. and FOAMGLAS®
- Röchling SE and Co. KG
- Rockwool A/S
- Saint-Gobain
- Sherwin-Williams
- Tarsco Bolted Tank
Neueste Industrielle Entwicklungen in Markt für Lagertankisolierung
- Mai 2026: Kingspan Group nahm eine neue Produktionsanlage für mineralwollegedämmte Paneele in Hradec Králové, Tschechische Republik, nach einer Investition von rund 30 Millionen EUR in Betrieb. Mineralwollepaneele werden häufig in Industrieanlagen, Kühllagerinfrastruktur und Lagertankisolierungsanwendungen eingesetzt.
- März 2026: Knauf Insulation nahm die Testproduktion an seiner 120 Millionen EUR teuren elektrischen Schmelzlinie für Steinwolle in Novi Marof, Kroatien, auf. Die Erweiterung fügt rund 60.000 Tonnen pro Jahr Steinwollekapazität hinzu und erhöht das Angebot für industrielle Isolierung, Kryogenanlagen und Lagertankisolierungsanwendungen.
- Januar 2026: GTT wurde beauftragt, drei 240.000 m³ onshore LNG-Lagertanks in Australien unter Verwendung seiner GST-Membrantechnologie zu entwerfen. Laut dem Unternehmen kann das Design den Stahlverbrauch um bis zu 40 % reduzieren und gleichzeitig die Lagerkapazität für die gleiche Grundfläche um rund 10 % erhöhen, was direkt für kryogene Lagertankisolierung und Containmenttechnologie relevant ist.
- Oktober 2025: Die aktualisierte Norm EN 14620-4:2025 wurde veröffentlicht und führte überarbeitete Anforderungen für Design, Herstellung, Prüfung und Installation von Isolierungssystemen für gekühlte Flüssiggasspeichertanks ein, was eine der bedeutendsten regulatorischen Entwicklungen darstellt, die kryogene Lagertankisolierungsprojekte in Europa betreffen.
Berichtsumfang des globalen Marktes für Lagertankisolierung
Lagertankisolierung umfasst die Anwendung von Wärmedämmmaterialien um Lagertanks, um Wärmeverluste oder -gewinne zu minimieren, stabile Produkttemperaturen aufrechtzuerhalten, die Energieeffizienz zu verbessern und gelagerte Flüssigkeiten oder Gase vor äußeren Umweltbedingungen zu schützen. Diese Isolierungssysteme werden an heißen, kalten und kryogenen Lagertanks in Branchen wie Öl und Gas, LNG, Chemie, Stromerzeugung, Lebensmittel und Getränke sowie Wasseraufbereitung eingesetzt. Lagertankisolierung hilft, Betriebskosten zu senken, Kondensation und Korrosion zu verhindern, die Sicherheit zu erhöhen und eine zuverlässige Lagerleistung in Industrieanlagen zu gewährleisten.
Der globale Markt für Lagertankisolierung ist segmentiert nach Material, Temperaturbereich, Tankkonfiguration, Isolierungsanwendung, Endverbrauchsbranche und Geografie. Nach Material ist der Markt segmentiert in Polyurethan (PU) und Polyisocyanurat (PIR), Steinwolle, Glasfaser, Elastomerschaum, Zellglas, expandiertes Polystyrol (EPS), Aerogel und sonstige Materialien. Nach Temperaturbereich ist der Markt segmentiert in Warmisolierung, Kaltisolierung und Kryogenisolierung. Nach Tankkonfiguration ist der Markt segmentiert in vertikale Lagertanks, horizontale Lagertanks, Festdachtanks, Schwimmdachtanks und sonstige Tankkonfigurationen. Nach Isolierungsanwendung ist der Markt segmentiert in Thermoisolierung, Wärmerückhaltung, Kälterückhaltung, Kondensationskontrolle, Personenschutz, Brandschutz und Energieverlustreduzierung. Nach Endverbrauchsbranche ist der Markt segmentiert in Öl und Gas, Chemie und Petrochemie, Lebensmittel und Getränke, Energie und Strom, Wasser und Abwasser, Pharmazeutika und sonstige Branchen. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Lagertankisolierung in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Polyurethan (PU) und Polyisocyanurat (PIR) |
| Steinwolle |
| Glasfaser |
| Elastomerschaum |
| Zellglas |
| Expandiertes Polystyrol (EPS) |
| Aerogel |
| Sonstige Materialien |
| Warmisolierung |
| Kaltisolierung |
| Kryogenisolierung |
| Vertikale Lagertanks |
| Horizontale Lagertanks |
| Festdachtanks |
| Schwimmdachtanks |
| Sonstige Tankkonfigurationen |
| Thermoisolierung |
| Wärmerückhaltung |
| Kälterückhaltung |
| Kondensationskontrolle |
| Personenschutz |
| Brandschutz |
| Energieverlustreduzierung |
| Öl und Gas |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Energie und Strom |
| Wasser und Abwasser |
| Pharmazeutika |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Material | Polyurethan (PU) und Polyisocyanurat (PIR) | |
| Steinwolle | ||
| Glasfaser | ||
| Elastomerschaum | ||
| Zellglas | ||
| Expandiertes Polystyrol (EPS) | ||
| Aerogel | ||
| Sonstige Materialien | ||
| Nach Temperaturbereich | Warmisolierung | |
| Kaltisolierung | ||
| Kryogenisolierung | ||
| Nach Tankkonfiguration | Vertikale Lagertanks | |
| Horizontale Lagertanks | ||
| Festdachtanks | ||
| Schwimmdachtanks | ||
| Sonstige Tankkonfigurationen | ||
| Nach Isolierungsanwendung | Thermoisolierung | |
| Wärmerückhaltung | ||
| Kälterückhaltung | ||
| Kondensationskontrolle | ||
| Personenschutz | ||
| Brandschutz | ||
| Energieverlustreduzierung | ||
| Nach Endverbrauchsbranche | Öl und Gas | |
| Chemie und Petrochemie | ||
| Lebensmittel und Getränke | ||
| Energie und Strom | ||
| Wasser und Abwasser | ||
| Pharmazeutika | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für den Markt für Lagertankisolierung?
Der Markt für Lagertankisolierung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 5,79 % wachsen und bis 2032 einen Wert von 10,48 Milliarden USD erreichen. Dieser Ausblick spiegelt Investitionen in Energieeffizienz, LNG und petrochemische Anlagen wider.
Welches Material führt den Markt für Lagertankisolierung an?
Steinwolle führte die Materialkategorie im Jahr 2026 mit einem Umsatzanteil von 33,6 %, während Elastomerschaum mit einem CAGR von 5,9 % das schnellste prognostizierte Wachstum aufweist. Die Materialauswahl hängt von Betriebstemperatur, Feuchtigkeitsexposition, Brandschutzanforderungen und Installationsbedingungen ab.
Warum wächst die Kryogentankisolierung schnell?
Kryogenisolierung wird voraussichtlich bis 2032 mit einem CAGR von 7,3 % wachsen, angetrieben durch LNG-, Industriegas- und Wasserstoffprojekte, die strenge Verdampfungs- und Temperaturkontrolle erfordern. Die Kategorie profitiert auch von Vorabbestellungen bei großen Tankprojekten.
Welcher Endverbrauchssektor ist der größte Nutzer im Markt für Lagertankisolierung?
Öl und Gas hielt im Jahr 2026 35,5 % des Endverbrauchsumsatzes, da seine Tanks und Terminals unter heißen, kalten und kryogenen Bedingungen betrieben werden. Raffinerien, Rohöllagerung und LNG-Terminals erzeugen Nachfrage nach verschiedenen Isolierungssystemtypen.
Welche Region hat die stärksten Aussichten im Markt für Lagertankisolierung?
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 42,3 % und wird voraussichtlich bis 2032 mit einem CAGR von 6,3 % wachsen. Die Nachfrage in der Region wird durch neuen Tankbau, Raffinerieaktivitäten, LNG-Entwicklung und petrochemische Projekte angetrieben.