
Tamaño y Participación del Mercado de Aislamiento de Tanques de Almacenamiento
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
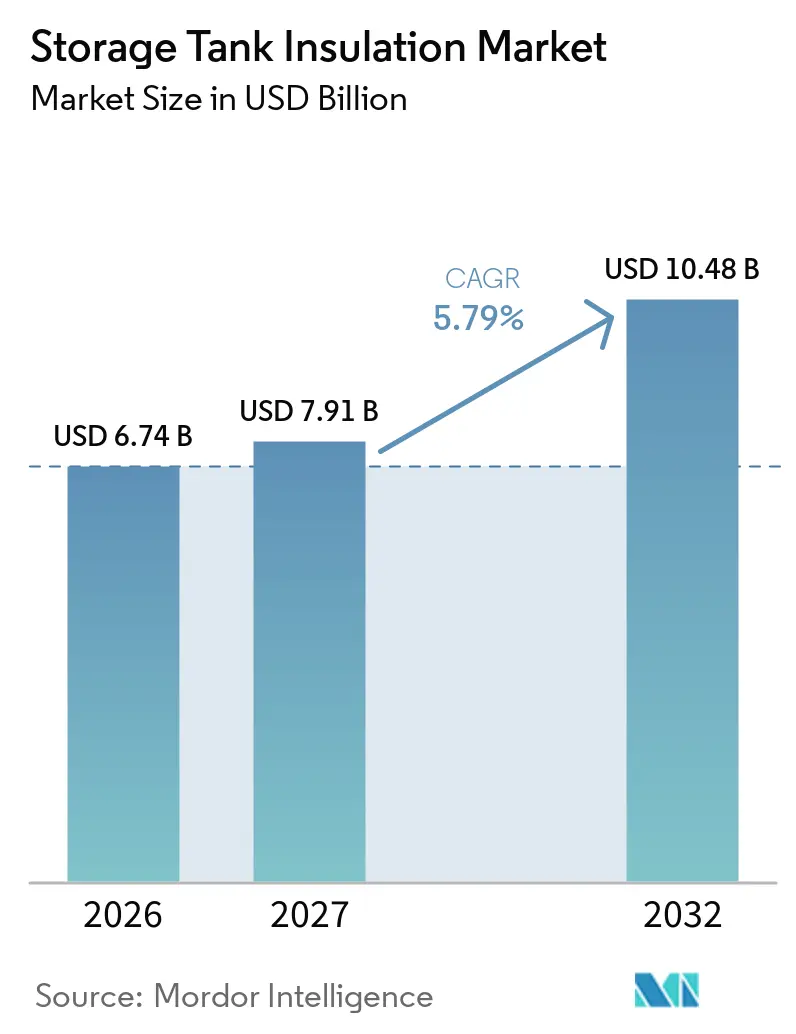
| Tamaño del Mercado (2027) | 7.91 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aislamiento de Tanques de Almacenamiento por Mordor Intelligence
Se espera que el tamaño del mercado global de aislamiento de tanques de almacenamiento crezca de 6,74 mil millones de USD en 2026 a 7,91 mil millones de USD en 2027 y se prevé que alcance los 10,48 mil millones de USD para 2032 a una CAGR del 5,79% durante 2027-2032. El mercado está respaldado por la inversión en activos de petróleo y gas, GNL y petroquímica que requieren temperaturas de operación estables, un rendimiento energético consistente y materiales adecuados para condiciones de servicio exigentes. Los requisitos de eficiencia energética están desplazando el gasto en aislamiento hacia actualizaciones planificadas de activos, verificaciones de rendimiento documentadas y decisiones de mantenimiento más tempranas en instalaciones industriales. Los operadores enfrentan mayores costos de energía y cargas de cumplimiento cuando el aislamiento envejecido genera pérdidas térmicas, condensación superficial o un control de temperatura poco fiable en tanques y equipos conectados. Los proveedores están respondiendo con materiales que mejoran el rendimiento ante el fuego, la resistencia a la humedad, la retención de calor, la flexibilidad de instalación y la compatibilidad con los requisitos operativos de los sistemas de almacenamiento en caliente, en frío y criogénicos. El mercado también se beneficia de proyectos que combinan la construcción de nuevos tanques con trabajos de modernización en activos existentes, generando demanda en programas de construcción, reemplazo, mantenimiento e integridad de activos.
Conclusiones Clave del Informe
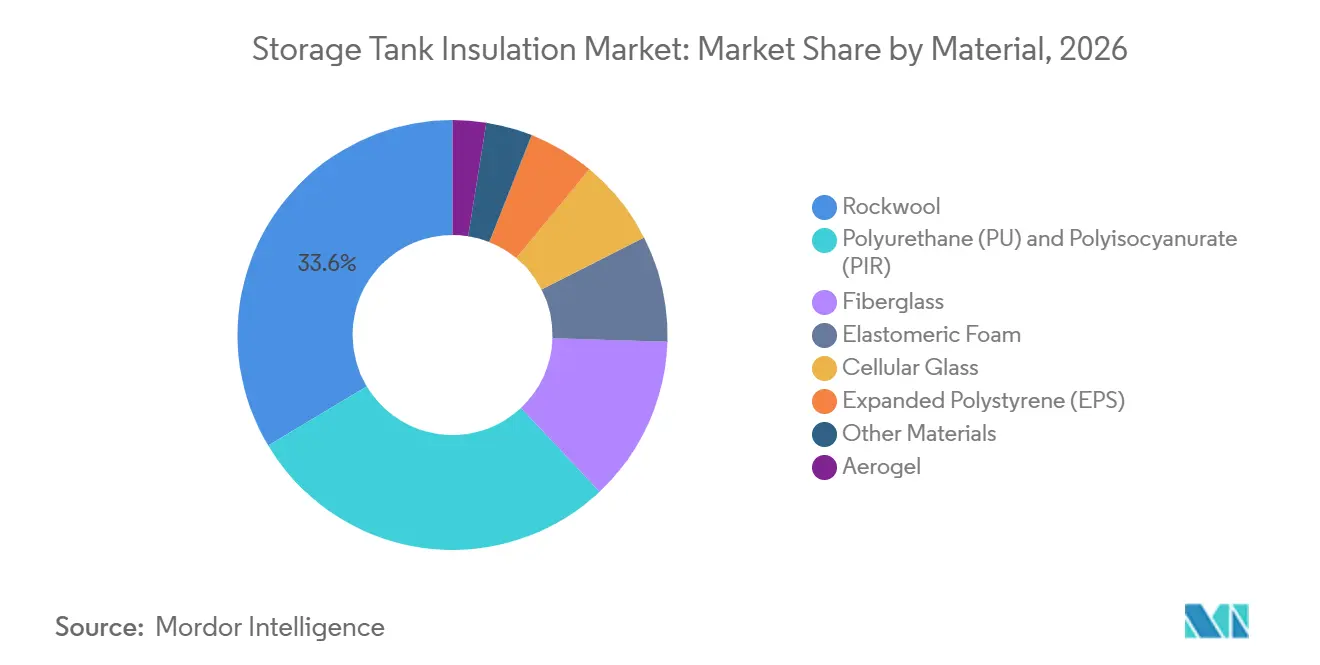
- Por material, la lana de roca lideró con una participación de ingresos del 33,6% en 2026, mientras que se prevé que la espuma elastomérica se expanda a una CAGR del 5,9% hasta 2032.
- Por rango de temperatura, el aislamiento en caliente mantuvo una participación de ingresos del 57,8% en 2026, mientras que se prevé que el aislamiento criogénico se expanda a una CAGR del 7,3% hasta 2032.
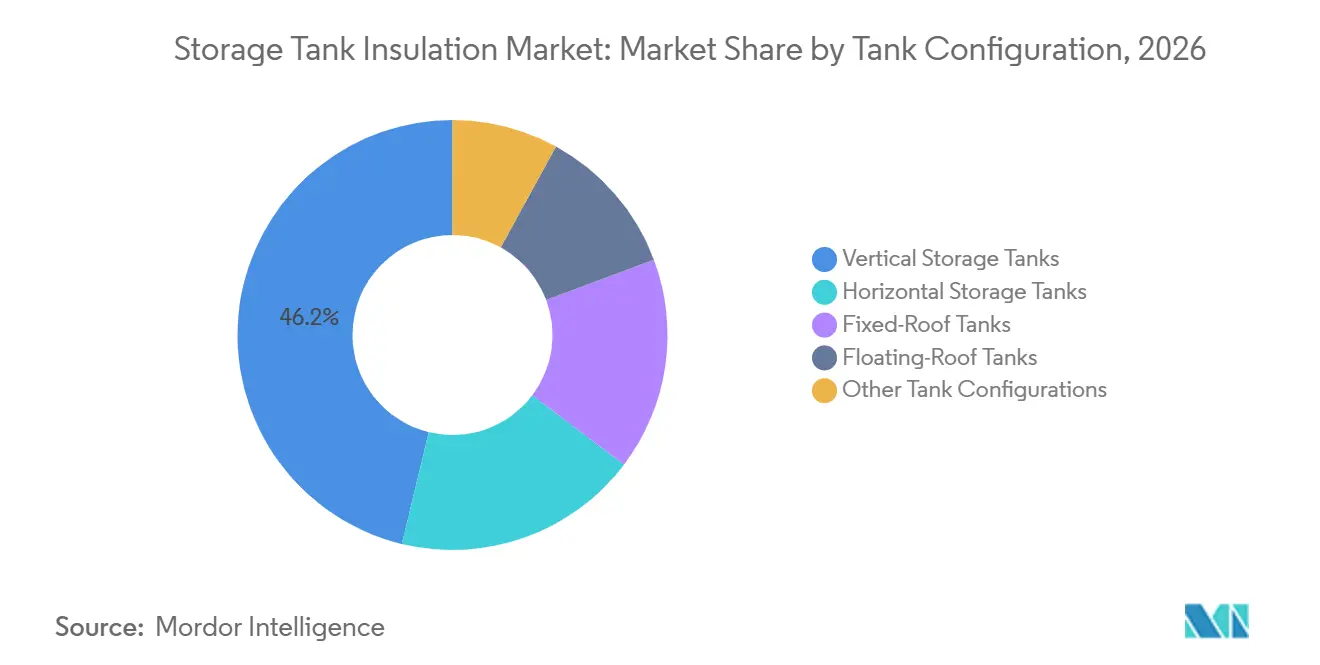
- Por configuración del tanque, los tanques de almacenamiento verticales mantuvieron una participación de ingresos del 46,2% en 2026, mientras que se prevé que los tanques de techo flotante se expandan a una CAGR del 6,1% hasta 2032.
- Por aplicación de aislamiento, el aislamiento térmico mantuvo una participación de ingresos del 32,7% en 2026, mientras que se prevé que la retención de frío se expanda a una CAGR del 6,6% hasta 2032.
- Por industria de uso final, el petróleo y gas mantuvo una participación de ingresos del 35,5% en 2026, mientras que se prevé que la industria química y petroquímica se expanda a una CAGR del 5,8% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo una participación de ingresos del 42,3% en 2026 y se prevé que se expanda a una CAGR del 6,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Eficiencia Energética Industrial y Emisiones | +1.2% | Global, concentrado en Europa y América del Norte | Mediano plazo (2-4 años) |
| Expansión del GNL, Gas Industrial y Almacenamiento Criogénico | +1.5% | Asia-Pacífico como núcleo, Oriente Medio, América del Norte | Largo plazo (≥ 4 años) |
| Adiciones de Capacidad en la Industria Petroquímica y de Procesos | +0.9% | Oriente Medio, Sudeste Asiático, China | Mediano plazo (2-4 años) |
| Almacenamiento de Alimentos y Bebidas con Control de Temperatura | +0.6% | Asia-Pacífico, América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Adopción de Monitoreo Digital y Mantenimiento Predictivo | +0.5% | Global, con ganancias tempranas en Singapur, Corea del Sur y los Emiratos Árabes Unidos | Mediano plazo (2-4 años) |
| Demanda de Modernización de Activos de Tanques Fijos Envejecidos | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Requisitos de Eficiencia Energética Industrial y Emisiones
Las regulaciones de eficiencia energética están impulsando a los grandes operadores de tanques fijos a revisar las pérdidas de calor, el estado del aislamiento, el consumo de combustible y los costos operativos de los equipos que ya no cumplen los objetivos de rendimiento internos. La Directiva de Eficiencia Energética de la UE reformulada exige a los Estados miembros implementar auditorías energéticas y programas de ahorro de energía para las grandes empresas.[1] Alemania, Francia e Italia siguen siendo mercados de cumplimiento importantes debido a sus considerables flotas de tanques industriales, su capacidad de refinación establecida y los numerosos emplazamientos donde el aislamiento se ha mantenido a lo largo de largas vidas operativas. Los equipos de adquisiciones exigen cada vez más un rendimiento térmico documentado en lugar de basarse únicamente en la preferencia del contratista, otorgando mayor importancia a los datos de pruebas de materiales y al diseño de sistemas documentado. La norma GB/T 8175-2025 de China entró en vigor en mayo de 2026, reemplazando la guía de 2008 para el diseño de aislamiento térmico de equipos y tuberías. Estos requisitos otorgan al mercado de aislamiento de tanques de almacenamiento un vínculo más claro con las especificaciones de ingeniería formales, la documentación de proveedores y las decisiones de reemplazo oportunas en las instalaciones en operación.
Expansión del GNL, Gas Industrial y Almacenamiento Criogénico
El mercado de aislamiento de tanques de almacenamiento está ganando respaldo de proyectos de GNL, almacenamiento de gas industrial y sistemas criogénicos que requieren un control de temperatura sostenido antes, durante y después de la puesta en marcha. Se proyecta que el suministro global de GNL aumentará un 7% en 2026, el incremento anual más rápido desde 2019. El aislamiento generalmente se solicita antes del primer gas, lo que otorga a los proveedores de tanques mayor visibilidad sobre los cronogramas de proyectos, las necesidades de materiales, el acceso a la instalación y la secuencia de construcción. La norma EN 14620-4:2025 actualizó los requisitos de aislamiento para sistemas de almacenamiento de gas licuado refrigerado y reforzó la importancia del control de evaporación, la calidad de instalación y la planificación del mantenimiento.[2] Gaztransport y Technigaz anunciaron un tanque de membrana de etano de 200.000 m³ en Ningbo, China, con finalización programada para el cuarto trimestre de 2028. Se esperaba que la inversión en hidrógeno de bajas emisiones alcanzara los 8 mil millones de USD en 2025, apoyando el interés en aislamiento de mayor valor donde la gestión de la evaporación, el espesor del material y la fiabilidad son consideraciones clave.
Adiciones de Capacidad en la Industria Petroquímica y de Procesos
La construcción petroquímica respalda la demanda de aislamiento porque las instalaciones incluyen recipientes de proceso, tuberías, reactores, columnas y tanques de almacenamiento que operan todos dentro de rangos de temperatura definidos. BASF inició la producción en su sitio integrado de 8.700 millones de EUR en Zhanjiang, China, a principios de 2026. El sitio incorpora reactores, columnas y tanques que requieren temperaturas de operación controladas, sistemas de aislamiento fiables y una combinación de materiales para servicio en caliente y en frío. Vopak alcanzó una decisión final de inversión positiva para una instalación de almacenamiento de etano de 160.000 m³ en Map Ta Phut, Tailandia, bajo un contrato de 15 años con PTT Global Chemical. Este tipo de instalación refrigerada añade demanda de aislamiento a lo largo de una larga vida operativa y genera necesidades recurrentes de inspección y mantenimiento. Covestro anunció un tren de producción de MDI planificado de 660.000 toneladas por año en Shanghái e inició un estudio de viabilidad en los Emiratos Árabes Unidos. El mercado de aislamiento de tanques de almacenamiento, por tanto, recibe respaldo tanto de la construcción de proyectos aguas abajo como de las adiciones de capacidad de materiales aguas arriba.
Almacenamiento de Alimentos y Bebidas con Control de Temperatura
El almacenamiento de alimentos y bebidas genera demanda de sistemas de tanques que mantienen temperaturas controladas durante el procesamiento, el almacenamiento intermedio, la limpieza y la transferencia entre instalaciones. Los recipientes de productos lácteos, fermentación y bebidas requieren aislamiento que soporte condiciones estables, limpieza rutinaria y un manejo consistente del producto. En Asia-Pacífico, la inversión en almacenamiento de alimentos con control de temperatura en India, Vietnam, Indonesia y Tailandia está impulsando la demanda, a medida que las instalaciones se expanden para atender redes crecientes de procesamiento y distribución. Los tanques de fermentación utilizados en la elaboración de cerveza y la biofermentación favorecen materiales que resisten la humedad, la limpieza repetida y el ciclado térmico asociado con los programas de producción. La refrigeración puede representar entre el 20% y el 25% de los gastos operativos de las instalaciones, lo que refuerza el argumento a favor de sistemas de aislamiento de mayor rendimiento cuando los ahorros de energía pueden compensar los costos de los materiales. Esta base de demanda amplía el mercado de aislamiento de tanques de almacenamiento más allá de las instalaciones de petróleo, gas y petroquímica, manteniendo al mismo tiempo la misma necesidad de productos duraderos y bien especificados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Costos de Materias Primas y Aislamiento Especializado | -0.8% | Global, más aguda en Europa y Asia | Corto plazo (≤ 2 años) |
| Alta Complejidad de Modernización e Instalación | -0.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Penetración de Humedad y Corrosión Bajo el Aislamiento | -0.3% | Global, regiones costeras y húmedas | Largo plazo (≥ 4 años) |
| Largos Ciclos de Adquisición para Grandes Proyectos de GNL | -0.3% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Costos de Materias Primas y Aislamiento Especializado
La volatilidad de los precios de las materias primas sigue siendo una restricción a corto plazo para los sistemas a base de poliuretano utilizados en el aislamiento de servicio en frío y criogénico. Los precios del MDI aumentaron un 40% entre finales de 2025 y mediados de 2026 tras paradas de mantenimiento en los principales sitios de producción, según actualizaciones de las empresas BASF SE y Covestro AG.[3] Los productores de lana de roca, fibra de vidrio y aerogel enfrentan presiones de costos separadas derivadas de la producción intensiva en energía, los requisitos de transporte y las necesidades de acabado específicas del sitio. Ciertas aplicaciones certificadas de GNL también cuentan con un grupo limitado de proveedores calificados, lo que puede reducir la flexibilidad de adquisición cuando los proyectos requieren materiales especializados. Estas condiciones dificultan que los contratistas medianos se comprometan con contratos de precio fijo y protejan los márgenes a lo largo de cronogramas de construcción más prolongados. El mercado de aislamiento de tanques de almacenamiento puede continuar creciendo bajo estas condiciones, pero los márgenes, las decisiones de compra y el calendario de los proyectos se vuelven menos predecibles. La disponibilidad de materiales también puede afectar los cronogramas de los proyectos cuando los compradores requieren productos especializados para tanques refrigerados o trabajos de modernización complejos.
Penetración de Humedad y Corrosión Bajo el Aislamiento
La penetración de humedad puede reducir el rendimiento del aislamiento y aumentar el riesgo de corrosión bajo el aislamiento en tanques, tuberías, revestimientos y equipos relacionados. Una colaboración industrial de 2025 que involucró a Shell plc, Equinor ASA, BP plc, Chevron Corporation, Saudi Basic Industries Corporation y Dow Inc. reportó nuevos hallazgos sobre la corrosión bajo el aislamiento y las prácticas de inspección. La remediación generalmente requiere la remoción y el reemplazo del aislamiento durante una parada, junto con la inspección y reparación del sustrato subyacente. Estos costos pueden retrasar las decisiones de actualización, particularmente en sitios más antiguos donde el acceso es limitado y múltiples prioridades de mantenimiento compiten por financiamiento. Los equipos de ingeniería deben adaptar los materiales, las barreras de vapor, los revestimientos, los detalles de drenaje y los métodos de instalación a las condiciones específicas del sitio. El mercado de aislamiento de tanques de almacenamiento se beneficia cuando los operadores abordan estos riesgos de manera proactiva, pero los sistemas mal diseñados pueden reducir la confianza en los productos convencionales y aumentar los costos del ciclo de vida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Lana de Roca Lidera Mientras que el Aerogel y la Espuma Elastomérica Reconfiguran las Especificaciones de RendimientoLa lana de roca mantuvo el 33,6% de la participación del mercado de aislamiento de tanques de almacenamiento por material en 2026. Su posición refleja el uso de larga data en tanques de alta temperatura en aplicaciones de refinación, petroquímica y energía, donde el rendimiento ante el fuego y las condiciones de servicio estables son fundamentales para la selección de materiales. El material es no combustible, puede soportar temperaturas de hasta 700 °C y funciona con revestimientos de aluminio que protegen los sistemas de aislamiento de la exposición en el sitio. Estas cualidades respaldan su uso en tanques de petróleo crudo calentado y recipientes de proceso en complejos de refinería y petroquímica. La fibra de vidrio sirve para aplicaciones de parques de tanques de menor costo, mientras que el poliestireno expandido se utiliza en almacenamiento de grado alimentario a temperaturas más bajas donde las condiciones de operación difieren de las de servicio en caliente. El vidrio celular ocupa un papel premium en aplicaciones de servicio en frío y tanques enterrados donde la resistencia a la humedad, la estabilidad dimensional y la protección contra la penetración de agua son importantes.
Se proyecta que la espuma elastomérica crecerá a una CAGR del 5,9% de 2027 a 2032, la tasa más rápida dentro de la categoría de materiales. Su estructura de celda cerrada resiste la penetración de humedad en aplicaciones refrigeradas y de servicio en frío, donde la humedad puede socavar el rendimiento térmico y complicar el mantenimiento. La industria de aislamiento de tanques de almacenamiento utiliza el material donde la lana mineral requeriría barreras de vapor adicionales y donde la flexibilidad facilita la instalación alrededor de formas de equipos complejas. El aerogel sigue siendo una opción de menor volumen, pero ha cambiado los debates en torno a sistemas delgados de alto rendimiento para espacios restringidos y servicio criogénico exigente. Armacell International lanzó ArmaGel XG en septiembre de 2024 y abrió una instalación en Pune con una capacidad anual de aerogel de 1 millón de m² a mediados de 2025. Un estudio universitario de 2024 encontró que un tanque criogénico aislado con aerogel logró una tasa de evaporación de hidrógeno de 3,6 g/h, en comparación con 2.019 g/h para un equivalente de fibra de vidrio. La guía actualizada de aislamiento térmico de China también respalda materiales que ayudan a los ingenieros a cumplir los requisitos documentados de pérdida de calor en instalaciones recién diseñadas y actualizadas.

Por Rango de Temperatura:
El Aislamiento Criogénico Supera a Otros SegmentosEl aislamiento en caliente mantuvo el 57,8% del segmento de rango de temperatura en 2026. Esta posición refleja la gran flota de tanques de almacenamiento de petróleo y refinería que gestionan la viscosidad del crudo, el calor del proceso y el manejo de productos mediante temperaturas de operación elevadas. El aislamiento en frío sirve para tanques de alimentos y bebidas refrigerados, almacenamiento de gas industrial y recipientes de biofermentación, donde mantener las condiciones de temperatura protege la calidad del producto y la consistencia del proceso. La demanda aumenta con la inversión en cadenas de frío para alimentos e infraestructura de gas industrial, particularmente donde las nuevas instalaciones requieren equipos de almacenamiento diseñados específicamente. Se proyecta que el tamaño del mercado de aislamiento de tanques de almacenamiento para el aislamiento criogénico crecerá a una CAGR del 7,3% de 2027 a 2032, la tasa proyectada más alta entre los segmentos proporcionados, lo que refleja los requisitos de control térmico más exigentes del GNL y otras aplicaciones a baja temperatura.
El esperado aumento del suministro de GNL en 2026 respalda el flujo de proyectos futuros para sistemas de tanques criogénicos y paquetes de aislamiento relacionados. Los pilotos de hidrógeno líquido también requieren sistemas que operen a -253 °C y utilicen aislamiento de aerogel multicapa o basado en vacío para gestionar la transferencia de calor y la evaporación. La norma EN 14620-4:2025 establece requisitos actualizados para el aislamiento de tanques de gas licuado refrigerado, incluidas consideraciones de diseño y mantenimiento que afectan la selección de materiales. Los fabricantes surcoreanos y los operadores de terminales japoneses están renovando tanques criogénicos envejecidos a medida que mantienen la infraestructura de importación y almacenamiento establecida. Este trabajo añade demanda de modernización junto con nueva capacidad y extiende la necesidad de contratistas especializados. La industria de aislamiento de tanques de almacenamiento requiere una ingeniería más especializada en esta categoría que en el trabajo estándar de servicio en caliente, ya que los errores de instalación pueden afectar el rendimiento térmico a largo plazo.
Por Configuración del Tanque:
Los Tanques Verticales Lideran Mientras que los Sistemas de Techo Flotante CrecenLos tanques de almacenamiento verticales mantuvieron el 46,2% del segmento de configuración de tanques en 2026. Se utilizan ampliamente en parques de tanques de petróleo crudo, terminales de importación de GNL y parques de almacenamiento químico que requieren gran capacidad en una ubicación fija. Su formato cilíndrico aumenta la capacidad de almacenamiento dentro de una huella disponible y ha hecho que el diseño sea familiar para operadores y contratistas. Los tanques horizontales sirven para aplicaciones de GLP, amoníaco (NH₃) y gas industrial de menor escala donde el diseño de recipientes a presión, el transporte y la distribución del sitio favorecen una orientación diferente. Los tanques de techo fijo siguen siendo habituales en el almacenamiento de combustibles y productos químicos, particularmente donde los requisitos operativos no requieren un sistema de techo móvil. Utilizan techos flotantes internos o sistemas de recuperación de vapores para gestionar las pérdidas por evaporación y mantener el control operativo.
Se prevé que los tanques de techo flotante se expandan a una CAGR del 6,1% de 2027 a 2032. El crecimiento está vinculado al almacenamiento de petróleo crudo y condensado en terminales de exportación en Oriente Medio y América del Norte, donde el control de emisiones y la disponibilidad de almacenamiento guían las decisiones de diseño. El trabajo de diseño de Gaztransport y Technigaz para 3 tanques de GNL de 240.000 m³ en Australia ilustra la escala de los nuevos sistemas de contención fija que utilizan tecnología de membrana GST. La empresa afirma que este diseño puede reducir los requisitos de acero en un 40% y añadir un 10% de capacidad de almacenamiento para una huella equivalente. Los techos flotantes requieren aislamiento flexible que pueda tolerar el movimiento y el ciclado térmico sin daños prematuros ni pérdida de ajuste. Los requisitos de inspección también hacen que la selección de materiales de larga vida sea importante para el mercado de aislamiento de tanques de almacenamiento y para los operadores que buscan controlar las interrupciones de mantenimiento.
Por Aplicación de Aislamiento:
El Aislamiento Térmico Mantiene la Base Mientras que la Retención de Frío se ExpandeEl aislamiento térmico representó el 32,7% del segmento de aplicaciones en 2026. Incluye la retención de calor para el almacenamiento de crudo caliente, tanques con trazado de vapor y recipientes de proceso. Las aplicaciones de retención de calor y reducción de pérdidas de energía ayudan a las instalaciones a reducir el consumo de combustible y mantener la temperatura del producto. El control de condensación y la protección del personal son importantes en las operaciones químicas y farmacéuticas. Los tanques fríos pueden crear humedad superficial que contribuye a la corrosión estructural, mientras que las altas temperaturas superficiales pueden requerir medidas de seguridad para los trabajadores.
Se prevé que la retención de frío se expanda a una CAGR del 6,6% de 2027 a 2032. La categoría se beneficia del almacenamiento de GNL y de la creciente capacidad de cadena de frío para productos alimentarios y farmacéuticos. El almacenamiento de energía en aire líquido también utiliza tanques aislados para retener bajas temperaturas durante los ciclos de almacenamiento, lo que representa una oportunidad pequeña pero relevante en el mercado de aislamiento de tanques de almacenamiento. El aislamiento contra incendios continúa sirviendo a los operadores petroquímicos y de GNL que actualizan la protección pasiva en recipientes y equipos de carga, respaldado por los requisitos de las aseguradoras y las normas de seguridad de procesos.
Por Industria de Uso Final:
El Petróleo y Gas Ancla la Demanda Mientras que la Industria Química Crece Más RápidoEl petróleo y gas representó el 35,5% del segmento de uso final en 2026. Su posición refleja los extensos tanques de petróleo crudo, los recipientes de refinería y los sistemas de terminales de GNL que requieren aislamiento en condiciones de operación en caliente, en frío y criogénicas. Los operadores en el Consejo de Cooperación del Golfo y el Sudeste Asiático están combinando actualizaciones de aislamiento con programas de monitoreo estructural. Las aplicaciones de agua y aguas residuales utilizan aislamiento en sistemas de calentamiento de procesos. La energía y la electricidad siguen siendo un uso final estable para la retención de calor y las aplicaciones de tanques de condensado.
Se prevé que la industria química y petroquímica crezca a una CAGR del 5,8% de 2027 a 2032. Los proyectos de etileno (C₂H₄), deshidrogenación de propano y productos químicos especiales requieren aislamiento en varios rangos de temperatura de tanques y para equipos que operan bajo diferentes condiciones de proceso. El acuerdo de Vopak y PTT Global Chemical para Map Ta Phut demuestra la larga vida operativa de la infraestructura de almacenamiento petroquímico y el papel de la capacidad contratada en la planificación de proyectos. La biofermentación farmacéutica añade un grupo de clientes más pequeño pero exigente, ya que las temperaturas de los tanques deben mantenerse dentro de límites operativos estrechos durante la producción y el almacenamiento. Los materiales especializados pueden ganar participación en aplicaciones donde la validación, la higiene y la fiabilidad del proceso limitan la sustitución por sistemas estándar. Esta base de uso final respalda la demanda tanto de productos estándar como de sistemas de aislamiento premium en nuevas instalaciones, programas de mantenimiento y proyectos de modernización.
Análisis Geográfico
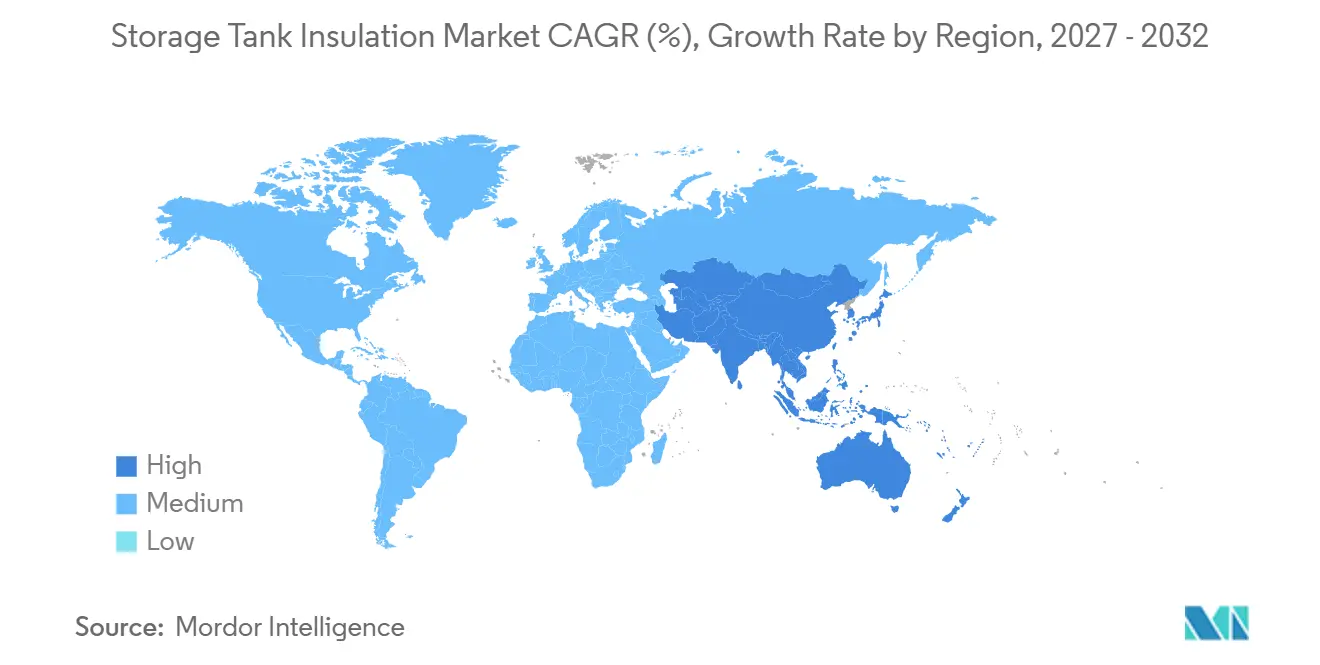
Asia-Pacífico mantuvo el 42,3% de la participación del mercado de aislamiento de tanques de almacenamiento en 2026 y se proyecta que crezca a una CAGR del 6,3% hasta 2032. El crecimiento en la región está impulsado por nuevas adiciones de capacidad de almacenamiento, actividad de refinería, desarrollo de infraestructura de GNL, construcción petroquímica y la necesidad de mantener el rendimiento térmico en diversas condiciones climáticas. China sigue siendo un centro de demanda central, con proyectos industriales en curso y expansiones de capacidad que requieren materiales de aislamiento tanto para activos de almacenamiento como para equipos de proceso. BASF SE inició la producción en su sitio integrado de Zhanjiang a principios de 2026 tras una inversión de 8.700 millones de EUR. India y el Sudeste Asiático contribuyen con demanda adicional de nuevas instalaciones a través de infraestructura de importación de GNL y planes de almacenamiento estratégico de petróleo, ampliando el mercado direccionable más allá de los centros de refinería establecidos. La demanda en la región está, por tanto, determinada por la actividad de construcción de proyectos, las necesidades de renovación, la disponibilidad de materiales y la capacidad de los proveedores para atender diferentes aplicaciones de uso final.
América del Norte y Europa son partes maduras del mercado de aislamiento de tanques de almacenamiento, donde los trabajos de modernización y mantenimiento respaldan la demanda en sitios industriales de larga trayectoria. La Directiva de Eficiencia Energética de la UE pone mayor énfasis en las auditorías energéticas y las medidas de ahorro documentadas en grandes instalaciones industriales. El almacenamiento criogénico es un nicho en crecimiento en las terminales de GNL en Alemania, los Países Bajos, Grecia y Polonia, mientras que los tanques más antiguos continúan requiriendo inspección, reparación y reemplazo de aislamiento. Se proyecta que la capacidad de exportación de GNL de los Estados Unidos aumentará de 11,4 Bcf/d en 2024 a 28,7 Bcf/d para 2029. California adoptó los requisitos actualizados del Título 24 Parte 6 que cubren el aislamiento de tuberías industriales y medidas de energía relacionadas.[4] Estos mercados son menos dependientes de los parques de tanques de nueva construcción que Asia-Pacífico, pero su gran base instalada genera una demanda sostenida de trabajos de reemplazo diseñados y materiales que cumplan los requisitos actualizados.
Oriente Medio y África representan un área en expansión para el aislamiento de tanques de almacenamiento sobre el suelo en entornos de exportación de petróleo y petroquímica. Arabia Saudita y los Emiratos Árabes Unidos continúan apoyando el almacenamiento químico y los proyectos industriales que requieren sistemas de tanques adecuados para altas temperaturas ambientales y condiciones de operación exigentes. América del Sur sigue siendo un mercado más pequeño, pero la inversión en petróleo y gas en Brasil y Argentina respalda nuevos requisitos de almacenamiento en actividades de exploración, exportación y procesamiento. La lana mineral y la espuma de poliuretano son comunes en aplicaciones de servicio en caliente y ambiente, mientras que la demanda criogénica se centra en la infraestructura de recepción de GNL y los sistemas de almacenamiento de gas relacionados. África sigue siendo una oportunidad en etapa temprana, aunque los proveedores están monitoreando los proyectos de licuefacción en Mozambique y Senegal que pueden requerir aislamiento de servicio en frío en la puesta en marcha. Estas regiones presentan una combinación de oportunidades de volumen en servicio convencional y trabajos técnicamente exigentes en aplicaciones refrigeradas.
Panorama Competitivo
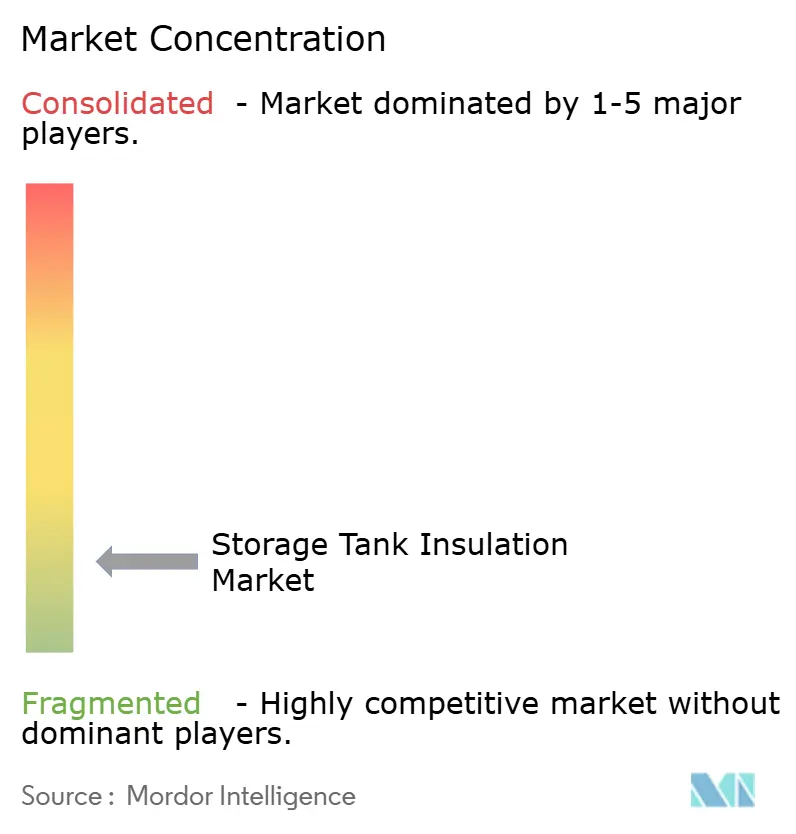
El mercado de aislamiento de tanques de almacenamiento está fragmentado, con proveedores globales de materiales y proveedores de servicios regionales que dan forma al entorno competitivo. Rockwool International A/S, Armacell International S.A., Saint-Gobain S.A., Owens Corning y Kingspan Group plc compiten con especialistas regionales, contratistas e integradores de sistemas criogénicos. La competencia se centra en el rendimiento de los materiales, la entrega de proyectos, la capacidad de instalación, el cumplimiento de especificaciones y la capacidad de apoyar a los clientes a lo largo de la vida útil de un activo de tanque. Los proveedores más grandes están invirtiendo en desarrollo de productos y capacidad regional para atender aplicaciones de alto valor y mejorar el acceso a los mercados industriales en expansión. Las empresas regionales siguen siendo importantes donde la capacidad de instalación local, el conocimiento del sitio, la flexibilidad de cronograma y los precios determinan la adjudicación de contratos. El mercado también favorece a los proveedores que pueden documentar sus productos de manera efectiva y trabajar con empresas de ingeniería durante el proceso de especificación.
Rockwool International A/S planificó 650 millones de EUR de inversión de capital en 2026 para la expansión de capacidad en India, Rumanía y los Estados Unidos, así como tecnología de fusión eléctrica. Armacell International S.A. amplió su oferta de aerogel a través de ArmaGel XG y un nuevo sitio de fabricación en Pune. Owens Corning completó la venta de su negocio de refuerzos de vidrio a Praana Group por un valor empresarial de 645 millones de USD en mayo de 2026. Esta desinversión puede desplazar su enfoque hacia los productos de construcción y crear oportunidades para otros proveedores en aplicaciones industriales de fibra de vidrio donde los propietarios de tanques requieren disponibilidad de materiales establecida. Las empresas también están utilizando el monitoreo de condiciones y la inspección basada en riesgos para diferenciar sus ofertas, particularmente donde los clientes requieren evidencia de que el aislamiento está protegiendo un activo durante su vida útil planificada.
El monitoreo digital se está volviendo más relevante donde los compradores desean una advertencia temprana de los riesgos de humedad y corrosión antes de que resulten en reparaciones no planificadas. Un artículo de CORR de 2026 informó que los sistemas de monitoreo remoto que combinan detección electromagnética y detección de humedad pueden reducir los costos de inspección hasta en un 75% dentro de los flujos de trabajo de inspección basada en riesgos. Los proveedores que conectan el diseño del aislamiento con el monitoreo pueden involucrarse más en la planificación de la integridad de los activos. Las oportunidades premium se concentran en aplicaciones criogénicas, en alta mar y en espacios restringidos, donde los productos estándar pueden no cumplir los límites de rendimiento térmico o físico requeridos. La estructura competitiva general refleja un mercado donde los proveedores multinacionales establecidos son prominentes, aunque los contratistas locales y los proveedores especializados conservan roles significativos.
Líderes de la Industria de Aislamiento de Tanques de Almacenamiento
-
ROCKWOOL A/S
-
Kingspan Group plc
-
Saint-Gobain
-
Owens Corning
-
Armacell International S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Aislamiento de Tanques de Almacenamiento Empresas cubiertas en este informe
- Armacell International S.A.
- BASF SE
- Cabot Corporation
- CB&I
- Chemelex Inc.
- ClimaTech / Climalock
- Covestro AG
- CRYOPERL
- ERATHERM
- Etex Group
- G+H Insulation
- Huntsman Corporation
- Insultherm Inc.
- Johns Manville
- Kingspan Group plc
- Knauf Insulation
- L’ISOLANTE K-FLEX S.p.A.
- MC&I Inc.
- Owens Corning
- Pittsburgh Corning Europe N.V. and FOAMGLAS®
- Röchling SE and Co. KG
- Rockwool A/S
- Saint-Gobain
- Sherwin-Williams
- Tarsco Bolted Tank
Desarrollos recientes de la industria en Mercado de Aislamiento de Tanques de Almacenamiento
- Mayo de 2026: Kingspan Group puso en marcha una nueva instalación de fabricación de paneles aislados de lana mineral en Hradec Králové, República Checa, tras una inversión de aproximadamente 30 millones de EUR. Los paneles de lana mineral se utilizan ampliamente en instalaciones industriales, infraestructura de almacenamiento en frío y aplicaciones de aislamiento de tanques de almacenamiento.
- Marzo de 2026: Knauf Insulation inició la producción de prueba en su línea de lana mineral de roca de fusión eléctrica de 120 millones de EUR en Novi Marof, Croacia. La expansión añade aproximadamente 60.000 toneladas por año de capacidad de lana mineral, aumentando el suministro para el aislamiento industrial, las instalaciones criogénicas y las aplicaciones de aislamiento de tanques de almacenamiento.
- Enero de 2026: GTT fue contratada para diseñar tres tanques de almacenamiento de GNL en tierra de 240.000 m³ en Australia utilizando su tecnología de membrana GST. Según la empresa, el diseño puede reducir el consumo de acero hasta en un 40% mientras aumenta la capacidad de almacenamiento en aproximadamente un 10% para la misma huella, lo cual es directamente relevante para el aislamiento de tanques de almacenamiento criogénico y la tecnología de contención.
- Octubre de 2025: Se publicó la norma actualizada EN 14620-4:2025, que introduce requisitos revisados para el diseño, fabricación, prueba e instalación de sistemas de aislamiento para tanques de almacenamiento de gas licuado refrigerado, lo que representa uno de los desarrollos regulatorios más significativos que afectan a los proyectos de aislamiento de tanques de almacenamiento criogénico en Europa.
Alcance del Informe Global del Mercado de Aislamiento de Tanques de Almacenamiento
El aislamiento de tanques de almacenamiento implica la aplicación de materiales de aislamiento térmico alrededor de los tanques de almacenamiento para minimizar la pérdida o ganancia de calor, mantener temperaturas estables del producto, mejorar la eficiencia energética y proteger los líquidos o gases almacenados de las condiciones ambientales externas. Estos sistemas de aislamiento se utilizan en tanques de almacenamiento en caliente, en frío y criogénicos en industrias como petróleo y gas, GNL, productos químicos, generación de energía, alimentos y bebidas, y tratamiento de agua. El aislamiento de tanques de almacenamiento ayuda a reducir los costos operativos, prevenir la condensación y la corrosión, mejorar la seguridad y garantizar un rendimiento de almacenamiento fiable en instalaciones industriales.
El mercado global de aislamiento de tanques de almacenamiento está segmentado por material, rango de temperatura, configuración del tanque, aplicación de aislamiento, industria de uso final y geografía. Por material, el mercado está segmentado en poliuretano (PU) y poliisocianurato (PIR), lana de roca, fibra de vidrio, espuma elastomérica, vidrio celular, poliestireno expandido (EPS), aerogel y otros materiales. Por rango de temperatura, el mercado está segmentado en aislamiento en caliente, aislamiento en frío y aislamiento criogénico. Por configuración del tanque, el mercado está segmentado en tanques de almacenamiento verticales, tanques de almacenamiento horizontales, tanques de techo fijo, tanques de techo flotante y otras configuraciones de tanques. Por aplicación de aislamiento, el mercado está segmentado en aislamiento térmico, retención de calor, retención de frío, control de condensación, protección del personal, protección contra incendios y reducción de pérdidas de energía. Por industria de uso final, el mercado está segmentado en petróleo y gas, industria química y petroquímica, alimentos y bebidas, energía y electricidad, agua y aguas residuales, farmacéutica y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de aislamiento de tanques de almacenamiento en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Poliuretano (PU) y Poliisocianurato (PIR) |
| Lana de Roca |
| Fibra de Vidrio |
| Espuma Elastomérica |
| Vidrio Celular |
| Poliestireno Expandido (EPS) |
| Aerogel |
| Otros Materiales |
| Aislamiento en Caliente |
| Aislamiento en Frío |
| Aislamiento Criogénico |
| Tanques de Almacenamiento Verticales |
| Tanques de Almacenamiento Horizontales |
| Tanques de Techo Fijo |
| Tanques de Techo Flotante |
| Otras Configuraciones de Tanques |
| Aislamiento Térmico |
| Retención de Calor |
| Retención de Frío |
| Control de Condensación |
| Protección del Personal |
| Protección contra Incendios |
| Reducción de Pérdidas de Energía |
| Petróleo y Gas |
| Industria Química y Petroquímica |
| Alimentos y Bebidas |
| Energía y Electricidad |
| Agua y Aguas Residuales |
| Farmacéutica |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Material | Poliuretano (PU) y Poliisocianurato (PIR) | |
| Lana de Roca | ||
| Fibra de Vidrio | ||
| Espuma Elastomérica | ||
| Vidrio Celular | ||
| Poliestireno Expandido (EPS) | ||
| Aerogel | ||
| Otros Materiales | ||
| Por Rango de Temperatura | Aislamiento en Caliente | |
| Aislamiento en Frío | ||
| Aislamiento Criogénico | ||
| Por Configuración del Tanque | Tanques de Almacenamiento Verticales | |
| Tanques de Almacenamiento Horizontales | ||
| Tanques de Techo Fijo | ||
| Tanques de Techo Flotante | ||
| Otras Configuraciones de Tanques | ||
| Por Aplicación de Aislamiento | Aislamiento Térmico | |
| Retención de Calor | ||
| Retención de Frío | ||
| Control de Condensación | ||
| Protección del Personal | ||
| Protección contra Incendios | ||
| Reducción de Pérdidas de Energía | ||
| Por Industria de Uso Final | Petróleo y Gas | |
| Industria Química y Petroquímica | ||
| Alimentos y Bebidas | ||
| Energía y Electricidad | ||
| Agua y Aguas Residuales | ||
| Farmacéutica | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el mercado de aislamiento de tanques de almacenamiento?
Se proyecta que el mercado de aislamiento de tanques de almacenamiento crecerá a una CAGR del 5,79% de 2027 a 2032, alcanzando los 10,48 mil millones de USD para 2032. Esta perspectiva refleja la inversión en eficiencia energética, GNL y activos petroquímicos.
¿Qué material lidera el mercado de aislamiento de tanques de almacenamiento?
La lana de roca lideró la categoría de materiales con una participación de ingresos del 33,6% en 2026, mientras que la espuma elastomérica tiene el crecimiento proyectado más rápido con una CAGR del 5,9%. La selección de materiales depende de la temperatura de operación, la exposición a la humedad, los requisitos contra incendios y las condiciones de instalación.
¿Por qué el aislamiento de tanques criogénicos está creciendo rápidamente?
Se proyecta que el aislamiento criogénico crecerá a una CAGR del 7,3% hasta 2032, impulsado por proyectos de GNL, gas industrial e hidrógeno que requieren un estricto control de la evaporación y la temperatura. La categoría también se beneficia de los pedidos anticipados durante los grandes proyectos de tanques.
¿Qué sector de uso final es el mayor usuario en el mercado de aislamiento de tanques de almacenamiento?
El petróleo y gas mantuvo el 35,5% de los ingresos por uso final en 2026, ya que sus tanques y terminales operan en condiciones en caliente, en frío y criogénicas. Las refinerías, el almacenamiento de crudo y las terminales de GNL generan demanda de diferentes tipos de sistemas de aislamiento.
¿Qué región tiene las perspectivas más sólidas para el mercado de aislamiento de tanques de almacenamiento?
Asia-Pacífico mantuvo una participación de ingresos del 42,3% en 2026 y se proyecta que crezca a una CAGR del 6,3% hasta 2032. La demanda en la región está impulsada por la nueva construcción de tanques, la actividad de refinería, el desarrollo de GNL y los proyectos petroquímicos.