
Tamanho e Participação do Mercado de Motores Stirling
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
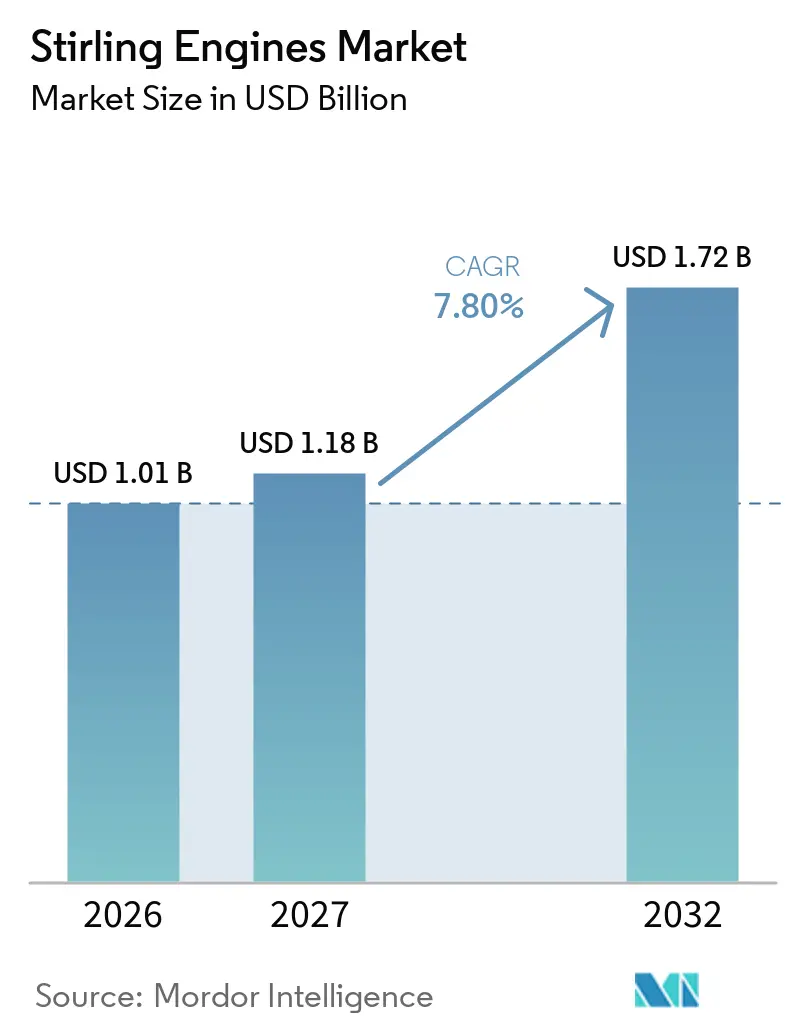
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Motores Stirling por Mordor Intelligence
O tamanho do mercado de motores Stirling foi avaliado em 1,01 bilhões de USD em 2026 e estima-se que cresça de 1,18 bilhões de USD em 2027 para atingir 1,72 bilhões de USD até 2032, a um CAGR de 7,80% durante o período de previsão (2027-2032). O mercado global de motores Stirling é sustentado pela descarbonização industrial, necessidades de energia remota e pela necessidade de geração distribuída. Seu design de combustão externa permite que o equipamento funcione com calor solar, biomassa, calor residual, gás de baixo grau e outras fontes de calor. Essa flexibilidade é importante à medida que os usuários buscam reduzir a dependência de uma única fonte de combustível. Sistemas de cogeração de calor e energia, projetos de abatimento de metano e armazenamento térmico estão ampliando a gama de projetos que podem utilizar motores Stirling. Engenharia de precisão, materiais de alta temperatura e requisitos especializados de vedação ainda retardam a adoção em aplicações residenciais e comerciais sensíveis ao preço.
Principais Conclusões do Relatório
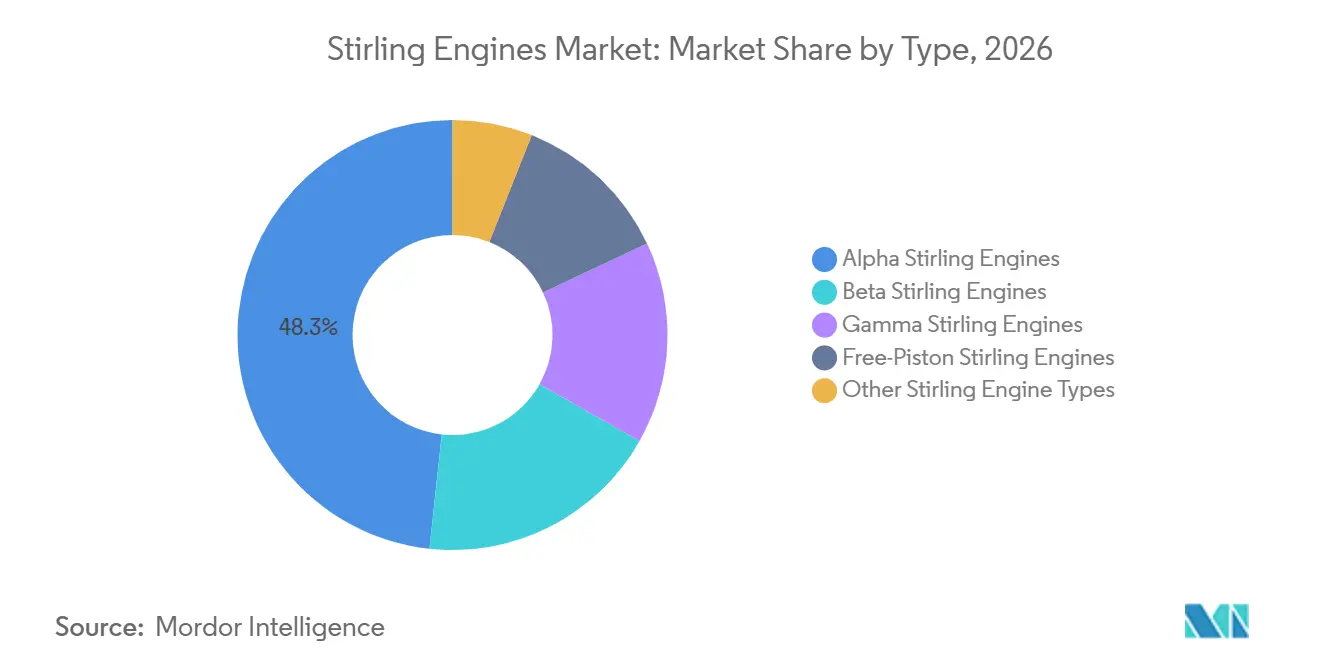
- Por tipo, os motores Stirling alpha detiveram uma participação de receita de 48,3% em 2026, enquanto os motores Stirling de pistão livre têm previsão de crescer a um CAGR de 9,1% até 2032.
- Por potência de saída, os motores Stirling de média potência detiveram uma participação de receita de 43,2% em 2026, enquanto os motores Stirling de baixa potência têm previsão de crescer a um CAGR de 8,5% até 2032.
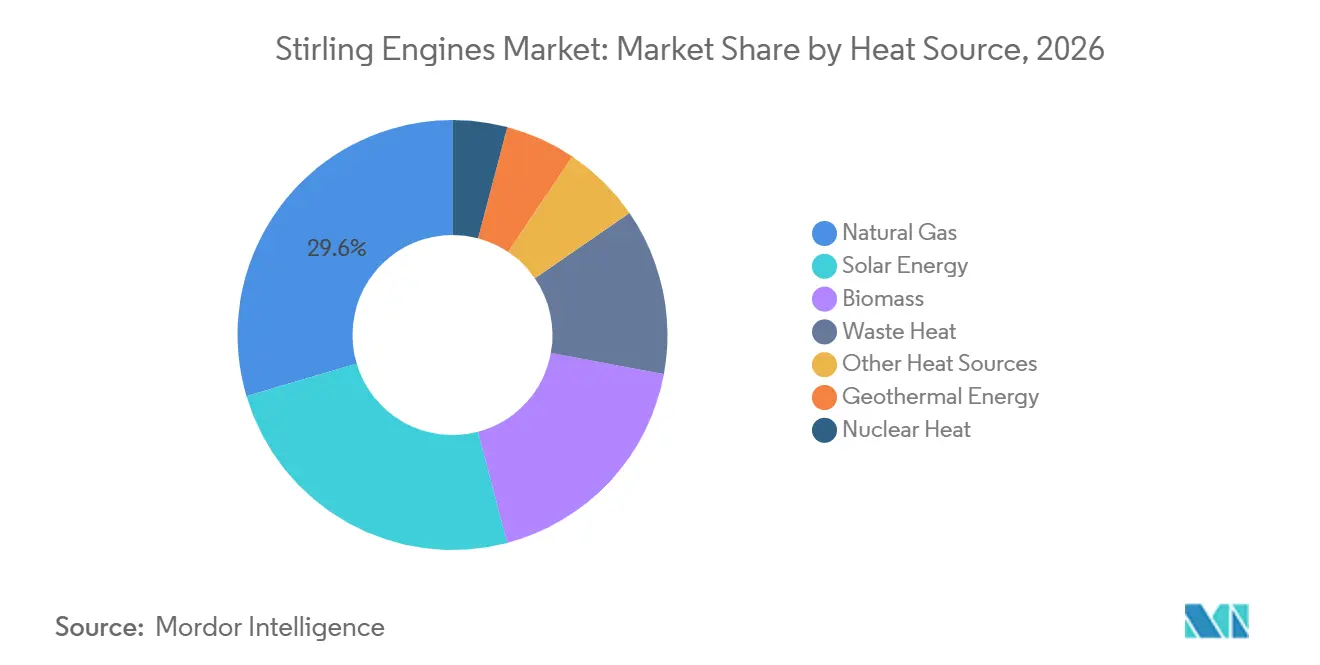
- Por fonte de calor, o gás natural deteve 29,6% da participação global do mercado de motores Stirling em 2026, enquanto a energia solar tem projeção de expansão a um CAGR de 10,2% até 2032.
- Por aplicação, aquecimento e resfriamento responderam por 39,4% do tamanho global do mercado de motores Stirling em 2026, enquanto a geração de energia solar avança a um CAGR de 9,8% até 2032.
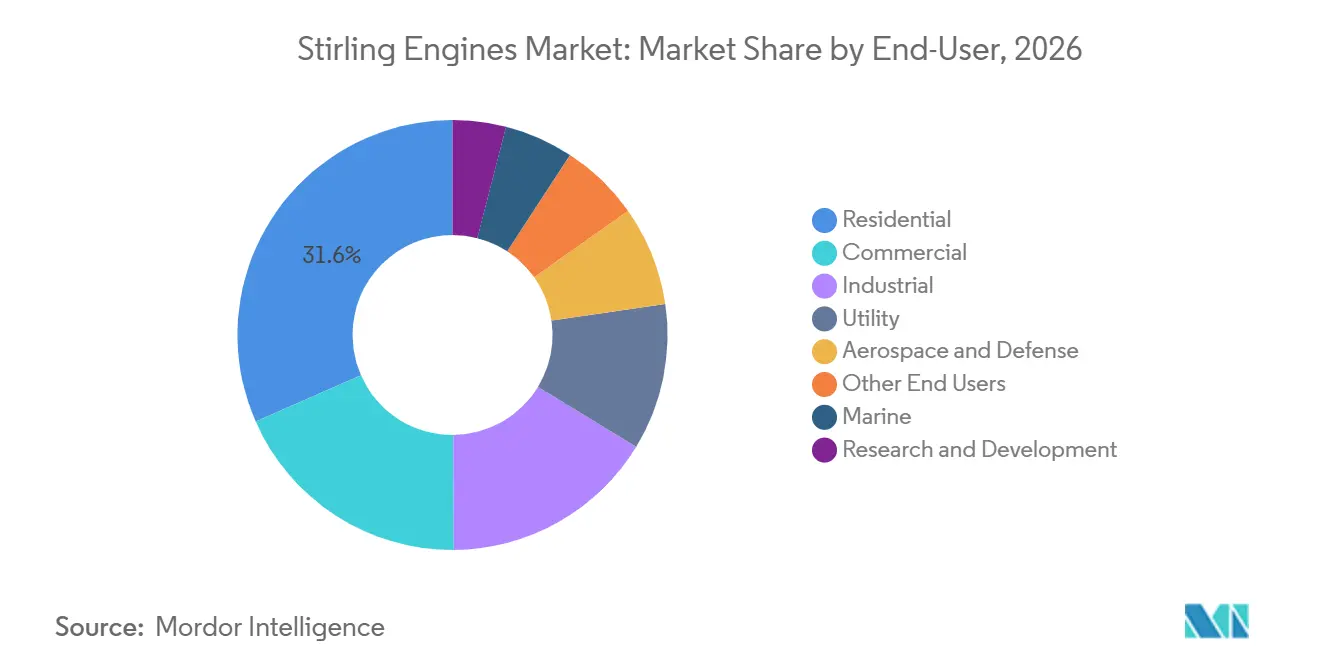
- Por usuário final, o segmento residencial deteve uma participação de 31,6% em 2026, enquanto o uso industrial deve registrar um CAGR de 8,8% até 2032.
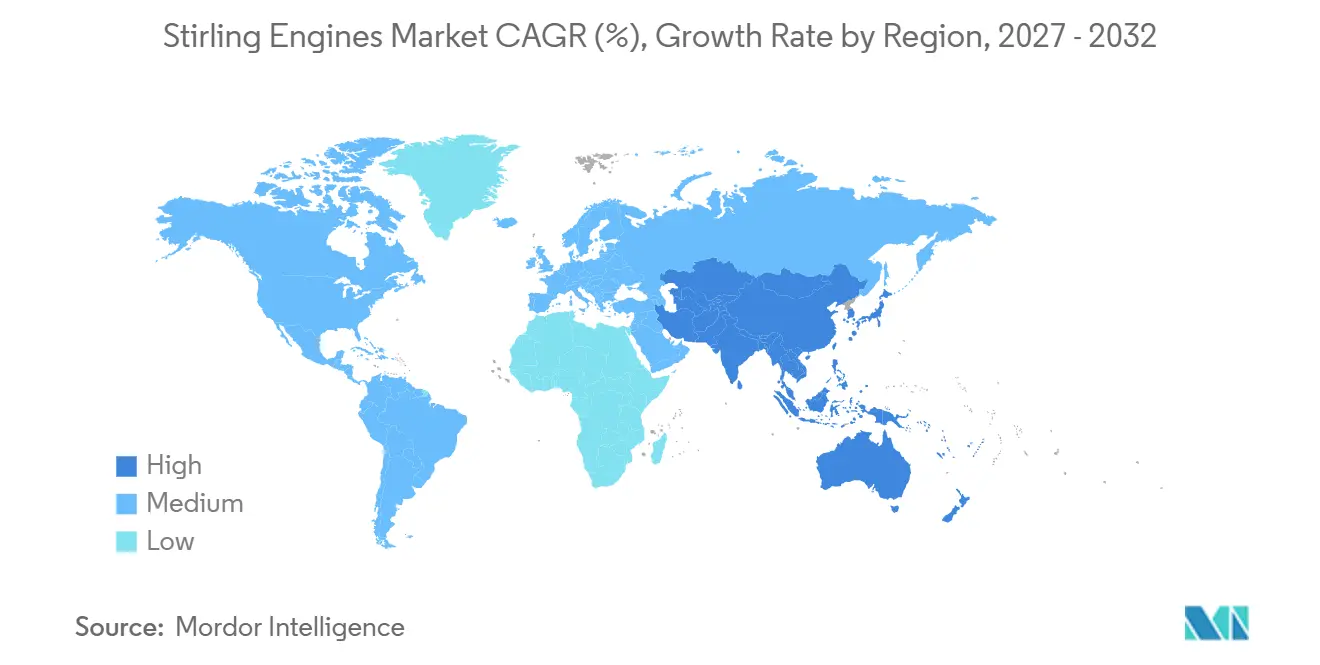
- Por geografia, a Ásia-Pacífico deteve 55,1% da receita em 2026 e tem projeção de expansão a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Motores Stirling
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Energia Distribuída de Baixas Emissões | +1.9% | Global, mais forte na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Expansão da Recuperação de Calor Residual e Cogeração | +1.6% | Global, concentrada nos corredores industriais da China, Alemanha, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Implantação de Fontes de Calor Renováveis | +1.3% | Ásia-Pacífico e Oriente Médio e África para solar, Europa e América do Norte para biomassa | Longo prazo (≥ 4 anos) |
| Requisitos de Energia Fora da Rede e Remota | +1% | América do Norte, Oriente Médio e África e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Abatimento de Metano e Monetização de Gás de Baixo Grau | +0.8% | América do Norte, América Latina e Austrália | Curto prazo (≤ 2 anos) |
| Armazenamento Térmico Acoplado à Conversão Stirling | +0.6% | Ásia-Pacífico, Oriente Médio e África e Sul da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Energia Distribuída de Baixas Emissões
Os compromissos de descarbonização estão deslocando as aquisições dos geradores a diesel em direção a sistemas que podem utilizar diferentes combustíveis. O mercado global de motores Stirling se beneficia porque seu design de combustão externa separa o gás de trabalho da fonte de calor. Esse design suporta o uso em ambientes de calor renovável e calor residual sem alterar o princípio operacional básico do motor. Os anais da Sociedade Japonesa de Engenheiros Mecânicos relataram trabalhos de desempenho em um motor do tipo alpha de 1 kW utilizando fontes de calor renováveis e de baixa temperatura. Os resultados reforçam a relevância dos sistemas Stirling onde o calor disponível está abaixo das condições operacionais tradicionais de combustíveis fósseis. Os compradores industriais podem, portanto, considerar a tecnologia em planos de energia focados em emissões, bem como em projetos de eficiência.
Expansão da Recuperação de Calor Residual e Cogeração
Os locais de fabricação ainda liberam energia térmica substancial que não é convertida em energia útil ou calor. Os sistemas de cogeração de calor e energia baseados em Stirling podem utilizar esse calor em instalações menores, onde grandes equipamentos de recuperação a vapor são menos adequados. Um estudo de 2024 relatou eficiência de pico de 95,7% e saída elétrica de 4,03 kW para um sistema de cogeração de calor e energia Stirling de pistão livre.[1] Esse nível de desempenho torna o mercado global de motores Stirling relevante para usuários industriais que buscam tanto eficiência energética quanto menores emissões. O quadro de apoio à eficiência energética do Japão continuou a cobrir equipamentos qualificados de recuperação de calor residual sob sua orientação de 2026.[2] As decisões de aquisição podem, consequentemente, refletir custos operacionais e requisitos regulatórios em conjunto.
Aumento da Implantação de Fontes de Calor Renováveis
Os sistemas solares de prato-Stirling estão ganhando atenção quando combinados com armazenamento térmico de material de mudança de fase. Um estudo de campo de 2026 em Omã relatou 31,9% de eficiência térmica global e geração por 6 horas após o pôr do sol em uma configuração híbrida de prato-Stirling.[3] O armazenamento reduz a dependência da produção em relação à radiação solar imediata, o que tem limitado os projetos solares Stirling. Um estudo de 2025 também relatou operação estável de Stirling solar de baixa temperatura com diferenças de temperatura de 65-75°C. Essas condições operacionais ampliam o possível papel do mercado global de motores Stirling em sistemas de energia doméstica assistida por energia solar. Os sistemas de biomassa na Europa também combinam caldeiras de pellets com equipamentos de microcogeração de calor e energia para pacotes residenciais.
Crescimento dos Requisitos de Energia Fora da Rede e Remota
Os locais remotos atribuem alto valor a equipamentos que precisam de pouca manutenção e evitam entregas frequentes de combustível. Um conversor de energia Stirling de pistão livre operou sem manutenção por mais de 14 anos em testes relatados pela ASME. Essa durabilidade é relevante para instalações offshore, sistemas de energia isolados e infraestrutura de telecomunicações. A Qnergy descreveu implantações do PowerGen em plataformas offshore não tripuladas que fornecem energia para carregamento de baterias em locais com múltiplos poços. O mercado global de motores Stirling pode atender a locais onde a manutenção de geradores convencionais é difícil ou cara. As menores necessidades de manutenção também tornam a tecnologia relevante onde o transporte de diesel representa uma parcela importante dos custos operacionais do local.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Mais Elevados do que as Alternativas de Combustão Interna | -0.9% | Global, especialmente segmentos residenciais sensíveis ao preço no Sul da Ásia, América Latina e Sudeste Asiático | Médio prazo (2-4 anos) |
| Conscientização Limitada e Adoção Comercial | -0.7% | Mercados emergentes globalmente e mercados secundários na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Materiais de Alta Temperatura e Requisitos de Vedação | -0.5% | Cadeia de suprimentos global, especialmente mercados sem ecossistemas de manufatura de precisão | Longo prazo (≥ 4 anos) |
| Acompanhamento Lento de Carga e Complexidade de Integração | -0.4% | Usos conectados à rede na América do Norte e Europa e ambientes industriais de carga variável | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Sistema Mais Elevados em Comparação com Alternativas de Combustão Interna
O custo de capital continua sendo uma barreira clara para compradores residenciais e comerciais de pequeno porte. Uma análise de 2025 situou os custos de sistemas residenciais de cogeração de calor e energia Stirling em EUR 10.000-13.000, com um período de retorno de 6-9 anos e economias anuais de energia de EUR 500-900. A análise fornecida também situa os custos comparáveis de caldeiras a gás em um terço a metade do custo inicial do sistema Stirling. Longos períodos de vida útil de 40.000-60.000 horas e custos anuais de manutenção de EUR 100-200 melhoram o caso de propriedade, mas não eliminam a diferença de custo inicial. As políticas de eficiência energética podem reduzir parcialmente a diferença em algumas jurisdições europeias. Esses mecanismos permanecem desiguais e são menos disponíveis em muitas das regiões de crescimento mais rápido do mercado global de motores Stirling.
Conscientização Limitada e Adoção Comercial
Os motores Stirling permanecem menos conhecidos do que caldeiras, geradores a diesel e outros equipamentos de energia estabelecidos. A conscientização é mais forte em mercados de cogeração de calor e energia como Alemanha, Japão e Países Baixos. Uma revisão sistemática de 2024 encontrou pesquisas domésticas sobre Stirling concentradas na Europa e no Leste Asiático, com cobertura limitada do Sudeste Asiático, Índia e África. Esse padrão reflete uma lacuna mais ampla na conscientização comercial nos mercados de crescimento residencial. Os canais de equipamentos de aquecimento e resfriamento têm familiaridade limitada com os produtos Stirling em muitos países. O mercado global de motores Stirling, portanto, enfrenta um desafio de acesso ao mercado mesmo onde um caso técnico já existe.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Motores Alpha Lideram o Uso Instalado Enquanto os Designs de Pistão Livre Ampliam as Aplicações
Os motores Stirling alpha detiveram 48,3% da participação global do mercado de motores Stirling dentro do segmento de tipo em 2026. Sua posição instalada reflete o longo uso em sistemas industriais de cogeração de calor e energia e recuperação de calor residual. A configuração utiliza 2 pistões em cilindros separados. Esse arranjo suporta gradientes térmicos estáveis e design gerenciável de trocadores de calor. Essas características permanecem importantes onde a operação previsível é mais valorizada do que o desempenho termodinâmico de pico. Os motores beta ganharam renovada atenção na faixa residencial de cogeração de calor e energia de 10-25 kW. Melhorias nos materiais de rolamentos e vedações sustentam esse interesse. As configurações gamma foram utilizadas em protótipos de calor renovável de baixa temperatura, incluindo a configuração de prato-Stirling de Omã.
Os motores Stirling de pistão livre são o tipo de crescimento mais rápido até 2032 no mercado global de motores Stirling. Seu design reduz o atrito e utiliza uma arquitetura selada que se adapta ao resfriamento criogênico e à geração de energia de alto grau. A ausência de mecanismos de manivela convencionais também pode suportar longos intervalos de serviço em instalações remotas. Pesquisadores da Universidade do Novo México modelaram um motor de pistão livre com 21,7% de eficiência e saída de 20,7 kWe em escala de microrreator. Os pesquisadores indicaram que o design poderia escalar para 500 kWe por unidade no futuro. Esse tipo é utilizado tanto em pesquisas de energia espacial quanto em equipamentos de abatimento de metano em petróleo e gás. Essa variedade de usos confere aos designs de pistão livre uma base de aplicação mais ampla do que outros tipos de motores. Também vincula seu crescimento a projetos de energia remota, gás de baixo grau e sistemas de energia avançados.
A seleção do tipo reflete o equilíbrio entre desempenho, simplicidade operacional e a fonte de calor necessária. Os motores alpha permanecem relevantes porque os usuários industriais podem trabalhar com uma configuração familiar. Os designs beta e gamma mostram como o mesmo princípio termodinâmico pode ser adaptado para diferentes tamanhos e temperaturas. Os sistemas de pistão livre são distintos porque sua construção selada pode reduzir as necessidades de manutenção relacionadas ao desgaste. O mercado global de motores Stirling, portanto, inclui configurações estabelecidas ao lado de designs voltados para aplicações de energia mais recentes. Essa estrutura dá aos fornecedores espaço para se especializar por aplicação em vez de competir apenas na arquitetura do motor. Também significa que os avanços em materiais e vedações podem afetar vários tipos ao mesmo tempo.

Por Potência de Saída: Sistemas de Média Potência Ancoram a Demanda Enquanto as Unidades de Baixa Potência se Expandem
Os motores Stirling de média potência foram o maior segmento de potência de saída em 2026 e detiveram 43,2% de participação no mercado global de motores Stirling. Eles atendem à cogeração de calor e energia comercial, recuperação de calor residual industrial e instalações fora da rede de médio porte. Sua faixa de quilowatts a dezenas de quilowatts se alinha com redes de aquecimento de microdistritos e instalações industriais leves. Esses usuários geralmente precisam de produção constante em vez de grande capacidade unitária. Os sistemas de média potência também podem se adequar a locais que têm calor utilizável, mas carecem de escala para grandes equipamentos de ciclo a vapor. Os motores de alta potência têm um papel comercial menor porque a complexidade de fabricação aumenta em tamanhos maiores. Seus principais usos são a propulsão submarina independente de ar e projetos piloto de energia solar concentrada. O número limitado de implantações de alta potência mantém esse segmento especializado.
Os motores Stirling de baixa potência têm previsão de crescer a um CAGR de 8,5% até 2032. As unidades de pistão livre miniaturizadas suportam microcogeração de calor e energia residencial, sensores remotos e energia de backup para telecomunicações. O setor global de motores Stirling se beneficia quando os custos de fabricação de precisão diminuem para essas unidades menores. Um estudo de 2024 avaliou um motor Stirling de 1 kWe com 28 m² de coletores fotovoltaicos-térmicos em diferentes tipos de habitação. O estudo relatou 22% de eficiência exergética e reduções de dióxido de carbono de 30-45% para casas isoladas. Os incentivos nacionais de cogeração de calor e energia podem fortalecer o caso para esse equipamento em residências europeias e do Leste Asiático. A adoção de menor potência também pode expandir a base instalada que os prestadores de serviços e os canais de equipamentos de aquecimento suportam.
A classificação de potência influencia tanto o grupo de clientes quanto os requisitos de engenharia para um sistema Stirling. Os equipamentos de baixa potência são relevantes onde o espaço, a manutenção e as necessidades locais de eletricidade são limitados. As unidades de média potência se adequam a instalações que requerem calor e energia contínuos sem equipamentos em escala de utilidade. Os designs de alta potência devem gerenciar maior complexidade de fabricação e permanecem limitados a projetos especializados. O mercado global de motores Stirling pode, portanto, crescer por meio de unidades descentralizadas menores, bem como de sistemas comerciais estabelecidos. A combinação de classificações de potência também reduz a dependência de um único tipo de projeto. Permite que os fornecedores se concentrem nas partes do sistema de energia onde seus designs são tecnicamente adequados.
Por Fonte de Calor: O Gás Natural Mantém a Demanda Atual Enquanto a Energia Solar Ganha Impulso
O gás natural deteve 29,6% do tamanho global do mercado de motores Stirling por fonte de calor em 2026. Sua posição de liderança vem da ampla disponibilidade de infraestrutura e compatibilidade com sistemas de energia residenciais e comerciais. O gás natural fornece uma rota de menor capital para usuários que não adotaram sistemas de calor renovável. Isso é particularmente relevante na América do Norte e na Europa. A biomassa é a próxima fonte de calor estabelecida em ambientes residenciais de cogeração de calor e energia. Os sistemas europeus combinaram caldeiras de pellets com motores de pistão livre, incluindo o piloto Microgen-Waltis WoodGen S-Tronic descrito no material fornecido. O calor residual fornece demanda constante de operações industriais com energia térmica recuperável. O calor nuclear também está ganhando atenção por meio do desenvolvimento de motores de pistão livre vinculados a microrreatores.
A energia solar tem projeção de registrar um CAGR de 10,2% até 2032, a maior taxa entre as fontes de calor. As reduções de custo em sistemas solares de concentração e armazenamento térmico sustentam esse crescimento. O armazenamento de material de mudança de fase permite que um motor continue produzindo energia após o declínio da entrada solar direta. Os resultados de campo de Omã mostraram 6 horas de operação após o pôr do sol para um design híbrido de prato-Stirling. Esse recurso aborda o padrão de operação intermitente associado à geração solar. As normas ISO para sistemas solares térmicos e a IEC 62788 para componentes de sistemas fotovoltaicos fornecem infraestrutura de conformidade relacionada em ambientes regulamentados. O calor geotérmico permanece em um estágio comercial inicial. Está sendo explorado no Japão, Islândia e no Noroeste do Pacífico dos EUA, onde o calor subsuperficial pode se adequar à operação Stirling.
Cada fonte de calor apresenta um caminho de implantação diferente para o mercado global de motores Stirling. O gás natural pode usar a infraestrutura de combustível existente, enquanto a biomassa depende do manuseio de combustível e da integração de caldeiras. O calor residual depende das condições do processo industrial e da qualidade da energia recuperável. Os sistemas solares precisam de irradiância adequada e equipamentos que possam reter calor quando a luz solar diminui. Os designs vinculados ao nuclear permanecem conectados à pesquisa e ao desenvolvimento de microrreatores. As aplicações geotérmicas dependem das condições dos recursos locais. Essa diversidade de fontes de calor é uma característica central da tecnologia Stirling porque o motor depende de calor externo em vez de combustão interna de combustível.
Por Aplicação: Aquecimento e Resfriamento Lideram Enquanto a Geração Solar Cresce Mais Rapidamente
O aquecimento e o resfriamento responderam por 39,4% da participação global do mercado de motores Stirling por aplicação em 2026. A demanda residencial e comercial por microcogeração de calor e energia na Europa e no Japão sustenta essa posição. Climas frios, altos preços do gás e incentivos de cogeração de calor e energia reforçaram o uso nesses mercados. Os sistemas de pistão livre podem fornecer tanto calor útil quanto eletricidade no ponto de demanda. Uma configuração revisada por pares alcançou eficiência de cogeração de calor e energia de até 95,7%. Esse desempenho suporta o uso de sistemas Stirling onde a demanda de aquecimento é constante. A recuperação de calor residual é outra aplicação de volume importante. Os operadores industriais podem tratar a energia térmica recuperada como um ativo de gestão de energia sob as práticas da ISO 50001.
A geração de energia solar tem previsão de avançar a um CAGR de 9,8% até 2032. O armazenamento térmico oferece aos sistemas solares Stirling um caminho para a produção após o pôr do sol. O mercado global de motores Stirling, portanto, ganha uma aplicação que combina calor renovável com entrega mais controlável. A propulsão marinha e a energia auxiliar permanecem estrategicamente importantes apesar do menor volume. A Suécia e o Japão utilizaram submarinos com propulsão independente de ar Stirling por mais de 2 décadas. A atividade de aquisição de defesa na Coreia do Sul, Austrália e Índia está avaliando a tecnologia para futuros submarinos convencionais. A geração remota e fora da rede e os sistemas de energia espacial têm rivalidade direta limitada com outras aplicações Stirling. Os usos criogênicos e de resfriamento permanecem estáveis no manuseio de gás liquefeito e no pré-resfriamento médico.
A demanda por aplicação é moldada pela necessidade dos usuários de eletricidade, calor útil, resfriamento ou uma combinação dessas saídas. A cogeração de calor e energia permanece adequada para locais onde tanto a eletricidade quanto o calor são consumidos no local. A geração solar depende da disponibilidade de recursos solares concentrados e do custo do armazenamento. A energia remota valoriza a durabilidade e a manutenção limitada, enquanto os usos criogênicos valorizam o desempenho estável de resfriamento. As aplicações marinhas são suportadas por requisitos especializados de defesa em vez de demanda de alto volume. Essas diferenças criam uma base de aplicação diversificada para os fornecedores do mercado global de motores Stirling. Elas também exigem que os fornecedores adaptem o design do sistema à fonte de calor e ao ambiente operacional.
Por Usuário Final: O Segmento Residencial Detém a Maior Base Enquanto a Demanda Industrial Acelera
Os usuários residenciais detiveram 31,6% da participação global do mercado de motores Stirling por usuário final em 2026. Essa base é sustentada por instalações maduras de microcogeração de calor e energia na Europa e no Japão. Alemanha, Países Baixos e Japão forneceram experiência de desempenho em campo que reduz o risco percebido para compradores posteriores. A demanda residencial está vinculada às necessidades de aquecimento, infraestrutura de gás e suporte político local. O segmento também está exposto a custos iniciais mais elevados do sistema. Essa exposição limita a adoção em locais sem incentivos ou redes de serviço estabelecidas. Os usuários comerciais formam o segundo maior segmento de volume. Seus usos incluem edifícios comerciais leves, nós de aquecimento de distrito e infraestrutura de telecomunicações.
O uso industrial tem previsão de crescer a um CAGR de 8,8% até 2032. Os requisitos de descarbonização, os custos de energia e os retornos mensuráveis de recuperação de calor residual sustentam essa perspectiva. As instalações industriais podem usar sistemas Stirling onde há disponibilidade de escapamento de alta temperatura ou calor de processo. Isso cria um vínculo direto entre a demanda e os programas de gestão de energia. A demanda aeroespacial e de defesa cresce de forma mais constante porque os ciclos de aquisição são longos. Confiabilidade, baixo ruído e baixas emissões permanecem atributos importantes em usos focados em missões. Os projetos em escala de utilidade ainda estão em um estágio inicial.
O caso industrial depende da temperatura, continuidade e acessibilidade da fonte de calor disponível. Os locais com processos térmicos estáveis podem avaliar uma unidade Stirling como parte de equipamentos mais amplos de recuperação de calor. Os usuários também devem levar em conta os requisitos de integração do motor e a disponibilidade de suporte de manutenção especializado. Esses fatores podem atrasar as decisões mesmo quando as economias de energia são mensuráveis. A demanda residencial segue um caminho diferente porque o custo do sistema e a familiaridade do instalador têm mais influência. O mercado global de motores Stirling, consequentemente, atende a vários grupos de clientes com diferentes critérios de compra. Essa variação limita a substituição direta entre implantações residenciais, industriais e de defesa.
Análise Geográfica
A Ásia-Pacífico deteve 55,1% do tamanho global do mercado de motores Stirling em 2026 e permanece o segmento regional de crescimento mais rápido até 2032. A região combina atividade industrial concentrada com apoio governamental para energia distribuída. A China apoiou trabalhos de resfriamento, aquecimento e energia combinados em escala de distrito, o que estimulou a pesquisa e o desenvolvimento doméstico de Stirling. A Associação de Promoção de Motores Stirling do Japão promoveu o apoio político para cogeração de calor e energia movida a biomassa e calor residual sob a abordagem Biomassa Nippon do país. A agenda de eficiência energética industrial da Coreia do Sul acrescenta à demanda regional. A Índia está explorando a recuperação de calor residual nas indústrias de cimento, aço e vidro. Vietnã, Tailândia e Indonésia oferecem demanda potencial onde a energia industrial distribuída e o acesso à energia de biomassa se sobrepõem.
A América do Norte e a Europa contribuem com receita significativa para o mercado global de motores Stirling com diferentes padrões de demanda. Na América do Norte, os requisitos de abatimento de metano para destruição de gás de aterro sanitário e substituição de dispositivos pneumáticos suportam o uso de geradores de pistão livre. A Qnergy descreve sua tecnologia como uma plataforma comercial de Stirling de pistão livre para energia remota e gestão de metano.[4] A Europa é sustentada por instalações residenciais e comerciais de microcogeração de calor e energia na Alemanha, Países Baixos e Reino Unido. Os quadros de política de eficiência energética continuam a moldar as escolhas de equipamentos nesses países. Um estudo de 2026 encontrou reduções no custo nivelado de calor de 3-12% e reduções nas emissões de dióxido de carbono de 24-63% para bombas de calor Stirling de alta temperatura na Alemanha e Espanha em comparação com caldeiras a gás tradicionais. Essas descobertas são relevantes para decisões de política e subsídios em torno do calor industrial e da cogeração de calor e energia.
A América do Sul e o Oriente Médio e África são mercados regionais menores com demanda impulsionada por aplicações específicas. O Brasil e o México estão associados à recuperação de calor residual industrial e usos de energia agrícola fora da rede no material fornecido. O recurso solar do Chile oferece potencial para sistemas de prato-Stirling ao longo de corredores de energia renovável sendo desenvolvidos para exportação de hidrogênio verde. A demanda do Oriente Médio e África está vinculada às necessidades de energia fora da rede na África Subsaariana e ao desenvolvimento de energia solar de concentração em Marrocos e Arábia Saudita. A direção de energia renovável da Visão 2030 da Arábia Saudita inclui a implantação diversificada de energia solar térmica. Isso cria demanda indireta por sistemas solares de concentração compatíveis com Stirling. Os objetivos de localização da fabricação também podem moldar como os equipamentos solares térmicos são adquiridos. A maturidade tecnológica permanece menor do que nos principais mercados de cogeração de calor e energia.
Cenário Competitivo
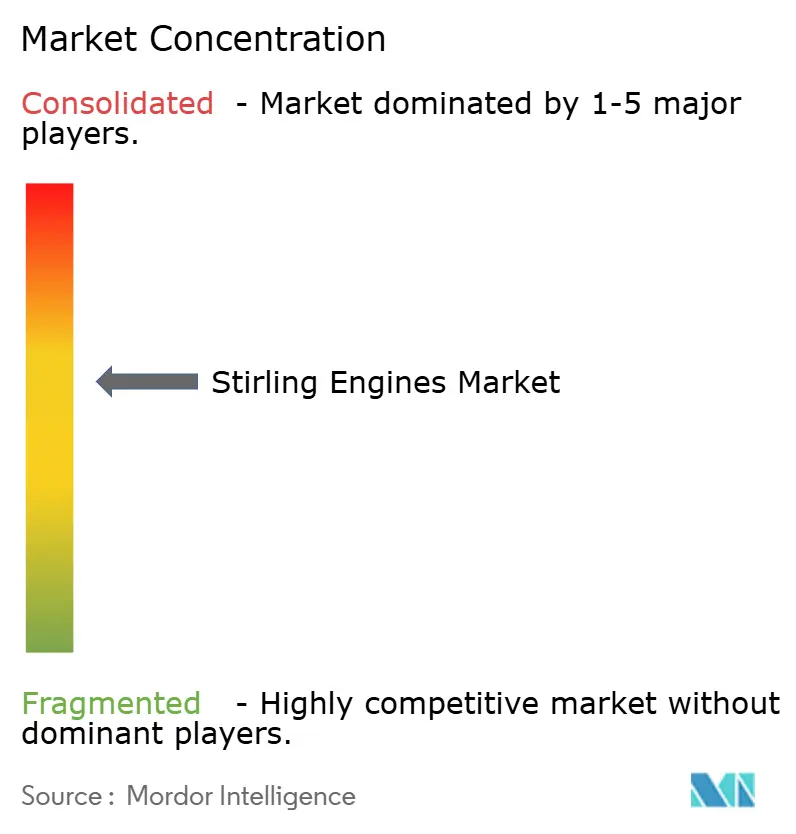
O mercado global de motores Stirling é moderadamente fragmentado entre integradores de sistemas completos, fornecedores de motores e especialistas em aplicações. Qnergy, Microgen Engine Corporation e Viessmann Climate Solutions foram posicionadas em torno de energia remota, microcogeração de calor e energia e aquecimento residencial. Sunpower, Stirling Technology e Stirling Cryogenics são descritas como fornecedoras focadas em motores no material fornecido. Kockums AB e Global Cooling atendem a aplicações marinhas e criogênicas especializadas. Os fabricantes europeus têm uma posição forte na cogeração de calor e energia residencial, enquanto as empresas norte-americanas têm mais visibilidade em energia remota e abatimento de metano.
A Qnergy utilizou sua arquitetura de pistão livre da Série QB80 para sustentar uma posição de energia remota e gestão de metano. A empresa descreve a arquitetura como parte de sua plataforma de tecnologia comercial de Stirling de pistão livre. Sua abordagem inclui a implantação de equipamentos para locais onde a logística de combustível e a manutenção são difíceis. A Viessmann integrou os equipamentos Vitotwin em ofertas mais amplas de gestão de energia predial, de acordo com o material fornecido. O trabalho de cogeração de calor e energia de biomassa da Microgen mostra como os fornecedores podem fazer parcerias em torno de configurações específicas de fonte de calor.
O calor residual de alta temperatura de fornos de aço, cimento e vidro permanece uma área com cobertura comercial limitada no material fornecido. A Yanmar E-Stir está perseguindo essa área com uma plataforma dedicada. A destruição de metano pode criar oportunidades de crédito de carbono quando os equipamentos atendem aos requisitos do projeto. Os materiais da empresa Qnergy vinculam sua tecnologia a aplicações de gestão de metano. Essas posições específicas de aplicação ajudam a explicar por que nenhum único fornecedor consolidou o mercado global de motores Stirling.
Líderes do Setor de Motores Stirling
-
Sunpower, Inc.
-
Qnergy
-
Microgen Engine Corporation Holding B.V.
-
Stirling Cryogenics B.V.
-
TEXEL Energy AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2026: Uma equipe de pesquisa da Universidade Sultan Qaboos publicou resultados de validação experimental para um sistema híbrido de energia solar concentrada combinando um motor de prato-Stirling com armazenamento térmico de material de mudança de fase (PCM). Os testes de campo realizados em Omã alcançaram 31,9% de eficiência térmica global, enquanto o subsistema de armazenamento térmico de sal fundido sustentou a geração de eletricidade por seis horas após a cessação da entrada solar, melhorando a despachabilidade dos sistemas de energia solar baseados em Stirling.
- Junho de 2026: A Saab AB assinou um contrato com a Agência de Armamentos do Tesouro do Estado Polonês para a produção e entrega de três submarinos da classe A26, juntamente com pacotes de armas, treinamento e suporte, em um acordo avaliado em aproximadamente SEK 47 bilhões (USD 4,8 bilhões). As entregas serão realizadas progressivamente, com a entrega final programada para 2038. A plataforma A26 incorpora a tecnologia de propulsão independente de ar (AIP) Stirling da Saab AB, permitindo operações submersas prolongadas com assinaturas acústicas significativamente reduzidas em comparação com submarinos diesel-elétricos convencionais.
- Março de 2025: A Qnergy apresentou o TORCH4, uma solução de abatimento de metano autopropulsionada que combina a tecnologia de motor Stirling de pistão livre da empresa com um sistema de flare fechado para aplicações em aterros sanitários. Projetado para aterros sanitários pequenos e não regulamentados, o TORCH4 opera com concentrações de metano (CH4) tão baixas quanto 30%, alcança 99,99% de destruição de CH4 e pode processar até 2.500 toneladas de CH4 anualmente.
- Janeiro de 2025: Pesquisadores da Universidade do Novo México publicaram o design e a análise de um motor Stirling de pistão livre (FPSE) de 20 kWe destinado a aplicações de microrreator nuclear. O sistema proposto entregou 20,7 kWe de saída com 21,7% de eficiência de conversão, destacando os motores Stirling como uma tecnologia potencial de conversão de energia compacta e de baixa manutenção para microrreatores de próxima geração e sistemas de energia remota.
Escopo do Relatório do Mercado Global de Motores Stirling
Um motor Stirling é um motor térmico regenerativo de ciclo fechado que converte energia térmica em trabalho mecânico por meio da compressão e expansão cíclica de um fluido de trabalho, como ar, hélio ou hidrogênio, em diferentes temperaturas. Ao contrário dos motores de combustão interna, os motores Stirling operam com uma fonte de calor externa, permitindo que utilizem diversas entradas de energia, incluindo solar, biomassa e calor residual industrial. Esses motores operam de forma silenciosa e eficiente sem combustão interna, tornando-os adequados para geração de energia descentralizada sustentável, sistemas de cogeração de calor e energia (CHP) e propulsão marinha especializada.
O mercado global de motores Stirling é segmentado por tipo em alpha, beta, gamma, pistão livre e outros tipos de motores Stirling. Por potência de saída, o mercado é segmentado em motores Stirling de baixa potência, média potência e alta potência. Por fonte de calor, o mercado é segmentado em energia solar, biomassa, gás natural, calor residual, energia geotérmica, calor nuclear e outras fontes de calor. Por aplicação, o mercado é segmentado em geração de energia solar, cogeração de calor e energia (CHP), recuperação de calor residual, aquecimento e resfriamento, propulsão marinha e energia auxiliar, geração de energia remota e fora da rede, sistemas de energia espacial, aplicações criogênicas e de resfriamento e outras aplicações. Por usuário final, o mercado é segmentado em residencial, comercial, industrial, utilidade, aeroespacial e defesa, marítimo, pesquisa e desenvolvimento e outros usuários finais. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de motores Stirling em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
| Motores Stirling Alpha |
| Motores Stirling Beta |
| Motores Stirling Gamma |
| Motores Stirling de Pistão Livre |
| Outros Tipos de Motores Stirling |
| Motores Stirling de Baixa Potência |
| Motores Stirling de Média Potência |
| Motores Stirling de Alta Potência |
| Energia Solar |
| Biomassa |
| Gás Natural |
| Calor Residual |
| Energia Geotérmica |
| Calor Nuclear |
| Outras Fontes de Calor |
| Geração de Energia Solar |
| Cogeração de Calor e Energia (CHP) |
| Recuperação de Calor Residual |
| Aquecimento e Resfriamento |
| Propulsão Marinha e Energia Auxiliar |
| Geração de Energia Remota e Fora da Rede |
| Sistemas de Energia Espacial |
| Aplicações Criogênicas e de Resfriamento |
| Outras Aplicações |
| Residencial |
| Comercial |
| Industrial |
| Utilidade |
| Aeroespacial e Defesa |
| Marítimo |
| Pesquisa e Desenvolvimento |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo | Motores Stirling Alpha | |
| Motores Stirling Beta | ||
| Motores Stirling Gamma | ||
| Motores Stirling de Pistão Livre | ||
| Outros Tipos de Motores Stirling | ||
| Por Potência de Saída | Motores Stirling de Baixa Potência | |
| Motores Stirling de Média Potência | ||
| Motores Stirling de Alta Potência | ||
| Por Fonte de Calor | Energia Solar | |
| Biomassa | ||
| Gás Natural | ||
| Calor Residual | ||
| Energia Geotérmica | ||
| Calor Nuclear | ||
| Outras Fontes de Calor | ||
| Por Aplicação | Geração de Energia Solar | |
| Cogeração de Calor e Energia (CHP) | ||
| Recuperação de Calor Residual | ||
| Aquecimento e Resfriamento | ||
| Propulsão Marinha e Energia Auxiliar | ||
| Geração de Energia Remota e Fora da Rede | ||
| Sistemas de Energia Espacial | ||
| Aplicações Criogênicas e de Resfriamento | ||
| Outras Aplicações | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Utilidade | ||
| Aeroespacial e Defesa | ||
| Marítimo | ||
| Pesquisa e Desenvolvimento | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento prevista para o mercado global de motores Stirling?
O mercado global de motores Stirling tem previsão de crescer a um CAGR de 7,80% de 2027 a 2032, atingindo 1,72 bilhões de USD.
Qual tipo de motor Stirling está crescendo mais rapidamente?
Os motores Stirling de pistão livre são o tipo de crescimento mais rápido até 2032. Seu design selado e de baixo atrito suporta energia remota, resfriamento criogênico e aplicações de energia avançadas.
Qual fonte de calor está crescendo mais rapidamente para os motores Stirling?
A energia solar é a fonte de calor de crescimento mais rápido, com um CAGR projetado de 10,2% até 2032. O armazenamento térmico pode estender a operação além do pôr do sol.
Qual região lidera a demanda por motores Stirling?
A Ásia-Pacífico deteve uma participação de 55,1% em 2026 e deve permanecer a região de crescimento mais rápido até 2032.
O que limita a adoção mais ampla dos sistemas Stirling?
Custos iniciais mais elevados do sistema, conscientização limitada do mercado, materiais especializados, requisitos de vedação e complexidade de integração limitam a adoção, particularmente em ambientes sensíveis ao preço.