
Stirling-Motoren-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Stirling-Motoren-Marktanalyse von Mordor Intelligence
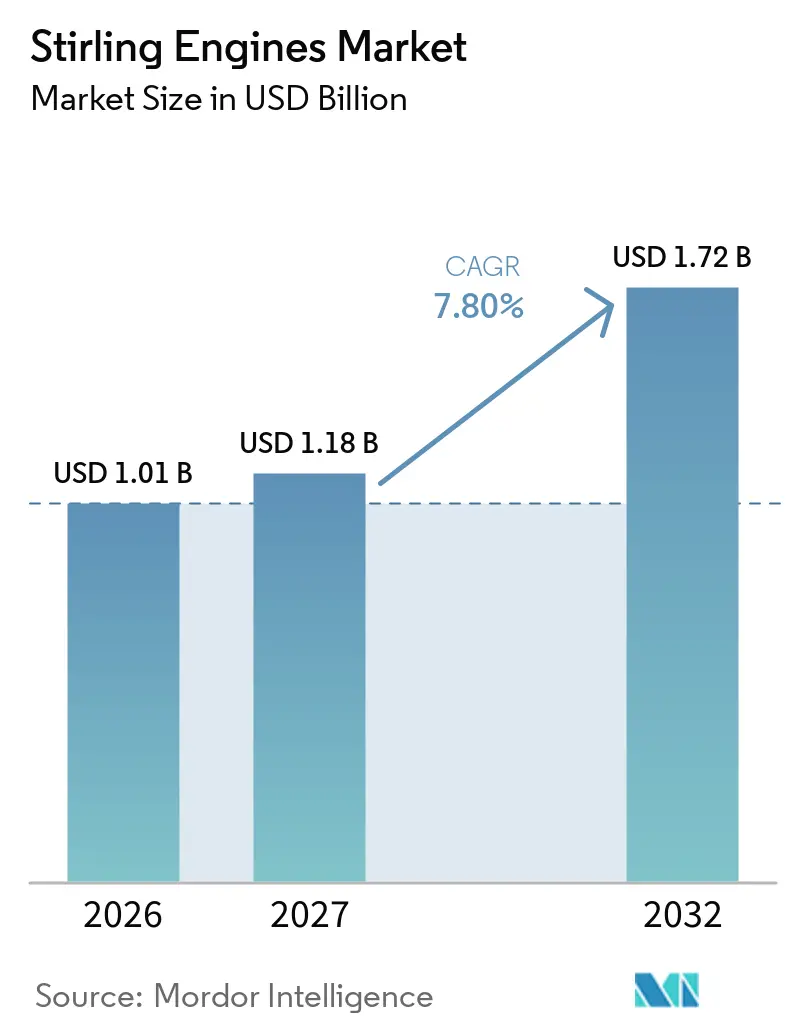
Die Marktgröße des Stirling-Motoren-Markts wurde im Jahr 2026 auf 1,01 Milliarden USD geschätzt und soll von 1,18 Milliarden USD im Jahr 2027 auf 1,72 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,80 % während des Prognosezeitraums (2027–2032). Der globale Stirling-Motoren-Markt wird durch industrielle Dekarbonisierung, den Energiebedarf in abgelegenen Regionen und den Bedarf an dezentraler Stromerzeugung gestützt. Das Außenverbrennungsdesign ermöglicht es dem Gerät, mit Solarwärme, Biomasse, Abwärme, Niederdruckgas und anderen Wärmequellen zu arbeiten. Diese Flexibilität ist von Bedeutung, da Nutzer ihre Abhängigkeit von einer einzigen Brennstoffquelle reduzieren möchten. Kombinierte Wärme- und Stromerzeugungssysteme, Methanminderungsprojekte und thermische Speicherung erweitern die Bandbreite der Projekte, die Stirling-Motoren einsetzen können. Präzisionstechnik, Hochtemperaturmaterialien und spezielle Dichtungsanforderungen verlangsamen die Einführung in preissensiblen Wohn- und Gewerbeanwendungen nach wie vor.
Wichtigste Erkenntnisse des Berichts
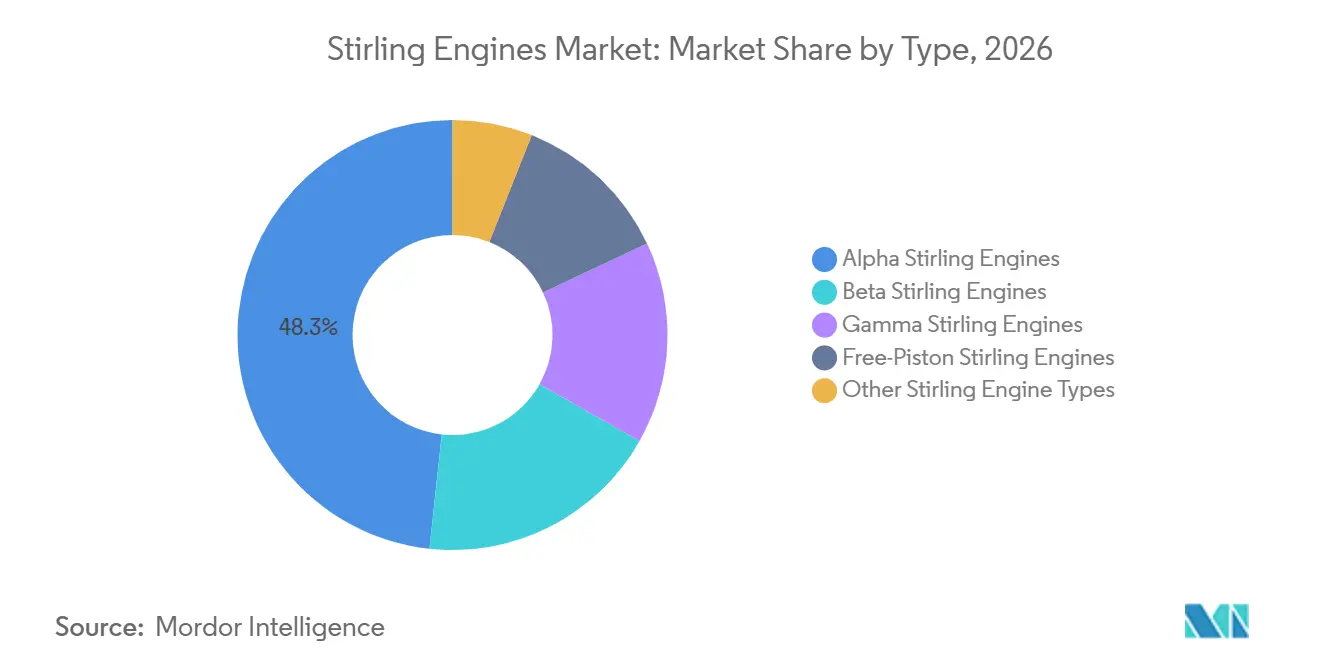
- Nach Typ hielten Alpha-Stirling-Motoren im Jahr 2026 einen Umsatzanteil von 48,3 %, während Freikolben-Stirling-Motoren bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Leistungsabgabe hielten mittelleistungsstarke Stirling-Motoren im Jahr 2026 einen Umsatzanteil von 43,2 %, während niedrigleistungsstarke Stirling-Motoren bis 2032 voraussichtlich mit einer CAGR von 8,5 % wachsen werden.
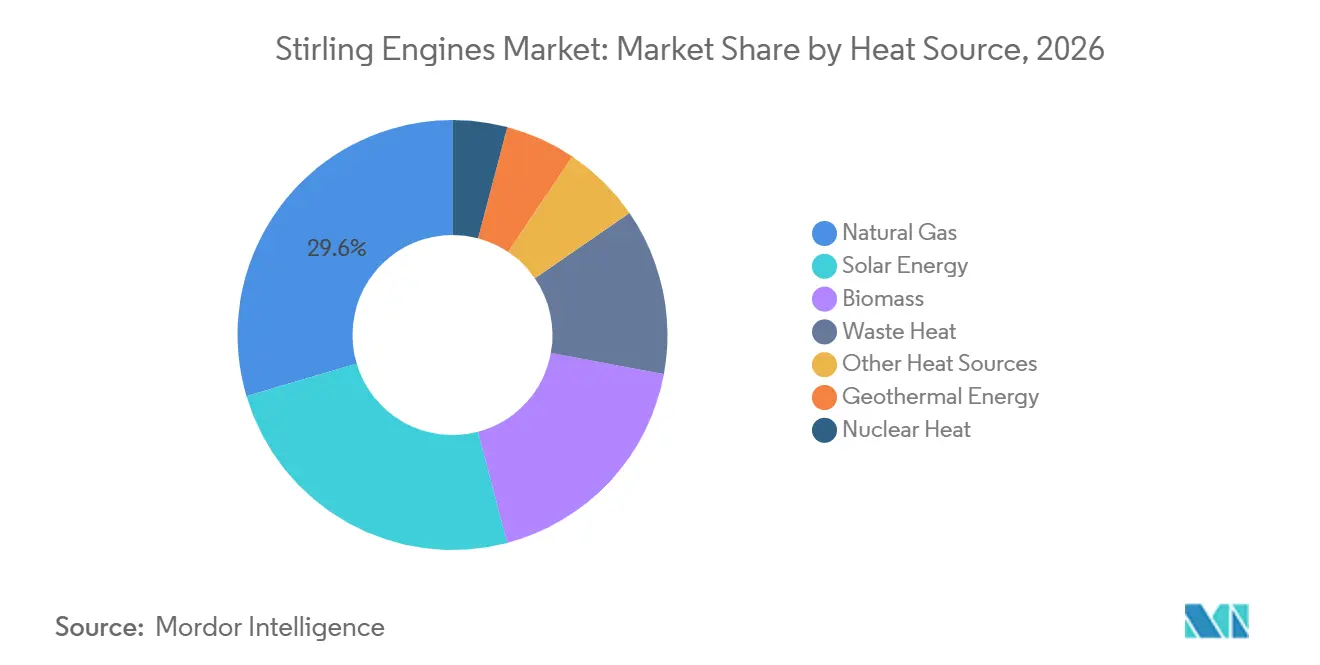
- Nach Wärmequelle hielt Erdgas im Jahr 2026 einen Anteil von 29,6 % am globalen Stirling-Motoren-Markt, während Solarenergie bis 2032 voraussichtlich mit einer CAGR von 10,2 % expandieren wird.
- Nach Anwendung entfielen im Jahr 2026 39,4 % der globalen Stirling-Motoren-Marktgröße auf Heizung und Kühlung, während die Solarstromerzeugung mit einer CAGR von 9,8 % bis 2032 voranschreitet.
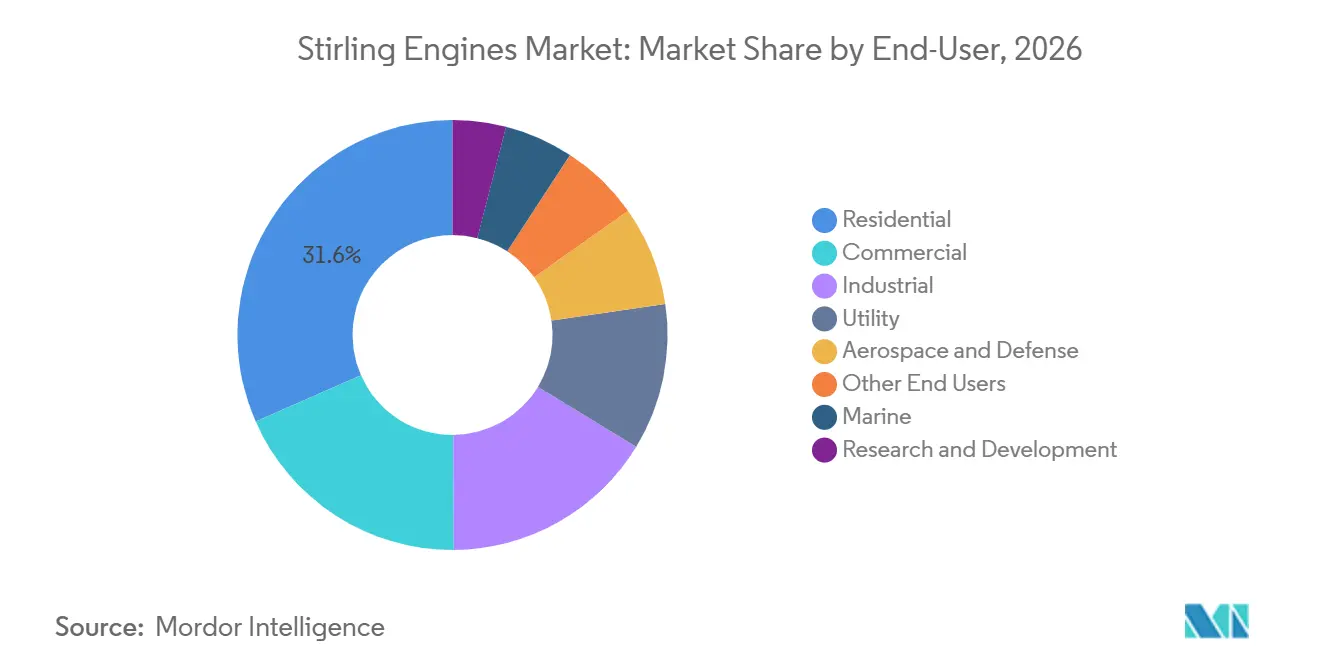
- Nach Endnutzer hielt das Wohnsegment im Jahr 2026 einen Anteil von 31,6 %, während der industrielle Einsatz bis 2032 voraussichtlich eine CAGR von 8,8 % verzeichnen wird.
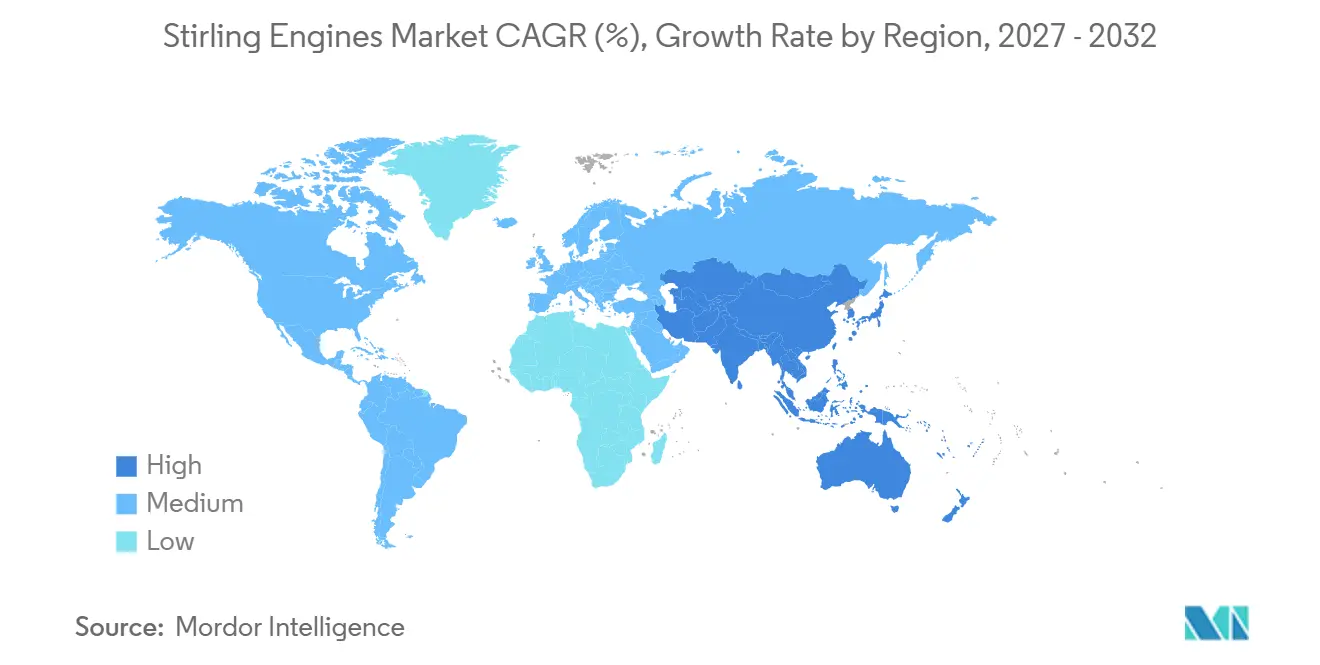
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 55,1 % und soll bis 2032 mit einer CAGR von 8,5 % expandieren.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Stirling-Motoren-Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach emissionsarmer dezentraler Stromerzeugung | +1.9% | Global, am stärksten in Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Ausbau der Abwärmenutzung und Kraft-Wärme-Kopplung | +1.6% | Global, konzentriert in den Industriekorridoren Chinas, Deutschlands, Japans und Südkoreas | Mittelfristig (2–4 Jahre) |
| Einsatz erneuerbarer Wärmequellen | +1.3% | Asien-Pazifik und Naher Osten und Afrika für Solar, Europa und Nordamerika für Biomasse | Langfristig (≥ 4 Jahre) |
| Anforderungen an netzunabhängige und abgelegene Stromversorgung | +1% | Nordamerika, Naher Osten und Afrika sowie Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Methanminderung und Verwertung von Niederdruckgas | +0.8% | Nordamerika, Lateinamerika und Australien | Kurzfristig (≤ 2 Jahre) |
| Thermische Speicherung in Verbindung mit Stirling-Umwandlung | +0.6% | Asien-Pazifik, Naher Osten und Afrika sowie Südeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach emissionsarmer dezentraler Stromerzeugung
Dekarbonisierungsverpflichtungen verlagern die Beschaffung weg von Dieselgeneratoren hin zu Systemen, die verschiedene Brennstoffe nutzen können. Der globale Stirling-Motoren-Markt profitiert davon, weil sein Außenverbrennungsdesign das Arbeitsgas von der Wärmequelle trennt. Dieses Design unterstützt den Einsatz in erneuerbaren Wärme- und Abwärmeumgebungen, ohne das grundlegende Betriebsprinzip des Motors zu verändern. Die Tagungsberichte der Japan Society of Mechanical Engineers berichteten über Leistungsarbeiten an einem 1-kW-Alpha-Motor unter Verwendung erneuerbarer und Niedertemperaturwärmequellen. Die Ergebnisse unterstreichen die Relevanz von Stirling-Systemen, bei denen die verfügbare Wärme unterhalb der traditionellen Betriebsbedingungen fossiler Brennstoffe liegt. Industrielle Käufer können die Technologie daher sowohl in emissionsorientierten Energieplänen als auch in Effizienzprojekten in Betracht ziehen.
Ausbau der Abwärmenutzung und Kraft-Wärme-Kopplung
Produktionsstätten geben nach wie vor erhebliche thermische Energie ab, die nicht in nutzbare Energie oder Wärme umgewandelt wird. Stirling-basierte Kraft-Wärme-Kopplungssysteme können diese Wärme in kleineren Anlagen nutzen, wo große Dampfrückgewinnungsanlagen weniger geeignet sind. Eine Studie aus dem Jahr 2024 berichtete von einem Spitzenwirkungsgrad von 95,7 % und einer elektrischen Leistung von 4,03 kW für ein Freikolben-Stirling-Kraft-Wärme-Kopplungssystem.[1] Dieses Leistungsniveau macht den globalen Stirling-Motoren-Markt für Industrienutzer relevant, die sowohl Energieeffizienz als auch geringere Emissionen anstreben. Japans Rahmen zur Unterstützung der Energieeffizienz hat qualifizierende Abwärmenutzungsanlagen weiterhin unter seiner Leitlinie von 2026 abgedeckt.[2] Beschaffungsentscheidungen können daher Betriebskosten und regulatorische Anforderungen gemeinsam berücksichtigen.
Zunehmender Einsatz erneuerbarer Wärmequellen
Solar-Parabolspiegel-Stirling-Systeme gewinnen an Aufmerksamkeit, wenn sie mit thermischen Phasenwechselmaterial-Speichern kombiniert werden. Eine Feldstudie aus dem Jahr 2026 in Oman berichtete von einem Gesamtwärmewirkungsgrad von 31,9 % und einer Stromerzeugung für 6 Stunden nach Sonnenuntergang in einer hybriden Parabolspiegel-Stirling-Konfiguration.[3] Die Speicherung reduziert die Abhängigkeit der Leistung von der unmittelbaren Sonneneinstrahlung, die Solarprojekte mit Stirling-Motoren bisher eingeschränkt hat. Eine Studie aus dem Jahr 2025 berichtete zudem von einem stabilen Niedertemperatur-Stirling-Betrieb bei Temperaturdifferenzen von 65–75 °C. Diese Betriebsbedingungen erweitern die mögliche Rolle des globalen Stirling-Motoren-Markts in solarbeheizten Haushaltsenergiesystemen. Biomassesysteme in Europa kombinieren ebenfalls Pelletkessel mit Mikro-Kraft-Wärme-Kopplungsanlagen für Wohngebäudepakete.
Wachstum des Bedarfs an netzunabhängiger und abgelegener Stromversorgung
Abgelegene Standorte legen großen Wert auf Geräte, die wenig Wartung erfordern und häufige Brennstofflieferungen vermeiden. Ein Freikolben-Stirling-Stromwandler wurde laut einem von ASME veröffentlichten Testbericht mehr als 14 Jahre lang wartungsfrei betrieben. Diese Langlebigkeit ist für Offshore-Anlagen, isolierte Energiesysteme und Telekommunikationsinfrastruktur relevant. Qnergy hat PowerGen-Einsätze auf unbemannten Offshore-Plattformen beschrieben, die die Stromversorgung für das Laden von Batterien über Mehrbohrungsstandorte hinweg sicherstellen. Der globale Stirling-Motoren-Markt kann Standorte bedienen, an denen die Wartung konventioneller Generatoren schwierig oder kostspielig ist. Der geringere Wartungsbedarf macht die Technologie auch dort relevant, wo der Dieseltransport einen erheblichen Anteil der Standortbetriebskosten ausmacht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Kosten als Alternativen mit Verbrennungsmotor | -0.9% | Global, insbesondere preissensible Wohnsegmente in Südasien, Lateinamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Begrenzte Bekanntheit und kommerzielle Akzeptanz | -0.7% | Schwellenmärkte weltweit und Sekundärmärkte in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hochtemperaturmaterialien und Dichtungsanforderungen | -0.5% | Globale Lieferkette, insbesondere Märkte ohne Präzisionsfertigungs-Ökosysteme | Langfristig (≥ 4 Jahre) |
| Langsame Lastregelung und Integrationskomplexität | -0.4% | Netzgebundene Anwendungen in Nordamerika und Europa sowie industrielle Anwendungen mit variabler Last | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Systemkosten gegenüber Alternativen mit Verbrennungsmotor
Die Investitionskosten bleiben eine klare Hürde für Wohn- und leichte Gewerbekäufer. Eine Analyse aus dem Jahr 2025 bezifferte die Kosten für ein Stirling-Kraft-Wärme-Kopplungssystem im Wohnbereich auf 10.000–13.000 EUR, mit einer Amortisationszeit von 6–9 Jahren und jährlichen Energieeinsparungen von 500–900 EUR. Die bereitgestellte Analyse beziffert die vergleichbaren Kosten für Gaskessel auf ein Drittel bis die Hälfte der anfänglichen Stirling-Systemkosten. Lange Nutzungsdauern von 40.000–60.000 Stunden und jährliche Wartungskosten von 100–200 EUR verbessern die Eigentumsbilanz, beseitigen jedoch nicht den anfänglichen Kostennachteil. Energieeffizienzpolitiken können die Lücke in einigen europäischen Rechtsordnungen teilweise schließen. Diese Mechanismen bleiben uneinheitlich und sind in vielen der schneller wachsenden Regionen des globalen Stirling-Motoren-Markts weniger verfügbar.
Begrenzte Bekanntheit und kommerzielle Akzeptanz
Stirling-Motoren sind weniger bekannt als Kessel, Dieselgeneratoren und andere etablierte Energieanlagen. Die Bekanntheit ist in Kraft-Wärme-Kopplungsmärkten wie Deutschland, Japan und den Niederlanden stärker ausgeprägt. Ein systematischer Review aus dem Jahr 2024 stellte fest, dass die Stirling-Forschung im Haushaltsbereich auf Europa und Ostasien konzentriert ist, mit begrenzter Abdeckung von Südostasien, Indien und Afrika. Dieses Muster spiegelt eine breitere Lücke im kommerziellen Bewusstsein in den Wachstumsmärkten des Wohnbereichs wider. Heizungs- und Kühlungsvertriebskanäle sind in vielen Ländern nur begrenzt mit Stirling-Produkten vertraut. Der globale Stirling-Motoren-Markt steht daher vor einer Marktzugangsherausforderung, selbst dort, wo ein technischer Anwendungsfall bereits besteht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Alpha-Motoren führen bei installierten Anlagen, whrend Freikolbendesigns Anwendungen erweitern
Alpha-Stirling-Motoren hielten im Jahr 2026 einen Anteil von 48,3 % am globalen Stirling-Motoren-Markt innerhalb des Typsegments. Ihre installierte Position spiegelt den langjährigen Einsatz in industriellen Kraft-Wärme-Kopplungs- und Abwärmenutzungssystemen wider. Die Konfiguration verwendet 2 Kolben in separaten Zylindern. Diese Anordnung unterstützt stabile Temperaturgradienten und ein handhabbares Wärmetauscherdesign. Diese Merkmale bleiben wichtig, wo ein vorhersehbarer Betrieb mehr geschätzt wird als eine maximale thermodynamische Leistung. Beta-Motoren haben im Bereich der Wohn-Kraft-Wärme-Kopplung mit 10–25 kW erneute Aufmerksamkeit erlangt. Verbesserungen bei Lager- und Dichtungsmaterialien unterstützen dieses Interesse. Gamma-Konfigurationen wurden in Niedertemperatur-Prototypen mit erneuerbarer Wärme eingesetzt, einschließlich der Oman-Parabolspiegel-Stirling-Konfiguration.
Freikolben-Stirling-Motoren sind der am schnellsten wachsende Typ bis 2032 im globalen Stirling-Motoren-Markt. Ihr Design reduziert Reibung und verwendet eine versiegelte Architektur, die sich für kryogene Kühlung und hochwertige Stromerzeugung eignet. Das Fehlen konventioneller Kurbelwellenmechanismen kann auch lange Wartungsintervalle bei abgelegenen Installationen unterstützen. Forscher der University of New Mexico modellierten einen Freikolbenmotor mit 21,7 % Wirkungsgrad und 20,7 kWe Leistung im Mikroreaktormaßstab. Die Forscher gaben an, dass das Design in Zukunft auf 500 kWe pro Einheit skaliert werden könnte. Dieser Typ wird sowohl in der Weltraumenergie-Forschung als auch in Methanminderungsanlagen für die Öl- und Gasindustrie eingesetzt. Diese Bandbreite an Einsatzmöglichkeiten gibt Freikolbendesigns eine breitere Anwendungsbasis als andere Motortypen. Sie verknüpft ihr Wachstum auch mit abgelegener Stromversorgung, Niederdruckgas und fortschrittlichen Energiesystemprojekten.
Die Typauswahl spiegelt das Gleichgewicht zwischen Leistung, Betriebseinfachheit und der erforderlichen Wärmequelle wider. Alpha-Motoren bleiben relevant, weil Industrienutzer mit einer vertrauten Konfiguration arbeiten können. Beta- und Gamma-Designs zeigen, wie dasselbe thermodynamische Prinzip für verschiedene Größen und Temperaturen angepasst werden kann. Freikolbensysteme sind einzigartig, weil ihre versiegelte Konstruktion den wartungsbedingten Verschleiß reduzieren kann. Der globale Stirling-Motoren-Markt umfasst daher etablierte Konfigurationen neben Designs, die auf neuere Energieanwendungen abzielen. Diese Struktur gibt Lieferanten Raum, sich nach Anwendung zu spezialisieren, anstatt nur auf der Basis der Motorarchitektur zu konkurrieren. Sie bedeutet auch, dass Fortschritte bei Materialien und Dichtungen mehrere Typen gleichzeitig beeinflussen können.

Nach Leistungsabgabe: Mittelleistungssysteme verankern die Nachfrage, während Niedrigleistungseinheiten expandieren
Mittelleistungs-Stirling-Motoren waren im Jahr 2026 das größte Leistungsabgabesegment und hielten einen Anteil von 43,2 % am globalen Stirling-Motoren-Markt. Sie bedienen kommerzielle Kraft-Wärme-Kopplung, industrielle Abwärmenutzung und mittelgroße netzunabhängige Installationen. Ihr Kilowatt-bis-Zehn-Kilowatt-Bereich passt zu Mikro-Fernwärmenetzen und leichten Industrieanlagen. Diese Nutzer benötigen oft eine gleichmäßige Leistung statt einer sehr großen Einheitskapazität. Mittelleistungssysteme können auch an Standorten eingesetzt werden, die nutzbare Wärme haben, aber nicht die Größenordnung für große Dampfkreislaufanlagen erreichen. Hochleistungsmotoren haben eine geringere kommerzielle Bedeutung, da die Fertigungskomplexität bei größeren Größen zunimmt. Ihre wichtigsten Einsatzbereiche sind die luftunabhängige Antriebstechnik für U-Boote und konzentrierte Solarenergiepilottprojekte. Die begrenzte Anzahl von Hochleistungsinstallationen hält dieses Segment spezialisiert.
Niedrigleistungs-Stirling-Motoren sollen bis 2032 mit einer CAGR von 8,5 % wachsen. Miniaturisierte Freikolbeneinheiten unterstützen Mikro-Kraft-Wärme-Kopplung im Wohnbereich, Fernsensoren und Telekommunikations-Notstromversorgung. Die globale Stirling-Motoren-Branche profitiert, wenn die Präzisionsfertigungskosten für diese kleineren Einheiten sinken. Eine Studie aus dem Jahr 2024 bewertete einen 1-kWe-Stirling-Motor mit 28 m² photovoltaisch-thermischen Kollektoren für verschiedene Wohngebäudetypen. Die Studie berichtete von einem Exergiewirkungsgrad von 22 % und Kohlendioxidreduktionen von 30–45 % für freistehende Häuser. Nationale Kraft-Wärme-Kopplungsanreize können den Anwendungsfall für diese Geräte in europäischen und ostasiatischen Haushalten stärken. Eine geringere Leistungsaufnahme kann auch die installierte Basis erweitern, die Dienstleister und Heizungsvertriebskanäle unterstützen.
Die Leistungsbewertung beeinflusst sowohl die Kundengruppe als auch die technischen Anforderungen an ein Stirling-System. Niedrigleistungsgeräte sind relevant, wo Platz, Wartung und lokaler Strombedarf begrenzt sind. Mittelleistungseinheiten passen zu Anlagen, die kontinuierliche Wärme und Strom ohne Versorgungsmaßstabsanlagen benötigen. Hochleistungsdesigns müssen eine größere Fertigungskomplexität bewältigen und bleiben auf spezialisierte Projekte beschränkt. Der globale Stirling-Motoren-Markt kann daher sowohl durch kleinere dezentralisierte Einheiten als auch durch etablierte kommerzielle Systeme wachsen. Die Mischung aus Leistungsbewertungen reduziert auch die Abhängigkeit von einem einzigen Projekttyp. Sie ermöglicht es Lieferanten, sich auf die Teile des Energiesystems zu konzentrieren, für die ihre Designs technisch geeignet sind.
Nach Wärmequelle: Erdgas hält die aktuelle Nachfrage, während Solar an Dynamik gewinnt
Erdgas hielt im Jahr 2026 einen Anteil von 29,6 % an der globalen Stirling-Motoren-Marktgröße nach Wärmequelle. Seine führende Position ergibt sich aus der breiten Infrastrukturverfügbarkeit und der Kompatibilität mit Wohn- und Gewerbeenergiesystemen. Erdgas bietet einen kapitalärmeren Weg für Nutzer, die noch keine erneuerbaren Wärmesysteme eingeführt haben. Dies ist besonders in Nordamerika und Europa relevant. Biomasse ist die nächste etablierte Wärmequelle in Wohn-Kraft-Wärme-Kopplungsanlagen. Europäische Systeme haben Pelletkessel mit Freikolbenmotoren kombiniert, einschließlich des im bereitgestellten Material beschriebenen Microgen-Waltis WoodGen S-Tronic-Pilotprojekts. Abwärme sorgt für eine stetige Nachfrage aus Industriebetrieben mit rückgewinnbarer thermischer Energie. Nuklearwärme gewinnt ebenfalls durch die Entwicklung von Mikroreaktor-gekoppelten Freikolbenmotoren an Aufmerksamkeit.
Solarenergie soll bis 2032 eine CAGR von 10,2 % verzeichnen, die höchste Rate unter den Wärmequellen. Kostensenkungen bei konzentrierten Solarsystemen und thermischer Speicherung unterstützen dieses Wachstum. Phasenwechselmaterial-Speicherung ermöglicht es einem Motor, nach dem Rückgang der direkten Sonneneinstrahlung weiterhin Strom zu erzeugen. Die Oman-Feldergebnisse zeigten 6 Stunden Betrieb nach Sonnenuntergang für ein hybrides Parabolspiegel-Stirling-Design. Dieses Merkmal adressiert das intermittierende Betriebsmuster, das mit der Solarstromerzeugung verbunden ist. ISO-Normen für solarthermische Systeme und IEC 62788 für Photovoltaik-Systemkomponenten bieten eine zugehörige Compliance-Infrastruktur in regulierten Umgebungen. Geothermische Wärme befindet sich noch in einem frühen kommerziellen Stadium. Sie wird in Japan, Island und dem pazifischen Nordwesten der USA erkundet, wo unterirdische Wärme für den Stirling-Betrieb geeignet sein kann.
Jede Wärmequelle bietet einen anderen Einsatzweg für den globalen Stirling-Motoren-Markt. Erdgas kann bestehende Brennstoffinfrastruktur nutzen, während Biomasse von der Brennstoffhandhabung und der Kesselintegration abhängt. Abwärme hängt von industriellen Prozessbedingungen und der Qualität der rückgewinnbaren Energie ab. Solarsysteme benötigen geeignete Einstrahlung und Geräte, die Wärme bei nachlassendem Sonnenlicht speichern können. Nuklear-gekoppelte Designs bleiben mit Forschung und Mikroreaktorentwicklung verbunden. Geothermische Anwendungen hängen von lokalen Ressourcenbedingungen ab. Diese Wärmequellenvielfalt ist ein zentrales Merkmal der Stirling-Technologie, da der Motor auf externe Wärme statt auf interne Brennstoffverbrennung angewiesen ist.
Nach Anwendung: Heizung und Kühlung führen, während Solarstromerzeugung am schnellsten wächst
Heizung und Kühlung entfielen im Jahr 2026 auf 39,4 % des globalen Stirling-Motoren-Marktanteils nach Anwendung. Die Nachfrage nach Mikro-Kraft-Wärme-Kopplung im Wohn- und Gewerbebereich in Europa und Japan stützt diese Position. Kalte Klimazonen, hohe Gaspreise und Kraft-Wärme-Kopplungsanreize haben den Einsatz in diesen Märkten verstärkt. Freikolbensysteme können sowohl nutzbare Wärme als auch Strom am Bedarfsort liefern. Eine begutachtete Konfiguration erreichte einen Kraft-Wärme-Kopplungswirkungsgrad von bis zu 95,7 %. Diese Leistung unterstützt den Einsatz von Stirling-Systemen, wo der Heizbedarf konstant ist. Abwärmenutzung ist eine weitere wichtige Volumenanwendung. Industriebetreiber können zurückgewonnene thermische Energie im Rahmen von ISO-50001-Praktiken als Energiemanagement-Asset behandeln.
Die Solarstromerzeugung soll bis 2032 mit einer CAGR von 9,8 % voranschreiten. Thermische Speicherung gibt solaren Stirling-Systemen einen Weg zur Leistungsabgabe nach Sonnenuntergang. Der globale Stirling-Motoren-Markt gewinnt daher eine Anwendung, die erneuerbare Wärme mit einer besser steuerbaren Lieferung kombiniert. Marineantrieb und Hilfsleistung bleiben trotz geringerem Volumen strategisch wichtig. Schweden und Japan haben Stirling-luftunabhängige Antriebsunterseeboote seit mehr als 2 Jahrzehnten eingesetzt. Verteidigungsbeschaffungsaktivitäten in Südkorea, Australien und Indien evaluieren die Technologie für zukünftige konventionelle Unterseeboote. Abgelegene und netzunabhängige Stromerzeugung sowie Weltraumkraftsysteme haben nur begrenzte direkte Konkurrenz durch andere Stirling-Anwendungen. Kryogene und Kühlanwendungen bleiben in der Flüssiggas-Handhabung und medizinischen Vorkühlung stabil.
Die Anwendungsnachfrage wird davon geprägt, ob Nutzer Strom, nutzbare Wärme, Kühlung oder eine Kombination dieser Leistungen benötigen. Kraft-Wärme-Kopplung bleibt für Standorte geeignet, an denen sowohl Strom als auch Wärme vor Ort verbraucht werden. Solarstromerzeugung hängt von der Verfügbarkeit konzentrierter Solarressourcen und den Speicherkosten ab. Abgelegene Stromversorgung schätzt Langlebigkeit und begrenzten Wartungsaufwand, während kryogene Anwendungen eine stabile Kühlleistung schätzen. Marineanwendungen werden durch spezialisierte Verteidigungsanforderungen statt durch breite Volumenachfrage unterstützt. Diese Unterschiede schaffen eine vielfältige Anwendungsbasis für Lieferanten auf dem globalen Stirling-Motoren-Markt. Sie erfordern auch, dass Lieferanten das Systemdesign an die Wärmequelle und die Betriebsumgebung anpassen.
Nach Endnutzer: Wohnbereich hält die größte Basis, während die industrielle Nachfrage beschleunigt
Wohnnutzer hielten im Jahr 2026 einen Anteil von 31,6 % am globalen Stirling-Motoren-Markt nach Endnutzer. Diese Basis wird durch ausgereifte Mikro-Kraft-Wärme-Kopplungsinstallationen in Europa und Japan gestützt. Deutschland, die Niederlande und Japan haben Feldbetriebserfahrungen geliefert, die das wahrgenommene Risiko für spätere Käufer reduzieren. Die Wohnnachfrage ist an Heizungsbedarf, Gasinfrastruktur und lokale politische Unterstützung gebunden. Das Segment ist auch höheren anfänglichen Systemkosten ausgesetzt. Diese Exposition begrenzt die Einführung an Standorten ohne Anreize oder etablierte Servicenetzwerke. Gewerbliche Nutzer bilden das zweitgrößte Volumensegment. Ihre Einsatzbereiche umfassen leichte Gewerbegebäude, Fernwärmeknoten und Telekommunikationsinfrastruktur.
Der industrielle Einsatz soll bis 2032 mit einer CAGR von 8,8 % wachsen. Dekarbonisierungsanforderungen, Energiekosten und messbare Abwärmenutzungsrenditen unterstützen diesen Ausblick. Industrieanlagen können Stirling-Systeme einsetzen, wo Hochtemperaturabgase oder Prozesswärme verfügbar sind. Dies schafft eine direkte Verbindung zwischen Nachfrage und Energiemanagementprogrammen. Die Nachfrage aus Luft- und Raumfahrt sowie Verteidigung wächst gleichmäßiger, da Beschaffungszyklen lang sind. Zuverlässigkeit, geräuscharmer Betrieb und geringe Emissionen bleiben wichtige Eigenschaften in missionskritischen Anwendungen. Versorgungsmaßstabsprojekte befinden sich noch in einem frühen Stadium.
Der industrielle Anwendungsfall hängt von der Temperatur, Kontinuität und Zugänglichkeit der verfügbaren Wärmequelle ab. Standorte mit stabilen thermischen Prozessen können eine Stirling-Einheit als Teil einer umfassenderen Wärmerückgewinnungsanlage bewerten. Nutzer müssen auch die Integrationsanforderungen des Motors und die Verfügbarkeit spezialisierter Wartungsunterstützung berücksichtigen. Diese Faktoren können Entscheidungen verzögern, selbst wenn Energieeinsparungen messbar sind. Die Wohnnachfrage folgt einem anderen Weg, da Systemkosten und Installateursvertrautheit mehr Einfluss haben. Der globale Stirling-Motoren-Markt bedient daher mehrere Kundengruppen mit unterschiedlichen Kaufkriterien. Diese Variation begrenzt die direkte Substitution zwischen Wohn-, Industrie- und Verteidigungsinstallationen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 55,1 % an der globalen Stirling-Motoren-Marktgröße und bleibt bis 2032 das am schnellsten wachsende regionale Segment. Die Region kombiniert konzentrierte Industrieaktivität mit staatlicher Unterstützung für dezentrale Energie. China hat kombinierte Kühlung, Heizung und Stromerzeugung auf Quartiersebene unterstützt, was die inländische Stirling-Forschung und -Entwicklung angeregt hat. Japans Stirling Engine Promotion Association hat politische Unterstützung für biomassebetriebene und abwärmebasierte Kraft-Wärme-Kopplung im Rahmen des Biomass-Nippon-Ansatzes des Landes gefördert. Südkoreas industrielle Energieeffizienzagenda trägt zur regionalen Nachfrage bei. Indien erkundet Abwärmenutzung in der Zement-, Stahl- und Glasindustrie. Vietnam, Thailand und Indonesien bieten potenzielle Nachfrage, wo dezentrale Industriestromversorgung und Biomasseenergiezugang sich überschneiden.
Nordamerika und Europa tragen mit unterschiedlichen Nachfragemustern bedeutende Umsätze zum globalen Stirling-Motoren-Markt bei. In Nordamerika unterstützen Methanminderungsanforderungen für die Deponiegasvernichtung und den Ersatz pneumatischer Geräte den Einsatz von Freikolbengeneratoren. Qnergy beschreibt seine Technologie als kommerzielle Freikolben-Stirling-Plattform für abgelegene Stromversorgung und Methanmanagement.[4] Europa wird durch Mikro-Kraft-Wärme-Kopplungsinstallationen im Wohn- und Gewerbebereich in Deutschland, den Niederlanden und dem Vereinigten Königreich gestützt. Energieeffizienz-Politikrahmen prägen weiterhin die Gerätewahl in diesen Ländern. Eine Studie aus dem Jahr 2026 ergab Senkungen der Wärmegestehungskosten von 3–12 % und Kohlendioxidemissionsreduktionen von 24–63 % für Hochtemperatur-Stirling-Wärmepumpen in Deutschland und Spanien im Vergleich zu herkömmlichen Gaskesseln. Diese Erkenntnisse sind für politische und Subventionsentscheidungen rund um Industriewärme und Kraft-Wärme-Kopplung relevant.
Südamerika sowie der Nahe Osten und Afrika sind kleinere regionale Märkte mit einer Nachfrage, die durch spezifische Anwendungen getrieben wird. Brasilien und Mexiko werden im bereitgestellten Material mit industrieller Abwärmenutzung und netzunabhängigen landwirtschaftlichen Stromanwendungen in Verbindung gebracht. Chiles Solarressource bietet Potenzial für Parabolspiegel-Stirling-Systeme entlang von Korridoren für erneuerbare Energien, die für den Export von grünem Wasserstoff entwickelt werden. Die Nachfrage im Nahen Osten und Afrika ist mit dem netzunabhängigen Strombedarf in Subsahara-Afrika und der Entwicklung konzentrierter Solarenergie in Marokko und Saudi-Arabien verbunden. Saudi-Arabiens Ausrichtung auf erneuerbare Energien im Rahmen von Vision 2030 umfasst einen diversifizierten Einsatz solarthermischer Anlagen. Dies schafft eine indirekte Nachfrage nach Stirling-kompatiblen konzentrierten Solarsystemen. Ziele zur Fertigungslokalisierung können auch beeinflussen, wie solarthermische Anlagen beschafft werden. Die technologische Reife bleibt geringer als in den wichtigsten Kraft-Wärme-Kopplungsmärkten.
Wettbewerbslandschaft
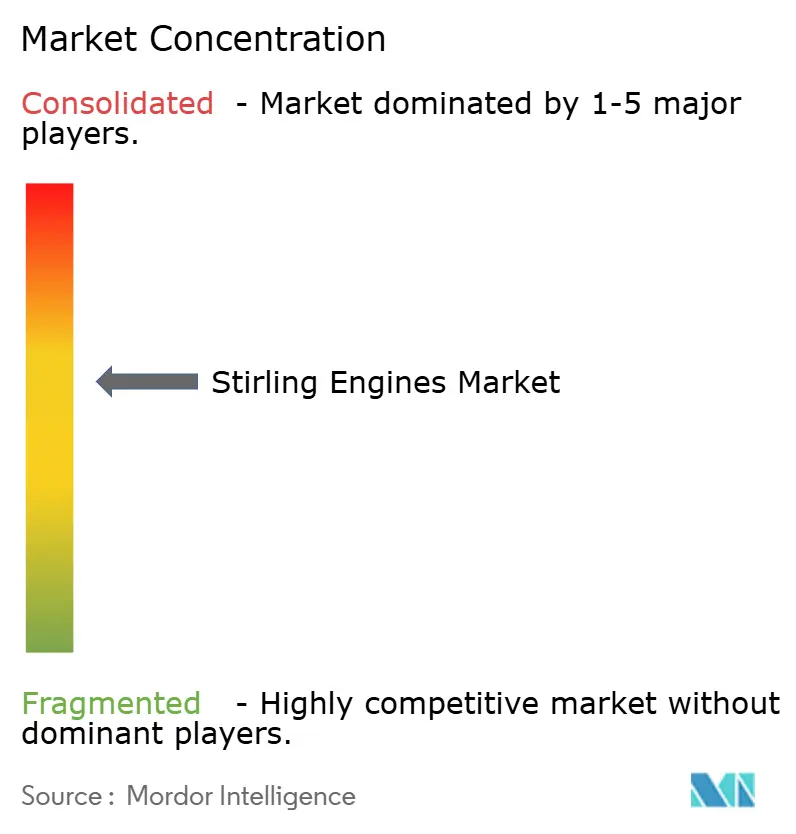
Der globale Stirling-Motoren-Markt ist mäßig fragmentiert zwischen Gesamtsystemintegratoren, Motorlieferanten und Anwendungsspezialisten. Qnergy, Microgen Engine Corporation und Viessmann Climate Solutions sind rund um abgelegene Stromversorgung, Mikro-Kraft-Wärme-Kopplung und Wohnraumheizung positioniert. Sunpower, Stirling Technology und Stirling Cryogenics werden im bereitgestellten Material als motorspezifische Lieferanten beschrieben. Kockums AB und Global Cooling bedienen spezialisierte Marine- und Kryogenanwendungen. Europäische Hersteller haben eine starke Position in der Wohn-Kraft-Wärme-Kopplung, während nordamerikanische Unternehmen mehr Sichtbarkeit in der abgelegenen Stromversorgung und Methanminderung haben.
Qnergy hat seine QB80-Series-Freikolbenarchitektur genutzt, um eine Position in der abgelegenen Stromversorgung und im Methanmanagement aufzubauen. Das Unternehmen beschreibt die Architektur als Teil seiner kommerziellen Freikolben-Stirling-Technologieplattform. Sein Ansatz umfasst den Geräteeinsatz für Standorte, an denen Brennstofflogistik und Wartung schwierig sind. Viessmann hat Vitotwin-Geräte laut dem bereitgestellten Material in umfassendere Gebäudeenergiemanagementangebote integriert. Microgens Biomasse-Kraft-Wärme-Kopplungsarbeit zeigt, wie Lieferanten rund um spezifische Wärmequellenkonfigurationen Partnerschaften eingehen können.
Hochtemperaturabwärme aus Stahl-, Zement- und Glasöfen bleibt ein Bereich mit begrenzter kommerzieller Abdeckung im bereitgestellten Material. Yanmar E-Stir verfolgt diesen Bereich mit einer dedizierten Plattform. Methanvernichtung kann Kohlenstoffgutschriftmöglichkeiten schaffen, wenn Geräte die Projektanforderungen erfüllen. Qnergys Unternehmensmaterialien verknüpfen seine Technologie mit Methanmanagementanwendungen. Diese anwendungsspezifischen Positionen helfen zu erklären, warum kein einzelner Lieferant den globalen Stirling-Motoren-Markt konsolidiert hat.
Branchenführer im Stirling-Motoren-Markt
-
Sunpower, Inc.
-
Qnergy
-
Microgen Engine Corporation Holding B.V.
-
Stirling Cryogenics B.V.
-
TEXEL Energy AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juli 2026: Ein Forschungsteam der Sultan-Qabus-Universität veröffentlichte experimentelle Validierungsergebnisse für ein hybrides konzentriertes Solarkraftsystem, das einen Parabolspiegel-Stirling-Motor mit thermischer Phasenwechselmaterial-Speicherung (PCM) kombiniert. Feldtests in Oman erreichten einen Gesamtwärmewirkungsgrad von 31,9 %, während das Schmelzsalz-Thermalspeicher-Teilsystem die Stromerzeugung sechs Stunden nach dem Ende der Sonneneinstrahlung aufrechterhalten hat, was die Dispatchierbarkeit von Stirling-basierten Solarstromsystemen verbessert.
- Juni 2026: Saab AB unterzeichnete einen Vertrag mit der polnischen Staatlichen Rüstungsagentur über die Produktion und Lieferung von drei U-Booten der A26-Klasse sowie Waffen-, Ausbildungs- und Unterstützungspaketen in einem Geschäft im Wert von rund 47 Milliarden SEK (4,8 Milliarden USD). Die Lieferungen werden schrittweise durchgeführt, wobei die letzte Lieferung für 2038 geplant ist. Die A26-Plattform integriert Saab ABs luftunabhängige Stirling-Antriebstechnologie (AIP), die einen verlängerten Tauchbetrieb mit deutlich reduzierten Schallsignaturen im Vergleich zu konventionellen dieselelektrischen U-Booten ermöglicht.
- März 2025: Qnergy stellte TORCH4 vor, eine selbstversorgende Methanminderungslösung, die die Freikolben-Stirling-Motortechnologie des Unternehmens mit einem geschlossenen Fackelsystem für Deponienanwendungen kombiniert. TORCH4 ist für kleine und unregulierte Deponien konzipiert, arbeitet mit Methan (CH4)-Konzentrationen von nur 30 %, erreicht eine CH4-Vernichtungsrate von 99,99 % und kann bis zu 2.500 Tonnen CH4 jährlich verarbeiten.
- Januar 2025: Forscher der University of New Mexico veröffentlichten das Design und die Analyse eines 20-kWe-Freikolben-Stirling-Motors (FPSE) für Nuklear-Mikroreaktoranwendungen. Das vorgeschlagene System lieferte eine Leistung von 20,7 kWe mit einem Umwandlungswirkungsgrad von 21,7 % und hob Stirling-Motoren als potenzielle kompakte und wartungsarme Stromwandlungstechnologie für Mikroreaktoren der nächsten Generation und abgelegene Energiesysteme hervor.
Berichtsumfang des globalen Stirling-Motoren-Markts
Ein Stirling-Motor ist ein geschlossener regenerativer Wärmekraftmotor, der thermische Energie durch die zyklische Kompression und Expansion eines Arbeitsfluids, wie Luft, Helium oder Wasserstoff, bei unterschiedlichen Temperaturen in mechanische Arbeit umwandelt. Im Gegensatz zu Verbrennungsmotoren arbeiten Stirling-Motoren mit einer externen Wärmequelle, sodass sie verschiedene Energiequellen nutzen können, darunter Solar-, Biomasse- und industrielle Abwärme. Diese Motoren arbeiten leise und effizient ohne interne Verbrennung, was sie für nachhaltige dezentrale Stromerzeugung, Kraft-Wärme-Kopplungssysteme (KWK) und spezialisierte Marineantriebe geeignet macht.
Der globale Stirling-Motoren-Markt ist nach Typ in Alpha-, Beta-, Gamma-, Freikolben- und sonstige Stirling-Motortypen segmentiert. Nach Leistungsabgabe ist der Markt in Niedrigleistungs-, Mittelleistungs- und Hochleistungs-Stirling-Motoren segmentiert. Nach Wärmequelle ist der Markt in Solarenergie, Biomasse, Erdgas, Abwärme, geothermische Energie, Nuklearwärme und sonstige Wärmequellen segmentiert. Nach Anwendung ist der Markt in Solarstromerzeugung, Kraft-Wärme-Kopplung (KWK), Abwärmenutzung, Heizung und Kühlung, Marineantrieb und Hilfsleistung, abgelegene und netzunabhängige Stromerzeugung, Weltraumkraftsysteme, kryogene und Kühlanwendungen sowie sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie, Versorgungsunternehmen, Luft- und Raumfahrt sowie Verteidigung, Marine, Forschung und Entwicklung sowie sonstige Endnutzer segmentiert. Der Bericht deckt auch Marktgröße und Prognosen für den globalen Stirling-Motoren-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden Marktgrößen und Prognosen auf der Grundlage von Wertangaben (USD) bereitgestellt.
| Alpha-Stirling-Motoren |
| Beta-Stirling-Motoren |
| Gamma-Stirling-Motoren |
| Freikolben-Stirling-Motoren |
| Sonstige Stirling-Motortypen |
| Niedrigleistungs-Stirling-Motoren |
| Mittelleistungs-Stirling-Motoren |
| Hochleistungs-Stirling-Motoren |
| Solarenergie |
| Biomasse |
| Erdgas |
| Abwärme |
| Geothermische Energie |
| Nuklearwärme |
| Sonstige Wärmequellen |
| Solarstromerzeugung |
| Kraft-Wärme-Kopplung (KWK) |
| Abwärmenutzung |
| Heizung und Kühlung |
| Marineantrieb und Hilfsleistung |
| Abgelegene und netzunabhängige Stromerzeugung |
| Weltraumkraftsysteme |
| Kryogene und Kühlanwendungen |
| Sonstige Anwendungen |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen |
| Luft- und Raumfahrt sowie Verteidigung |
| Marine |
| Forschung und Entwicklung |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Alpha-Stirling-Motoren | |
| Beta-Stirling-Motoren | ||
| Gamma-Stirling-Motoren | ||
| Freikolben-Stirling-Motoren | ||
| Sonstige Stirling-Motortypen | ||
| Nach Leistungsabgabe | Niedrigleistungs-Stirling-Motoren | |
| Mittelleistungs-Stirling-Motoren | ||
| Hochleistungs-Stirling-Motoren | ||
| Nach Wärmequelle | Solarenergie | |
| Biomasse | ||
| Erdgas | ||
| Abwärme | ||
| Geothermische Energie | ||
| Nuklearwärme | ||
| Sonstige Wärmequellen | ||
| Nach Anwendung | Solarstromerzeugung | |
| Kraft-Wärme-Kopplung (KWK) | ||
| Abwärmenutzung | ||
| Heizung und Kühlung | ||
| Marineantrieb und Hilfsleistung | ||
| Abgelegene und netzunabhängige Stromerzeugung | ||
| Weltraumkraftsysteme | ||
| Kryogene und Kühlanwendungen | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Marine | ||
| Forschung und Entwicklung | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des globalen Stirling-Motoren-Markts?
Der globale Stirling-Motoren-Markt soll von 2027 bis 2032 mit einer CAGR von 7,80 % wachsen und 1,72 Milliarden USD erreichen.
Welcher Stirling-Motortyp wächst am schnellsten?
Freikolben-Stirling-Motoren sind der am schnellsten wachsende Typ bis 2032. Ihr versiegeltes, reibungsarmes Design unterstützt abgelegene Stromversorgung, kryogene Kühlung und fortschrittliche Stromanwendungen.
Welche Wärmequelle wächst für Stirling-Motoren am schnellsten?
Solarenergie ist die am schnellsten wachsende Wärmequelle mit einer prognostizierten CAGR von 10,2 % bis 2032. Thermische Speicherung kann den Betrieb über den Sonnenuntergang hinaus verlängern.
Welche Region führt die Nachfrage nach Stirling-Motoren an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 55,1 % und soll bis 2032 die am schnellsten wachsende Region bleiben.
Was begrenzt die breitere Einführung von Stirling-Systemen?
Höhere anfängliche Systemkosten, begrenzte Marktbekanntheit, Spezialmaterialien, Dichtungsanforderungen und Integrationskomplexität begrenzen die Einführung, insbesondere in preissensiblen Umgebungen.