
Taille et part du marché des moteurs Stirling
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 1.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs Stirling par Mordor Intelligence
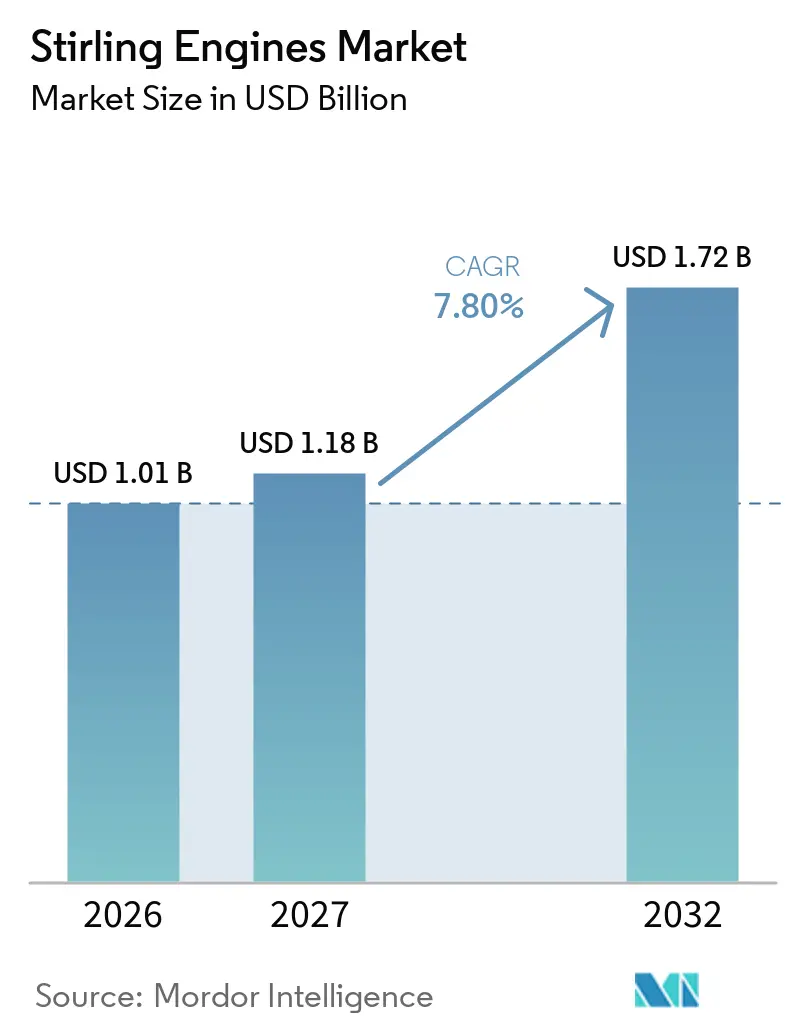
La taille du marché des moteurs Stirling était évaluée à 1,01 milliard USD en 2026 et devrait croître de 1,18 milliard USD en 2027 pour atteindre 1,72 milliard USD d'ici 2032, à un CAGR de 7,80 % durant la période de prévision (2027-2032). Le marché mondial des moteurs Stirling est soutenu par la décarbonation industrielle, les besoins énergétiques en zones isolées et la nécessité de production décentralisée. Sa conception à combustion externe permet à l'équipement de fonctionner avec de la chaleur solaire, de la biomasse, de la chaleur résiduelle, du gaz de faible qualité et d'autres sources de chaleur. Cette flexibilité est importante car les utilisateurs cherchent à réduire leur dépendance à une seule source de combustible. Les systèmes de cogénération, les projets d'atténuation du méthane et le stockage thermique élargissent la gamme de projets pouvant utiliser des moteurs Stirling. L'ingénierie de précision, les matériaux haute température et les exigences d'étanchéité spécialisées ralentissent encore l'adoption dans les applications résidentielles et commerciales sensibles aux prix.
Principaux enseignements du rapport
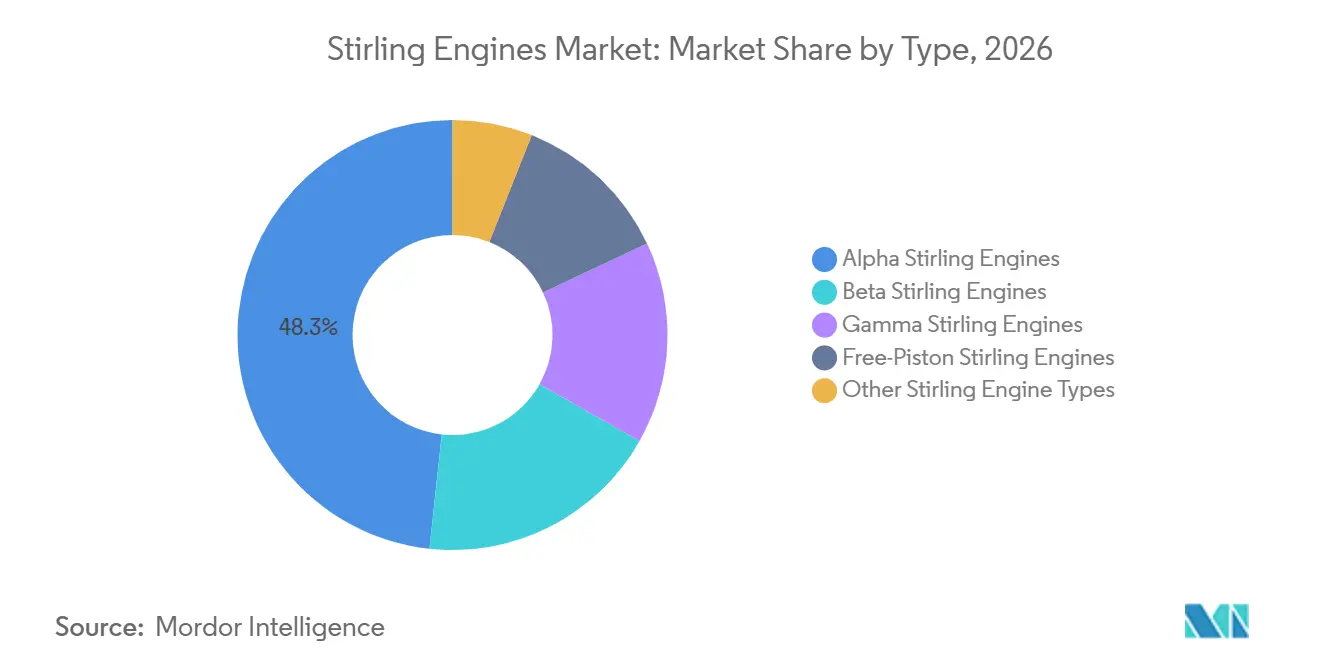
- Par type, les moteurs Stirling alpha ont détenu une part de revenus de 48,3 % en 2026, tandis que les moteurs Stirling à piston libre devraient croître à un CAGR de 9,1 % jusqu'en 2032.
- Par puissance, les moteurs Stirling de puissance moyenne ont détenu une part de revenus de 43,2 % en 2026, tandis que les moteurs Stirling basse puissance devraient croître à un CAGR de 8,5 % jusqu'en 2032.
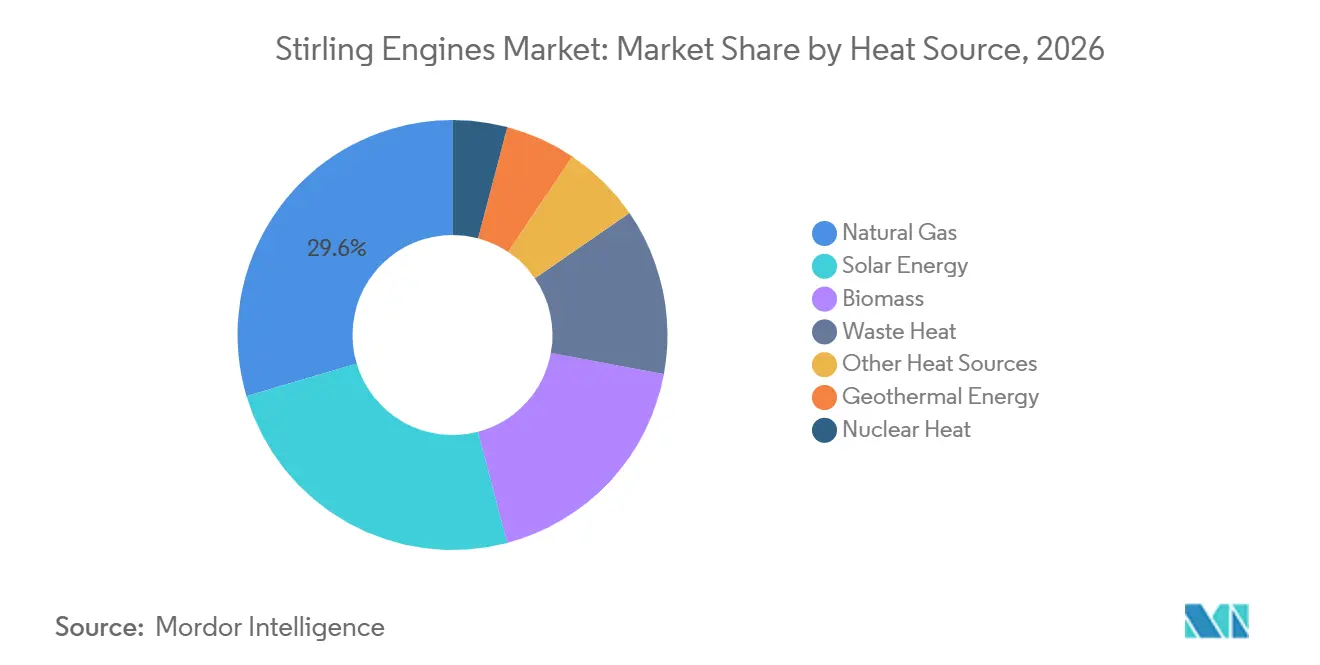
- Par source de chaleur, le gaz naturel a détenu 29,6 % de la part du marché mondial des moteurs Stirling en 2026, tandis que l'énergie solaire devrait progresser à un CAGR de 10,2 % jusqu'en 2032.
- Par application, le chauffage et la climatisation ont représenté 39,4 % de la taille du marché mondial des moteurs Stirling en 2026, tandis que la production d'énergie solaire progresse à un CAGR de 9,8 % jusqu'en 2032.
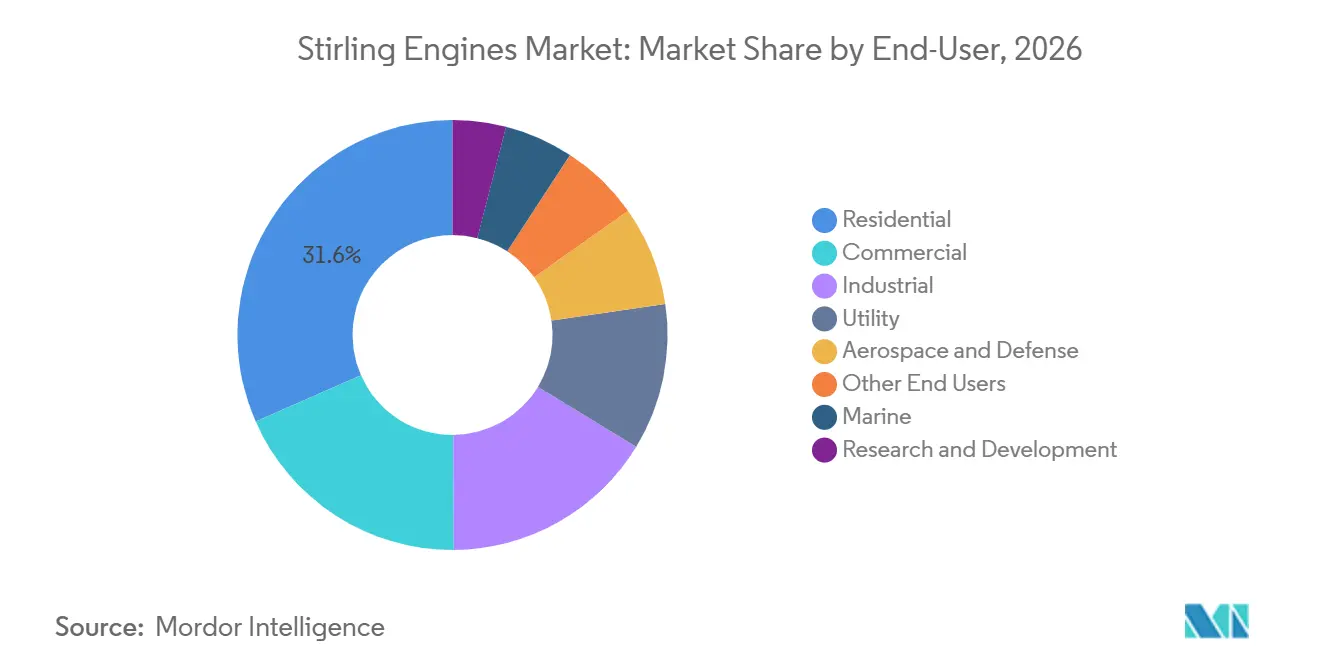
- Par utilisateur final, le segment résidentiel a détenu une part de 31,6 % en 2026, tandis que l'usage industriel devrait enregistrer un CAGR de 8,8 % jusqu'en 2032.
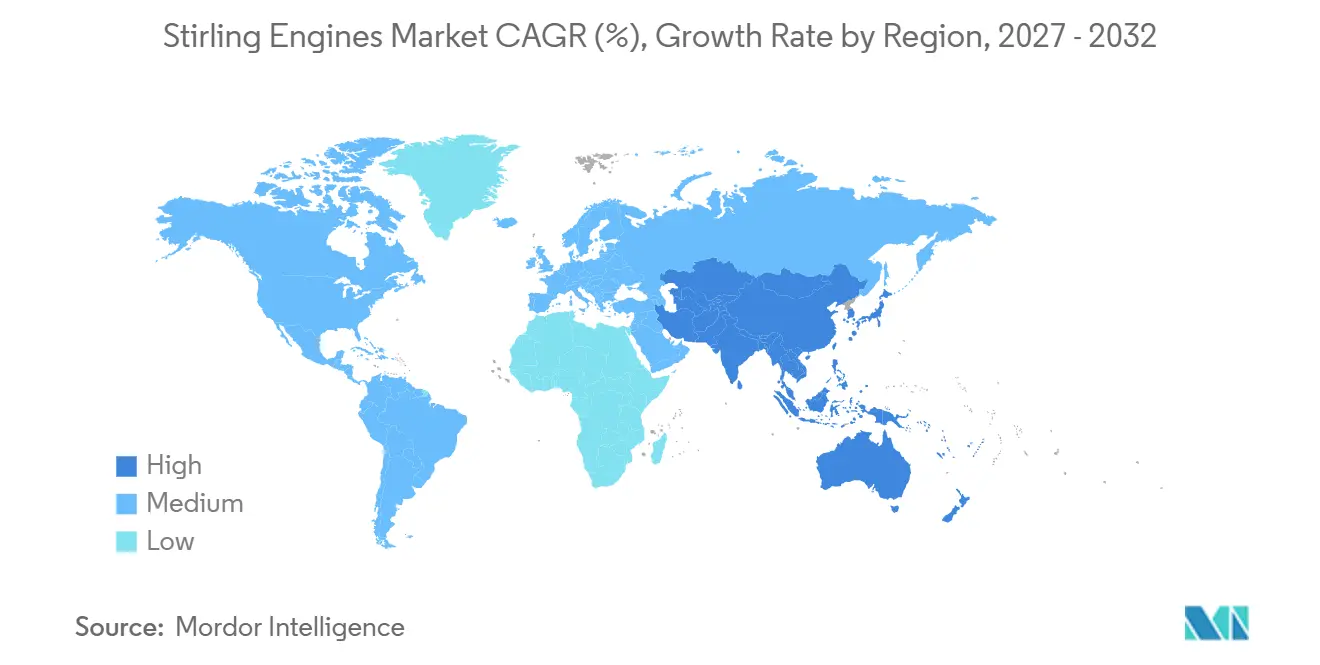
- Par géographie, l'Asie-Pacifique a détenu 55,1 % des revenus en 2026 et devrait progresser à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des moteurs Stirling
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en énergie distribuée à faibles émissions | +1.9% | Mondial, plus fort en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Expansion de la récupération de chaleur résiduelle et de la cogénération | +1.6% | Mondial, concentré dans les corridors industriels de la Chine, de l'Allemagne, du Japon et de la Corée du Sud | Moyen terme (2-4 ans) |
| Déploiement de sources de chaleur renouvelables | +1.3% | Asie-Pacifique et Moyen-Orient et Afrique pour le solaire, Europe et Amérique du Nord pour la biomasse | Long terme (≥ 4 ans) |
| Besoins en énergie hors réseau et en zones isolées | +1% | Amérique du Nord, Moyen-Orient et Afrique, et Asie-Pacifique | Court terme (≤ 2 ans) |
| Atténuation du méthane et valorisation du gaz de faible qualité | +0.8% | Amérique du Nord, Amérique latine et Australie | Court terme (≤ 2 ans) |
| Stockage thermique couplé à la conversion Stirling | +0.6% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en énergie distribuée à faibles émissions
Les engagements de décarbonation orientent les achats à l'écart des générateurs diesel et vers des systèmes pouvant utiliser différents combustibles. Le marché mondial des moteurs Stirling en bénéficie car sa conception à combustion externe sépare le gaz de travail de la source de chaleur. Cette conception permet une utilisation dans des contextes de chaleur renouvelable et de chaleur résiduelle sans modifier le principe de fonctionnement de base du moteur. Les actes de la Société japonaise des ingénieurs mécaniciens ont rapporté des travaux de performance sur un moteur de type alpha de 1 kW utilisant des sources de chaleur renouvelables et à basse température. Les résultats renforcent la pertinence des systèmes Stirling là où la chaleur disponible est inférieure aux conditions de fonctionnement traditionnelles des combustibles fossiles. Les acheteurs industriels peuvent donc envisager cette technologie dans des plans énergétiques axés sur les émissions ainsi que dans des projets d'efficacité.
Expansion de la récupération de chaleur résiduelle et de la cogénération
Les sites de fabrication rejettent encore une énergie thermique substantielle qui n'est pas convertie en énergie utile ou en chaleur. Les systèmes de cogénération à base de moteurs Stirling peuvent utiliser cette chaleur dans des installations plus petites où les grands équipements de récupération de vapeur sont moins adaptés. Une étude de 2024 a rapporté une efficacité maximale de 95,7 % et une puissance électrique de 4,03 kW pour un système de cogénération à piston libre Stirling.[1] Ce niveau de performance rend le marché mondial des moteurs Stirling pertinent pour les utilisateurs industriels cherchant à la fois l'efficacité énergétique et la réduction des émissions. Le cadre de soutien à l'efficacité énergétique du Japon a continué de couvrir les équipements de récupération de chaleur résiduelle éligibles dans ses orientations de 2026.[2] Les décisions d'achat peuvent par conséquent refléter à la fois les coûts d'exploitation et les exigences réglementaires.
Déploiement croissant de sources de chaleur renouvelables
Les systèmes solaires à concentrateur parabolique couplés à des moteurs Stirling retiennent l'attention lorsqu'ils sont associés à un stockage thermique à matériaux à changement de phase. Une étude de terrain menée en 2026 à Oman a rapporté une efficacité thermique globale de 31,9 % et une production pendant 6 heures après le coucher du soleil dans une configuration hybride concentrateur-Stirling.[3] Le stockage réduit la dépendance de la production au rayonnement solaire immédiat, ce qui a limité les projets solaires Stirling. Une étude de 2025 a également rapporté un fonctionnement stable à basse température d'un moteur Stirling solaire pour des différences de température de 65-75 °C. Ces conditions de fonctionnement élargissent le rôle potentiel du marché mondial des moteurs Stirling dans les systèmes énergétiques domestiques assistés par le solaire. Les systèmes à biomasse en Europe combinent également des chaudières à granulés avec des équipements de micro-cogénération pour des installations résidentielles.
Croissance des besoins en énergie hors réseau et en zones isolées
Les sites isolés accordent une grande valeur aux équipements nécessitant peu de maintenance et évitant les livraisons fréquentes de combustible. Un convertisseur d'énergie à piston libre Stirling a fonctionné sans maintenance pendant plus de 14 ans lors d'essais rapportés par l'ASME. Cette durabilité est pertinente pour les installations offshore, les systèmes énergétiques isolés et les infrastructures de télécommunications. Qnergy a décrit des déploiements PowerGen sur des plateformes offshore non habitées fournissant de l'énergie pour la recharge de batteries sur des sites multi-puits. Le marché mondial des moteurs Stirling peut répondre aux besoins des sites où l'entretien des générateurs conventionnels est difficile ou coûteux. Les besoins réduits en maintenance rendent également la technologie pertinente là où le transport de diesel représente une part importante des coûts d'exploitation du site.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts plus élevés que les alternatives à combustion interne | -0.9% | Mondial, notamment dans les segments résidentiels sensibles aux prix en Asie du Sud, en Amérique latine et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Sensibilisation limitée et adoption commerciale restreinte | -0.7% | Marchés émergents à l'échelle mondiale et marchés secondaires en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Matériaux haute température et exigences d'étanchéité | -0.5% | Chaîne d'approvisionnement mondiale, notamment les marchés sans écosystèmes de fabrication de précision | Long terme (≥ 4 ans) |
| Suivi de charge lent et complexité d'intégration | -0.4% | Utilisations connectées au réseau en Amérique du Nord et en Europe et contextes industriels à charge variable | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts système plus élevés par rapport aux alternatives à combustion interne
Le coût en capital reste un obstacle évident pour les acheteurs résidentiels et les petits commerces. Une analyse de 2025 a estimé les coûts d'un système de cogénération Stirling résidentiel à 10 000-13 000 EUR, avec une période de retour sur investissement de 6 à 9 ans et des économies d'énergie annuelles de 500 à 900 EUR. L'analyse fournie place également les coûts comparables d'une chaudière à gaz à un tiers ou à la moitié du coût initial du système Stirling. Des durées de vie longues de 40 000 à 60 000 heures et des coûts de maintenance annuels de 100 à 200 EUR améliorent le bilan de possession mais ne comblent pas l'écart de coût initial. Les politiques d'efficacité énergétique peuvent partiellement réduire cet écart dans certaines juridictions européennes. Ces mécanismes restent inégaux et sont moins disponibles dans de nombreuses régions à croissance plus rapide du marché mondial des moteurs Stirling.
Sensibilisation limitée et adoption commerciale restreinte
Les moteurs Stirling restent moins connus que les chaudières, les générateurs diesel et autres équipements énergétiques établis. La sensibilisation est plus forte sur les marchés de la cogénération tels que l'Allemagne, le Japon et les Pays-Bas. Une revue systématique de 2024 a constaté que la recherche sur les moteurs Stirling résidentiels était concentrée en Europe et en Asie de l'Est, avec une couverture limitée de l'Asie du Sud-Est, de l'Inde et de l'Afrique. Ce schéma reflète un écart plus large de sensibilisation commerciale sur les marchés résidentiels en croissance. Les circuits de distribution d'équipements de chauffage et de climatisation ont une connaissance limitée des produits Stirling dans de nombreux pays. Le marché mondial des moteurs Stirling fait donc face à un défi de mise sur le marché même là où un argumentaire technique existe déjà.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les moteurs alpha dominent l'utilisation installée tandis que les conceptions à piston libre élargissent les applications
Les moteurs Stirling alpha ont détenu 48,3 % de la part du marché mondial des moteurs Stirling dans le segment par type en 2026. Leur position installée reflète une longue utilisation dans la cogénération industrielle et les systèmes de récupération de chaleur résiduelle. La configuration utilise 2 pistons dans des cylindres séparés. Cet agencement favorise des gradients thermiques stables et une conception gérable des échangeurs de chaleur. Ces caractéristiques restent importantes là où un fonctionnement prévisible est plus valorisé que les performances thermodynamiques maximales. Les moteurs bêta ont regagné de l'attention dans la gamme de cogénération résidentielle de 10 à 25 kW. Les améliorations des matériaux de paliers et de joints soutiennent cet intérêt. Les configurations gamma ont été utilisées dans des prototypes de chaleur renouvelable à basse température, notamment la configuration concentrateur-Stirling d'Oman.
Les moteurs Stirling à piston libre sont le type à la croissance la plus rapide jusqu'en 2032 sur le marché mondial des moteurs Stirling. Leur conception réduit les frottements et utilise une architecture étanche adaptée au refroidissement cryogénique et à la production d'énergie de haute qualité. L'absence de mécanismes de vilebrequin conventionnels peut également favoriser de longs intervalles de maintenance dans les installations isolées. Des chercheurs de l'Université du Nouveau-Mexique ont modélisé un moteur à piston libre avec une efficacité de 21,7 % et une puissance de 20,7 kWe à l'échelle d'un microréacteur. Les chercheurs ont indiqué que la conception pourrait évoluer vers 500 kWe par unité à l'avenir. Ce type est utilisé à la fois dans la recherche sur l'énergie spatiale et dans les équipements d'atténuation du méthane dans le secteur pétrolier et gazier. Cette diversité d'utilisations confère aux conceptions à piston libre une base d'application plus large que les autres types de moteurs. Elle lie également leur croissance à l'énergie en zones isolées, au gaz de faible qualité et aux projets de systèmes énergétiques avancés.
Le choix du type reflète l'équilibre entre performance, simplicité d'exploitation et source de chaleur requise. Les moteurs alpha restent pertinents car les utilisateurs industriels peuvent travailler avec une configuration familière. Les conceptions bêta et gamma montrent comment le même principe thermodynamique peut être adapté à différentes tailles et températures. Les systèmes à piston libre se distinguent car leur construction étanche peut réduire les besoins de maintenance liés à l'usure. Le marché mondial des moteurs Stirling comprend donc des configurations établies aux côtés de conceptions destinées à de nouvelles applications énergétiques. Cette structure donne aux fournisseurs la possibilité de se spécialiser par application plutôt que de se concurrencer uniquement sur l'architecture du moteur. Cela signifie également que les avancées en matériaux et en joints peuvent affecter plusieurs types simultanément.

Par puissance : les systèmes de puissance moyenne ancrent la demande tandis que les unités basse puissance se développent
Les moteurs Stirling de puissance moyenne constituaient le plus grand segment par puissance en 2026 et détenaient une part de 43,2 % sur le marché mondial des moteurs Stirling. Ils servent la cogénération commerciale, la récupération de chaleur résiduelle industrielle et les installations hors réseau à moyenne échelle. Leur gamme de kilowatts à dizaines de kilowatts s'aligne sur les réseaux de chauffage de micro-quartier et les installations industrielles légères. Ces utilisateurs ont souvent besoin d'une production stable plutôt que d'une très grande capacité unitaire. Les systèmes de puissance moyenne peuvent également s'adapter aux sites disposant de chaleur utilisable mais sans l'échelle nécessaire pour les grands équipements à cycle vapeur. Les moteurs haute puissance ont un rôle commercial plus limité car la complexité de fabrication augmente avec la taille. Leurs principales utilisations sont la propulsion sous-marine à propulsion indépendante de l'air et les projets pilotes solaires à concentration. Le nombre limité de déploiements haute puissance maintient ce segment spécialisé.
Les moteurs Stirling basse puissance devraient croître à un CAGR de 8,5 % jusqu'en 2032. Les unités miniaturisées à piston libre soutiennent la micro-cogénération résidentielle, les capteurs à distance et l'alimentation de secours des télécommunications. Le secteur mondial des moteurs Stirling bénéficie de la baisse des coûts de fabrication de précision pour ces unités plus petites. Une étude de 2024 a évalué un moteur Stirling de 1 kWe avec 28 m² de collecteurs photovoltaïques-thermiques pour différents types de logements. L'étude a rapporté une efficacité exergétique de 22 % et des réductions de dioxyde de carbone de 30 à 45 % pour les maisons individuelles. Les incitations nationales à la cogénération peuvent renforcer l'argumentaire pour cet équipement dans les foyers européens et est-asiatiques. L'adoption à faible puissance peut également élargir la base installée que les prestataires de services et les circuits de distribution d'équipements de chauffage soutiennent.
La puissance nominale influence à la fois le groupe de clients et les exigences d'ingénierie d'un système Stirling. Les équipements basse puissance sont pertinents là où l'espace, la maintenance et les besoins locaux en électricité sont limités. Les unités de puissance moyenne conviennent aux installations nécessitant une chaleur et une énergie continues sans équipement à l'échelle des services publics. Les conceptions haute puissance doivent gérer une plus grande complexité de fabrication et restent limitées à des projets spécialisés. Le marché mondial des moteurs Stirling peut donc croître grâce à des unités décentralisées plus petites ainsi qu'à des systèmes commerciaux établis. La diversité des puissances nominales réduit également la dépendance à un seul type de projet. Elle permet aux fournisseurs de se concentrer sur les parties du système énergétique pour lesquelles leurs conceptions sont techniquement adaptées.
Par source de chaleur : le gaz naturel domine la demande actuelle tandis que le solaire prend de l'élan
Le gaz naturel détenait 29,6 % de la taille du marché mondial des moteurs Stirling par source de chaleur en 2026. Sa position dominante provient de la large disponibilité des infrastructures et de la compatibilité avec les systèmes énergétiques résidentiels et commerciaux. Le gaz naturel offre une voie à faible capital pour les utilisateurs n'ayant pas adopté de systèmes de chaleur renouvelable. Cela est particulièrement pertinent en Amérique du Nord et en Europe. La biomasse est la prochaine source de chaleur établie dans les contextes de cogénération résidentielle. Les systèmes européens ont associé des chaudières à granulés à des moteurs à piston libre, notamment le pilote Microgen-Waltis WoodGen S-Tronic décrit dans le matériel fourni. La chaleur résiduelle fournit une demande stable des opérations industrielles disposant d'énergie thermique récupérable. La chaleur nucléaire retient également l'attention grâce au développement de moteurs à piston libre liés aux microréacteurs.
L'énergie solaire devrait enregistrer un CAGR de 10,2 % jusqu'en 2032, le taux le plus élevé parmi les sources de chaleur. Les réductions de coûts dans les systèmes solaires à concentration et le stockage thermique soutiennent cette croissance. Le stockage à matériaux à changement de phase permet à un moteur de continuer à produire de l'énergie après la diminution de l'apport solaire direct. Les résultats de terrain d'Oman ont montré 6 heures de fonctionnement après le coucher du soleil pour une conception hybride concentrateur-Stirling. Cette caractéristique répond au schéma de fonctionnement intermittent associé à la production solaire. Les normes ISO pour les systèmes thermiques solaires et la norme IEC 62788 pour les composants de systèmes photovoltaïques fournissent une infrastructure de conformité connexe dans les contextes réglementés. La chaleur géothermique reste à un stade commercial précoce. Elle est explorée au Japon, en Islande et dans le nord-ouest du Pacifique américain où la chaleur souterraine peut convenir au fonctionnement Stirling.
Chaque source de chaleur présente un chemin de déploiement différent pour le marché mondial des moteurs Stirling. Le gaz naturel peut utiliser l'infrastructure de combustible existante, tandis que la biomasse dépend de la manutention du combustible et de l'intégration de la chaudière. La chaleur résiduelle dépend des conditions du processus industriel et de la qualité de l'énergie récupérable. Les systèmes solaires nécessitent un ensoleillement adéquat et des équipements capables de retenir la chaleur lorsque l'ensoleillement diminue. Les conceptions liées au nucléaire restent connectées à la recherche et au développement des microréacteurs. Les applications géothermiques dépendent des conditions des ressources locales. Cette diversité de sources de chaleur est une caractéristique centrale de la technologie Stirling car le moteur repose sur une chaleur externe plutôt que sur la combustion interne de combustible.
Par application : le chauffage et la climatisation dominent tandis que la production solaire croît le plus rapidement
Le chauffage et la climatisation ont représenté 39,4 % de la part du marché mondial des moteurs Stirling par application en 2026. La demande de micro-cogénération résidentielle et commerciale en Europe et au Japon soutient cette position. Les climats froids, les prix élevés du gaz et les incitations à la cogénération ont renforcé l'utilisation dans ces marchés. Les systèmes à piston libre peuvent fournir à la fois de la chaleur utile et de l'électricité au point de demande. Une configuration évaluée par des pairs a atteint une efficacité de cogénération allant jusqu'à 95,7 %. Cette performance soutient l'utilisation des systèmes Stirling là où la demande de chauffage est stable. La récupération de chaleur résiduelle est une autre application volumique importante. Les opérateurs industriels peuvent traiter l'énergie thermique récupérée comme un actif de gestion de l'énergie dans le cadre des pratiques ISO 50001.
La production d'énergie solaire devrait progresser à un CAGR de 9,8 % jusqu'en 2032. Le stockage thermique offre aux systèmes solaires Stirling une voie vers la production après le coucher du soleil. Le marché mondial des moteurs Stirling gagne ainsi une application combinant chaleur renouvelable et livraison plus contrôlable. La propulsion marine et l'alimentation auxiliaire restent stratégiquement importantes malgré un volume plus faible. La Suède et le Japon utilisent des sous-marins à propulsion indépendante de l'air Stirling depuis plus de 2 décennies. Les activités d'approvisionnement en défense en Corée du Sud, en Australie et en Inde évaluent la technologie pour les futurs sous-marins conventionnels. La production en zones isolées et hors réseau et les systèmes d'énergie spatiale ont une concurrence directe limitée des autres applications Stirling. Les utilisations cryogéniques et de refroidissement restent stables dans la manutention de gaz liquéfiés et le pré-refroidissement médical.
La demande par application est déterminée par le fait que les utilisateurs ont besoin d'électricité, de chaleur utile, de refroidissement ou d'une combinaison de ces sorties. La cogénération reste adaptée aux sites où l'électricité et la chaleur sont consommées sur place. La production solaire dépend de la disponibilité des ressources solaires concentrées et du coût du stockage. L'énergie en zones isolées valorise la durabilité et la maintenance limitée, tandis que les utilisations cryogéniques valorisent des performances de refroidissement stables. Les applications marines sont soutenues par des exigences de défense spécialisées plutôt que par une demande de volume élevé. Ces différences créent une base d'applications diversifiée pour les fournisseurs du marché mondial des moteurs Stirling. Elles exigent également que les fournisseurs adaptent la conception du système à la source de chaleur et au contexte d'exploitation.
Par utilisateur final : le résidentiel détient la plus grande base tandis que la demande industrielle s'accélère
Les utilisateurs résidentiels détenaient 31,6 % de la part du marché mondial des moteurs Stirling par utilisateur final en 2026. Cette base est soutenue par des installations de micro-cogénération matures en Europe et au Japon. L'Allemagne, les Pays-Bas et le Japon ont fourni une expérience de performance sur le terrain qui réduit le risque perçu pour les acheteurs ultérieurs. La demande résidentielle est liée aux besoins de chauffage, à l'infrastructure gazière et au soutien des politiques locales. Le segment est également exposé à des coûts système initiaux plus élevés. Cette exposition limite l'adoption dans les zones sans incitations ni réseaux de services établis. Les utilisateurs commerciaux constituent le deuxième segment volumique. Leurs utilisations comprennent les bâtiments commerciaux légers, les nœuds de chauffage de district et les infrastructures de télécommunications.
L'usage industriel devrait croître à un CAGR de 8,8 % jusqu'en 2032. Les exigences de décarbonation, les coûts énergétiques et les retours mesurables de la récupération de chaleur résiduelle soutiennent ces perspectives. Les installations industrielles peuvent utiliser des systèmes Stirling là où des gaz d'échappement à haute température ou de la chaleur de processus sont disponibles. Cela crée un lien direct entre la demande et les programmes de gestion de l'énergie. La demande aérospatiale et de défense croît plus régulièrement car les cycles d'approvisionnement sont longs. La fiabilité, le faible bruit et les faibles émissions restent des attributs importants dans les utilisations axées sur la mission. Les projets à l'échelle des services publics en sont encore à un stade précoce.
L'argumentaire industriel dépend de la température, de la continuité et de l'accessibilité de la source de chaleur disponible. Les sites disposant de processus thermiques stables peuvent évaluer une unité Stirling dans le cadre d'équipements de récupération de chaleur plus larges. Les utilisateurs doivent également tenir compte des exigences d'intégration du moteur et de la disponibilité d'un support de maintenance spécialisé. Ces facteurs peuvent retarder les décisions même lorsque les économies d'énergie sont mesurables. La demande résidentielle suit un chemin différent car le coût du système et la familiarité des installateurs ont plus d'influence. Le marché mondial des moteurs Stirling sert par conséquent plusieurs groupes de clients avec des critères d'achat différents. Cette variation limite la substitution directe entre les déploiements résidentiels, industriels et de défense.
Analyse géographique
L'Asie-Pacifique détenait 55,1 % de la taille du marché mondial des moteurs Stirling en 2026 et reste le segment régional à la croissance la plus rapide jusqu'en 2032. La région combine une activité industrielle concentrée avec le soutien gouvernemental à l'énergie distribuée. La Chine a soutenu les travaux de cogénération combinée froid-chaleur-électricité à l'échelle du quartier, ce qui a stimulé la recherche et le développement nationaux sur les moteurs Stirling. L'Association japonaise de promotion des moteurs Stirling a promu le soutien politique à la cogénération alimentée par la biomasse et à la récupération de chaleur résiduelle dans le cadre de l'approche Biomasse Nippon du pays. Le programme d'efficacité énergétique industrielle de la Corée du Sud s'ajoute à la demande régionale. L'Inde explore la récupération de chaleur résiduelle dans les industries du ciment, de l'acier et du verre. Le Vietnam, la Thaïlande et l'Indonésie offrent une demande potentielle là où l'énergie industrielle distribuée et l'accès à l'énergie biomasse se recoupent.
L'Amérique du Nord et l'Europe contribuent de manière significative aux revenus du marché mondial des moteurs Stirling avec des schémas de demande différents. En Amérique du Nord, les exigences d'atténuation du méthane pour la destruction du gaz de décharge et le remplacement des dispositifs pneumatiques soutiennent l'utilisation de générateurs à piston libre. Qnergy décrit sa technologie comme une plateforme commerciale de moteurs Stirling à piston libre pour l'énergie à distance et la gestion du méthane.[4] L'Europe est soutenue par des installations de micro-cogénération résidentielle et commerciale en Allemagne, aux Pays-Bas et au Royaume-Uni. Les cadres de politique d'efficacité énergétique continuent de façonner les choix d'équipements dans ces pays. Une étude de 2026 a constaté des réductions du coût nivelé de la chaleur de 3 à 12 % et des réductions des émissions de dioxyde de carbone de 24 à 63 % pour les pompes à chaleur Stirling haute température en Allemagne et en Espagne par rapport aux chaudières à gaz traditionnelles. Ces résultats sont pertinents pour les décisions politiques et de subvention concernant la chaleur industrielle et la cogénération.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des marchés régionaux plus petits avec une demande tirée par des applications spécifiques. Le Brésil et le Mexique sont associés à la récupération de chaleur résiduelle industrielle et aux utilisations d'énergie agricole hors réseau dans le matériel fourni. La ressource solaire du Chili offre un potentiel pour les systèmes concentrateur-Stirling le long des corridors d'énergie renouvelable développés pour l'exportation d'hydrogène vert. La demande au Moyen-Orient et en Afrique est liée aux besoins en énergie hors réseau en Afrique subsaharienne et au développement solaire à concentration au Maroc et en Arabie saoudite. La direction des énergies renouvelables de la Vision 2030 de l'Arabie saoudite comprend un déploiement diversifié du solaire thermique. Cela crée une demande indirecte pour les systèmes solaires à concentration compatibles Stirling. Les objectifs de localisation de la fabrication peuvent également influencer la façon dont les équipements thermiques solaires sont approvisionnés. La maturité technologique reste inférieure à celle des principaux marchés de cogénération.
Paysage concurrentiel
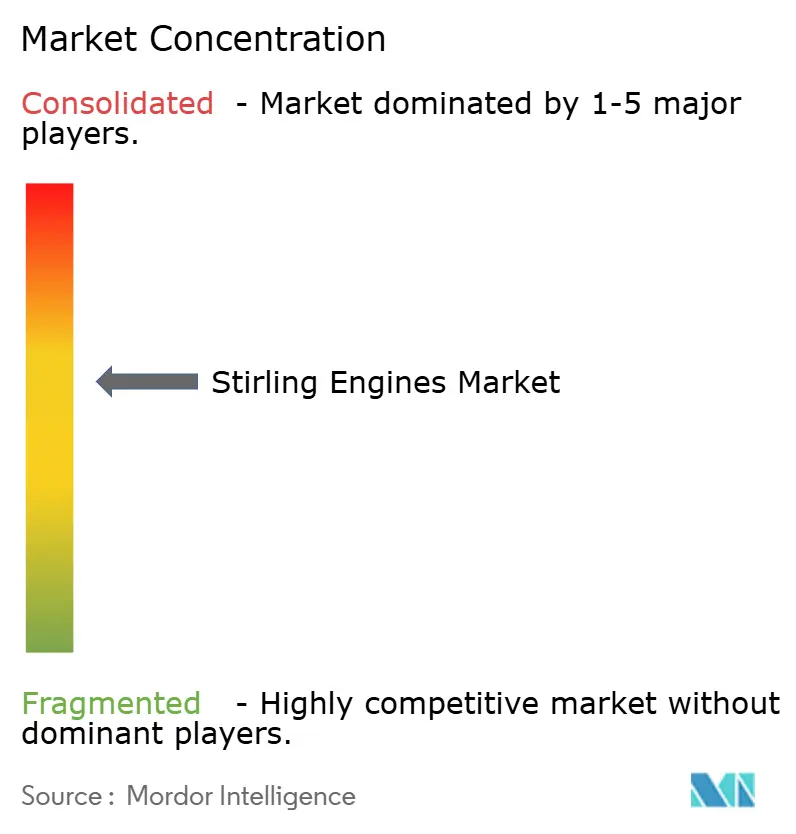
Le marché mondial des moteurs Stirling est modérément fragmenté entre les intégrateurs de systèmes complets, les fournisseurs de moteurs et les spécialistes des applications. Qnergy, Microgen Engine Corporation et Viessmann Climate Solutions ont été positionnés autour de l'énergie à distance, de la micro-cogénération et du chauffage résidentiel. Sunpower, Stirling Technology et Stirling Cryogenics sont décrits comme des fournisseurs axés sur les moteurs dans le matériel fourni. Kockums AB et Global Cooling servent des applications marines et cryogéniques spécialisées. Les fabricants européens ont une position forte dans la cogénération résidentielle, tandis que les entreprises nord-américaines ont plus de visibilité dans l'énergie à distance et l'atténuation du méthane.
Qnergy a utilisé son architecture à piston libre de la série QB80 pour soutenir une position dans l'énergie à distance et la gestion du méthane. La société décrit l'architecture comme faisant partie de sa plateforme technologique commerciale de moteurs Stirling à piston libre. Son approche comprend le déploiement d'équipements pour les sites où la logistique du combustible et la maintenance sont difficiles. Viessmann a intégré les équipements Vitotwin dans des offres plus larges de gestion de l'énergie des bâtiments, selon le matériel fourni. Les travaux de Microgen sur la cogénération à biomasse montrent comment les fournisseurs peuvent s'associer autour de configurations spécifiques de sources de chaleur.
La chaleur résiduelle à haute température provenant des fours à acier, à ciment et à verre reste un domaine avec une couverture commerciale limitée dans le matériel fourni. Yanmar E-Stir poursuit ce domaine avec une plateforme dédiée. La destruction du méthane peut créer des opportunités de crédits carbone lorsque les équipements répondent aux exigences du projet. Les documents de la société Qnergy associent sa technologie aux applications de gestion du méthane. Ces positions spécifiques aux applications aident à expliquer pourquoi aucun fournisseur unique n'a consolidé le marché mondial des moteurs Stirling.
Leaders du secteur des moteurs Stirling
-
Sunpower, Inc.
-
Qnergy
-
Microgen Engine Corporation Holding B.V.
-
Stirling Cryogenics B.V.
-
TEXEL Energy AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : Une équipe de recherche de l'Université Sultan Qaboos a publié des résultats de validation expérimentale pour un système hybride d'énergie solaire à concentration combinant un moteur Stirling à concentrateur parabolique avec un stockage thermique à matériaux à changement de phase (MCP). Les essais de terrain menés à Oman ont atteint une efficacité thermique globale de 31,9 %, tandis que le sous-système de stockage thermique à sel fondu a maintenu la production d'électricité pendant six heures après la cessation de l'apport solaire, améliorant la dispatchabilité des systèmes d'énergie solaire à base de moteurs Stirling.
- Juin 2026 : Saab AB a signé un contrat avec l'Agence polonaise d'armement du Trésor public pour la production et la livraison de trois sous-marins de classe A26, ainsi que des packages d'armements, de formation et de soutien, dans le cadre d'un accord évalué à environ 47 milliards SEK (4,8 milliards USD). Les livraisons seront effectuées progressivement, la livraison finale étant prévue pour 2038. La plateforme A26 intègre la technologie de propulsion indépendante de l'air (AIP) Stirling de Saab AB, permettant des opérations en plongée prolongées avec des signatures acoustiques considérablement réduites par rapport aux sous-marins diesel-électriques conventionnels.
- Mars 2025 : Qnergy a dévoilé TORCH4, une solution d'atténuation du méthane autonome combinant la technologie de moteur Stirling à piston libre de la société avec un système de torchage fermé pour les applications de décharge. Conçu pour les petites décharges non réglementées, TORCH4 fonctionne avec des concentrations de méthane (CH4) aussi faibles que 30 %, atteint une destruction de CH4 à 99,99 % et peut traiter jusqu'à 2 500 tonnes de CH4 par an.
- Janvier 2025 : Des chercheurs de l'Université du Nouveau-Mexique ont publié la conception et l'analyse d'un moteur Stirling à piston libre (FPSE) de 20 kWe destiné aux applications de microréacteurs nucléaires. Le système proposé a délivré une puissance de 20,7 kWe avec une efficacité de conversion de 21,7 %, mettant en évidence les moteurs Stirling comme une technologie de conversion d'énergie compacte et à faible maintenance potentielle pour les microréacteurs de prochaine génération et les systèmes énergétiques en zones isolées.
Périmètre du rapport sur le marché mondial des moteurs Stirling
Un moteur Stirling est un moteur thermique régénératif à cycle fermé qui convertit l'énergie thermique en travail mécanique par la compression et l'expansion cycliques d'un fluide de travail, tel que l'air, l'hélium ou l'hydrogène, à différentes températures. Contrairement aux moteurs à combustion interne, les moteurs Stirling fonctionnent sur une source de chaleur externe, leur permettant d'utiliser diverses sources d'énergie, notamment le solaire, la biomasse et la chaleur résiduelle industrielle. Ces moteurs fonctionnent silencieusement et efficacement sans combustion interne, les rendant adaptés à la production d'énergie décentralisée durable, aux systèmes de cogénération (CHP) et à la propulsion marine spécialisée.
Le marché mondial des moteurs Stirling est segmenté par type en moteurs Stirling alpha, bêta, gamma, à piston libre et autres types. Par puissance, le marché est segmenté en moteurs Stirling basse puissance, puissance moyenne et haute puissance. Par source de chaleur, le marché est segmenté en énergie solaire, biomasse, gaz naturel, chaleur résiduelle, énergie géothermique, chaleur nucléaire et autres sources de chaleur. Par application, le marché est segmenté en production d'énergie solaire, cogénération (CHP), récupération de chaleur résiduelle, chauffage et climatisation, propulsion marine et alimentation auxiliaire, production d'énergie en zones isolées et hors réseau, systèmes d'énergie spatiale, applications cryogéniques et de refroidissement, et autres applications. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel, services publics, aérospatiale et défense, marine, recherche et développement, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des moteurs Stirling dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
| Moteurs Stirling alpha |
| Moteurs Stirling bêta |
| Moteurs Stirling gamma |
| Moteurs Stirling à piston libre |
| Autres types de moteurs Stirling |
| Moteurs Stirling basse puissance |
| Moteurs Stirling puissance moyenne |
| Moteurs Stirling haute puissance |
| Énergie solaire |
| Biomasse |
| Gaz naturel |
| Chaleur résiduelle |
| Énergie géothermique |
| Chaleur nucléaire |
| Autres sources de chaleur |
| Production d'énergie solaire |
| Cogénération (CHP) |
| Récupération de chaleur résiduelle |
| Chauffage et climatisation |
| Propulsion marine et alimentation auxiliaire |
| Production d'énergie en zones isolées et hors réseau |
| Systèmes d'énergie spatiale |
| Applications cryogéniques et de refroidissement |
| Autres applications |
| Résidentiel |
| Commercial |
| Industriel |
| Services publics |
| Aérospatiale et défense |
| Marine |
| Recherche et développement |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Moteurs Stirling alpha | |
| Moteurs Stirling bêta | ||
| Moteurs Stirling gamma | ||
| Moteurs Stirling à piston libre | ||
| Autres types de moteurs Stirling | ||
| Par puissance | Moteurs Stirling basse puissance | |
| Moteurs Stirling puissance moyenne | ||
| Moteurs Stirling haute puissance | ||
| Par source de chaleur | Énergie solaire | |
| Biomasse | ||
| Gaz naturel | ||
| Chaleur résiduelle | ||
| Énergie géothermique | ||
| Chaleur nucléaire | ||
| Autres sources de chaleur | ||
| Par application | Production d'énergie solaire | |
| Cogénération (CHP) | ||
| Récupération de chaleur résiduelle | ||
| Chauffage et climatisation | ||
| Propulsion marine et alimentation auxiliaire | ||
| Production d'énergie en zones isolées et hors réseau | ||
| Systèmes d'énergie spatiale | ||
| Applications cryogéniques et de refroidissement | ||
| Autres applications | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Services publics | ||
| Aérospatiale et défense | ||
| Marine | ||
| Recherche et développement | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché mondial des moteurs Stirling ?
Le marché mondial des moteurs Stirling devrait croître à un CAGR de 7,80 % de 2027 à 2032, pour atteindre 1,72 milliard USD.
Quel type de moteur Stirling connaît la croissance la plus rapide ?
Les moteurs Stirling à piston libre sont le type à la croissance la plus rapide jusqu'en 2032. Leur conception étanche à faible friction soutient l'énergie à distance, le refroidissement cryogénique et les applications d'énergie avancées.
Quelle source de chaleur connaît la croissance la plus rapide pour les moteurs Stirling ?
L'énergie solaire est la source de chaleur à la croissance la plus rapide, avec un CAGR projeté de 10,2 % jusqu'en 2032. Le stockage thermique peut prolonger le fonctionnement au-delà du coucher du soleil.
Quelle région est en tête de la demande pour les moteurs Stirling ?
L'Asie-Pacifique détenait une part de 55,1 % en 2026 et devrait rester la région à la croissance la plus rapide jusqu'en 2032.
Qu'est-ce qui limite l'adoption plus large des systèmes Stirling ?
Des coûts système initiaux plus élevés, une sensibilisation limitée du marché, des matériaux spécialisés, des exigences d'étanchéité et la complexité d'intégration limitent l'adoption, notamment dans les contextes sensibles aux prix.