
Tamaño y Participación del Mercado de Motores Stirling
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
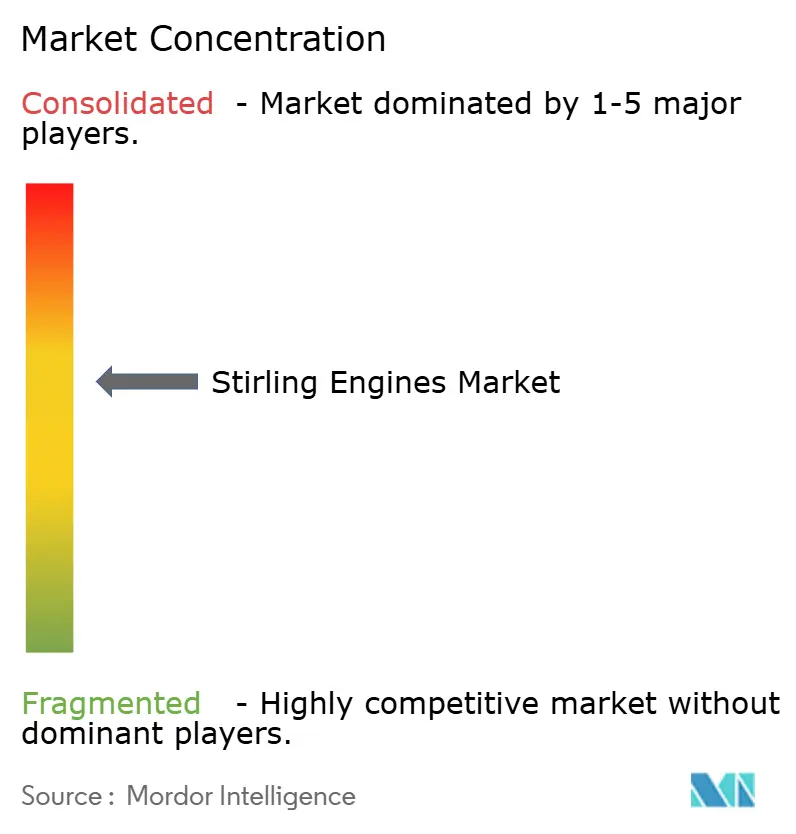
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Motores Stirling por Mordor Intelligence
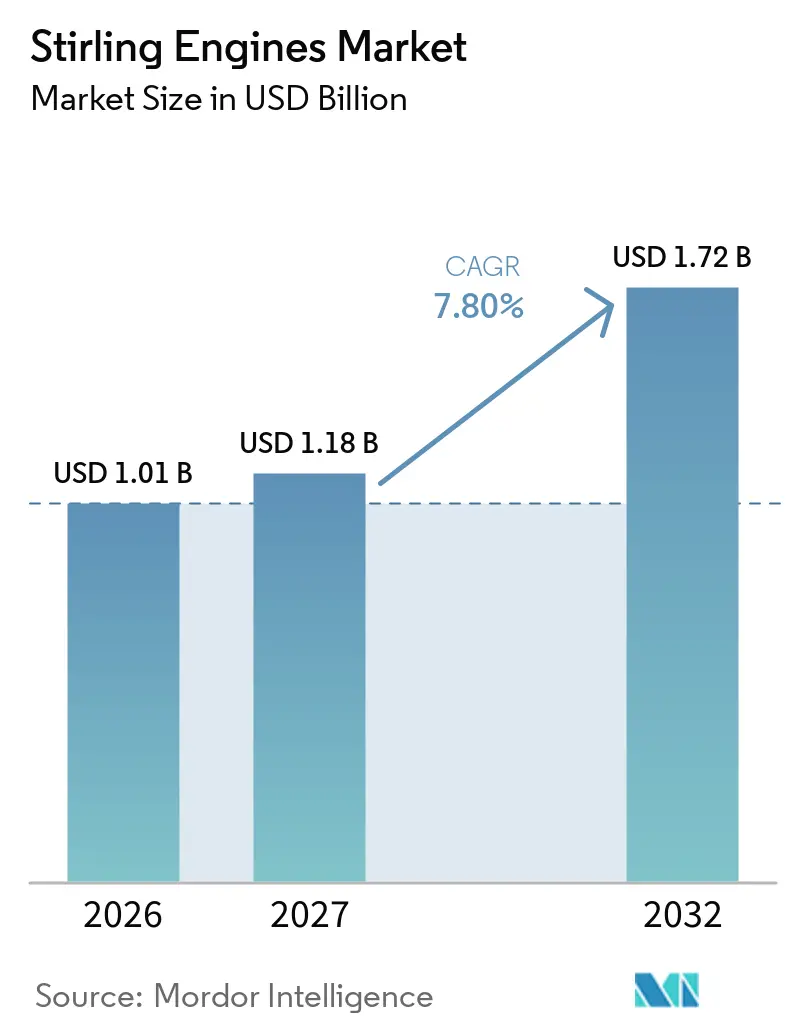
El tamaño del mercado de motores Stirling fue valorado en 1,01 mil millones de USD en 2026 y se estima que crecerá desde 1,18 mil millones de USD en 2027 hasta alcanzar 1,72 mil millones de USD para 2032, a una CAGR del 7,80% durante el período de pronóstico (2027-2032). El mercado global de motores Stirling está respaldado por la descarbonización industrial, las necesidades energéticas remotas y la necesidad de generación distribuida. Su diseño de combustión externa permite que el equipo funcione con calor solar, biomasa, calor residual, gas de baja calidad y otras fuentes de calor. Esta flexibilidad es importante a medida que los usuarios buscan reducir la dependencia de una única fuente de combustible. Los sistemas de calor y energía combinados, los proyectos de reducción de metano y el almacenamiento térmico están ampliando el rango de proyectos que pueden utilizar motores Stirling. La ingeniería de precisión, los materiales de alta temperatura y los requisitos especializados de sellado aún frenan la adopción en aplicaciones residenciales y comerciales sensibles al precio.
Conclusiones Clave del Informe
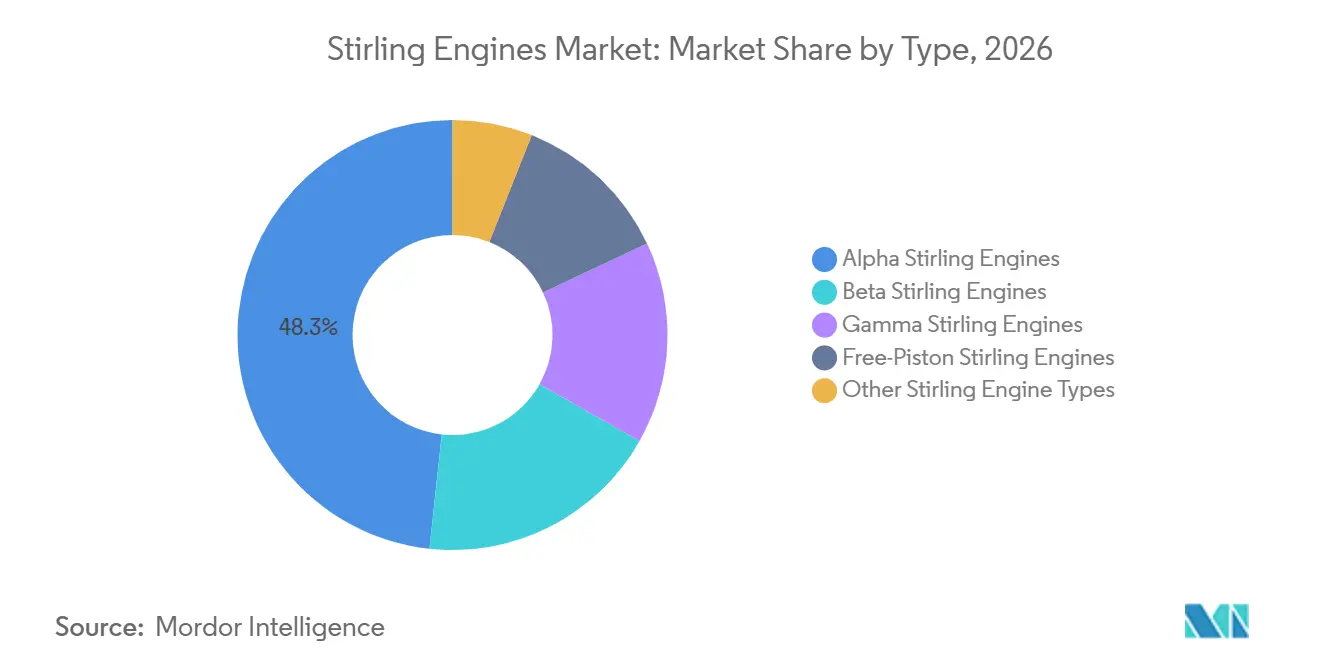
- Por tipo, los motores Stirling alfa tuvieron una participación de ingresos del 48,3% en 2026, mientras que se prevé que los motores Stirling de émbolo libre crezcan a una CAGR del 9,1% hasta 2032.
- Por potencia de salida, los motores Stirling de potencia media tuvieron una participación de ingresos del 43,2% en 2026, mientras que se prevé que los motores Stirling de baja potencia crezcan a una CAGR del 8,5% hasta 2032.
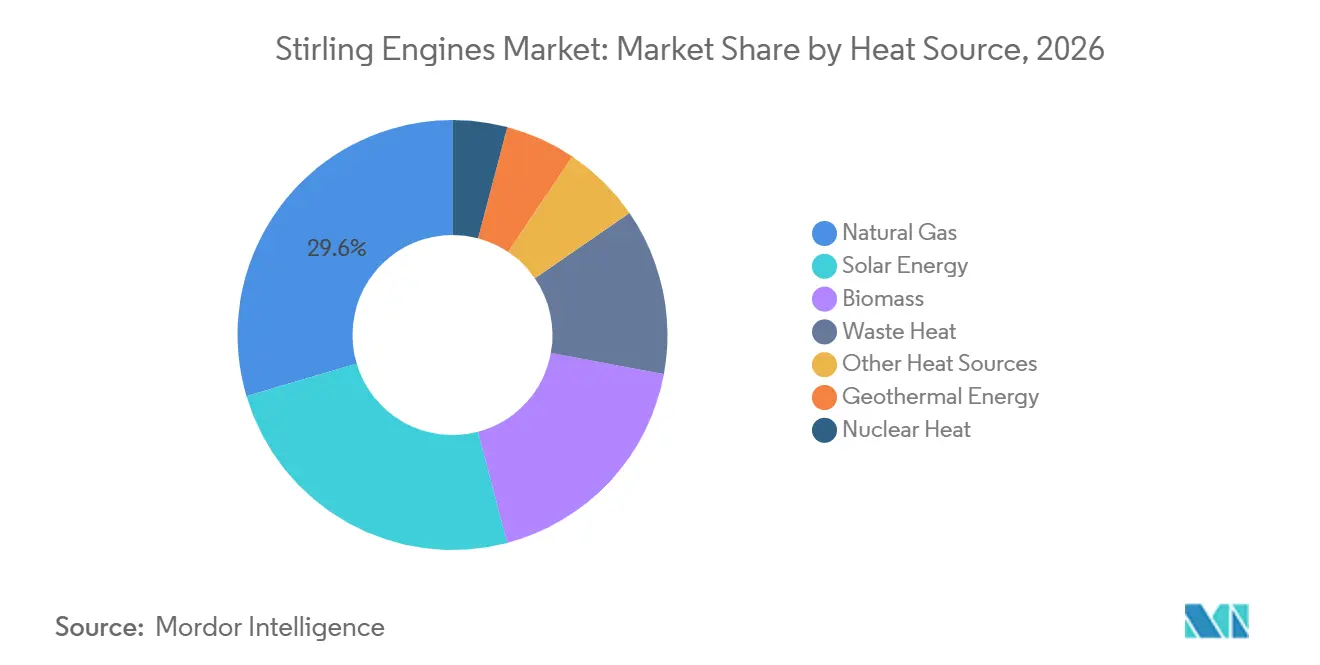
- Por fuente de calor, el gas natural tuvo el 29,6% de la participación global del mercado de motores Stirling en 2026, mientras que se proyecta que la energía solar se expanda a una CAGR del 10,2% hasta 2032.
- Por aplicación, la calefacción y refrigeración representaron el 39,4% del tamaño global del mercado de motores Stirling en 2026, mientras que la generación de energía solar avanza a una CAGR del 9,8% hasta 2032.
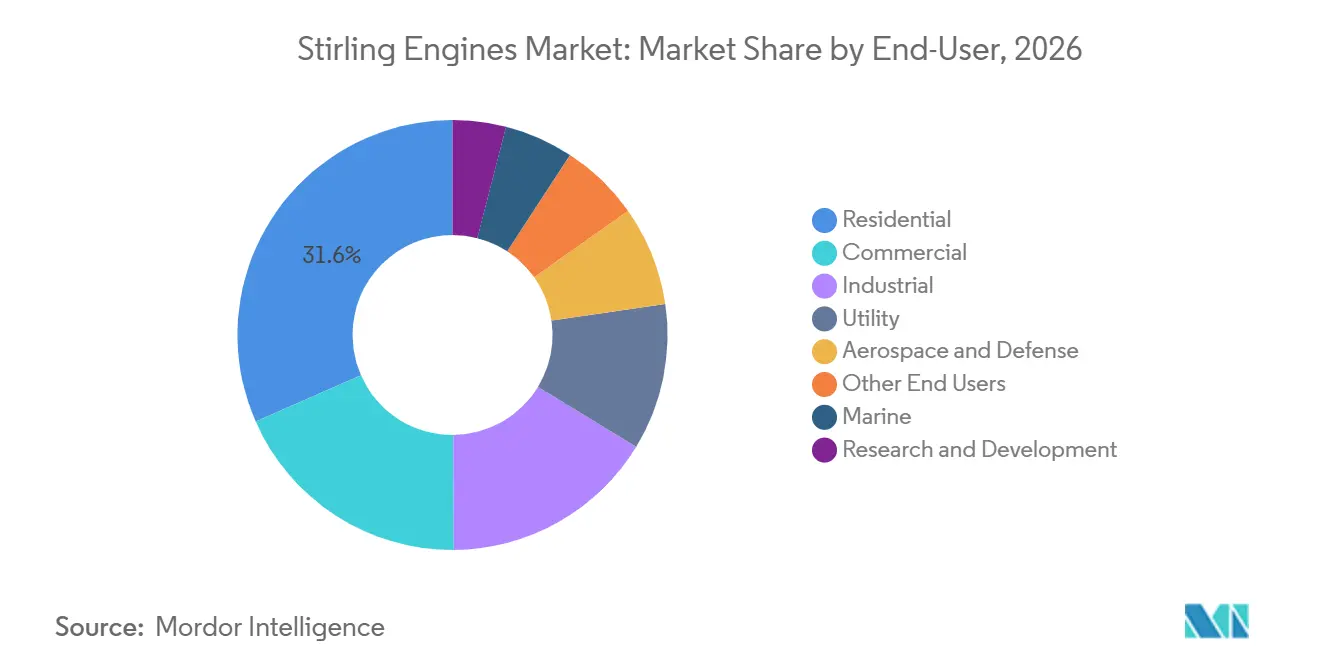
- Por usuario final, el segmento residencial tuvo una participación del 31,6% en 2026, mientras que se espera que el uso industrial registre una CAGR del 8,8% hasta 2032.
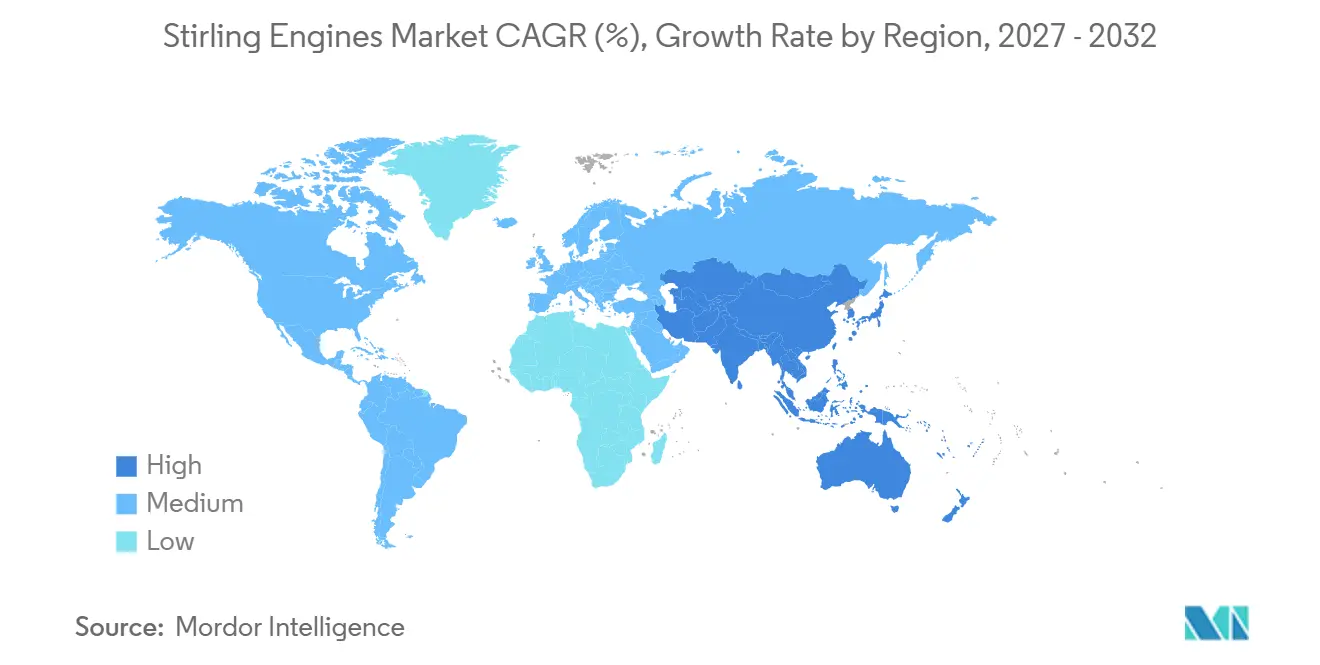
- Por geografía, Asia-Pacífico tuvo el 55,1% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 8,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Motores Stirling
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Energía Distribuida de Bajas Emisiones | +1.9% | Global, más fuerte en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Expansión de la Recuperación de Calor Residual y la Cogeneración | +1.6% | Global, concentrado en los corredores industriales de China, Alemania, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Despliegue de Fuentes de Calor Renovables | +1.3% | Asia-Pacífico y Oriente Medio y África para solar, Europa y América del Norte para biomasa | Largo plazo (≥ 4 años) |
| Requisitos de Energía Fuera de la Red y Remota | +1% | América del Norte, Oriente Medio y África, y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Reducción de Metano y Monetización de Gas de Baja Calidad | +0.8% | América del Norte, América Latina y Australia | Corto plazo (≤ 2 años) |
| Almacenamiento Térmico Acoplado con Conversión Stirling | +0.6% | Asia-Pacífico, Oriente Medio y África, y Europa Meridional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Energía Distribuida de Bajas Emisiones
Los compromisos de descarbonización están desplazando las adquisiciones de los generadores diésel hacia sistemas que pueden utilizar diferentes combustibles. El mercado global de motores Stirling se beneficia porque su diseño de combustión externa separa el gas de trabajo de la fuente de calor. Este diseño permite el uso en entornos de calor renovable y calor residual sin cambiar el principio de funcionamiento básico del motor. Las actas de la Sociedad Japonesa de Ingenieros Mecánicos reportaron trabajos de rendimiento en un motor de tipo alfa de 1 kW utilizando fuentes de calor renovables y de baja temperatura. Los resultados refuerzan la relevancia de los sistemas Stirling donde el calor disponible está por debajo de las condiciones de operación tradicionales de combustibles fósiles. Los compradores industriales pueden, por tanto, considerar la tecnología en planes energéticos centrados en las emisiones, así como en proyectos de eficiencia.
Expansión de la Recuperación de Calor Residual y la Cogeneración
Los sitios de fabricación aún descargan una cantidad sustancial de energía térmica que no se convierte en energía útil o calor. Los sistemas de calor y energía combinados basados en Stirling pueden utilizar este calor en instalaciones más pequeñas donde los grandes equipos de recuperación de vapor son menos adecuados. Un estudio de 2024 reportó una eficiencia máxima del 95,7% y una producción eléctrica de 4,03 kW para un sistema de calor y energía combinados de émbolo libre Stirling.[1] Este nivel de rendimiento hace que el mercado global de motores Stirling sea relevante para los usuarios industriales que buscan tanto eficiencia energética como menores emisiones. El marco de apoyo a la eficiencia energética de Japón ha continuado cubriendo los equipos de recuperación de calor residual que cumplen los requisitos bajo su guía de 2026.[2] Las decisiones de adquisición pueden, en consecuencia, reflejar conjuntamente los costos operativos y los requisitos regulatorios.
Aumento del Despliegue de Fuentes de Calor Renovables
Los sistemas solares de disco-Stirling están ganando atención cuando se combinan con almacenamiento térmico de material de cambio de fase. Un estudio de campo de 2026 en Omán reportó una eficiencia térmica global del 31,9% y generación durante 6 horas después del atardecer en una configuración híbrida de disco-Stirling.[3] El almacenamiento reduce la dependencia de la producción de la radiación solar inmediata, lo que ha limitado los proyectos solares Stirling. Un estudio de 2025 también reportó una operación solar Stirling estable a baja temperatura con diferencias de temperatura de 65-75°C. Estas condiciones de operación amplían el posible papel del mercado global de motores Stirling en los sistemas de energía doméstica asistida por energía solar. Los sistemas de biomasa en Europa también combinan calderas de pellets con equipos de microcogeneración para paquetes residenciales.
Crecimiento de los Requisitos de Energía Fuera de la Red y Remota
Los sitios remotos otorgan un alto valor a los equipos que requieren poco mantenimiento y evitan entregas frecuentes de combustible. Un convertidor de energía Stirling de émbolo libre operó sin mantenimiento durante más de 14 años en pruebas reportadas por la ASME. Esta durabilidad es relevante para instalaciones en alta mar, sistemas de energía aislados e infraestructura de telecomunicaciones. Qnergy ha descrito despliegues de PowerGen en plataformas marinas no tripuladas que proporcionan energía para la carga de baterías en sitios de múltiples pozos. El mercado global de motores Stirling puede atender sitios donde el mantenimiento de generadores convencionales es difícil o costoso. Las menores necesidades de mantenimiento también hacen que la tecnología sea relevante donde el transporte de diésel representa una parte importante de los costos operativos del sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos Más Altos que las Alternativas de Combustión Interna | -0.9% | Global, especialmente en segmentos residenciales sensibles al precio en Asia del Sur, América Latina y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Conciencia Limitada y Adopción Comercial | -0.7% | Mercados emergentes a nivel global y mercados secundarios en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Materiales de Alta Temperatura y Requisitos de Sellado | -0.5% | Cadena de suministro global, especialmente mercados sin ecosistemas de fabricación de precisión | Largo plazo (≥ 4 años) |
| Seguimiento de Carga Lento y Complejidad de Integración | -0.4% | Usos conectados a la red en América del Norte y Europa y entornos industriales de carga variable | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Sistema Más Altos Frente a las Alternativas de Combustión Interna
El costo de capital sigue siendo una barrera clara para los compradores residenciales y comerciales ligeros. Un análisis de 2025 situó los costos de los sistemas residenciales de cogeneración Stirling en EUR 10.000-13.000, con un período de recuperación de 6-9 años y ahorros energéticos anuales de EUR 500-900. El análisis suministrado también sitúa los costos comparables de las calderas de gas en un tercio o la mitad del costo inicial del sistema Stirling. Las largas vidas útiles de 40.000-60.000 horas y los costos de mantenimiento anual de EUR 100-200 mejoran el caso de propiedad, pero no eliminan la brecha de costo inicial. Las políticas de eficiencia energética pueden reducir parcialmente la brecha en algunas jurisdicciones europeas. Esos mecanismos siguen siendo desiguales y están menos disponibles en muchas de las regiones de más rápido crecimiento del mercado global de motores Stirling.
Conciencia Limitada y Adopción Comercial
Los motores Stirling siguen siendo menos conocidos que las calderas, los generadores diésel y otros equipos energéticos establecidos. La conciencia es mayor en los mercados de cogeneración como Alemania, Japón y los Países Bajos. Una revisión sistemática de 2024 encontró que la investigación sobre Stirling doméstico se concentra en Europa y Asia Oriental, con cobertura limitada del Sudeste Asiático, India y África. Este patrón refleja una brecha más amplia en la conciencia comercial en los mercados de crecimiento residencial. Los canales de equipos de calefacción y refrigeración tienen una familiaridad limitada con los productos Stirling en muchos países. El mercado global de motores Stirling enfrenta, por tanto, un desafío de acceso al mercado incluso donde ya existe un caso técnico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Motores Alfa Lideran el Uso Instalado Mientras que los Diseños de Émbolo Libre Amplían las Aplicaciones
Los motores Stirling alfa tuvieron el 48,3% de la participación global del mercado de motores Stirling dentro del segmento de tipo en 2026. Su posición instalada refleja un largo uso en sistemas industriales de cogeneración y recuperación de calor residual. La configuración utiliza 2 pistones en cilindros separados. Esta disposición favorece gradientes térmicos estables y un diseño manejable del intercambiador de calor. Estas características siguen siendo importantes donde la operación predecible se valora más que el rendimiento termodinámico máximo. Los motores beta han ganado renovada atención en el rango residencial de cogeneración de 10-25 kW. Las mejoras en los materiales de rodamientos y sellos respaldan este interés. Las configuraciones gamma se han utilizado en prototipos de calor renovable de baja temperatura, incluida la configuración de disco-Stirling de Omán.
Los motores Stirling de émbolo libre son el tipo de más rápido crecimiento hasta 2032 en el mercado global de motores Stirling. Su diseño reduce la fricción y utiliza una arquitectura sellada que se adapta a la refrigeración criogénica y la generación de energía de alta calidad. La ausencia de mecanismos de cigüeñal convencionales también puede favorecer largos intervalos de servicio en instalaciones remotas. Investigadores de la Universidad de Nuevo México modelaron un motor de émbolo libre con una eficiencia del 21,7% y una producción de 20,7 kWe a escala de microreactor. Los investigadores indicaron que el diseño podría escalar hacia 500 kWe por unidad en el futuro. Este tipo se utiliza tanto en investigación de energía espacial como en equipos de reducción de metano en petróleo y gas. Esa diversidad de usos otorga a los diseños de émbolo libre una base de aplicación más amplia que otros tipos de motores. También vincula su crecimiento a la energía remota, el gas de baja calidad y los proyectos de sistemas energéticos avanzados.
La selección del tipo refleja el equilibrio entre rendimiento, simplicidad operativa y la fuente de calor requerida. Los motores alfa siguen siendo relevantes porque los usuarios industriales pueden trabajar con una configuración familiar. Los diseños beta y gamma muestran cómo el mismo principio termodinámico puede adaptarse a diferentes tamaños y temperaturas. Los sistemas de émbolo libre son distintos porque su construcción sellada puede reducir las necesidades de mantenimiento relacionadas con el desgaste. El mercado global de motores Stirling incluye, por tanto, configuraciones establecidas junto con diseños orientados a aplicaciones energéticas más nuevas. Esta estructura da a los proveedores espacio para especializarse por aplicación en lugar de competir únicamente en la arquitectura del motor. También significa que los avances en materiales y sellos pueden afectar a varios tipos al mismo tiempo.

Por Potencia de Salida: Los Sistemas de Potencia Media Anclan la Demanda Mientras que las Unidades de Baja Potencia se Expanden
Los motores Stirling de potencia media fueron el segmento de potencia de salida más grande en 2026 y tuvieron una participación del 43,2% dentro del mercado global de motores Stirling. Sirven a la cogeneración comercial, la recuperación de calor residual industrial y las instalaciones fuera de la red de escala media. Su rango de kilovatios a decenas de kilovatios se alinea con las redes de calefacción de microdistritos y las instalaciones industriales ligeras. Estos usuarios a menudo necesitan una producción constante en lugar de una capacidad unitaria muy grande. Los sistemas de potencia media también pueden adaptarse a sitios que tienen calor utilizable pero carecen de la escala para grandes equipos de ciclo de vapor. Los motores de alta potencia tienen un papel comercial menor porque la complejidad de fabricación aumenta a tamaños más grandes. Sus principales usos son la propulsión submarina independiente del aire y los proyectos piloto de energía solar concentrada. El número limitado de despliegues de alta potencia mantiene este segmento especializado.
Se prevé que los motores Stirling de baja potencia crezcan a una CAGR del 8,5% hasta 2032. Las unidades miniaturizadas de émbolo libre respaldan la microcogeneración residencial, los sensores remotos y la energía de respaldo para telecomunicaciones. La industria global de motores Stirling se beneficia cuando los costos de fabricación de precisión disminuyen para estas unidades más pequeñas. Un estudio de 2024 evaluó un motor Stirling de 1 kWe con 28 m² de colectores fotovoltaico-térmicos en diferentes tipos de viviendas. El estudio reportó una eficiencia exergética del 22% y reducciones de dióxido de carbono del 30-45% para casas unifamiliares. Los incentivos nacionales de cogeneración pueden fortalecer el caso de este equipo en hogares europeos y de Asia Oriental. La adopción de menor potencia también puede ampliar la base instalada que respaldan los proveedores de servicios y los canales de equipos de calefacción.
La clasificación de potencia influye tanto en el grupo de clientes como en los requisitos de ingeniería de un sistema Stirling. El equipo de baja potencia es relevante donde el espacio, el mantenimiento y las necesidades eléctricas locales son limitados. Las unidades de potencia media se adaptan a instalaciones que requieren calor y energía continuos sin equipos a escala de servicios públicos. Los diseños de alta potencia deben gestionar una mayor complejidad de fabricación y siguen limitados a proyectos especializados. El mercado global de motores Stirling puede, por tanto, crecer a través de unidades descentralizadas más pequeñas, así como de sistemas comerciales establecidos. La combinación de clasificaciones de potencia también reduce la dependencia de un único tipo de proyecto. Permite a los proveedores centrarse en las partes del sistema energético donde sus diseños son técnicamente adecuados.
Por Fuente de Calor: El Gas Natural Mantiene la Demanda Actual Mientras que la Energía Solar Gana Impulso
El gas natural tuvo el 29,6% del tamaño global del mercado de motores Stirling por fuente de calor en 2026. Su posición de liderazgo proviene de la amplia disponibilidad de infraestructura y la compatibilidad con los sistemas de energía residenciales y comerciales. El gas natural proporciona una ruta de menor capital para los usuarios que no han adoptado sistemas de calor renovable. Esto es particularmente relevante en América del Norte y Europa. La biomasa es la siguiente fuente de calor establecida en los entornos residenciales de cogeneración. Los sistemas europeos han combinado calderas de pellets con motores de émbolo libre, incluido el piloto Microgen-Waltis WoodGen S-Tronic descrito en el material suministrado. El calor residual proporciona una demanda constante de las operaciones industriales con energía térmica recuperable. El calor nuclear también está ganando atención a través del desarrollo de motores de émbolo libre vinculados a microreactores.
Se proyecta que la energía solar registre una CAGR del 10,2% hasta 2032, la tasa más alta entre las fuentes de calor. Las reducciones de costos en los sistemas de energía solar concentrada y el almacenamiento térmico respaldan este crecimiento. El almacenamiento de material de cambio de fase permite que un motor continúe produciendo energía después de que disminuya la entrada solar directa. Los resultados de campo de Omán mostraron 6 horas de operación posterior al atardecer para un diseño híbrido de disco-Stirling. Esta característica aborda el patrón de operación intermitente asociado con la generación solar. Las normas ISO para sistemas solares térmicos y la IEC 62788 para componentes de sistemas fotovoltaicos proporcionan infraestructura de cumplimiento relacionada en entornos regulados. La energía geotérmica sigue en una etapa comercial temprana. Se está explorando en Japón, Islandia y el noroeste del Pacífico de los Estados Unidos, donde el calor del subsuelo puede adaptarse a la operación Stirling.
Cada fuente de calor presenta una ruta de despliegue diferente para el mercado global de motores Stirling. El gas natural puede utilizar la infraestructura de combustible existente, mientras que la biomasa depende del manejo del combustible y la integración de la caldera. El calor residual depende de las condiciones del proceso industrial y la calidad de la energía recuperable. Los sistemas solares necesitan una irradiancia adecuada y equipos que puedan retener el calor cuando disminuye la luz solar. Los diseños vinculados a la energía nuclear siguen conectados a la investigación y el desarrollo de microreactores. Las aplicaciones geotérmicas dependen de las condiciones de los recursos locales. Esta diversidad de fuentes de calor es una característica central de la tecnología Stirling porque el motor depende del calor externo en lugar de la combustión interna de combustible.
Por Aplicación: La Calefacción y Refrigeración Lideran Mientras que la Generación Solar Crece Más Rápido
La calefacción y refrigeración representaron el 39,4% de la participación global del mercado de motores Stirling por aplicación en 2026. La demanda de microcogeneración residencial y comercial en Europa y Japón respalda esta posición. Los climas fríos, los altos precios del gas y los incentivos de cogeneración han reforzado el uso en estos mercados. Los sistemas de émbolo libre pueden suministrar tanto calor útil como electricidad en el punto de demanda. Una configuración revisada por pares logró una eficiencia de cogeneración de hasta el 95,7%. Este rendimiento respalda el uso de sistemas Stirling donde la demanda de calefacción es constante. La recuperación de calor residual es otra aplicación de volumen importante. Los operadores industriales pueden tratar la energía térmica recuperada como un activo de gestión energética bajo las prácticas de la norma ISO 50001.
Se prevé que la generación de energía solar avance a una CAGR del 9,8% hasta 2032. El almacenamiento térmico da a los sistemas solares Stirling una vía para producir energía después del atardecer. El mercado global de motores Stirling gana, por tanto, una aplicación que combina calor renovable con una entrega más controlable. La propulsión marina y la energía auxiliar siguen siendo estratégicamente importantes a pesar del menor volumen. Suecia y Japón han utilizado submarinos con propulsión independiente del aire Stirling durante más de 2 décadas. La actividad de adquisición de defensa en Corea del Sur, Australia e India está evaluando la tecnología para futuros submarinos convencionales. La generación remota y fuera de la red y los sistemas de energía espacial tienen una rivalidad directa limitada con otras aplicaciones Stirling. Los usos criogénicos y de refrigeración se mantienen estables en el manejo de gas licuado y el preenfriamiento médico.
La demanda de aplicaciones está determinada por si los usuarios necesitan electricidad, calor útil, refrigeración o una combinación de estas salidas. La cogeneración sigue siendo adecuada para ubicaciones donde tanto la electricidad como el calor se consumen en el sitio. La generación solar depende de la disponibilidad de recursos solares concentrados y el costo del almacenamiento. La energía remota valora la durabilidad y el mantenimiento limitado, mientras que los usos criogénicos valoran el rendimiento de enfriamiento estable. Las aplicaciones marinas están respaldadas por requisitos de defensa especializados en lugar de una demanda de gran volumen. Estas diferencias crean una base de aplicaciones diversa para los proveedores del mercado global de motores Stirling. También requieren que los proveedores adapten el diseño del sistema a la fuente de calor y el entorno operativo.
Por Usuario Final: El Sector Residencial Mantiene la Mayor Base Mientras que la Demanda Industrial se Acelera
Los usuarios residenciales tuvieron el 31,6% de la participación global del mercado de motores Stirling por usuario final en 2026. Esta base está respaldada por instalaciones maduras de microcogeneración en Europa y Japón. Alemania, los Países Bajos y Japón han proporcionado experiencia de rendimiento en campo que reduce el riesgo percibido para los compradores posteriores. La demanda residencial está vinculada a las necesidades de calefacción, la infraestructura de gas y el apoyo de políticas locales. El segmento también está expuesto a costos iniciales de sistema más altos. Esa exposición limita la adopción en ubicaciones sin incentivos o redes de servicio establecidas. Los usuarios comerciales forman el segundo segmento de mayor volumen. Sus usos incluyen edificios comerciales ligeros, nodos de calefacción de distrito e infraestructura de telecomunicaciones.
Se prevé que el uso industrial crezca a una CAGR del 8,8% hasta 2032. Los requisitos de descarbonización, los costos energéticos y los retornos medibles de la recuperación de calor residual respaldan esta perspectiva. Las instalaciones industriales pueden utilizar sistemas Stirling donde hay disponible calor de escape de alta temperatura o calor de proceso. Esto crea un vínculo directo entre la demanda y los programas de gestión energética. La demanda aeroespacial y de defensa crece de manera más constante porque los ciclos de adquisición son largos. La fiabilidad, el bajo ruido y las bajas emisiones siguen siendo atributos importantes en los usos centrados en misiones. Los proyectos a escala de servicios públicos aún se encuentran en una etapa temprana.
El caso industrial depende de la temperatura, la continuidad y la accesibilidad de la fuente de calor disponible. Los sitios con procesos térmicos estables pueden evaluar una unidad Stirling como parte de un equipo de recuperación de calor más amplio. Los usuarios también deben tener en cuenta los requisitos de integración del motor y la disponibilidad de soporte de mantenimiento especializado. Estos factores pueden retrasar las decisiones incluso cuando los ahorros energéticos son medibles. La demanda residencial sigue un camino diferente porque el costo del sistema y la familiaridad del instalador tienen más influencia. El mercado global de motores Stirling sirve, en consecuencia, a varios grupos de clientes con diferentes criterios de compra. Esta variación limita la sustitución directa entre despliegues residenciales, industriales y de defensa.
Análisis Geográfico
Asia-Pacífico tuvo el 55,1% del tamaño global del mercado de motores Stirling en 2026 y sigue siendo el segmento regional de más rápido crecimiento hasta 2032. La región combina una actividad industrial concentrada con el apoyo gubernamental a la energía distribuida. China ha respaldado el trabajo de enfriamiento, calefacción y energía combinados a escala de distrito, lo que ha estimulado la investigación y el desarrollo doméstico de Stirling. La Asociación Japonesa de Promoción de Motores Stirling ha promovido el apoyo político para la cogeneración alimentada por biomasa y calor residual bajo el enfoque Biomass Nippon del país. La agenda de eficiencia energética industrial de Corea del Sur añade a la demanda regional. India está explorando la recuperación de calor residual en las industrias del cemento, el acero y el vidrio. Vietnam, Tailandia e Indonesia ofrecen demanda potencial donde la energía industrial distribuida y el acceso a la energía de biomasa se superponen.
Amrica del Norte y Europa contribuyen con ingresos significativos al mercado global de motores Stirling con diferentes patrones de demanda. En América del Norte, los requisitos de reducción de metano para la destrucción de gas de vertedero y la sustitución de dispositivos neumáticos respaldan el uso de generadores de émbolo libre. Qnergy describe su tecnología como una plataforma comercial de Stirling de émbolo libre para energía remota y gestión de metano.[4] Europa está respaldada por instalaciones de microcogeneración residencial y comercial en Alemania, los Países Bajos y el Reino Unido. Los marcos de política de eficiencia energética continúan dando forma a las elecciones de equipos en estos países. Un estudio de 2026 encontró reducciones del costo nivelado del calor del 3-12% y reducciones de emisiones de dióxido de carbono del 24-63% para bombas de calor Stirling de alta temperatura en Alemania y España en comparación con las calderas de gas tradicionales. Estos hallazgos son relevantes para las decisiones de política y subsidios en torno al calor industrial y la cogeneración.
América del Sur y Oriente Medio y África son mercados regionales más pequeños con demanda impulsada por aplicaciones específicas. Brasil y México están asociados con la recuperación de calor residual industrial y los usos de energía agrícola fuera de la red en el material suministrado. El recurso solar de Chile ofrece potencial para sistemas de disco-Stirling a lo largo de los corredores de energía renovable que se están desarrollando para la exportación de hidrógeno verde. La demanda de Oriente Medio y África está vinculada a las necesidades de energía fuera de la red en el África subsahariana y el desarrollo de energía solar concentrada en Marruecos y Arabia Saudita. La dirección de energía renovable de la Visión 2030 de Arabia Saudita incluye el despliegue diversificado de energía solar térmica. Esto crea una demanda indirecta de sistemas de energía solar concentrada compatibles con Stirling. Los objetivos de localización de la fabricación también pueden dar forma a cómo se abastece el equipo solar térmico. La madurez tecnológica sigue siendo menor que en los principales mercados de cogeneración.
Panorama Competitivo
El mercado global de motores Stirling está moderadamente fragmentado entre integradores de sistemas completos, proveedores de motores y especialistas en aplicaciones. Qnergy, Microgen Engine Corporation y Viessmann Climate Solutions han sido posicionados en torno a la energía remota, la microcogeneración y la calefacción residencial. Sunpower, Stirling Technology y Stirling Cryogenics se describen como proveedores centrados en motores en el material suministrado. Kockums AB y Global Cooling sirven aplicaciones marinas y criogénicas especializadas. Los fabricantes europeos tienen una posición sólida en la cogeneración residencial, mientras que las empresas norteamericanas tienen mayor visibilidad en la energía remota y la reducción de metano.
Qnergy ha utilizado su arquitectura de émbolo libre de la Serie QB80 para respaldar una posición de energía remota y gestión de metano. La empresa describe la arquitectura como parte de su plataforma de tecnología comercial de Stirling de émbolo libre. Su enfoque incluye el despliegue de equipos para sitios donde la logística de combustible y el mantenimiento son difíciles. Viessmann ha integrado el equipo Vitotwin en ofertas más amplias de gestión de energía de edificios, según el material suministrado. El trabajo de cogeneración de biomasa de Microgen muestra cómo los proveedores pueden asociarse en torno a configuraciones específicas de fuentes de calor.
El calor residual de alta temperatura de los hornos de acero, cemento y vidrio sigue siendo un área con cobertura comercial limitada en el material suministrado. Yanmar E-Stir está persiguiendo esta área con una plataforma dedicada. La destrucción de metano puede crear oportunidades de créditos de carbono cuando el equipo cumple los requisitos del proyecto. Los materiales de la empresa Qnergy vinculan su tecnología a las aplicaciones de gestión de metano. Estas posiciones específicas de aplicación ayudan a explicar por qué ningún proveedor único ha consolidado el mercado global de motores Stirling.
Líderes de la Industria de Motores Stirling
-
Sunpower, Inc.
-
Qnergy
-
Microgen Engine Corporation Holding B.V.
-
Stirling Cryogenics B.V.
-
TEXEL Energy AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Un equipo de investigación de la Universidad Sultan Qaboos publicó resultados de validación experimental para un sistema híbrido de energía solar concentrada que combina un motor de disco-Stirling con almacenamiento térmico de material de cambio de fase (PCM). Las pruebas de campo realizadas en Omán lograron una eficiencia térmica global del 31,9%, mientras que el subsistema de almacenamiento térmico de sal fundida mantuvo la generación de electricidad durante seis horas después de que cesó la entrada solar, mejorando la capacidad de despacho de los sistemas de energía solar basados en Stirling.
- Junio de 2026: Saab AB firmó un contrato con la Agencia de Armamentos del Tesoro del Estado Polaco para la producción y entrega de tres submarinos de clase A26, junto con paquetes de armas, entrenamiento y soporte, en un acuerdo valorado en aproximadamente 47 mil millones de SEK (4,8 mil millones de USD). Las entregas se llevarán a cabo de forma progresiva, con la entrega final programada para 2038. La plataforma A26 incorpora la tecnología de propulsión independiente del aire (AIP) Stirling de Saab AB, lo que permite operaciones sumergidas prolongadas con firmas acústicas significativamente reducidas en comparación con los submarinos diésel-eléctricos convencionales.
- Marzo de 2025: Qnergy presentó TORCH4, una solución de reducción de metano autoalimentada que combina la tecnología de motor Stirling de émbolo libre de la empresa con un sistema de antorcha cerrada para aplicaciones en vertederos. Diseñado para vertederos pequeños y no regulados, TORCH4 opera con concentraciones de metano (CH4) tan bajas como el 30%, logra una destrucción de CH4 del 99,99% y puede procesar hasta 2.500 toneladas de CH4 anualmente.
- Enero de 2025: Investigadores de la Universidad de Nuevo México publicaron el diseño y análisis de un motor Stirling de émbolo libre (FPSE) de 20 kWe destinado a aplicaciones de microreactores nucleares. El sistema propuesto entregó una producción de 20,7 kWe con una eficiencia de conversión del 21,7%, destacando los motores Stirling como una tecnología de conversión de energía compacta y de bajo mantenimiento potencial para microreactores de próxima generación y sistemas de energía remota.
Alcance del Informe del Mercado Global de Motores Stirling
Un motor Stirling es un motor de calor regenerativo de ciclo cerrado que convierte la energía térmica en trabajo mecánico mediante la compresión y expansión cíclica de un fluido de trabajo, como aire, helio o hidrógeno, a diferentes temperaturas. A diferencia de los motores de combustión interna, los motores Stirling funcionan con una fuente de calor externa, lo que les permite utilizar diversas entradas de energía, incluidas la solar, la biomasa y el calor residual industrial. Estos motores funcionan de forma silenciosa y eficiente sin combustión interna, lo que los hace adecuados para la generación de energía descentralizada sostenible, los sistemas de calor y energía combinados (CHP) y la propulsión marina especializada.
El mercado global de motores Stirling está segmentado por tipo en alfa, beta, gamma, émbolo libre y otros tipos de motores Stirling. Por potencia de salida, el mercado está segmentado en motores Stirling de baja potencia, potencia media y alta potencia. Por fuente de calor, el mercado está segmentado en energía solar, biomasa, gas natural, calor residual, energía geotérmica, calor nuclear y otras fuentes de calor. Por aplicación, el mercado está segmentado en generación de energía solar, calor y energía combinados (CHP), recuperación de calor residual, calefacción y refrigeración, propulsión marina y energía auxiliar, generación de energía remota y fuera de la red, sistemas de energía espacial, aplicaciones criogénicas y de refrigeración, y otras aplicaciones. Por usuario final, el mercado está segmentado en residencial, comercial, industrial, servicios públicos, aeroespacial y defensa, marino, investigación y desarrollo, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de motores Stirling en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
| Motores Stirling Alfa |
| Motores Stirling Beta |
| Motores Stirling Gamma |
| Motores Stirling de Émbolo Libre |
| Otros Tipos de Motores Stirling |
| Motores Stirling de Baja Potencia |
| Motores Stirling de Potencia Media |
| Motores Stirling de Alta Potencia |
| Energía Solar |
| Biomasa |
| Gas Natural |
| Calor Residual |
| Energía Geotérmica |
| Calor Nuclear |
| Otras Fuentes de Calor |
| Generación de Energía Solar |
| Calor y Energía Combinados (CHP) |
| Recuperación de Calor Residual |
| Calefacción y Refrigeración |
| Propulsión Marina y Energía Auxiliar |
| Generación de Energía Remota y Fuera de la Red |
| Sistemas de Energía Espacial |
| Aplicaciones Criogénicas y de Refrigeración |
| Otras Aplicaciones |
| Residencial |
| Comercial |
| Industrial |
| Servicios Públicos |
| Aeroespacial y Defensa |
| Marino |
| Investigación y Desarrollo |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo | Motores Stirling Alfa | |
| Motores Stirling Beta | ||
| Motores Stirling Gamma | ||
| Motores Stirling de Émbolo Libre | ||
| Otros Tipos de Motores Stirling | ||
| Por Potencia de Salida | Motores Stirling de Baja Potencia | |
| Motores Stirling de Potencia Media | ||
| Motores Stirling de Alta Potencia | ||
| Por Fuente de Calor | Energía Solar | |
| Biomasa | ||
| Gas Natural | ||
| Calor Residual | ||
| Energía Geotérmica | ||
| Calor Nuclear | ||
| Otras Fuentes de Calor | ||
| Por Aplicación | Generación de Energía Solar | |
| Calor y Energía Combinados (CHP) | ||
| Recuperación de Calor Residual | ||
| Calefacción y Refrigeración | ||
| Propulsión Marina y Energía Auxiliar | ||
| Generación de Energía Remota y Fuera de la Red | ||
| Sistemas de Energía Espacial | ||
| Aplicaciones Criogénicas y de Refrigeración | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios Públicos | ||
| Aeroespacial y Defensa | ||
| Marino | ||
| Investigación y Desarrollo | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado global de motores Stirling?
Se prevé que el mercado global de motores Stirling crezca a una CAGR del 7,80% de 2027 a 2032, alcanzando 1,72 mil millones de USD.
¿Qué tipo de motor Stirling crece más rápido?
Los motores Stirling de émbolo libre son el tipo de más rápido crecimiento hasta 2032. Su diseño sellado y de baja fricción respalda la energía remota, la refrigeración criogénica y las aplicaciones de energía avanzadas.
¿Qué fuente de calor crece más rápido para los motores Stirling?
La energía solar es la fuente de calor de más rápido crecimiento, con una CAGR proyectada del 10,2% hasta 2032. El almacenamiento térmico puede extender la operación más allá del atardecer.
¿Qué región lidera la demanda de motores Stirling?
Asia-Pacífico tuvo una participación del 55,1% en 2026 y se espera que siga siendo la región de más rápido crecimiento hasta 2032.
¿Qué limita una adopción más amplia de los sistemas Stirling?
Los mayores costos iniciales del sistema, la conciencia limitada del mercado, los materiales especializados, los requisitos de sellado y la complejidad de integración limitan la adopción, particularmente en entornos sensibles al precio.