
スターリングエンジン市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
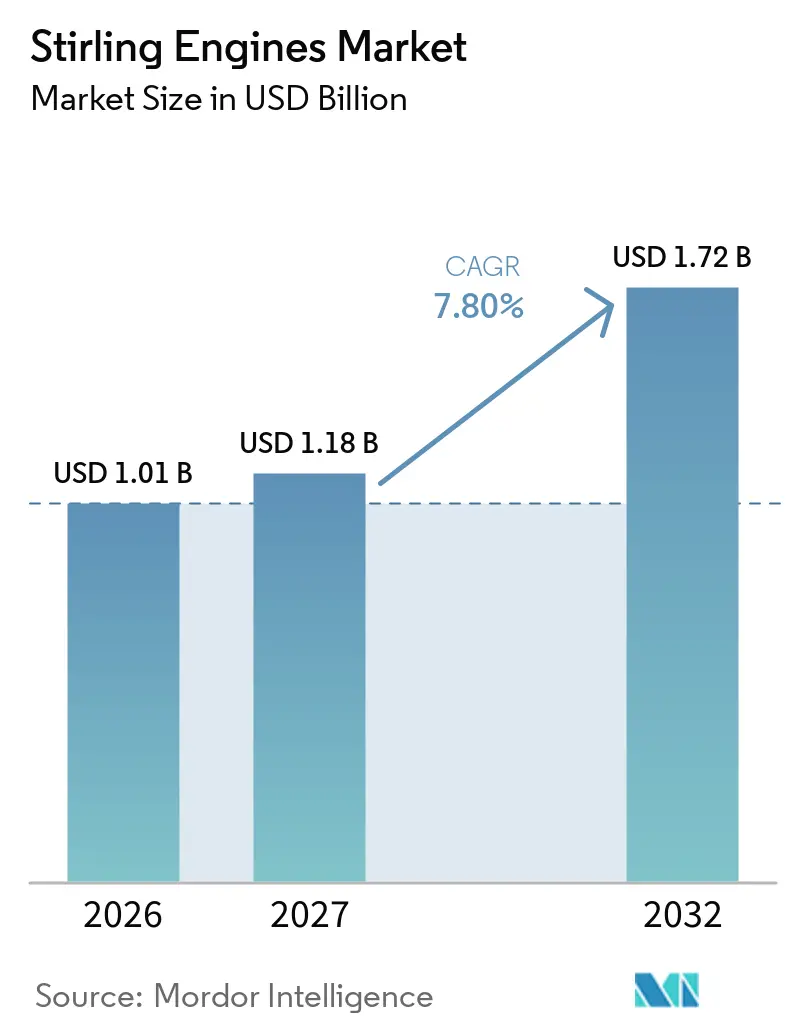
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 1.72 十億米ドル |
| 成長率 (2027 - 2032) | 7.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスターリングエンジン市場分析
スターリングエンジン市場規模は2026年に1.01 ビリオン 米ドルと評価され、2027年の1.18 ビリオン 米ドルから2032年には1.72 ビリオン 米ドルに達すると予測されており、予測期間(2027〜2032年)においてCAGR 7.80%で成長します。グローバルスターリングエンジン市場は、産業の脱炭素化、遠隔地のエネルギー需要、および分散型発電の必要性によって支えられています。外燃機関の設計により、機器は太陽熱、バイオマス、廃熱、低品位ガス、その他の熱源を利用することができます。この柔軟性は、単一の燃料源への依存を減らしたいユーザーにとって重要です。コジェネレーションシステム、メタン削減プロジェクト、および熱エネルギー貯蔵は、スターリングエンジンを利用できるプロジェクトの範囲を拡大しています。精密工学、高温材料、および専門的なシーリング要件は、価格に敏感な住宅・商業用途での普及を依然として遅らせています。
主要レポートポイント
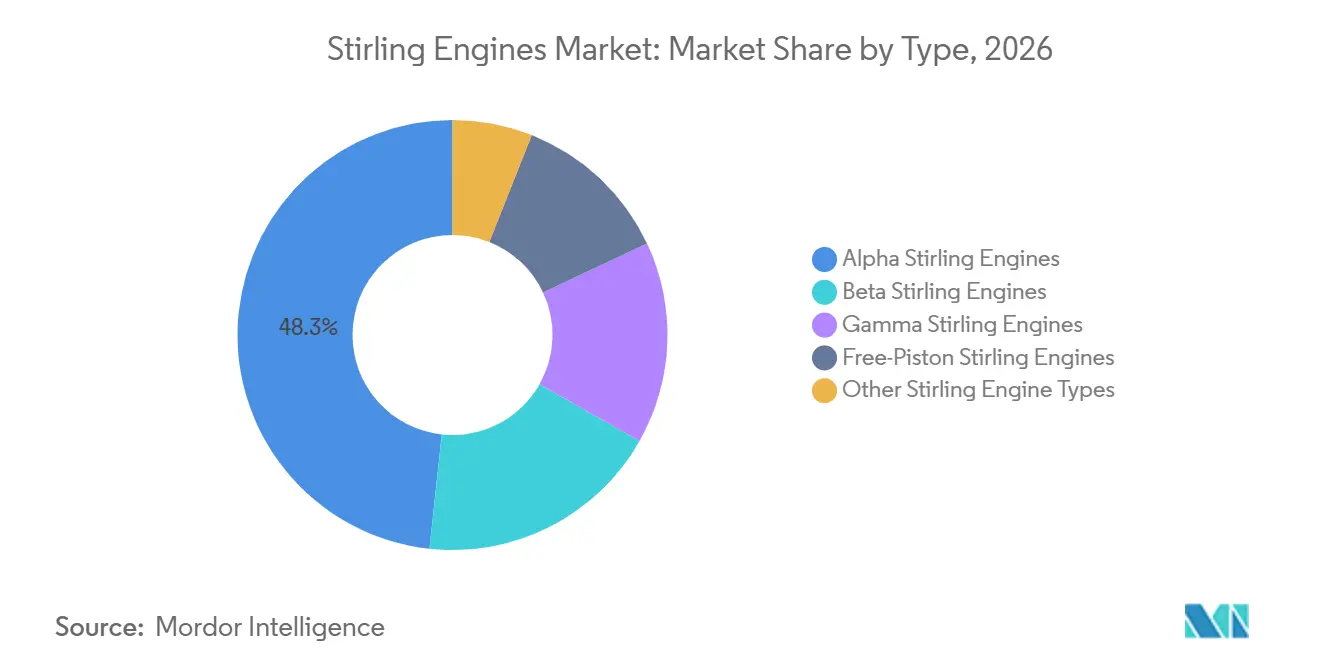
- タイプ別では、アルファスターリングエンジンが2026年に48.3%の売上シェアを占め、フリーピストンスターリングエンジンは2032年にかけてCAGR 9.1%で成長すると予測されています。
- 出力別では、中出力スターリングエンジンが2026年に43.2%の売上シェアを占め、低出力スターリングエンジンは2032年にかけてCAGR 8.5%で成長すると予測されています。
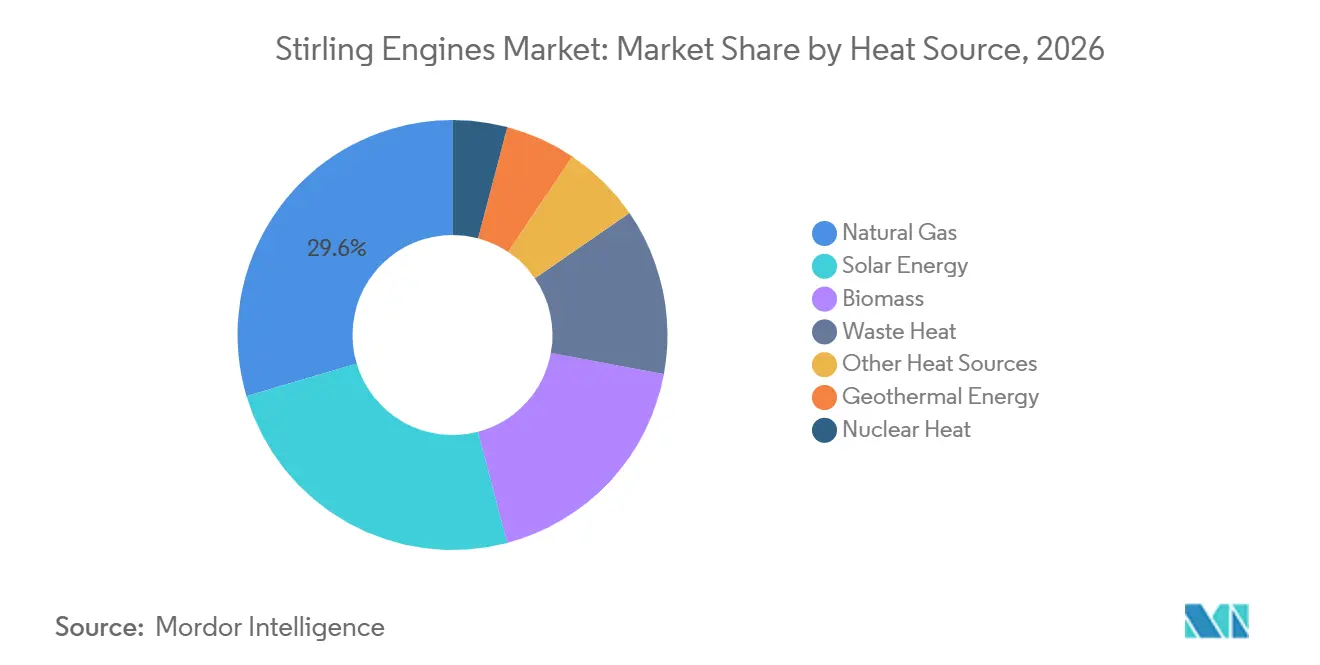
- 熱源別では、天然ガスが2026年にグローバルスターリングエンジン市場シェアの29.6%を占め、太陽エネルギーは2032年にかけてCAGR 10.2%で拡大する見込みです。
- 用途別では、暖房・冷房が2026年にグローバルスターリングエンジン市場規模の39.4%を占め、太陽光発電はCAGR 9.8%で拡大しています。
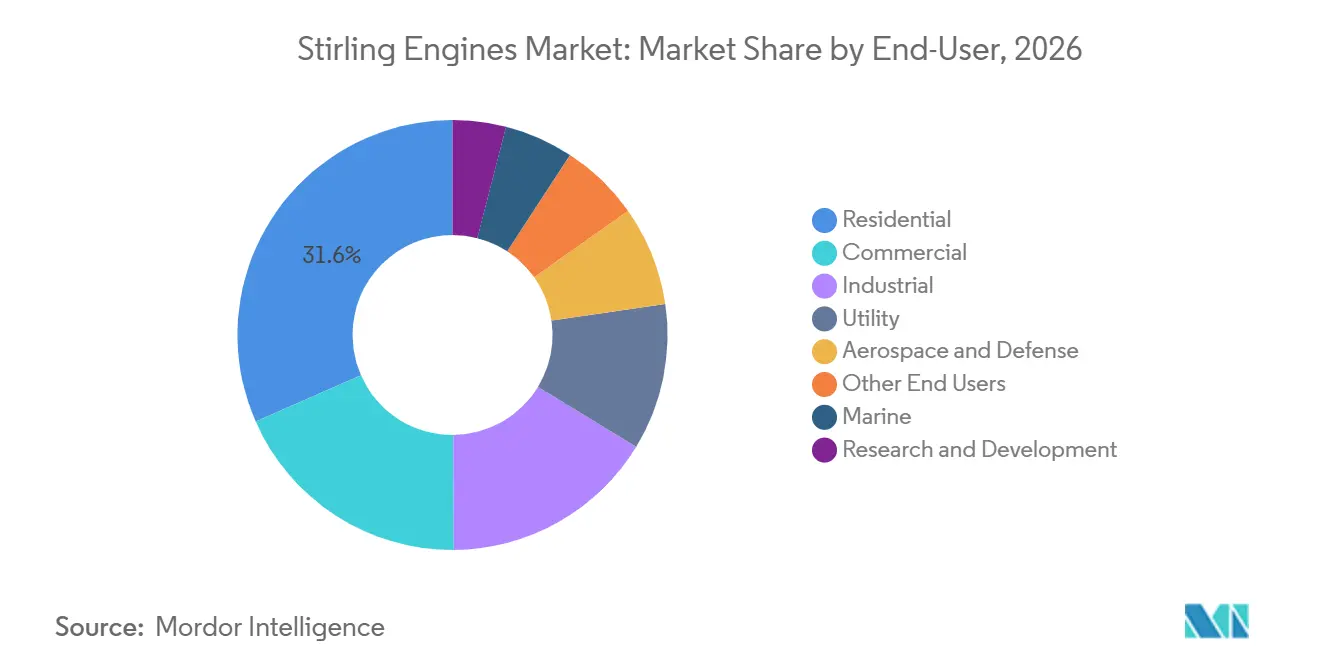
- エンドユーザー別では、住宅用セグメントが2026年に31.6%のシェアを占め、産業用途は2032年にかけてCAGR 8.8%を記録すると予想されています。
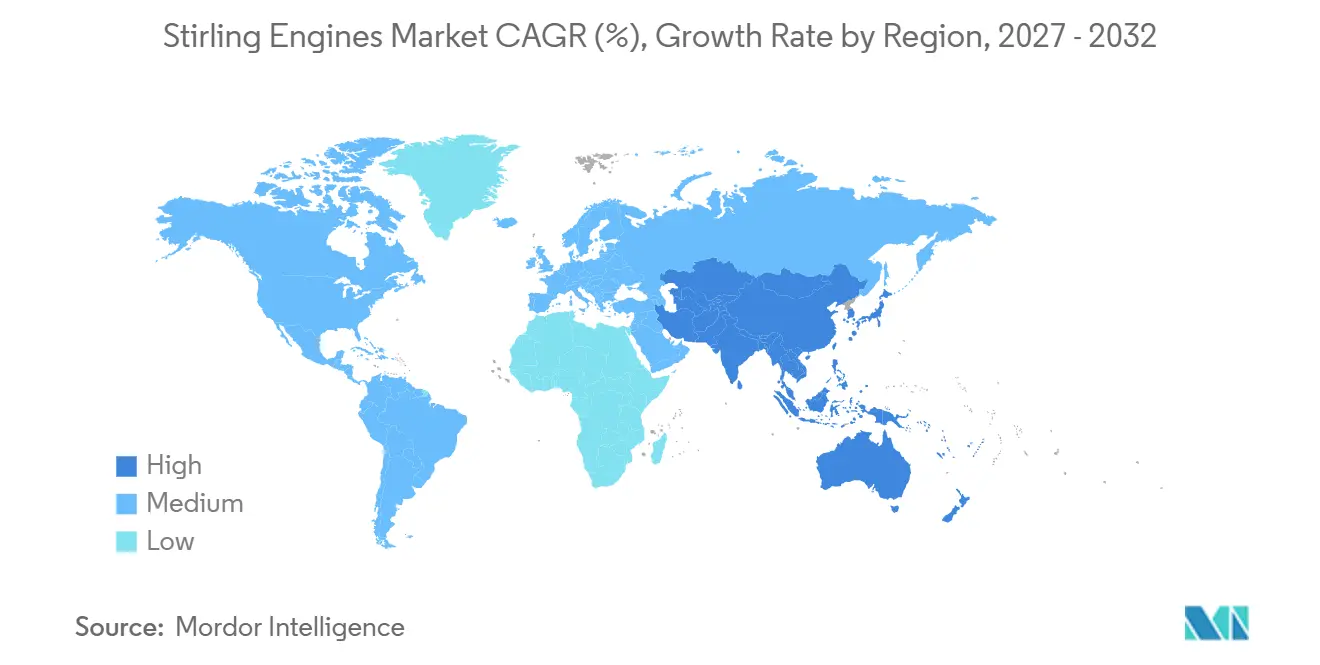
- 地域別では、アジア太平洋が2026年に55.1%の売上シェアを占め、2032年にかけてCAGR 8.5%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルスターリングエンジン市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連 | 影響タイムライン |
|---|---|---|---|
| 低排出分散電力需要 | +1.9% | グローバル、特にアジア太平洋と欧州 | 中期(2〜4年) |
| 廃熱回収・コジェネレーションの拡大 | +1.6% | グローバル、中国・ドイツ・日本・韓国の産業集積地に集中 | 中期(2〜4年) |
| 再生可能熱源の普及 | +1.3% | 太陽エネルギーはアジア太平洋・中東・アフリカ、バイオマスは欧州・北米 | 長期(4年以上) |
| オフグリッド・遠隔地電力需要 | +1% | 北米、中東・アフリカ、アジア太平洋 | 短期(2年以内) |
| メタン削減・低品位ガスの収益化 | +0.8% | 北米、中南米、オーストラリア | 短期(2年以内) |
| スターリング変換と組み合わせた熱エネルギー貯蔵 | +0.6% | アジア太平洋、中東・アフリカ、南欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低排出分散型電力への需要の高まり
脱炭素化のコミットメントにより、調達はディーゼル発電機から異なる燃料を使用できるシステムへとシフトしています。グローバルスターリングエンジン市場は、外燃機関の設計が作動ガスを熱源から分離しているため恩恵を受けています。この設計は、エンジンの基本的な動作原理を変えることなく、再生可能熱・廃熱の各種設定での利用を支援します。日本機械学会の議事録では、再生可能・低温熱源を使用した1kWアルファ型エンジンの性能研究が報告されました。この結果は、利用可能な熱が従来の化石燃料の動作条件を下回る場合においても、スターリングシステムの関連性を強化するものです。産業バイヤーはそのため、効率化プロジェクトと同様に、排出削減に焦点を当てたエネルギー計画においてもこの技術を検討することができます。
廃熱回収・コジェネレーションの拡大
製造拠点では、有用な電力や熱に変換されていない相当量の熱エネルギーが依然として排出されています。スターリングベースのコジェネレーションシステムは、大型蒸気回収設備が不向きな小規模設備でこの熱を利用できます。2024年の研究では、フリーピストンスターリングコジェネレーションシステムのピーク効率95.7%および電気出力4.03kWが報告されました。[1] このレベルの性能は、エネルギー効率と排出削減の両方を求める産業ユーザーにとって、グローバルスターリングエンジン市場を関連性のあるものにしています。日本のエネルギー効率支援の枠組みは、2026年のガイダンスの下、適格な廃熱回収設備への補助金を継続してきました。[2] 調達の意思決定は、その結果として運営コストと制要件の両方を反映することができます。
再生可能熱源の普及拡大
ソーラーディッシュ・スターリングシステムは、相変化材料を用いた熱エネルギー貯蔵と組み合わせることで注目を集めています。2026年のオマーンでのフィールド研究では、ハイブリッドディッシュ・スターリング構成において、総合熱効率31.9%および日没後6時間の発電が報告されました。[3] 貯蔵は出力の直接太陽放射への依存を低減し、これはソーラースターリングプロジェクトを制約してきた課題です。2025年の研究でも、65〜75℃の温度差における安定した低温太陽熱スターリング動作が報告されました。これらの動作条件は、家庭用太陽熱補助エネルギーシステムにおけるグローバルスターリングエンジ市場の潜在的役割を広げるものです。欧州のバイオマスシステムでは、ペレットボイラーと住宅用パッケージのためのマイクロコジェネレーション機器を組み合わせています。
オフグリッド・遠隔地電力需要の拡大
遠隔地では、メンテナンスをほとんど必要とせず、頻繁な燃料補給を避けられる機器が高く評価されます。ASMEが報告したテストでは、フリーピストンスターリング電力変換器が14年以上にわたりメンテナンスなしで稼働しました。この耐久性は、洋上設備、孤立したエネルギーシステム、および通信インフラに関連します。Qnergy社は、多坑サイト全体でバッテリー充電用の電力を供給する無人洋上プラットフォームへのPowerGenの展開を説明しています。グローバルスターリングエンジン市場は、従来の発電機のサービスが困難または高コストなサイトに対応できます。低いメンテナンスニーズは、ディーゼル輸送がサイト運営コストの大部分を占める場所でもこの技術を関連性のあるものにしています。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 内燃機関代替品より高いコスト | -0.9% | グローバル、特に南アジア・中南米・東南アジアの価格感応度の高い住宅セグメント | 中期(2〜4年) |
| 認知度・商業普及の限界 | -0.7% | グローバルの新興市場および欧州・北米の二次市場 | 短期(2年以内) |
| 高温材料・シーリング要件 | -0.5% | グローバルのサプライチェーン、特に精密製造エコシステムが整っていない市場 | 長期(4年以上) |
| 負荷追従の遅さ・統合の複雑さ | -0.4% | 北米・欧州のグリッド連系用途および産業の可変負荷設定 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
内燃機関代替品と比べた高いシステムコスト
資本コストは住宅・軽商業バイヤーにとって明確な障壁となっています。2025年の分析では、住宅用スターリングコジェネレーションシステムのコストが1万〜1万3,000ユーロ、回収期間が6〜9年、年間エネルギー節約額が500〜900ユーロと算定されました。同分析では、比較可能なガスボイラーのコストをスターリングシステムの初期コストの3分の1から2分の1と位置づけています。4万〜6万時間という長いサービス寿命と年間100〜200ユーロの維持費は所有コストの優位性を向上させますが、初期コスト格差を解消するには至りません。エネルギー効率政策は、一部の欧州地域ではこの格差を部分的に縮小できます。これらのメカニズムは依然として不均一であり、グローバルスターリングエンジン市場の成長が速い多くの地域では利用しにくい状況です。
認知度・商業普及の限界
スターリングエンジンはボイラー、ディーゼル発電機、その他の確立されたエネルギー機器に比べてあまり知られていません。認知度は、ドイツ、日本、オランダなどのコジェネレーション市場でより高くなっています。2024年の系統的レビューでは、家庭用スターリングに関する研究が欧州と東アジアに集中しており、東南アジア、インド、アフリカのカバレッジは限定的であることが判明しました。このパターンは、住宅成長市場全体における商業的認知度のより広い格差を反映しています。多くの国において、暖房・冷房機器のチャネルではスターリング製品への馴染みが限られています。グローバルスターリングエンジン市場はそのため、技術的な根拠すでに存在する場所でも市場参入という課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:アルファエンジンが設置用途をリードし、フリーピストン設計が用途を拡大
アルファスターリングエンジンは、2026年のタイプセグメント内でグローバルスターリングエンジン市場シェアの48.3%を占めました。その設置実績は、産業用コジェネレーションおよび廃熱回収システムにおける長年の使用を反映しています。この構成は2つのシリンダーに2つのピストンを使用します。この配置は安定した熱勾配と管理しやすい熱交換器設計を支援します。これらの特徴は、熱力学的性能のピークより予測可能な動作が重視される場所で依然として重要です。ベータエンジンは10〜25kWの住宅用コジェネレーション領域で新たな注目を集めています。軸受け・シール材料の改良がこの関心を支えています。ガンマ構成は、オマーンのディッシュ・スターリング構成を含む低温再生可能熱プロトタイプに使用されています。
フリーピストンスターリングエンジンは、グローバルスターリングエンジン市場におて2032年にかけて最も速く成長するタイプです。その設計は摩擦を低減し、極低温冷却と高品位発電に適した密閉構造を採用しています。従来のクランク機構がないことで、遠隔地設置における長い保守間隔も支援できます。ニューメキシコ大学の研究者は、マイクロリアクタースケールで効率21.7%、出力20.7kWeのフリーピストンエンジンをモデル化しました。研究者たちは、この設計が将来的に1ユニットあたり500kWeに向けてスケールアップできると示しました。このタイプは宇宙電力研究と石油・ガスのメタン削減機器の両方で使用されています。この幅広い用途により、フリーピストン設計は他のエンジンタイプより広い用途基盤を持ちます。また、遠隔電力、低品位ガス、および先進的なエネルギーシステムプロジェクトとの成長が連動しています。
タイプの選択は、性能、動作の簡易性、および必要な熱源のバランスを反映します。アルファエンジンは、産業ユーザーが親しみのある構成を利用できるため引き続き関連性を持ちます。ベータおよびガンマ設計は、同じ熱力学的原理を異なるサイズと温度に適応できることを示しています。フリーピストンシステムは、密閉構造によって摩耗関連の保守ニーズを低減できる点で際立っています。グローバルスターリングエンジン市場には、より新しいエネルギー用途を目指した設計と並んで確立された構成が含まれます。この構造により、サプライヤーはエンジン構造のみで競争するのでなく、用途に特化することができます。また、材料やシールの進歩が同時に複数のタイプに影響を与える可能性があることも意味します。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
出力別:中出力システムが需要を牽引し、低出力ユニットが拡大
中出力スターリングエンジンは2026年の最大出力セグメントであり、グローバルスターリングエンジン市場内で43.2%のシェアを占めました。商業用コジェネレーション、産業廃熱回収、および中規模オフグリッド設備に対応しています。そのキロワット〜数十キロワットの範囲は、マイクロ地域暖房ネットワークや軽工業施設と適合します。これらのユーザーは多くの場合、非常に大きなユニット容量よりも安定した出力を必要とします。中出力システムはまた、利用可能な熱はあるが大型蒸気サイクル設備を導入する規模がないサイトにも適合できます。高出力エンジンは、大型サイズになるほど製造の複雑さが増すため、商業的な役割は小さくなっています。その主要な用途は潜水艦の非大気依存推進と集中太陽光パイロットプロジェクトです。高出力展開の数が限られているため、このセグメントは専門化されたままです。
低出力スターリングエンジンは2032年にかけてCAGR 8.5%で成長すると予測さています。小型化されたフリーピストンユニットは、住宅用マイクロコジェネレーション、遠隔センサー、および通信バックアップ電力を支援します。精密製造コストがこれらの小型ユニットで低下すると、グローバルスターリングエンジン産業は恩恵を受けます。2024年の研究では、住宅タイプにわたり28m²の太陽光熱複合コレクターを備えた1kWeスターリングエンジンが評価されました。この研究では、一戸建て住宅においてエクセルギー効率22%および二酸化炭素排出量30〜45%削減が報告されました。国のコジェネレーション奨励策は、欧州と東アジアの家庭でのこの機器の普及を強化できます。低出力の普及はまた、サービスプロバイダーと暖房機器チャネルが支援するインストールベースを拡大させる可能性があります。
電力定格は、スターリングシステムの顧客グループとエンジニアリング要件の両方に影響します。低出力機器は、スペース、サービス、および地域の電力需要が制約される場所で関連性があります。中出力ユニットは、公益事業規模の設備なしに継続的な熱と電力を必要とする施設適合します。高出力設計はより大きな製造の複雑さを管理しなければならず、専門的なプロジェクトに限定されています。グローバルスターリングエンジン市場は、確立された商業システムと同様に、より小さな分散型ユニットを通じても成長できます。電力定格の組み合わせはまた、単一のプロジェクトタイプへの依存を低減します。それにより、サプライヤーは自社の設計が技術的適した部分に集中することができます。
熱源別:天然ガスが現在の需要を維持し、太陽エネルギーが勢いを増す
天然ガスは2026年に熱源別でグローバルスターリングエンジン市場規模の29.6%を占めました。その首位は、広範なインフラの利用可能性と住宅・商業エネルギーシステムとの互換性に起因します。天然ガスは、再生可能熱源システムを採用していないユーザーに低資本のルートを提供します。これは特に北米と欧州で関連性があります。バイオマスは住宅用コジェネレーション設定における次の確立された熱源です。欧州のシステムでは、ペレットボイラーとフリーピストンエンジンを組み合わせており、供給資料に記載されているMicrogen-Waltis WoodGen S-Tronicパイロットが含まれます。廃熱は回収可能な熱エネルギーを持つ産業操業からの安定した需要を提供します。原子力熱もまた、マイクロリアクター連携のフリーピストンエンジン開発を通じて注目を集めています。
太陽エネルギーは2032年にかけてCAGR 10.2%を記録すると予測されており、熱源の中で最も高い成長率です。集中太光システムと熱エネルギー貯蔵のコスト削減がこの成長を支援します。相変化材料貯蔵により、直接太陽光入力が低下した後もエンジンが電力を生産し続けることができます。オマーンのフィールド結果では、ハイブリッドディッシュ・スターリング設計で日没後6時間の運転が示されました。この特徴は、太陽発電に伴う断続的な運転パターンに対処するものです。太陽熱システムのISOスタンダードと太陽光システムコンポーネントのIEC 62788は、規制された設定で関連するコンプライアンスインフラを提供します。地熱はまだ商業的な初期段階にあります。地下熱がスターリング動作に適した日本、アイスランド、および米国太平洋岸北西部で探索が進んでいます。
各熱源はグローバルスターリングエンジン市場に異なる展開経路をもたらします。天然ガスは既存の燃料インフラを利用できますが、バイオマスは燃料取り扱いとボイラー統合に依存します。廃熱は産業プロセス条件と回収可能エネルギーの品質に依存します。太陽光システムは適切な日射量と、日光が低下したときに熱を保持できる機器を要とします。原子力連携設計は研究とマイクロリアクター開発に結びついています。地熱用途は地域の資源条件に依存します。エンジンが内部燃料燃焼でなく外部熱に依存するため、この熱源の多様性はスターリング技術の中心的な特徴です。
用途別:暖房・冷房がリードし、太陽光発電が最速で成長
暖房・冷房は2026年の用途別でグローバルスターリングエンジン市場シェアの39.4%を占めました。欧州と日本における住宅・商業用マイクロコジェネレーション需要がこの地位を支えています。寒冷気候、高いガス価格、およびコジェネレーション奨励策がこれらの市場での利用を強化しています。フリーピストンシステムは需要地点で有用な熱と電気の両方を供給できます。査読済みの構成では、コジェネレーション効率95.7%が達成されています。この性能は、暖房需要が安定している場所でのスターリングシステムの使用を支援します。廃熱回収はもう一つの重要な大量用途です。産業オペレーターは、ISO 50001の実践に基づきエネルギー管理資産として回収熱エネルギーを扱うことができます。
太陽光発電は2032年にかけてCAGR 9.8%で進展すると予測されています。熱エネルギー貯蔵は太陽熱スターリングシステムに日没後の出力への道を与えます。グローバルスターリングエンジン市場はそのため、再生可能熱をより制御可能な供給と組み合わせる用途を獲得します。海洋推進・補助電力は量的には低いものの戦略的に重要であり続けています。スウェーデンと日本は20年以上にわたりスターリング非大気依存推進潜水艦を使用しています。韓国、オーストラリア、インドにおける防衛調達活動は、将来の通常動力潜水艦向けにこの技術を評価しています。遠隔・オフグリッド発電と宇宙電力システムは、他のスターリング用途との直接競合が限られています。極低温・冷却用途は液ガス取り扱いと医療用前冷却において安定を保っています。
用途需要は、ユーザーが電気、有用な熱、冷却、またはこれらの出力の組み合わせのいずれを必要とするかによって形成されます。コジェネレーションは電気と熱の両方が現場で消費される場所に引き続き適しています。太陽光発電は集中太陽光資源の利用可能性と貯蔵コストに依存します。遠隔電力は耐久性と限られたサービスを重視し、極低温用途は安定した冷却性能を重視します。海洋用途は幅広い需要ではなく専門的な防衛要件に支えられています。これらの違いにより、グローバルスターリングエンジン市場のサプライヤーに多様な用途基盤が生まれます。また、サプライヤーは熱源と運転環境に合わせてシステム設計を適応させる必要があります。
エンドユーザー別:住宅用が最大の基盤を保持し、産業需要が加速
住宅用ユーザーは2026年にエンドユーザー別でグローバルスターリングエンジン市場シェアの31.6%を占めました。この基盤は欧州と日本における成熟したマイクロコジェネレーションの設置実績に支えられてます。ドイツ、オランダ、日本では、後続バイヤーの知覚リスクを低減するフィールド性能の実績が蓄積されています。住宅需要は暖房ニーズ、ガスインフラ、および地域の政策支援に紐付いています。このセグメントはまた、初期システムコストの高さにも直面しています。その露出は、奨励策や確立されたサービスネットワークのない場所での普及を制限します。商業用ユーザーは2番目に大きな量セグメントを形成しています。その用途には軽商業ビル、地域暖房ノード、および通信インフラが含まれます。
産業用途は2032年にかけてCAGR 8.8%で成長すると予測されています。脱炭素化要件、エネルギーコスト、および測定可能な廃熱回収のリターンがこの見通しを支えています。産業施設では、高温排気やプロセス熱が利用可能な場所でスターリングシステムを使用できます。これにより、需要とエネルギー管理プログラムとの直接的なリンクが生まれます。航空宇宙・防衛需要は、調達サイクルが長いためより安定的に成長します。ミッション重視の用途では信頼性、低騒音、低排出が重要な属性であり続けます。公益事業規模のプロジェクトはまだ初期段階にあります。
産業ケースは、利用可能な熱源の温度、連続性、アクセス可能性に依存します。安定した熱プロセスを持つサイトは、より広範な廃熱回収設備の一部としてスターリングユニットを評価できます。ユーザーはまた、エンジンの統合要件と専門的なメンテナンス支援の利用可能性も考慮しなければなりません。これらの要因は、エネルギー節約が測定可能な場合でも意思決定を遅らせる可能性があります。住宅需要はシステムコストとインストーラーの熟練度がより大きな影響を持つため、異なる経路をたどります。グローバルスターリングエンジン市場はその結果、異なる購買基準を持つ複数の顧客グループにサービスを提供します。この多様性は住宅用、産業用、防衛用展開間の直接的な代替を制限します。
地理的分析
アジア太平洋は2026年にグローバルスターリングエンジン市場規模の55.1%を占め、2032年にかけて最も速く成長する地域セグメントであり続けます。この地域は、分散型エネルギーへの政府支援と集中した産業活動を組み合わせています。中国は地区規模でのコジェネレーション事業を支援しており、国内のスターリング研究開発を刺激しています。日本スターリングエンジン普及協会は、国のバイオマスニッポンアプローチの下、バイオマス発電・廃熱コジェネレーションへの政策支援を推進してきました。韓国の産業エネルギー効率アジェンダは地域需要を増加させています。インドはセメント、鉄鋼、ガラス産業での廃熱回収を探索しています。ベトナム、タイ、インドネシアは、分散型産業電力とバイオマスエネルギーアクセスが重なる潜在的な需要を提供します。
北米と欧州は異なる需要パターンでグローバルスターリングエジン市場に意味のある売上をもたらしています。北米では、埋立地ガス燃焼とニューマチックデバイス交換のためのメタン削減要件が、フリーピストン発電機の使用を支援しています。Qnergy社はその技術を遠隔電力とメタン管理のための商業的なフリーピストンスターリングプラットフォームとして説明しています。[4] 欧州は、ドイツ、オランダ、英国における住宅・商業用マイクロコジェネレーション設備に支えられています。エネルギー効率政策の枠組みは、これらの国々の機器選択に引き続き影響を与えています。2026年の研究では、従来のガスボイラーと比較して、ドイツとスペインの高温スターリングヒートポンプにおいて熱均等化コストが3〜12%削減され、二酸化炭素排出量が24〜63%削減されることが明らかになりました。これらの知見は産業熱とコジェネレーションに関する政策・補助金の決定に関連します。
南米と中東・アフリカは特定の用途によって需要が牽引される小さな地域市場です。ブラジルとメキシコは、供給資料において産業廃熱回収とオフグリッド農業電力用途と関連付けられています。チリの太陽光資源は、グリーン水素輸出のために開発されている再生可能エネルギー回廊に沿ったディッシュ・スターリングシステムの可能性を提供しています。中東・アフリカの需要は、サハラ以南アフリカのオフグリッド電力ニーズとモロッコ・サウジアラビアでの集中太陽光開発に結びついています。サウジアラビアのビジョン2030再生可能エネルギー方向性には、多様化した太陽熱展開が含まれています。これにより、スターリング対応の集中太陽光システムへの間接的な需要が生まれます。製造ローカライゼーションの目標もまた、太陽熱機器の調達方法に影響を与える可能性があります。技術成熟度は主要なコジェネレーション市場より低い水準にとどまっています。
競合環境
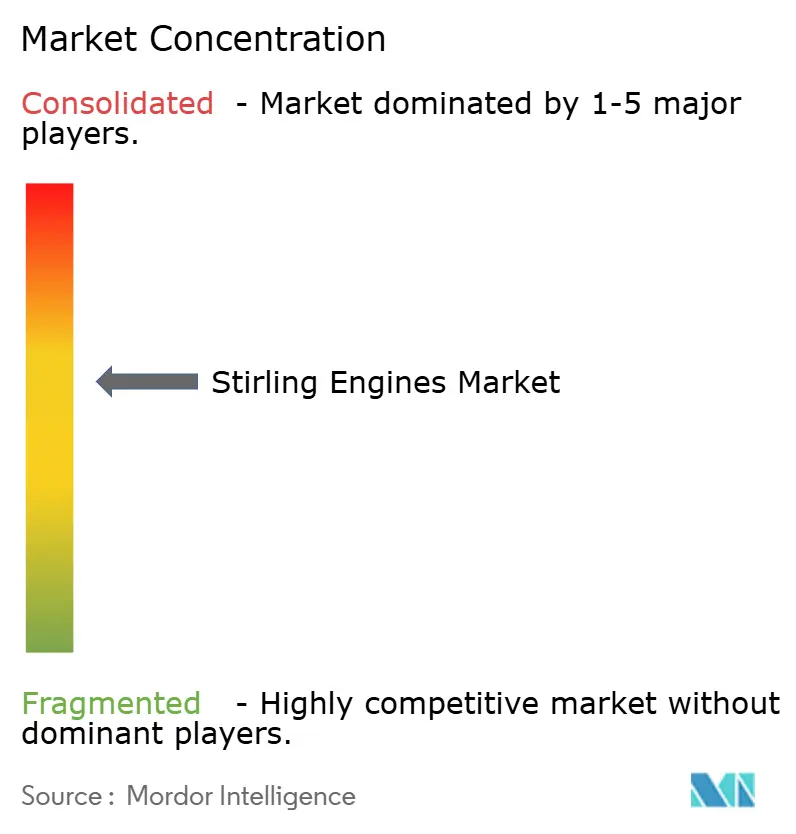
グローバルスターリングエンジン市場は、フルシステムインテグレーター、エンジンサプライヤー、および用途スペシャリストにわたって適度に分散しています。Qnergy、Microgen Engine Corporation、Viessmann Climate Solutionsは、遠隔電力、マイクロコジェネレーション、および住宅暖房に関してポジショニングされています。Sunpower、Stirling Technology、Stirling Cryogenicsは、供給資料においてエンジン重視のサプライヤーとして説明されています。Kockums ABとGlobal Coolingは専門的な海洋・極低温用途にサービスを提供しています。欧州メーカーは住宅用コジェネレーションで強固な地位を持ち、北米企業は遠隔電力とメタン削減においてより高い認知度を持っています。
Qnergy社は、QB80シリーズのフリーピストン構造を使用して遠隔電力・メタン管理のポジションを支えています。同社はこの構造を商業的なフリーピストンスターリング技術プラットフォームの一部と説明しています。そのアプローチには、燃料物流とメンテナンスが困難なサイトへの機器展開が含まれます。Viessmann社は、供給資料によると、Vitotwin機器をより広範な建物エネルギー管理ソリューションに統合しています。Microgenのバイオマスコジェネレーション事業は、サプライヤーが特定の熱源構成を中心にパートナーシップを築く方法を示しています。
鉄鋼、セメント、ガラス炉からの高温廃熱は、供給資料において商業的なカバレッジが限られている領域です。Yanmar E-Stirはこの分野を専用プラットフォームで追求しています。メタン破壊は、機器がプロジェクト要件を満たす場合にカーボンクレジットの機会を生み出すことができます。Qnergy社の資料はその技術をメタン管理用途に結びつけています。これらの用途特化的なポジションは、単一のサプライヤーがグローバルスターリングエンジン市場を統合していない理由を説明するのに役立ちます。
スターリングエンジン産業リーダー
-
Sunpower, Inc.
-
Qnergy
-
Microgen Engine Corporation Holding B.V.
-
Stirling Cryogenics B.V.
-
TEXEL Energy AB
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:スルタン・カブース大学の研究チームが、ディッシュ・スターリングエンジンと相変化材料(PCM)熱エネルギー貯蔵を組み合わせたハイブリッド集中太陽光発電シスムの実験検証結果を発表しました。オマーンで実施されたフィールドテストでは、総合熱効率31.9%が達成され、溶融塩熱エネルギー貯蔵サブシステムにより太陽光入力が停止した後も6時間にわたり発電が維持され、スターリングベースの太陽光発電システムのディスパッチ可能性が向上しました。
- 2026年6月:Saab ABは、ポーランド国家財務省兵器庁と3隻のA26型潜水艦の製造・納入並びに兵器・訓練・支援パッケージに関する契約を締結しました。この契約の評価額は約470 ビリオン スウェーデンクローナ(4.8 ビリオン 米ドル)で、最終納入は2038年に予定されており、段階的に実施されます。A26プラットフォームはSaab ABのスターリング非大気依存推進(AIP)技術を採用しており、通常の電気潜水艦と比較して大幅に低減された音響シグネチャで長時間の潜水行動を可能にします。
- 2025年3月:Qnergy社は、同社のフリーピストンスターリングエンジン技術と埋立地用途向けの密閉フレアシステムを組み合わせた自己電源式メタン削減ソリューション「TORCH4」を発表しました。小規模・未規制の埋立地向けに設されたTORCH4は、メタン(CH4)濃度30%という低濃度でも動作し、99.99%のCH4破壊率を達成し、年間最大2,500トンのCH4を処理できます。
- 2025年1月:ニューメキシコ大学の研究者が、核マイクロリアクター用途向けの20kWeフリーピストンスターリングエンジン(FPSE)の設計と分析を発表しました。提案されたシステムは出力20.7kWe、変換効率21.7%を達成し、次世代マイクロリアクターと遠隔エネルギーシステム向けのコンパクトで低メンテナンスの電力変換技術としてのスターリングエンジンの可能性を示しました。
グローバルスターリングエンジン市場レポートの調査範囲
スターリングエンジンとは、閉サイクル再生式熱エンジンであり、空気、ヘリウム、水素などの作動流体を異なる温度で周期的に圧縮・膨張させることによって熱エネルギーを機械的仕事に変換します。内燃機関とは異なり、スターリングエンジンは外部熱源で動作するため、太陽光、バイオマス、産業廃熱を含む多様なエネルギーを利用できます。これらのエンジンは内燃機関なしに静かかつ効率的に動作し、持続可能な分散型発電、コジェネレーション(CHP)システム、および特殊な海洋推進に適しています。
グローバルスターリングエンジン市場はタイプ別に、アルファ、ベータ、ガンマ、フリーピストン、およびその他のスターリングエンジンタイプにセグメント化されています。出力別では、低出力、中出力、高出力スターリングエンジンにセグメント化されています。熱源別では、太陽エネルギー、バイオマス、天然ス、廃熱、地熱エネルギー、原子力熱、およびその他の熱源にセグメント化されています。用途別では、太陽光発電、コジェネレーション(CHP)、廃熱回収、暖房・冷房、海洋推進・補助電力、遠隔・オフグリッド発電、宇宙電力システム、極低温・冷却用途、およびその他の用途にセグメント化されています。エンドユーザー別では、住宅用、商業用、産業用、公益事業用、航空宇宙・防衛、海洋、研究開発、およびその他のエンドユーザーにセグメント化されています。本レポートでは、主要地域26カ国のグローバルスターリングエンジン市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は、価値ベース(米ドル)で提供されています。
| アルファスターリングエンジン |
| ベータスターリングエンジン |
| ガンマスターリングエンジン |
| フリーピストンスターリングエンジン |
| その他のスターリングエンジンタイプ |
| 低出力スターリングエンジン |
| 中出力スターリングエンジン |
| 高出力スターリングエンジン |
| 太陽エネルギー |
| バイオマス |
| 天然ガス |
| 廃熱 |
| 地熱エネルギー |
| 原子力熱 |
| その他の熱源 |
| 太陽光発電 |
| コジェネレーション(CHP) |
| 廃熱回収 |
| 暖房・冷房 |
| 海洋推進・補助電力 |
| 遠隔・オフグリッド発電 |
| 宇宙電力システム |
| 極低温・冷却用途 |
| その他の用途 |
| 住宅用 |
| 商業用 |
| 産業用 |
| 公益事業用 |
| 航空宇宙・防衛 |
| 海洋 |
| 研究開発 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| タイプ別 | アルファスターリングエンジン | |
| ベータスターリングエンジン | ||
| ガンマスターリングエンジン | ||
| フリーピストンスターリングエンジン | ||
| その他のスターリングエンジンタイプ | ||
| 出力別 | 低出力スターリングエンジン | |
| 中出力スターリングエンジン | ||
| 高出力スターリングエンジン | ||
| 熱源別 | 太陽エネルギー | |
| バイオマス | ||
| 天然ガス | ||
| 廃熱 | ||
| 地熱エネルギー | ||
| 原子力熱 | ||
| その他の熱源 | ||
| 用途別 | 太陽光発電 | |
| コジェネレーション(CHP) | ||
| 廃熱回収 | ||
| 暖房・冷房 | ||
| 海洋推進・補助電力 | ||
| 遠隔・オフグリッド発電 | ||
| 宇宙電力システム | ||
| 極低温・冷却用途 | ||
| その他の用途 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 公益事業用 | ||
| 航空宇宙・防衛 | ||
| 海洋 | ||
| 研究開発 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グローバルスターリングエンジン市場の予測成長率は?
グローバルスターリングエンジン市場は2027年から2032年にかけてCAGR 7.80%で成長し、1.72 ビリオン 米ドルに達すると予測されています。
最も成長が速いスターリングエンジンタイプは?
フリーピストンスターリングエンジンは2032年にかけて最も成長が速いタイプです。密閉・低摩擦設計により、遠隔電力、極低温冷却、および先進的な電力用途を支援します。
スターリングエンジンで最も成長が速い熱源は?
太陽エネルギーは最も成長が速い熱源であり、2032年にかけてCAGR 10.2%が予測されています。熱エネルギー貯蔵により日没後の運転を延長できます。
スターリングエンジンの需要をリードしている地域はどこですか?
アジア太平洋は2026年に55.1%のシェアを占め、2032年にかけても最も速く成長する地域であり続けると予想されてます。
スターリングシステムの広範な普及を阻む要因は何ですか?
高い初期システムコスト、市場認知度の限界、専門的な材料・シーリング要件、および統合の複雑さが普及を制限しており、特に価格に敏感な環境において顕著です。