
Tamanho e Participação do Mercado de Educação STEM
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 94.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 159.17 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.01 % |
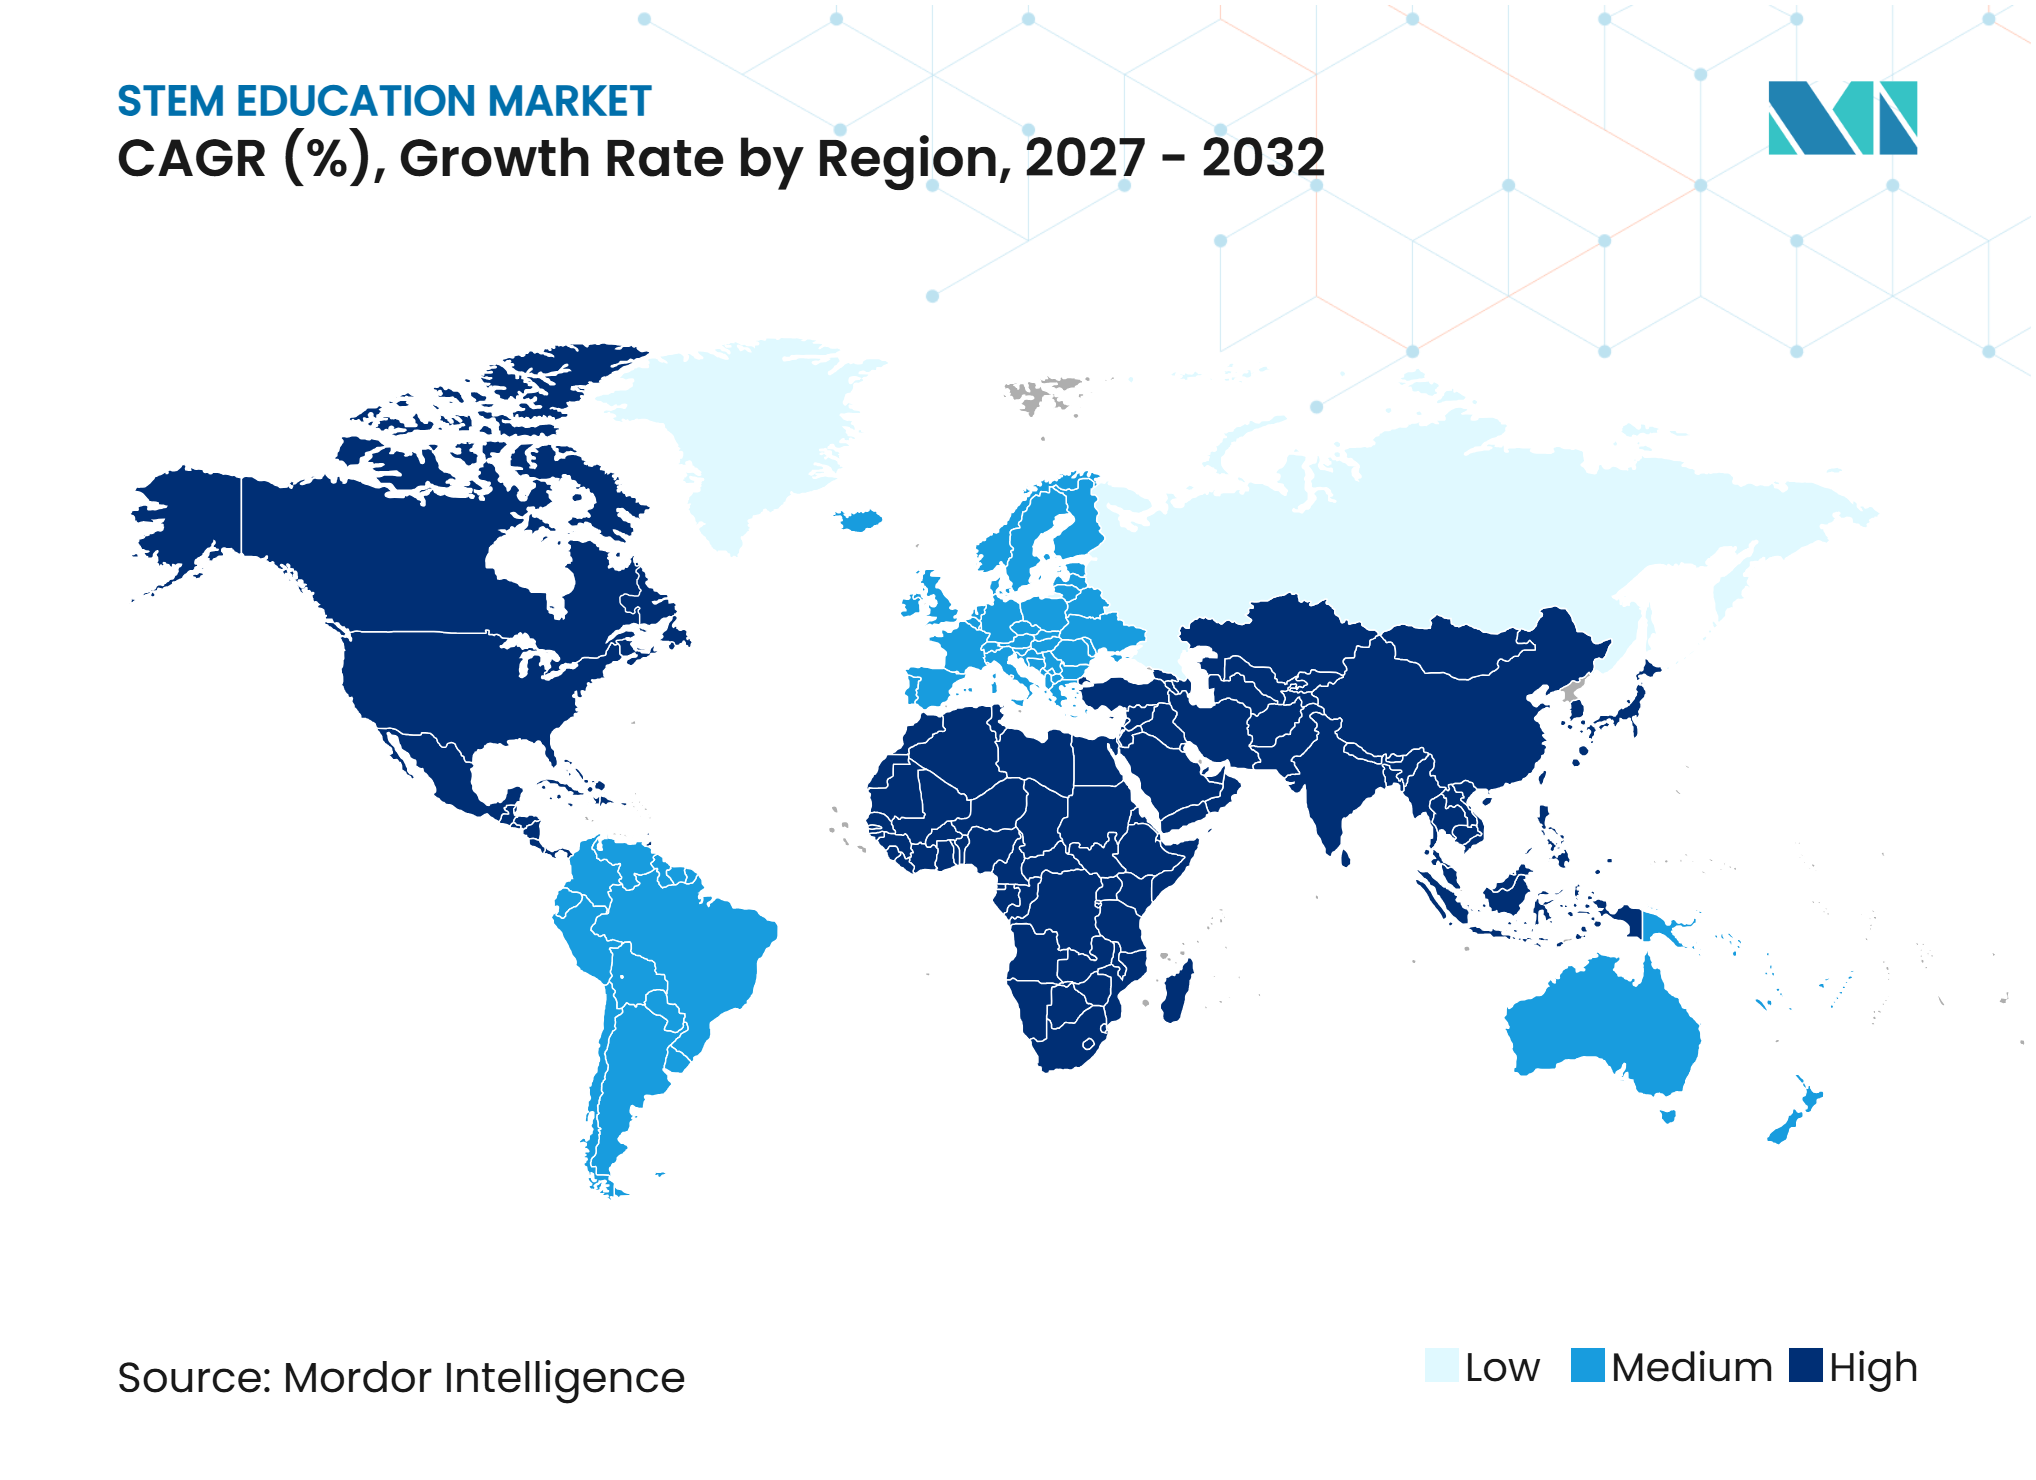
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Educação STEM por Mordor Intelligence
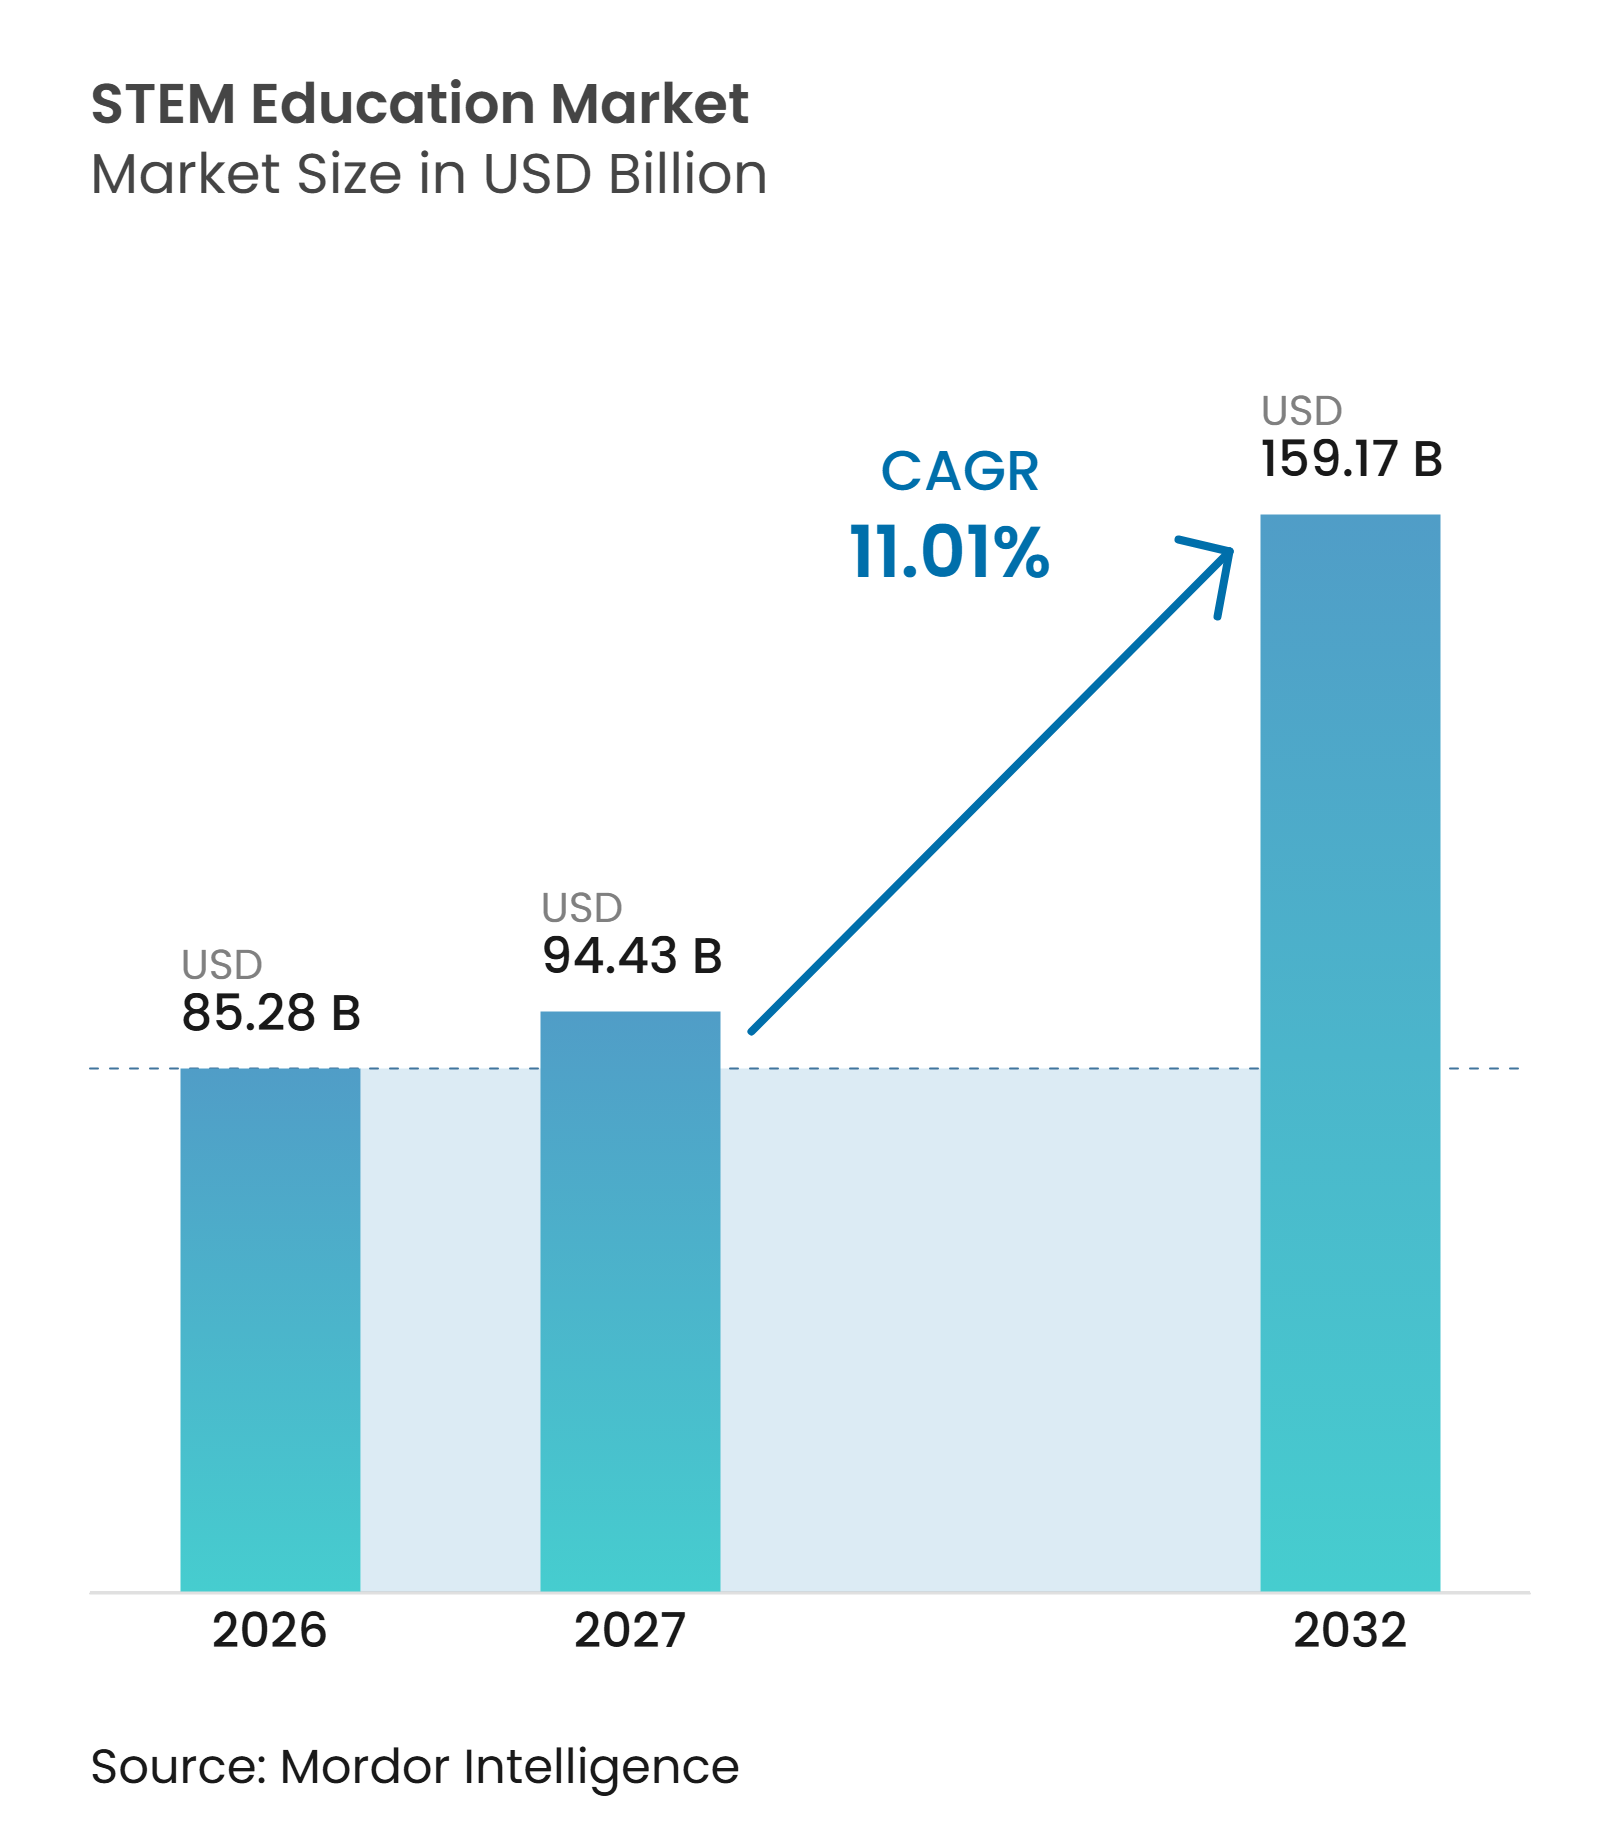
O tamanho do mercado global de educação STEM foi avaliado em 85,28 bilhões de USD em 2026 e estima-se que cresça de 94,43 bilhões de USD em 2027 para atingir 159,17 bilhões de USD até 2032, a um CAGR de 11,01% durante o período de previsão (2027-2032). O mercado global de educação STEM é sustentado por requisitos curriculares públicos, demanda dos empregadores por competências digitais e o uso crescente de serviços de aprendizagem complementares. A demanda se estende além das salas de aula formais, à medida que os empregadores buscam formação em inteligência artificial, análise de dados, cibersegurança e engenharia. As iniciativas governamentais são mais sustentáveis quando a legislação inclui financiamento dedicado e programas de desenvolvimento docente. Os fornecedores estão expandindo suas ofertas para incluir ferramentas de avaliação, computação física, laboratórios virtuais e credenciais flexíveis. O crescimento permanece desigual porque o acesso a dispositivos, conectividade, professores qualificados e práticas de dados em conformidade variam significativamente entre os países.
Principais Conclusões do Relatório
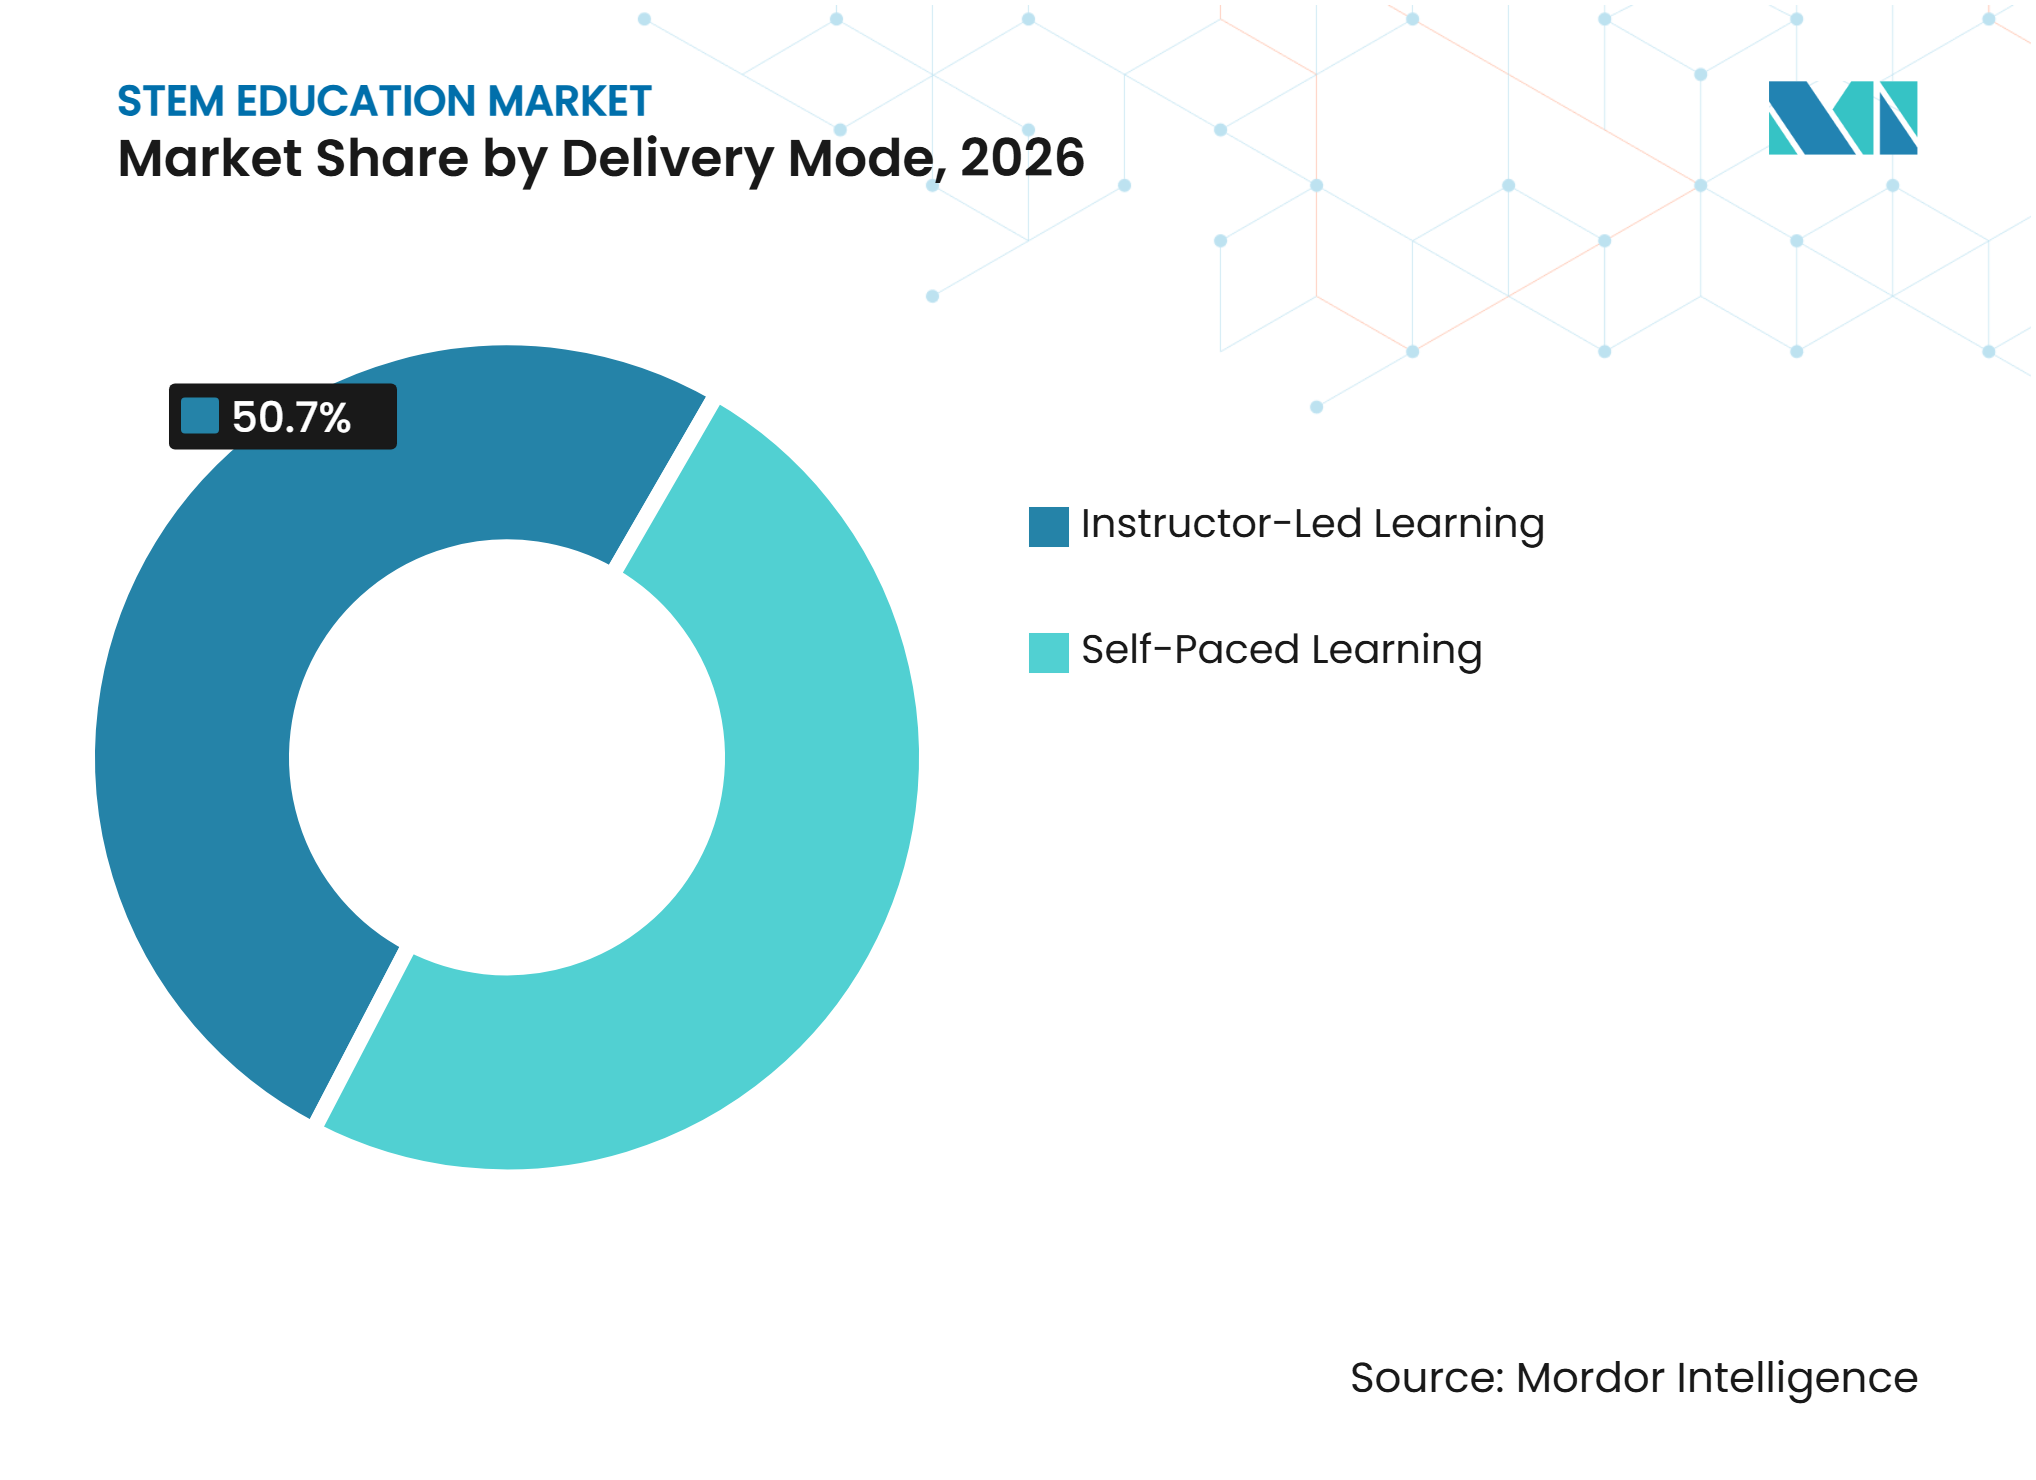
- Por modo de entrega, a aprendizagem com instrutor representou 50,70% da participação do mercado global de educação STEM em 2026, enquanto a autoaprendizagem deve crescer a um CAGR de 13,23% até 2032.
- Por oferta, o conteúdo curricular e instrucional representou 37,30% do tamanho do mercado global de educação STEM em 2026, enquanto os kits de robótica, programação e engenharia devem crescer a um CAGR de 11,50% até 2032.
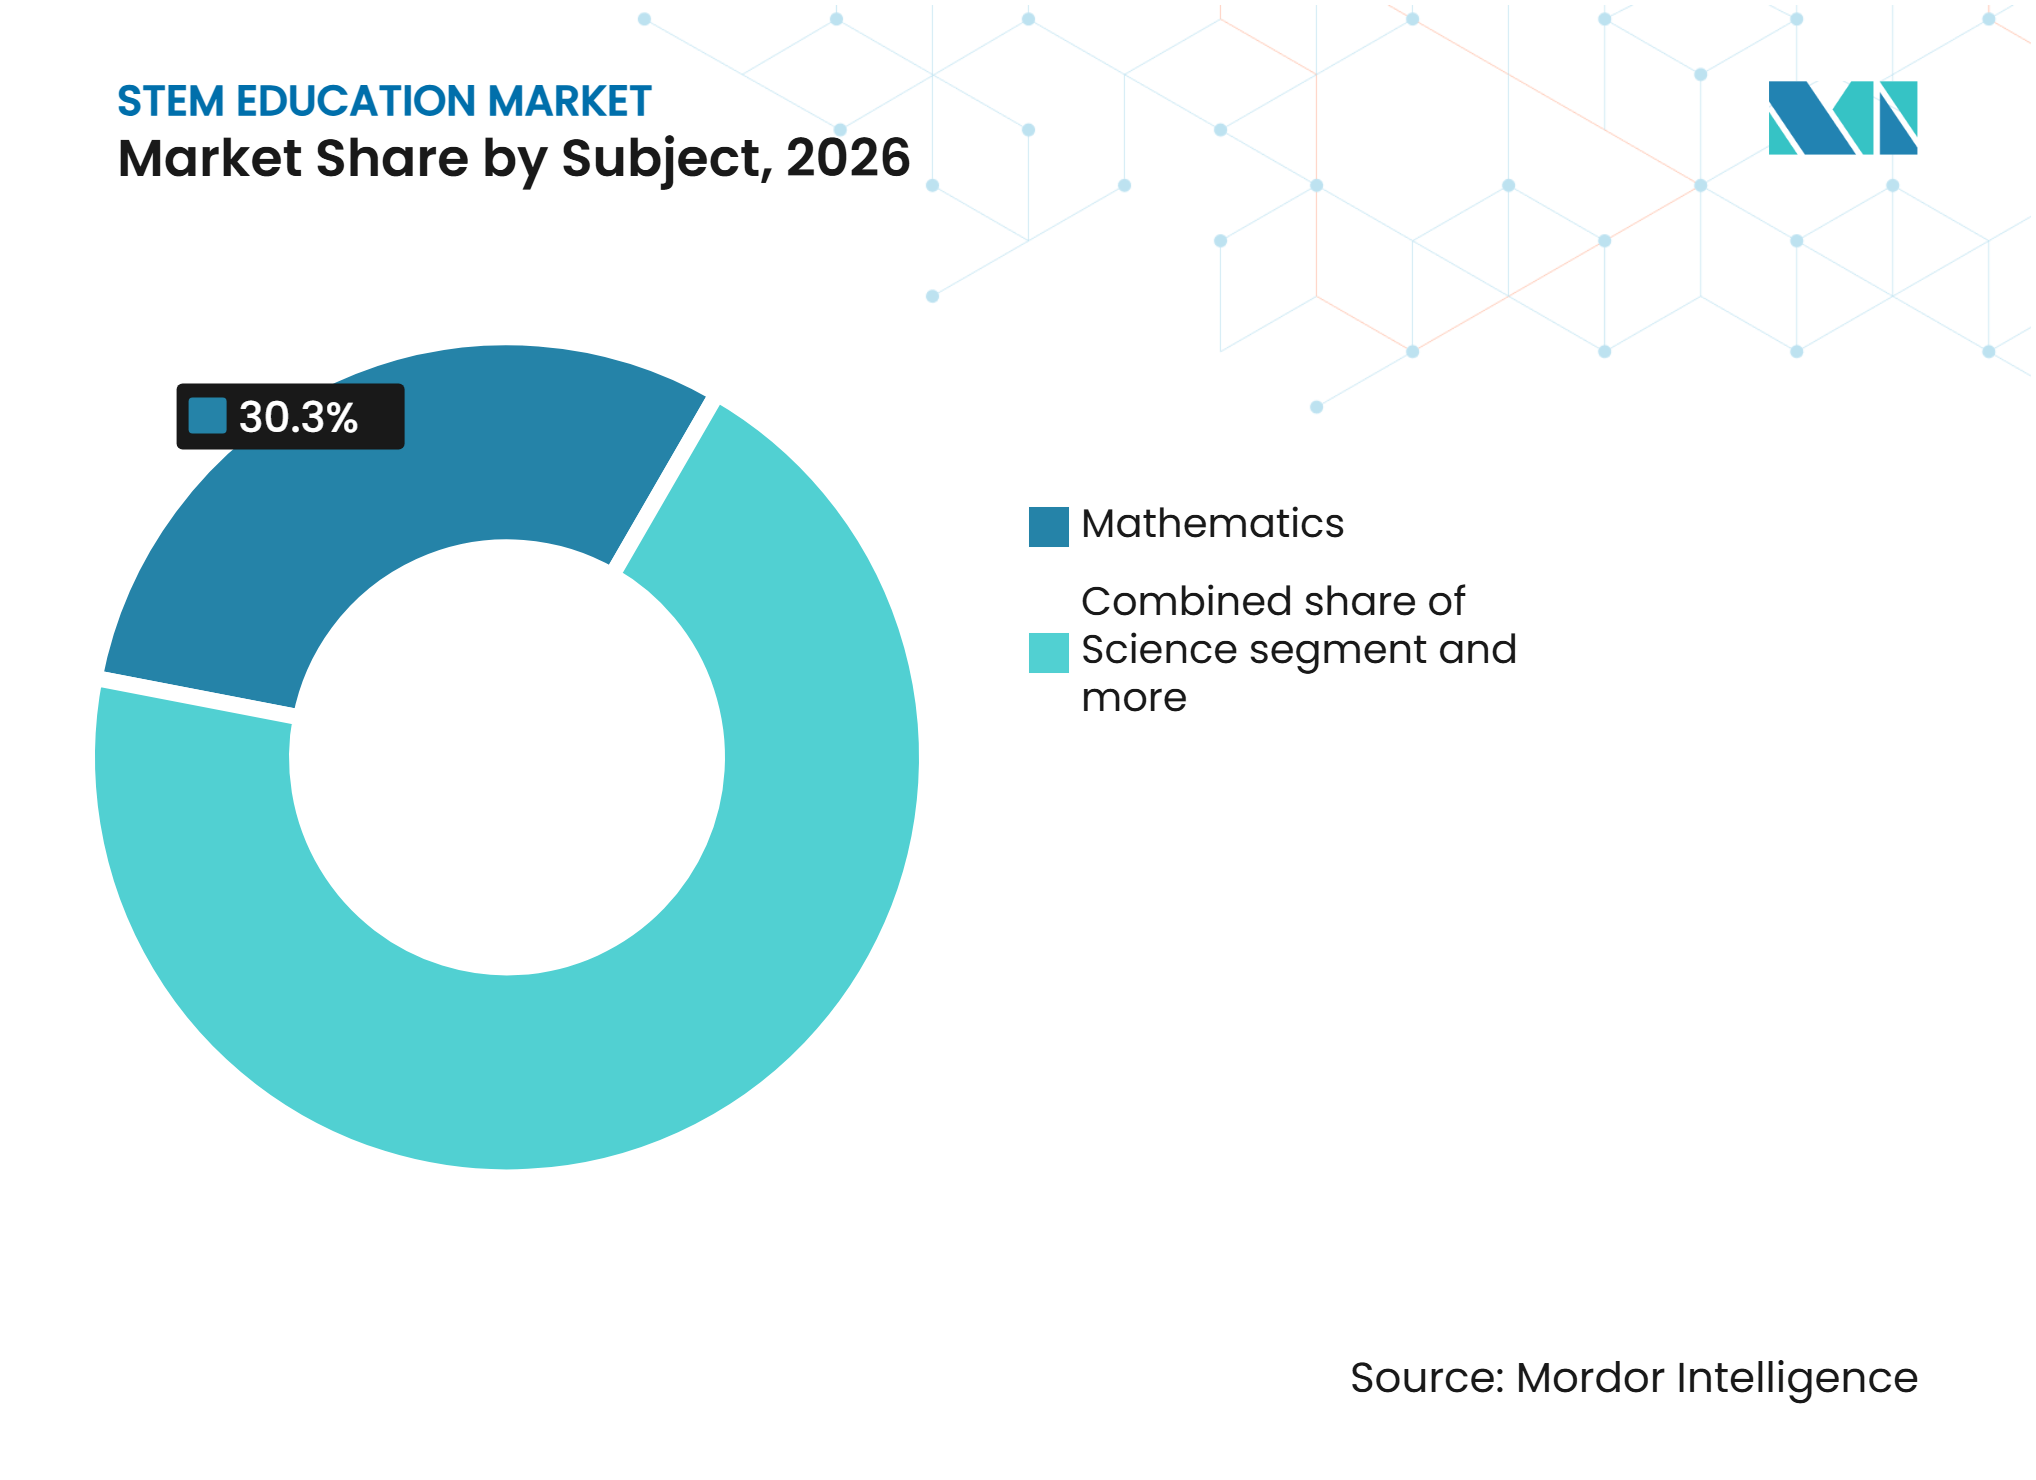
- Por disciplina, a matemática representou 30,30% da participação do mercado global de educação STEM em 2026, enquanto tecnologia e ciência da computação devem crescer a um CAGR de 11,70% até 2032.
- Por usuário final, os centros de aprendizagem extracurricular e complementar representaram 35,20% do tamanho do mercado global de educação STEM em 2026, enquanto o treinamento corporativo e profissional deve crescer a um CAGR de 12,44% até 2032.
- Por geografia, a América do Norte representou 34,90% da receita do mercado global de educação STEM em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 12,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Financiamento Governamental para STEM e Mandatos Curriculares | +2.5% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de IA, Aprendizagem Adaptativa e Análise de Aprendizagem | +2.2% | Global, com implantação antecipada na América do Norte e no Leste Asiático | Curto prazo (≤ 2 anos) |
| Demanda dos Empregadores por Competências Digitais e Verdes | +1.8% | Global, com alta intensidade na América do Norte, Europa e Oriente Médio e África | Médio prazo (2-4 anos) |
| Aprendizagem Prática com Robótica, Programação e Maker | +1.5% | Global, com Ásia-Pacífico e América do Norte como principais mercados | Médio prazo (2-4 anos) |
| Capacitação de Professores e Demanda por Serviços de Implementação | +1.0% | Global, com ênfase crescente na América do Sul e na África | Longo prazo (≥ 4 anos) |
| Redução de Custos de Nuvem, Dispositivos e Hardware Aberto | +0.8% | Global, com alta relevância na América do Sul, Oriente Médio e África e Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Financiamento Governamental para STEM e Mandatos Curriculares
As políticas governamentais sustentam a demanda por educação STEM, embora os compromissos de financiamento e os requisitos de implementação variem. O Projeto de Lei 3038 da Câmara do Oregon (2025) revisou os marcos de concessão de subsídios, alocando 40% dos fundos disponíveis para a educação STEM e 60% para a educação técnica e profissional. O Plano Estratégico de Educação STEM da Comissão Europeia, emitido em março de 2025, propôs metas de participação para 2030 e vinculou o desenvolvimento de competências aos objetivos da Década Digital. Nas Filipinas, a Lei da República nº 12.310, aprovada em outubro de 2025, expandiu o Sistema de Escolas de Ciências de Alto Nível das Filipinas com base em bolsas de estudo. A Ordem Executiva 14 de Iowa, assinada em agosto de 2025, priorizou a aprendizagem baseada no trabalho e a exploração de carreiras[1]. Essas iniciativas criam oportunidades potenciais para fornecedores de currículo, fornecedores de tecnologia educacional, fabricantes de equipamentos e prestadores de serviços de formação de professores. No entanto, a demanda real de compras depende da implementação, dos orçamentos e das decisões de aquisição.
Adoção de IA, Aprendizagem Adaptativa e Análise de Aprendizagem
A personalização com suporte de Inteligência Artificial (IA) está expandindo a educação STEM ao possibilitar prática adaptativa, feedback individualizado e avaliações direcionadas. Uma metanálise de 2025 com 99 conjuntos de dados independentes de 32 estudos encontrou um efeito positivo significativo nos resultados de aprendizagem STEM do K-12. A Realidade Aumentada/Realidade Virtual (RA/RV) teve o maior efeito no subgrupo, embora as evidências se baseassem em apenas oito conjuntos de dados. Esses resultados apoiam a avaliação de plataformas adaptativas de matemática e simulações interativas ao lado de ferramentas instrucionais convencionais. Em agosto de 2025, a Cengage anunciou que seu Assistente de Estudante com IA alcançaria mais de 1 milhão de estudantes do ensino superior em mais de 100 produtos, demonstrando escala comercial além do K-12[2]. A Lei de IA da UE, o GDPR, a COPPA e as leis estaduais aplicáveis de privacidade de estudantes impõem obrigações de conformidade que variam por plataforma, grupo de usuários e jurisdição. As salvaguardas de privacidade e o design responsável de IA são, portanto, considerações importantes de aquisição.
Demanda dos Empregadores por Competências Digitais e Verdes
A demanda dos empregadores está expandindo o mercado global de educação STEM além dos programas de graduação tradicionais e dos ambientes escolares. O Relatório sobre o Futuro dos Empregos 2025 do Fórum Econômico Mundial identificou IA e big data, redes e cibersegurança e literacia tecnológica como as competências de crescimento mais rápido que os empregadores esperavam exigir até 2030, sustentando a demanda por cursos curtos e credenciais acumuláveis. A pesquisa de 2025 da Instituição de Engenharia e Tecnologia constatou que 30% dos empregadores de engenharia do Reino Unido tiveram dificuldades para recrutar profissionais com competências técnicas ou especializadas em sustentabilidade, destacando a necessidade de capacitação direcionada[3]. Em março de 2025, a Colorado School of Mines lançou o Mines ProEd, oferecendo cursos profissionais flexíveis e treinamento corporativo personalizado em IA, ESG e descarbonização. Esses desenvolvimentos criam oportunidades para fornecedores que oferecem treinamento STEM flexível e alinhado ao setor, abordando lacunas específicas de competências da força de trabalho.
Aprendizagem Prática com Robótica, Programação e Maker
A aprendizagem prática está impulsionando a demanda por kits de robótica, drones, ferramentas de programação e suporte de implementação em todo o mercado global de educação STEM. Em dezembro de 2025, a CAST relatou que seu programa Take Flight alcançou mais de 1.100 estudantes em 33 escolas em 11 estados dos Estados Unidos, com ganhos estatisticamente significativos no interesse em carreiras STEM e em competências de drones e programação. A VEX Robotics relatou que educadores em 73 países concluíram certificações em 2025 e destacou sua plataforma de robótica para sala de aula VEX AIM. A Olimpíada Mundial de Robótica envolveu mais de 42.000 jovens em 14 países africanos em 2025, demonstrando o alcance da educação em robótica por meio de competições e redes de educadores. A LEGO Education anunciou uma solução prática de ciência da computação e IA para o K-8 em janeiro de 2026, com remessas começando em abril. Esses desenvolvimentos criam oportunidades para fornecedores de equipamentos, desenvolvedores de currículo e prestadores de serviços de formação de professores que oferecem aprendizagem STEM prática e pronta para a sala de aula.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acesso Desigual a Dispositivos, Conectividade e Laboratórios | -1.8% | Mais elevado na África Subsaariana, Sudeste Asiático e América do Sul | Longo prazo (≥ 4 anos) |
| Escassez de Professores STEM Qualificados e Interdisciplinares | -1.5% | Global, com escassez aguda nas zonas rurais da América do Norte, no Reino Unido e na África Subsaariana | Longo prazo (≥ 4 anos) |
| Requisitos de Privacidade de Dados, Segurança Infantil e Governança de IA | -1.0% | Principalmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Alinhamento Curricular Fragmentado e Evidências de Resultados Fracas | -0.7% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Acesso Desigual a Dispositivos, Conectividade e Laboratórios
O acesso desigual a dispositivos, conectividade à internet acessível e recursos laboratoriais limita a participação no mercado global de educação STEM. O relatório da UNICEF sobre a Infância em um Mundo Digital 2025 reitera que aproximadamente 1,3 bilhão de crianças entre 3 e 17 anos não tinham acesso à internet em casa. Um documento de política das Nações Unidas publicado em 2024 destaca as disparidades no acesso a computadores e relata que o custo médio de dados móveis na África era de 43,75 USD por GB em 2023, o mais alto do mundo[4]. Análises mais recentes da ONU identificam lacunas de infraestrutura, restrições de acessibilidade e baixa literacia digital como barreiras à adoção do STEM digital. Esses desafios limitam o uso de laboratórios virtuais, plataformas de aprendizagem adaptativa e tutoria baseada em nuvem em regiões carentes. Os fornecedores podem ampliar o acesso por meio de conteúdo disponível offline, aplicações de baixa largura de banda, modelos de aprendizagem com dispositivos compartilhados e parcerias com escolas locais.
Escassez de Professores STEM Qualificados e Interdisciplinares
A escassez de professores pode restringir o mercado global de educação STEM, mesmo quando os governos fornecem financiamento e as escolas adquirem novos produtos. Um estudo revisado por pares publicado em 2025 constatou que a produção anual de professores STEM nos Estados Unidos caiu de aproximadamente 31.000 professores uma década antes para menos de 20.000 em 2022. O Learning Policy Institute estimou que pelo menos 411.549 cargos de ensino nos Estados Unidos estavam vagos ou ocupados por professores sem certificação completa em 2025, destacando restrições mais amplas na força de trabalho. Na Inglaterra, o Instituto de Física relatou que mais de 700.000 estudantes de física do Certificado Geral de Educação Secundária (GCSE) não tinham acesso a um professor especialista em física no início do ano letivo de 2025. Essas escassez podem dificultar a robótica, a ciência laboratorial e a aprendizagem baseada em investigação, que frequentemente requerem conhecimento especializado e suporte instrucional. Os fornecedores podem apoiar a implementação por meio de formação de professores, planos de aula guiados e ferramentas digitais autodirigidas; no entanto, essas medidas não podem substituir educadores qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise do Comportamento de Estudantes e Aprendizes
Os aprendizes em educação STEM favorecem cada vez mais atividades práticas e interativas que constroem confiança e vinculam os conceitos da sala de aula a competências do mundo real. Uma pesquisa global da LEGO Education com mais de 6.000 educadores, pais, administradores e estudantes constatou que a aprendizagem prática tornava os estudantes quase 1,5 vez mais confiantes em ciências. No entanto, apenas 55% dos estudantes recebiam regularmente tais oportunidades. Os programas de robótica também demonstram forte potencial de engajamento. A FIRST LEGO League alcançou mais de 650.000 estudantes entre 4 e 16 anos em 77 países em 2025, enquanto o FIRST Tech Challenge envolveu mais de 109.000 estudantes em 81 países. As atualizações de 2025 da Sphero introduziram programação em Python e explicações de código assistidas por IA em sua plataforma de aprendizagem. Essas tendências criam oportunidades para fornecedores que oferecem kits físicos, desafios progressivos de programação e orientação digital. No entanto, os 45% dos estudantes sem oportunidades regulares de aprendizagem prática destacam uma lacuna de acesso que kits de sala de aula acessíveis e reutilizáveis e atividades prontas para professores poderiam ajudar a resolver.
Inteligência de Desempenho Educacional
O desempenho institucional no mercado global de educação STEM depende cada vez mais de resultados de aprendizagem mensuráveis, engajamento dos aprendizes e instrução prática escalável. Os centros de aprendizagem extracurricular e complementar representaram 35,20% da receita em 2026, destacando sua importância como compradores de ferramentas de enriquecimento. As evidências que apoiam os laboratórios virtuais fortalecem o argumento para a aquisição baseada em resultados. A Labster relatou que uma análise de 151.552 estudantes mostrou níveis de engajamento de 74-82%, enquanto os usuários alcançaram pontuações em questionários de 92-100%. Um estudo de dois anos na Universidade Estadual do Arizona envolvendo mais de 4.000 estudantes constatou que os estudantes que usaram laboratórios de biologia em realidade virtual obrigatórios melhoraram sua nota média em um quarto no curso subsequente. Esses resultados criam oportunidades para fornecedores que combinam simulações, painéis de avaliação e resultados mensuráveis. No entanto, instituições menores e com menos recursos podem continuar a enfrentar barreiras de pessoal e conectividade.
Análise de Segmentos
Por Modo de Entrega:
A Aprendizagem com Instrutor Ancora a Receita enquanto as Plataformas de Autoaprendizagem se AceleramA aprendizagem com instrutor representou 50,70% da receita do mercado global de educação STEM em 2026, sustentada por contratos de distritos, universidades e treinamento que incluem materiais para professores e desenvolvimento profissional. O Centro Nacional de Estatísticas da Educação relatou que 87% das escolas públicas dos Estados Unidos ofereceram tutoria durante o ano letivo de 2023-24, demonstrando o modelo de entrega estabelecido. A instrução formal se alinha com as estruturas de aquisição que agrupam integração, coaching, suporte de avaliação e alinhamento com padrões. Esses serviços aumentam o valor do contrato além das licenças de conteúdo. Os modelos com instrutor permanecem importantes quando a segurança, o uso de equipamentos e conceitos complexos requerem facilitação do professor.
A autoaprendizagem deve crescer a um CAGR de 13,23% até 2032, a taxa mais alta entre os modos de entrega. Em maio de 2025, a SEMI e a Universidade Purdue lançaram cursos de IA e análise de dados em formato autoaprendizagem com opções de certificado por meio da plataforma SEMI University. Esse formato apoia funcionários que precisam de conteúdo fora do horário de trabalho padrão e permite que os fornecedores atendam aprendizes em diferentes regiões sem uma grande base local de instrutores. O mercado global de educação STEM provavelmente favorecerá modelos híbridos que combinam suporte programado com aprendizagem e prática autodirigidas.


Por Oferta:
O Conteúdo Curricular Domina enquanto os Kits de Robótica Definem a Fronteira do CrescimentoO conteúdo curricular e instrucional representou 37,30% da receita do mercado global de educação STEM em 2026. Os longos ciclos de adoção escolar sustentam essa posição, pois os currículos devem estar alinhados com os padrões e receber aprovação de educadores e administradores. As editoras estabelecidas se beneficiam dos relacionamentos com os distritos e de amplos portfólios de conteúdo. Em junho de 2025, a McGraw Hill e a Pearson concordaram em integrar a capacidade de avaliação intermediária PRoPL (Pearson Review of Progress & Learning) da Pearson nos programas K-12 da McGraw Hill, começando com o California Reveal Math para o ano letivo de 2025-26. Essas integrações podem aumentar as barreiras de mudança ao incorporar dados de avaliação nos processos institucionais.
Os kits de robótica, programação e engenharia devem crescer a um CAGR de 11,50% até 2032. Esses produtos apoiam os requisitos de ciência da computação e engenharia por meio de dispositivos físicos e resolução de problemas aplicada. Em janeiro de 2026, a Cengage School fez parceria com a Qubits para comercializar e distribuir um currículo de ciência da computação K-12 em mais de 100 países, excluindo Índia, Oriente Médio e Brasil. A parceria mostra como os fornecedores de currículo podem adicionar capacidades especializadas por meio da distribuição. Ferramentas de avaliação, software de aprendizagem, equipamentos de laboratório e serviços para professores permanecem ofertas complementares à medida que os compradores esperam cada vez mais uma entrega integrada.
Por Disciplina:
A Matemática Ancora os Gastos enquanto Tecnologia e Ciência da Computação Redefinem as Expectativas de CrescimentoA matemática representou 30,30% da receita em 2026, refletindo seu papel obrigatório nos sistemas educacionais e sua importância para as trajetórias de engenharia e ciência da computação. As plataformas adaptativas de matemática geram dados frequentes dos aprendizes, apoiando a personalização e o monitoramento do engajamento institucional. Os domicílios na Ásia-Pacífico, América do Norte e Oriente Médio também gastam em aprendizagem suplementar de matemática. A Carnegie Learning oferece produtos de matemática com suporte de IA nas escolas dos Estados Unidos, refletindo a concorrência na disciplina. As escolas veem a matemática como um investimento central porque apoia a progressão para outras disciplinas STEM.
A área de tecnologia e ciência da computação deve crescer a um CAGR de 11,70% até 2032. Os mandatos de ciência da computação no Oregon, as novas disposições de escolas STEM nas Filipinas e as políticas europeias que enfatizam as competências digitais apoiam esse crescimento. Os laboratórios virtuais expandem o conteúdo de ciências onde a capacidade física é limitada. A aprendizagem de engenharia e robótica está vinculada à crescente categoria de kits educacionais e à demanda dos empregadores por competências técnicas. O setor global de educação STEM está se deslocando para portfólios que combinam matemática com experiências práticas de computação, ciências e engenharia.


Por Usuário Final:
Os Centros Extracurriculares Lideram a Receita enquanto o Treinamento Corporativo Registra o Crescimento Mais RápidoOs centros de aprendizagem extracurricular e complementar representaram 35,20% do tamanho do mercado global de educação STEM em 2026. O segmento se beneficiou da demanda por tutoria privada e programas de enriquecimento, particularmente na Ásia-Pacífico e no Oriente Médio. A aquisição direta de fornecedores de conteúdo e kits pode encurtar os ciclos de compra em comparação com os sistemas de educação pública. As escolas K-12 permaneceram uma fonte de receita estável devido à aquisição recorrente impulsionada por calendários curriculares e financiamento público. As instituições de ensino superior geraram demanda por simulações laboratoriais, avaliações e programas vinculados ao emprego.
O treinamento corporativo e profissional deve crescer a um CAGR de 12,44% até 2032. As perspectivas de competências de 2025 do Fórum Econômico Mundial sustentam a demanda por IA, big data, cibersegurança e literacia tecnológica. Os empregadores buscam programas curtos e compatíveis com o trabalho vinculados a competências específicas do cargo. Universidades e associações oferecem certificados, microcredenciais e cursos vinculados ao setor. Os fornecedores que combinam credenciais reconhecidas, aprendizagem flexível e conteúdo técnico atualizado podem atender a esse segmento do mercado global de educação STEM.
Análise Geográfica
A América do Norte representou 34,90% da receita do mercado global de educação STEM em 2026. Os sistemas estabelecidos de aquisição de distritos escolares, fornecedores de tecnologia educacional, universidades e organizações de aprendizagem corporativa sustentaram a demanda. O requisito de ciência da computação financiado do Oregon e a diretiva de aprendizagem baseada no trabalho de Iowa refletiram o apoio público à instrução STEM vinculada à força de trabalho. A privacidade, a segurança dos estudantes e os resultados de aprendizagem influenciaram as compras, enquanto a escassez de professores e as restrições de financiamento à pesquisa desaceleraram a implementação. Os investimentos em aprendizagem digital do Canadá e a necessidade de treinamento técnico vinculado à manufatura do México expandiram ainda mais a demanda.
A Ásia-Pacífico deve crescer a um CAGR de 12,60% até 2032. Grandes populações estudantis, aumento dos gastos com educação e políticas de força de trabalho sustentam a demanda. A legislação de 2025 das Filipinas sobre escolas de ciências de alto nível expandiu a capacidade STEM. Índia, China e Coreia do Sul impulsionam a demanda por conteúdo localizado e ferramentas tecnológicas, enquanto a Austrália fornece capacidade de ensino superior e desenvolvimento de professores. Os fornecedores precisam de conteúdo adaptado ao idioma, currículos alinhados localmente e preços adequados.
A estratégia europeia de 2025 vinculou a educação STEM às prioridades digitais e industriais. O GDPR da Comissão Europeia influenciou o design de produtos e as aquisições. O Oriente Médio e a África enfrentaram conectividade desigual e acesso a equipamentos, enquanto as atividades da Olimpíada Mundial de Robótica de 2025 em 14 países africanos expandiram a exposição à robótica. Brasil e Colômbia sustentaram a demanda por meio de aprendizagem complementar e programas públicos. Modelos de baixa largura de banda, disponíveis offline e com suporte local permanecem essenciais.
Inteligência de Infraestrutura e Desenvolvimento Educacional
Os gastos públicos com educação e a infraestrutura institucional impulsionam a demanda por ferramentas de aprendizagem STEM, embora os níveis de financiamento e a capacidade de entrega variem significativamente entre os países. O Relatório de Monitoramento do ODS 4 da UNESCO de 2026 constatou que os gastos públicos medianos com educação representaram 4,2% do PIB em 2024. No entanto, apenas 22% dos países com dados disponíveis atenderam a ambos os benchmarks internacionais: alocar pelo menos 4% do PIB e 15% do total dos gastos públicos para a educação.
O Oregon alocou 6,74 milhões de USD para apoiar 13 Centros Regionais STEM de 2023 a 2025. Os centros forneceram desenvolvimento profissional a 2.603 educadores e entregaram mais de 13.000 horas de programação a mais de 92.000 estudantes. A iniciativa de 2025 da Colômbia investiu mais de COP 5 bilhões para estabelecer 214 centros de aprendizagem STEM+, visando mais de 6.300 estudantes por meio de formação de professores e materiais de aprendizagem. Esses programas favorecem fornecedores que oferecem kits integrados, formação de educadores e suporte contínuo de implementação. Laboratórios virtuais e recursos digitais de baixo custo podem complementar, mas não substituir, a infraestrutura física.
Cenário Competitivo
Concentração do Mercado
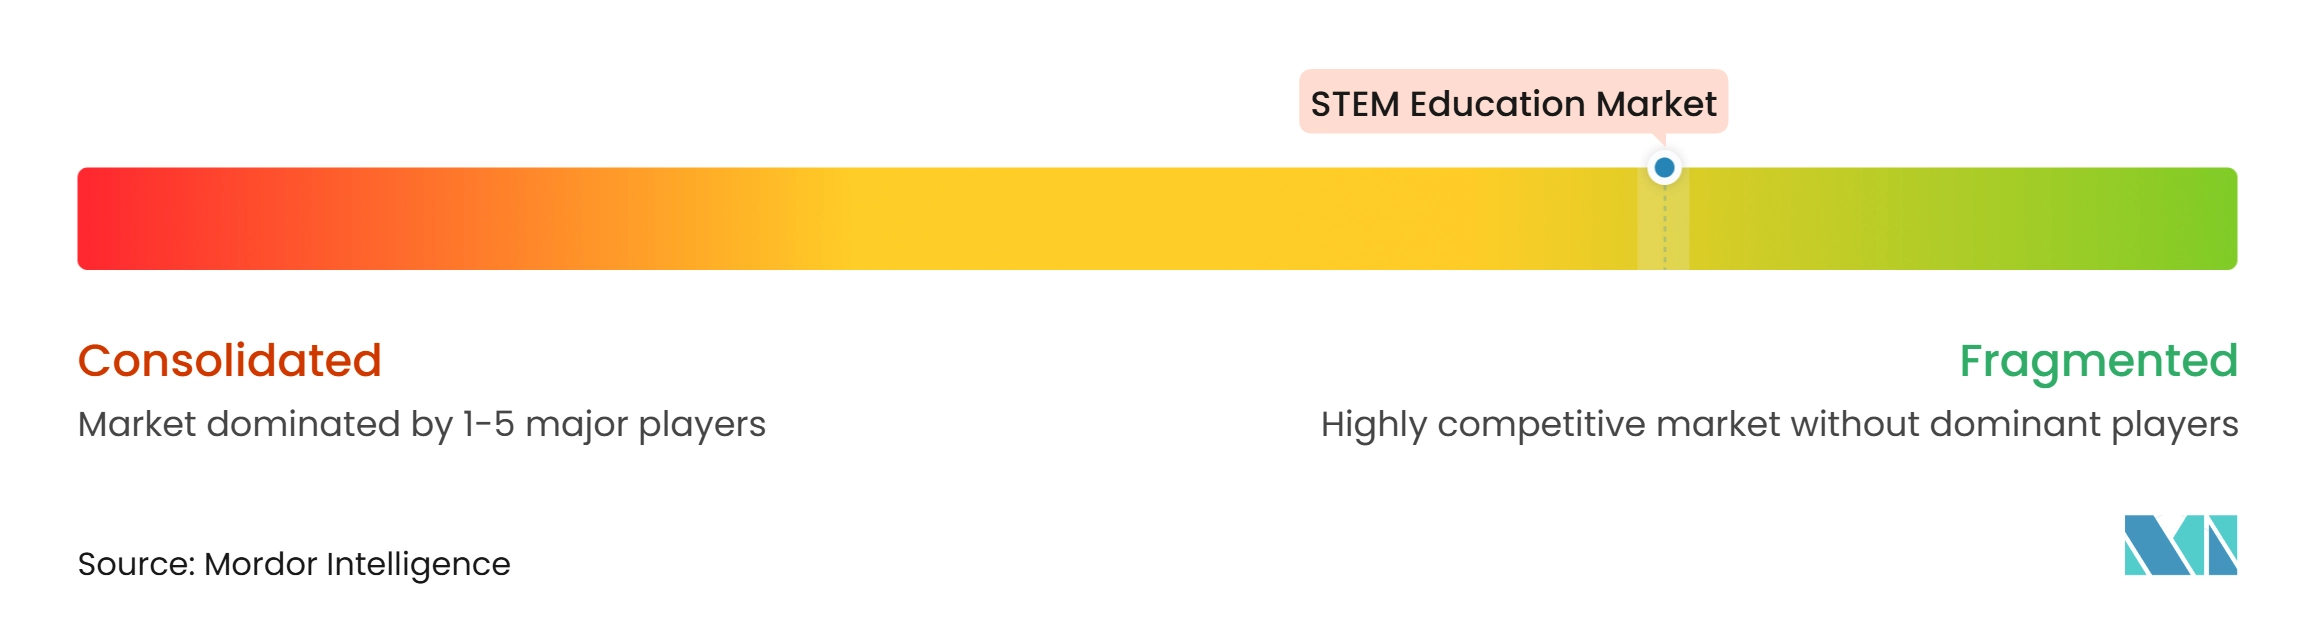
O mercado global de educação STEM é fragmentado, com editoras de currículo, especialistas em avaliação, fornecedores de robótica, provedores de laboratórios virtuais e plataformas de aprendizagem atendendo a diferentes partes da cadeia de valor. Pearson, McGraw Hill, Cengage, Houghton Mifflin Harcourt (HMH) e LEGO Education ocupam posições estabelecidas por meio da amplitude curricular, relacionamentos institucionais e especialização em produtos. A Pearson concluiu sua aquisição de 225 milhões de USD da eDynamic Learning em 2025, expandindo suas ofertas digitais de educação técnica e profissional. A concorrência requer capacidades de conteúdo, avaliação, tecnologia e serviços alinhadas com os processos de aquisição institucional.
As empresas usam aquisições, parcerias e lançamentos de produtos para abordar lacunas de capacidade. A McGraw Hill lançou o Sharpen Advantage, uma solução de estudo com IA para instituições de ensino superior, em setembro de 2025. As colaborações da Cengage com a AWS e a Qubits expandiram a infraestrutura de IA e as capacidades de distribuição de ciência da computação. A LEGO Education introduziu uma solução de ciência da computação e IA para o K-8 em 2026.
O conteúdo em idioma local, as plataformas de baixa conectividade e o treinamento em competências verdes permanecem áreas com atendimento insuficiente. Os fornecedores em regiões emergentes devem abordar o acesso a dispositivos, a confiança dos professores e os requisitos curriculares locais. Fornecedores especializados podem competir em laboratórios virtuais, kits de programação ou credenciais para a força de trabalho. O mercado permanece fragmentado, pois nenhum fornecedor controla todos os modos de entrega, ofertas, disciplinas, usuários finais e regiões.
Líderes do Setor de Educação STEM
-
Pearson plc
-
McGraw Hill LLC
-
Houghton Mifflin Harcourt (HMH)
-
Cengage Group LLC
-
LEGO Education
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Educação STEM Empresas cobertas neste relatório
- Pearson plc
- McGraw Hill LLC
- Cengage Group LLC
- Houghton Mifflin Harcourt Company
- LEGO Education
- Savvas Learning Company
- Amplify Education, Inc.
- Discovery Education, Inc.
- Stride, Inc.
- Carnegie Learning, Inc.
- Accelerate Learning, Inc.
- Coursera, Inc.
- Udemy, Inc.
- Instructure, Inc.
- Chegg, Inc.
- Labster ApS
- VEX Robotics, Inc.
- Makeblock Co., Ltd.
- Sphero, Inc.
- Wonder Workshop, Inc.
Desenvolvimentos industriais recentes em Mercado de Educação STEM
- Janeiro de 2026: A LEGO Education anunciou uma solução de aprendizagem de ciência da computação e IA para o K-8, com remessas a partir de abril de 2026. Combina peças LEGO, hardware e 30 lições.
- Janeiro de 2026: A Cengage School fez parceria exclusiva com a Qubits para distribuir currículos de ciência da computação, IA e cibersegurança alinhados a padrões para o K-12 globalmente, excluindo Oriente Médio, Índia e Brasil. Nas escolas de ensino médio dos Estados Unidos, 82% tinham acesso à ciência da computação, mas apenas 6,4% se matricularam.
- Novembro de 2025: A Cengage Group expandiu sua colaboração com a AWS para desenvolver soluções de IA generativa para educação e aprendizagem para a força de trabalho, incluindo conteúdo K-12 personalizado e ferramentas instrucionais com suporte de IA.
- Outubro de 2025: A Pearson confirmou sua aquisição de 225 milhões de USD da eDynamic Learning, atendendo a mais de 885.000 estudantes K-12 em mais de 9.000 instituições, fortalecendo suas ofertas de prontidão para a carreira e Carreiras Iniciais.
Escopo do Relatório Global do Mercado de Educação STEM
O relatório do mercado global de educação STEM analisa produtos e serviços de aprendizagem STEM em ambientes escolares, de ensino superior, de aprendizagem complementar e de treinamento profissional. O mercado é segmentado por modo de entrega, oferta, disciplina, usuário final e geografia. O estudo examina os principais impulsionadores, incluindo financiamento governamental para STEM e mandatos curriculares, aprendizagem adaptativa e análise habilitadas por IA, demanda dos empregadores por competências digitais e verdes, robótica prática e programação, capacitação de professores e soluções de nuvem, dispositivos e hardware aberto de menor custo. Também avalia restrições como acesso desigual a dispositivos, conectividade e laboratórios, escassez de professores STEM qualificados, requisitos de privacidade de dados e segurança infantil e alinhamento curricular fragmentado. O relatório avalia os gastos com educação, o desenvolvimento de infraestrutura, as proporções aluno-professor, a densidade institucional, a matrícula de estudantes, as mensalidades e o comportamento dos aprendizes. Fornece tamanho de mercado e previsões de crescimento, avaliações regionais e por país, análise do cenário competitivo, estimativas de participação de mercado, desenvolvimentos estratégicos e perfis dos principais fornecedores de educação STEM. Também explora oportunidades em plataformas STEM com prioridade offline, conteúdo de aprendizagem localizado, capacitação de professores e soluções de aprendizagem digital e prática acessíveis. As estimativas e previsões de mercado são apresentadas em valor (USD) em todos os segmentos cobertos.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor global de educação STEM até 2032?
O setor global de educação STEM deve atingir 159,17 bilhões de USD até 2032, expandindo-se a um CAGR de 11,01% a partir de 2027.
Qual formato de entrega está crescendo mais rapidamente na educação STEM?
A autoaprendizagem deve crescer a um CAGR de 13,23% até 2032 porque apoia a capacitação flexível para aprendizes que trabalham.
Por que os kits de robótica e programação estão ganhando adoção nas escolas?
Os kits de robótica, programação e engenharia devem crescer a um CAGR de 11,50% à medida que as escolas expandem a instrução em ciência da computação e engenharia aplicada.
Qual segmento de usuário final tem a perspectiva de crescimento mais alta?
O treinamento corporativo e profissional deve expandir-se a um CAGR de 12,44% até 2032, sustentado pela demanda por IA, cibersegurança e competências digitais.
Qual região deve crescer mais rapidamente na educação STEM?
A Ásia-Pacífico deve crescer a um CAGR de 12,60% até 2032, sustentada por grandes populações estudantis e programas governamentais de força de trabalho.
Quais são os limites para a adoção de plataformas digitais de aprendizagem STEM?
O acesso desigual a dispositivos e conectividade, a escassez de professores, os requisitos de privacidade e as necessidades de alinhamento curricular podem desacelerar a adoção.