
STEM-Bildungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 94.43 Milliarden US-Dollar |
| Marktgröße (2032) | 159.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.01 % |
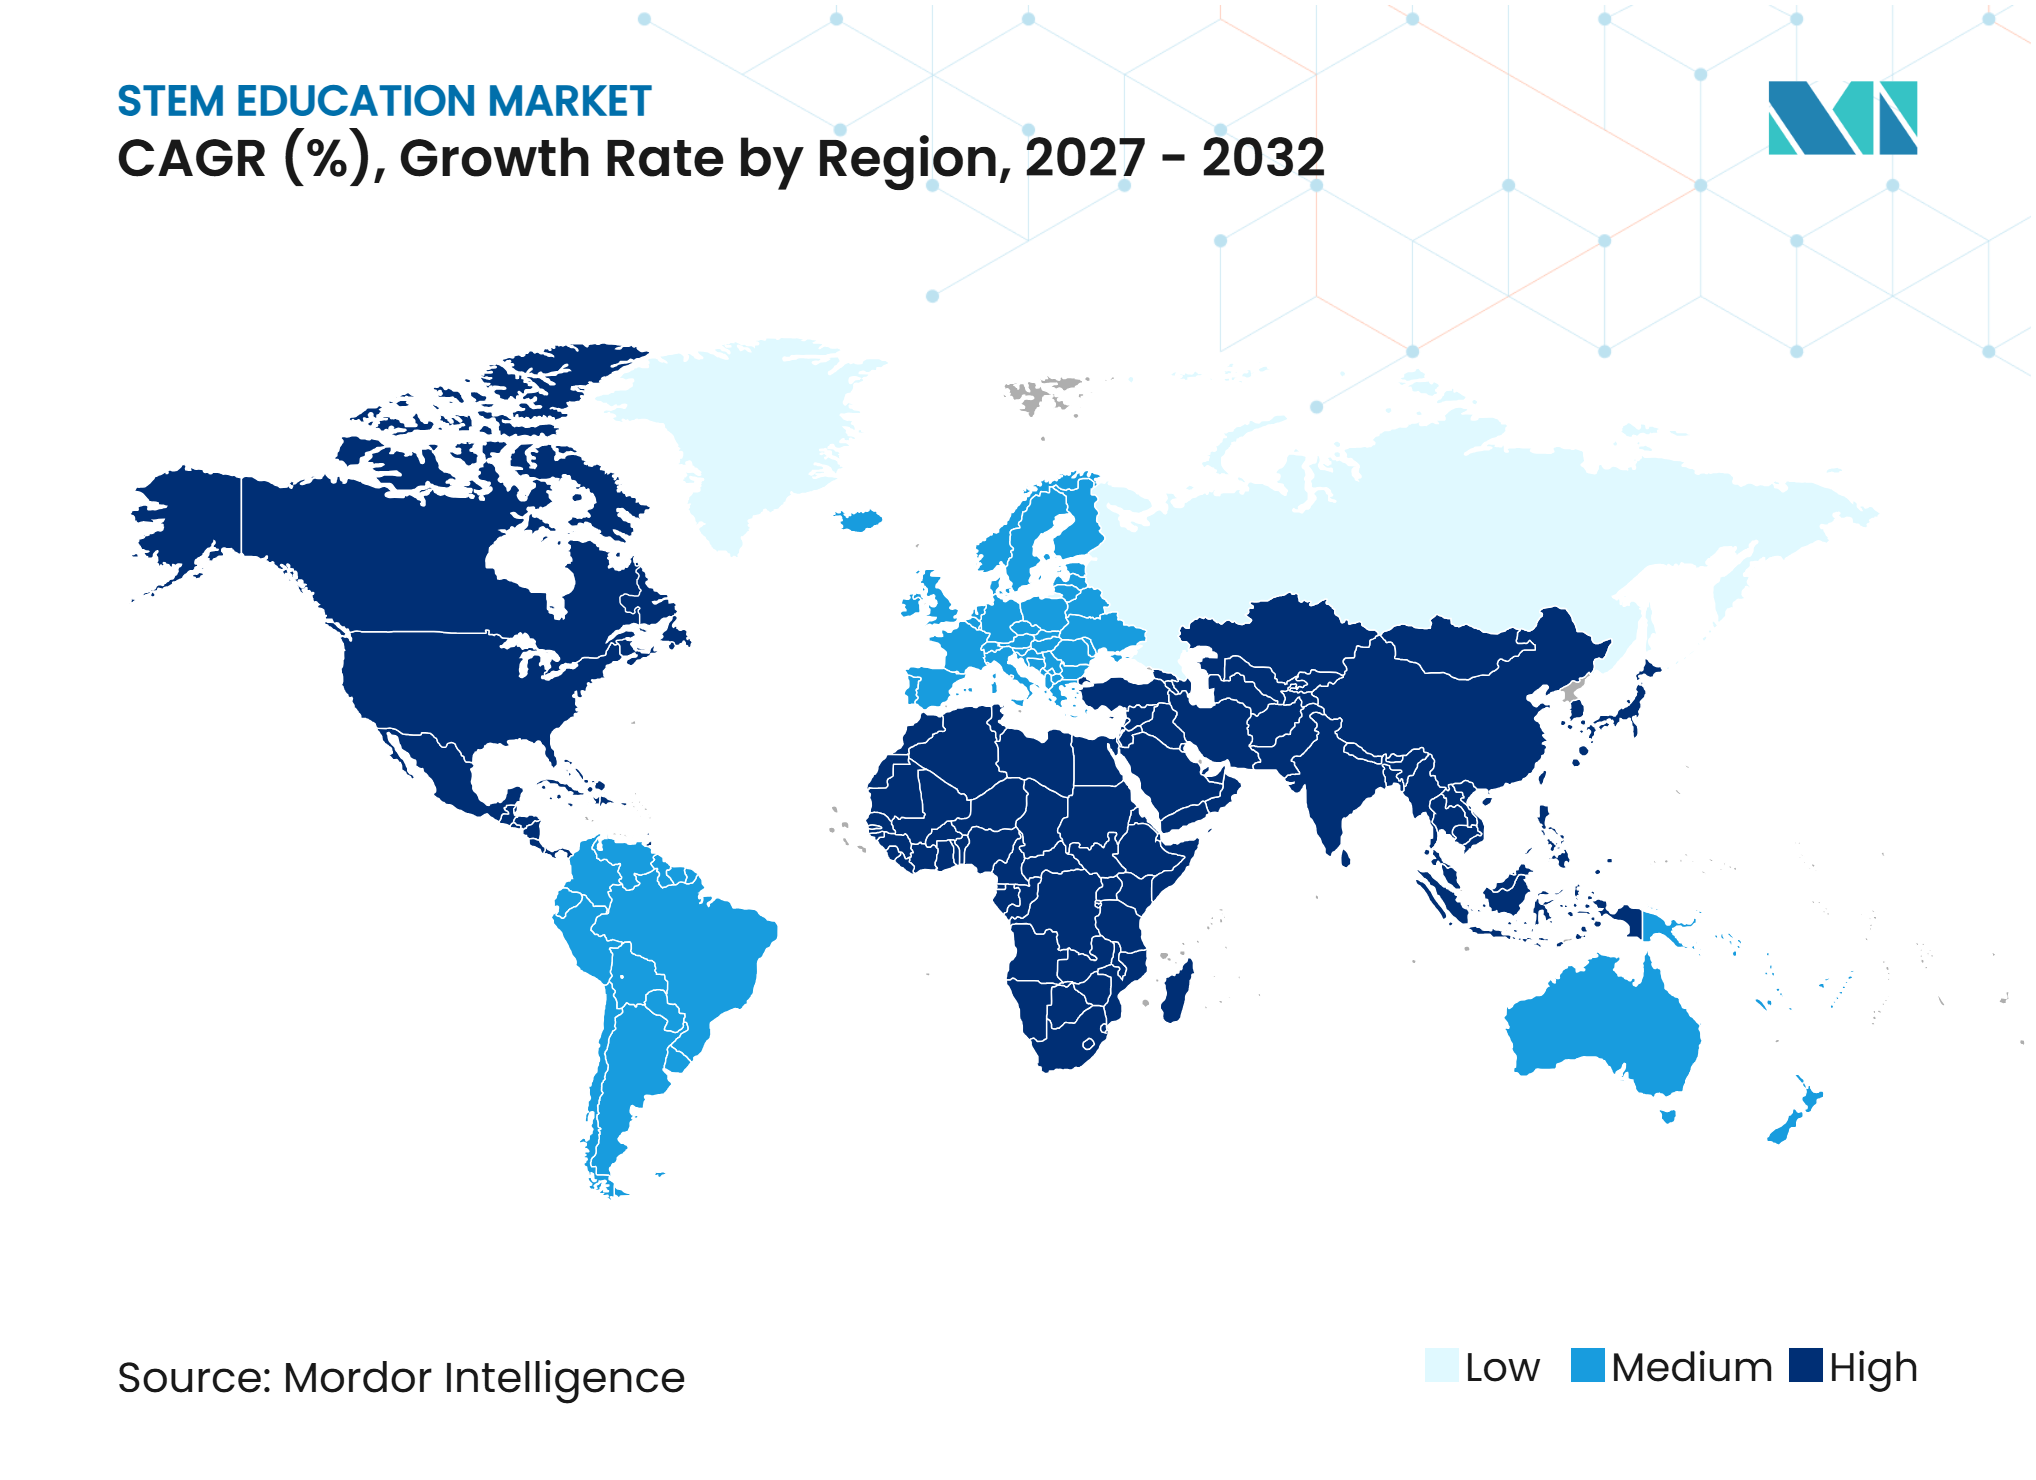
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
STEM-Bildungsmarkt Analyse von Mordor Intelligence
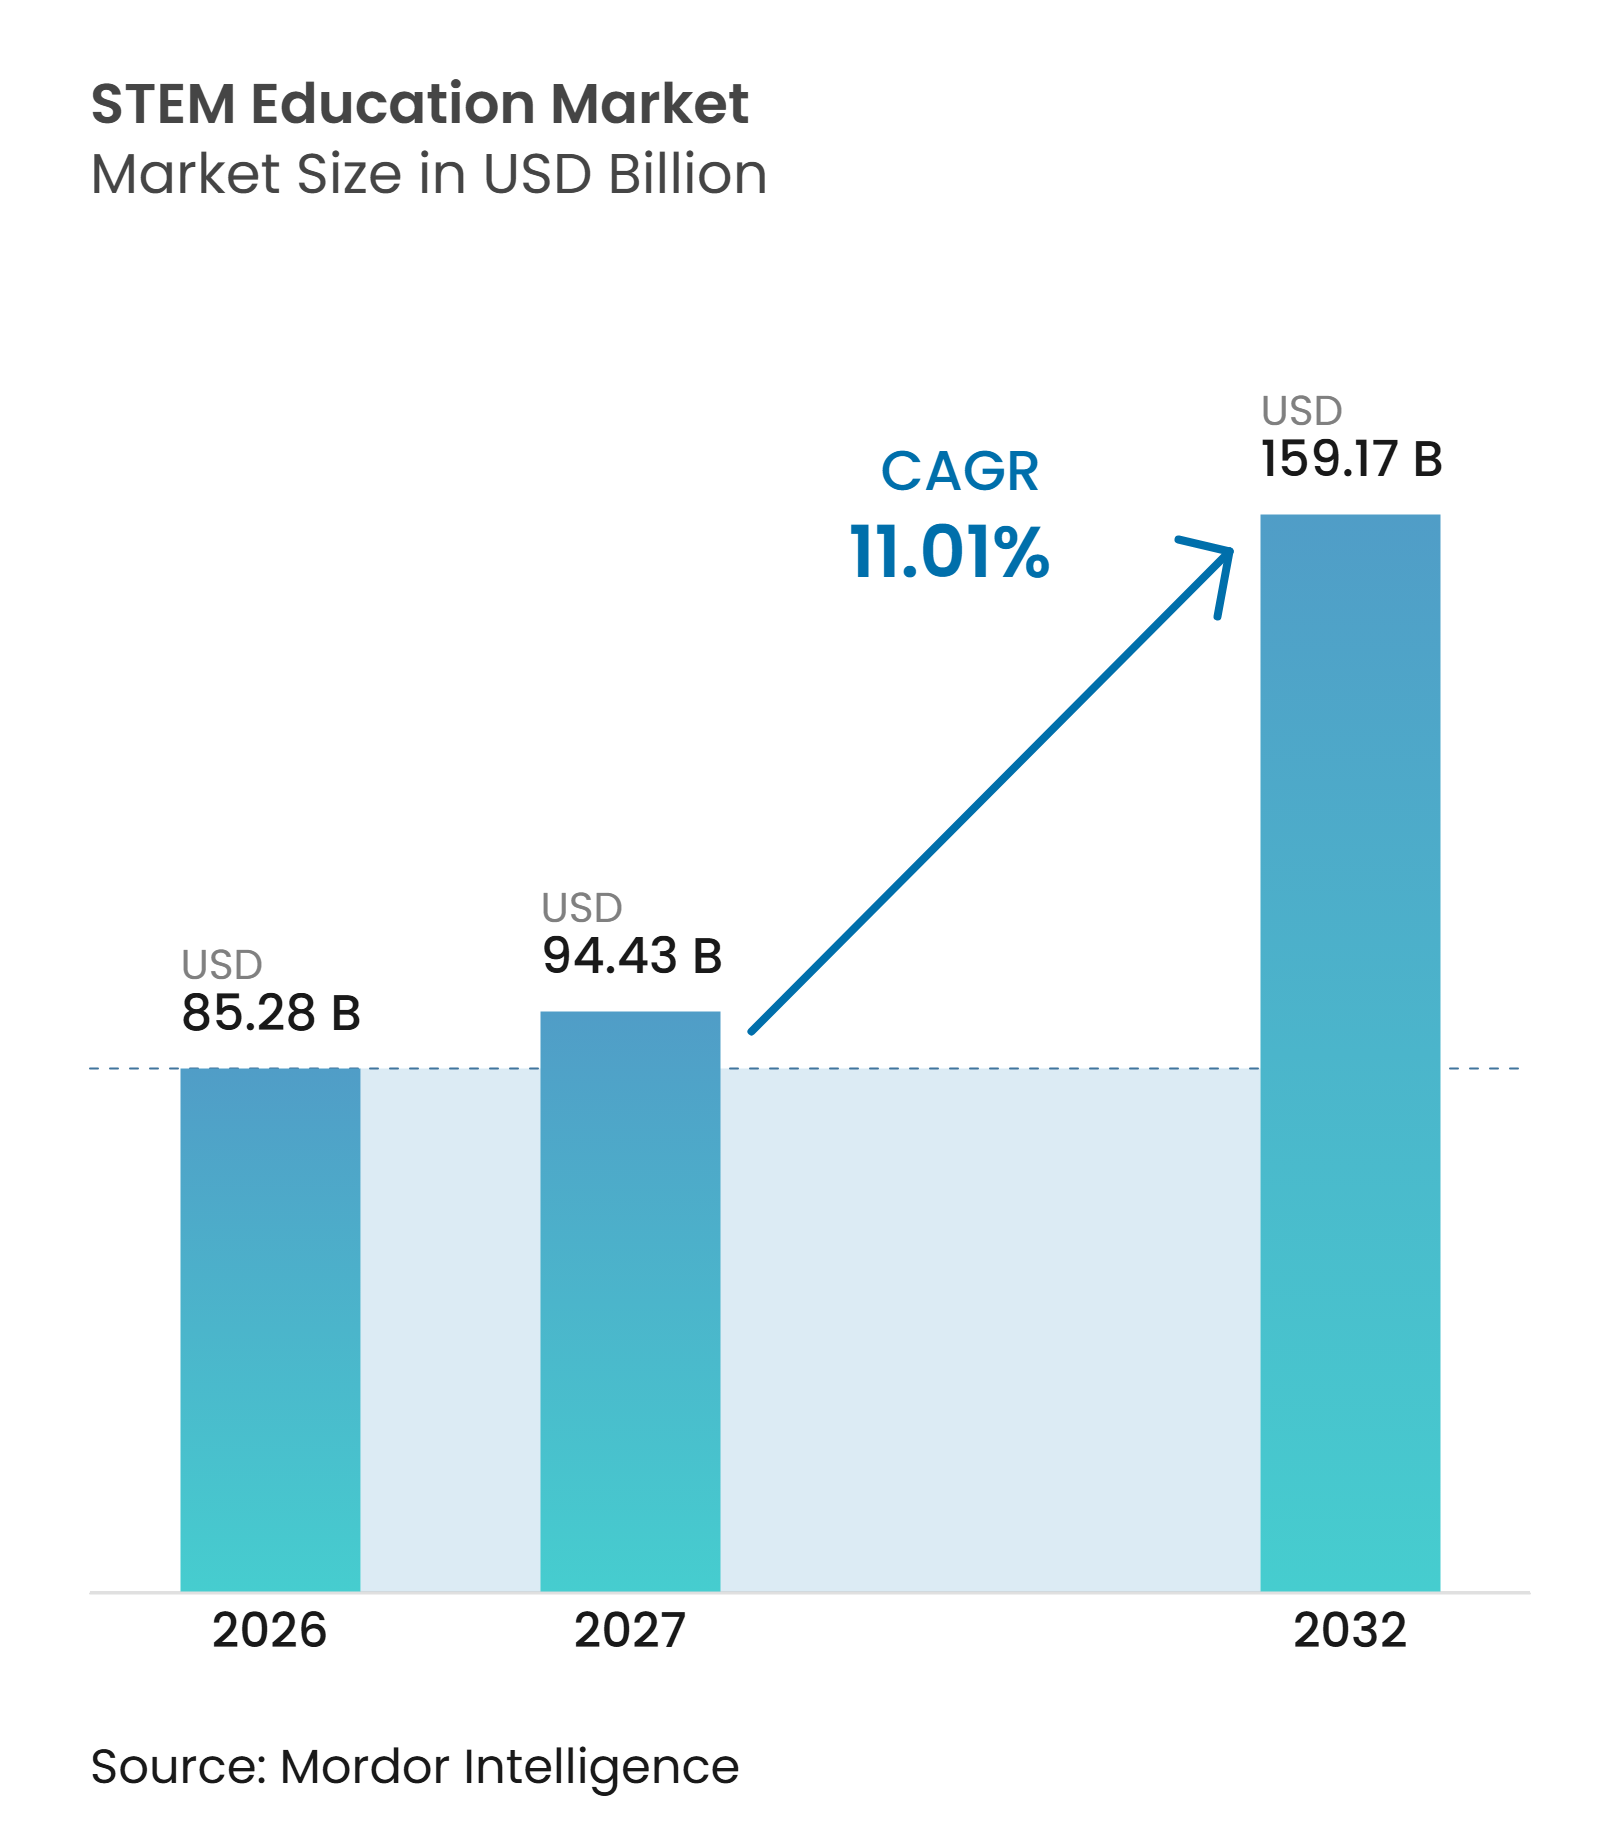
Die Größe des globalen STEM-Bildungsmarkts wurde im Jahr 2026 auf 85,28 Milliarden USD geschätzt und wird voraussichtlich von 94,43 Milliarden USD im Jahr 2027 auf 159,17 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,01% während des Prognosezeitraums (2027-2032). Der globale STEM-Bildungsmarkt wird durch öffentliche Lehrplanvorgaben, die Nachfrage der Arbeitgeber nach digitalen Kompetenzen und die zunehmende Nutzung ergänzender Lerndienstleistungen gestützt. Die Nachfrage geht über formale Klassenzimmer hinaus, da Arbeitgeber Schulungen in den Bereichen künstliche Intelligenz, Datenanalyse, Cybersicherheit und Ingenieurwesen suchen. Staatliche Initiativen sind nachhaltiger, wenn die Gesetzgebung dedizierte Finanzierung und Lehrerentwicklungsprogramme umfasst. Anbieter erweitern ihr Angebot um Bewertungstools, physisches Computing, virtuelle Labore und flexible Qualifikationsnachweise. Das Wachstum bleibt ungleichmäßig, da der Zugang zu Geräten, Konnektivität, qualifizierten Lehrern und konformen Datenpraktiken von Land zu Land erheblich variiert.
Wichtigste Erkenntnisse des Berichts
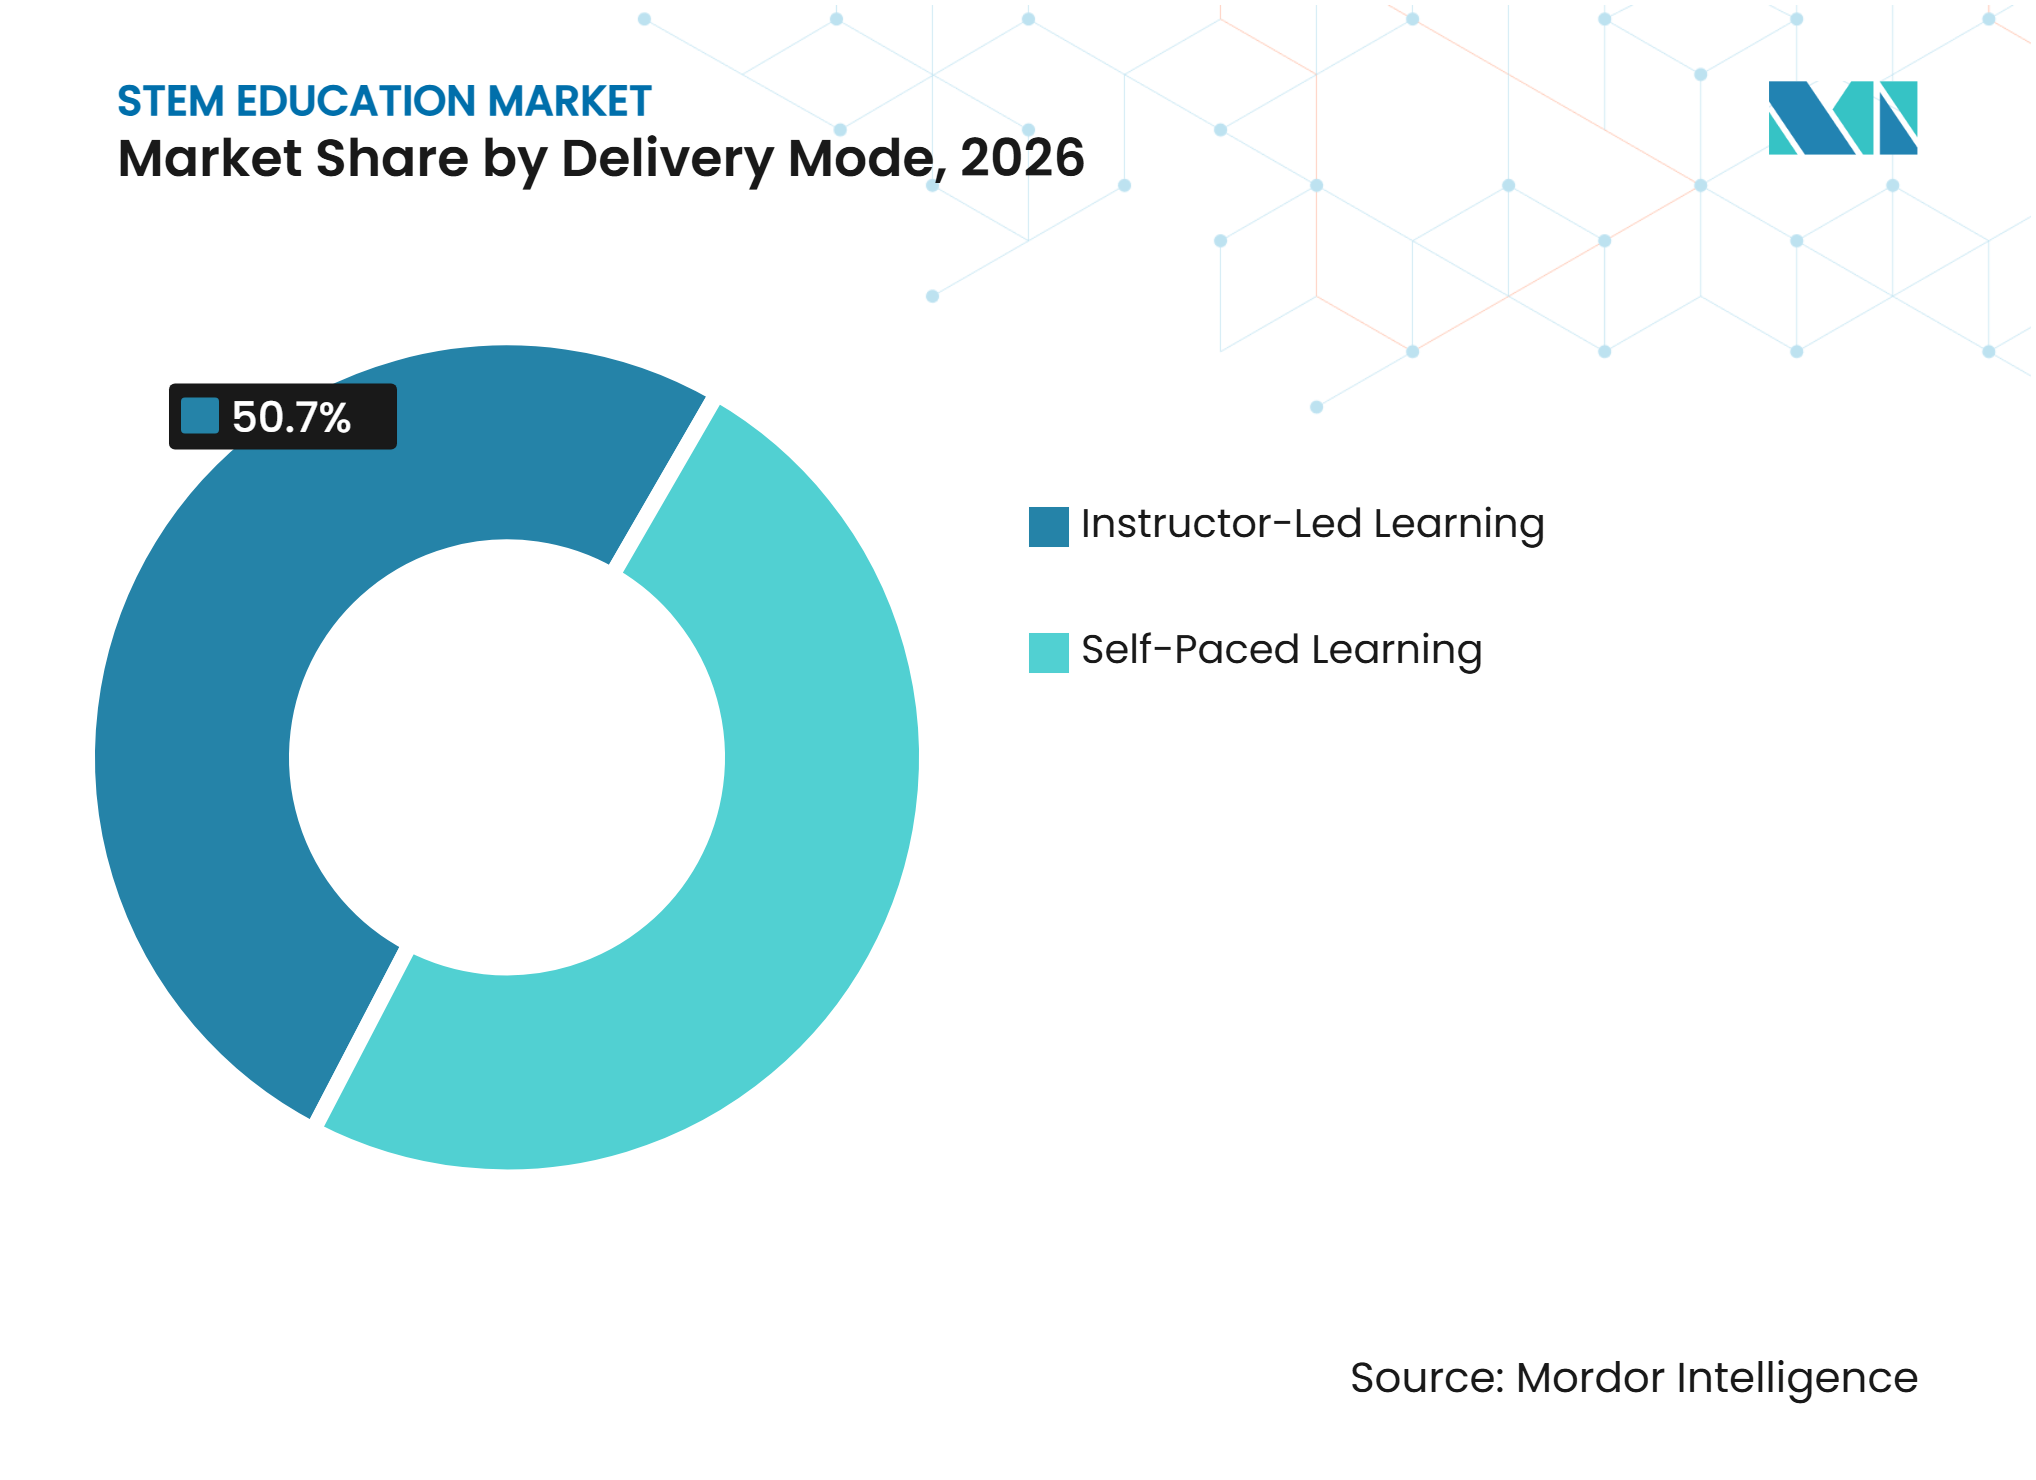
- Nach Bereitstellungsmodus entfiel auf das lehrergeführte Lernen im Jahr 2026 ein Anteil von 50,70% am globalen STEM-Bildungsmarkt, während das selbstgesteuerte Lernen bis 2032 voraussichtlich mit einer CAGR von 13,23% wachsen wird.
- Nach Angebot entfielen auf Lehrplan- und Unterrichtsinhalte im Jahr 2026 37,30% der globalen STEM-Bildungsmarktgröße, während Robotik-, Coding- und Ingenieurbausätze bis 2032 voraussichtlich mit einer CAGR von 11,50% wachsen werden.
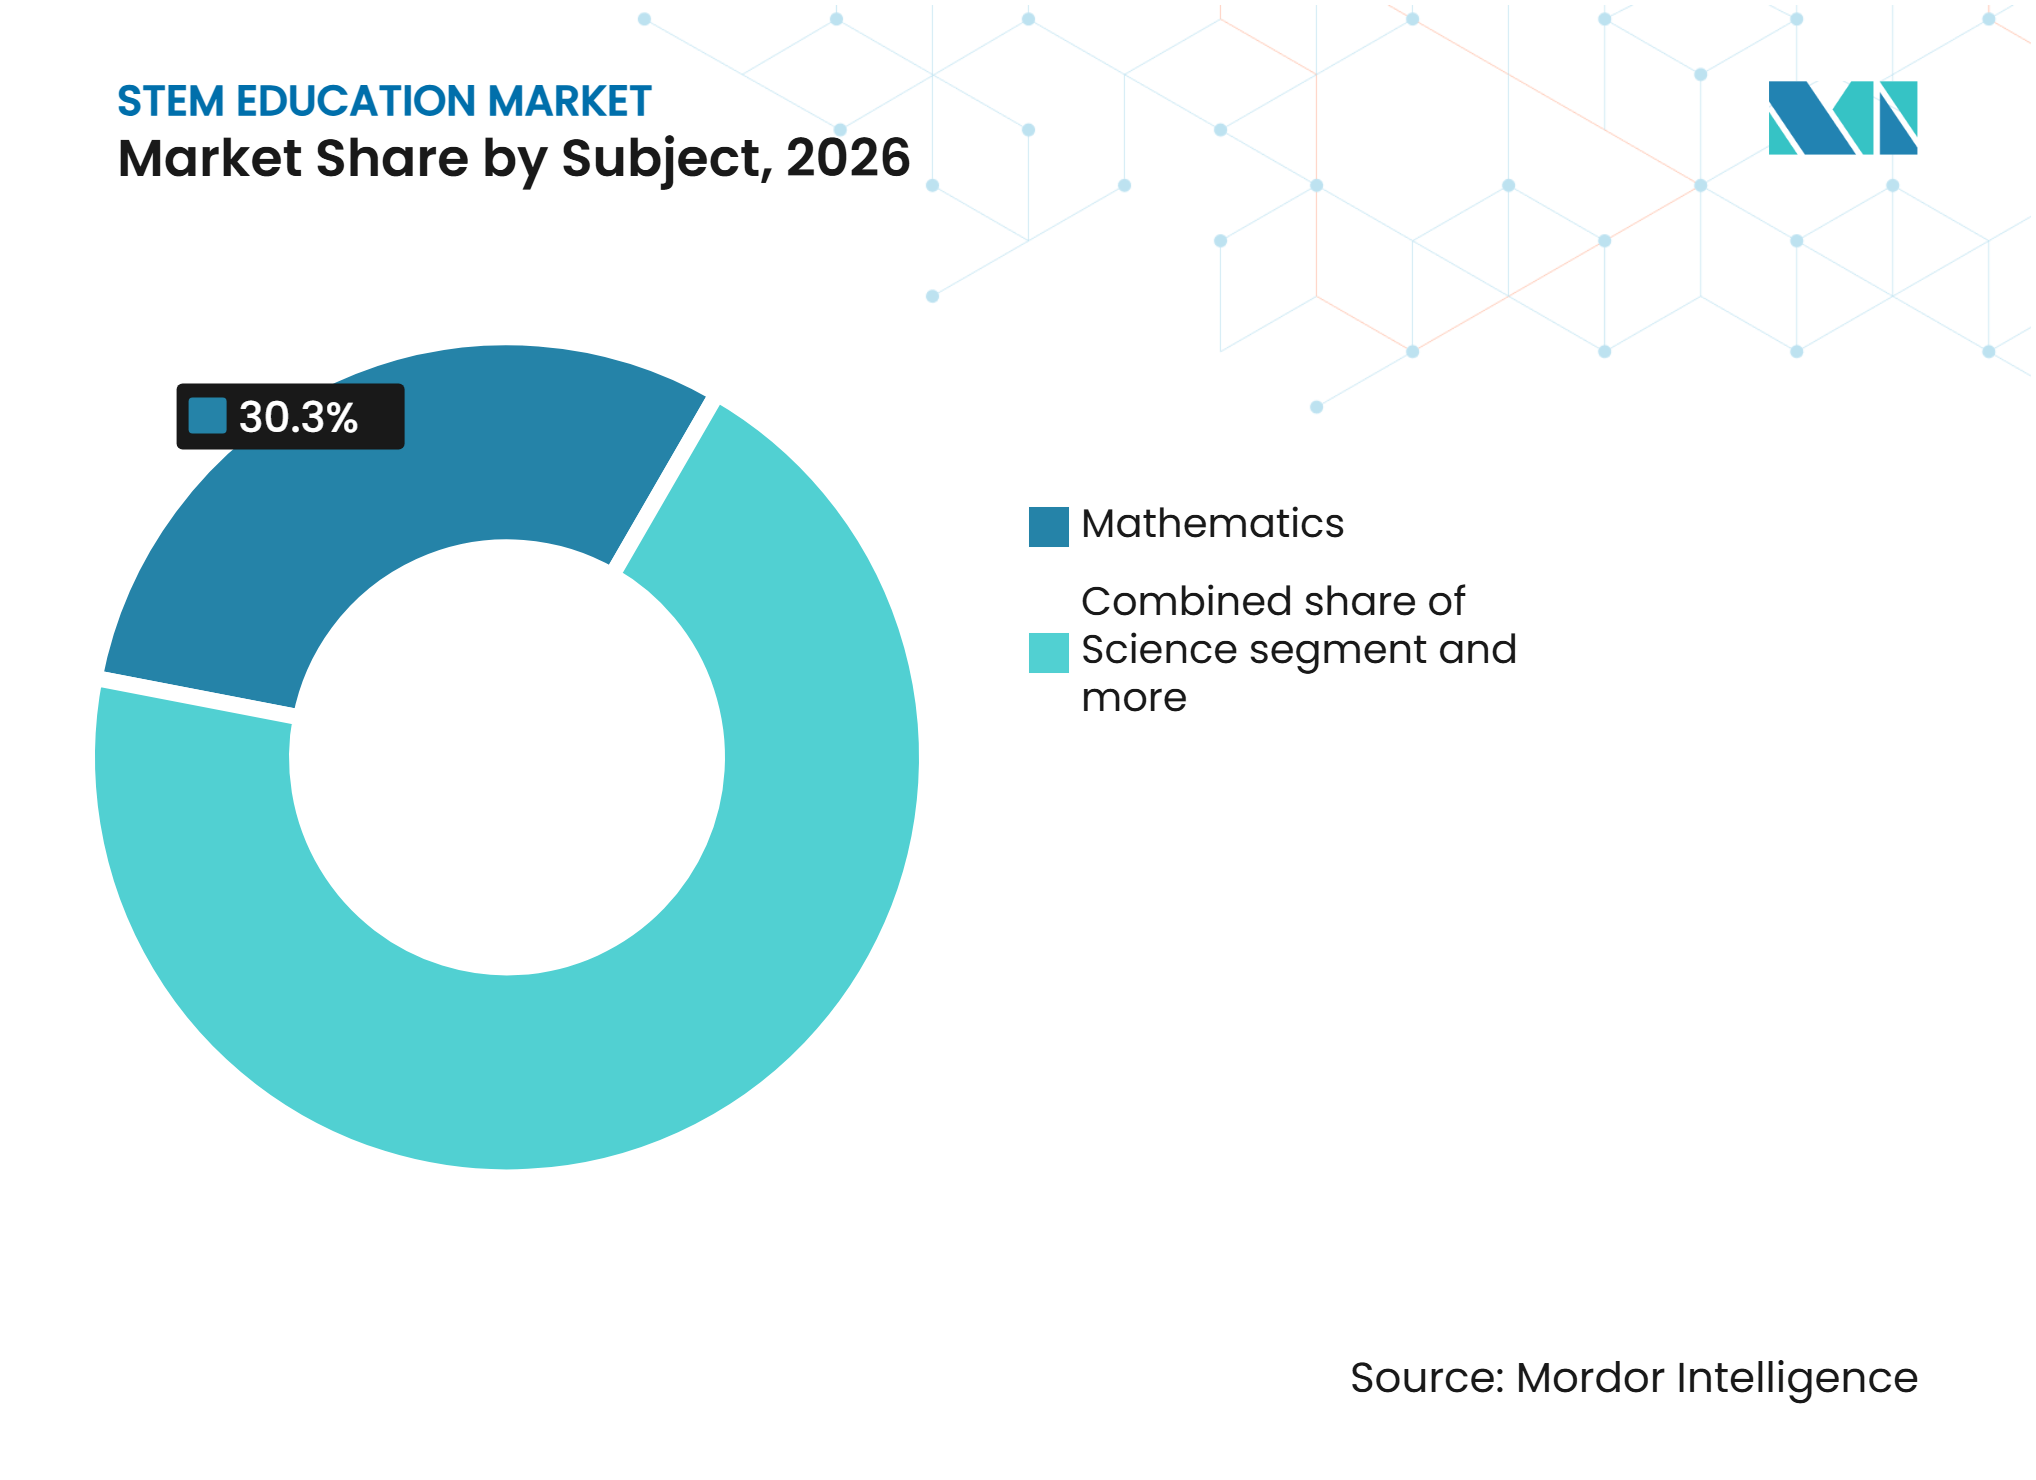
- Nach Fachgebiet entfiel auf Mathematik im Jahr 2026 ein Anteil von 30,30% am globalen STEM-Bildungsmarkt, während Technologie und Informatik bis 2032 voraussichtlich mit einer CAGR von 11,70% wachsen werden.
- Nach Endnutzer entfielen auf Nachmittagsbetreuungs- und ergänzende Lernzentren im Jahr 2026 35,20% der globalen STEM-Bildungsmarktgröße, während Unternehmens- und Berufsausbildung bis 2032 voraussichtlich mit einer CAGR von 12,44% wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 34,90% am globalen STEM-Bildungsmarktumsatz, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 12,60% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche STEM-Finanzierung und Lehrplanvorgaben | +2.5% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2-4 Jahre) |
| KI, adaptives Lernen und Einführung von Lernanalysen | +2.2% | Global, mit frühem Einsatz in Nordamerika und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Nachfrage der Arbeitgeber nach digitalen und grünen Kompetenzen | +1.8% | Global, mit hoher Intensität in Nordamerika, Europa sowie Naher Osten und Afrika | Mittelfristig (2-4 Jahre) |
| Praxisorientiertes Lernen mit Robotik, Coding und Maker-Ansätzen | +1.5% | Global, mit Asien-Pazifik und Nordamerika als primären Märkten | Mittelfristig (2-4 Jahre) |
| Weiterbildung von Lehrern und Nachfrage nach Implementierungsdienstleistungen | +1.0% | Global, mit wachsendem Schwerpunkt in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Sinkende Kosten für Cloud, Geräte und offene Hardware | +0.8% | Global, mit hoher Relevanz in Südamerika, Naher Osten und Afrika sowie Südostasien | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche STEM-Finanzierung und Lehrplanvorgaben
Staatliche Maßnahmen stützen die Nachfrage nach STEM-Bildung, obwohl Finanzierungszusagen und Umsetzungsanforderungen variieren. Oregons House Bill 3038 (2025) überarbeitete die Förderrahmen und wies 40% der verfügbaren Mittel der STEM-Bildung und 60% der beruflichen und technischen Bildung zu. Der im März 2025 veröffentlichte strategische STEM-Bildungsplan der Europäischen Kommission schlug Beteiligungsziele für 2030 vor und verknüpfte die Kompetenzentwicklung mit den Zielen der Digitalen Dekade. Auf den Philippinen erweiterte das im Oktober 2025 verabschiedete Republik-Gesetz Nr. 12310 das stipendienbasierte Philippine Science High School System. Iowas Exekutivorder 14, unterzeichnet im August 2025, priorisierte arbeitsbasiertes Lernen und Berufserkundung[1]. Diese Initiativen schaffen potenzielle Chancen für Lehrplananbieter, Bildungstechnologielieferanten, Gerätehersteller und Lehrerausbildungsdienstleister. Die tatsächliche Kaufnachfrage hängt jedoch von der Umsetzung, den Budgets und den Beschaffungsentscheidungen ab.
KI, adaptives Lernen und Einführung von Lernanalysen
Die durch künstliche Intelligenz (KI) unterstützte Personalisierung erweitert die STEM-Bildung, indem sie adaptives Üben, individualisiertes Feedback und gezielte Bewertungen ermöglicht. Eine Meta-Analyse aus dem Jahr 2025, die 99 unabhängige Datensätze aus 32 Studien umfasste, ergab einen signifikant positiven Effekt auf die STEM-Lernergebnisse in der K-12-Bildung. Augmented Reality/Virtual Reality (AR/VR) hatte den größten Teilgruppeneffekt, obwohl die Evidenz auf nur acht Datensätzen basierte. Diese Erkenntnisse unterstützen die Bewertung adaptiver Mathematikplattformen und interaktiver Simulationen neben konventionellen Unterrichtsmitteln. Im August 2025 gab Cengage bekannt, dass sein KI-gestützter Studentenassistent mehr als 1 Million Hochschulstudierende über mehr als 100 Produkte erreichen würde, was eine kommerzielle Skalierung über K-12 hinaus demonstriert[2]. Das EU-KI-Gesetz, die DSGVO, COPPA und anwendbare staatliche Datenschutzgesetze für Schüler begründen Compliance-Pflichten, die je nach Plattform, Nutzergruppe und Rechtsordnung variieren. Datenschutzmaßnahmen und verantwortungsvolles KI-Design sind daher wichtige Beschaffungserwägungen.
Nachfrage der Arbeitgeber nach digitalen und grünen Kompetenzen
Die Nachfrage der Arbeitgeber erweitert den globalen STEM-Bildungsmarkt über traditionelle Studiengänge und schulische Umgebungen hinaus. Der Future of Jobs Report 2025 des Weltwirtschaftsforums identifizierte KI und Big Data, Netzwerke und Cybersicherheit sowie technologische Kompetenz als die am schnellsten wachsenden Fähigkeiten, die Arbeitgeber bis 2030 voraussichtlich benötigen werden, was die Nachfrage nach Kurzkursen und stapelbaren Qualifikationsnachweisen stützt. Die Umfrage der Institution of Engineering and Technology aus dem Jahr 2025 ergab, dass 30% der britischen Ingenieurarbeitgeber Schwierigkeiten hatten, Fachleute mit technischen oder spezialisierten Nachhaltigkeitskompetenzen zu rekrutieren, was den Bedarf an gezielter Weiterbildung unterstreicht[3]. Im März 2025 startete die Colorado School of Mines Mines ProEd und bietet flexible Berufskurse sowie maßgeschneiderte Unternehmensschulungen in den Bereichen KI, ESG und Dekarbonisierung an. Diese Entwicklungen schaffen Chancen für Anbieter, die branchenorientierte, flexible STEM-Schulungen anbieten, die spezifische Qualifikationslücken in der Belegschaft schließen.
Praxisorientiertes Lernen mit Robotik, Coding und Maker-Ansätzen
Praxisorientiertes Lernen treibt die Nachfrage nach Robotik-Bausätzen, Drohnen, Coding-Tools und Implementierungsunterstützung im globalen STEM-Bildungsmarkt an. Im Dezember 2025 berichtete CAST, dass sein Take Flight-Programm mehr als 1.100 Schüler in 33 Schulen in 11 US-Bundesstaaten erreichte, mit statistisch signifikanten Verbesserungen beim Interesse an STEM-Berufen sowie bei Drohnen- und Coding-Fähigkeiten. VEX Robotics berichtete, dass Pädagogen in 73 Ländern im Jahr 2025 Zertifizierungen abschlossen, und hob seine VEX AIM Klassenzimmer-Robotikplattform hervor. Die World Robot Olympiad erreichte im Jahr 2025 mehr als 42.000 Jugendliche in 14 afrikanischen Ländern und demonstrierte damit die Reichweite der Robotikbildung durch Wettbewerbe und Pädagogennetzwerke. LEGO Education kündigte im Januar 2026 eine praxisorientierte Informatik- und KI-Lösung für K-8 an, mit Auslieferungsbeginn im April. Diese Entwicklungen schaffen Chancen für Gerätehersteller, Lehrplanentwickler und Lehrerausbildungsanbieter, die praktische, unterrichtsfertige STEM-Lernlösungen anbieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ungleicher Zugang zu Geräten, Konnektivität und Laboren | -1.8% | Am stärksten in Subsahara-Afrika, Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten fächerübergreifenden STEM-Lehrern | -1.5% | Global, mit akutem Mangel im ländlichen Nordamerika, im Vereinigten Königreich und in Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Anforderungen an Datenschutz, Kindersicherheit und KI-Governance | -1.0% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Fragmentierte Lehrplanausrichtung und schwache Ergebnisevidenz | -0.7% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ungleicher Zugang zu Geräten, Konnektivität und Laboren
Ungleicher Zugang zu Geräten, erschwinglicher Internetkonnektivität und Laborressourcen schränkt die Teilnahme am globalen STEM-Bildungsmarkt ein. Der UNICEF-Bericht Childhood in a Digital World 2025 bekräftigt, dass schätzungsweise 1,3 Milliarden Kinder im Alter von 3-17 Jahren zu Hause keinen Internetzugang hatten. Ein 2024 veröffentlichtes UN-Strategiepapier hebt Ungleichheiten beim Computerzugang hervor und berichtet, dass die durchschnittlichen mobilen Datenkosten in Afrika im Jahr 2023 bei 43,75 USD pro GB lagen, dem höchsten Wert weltweit[4]. Neuere UN-Analysen identifizieren Infrastrukturlücken, Erschwinglichkeitsbeschränkungen und geringe digitale Kompetenz als Hindernisse für die digitale STEM-Einführung. Diese Herausforderungen schränken die Nutzung virtueller Labore, adaptiver Lernplattformen und cloudbasierter Nachhilfe in unterversorgten Regionen ein. Anbieter können den Zugang durch offline-fähige Inhalte, Anwendungen mit geringer Bandbreite, Modelle für gemeinsam genutzte Geräte und Partnerschaften mit lokalen Schulen erweitern.
Mangel an qualifizierten fächerübergreifenden STEM-Lehrern
Lehrermangel kann den globalen STEM-Bildungsmarkt einschränken, selbst wenn Regierungen Mittel bereitstellen und Schulen neue Produkte beschaffen. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass die jährliche Ausbildung von STEM-Lehrern in den USA von etwa 31.000 Lehrern ein Jahrzehnt zuvor auf weniger als 20.000 im Jahr 2022 zurückgegangen ist. Das Learning Policy Institute schätzte, dass im Jahr 2025 mindestens 411.549 Lehrerstellen in den USA unbesetzt oder mit Lehrern ohne vollständige Zertifizierung besetzt waren, was auf breitere Engpässe in der Belegschaft hinweist. In England berichtete das Institute of Physics, dass mehr als 700.000 Schüler des General Certificate of Secondary Education (GCSE) in Physik zu Beginn des Schuljahres 2025 keinen Zugang zu einem Fachlehrer für Physik hatten. Diese Engpässe können Robotik, Laborwissenschaften und forschungsbasiertes Lernen behindern, das häufig Fachkenntnisse und Unterrichtsunterstützung erfordert. Anbieter können die Umsetzung durch Lehrerausbildung, geführte Unterrichtspläne und selbstgesteuerte digitale Tools unterstützen; diese Maßnahmen können jedoch qualifizierte Pädagogen nicht ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Schüler- und Lernerverhaltens
Lernende in der STEM-Bildung bevorzugen zunehmend praktische, interaktive Aktivitäten, die Selbstvertrauen aufbauen und Unterrichtskonzepte mit realen Fähigkeiten verknüpfen. Eine globale LEGO Education-Umfrage unter mehr als 6.000 Pädagogen, Eltern, Administratoren und Schülern ergab, dass praxisorientiertes Lernen Schüler fast 1,5-mal selbstbewusster in den Naturwissenschaften machte. Jedoch erhielten nur 55% der Schüler regelmäßig solche Möglichkeiten. Robotikprogramme zeigen ebenfalls ein starkes Engagementpotenzial. FIRST LEGO League erreichte im Jahr 2025 mehr als 650.000 Schüler im Alter von 4-16 Jahren in 77 Ländern, während FIRST Tech Challenge mehr als 109.000 Schüler in 81 Ländern einbezog. Spheros Updates aus dem Jahr 2025 führten Python-Programmierung und KI-gestützte Code-Erklärungen in seine Lernplattform ein. Diese Trends schaffen Chancen für Anbieter, die physische Bausätze, progressive Coding-Herausforderungen und digitale Anleitungen anbieten. Die 45% der Schüler ohne regelmäßige praxisorientierte Lernmöglichkeiten verdeutlichen jedoch eine Zuganglücke, die erschwingliche, wiederverwendbare Klassenzimmer-Bausätze und lehrerfertige Aktivitäten schließen könnten.
Bildungsleistungsintelligenz
Die institutionelle Leistung im globalen STEM-Bildungsmarkt hängt zunehmend von messbaren Lernergebnissen, Lernerengagement und skalierbarem Praxisunterricht ab. Nachmittagsbetreuungs- und ergänzende Lernzentren machten im Jahr 2026 35,20% des Umsatzes aus und unterstreichen ihre Bedeutung als Käufer von Anreicherungstools. Evidenz, die virtuelle Labore unterstützt, stärkt den Fall für ergebnisbasierte Beschaffung. Labster berichtete, dass eine Analyse von 151.552 Schülern Engagementniveaus von 74-82% zeigte, während Nutzer Quizergebnisse von 92-100% erzielten. Eine zweijährige Studie an der Arizona State University mit mehr als 4.000 Studierenden ergab, dass Studierende, die verpflichtende Virtual-Reality-Biologielabore nutzten, ihre Durchschnittsnote im nachfolgenden Kurs um ein Viertel verbesserten. Diese Erkenntnisse schaffen Chancen für Lieferanten, die Simulationen, Bewertungs-Dashboards und messbare Ergebnisse kombinieren. Kleinere und unterversorgte Institutionen können jedoch weiterhin mit Personal- und Konnektivitätshindernissen konfrontiert sein.
Segmentanalyse
Nach Bereitstellungsmodus:
Lehrergeführtes Lernen verankert den Umsatz, während selbstgesteuerte Plattformen an Fahrt gewinnenLehrergeführtes Lernen machte im Jahr 2026 50,70% des globalen STEM-Bildungsmarktumsatzes aus, gestützt durch Bezirks-, Universitäts- und Schulungsverträge, die Lehrermaterialien und berufliche Weiterentwicklung umfassen. Das National Center for Education Statistics berichtete, dass 87% der öffentlichen Schulen in den USA im Schuljahr 2023-24 Nachhilfe anboten, was das etablierte Bereitstellungsmodell demonstriert. Formaler Unterricht ist auf Beschaffungsstrukturen ausgerichtet, die Einführung, Coaching, Bewertungsunterstützung und Standardausrichtung bündeln. Diese Dienstleistungen erhöhen den Vertragswert über Inhaltslizenzen hinaus. Lehrergeführte Modelle bleiben wichtig, wenn Sicherheit, Gerätenutzung und komplexe Konzepte eine Lehrerbegleitung erfordern.
Selbstgesteuertes Lernen wird voraussichtlich bis 2032 mit einer CAGR von 13,23% wachsen, der höchsten Rate unter den Bereitstellungsmodi. Im Mai 2025 starteten SEMI und die Purdue University selbstgesteuerte KI- und Datenanalysekurse mit Zertifikatsoptionen über die SEMI University-Plattform. Dieses Format unterstützt Mitarbeiter, die Inhalte außerhalb der regulären Arbeitszeiten benötigen, und ermöglicht es Anbietern, Lernende in verschiedenen Regionen ohne eine große lokale Lehrerbasis zu bedienen. Der globale STEM-Bildungsmarkt wird wahrscheinlich hybride Modelle bevorzugen, die geplante Unterstützung mit selbstgesteuertem Lernen und Übungen kombinieren.


Nach Angebot:
Lehrplaninhalte dominieren, während Robotik-Bausätze die Wachstumsgrenze definierenLehrplan- und Unterrichtsinhalte machten im Jahr 2026 37,30% des globalen STEM-Bildungsmarktumsatzes aus. Lange Schuleinführungszyklen stützen diese Position, da Lehrpläne mit Standards übereinstimmen und von Pädagogen und Administratoren genehmigt werden müssen. Etablierte Verlage profitieren von Bezirksbeziehungen und breiten Inhaltsportfolios. Im Juni 2025 vereinbarten McGraw Hill und Pearson, Pearsons PRoPL (Pearson Review of Progress & Learning) Zwischenbewertungsfunktion in McGraw Hills K-12-Programme zu integrieren, beginnend mit California Reveal Math für das Schuljahr 2025-26. Diese Integrationen können Wechselhürden erhöhen, indem Bewertungsdaten in institutionelle Prozesse eingebettet werden.
Robotik-, Coding- und Ingenieurbausätze werden voraussichtlich bis 2032 mit einer CAGR von 11,50% wachsen. Diese Produkte unterstützen Informatik- und Ingenieuranforderungen durch physische Geräte und angewandtes Problemlösen. Im Januar 2026 schloss Cengage School eine Partnerschaft mit Qubits, um einen K-12-Informatiklehrplan in mehr als 100 Ländern zu vermarkten und zu vertreiben, mit Ausnahme von Indien, dem Nahen Osten und Brasilien. Die Partnerschaft zeigt, wie Lehrplananbieter durch Vertrieb spezialisierte Fähigkeiten hinzufügen können. Bewertungstools, Lernsoftware, Laborausrüstung und Lehrerdienste bleiben ergänzende Angebote, da Käufer zunehmend eine integrierte Bereitstellung erwarten.
Nach Fachgebiet:
Mathematik verankert die Ausgaben, während Technologie und Informatik die Wachstumserwartungen neu setzenMathematik machte im Jahr 2026 30,30% des Umsatzes aus, was ihre erforderliche Rolle in Bildungssystemen und ihre Bedeutung für Ingenieur- und Informatikwege widerspiegelt. Adaptive Mathematikplattformen generieren häufige Lernerdaten und unterstützen Personalisierung und institutionelles Engagementmonitoring. Haushalte in Asien-Pazifik, Nordamerika und dem Nahen Osten geben auch für ergänzendes Mathematiklernen aus. Carnegie Learning bietet KI-gestützte Mathematikprodukte für US-amerikanische Schulen an, was den Wettbewerb im Fachgebiet widerspiegelt. Schulen betrachten Mathematik als eine Kerninvestition, da sie den Übergang in andere STEM-Disziplinen unterstützt.
Der Bereich Technologie und Informatik wird voraussichtlich bis 2032 mit einer CAGR von 11,70% wachsen. Informatikvorschriften in Oregon, neue STEM-Schulbestimmungen auf den Philippinen und europäische Maßnahmen zur Betonung digitaler Kompetenzen unterstützen dieses Wachstum. Virtuelle Labore erweitern naturwissenschaftliche Inhalte dort, wo physische Kapazitäten begrenzt sind. Ingenieur- und Robotiklernen sind mit der wachsenden Kategorie der Bildungsbausätze und der Nachfrage der Arbeitgeber nach technischen Fähigkeiten verknüpft. Die globale STEM-Bildungsbranche verlagert sich hin zu Portfolios, die Mathematik mit praktischen Informatik-, Natur- und Ingenieurerfahrungen kombinieren.


Nach Endnutzer:
Nachmittagsbetreuungszentren führen den Umsatz an, während Unternehmensschulungen das schnellste Wachstum verzeichnenNachmittagsbetreuungs- und ergänzende Lernzentren machten im Jahr 2026 35,20% der globalen STEM-Bildungsmarktgröße aus. Das Segment profitierte von der Nachfrage nach Privatnachhilfe und Anreicherungsprogrammen, insbesondere in Asien-Pazifik und dem Nahen Osten. Die direkte Beschaffung von Inhalts- und Bausatzanbietern kann die Kaufzyklen im Vergleich zu öffentlichen Bildungssystemen verkürzen. K-12-Schulen blieben aufgrund wiederkehrender Beschaffung, die durch Lehrplankalender und öffentliche Finanzierung angetrieben wird, eine stabile Einnahmequelle. Hochschuleinrichtungen generierten Nachfrage nach Laborsimulationen, Bewertungen und beschäftigungsorientierten Programmen.
Unternehmens- und Berufsausbildung wird voraussichtlich bis 2032 mit einer CAGR von 12,44% wachsen. Der Kompetenzausblick 2025 des Weltwirtschaftsforums stützt die Nachfrage nach KI, Big Data, Cybersicherheit und technologischer Kompetenz. Arbeitgeber suchen kurze, arbeitskompatible Programme, die mit spezifischen Berufskompetenzen verknüpft sind. Universitäten und Verbände bieten Zertifikate, Mikro-Qualifikationsnachweise und branchenverknüpfte Kurse an. Lieferanten, die anerkannte Qualifikationsnachweise, flexibles Lernen und aktuelle technische Inhalte kombinieren, können dieses globale STEM-Bildungsmarktsegment bedienen.
Geografische Analyse
Nordamerika machte im Jahr 2026 34,90% des globalen STEM-Bildungsmarktumsatzes aus. Etablierte Beschaffungssysteme für Schulbezirke, Bildungstechnologielieferanten, Universitäten und Unternehmensbildungsorganisationen stützten die Nachfrage. Oregons finanzierte Informatikanforderung und Iowas arbeitsbasierte Lernrichtlinie spiegelten die öffentliche Unterstützung für arbeitskraftorientierte STEM-Bildung wider. Datenschutz, Schülersicherheit und Lernergebnisse beeinflussten die Beschaffung, während Lehrermangel und Einschränkungen bei der Forschungsfinanzierung die Umsetzung verlangsamten. Kanadas Investitionen in digitales Lernen und Mexikos fertigungsverknüpfter technischer Schulungsbedarf weiteten die Nachfrage weiter aus.
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,60% wachsen. Große Schülerpopulationen, steigende Bildungsausgaben und Arbeitskräftepolitiken stützen die Nachfrage. Die philippinische Gesetzgebung zu naturwissenschaftlichen Gymnasien aus dem Jahr 2025 erweiterte die STEM-Kapazität. Indien, China und Südkorea treiben die Nachfrage nach lokalisierten Inhalten und Technologietools an, während Australien Hochschulbildungs- und Lehrerentwicklungskapazitäten bereitstellt. Anbieter benötigen sprachlich angepasste Inhalte, lokal ausgerichtete Lehrpläne und angemessene Preisgestaltung.
Europas Strategie aus dem Jahr 2025 verknüpfte STEM-Bildung mit digitalen und industriellen Prioritäten. Die DSGVO der Europäischen Kommission beeinflusste Produktdesign und Beschaffung. Der Nahe Osten und Afrika standen vor ungleichmäßiger Konnektivität und eingeschränktem Gerätezugang, während die Aktivitäten der World Robot Olympiad 2025 in 14 afrikanischen Ländern die Verbreitung von Robotikbildung ausdehnten. Brasilien und Kolumbien stützten die Nachfrage durch ergänzendes Lernen und öffentliche Programme. Modelle mit geringer Bandbreite, Offline-Fähigkeit und lokaler Unterstützung bleiben unverzichtbar.
Bildungsinfrastruktur und Entwicklungsintelligenz
Öffentliche Bildungsausgaben und institutionelle Infrastruktur treiben die Nachfrage nach STEM-Lerntools an, obwohl Finanzierungsniveaus und Bereitstellungskapazitäten von Land zu Land erheblich variieren. Der UNESCO SDG 4-Monitoringbericht 2026 ergab, dass die mittleren öffentlichen Bildungsausgaben im Jahr 2024 4,2% des BIP ausmachten. Jedoch erfüllten nur 22% der Länder mit verfügbaren Daten beide internationalen Benchmarks: mindestens 4% des BIP und 15% der gesamten öffentlichen Ausgaben für Bildung aufzuwenden.
Oregon stellte 6,74 Millionen USD bereit, um 13 regionale STEM-Hubs von 2023 bis 2025 zu unterstützen. Die Hubs boten 2.603 Pädagogen berufliche Weiterentwicklung und lieferten mehr als 13.000 Stunden Programmierung an über 92.000 Schüler. Kolumbiens Initiative aus dem Jahr 2025 investierte über 5 Milliarden COP, um 214 STEM+-Lernzentren einzurichten, mit dem Ziel, mehr als 6.300 Schüler durch Lehrerausbildung und Lernmaterialien zu erreichen. Diese Programme bevorzugen Lieferanten, die integrierte Bausätze, Pädagogenausbildung und laufende Implementierungsunterstützung anbieten. Virtuelle Labore und kostengünstige digitale Ressourcen können physische Infrastruktur ergänzen, aber nicht ersetzen.
Wettbewerbslandschaft
Marktkonzentration
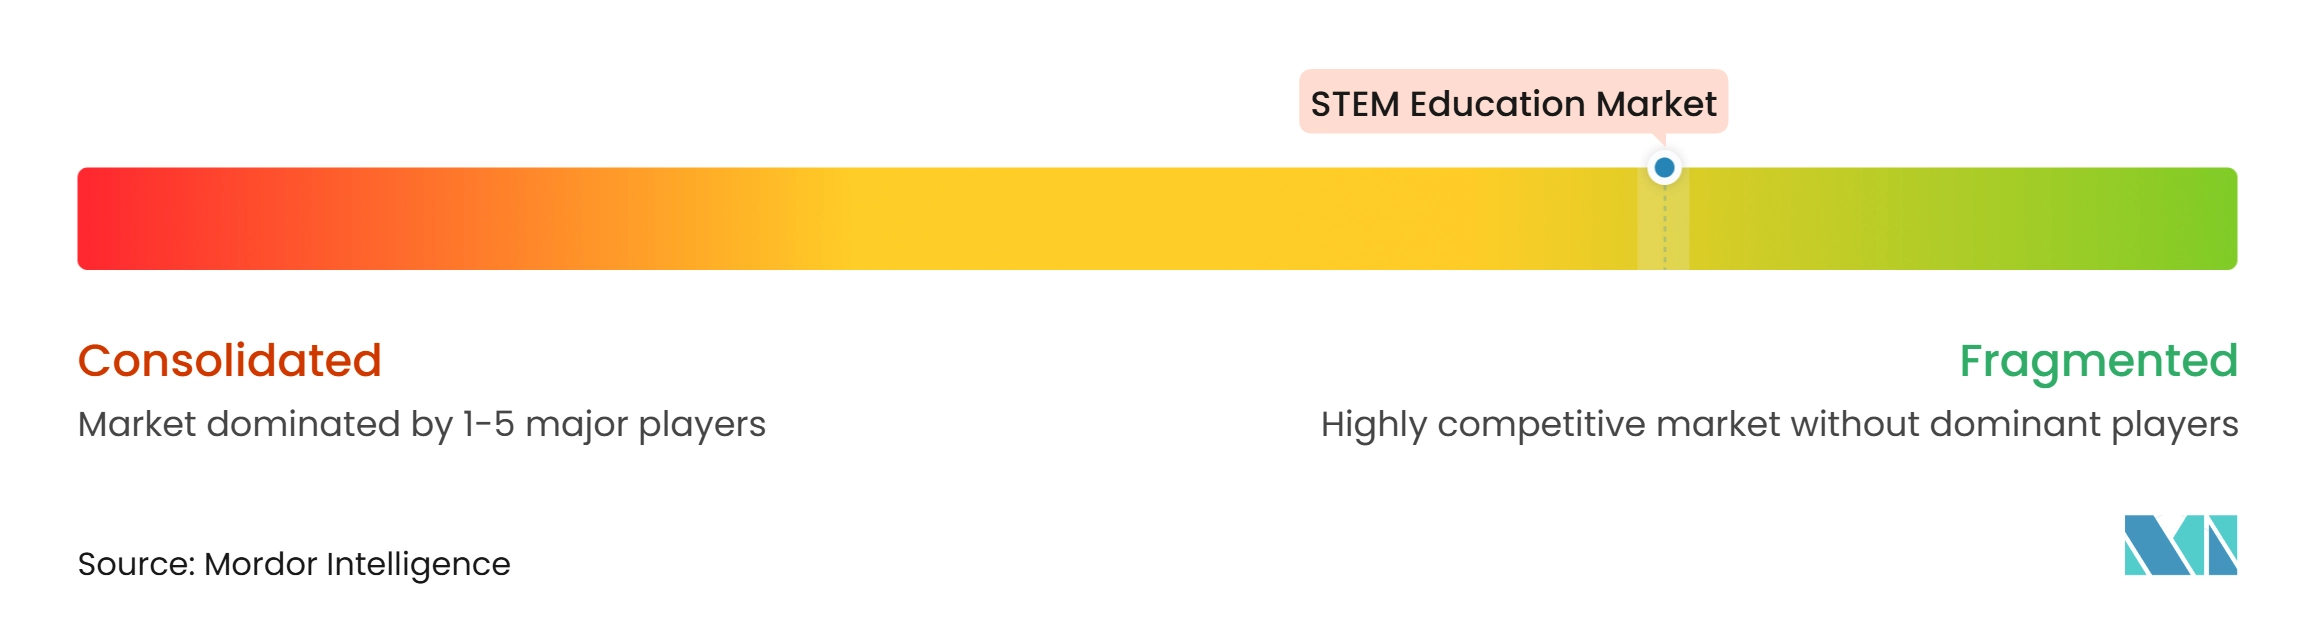
Der globale STEM-Bildungsmarkt ist fragmentiert, wobei Lehrplanverlage, Bewertungsspezialisten, Robotiklieferanten, Anbieter virtueller Labore und Lernplattformen verschiedene Teile der Wertschöpfungskette bedienen. Pearson, McGraw Hill, Cengage, Houghton Mifflin Harcourt (HMH) und LEGO Education halten etablierte Positionen durch Lehrplanbreite, institutionelle Beziehungen und Produktspezialisierung. Pearson schloss im Jahr 2025 die Übernahme von eDynamic Learning für 225 Millionen USD ab und erweiterte damit sein digitales Angebot in der beruflichen und technischen Bildung. Der Wettbewerb erfordert Inhalts-, Bewertungs-, Technologie- und Servicefähigkeiten, die auf institutionelle Beschaffungsprozesse abgestimmt sind.
Unternehmen nutzen Übernahmen, Partnerschaften und Produkteinführungen, um Kompetenzlücken zu schließen. McGraw Hill startete im September 2025 Sharpen Advantage, eine KI-gestützte Lernlösung für Hochschuleinrichtungen. Cengage's Kooperationen mit AWS und Qubits erweiterten die KI-Infrastruktur und die Vertriebskapazitäten für Informatik. LEGO Education stellte 2026 eine Informatik- und KI-Lösung für K-8 vor.
Inhalte in lokalen Sprachen, Plattformen mit geringer Konnektivität und Schulungen zu grünen Kompetenzen bleiben unterversorgte Bereiche. Anbieter in aufstrebenden Regionen müssen Gerätezugang, Lehrervertrauen und lokale Lehrplanvorgaben berücksichtigen. Spezialisierte Lieferanten können in virtuellen Laboren, Coding-Bausätzen oder Arbeitskräfte-Qualifikationsnachweisen konkurrieren. Der Markt bleibt fragmentiert, da kein Anbieter alle Bereitstellungsmodi, Angebote, Fachgebiete, Endnutzer und Regionen kontrolliert.
Führende Unternehmen der STEM-Bildungsbranche
-
Pearson plc
-
McGraw Hill LLC
-
Houghton Mifflin Harcourt (HMH)
-
Cengage Group LLC
-
LEGO Education
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
STEM-Bildungsmarkt Unternehmen in diesem Bericht
- Pearson plc
- McGraw Hill LLC
- Cengage Group LLC
- Houghton Mifflin Harcourt Company
- LEGO Education
- Savvas Learning Company
- Amplify Education, Inc.
- Discovery Education, Inc.
- Stride, Inc.
- Carnegie Learning, Inc.
- Accelerate Learning, Inc.
- Coursera, Inc.
- Udemy, Inc.
- Instructure, Inc.
- Chegg, Inc.
- Labster ApS
- VEX Robotics, Inc.
- Makeblock Co., Ltd.
- Sphero, Inc.
- Wonder Workshop, Inc.
Neueste Industrielle Entwicklungen in STEM-Bildungsmarkt
- Januar 2026: LEGO Education kündigte eine Informatik- und KI-Lernlösung für K-8 an, die ab April 2026 ausgeliefert wird. Sie kombiniert LEGO-Steine, Hardware und 30 Lektionen.
- Januar 2026: Cengage School schloss eine exklusive Partnerschaft mit Qubits, um standardkonforme K-12-Lehrpläne für Informatik, KI und Cybersicherheit weltweit zu vertreiben, mit Ausnahme des Nahen Ostens, Indiens und Brasiliens. In US-amerikanischen Gymnasien hatten 82% Zugang zu Informatik, aber nur 6,4% waren eingeschrieben.
- November 2025: Cengage Group erweiterte seine AWS-Zusammenarbeit, um generative KI-Lösungen für Bildung und Arbeitskräftelernen zu entwickeln, einschließlich personalisierter K-12-Inhalte und KI-gestützter Unterrichtstools.
- Oktober 2025: Pearson bestätigte die Übernahme von eDynamic Learning für 225 Millionen USD, das mehr als 885.000 K-12-Schüler in über 9.000 Institutionen bedient, und stärkte damit sein Angebot zur Berufsvorbereitung und Early Careers.
Umfang des globalen STEM-Bildungsmarktberichts
Der globale STEM-Bildungsmarktbericht analysiert STEM-Lernprodukte und -dienstleistungen in schulischen, hochschulischen, ergänzenden Lern- und Berufsausbildungsumgebungen. Der Markt ist nach Bereitstellungsmodus, Angebot, Fachgebiet, Endnutzer und Geografie segmentiert. Die Studie untersucht wichtige Treiber, darunter staatliche STEM-Finanzierung und Lehrplanvorgaben, KI-gestütztes adaptives Lernen und Analysen, Nachfrage der Arbeitgeber nach digitalen und grünen Kompetenzen, praxisorientierte Robotik und Coding, Lehrerweiterbildung sowie kostengünstigere Cloud-, Geräte- und Open-Hardware-Lösungen. Sie bewertet auch Hemmnisse wie ungleichen Zugang zu Geräten, Konnektivität und Laboren, Mangel an qualifizierten STEM-Lehrern, Datenschutz- und Kindersicherheitsanforderungen sowie fragmentierte Lehrplanausrichtung. Der Bericht bewertet Bildungsausgaben, Infrastrukturentwicklung, Schüler-Lehrer-Verhältnisse, institutionelle Dichte, Schülereinschreibungen, Studiengebühren und Lernerverhalten. Er liefert Marktgrößen- und Wachstumsprognosen, regionale und länderspezifische Bewertungen, Wettbewerbslandschaftsanalysen, Marktanteilsschätzungen, strategische Entwicklungen und Profile führender STEM-Bildungsanbieter. Er untersucht auch Chancen in Offline-First-STEM-Plattformen, lokalisierten Lerninhalten, Lehreraktivierung sowie zugänglichen digitalen und praxisorientierten Lernlösungen. Marktschätzungen und -prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale STEM-Bildungssektor bis 2032 erreichen?
Der globale STEM-Bildungssektor wird voraussichtlich bis 2032 159,17 Milliarden USD erreichen und ab 2027 mit einer CAGR von 11,01% wachsen.
Welches Bereitstellungsformat wächst am schnellsten in der STEM-Bildung?
Selbstgesteuertes Lernen wird voraussichtlich bis 2032 mit einer CAGR von 13,23% wachsen, da es flexible Weiterbildung für berufstätige Lernende unterstützt.
Warum gewinnen Robotik- und Coding-Bausätze in Schulen an Akzeptanz?
Robotik-, Coding- und Ingenieurbausätze werden voraussichtlich mit einer CAGR von 11,50% wachsen, da Schulen den Informatik- und angewandten Ingenieurunterricht ausweiten.
Welches Endnutzersegment hat die höchsten Wachstumsaussichten?
Unternehmens- und Berufsausbildung wird voraussichtlich bis 2032 mit einer CAGR von 12,44% wachsen, gestützt durch die Nachfrage nach KI, Cybersicherheit und digitalen Kompetenzen.
Welche Region wird voraussichtlich am schnellsten in der STEM-Bildung wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 12,60% wachsen, gestützt durch große Schülerpopulationen und staatliche Arbeitskräfteprogramme.
Was sind die Grenzen der Einführung digitaler STEM-Lernplattformen?
Ungleicher Geräte- und Konnektivitätszugang, Lehrermangel, Datenschutzanforderungen und Lehrplanausrichtungsbedarf können die Einführung verlangsamen.