
STEM教育市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
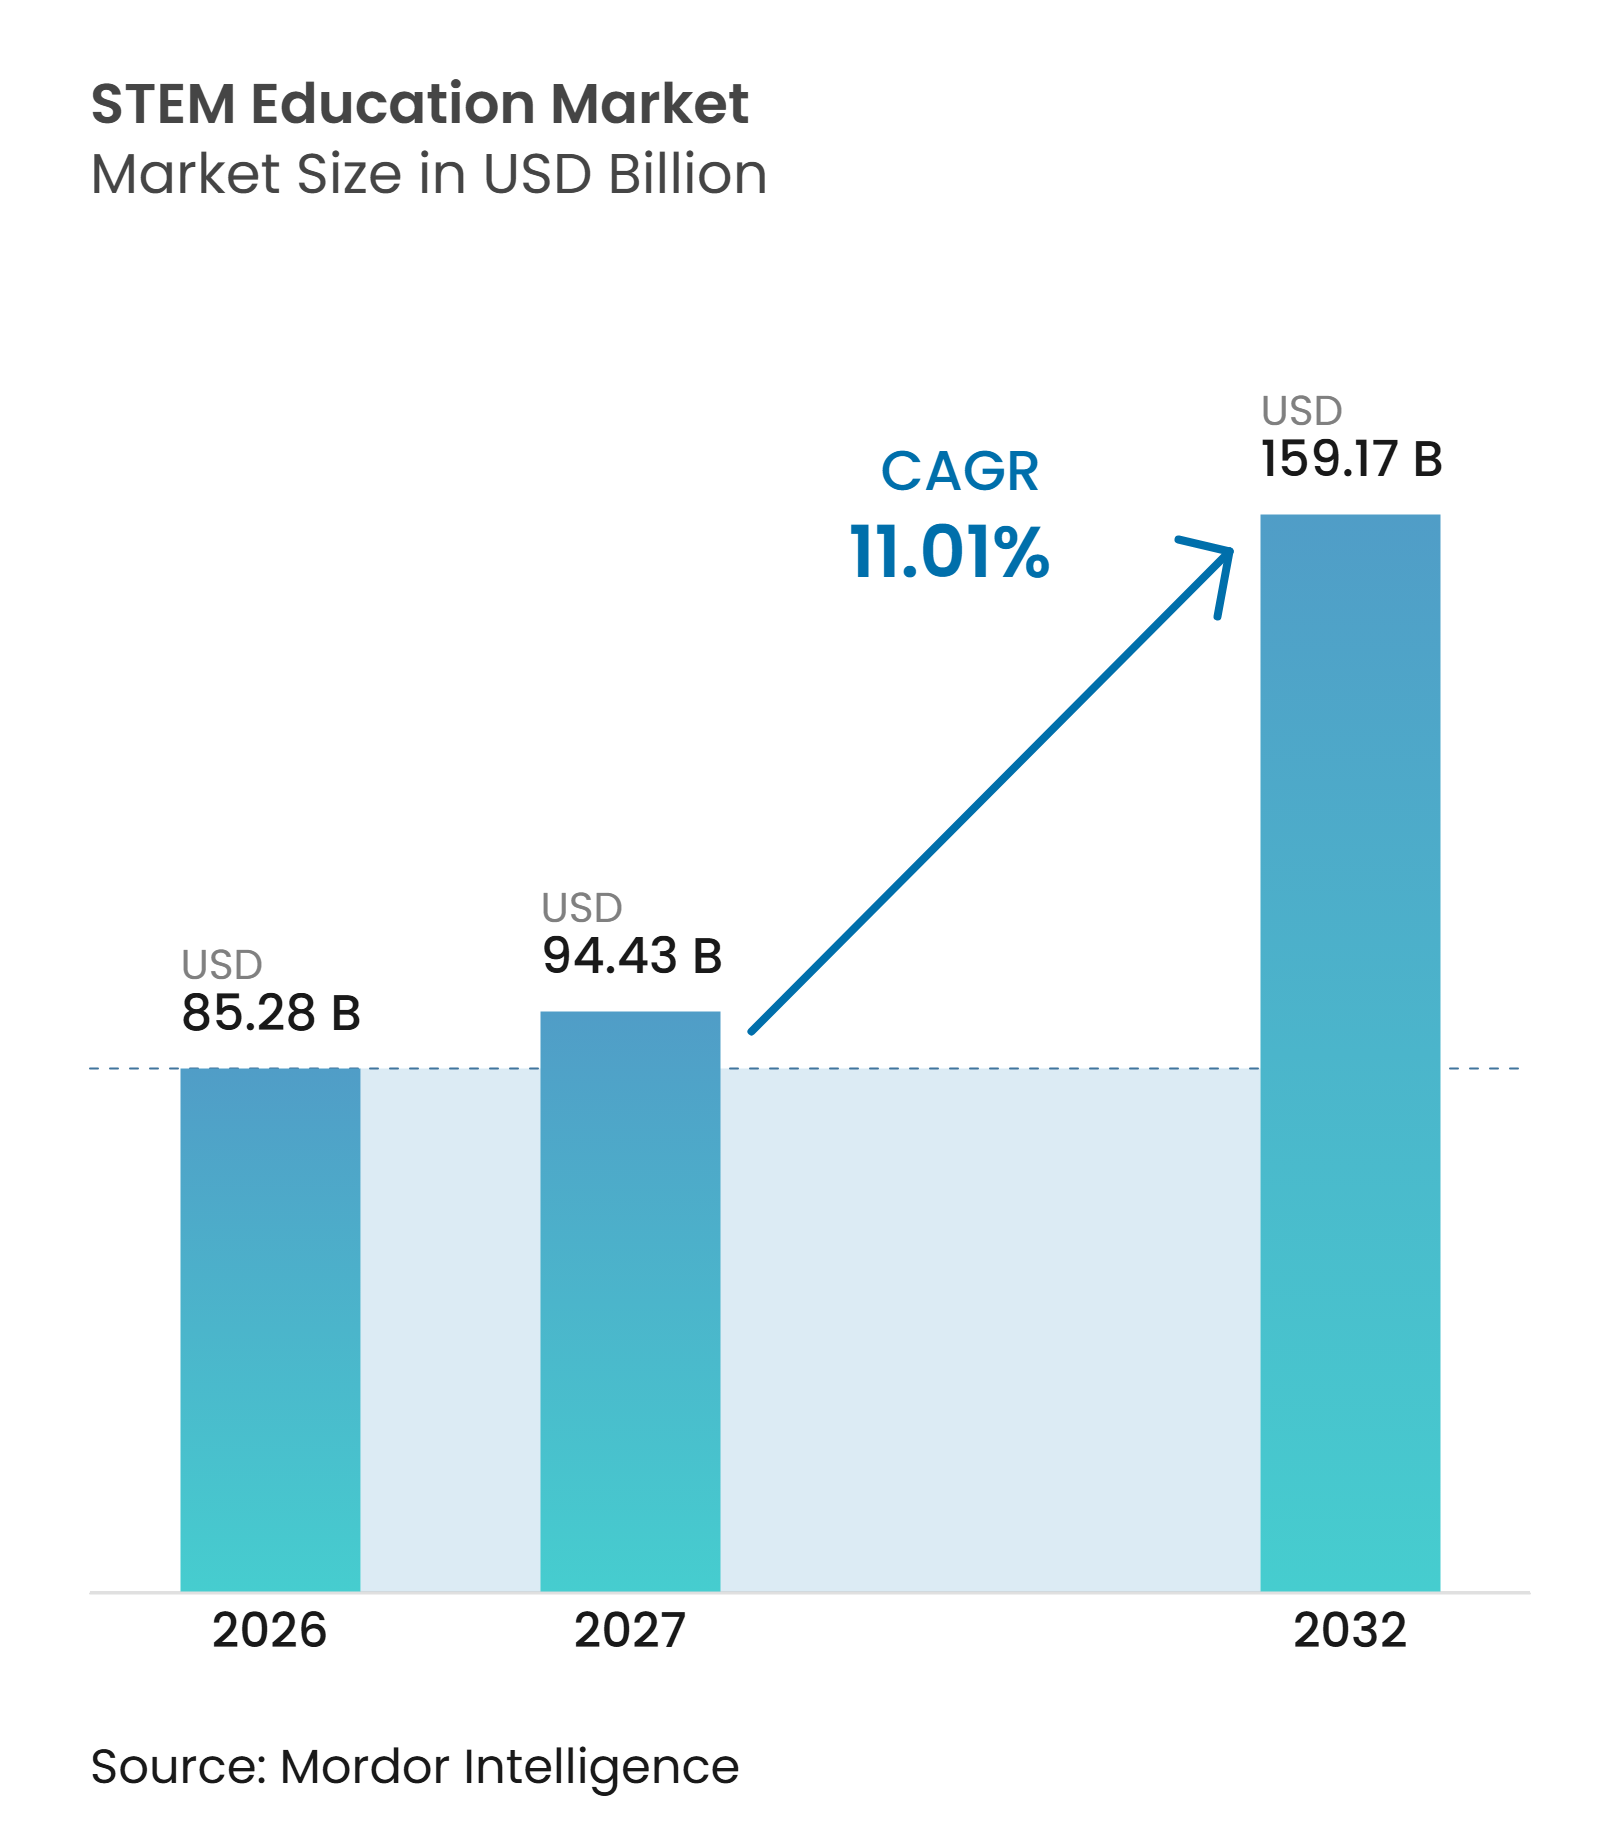
| 市場規模 (2027) | 94.43 十億米ドル |
| 市場規模 (2032) | 159.17 十億米ドル |
| 成長率 (2027 - 2032) | 11.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるSTEM教育市場分析
グローバルSTEM教育市場規模は2026年に85.28 ビリオン 米ドルと評価され、2027年の94.43 ビリオン 米ドルから2032年には159.17 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは11.01%です。グローバルSTEM教育市場は、公的カリキュラム要件、デジタル能力に対する雇用主の需要、および補完的学習サービスの利用拡大によって支えられています。雇用主が人工知能、データアナリティクス、サイバーセキュリティ、エンジニアリングの研修を求めるにつれ、需要は正規の教室を超えて広がっています。法律に専用の資金援助と教員育成プログラムが含まれている場合、政府の取り組みはより持続可能なものとなります。プロバイダーは、評価ツール、物理コンピューティング、バーチャルラボラトリー、柔軟な資格認定を含む提供内容を拡大しています。デバイスへのアクセス、接続性、資格を持つ教員、準拠したデータ慣行が国によって大きく異なるため、成長は依然として不均一です。
主要レポートのポイント
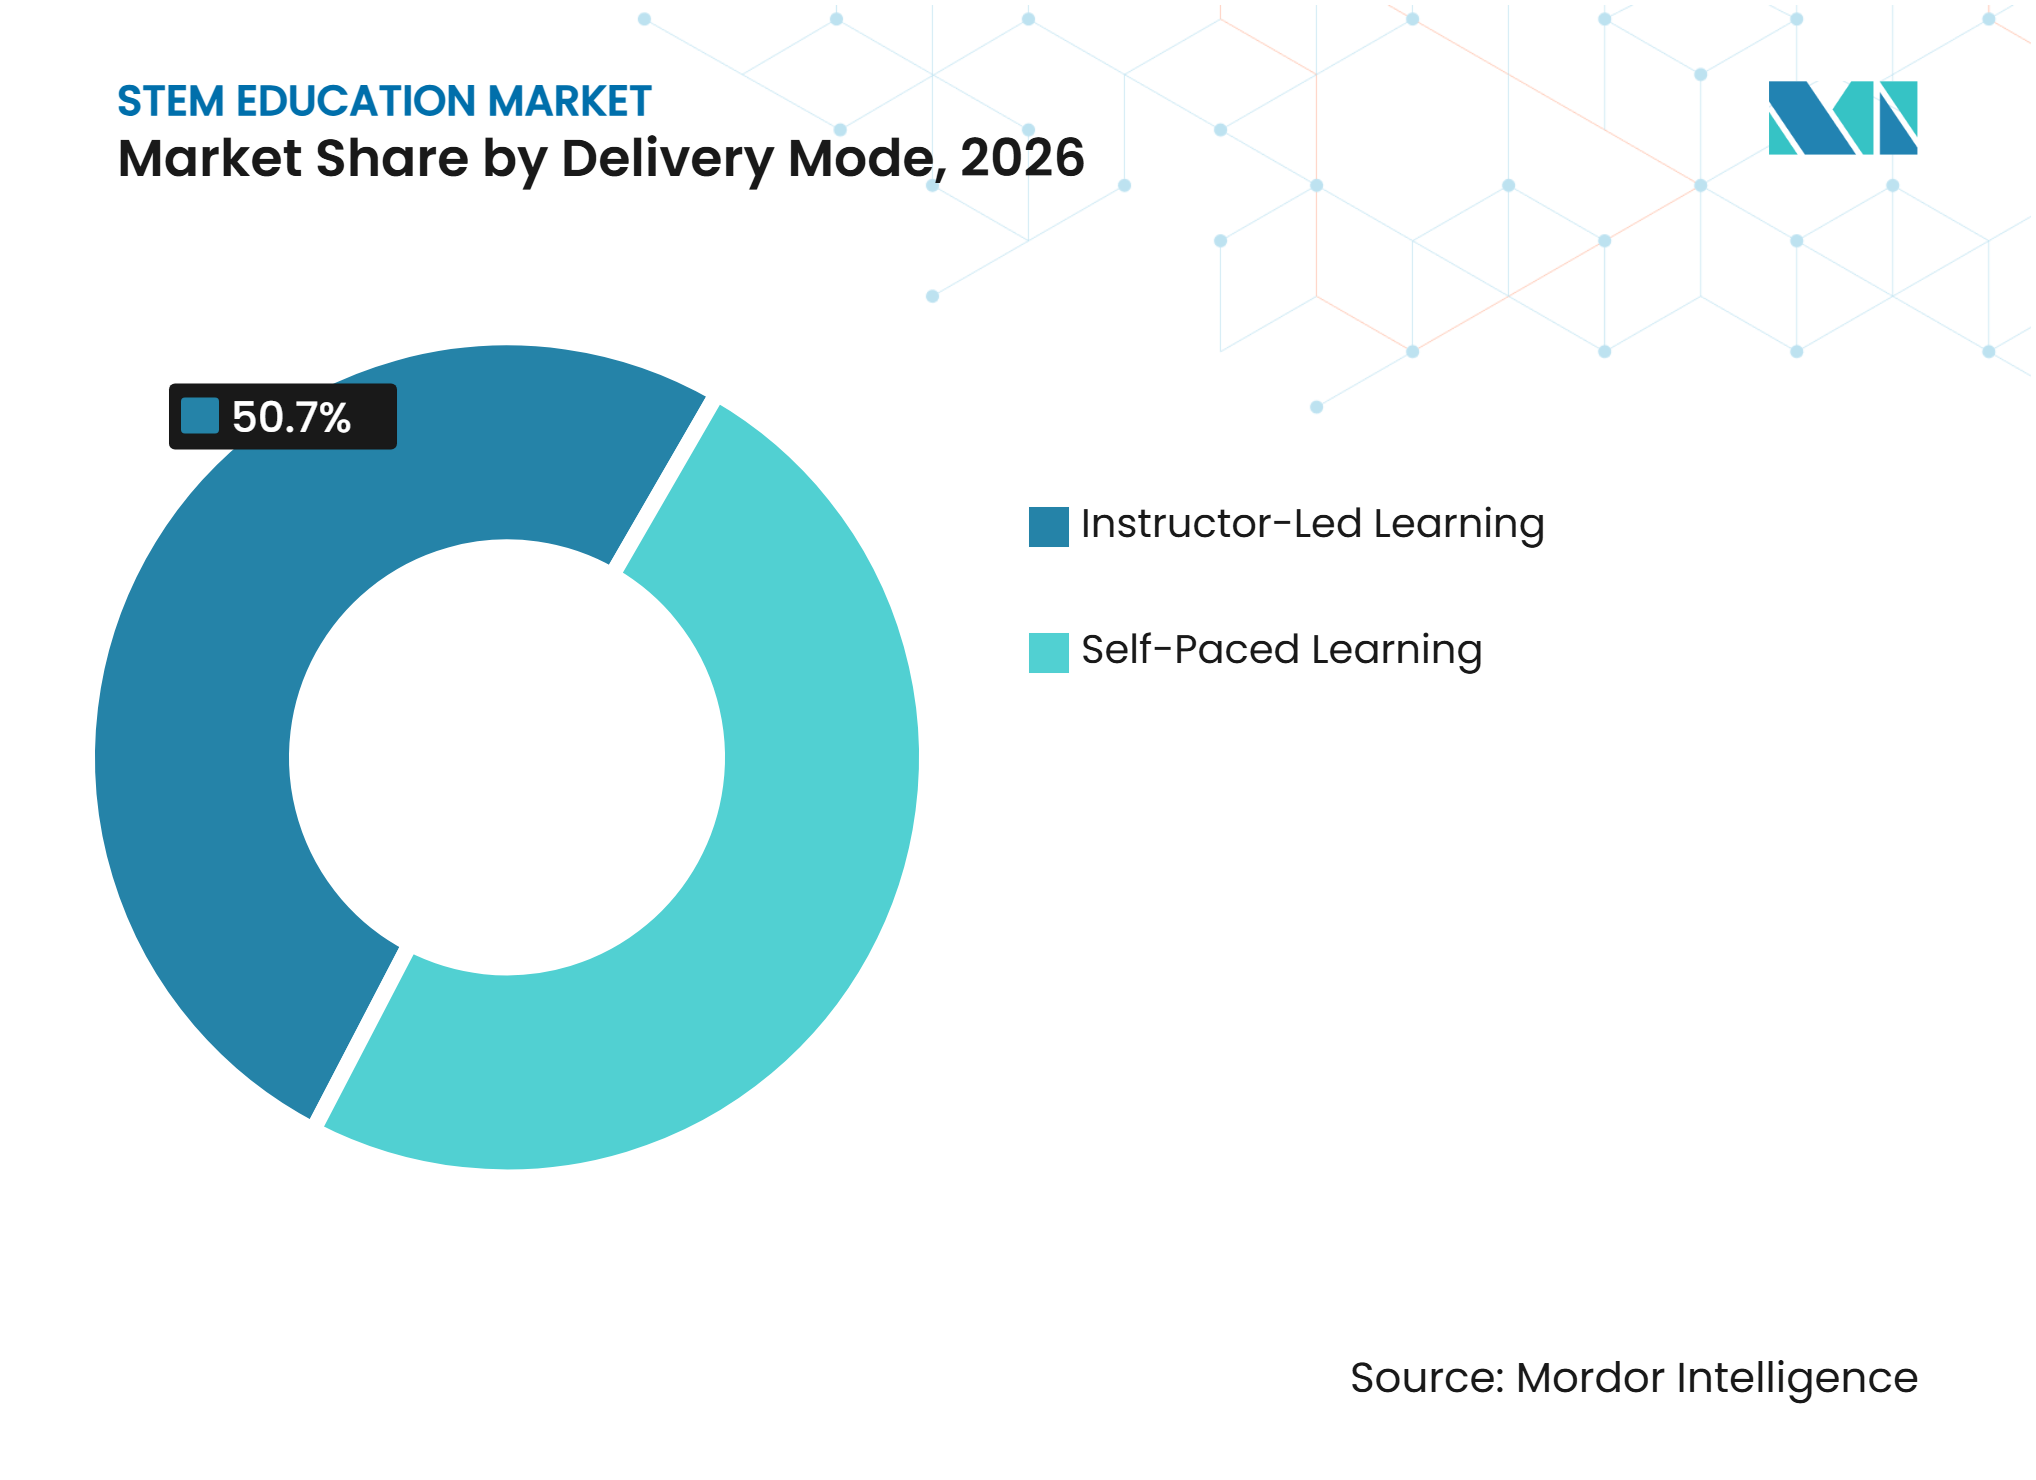
- 提供形式別では、講師主導型学習が2026年のグローバルSTEM教育市場シェアの50.70%を占め、自己ペース学習は2032年までに13.23%のCAGRで成長ると予測されています。
- 提供内容別では、カリキュラムおよび授業コンテンツが2026年のグローバルSTEM教育市場規模の37.30%を占め、ロボティクス・コーディング・エンジニアリングキットは2032年までに11.50%のCAGRで成長すると予測されています。
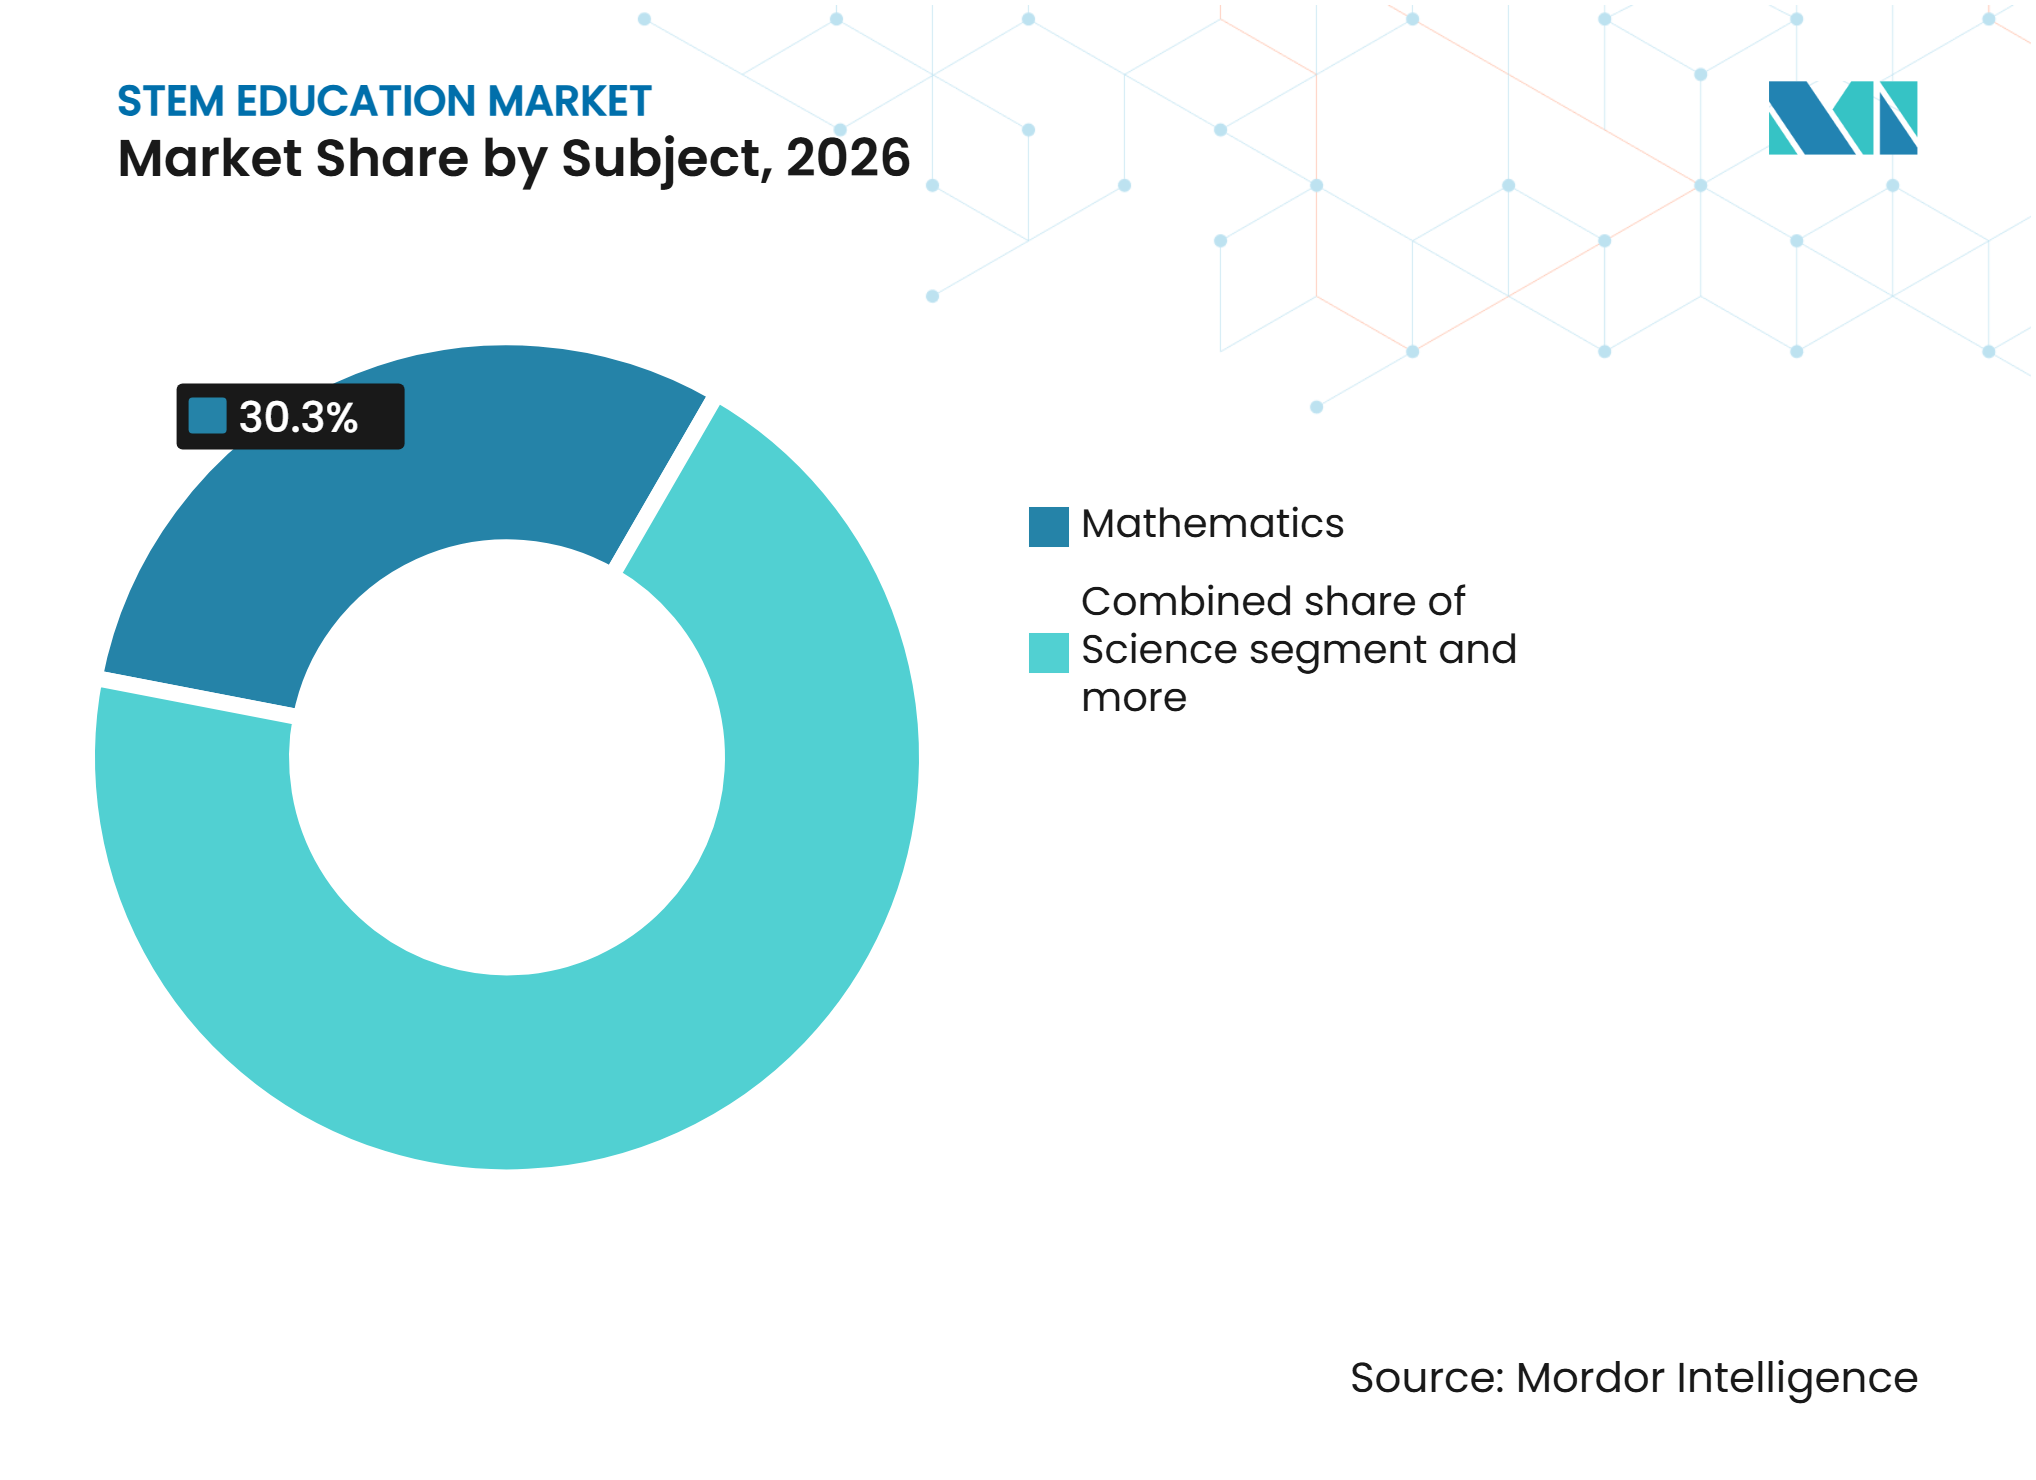
- 科目別では、数学が2026年のグローバルSTEM教育市場シェアの30.30%を占め、テクノロジーおよびコンピュータサイエンスは2032年までに11.70%のCAGRで成長すると予測されています。
- エンドユーザー別では、放課後・補完的学習センターが2026年のグローバルSTEM教育市場規模の35.20%を占め、企業・専門職向けトレーニングは2032年までに12.44%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバルSTEM教育市場収益の34.90%を占め、アジア太平洋は2032年までに12.60%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府によるSTEM資金援助およびカリキュラム義務化 | +2.5% | グロール、特に北米、欧州、アジア太平洋に集中 | 中期(2〜4年) |
| AI・適応型学習・学習アナリティクスの導入 | +2.2% | グローバル、北米および東アジアで早期展開 | 短期(2年以内) |
| デジタルおよびグリーンスキルに対する雇用主の需要 | +1.8% | グローバル、北米、欧州、中東・アフリカで高い強度 | 中期(2〜4年) |
| ハンズオンロボティクス、コーディング、メーカーベース学習 | +1.5% | グローバル、アジア太平洋および北米が主要市場 | 中期(2〜4年) |
| 教員のスキルアップと実装サービス需要 | +1.0% | グローバル、南米およびアフリカで重要性が高まっている | 長期(4年以上) |
| クラウド、デバイス、オープンハードウェアのコスト低下 | +0.8% | グローバル、南米、中東・アフリカ、東南アジアで高い関連性 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府によるSTEM資金援助およびカリキュラム義務化
政府の政策はSTEM教育への需要を支えていますが、資金援助のコミットメントと実施要件は異なります。オレゴン州の下院法案3038(2025年)は助成金の枠組みを改定し、利用可能な資金の40%をSTEM教育に、60%をキャリア・技術教育に配分しまた。欧州委員会のSTEM教育戦略計画(2025年3月発行)は、2030年の参加目標を提案し、スキル開発をデジタルデケードの目標に結び付けました。フィリピンでは、2025年10月に承認された共和国法第12310号が奨学金ベースのフィリピン科学高校システムを拡大しました。アイオワ州の大統領令第14号(2025年8月署名)は、職場体験学習とキャリア探索を優先しました[1]。これらの取り組みは、カリキュラムプロバイダー、教育テクノロジーサプライヤー、機器メーカー、教員研修サービスプロバイダーに潜在的な機会をもたらします。ただし、実際の購買需要は実施状況、予算、調達決定に依存します。
AI・適応型学習・学習アナリティクスの導入
人工知能AI)を活用したパーソナライゼーションは、適応型練習、個別フィードバック、ターゲット評価を可能にすることで、STEM教育を拡大しています。32件の研究から得られた99の独立したデータセットを対象とした2025年のメタ分析では、K-12のSTEM学習成果に有意なプラスの効果が認められました。拡張現実・仮想現実(AR/VR)はサブグループ効果が最も大きかったものの、エビデンスはわずか8つのデータセットに基づいていました。これらの知見は、従来の授業ツールと並行して適応型数学プラットフォームとインタラクティブシミュレーションを評価することを支持しています。2025年8月、Cengage GroupはそのAI搭載学生アシスタントが100以上の製品を通じて100万人以上の高等教育学生に届くと発表し、K-12を超えた商業規模を示しました[2]。EU AI法、GDPR、COPPA、および適用される州の学生プライバシー法は、プラットフォーム、ユーザーグループ、管轄区域によって異なるコンプライアンス義務を課しています。したがって、プライバシー保護と責任あるAI設計は重要な調達上の考慮事項です。
デジタルおよびグリーンスキルに対する雇用主の需要
雇用主の需要は、従来の学位プログラムや学校ベースの環境を超えてグローバルSTEM教育市場を拡大しています。世界経済フォーラムの「雇用の未来レポート2025」は、AIとビッグデータ、ネットワークとサイバーセキュリティ、テクノロジーリテラシーを、雇用主が2030年までに必要とすると予想する最も急成長しているスキルとして特定し、短期コースとスタッカブル資格への需要を支えています。英国工学技術学会の2025年調査では、英国のエンジニアリング雇用主の30%が技術的または専門的なサステナビリティスキルを持つ専門家の採用苦労していることが判明し、ターゲットを絞ったスキルアップの必要性が浮き彫りになりました[3]。2025年3月、コロラド鉱山大学はMines ProEdを立ち上げ、AI、ESG、脱炭素化に関する柔軟な専門コースとカスタマイズされた企業研修を提供しています。これらの動向は、特定の労働力スキルギャップに対応する業界連携型の柔軟なSTEM研修を提供するプロバイダーに機会をもたらします。
ハンズオンロボティクス、コーディング、メーカーベース学習
ハンズオン学習は、グローバルSTEM教育市場全体でロボティクスキット、ドローン、コーディングツール、実装サポートへの需要を牽引しています。2025年12月、CASTはそのテイクフライトプログラムが米国11州の33校で1,100人以上の学生に届き、STEMキャリアへの関心とドローン・コーディングスキルにおいて統計的に有意な向上が見られたと報告しました。VEX Roboticsは、2025年に73カ国の教育者が認定を取得したと報告し、VEX AIM教室用ロボティクスプラットフォームを強調しました。世界ロボットオリンピックは2025年にアフリカ14カ国で42,000人以上の若者を巻き込み、競技会と教育者ネットワークを通じたロボティクス教育のリーチを示しました。LEGO Educationは2026年1月にK-8向けコンピュータサイエンスおよびAIのハンズオンソリューションを発表し、4月から出荷を開始しました。これらの動向は、実践的で教室対応のSTEM学習を提供する機器サプライヤー、カリキュラム開発者、教員研修プロバイダーに機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デバイス・接続性・ラボラトリーアクセスの不平等 | -1.8% | サハラ以南アフリカ、東南アジア、南米で最も高い | 長期(4年以上) |
| 資格を持つ学際的STEM教員の不足 | -1.5% | グローバル、農村部の北米、英国、サハラ以南アフリカで深刻な不足 | 期(4年以上) |
| データプライバシー、子どもの安全、AIガバナンス要件 | -1.0% | 主に北米と欧州 | 中期(2〜4年) |
| 断片化したカリキュラム整合と弱い成果エビデンス | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイス・接続性・ラボラトリーアクセスの不平等
デバイス、手頃なインターネット接続、ラボラトリーリソースへの不平等なアクセスは、グローバルSTEM教育市場への参加を制限しています。ユニセフの「デジタル世界における子ども時代2025」レポートは、3〜17歳の推定13億人の子どもが自宅でインターネットにアクセスできなかったことを改めて指摘しています。2024年に発表された国連の政策ブリーフは、コンピュータアクセスの格差を強調し、アフリカの平均モバイルデータコストが2023年に1GBあたり43.75米ドルと世界最高であったと報告しています[4]。より最近の国連分析は、インフラのギャップ、手頃な価格の制約、低いデジタルリテラシーをデジタルSTEM導入の障壁として特定しています。これらの課題は、サービスが行き届いていない地域でのバーチャルラボラトリー、適応型学習プラットフォーム、クラウドベースの個別指導の利用を制限しています。プロバイダーは、オフライン対応コンテンツ、低帯域幅アプリケーション、デバイス共有学習モデル、地域の学校とのパートナーシップを通じてアクセスを拡大できます。
資格を持つ学際的STEM教員の不足
政府が資金を提供し学校が新製品を調達する場合でも、教員不足はグローバルSTEM教育市場を制約する可能性があります。2025年に発表された査読済み研究では、米国のSTEM教員の年間輩出数が10年前の約31,000人から2022年には20,000人未満に減少したことが判明しました。学習政策研究所は、2025年に米国の少なくとも411,549の教職ポジションが空席または完全な資格を持たない教員によって担われていると推定し、より広範な労働力の制約を浮き彫りにしました。イングランドでは、物理学研究所が2025年度の学年開始時に700,000人以上の中等教育修了一般資格(GCSE)物理学生が専門の物理教員にアクセスできなかったと報告しました。これらの不足は、しばしば専門知識と授業サポートを必要とするロボティクス、実験科学、探究型学習を妨げる可能性があります。プロバイダーは教員研修、ガイド付きレッスンプラン、自己主導型デジタルツールを通じて実装をサポートできますが、これらの措置は資格を持つ教育者に取って代わることはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者行動分析
STEM教育の学習者は、自信を高め、教室の概念を実世界のスキルに結び付ける実践的でインタラクティブな活動をますます好むようになっています。6,000人以上の教育者、保護者、管理者、学生を対象としたLEGO Educationのグローバル調査では、ハンズオン学習により学生の理科への自信が約1.5倍高まることが判明しました。しかし、そのような機会を定期的に受けている学生はわずか55%でした。ロボティクスプログラムも強い参加可能性を示しています。FIRST LEGO Leagueは2025年に77カ国で4〜16歳の650,000人以上の学生に届き、FIRST Tech Challengeは81カ国で109,000人以上の学生を巻き込みました。Spheroの2025年アップデートでは、学習プラットフォームにPythonプログラミングとAI支援コード解説が導入されました。これらのトレンドは、物理キット、段階的なコーディングチャレンジ、デジタルガイダンスを提供するプロバイダーに機会をもたらします。しかし、定期的なハンズオン学習機会を持たない学生の45%は、手頃で再利用可能な教室用キットと教員対応アクティビティが対処できるアクセスギャップを浮き彫りにしています。
教育パフォーマンスインテリジェンス
グローバルSTEM教育市場における機関のパフォーマンスは、測定可能な学習成果、学習者のエンゲージメント、スケーラブルな実践的指導にますます依存しています。放課後・補完的学習センターは2026年の収益の35.20%を占め、充実ツールの購買者としての重要性を示しています。バーチャルラボを支持するエビデンスは、成果ベースの調達の根拠を強化します。Labsterは151,552人の学生の分析でエンゲージメントレベルが74〜82%であり、ユーザーのクイズスコアが92〜100%であったと報告しました。アリゾナ州立大学での4,000人以上の学生を対象とした2年間の研究では、必修のバーチャルリアリティ生物学ラボを使用した学生が次のコースで平均成績を4分の1向上させたことが判明しました。これらの知見は、シミュレーション、評価ダッシュボード、測定可能な成果を組み合わせるサプライヤーに機会をもたらします。ただし、規模の小さいリソース不足の機関は、引き続き人員配置と接続性の障壁に直面する可能性があります。
セグメント分析
提供形式別:
自己ペースプラットフォームが加速する中、講師主導型学習が収益を支える講師主導型学習は2026年のグローバルSTEM教育市場収益の50.70%を占め、教員教材と専門能力開発を含む学区、大学、研修契約によって支えられています。全米教育統計センターは、2023〜24年度に米国公立学校の87%が個別指導を提供したと報告し、確立された提供モデルを示しています。正規の授業は、オンボーディング、コーチング、評価サポート、標準整合をバンドルする調達構造と一致しています。これらサービスはコンテンツライセンスを超えた契約価値を高めます。安全性、機器の使用、複雑な概念に教員のファシリテーションが必要な場合、講師主導型モデルは引き続き重要です。
自己ペース学習は2032年までに13.23%のCAGRで成長すると予測されており、提供形式の中で最も高い成長率です。2025年5月、SEMIとパデュー大学はSEMIユニバーシティプラットフォームを通じて証明書オプション付きの自己ペースAIおよびデータアナリティクスコースを開始しました。このフォーマットは、標準的な勤務時間外にコンテンツを必要とする従業員をサポートし、大規模な地域インストラクターベースなしに地域を超えた学習者にサービスを提供することを可能にします。グローバルSTEM教育市場は、スケジュールされたサポートと自己主導型学習・練習を組み合わせたハイブリッドモデルを好む可能性が高いです。


提供内容別:
カリキュラムコンテンツが優位を占め、ロボティクスキットが成長の最前線を定義カリキュラムおよび授業コンテンツは2026年のグローバルSTEM教育市場収益の37.30%を占めました。カリキュラムは標準に合致し、教育者と管理者の承認を受ける必要があるため、学校の長い採用サイクルがこの地位を支えています。確立された出版社は学区との関係と幅広いコンテンツポートフォリオから恩恵を受けています。2025年6月、McGraw HillとPearsonは、2025〜26年度のカリフォルニア州リビールマスから始まり、PearsonのPRoPL(ピアソン進捗・学習レビュー)中間評価機能をMcGraw HillのK-12プログラムに統合することに合意しました。これらの統合は、評価データを機関プロセスに組み込むことで切り替えの障壁を高める可能性があります。
ロボティクス、コーディング、エンジニアリングキットは2032年までに11.50%のCAGRで成長すると予測されています。これらの製品は、物理デバイスと応用問題解決を通じてコンピュータサイエンスとエンジニアリングの要件をサポートします。2026年1月、Cengage Schoolは中東、インド、ブラジルを除く100カ国以上でK-12コンピュータサイエンスカリキュラムを販売・配布するためにQubitsと独占的パートナーシップを結びました。このパートナーシップは、カリキュラムプロバイダーが流通を通じて専門的な能力を追加できる方法を示しています。購買者がますます統合された提供を期待するにつれ、評価ツール、学習ソフトウェア、実験機器、教員サービスは補完的な提供内容として残ります。
科目別:
数学が支出を支え、テクノロジーおよびコンピュータサイエンスが成長期待をリセット数学は2026年の収益の30.30%を占め、教育システム全体での必修科目としての役割とエンジニアリングおよびコンピュータサイエンスの進路における重要性を反映しています。適応型数学プラットフォームは頻繁な学習者データを生成し、パーソナライゼーションと機関のエンゲージメントモニタリングをサポートします。アジア太平洋、北米、中東の家庭も補完的な数学学習に支出しています。Carnegie Learningは米国の学校全体でAI支援数学製品を提供しており、この科目における競争を反映しています。数学は他のSTEM分野への進学をサポートするため、学校はコア投資として数学を位置づけています。
テクノロジーおよびコンピュータサイエンス分野は2032年までに11.70%のCAGRで成長すると予測されています。オレゴン州のコンピュータサイエンス義務化、フィリピンの新しいSTEM学校規定、デジタル能力を重視する欧州の政策がこの成長を支えています。バーチャルラボラトリーは物理的な容量が限られている場所で理科コンテンツを拡大します。エンジニアリングとロボティクス学習は、成長する教育キットカテゴリーと技術スキルに対する雇用主の需要に結び付いています。グローバルSTEM教育産業は、数学と実践的なコンピューティング、理科、エンジニアリング体験を組み合わせたポートフォリオへとシフトしています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
放課後センターが収益をリードし、企業研修が最速成長を記録放課後・補完的学習センターは2026年のグローバルSTEM教育市場規模の35.20%を占めました。このセグメントは、特にアジア太平洋と中東での私的個別指導と充実プログラムへの需要から恩恵を受けました。コンテンツおよびキットベンダーからの直接調達は、公教育システムと比較して購買サイクルを短縮できます。K-12学校は、カリキュラムカレンダーと公的資金によって推進される定期的な調達により、安定した収益源であり続けました。高等教育機関はラボラトリーシミュレーション、評価、就職連携プログラムへの需要を生み出しました。
企業・専門職向けトレーニングは2032年までに12.44%のCAGRで成長すると予測されています。世界経済フォーラムの2025年スキル展望は、AI、ビッグデータ、サイバーセキュリティ、テクノロジーリテラシーへの需要を支えています。雇用主は特定の職務スキルに結び付いた短期の業務両立可能なプログラムを求めています。大学や協会は証明書、マイクロクレデンシャル、業界連携コースを提供してます。認知された資格、柔軟な学習、最新の技術コンテンツを組み合わせるサプライヤーは、このグローバルSTEM教育市場セグメントにサービスを提供できます。
地域分析
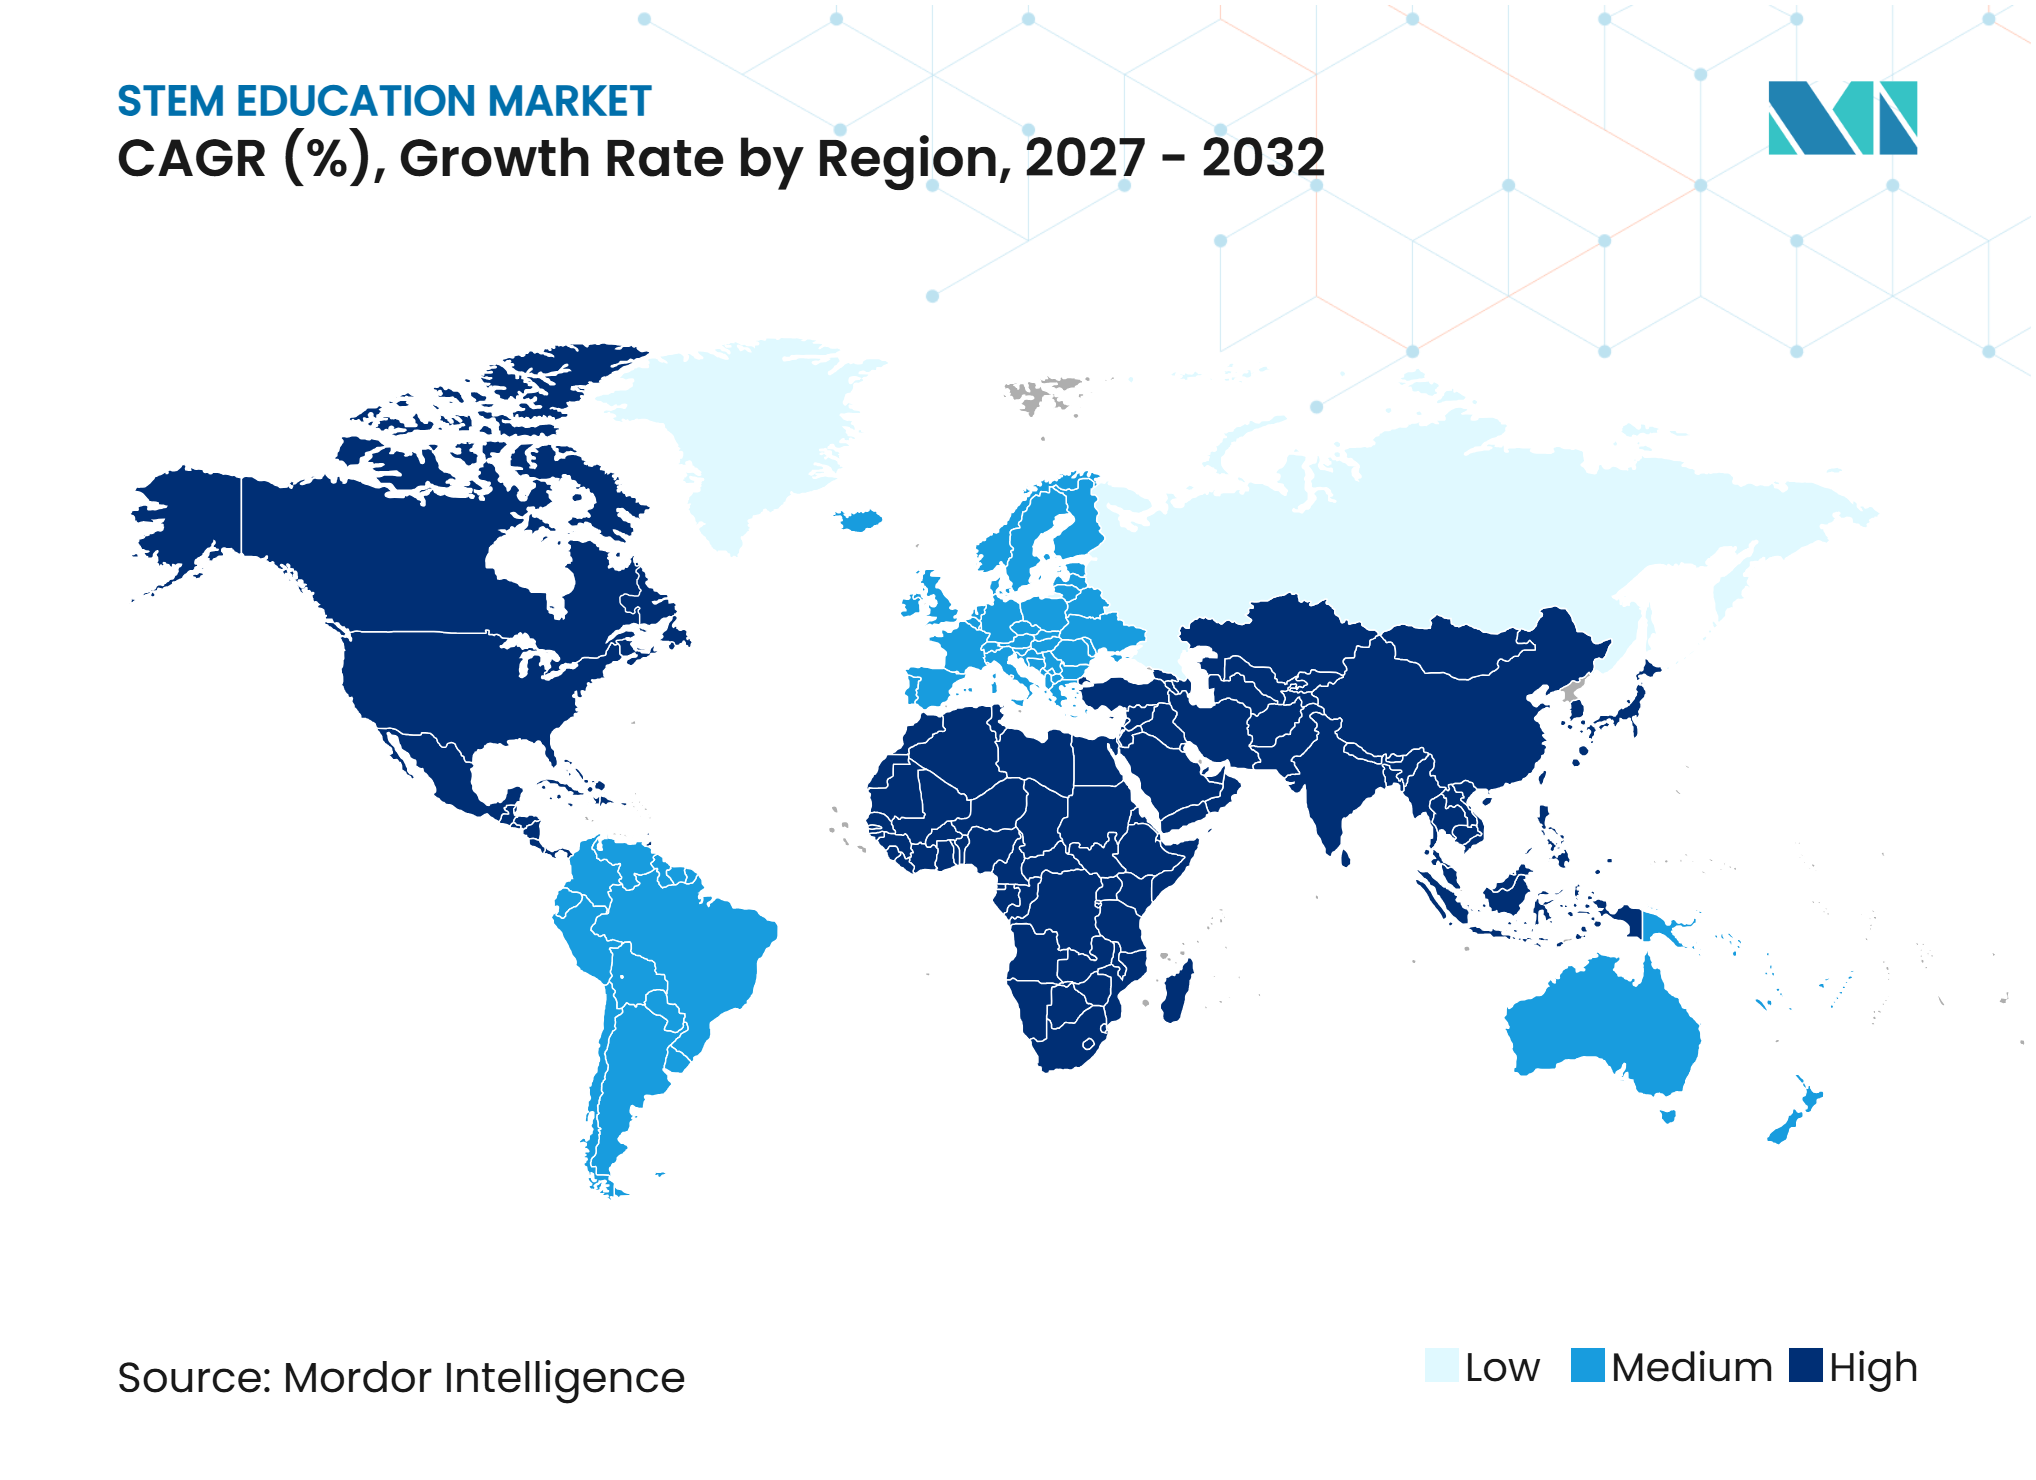
北米は2026年のグローバルSTEM教育市場収益の34.90%を占めました。確立された学区調達システム、教育テクノロジーサプライヤー、大学、企業学習組織が需要を支えました。オレゴン州の資金付きコンピュータサイエンス要件とアイオワ州の職場体験学習指令は、労働力連携STEM教育への公的支援を反映しました。プライバシー、学生の安全、学習成果が購買に影響を与え、教員不足と研究資金の制約が実施を遅らせました。カナダのデジタル学習投資とメキシコの製造業連携技術研修ニーズがさらに需要を拡大しました。
アジア太平洋は2032年までに12.60%のCAGRで成長すると予測されています。大規模な学生人口、教育支出の増加、労働力政策が需要を支えています。フィリピンの2025年科学高校法はSTEM能力を拡大しました。インド、中国、韓国はローカライズされたコンテンツとテクノロジーツールへの需要を牽引し、オーストリアは高等教育と教員育成能力を提供しています。サプライヤーは言語適応コンテンツ、地域に合致したカリキュラム、適切な価格設定が必要です。
欧州の2025年戦略はSTEM教育をデジタルおよび産業上の優先事項と結び付けました。欧州委員会のGDPRは製品設計と調達に影響を与えました。中東とアフリカは不均一な接続性と機器アクセスに直面し、世界ロボットオリンピックの2025年のアフリカ14カ国での活動がロボティクスへの露出を拡大しました。ブラジルとコロンビアは補完的学習と公的プログラムを通じて需要を支えました。低帯域幅、オフライン対応、地域サポートモデルは引き続き不可欠です。
教育インフラ・開発インテリジェンス
公的教育支出と機関インフラはSTEM学習ツールへの需要を引していますが、資金レベルと提供能力は国によって大きく異なります。ユネスコの2026年SDG4モニタリングレポートは、2024年の公的教育支出の中央値がGDPの4.2%であったことを示しています。しかし、利用可能なデータを持つ国のうち、GDPの少なくとも4%と公的支出総額の15%を教育に配分するという両方の国際基準を満たした国はわずか22%でした。
オレゴン州は2023年から2025年にかけて13の地域STEMハブを支援するために674万米ドルを配分しました。ハブは2,603人の教育者に専門能力開発を提供し、92,000人以上の学生に13,000時間以上のプログラミングを提供しました。コロンビアの2025年の取り組みは、214のSTEM+学習センターを設立するために50億コロンビアペソ以上を投資し、教員研修と学習教材を通じて6,300人以上の学生を対象としました。これらのプログラムは、統合キット、教育者研修、継続的な実装サポートを提供するサプライヤーを優遇します。バーチャルラボラトリーと低コストのデジタルリソースは物理インフラを補完できますが、代替することはできません。
競合環境
市場集中度
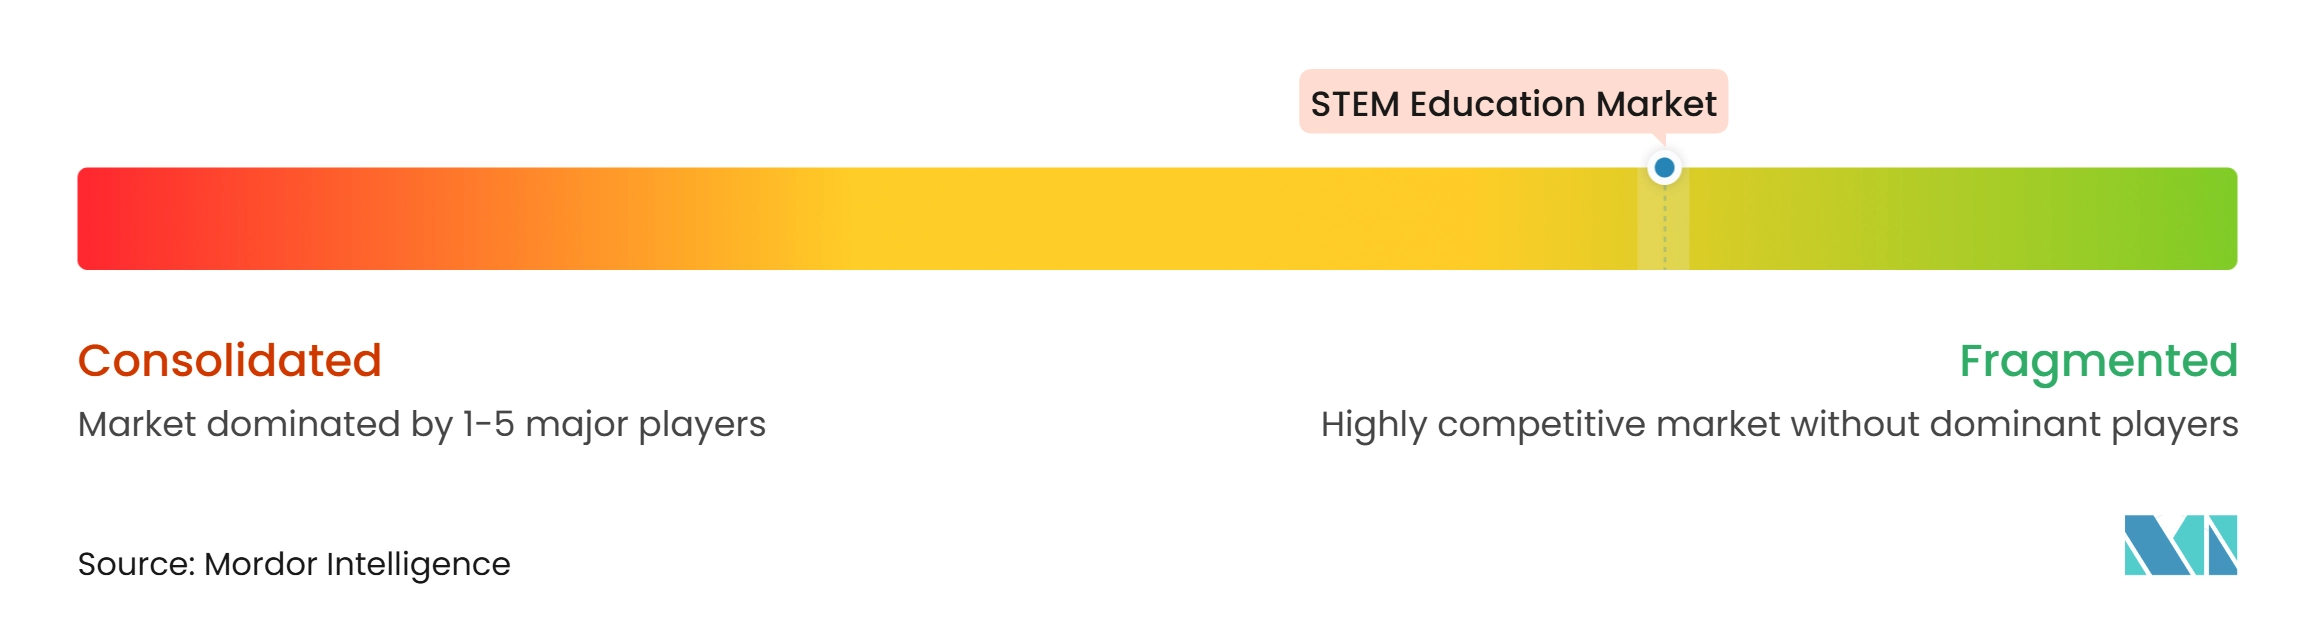
グローバルSTEM教育市場は断片化しており、カリキュラム出版社、評価スペシャリスト、ロボティクスサプライヤー、バーチャルラボラトリープロバイダー、学習プラットフォームがバリューチェーンの異なる部分にサービスを提供しています。Pearson、McGraw Hill、Cengage、Houghton Mifflin Harcourt(HMH)、LEGO Educationは、カリキュラムの幅広さ、機関との関係、製品の専門化を通じて確立されたポジションを保持しています。Pearsonは2025年にeDynamic Learningを2億2,500万米ドルで買収し、デジタルキャリア・技術教育の提供を拡大しました。競争には、機関の調達プロセスに合致したコンテンツ、評価、テクノロジー、サービス能力が必要です。
企業は能力ギャップに対処するために買収、パートナーシップ、製品ローンチを活用しています。McGraw Hillは2025年9月に高等教育機関向けのAI搭載学習ソリューションであるSharpen Advantageを立ち上げました。CengageのAWSおよびQubitsとのコラボレーションは、AIインフラとコンピュータサイエンスの配布能力を拡大しました。LEGO Educationは2026年にK-8向けコンピュータサイエンスおよびAIソリューションを発表しました。
地域言語コンテンツ、低接続性プラットフォーム、グリーンスキルトレーニングは依然としてサービスが不十分な分野です。新興地域のプロバイダーはデバイスアクセス、教員の自信、地域のカリキュラム要件に対処する必要があります。専門サプライヤーはバーチャルラボラトリー、コーディングキット、労働力資格において競争できます。すべての提供形式、提供内容、科目、エンドユーザー、地域を管理するサプライヤーはいないため、市場は断片化したままです。
STEM教育産業のリーダー企業
-
Pearson plc
-
McGraw Hill LLC
-
Houghton Mifflin Harcourt(HMH)
-
Cengage Group LLC
-
LEGO Education
- 注:主要企業の掲載順は順位を示すものではありません。
STEM教育市場 このレポートでカバーされる企業
- Pearson plc
- McGraw Hill LLC
- Cengage Group LLC
- Houghton Mifflin Harcourt Company
- LEGO Education
- Savvas Learning Company
- Amplify Education, Inc.
- Discovery Education, Inc.
- Stride, Inc.
- Carnegie Learning, Inc.
- Accelerate Learning, Inc.
- Coursera, Inc.
- Udemy, Inc.
- Instructure, Inc.
- Chegg, Inc.
- Labster ApS
- VEX Robotics, Inc.
- Makeblock Co., Ltd.
- Sphero, Inc.
- Wonder Workshop, Inc.
最近の産業開発事情 STEM教育市場
- 2026年1月:LEGO Educationは2026年4月から出荷されるK-8向けコンピュータサイエンスおよびAI学習ソリューションを発表しました。LEGOブロック、ハードウェア、30のレッスンを組み合わせています。
- 2026年1月:Cengage SchoolはQubitsと独占的にパートナーシップを結び、中東、インド、ブラジルを除くグローバルで標準準拠のK-12コンピュータサイエンス、AI、サイバーセキュリティカリキュラムを配布しました。米国の高校では82%がコンピュータサイエンスにアクセスできましたが、登録率は6.4%でした。
- 2025年11月:Cengage GroupはAWSとのコラボレーションを拡大し、パーソナライズされたK-12コンテンツとAI支援授業ツールを含む教育および労働力学習向けの生成AIソリューションを開発しました。
- 2025年10月:Pearsonは9,000以上の機関にわたる885,000人以上のK-12学生にサービスを提供するeDynamic Learningの2億2,500万米ドルでの買収を確認し、キャリア準備とアーリーキャリアの提供を強化しました。
グローバルSTEM教育市場レポートの範囲
グローバルSTEM教育市場レポートは、学校、高等教育、補完的学習、専門職向けトレーニング環境にわたるSTEM学習製品とサービスを分析しています。市場は提供形式、提供内容、科目、エンドユーザー、地域によってセグメント化されています。本研究は、政府によるSTEM資金援助とカリキュラム義務化、AI対応適応型学習とアナリティクス、デジタルおよびグリーンスキルに対する雇用の需要、ハンズオンロボティクスとコーディング、教員のスキルアップ、低コストのクラウド・デバイス・オープンハードウェアソリューションを含む主要ドライバーを検討しています。また、デバイス・接続性・ラボラトリーへの不平等なアクセス、資格を持つSTEM教員の不足、データプライバシーと子どもの安全要件、断片化したカリキュラム整合などの抑制要因も評価しています。レポートは教育支出、インフラ開発、学生・教員比率、機関密度、学生登録数、授業料、学習者行動を評価しています。市場規模と成長予測、地域・国レベルの評価、競合環境分析、市場シェア推定、戦略的動向、主要STEM教育プロバイダーのプロファイルを提供しています。また、オフラインファーストSTEMプラットフォーム、ローカライズされた学習コンテンツ、教員支援、アクセス可能なデジタルおよびハンズオン学習ソリューションの機会も探っています。市場推定と予測は、カバーされるすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年までのグローバルSTEM教育セクターの予測値は?
グローバルSTEM教育セクターは2032年までに159.17 ビリオン 米ドルに達すると予測されており、2027年から11.01%のCAGRで拡大します。
STEM教育で最も急成長している提供形式は何ですか?
自己ペース学習は、就労中の学習者の柔軟なスキルアップをサポートするため、2032年までに13.23%のCAGRで成長すると予測されています。
学校でロボティクスとコーディングキットの採用が進んでいる理由は何ですか?
ロボティクス、コーディング、エンジニアリングキットは、学校がコンピュータサイエンスと応用エンジニアリング教育を拡大するにつれ、11.50%のCAGRで成長すると予測されています。
最も高い成長見通しを持つエンドユーザーセグメントはどれですか?
企業・専門職向けトレーニングは、AI、サイバーセキュリティ、デジタルスキルへの需要に支えられ、2032年までに12.44%のCAGRで拡大すると予測されています。
STEM教育で最も急成長が期待される地域はどこですか?
アジア太平洋は、大規模な学生人口と政府の労働力プログラムに支えられ、2032年までに12.60%のCAGRで成長すると予測されています。
デジタルSTEM学習プラットフォームの導入の限界は何ですか?
デバイスと接続性への不平等なアクセス、教員不足、プライバシー要件、カリキュラム整合ニーズが導入を遅らせる可能性があます。