
Taille et part du marché de l'éducation STEM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
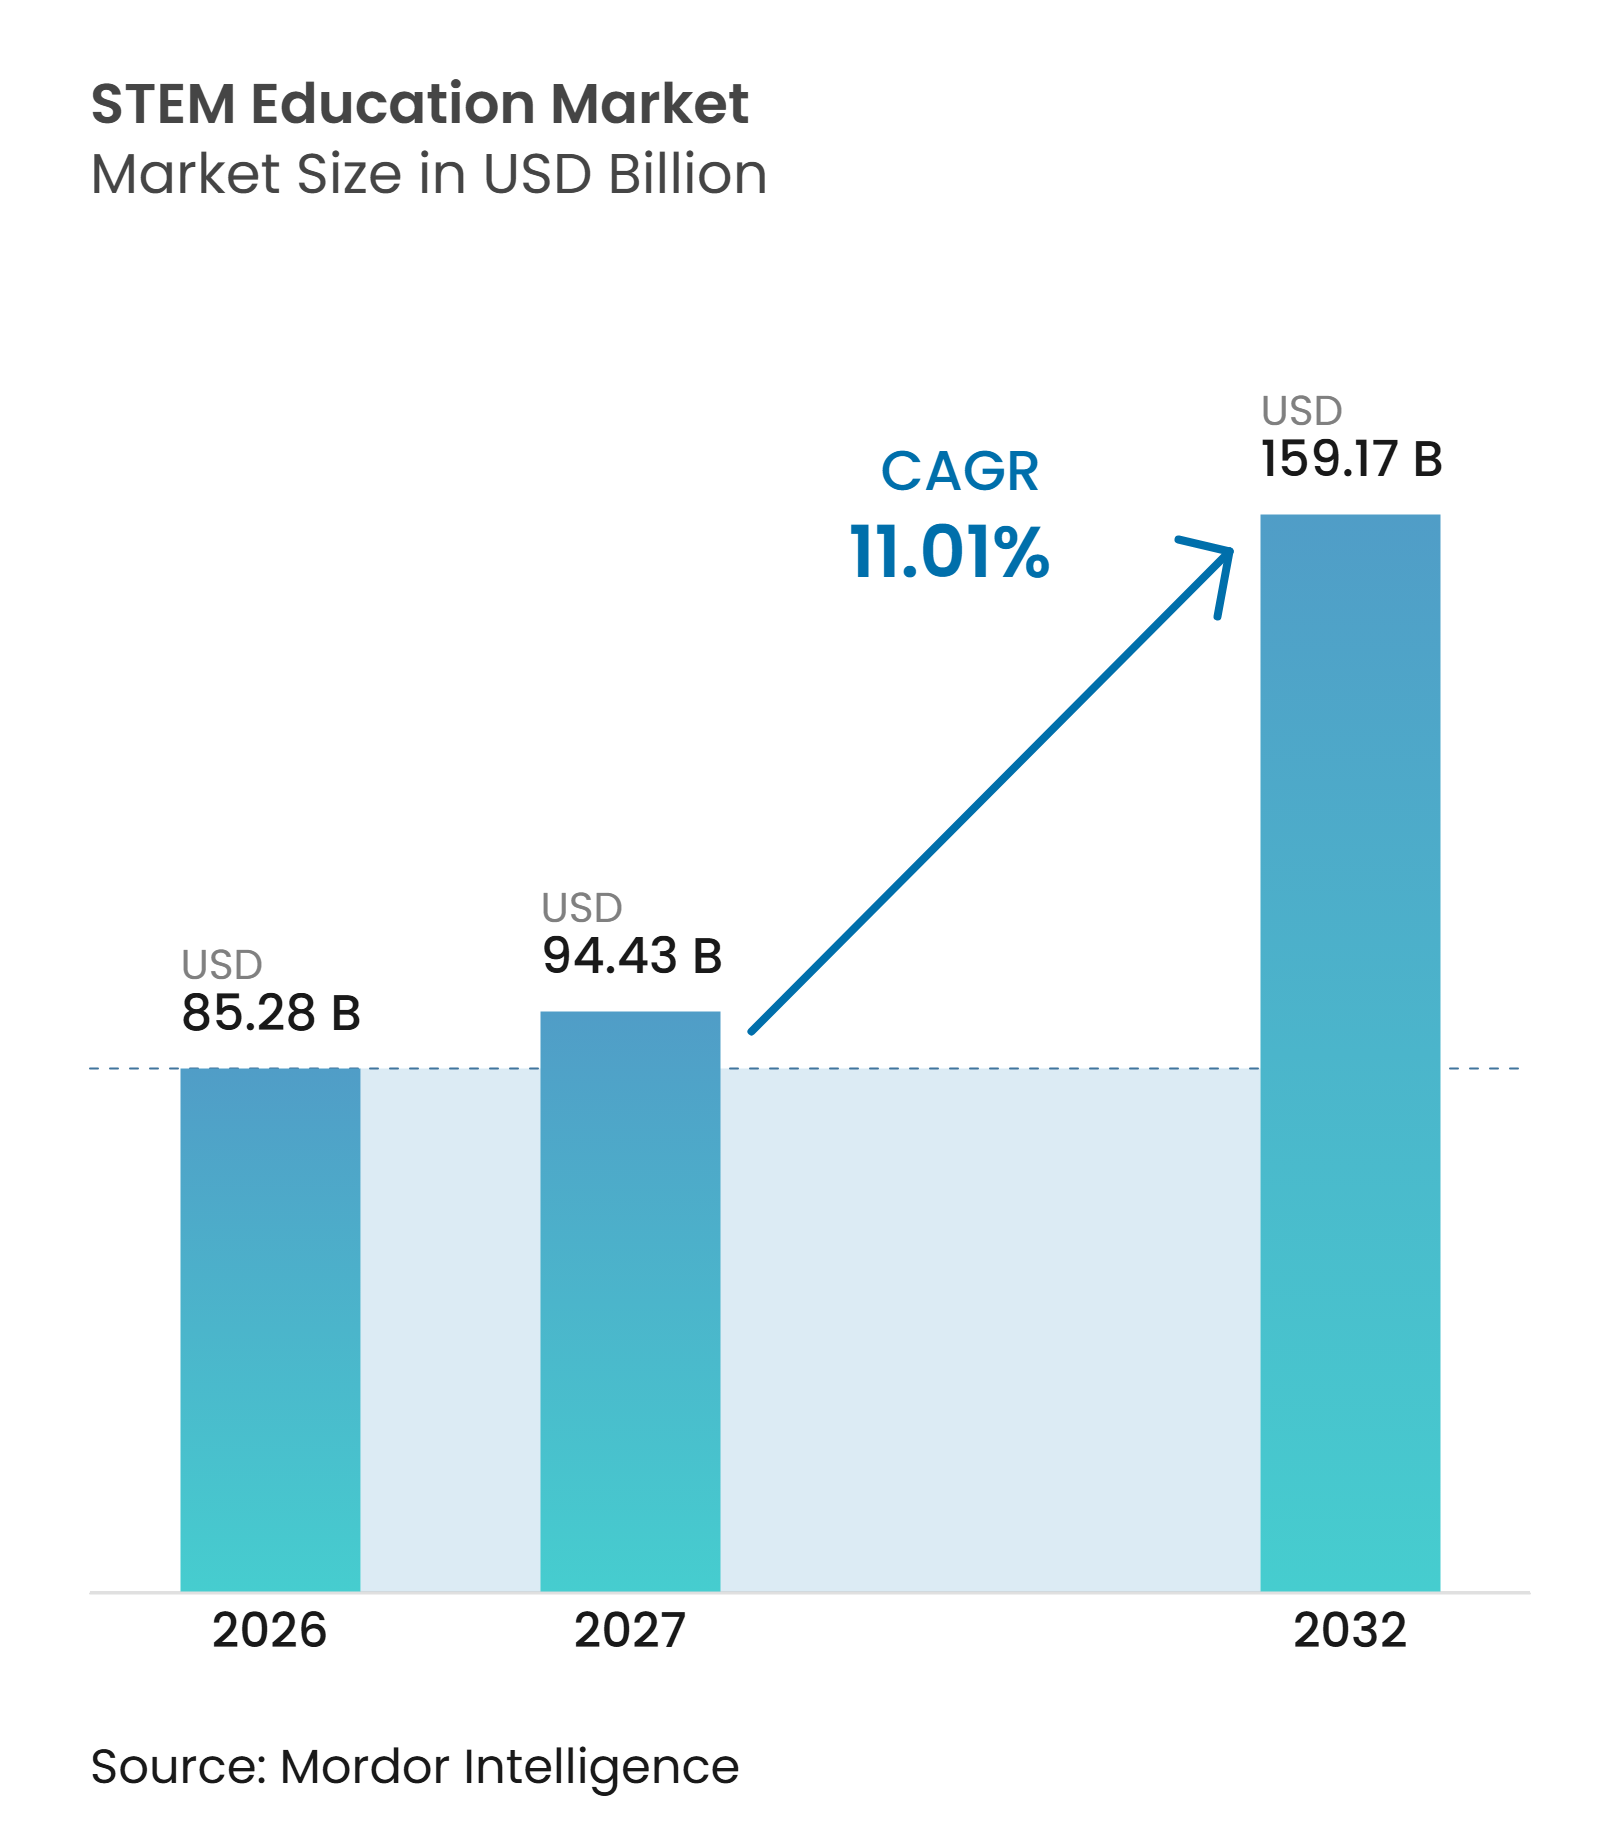
| Taille du Marché (2027) | 94.43 Milliards de dollars |
| Taille du Marché (2032) | 159.17 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éducation STEM par Mordor Intelligence
La taille du marché mondial de l'éducation STEM était évaluée à 85,28 milliards USD en 2026 et devrait croître de 94,43 milliards USD en 2027 pour atteindre 159,17 milliards USD d'ici 2032, à un CAGR de 11,01 % durant la période de prévision (2027-2032). Le marché mondial de l'éducation STEM est soutenu par les exigences curriculaires publiques, la demande des employeurs en compétences numériques, et le recours croissant aux services d'apprentissage complémentaires. La demande s'étend au-delà des salles de classe formelles, les employeurs recherchant des formations en intelligence artificielle, en analytique des données, en cybersécurité et en ingénierie. Les initiatives gouvernementales sont plus durables lorsque la législation inclut un financement dédié et des programmes de développement des enseignants. Les prestataires élargissent leurs offres pour inclure des outils d'évaluation, l'informatique physique, des laboratoires virtuels et des accréditations flexibles. La croissance reste inégale car l'accès aux appareils, à la connectivité, aux enseignants qualifiés et aux pratiques de données conformes varie considérablement selon les pays.
Principaux enseignements du rapport
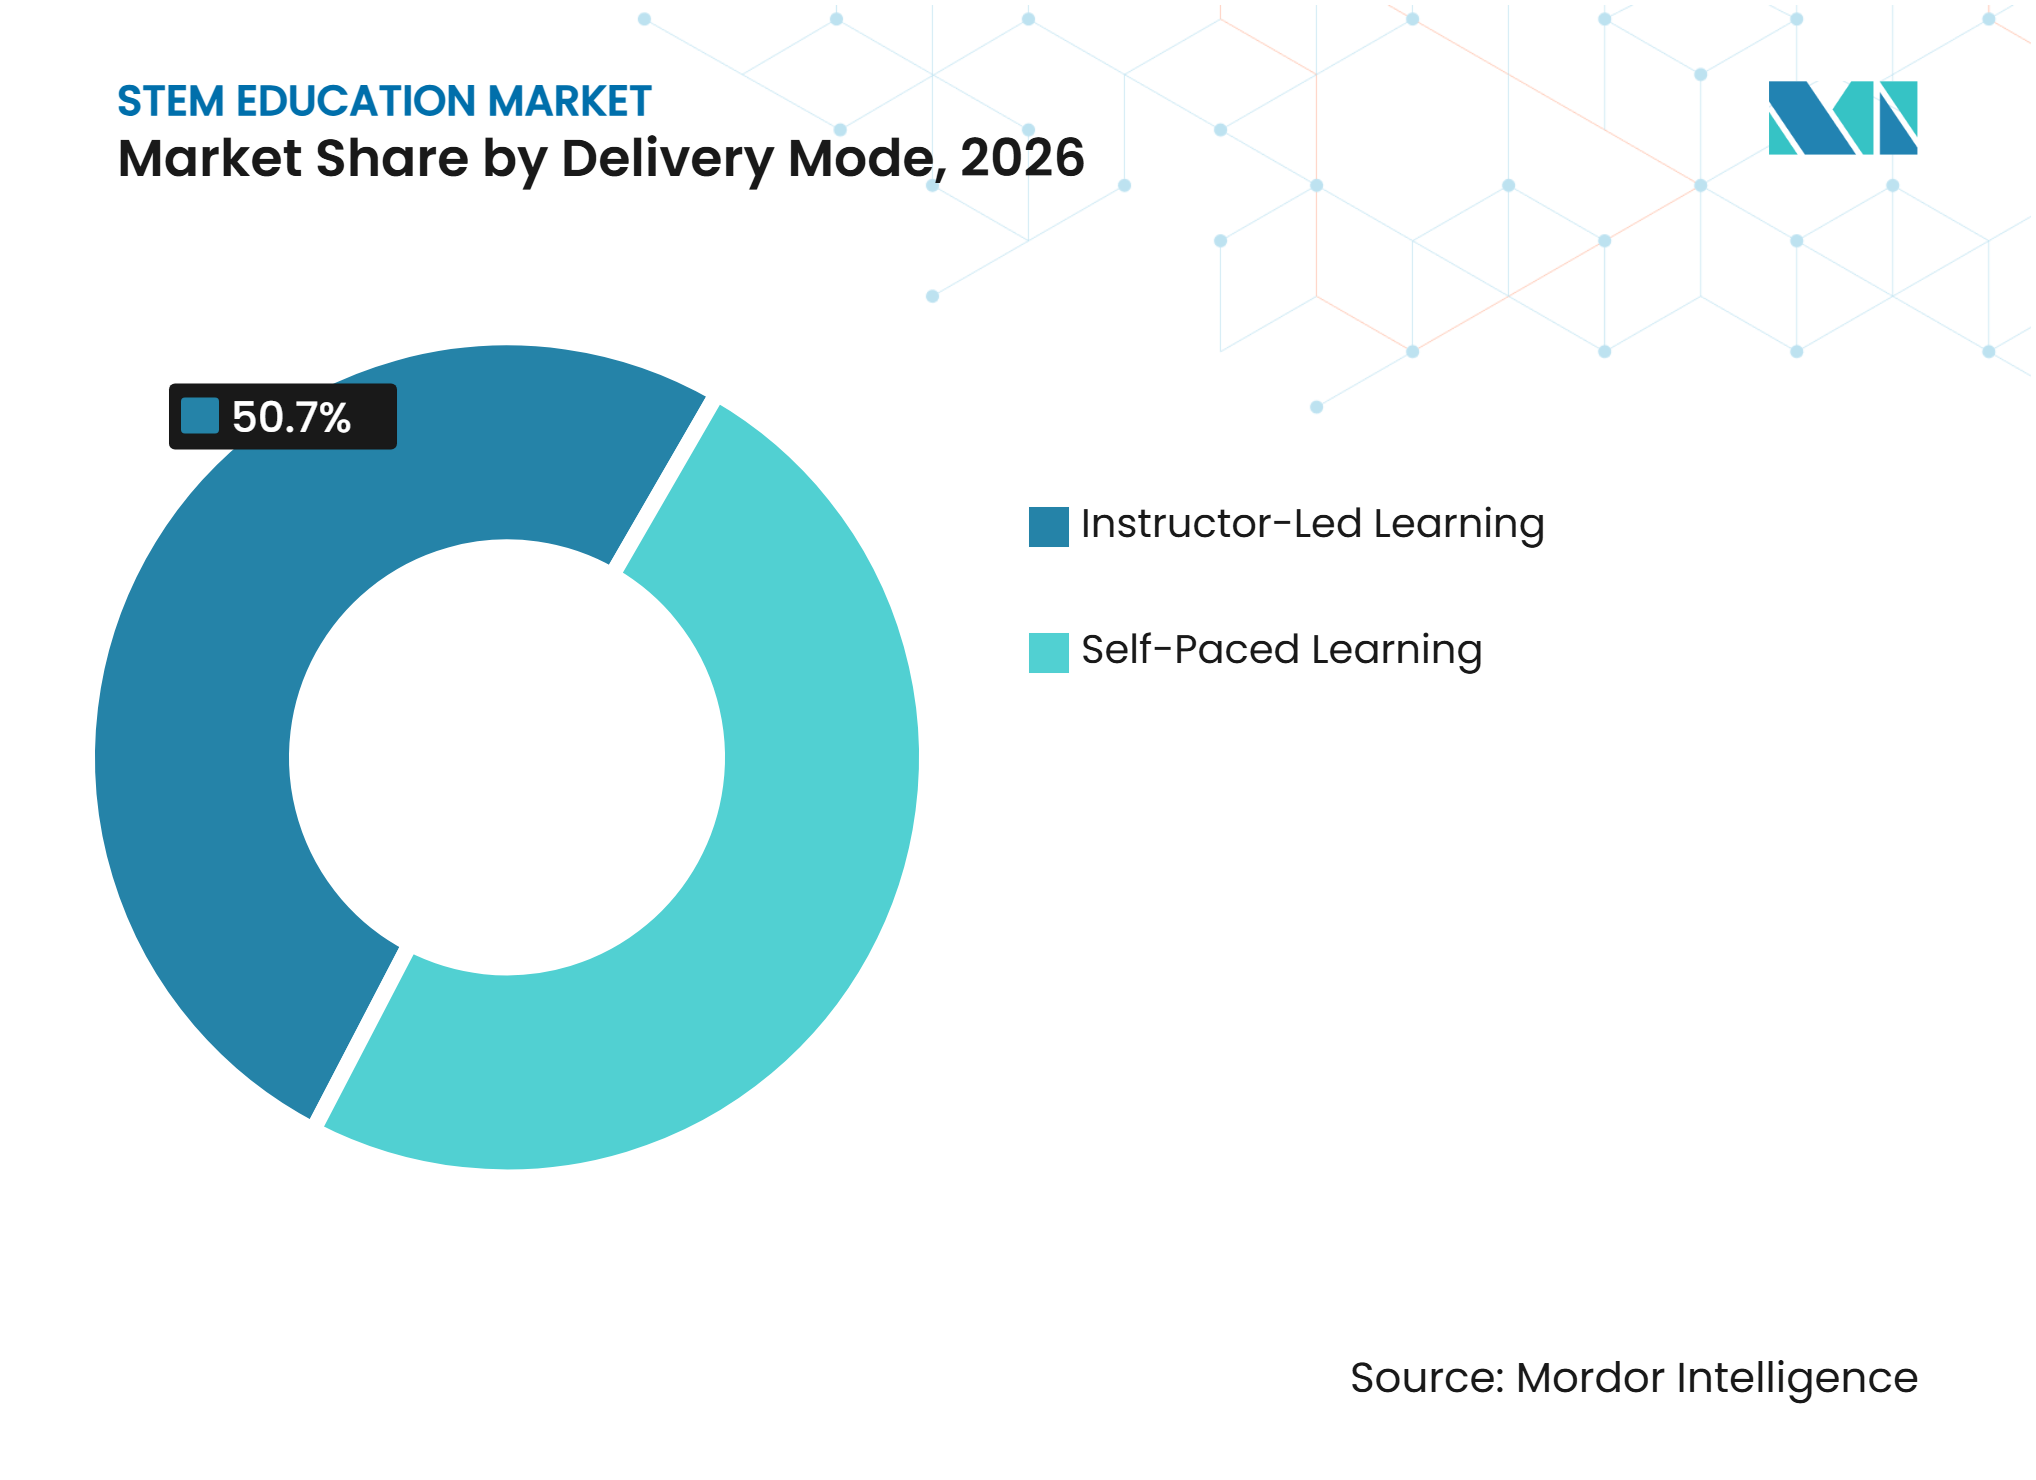
- Par mode de prestation, l'apprentissage dirigé par un instructeur représentait 50,70 % de la part du marché mondial de l'éducation STEM en 2026, tandis que l'autoformation devrait croître à un CAGR de 13,23 % jusqu'en 2032.
- Par offre, le contenu curriculaire et pédagogique représentait 37,30 % de la taille du marché mondial de l'éducation STEM en 2026, tandis que les kits de robotique, de codage et d'ingénierie devraient croître à un CAGR de 11,50 % jusqu'en 2032.
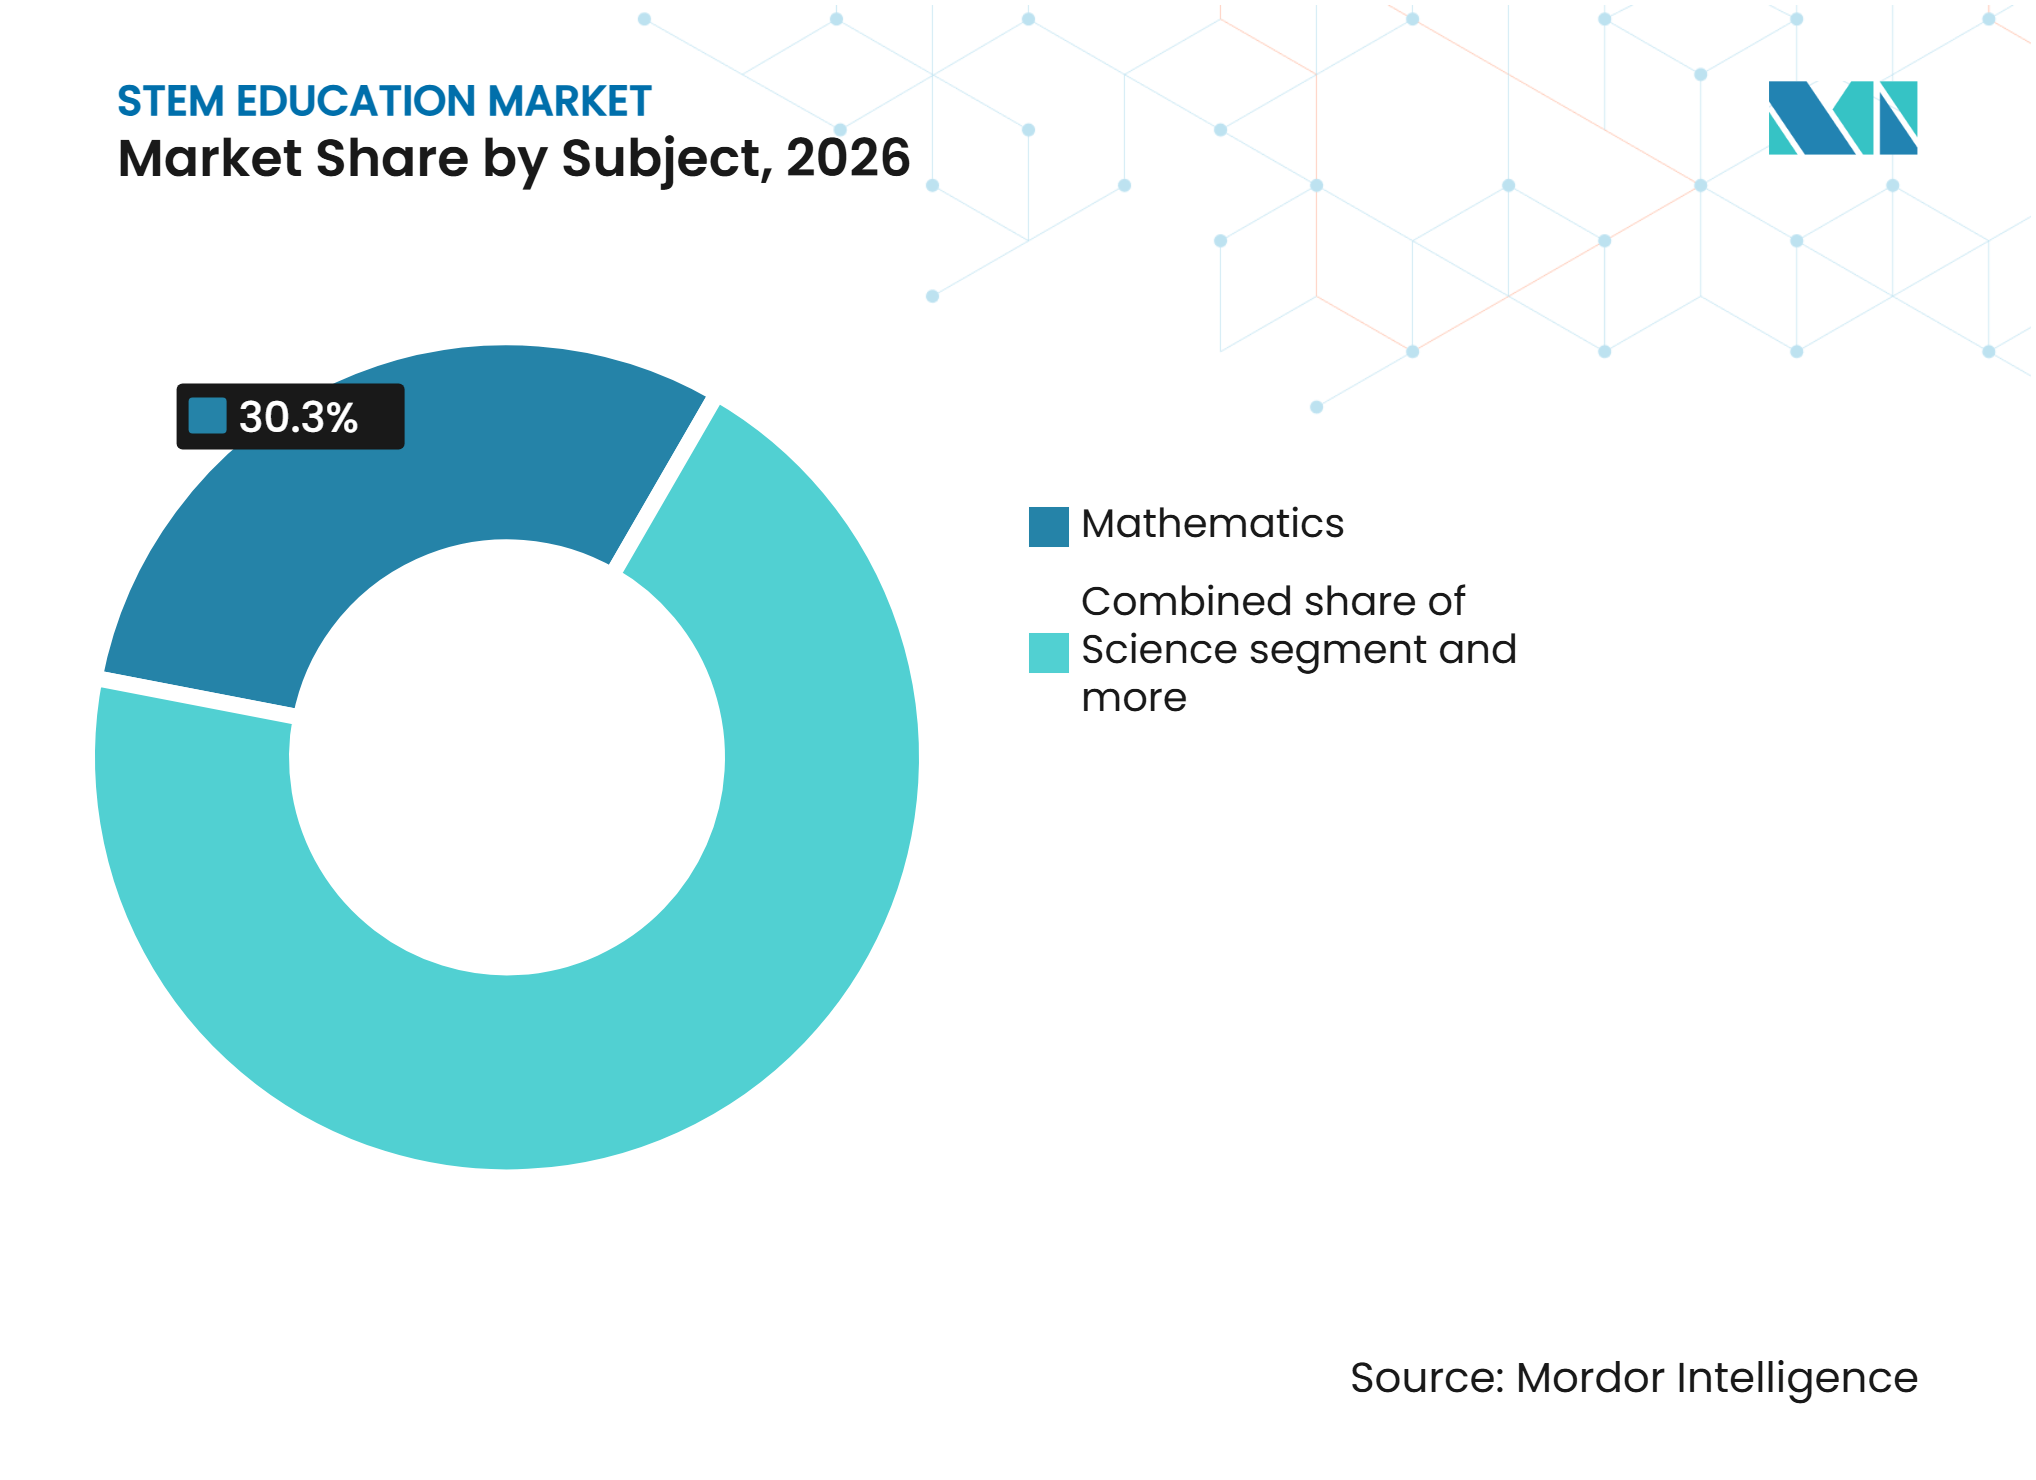
- Par matière, les mathématiques représentaient 30,30 % de la part du marché mondial de l'éducation STEM en 2026, tandis que la technologie et l'informatique devraient croître à un CAGR de 11,70 % jusqu'en 2032.
- Par utilisateur final, les centres d'apprentissage parascolaires et complémentaires représentaient 35,20 % de la taille du marché mondial de l'éducation STEM en 2026, tandis que la formation professionnelle et en entreprise devrait croître à un CAGR de 12,44 % jusqu'en 2032.
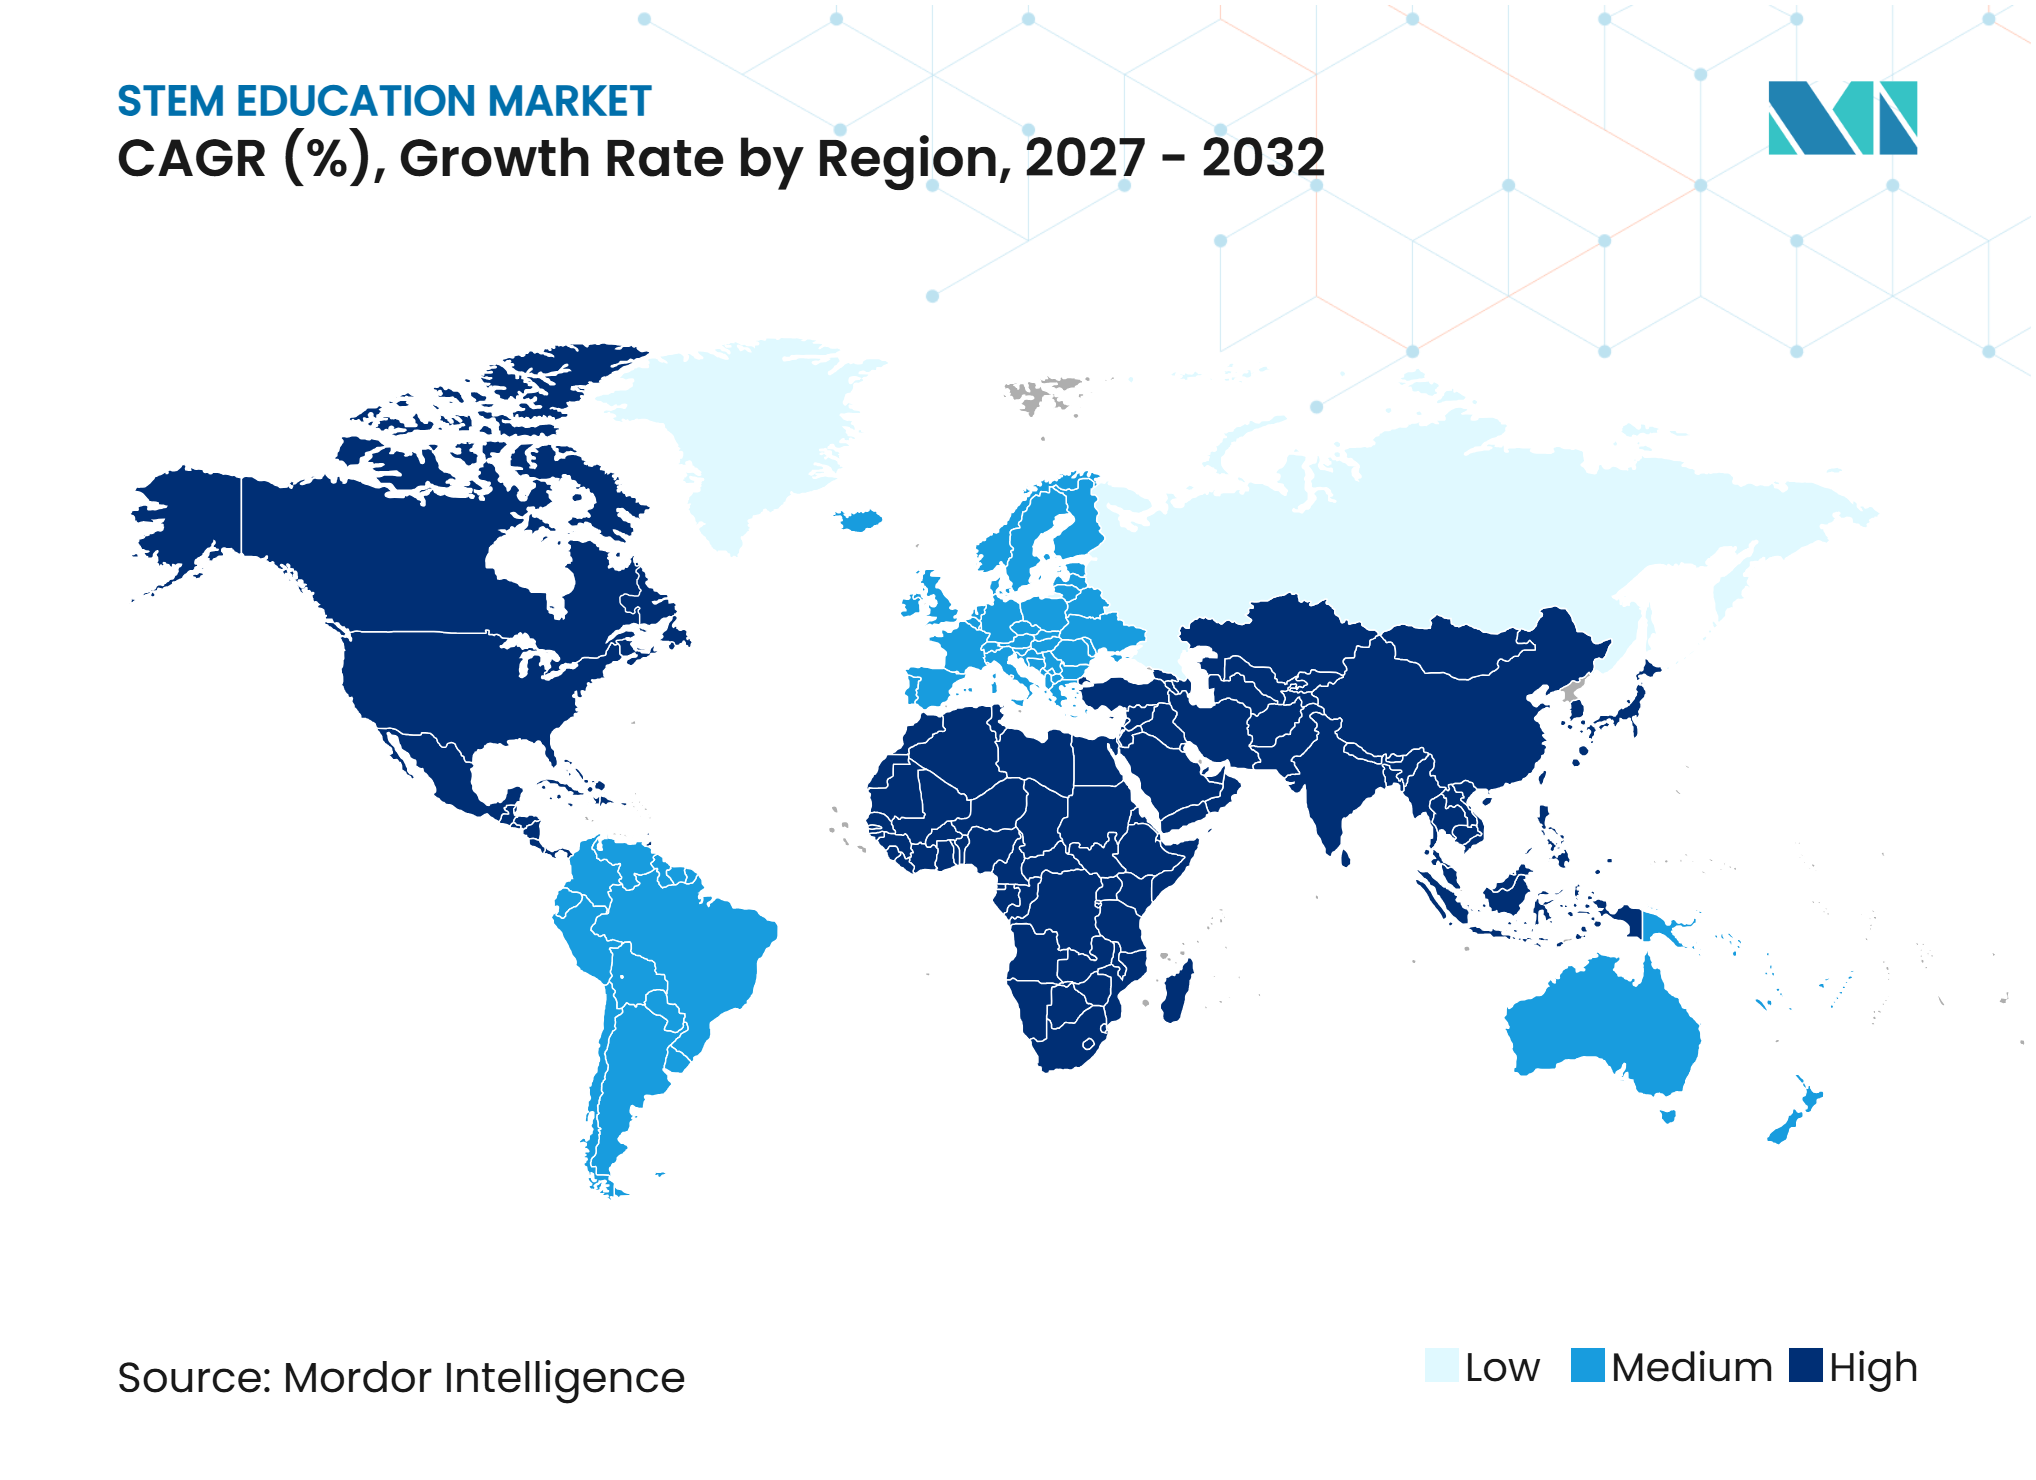
- Par géographie, l'Amérique du Nord représentait 34,90 % des revenus du marché mondial de l'éducation STEM en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Financement gouvernemental des STEM et mandats curriculaires | +2.5% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption de l'IA, de l'apprentissage adaptatif et de l'analytique de l'apprentissage | +2.2% | Mondial, avec un déploiement précoce en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Demande des employeurs en compétences numériques et vertes | +1.8% | Mondial, avec une forte intensité en Amérique du Nord, en Europe et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Apprentissage pratique par la robotique, le codage et la fabrication | +1.5% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord comme marchés principaux | Moyen terme (2-4 ans) |
| Perfectionnement des enseignants et demande de services de mise en œuvre | +1.0% | Mondial, avec un accent croissant en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Baisse du coût du cloud, des appareils et du matériel ouvert | +0.8% | Mondial, avec une forte pertinence en Amérique du Sud, au Moyen-Orient et Afrique, et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Financement gouvernemental des STEM et mandats curriculaires
Les politiques gouvernementales soutiennent la demande en matière d'éducation STEM, bien que les engagements de financement et les exigences de mise en œuvre varient. Le projet de loi 3038 de l'Oregon (2025) a révisé les cadres de subventions, allouant 40 % des fonds disponibles à l'éducation STEM et 60 % à l'enseignement professionnel et technique. Le Plan stratégique pour l'éducation STEM de la Commission européenne, publié en mars 2025, a proposé des objectifs de participation pour 2030 et a lié le développement des compétences aux objectifs de la Décennie numérique. Aux Philippines, la Loi de la République n° 12310, approuvée en octobre 2025, a élargi le Système des lycées scientifiques philippins basé sur les bourses. L'Ordonnance exécutive 14 de l'Iowa, signée en août 2025, a donné la priorité à l'apprentissage par le travail et à l'exploration des carrières[1]. Ces initiatives créent des opportunités potentielles pour les fournisseurs de programmes, les fournisseurs de technologies éducatives, les fabricants d'équipements et les prestataires de services de formation des enseignants. Cependant, la demande d'achat effective dépend de la mise en œuvre, des budgets et des décisions d'approvisionnement.
Adoption de l'IA, de l'apprentissage adaptatif et de l'analytique de l'apprentissage
La personnalisation soutenue par l'Intelligence Artificielle (IA) élargit l'éducation STEM en permettant une pratique adaptative, un retour d'information individualisé et des évaluations ciblées. Une méta-analyse de 2025 portant sur 99 ensembles de données indépendants issus de 32 études a révélé un effet positif significatif sur les résultats d'apprentissage STEM en K-12. La Réalité Augmentée/Réalité Virtuelle (RA/RV) a eu le plus grand effet de sous-groupe, bien que les preuves ne reposaient que sur huit ensembles de données. Ces résultats soutiennent l'évaluation des plateformes de mathématiques adaptatives et des simulations interactives aux côtés des outils pédagogiques conventionnels. En août 2025, Cengage a annoncé que son Assistant Étudiant alimenté par l'IA atteindrait plus de 1 million d'étudiants de l'enseignement supérieur dans plus de 100 produits, démontrant une échelle commerciale au-delà du K-12[2]. La loi européenne sur l'IA, le RGPD, le COPPA et les lois applicables des États sur la confidentialité des données des étudiants imposent des obligations de conformité qui varient selon la plateforme, le groupe d'utilisateurs et la juridiction. Les garanties de confidentialité et la conception responsable de l'IA sont donc des considérations importantes en matière d'approvisionnement.
Demande des employeurs en compétences numériques et vertes
La demande des employeurs élargit le marché mondial de l'éducation STEM au-delà des programmes de diplômes traditionnels et des cadres scolaires. Le Rapport sur l'avenir de l'emploi 2025 du Forum économique mondial a identifié l'IA et les mégadonnées, les réseaux et la cybersécurité, et la culture technologique comme les compétences à la croissance la plus rapide que les employeurs s'attendaient à exiger d'ici 2030, soutenant la demande de cours courts et d'accréditations cumulables. L'enquête 2025 de l'Institution of Engineering and Technology a révélé que 30 % des employeurs britanniques du secteur de l'ingénierie avaient du mal à recruter des professionnels possédant des compétences techniques ou spécialisées en matière de durabilité, soulignant la nécessité d'un perfectionnement ciblé[3]. En mars 2025, la Colorado School of Mines a lancé Mines ProEd, proposant des cours professionnels flexibles et des formations en entreprise personnalisées en IA, ESG et décarbonisation. Ces développements créent des opportunités pour les prestataires proposant des formations STEM flexibles et alignées sur les besoins de l'industrie, répondant à des lacunes spécifiques en matière de compétences de la main-d'œuvre.
Apprentissage pratique par la robotique, le codage et la fabrication
L'apprentissage pratique stimule la demande de kits de robotique, de drones, d'outils de codage et de soutien à la mise en œuvre sur le marché mondial de l'éducation STEM. En décembre 2025, CAST a rapporté que son programme Take Flight avait atteint plus de 1 100 étudiants dans 33 écoles de 11 États américains, avec des gains statistiquement significatifs en matière d'intérêt pour les carrières STEM et de compétences en drones et en codage. VEX Robotics a rapporté que des éducateurs dans 73 pays avaient obtenu des certifications en 2025 et a mis en avant sa plateforme de robotique scolaire VEX AIM. L'Olympiade mondiale de robotique a mobilisé plus de 42 000 jeunes dans 14 pays africains en 2025, démontrant la portée de l'éducation à la robotique à travers les compétitions et les réseaux d'éducateurs. LEGO Education a annoncé une solution pratique d'informatique et d'IA pour le K-8 en janvier 2026, avec des livraisons débutant en avril. Ces développements créent des opportunités pour les fournisseurs d'équipements, les développeurs de programmes et les prestataires de formation des enseignants proposant un apprentissage STEM pratique et prêt à l'emploi en classe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inégalité d'accès aux appareils, à la connectivité et aux laboratoires | -1.8% | Plus élevée en Afrique subsaharienne, en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Pénurie d'enseignants STEM qualifiés et pluridisciplinaires | -1.5% | Mondial, avec des pénuries aiguës dans les zones rurales d'Amérique du Nord, au Royaume-Uni et en Afrique subsaharienne | Long terme (≥ 4 ans) |
| Exigences en matière de confidentialité des données, de sécurité des enfants et de gouvernance de l'IA | -1.0% | Principalement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Alignement curriculaire fragmenté et preuves de résultats insuffisantes | -0.7% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inégalité d'accès aux appareils, à la connectivité et aux laboratoires
L'inégalité d'accès aux appareils, à une connectivité internet abordable et aux ressources de laboratoire limite la participation au marché mondial de l'éducation STEM. Le rapport 2025 de l'UNICEF sur l'enfance dans un monde numérique réitère qu'environ 1,3 milliard d'enfants âgés de 3 à 17 ans n'avaient pas accès à internet à domicile. Une note de politique des Nations Unies publiée en 2024 met en évidence les disparités en matière d'accès aux ordinateurs et rapporte que le coût moyen des données mobiles en Afrique était de 43,75 USD par Go en 2023, le plus élevé au monde[4]. Des analyses plus récentes des Nations Unies identifient les lacunes en matière d'infrastructure, les contraintes d'accessibilité financière et la faible culture numérique comme des obstacles à l'adoption du STEM numérique. Ces défis limitent l'utilisation des laboratoires virtuels, des plateformes d'apprentissage adaptatif et du tutorat en ligne dans les régions mal desservies. Les prestataires peuvent élargir l'accès grâce à des contenus utilisables hors ligne, des applications à faible bande passante, des modèles d'apprentissage sur appareils partagés et des partenariats avec des écoles locales.
Pénurie d'enseignants STEM qualifiés et pluridisciplinaires
Les pénuries d'enseignants peuvent contraindre le marché mondial de l'éducation STEM, même lorsque les gouvernements fournissent des financements et que les écoles acquièrent de nouveaux produits. Une étude évaluée par des pairs publiée en 2025 a révélé que la production annuelle d'enseignants STEM aux États-Unis avait diminué d'environ 31 000 enseignants une décennie plus tôt à moins de 20 000 en 2022. Le Learning Policy Institute a estimé qu'au moins 411 549 postes d'enseignants aux États-Unis étaient vacants ou occupés par des enseignants sans certification complète en 2025, mettant en évidence des contraintes plus larges sur la main-d'œuvre. En Angleterre, l'Institut de physique a rapporté que plus de 700 000 élèves préparant le Certificat général d'enseignement secondaire (GCSE) en physique n'avaient pas accès à un enseignant spécialisé en physique au début de l'année scolaire 2025. Ces pénuries peuvent entraver l'apprentissage par la robotique, les sciences en laboratoire et l'apprentissage par investigation, qui nécessitent souvent une expertise disciplinaire et un soutien pédagogique. Les prestataires peuvent soutenir la mise en œuvre grâce à la formation des enseignants, à des plans de cours guidés et à des outils numériques autodidactes ; cependant, ces mesures ne peuvent pas remplacer des éducateurs qualifiés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du comportement des étudiants et des apprenants
Les apprenants en éducation STEM privilégient de plus en plus les activités pratiques et interactives qui renforcent la confiance et relient les concepts de la salle de classe aux compétences du monde réel. Une enquête mondiale de LEGO Education auprès de plus de 6 000 éducateurs, parents, administrateurs et étudiants a révélé que l'apprentissage pratique rendait les étudiants près de 1,5 fois plus confiants en sciences. Cependant, seulement 55 % des étudiants bénéficiaient régulièrement de telles opportunités. Les programmes de robotique démontrent également un fort potentiel d'engagement. FIRST LEGO League a atteint plus de 650 000 étudiants âgés de 4 à 16 ans dans 77 pays en 2025, tandis que FIRST Tech Challenge a mobilisé plus de 109 000 étudiants dans 81 pays. Les mises à jour 2025 de Sphero ont introduit la programmation Python et des explications de code assistées par l'IA sur sa plateforme d'apprentissage. Ces tendances créent des opportunités pour les prestataires proposant des kits physiques, des défis de codage progressifs et des orientations numériques. Cependant, les 45 % d'étudiants sans opportunités régulières d'apprentissage pratique mettent en évidence un écart d'accès que des kits de classe abordables et réutilisables et des activités prêtes à l'emploi pour les enseignants pourraient contribuer à combler.
Intelligence sur la performance éducative
La performance institutionnelle sur le marché mondial de l'éducation STEM dépend de plus en plus de résultats d'apprentissage mesurables, de l'engagement des apprenants et d'une instruction pratique évolutive. Les centres d'apprentissage parascolaires et complémentaires représentaient 35,20 % des revenus en 2026, soulignant leur importance en tant qu'acheteurs d'outils d'enrichissement. Les preuves soutenant les laboratoires virtuels renforcent l'argument en faveur d'un approvisionnement basé sur les résultats. Labster a rapporté qu'une analyse portant sur 151 552 étudiants montrait des niveaux d'engagement de 74 à 82 %, tandis que les utilisateurs obtenaient des scores aux quiz de 92 à 100 %. Une étude de deux ans à l'Université d'État de l'Arizona impliquant plus de 4 000 étudiants a révélé que les étudiants utilisant des laboratoires de biologie en réalité virtuelle obligatoires amélioraient leur note moyenne d'un quart dans le cours suivant. Ces résultats créent des opportunités pour les fournisseurs qui combinent simulations, tableaux de bord d'évaluation et résultats mesurables. Cependant, les établissements plus petits et sous-dotés en ressources peuvent continuer à faire face à des obstacles liés au personnel et à la connectivité.
Analyse des segments
Par mode de prestation :
l'apprentissage dirigé par un instructeur ancre les revenus tandis que les plateformes d'autoformation s'accélèrentL'apprentissage dirigé par un instructeur représentait 50,70 % des revenus du marché mondial de l'éducation STEM en 2026, soutenu par les contrats des districts, des universités et des organismes de formation qui incluent du matériel pédagogique et du développement professionnel. Le Centre national des statistiques de l'éducation a rapporté que 87 % des écoles publiques américaines proposaient du tutorat durant l'année scolaire 2023-24, démontrant le modèle de prestation établi. L'instruction formelle s'aligne sur les structures d'approvisionnement qui regroupent l'intégration, le coaching, le soutien à l'évaluation et l'alignement sur les normes. Ces services augmentent la valeur des contrats au-delà des licences de contenu. Les modèles dirigés par un instructeur restent importants lorsque la sécurité, l'utilisation des équipements et les concepts complexes nécessitent la facilitation d'un enseignant.
L'autoformation devrait croître à un CAGR de 13,23 % jusqu'en 2032, le taux le plus élevé parmi les modes de prestation. En mai 2025, SEMI et l'Université Purdue ont lancé des cours d'IA et d'analytique des données en autoformation avec des options de certification via la plateforme SEMI University. Ce format soutient les employés qui ont besoin de contenu en dehors des heures de travail standard et permet aux prestataires de servir des apprenants dans différentes régions sans une grande base d'instructeurs locaux. Le marché mondial de l'éducation STEM devrait favoriser des modèles hybrides combinant un soutien planifié avec un apprentissage et une pratique autodiriges.


Par offre :
le contenu curriculaire domine tandis que les kits de robotique définissent la frontière de la croissanceLe contenu curriculaire et pédagogique représentait 37,30 % des revenus du marché mondial de l'éducation STEM en 2026. Les longs cycles d'adoption scolaire soutiennent cette position, car les programmes doivent s'aligner sur les normes et recevoir l'approbation des éducateurs et des administrateurs. Les éditeurs établis bénéficient des relations avec les districts et de larges portefeuilles de contenu. En juin 2025, McGraw Hill et Pearson ont convenu d'intégrer la capacité d'évaluation intermédiaire PRoPL (Pearson Review of Progress & Learning) de Pearson dans les programmes K-12 de McGraw Hill, en commençant par California Reveal Math pour l'année scolaire 2025-26. Ces intégrations peuvent augmenter les barrières au changement en intégrant les données d'évaluation dans les processus institutionnels.
Les kits de robotique, de codage et d'ingénierie devraient croître à un CAGR de 11,50 % jusqu'en 2032. Ces produits soutiennent les exigences en informatique et en ingénierie grâce à des dispositifs physiques et à la résolution de problèmes appliquée. En janvier 2026, Cengage School s'est associé à Qubits pour commercialiser et distribuer un programme d'informatique K-12 dans plus de 100 pays, à l'exclusion de l'Inde, du Moyen-Orient et du Brésil. Le partenariat montre comment les fournisseurs de programmes peuvent ajouter des capacités spécialisées grâce à la distribution. Les outils d'évaluation, les logiciels d'apprentissage, les équipements de laboratoire et les services aux enseignants restent des offres complémentaires, les acheteurs s'attendant de plus en plus à une prestation intégrée.
Par matière :
les mathématiques ancrent les dépenses tandis que la technologie et l'informatique redéfinissent les perspectives de croissanceLes mathématiques représentaient 30,30 % des revenus en 2026, reflétant leur rôle obligatoire dans les systèmes éducatifs et leur importance pour les filières d'ingénierie et d'informatique. Les plateformes de mathématiques adaptatives génèrent des données fréquentes sur les apprenants, soutenant la personnalisation et le suivi de l'engagement institutionnel. Les ménages en Asie-Pacifique, en Amérique du Nord et au Moyen-Orient dépensent également pour l'apprentissage complémentaire des mathématiques. Carnegie Learning propose des produits mathématiques soutenus par l'IA dans les écoles américaines, reflétant la concurrence dans cette matière. Les écoles considèrent les mathématiques comme un investissement fondamental car elles soutiennent la progression vers d'autres disciplines STEM.
Le domaine de la technologie et de l'informatique devrait croître à un CAGR de 11,70 % jusqu'en 2032. Les mandats en informatique en Oregon, les nouvelles dispositions relatives aux lycées STEM aux Philippines et les politiques européennes mettant l'accent sur les compétences numériques soutiennent cette croissance. Les laboratoires virtuels élargissent le contenu scientifique là où la capacité physique est limitée. L'apprentissage de l'ingénierie et de la robotique est lié à la catégorie croissante des kits éducatifs et à la demande des employeurs en compétences techniques. Le secteur mondial de l'éducation STEM évolue vers des portefeuilles combinant les mathématiques avec des expériences pratiques en informatique, en sciences et en ingénierie.


Par utilisateur final :
les centres parascolaires dominent les revenus tandis que la formation en entreprise affiche la croissance la plus rapideLes centres d'apprentissage parascolaires et complémentaires représentaient 35,20 % de la taille du marché mondial de l'éducation STEM en 2026. Le segment a bénéficié de la demande de tutorat privé et de programmes d'enrichissement, notamment en Asie-Pacifique et au Moyen-Orient. L'approvisionnement direct auprès des fournisseurs de contenu et de kits peut raccourcir les cycles d'achat par rapport aux systèmes d'éducation publique. Les écoles K-12 sont restées une source de revenus stable en raison des achats récurrents liés aux calendriers curriculaires et aux financements publics. Les établissements d'enseignement supérieur ont généré une demande pour des simulations de laboratoire, des évaluations et des programmes liés à l'emploi.
La formation professionnelle et en entreprise devrait croître à un CAGR de 12,44 % jusqu'en 2032. Les perspectives de compétences 2025 du Forum économique mondial soutiennent la demande en IA, mégadonnées, cybersécurité et culture technologique. Les employeurs recherchent des programmes courts et compatibles avec le travail, liés à des compétences professionnelles spécifiques. Les universités et les associations proposent des certificats, des microaccréditations et des cours liés à l'industrie. Les fournisseurs combinant des accréditations reconnues, un apprentissage flexible et un contenu technique actuel peuvent servir ce segment du marché mondial de l'éducation STEM.
Analyse géographique
L'Amérique du Nord représentait 34,90 % des revenus du marché mondial de l'éducation STEM en 2026. Les systèmes d'approvisionnement établis des districts scolaires, les fournisseurs de technologies éducatives, les universités et les organisations d'apprentissage en entreprise ont soutenu la demande. L'exigence financée en informatique de l'Oregon et la directive d'apprentissage par le travail de l'Iowa reflétaient le soutien public à l'enseignement STEM lié à la main-d'œuvre. La confidentialité, la sécurité des étudiants et les résultats d'apprentissage ont influencé les achats, tandis que les pénuries d'enseignants et les contraintes de financement de la recherche ont ralenti la mise en œuvre. Les investissements du Canada dans l'apprentissage numérique et les besoins de formation technique liée à la fabrication du Mexique ont encore élargi la demande.
L'Asie-Pacifique devrait croître à un CAGR de 12,60 % jusqu'en 2032. Les grandes populations étudiantes, l'augmentation des dépenses en éducation et les politiques de main-d'œuvre soutiennent la demande. La législation philippine de 2025 sur les lycées scientifiques a élargi la capacité STEM. L'Inde, la Chine et la Corée du Sud stimulent la demande de contenu localisé et d'outils technologiques, tandis que l'Australie fournit une capacité d'enseignement supérieur et de développement des enseignants. Les fournisseurs ont besoin de contenu adapté à la langue, de programmes alignés localement et d'une tarification appropriée.
La stratégie européenne de 2025 a lié l'éducation STEM aux priorités numériques et industrielles. Le RGPD de la Commission européenne a influencé la conception des produits et les achats. Le Moyen-Orient et l'Afrique ont été confrontés à une connectivité et un accès aux équipements inégaux, tandis que les activités 2025 de l'Olympiade mondiale de robotique dans 14 pays africains ont élargi l'exposition à la robotique. Le Brésil et la Colombie ont soutenu la demande grâce à l'apprentissage complémentaire et aux programmes publics. Les modèles à faible bande passante, utilisables hors ligne et soutenus localement restent essentiels.
Intelligence sur les infrastructures et le développement éducatifs
Les dépenses publiques en éducation et les infrastructures institutionnelles stimulent la demande d'outils d'apprentissage STEM, bien que les niveaux de financement et la capacité de prestation varient considérablement selon les pays. Le Rapport de suivi des ODD 4 de l'UNESCO pour 2026 a révélé que les dépenses publiques médianes en éducation représentaient 4,2 % du PIB en 2024. Cependant, seulement 22 % des pays disposant de données disponibles ont atteint les deux références internationales : allouer au moins 4 % du PIB et 15 % des dépenses publiques totales à l'éducation.
L'Oregon a alloué 6,74 millions USD pour soutenir 13 pôles régionaux STEM de 2023 à 2025. Ces pôles ont fourni un développement professionnel à 2 603 éducateurs et ont dispensé plus de 13 000 heures de programmation à plus de 92 000 étudiants. L'initiative 2025 de la Colombie a investi plus de 5 milliards COP pour établir 214 centres d'apprentissage STEM+, ciblant plus de 6 300 étudiants grâce à la formation des enseignants et aux matériels pédagogiques. Ces programmes favorisent les fournisseurs proposant des kits intégrés, la formation des éducateurs et un soutien continu à la mise en œuvre. Les laboratoires virtuels et les ressources numériques à faible coût peuvent compléter, mais non remplacer, les infrastructures physiques.
Paysage concurrentiel
Concentration du Marché
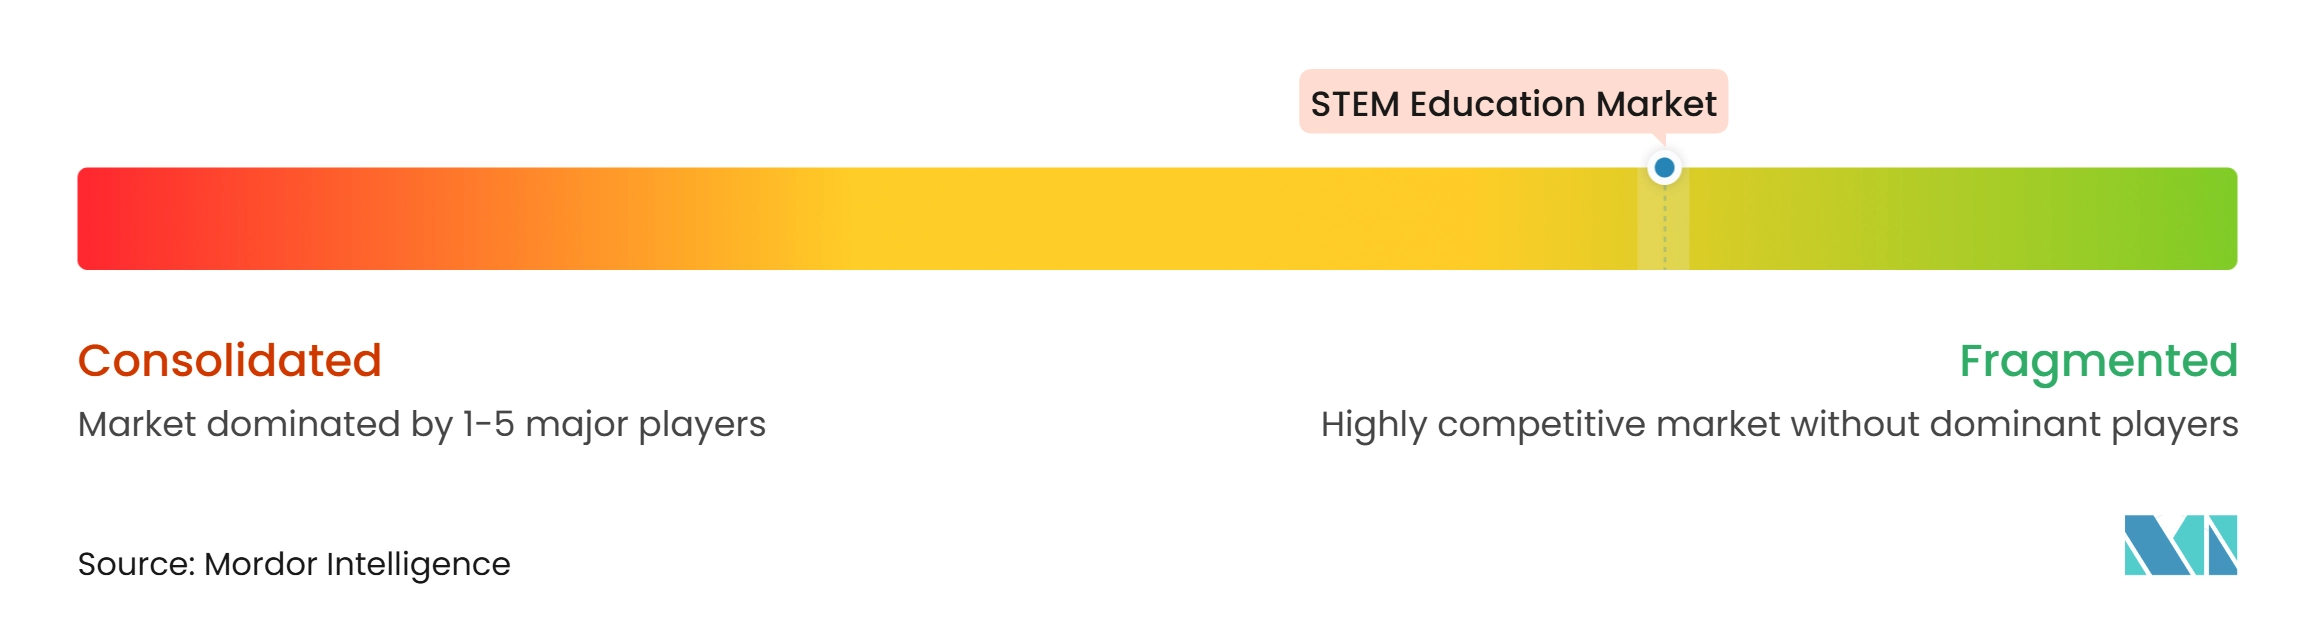
Le marché mondial de l'éducation STEM est fragmenté, avec des éditeurs de programmes, des spécialistes de l'évaluation, des fournisseurs de robotique, des prestataires de laboratoires virtuels et des plateformes d'apprentissage servant différentes parties de la chaîne de valeur. Pearson, McGraw Hill, Cengage, Houghton Mifflin Harcourt (HMH) et LEGO Education occupent des positions établies grâce à l'étendue de leurs programmes, à leurs relations institutionnelles et à leur spécialisation produit. Pearson a finalisé son acquisition d'eDynamic Learning pour 225 millions USD en 2025, élargissant ses offres numériques en matière d'enseignement professionnel et technique. La concurrence nécessite des capacités en contenu, évaluation, technologie et services alignées sur les processus d'approvisionnement institutionnels.
Les entreprises utilisent des acquisitions, des partenariats et des lancements de produits pour combler les lacunes en matière de capacités. McGraw Hill a lancé Sharpen Advantage, une solution d'étude alimentée par l'IA pour les établissements d'enseignement supérieur, en septembre 2025. Les collaborations de Cengage avec AWS et Qubits ont élargi les capacités d'infrastructure IA et de distribution en informatique. LEGO Education a introduit une solution d'informatique et d'IA pour le K-8 en 2026.
Le contenu en langue locale, les plateformes à faible connectivité et la formation aux compétences vertes restent des domaines insuffisamment desservis. Les prestataires dans les régions émergentes doivent répondre aux problèmes d'accès aux appareils, à la confiance des enseignants et aux exigences curriculaires locales. Les fournisseurs spécialisés peuvent être compétitifs dans les laboratoires virtuels, les kits de codage ou les accréditations professionnelles. Le marché reste fragmenté, car aucun fournisseur ne contrôle tous les modes de prestation, offres, matières, utilisateurs finaux et régions.
Leaders du secteur de l'éducation STEM
-
Pearson plc
-
McGraw Hill LLC
-
Houghton Mifflin Harcourt (HMH)
-
Cengage Group LLC
-
LEGO Education
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éducation STEM Entreprises couvertes dans ce rapport
- Pearson plc
- McGraw Hill LLC
- Cengage Group LLC
- Houghton Mifflin Harcourt Company
- LEGO Education
- Savvas Learning Company
- Amplify Education, Inc.
- Discovery Education, Inc.
- Stride, Inc.
- Carnegie Learning, Inc.
- Accelerate Learning, Inc.
- Coursera, Inc.
- Udemy, Inc.
- Instructure, Inc.
- Chegg, Inc.
- Labster ApS
- VEX Robotics, Inc.
- Makeblock Co., Ltd.
- Sphero, Inc.
- Wonder Workshop, Inc.
Développements industriels récents dans Marché de l'éducation STEM
- Janvier 2026 : LEGO Education a annoncé une solution d'apprentissage en informatique et en IA pour le K-8, livrée à partir d'avril 2026. Elle combine des briques LEGO, du matériel et 30 leçons.
- Janvier 2026 : Cengage School s'est associé exclusivement à Qubits pour distribuer des programmes d'informatique, d'IA et de cybersécurité K-12 alignés sur les normes à l'échelle mondiale, à l'exclusion du Moyen-Orient, de l'Inde et du Brésil. Dans les lycées américains, 82 % avaient accès à l'informatique, mais 6,4 % étaient inscrits.
- Novembre 2025 : Cengage Group a élargi sa collaboration avec AWS pour développer des solutions d'IA générative pour l'éducation et l'apprentissage en milieu professionnel, notamment du contenu K-12 personnalisé et des outils pédagogiques soutenus par l'IA.
- Octobre 2025 : Pearson a confirmé son acquisition d'eDynamic Learning pour 225 millions USD, servant plus de 885 000 étudiants K-12 dans plus de 9 000 établissements, renforçant ses offres en matière de préparation à la carrière et de débuts de carrière.
Périmètre du rapport mondial sur le marché de l'éducation STEM
Le rapport sur le marché mondial de l'éducation STEM analyse les produits et services d'apprentissage STEM dans les contextes scolaires, d'enseignement supérieur, d'apprentissage complémentaire et de formation professionnelle. Le marché est segmenté par mode de prestation, offre, matière, utilisateur final et géographie. L'étude examine les principaux moteurs, notamment le financement gouvernemental des STEM et les mandats curriculaires, l'apprentissage adaptatif et l'analytique activés par l'IA, la demande des employeurs en compétences numériques et vertes, la robotique pratique et le codage, le perfectionnement des enseignants, et les solutions cloud, appareils et matériel ouvert à moindre coût. Elle évalue également les freins tels que l'inégalité d'accès aux appareils, à la connectivité et aux laboratoires, les pénuries d'enseignants STEM qualifiés, les exigences en matière de confidentialité des données et de sécurité des enfants, et l'alignement curriculaire fragmenté. Le rapport évalue les dépenses en éducation, le développement des infrastructures, les ratios élèves-enseignants, la densité institutionnelle, les inscriptions des étudiants, les frais de scolarité et le comportement des apprenants. Il fournit des estimations de la taille du marché et des prévisions de croissance, des évaluations régionales et nationales, une analyse du paysage concurrentiel, des estimations de parts de marché, des développements stratégiques et des profils des principaux prestataires d'éducation STEM. Il explore également les opportunités dans les plateformes STEM prioritairement hors ligne, le contenu d'apprentissage localisé, l'habilitation des enseignants et les solutions d'apprentissage numériques et pratiques accessibles. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur mondial de l'éducation STEM d'ici 2032 ?
Le secteur mondial de l'éducation STEM devrait atteindre 159,17 milliards USD d'ici 2032, avec une expansion à un CAGR de 11,01 % à partir de 2027.
Quel format de prestation connaît la croissance la plus rapide dans l'éducation STEM ?
L'autoformation devrait croître à un CAGR de 13,23 % jusqu'en 2032, car elle soutient le perfectionnement flexible des apprenants actifs.
Pourquoi les kits de robotique et de codage gagnent-ils en adoption dans les écoles ?
Les kits de robotique, de codage et d'ingénierie devraient croître à un CAGR de 11,50 % à mesure que les écoles élargissent l'enseignement de l'informatique et de l'ingénierie appliquée.
Quel segment d'utilisateurs finaux présente les meilleures perspectives de croissance ?
La formation professionnelle et en entreprise devrait se développer à un CAGR de 12,44 % jusqu'en 2032, soutenue par la demande en IA, cybersécurité et compétences numériques.
Quelle région devrait connaître la croissance la plus rapide dans l'éducation STEM ?
L'Asie-Pacifique devrait croître à un CAGR de 12,60 % jusqu'en 2032, soutenue par de grandes populations étudiantes et des programmes gouvernementaux de main-d'œuvre.
Quelles sont les limites à l'adoption des plateformes d'apprentissage STEM numérique ?
L'inégalité d'accès aux appareils et à la connectivité, les pénuries d'enseignants, les exigences en matière de confidentialité et les besoins d'alignement curriculaire peuvent ralentir l'adoption.