
Tamaño y Participación del Mercado de Educación STEM
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 94.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 159.17 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Educación STEM por Mordor Intelligence
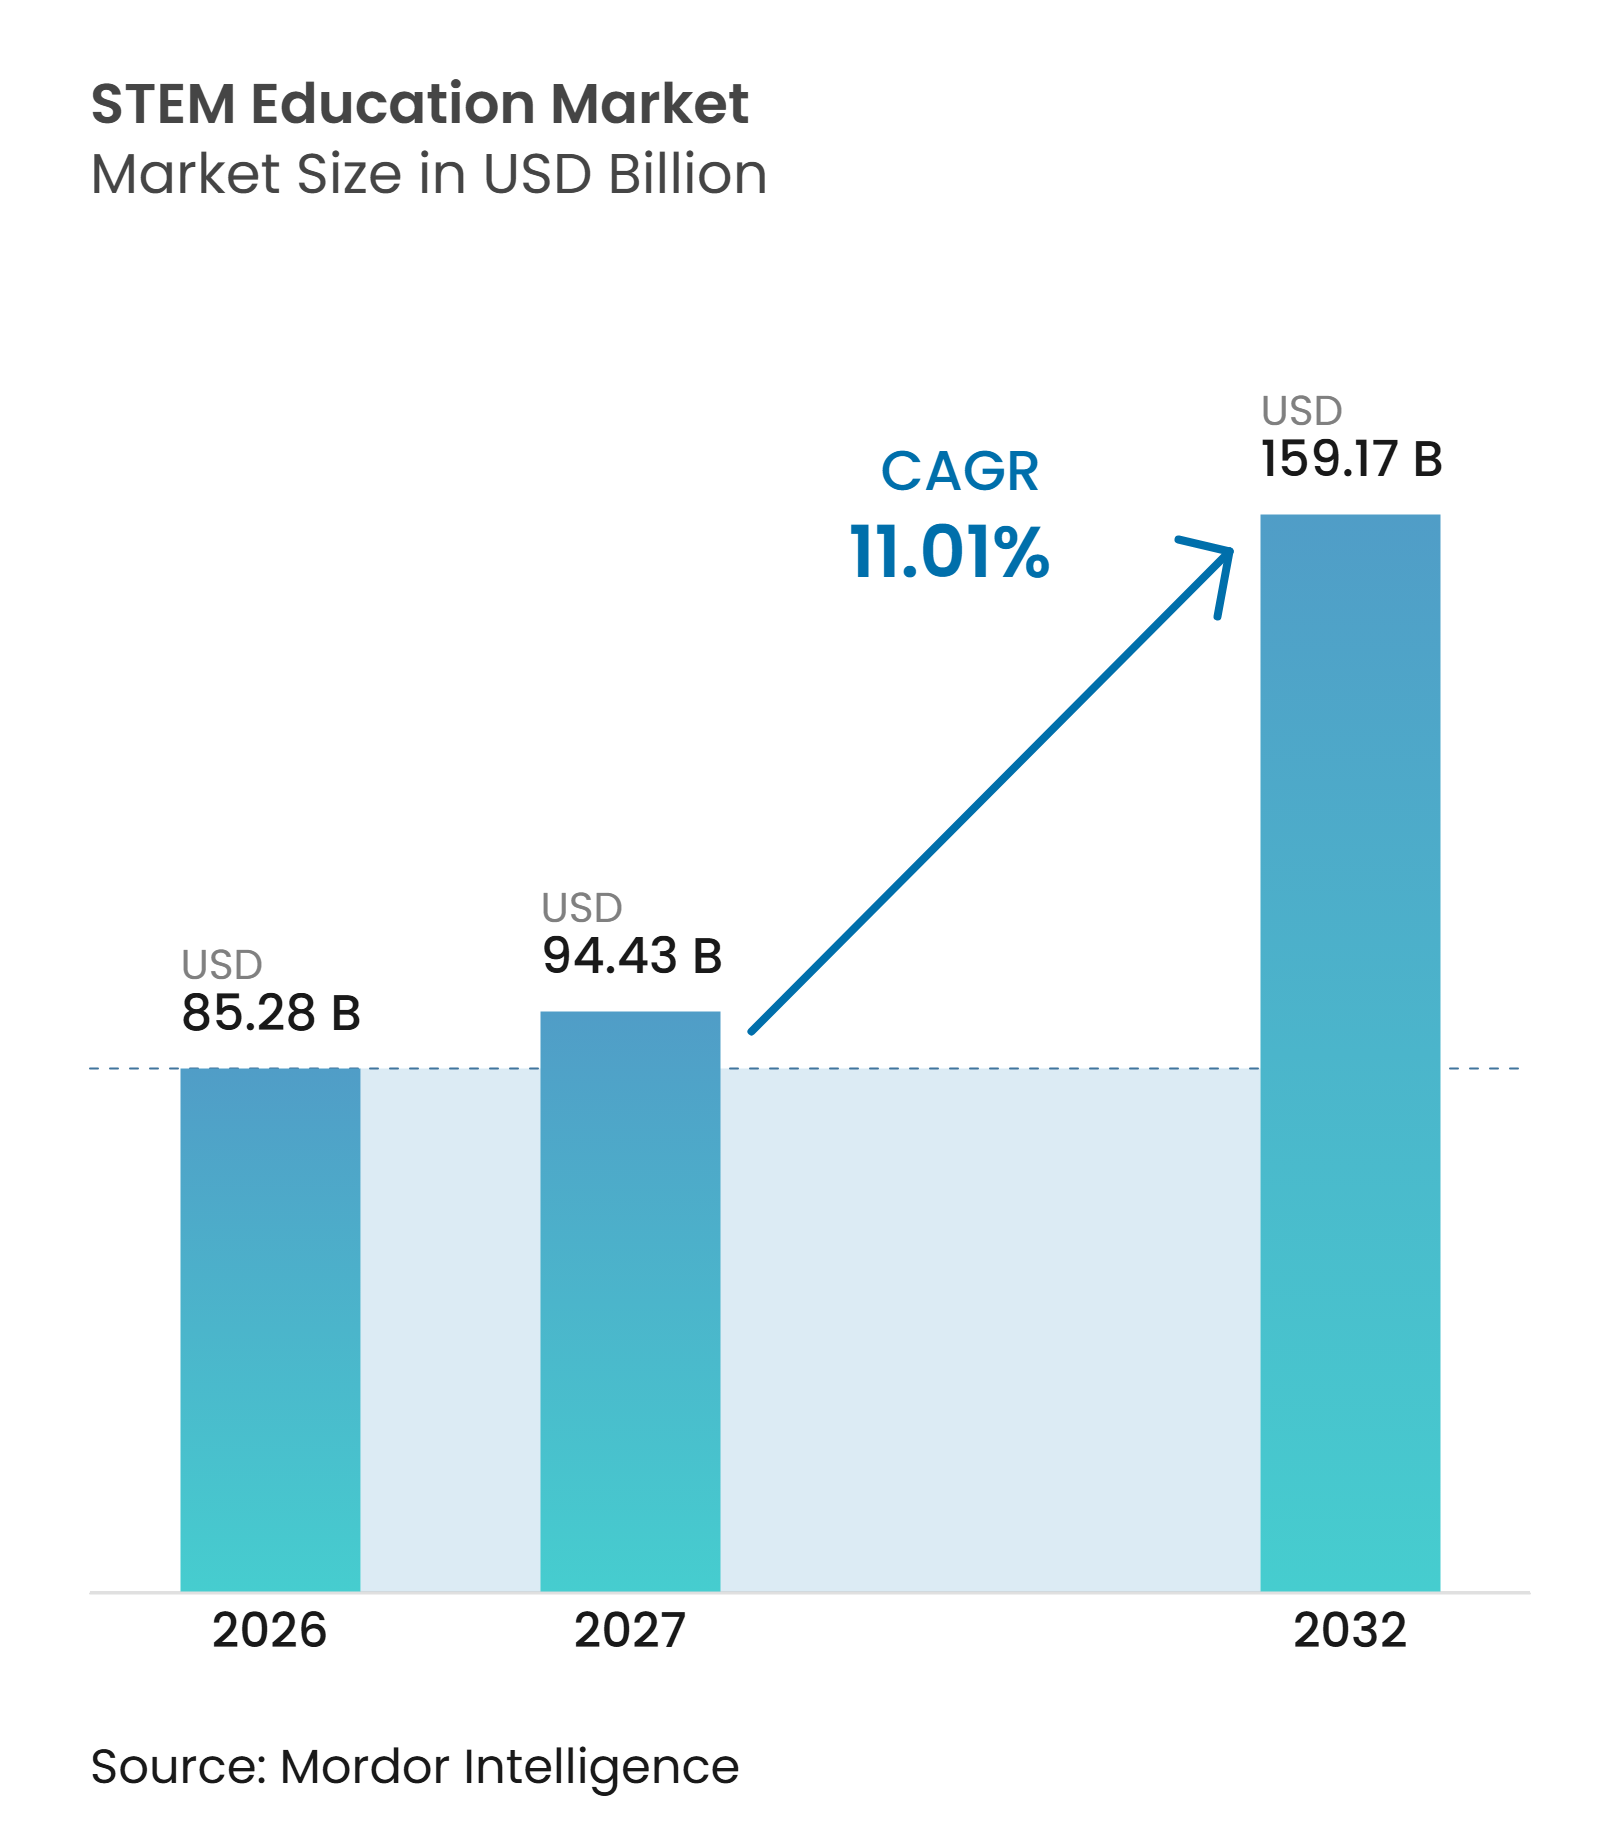
El tamaño del mercado global de educación STEM fue valorado en 85,28 mil millones de USD en 2026 y se estima que crecerá desde 94,43 mil millones de USD en 2027 hasta alcanzar los 159,17 mil millones de USD para 2032, a una CAGR del 11,01% durante el período de pronóstico (2027-2032). El mercado global de educación STEM está respaldado por los requisitos curriculares públicos, la demanda de los empleadores de capacidades digitales y el uso creciente de servicios de aprendizaje complementario. La demanda se extiende más allá de las aulas formales, ya que los empleadores buscan formación en inteligencia artificial, analítica de datos, ciberseguridad e ingeniería. Las iniciativas gubernamentales son más sostenibles cuando la legislación incluye financiación dedicada y programas de desarrollo docente. Los proveedores están ampliando sus ofertas para incluir herramientas de evaluación, computación física, laboratorios virtuales y credenciales flexibles. El crecimiento sigue siendo desigual porque el acceso a dispositivos, conectividad, docentes calificados y prácticas de datos conformes varía significativamente entre países.
Conclusiones Clave del Informe
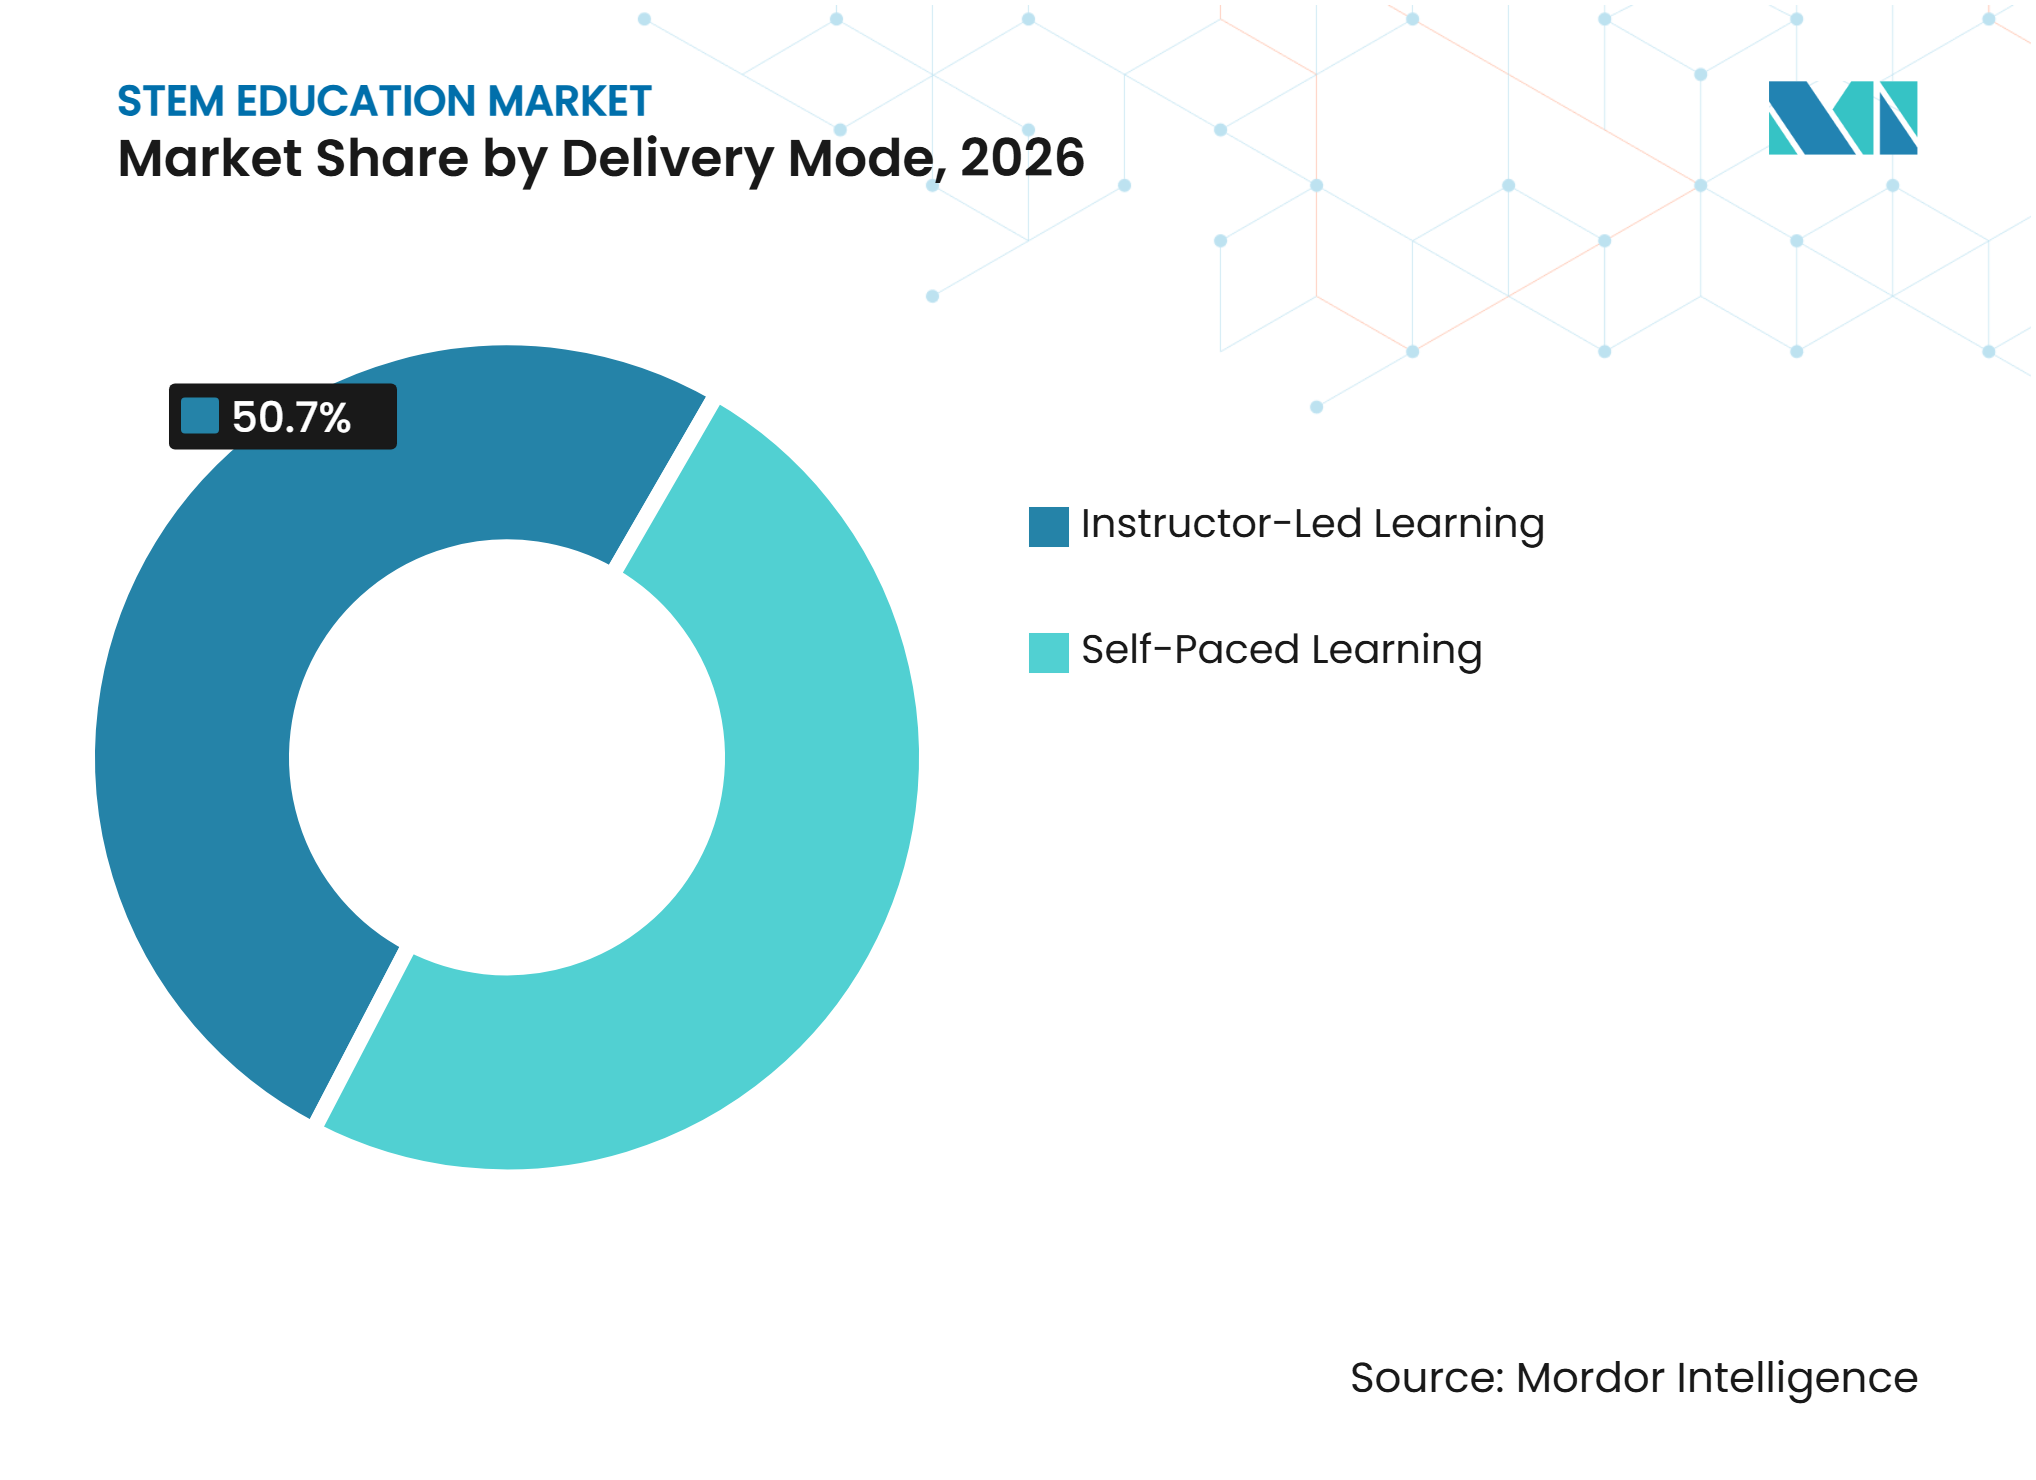
- Por modalidad de entrega, el aprendizaje dirigido por instructor representó el 50,70% de la participación del mercado global de educación STEM en 2026, mientras que se proyecta que el aprendizaje autónomo crezca a una CAGR del 13,23% hasta 2032.
- Por oferta, el contenido curricular e instruccional representó el 37,30% del tamaño del mercado global de educación STEM en 2026, mientras que se proyecta que los kits de robótica, programación e ingeniería crezcan a una CAGR del 11,50% hasta 2032.
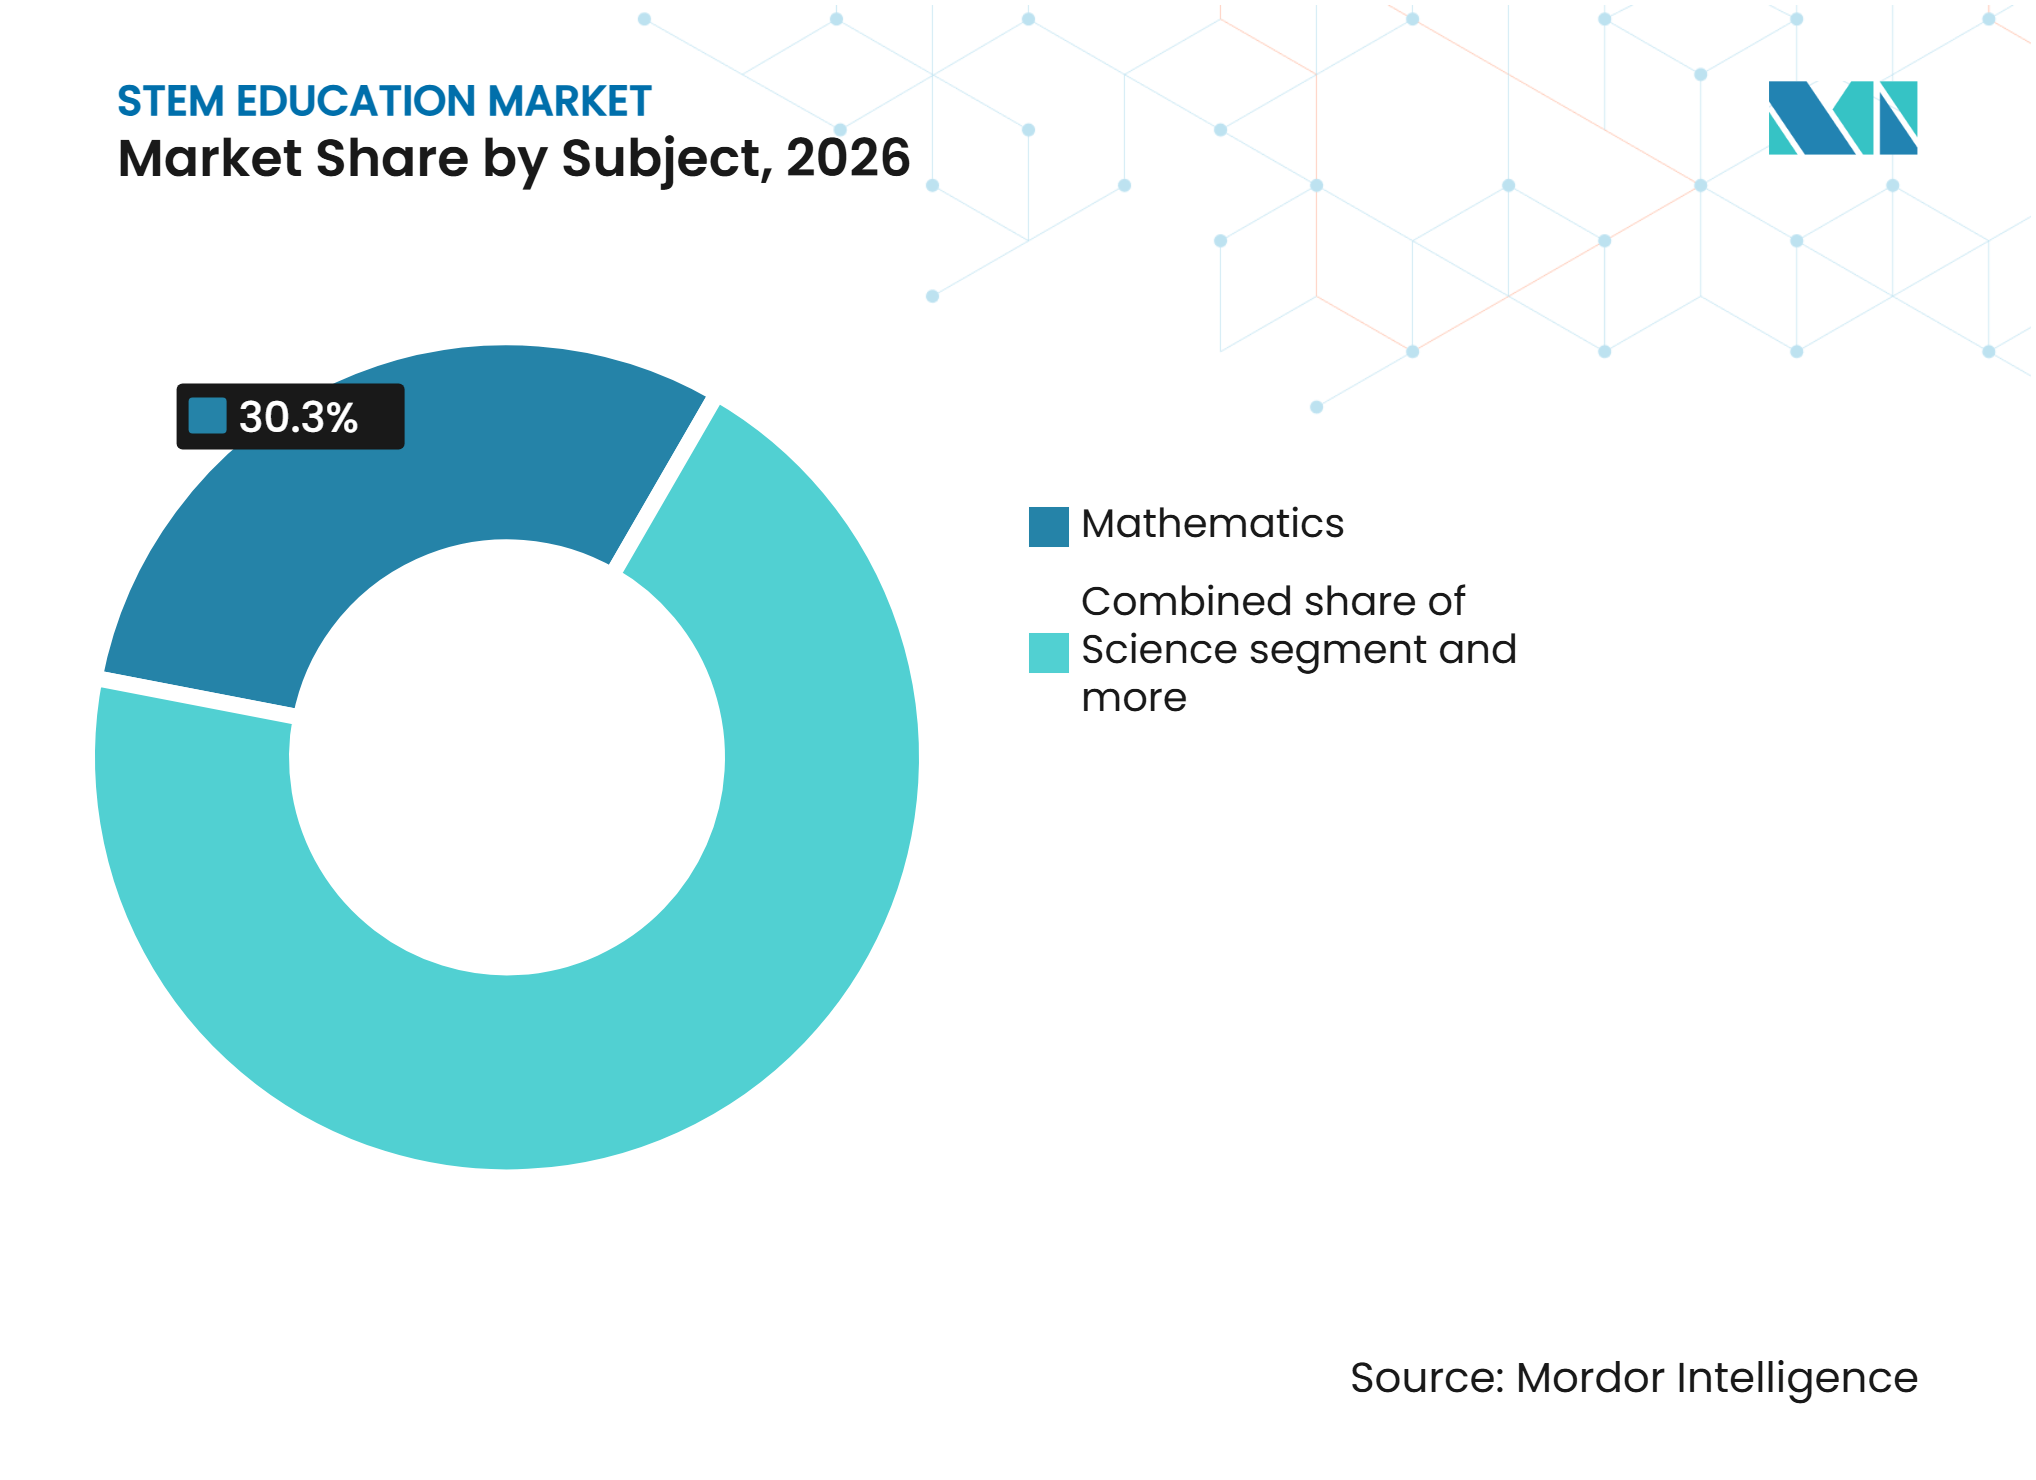
- Por materia, las matemáticas representaron el 30,30% de la participación del mercado global de educación STEM en 2026, mientras que se proyecta que la tecnología y las ciencias de la computación crezcan a una CAGR del 11,70% hasta 2032.
- Por usuario final, los centros de aprendizaje extraescolar y complementario representaron el 35,20% del tamaño del mercado global de educación STEM en 2026, mientras que se proyecta que la formación corporativa y profesional crezca a una CAGR del 12,44% hasta 2032.
- Por geografía, América del Norte representó el 34,90% de los ingresos del mercado global de educación STEM en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 12,60% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Financiación Gubernamental de STEM y Mandatos Curriculares | +2.5% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción de IA, Aprendizaje Adaptativo y Analítica del Aprendizaje | +2.2% | Global, con implementación temprana en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Demanda de los Empleadores de Competencias Digitales y Verdes | +1.8% | Global, con alta intensidad en América del Norte, Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Aprendizaje Práctico de Robótica, Programación y Maker | +1.5% | Global, con Asia-Pacífico y América del Norte como mercados principales | Mediano plazo (2-4 años) |
| Mejora de Competencias Docentes y Demanda de Servicios de Implementación | +1.0% | Global, con énfasis creciente en América del Sur y África | Largo plazo (≥ 4 años) |
| Reducción del Costo de la Nube, Dispositivos y Hardware Abierto | +0.8% | Global, con alta relevancia en América del Sur, Oriente Medio y África, y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Financiación Gubernamental de STEM y Mandatos Curriculares
Las políticas gubernamentales respaldan la demanda de educación STEM, aunque los compromisos de financiación y los requisitos de implementación varían. El Proyecto de Ley 3038 de la Cámara de Oregón (2025) revisó los marcos de subvenciones, asignando el 40% de los fondos disponibles a la educación STEM y el 60% a la educación técnica y profesional. El Plan Estratégico de Educación STEM de la Comisión Europea, emitido en marzo de 2025, propuso objetivos de participación para 2030 y vinculó el desarrollo de competencias con los objetivos de la Década Digital. En Filipinas, la Ley de la República N.° 12310, aprobada en octubre de 2025, amplió el Sistema de Escuelas Secundarias de Ciencias de Filipinas basado en becas. La Orden Ejecutiva 14 de Iowa, firmada en agosto de 2025, priorizó el aprendizaje basado en el trabajo y la exploración de carreras[1]. Estas iniciativas crean oportunidades potenciales para proveedores de currículos, proveedores de tecnología educativa, fabricantes de equipos y proveedores de servicios de formación docente. Sin embargo, la demanda de compras real depende de la implementación, los presupuestos y las decisiones de adquisición.
Adopción de IA, Aprendizaje Adaptativo y Analítica del Aprendizaje
La personalización respaldada por Inteligencia Artificial (IA) está expandiendo la educación STEM al permitir la práctica adaptativa, la retroalimentación individualizada y las evaluaciones específicas. Un metaanálisis de 2025 de 99 conjuntos de datos independientes de 32 estudios encontró un efecto positivo significativo en los resultados de aprendizaje STEM de K-12. La Realidad Aumentada/Realidad Virtual (RA/RV) tuvo el mayor efecto en el subgrupo, aunque la evidencia se basó en solo ocho conjuntos de datos. Estos hallazgos respaldan la evaluación de plataformas de matemáticas adaptativas y simulaciones interactivas junto con herramientas instruccionales convencionales. En agosto de 2025, Cengage anunció que su Asistente Estudiantil impulsado por IA alcanzaría a más de 1 millón de estudiantes de educación superior en más de 100 productos, demostrando escala comercial más allá de K-12[2]. La Ley de IA de la UE, el RGPD, la COPPA y las leyes estatales aplicables de privacidad estudiantil imponen obligaciones de cumplimiento que varían según la plataforma, el grupo de usuarios y la jurisdicción. Las salvaguardas de privacidad y el diseño responsable de la IA son, por tanto, consideraciones importantes en los procesos de adquisición.
Demanda de los Empleadores de Competencias Digitales y Verdes
La demanda de los empleadores está expandiendo el mercado global de educación STEM más allá de los programas de titulación tradicionales y los entornos escolares. El Informe sobre el Futuro del Empleo 2025 del Foro Económico Mundial identificó la IA y los macrodatos, las redes y la ciberseguridad, y la alfabetización tecnológica como las competencias de más rápido crecimiento que los empleadores esperaban requerir hasta 2030, respaldando la demanda de cursos cortos y credenciales acumulables. La encuesta de 2025 de la Institución de Ingeniería y Tecnología encontró que el 30% de los empleadores de ingeniería del Reino Unido tenían dificultades para contratar profesionales con competencias técnicas o de sostenibilidad especializadas, destacando la necesidad de mejora de competencias específicas[3]. En marzo de 2025, la Escuela de Minas de Colorado lanzó Mines ProEd, ofreciendo cursos profesionales flexibles y formación corporativa personalizada en IA, ESG y descarbonización. Estos desarrollos crean oportunidades para proveedores que ofrecen formación STEM flexible y alineada con la industria que aborda brechas específicas de competencias en la fuerza laboral.
Aprendizaje Práctico de Robótica, Programación y Maker
El aprendizaje práctico está impulsando la demanda de kits de robótica, drones, herramientas de programación y soporte de implementación en el mercado global de educación STEM. En diciembre de 2025, CAST informó que su programa Take Flight llegó a más de 1.100 estudiantes en 33 escuelas de 11 estados de los Estados Unidos, con ganancias estadísticamente significativas en el interés por las carreras STEM y en las habilidades de drones y programación. VEX Robotics informó que educadores de 73 países completaron certificaciones en 2025 y destacó su plataforma de robótica para el aula VEX AIM. La Olimpiada Mundial de Robótica involucró a más de 42.000 jóvenes en 14 países africanos en 2025, demostrando el alcance de la educación en robótica a través de competencias y redes de educadores. LEGO Education anunció una solución práctica de ciencias de la computación e IA para K-8 en enero de 2026, con envíos que comenzaron en abril. Estos desarrollos crean oportunidades para proveedores de equipos, desarrolladores de currículos y proveedores de formación docente que ofrecen aprendizaje STEM práctico y listo para el aula.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Acceso Desigual a Dispositivos, Conectividad y Laboratorios | -1.8% | Mayor en África Subsahariana, el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Escasez de Docentes STEM Calificados e Interdisciplinarios | -1.5% | Global, con escasez aguda en zonas rurales de América del Norte, el Reino Unido y África Subsahariana | Largo plazo (≥ 4 años) |
| Requisitos de Privacidad de Datos, Seguridad Infantil y Gobernanza de IA | -1.0% | Principalmente América del Norte y Europa | Mediano plazo (2-4 años) |
| Alineación Curricular Fragmentada y Evidencia Débil de Resultados | -0.7% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Acceso Desigual a Dispositivos, Conectividad y Laboratorios
El acceso desigual a dispositivos, conectividad a internet asequible y recursos de laboratorio limita la participación en el mercado global de educación STEM. El informe de UNICEF sobre la Infancia en un Mundo Digital 2025 reitera que aproximadamente 1.300 millones de niños de entre 3 y 17 años carecían de acceso a internet en el hogar. Un documento de política de las Naciones Unidas publicado en 2024 destaca las disparidades en el acceso a computadoras e informa que el costo promedio de datos móviles en África fue de 43,75 USD por GB en 2023, el más alto a nivel mundial[4]. Un análisis más reciente de la ONU identifica las brechas de infraestructura, las limitaciones de asequibilidad y la baja alfabetización digital como barreras para la adopción del STEM digital. Estos desafíos limitan el uso de laboratorios virtuales, plataformas de aprendizaje adaptativo y tutoría basada en la nube en regiones desatendidas. Los proveedores pueden ampliar el acceso a través de contenido disponible sin conexión, aplicaciones de bajo ancho de banda, modelos de aprendizaje con dispositivos compartidos y asociaciones con escuelas locales.
Escasez de Docentes STEM Calificados e Interdisciplinarios
La escasez de docentes puede limitar el mercado global de educación STEM, incluso cuando los gobiernos proporcionan financiación y las escuelas adquieren nuevos productos. Un estudio revisado por pares publicado en 2025 encontró que la producción anual de docentes STEM en los Estados Unidos disminuyó de aproximadamente 31.000 docentes una década antes a menos de 20.000 en 2022. El Instituto de Política de Aprendizaje estimó que al menos 411.549 puestos docentes en los Estados Unidos estaban vacantes o cubiertos por docentes sin certificación completa en 2025, destacando las limitaciones más amplias de la fuerza laboral. En Inglaterra, el Instituto de Física informó que más de 700.000 estudiantes de física del Certificado General de Educación Secundaria (GCSE) carecían de acceso a un docente especialista en física al inicio del año escolar 2025. Estas escaseces pueden obstaculizar la robótica, las ciencias de laboratorio y el aprendizaje basado en la indagación, que a menudo requieren experiencia en la materia y apoyo instruccional. Los proveedores pueden apoyar la implementación a través de la formación docente, planes de lecciones guiadas y herramientas digitales autodirigidas; sin embargo, estas medidas no pueden reemplazar a los educadores calificados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento de Estudiantes y Aprendices
Los aprendices en educación STEM favorecen cada vez más las actividades prácticas e interactivas que generan confianza y vinculan los conceptos del aula con habilidades del mundo real. Una encuesta global de LEGO Education a más de 6.000 educadores, padres, administradores y estudiantes encontró que el aprendizaje práctico hacía que los estudiantes fueran casi 1,5 veces más seguros en ciencias. Sin embargo, solo el 55% de los estudiantes recibía regularmente tales oportunidades. Los programas de robótica también demuestran un fuerte potencial de participación. FIRST LEGO League llegó a más de 650.000 estudiantes de entre 4 y 16 años en 77 países en 2025, mientras que FIRST Tech Challenge involucró a más de 109.000 estudiantes en 81 países. Las actualizaciones de Sphero en 2025 introdujeron la programación en Python y explicaciones de código asistidas por IA en su plataforma de aprendizaje. Estas tendencias crean oportunidades para proveedores que ofrecen kits físicos, desafíos de programación progresivos y orientación digital. Sin embargo, el 45% de los estudiantes sin oportunidades regulares de aprendizaje práctico destaca una brecha de acceso que los kits de aula asequibles y reutilizables y las actividades listas para el docente podrían ayudar a abordar.
Inteligencia sobre el Desempeño Educativo
El desempeño institucional en el mercado global de educación STEM depende cada vez más de resultados de aprendizaje medibles, participación de los aprendices e instrucción práctica escalable. Los centros de aprendizaje extraescolar y complementario representaron el 35,20% de los ingresos en 2026, destacando su importancia como compradores de herramientas de enriquecimiento. La evidencia que respalda los laboratorios virtuales fortalece el argumento a favor de la adquisición basada en resultados. Labster informó que un análisis de 151.552 estudiantes mostró niveles de participación del 74-82%, mientras que los usuarios lograron puntuaciones en cuestionarios del 92-100%. Un estudio de dos años en la Universidad Estatal de Arizona con más de 4.000 estudiantes encontró que los estudiantes que utilizaron laboratorios de biología de realidad virtual obligatorios mejoraron su calificación promedio en un cuarto en el curso posterior. Estos hallazgos crean oportunidades para proveedores que combinan simulaciones, paneles de evaluación y resultados medibles. Sin embargo, las instituciones más pequeñas y con menos recursos pueden seguir enfrentando barreras de personal y conectividad.
Análisis de Segmentos
Por Modalidad de Entrega:
El Aprendizaje Dirigido por Instructor Ancla los Ingresos mientras las Plataformas Autónomas se AceleranEl aprendizaje dirigido por instructor representó el 50,70% de los ingresos del mercado global de educación STEM en 2026, respaldado por contratos de distrito, universidad y formación que incluyen materiales para docentes y desarrollo profesional. El Centro Nacional de Estadísticas Educativas informó que el 87% de las escuelas públicas de los Estados Unidos ofrecieron tutoría durante el año escolar 2023-24, demostrando el modelo de entrega establecido. La instrucción formal se alinea con las estructuras de adquisición que agrupan la incorporación, el entrenamiento, el apoyo a la evaluación y la alineación con los estándares. Estos servicios aumentan el valor del contrato más allá de las licencias de contenido. Los modelos dirigidos por instructor siguen siendo importantes cuando la seguridad, el uso de equipos y los conceptos complejos requieren la facilitación del docente.
Se prevé que el aprendizaje autónomo crezca a una CAGR del 13,23% hasta 2032, la tasa más alta entre las modalidades de entrega. En mayo de 2025, SEMI y la Universidad de Purdue lanzaron cursos autónomos de IA y analítica de datos con opciones de certificado a través de la plataforma SEMI University. Este formato apoya a los empleados que necesitan contenido fuera del horario laboral estándar y permite a los proveedores atender a aprendices en todas las regiones sin una gran base de instructores locales. Es probable que el mercado global de educación STEM favorezca modelos híbridos que combinen apoyo programado con aprendizaje y práctica autodirigidos.


Por Oferta:
El Contenido Curricular Domina mientras los Kits de Robótica Definen la Frontera del CrecimientoEl contenido curricular e instruccional representó el 37,30% de los ingresos del mercado global de educación STEM en 2026. Los largos ciclos de adopción escolar respaldan esta posición, ya que los currículos deben alinearse con los estándares y recibir la aprobación de educadores y administradores. Los editores establecidos se benefician de las relaciones con los distritos y de amplias carteras de contenido. En junio de 2025, McGraw Hill y Pearson acordaron integrar la capacidad de evaluación intermedia PRoPL (Revisión de Progreso y Aprendizaje de Pearson) de Pearson en los programas K-12 de McGraw Hill, comenzando con California Reveal Math para el año escolar 2025-26. Estas integraciones pueden aumentar las barreras de cambio al incorporar datos de evaluación en los procesos institucionales.
Se prevé que los kits de robótica, programación e ingeniería crezcan a una CAGR del 11,50% hasta 2032. Estos productos apoyan los requisitos de ciencias de la computación e ingeniería a través de dispositivos físicos y resolución de problemas aplicada. En enero de 2026, Cengage School se asoció con Qubits para comercializar y distribuir un currículo de ciencias de la computación K-12 en más de 100 países, excluyendo India, Oriente Medio y Brasil. La asociación muestra cómo los proveedores de currículos pueden agregar capacidades especializadas a través de la distribución. Las herramientas de evaluación, el software de aprendizaje, el equipo de laboratorio y los servicios para docentes siguen siendo ofertas complementarias a medida que los compradores esperan cada vez más una entrega integrada.
Por Materia:
Las Matemáticas Anclan el Gasto mientras la Tecnología y las Ciencias de la Computación Redefinen las Expectativas de CrecimientoLas matemáticas representaron el 30,30% de los ingresos en 2026, reflejando su papel obligatorio en los sistemas educativos y su importancia para las trayectorias de ingeniería y ciencias de la computación. Las plataformas de matemáticas adaptativas generan datos frecuentes de los aprendices, apoyando la personalización y el monitoreo del compromiso institucional. Los hogares en Asia-Pacífico, América del Norte y Oriente Medio también gastan en aprendizaje matemático complementario. Carnegie Learning ofrece productos de matemáticas respaldados por IA en escuelas de los Estados Unidos, reflejando la competencia en la materia. Las escuelas ven las matemáticas como una inversión central porque apoya la progresión hacia otras disciplinas STEM.
Se proyecta que el área de tecnología y ciencias de la computación crezca a una CAGR del 11,70% hasta 2032. Los mandatos de ciencias de la computación en Oregón, las nuevas disposiciones de escuelas STEM en Filipinas y las políticas europeas que enfatizan las capacidades digitales respaldan este crecimiento. Los laboratorios virtuales amplían el contenido científico donde la capacidad física es limitada. El aprendizaje de ingeniería y robótica está vinculado a la creciente categoría de kits educativos y a la demanda de los empleadores de habilidades técnicas. La industria global de educación STEM está evolucionando hacia carteras que combinan matemáticas con experiencias prácticas de computación, ciencias e ingeniería.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros Extraescolares Lideran los Ingresos mientras la Formación Corporativa Registra el Crecimiento más RápidoLos centros de aprendizaje extraescolar y complementario representaron el 35,20% del tamaño del mercado global de educación STEM en 2026. El segmento se benefició de la demanda de tutoría privada y programas de enriquecimiento, particularmente en Asia-Pacífico y Oriente Medio. La adquisición directa de proveedores de contenido y kits puede acortar los ciclos de compra en comparación con los sistemas de educación pública. Las escuelas K-12 siguieron siendo una fuente de ingresos estable debido a la adquisición recurrente impulsada por los calendarios curriculares y la financiación pública. Las instituciones de educación superior generaron demanda de simulaciones de laboratorio, evaluaciones y programas vinculados al empleo.
Se proyecta que la formación corporativa y profesional crezca a una CAGR del 12,44% hasta 2032. Las perspectivas de competencias 2025 del Foro Económico Mundial respaldan la demanda de IA, macrodatos, ciberseguridad y alfabetización tecnológica. Los empleadores buscan programas cortos y compatibles con el trabajo vinculados a habilidades laborales específicas. Las universidades y asociaciones ofrecen certificados, microcredenciales y cursos vinculados a la industria. Los proveedores que combinan credenciales reconocidas, aprendizaje flexible y contenido técnico actualizado pueden atender este segmento del mercado global de educación STEM.
Análisis Geográfico
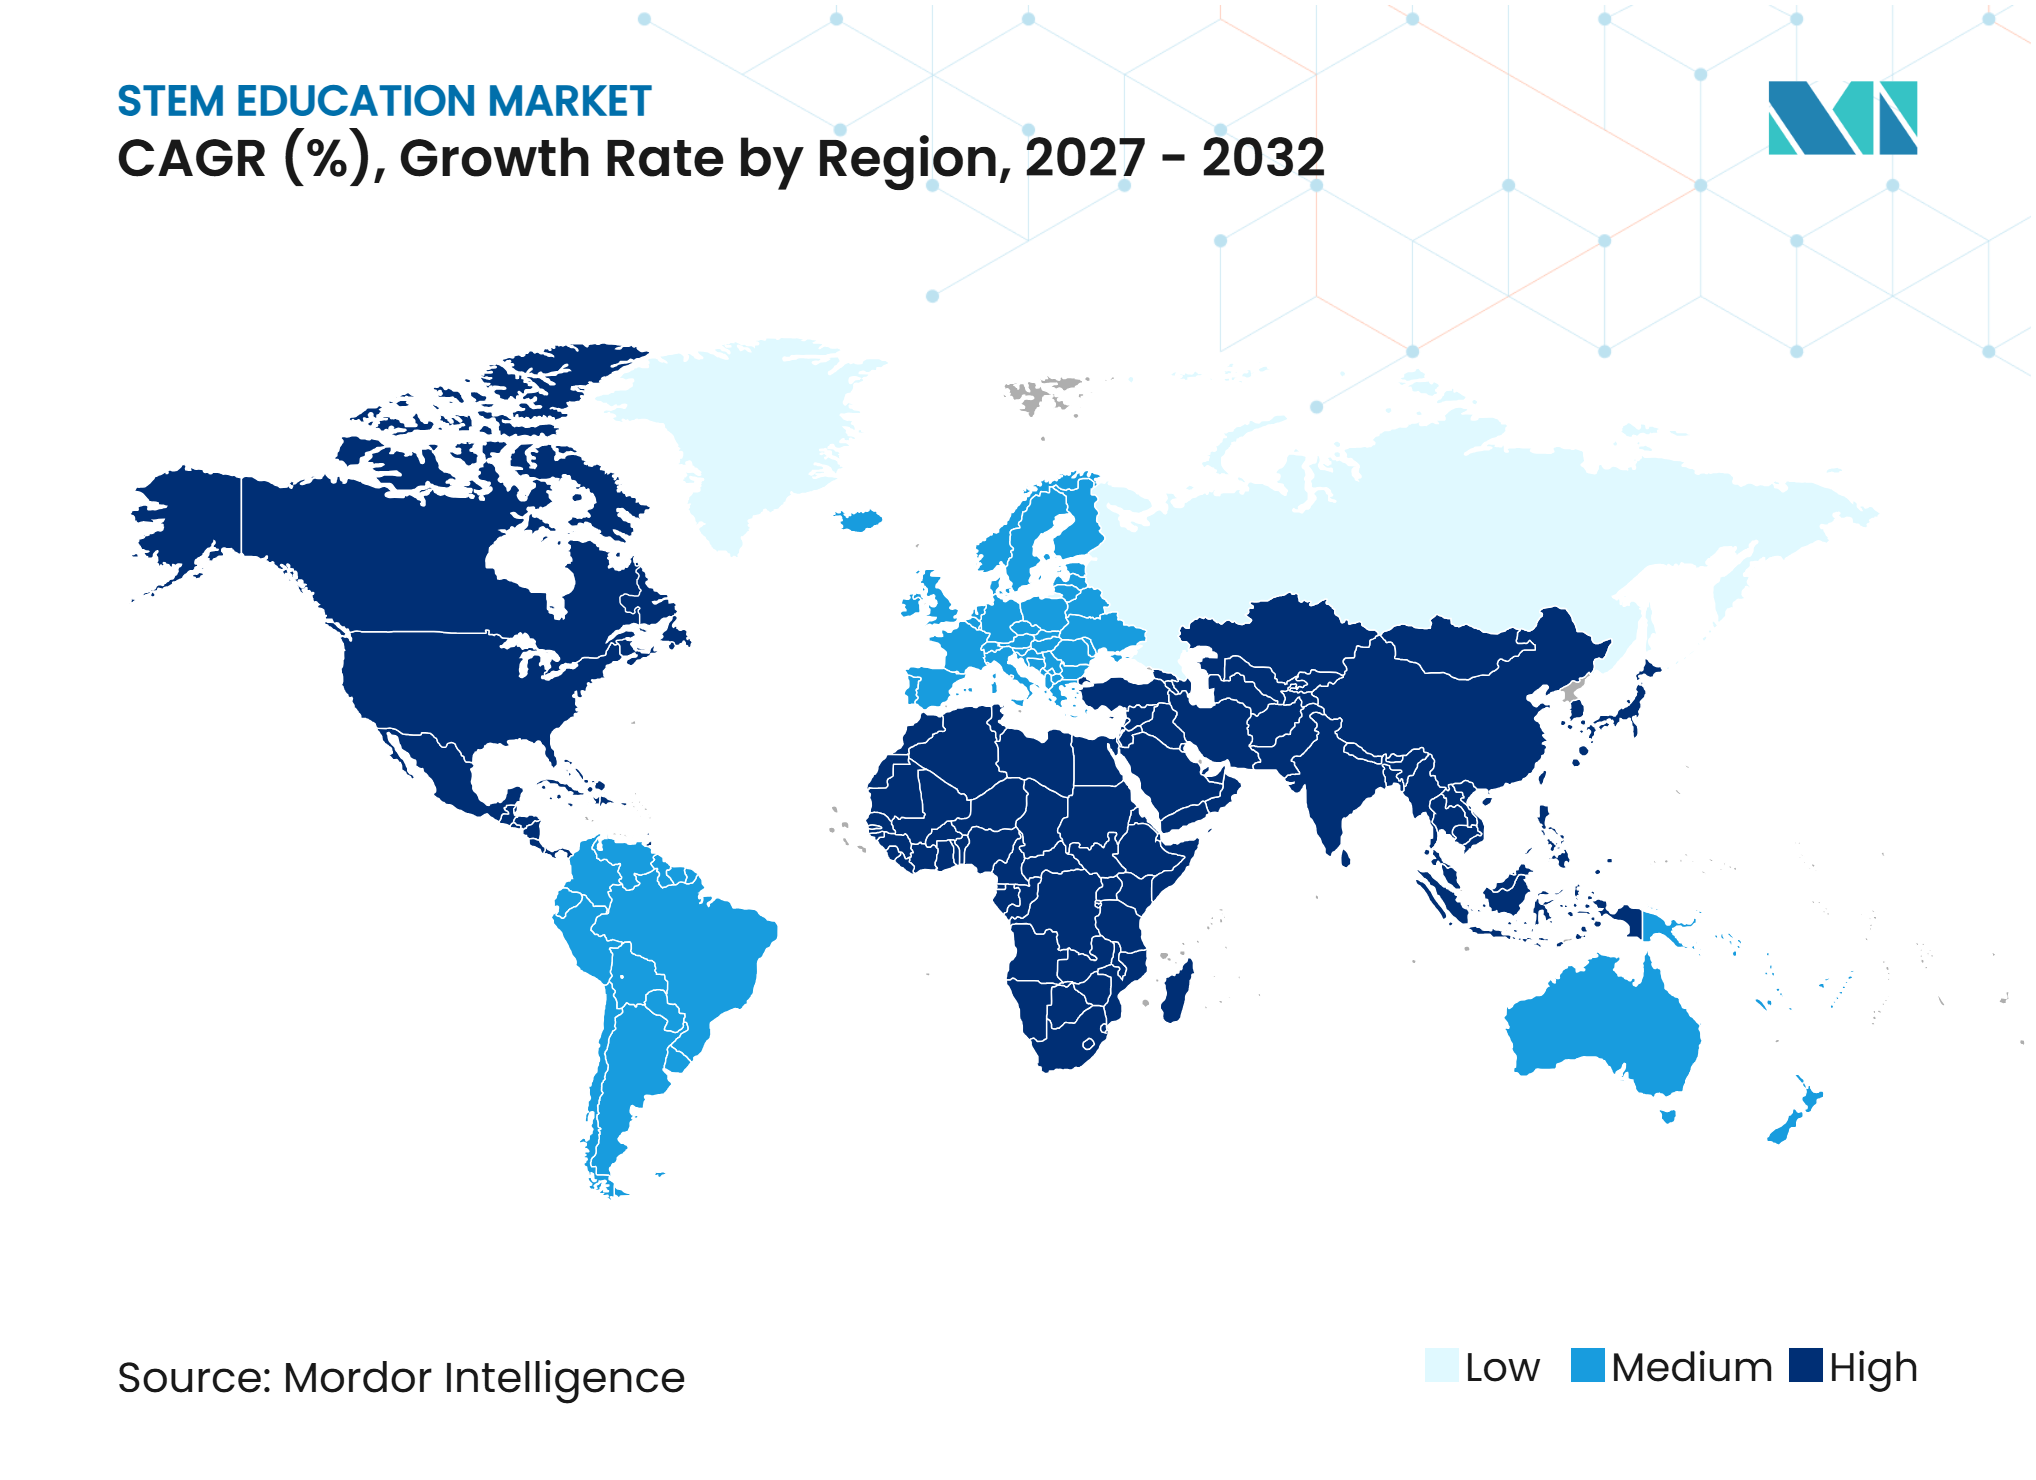
América del Norte representó el 34,90% de los ingresos del mercado global de educación STEM en 2026. Los sistemas establecidos de adquisición de distritos escolares, proveedores de tecnología educativa, universidades y organizaciones de aprendizaje corporativo respaldaron la demanda. El requisito de ciencias de la computación financiado de Oregón y la directiva de aprendizaje basado en el trabajo de Iowa reflejaron el apoyo público a la instrucción STEM vinculada a la fuerza laboral. La privacidad, la seguridad estudiantil y los resultados de aprendizaje influyeron en las compras, mientras que la escasez de docentes y las limitaciones de financiación para la investigación ralentizaron la implementación. Las inversiones de Canadá en aprendizaje digital y la necesidad de formación técnica vinculada a la manufactura de México ampliaron aún más la demanda.
Se prevé que Asia-Pacífico crezca a una CAGR del 12,60% hasta 2032. Las grandes poblaciones estudiantiles, el aumento del gasto en educación y las políticas de fuerza laboral respaldan la demanda. La legislación de escuelas secundarias de ciencias de Filipinas de 2025 amplió la capacidad STEM. India, China y Corea del Sur impulsan la demanda de contenido localizado y herramientas tecnológicas, mientras que Australia proporciona capacidad de educación superior y desarrollo docente. Los proveedores necesitan contenido adaptado al idioma, currículos alineados localmente y precios apropiados.
La estrategia europea de 2025 vinculó la educación STEM con las prioridades digitales e industriales. El RGPD de la Comisión Europea influyó en el diseño de productos y los procesos de adquisición. Oriente Medio y África enfrentaron conectividad y acceso a equipos desiguales, mientras que las actividades de la Olimpiada Mundial de Robótica de 2025 en 14 países africanos ampliaron la exposición a la robótica. Brasil y Colombia respaldaron la demanda a través del aprendizaje complementario y los programas públicos. Los modelos de bajo ancho de banda, disponibles sin conexión y con soporte local siguen siendo esenciales.
Inteligencia sobre Infraestructura y Desarrollo Educativo
El gasto público en educación y la infraestructura institucional impulsan la demanda de herramientas de aprendizaje STEM, aunque los niveles de financiación y la capacidad de entrega varían significativamente entre países. El Informe de Seguimiento del ODS 4 de la UNESCO de 2026 encontró que el gasto público mediano en educación representó el 4,2% del PIB en 2024. Sin embargo, solo el 22% de los países con datos disponibles cumplieron ambos parámetros de referencia internacionales: asignar al menos el 4% del PIB y el 15% del gasto público total a la educación.
Oregón asignó 6,74 millones de USD para apoyar 13 Centros Regionales STEM de 2023 a 2025. Los centros proporcionaron desarrollo profesional a 2.603 educadores y ofrecieron más de 13.000 horas de programación a más de 92.000 estudiantes. La iniciativa de Colombia de 2025 invirtió más de 5.000 millones de COP para establecer 214 centros de aprendizaje STEM+, con el objetivo de llegar a más de 6.300 estudiantes a través de la formación docente y materiales de aprendizaje. Estos programas favorecen a los proveedores que ofrecen kits integrados, formación de educadores y soporte de implementación continuo. Los laboratorios virtuales y los recursos digitales de bajo costo pueden complementar, pero no reemplazar, la infraestructura física.
Panorama Competitivo
Concentración del Mercado
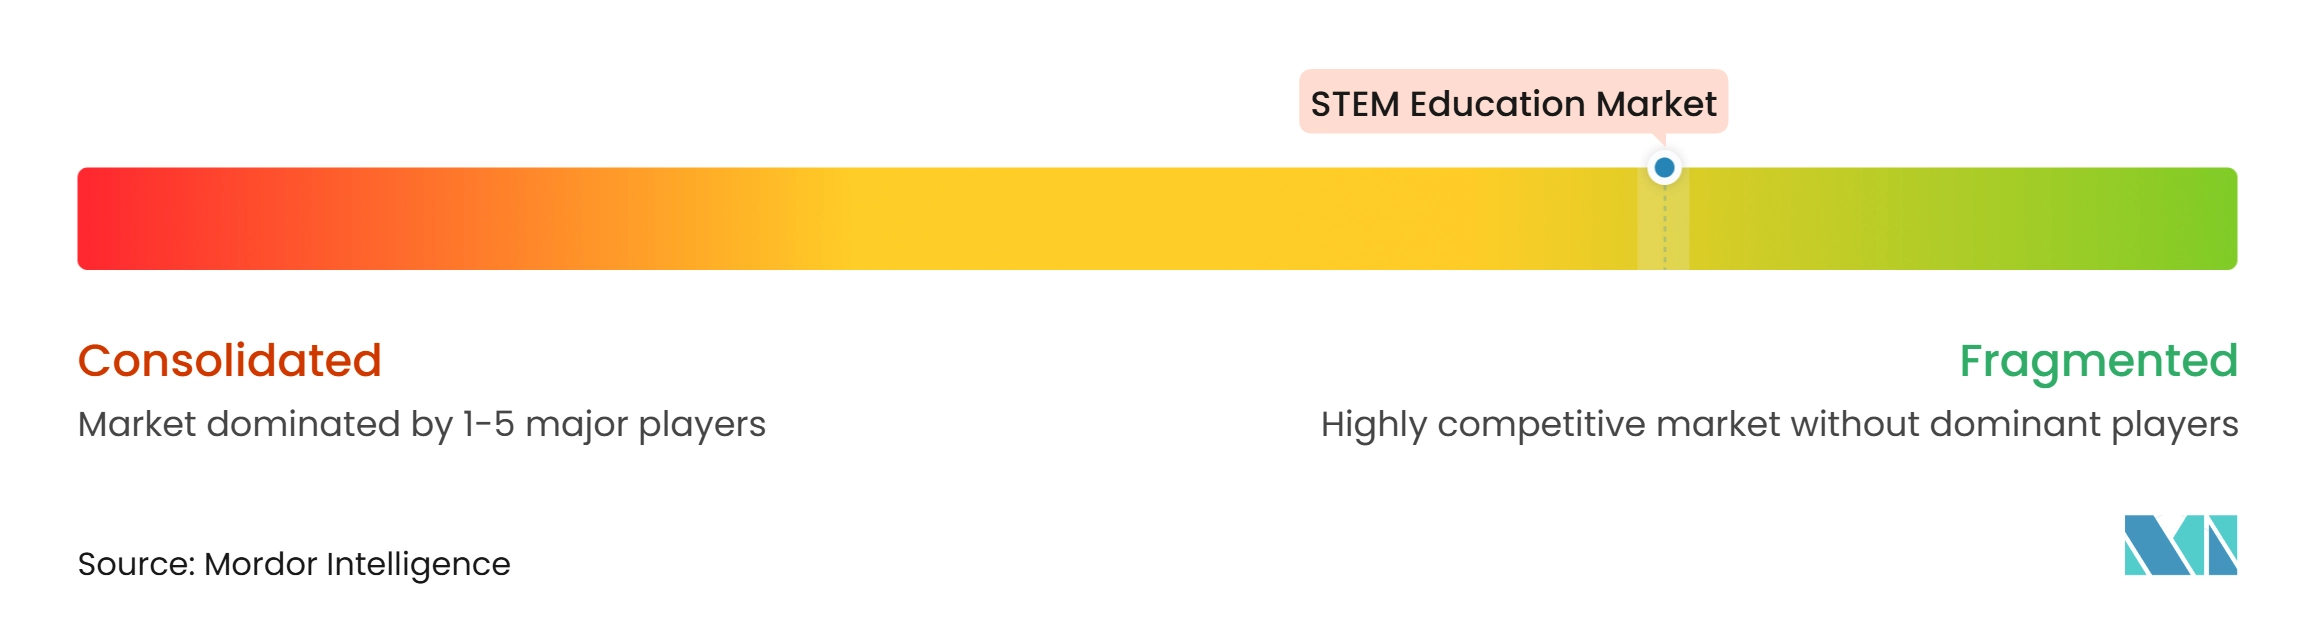
El mercado global de educación STEM está fragmentado, con editores de currículos, especialistas en evaluación, proveedores de robótica, proveedores de laboratorios virtuales y plataformas de aprendizaje que atienden diferentes partes de la cadena de valor. Pearson, McGraw Hill, Cengage, Houghton Mifflin Harcourt (HMH) y LEGO Education mantienen posiciones establecidas gracias a la amplitud curricular, las relaciones institucionales y la especialización de productos. Pearson completó su adquisición de eDynamic Learning por 225 millones de USD en 2025, ampliando sus ofertas de educación técnica y profesional digital. La competencia requiere capacidades de contenido, evaluación, tecnología y servicio alineadas con los procesos de adquisición institucional.
Las empresas utilizan adquisiciones, asociaciones y lanzamientos de productos para abordar las brechas de capacidad. McGraw Hill lanzó Sharpen Advantage, una solución de estudio impulsada por IA para instituciones de educación superior, en septiembre de 2025. Las colaboraciones de Cengage con AWS y Qubits ampliaron la infraestructura de IA y las capacidades de distribución de ciencias de la computación. LEGO Education introdujo una solución de ciencias de la computación e IA para K-8 en 2026.
El contenido en idioma local, las plataformas de baja conectividad y la formación en competencias verdes siguen siendo áreas desatendidas. Los proveedores en regiones emergentes deben abordar el acceso a dispositivos, la confianza de los docentes y los requisitos curriculares locales. Los proveedores especializados pueden competir en laboratorios virtuales, kits de programación o credenciales para la fuerza laboral. El mercado sigue fragmentado, ya que ningún proveedor controla todas las modalidades de entrega, ofertas, materias, usuarios finales y regiones.
Líderes de la Industria de Educación STEM
-
Pearson plc
-
McGraw Hill LLC
-
Houghton Mifflin Harcourt (HMH)
-
Cengage Group LLC
-
LEGO Education
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Educación STEM Empresas cubiertas en este informe
- Pearson plc
- McGraw Hill LLC
- Cengage Group LLC
- Houghton Mifflin Harcourt Company
- LEGO Education
- Savvas Learning Company
- Amplify Education, Inc.
- Discovery Education, Inc.
- Stride, Inc.
- Carnegie Learning, Inc.
- Accelerate Learning, Inc.
- Coursera, Inc.
- Udemy, Inc.
- Instructure, Inc.
- Chegg, Inc.
- Labster ApS
- VEX Robotics, Inc.
- Makeblock Co., Ltd.
- Sphero, Inc.
- Wonder Workshop, Inc.
Desarrollos recientes de la industria en Mercado de Educación STEM
- Enero de 2026: LEGO Education anunció una solución de aprendizaje de ciencias de la computación e IA para K-8, enviada desde abril de 2026. Combina piezas LEGO, hardware y 30 lecciones.
- Enero de 2026: Cengage School se asoció exclusivamente con Qubits para distribuir currículos de ciencias de la computación, IA y ciberseguridad para K-12 alineados con los estándares a nivel mundial, excluyendo Oriente Medio, India y Brasil. En las escuelas secundarias de los Estados Unidos, el 82% tenía acceso a ciencias de la computación, pero solo el 6,4% estaba matriculado.
- Noviembre de 2025: Cengage Group amplió su colaboración con AWS para desarrollar soluciones de IA generativa para la educación y el aprendizaje en la fuerza laboral, incluido contenido K-12 personalizado y herramientas instruccionales respaldadas por IA.
- Octubre de 2025: Pearson confirmó su adquisición de eDynamic Learning por 225 millones de USD, que atiende a más de 885.000 estudiantes K-12 en más de 9.000 instituciones, fortaleciendo sus ofertas de preparación para la carrera y Carreras Tempranas.
Alcance del Informe del Mercado Global de Educación STEM
El informe del mercado global de educación STEM analiza los productos y servicios de aprendizaje STEM en entornos escolares, de educación superior, de aprendizaje complementario y de formación profesional. El mercado está segmentado por modalidad de entrega, oferta, materia, usuario final y geografía. El estudio examina los principales impulsores, incluidos la financiación gubernamental de STEM y los mandatos curriculares, el aprendizaje adaptativo habilitado por IA y la analítica, la demanda de los empleadores de competencias digitales y verdes, la robótica práctica y la programación, la mejora de competencias docentes y las soluciones de nube, dispositivos y hardware abierto de menor costo. También evalúa las restricciones, como el acceso desigual a dispositivos, conectividad y laboratorios, la escasez de docentes STEM calificados, los requisitos de privacidad de datos y seguridad infantil, y la alineación curricular fragmentada. El informe evalúa el gasto en educación, el desarrollo de infraestructura, las ratios estudiante-docente, la densidad institucional, la matrícula estudiantil, las tasas de matrícula y el comportamiento de los aprendices. Proporciona tamaño del mercado y pronósticos de crecimiento, evaluaciones regionales y por país, análisis del panorama competitivo, estimaciones de participación de mercado, desarrollos estratégicos y perfiles de los principales proveedores de educación STEM. También explora oportunidades en plataformas STEM sin conexión prioritaria, contenido de aprendizaje localizado, habilitación docente y soluciones de aprendizaje digital y práctico accesibles. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector global de educación STEM para 2032?
Se prevé que el sector global de educación STEM alcance los 159,17 mil millones de USD para 2032, expandiéndose a una CAGR del 11,01% desde 2027.
¿Qué formato de entrega está creciendo más rápido en la educación STEM?
Se proyecta que el aprendizaje autónomo crezca a una CAGR del 13,23% hasta 2032, ya que apoya la mejora de competencias flexible para los aprendices que trabajan.
¿Por qué los kits de robótica y programación están ganando adopción en las escuelas?
Se prevé que los kits de robótica, programación e ingeniería crezcan a una CAGR del 11,50% a medida que las escuelas amplían la instrucción en ciencias de la computación e ingeniería aplicada.
¿Qué segmento de usuario final tiene las mejores perspectivas de crecimiento?
Se prevé que la formación corporativa y profesional se expanda a una CAGR del 12,44% hasta 2032, respaldada por la demanda de IA, ciberseguridad y competencias digitales.
¿Qué región se espera que crezca más rápido en educación STEM?
Se prevé que Asia-Pacífico crezca a una CAGR del 12,60% hasta 2032, respaldada por grandes poblaciones estudiantiles y programas gubernamentales de fuerza laboral.
¿Cuáles son los límites para la adopción de plataformas de aprendizaje STEM digital?
El acceso desigual a dispositivos y conectividad, la escasez de docentes, los requisitos de privacidad y las necesidades de alineación curricular pueden ralentizar la adopción.