
Tamanho e Participação do Mercado de Serviços de Recuperação Esportiva
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.48 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.22 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Recuperação Esportiva por Mordor Intelligence
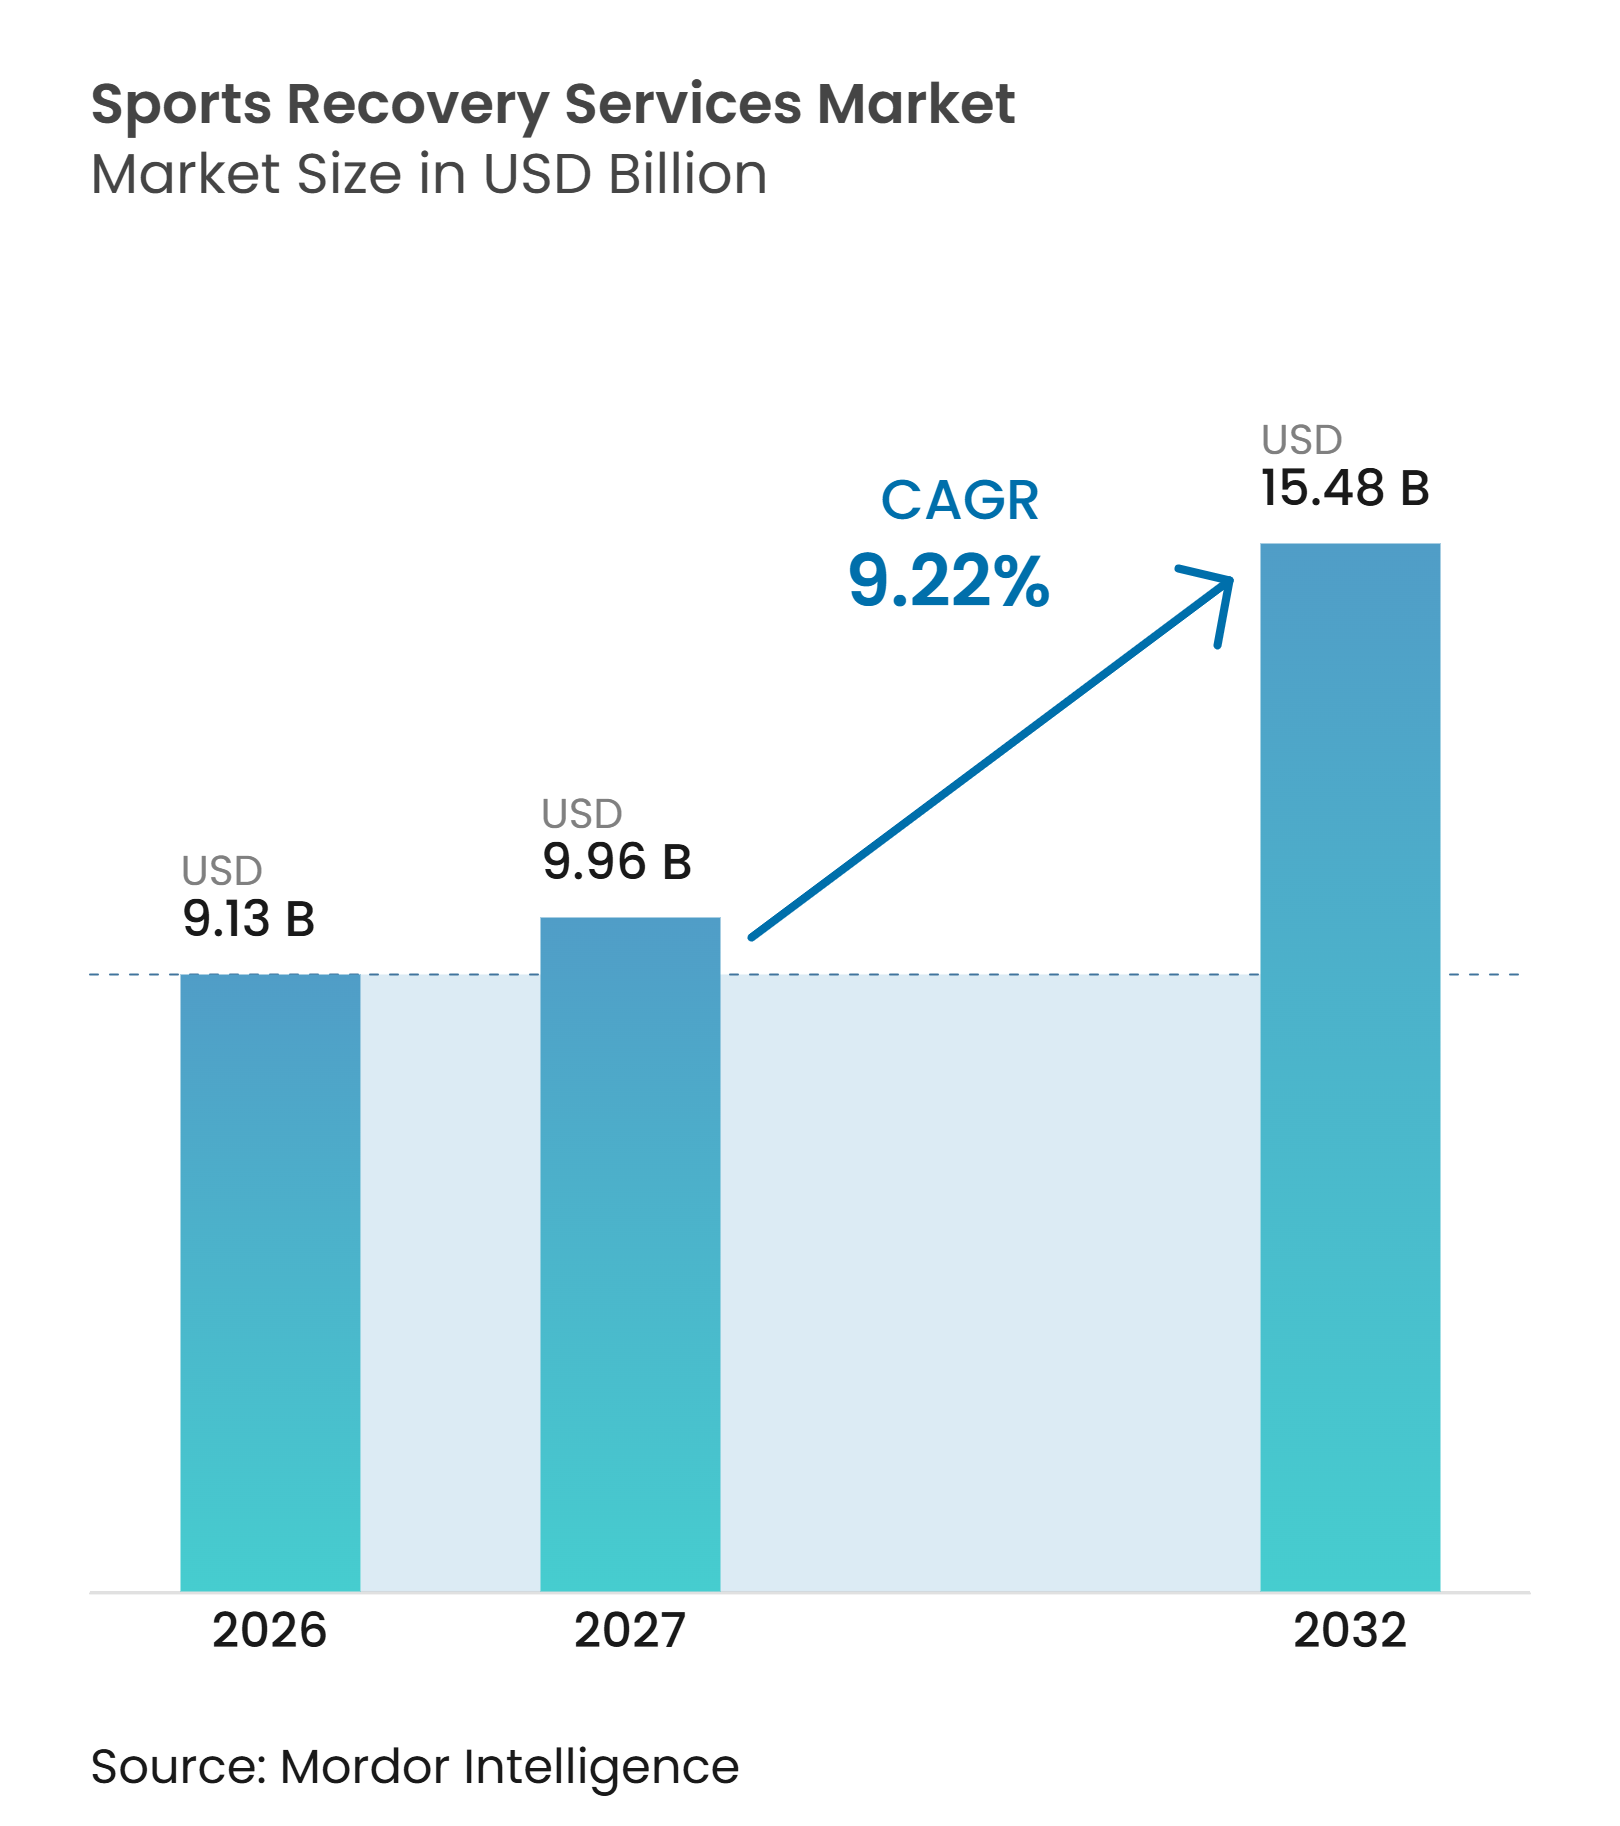
O tamanho do mercado global de serviços de recuperação esportiva foi avaliado em 9,13 bilhões de USD em 2026 e estima-se que cresça de 9,96 bilhões de USD em 2027 para atingir 15,48 bilhões de USD até 2032, a um CAGR de 9,22% durante o período de previsão (2027-2032). A demanda está se expandindo além do tratamento pós-lesão à medida que os consumidores incorporam serviços de recuperação em rotinas regulares de condicionamento físico e bem-estar. As terapias manuais e assistidas permanecem centrais porque os consumidores as reconhecem e elas incentivam visitas recorrentes. As terapias térmicas e de contraste estão ganhando aceitação à medida que os operadores adicionam opções de crioterapia, calor e compressão aos menus de serviços. Os prestadores também utilizam planos de assinatura, reservas digitais e parcerias com academias e empregadores para apoiar a utilização consistente. O cenário competitivo permanece fragmentado, tornando a escala de rede, a credibilidade clínica e uma proposta de serviço clara importantes para a expansão.
Principais Conclusões do Relatório
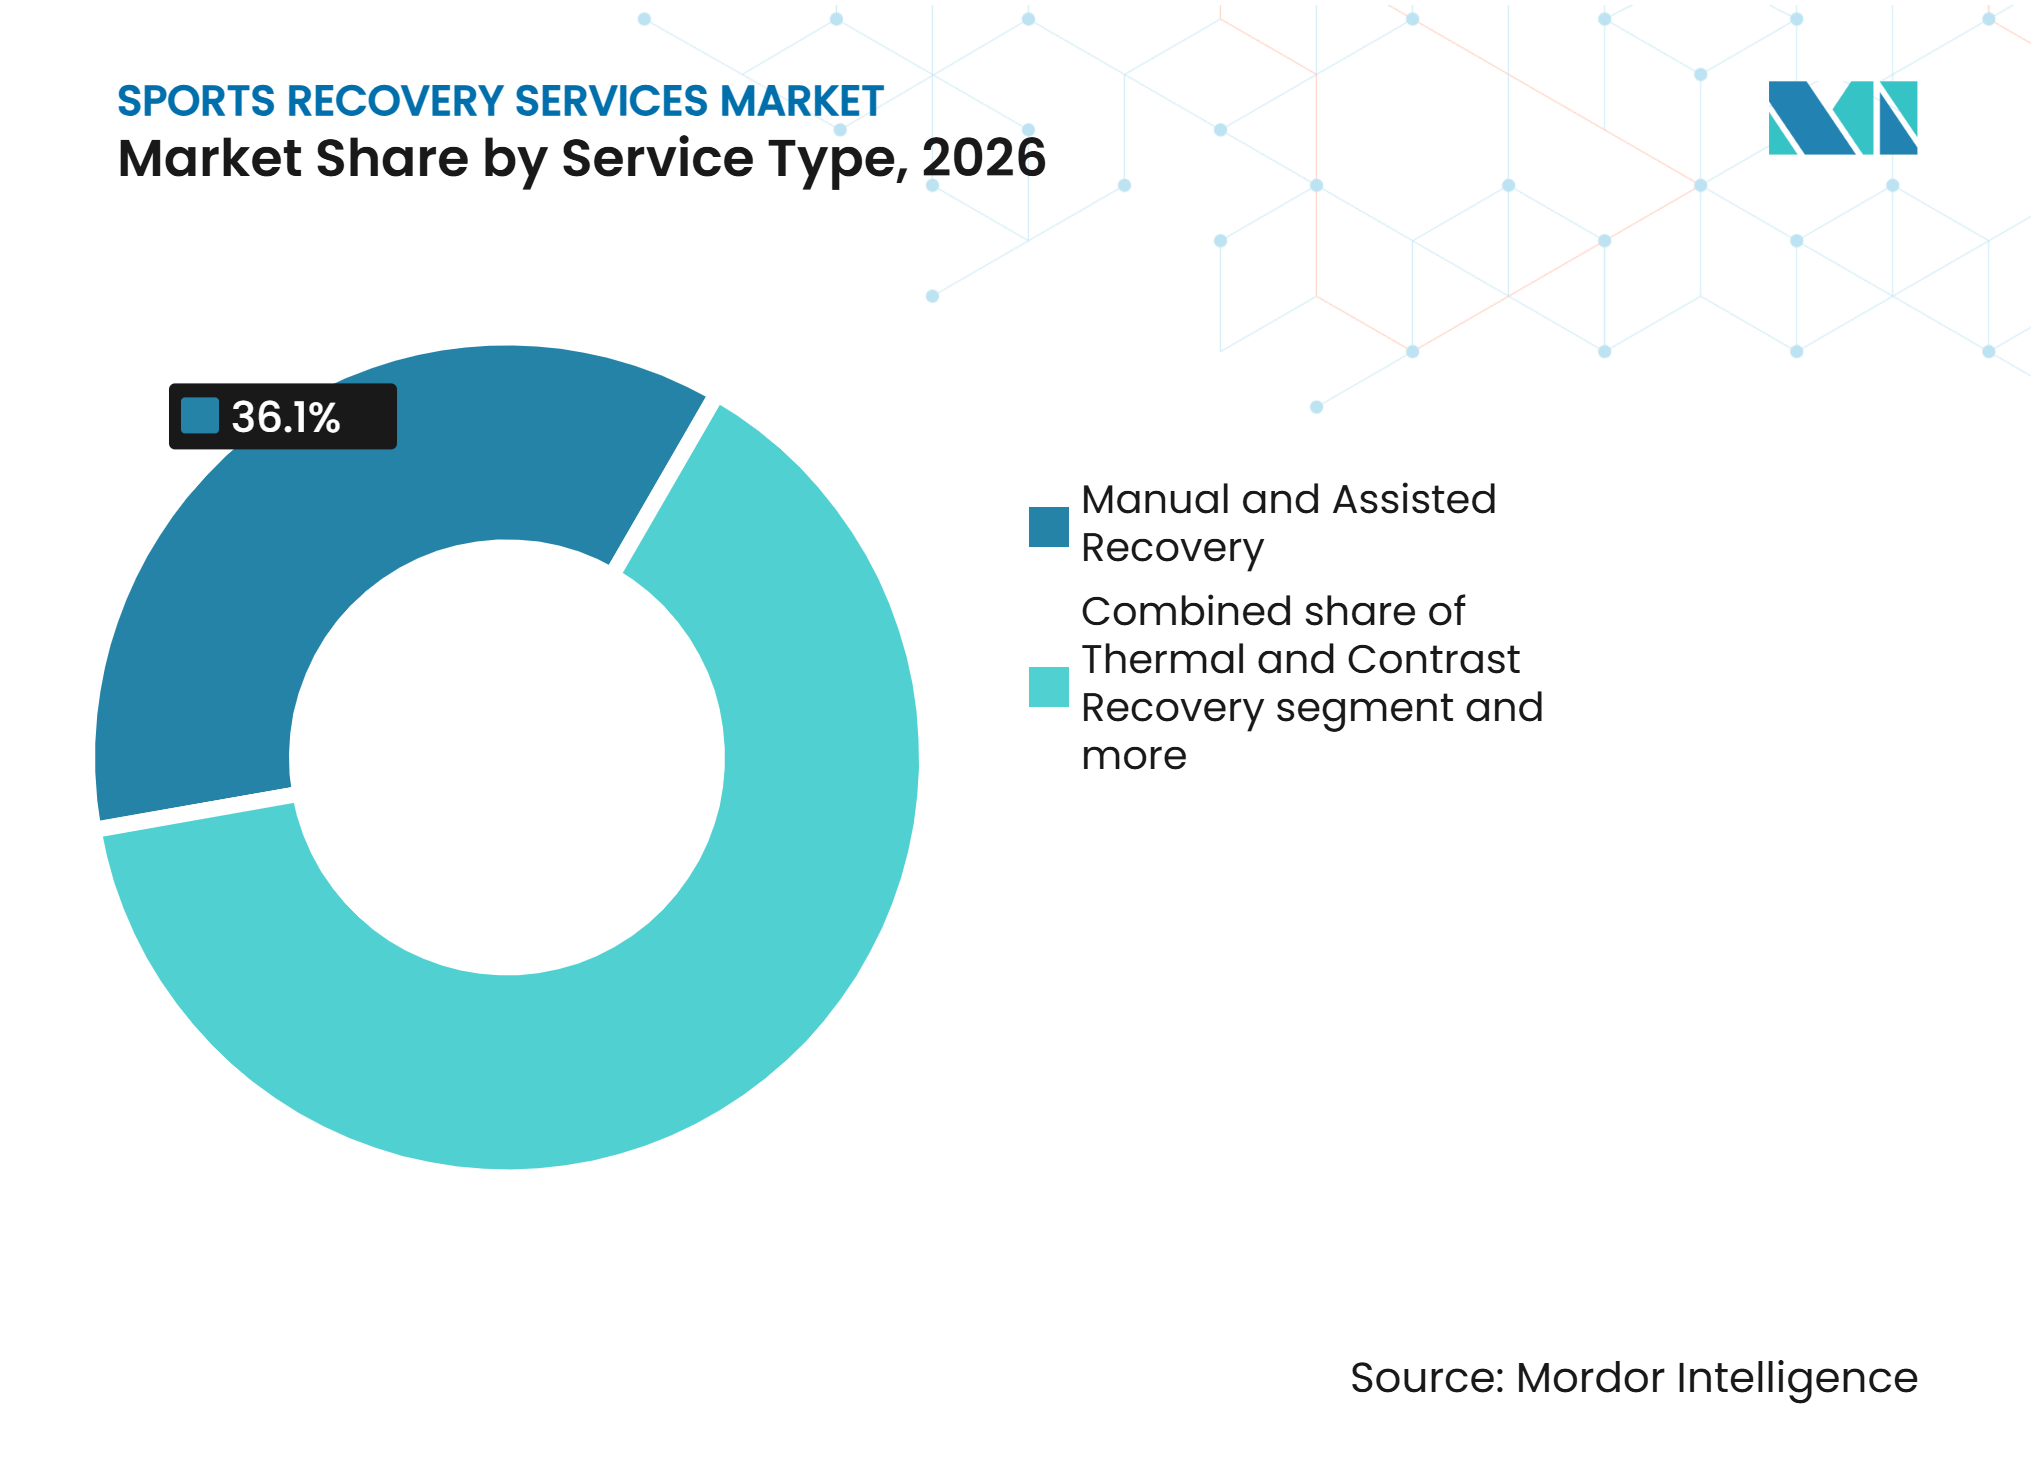
- Por tipo de serviço, Recuperação Manual e Assistida representou 36,10% da participação global do mercado de serviços de recuperação esportiva em 2026, e a Recuperação Térmica e por Contraste tem projeção de crescimento a um CAGR de 9,78% até 2032.
- Por ambiente de prestação, Clínicas de Medicina Esportiva e Fisioterapia representaram 37,70% da participação global do mercado de serviços de recuperação esportiva em 2026, e os Estúdios de Recuperação e Centros de Bem-Estar têm projeção de crescimento a um CAGR de 10,50% até 2032.
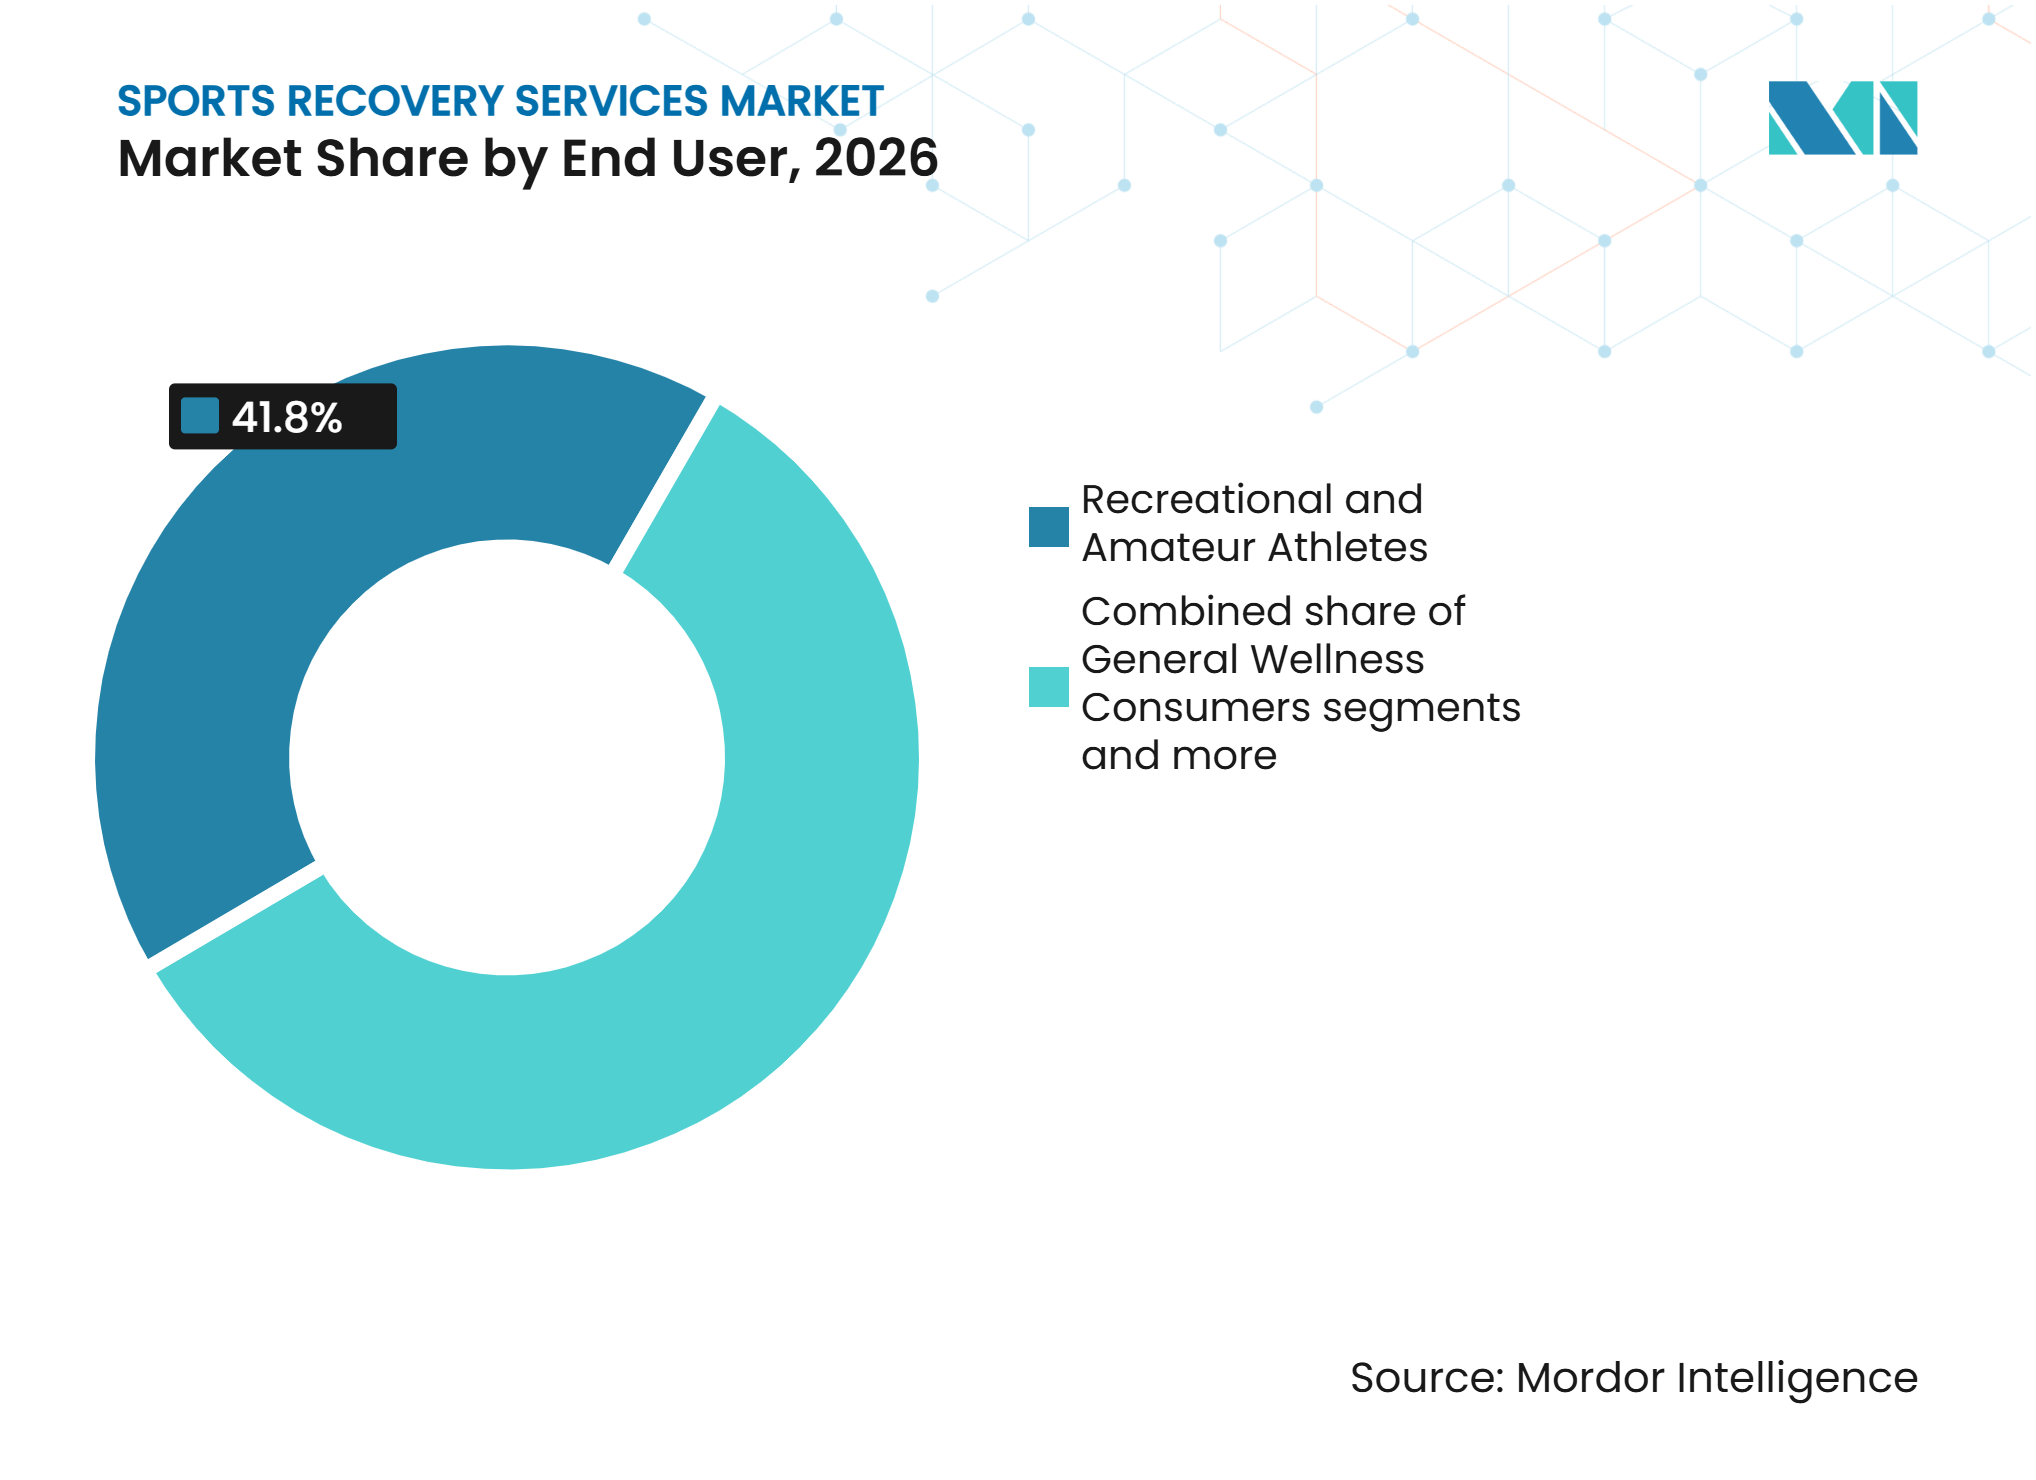
- Por usuário final, Atletas Recreativos e Amadores representaram 41,80% da participação global do mercado de serviços de recuperação esportiva em 2026, e os Consumidores de Bem-Estar Geral têm projeção de crescimento a um CAGR de 10,12% até 2032.
- Por objetivo de tratamento, Recuperação e Gestão de Dores Musculares representou 31,80% do tamanho global do mercado de serviços de recuperação esportiva em 2026, e Mobilidade, Alívio da Dor e Bem-Estar Geral têm projeção de crescimento a um CAGR de 10,65% até 2032.
- Por geografia, a América do Norte representou 43,80% do tamanho global do mercado de serviços de recuperação esportiva em 2026, e a Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,96% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Participação em Atividades Organizadas, Recreativas e de Condicionamento Físico | +2.1% | Global, liderado pela Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Aumento de Lesões Esportivas e Condições Musculoesqueléticas | +1.8% | Global, com demanda aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Consolidação da Recuperação Preventiva e dos Gastos com Bem-Estar | +1.9% | América do Norte e Europa Ocidental, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Reservas por Aplicativo, Planos de Assinatura e Estúdios de Recuperação com Múltiplos Serviços | +1.5% | Global, maior adoção na América do Norte | Curto prazo (≤ 2 anos) |
| Integração de Serviços de Recuperação em Academias, Clubes, Hotéis e Programas de Bem-Estar Corporativo | +1.1% | América do Norte e Europa, com expansão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Transferência de Protocolos de Recuperação de Equipes de Elite para Serviços ao Consumidor | +0.7% | Global, liderado pela América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Participação em Atividades Organizadas, Recreativas e de Condicionamento Físico
A participação regular em esportes e exercícios está expandindo a base de clientes do setor global de serviços de recuperação esportiva. A R&A reportou 112,2 milhões de golfistas adultos e juvenis em seus mercados afiliados em 2025, um aumento de 3% em relação ao ano anterior, incluindo 47,1 milhões de golfistas juvenis, alta de 6%; os números excluem os Estados Unidos e o México[1]. O Comitê Olímpico Internacional reportou que as atividades Vamos nos Mover e Dia Olímpico engajaram mais de 30 milhões de pessoas em atividade física desde 2023. A maior frequência de treinamento impulsiona demandas recorrentes por massagem, serviços de mobilidade e fisioterapia, em vez de visitas ocasionais de recuperação. Essa tendência apoia assinaturas de estúdios e pacotes de recuperação em academias no mercado global de serviços de recuperação esportiva.
Aumento de Lesões Esportivas e Condições Musculoesqueléticas
Lesões esportivas e condições musculoesqueléticas mais amplas continuam a impulsionar a demanda por serviços de recuperação com suporte clínico. Uma análise de 2025 do Estudo Global da Carga de Doenças de 2021 estimou 607,8 milhões de casos incidentes de lesões em todo o mundo em 2021, ante 554,9 milhões em 1990; esses números abrangem todas as lesões, não apenas as esportivas especificamente[2]. Uma visão geral de estudos de 2025 constatou que as lesões do ligamento cruzado anterior continuam sendo uma preocupação no futebol americano, basquete, futebol e vôlei, com atletas do sexo feminino apresentando taxas de lesão mais elevadas em diversas modalidades. Separadamente, a vigilância de lesões na Europa registrou 572.280 casos de lesões esportivas tratados em departamentos de emergência em 15 países entre 2018 e 2022. As necessidades de reabilitação frequentemente se estendem além do atendimento agudo, sustentando a demanda por fisioterapia, terapia manual e serviços de compressão. Os requisitos de registro de profissionais e os padrões profissionais também tornam a governança clínica importante para os prestadores no setor global de serviços de recuperação esportiva.
Consolidação da Recuperação Preventiva e dos Gastos com Bem-Estar
O bem-estar preventivo está expandindo os serviços de recuperação para além do tratamento de lesões e do atletismo de elite. A ClassPass reportou um aumento de 50% ano a ano nas reservas de serviços de recuperação esportiva em 2025, indicando que os consumidores agendaram consultas de recuperação com maior frequência. O estudo de consumidores de 2025 da International SPA Association constatou que 85% dos frequentadores de spas consideravam suas visitas uma forma de autocuidado. Essa tendência apoia o uso de serviços de recuperação para alívio do estresse, conforto e manutenção física contínua. O Global Wellness Institute identificou crescente interesse em formatos de crioterapia e terapia de contraste, ao mesmo tempo em que alertou os prestadores contra afirmações de desempenho ou tratamento sem respaldo. O uso recorrente de serviços apoia modelos de assinatura e pacotes de múltiplas visitas no mercado global de serviços de recuperação esportiva.
Expansão de Reservas por Aplicativo, Planos de Assinatura e Estúdios de Recuperação com Múltiplos Serviços
As reservas digitais e os programas de assinatura ajudam os operadores a converter visitas individuais em uso regular. A ClassPass registrou crescimento de 37% nas reservas globais de bem-estar em 2025, enquanto as reservas de serviços de recuperação esportiva cresceram 50%. A ABC Fitness reportou um aumento de 8% ano a ano nas entradas em academias e um aumento de 27% ano a ano nas novas inscrições de membros em seu Relatório Wellness Watch do Verão de 2025. Essas tendências fornecem aos operadores uma base de consumidores maior para serviços de recuperação oferecidos por meio de aplicativos, programas de fidelidade e acesso em pacotes. As plataformas também permitem que os consumidores comparem disponibilidade, preços e combinações de serviços antes de visitar. Os modelos de assinatura reduzem a dependência de compras únicas e melhoram a utilização em todo o mercado global de serviços de recuperação esportiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos de Equipamentos, Instalações e Pessoal | -1.5% | Global, mais agudo em mercados emergentes | Longo prazo (≥ 4 anos) |
| Evidências Clínicas Desiguais e Risco de Conformidade com Alegações de Saúde | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Acessibilidade Limitada ao Consumidor Fora de Áreas Urbanas Premium | -1.1% | Núcleo da Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Qualidade de Serviço Fragmentada e Padrões Inconsistentes de Profissionais | -0.7% | Global, mais pronunciado na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Equipamentos, Instalações e Pessoal
O alto investimento inicial pode limitar a capacidade dos prestadores de oferecer múltiplas modalidades de recuperação em um único local. Sistemas térmicos, equipamentos de compressão, dispositivos baseados em luz, salas de tratamento e pessoal especializado aumentam a base de custos fixos. Esses custos são particularmente difíceis de absorver em locais com menor capacidade de gasto dos clientes ou ocupação incerta do espaço. Consequentemente, os prestadores podem priorizar áreas urbanas de maior renda, parcerias com academias ou modelos de franquia que distribuem o suporte operacional. Os requisitos de pessoal também permanecem significativos, pois os serviços de recuperação clínicos e práticos exigem profissionais qualificados e prestação de serviços consistente. Esses fatores podem retardar a expansão geográfica mais ampla no mercado global de serviços de recuperação esportiva.
Evidências Clínicas Desiguais e Risco de Conformidade com Alegações de Saúde
A qualidade das evidências varia entre as modalidades de recuperação, especialmente quando os serviços de bem-estar fazem alegações terapêuticas. O Global Wellness Institute alertou em 2025 contra a superestimação dos benefícios da crioterapia. O estudo de 2025 “Um Padrão Baseado em DICOM para Reabilitação Física Quantitativa” destacou desafios na padronização de dados e na avaliação da reabilitação. Os prestadores devem distinguir o posicionamento de bem-estar das alegações médicas e utilizar pessoal devidamente credenciado para serviços clínicos. As diferenças nas regulamentações nacionais para dispositivos, publicidade e registro de profissionais podem atrasar a expansão entre mercados. Evidências mais sólidas e comunicação cuidadosa são essenciais para construir confiança no mercado global de serviços de recuperação esportiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Preferências do Consumidor e Padrões de Gastos
O Relatório Look Back 2025 da ClassPass registrou um aumento de 50% nas reservas de serviços de recuperação esportiva, um aumento de 42% nas reservas de massagem e um aumento de 40% nas reservas de sauna. Essas tendências indicaram demanda por recuperação de desempenho e serviços de relaxamento, criando oportunidades para combinar massagem, terapia de calor e alongamento. O estudo de consumidores de 2025 da International Spa Association (ISPA) identificou o alívio do estresse como uma motivação-chave para visitas a spas, apoiando o posicionamento integrado de bem-estar em vez de mensagens focadas exclusivamente em desempenho.
A Health & Fitness Association reportou que americanos com metas de condicionamento físico esperavam gastar 61 USD por mês, ou 733 USD anualmente, em 2026. Na Espanha, o setor de condicionamento físico gerou 3,235 bilhões de EUR (3,81 bilhões de USD) em 2025 e atendeu 8,3 milhões de usuários em 5.806 centros, de acordo com a España Activa. Esses números indicaram oportunidades para oferecer complementos de recuperação por meio de academias estabelecidas, onde as assinaturas existentes reduziram as barreiras de acesso. Preços transparentes e pacotes escalonados podem ampliar a adoção entre os segmentos de clientes.
Inteligência de Desempenho do Mercado de Serviços
O benchmarking de prática privada do Reino Unido, baseado em 715 respostas de proprietários de clínicas, reportou honorários medianos de fisioterapia de GBP 74 (USD 99,83) para avaliações iniciais e GBP 63 (USD 85) para visitas de acompanhamento em 2026. Os honorários iniciais de consulta mais elevados refletem o tempo de avaliação e a expertise do profissional, enquanto as visitas recorrentes apoiam pacotes de tratamento e planos de assinatura. Os operadores de serviços de recuperação esportiva podem oferecer sessões introdutórias de menor custo ao lado de serviços especializados, equilibrando acessibilidade com custos de pessoal, equipamentos e manutenção.
O relatório de 2025 da ABC Fitness registrou 7,2 milhões de novas assinaturas de academia, com a Geração Z representando 47% dos novos membros. As novas assinaturas de estúdio caíram 4%, enquanto os cancelamentos diminuíram 6%, destacando a importância da retenção ao lado da aquisição de clientes. Plataformas de reserva digital, recomendações personalizadas e parcerias com comunidades de condicionamento físico podem ajudar os prestadores de serviços de recuperação a alcançar clientes mais jovens e incentivar visitas recorrentes. Os operadores devem acompanhar as taxas de conversão, os custos de aquisição de clientes e as taxas de reservas recorrentes para identificar canais eficazes.
Análise de Segmentos
Por Tipo de Serviço:
A Recuperação Manual e Assistida Ancora o Mercado, Enquanto as Modalidades Térmicas Escalam RapidamenteA Recuperação Manual e Assistida representou 36,10% da participação no valor global do mercado em 2026. Sua posição reflete a ampla disponibilidade de massagem esportiva, alongamento assistido e terapia manual em clínicas, estúdios e espaços de condicionamento físico. Esses serviços apoiam visitas frequentes ao abordar tensão muscular, fadiga e mobilidade limitada. A StretchLab operava 531 estúdios globalmente em dezembro de 2025[3]. Os serviços manuais também exigem equipamentos menos especializados do que algumas modalidades baseadas em tecnologia. No entanto, os operadores precisam de pessoal qualificado e qualidade de serviço consistente em todas as unidades.
O setor global de serviços de recuperação esportiva para Recuperação Térmica e por Contraste tem projeção de crescimento a um CAGR de 9,78% de 2027 a 2032. A crioterapia, a sauna e os protocolos de contraste estão ganhando espaço à medida que academias, estúdios e hotéis adicionam zonas de recuperação. O Instituto Global de Bem-Estar identificou uma tendência em direção a câmaras de crioterapia elétricas e formatos de contraste multimodalidade que combinam exposição ao calor e ao frio. Serviços de compressão e baseados em luz podem complementar esses pacotes. Os serviços clínicos e de recuperação avançada permanecem diferenciados onde fisioterapia, oxigenoterapia hiperbárica e outros serviços com governança clínica estão disponíveis. Os operadores devem comunicar claramente o propósito e as limitações de cada modalidade, especialmente quando os clientes esperam resultados médicos.



Por Ambiente de Prestação:
Clínicas de Fisioterapia Lideram, Enquanto os Estúdios Reduzem a DiferençaAs Clínicas de Medicina Esportiva e Fisioterapia representaram 37,70% da participação do valor do mercado global de serviços de recuperação esportiva em 2026. A credibilidade clínica, as qualificações dos profissionais, os caminhos de encaminhamento e o uso pós-lesão apoiam sua posição. Esses ambientes apoiam programas de reabilitação, gerenciamento da dor e retorno à atividade, integrando terapia manual, orientação de exercícios e recuperação supervisionada. Eles também distinguem os serviços com governança clínica das ofertas focadas em bem-estar. Os requisitos de licenciamento e as regulamentações locais de profissionais permanecem importantes para a expansão de clínicas e o design de serviços.
O segmento de Estúdios de Recuperação e Centros de Bem-Estar do mercado global de serviços de recuperação esportiva tem previsão de crescimento a um CAGR de 10,50% até 2032. Esses espaços utilizam planos de assinatura, reservas digitais e serviços térmicos, manuais e habilitados por tecnologia para incentivar visitas recorrentes. Eles atendem clientes que buscam treinamento, recuperação e conforto geral, em vez de tratamento para uma lesão diagnosticada. O crescimento depende de localizações convenientes, opções claras de assinatura e pessoal que possa explicar os serviços de forma responsável. Os clubes de condicionamento físico estão adicionando comodidades de recuperação às ofertas mais amplas para membros. Hotéis, espaços corporativos, formatos domiciliares e serviços móveis oferecem oportunidades de expansão para operadores que mantêm qualidade de serviço consistente fora de locais fixos de estúdio.
Por Usuário Final:
Atletas Recreativos Impulsionam o Volume, Enquanto os Consumidores de Bem-Estar Geral Impulsionam o CrescimentoOs Atletas Recreativos e Amadores representaram 41,80% da participação do valor do mercado global em 2026. Este segmento gera demanda constante de indivíduos que se exercitam regularmente, participam de esportes organizados ou treinam para eventos. A maior participação expande a base de usuários para serviços de massagem, alongamento, fisioterapia e recuperação térmica. Os dados de 2025 da R&A mostraram uma grande e crescente população de golfistas, incluindo 47,1 milhões de golfistas juvenis. Os usuários regulares apoiam a economia dos estúdios de recuperação por meio de visitas recorrentes após as sessões de treinamento. Os prestadores devem adaptar os pacotes a diferentes níveis de atividade.
Os Consumidores de Bem-Estar Geral têm projeção de crescimento a um CAGR de 10,12% durante 2027-2032. Este grupo expande o mercado global de serviços de recuperação esportiva para além de atletas e indivíduos que gerenciam lesões. Os consumidores podem buscar relaxamento, mobilidade, alívio do estresse ou suporte para rotinas regulares de condicionamento físico. Os resultados de 2025 da International Spa Association indicaram crescente interesse em autocuidado e redução do estresse. Os atletas profissionais permanecem influentes porque seu uso de tecnologias de recuperação aumenta a conscientização do consumidor. Organizações e usuários institucionais podem fornecer utilização previsível por meio de programas em grupo.

Por Objetivo de Tratamento:
O Gerenciamento de Dores Musculares Sustenta o Volume, Enquanto Mobilidade e Bem-Estar Lideram o CrescimentoO Gerenciamento de Recuperação e Dores Musculares representou 31,80% da participação do valor do mercado global em 2026. Este objetivo gera demanda consistente de clientes que experimentam fadiga ou dores musculares após exercícios frequentes. É bem adequado a modelos de assinatura, pois os clientes podem retornar após cada ciclo de treinamento, e não apenas após uma lesão. Os prestadores podem posicionar massagem, alongamento assistido, compressão e serviços térmicos dentro deste objetivo. O segmento também é acessível a uma ampla base de clientes porque não requer um encaminhamento formal de reabilitação. No entanto, os prestadores devem evitar interpretar dores musculares rotineiras como evidência de uma condição médica sem uma avaliação clínica adequada.
Mobilidade, Alívio da Dor e Bem-Estar Geral têm projeção de crescimento a um CAGR de 10,65% de 2027 a 2032. Esse crescimento reflete a demanda de adultos que buscam permanecer ativos e incorporar atividades focadas em mobilidade em suas rotinas semanais. O objetivo combina cuidados preventivos, conforto e bem-estar, tornando-o relevante tanto para estúdios quanto para práticas com governança clínica. A Recuperação de Lesões e Reabilitação permanece importante para indivíduos que necessitam de suporte estruturado de retorno à atividade após um evento médico. A Prevenção de Lesões e Otimização de Desempenho aproveitam cada vez mais dados de dispositivos vestíveis e recomendações personalizadas, conforme refletido na colaboração de 2025 entre Therabody e Garmin. Os operadores devem definir claramente se seus serviços apoiam o bem-estar geral, a preparação para o desempenho ou a reabilitação.
Análise Geográfica
A América do Norte representou 43,80% do valor do mercado global em 2026. A região se beneficia de redes de franquias maduras, uma grande base de academias e estúdios de bem-estar e forte gasto do consumidor em saúde pessoal. A Health & Fitness Association reportou gastos planejados com saúde e condicionamento físico de 60 bilhões de USD nos Estados Unidos para 2026[4]. A região também possui uma rede ambulatorial de fisioterapia bem desenvolvida que apoia serviços clínicos de recuperação e reabilitação. Programas de bem-estar corporativo e parcerias com espaços de condicionamento físico fornecem canais adicionais de aquisição de clientes. O licenciamento de profissionais, as regulamentações de publicidade e os requisitos de dispositivos moldam o cenário regulatório e podem favorecer operadores com processos de conformidade estabelecidos.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,96% de 2027 a 2032, representando a taxa de crescimento mais rápida entre os segmentos geográficos. O aumento da participação esportiva, a expansão da infraestrutura de academias e o crescimento das populações de renda média apoiam a demanda na China, Índia, Coreia do Sul e Sudeste Asiático. A região possui uma base de consumidores em expansão interessada em condicionamento físico, saúde preventiva e serviços habilitados por tecnologia. No entanto, os padrões de qualidade de serviço e os requisitos de profissionais permanecem inconsistentes entre os mercados. Isso cria oportunidades para prestadores que estabelecem requisitos claros de qualificação de pessoal e procedimentos operacionais padronizados. O mercado de serviços de recuperação esportiva na Ásia-Pacífico pode se beneficiar de formatos de serviço alinhados com os níveis de gasto locais, em vez de depender exclusivamente de estúdios urbanos premium.
A Europa combina redes estabelecidas de fisioterapia, tradições de bem-estar térmico e crescente interesse em formatos boutique de recuperação. Os serviços de recuperação estão se tornando cada vez mais visíveis na base mais ampla de espaços de condicionamento físico da região. Na Bélgica, a parceria entre Jims, SPRS e PRIME demonstra a integração de serviços de condicionamento físico e fisioterapia em múltiplos locais. A América do Sul apresenta uma oportunidade em desenvolvimento nos principais centros urbanos, onde a participação em esportes organizados e os gastos privados com condicionamento físico continuam a se expandir. No Oriente Médio e África, os Emirados Árabes Unidos emergiram como um dos primeiros adotantes de formatos premium de recuperação, enquanto outros mercados provavelmente dependerão mais fortemente de infraestrutura urbana e modelos de serviço acessíveis. O valor de mercado nessas regiões permanece influenciado pelas regulamentações locais, renda disponível e acesso a profissionais qualificados.
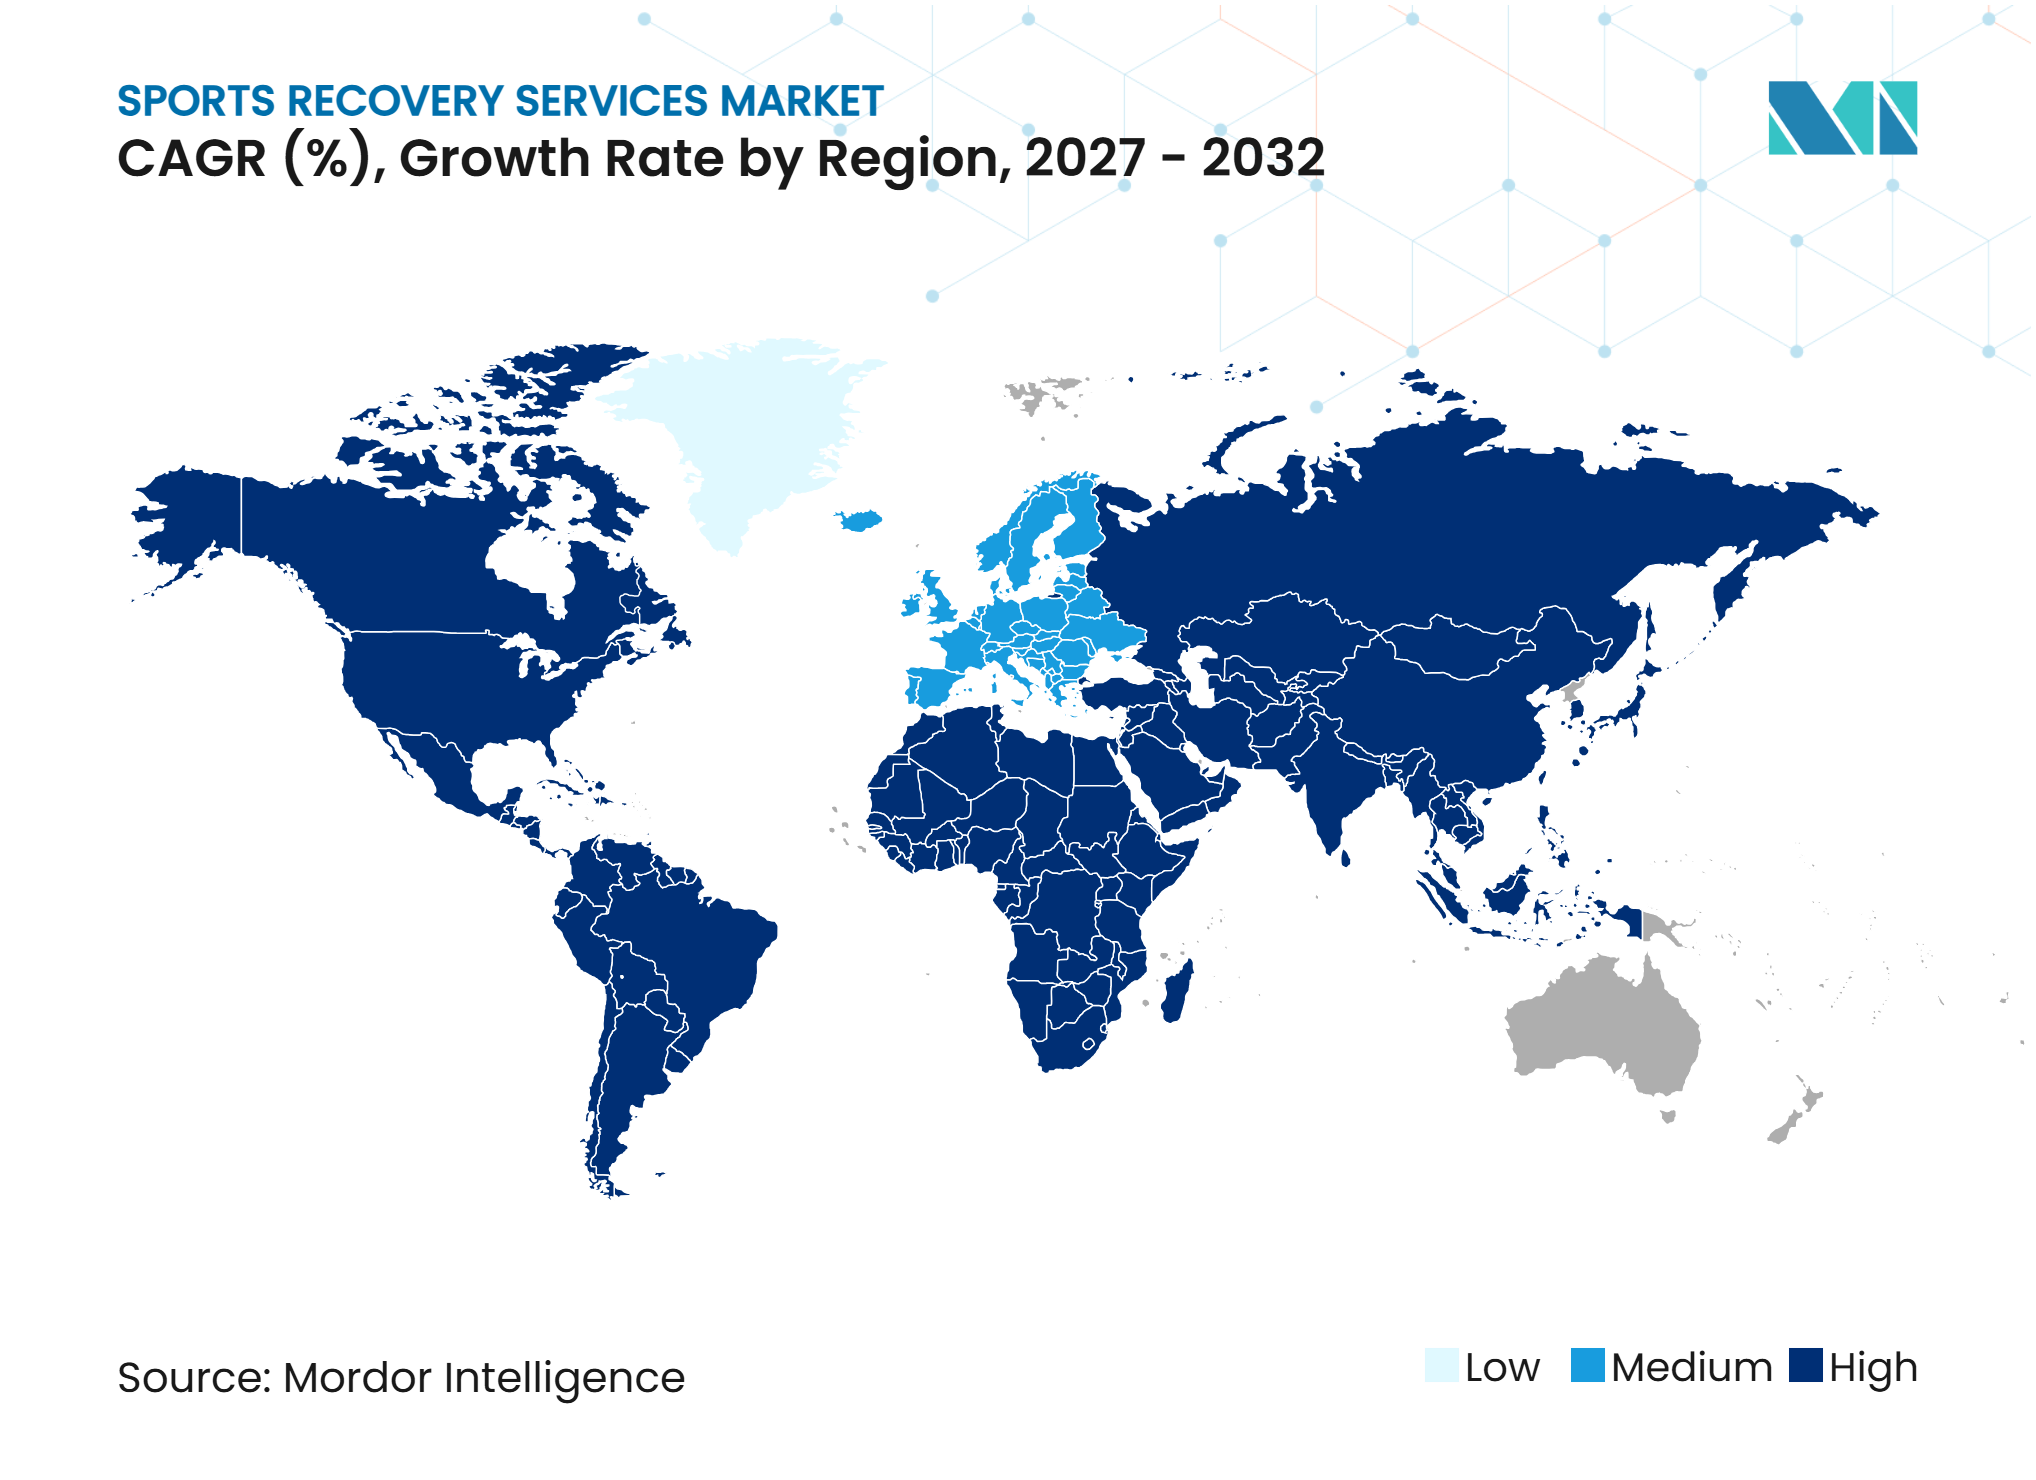
Inteligência de Rede de Prestadores de Serviços de Recuperação Esportiva e Expansão
O mercado inclui franquias dedicadas de recuperação, redes de fisioterapia e serviços baseados em academias. O registro da SEC de 2025 da Xponential Fitness reportou 531 estúdios StretchLab em operação e 1.012 licenças vendidas globalmente, destacando a escala dos serviços de alongamento assistido franqueados. Na Bélgica, JIM, SPRS e PRIME operam modelos com múltiplos locais que integram fisioterapia com espaços de condicionamento físico, potencialmente melhorando o acesso sem exigir clínicas de recuperação independentes.
Em março de 2026, a Anytime Fitness introduziu sua primeira zona de recuperação dedicada em Madri, utilizando equipamentos Hyperice e Komoder, dentro de sua rede de 52 clubes espanhóis. A empresa tinha como meta mais de 60 clubes e 60.000 membros até o final do ano. Os resultados do terceiro trimestre de 2026 da Xponential Fitness projetaram 124-130 novas aberturas líquidas de estúdios em 2026, queda de 37% no ponto médio em relação a 2025, sinalizando pressão de expansão. Esses exemplos destacam oportunidades para incorporar serviços de recuperação em redes de condicionamento físico existentes, em vez de depender exclusivamente de instalações independentes.
Cenário Competitivo
Concentração do Mercado
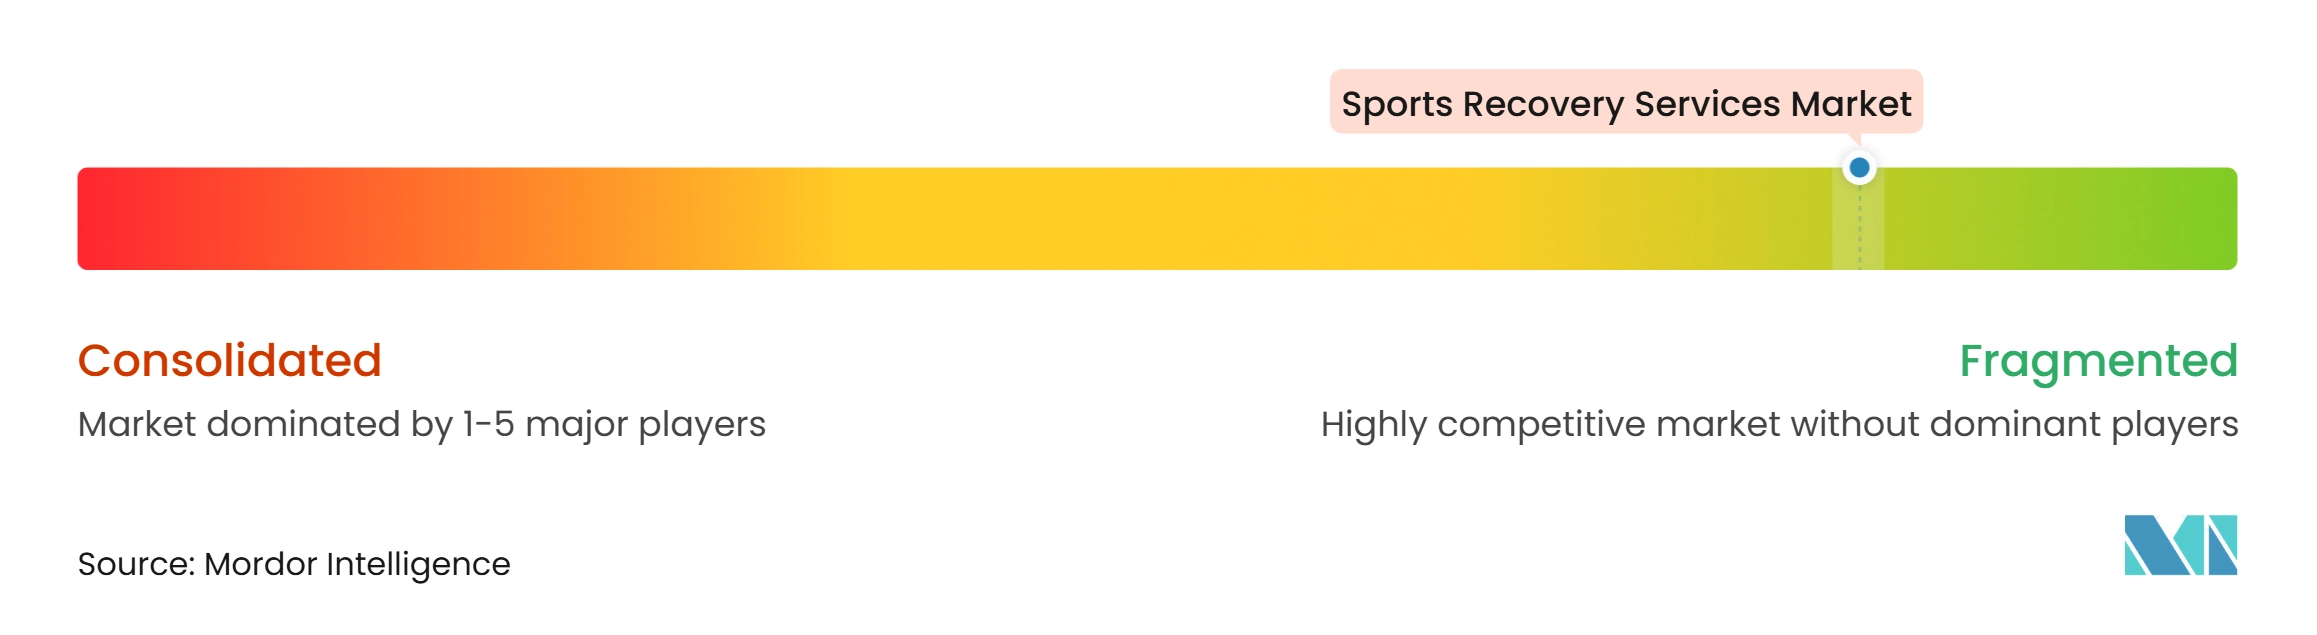
O mercado global de serviços de recuperação esportiva é fragmentado. Os prestadores competem em alcance de rede, capacidade de pessoal, credibilidade clínica, localização e modalidades de recuperação. Empresas focadas em tecnologia, incluindo Therabody e Hyperice, influenciam o mercado por meio de dispositivos, serviços digitais e parcerias com esportes profissionais. A colaboração de 2025 da Therabody com a Garmin demonstra o uso de dispositivos vestíveis e dados para personalizar a orientação de recuperação. As redes de franquias e clínicas competem por meio de escala, acesso a planos de assinatura e consistência de serviços, enquanto os operadores regionais se diferenciam por meio de prestação de serviços confiável e expansão local.
A atividade estratégica inclui parcerias, mudanças de portfólio e iniciativas de conversão digital. Em outubro de 2026, a Xponential Fitness anunciou uma revisão de alternativas estratégicas, incluindo uma possível venda, fusão ou outra transação. Suas aberturas de unidades em 2026 e os pilotos de reserva da StretchLab indicam foco contínuo no crescimento da rede e na aquisição digital de clientes. A Therabody vincula dados biométricos a recomendações personalizadas de recuperação por meio da Garmin, enquanto a integração da Technogym com a Oura conecta treinamento e recuperação dentro dos ecossistemas de academias.
Os prestadores podem se diferenciar por meio de serviços de bem-estar baseados em evidências, caminhos de encaminhamento clínico, programas para empregadores, integrações com academias e planos de assinatura. A conformidade permanece importante quando os serviços envolvem alegações clínicas. Operadores menores competem por meio de acesso comunitário e pessoal especializado, enquanto redes maiores se beneficiam de investimento em tecnologia, treinamento e reconhecimento de marca.
Líderes do Setor de Serviços de Recuperação Esportiva
-
Restore Hyper Wellness
-
Xponential Fitness, Inc.
-
iCRYO
-
Therabody
-
Hyperice
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Recuperação Esportiva Empresas cobertas neste relatório
- Restore Hyper Wellness
- Xponential Fitness, Inc.
- Therabody
- iCRYO
- ReCOVER
- The Covery | Health
- Pause Studio
- Upgrade Labs
- The CryoBar
- Life Time, Inc.
- EXOS LLC
- P3 Recovery
- Next Health
- Remedy Place
- Select Medical Holdings Corporation
- ATI Physical Therapy, Inc.
- U.S. Physical Therapy, Inc.
- Recoverie
- Airrosti
- Upstream Rehabilitation
Desenvolvimentos industriais recentes em Mercado de Serviços de Recuperação Esportiva
- Março de 2026: A Therabody expandiu sua parceria com a Ulta Beauty para mais de 650 lojas adicionais, aumentando a distribuição para mais de 1.000 locais em todo o país e ampliando o acesso à sua tecnologia de bem-estar e recuperação por meio do varejo convencional.
- Setembro de 2025: Jims, SPRS e PRIME lançaram a maior rede de fisioterapia da Bélgica em 10 locais Jims com aproximadamente 60 fisioterapeutas, com meta de expansão para 22 locais até 2028.
- Maio de 2025: A Technogym e a Oura integraram métricas de recuperação, incluindo padrões de sono, variabilidade da frequência cardíaca e frequência cardíaca em repouso, ao Coach de IA da Technogym para fornecer recomendações de treinamento personalizadas com base na prontidão dos usuários.
- Janeiro de 2025: A Therabody fez parceria com a Garmin e lançou o Coach by Therabody em versão beta, utilizando dados vestíveis sobre frequência cardíaca, sono, estresse, Body Battery e desempenho cardiovascular para gerar recomendações personalizadas de recuperação.
Escopo do Relatório Global do Mercado de Serviços de Recuperação Esportiva
O relatório do mercado global de serviços de recuperação esportiva analisa serviços de recuperação e bem-estar projetados para apoiar a recuperação muscular, gerenciar dores musculares, auxiliar na reabilitação, melhorar a mobilidade e otimizar o desempenho físico. O mercado é segmentado por tipo de serviço, ambiente de prestação, usuário final, objetivo de tratamento e geografia. O estudo examina fatores impulsionadores como o aumento da participação em esportes e atividades de condicionamento físico, o aumento de lesões esportivas, a crescente adoção de recuperação preventiva, a expansão de reservas por aplicativo e estúdios de recuperação, a integração com academias e programas de bem-estar corporativo e a adoção de protocolos de recuperação de atletas de elite, juntamente com restrições incluindo altos custos de equipamentos e pessoal, evidências clínicas desiguais, barreiras de acessibilidade e padrões inconsistentes de profissionais. Avalia redes de prestadores, disponibilidade de serviços, expansão geográfica, precificação de serviços, tendências de aquisição de clientes, preferências do consumidor, adoção de serviços e padrões de gastos. O relatório fornece tamanho do mercado e previsões de crescimento, análises regionais na América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África, avaliações do cenário competitivo, concentração de mercado, participações de mercado, desenvolvimentos estratégicos e perfis de empresas. Também explora oportunidades em redes de recuperação com governança clínica e vinculadas a evidências e serviços baseados em assinatura para empregadores, hotéis e equipes esportivas. As estimativas e previsões de mercado são apresentadas em USD em todos os segmentos cobertos para 2022-2032.
Visão geral da segmentação
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de recuperação esportiva até 2032?
O setor tem previsão de atingir 15,48 bilhões de USD até 2032, crescendo a partir de 9,13 bilhões de USD em 2026 a um CAGR de 9,22% durante 2027-2032.
Qual tipo de serviço lidera os serviços de recuperação esportiva?
A Recuperação Manual e Assistida lidera com uma participação de 36,10% em 2026, apoiada por massagem, alongamento assistido e terapia manual.
Qual serviço de recuperação está crescendo mais rapidamente?
A Recuperação Térmica e de Contraste tem projeção de crescimento a um CAGR de 9,78% até 2032, à medida que a crioterapia e os formatos de contraste alcançam mais espaços comerciais.
Qual grupo de clientes gera a maior demanda?
Os Atletas Recreativos e Amadores representam 41,80% do valor de 2026 porque o exercício regular apoia o uso recorrente de recuperação.
Por que os estúdios de recuperação estão se expandindo?
Os Estúdios de Recuperação e Centros de Bem-Estar têm projeção de crescimento a um CAGR de 10,50% até 2032, apoiados por planos de assinatura, reservas por aplicativo e ofertas de múltiplos serviços.
Qual região está crescendo mais rapidamente nos serviços de recuperação esportiva?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 10,96% até 2032, apoiada pela expansão da participação esportiva, infraestrutura de academias e populações de renda média.