
スポーツリカバリーサービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.96 十億米ドル |
| 市場規模 (2032) | 15.48 十億米ドル |
| 成長率 (2027 - 2032) | 9.22 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツリカバリーサービス市場分析
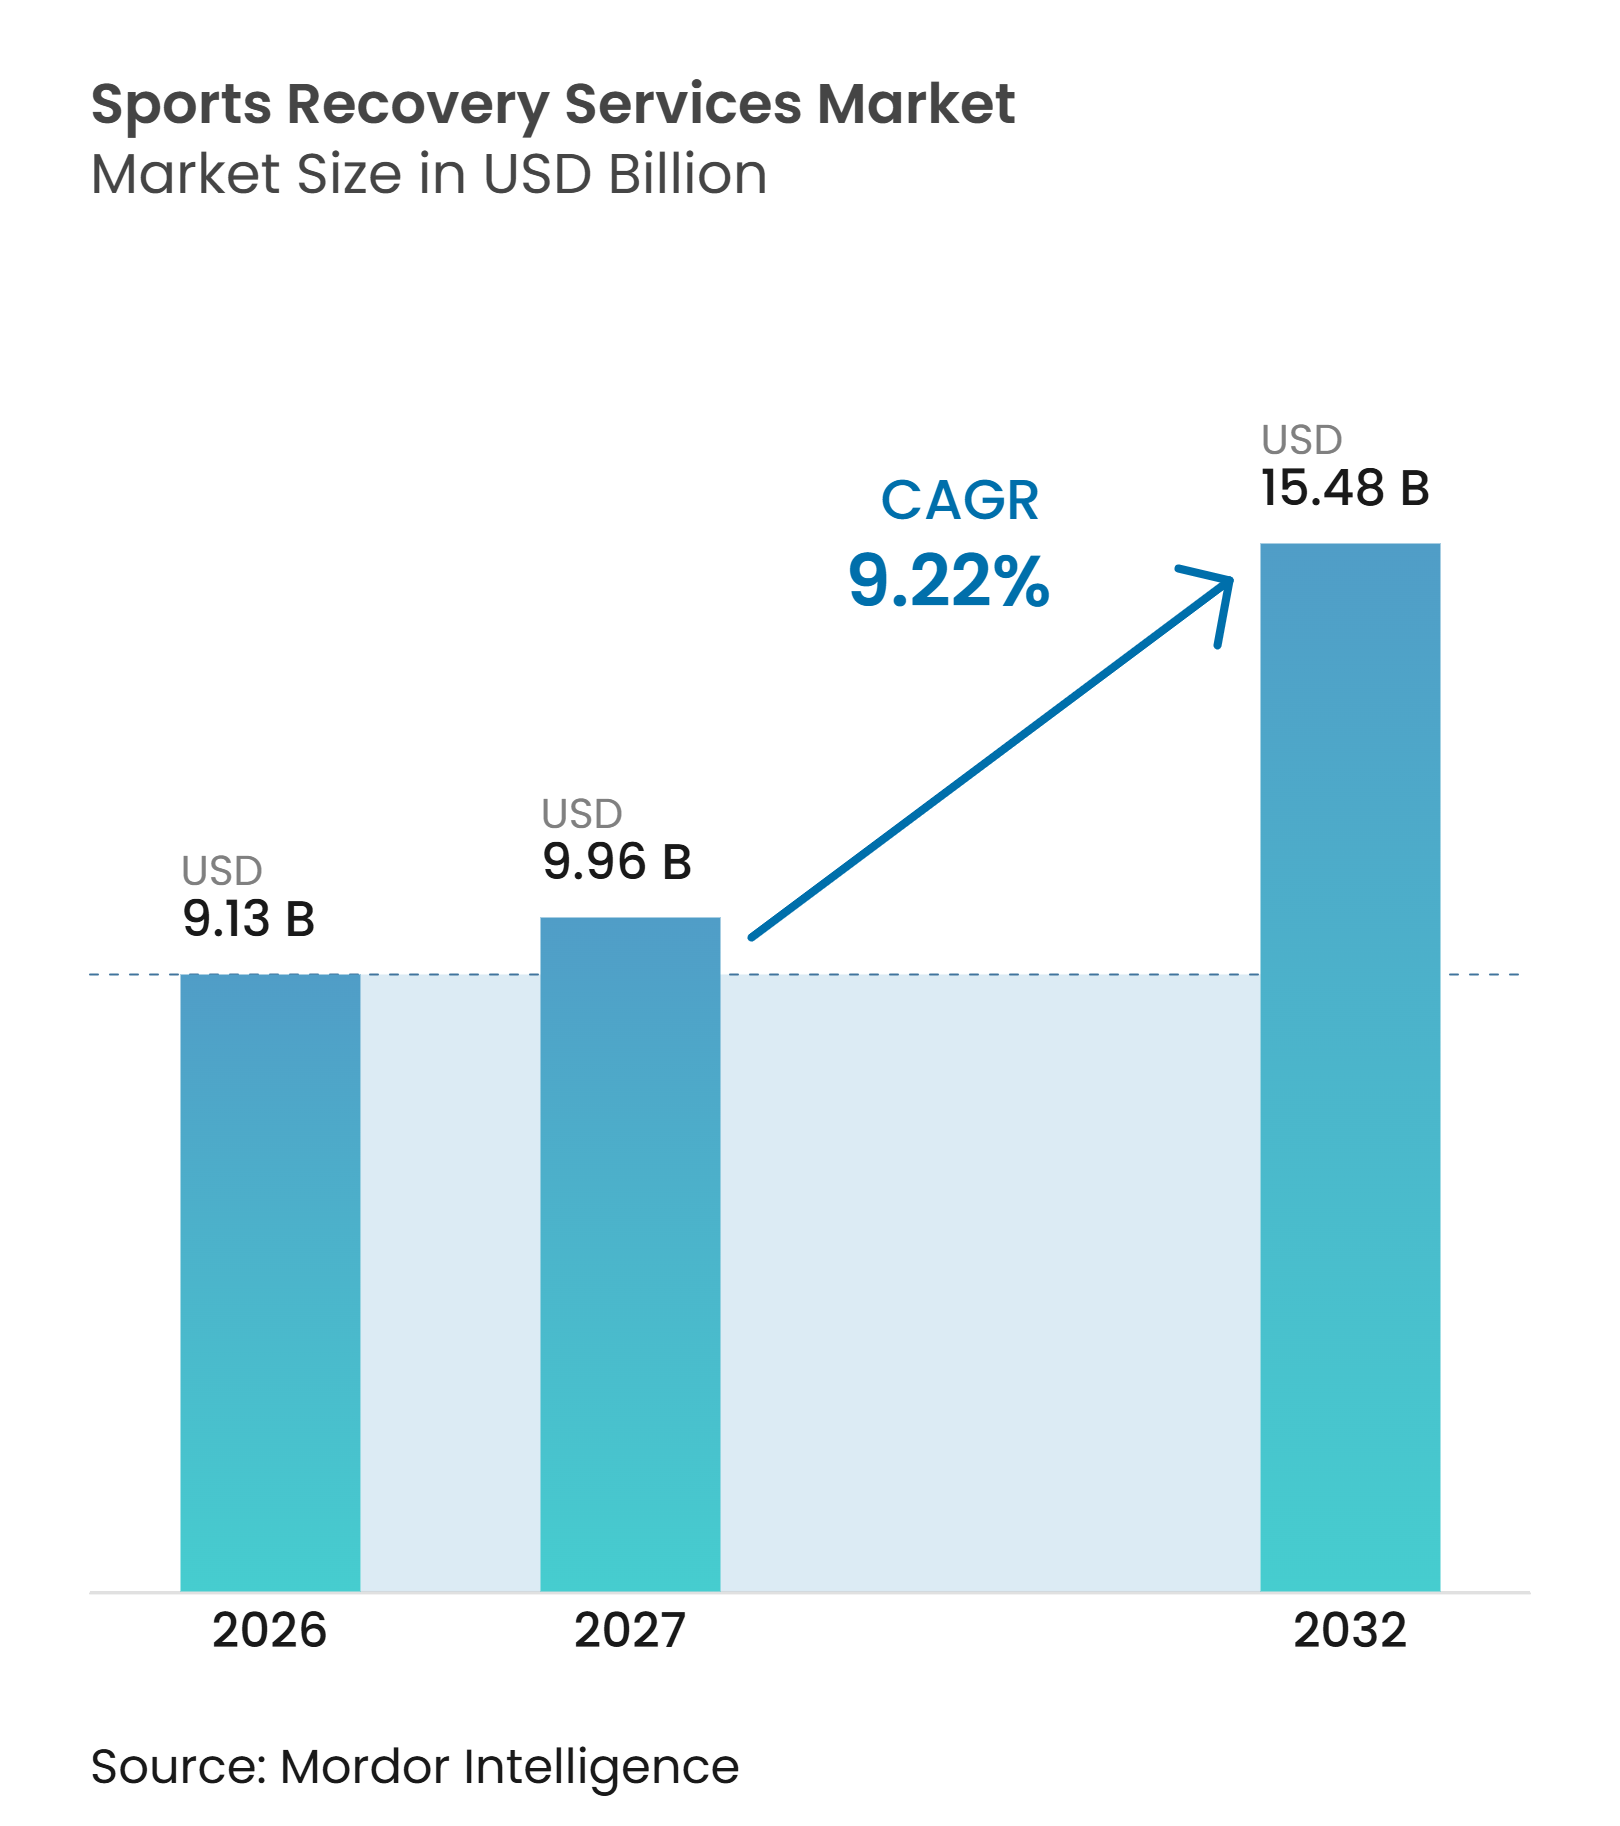
グローバルスポーツリカバリーサービス市場規模は2026年に9.13 ビリオン 米ドルと評価され、2027年の9.96 ビリオン 米ドルから2032年には15.48 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 9.22%で成長する見込みです。消費者がリカバリーサービスを定期的なフィットネスおよびウェルネスルーティンに組み込むにつれ、傷害後治療を超えた需要が拡大しています。手動・補助療法は消費者に広く認知されており、リピート来訪を促進するため、引き続き中心的な役割を担っています。温熱・コントラスト療法は、事業者がクライオセラピー、熱、および圧迫オプションをサービスメニューに追加するにつれて普及が進んでいます。プロバイダーはまた、会員制度、デジタル予約、ジムや雇用主とのパートナーシップを活用して、継続的な利用を促進しています。競争環境は依然として断片化しており、拡大に向けてはネットワーク規模、臨床的信頼性、明確なサービス提案が重要となっています。
主要レポートのポイント
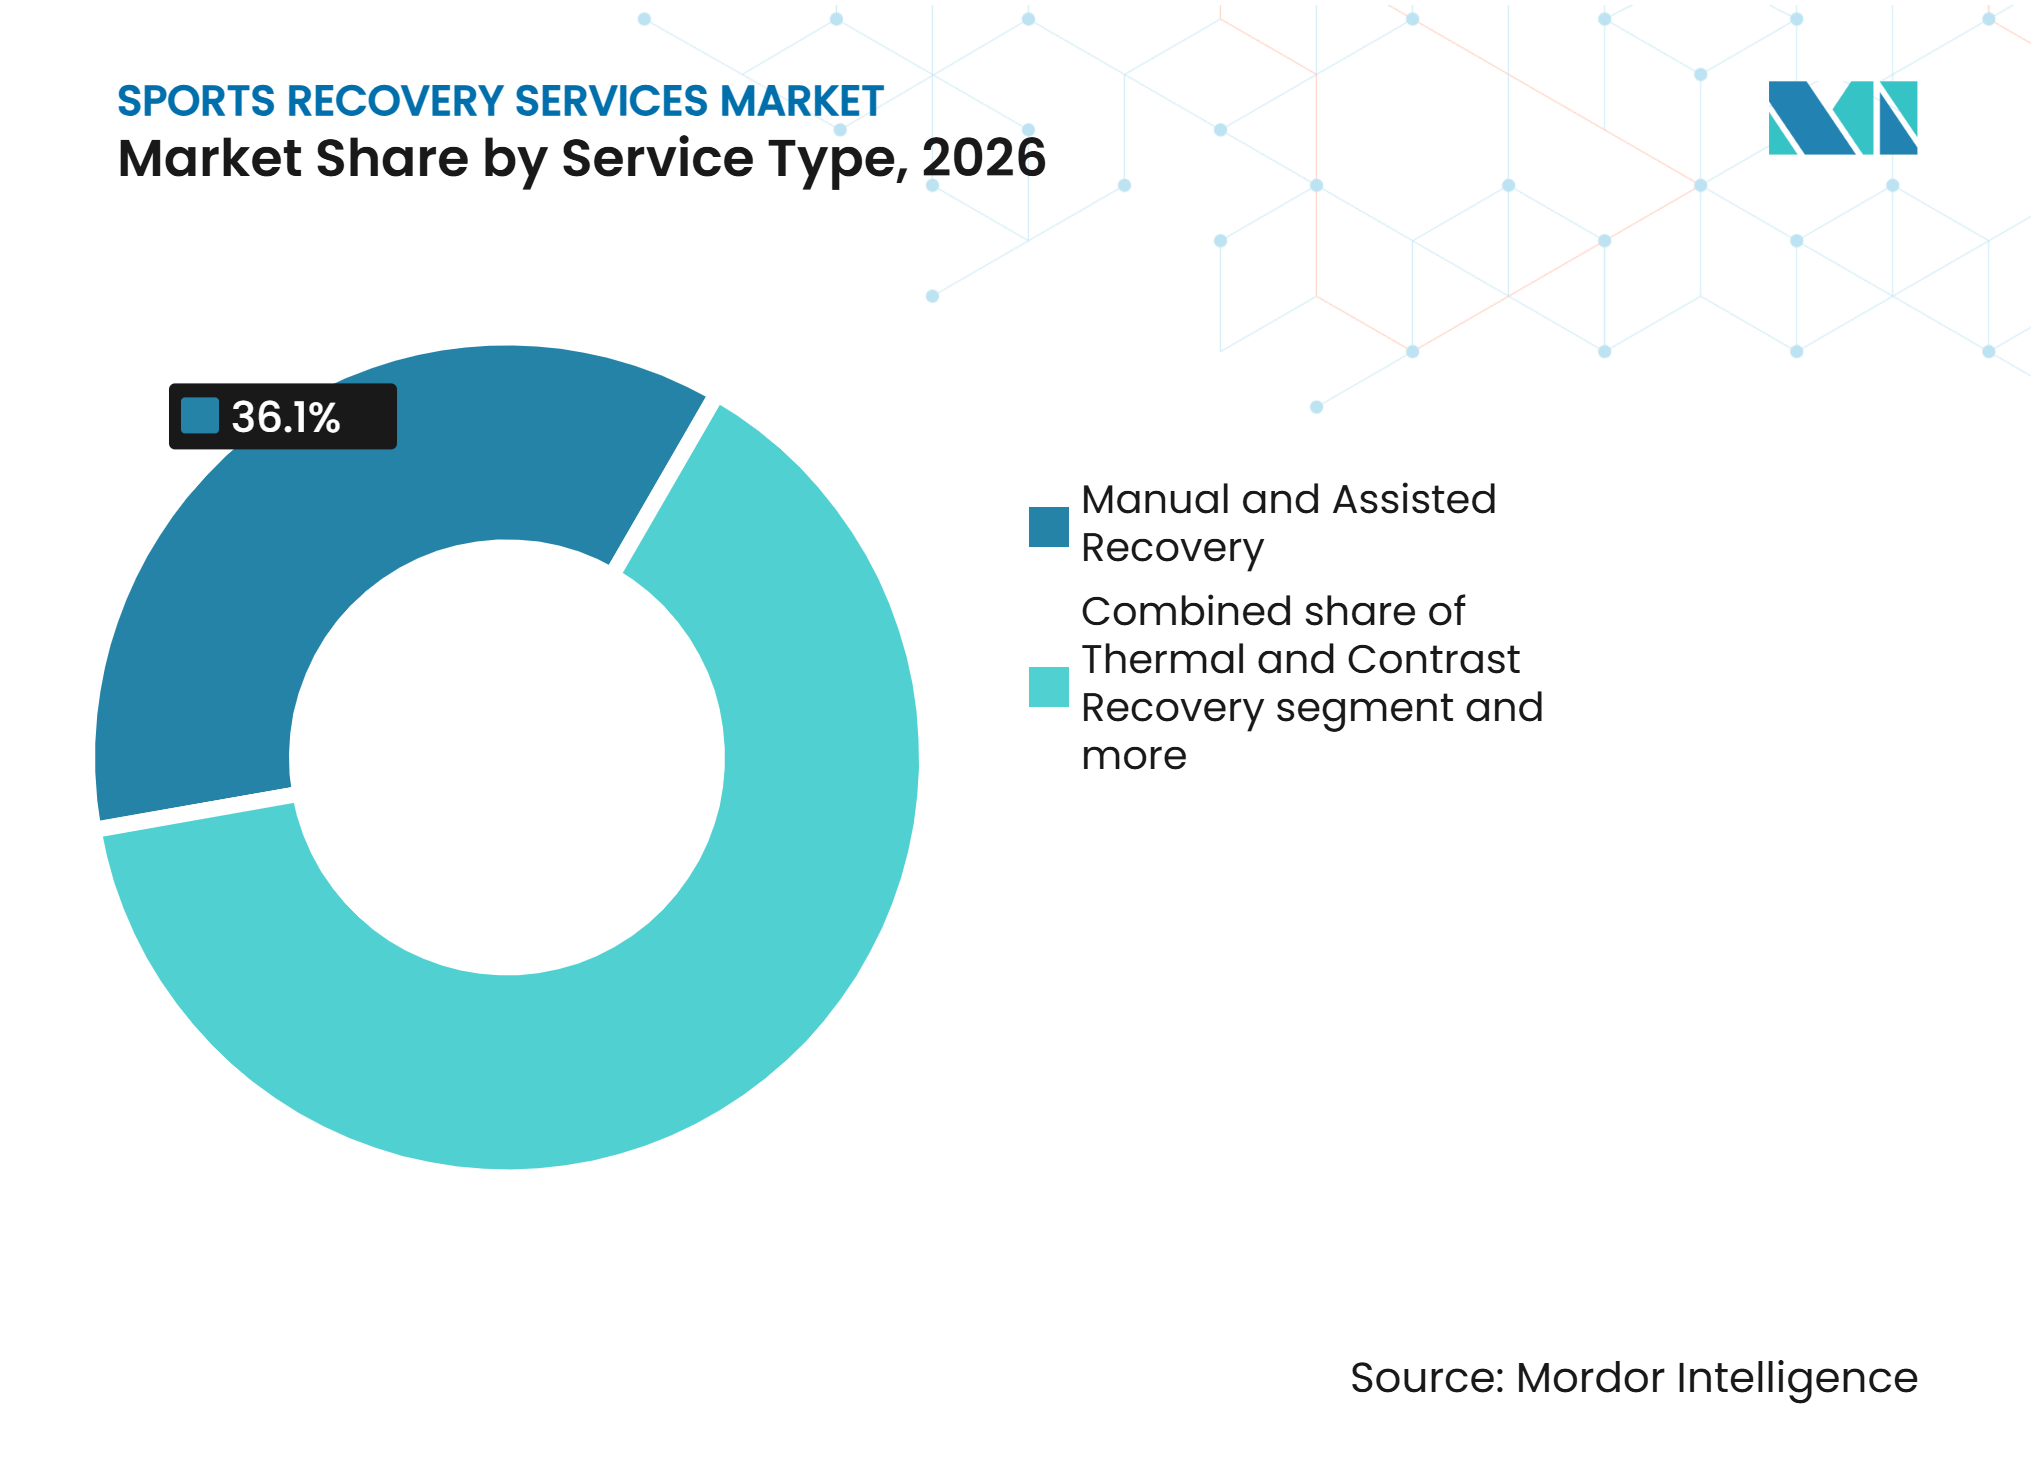
- サービスタイプ別では、マニュアル・アシスト型リカバリーが2026年のグローバルスポーツリカバリーサービス市場シェアの36.10%を占め、サーマル・コントラストリカバーは2032年にかけてCAGR 9.78%で成長すると予測されています。
- 提供形態別では、スポーツ医学・理学療法クリニックが2026年のグローバルスポーツリカバリーサービス市場シェアの37.70%を占め、リカバリースタジオ・ウェルネスセンターは2032年にかけてCAGR 10.50%で成長すると予測されています。
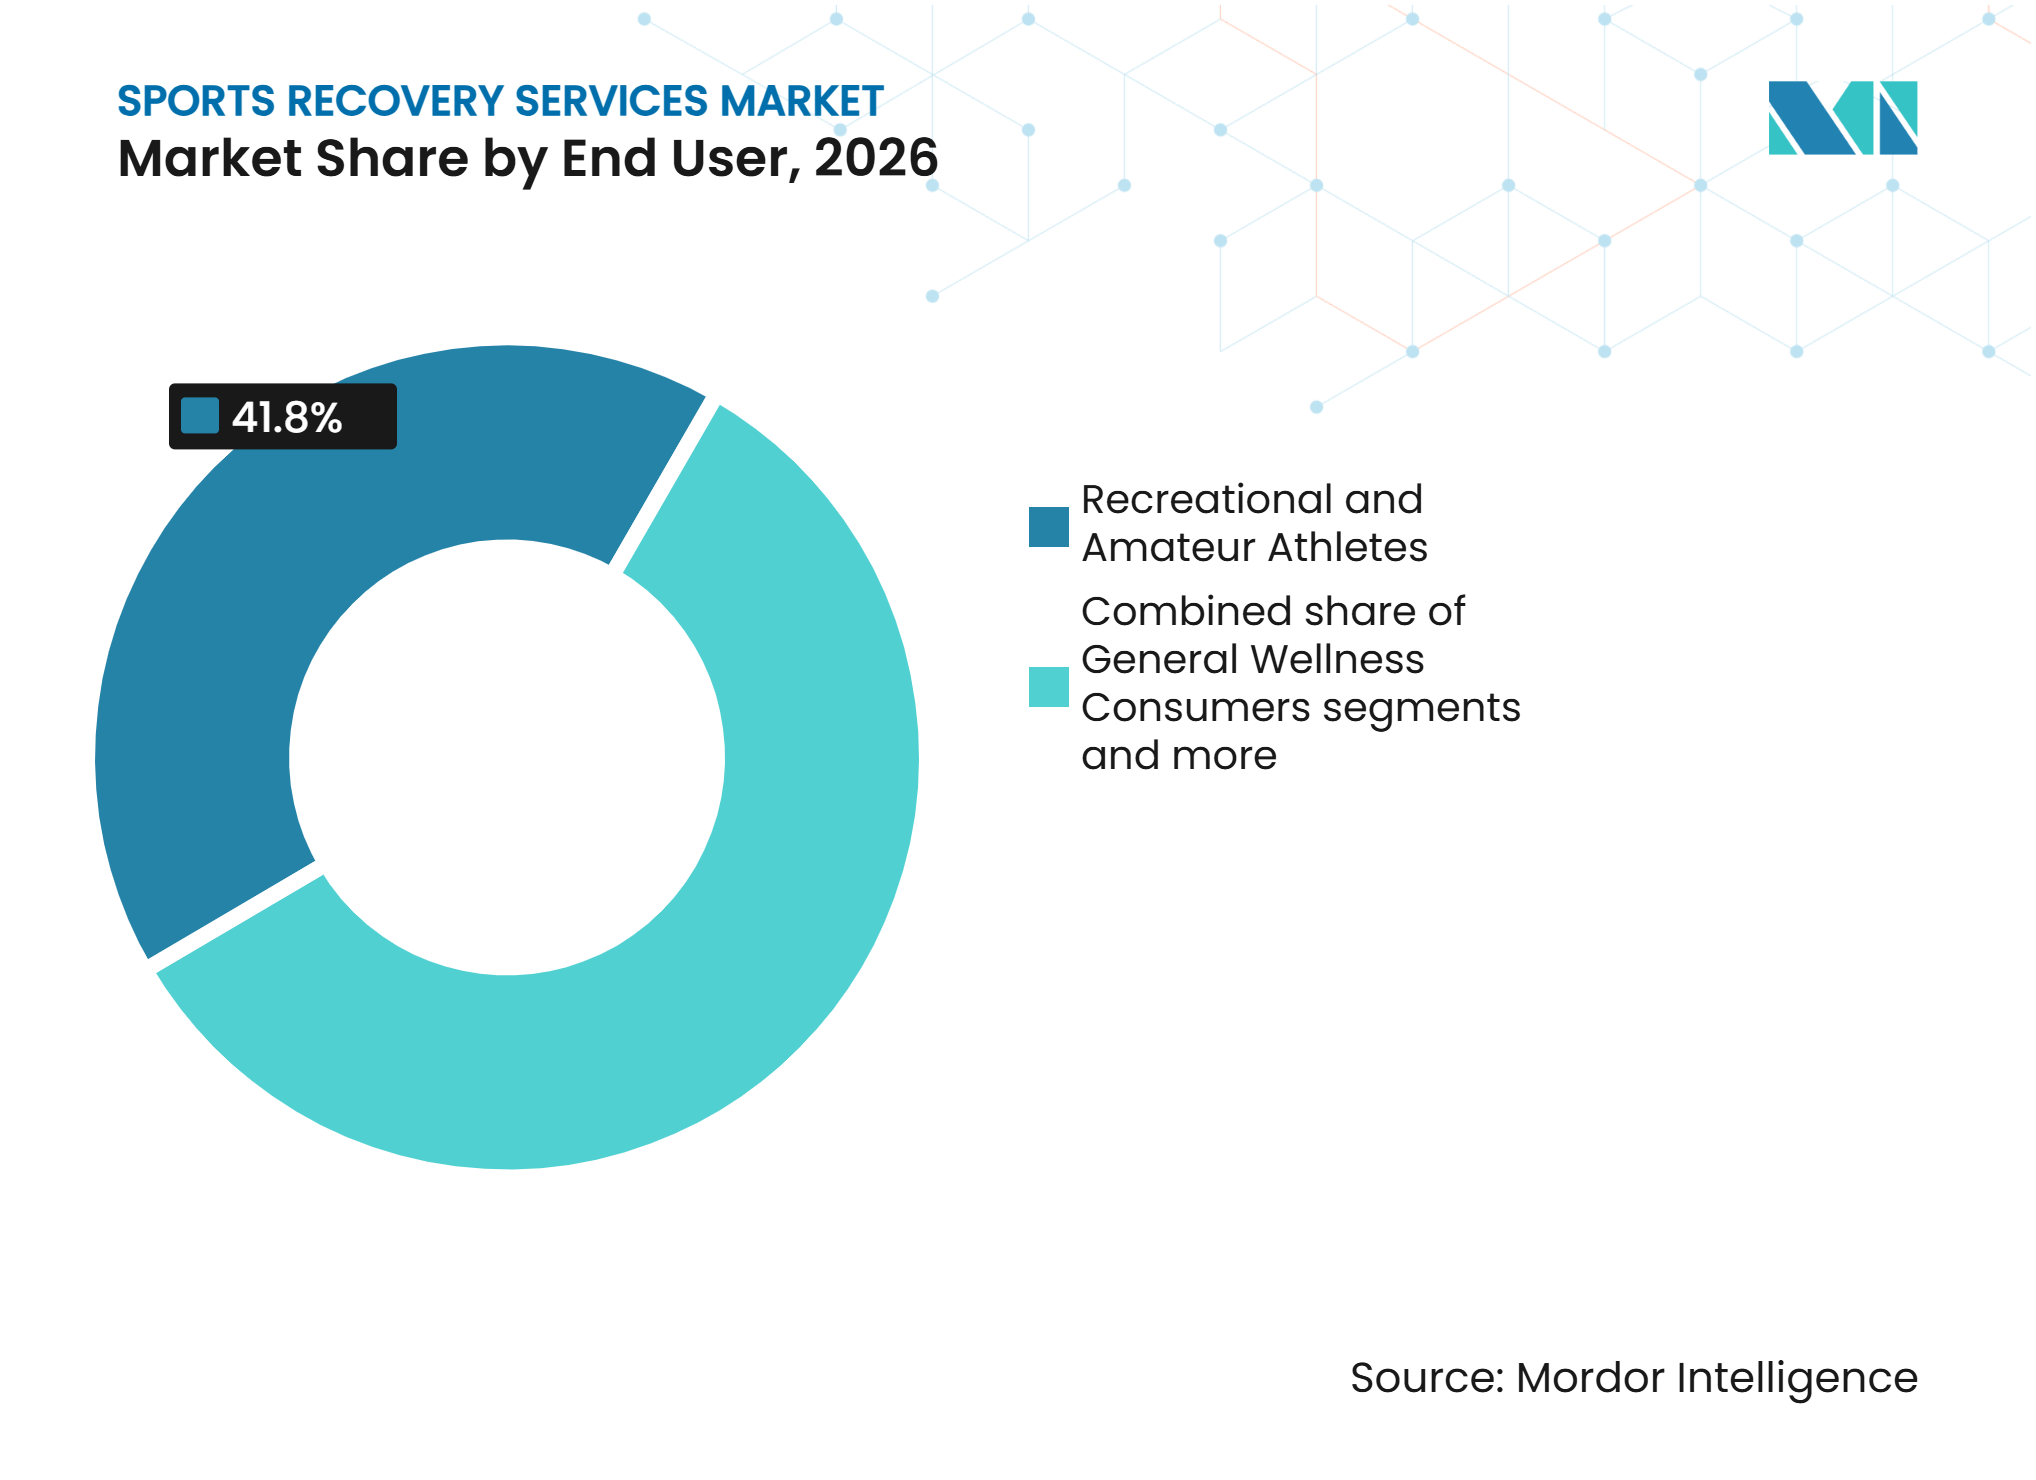
- エンドユーザー別では、レクリエーション・アマチュアアスリートが2026年のグローバルスポーツリカバリーサービス市場シェアの41.80%を占め、一般ウェルネス消費者は2032年にかけてCAGR 10.12%で成長すると予測されています。
- 治療目的別では、リカバリー・筋肉痛管理が2026年のグローバルスポーツリカバリーサービス市場規模の31.80%を占め、モビリティ・疼痛緩和・一般ウェルネスは2032年にかけてCAGR 10.65%で成長すると予測されています。
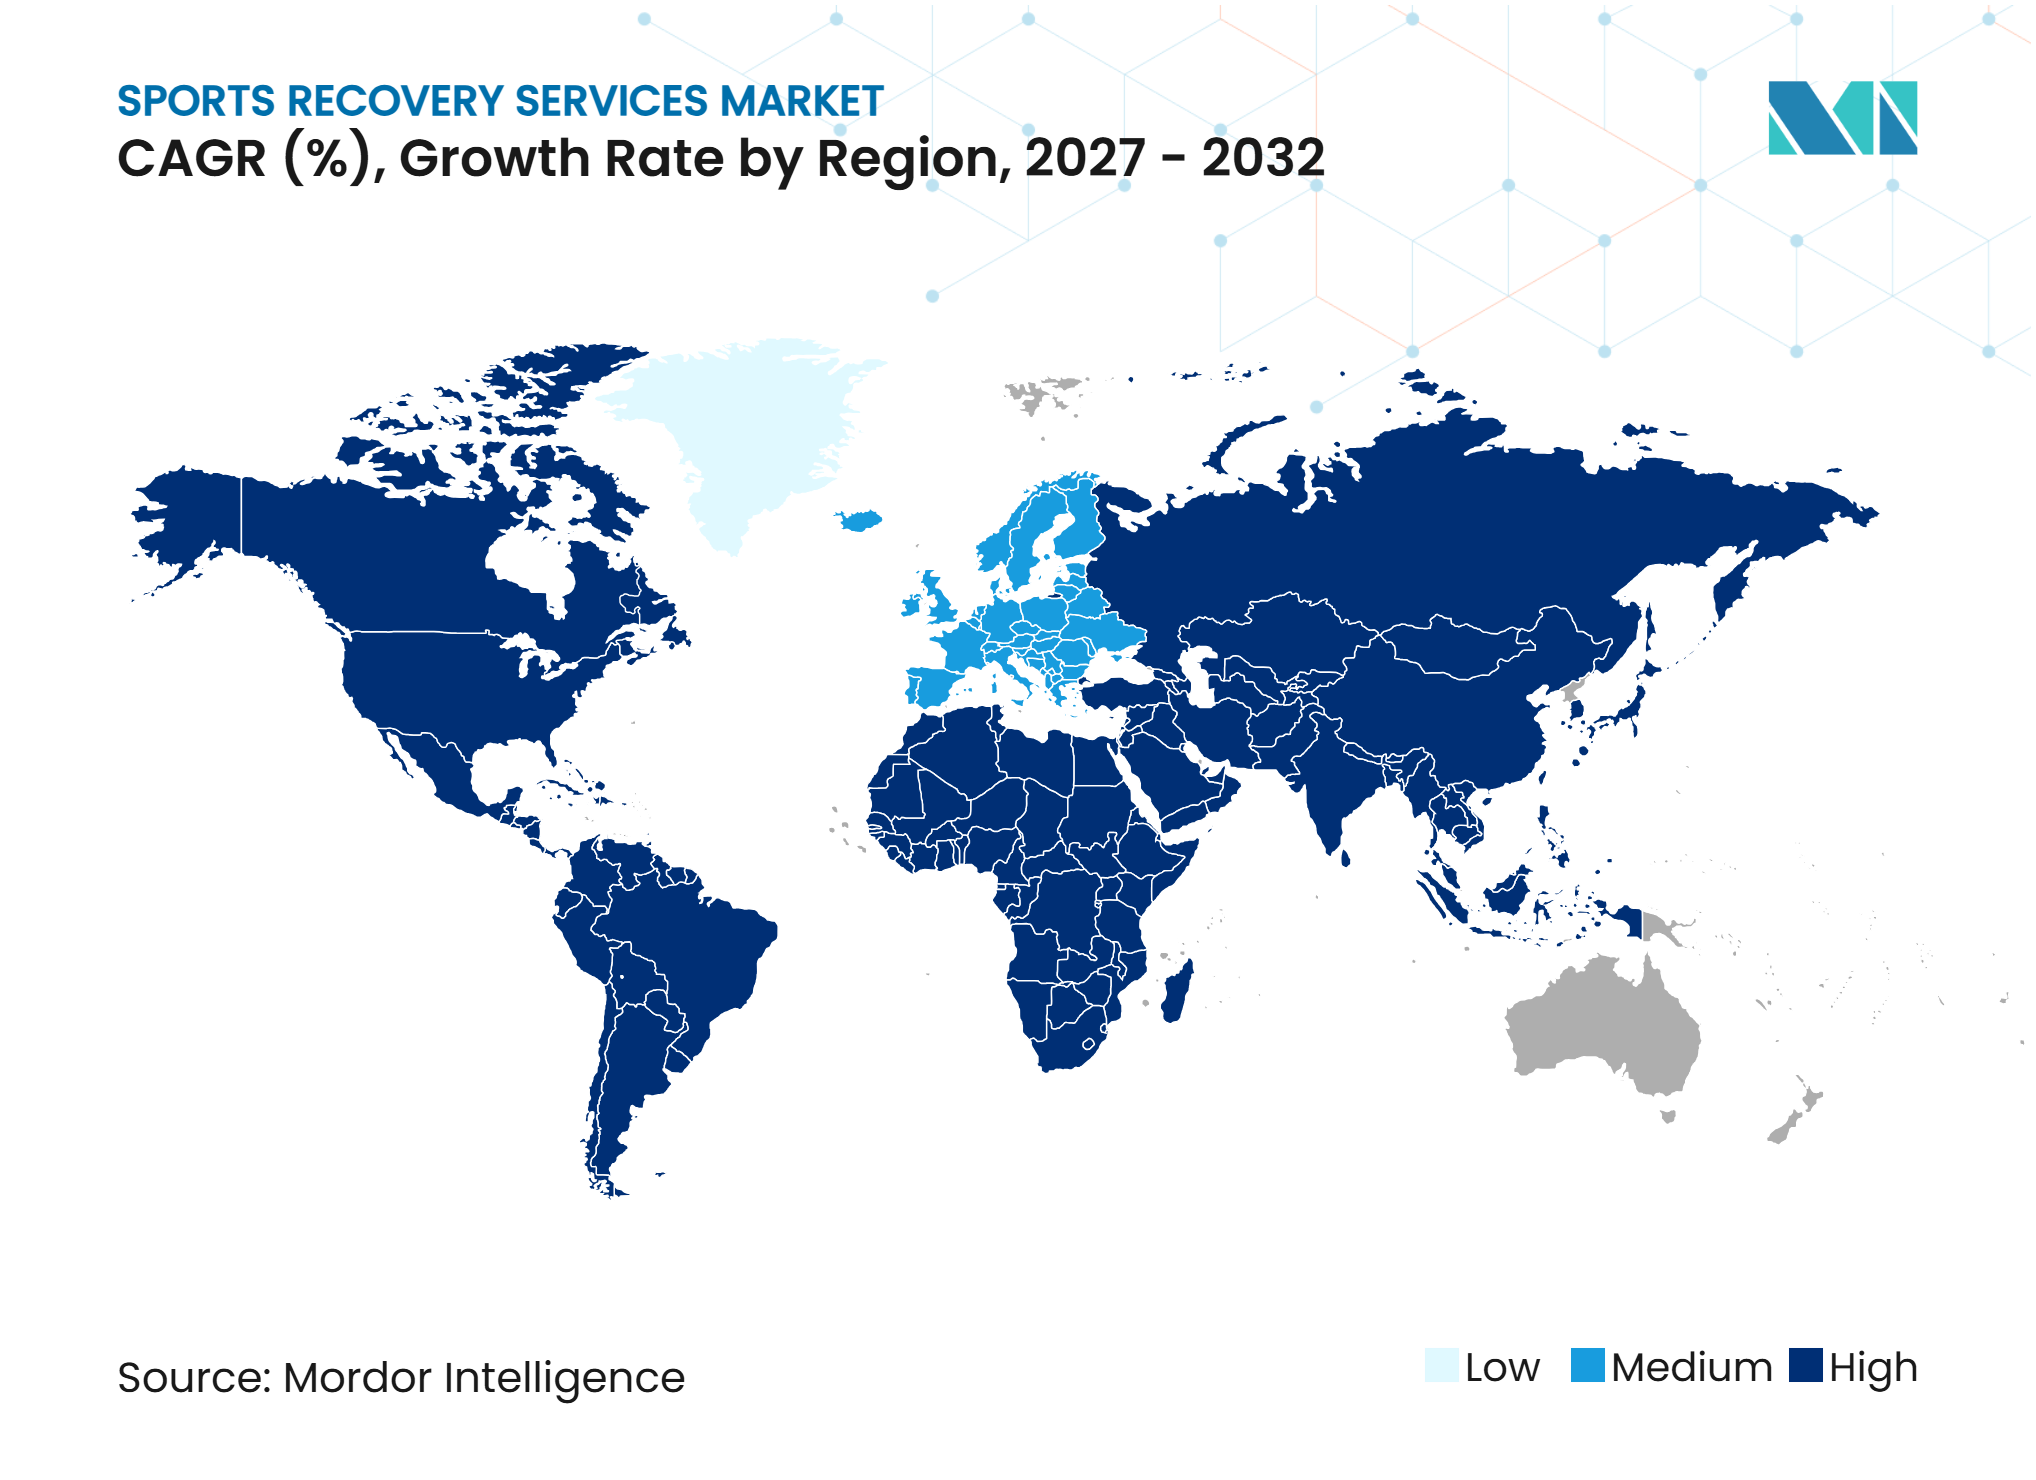
- 地域別では、北米が2026年のグローバルスポーツリカバリーサービス市場規模の43.80%を占め、アジア太平洋地域は2032年にかけてCAGR 10.96%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 組織的・レクリエーション的・フィットネス活動への参加増加 | +2.1% | アジア太平洋および北米が牽引するグローバル | 中期(2〜4年) |
| スポーツ関連傷害および筋骨格系疾患の増加 | +1.8% | グローバル、北米および欧州で急性需要が高い | 短期(2年以内) |
| 予防的リカバリーおよびウェルネス支出の主流化 | +1.9% | 北米および西欧、アジア太平洋へ拡大中 | 中期(2〜4年) |
| アプリベース予約、会員制度、マルチサービスリカバリースタジオの拡大 | +1.5% | グローバル、北米での採用率が最高 | 短期(2年以内) |
| ジム、クラブ、ホテル、企業ウェルネスプログラムへのリカバリーサービスの統合 | +1.1% | 北米および欧州、アジア太平洋および中東・アフリカへの波及あり | 中期(2〜4年) |
| エリートチームのリカバリープロトコルの消費者向けサービスへの移転 | +0.7% | グローバル、北米および欧州が牽引 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
組織的・レクリエーション的・フィットネス活動への参加増加
スポーツおよび運動への定期的な参加拡大が、グローバルスポーツリカバリーサービス産業の顧客基盤を広げています。R&Aは2025年に加盟市場全体で成人・ジュニアゴルファーが1億1,220万人に達し、前年比3%増加したと報告しており、そのうちジュニアゴルファーは4,710万人で6%増加しています。なお、この数字には米国およびメキシコは含まれていません[1]。 国際オリンピック委員会は、「レッツ・ムーブ」およびオリンピックデーの動が2023年以降3,000万人以上を身体活動に参加させたと報告しています。トレーニング頻度の増加は、散発的なリカバリー訪問ではなく、マッサージ・モビリティサービス・理学療法への継続的な需要を生み出しています。このトレンドは、グローバルスポーツリカバリーサービス市場におけるスタジオ会員制およびジムベースのリカバリーパッケージを支えています。
スーツ関連傷害および筋骨格系疾患の増加
スポーツ傷害および広範な筋骨格系疾患は、臨床的サポートを伴うリカバリーサービスへの需要を引き続き牽引しています。2025年に発表されたグローバル疾病負担研究2021の分析では、2021年の世界全体の傷害発生件数が6億780万件と推定され、1990年の5億5,490万件から増加しています。なお、これらの数字はスポーツ傷害に限定したものではなく、すべての傷害を対象としています[2]。2025年の研究概要では、前十字靭帯損傷がアメリカンフットボール、バスケットボール、サッカー、バレーボールにおいて依然として懸念事項であり、複数の競技で女性アスリートの傷害率が高いことが示されています。また、欧州の傷害サーベイランスでは、2018年から2022年にかけて15カ国の救急部門で572,280件のスポーツ傷害症例が記録されています。リハビリテーションのニーズは急性期ケアを超えて継続することが多く、理学療法・徒手療法・圧迫療法へのサービス需要を支えています。施術者の登録要件および専門基準も、グローバルスポーツリカバリーサービス産業のプロバイダーにとって臨床ガバナンスを重要なものとしています。
予防的リカバリーおよびウェルネス支出の主流化
予防的ウェルネスは、リカバリーサービスを傷害治療やエリートアスリートの領域を超えて拡大しています。ClassPassは2025年にスポーツリカバリー予約が前年比50%増加したと報告しており、消費者がリカバリーの予約をより頻繁に行うようになっていることを示しています。国際スパ協会の2025年消費者調査では、スパ利用者の85%がスパ訪問をセルフケアの一形態と考えていることが明らかになりました。このトレンドは、ストレス解消、快適さ、継続的な身体メンテナンスのためのカバリーサービス利用を支援しています。グローバルウェルネス研究所はクライオセラピーおよびコントラスト療法フォーマットへの関心の高まりを指摘しつつ、根拠のないパフォーマンスや治療効果の主張に対してプロバイダーに注意を促しています。継続的なサービス利用は、グローバルスポーツリカバリーサービス市場における会員制モデルおよびマルチ訪問パッケージを支援しています。
アプリベース予約、会員制度、マルチサービスリカバリースタジオの拡大
デジタル予約および会員プログラムは、事業者が個別訪問を定期的な利用へと転換するのを支援しています。ClassPassは2025年にグローバルウェルネス予約が37%成長し、スポーツリカバリー予約は50%増加したと記録しています。ABC Fitnessは2025年夏のウェルネスウォッチレポートにおいて、ジムチェックインが前年比8%増加し、新規会員登録が前年比27%増加したと報告しています。これらのトレンドは、アプリ、ロイヤルティプログラム、バンドルアクセスを通じて提供されるリカバリーサービに対して、事業者により大きな消費者基盤を提供しています。プラットフォームはまた、消費者が訪問前に空き状況、価格、サービスの組み合わせを比較することを可能にしています。会員制モデルは一回限りの購入への依存を減らし、グローバルスポーツリカバリーサービス市場全体の利用率を向上させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設備、施設、人員配置コストの高さ | -1.5% | グローバル、新興市場で最も深刻 | 長期(4年以上) |
| 臨床的エビデンスの不均一性と健康効果主張のコンプライアンスリスク | -0.9% | 北米および欧州 | 中期(2〜4年) |
| プレミアム都市圏外での消費者の購買力の限界 | -1.1% | アジア太平洋中核部、南米、中東・アフリカ | 中期(2〜4年) |
| サービス品質の断片化と施術者基準の不統一 | -0.7% | グローバル、アジア太平洋および中東・アフリカで最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
設備、施設、人員配置コストの高さ
高い初期投資は、プロバイダーが単一の場所で複数のリバリーモダリティを提供する能力を制限する可能性があります。温熱システム、圧迫機器、光ベースのデバイス、治療室、および専門スタッフは固定費基盤を増大させます。これらのコストは、顧客の支出能力が低い場所や施設稼働率が不確実な場所では特に吸収が困難です。その結果、プロバイダーは高所得都市部、ジムとのパートナーシップ、または運営サポートを分散させるフランチャイズモデルを優先する場合があります。臨床的および実践的なリカバリーサービスには資格を持つ施術者と一貫したサービス提供が必要なため、人員配置の要件も依然として重要です。これらの要因は、グローバルスポーツリカバリーサービス市場における広範な地理的拡大を遅らせる可能性があります。
臨床的エビデンスの不均一性と健康効果主張のコンプライアンスリスク
ウェルネスサービスが治療効果を主張する場合、特にリカバリーモダリティ間でエビデンスの質にばらつきがあります。グローバルウェルネス研究所は2025年にクライオセラピーの効果を誇張することに対して警告しました。2025年の研究「定量的身体リハビリテーションのためのDICOMベース標準」は、データ標準化とリハビリテーション評価における課題を強調しました。プロバイダーはウェルネスポジショニングと医療的主張を区別し、臨床サービスには適切な資格を持つスタッフを配置する必要があります。デバイス、広告、施術者登録に関する各国の規制の違いは、市場をまたいだ拡大を遅らせる可能性があります。グローバルスポーツリカバリーサービス市場における信頼構築には、より強固なエビデンスと慎重なコミュニケーションが不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の嗜好と支出パターン
ClassPassの2025年ルックバックレポートでは、スポーツリカバリー予約が50%増加、マッサージ予約が42%増加、サウナ予約が40%増加したことが記録されています。これらのトレンドは、パフォーマンスリカバリーとリラクゼーションサービスへの需要を示しており、マッサージ、熱療法、ストレッチングをバンドルする機会を生み出しています。国際スパ協会(ISPA)の2025年消費者調査では、ストレス解消がスパ訪問の主要な動機として特定され、パフォーマンス重視のメッセージングだけでなく、統合的なウェルネスポジショニングを支持しています。
健康・フィットネス協会は、フィットネス目標を持つアメリカ人が2026年に月額61米ドル、年間733米ドルを支出する見込みであると報告しています。スペインでは、España Activaによると、フィットネスセクターが2025年に32億3,500万ユーロ(38億1,000万米ドル)を生み出し、5,806センターで830万人のユーザーにサービスを提供しました。これらの数字は、既存の会員制度がアクセス障壁を下げる既存ジムを通じてリカバリーのアドオンを提供する機会を示しています。透明な価格設定と段階的なパッケージは、顧客セグメント全体での採用を広げることができます。
サービス市場パフォーマンスインテリジェンス
715名のクリニックオーナーの回答に基づく英国の民間診療ベンチマーキングでは、2026年の理学療法の初回評価の中央値用が74ポンド(99.83米ドル)、フォローアップ訪問が63ポンド(85米ドル)と報告されています。初回相談費用が高いのは、評価時間と施術者の専門知識を反映しており、リピート訪問は治療パッケージと会員制度を支援します。スポーツリカバリー事業者は、人員配置、設備、メンテナンスコストとの均衡を保ちながら、専門サービスと並行して低コストの入門セッションを提供することができます。
ABC Fitnessの2025年レポートでは、720万件の新規ジム会員登録が記録され、Z世代が新規会員の47%を占めました。新規スタジオ会員は4%減少し、解約は6%減少しており、顧客獲得と並行してリテンションの重要性が浮き彫りになっています。デジタル予約プラットフォーム、パーソナライズされた推奨、フィットネスコミュニティとのパートナーシップは、リカバリープロバイダーが若い顧客にリーチし、リピート訪問を促進するのに役立ちます。事業者は、効果的なチャネルを特定するために、コンバージョン率、顧客獲得コスト、リピート予約率を追跡する必要があます。
セグメント分析
サービスタイプ別:
手動・補助リカバリーが市場を支え、温熱モダリティが急速に拡大マニュアル・アシスト型リカバリーは2026年のグローバル市場価値の36.10%のシェアを占めました。この地位は、クリニック・スタジオ・フィットネス施設全体にわたるスポーツマッサージ・アシスト型ストレッチ・徒手療法の幅広い普及を反映しています。これらのサービスは、筋肉の緊張・疲労・可動域制限に対処することで頻繁な来訪を促進します。StretchLabは2025年12月時点でグローバルに531スタジオを運営していました[3]。徒手サービスはまた、一部のテクノロジー主導のモダリティと比較して専門機器の必要性が低いという特徴があります。ただし、オペレーターは熟練したスタッフと各拠点における一貫したサービス品質を確保する必要があります。
サーマル・コントラストリカバリーにおけるグローバルスポーツリカバリーサービス産業は、2027年から2032年にかてCAGR 9.78%で成長すると予測されています。クライオセラピー・サウナ・コントラストプロトコルは、ジム・スタジオ・ホテルがリカバリーゾーンを追加するにつれて普及が進んでいます。グローバルウェルネス研究所は、電動クライオチェンバーおよび温冷暴露を組み合わせたマルチモダリティコントラスト形式への移行を確認しています。圧迫療法および光線療法サービスはこれらのパッケージを補完することができます。理学療法・高気圧酸素療法・その他の臨床的に管理されたサービスが利用可能な場合、臨床的・高度リカバリーサービスは差別化された存在であり続けます。オペレーターは、特に顧客が医療的な成果を期待する場合に、各モダリティの目的と限界を明確に伝える必要があります。


注記: すべての別セグメントのシェアはレポート購入後に入手可能
提供環境別:
理学療法クリニックがリード、スタジオが差を縮めるスポーツ医学・理学療法クリニックは2026年のグローバルスポーツリカバリーサービス市場価値シェアの37.70%を占めました。臨床的信頼性、施術者の資格、紹介経路、傷害後の利用がその地位を支えています。これらの環境は、徒手療法、運動指導、監督下でのリカバリーを統合することで、リハビリテーション、疼痛管理、活動復帰プログラムを支援しています。また、臨床的に管理されたサービスとウェルネス重視のサービスを区別しています。ライセンス要と地域の施術者規制は、クリニックの拡大とサービス設計において引き続き重要です。
グローバルスポーツリカバリーサービス市場のリカバリースタジオおよびウェルネスセンターセグメントは、2032年までにCAGR 10.50%で成長すると予測されています。これらの施設は、会員制度、デジタル予約、温熱、手動、テクノロジー対応サービスを活用してリピート訪問を促進しています。診断された傷害の治療ではなく、トレーニング、リカバリー、一般的な快適さを求める顧客にサービスを提供しています。成長は、便利な立地、明確な会員オプション、サービスを責任を持って説明できるスタッフに依存しています。フィットネスクラブは、より広い会員向けサービスにリカバリーアメニティを追加しています。ホテル、企業施設、在宅フォーマット、モバイルサービスは、固定スタジオ以外でも一貫した高品質サービスを維持できる事業者に拡大の機会を提供しています。
エンドユーザー別:
レクリエーションアスリートが量を牽引、一般ウェルネス消費者が成長を牽引レクリエーション・アマチュアアスリートは2026年のグローバル市場価値シェアの41.80%を占めました。このセグメントは、定期的に運動し、組織的なスポーツに参加し、またはイベントに向けてトレーニングする個人からの安定した需要を生み出しています。参加率の向上は、マッサージ、ストレッチング、理学療法、温熱リカバリーサービスのユーザー基盤を拡大します。R&Aの2025年の数字は、4,710万人のジュニアゴルファーを含む大規模かつ成長するゴルフ人口を示しました。定期的なユーザーは、トレーニングセッション後のリピート訪問を通じてリカバリースタジオの経済性を支援します。プロバイダーは異なる活動レベルに合わせたパッケージを提供する必要があります。
一般ウェルネス消費者は2027年から2032年にかけてCAGR 10.12%で成長すると予測されています。このグループは、グローバルスポーツリカバリーサービス市場をアスリートや傷害を管理する個人を超えて拡大します。消費者はリラゼーション、モビリティ、ストレス解消、または定期的なフィットネスルーティンのサポートを求める場合があります。国際スパ協会の2025年の調査結果は、セルフケアとストレス軽減への関心の高まりを示しました。プロフェッショナルアスリートは、リカバリーテクノロジーの使用が消費者の認知度を高めるため、引き続き影響力を持っています。組織および機関ユーザーは、グループプログラムを通じて予測可能な利用率を提供することができます。

治療目的別:
筋肉痛管理が量を維持、モビリティとウェルネスが成長を牽引リカバリーおよび筋肉痛管理は2026年グローバル市場価値シェアの31.80%を占めました。この目的は、頻繁な運動後に疲労や筋肉痛を経験する顧客からの一貫した需要を生み出しています。クライアントは傷害後だけでなく、各トレーニングサイクル後に戻ってくる可能性があるため、会員制モデルに適しています。プロバイダーはこの目的の中でマッサージ、補助ストレッチング、圧迫、温熱サービスを位置づけることができます。このセグメントは、正式なリハビリテーション紹介を必要としないため、幅広い顧客基盤にもアクセス可能です。ただし、プロバイダーは適切な臨床評価なしに日常的な筋肉痛を医学的状態の証拠として解釈することを避けなければなりません。
モビリティ、疼痛緩和、一般ウェルネスは2027年から2032年にかけてCAGR 10.65%で成長すると予測されています。この成長は、アクティブな状態を維持し、モビリティ重視の活動を週次ルーティンに組み込もうとする成人からの需要を反映しています。この目的は予防ケア、快適さ、ウェルネスを組み合わせており、スタジオと臨的に管理された診療の両方に関連しています。傷害回復とリハビリテーションは、医療的事象後に構造化された活動復帰サポートを必要とする個人にとって引き続き重要です。傷害予防とパフォーマンス最適化は、2025年のTherabodyとGarminのコラボレーションに反映されているように、ウェアラブルデータとパーソナライズされた推奨をますます活用しています。事業者は、自社のサービスが一般ウェルネス、パフォーマンス準備、またはリハビリテーションのいずれを支援するかを明確に定義する必要があります。
地域分析
北米は2026年のグローバル市場価値の43.80%を占めました。この地域は、成熟したフランチャイズネットワーク、大規模なジムおよびウェルネススタジオの基盤、個人の健康への強い消費者支出から恩恵を受けています。健康・フィットネス協会は、2026年の米国における健康・フィットネス支出計画が600億米ドルに達すると報告しました[4]。この地域はまた、臨床的リカバリーとリハビリテーションサービスを支援する発達した外来理学療法ネットワークを持っています。企業ウェルネスプログラムとフィットネス施設とのパートナーシップは、追加の顧客獲得チャネルを提供しています。施術者のライセンス、広告規制、デバイス要件が規制環境を形成しており、確立されたコンプライアンスプロセスを持つ事業者に有利に働く可能性があります。
アジア太平洋は2027年から2032年にかけてCAGR 10.96%で成長すると予測されており、地理的セグメントの中で最も高い成長率を示しています。スポーツ参加の増加、ジムインフラの拡大、中間所得層の増加が中国、インド、韓国、東南アジア全体での需要を支えています。この地域は、フィットネス、予防的健康、テクノロジー対応サービスに関心を持つ拡大する消費者基盤を持っています。ただし、サービス品質基準と施術者要件は市場によって依然として不均一です。これは、明確なスタッフ資格要件と標準化された運営手順を確立するプロバイダーに機会を生み出しています。アジア太平洋のスポーツリカバリーサービス市場は、プレミアム都市スタジオのみに依存するのではなく、地域の支出水準に合ったサービスフォーマットから恩恵を受けることができます。
欧州は、確立された理学療法ネットワーク、温熱ウェルネスの伝統、ブティックリカバリーフォーマットへの関心の高まりを組み合わせています。リカバリーサービスは、この地域の広範なフィットネス施設基盤全体でますます可視化されています。ベルギーでは、Jims、SPRS、PRIMEのパートナーシップが複数の拠点にわたるフィットネスと理学療法サービスの統合を示しています。南米は、組織的なスポーツ参加と民間フィットネス支出が拡大し続ける主要都市部において発展途上の機会を提供しています。中東・アフリカでは、UAEがプレミアムリカバリーフォーマットの早期採用者として台頭しており、他の市場は都市インフラと手頃なサービスモデルにより大きく依存する可能性があります。これらの地域の市場価値は、地域の規制、可処分所得、資格を持つ施術者へのアクセスによって引き続き影響を受けています。
スポーツリカバリーサービスプロバイダーネットワークおよび拡大インテリジェンス
市場には専門リカバリーフランチャイズ、理学療法ネットワーク、ジムベースのサービスが含まれています。Xponential Fitnessの2025年SEC提出書類では、531のStretchLab運営スタジオとグローバルで1,012のライセンス販売が報告されており、フランチャイズ補助ストレッチングサービスの規模を示しています。ベルギーでは、JIM、SPRS、PRIMEが複数拠点モデルを運営し、フィットネス施設と理学療法を統合しており、独立したリカバリークリニックを必要とせずにアクセスを改善する可能性があります。
2026年3月、Anytime Fitnessはマドリードに初の専用リカバリーゾーンを導入し、52のスペインクラブのネットワーク内でHypericeおよびKomoder機器を使用しました。同社は年末までに60以上のクラブと60,000人以上の会員を目標としました。Xponential FitnessのQ3 2026年の結果では、2026年に124〜130の純新規スタジオ開設が予測されており、2025年の中間値から37%減少しており、拡大への圧力を示しています。これらの例は、独立した施設のみに依存するのではなく、既存のフィットネスネットワーク内にリカバリーサービスを組み込む機会を示しています。
競争環境
市場集中度
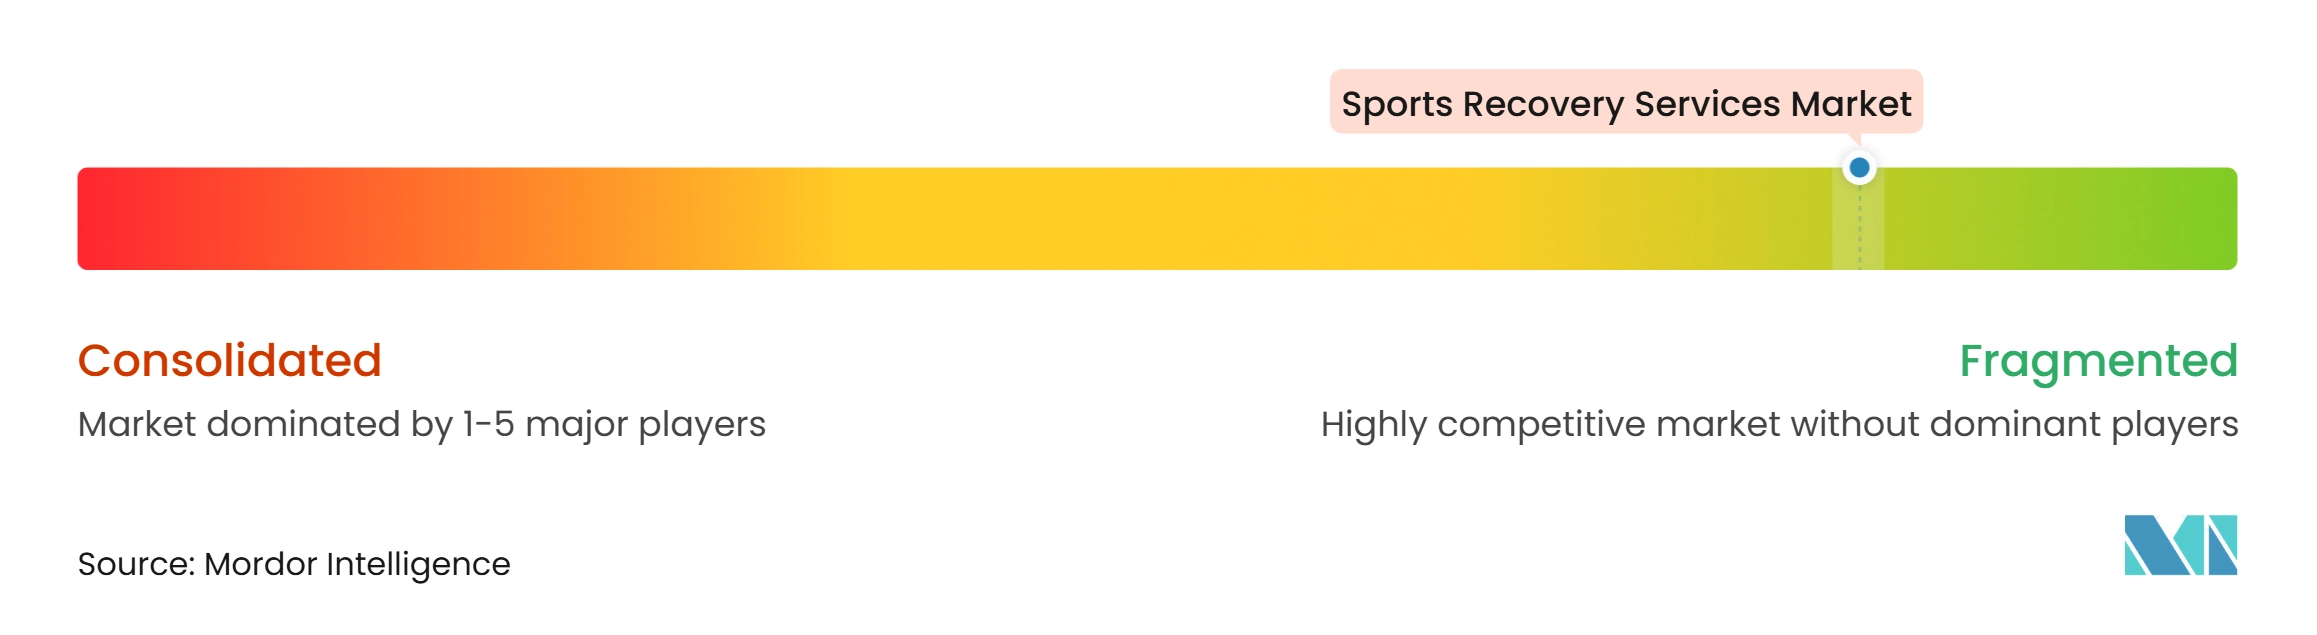
グローバルスポーツリカバリーサービス市場は断片化しています。プロバイダーはネットワークリーチ、スタッフ能力、臨床的信頼性、立地、リカバリーモダリティで競争しています。TherabodyやHypericeを含むテクノロジー重視の企業は、デバイス、デジタルサービス、プロスポーツパートナーシップを通じて市場に影響を与えています。Therabodyの2025年Garminコラボレーションは、ウェアラブルとデータを使用してリカバリーガイダンスをパーソナライズする取り組みを示しています。フランチャイズおよびクリニックネットワークは規模、会員アクセス、サービスの一貫性を通じて競争し、地域事業者は信頼できるサービス提供と地域拡大を通じて差別化しています。
戦略的活動にはパートナーシップ、ポートフォリオの変更、デジタル転換イニシアチブが含まれます。2026年10月、Xponential Fitnessは潜在的な売却、合併、またはその他の取引を含む戦略的代替案の検討を発表しました。2026年のユニット開設とStretchLabの予約パイロットは、ネットワーク成長とデジタル顧客獲得への継続的な注力を示しています。TherabodyはGarminを通じてイオメトリックデータをパーソナライズされたリカバリー推奨に結びつけており、TechnogymのOura統合はジムエコシステム内でトレーニングとリカバリーを接続しています。
プロバイダーは、エビデンスベースのウェルネスサービス、臨床紹介経路、雇用主プログラム、ジム統合、会員制度を通じて差別化することができます。サービスが臨床的主張を含む場合、コンプライアンスは引き続き重要です。小規模事業者はコミュニティアクセスと専門スタッフを通じて競争し、大規模ネットワークはテクノロジー投資、トレーニング、ブランド認知から恩恵を受けています。
スポーツリカバリーサービス業界のリーダー
-
Restore Hyper Wellness
-
Xponential Fitness, Inc.
-
iCRYO
-
Therabody
-
Hyperice
- 注:主要企業の掲載順は順位を示すものではありません。
スポーツリカバリーサービス市場 このレポートでカバーされる企業
- Restore Hyper Wellness
- Xponential Fitness, Inc.
- Therabody
- iCRYO
- ReCOVER
- The Covery | Health
- Pause Studio
- Upgrade Labs
- The CryoBar
- Life Time, Inc.
- EXOS LLC
- P3 Recovery
- Next Health
- Remedy Place
- Select Medical Holdings Corporation
- ATI Physical Therapy, Inc.
- U.S. Physical Therapy, Inc.
- Recoverie
- Airrosti
- Upstream Rehabilitation
最近の産業開発事情 スポーツリカバリーサービス市場
- 2026年3月:TherabodyはUlta Beautyとのパートナーシップを650以上の追加店舗に拡大し、全国1,000以上の拠点への流通を増加させ、主流小売を通じてウェルネスおよびリカバリーテクノロジーへのアクセスを拡大しました。
- 2025年9月:Jims、SPRS、PRIMEはベルギー最大の理学療法ネットワークを10のJims拠点に約60名の理学療法士とともに立ち上げ、2028年までに22サイトへの拡大を目指しています。
- 2025年5月:TechnogymとOuraは、睡眠パターン、心拍変動、安静時心拍数などのリカバリー指標をTechnogymのAIコーチに統合し、ユーザーの準備状態に基づいてパーソナライズされたトレーニング推奨を提供しました。
- 2025年1:TherabodyはGarminとパートナーシップを結び、ベータ版でCoach by Therabodyを立ち上げ、心拍数、睡眠、ストレス、ボディバッテリー、心血管パフォーマンスに関するウェアラブルデータを使用してパーソナライズされたリカバリー推奨を生成しました。
グローバルスポーツリカバリーサービス市場レポートの範囲
グローバルスポーツリカバリーサービス市場レポートは、筋肉回復のサポート、筋肉痛の管理、リハビリテーションの支援、モビリティの改善、身体パフォーマンスの最適化を目的として設計されたリカバリーおよびウェルネスサービスを分析しています。市場はサービスタイプ、提供環境、エンドユーザー、治療目的、地域別にセグメント化されています。本研究では、スポーツおよびフィットネス活動への参加増加、スポーツ関連傷害の増加、予防的リカバリーの採用拡大、アプリベース予約とリカバリースタジオの拡大、ジムおよび企業ウェルネスプログラムとの統合、エリートアスリートのリカバリープロトコルの採用などのドライバーと、高い設備・人員配置コスト、不均一な臨床的エビデンス、購買力の障壁、施術者基準の不統一などの抑制要因を検討しています。プロバイダーネットワーク、サービスの利用可能性、地理的拡大、サービス価格、顧客獲得トレンド、消費者の嗜好、サービス採用、支出パターンを評価しています。レポートは市場規模と成長予測、北米、南米、欧州、アジア太平洋、中東・アフリカにわたる地域分析、競争環境評価、市場集中度、市場シェア、戦略的展開、企業プロファイルを提供しています。また、臨床的に管理されたエビデンスに基づくリバリーネットワーク、および雇用主、ホテル、スポーツチーム向けのサブスクリプションベースのサービスにおける機会も探っています。市場の推定と予測は、2022年から2032年のすべての対象セグメントについて米ドルで提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年のスポーツリカバリーサービスの予測値は?
このセクターは2032年までに15.48 ビリオン 米ドルに達すると予測されており、2026年の9.13 ビリオン 米ドルから2027年〜2032年にかけてCAGR 9.22%で成長します。
スポーツリカバリーサービスをリードするサービスタイプは?
手動・補助リカバリーが2026年に36.10%のシェアでリードしており、マッサージ、補助ストレッチング、徒手療法によって支えられています。
最も急速に成長しているリカバリーサービスは?
温熱・コントラストリカバリーは、クライオセラピーとコントラストフォーマットがり多くの商業施設に普及するにつれ、2032年までにCAGR 9.78%で成長すると予測されています。
最大の需要を生み出す顧客グループは?
レクリエーション・アマチュアアスリートは、定期的な運動がリカバリーの繰り返し利用を支援するため、2026年の価値の41.80%を占めています。
リカバリースタジオが拡大している理由は?
リカバリースタジオおよびウェルネスセンターは、会員制度、アプリベース予約、マルチサービス提供に支えられ、2032年までにCAGR 10.50%で成長すると予測されています。
スポーツリカバリーサービスで最も急速に成長している地域は?
アジア太平洋は、スポーツ参加の拡大、ジムインフラ、中間所得層に支えられ、2032年までにCAGR 10.96%で成長すると予測されています。