
Taille et Part du Marché des Services de Récupération Sportive
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.96 Milliards de dollars |
| Taille du Marché (2032) | 15.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.22 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Récupération Sportive par Mordor Intelligence
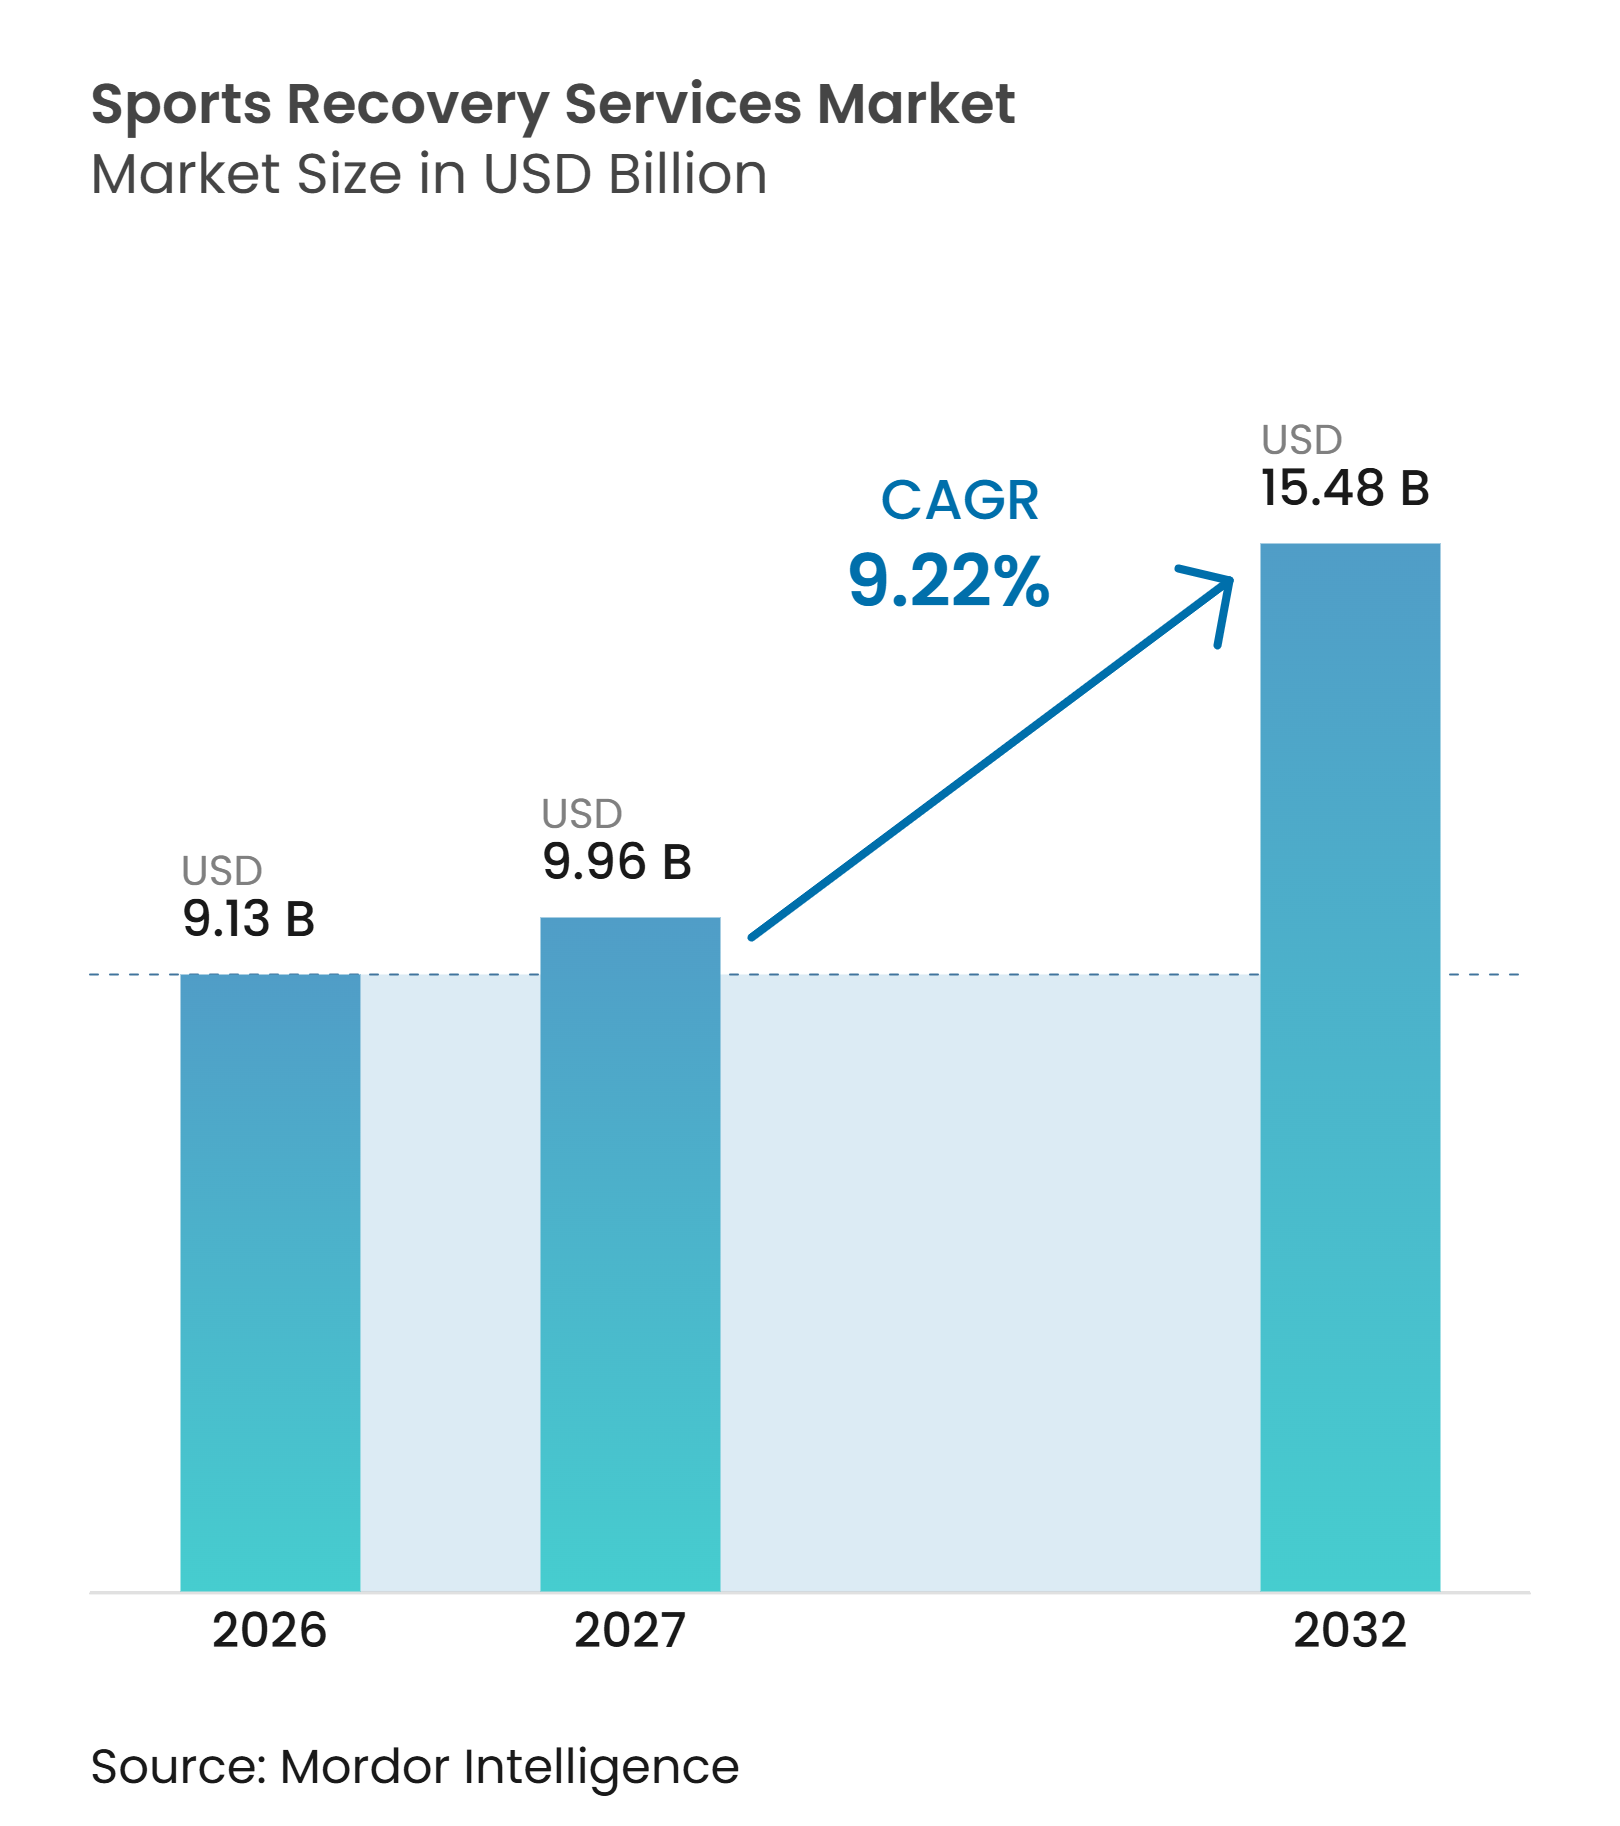
La taille du marché mondial des services de récupération sportive était évaluée à 9,13 milliards USD en 2026 et devrait croître de 9,96 milliards USD en 2027 pour atteindre 15,48 milliards USD d'ici 2032, à un CAGR de 9,22 % au cours de la période de prévision (2027-2032). La demande s'étend au-delà du traitement post-blessure, les consommateurs intégrant les services de récupération dans leurs routines régulières de remise en forme et de bien-être. Les thérapies manuelles et assistées restent centrales, car les consommateurs les reconnaissent et elles favorisent les visites répétées. Les thérapies thermiques et par contraste gagnent en acceptation à mesure que les opérateurs ajoutent des options de cryothérapie, de chaleur et de compression à leurs menus de services. Les prestataires utilisent également les abonnements, la réservation numérique et les partenariats avec les salles de sport et les employeurs pour soutenir une utilisation régulière. Le paysage concurrentiel reste fragmenté, ce qui rend l'envergure du réseau, la crédibilité clinique et une proposition de service claire importantes pour l'expansion.
Points Clés du Rapport
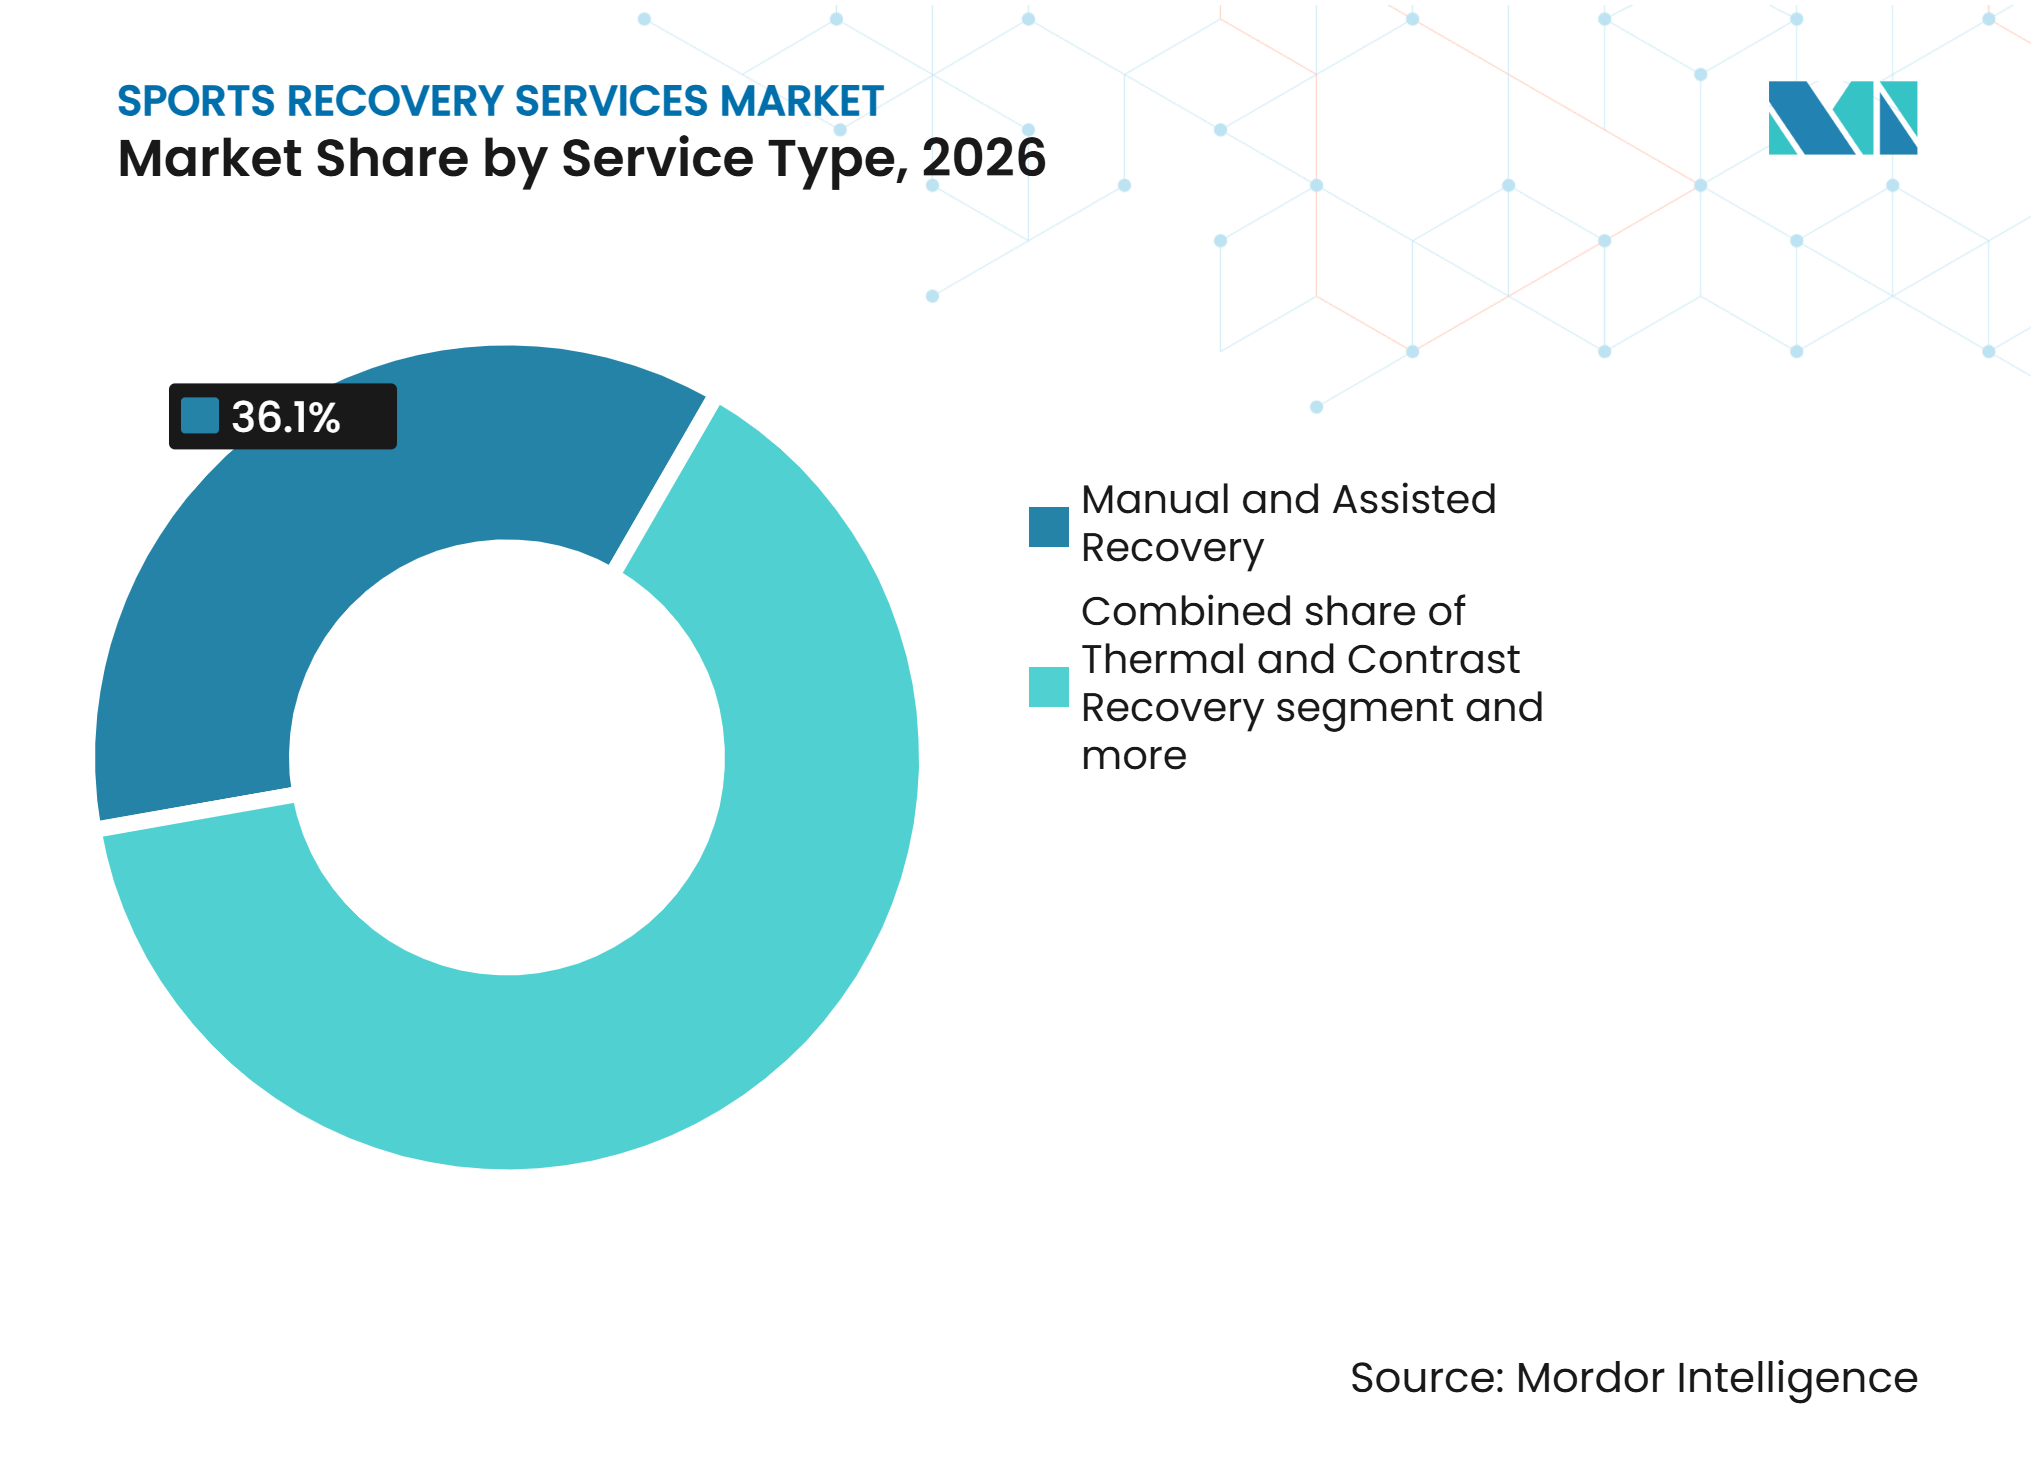
- Par type de service, la Récupération Manuelle et Assistée représentait 36,10 % de la part du marché mondial des services de récupération sportive en 2026, et la Récupération Thermique et par Contraste devrait croître à un CAGR de 9,78 % jusqu'en 2032.
- Par cadre de prestation, les Cliniques de Médecine du Sport et de Physiothérapie représentaient 37,70 % de la part du marché mondial des services de récupération sportive en 2026, et les Studios de Récupération et Centres de Bien-être devraient croître à un CAGR de 10,50 % jusqu'en 2032.
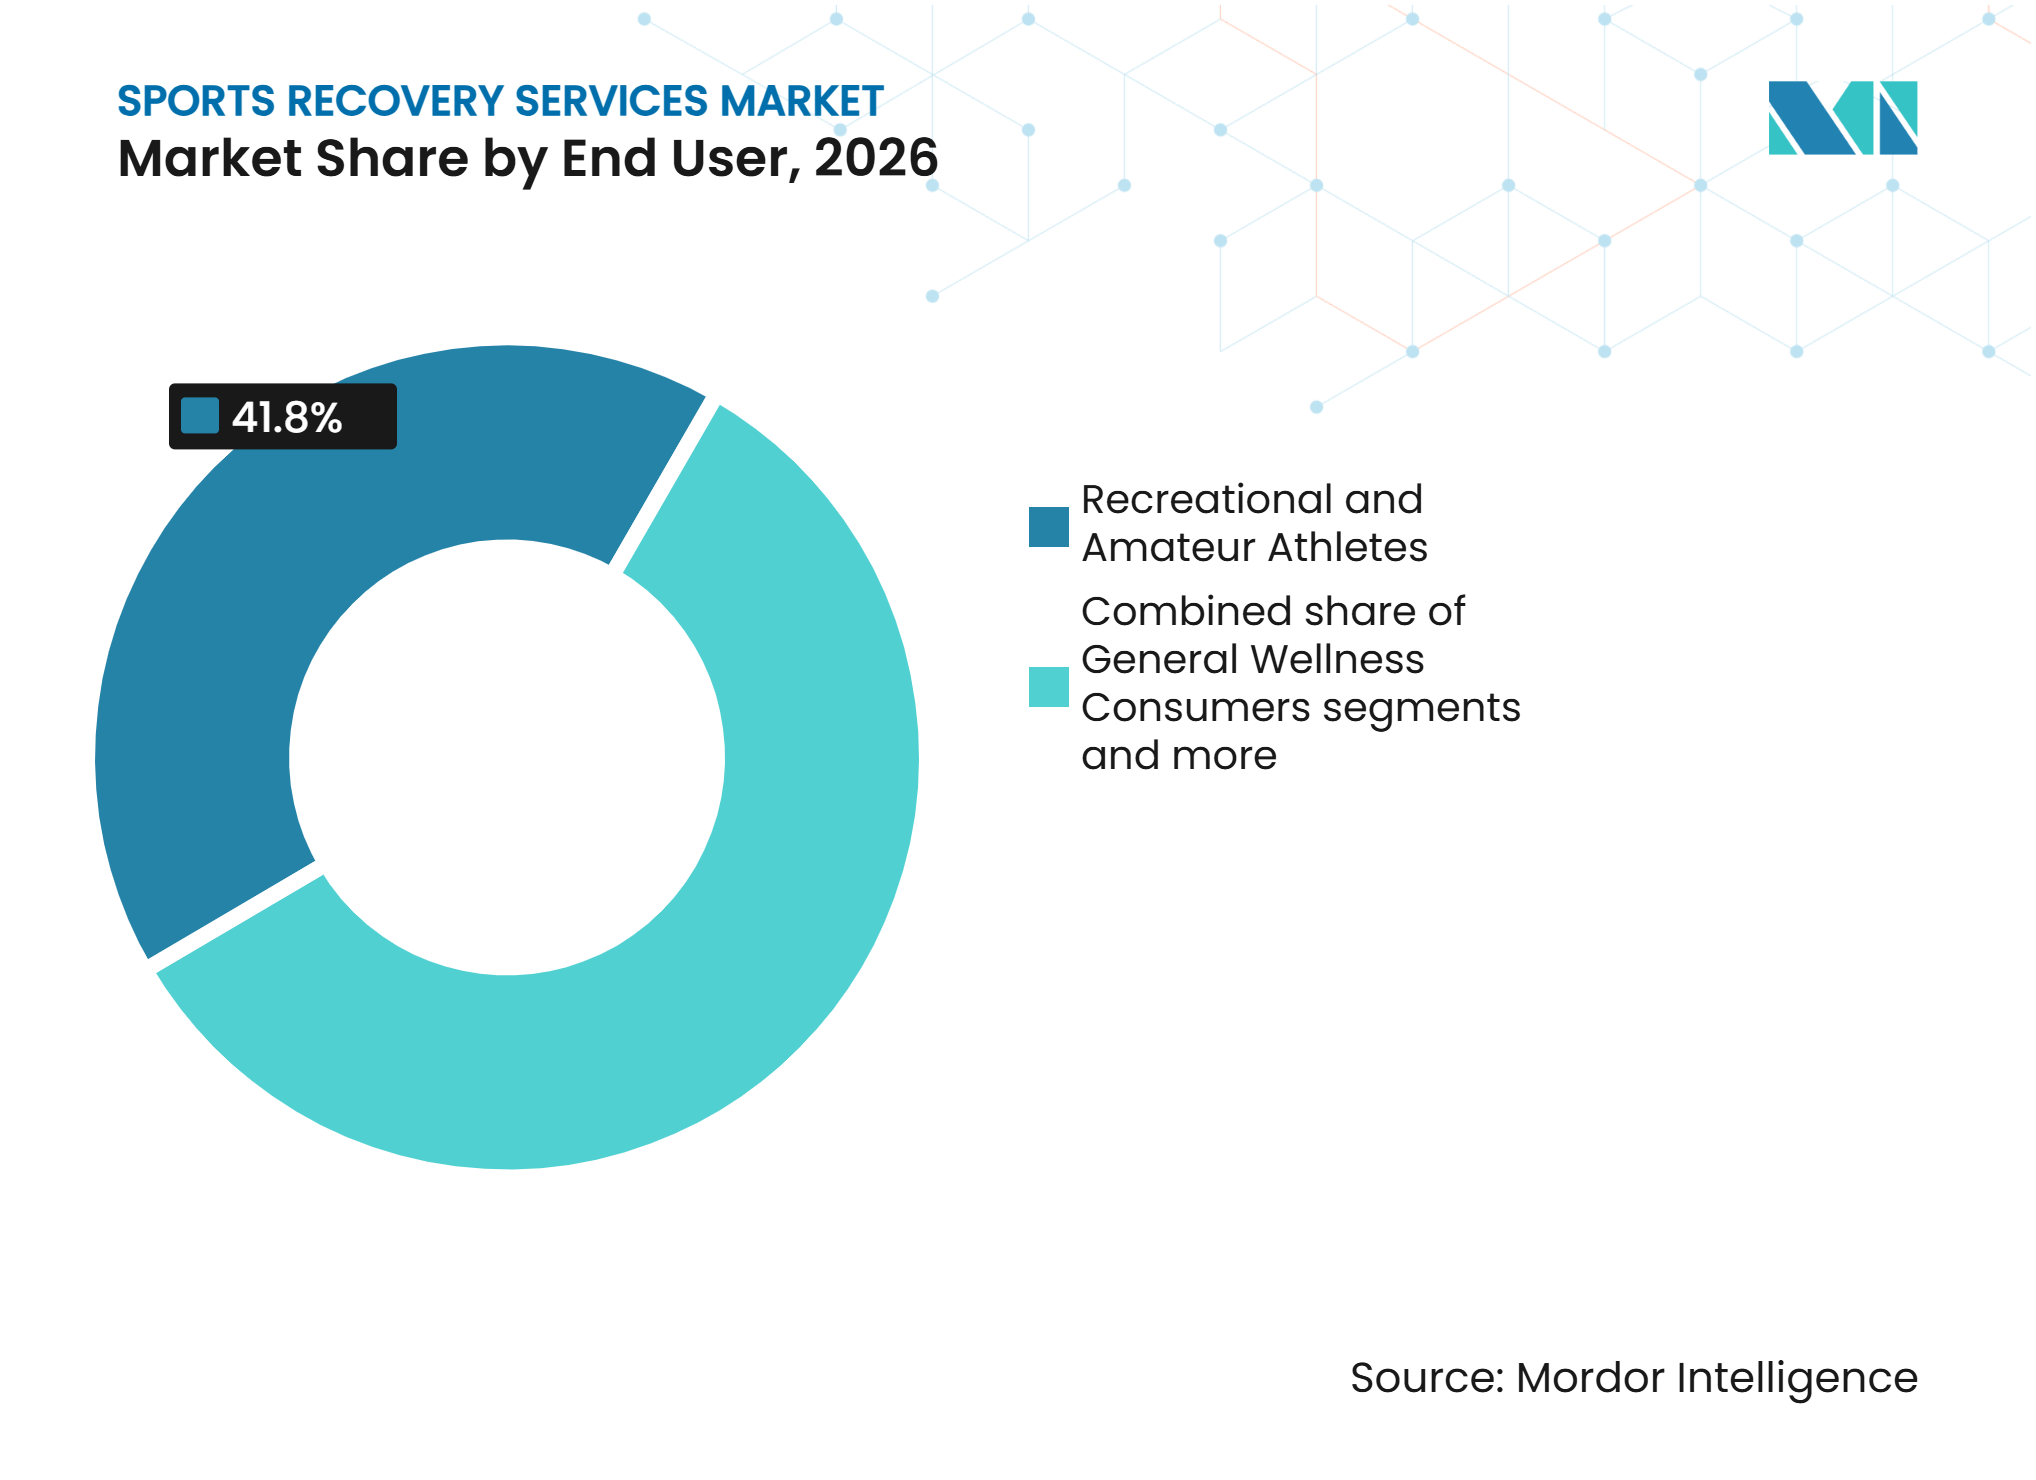
- Par utilisateur final, les Athlètes Récréatifs et Amateurs représentaient 41,80 % de la part du marché mondial des services de récupération sportive en 2026, et les Consommateurs de Bien-être Général devraient croître à un CAGR de 10,12 % jusqu'en 2032.
- Par objectif de traitement, la Gestion de la Récupération et des Courbatures Musculaires représentait 31,80 % de la taille du marché mondial des services de récupération sportive en 2026, et la Mobilité, le Soulagement de la Douleur et le Bien-être Général devraient croître à un CAGR de 10,65 % jusqu'en 2032.
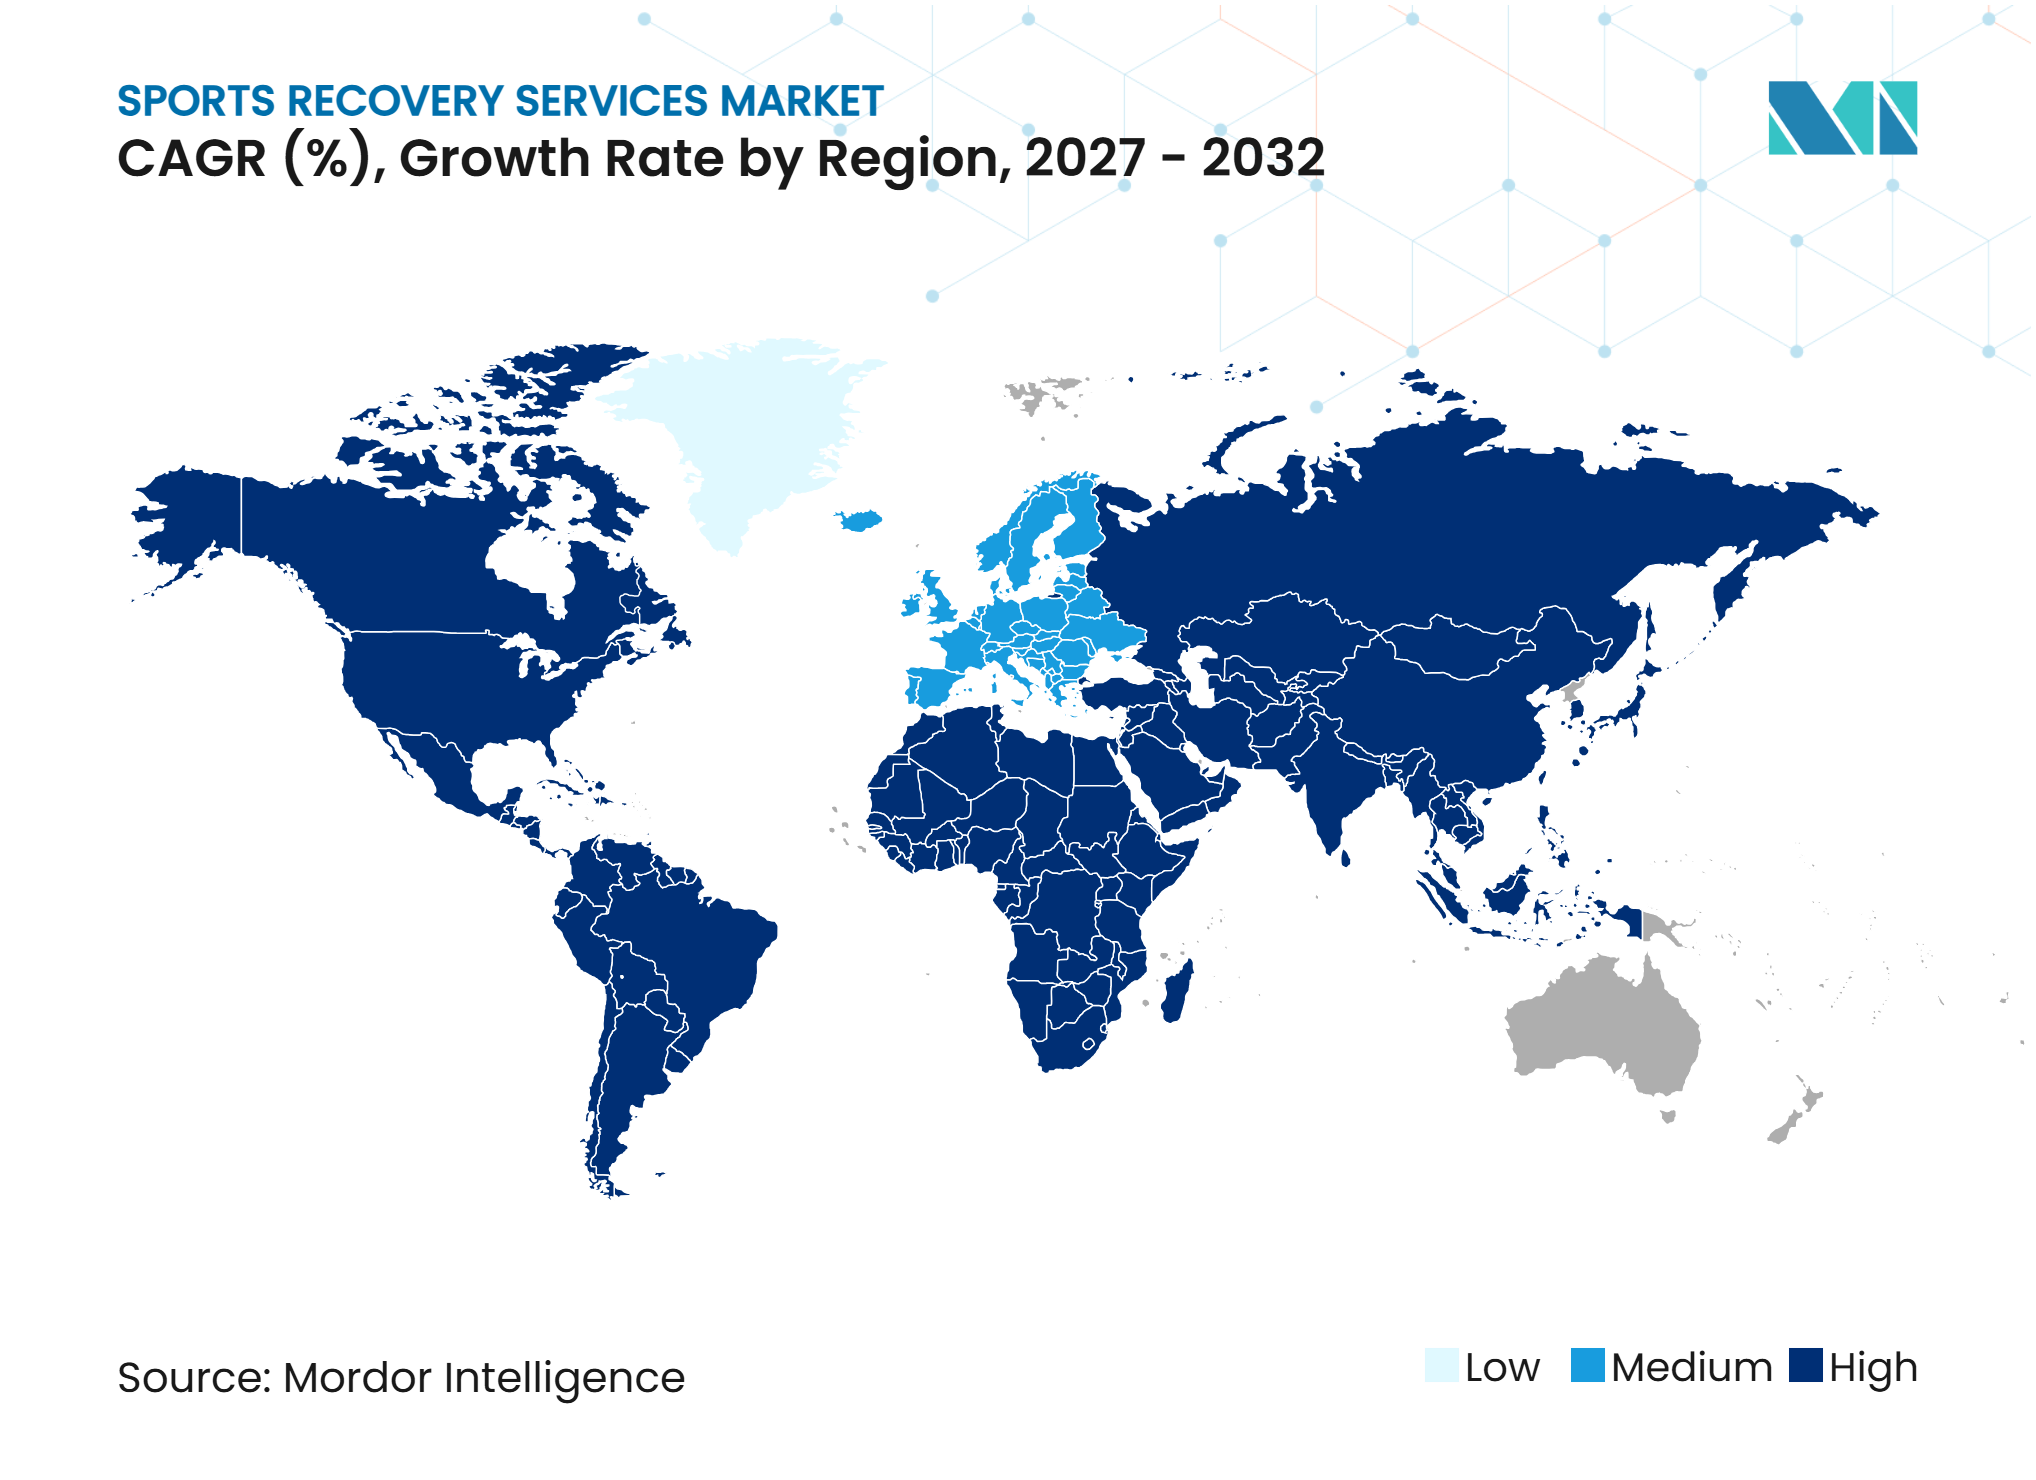
- Par zone géographique, l'Amérique du Nord représentait 43,80 % de la taille du marché mondial des services de récupération sportive en 2026, et l'Asie-Pacifique devrait croître à un CAGR de 10,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Participation Croissante aux Activités Sportives Organisées, de Loisirs et de Remise en Forme | +2.1% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Augmentation des Blessures Sportives et des Affections Musculo-squelettiques | +1.8% | Mondial, avec une demande aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Généralisation de la Récupération Préventive et des Dépenses de Bien-être | +1.9% | Amérique du Nord et Europe occidentale, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion de la Réservation via Application, des Abonnements et des Studios de Récupération Multi-services | +1.5% | Mondial, adoption la plus élevée en Amérique du Nord | Court terme (≤ 2 ans) |
| Intégration des Services de Récupération dans les Salles de Sport, Clubs, Hôtels et Programmes de Bien-être en Entreprise | +1.1% | Amérique du Nord et Europe, avec des retombées vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Transfert des Protocoles de Récupération des Équipes d'Élite vers les Services Grand Public | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Participation Croissante aux Activités Sportives Organisées, de Loisirs et de Remise en Forme
La participation régulière aux sports et à l'exercice physique élargit la clientèle du secteur mondial des services de récupération sportive. Le R&A a recensé 112,2 millions de golfeurs adultes et juniors dans ses marchés affiliés en 2025, soit une augmentation de 3 % d'une année sur l'autre, dont 47,1 millions de golfeurs juniors, en hausse de 6 % ; ces chiffres excluent les États-Unis et le Mexique[1]. Le Comité International Olympique a indiqué que les activités Bougeons et Journée Olympique ont mobilisé plus de 30 millions de personnes dans la pratique d'une activité physique depuis 2023. Une fréquence d'entraînement plus élevée génère une demande répétée pour les services de massage, de mobilité et de physiothérapie, plutôt que des visites de récupération occasionnelles. Cette tendance soutient les abonnements aux studios et les forfaits de récupération en salle de sport sur le marché mondial des services de récupération sportive.
Augmentation des Blessures Sportives et des Affections Musculo-squelettiques
Les blessures sportives et les affections musculo-squelettiques plus larges continuent de stimuler la demande de services de récupération cliniquement encadrés. Une analyse de 2025 de l'Étude sur la Charge Mondiale des Maladies 2021 a estimé à 607,8 millions le nombre de cas de blessures incidents dans le monde en 2021, contre 554,9 millions en 1990 ; ces chiffres couvrent l'ensemble des blessures, et non les blessures sportives spécifiquement[2]. Une synthèse d'études de 2025 a révélé que les ruptures du ligament croisé antérieur demeurent une préoccupation dans le football américain, le basketball, le football et le volleyball, les athlètes féminines présentant des taux de blessures plus élevés dans plusieurs sports. Par ailleurs, la surveillance européenne des blessures a enregistré 572 280 cas de blessures sportives traités aux urgences dans 15 pays entre 2018 et 2022. Les besoins en rééducation dépassent souvent les soins aigus, soutenant la demande de physiothérapie, de thérapie manuelle et de services de compression. Les exigences d'inscription des praticiens et les normes professionnelles rendent également la gouvernance clinique importante pour les prestataires du secteur mondial des services de récupération sportive.
Généralisation de la Récupération Préventive et des Dépenses de Bien-être
Le bien-être préventif étend les services de récupération au-delà du traitement des blessures et de l'athlétisme d'élite. ClassPass a signalé une augmentation de 50 % d'une année sur l'autre des réservations de récupération sportive en 2025, indiquant que les consommateurs planifiaient des rendez-vous de récupération plus fréquemment. L'étude consommateurs 2025 de l'Association Internationale des Spas a révélé que 85 % des visiteurs de spas considéraient leurs visites comme une forme de soin personnel. Cette tendance soutient l'utilisation des services de récupération pour le soulagement du stress, le confort et l'entretien physique continu. Le Global Wellness Institute a identifié un intérêt croissant pour les formats de cryothérapie et de thérapie par contraste, tout en mettant en garde les prestataires contre des allégations de performance ou de traitement non étayées. L'utilisation récurrente des services soutient les modèles d'abonnement et les forfaits multi-visites sur le marché mondial des services de récupération sportive.
Expansion de la Réservation via Application, des Abonnements et des Studios de Récupération Multi-services
La réservation numérique et les programmes d'abonnement aident les opérateurs à convertir les visites individuelles en utilisation régulière. ClassPass a enregistré une croissance de 37 % des réservations de bien-être mondiales en 2025, tandis que les réservations de récupération sportive ont augmenté de 50 %. ABC Fitness a signalé une augmentation de 8 % d'une année sur l'autre des enregistrements en salle de sport et une augmentation de 27 % d'une année sur l'autre des nouvelles inscriptions de membres dans son rapport Summer 2025 Wellness Watch. Ces tendances offrent aux opérateurs une base de consommateurs plus large pour les services de récupération proposés via des applications, des programmes de fidélité et des accès groupés. Les plateformes permettent également aux consommateurs de comparer la disponibilité, les tarifs et les combinaisons de services avant leur visite. Les modèles d'abonnement réduisent la dépendance aux achats ponctuels et améliorent l'utilisation sur l'ensemble du marché mondial des services de récupération sportive.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Équipement, d'Installation et de Personnel | -1.5% | Mondial, le plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Inégalité des Preuves Cliniques et Risque de Non-conformité des Allégations de Santé | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Accessibilité Financière Limitée des Consommateurs en Dehors des Zones Urbaines Premium | -1.1% | Cœur de l'Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Qualité de Service Fragmentée et Normes Incohérentes des Praticiens | -0.7% | Mondial, le plus prononcé en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Équipement, d'Installation et de Personnel
Un investissement initial élevé peut limiter la capacité des prestataires à proposer plusieurs modalités de récupération en un seul lieu. Les systèmes thermiques, les équipements de compression, les dispositifs à base de lumière, les salles de traitement et le personnel spécialisé augmentent la base de coûts fixes. Ces coûts sont particulièrement difficiles à absorber dans les lieux où la capacité de dépense des clients est plus faible ou l'occupation des locaux incertaine. Par conséquent, les prestataires peuvent privilégier les zones urbaines à revenus élevés, les partenariats avec des salles de sport ou les modèles de franchise qui distribuent le soutien opérationnel. Les exigences en matière de personnel restent également importantes, car les services de récupération cliniques et manuels nécessitent des praticiens qualifiés et une prestation de service cohérente. Ces facteurs peuvent ralentir l'expansion géographique plus large sur le marché mondial des services de récupération sportive.
Inégalité des Preuves Cliniques et Risque de Non-conformité des Allégations de Santé
La qualité des preuves varie selon les modalités de récupération, en particulier lorsque les services de bien-être formulent des allégations thérapeutiques. Le Global Wellness Institute a mis en garde en 2025 contre la surestimation des bénéfices de la cryothérapie. L'étude de 2025 intitulée « Une norme basée sur DICOM pour la rééducation physique quantitative » a mis en évidence les défis liés à la standardisation des données et à l'évaluation de la rééducation. Les prestataires doivent distinguer le positionnement bien-être des allégations médicales et utiliser un personnel dûment accrédité pour les services cliniques. Les différences dans les réglementations nationales relatives aux dispositifs, à la publicité et à l'inscription des praticiens peuvent retarder l'expansion sur les marchés. Des preuves plus solides et une communication soignée sont essentielles pour instaurer la confiance sur le marché mondial des services de récupération sportive.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Préférences des Consommateurs et Habitudes de Dépenses
Le rapport Look Back 2025 de ClassPass a enregistré une augmentation de 50 % des réservations de récupération sportive, une augmentation de 42 % des réservations de massage et une augmentation de 40 % des réservations de sauna. Ces tendances ont indiqué une demande de services de récupération à la performance et de relaxation, créant des opportunités de regrouper massage, thermothérapie et étirements. L'étude consommateurs 2025 de l'Association Internationale des Spas (ISPA) a identifié le soulagement du stress comme une motivation clé pour les visites en spa, soutenant un positionnement de bien-être intégré plutôt qu'une communication axée uniquement sur la performance.
L'Association Santé et Fitness a rapporté que les Américains ayant des objectifs de remise en forme prévoyaient de dépenser 61 USD par mois, soit 733 USD annuellement, en 2026. En Espagne, le secteur du fitness a généré 3,235 milliards EUR (3,81 milliards USD) en 2025 et a servi 8,3 millions d'utilisateurs dans 5 806 centres, selon España Activa. Ces chiffres ont indiqué des opportunités de proposer des compléments de récupération via des salles de sport établies, où les abonnements existants réduisent les barrières d'accès. Une tarification transparente et des forfaits échelonnés peuvent élargir l'adoption à différents segments de clientèle.
Intelligence sur la Performance du Marché des Services
L'analyse comparative des cabinets privés au Royaume-Uni, basée sur les réponses de 715 propriétaires de cliniques, a rapporté des honoraires médians de physiothérapie de 74 GBP (99,83 USD) pour les évaluations initiales et de 63 GBP (85 USD) pour les visites de suivi en 2026. Les honoraires de consultation initiale plus élevés reflètent le temps d'évaluation et l'expertise du praticien, tandis que les visites répétées soutiennent les forfaits de traitement et les abonnements. Les opérateurs de services de récupération sportive peuvent proposer des séances d'introduction à moindre coût aux côtés de services spécialisés, tout en équilibrant l'accessibilité financière avec les coûts de personnel, d'équipement et de maintenance.
Le rapport 2025 d'ABC Fitness a enregistré 7,2 millions de nouveaux abonnements en salle de sport, la génération Z représentant 47 % des nouveaux membres. Les nouveaux abonnements aux studios ont diminué de 4 %, tandis que les résiliations ont baissé de 6 %, soulignant l'importance de la fidélisation parallèlement à l'acquisition de clients. Les plateformes de réservation numérique, les recommandations personnalisées et les partenariats avec des communautés de remise en forme peuvent aider les prestataires de récupération à atteindre les clients plus jeunes et à encourager les visites répétées. Les opérateurs doivent suivre les taux de conversion, les coûts d'acquisition de clients et les taux de réservation répétée pour identifier les canaux efficaces.
Analyse des Segments
Par Type de Service :
La Récupération Manuelle et Assistée Ancre le Marché, Tandis que les Modalités Thermiques Progressent RapidementLa Récupération Manuelle et Assistée représentait 36,10 % de la valeur du marché mondial en 2026. Sa position reflète la large disponibilité du massage sportif, des étirements assistés et de la thérapie manuelle dans les cliniques, studios et salles de sport. Ces services favorisent des visites fréquentes en traitant les tensions musculaires, la fatigue et la mobilité réduite. StretchLab exploitait 531 studios dans le monde en décembre 2025[3]. Les services manuels nécessitent également moins d'équipements spécialisés que certaines modalités axées sur la technologie. Cependant, les opérateurs ont besoin d'un personnel qualifié et d'une qualité de service constante sur l'ensemble de leurs sites.
Le secteur mondial des services de récupération sportive pour la Récupération Thermique et par Contraste devrait croître à un CAGR de 9,78 % de 2027 à 2032. La cryothérapie, le sauna et les protocoles de contraste gagnent en popularité à mesure que les salles de sport, studios et hôtels ajoutent des espaces de récupération. Le Global Wellness Institute a identifié une évolution vers les chambres de cryothérapie électriques et les formats de contraste multi-modalités combinant l'exposition à la chaleur et au froid. Les services de compression et à base de lumière peuvent compléter ces offres. Les services de récupération cliniques et avancés restent différenciés là où la physiothérapie, l'oxygénothérapie hyperbare et d'autres services cliniquement encadrés sont disponibles. Les opérateurs doivent communiquer clairement sur l'objectif et les limites de chaque modalité, en particulier lorsque les clients attendent des résultats médicaux.



Par Cadre de Prestation :
Les Cliniques de Physiothérapie en Tête, Tandis que les Studios Comblent l'ÉcartLes cliniques de médecine sportive et de physiothérapie représentaient 37,70 % de la part de valeur du marché mondial des services de récupération sportive en 2026. La crédibilité clinique, les qualifications des praticiens, les voies d'orientation et l'utilisation post-blessure soutiennent leur position. Ces cadres soutiennent les programmes de rééducation, de gestion de la douleur et de retour à l'activité en intégrant la thérapie manuelle, les conseils en exercice et la récupération supervisée. Ils distinguent également les services cliniquement encadrés des offres axées sur le bien-être. Les exigences de licence et les réglementations locales relatives aux praticiens restent importantes pour l'expansion des cliniques et la conception des services.
Le segment des studios de récupération et centres de bien-être du marché mondial des services de récupération sportive devrait croître à un CAGR de 10,50 % jusqu'en 2032. Ces établissements utilisent les abonnements, la réservation numérique et les services thermiques, manuels et technologiques pour encourager les visites répétées. Ils servent des clients cherchant à s'entraîner, à récupérer et à améliorer leur confort général plutôt qu'à traiter une blessure diagnostiquée. La croissance dépend d'emplacements pratiques, d'options d'abonnement claires et d'un personnel capable d'expliquer les services de manière responsable. Les clubs de remise en forme ajoutent des équipements de récupération à leurs offres plus larges pour les membres. Les hôtels, les espaces d'entreprise, les formats à domicile et les services mobiles offrent des opportunités d'expansion pour les opérateurs qui maintiennent une qualité de service cohérente en dehors des studios fixes.
Par Utilisateur Final :
Les Athlètes de Loisirs Génèrent le Volume, Tandis que les Consommateurs de Bien-être Général Génèrent la CroissanceLes athlètes de loisirs et amateurs représentaient 41,80 % de la part de valeur du marché mondial en 2026. Ce segment génère une demande régulière de la part des personnes qui font régulièrement de l'exercice, participent à des sports organisés ou s'entraînent pour des événements. Une participation plus élevée élargit la base d'utilisateurs pour les services de massage, d'étirements, de physiothérapie et de récupération thermique. Les chiffres 2025 du R&A ont montré une large population de golfeurs en croissance, dont 47,1 millions de golfeurs juniors. Les utilisateurs réguliers soutiennent l'économie des studios de récupération grâce aux visites répétées après les séances d'entraînement. Les prestataires doivent adapter les forfaits à différents niveaux d'activité.
Les consommateurs de bien-être général devraient croître à un CAGR de 10,12 % durant 2027-2032. Ce groupe élargit le marché mondial des services de récupération sportive au-delà des athlètes et des personnes gérant des blessures. Les consommateurs peuvent rechercher la relaxation, la mobilité, le soulagement du stress ou un soutien pour leurs routines régulières de remise en forme. Les résultats 2025 de l'Association Internationale des Spas ont indiqué un intérêt croissant pour le soin personnel et la réduction du stress. Les athlètes professionnels restent influents car leur utilisation des technologies de récupération accroît la sensibilisation des consommateurs. Les organisations et les utilisateurs institutionnels peuvent fournir une utilisation prévisible grâce à des programmes de groupe.

Par Objectif de Traitement :
La Gestion des Courbatures Maintient le Volume, Tandis que la Mobilité et le Bien-être Mènent la CroissanceLa gestion de la récupération et des courbatures musculaires représentait 31,80 % de la part de valeur du marché mondial en 2026. Cet objectif génère une demande régulière de la part des clients ressentant de la fatigue ou des courbatures après un exercice fréquent. Il est bien adapté aux modèles d'abonnement, car les clients peuvent revenir après chaque cycle d'entraînement plutôt qu'uniquement après une blessure. Les prestataires peuvent positionner le massage, les étirements assistés, la compression et les services thermiques dans le cadre de cet objectif. Le segment est également accessible à une large base de clients car il ne nécessite pas d'orientation formelle en rééducation. Cependant, les prestataires doivent éviter d'interpréter les courbatures habituelles comme la preuve d'une condition médicale sans une évaluation clinique appropriée.
La mobilité, le soulagement de la douleur et le bien-être général devraient croître à un CAGR de 10,65 % de 2027 à 2032. Cette croissance reflète la demande des adultes cherchant à rester actifs et à intégrer des activités axées sur la mobilité dans leurs routines hebdomadaires. L'objectif combine soins préventifs, confort et bien-être, le rendant pertinent à la fois pour les studios et les pratiques cliniquement encadrées. La récupération des blessures et la rééducation restent importantes pour les personnes nécessitant un soutien structuré au retour à l'activité après un événement médical. La prévention des blessures et l'optimisation des performances s'appuient de plus en plus sur les données des dispositifs portables et les recommandations personnalisées, comme en témoigne la collaboration 2025 entre Therabody et Garmin. Les opérateurs doivent clairement définir si leurs services soutiennent le bien-être général, la préparation à la performance ou la rééducation.
Analyse Géographique
L'Amérique du Nord représentait 43,80 % de la valeur du marché mondial en 2026. La région bénéficie de réseaux de franchise matures, d'une large base de salles de sport et de studios de bien-être, et d'une forte dépense des consommateurs en matière de santé personnelle. L'Association Santé et Fitness a rapporté des dépenses planifiées en santé et remise en forme de 60 milliards USD aux États-Unis pour 2026[4]. La région dispose également d'un réseau de physiothérapie ambulatoire bien développé qui soutient les services de récupération clinique et de rééducation. Les programmes de bien-être en entreprise et les partenariats avec des établissements de remise en forme offrent des canaux supplémentaires d'acquisition de clients. Les licences des praticiens, les réglementations publicitaires et les exigences relatives aux dispositifs façonnent le paysage réglementaire et peuvent favoriser les opérateurs disposant de processus de conformité établis.
L'Asie-Pacifique devrait croître à un CAGR de 10,96 % de 2027 à 2032, représentant le taux de croissance le plus rapide parmi les segments géographiques. La participation sportive croissante, l'expansion des infrastructures de salles de sport et l'augmentation des populations à revenus intermédiaires soutiennent la demande en Chine, en Inde, en Corée du Sud et en Asie du Sud-Est. La région dispose d'une base de consommateurs en expansion intéressée par la remise en forme, la santé préventive et les services technologiques. Cependant, les normes de qualité de service et les exigences relatives aux praticiens restent incohérentes selon les marchés. Cela crée des opportunités pour les prestataires qui établissent des exigences claires en matière de qualification du personnel et des procédures opérationnelles standardisées. Le marché des services de récupération sportive en Asie-Pacifique peut bénéficier de formats de service alignés sur les niveaux de dépenses locaux plutôt que de s'appuyer uniquement sur des studios urbains premium.
L'Europe combine des réseaux de physiothérapie établis, des traditions de bien-être thermique et un intérêt croissant pour les formats de récupération de niche. Les services de récupération deviennent de plus en plus visibles dans la base plus large d'établissements de remise en forme de la région. En Belgique, le partenariat entre Jims, SPRS et PRIME démontre l'intégration des services de remise en forme et de physiothérapie dans plusieurs établissements. L'Amérique du Sud présente une opportunité en développement dans les grands centres urbains, où la participation aux sports organisés et les dépenses privées en remise en forme continuent de s'étendre. Au Moyen-Orient et en Afrique, les Émirats arabes unis se sont imposés comme un adopteur précoce des formats de récupération premium, tandis que d'autres marchés s'appuieront probablement davantage sur les infrastructures urbaines et les modèles de services abordables. La valeur du marché dans ces régions reste influencée par les réglementations locales, le revenu disponible et l'accès à des praticiens qualifiés.
Intelligence sur le Réseau de Prestataires de Services de Récupération Sportive et l'Expansion
Le marché comprend des franchises de récupération dédiées, des réseaux de physiothérapie et des services en salle de sport. Le dépôt SEC 2025 de Xponential Fitness a rapporté 531 studios StretchLab en exploitation et 1 012 licences vendues dans le monde, soulignant l'envergure des services d'étirements assistés franchisés. En Belgique, JIM, SPRS et PRIME exploitent des modèles multi-sites qui intègrent la physiothérapie aux établissements de remise en forme, améliorant potentiellement l'accès sans nécessiter de cliniques de récupération autonomes.
En mars 2026, Anytime Fitness a inauguré sa première zone de récupération dédiée à Madrid, utilisant des équipements Hyperice et Komoder, au sein de son réseau de 52 clubs espagnols. L'entreprise visait plus de 60 clubs et 60 000 membres d'ici la fin de l'année. Les résultats du troisième trimestre 2026 de Xponential Fitness prévoyaient 124 à 130 nouvelles ouvertures nettes de studios en 2026, en baisse de 37 % au point médian par rapport à 2025, signalant une pression sur l'expansion. Ces exemples mettent en évidence les opportunités d'intégrer les services de récupération dans les réseaux de remise en forme existants plutôt que de s'appuyer uniquement sur des installations autonomes.
Paysage Concurrentiel
Concentration du Marché
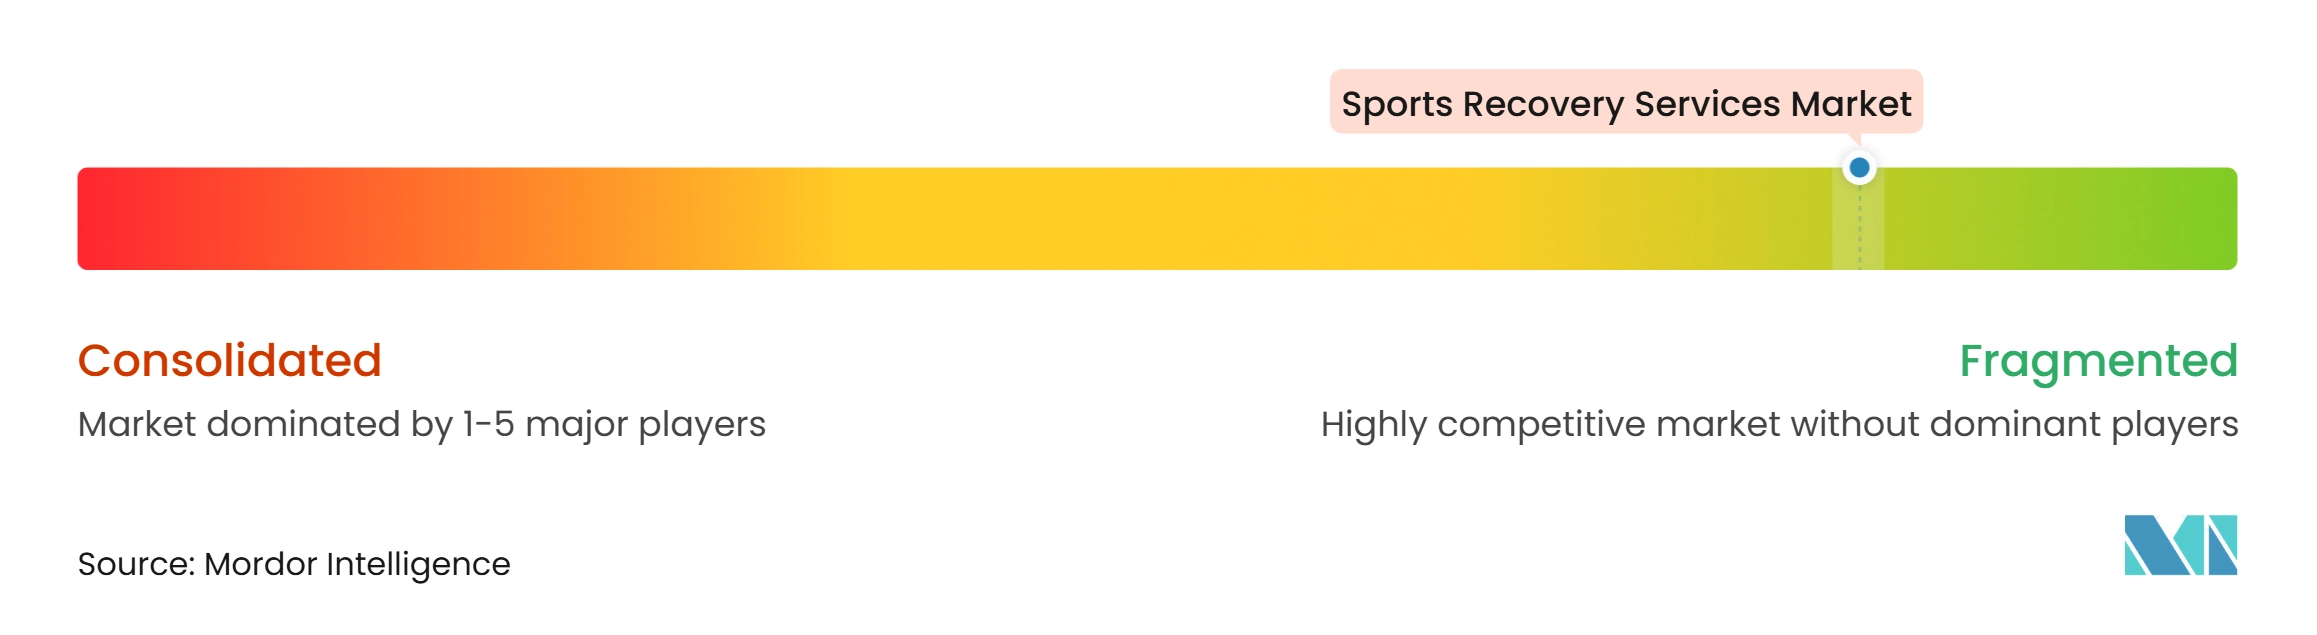
Le marché mondial des services de récupération sportive est fragmenté. Les prestataires se font concurrence sur la portée du réseau, les capacités du personnel, la crédibilité clinique, l'emplacement et les modalités de récupération. Les entreprises axées sur la technologie, notamment Therabody et Hyperice, influencent le marché par le biais de dispositifs, de services numériques et de partenariats avec des équipes sportives professionnelles. La collaboration 2025 de Therabody avec Garmin démontre l'utilisation des dispositifs portables et des données pour personnaliser les conseils de récupération. Les réseaux de franchise et de cliniques se font concurrence par l'envergure, l'accès aux abonnements et la cohérence des services, tandis que les opérateurs régionaux se différencient par une prestation de confiance et une expansion locale.
L'activité stratégique comprend des partenariats, des changements de portefeuille et des initiatives de conversion numérique. En octobre 2026, Xponential Fitness a annoncé un examen des alternatives stratégiques, y compris une vente potentielle, une fusion ou une autre transaction. Ses ouvertures d'unités en 2026 et les projets pilotes de réservation StretchLab indiquent un intérêt continu pour la croissance du réseau et l'acquisition numérique de clients. Therabody relie les données biométriques à des recommandations de récupération personnalisées via Garmin, tandis que l'intégration Oura de Technogym connecte l'entraînement et la récupération au sein des écosystèmes de salles de sport.
Les prestataires peuvent se différencier par des services de bien-être fondés sur des preuves, des voies d'orientation clinique, des programmes employeurs, des intégrations en salle de sport et des abonnements. La conformité reste importante lorsque les services impliquent des allégations cliniques. Les opérateurs plus petits se font concurrence par l'accès communautaire et le personnel spécialisé, tandis que les réseaux plus importants bénéficient des investissements technologiques, de la formation et de la notoriété de la marque.
Leaders du Secteur des Services de Récupération Sportive
-
Restore Hyper Wellness
-
Xponential Fitness, Inc.
-
iCRYO
-
Therabody
-
Hyperice
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Récupération Sportive Entreprises couvertes dans ce rapport
- Restore Hyper Wellness
- Xponential Fitness, Inc.
- Therabody
- iCRYO
- ReCOVER
- The Covery | Health
- Pause Studio
- Upgrade Labs
- The CryoBar
- Life Time, Inc.
- EXOS LLC
- P3 Recovery
- Next Health
- Remedy Place
- Select Medical Holdings Corporation
- ATI Physical Therapy, Inc.
- U.S. Physical Therapy, Inc.
- Recoverie
- Airrosti
- Upstream Rehabilitation
Développements industriels récents dans Marché des Services de Récupération Sportive
- Mars 2026 : Therabody a étendu son partenariat avec Ulta Beauty à plus de 650 magasins supplémentaires, portant la distribution à plus de 1 000 points de vente à l'échelle nationale et élargissant l'accès à ses technologies de bien-être et de récupération via la distribution grand public.
- Septembre 2025 : Jims, SPRS et PRIME ont lancé le plus grand réseau de physiothérapie de Belgique dans 10 établissements Jims avec environ 60 physiothérapeutes, visant une expansion à 22 sites d'ici 2028.
- Mai 2025 : Technogym et Oura ont intégré des indicateurs de récupération, notamment les habitudes de sommeil, la variabilité de la fréquence cardiaque et la fréquence cardiaque au repos, dans le Coach IA de Technogym pour fournir des recommandations d'entraînement personnalisées basées sur la disponibilité des utilisateurs.
- Janvier 2025 : Therabody s'est associé à Garmin et a lancé Coach by Therabody en version bêta, utilisant les données des dispositifs portables sur la fréquence cardiaque, le sommeil, le stress, la Batterie Corporelle et les performances cardiovasculaires pour générer des recommandations de récupération personnalisées.
Périmètre du Rapport sur le Marché Mondial des Services de Récupération Sportive
Le rapport sur le marché mondial des services de récupération sportive analyse les services de récupération et de bien-être conçus pour soutenir la récupération musculaire, gérer les courbatures, faciliter la rééducation, améliorer la mobilité et optimiser les performances physiques. Le marché est segmenté par type de service, cadre de prestation, utilisateur final, objectif de traitement et géographie. L'étude examine les moteurs tels que la participation croissante aux sports et aux activités de remise en forme, l'augmentation des blessures sportives, l'adoption croissante de la récupération préventive, l'expansion des réservations via application et des studios de récupération, l'intégration avec les salles de sport et les programmes de bien-être en entreprise, et l'adoption des protocoles de récupération des athlètes d'élite, ainsi que les freins comprenant les coûts élevés d'équipement et de personnel, l'inégalité des preuves cliniques, les barrières d'accessibilité financière et les normes incohérentes des praticiens. Elle évalue les réseaux de prestataires, la disponibilité des services, l'expansion géographique, la tarification des services, les tendances d'acquisition de clients, les préférences des consommateurs, l'adoption des services et les habitudes de dépenses. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales couvrant l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique, des évaluations du paysage concurrentiel, la concentration du marché, les parts de marché, les développements stratégiques et les profils d'entreprises. Il explore également les opportunités dans les réseaux de récupération cliniquement encadrés et fondés sur des preuves, ainsi que les services par abonnement pour les employeurs, les hôtels et les équipes sportives. Les estimations et prévisions du marché sont présentées en USD pour tous les segments couverts pour 2022-2032.
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée des services de récupération sportive d'ici 2032 ?
Le secteur devrait atteindre 15,48 milliards USD d'ici 2032, contre 9,13 milliards USD en 2026, à un CAGR de 9,22 % durant 2027-2032.
Quel type de service est en tête des services de récupération sportive ?
La récupération manuelle et assistée est en tête avec une part de 36,10 % en 2026, soutenue par le massage, les étirements assistés et la thérapie manuelle.
Quel service de récupération connaît la croissance la plus rapide ?
La récupération thermique et par contraste devrait croître à un CAGR de 9,78 % jusqu'en 2032, à mesure que la cryothérapie et les formats par contraste atteignent davantage d'établissements commerciaux.
Quel groupe de clients génère la plus grande demande ?
Les athlètes de loisirs et amateurs représentent 41,80 % de la valeur 2026 car l'exercice régulier soutient une utilisation répétée de la récupération.
Pourquoi les studios de récupération se développent-ils ?
Les studios de récupération et centres de bien-être devraient croître à un CAGR de 10,50 % jusqu'en 2032, soutenus par les abonnements, la réservation via application et les offres multi-services.
Quelle région connaît la croissance la plus rapide pour les services de récupération sportive ?
L'Asie-Pacifique devrait croître à un CAGR de 10,96 % jusqu'en 2032, soutenue par l'expansion de la participation sportive, des infrastructures de salles de sport et des populations à revenus intermédiaires.