
Tamaño y Participación del Mercado de Servicios de Recuperación Deportiva
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 15.48 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.22 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Recuperación Deportiva por Mordor Intelligence
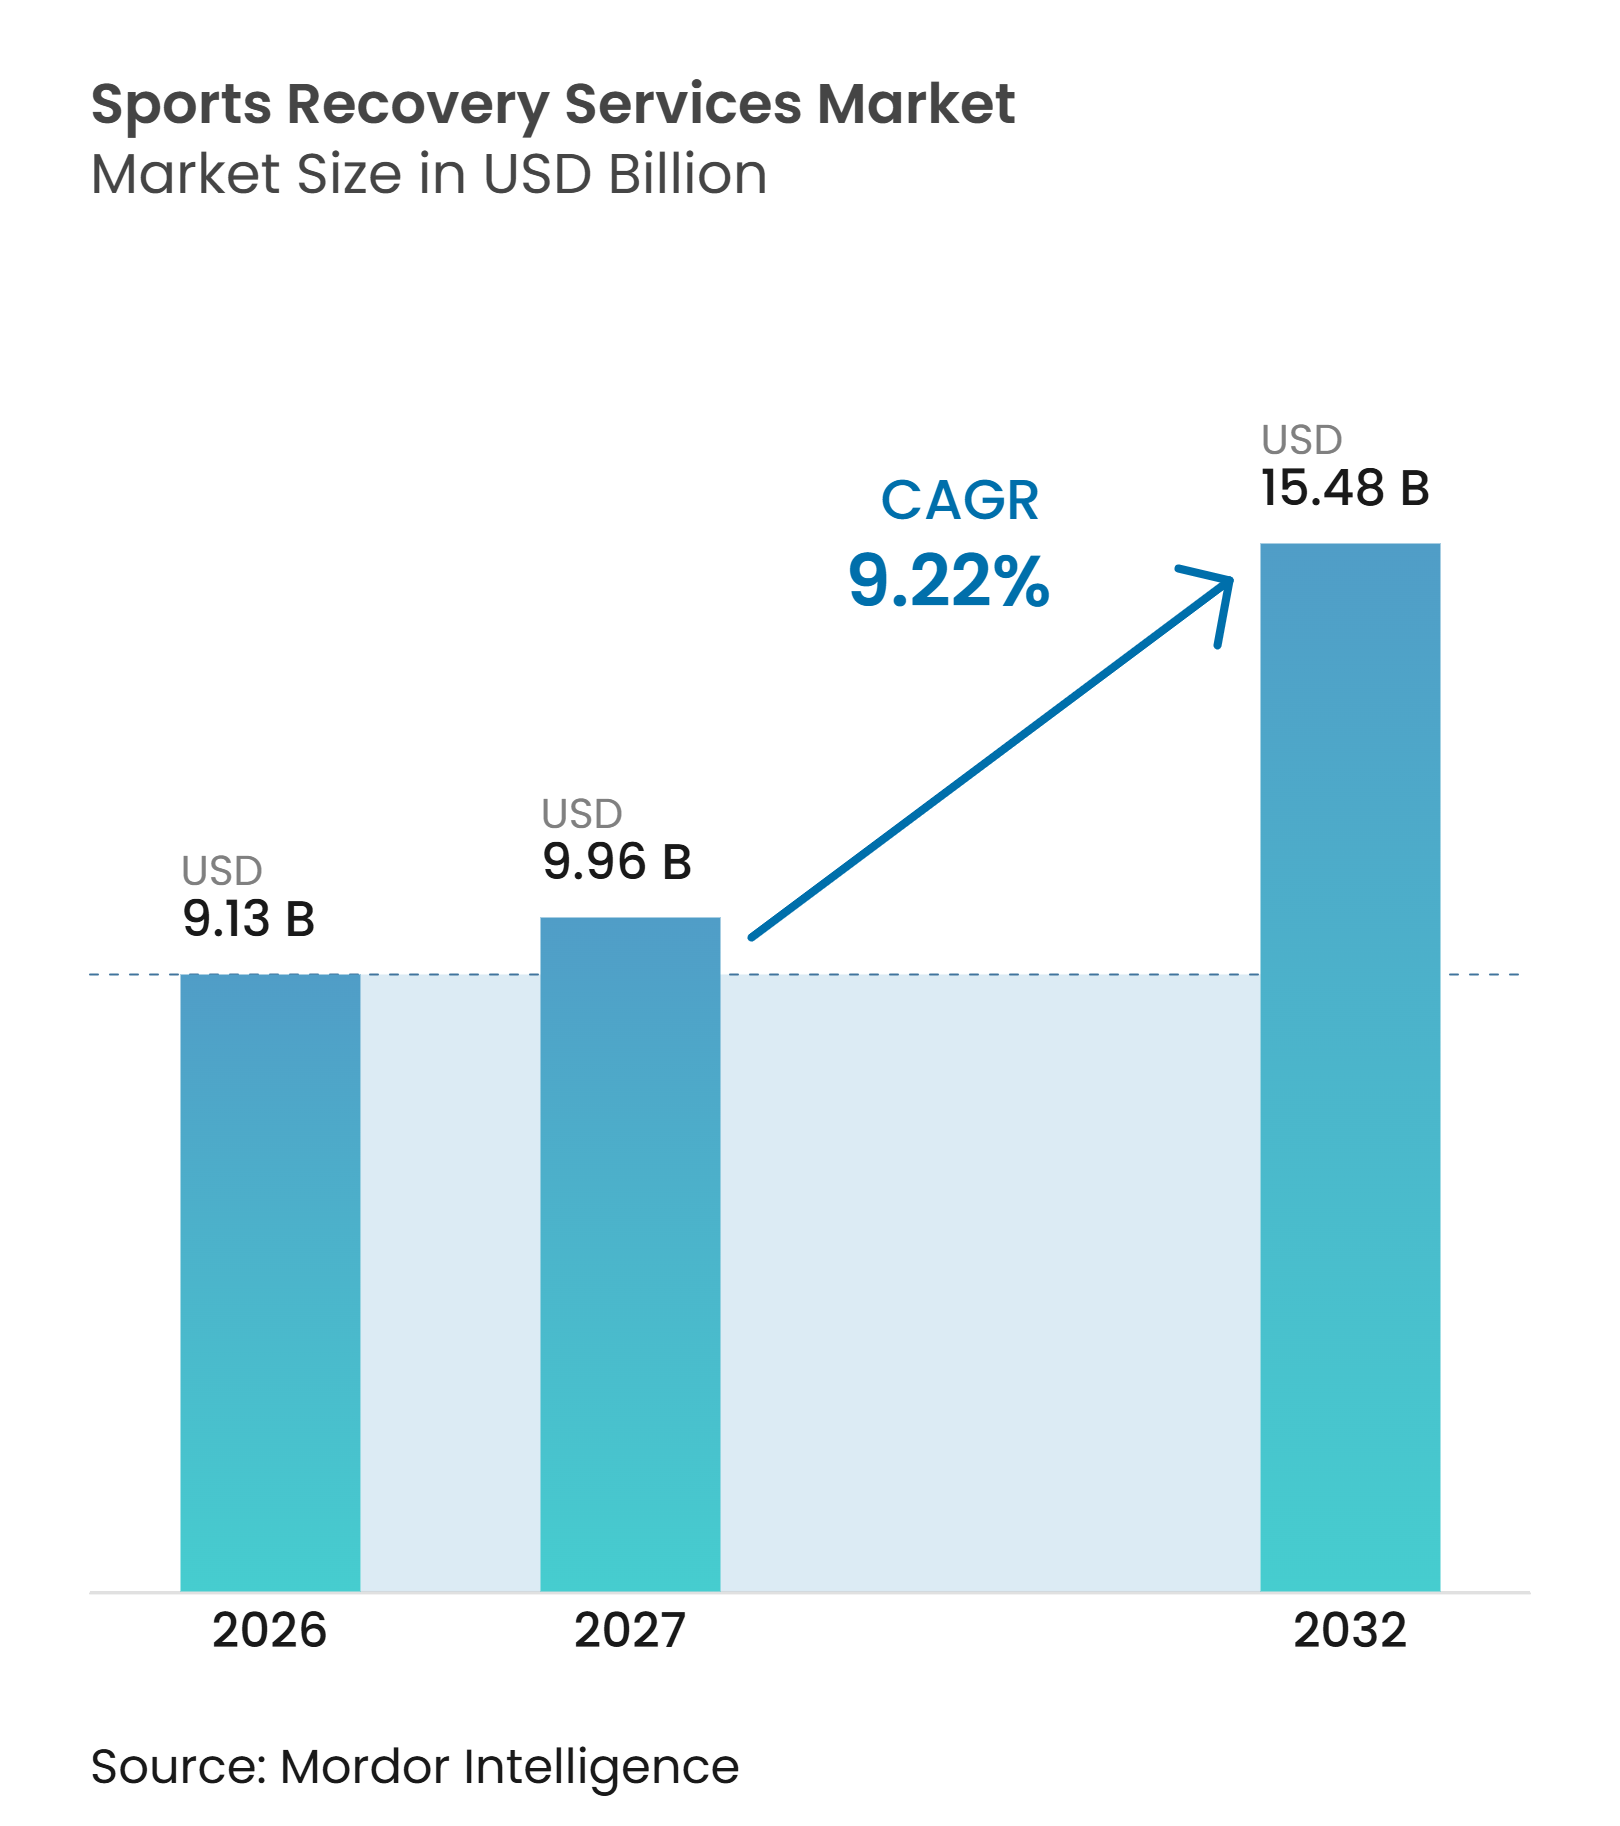
El tamaño del mercado global de servicios de recuperación deportiva fue valorado en 9,13 mil millones de USD en 2026 y se estima que crecerá desde 9,96 mil millones de USD en 2027 hasta alcanzar 15,48 mil millones de USD en 2032, a una CAGR del 9,22% durante el período de pronóstico (2027-2032). La demanda se está expandiendo más allá del tratamiento post-lesión a medida que los consumidores incorporan los servicios de recuperación en sus rutinas habituales de acondicionamiento físico y bienestar. Las terapias manuales y asistidas siguen siendo fundamentales porque los consumidores las reconocen y favorecen las visitas recurrentes. Las terapias térmicas y de contraste están ganando aceptación a medida que los operadores añaden opciones de crioterapia, calor y compresión a sus menús de servicios. Los proveedores también utilizan membresías, reservas digitales y asociaciones con gimnasios y empleadores para favorecer una utilización constante. El panorama competitivo sigue siendo fragmentado, lo que hace que la escala de red, la credibilidad clínica y una propuesta de servicio clara sean importantes para la expansión.
Conclusiones Clave del Informe
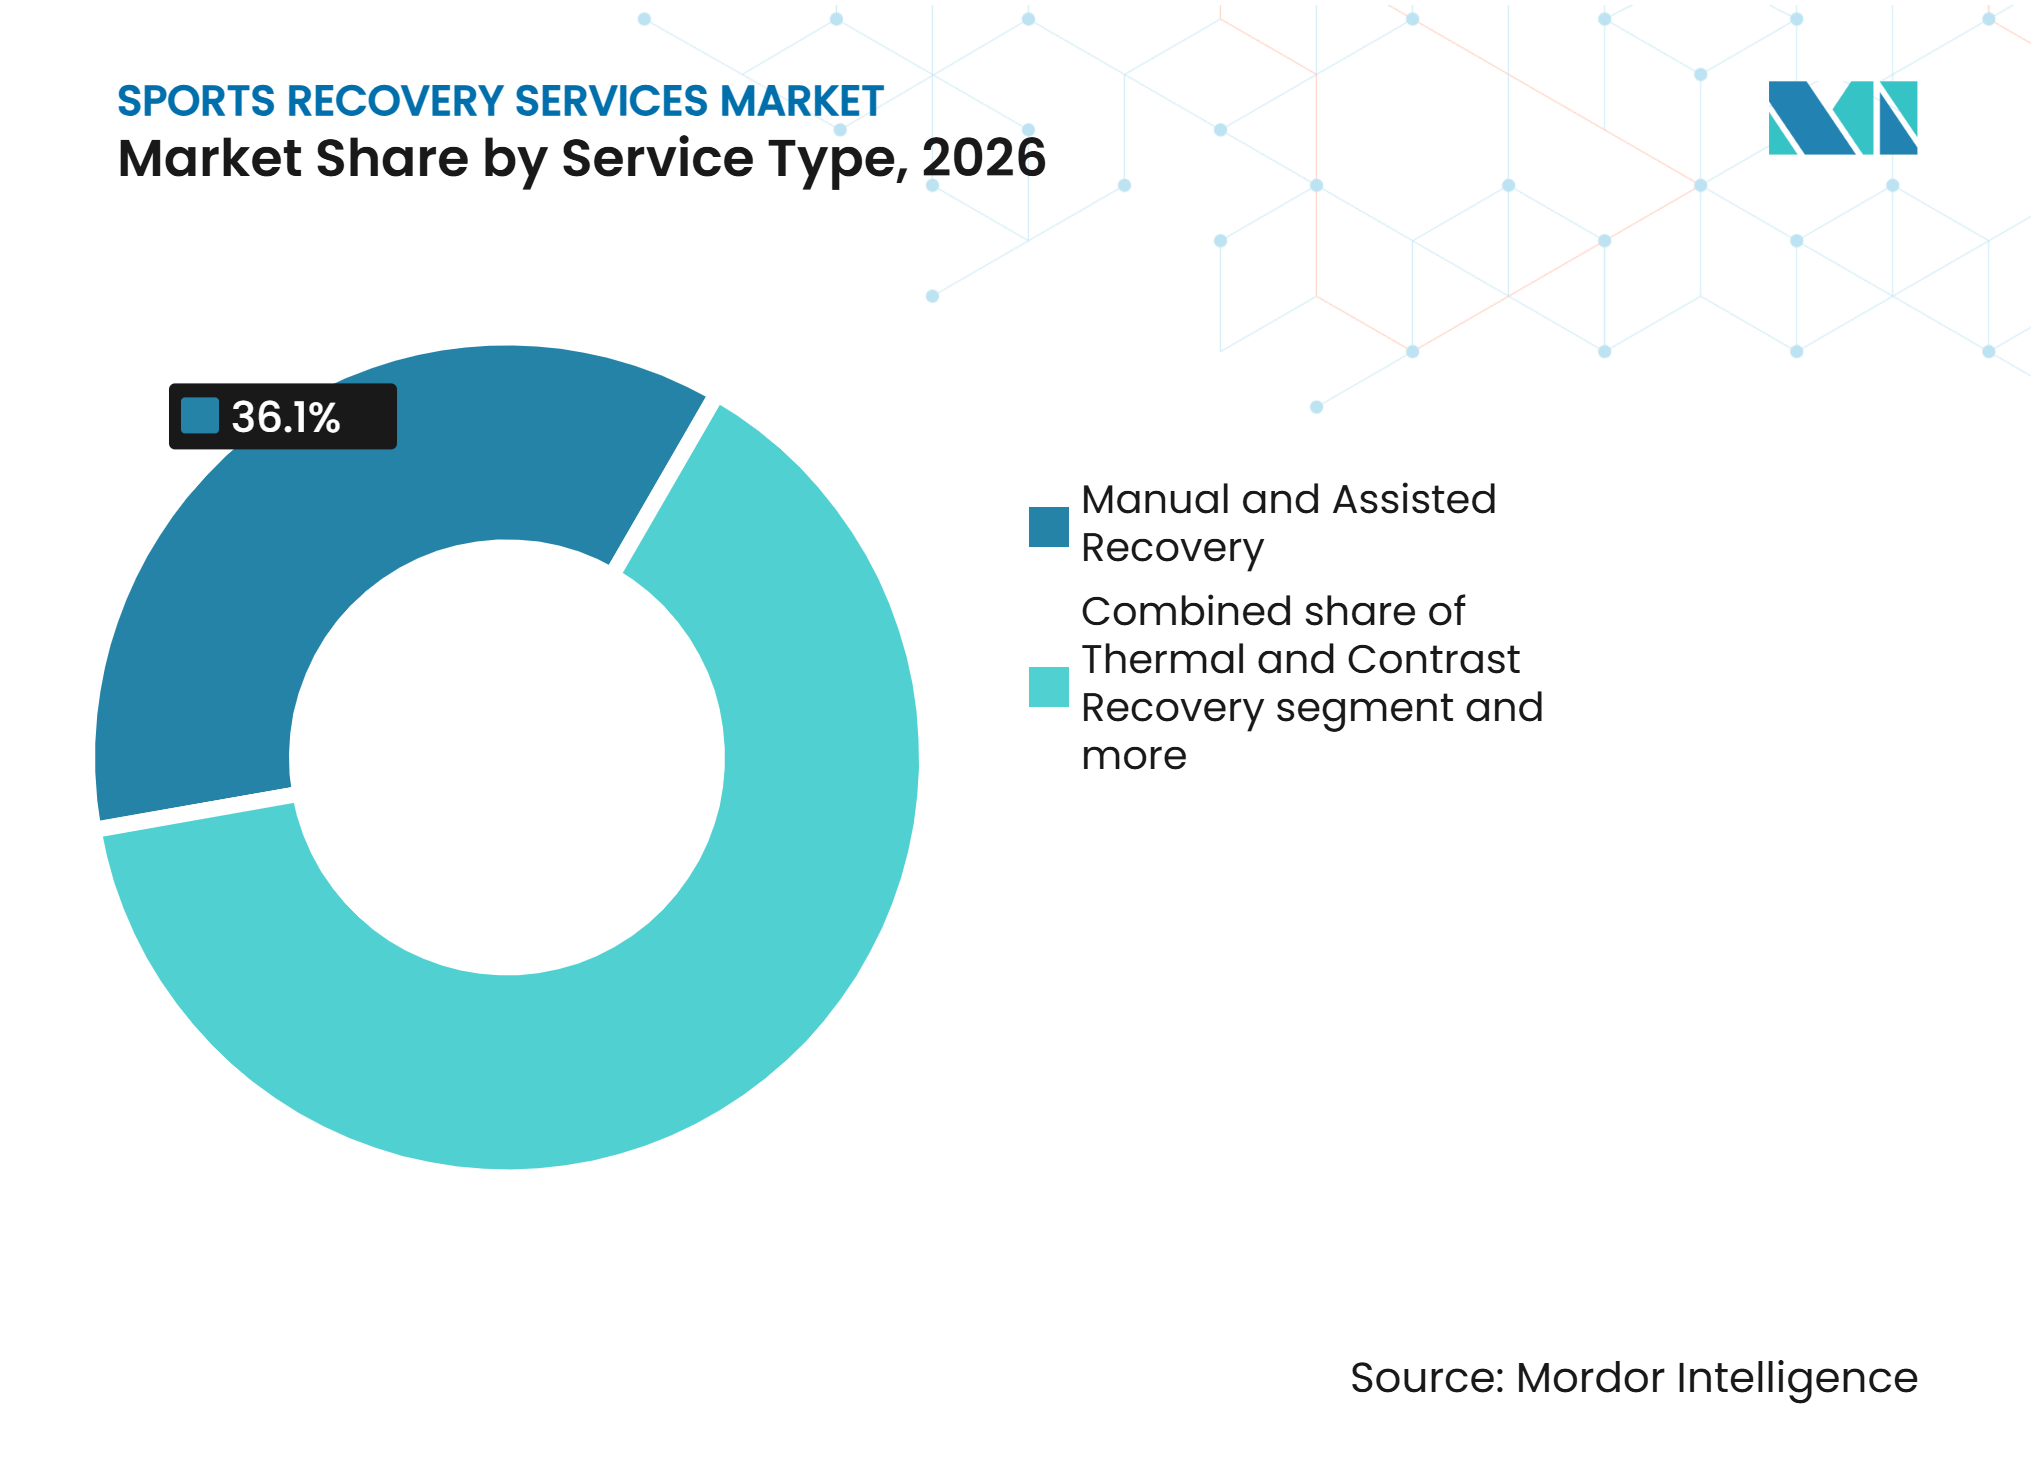
- Por tipo de servicio, la Recuperación Manual y Asistida representó el 36,10% de la participación global del mercado de servicios de recuperación deportiva en 2026, y se proyecta que la Recuperación Térmica y por Contraste crezca a una CAGR del 9,78% hasta 2032.
- Por entorno de prestación, las Clínicas de Medicina Deportiva y Fisioterapia representaron el 37,70% de la participación global del mercado de servicios de recuperación deportiva en 2026, y se proyecta que los Estudios de Recuperación y Centros de Bienestar crezcan a una CAGR del 10,50% hasta 2032.
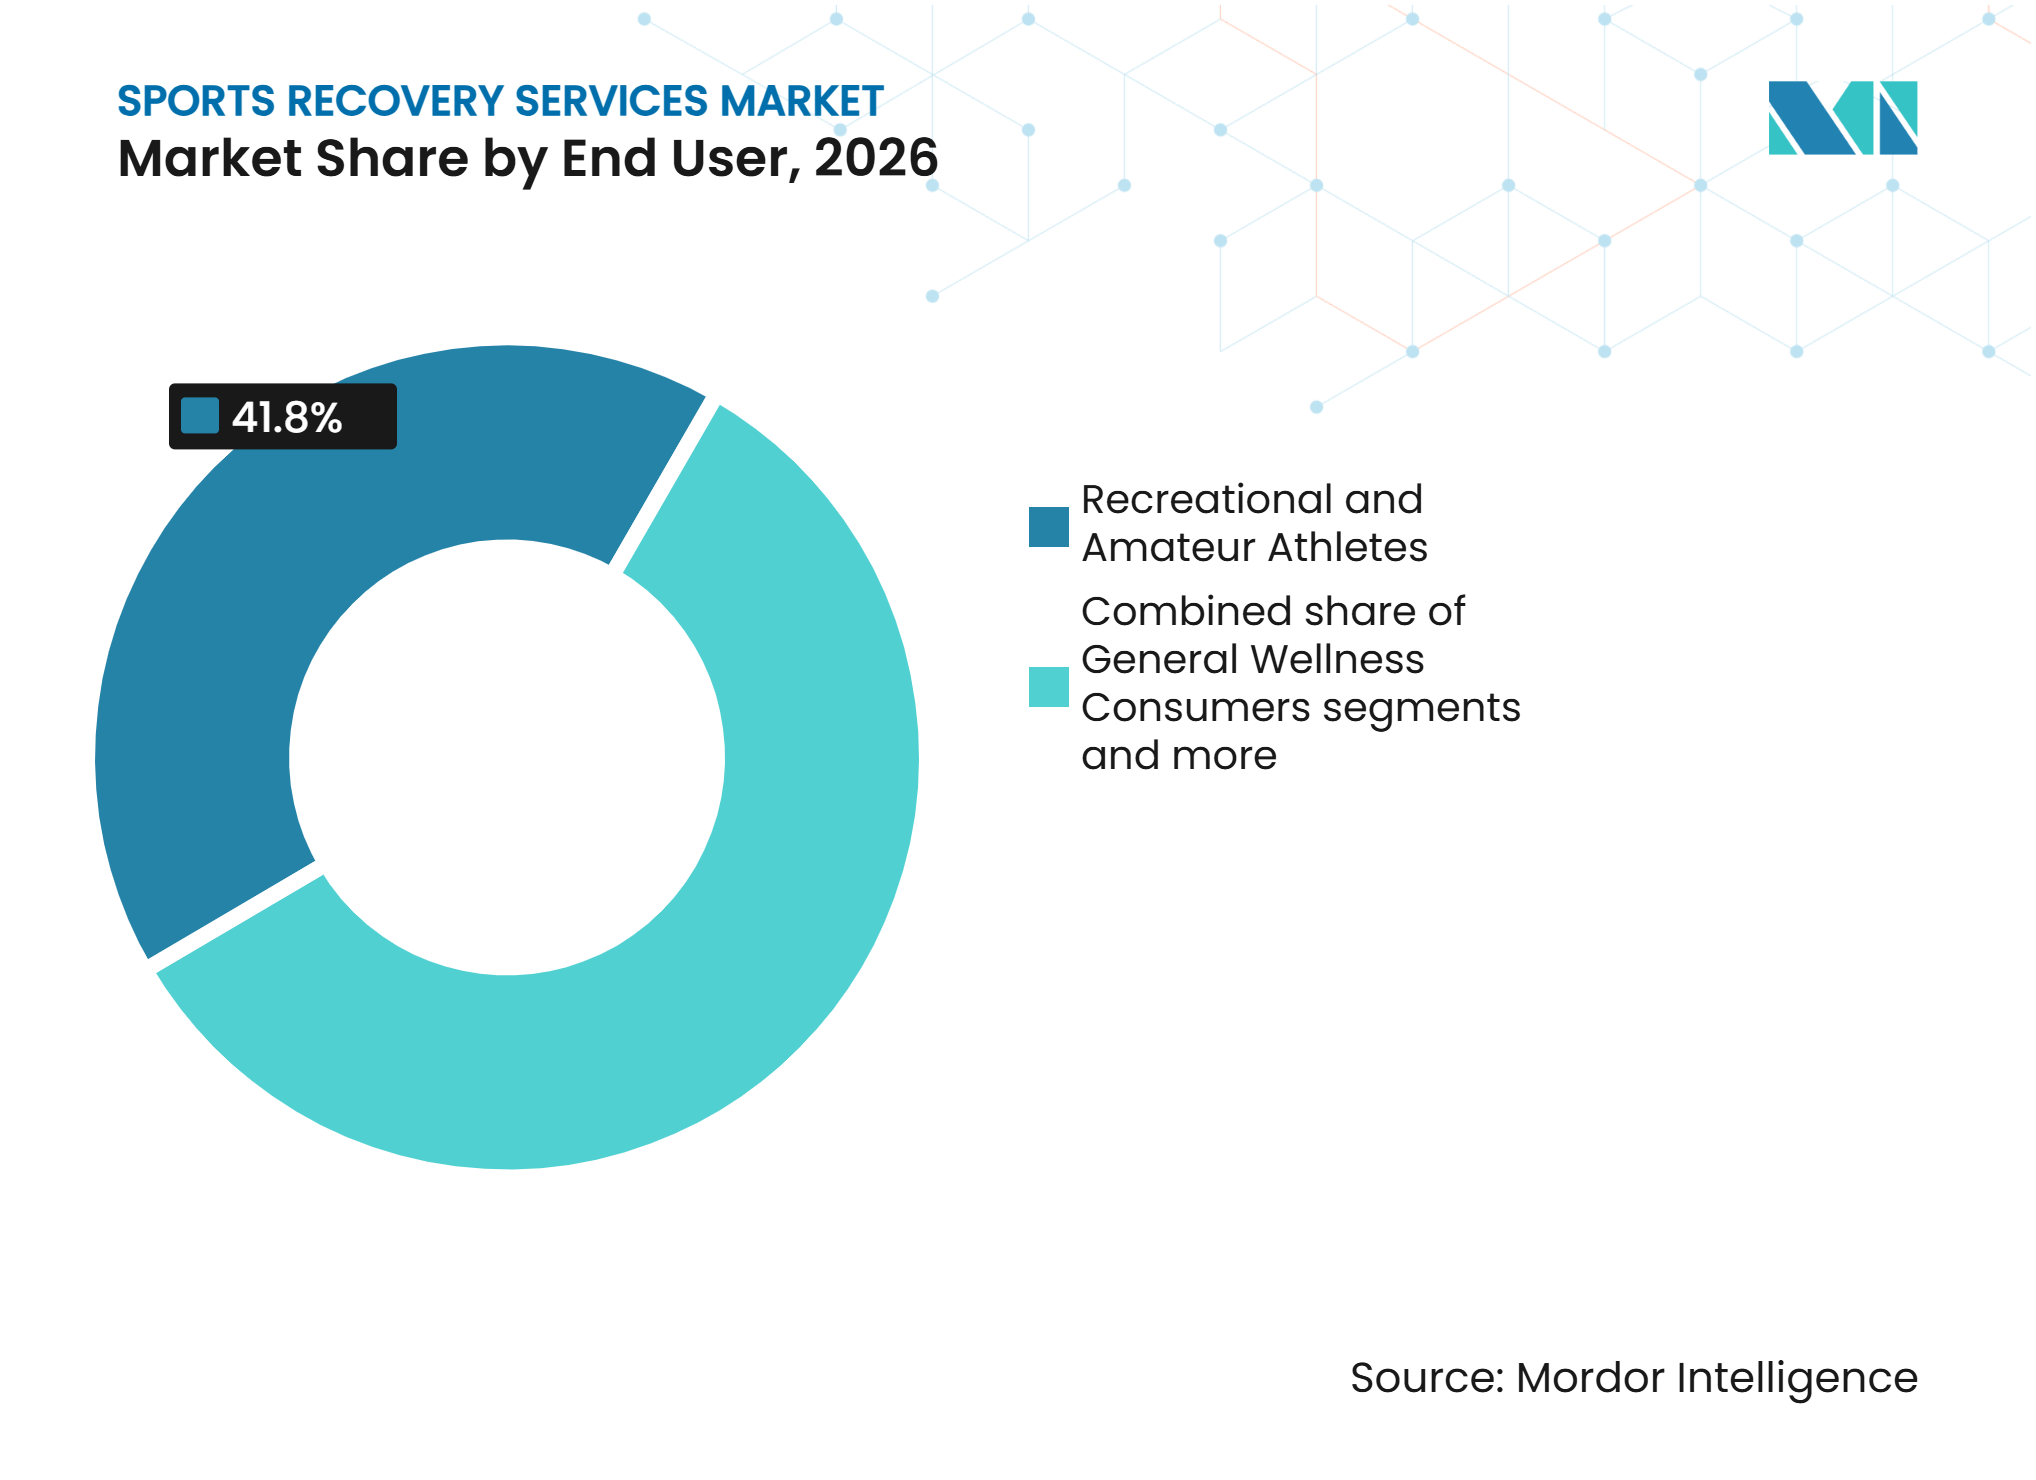
- Por usuario final, los Atletas Recreativos y Aficionados representaron el 41,80% de la participación global del mercado de servicios de recuperación deportiva en 2026, y se proyecta que los Consumidores de Bienestar General crezcan a una CAGR del 10,12% hasta 2032.
- Por objetivo de tratamiento, la Recuperación y Gestión del Dolor Muscular representó el 31,80% del tamaño global del mercado de servicios de recuperación deportiva en 2026, y se proyecta que la Movilidad, el Alivio del Dolor y el Bienestar General crezcan a una CAGR del 10,65% hasta 2032.
- Por geografía, América del Norte representó el 43,80% del tamaño global del mercado de servicios de recuperación deportiva en 2026, y se proyecta que Asia-Pacífico crezca a una CAGR del 10,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Participación en Actividades Organizadas, Recreativas y de Acondicionamiento Físico | +2.1% | Global, liderado por Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Aumento de las Lesiones Deportivas y las Condiciones Musculoesqueléticas | +1.8% | Global, con demanda aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Incorporación al Mercado Masivo de la Recuperación Preventiva y el Gasto en Bienestar | +1.9% | América del Norte y Europa Occidental, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de la Reserva por Aplicación, Membresías y Estudios de Recuperación con Múltiples Servicios | +1.5% | Global, con mayor adopción en América del Norte | Corto plazo (≤ 2 años) |
| Integración de los Servicios de Recuperación en Gimnasios, Clubes, Hoteles y Programas de Bienestar Corporativo | +1.1% | América del Norte y Europa, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Transferencia de Protocolos de Recuperación de Equipos de Élite hacia Servicios para el Consumidor | +0.7% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Participación en Actividades Organizadas, Recreativas y de Acondicionamiento Físico
La participación regular en deportes y ejercicio está ampliando la base de clientes de la industria global de servicios de recuperación deportiva. La R&A informó 112,2 millones de golfistas adultos y juveniles en sus mercados afiliados en 2025, un aumento del 3% interanual, incluyendo 47,1 millones de golfistas juveniles, un incremento del 6%; las cifras excluyen a Estados Unidos y México[1]. El Comité Olímpico Internacional informó que las actividades de Muévete y el Día Olímpico han involucrado a más de 30 millones de personas en actividad física desde 2023. Una mayor frecuencia de entrenamiento genera demandas recurrentes de masajes, servicios de movilidad y fisioterapia, en lugar de visitas de recuperación ocasionales. Esta tendencia favorece las membresías en estudios y los paquetes de recuperación en gimnasios dentro del mercado global de servicios de recuperación deportiva.
Aumento de las Lesiones Deportivas y las Condiciones Musculoesqueléticas
Las lesiones deportivas y las afecciones musculoesqueléticas en general continúan impulsando la demanda de servicios de recuperación con respaldo clínico. Un análisis de 2025 del Estudio de la Carga Global de Enfermedades 2021 estimó 607,8 millones de casos incidentes de lesiones en todo el mundo en 2021, frente a los 554,9 millones registrados en 1990; estas cifras abarcan todo tipo de lesiones, no exclusivamente las deportivas[2]. Una revisión de estudios de 2025 encontró que las lesiones del ligamento cruzado anterior siguen siendo una preocupación en el fútbol americano, el baloncesto, el fútbol y el voleibol, con tasas de lesión más elevadas en atletas femeninas en varios deportes. Por otro lado, la vigilancia de lesiones en Europa registró 572.280 casos de lesiones deportivas atendidos en servicios de urgencias de 15 países entre 2018 y 2022. Las necesidades de rehabilitación suelen extenderse más allá de la atención aguda, lo que sustenta la demanda de fisioterapia, terapia manual y servicios de compresión. Los requisitos de registro de profesionales y los estándares profesionales también hacen que la gobernanza clínica sea importante para los proveedores en la industria global de servicios de recuperación deportiva.
Incorporación al Mercado Masivo de la Recuperación Preventiva y el Gasto en Bienestar
El bienestar preventivo está expandiendo los servicios de recuperación más allá del tratamiento de lesiones y el atletismo de élite. ClassPass informó un aumento del 50% interanual en las reservas de servicios de recuperación deportiva en 2025, lo que indica que los consumidores programaron citas de recuperación con mayor frecuencia. El estudio de consumidores de 2025 de la Asociación Internacional de Spas encontró que el 85% de los visitantes de spas consideraban sus visitas una forma de autocuidado. Esta tendencia favorece el uso de los servicios de recuperación para el alivio del estrés, el confort y el mantenimiento físico continuo. El Instituto Global de Bienestar identificó un creciente interés en los formatos de crioterapia y terapia de contraste, al tiempo que advirtió a los proveedores contra afirmaciones de rendimiento o tratamiento sin respaldo. El uso recurrente de servicios favorece los modelos de membresía y los paquetes de visitas múltiples en el mercado global de servicios de recuperación deportiva.
Expansión de la Reserva por Aplicación, Membresías y Estudios de Recuperación con Múltiples Servicios
La reserva digital y los programas de membresía ayudan a los operadores a convertir visitas individuales en uso regular. ClassPass registró un crecimiento del 37% en las reservas globales de bienestar en 2025, mientras que las reservas de servicios de recuperación deportiva crecieron un 50%. ABC Fitness informó un aumento del 8% interanual en los registros de entrada a gimnasios y un aumento del 27% interanual en las inscripciones de nuevos miembros en su Informe de Bienestar de Verano 2025. Estas tendencias proporcionan a los operadores una base de consumidores más amplia para los servicios de recuperación ofrecidos a través de aplicaciones, programas de fidelización y acceso combinado. Las plataformas también permiten a los consumidores comparar disponibilidad, precios y combinaciones de servicios antes de visitar. Los modelos de membresía reducen la dependencia de las compras únicas y mejoran la utilización en el mercado global de servicios de recuperación deportiva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Equipamiento, Instalaciones y Personal | -1.5% | Global, más agudo en mercados emergentes | Largo plazo (≥ 4 años) |
| Evidencia Clínica Desigual y Riesgo de Cumplimiento de Declaraciones de Salud | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Asequibilidad Limitada para el Consumidor Fuera de las Zonas Urbanas Premium | -1.1% | Núcleo de Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Calidad de Servicio Fragmentada y Estándares Inconsistentes de los Profesionales | -0.7% | Global, más pronunciado en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Equipamiento, Instalaciones y Personal
La elevada inversión inicial puede limitar la capacidad de los proveedores para ofrecer múltiples modalidades de recuperación en un único lugar. Los sistemas térmicos, los equipos de compresión, los dispositivos basados en luz, las salas de tratamiento y el personal especializado aumentan la base de costos fijos. Estos costos son particularmente difíciles de absorber en ubicaciones con menor capacidad de gasto de los clientes o con una ocupación incierta del local. En consecuencia, los proveedores pueden priorizar las zonas urbanas de mayores ingresos, las asociaciones con gimnasios o los modelos de franquicia que distribuyen el apoyo operativo. Los requisitos de personal también siguen siendo significativos, ya que los servicios de recuperación clínicos y prácticos requieren profesionales cualificados y una prestación de servicios consistente. Estos factores pueden ralentizar la expansión geográfica más amplia en el mercado global de servicios de recuperación deportiva.
Evidencia Clínica Desigual y Riesgo de Cumplimiento de Declaraciones de Salud
La calidad de la evidencia varía entre las modalidades de recuperación, especialmente cuando los servicios de bienestar realizan afirmaciones terapéuticas. El Instituto Global de Bienestar advirtió en 2025 contra la exageración de los beneficios de la crioterapia. El estudio de 2025 «Un Estándar Basado en DICOM para la Rehabilitación Física Cuantitativa» destacó los desafíos en la estandarización de datos y la evaluación de la rehabilitación. Los proveedores deben distinguir el posicionamiento de bienestar de las afirmaciones médicas y utilizar personal con las credenciales adecuadas para los servicios clínicos. Las diferencias en las regulaciones nacionales sobre dispositivos, publicidad y registro de profesionales pueden retrasar la expansión en los mercados. Una evidencia más sólida y una comunicación cuidadosa son esenciales para generar confianza en el mercado global de servicios de recuperación deportiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Preferencias del Consumidor y Patrones de Gasto
El Informe de Retrospectiva 2025 de ClassPass registró un aumento del 50% en las reservas de servicios de recuperación deportiva, un aumento del 42% en las reservas de masajes y un aumento del 40% en las reservas de sauna. Estas tendencias indicaron demanda de servicios de recuperación del rendimiento y relajación, creando oportunidades para combinar masajes, termoterapia y estiramientos. El estudio de consumidores de 2025 de la Asociación Internacional de Spas (ISPA) identificó el alivio del estrés como una motivación clave para las visitas a spas, lo que respalda un posicionamiento de bienestar integrado en lugar de mensajes centrados únicamente en el rendimiento.
La Asociación de Salud y Acondicionamiento Físico informó que los estadounidenses con objetivos de acondicionamiento físico esperaban gastar 61 USD al mes, o 733 USD anuales, en 2026. En España, el sector del acondicionamiento físico generó 3.235 millones de EUR (3,81 mil millones de USD) en 2025 y atendió a 8,3 millones de usuarios en 5.806 centros, según España Activa. Estas cifras indicaron oportunidades para ofrecer complementos de recuperación a través de gimnasios establecidos, donde las membresías existentes reducen las barreras de acceso. Los precios transparentes y los paquetes escalonados pueden ampliar la adopción entre los distintos segmentos de clientes.
Inteligencia sobre el Rendimiento del Mercado de Servicios
El análisis comparativo de la práctica privada del Reino Unido, basado en las respuestas de 715 propietarios de clínicas, informó honorarios medios de fisioterapia de 74 GBP (99,83 USD) para las evaluaciones iniciales y 63 GBP (85 USD) para las visitas de seguimiento en 2026. Los honorarios de consulta inicial más elevados reflejan el tiempo de evaluación y la experiencia del profesional, mientras que las visitas repetidas favorecen los paquetes de tratamiento y las membresías. Los operadores de servicios de recuperación deportiva pueden ofrecer sesiones introductorias de menor costo junto con servicios especializados, equilibrando la asequibilidad con los costos de personal, equipamiento y mantenimiento.
El informe de 2025 de ABC Fitness registró 7,2 millones de nuevas membresías en gimnasios, con la Generación Z representando el 47% de los nuevos miembros. Las nuevas membresías en estudios disminuyeron un 4%, mientras que las cancelaciones cayeron un 6%, lo que destaca la importancia de la retención junto con la captación de clientes. Las plataformas de reserva digital, las recomendaciones personalizadas y las asociaciones con comunidades de acondicionamiento físico pueden ayudar a los proveedores de servicios de recuperación a llegar a clientes más jóvenes y fomentar las visitas repetidas. Los operadores deben realizar un seguimiento de las tasas de conversión, los costos de captación de clientes y las tasas de reservas repetidas para identificar los canales más eficaces.
Análisis de Segmentos
Por Tipo de Servicio:
La Recuperación Manual y Asistida Ancla el Mercado, Mientras las Modalidades Térmicas Escalan RápidamenteLa Recuperación Manual y Asistida representó el 36,10% de la participación en el valor del mercado global en 2026. Su posición refleja la amplia disponibilidad de masajes deportivos, estiramientos asistidos y terapia manual en clínicas, estudios y centros de acondicionamiento físico. Estos servicios favorecen las visitas frecuentes al abordar la tensión muscular, la fatiga y la movilidad limitada. StretchLab operaba 531 estudios a nivel mundial a diciembre de 2025[3]. Los servicios manuales también requieren equipamiento menos especializado que algunas modalidades basadas en tecnología. Sin embargo, los operadores necesitan personal cualificado y una calidad de servicio consistente en todos sus establecimientos.
Se proyecta que la industria global de servicios de recuperación deportiva en el segmento de Recuperación Térmica y por Contraste crezca a una CAGR del 9,78% entre 2027 y 2032. La crioterapia, la sauna y los protocolos de contraste están ganando terreno a medida que gimnasios, estudios y hoteles incorporan zonas de recuperación. El Instituto Global de Bienestar identificó un desplazamiento hacia las cámaras de crioterapia eléctricas y los formatos de contraste multimodalidad que combinan la exposición al calor y al frío. Los servicios de compresión y de luminoterapia pueden complementar estos paquetes. Los servicios clínicos y de recuperación avanzada siguen siendo diferenciados allí donde se dispone de fisioterapia, oxigenoterapia hiperbárica y otros servicios con gobernanza clínica. Los operadores deben comunicar con claridad el propósito y las limitaciones de cada modalidad, especialmente cuando los clientes esperan resultados de carácter médico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Entorno de Prestación:
Las Clínicas de Fisioterapia Lideran, Mientras los Estudios Acortan la BrechaLas Clínicas de Medicina Deportiva y Fisioterapia representaron el 37,70% de la participación del valor del mercado global de servicios de recuperación deportiva en 2026. La credibilidad clínica, las cualificaciones de los profesionales, las vías de derivación y el uso post-lesión respaldan su posición. Estos entornos apoyan los programas de rehabilitación, gestión del dolor y retorno a la actividad mediante la integración de terapia manual, orientación sobre ejercicio y recuperación supervisada. También distinguen los servicios con gobernanza clínica de las ofertas centradas en el bienestar. Los requisitos de licencia y las regulaciones locales de los profesionales siguen siendo importantes para la expansión de las clínicas y el diseño de los servicios.
Se prevé que el segmento de Estudios de Recuperación y Centros de Bienestar del mercado global de servicios de recuperación deportiva crezca a una CAGR del 10,50% hasta 2032. Estos locales utilizan membresías, reservas digitales y servicios térmicos, manuales y habilitados por tecnología para fomentar las visitas repetidas. Atienden a clientes que buscan entrenamiento, recuperación y confort general en lugar de tratamiento para una lesión diagnosticada. El crecimiento depende de ubicaciones convenientes, opciones de membresía claras y personal que pueda explicar los servicios de manera responsable. Los clubes de acondicionamiento físico están añadiendo servicios de recuperación a sus ofertas más amplias para los miembros. Los hoteles, los locales corporativos, los formatos en el hogar y los servicios móviles ofrecen oportunidades de expansión para los operadores que mantienen una calidad de servicio consistente fuera de las ubicaciones fijas de los estudios.
Por Usuario Final:
Los Atletas Recreativos Impulsan el Volumen, Mientras los Consumidores de Bienestar General Impulsan el CrecimientoLos Atletas Recreativos y Aficionados representaron el 41,80% de la participación del valor del mercado global en 2026. Este segmento genera una demanda constante de personas que hacen ejercicio regularmente, participan en deportes organizados o se entrenan para eventos. Una mayor participación amplía la base de usuarios para los servicios de masajes, estiramientos, fisioterapia y recuperación térmica. Las cifras de 2025 de la R&A mostraron una población de golfistas grande y en crecimiento, incluyendo 47,1 millones de golfistas juveniles. Los usuarios habituales apoyan la economía de los estudios de recuperación a través de visitas repetidas después de las sesiones de entrenamiento. Los proveedores deben adaptar los paquetes a los diferentes niveles de actividad.
Se proyecta que los Consumidores de Bienestar General crezcan a una CAGR del 10,12% durante 2027-2032. Este grupo amplía el mercado global de servicios de recuperación deportiva más allá de los atletas y las personas que gestionan lesiones. Los consumidores pueden buscar relajación, movilidad, alivio del estrés o apoyo para sus rutinas habituales de acondicionamiento físico. Los hallazgos de 2025 de la Asociación Internacional de Spas indicaron un creciente interés en el autocuidado y la reducción del estrés. Los atletas profesionales siguen siendo influyentes porque su uso de las tecnologías de recuperación aumenta la conciencia del consumidor. Las organizaciones y los usuarios institucionales pueden proporcionar una utilización predecible a través de programas grupales.

Por Objetivo de Tratamiento:
La Gestión del Dolor Muscular Sostiene el Volumen, Mientras la Movilidad y el Bienestar Lideran el CrecimientoLa Recuperación y Gestión del Dolor Muscular representó el 31,80% de la participación del valor del mercado global en 2026. Este objetivo genera una demanda constante de clientes que experimentan fatiga o dolor muscular después del ejercicio frecuente. Es muy adecuado para los modelos de membresía, ya que los clientes pueden regresar después de cada ciclo de entrenamiento en lugar de solo tras una lesión. Los proveedores pueden posicionar los masajes, los estiramientos asistidos, la compresión y los servicios térmicos dentro de este objetivo. El segmento también es accesible para una amplia base de clientes porque no requiere una derivación formal de rehabilitación. Sin embargo, los proveedores deben evitar interpretar el dolor muscular rutinario como evidencia de una condición médica sin una evaluación clínica apropiada.
Se proyecta que la Movilidad, el Alivio del Dolor y el Bienestar General crezcan a una CAGR del 10,65% de 2027 a 2032. Este crecimiento refleja la demanda de adultos que buscan mantenerse activos e incorporar actividades centradas en la movilidad en sus rutinas semanales. El objetivo combina la atención preventiva, el confort y el bienestar, lo que lo hace relevante tanto para los estudios como para las prácticas con gobernanza clínica. La Recuperación de Lesiones y la Rehabilitación sigue siendo importante para las personas que requieren apoyo estructurado para el retorno a la actividad tras un evento médico. La Prevención de Lesiones y la Optimización del Rendimiento aprovechan cada vez más los datos de dispositivos portátiles y las recomendaciones personalizadas, como se refleja en la colaboración de 2025 entre Therabody y Garmin. Los operadores deben definir claramente si sus servicios apoyan el bienestar general, la preparación para el rendimiento o la rehabilitación.
Análisis Geográfico
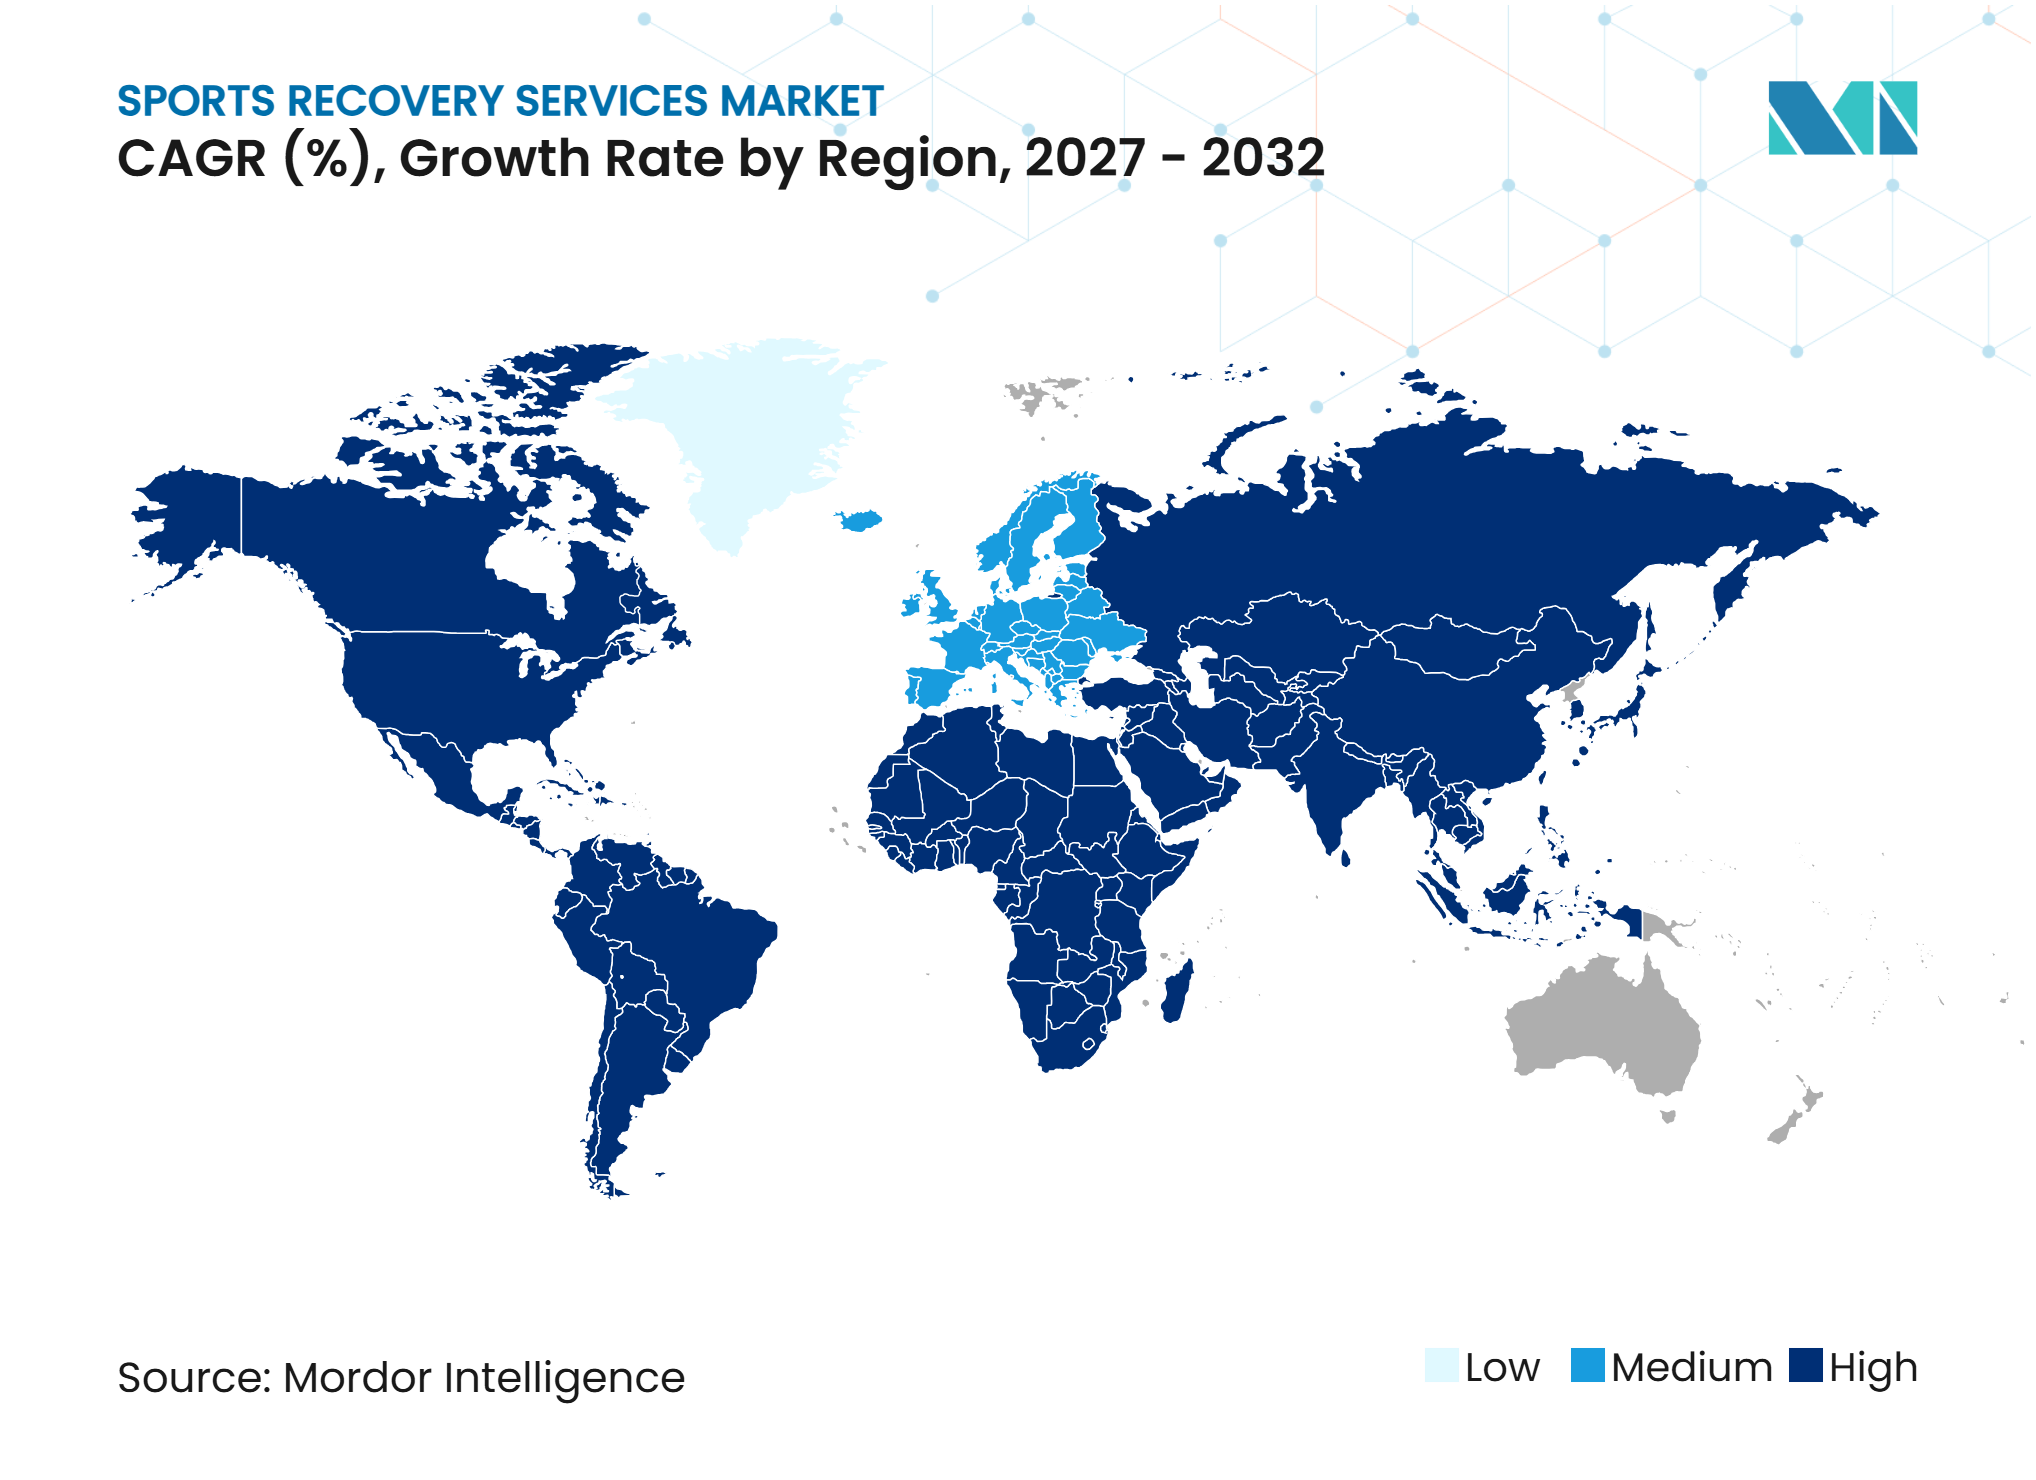
América del Norte representó el 43,80% del valor del mercado global en 2026. La región se beneficia de redes de franquicias maduras, una amplia base de gimnasios y estudios de bienestar, y un fuerte gasto de los consumidores en salud personal. La Asociación de Salud y Acondicionamiento Físico informó un gasto planificado en salud y acondicionamiento físico de 60 mil millones de USD en los Estados Unidos para 2026[4]. La región también cuenta con una red de fisioterapia ambulatoria bien desarrollada que apoya los servicios de recuperación clínica y rehabilitación. Los programas de bienestar corporativo y las asociaciones con centros de acondicionamiento físico proporcionan canales adicionales de captación de clientes. Los requisitos de licencia de los profesionales, las regulaciones publicitarias y los requisitos de los dispositivos configuran el panorama regulatorio y pueden favorecer a los operadores con procesos de cumplimiento establecidos.
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,96% de 2027 a 2032, lo que representa la tasa de crecimiento más rápida entre los segmentos geográficos. El aumento de la participación deportiva, la expansión de la infraestructura de gimnasios y el crecimiento de las poblaciones de ingresos medios apoyan la demanda en China, India, Corea del Sur y el Sudeste Asiático. La región cuenta con una base de consumidores en expansión interesada en el acondicionamiento físico, la salud preventiva y los servicios habilitados por la tecnología. Sin embargo, los estándares de calidad del servicio y los requisitos de los profesionales siguen siendo inconsistentes entre los mercados. Esto crea oportunidades para los proveedores que establezcan requisitos claros de cualificación del personal y procedimientos operativos estandarizados. El mercado de servicios de recuperación deportiva en Asia-Pacífico puede beneficiarse de formatos de servicio que se alineen con los niveles de gasto locales en lugar de depender únicamente de estudios urbanos premium.
Europa combina redes de fisioterapia establecidas, tradiciones de bienestar térmico y un creciente interés en los formatos de recuperación boutique. Los servicios de recuperación son cada vez más visibles en la base más amplia de centros de acondicionamiento físico de la región. En Bélgica, la asociación entre Jims, SPRS y PRIME demuestra la integración de los servicios de acondicionamiento físico y fisioterapia en múltiples ubicaciones. América del Sur presenta una oportunidad en desarrollo en los principales centros urbanos, donde la participación en deportes organizados y el gasto privado en acondicionamiento físico continúan expandiéndose. En Oriente Medio y África, los Emiratos Árabes Unidos han surgido como un adoptante temprano de los formatos de recuperación premium, mientras que otros mercados probablemente dependerán más de la infraestructura urbana y los modelos de servicio asequibles. El valor del mercado en estas regiones sigue estando influenciado por las regulaciones locales, la renta disponible y el acceso a profesionales cualificados.
Inteligencia sobre la Red de Proveedores de Servicios de Recuperación Deportiva y Expansión
El mercado incluye franquicias de recuperación dedicadas, redes de fisioterapia y servicios basados en gimnasios. La presentación ante la Comisión de Bolsa y Valores de los Estados Unidos de 2025 de Xponential Fitness informó de 531 estudios StretchLab en operación y 1.012 licencias vendidas a nivel global, destacando la escala de los servicios de estiramiento asistido franquiciados. En Bélgica, JIM, SPRS y PRIME operan modelos multisede que integran la fisioterapia con los centros de acondicionamiento físico, mejorando potencialmente el acceso sin necesidad de clínicas de recuperación independientes.
En marzo de 2026, Anytime Fitness introdujo su primera zona de recuperación dedicada en Madrid, utilizando equipamiento de Hyperice y Komoder, dentro de su red de 52 clubes españoles. La empresa tenía como objetivo superar los 60 clubes y 60.000 miembros a finales de año. Los resultados del tercer trimestre de 2026 de Xponential Fitness proyectaron entre 124 y 130 nuevas aperturas netas de estudios en 2026, un descenso del 37% en el punto medio respecto a 2025, lo que señala presión en la expansión. Estos ejemplos destacan las oportunidades de integrar los servicios de recuperación dentro de las redes de acondicionamiento físico existentes en lugar de depender únicamente de instalaciones independientes.
Panorama Competitivo
Concentración del Mercado
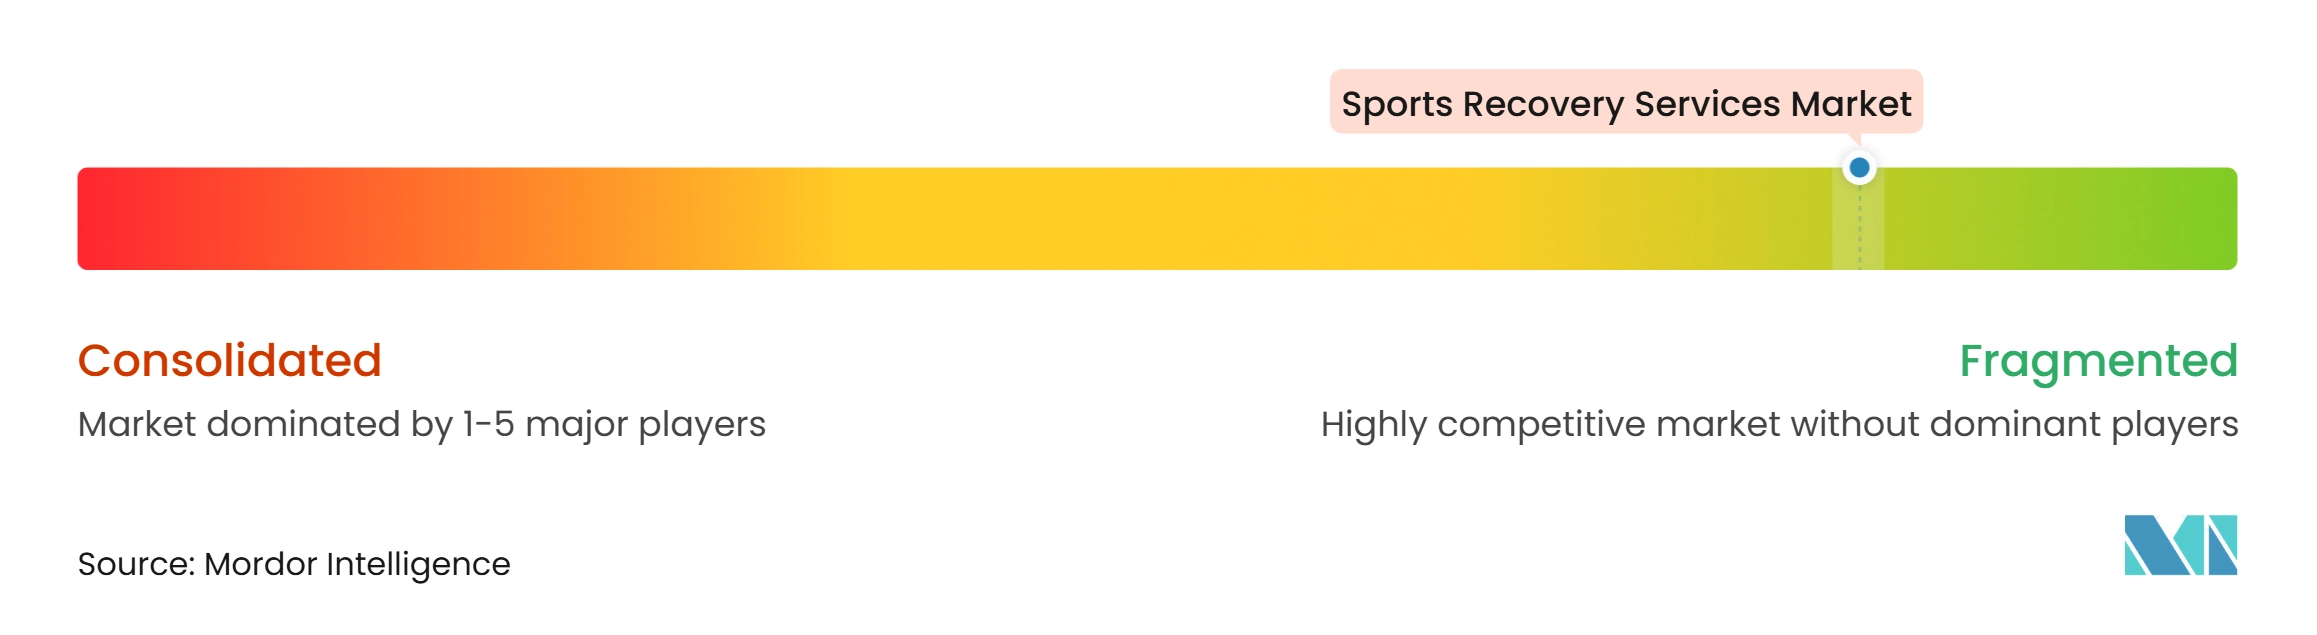
El mercado global de servicios de recuperación deportiva está fragmentado. Los proveedores compiten en alcance de red, capacidad del personal, credibilidad clínica, ubicación y modalidades de recuperación. Las empresas centradas en la tecnología, incluidas Therabody y Hyperice, influyen en el mercado a través de dispositivos, servicios digitales y asociaciones con deportes profesionales. La colaboración de Therabody con Garmin en 2025 demuestra el uso de dispositivos portátiles y datos para personalizar la orientación de recuperación. Las redes de franquicias y clínicas compiten a través de la escala, el acceso a membresías y la consistencia del servicio, mientras que los operadores regionales se diferencian a través de una prestación de confianza y la expansión local.
La actividad estratégica incluye asociaciones, cambios en la cartera y iniciativas de conversión digital. En octubre de 2026, Xponential Fitness anunció una revisión de alternativas estratégicas, incluyendo una posible venta, fusión u otra transacción. Sus aperturas de unidades en 2026 y los proyectos piloto de reservas de StretchLab indican un enfoque continuo en el crecimiento de la red y la captación digital de clientes. Therabody vincula los datos biométricos a recomendaciones de recuperación personalizadas a través de Garmin, mientras que la integración de Oura de Technogym conecta el entrenamiento y la recuperación dentro de los ecosistemas de los gimnasios.
Los proveedores pueden diferenciarse a través de servicios de bienestar basados en evidencia, vías de derivación clínica, programas para empleadores, integraciones con gimnasios y membresías. El cumplimiento normativo sigue siendo importante cuando los servicios implican afirmaciones clínicas. Los operadores más pequeños compiten a través del acceso comunitario y el personal especializado, mientras que las redes más grandes se benefician de la inversión en tecnología, la formación y el reconocimiento de marca.
Líderes de la Industria de Servicios de Recuperación Deportiva
-
Restore Hyper Wellness
-
Xponential Fitness, Inc.
-
iCRYO
-
Therabody
-
Hyperice
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Recuperación Deportiva Empresas cubiertas en este informe
- Restore Hyper Wellness
- Xponential Fitness, Inc.
- Therabody
- iCRYO
- ReCOVER
- The Covery | Health
- Pause Studio
- Upgrade Labs
- The CryoBar
- Life Time, Inc.
- EXOS LLC
- P3 Recovery
- Next Health
- Remedy Place
- Select Medical Holdings Corporation
- ATI Physical Therapy, Inc.
- U.S. Physical Therapy, Inc.
- Recoverie
- Airrosti
- Upstream Rehabilitation
Desarrollos recientes de la industria en Mercado de Servicios de Recuperación Deportiva
- Marzo de 2026: Therabody amplió su asociación con Ulta Beauty a más de 650 tiendas adicionales, aumentando la distribución a más de 1.000 ubicaciones en todo el país y extendiendo el acceso a su tecnología de bienestar y recuperación a través del comercio minorista convencional.
- Septiembre de 2025: Jims, SPRS y PRIME lanzaron la mayor red de fisioterapia de Bélgica en 10 ubicaciones de Jims con aproximadamente 60 fisioterapeutas, con el objetivo de expandirse a 22 sedes para 2028.
- Mayo de 2025: Technogym y Oura integraron métricas de recuperación, incluyendo patrones de sueño, variabilidad de la frecuencia cardíaca y frecuencia cardíaca en reposo, en el Entrenador de Inteligencia Artificial de Technogym para ofrecer recomendaciones de entrenamiento personalizadas basadas en la disposición de los usuarios.
- Enero de 2025: Therabody se asoció con Garmin y lanzó Coach by Therabody en versión beta, utilizando datos de dispositivos portátiles sobre frecuencia cardíaca, sueño, estrés, Batería Corporal y rendimiento cardiovascular para generar recomendaciones de recuperación personalizadas.
Alcance del Informe del Mercado Global de Servicios de Recuperación Deportiva
El informe del mercado global de servicios de recuperación deportiva analiza los servicios de recuperación y bienestar diseñados para apoyar la recuperación muscular, gestionar el dolor muscular, ayudar en la rehabilitación, mejorar la movilidad y optimizar el rendimiento físico. El mercado está segmentado por tipo de servicio, entorno de prestación, usuario final, objetivo de tratamiento y geografía. El estudio examina impulsores como el aumento de la participación en deportes y actividades de acondicionamiento físico, el incremento de las lesiones deportivas, la creciente adopción de la recuperación preventiva, la expansión de las reservas por aplicación y los estudios de recuperación, la integración con gimnasios y programas de bienestar corporativo, y la adopción de protocolos de recuperación de atletas de élite, junto con restricciones que incluyen los altos costos de equipamiento y personal, la evidencia clínica desigual, las barreras de asequibilidad y los estándares inconsistentes de los profesionales. Evalúa las redes de proveedores, la disponibilidad de servicios, la expansión geográfica, los precios de los servicios, las tendencias de captación de clientes, las preferencias de los consumidores, la adopción de servicios y los patrones de gasto. El informe proporciona estimaciones del tamaño del mercado y pronósticos de crecimiento, análisis regionales de América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África, evaluaciones del panorama competitivo, concentración del mercado, participaciones de mercado, desarrollos estratégicos y perfiles de empresas. También explora oportunidades en redes de recuperación con gobernanza clínica y vinculadas a la evidencia, y servicios de suscripción para empleadores, hoteles y equipos deportivos. Las estimaciones y pronósticos del mercado se presentan en USD para todos los segmentos cubiertos para 2022-2032.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los servicios de recuperación deportiva para 2032?
Se prevé que el sector alcance los 15,48 mil millones de USD en 2032, partiendo de 9,13 mil millones de USD en 2026, a una CAGR del 9,22% durante 2027-2032.
¿Qué tipo de servicio lidera los servicios de recuperación deportiva?
La Recuperación Manual y Asistida lidera con una participación del 36,10% en 2026, respaldada por masajes, estiramientos asistidos y terapia manual.
¿Qué servicio de recuperación está creciendo más rápido?
Se proyecta que la Recuperación Térmica y de Contraste crezca a una CAGR del 9,78% hasta 2032, a medida que la crioterapia y los formatos de contraste llegan a más locales comerciales.
¿Qué grupo de clientes genera la mayor demanda?
Los Atletas Recreativos y Aficionados representan el 41,80% del valor de 2026 porque el ejercicio regular favorece el uso recurrente de la recuperación.
¿Por qué se están expandiendo los estudios de recuperación?
Se proyecta que los Estudios de Recuperación y Centros de Bienestar crezcan a una CAGR del 10,50% hasta 2032, respaldados por membresías, reservas por aplicación y ofertas de múltiples servicios.
¿Qué región está creciendo más rápido en servicios de recuperación deportiva?
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,96% hasta 2032, respaldado por la expansión de la participación deportiva, la infraestructura de gimnasios y las poblaciones de ingresos medios.