
Marktgröße und Marktanteile für Sporterholungsdienstleistungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.96 Milliarden US-Dollar |
| Marktgröße (2032) | 15.48 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.22 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Sporterholungsdienstleistungen von Mordor Intelligence
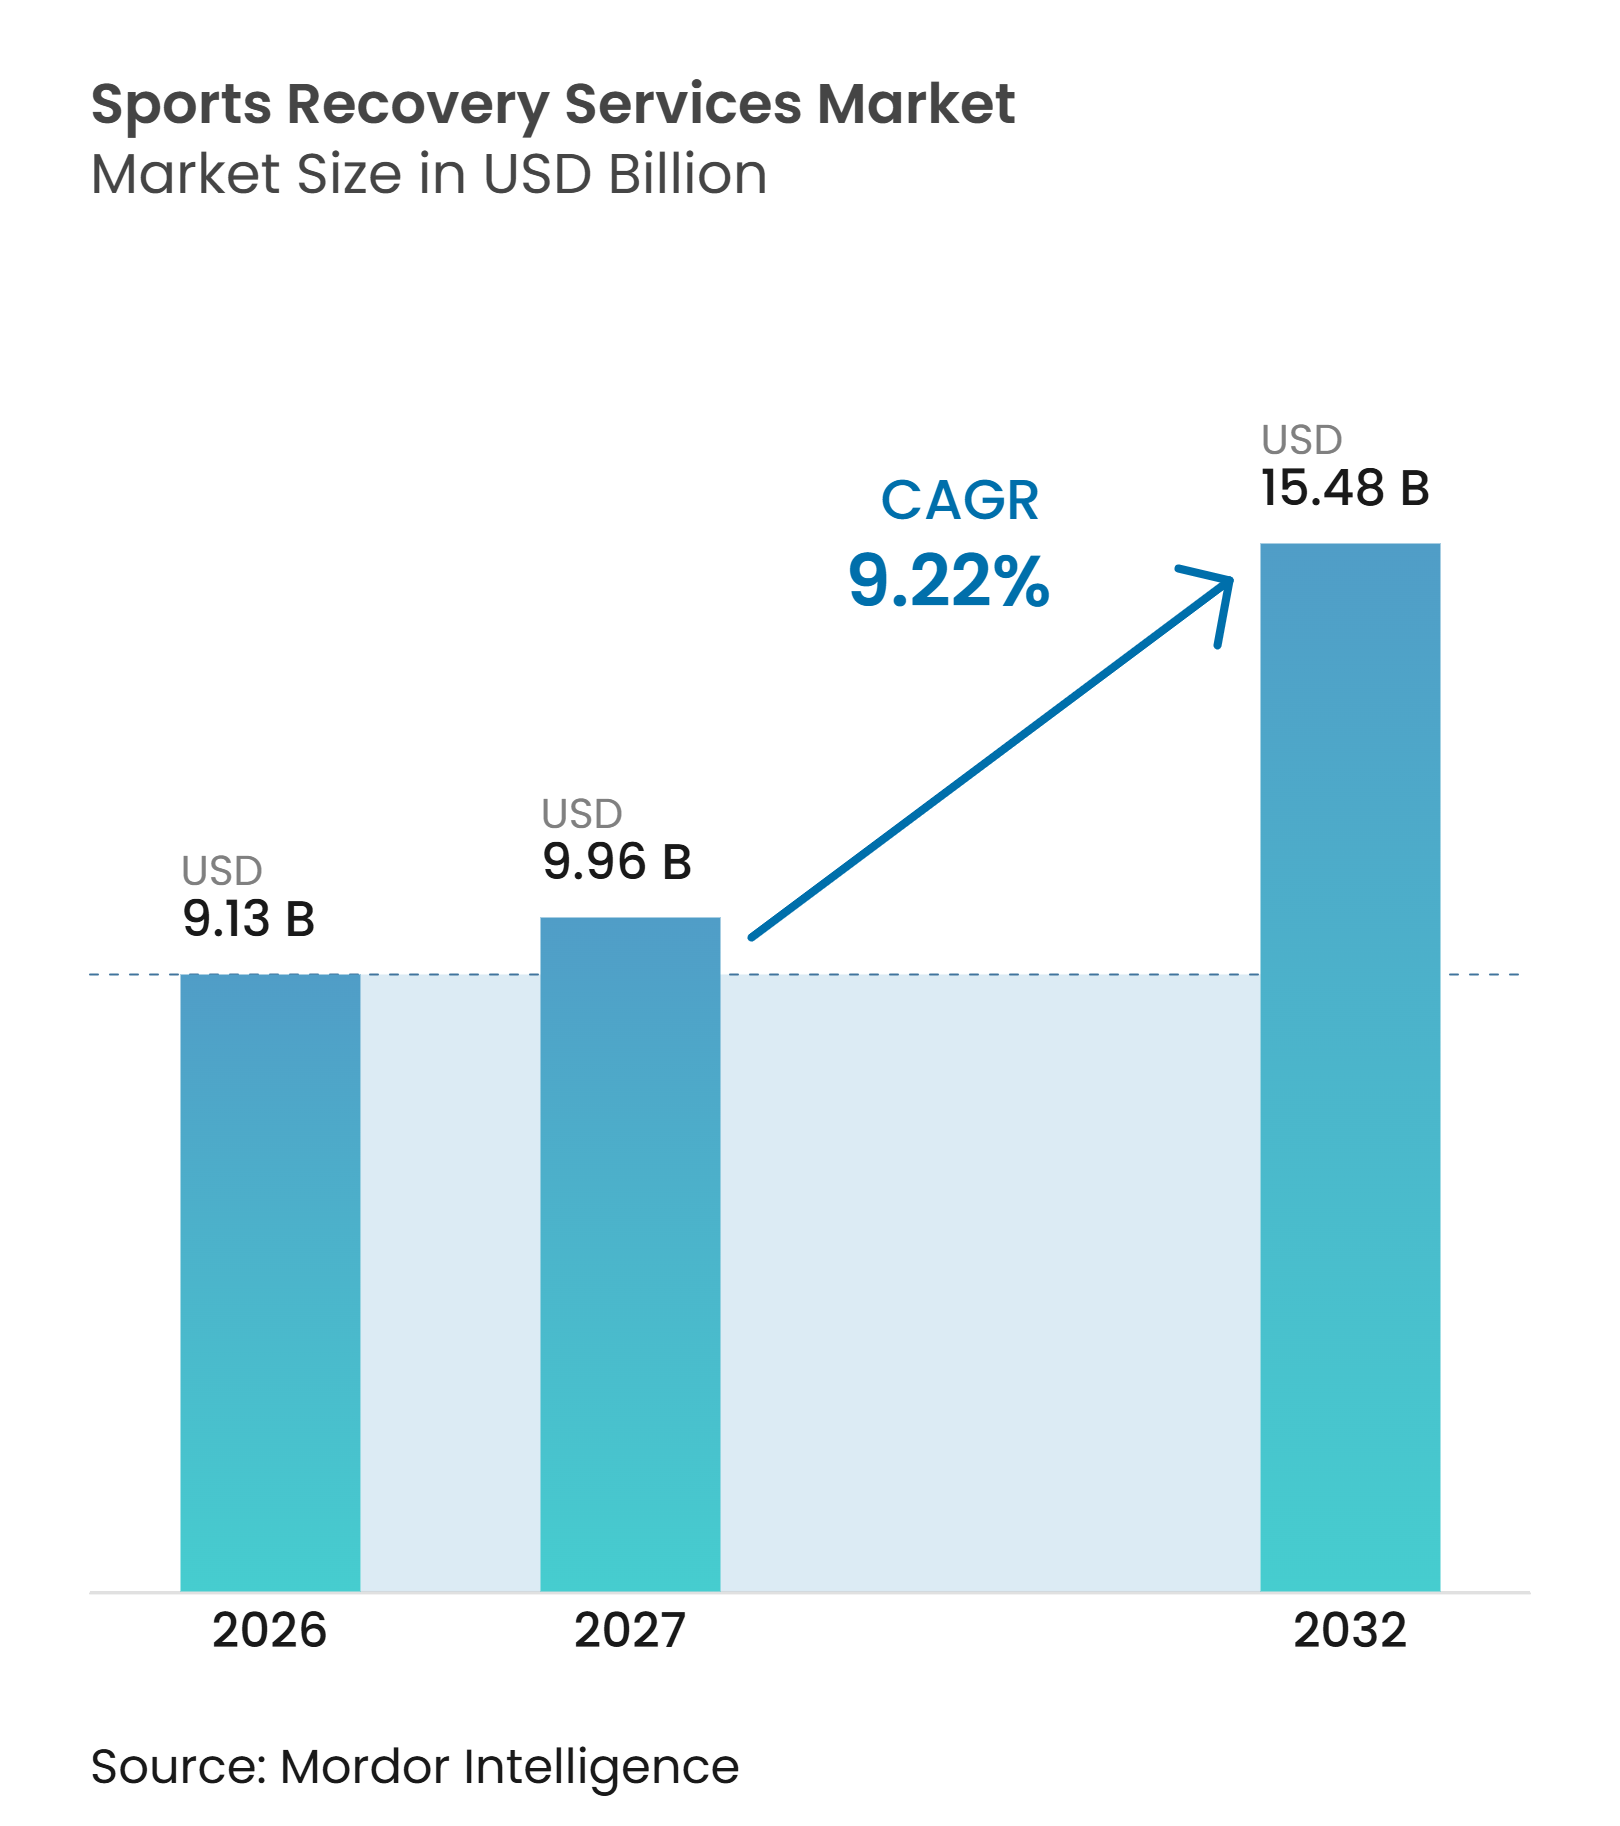
Die globale Marktgröße für Sporterholungsdienstleistungen wurde im Jahr 2026 auf 9,13 Milliarden USD geschätzt und soll von 9,96 Milliarden USD im Jahr 2027 auf 15,48 Milliarden USD bis 2032 wachsen, bei einem CAGR von 9,22 % während des Prognosezeitraums (2027–2032). Die Nachfrage weitet sich über die Behandlung nach Verletzungen hinaus aus, da Verbraucher Erholungsdienstleistungen in ihre regulären Fitness- und Wellnessroutinen integrieren. Manuelle und assistierte Therapien bleiben zentral, da Verbraucher sie kennen und sie Wiederholungsbesuche unterstützen. Thermische und Kontrasttherapien gewinnen an Akzeptanz, da Betreiber Kryotherapie-, Wärme- und Kompressionsoptionen in ihre Dienstleistungsangebote aufnehmen. Anbieter nutzen außerdem Mitgliedschaften, digitale Buchung und Partnerschaften mit Fitnessstudios und Arbeitgebern, um eine konsistente Nutzung zu fördern. Die Wettbewerbslandschaft bleibt fragmentiert, was Netzwerkgröße, klinische Glaubwürdigkeit und ein klares Dienstleistungsangebot für die Expansion wichtig macht.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart entfiel auf Manuelle und unterstützte Erholung im Jahr 2026 ein Anteil von 36,10 % am globalen Markt für Sportrehabilitationsdienstleistungen, und Thermische und Kontrasterholung wird voraussichtlich bis 2032 mit einem CAGR von 9,78 % wachsen.
- Nach Erbringungsort entfielen auf Sportmedizin- und Physiotherapiekliniken im Jahr 2026 37,70 % des globalen Marktanteils für Sportrehabilitationsdienstleistungen, und Erholungsstudios und Wellnesszentren werden voraussichtlich bis 2032 mit einem CAGR von 10,50 % wachsen.
- Nach Endnutzer entfielen auf Freizeit- und Amateursportler im Jahr 2026 41,80 % des globalen Marktanteils für Sportrehabilitationsdienstleistungen, und Allgemeine Wellnesskonsumenten werden voraussichtlich bis 2032 mit einem CAGR von 10,12 % wachsen.
- Nach Behandlungsziel entfielen auf Erholung und Management von Muskelkater im Jahr 2026 31,80 % der globalen Marktgröße für Sportrehabilitationsdienstleistungen, und Mobilität, Schmerzlinderung und Allgemeines Wohlbefinden werden voraussichtlich bis 2032 mit einem CAGR von 10,65 % wachsen.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 43,80 % an der globalen Marktgröße für Sportrehabilitationsdienstleistungen, und der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einem CAGR von 10,96 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Beteiligung an organisierten, Freizeit- und Fitnessaktivitäten | +2.1% | Global, angeführt von Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunahme sportverletzungsbedingter und muskuloskelettaler Erkrankungen | +1.8% | Global, mit akutem Bedarf in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Etablierung präventiver Erholung und Wellnessausgaben im Mainstream | +1.9% | Nordamerika und Westeuropa, mit Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausweitung von App-basierter Buchung, Mitgliedschaften und Multi-Service-Erholungsstudios | +1.5% | Global, höchste Akzeptanz in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von Erholungsdienstleistungen in Fitnessstudios, Clubs, Hotels und betriebliche Wellnessprogramme | +1.1% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik sowie den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Übertragung von Erholungsprotokollen aus dem Profisport in Verbraucherdienstleistungen | +0.7% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Beteiligung an organisierten, Freizeit- und Fitnessaktivitäten
Die regelmäßige Teilnahme an Sport und Bewegung erweitert die Kundenbasis der globalen Branche der Sportrehabilitationsdienstleistungen. Der R&A berichtete für 2025 von 112,2 Millionen erwachsenen und jugendlichen Golfspielern in seinen angeschlossenen Märkten, ein Anstieg von 3 % gegenüber dem Vorjahr, darunter 47,1 Millionen Juniorgolfer, ein Anstieg von 6 %; die Zahlen schließen die Vereinigten Staaten und Mexiko nicht ein[1]. Das Internationale Olympische Komitee berichtete, dass die Aktivitäten von Let's Move und dem Olympischen Tag seit 2023 mehr als 30 Millionen Menschen zu körperlicher Aktivität bewegt haben. Eine höhere Trainingshäufigkeit führt zu einem wiederholten Bedarf an Massage-, Mobilitäts- und Physiotherapiedienstleistungen anstelle gelegentlicher Erholungsbesuche. Dieser Trend unterstützt Studio-Mitgliedschaften und fitnessstudiobasierte Erholungspakete im globalen Markt für Sportrehabilitationsdienstleistungen.
Zunahme sportverletzungsbedingter und muskuloskelettaler Erkrankungen
Sportverletzungen und allgemeinere Erkrankungen des Bewegungsapparates treiben weiterhin die Nachfrage nach klinisch unterstützten Erholungsdienstleistungen an. Eine Analyse der Global Burden of Disease-Studie 2021 aus dem Jahr 2025 schätzte weltweit 607,8 Millionen Inzidenzverletzungsfälle im Jahr 2021, gegenüber 554,9 Millionen im Jahr 1990; diese Zahlen umfassen alle Verletzungen, nicht nur Sportverletzungen[2]. Eine Studienübersicht aus dem Jahr 2025 ergab, dass Verletzungen des vorderen Kreuzbandes in American Football, Basketball, Fußball und Volleyball weiterhin ein Problem darstellen, wobei Sportlerinnen in mehreren Sportarten höhere Verletzungsraten aufweisen. Darüber hinaus wurden im europäischen Verletzungsüberwachungssystem zwischen 2018 und 2022 in 15 Ländern 572.280 in Notaufnahmen behandelte Sportverletzungsfälle erfasst. Der Rehabilitationsbedarf geht häufig über die Akutversorgung hinaus und unterstützt die Nachfrage nach Physiotherapie, manueller Therapie und Kompressionsdienstleistungen. Anforderungen an die Zulassung von Fachkräften und professionelle Standards machen eine klinische Governance für Anbieter in der globalen Branche der Sportrehabilitationsdienstleistungen ebenfalls wichtig.
Etablierung präventiver Erholung und Wellnessausgaben im Mainstream
Präventives Wohlbefinden weitet Erholungsdienstleistungen über die Verletzungsbehandlung und den Leistungssport hinaus aus. ClassPass meldete im Jahr 2025 einen Anstieg der Buchungen für Sporterholungsdienstleistungen um 50 % gegenüber dem Vorjahr, was darauf hindeutet, dass Verbraucher Erholungstermine häufiger planen. Die Verbraucherstudie der International SPA Association aus dem Jahr 2025 ergab, dass 85 % der Spa-Besucher ihre Besuche als eine Form der Selbstfürsorge betrachteten. Dieser Trend unterstützt die Nutzung von Erholungsdienstleistungen zur Stressreduzierung, für Komfort und zur laufenden körperlichen Pflege. Das Global Wellness Institute identifizierte ein wachsendes Interesse an Kryotherapie- und Kontrasttherapieformaten und warnte Anbieter gleichzeitig vor nicht belegten Leistungs- oder Behandlungsaussagen. Die wiederkehrende Dienstleistungsnutzung unterstützt Mitgliedschaftsmodelle und Mehrfachbesuchspakete im globalen Markt für Sporterholungsdienstleistungen.
Ausweitung von App-basierter Buchung, Mitgliedschaften und Multi-Service-Erholungsstudios
Digitale Buchung und Mitgliedschaftsprogramme helfen Betreibern, Einzelbesuche in regelmäßige Nutzung umzuwandeln. ClassPass verzeichnete im Jahr 2025 ein Wachstum der globalen Wellnessbuchungen um 37 %, während die Buchungen für Sporterholungsdienstleistungen um 50 % stiegen. ABC Fitness meldete in seinem Summer 2025 Wellness Watch Report einen Anstieg der Fitnessstudio-Check-ins um 8 % und der Neuanmeldungen um 27 % gegenüber dem Vorjahr. Diese Trends bieten Betreibern eine größere Verbraucherbasis für Erholungsdienstleistungen, die über Apps, Treueprogramme und gebündelten Zugang angeboten werden. Plattformen ermöglichen es Verbrauchern auch, Verfügbarkeit, Preise und Dienstleistungskombinationen vor dem Besuch zu vergleichen. Mitgliedschaftsmodelle verringern die Abhängigkeit von Einmalkäufen und verbessern die Auslastung im gesamten globalen Markt für Sporterholungsdienstleistungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Ausrüstungs-, Einrichtungs- und Personalkosten | -1.5% | Global, am stärksten in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Uneinheitliche klinische Evidenz und Risiko der Nichteinhaltung von Gesundheitsaussagen | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Erschwinglichkeit für Verbraucher außerhalb von Premium-Stadtgebieten | -1.1% | Asien-Pazifik-Kernregion, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Fragmentierte Dienstleistungsqualität und inkonsistente Fachkräftestandards | -0.7% | Global, am stärksten ausgeprägt in Asien-Pazifik sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ausrüstungs-, Einrichtungs- und Personalkosten
Hohe Anfangsinvestitionen können die Fähigkeit der Anbieter einschränken, mehrere Erholungsmodalitäten an einem einzigen Standort anzubieten. Thermische Systeme, Kompressionsgeräte, lichtbasierte Geräte, Behandlungsräume und spezialisiertes Personal erhöhen die Fixkostenbasis. Diese Kosten sind besonders schwer zu absorbieren an Standorten mit geringerer Kaufkraft der Kunden oder unsicherer Auslastung der Einrichtung. Infolgedessen können Anbieter einkommensstarke Stadtgebiete, Fitnessstudio-Partnerschaften oder Franchise-Modelle bevorzugen, die die Betriebsunterstützung verteilen. Auch die Personalanforderungen bleiben erheblich, da klinische und praxisnahe Erholungsdienstleistungen qualifizierte Fachkräfte und eine konsistente Leistungserbringung erfordern. Diese Faktoren können die breitere geografische Expansion im globalen Markt für Sporterholungsdienstleistungen verlangsamen.
Uneinheitliche klinische Evidenz und Risiko der Nichteinhaltung von Gesundheitsaussagen
Die Qualität der Evidenz variiert je nach Erholungsmodalität, insbesondere wenn Wellnessdienstleistungen therapeutische Aussagen machen. Das Global Wellness Institute warnte im Jahr 2025 vor einer Übertreibung der Vorteile der Kryotherapie. Die Studie aus dem Jahr 2025 „Ein DICOM-basierter Standard für quantitative physische Rehabilitation” hob Herausforderungen bei der Datenstandardisierung und der Rehabilitationsbewertung hervor. Anbieter müssen Wellness-Positionierung von medizinischen Aussagen unterscheiden und entsprechend akkreditiertes Personal für klinische Dienstleistungen einsetzen. Unterschiede in den nationalen Vorschriften für Geräte, Werbung und die Zulassung von Fachkräften können die Expansion in verschiedenen Märkten verzögern. Stärkere Evidenz und sorgfältige Kommunikation sind unerlässlich, um Vertrauen im globalen Markt für Sporterholungsdienstleistungen aufzubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabenmuster
Der Look Back Report 2025 von ClassPass verzeichnete einen Anstieg der Buchungen für Sporterholungsdienstleistungen um 50 %, der Massagebuchungen um 42 % und der Saunabuchungen um 40 %. Diese Trends zeigten eine Nachfrage nach Leistungserholung und Entspannungsdienstleistungen und schufen Möglichkeiten, Massage, Wärmetherapie und Dehnung zu bündeln. Die Verbraucherstudie der International Spa Association (ISPA) aus dem Jahr 2025 identifizierte Stressabbau als wichtige Motivation für Spa-Besuche und unterstützt damit eine integrierte Wellness-Positionierung anstelle einer ausschließlich leistungsorientierten Kommunikation.
Die Health & Fitness Association berichtete, dass Amerikaner mit Fitnesszielen im Jahr 2026 voraussichtlich 61 USD pro Monat bzw. 733 USD jährlich ausgeben werden. In Spanien erwirtschaftete der Fitnesssektor im Jahr 2025 laut España Activa 3,235 Milliarden EUR (3,81 Milliarden USD) und bediente 8,3 Millionen Nutzer in 5.806 Zentren. Diese Zahlen zeigten Möglichkeiten auf, Erholungs-Add-ons über etablierte Fitnessstudios anzubieten, wo bestehende Mitgliedschaften die Zugangshürden senken. Transparente Preisgestaltung und abgestufte Pakete können die Akzeptanz über verschiedene Kundensegmente hinweg verbreitern.
Marktleistungsinformationen für Dienstleistungen
Das Benchmarking britischer Privatpraxen, basierend auf 715 Antworten von Klinikbetreibern, meldete im Jahr 2026 mittlere Physiotherapiegebühren von 74 GBP (99,83 USD) für Erstbeurteilungen und 63 GBP (85 USD) für Folgebesuche. Höhere Erstberatungsgebühren spiegeln den Zeitaufwand für die Beurteilung und die Fachkompetenz der Fachkräfte wider, während Wiederholungsbesuche Behandlungspakete und Mitgliedschaften unterstützen. Betreiber von Sporterholungsdienstleistungen können kostengünstigere Einführungssitzungen neben Spezialistendienstleistungen anbieten und dabei Erschwinglichkeit mit Personal-, Ausrüstungs- und Wartungskosten in Einklang bringen.
Der Bericht von ABC Fitness aus dem Jahr 2025 verzeichnete 7,2 Millionen neue Fitnessstudio-Mitgliedschaften, wobei die Generation Z 47 % der Neumitglieder ausmachte. Die Mitgliedschaften in neuen Studios gingen um 4 % zurück, während die Kündigungen um 6 % sanken, was die Bedeutung der Kundenbindung neben der Kundengewinnung unterstreicht. Digitale Buchungsplattformen, personalisierte Empfehlungen und Partnerschaften mit Fitnessgemeinschaften können Erholungsanbietern helfen, jüngere Kunden zu erreichen und Wiederholungsbesuche zu fördern. Betreiber sollten Konversionsraten, Kundenakquisitionskosten und Wiederholungsbuchungsraten verfolgen, um effektive Kanäle zu identifizieren.
Segmentanalyse
Nach Dienstleistungsart:
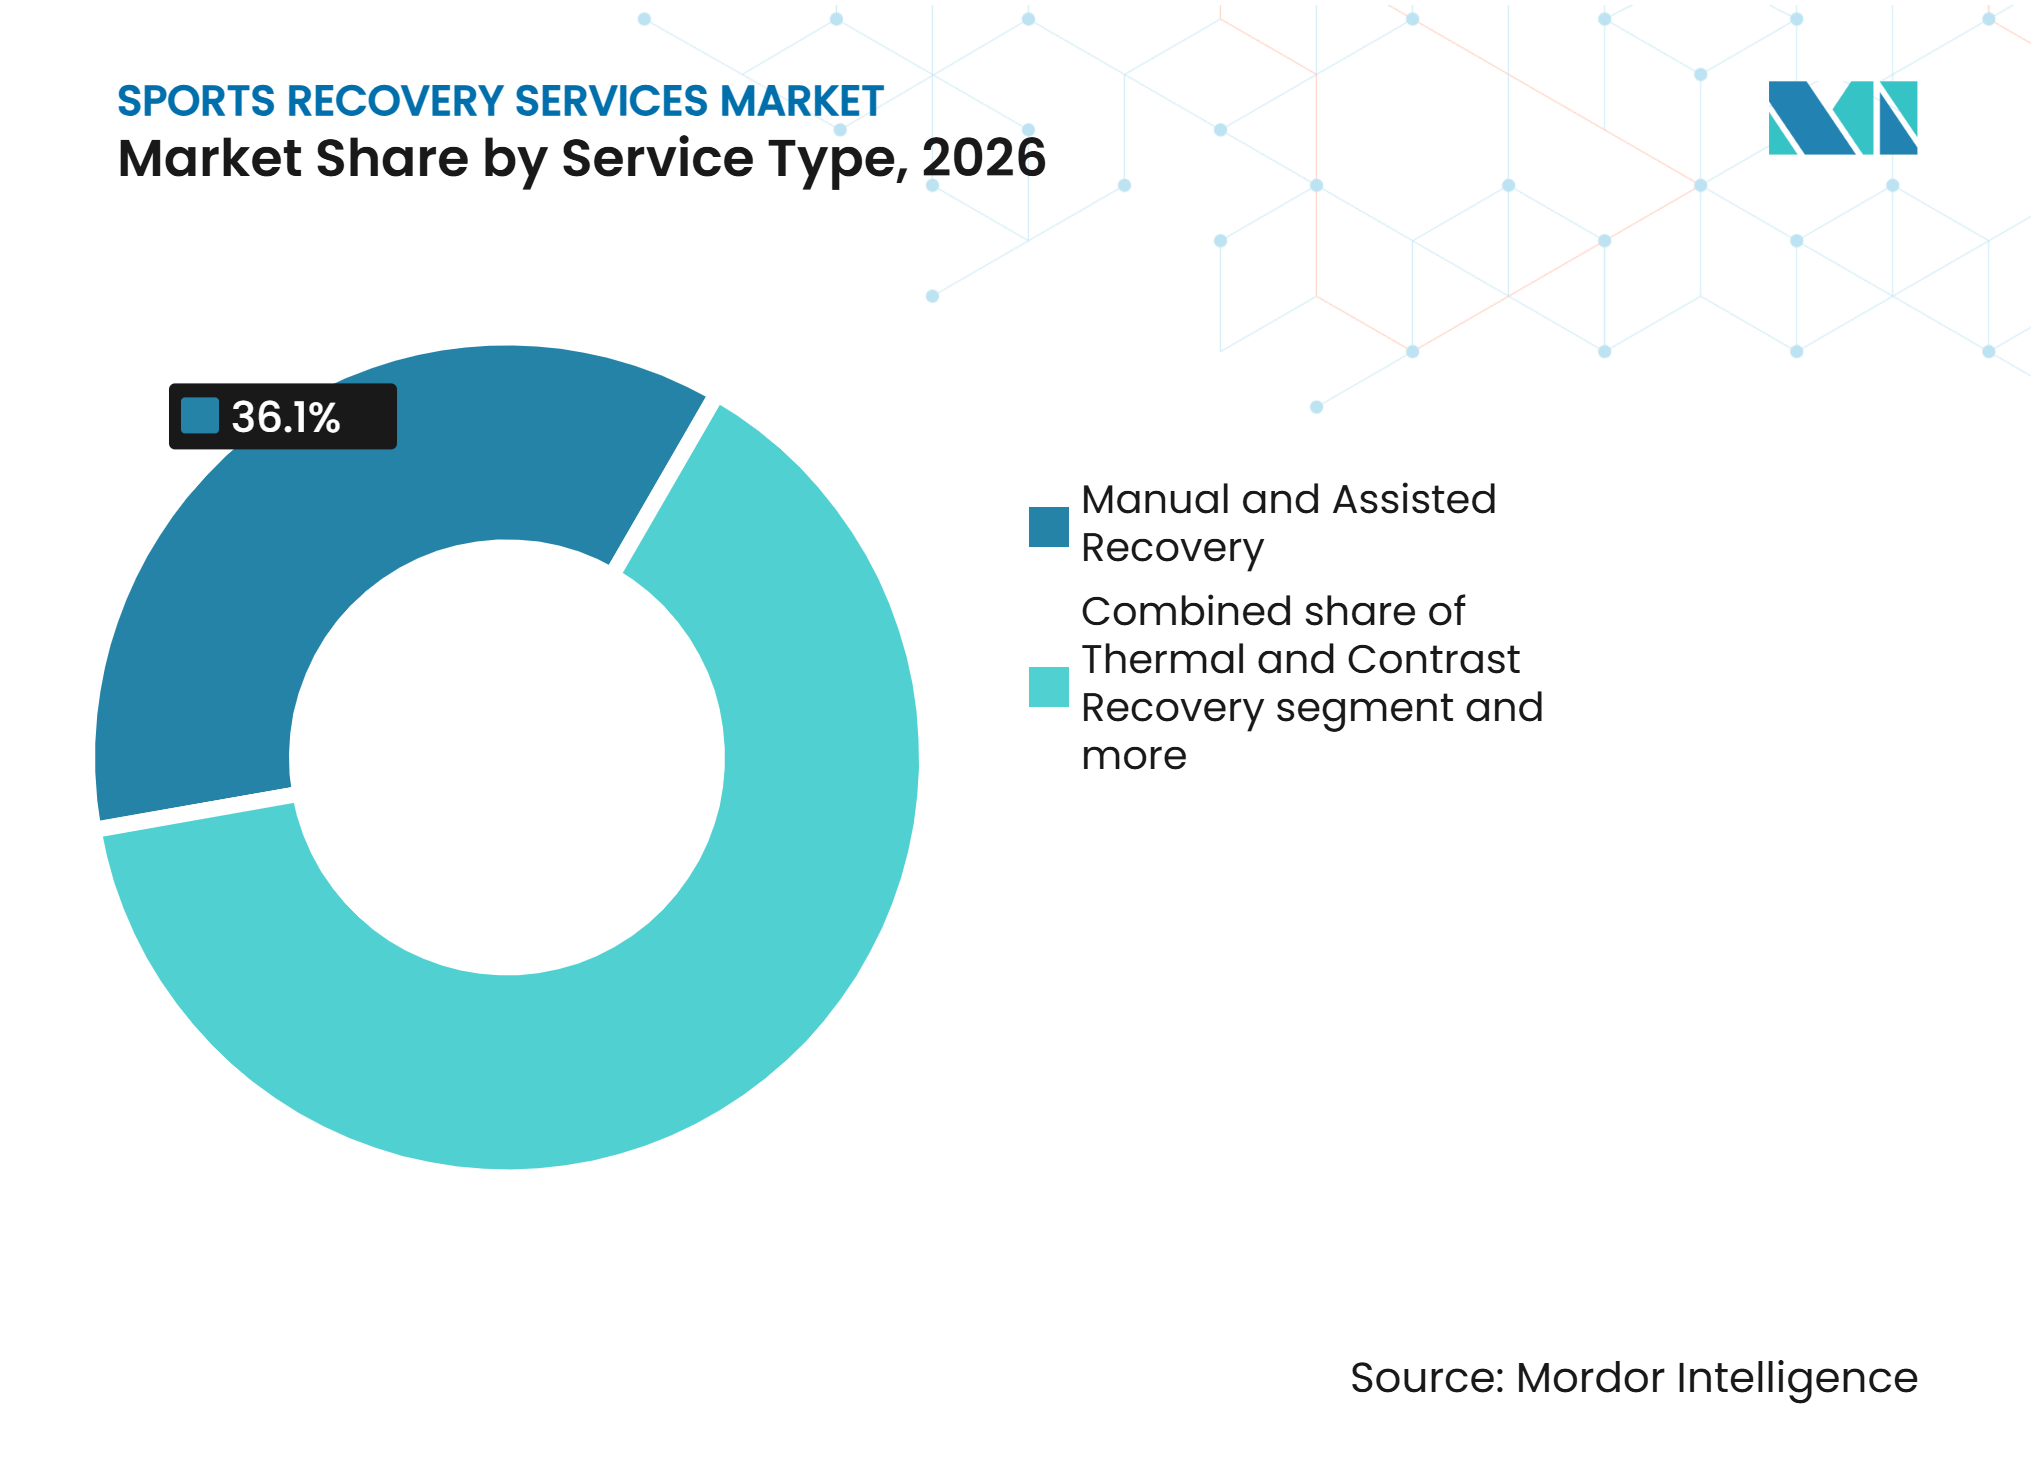
Manuelle und Assistierte Erholung verankert den Markt, während thermische Modalitäten schnell skalierenManuelle und unterstützte Erholung entfiel 2026 auf einen Anteil von 36,10 % am globalen Marktwert. Diese Position spiegelt die breite Verfügbarkeit von Sportmassage, unterstütztem Dehnen und manueller Therapie in Kliniken, Studios und Fitnesseinrichtungen wider. Diese Dienstleistungen unterstützen häufige Besuche, indem sie Muskelverspannungen, Erschöpfung und eingeschränkte Mobilität behandeln. StretchLab betrieb zum Dezember 2025 weltweit 531 Studios[3]. Manuelle Dienstleistungen erfordern zudem weniger spezialisierte Ausrüstung als einige technologiegetriebene Modalitäten. Betreiber benötigen jedoch qualifiziertes Personal und eine gleichbleibende Servicequalität an allen Standorten.
Die globale Branche der Sportrehabilitationsdienstleistungen im Bereich Thermische und Kontrasterholung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,78 % wachsen. Kryotherapie, Sauna und Kontrastprotokolle gewinnen an Bedeutung, da Fitnessstudios, Studios und Hotels Erholungsbereiche einrichten. Das Global Wellness Institute identifizierte eine Verlagerung hin zu elektrischen Kryokammern und multimodalen Kontrastformaten, die Wärme- und Kälteexposition kombinieren. Kompressions- und lichtbasierte Dienstleistungen können diese Pakete ergänzen. Klinische und fortgeschrittene Erholungsdienstleistungen bleiben dort differenziert, wo Physiotherapie, hyperbarer Sauerstofftherapie und andere klinisch regulierte Dienstleistungen verfügbar sind. Betreiber müssen den Zweck und die Grenzen jeder Modalität klar kommunizieren, insbesondere wenn Kunden medizinische Ergebnisse erwarten.



Nach Erbringungsumfeld:
Physiotherapiekliniken führen, während Studios aufholenSportmedizin- und Physiotherapiekliniken entfielen im Jahr 2026 auf 37,70 % des globalen Marktwertsanteils für Sporterholungsdienstleistungen. Klinische Glaubwürdigkeit, Qualifikationen der Fachkräfte, Überweisungswege und die Nutzung nach Verletzungen unterstützen ihre Position. Diese Einrichtungen unterstützen Rehabilitation, Schmerzmanagement und Programme zur Rückkehr zur Aktivität durch die Integration von manueller Therapie, Bewegungsanleitung und überwachter Erholung. Sie unterscheiden auch klinisch geregelte Dienstleistungen von wellnessorientierten Angeboten. Lizenzierungsanforderungen und lokale Fachkräftevorschriften bleiben wichtig für die Klinikexpansion und Dienstleistungsgestaltung.
Das Segment Erholungsstudios und Wellnesszentren des globalen Marktes für Sporterholungsdienstleistungen wird voraussichtlich bis 2032 mit einem CAGR von 10,50 % wachsen. Diese Einrichtungen nutzen Mitgliedschaften, digitale Buchung sowie thermische, manuelle und technologiegestützte Dienstleistungen, um Wiederholungsbesuche zu fördern. Sie bedienen Kunden, die Training, Erholung und allgemeinen Komfort suchen, anstatt eine Behandlung für eine diagnostizierte Verletzung. Das Wachstum hängt von günstigen Standorten, klaren Mitgliedschaftsoptionen und Personal ab, das Dienstleistungen verantwortungsvoll erklären kann. Fitnessclubs fügen ihren umfassenderen Mitgliederangeboten Erholungseinrichtungen hinzu. Hotels, Unternehmenseinrichtungen, häusliche Formate und mobile Dienstleistungen bieten Expansionsmöglichkeiten für Betreiber, die außerhalb fester Studiostandorte eine konsistente Dienstleistungsqualität aufrechterhalten.
Nach Endnutzer:
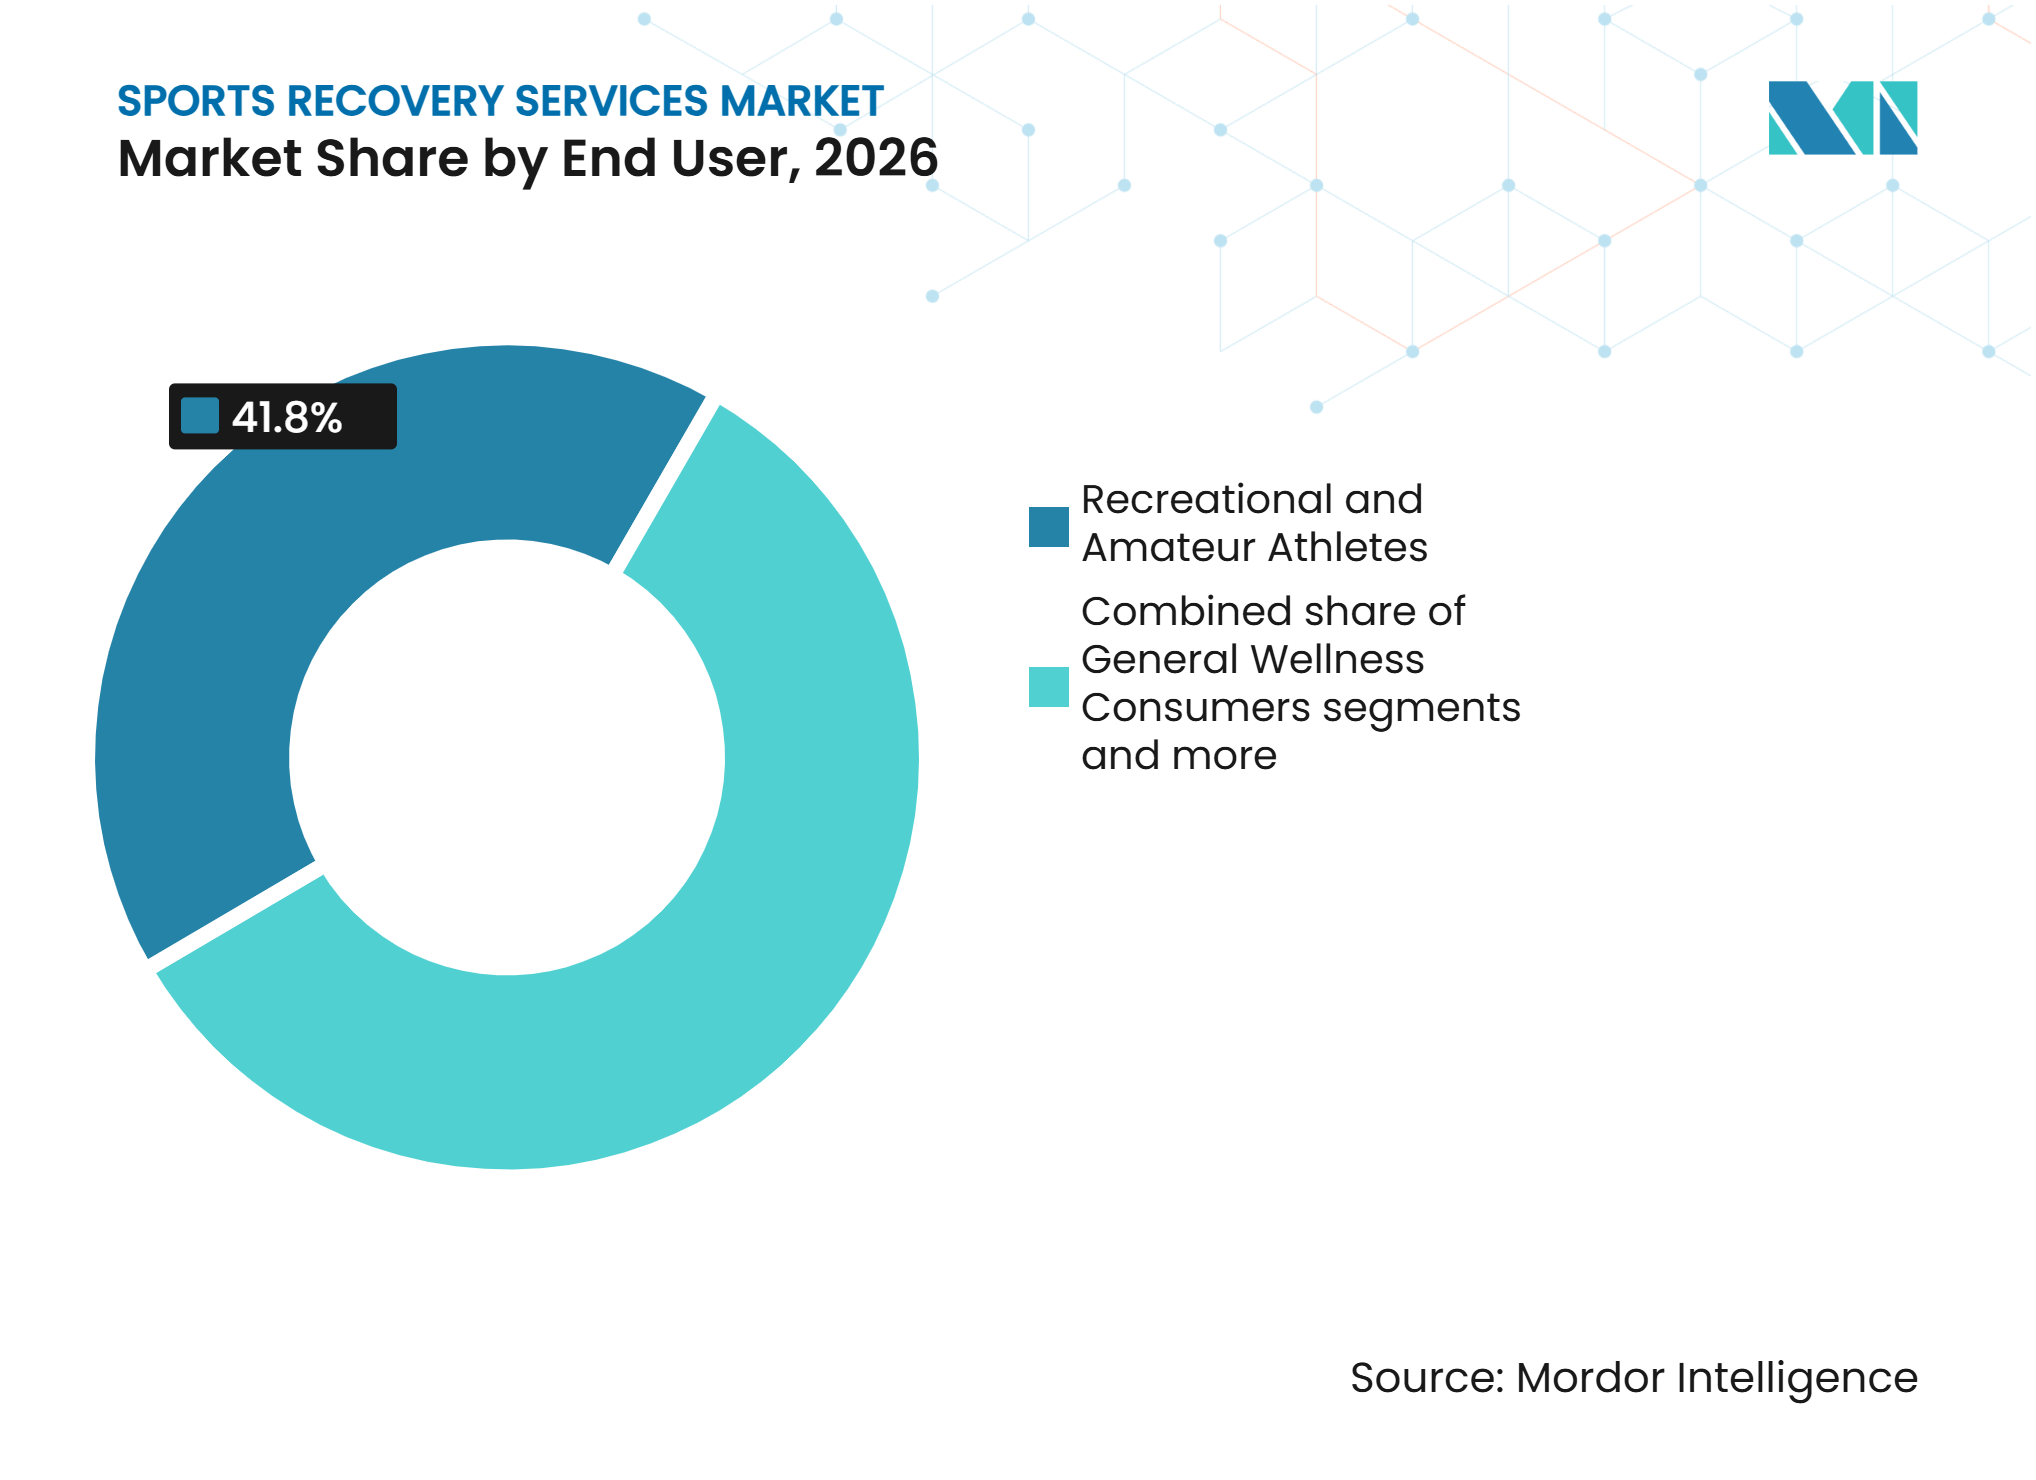
Freizeitsportler treiben das Volumen, während Allgemeine Wellnessverbraucher das Wachstum antreibenFreizeit- und Amateursportler entfielen im Jahr 2026 auf 41,80 % des globalen Marktwertsanteils. Dieses Segment erzeugt eine stetige Nachfrage von Personen, die regelmäßig Sport treiben, an organisierten Sportarten teilnehmen oder für Veranstaltungen trainieren. Eine höhere Beteiligung erweitert die Nutzerbasis für Massage-, Dehn-, Physiotherapie- und thermische Erholungsdienstleistungen. Die Zahlen der R&A aus dem Jahr 2025 zeigten eine große und wachsende Golfbevölkerung, darunter 47,1 Millionen Juniorgolfspieler. Regelmäßige Nutzer unterstützen die Wirtschaftlichkeit von Erholungsstudios durch Wiederholungsbesuche nach Trainingseinheiten. Anbieter müssen Pakete auf verschiedene Aktivitätsniveaus zuschneiden.
Allgemeine Wellnessverbraucher werden voraussichtlich während 2027–2032 mit einem CAGR von 10,12 % wachsen. Diese Gruppe erweitert den globalen Markt für Sporterholungsdienstleistungen über Sportler und Personen hinaus, die Verletzungen behandeln. Verbraucher können Entspannung, Mobilität, Stressabbau oder Unterstützung für regelmäßige Fitnessroutinen suchen. Die Erkenntnisse der International Spa Association aus dem Jahr 2025 zeigten ein wachsendes Interesse an Selbstfürsorge und Stressreduzierung. Profisportler bleiben einflussreich, da ihre Nutzung von Erholungstechnologien das Verbraucherbewusstsein steigert. Organisationen und institutionelle Nutzer können durch Gruppenprogramme eine vorhersehbare Auslastung gewährleisten.

Nach Behandlungsziel:
Muskelkater-Management hält das Volumen aufrecht, während Mobilität und Wohlbefinden das Wachstum anführenErholung und Muskelkater-Management entfielen im Jahr 2026 auf 31,80 % des globalen Marktwertsanteils. Dieses Ziel erzeugt eine konsistente Nachfrage von Kunden, die nach häufigem Training Ermüdung oder Muskelkater erleben. Es eignet sich gut für Mitgliedschaftsmodelle, da Kunden nach jedem Trainingszyklus zurückkehren können und nicht nur nach einer Verletzung. Anbieter können Massage, assistiertes Dehnen, Kompression und thermische Dienstleistungen innerhalb dieses Ziels positionieren. Das Segment ist auch für eine breite Kundenbasis zugänglich, da es keine formelle Rehabilitationsüberweisung erfordert. Anbieter müssen jedoch vermeiden, routinemäßigen Muskelkater ohne eine angemessene klinische Beurteilung als Anzeichen einer medizinischen Erkrankung zu interpretieren.
Mobilität, Schmerzlinderung und Allgemeines Wohlbefinden werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,65 % wachsen. Dieses Wachstum spiegelt die Nachfrage von Erwachsenen wider, die aktiv bleiben und mobilitätsfokussierte Aktivitäten in ihre wöchentlichen Routinen integrieren möchten. Das Ziel kombiniert präventive Versorgung, Komfort und Wohlbefinden und ist damit sowohl für Studios als auch für klinisch geregelte Praxen relevant. Verletzungserholung und Rehabilitation bleibt wichtig für Personen, die nach einem medizinischen Ereignis strukturierte Unterstützung bei der Rückkehr zur Aktivität benötigen. Verletzungsprävention und Leistungsoptimierung nutzen zunehmend Wearable-Daten und personalisierte Empfehlungen, wie in der Zusammenarbeit zwischen Therabody und Garmin im Jahr 2025 deutlich wird. Betreiber müssen klar definieren, ob ihre Dienstleistungen allgemeines Wohlbefinden, Leistungsvorbereitung oder Rehabilitation unterstützen.
Geografische Analyse
Nordamerika entfiel im Jahr 2026 auf 43,80 % des globalen Marktwerts. Die Region profitiert von reifen Franchisenetzwerken, einer großen Basis an Fitnessstudios und Wellnessstudios sowie starken Verbraucherausgaben für persönliche Gesundheit. Die Health & Fitness Association meldete geplante Ausgaben für Gesundheit und Fitness in Höhe von 60 Milliarden USD in den Vereinigten Staaten für 2026[4]. Die Region verfügt auch über ein gut entwickeltes ambulantes Physiotherapienetzwerk, das klinische Erholung und Rehabilitationsdienstleistungen unterstützt. Betriebliche Wellnessprogramme und Partnerschaften mit Fitnesseinrichtungen bieten zusätzliche Kanäle zur Kundengewinnung. Fachkräftelizenzierung, Werbevorschriften und Geräteanforderungen prägen die regulatorische Landschaft und können Betreiber mit etablierten Compliance-Prozessen begünstigen.
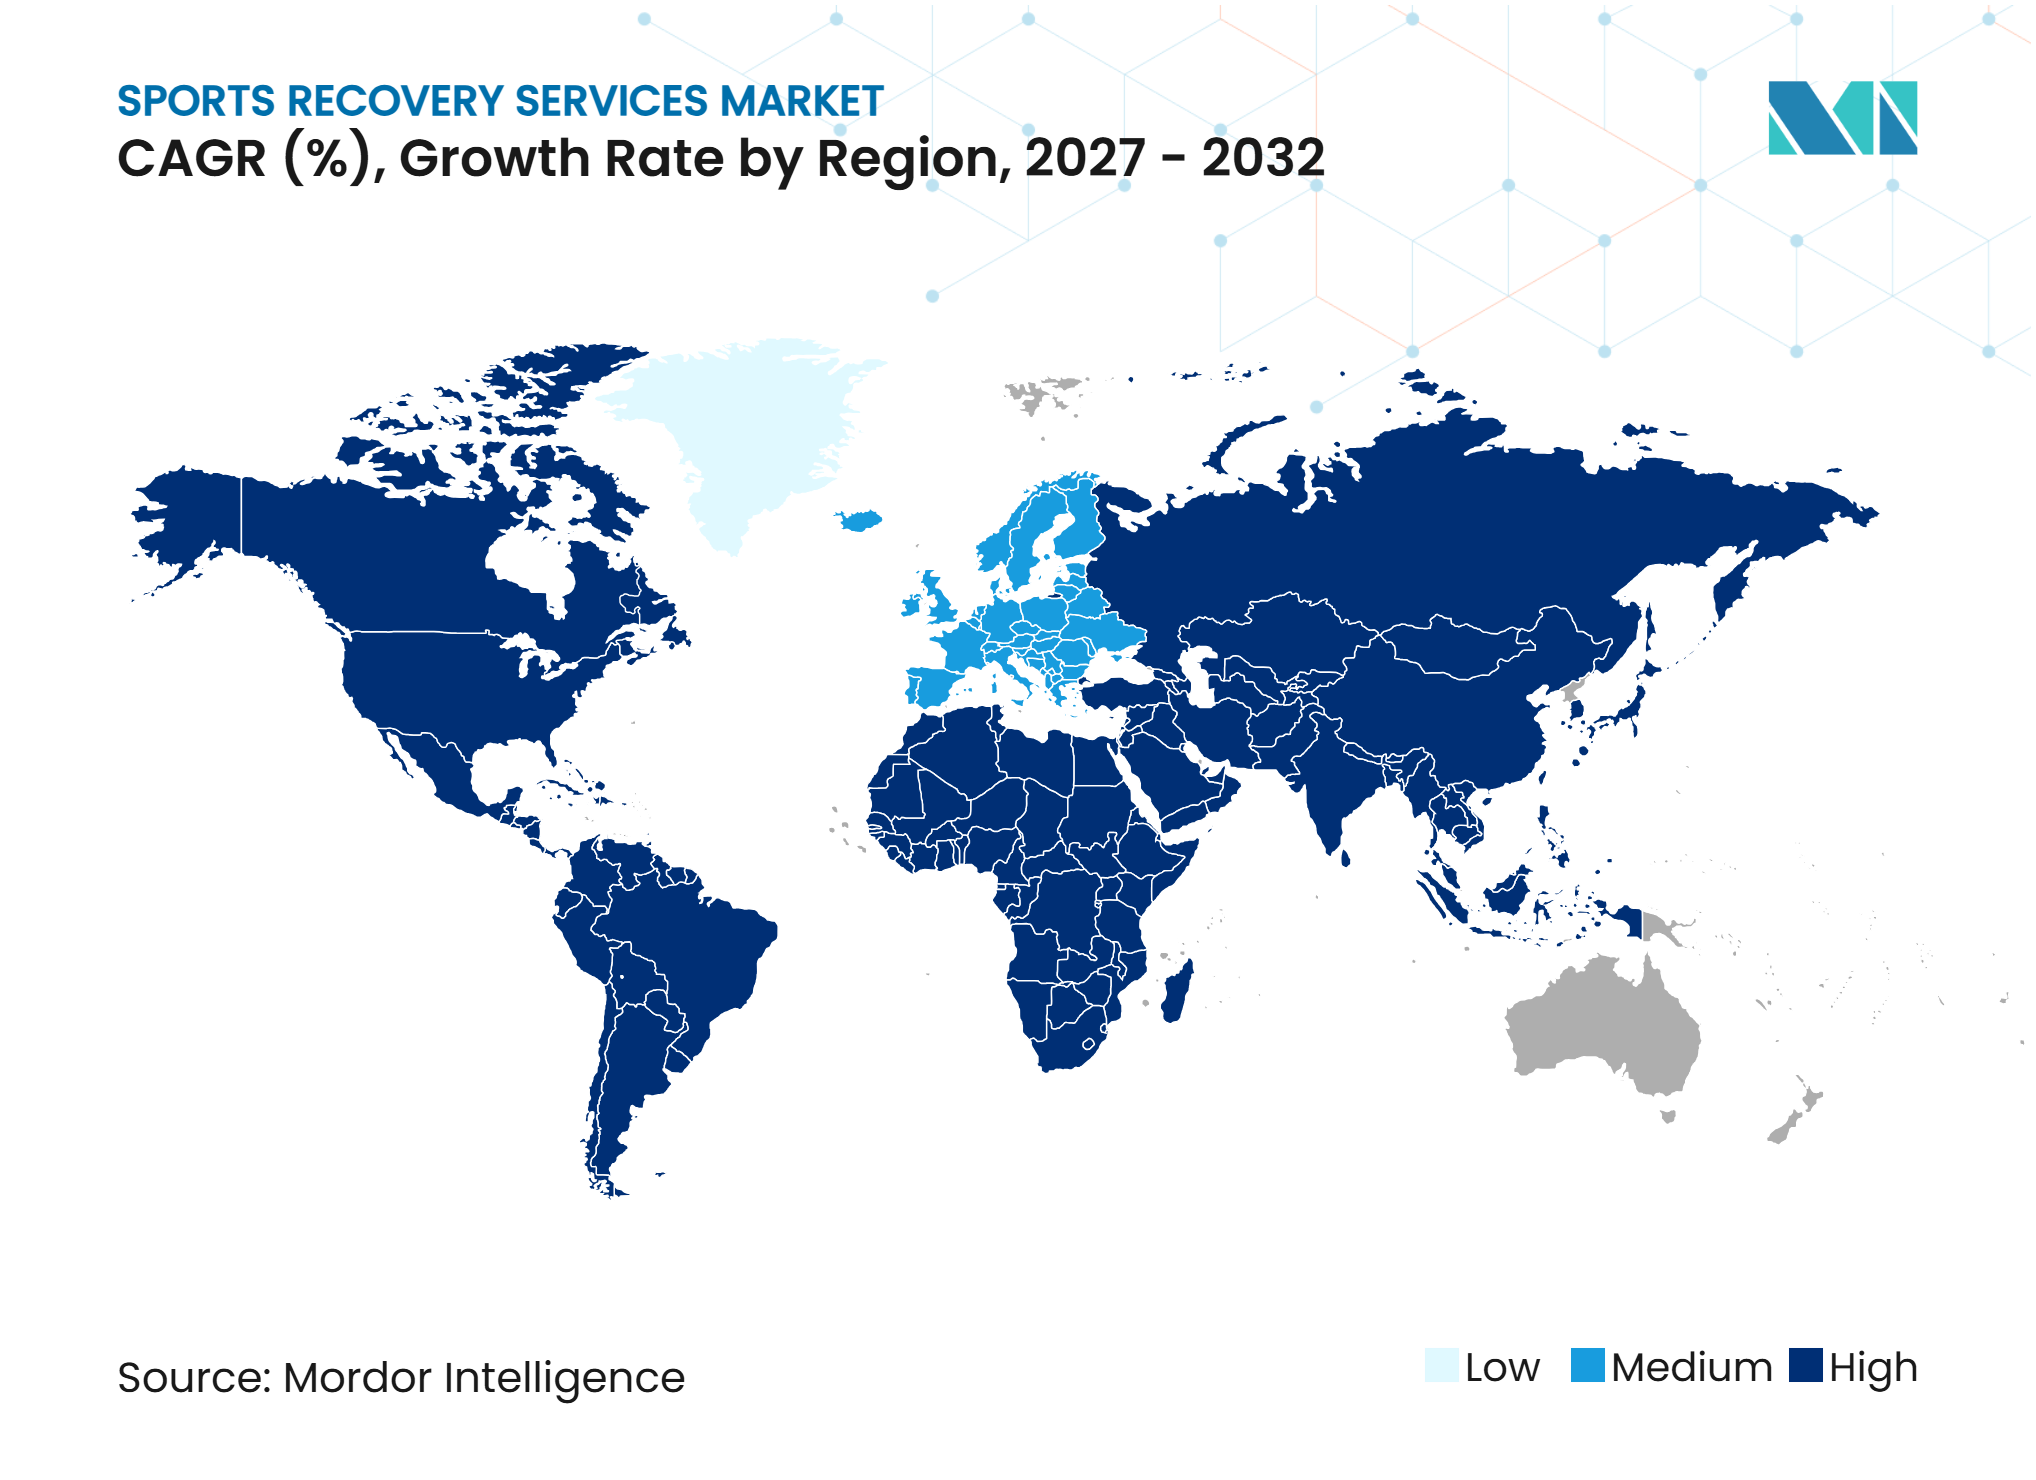
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,96 % wachsen und damit die schnellste Wachstumsrate unter den geografischen Segmenten aufweisen. Steigende Sportbeteiligung, expandierende Fitnessinfrastruktur und wachsende Mitteleinkommensbevölkerungen unterstützen die Nachfrage in China, Indien, Südkorea und Südostasien. Die Region verfügt über eine wachsende Verbraucherbasis, die an Fitness, präventiver Gesundheit und technologiegestützten Dienstleistungen interessiert ist. Dienstleistungsqualitätsstandards und Fachkräfteanforderungen bleiben jedoch in den verschiedenen Märkten inkonsistent. Dies schafft Möglichkeiten für Anbieter, die klare Qualifikationsanforderungen für das Personal und standardisierte Betriebsverfahren etablieren. Der Markt für Sporterholungsdienstleistungen in Asien-Pazifik kann von Dienstleistungsformaten profitieren, die auf lokale Ausgabenniveaus abgestimmt sind, anstatt sich ausschließlich auf Premium-Stadtsstudios zu verlassen.
Europa kombiniert etablierte Physiotherapienetzwerke, thermische Wellnesstraditionen und wachsendes Interesse an Boutique-Erholungsformaten. Erholungsdienstleistungen werden in der breiteren Fitnesseinrichtungsbasis der Region zunehmend sichtbar. In Belgien demonstriert die Partnerschaft zwischen Jims, SPRS und PRIME die Integration von Fitness- und Physiotherapiedienstleistungen an mehreren Standorten. Südamerika bietet eine sich entwickelnde Chance in großen Stadtzentren, wo die Beteiligung am organisierten Sport und die privaten Fitnessausgaben weiter zunehmen. Im Nahen Osten und Afrika hat sich die Vereinigten Arabischen Emirate als früher Anwender von Premium-Erholungsformaten etabliert, während andere Märkte voraussichtlich stärker auf städtische Infrastruktur und erschwingliche Dienstleistungsmodelle angewiesen sein werden. Der Marktwert in diesen Regionen wird weiterhin von lokalen Vorschriften, verfügbarem Einkommen und dem Zugang zu qualifizierten Fachkräften beeinflusst.
Anbieternetzwerk und Expansionsinformationen für Sporterholungsdienstleistungen
Der Markt umfasst dedizierte Erholungsfranchises, Physiotherapienetzwerke und fitnessstudiobasierte Dienstleistungen. Die SEC-Einreichung von Xponential Fitness aus dem Jahr 2025 meldete 531 in Betrieb befindliche StretchLab-Studios und 1.012 weltweit verkaufte Lizenzen, was den Umfang der franchisierten assistierten Dehndienstleistungen verdeutlicht. In Belgien betreiben JIM, SPRS und PRIME Mehrstandortmodelle, die Physiotherapie mit Fitnesseinrichtungen integrieren und potenziell den Zugang verbessern, ohne eigenständige Erholungskliniken zu erfordern.
Im März 2026 führte Anytime Fitness seine erste dedizierte Erholungszone in Madrid ein, unter Verwendung von Ausrüstung von Hyperice und Komoder, innerhalb seines Netzwerks von 52 spanischen Clubs. Das Unternehmen zielte bis Jahresende auf mehr als 60 Clubs und 60.000 Mitglieder ab. Die Q3-2026-Ergebnisse von Xponential Fitness prognostizierten 124–130 netto neue Studioeröffnungen im Jahr 2026, ein Rückgang von 37 % am Mittelpunkt gegenüber 2025, was auf Expansionsdruck hindeutet. Diese Beispiele verdeutlichen Möglichkeiten, Erholungsdienstleistungen in bestehende Fitnessnetzwerke einzubetten, anstatt sich ausschließlich auf eigenständige Einrichtungen zu verlassen.
Wettbewerbslandschaft
Marktkonzentration
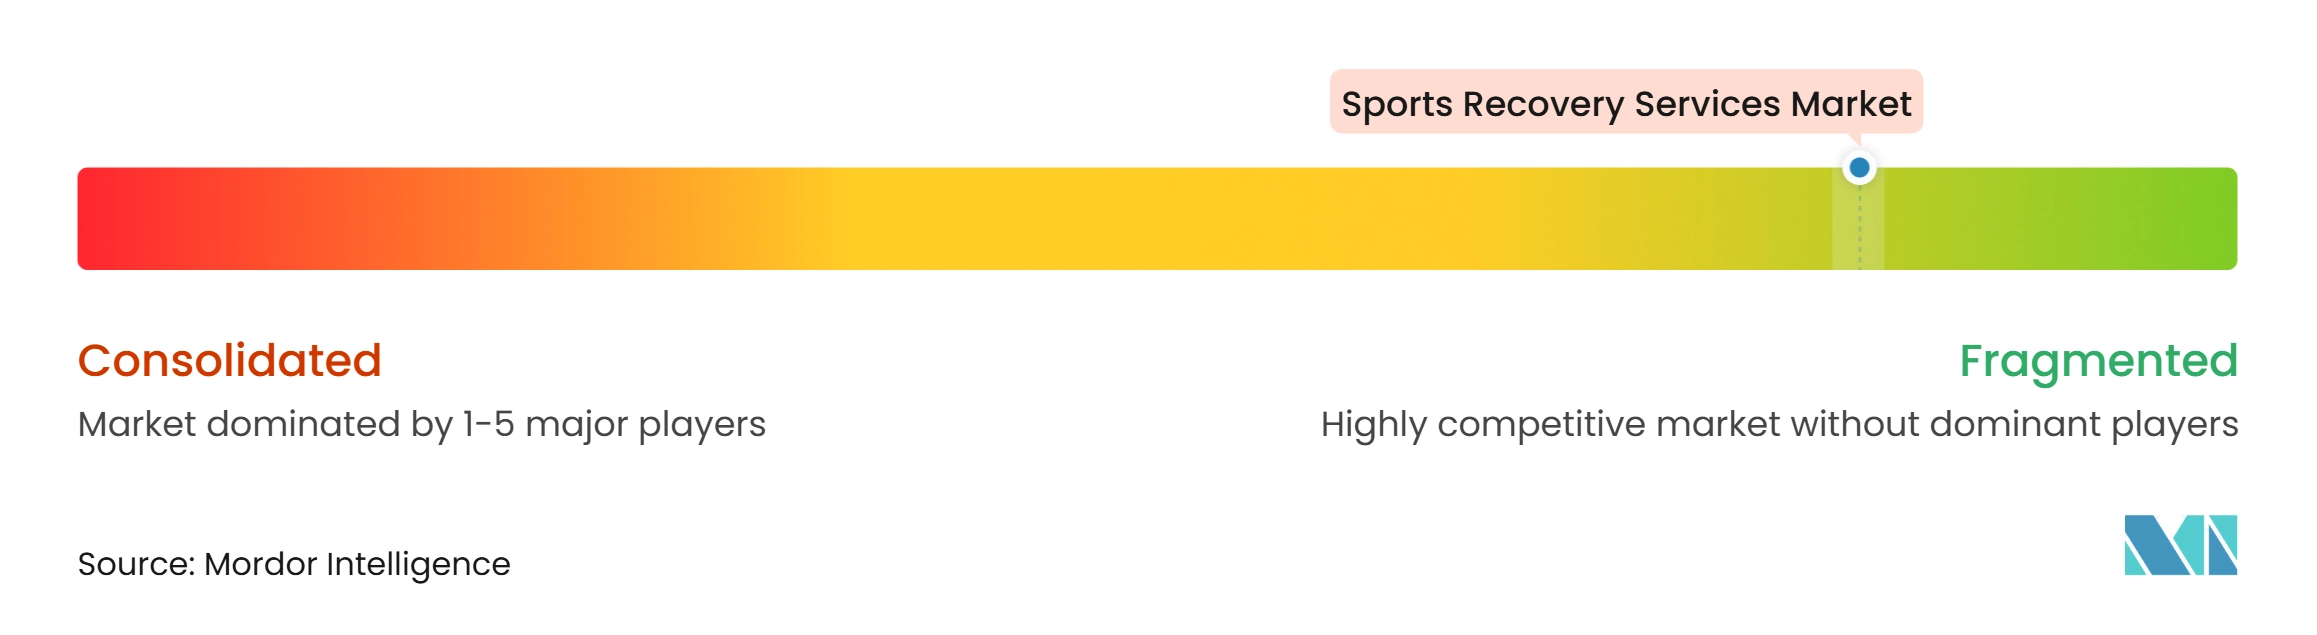
Der globale Markt für Sporterholungsdienstleistungen ist fragmentiert. Anbieter konkurrieren über Netzwerkreichweite, Personalkapazität, klinische Glaubwürdigkeit, Standort und Erholungsmodalitäten. Technologieorientierte Unternehmen, darunter Therabody und Hyperice, beeinflussen den Markt durch Geräte, digitale Dienstleistungen und Partnerschaften mit Profisportteams. Die Zusammenarbeit von Therabody mit Garmin im Jahr 2025 demonstriert die Nutzung von Wearables und Daten zur Personalisierung von Erholungsempfehlungen. Franchise- und Kliniknetzwerke konkurrieren durch Größe, Mitgliedschaftszugang und Dienstleistungskonsistenz, während regionale Betreiber sich durch vertrauenswürdige Leistungserbringung und lokale Expansion differenzieren.
Strategische Aktivitäten umfassen Partnerschaften, Portfolioänderungen und digitale Konversionsinitiativen. Im Oktober 2026 kündigte Xponential Fitness eine Überprüfung strategischer Alternativen an, einschließlich eines möglichen Verkaufs, einer Fusion oder einer anderen Transaktion. Die Einheitseröffnungen im Jahr 2026 und die StretchLab-Buchungspiloten deuten auf einen anhaltenden Fokus auf Netzwerkwachstum und digitale Kundengewinnung hin. Therabody verknüpft biometrische Daten mit personalisierten Erholungsempfehlungen über Garmin, während die Oura-Integration von Technogym Training und Erholung innerhalb von Fitnessökosystemen verbindet.
Anbieter können sich durch evidenzbasierte Wellnessdienstleistungen, klinische Überweisungswege, Arbeitgeberprogramme, Fitnessintegrationen und Mitgliedschaften differenzieren. Compliance bleibt wichtig, wenn Dienstleistungen klinische Aussagen beinhalten. Kleinere Betreiber konkurrieren durch Gemeinschaftszugang und Spezialfachkräfte, während größere Netzwerke von Technologieinvestitionen, Schulungen und Markenbekanntheit profitieren.
Marktführer im Bereich Sporterholungsdienstleistungen
-
Restore Hyper Wellness
-
Xponential Fitness, Inc.
-
iCRYO
-
Therabody
-
Hyperice
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Sportrehabilitationsdienstleistungen Unternehmen in diesem Bericht
- Restore Hyper Wellness
- Xponential Fitness, Inc.
- Therabody
- iCRYO
- ReCOVER
- The Covery | Health
- Pause Studio
- Upgrade Labs
- The CryoBar
- Life Time, Inc.
- EXOS LLC
- P3 Recovery
- Next Health
- Remedy Place
- Select Medical Holdings Corporation
- ATI Physical Therapy, Inc.
- U.S. Physical Therapy, Inc.
- Recoverie
- Airrosti
- Upstream Rehabilitation
Neueste Industrielle Entwicklungen in Markt für Sportrehabilitationsdienstleistungen
- März 2026: Therabody erweiterte seine Partnerschaft mit Ulta Beauty auf über 650 zusätzliche Filialen und erhöhte damit den Vertrieb auf mehr als 1.000 Standorte landesweit, wodurch der Zugang zu seinen Wellness- und Erholungstechnologien über den Mainstream-Einzelhandel ausgeweitet wurde.
- September 2025: Jims, SPRS und PRIME lancierten Belgiens größtes Physiotherapienetzwerk an 10 Jims-Standorten mit rund 60 Physiotherapeuten und planen eine Expansion auf 22 Standorte bis 2028.
- Mai 2025: Technogym und Oura integrierten Erholungsmetriken, darunter Schlafmuster, Herzratenvariabilität und Ruheherzfrequenz, in den KI-Coach von Technogym, um personalisierte Trainingsempfehlungen basierend auf der Bereitschaft der Nutzer zu liefern.
- Januar 2025: Therabody ging eine Partnerschaft mit Garmin ein und startete Coach by Therabody in der Beta-Version, wobei Wearable-Daten zu Herzfrequenz, Schlaf, Stress, Body Battery und kardiovaskulärer Leistung genutzt werden, um personalisierte Erholungsempfehlungen zu generieren.
Umfang des globalen Berichts über den Markt für Sporterholungsdienstleistungen
Der globale Bericht über den Markt für Sporterholungsdienstleistungen analysiert Erholungs- und Wellnessdienstleistungen, die zur Unterstützung der Muskelregeneration, des Muskelkater-Managements, der Rehabilitation, der Verbesserung der Mobilität und der Optimierung der körperlichen Leistungsfähigkeit konzipiert sind. Der Markt ist nach Dienstleistungsart, Erbringungsumfeld, Endnutzer, Behandlungsziel und Geografie segmentiert. Die Studie untersucht Treiber wie steigende Beteiligung an Sport- und Fitnessaktivitäten, zunehmende sportverletzungsbedingte Verletzungen, wachsende Akzeptanz präventiver Erholung, Ausweitung von App-basierten Buchungen und Erholungsstudios, Integration in Fitnessstudios und betriebliche Wellnessprogramme sowie die Übernahme von Erholungsprotokollen aus dem Profisport, neben Hemmnissen wie hohen Ausrüstungs- und Personalkosten, uneinheitlicher klinischer Evidenz, Erschwinglichkeitsbarrieren und inkonsistenten Fachkräftestandards. Sie bewertet Anbieternetzwerke, Dienstverfügbarkeit, geografische Expansion, Dienstleistungspreisgestaltung, Trends bei der Kundengewinnung, Verbraucherpräferenzen, Dienstleistungsannahme und Ausgabenmuster. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, regionale Analysen für Nordamerika, Südamerika, Europa, Asien-Pazifik sowie den Nahen Osten und Afrika, Bewertungen der Wettbewerbslandschaft, Marktkonzentration, Marktanteile, strategische Entwicklungen und Unternehmensprofile. Er untersucht auch Möglichkeiten in klinisch geregelten, evidenzbasierten Erholungsnetzwerken und abonnementbasierten Dienstleistungen für Arbeitgeber, Hotels und Sportteams. Marktschätzungen und Prognosen werden in USD für alle abgedeckten Segmente für 2022–2032 dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Sporterholungsdienstleistungen bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 15,48 Milliarden USD erreichen, ausgehend von 9,13 Milliarden USD im Jahr 2026, bei einem CAGR von 9,22 % während 2027–2032.
Welche Dienstleistungsart führt bei den Sporterholungsdienstleistungen?
Manuelle und Assistierte Erholung führt mit einem Anteil von 36,10 % im Jahr 2026, unterstützt durch Massage, assistiertes Dehnen und manuelle Therapie.
Welche Erholungsdienstleistung wächst am schnellsten?
Thermische und Kontrasterholung wird voraussichtlich bis 2032 mit einem CAGR von 9,78 % wachsen, da Kryotherapie- und Kontrastformate mehr kommerzielle Einrichtungen erreichen.
Welche Kundengruppe erzeugt die größte Nachfrage?
Freizeit- und Amateursportler entfallen auf 41,80 % des Wertes von 2026, da regelmäßige Bewegung eine wiederholte Erholungsnutzung unterstützt.
Warum expandieren Erholungsstudios?
Erholungsstudios und Wellnesszentren werden voraussichtlich bis 2032 mit einem CAGR von 10,50 % wachsen, unterstützt durch Mitgliedschaft, App-basierte Buchung und Multi-Service-Angebote.
Welche Region wächst am schnellsten bei Sporterholungsdienstleistungen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,96 % wachsen, unterstützt durch expandierende Sportbeteiligung, Fitnessinfrastruktur und Mitteleinkommensbevölkerungen.