
Tamanho e Participação do Mercado de Microinversores Solares e Otimizadores de Potência
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
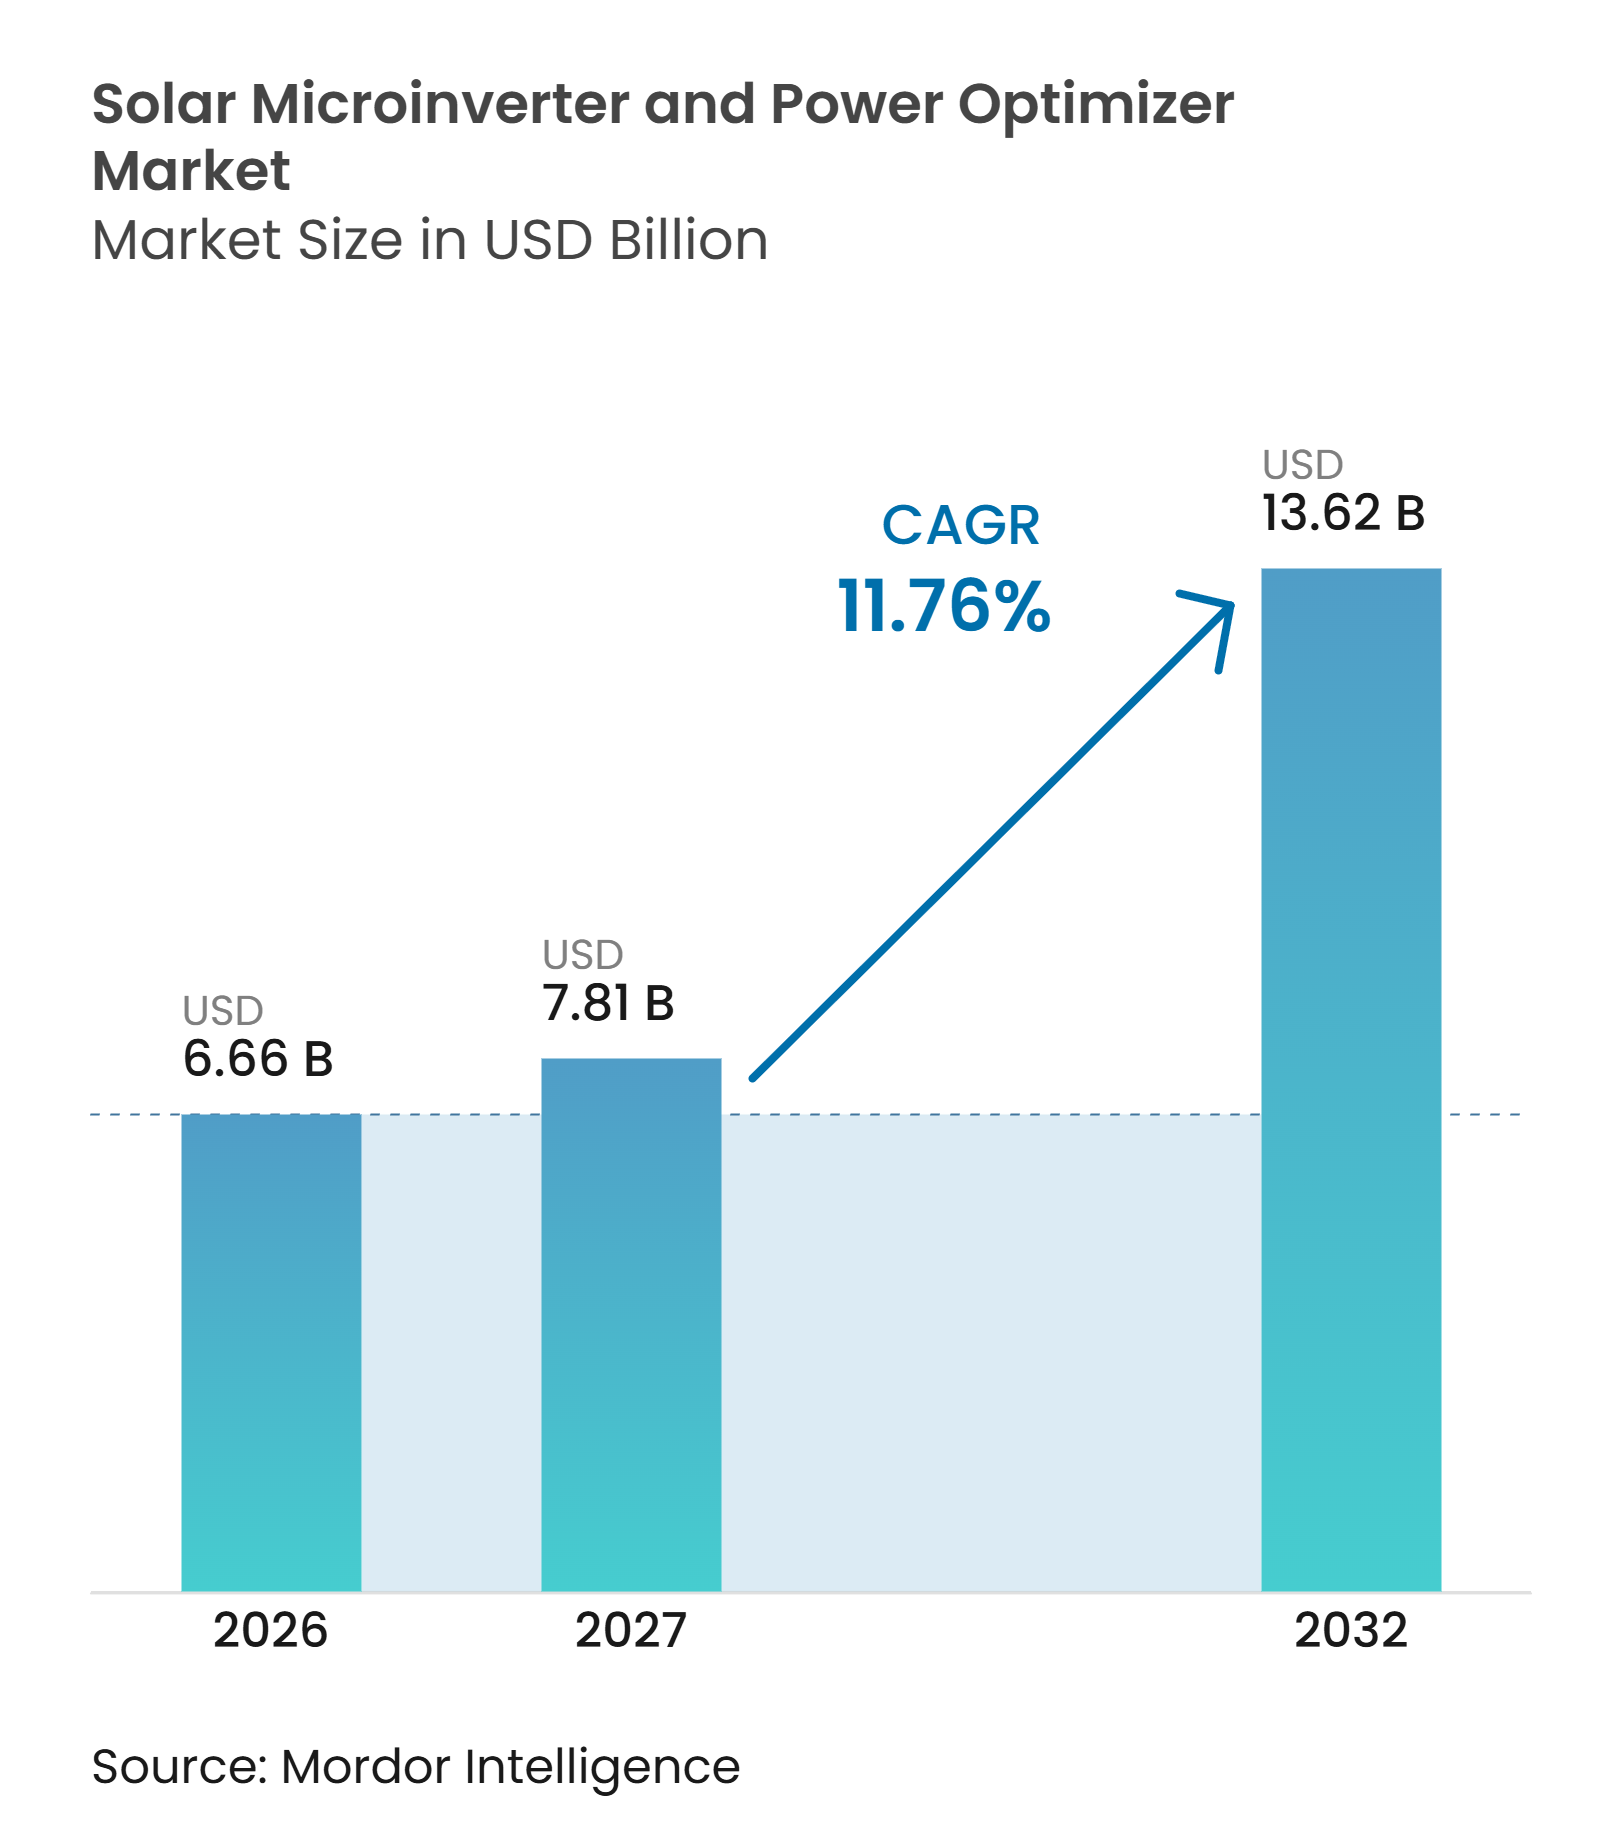
| Tamanho do Mercado (2027) | 7.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.76 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Microinversores Solares e Otimizadores de Potência por Mordor Intelligence
O tamanho do mercado de microinversores solares e otimizadores de potência está projetado para expandir de 6,66 bilhões de USD em 2026 e 7,81 bilhões de USD em 2027 para 13,62 bilhões de USD até 2032, a um CAGR de 11,76% entre 2027 e 2032. O mercado está se deslocando em direção a equipamentos no nível do módulo, à medida que os sistemas de telhado exigem maior segurança, monitoramento e desempenho em condições operacionais irregulares. As adições fotovoltaicas distribuídas aumentaram de 119,5 GW em 2022 para 228,1 GW em 2024, ampliando a base instalada de eletrônica de potência no nível do módulo.[1] Nos Estados Unidos, as regulamentações de desligamento rápido tornam o controle no nível do módulo uma consideração de projeto importante para muitos sistemas instalados em edificações. O emparelhamento com baterias também está alterando os requisitos de equipamentos, à medida que os sistemas solares precisam cada vez mais gerenciar geração, carregamento e interação com a rede simultaneamente. O mercado apresenta oportunidades na demanda por substituição, telhados comerciais e sistemas solares com armazenamento, embora custos iniciais mais elevados e adequação limitada para grandes projetos de serviços públicos permaneçam como restrições.
Principais Conclusões do Relatório
- Por produto, os microinversores detinham 56,1% da participação de mercado em 2026, enquanto os otimizadores de potência têm previsão de crescimento a um CAGR de 12,5% até 2032.
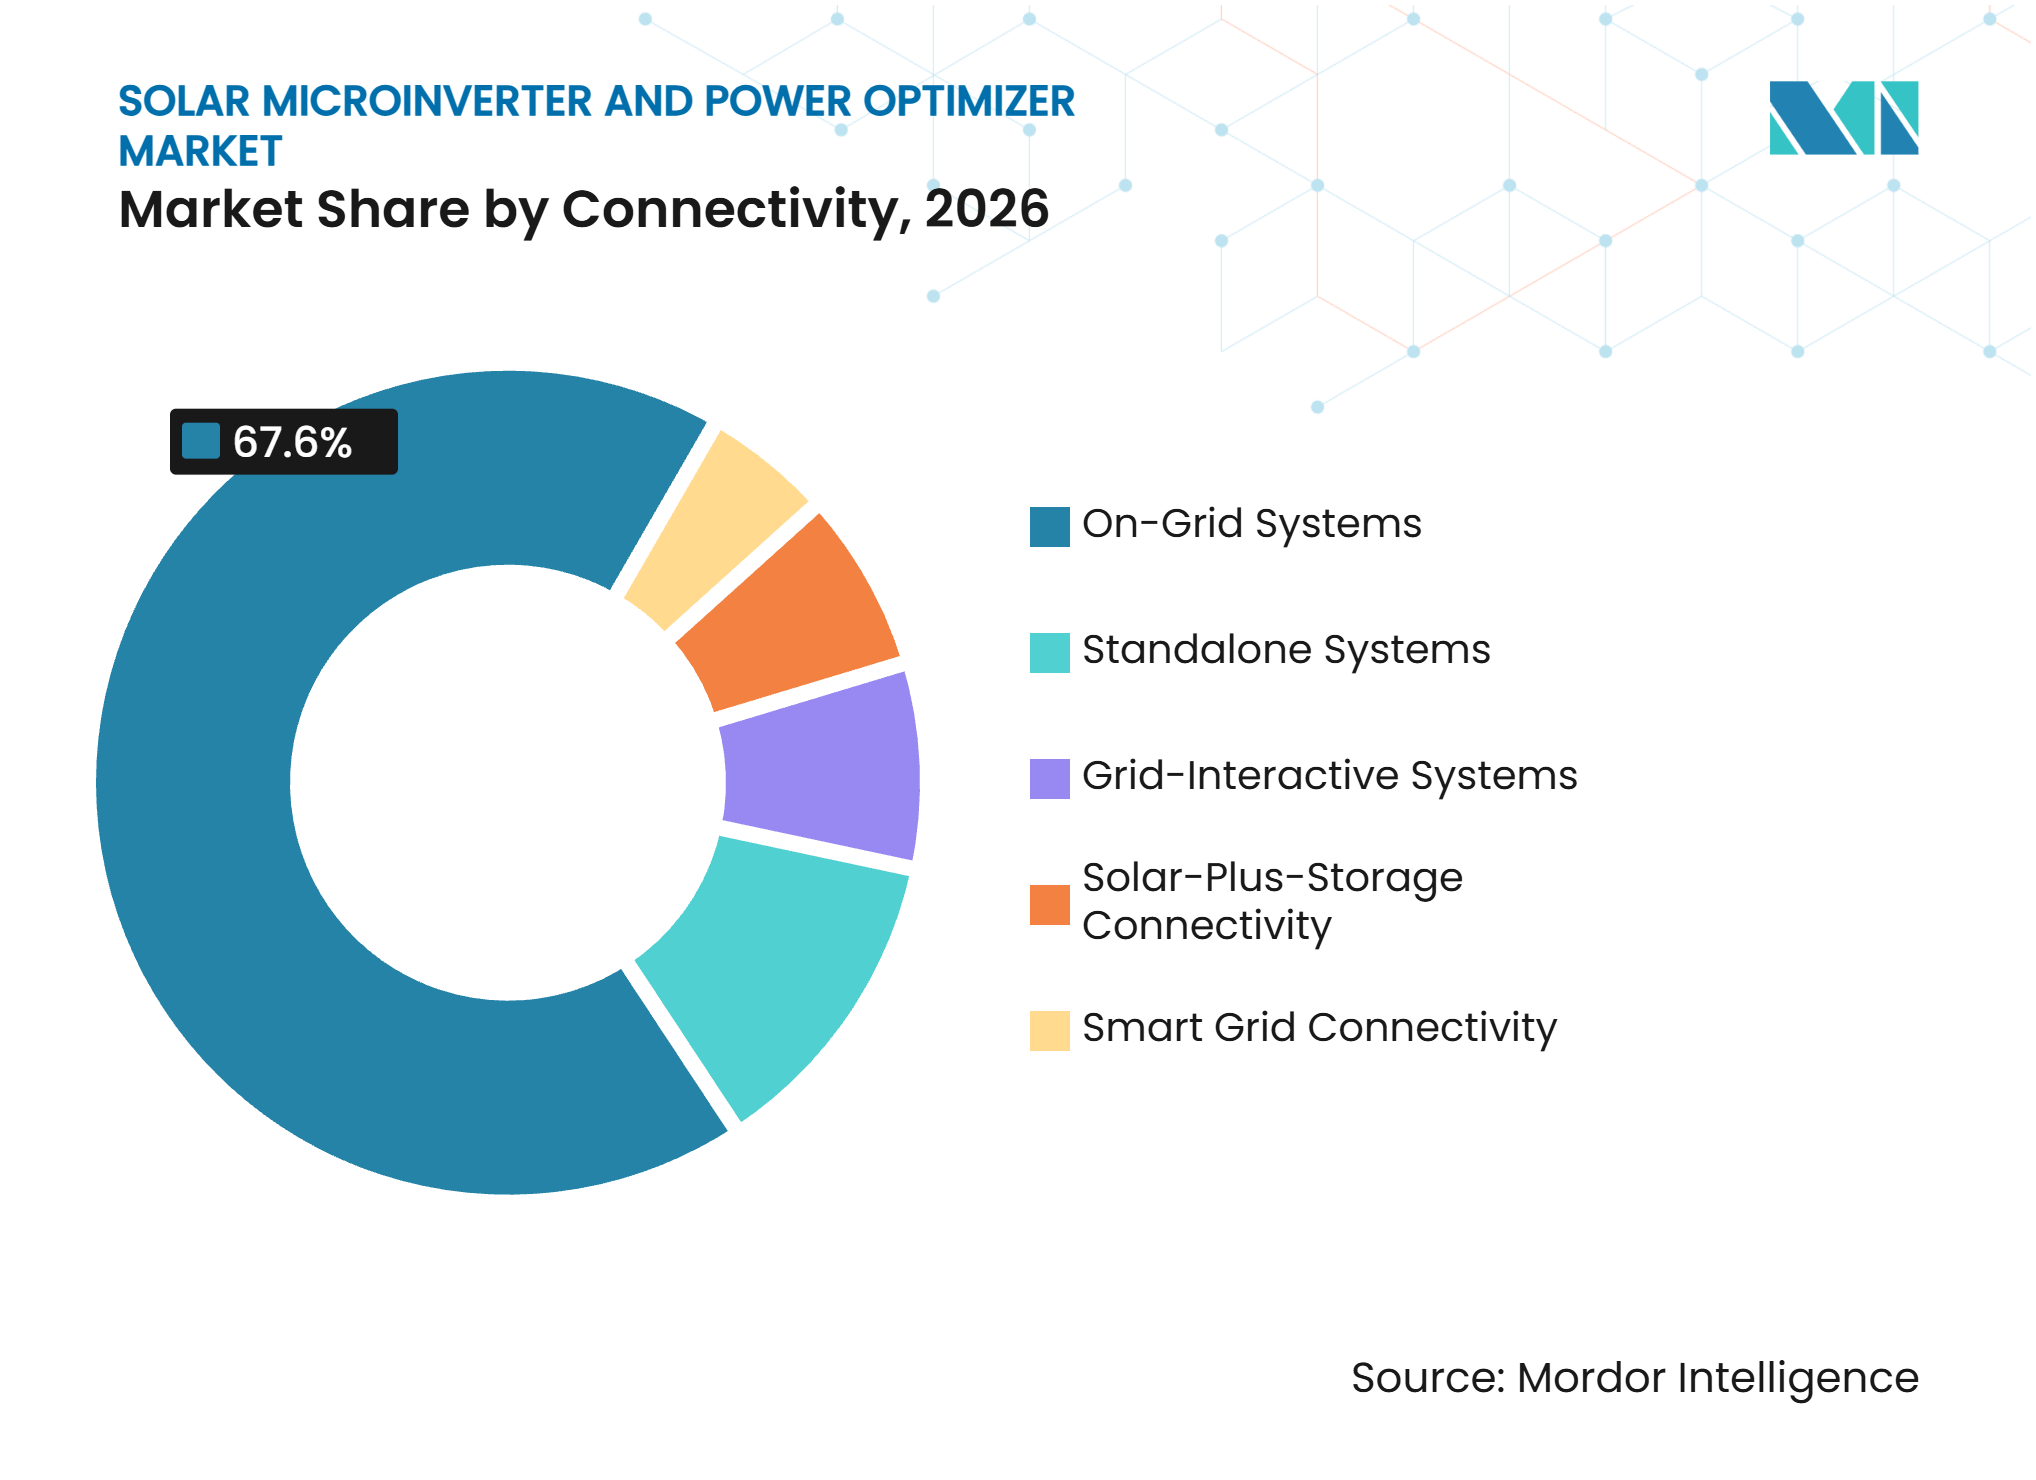
- Por conectividade, os sistemas conectados à rede detinham 67,6% da participaão de mercado em 2026, enquanto a conectividade solar com armazenamento tem previsão de crescimento a um CAGR de 13,4% até 2032.
- Por classificação de potência, o segmento de 300 a 500 W detinha 45,3% da receita em 2026, enquanto o segmento de 500 a 700 W tem previsão de crescimento a um CAGR de 12,7% até 2032.
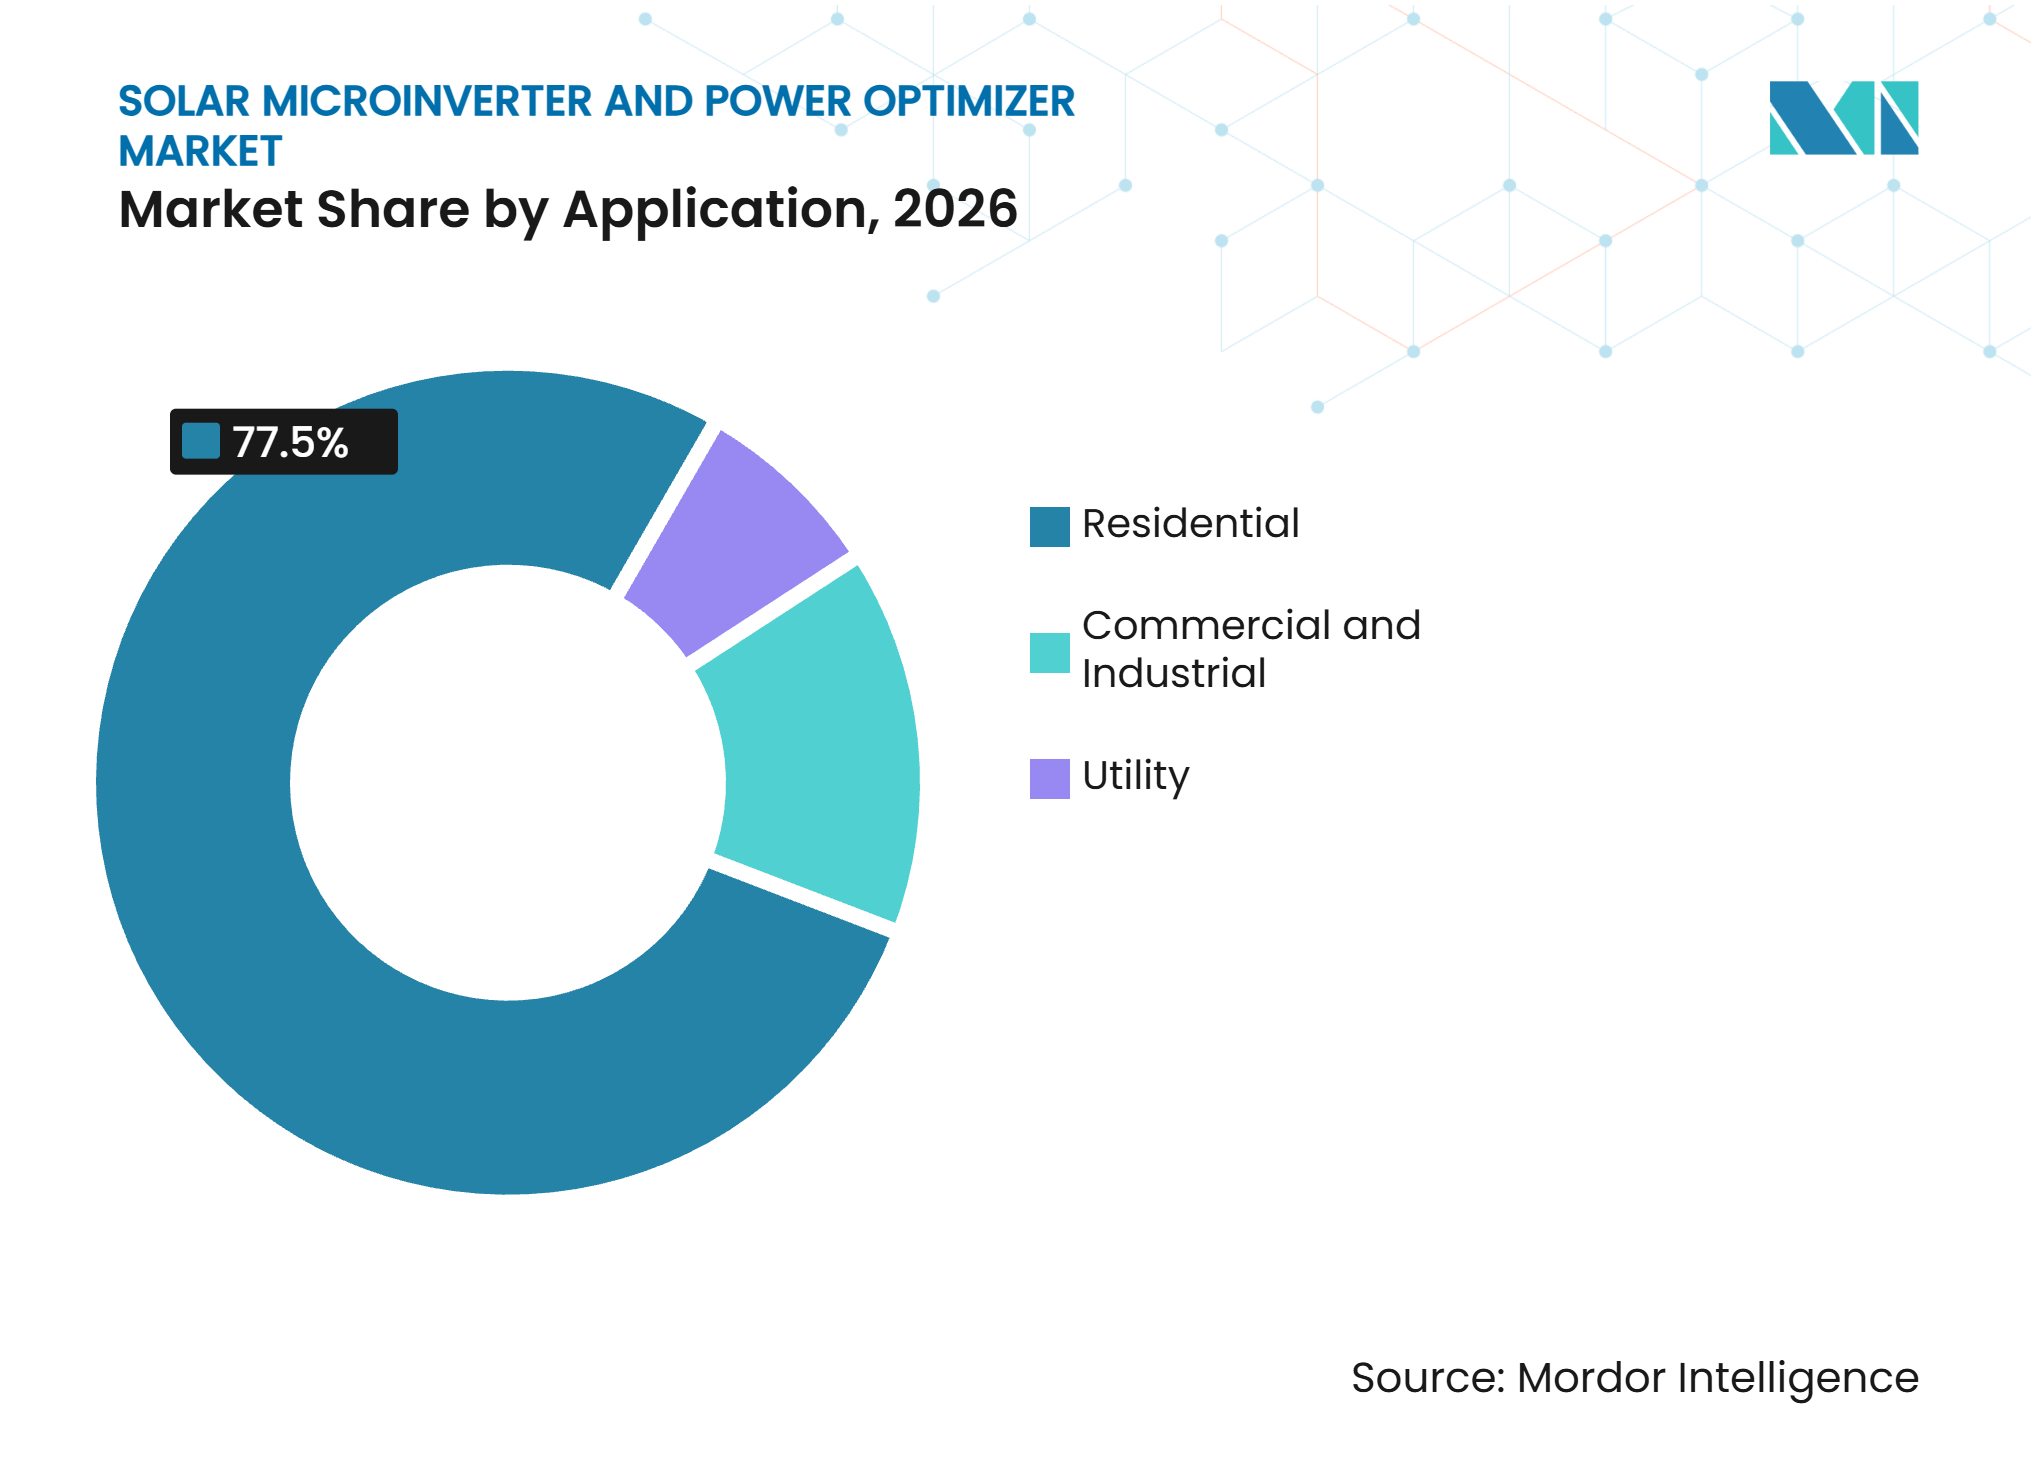
- Por aplicação, as instalações residenciais detinham 77,5% da receita em 2026, enquanto o segmento comercial e industrial tem previsão de crescimento a um CAGR de 12,3% até 2032.
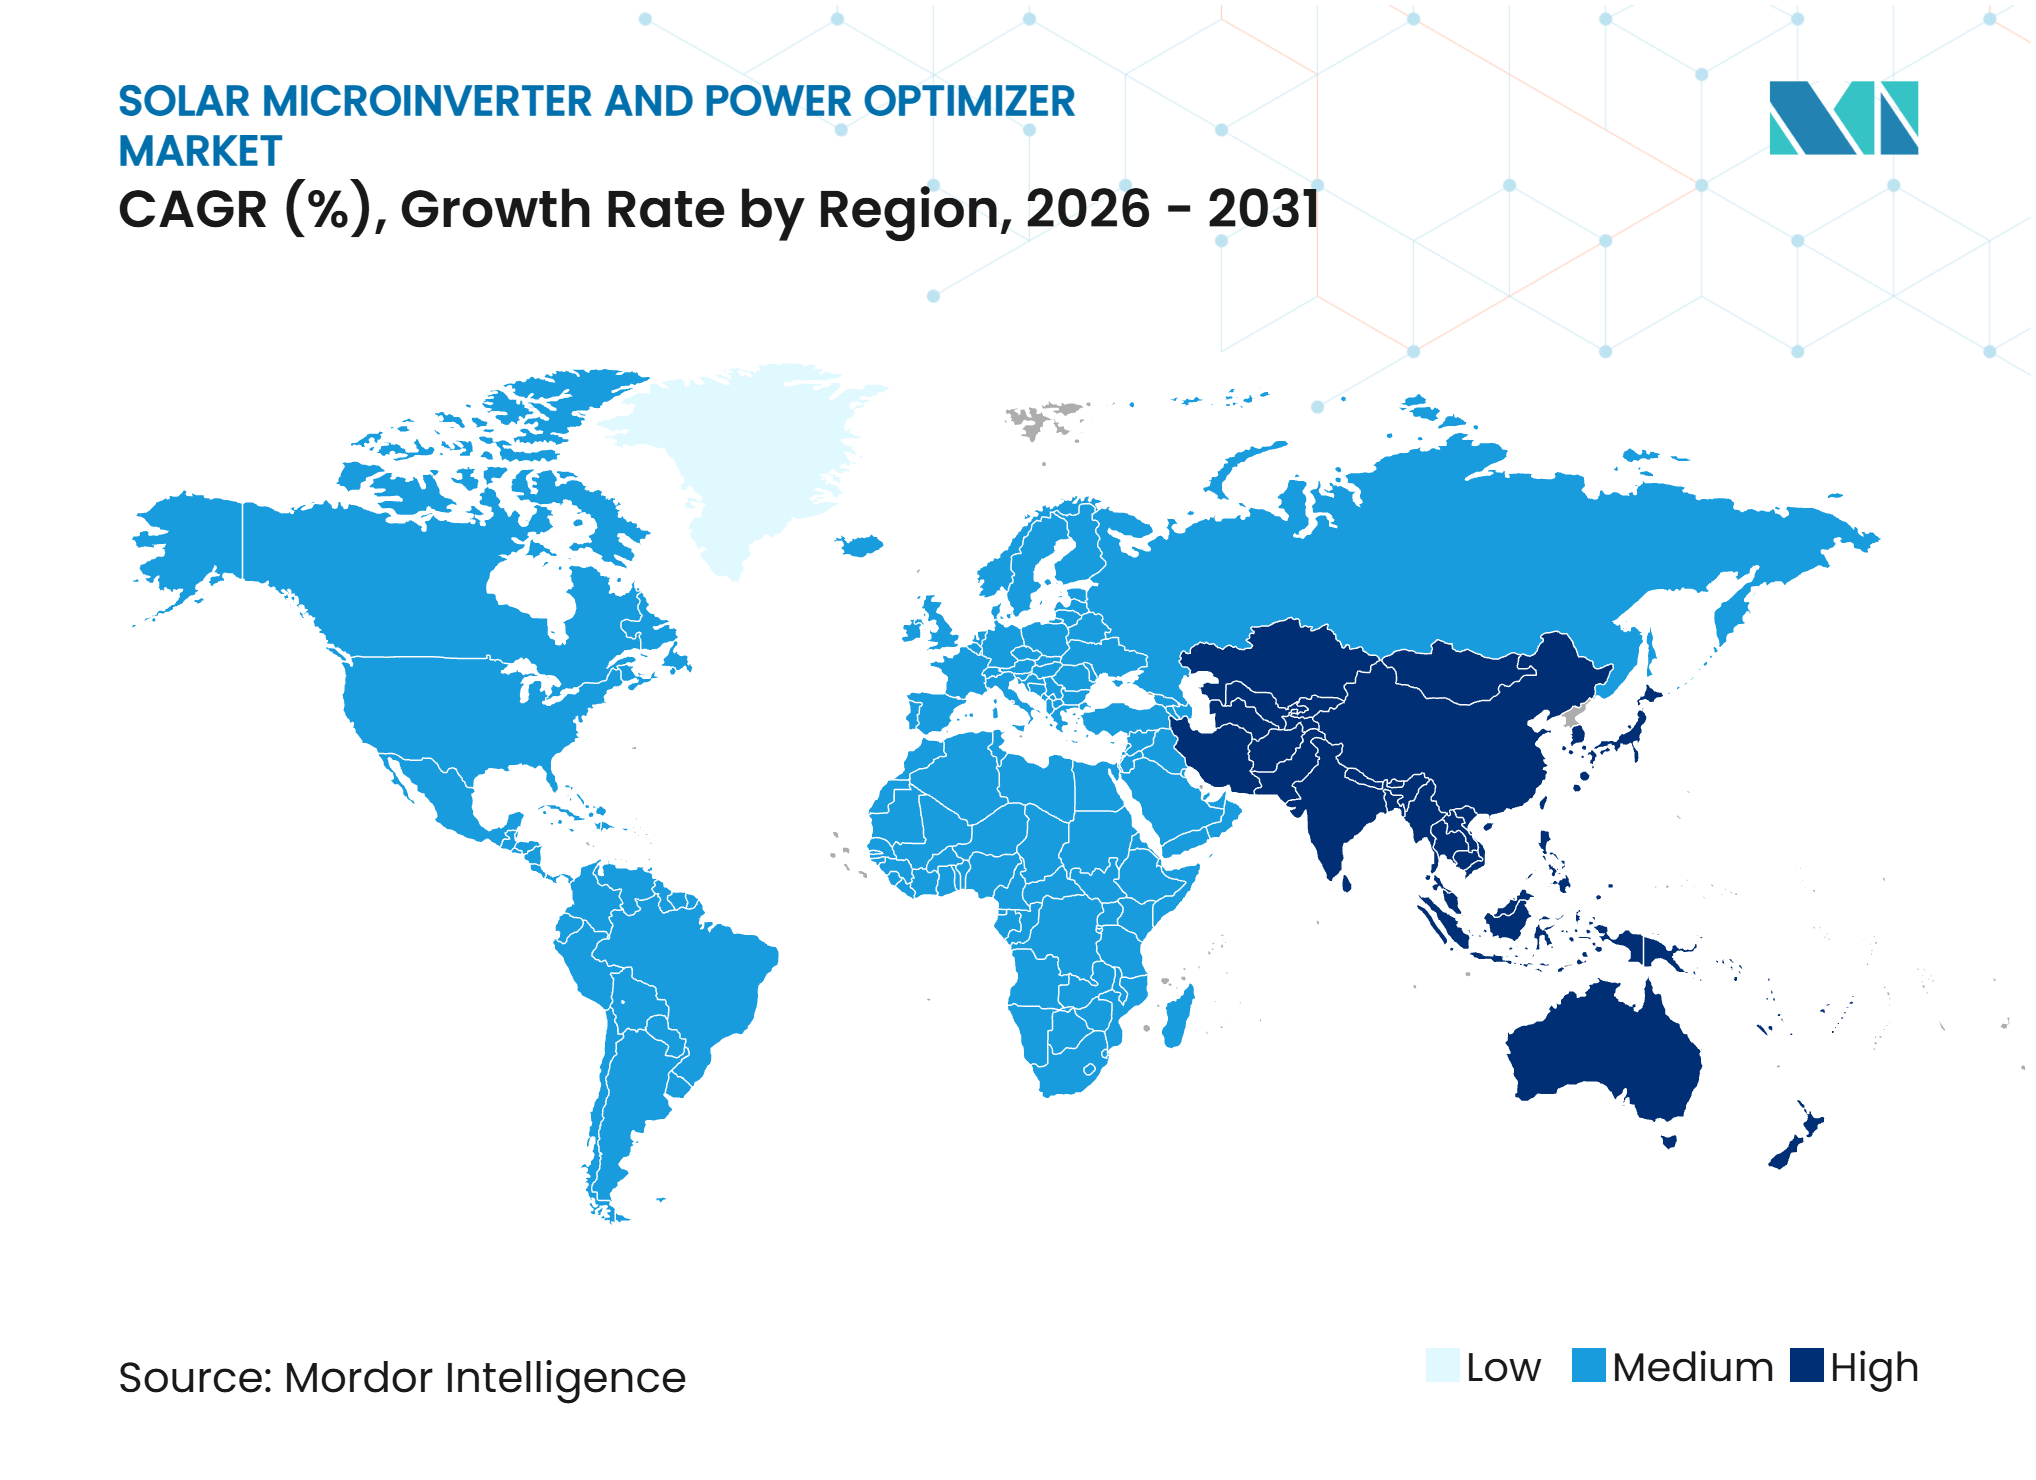
- Por geografia, a América do Norte detinha 41,3% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de Energia Solar em Telhados e Geração Distribuída | +3.2% | Global, com maior densidade na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Otimização do Rendimento Energético no Nível do Módulo | +2.0% | Global, com maiores ganhos de penetração na Europa e no núcleo da APAC | Médio prazo (2–4 anos) |
| Requisitos de Desligamento Rápido e Segurança no Nível do Módulo | +1.8% | América do Norte como mercado primário; expansão para Austrália e mercados selecionados da UE | Curto prazo (≤ 2 anos) |
| Integração Solar com Armazenamento e Rede Inteligente | +2.1% | América do Norte, Europa, núcleo da APAC; expansão para o Oriente Médio e África | Médio prazo (2–4 anos) |
| Comercialização de Microinversores de Maior Potência | +1.0% | América do Norte, Europa | Médio prazo (2–4 anos) |
| Demanda de Instaladores por Monitoramento Granular e Manutenção Preditiva | +0.8% | Global, concentrado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Energia Solar em Telhados e Geração Distribuída
O mercado de microinversores solares e otimizadores de potência se beneficia de uma base de energia solar em telhados maior e geograficamente mais diversificada. As adições fotovoltaicas distribuídas globais aumentaram de 119,5 GW em 2022 para 228,1 GW em 2024. A Austrália adicionou 1.894 MW de capacidade em telhados no primeiro semestre de 2026, um aumento de 35% em relação ao ano anterior, enquanto o emparelhamento com baterias atingiu 153 unidades por 100 instalações solares.[2] A Índia registrou um acordo de fornecimento de 360 MW entre Hoymiles e Kosol Energie para projetos residenciais em telhados no âmbito do PM Suryaghar Yojana. Uma combinação mais ampla de mercados nacionais reduz a dependência de qualquer ciclo residencial solar único e oferece aos fornecedores mais caminhos para o crescimento quando as condições locais de política ou financiamento mudam.
Otimização do Rendimento Energético no Nível do Módulo
O rastreamento de potência no nível do módulo ajuda os sistemas a gerenciar a produção irregular em telhados com diferentes inclinações, orientações ou condições de sombreamento. A Northern Electric Power Technology afirma que seu design de produto suporta precisão de rastreamento do ponto de máxima potência acima de 99,5%. Essa capacidade é relevante para telhados comerciais, onde layouts complexos podem amplificar o impacto de módulos com baixo desempenho em uma string. Os otimizadores de potência abordam o mesmo problema ao permitir que cada painel opere em seu próprio ponto de potência. O mercado de microinversores solares e otimizadores de potência também pode se beneficiar quando sistemas de telhado mais antigos recebem módulos de substituição de maior potência, pois tais substituições podem criar incompatibilidades de saída que tornam o controle no nível do módulo mais valioso do que uma abordagem de substituição padrão.
Requisitos de Desligamento Rápido e Segurança no Nível do Módulo
Os requisitos de desligamento rápido sustentam a demanda por equipamentos capazes de reduzir o risco elétrico em telhados. Os microinversores utilizam um design totalmente em CA, de modo que a remoção da energia CA desenergiza os equipamentos no nível do módulo sem a necessidade de hardware separado de desligamento rápido no telhado. O NEC de 2023 introduziu o caminho de controle de risco fotovoltaico UL 3741 para estruturas não fechadas elegíveis, enquanto muitos projetos residenciais continuam a utilizar soluções no nível do módulo. A Enphase Energy declarou que suas plataformas IQ9N-3P e IQ9S-3P possuem certificações UL 1741-SB e IEEE 1547-2018. Portfólios de certificação consolidados podem reduzir o tempo de implantação de produtos para fornecedores e instaladores. O mercado de microinversores solares e otimizadores de potência tende a manter uma vantagem em projetos de telhado onde a segurança no nível do módulo é central para a seleção do sistema.
Integração Solar com Armazenamento e Rede Inteligente
Os sistemas solares e de bateria exigem cada vez mais equipamentos que funcionem em geração, armazenamento, backup e conexão à rede. O armazenamento em baterias foi emparelhado com 37% dos novos sistemas solares residenciais nos EUA em 2025. A APsystems apresentou sete linhas de produtos na SNEC 2026, cobrindo acoplamento CA, acoplamento híbrido CA-CC, uso fora da rede e armazenamento de energia do tipo string. A Hoymiles apresentou a Série HiBattery 4020 para residências europeias, incluindo uma versão híbrida que se conecta diretamente a módulos fotovoltaicos.[3] Esses lançamentos indicam que os fornecedores estão ampliando suas ofertas além do próprio inversor, tornando a compatibilidade de equipamentos, o monitoramento e os relacionamentos de serviço mais importantes ao longo da vida útil de um sistema solar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado do que Inversores de String Convencionais | -1.3% | Global, mais pronunciado na APAC e América do Sul sensíveis a custos | Curto prazo (≤ 2 anos) |
| Economia Limitada de Manuseio de Potência em Projetos de Grande Escala | -0.7% | Global, particularmente nos segmentos de serviços públicos na Ásia e no Oriente Médio e Norte da África | Médio prazo (2–4 anos) |
| Concentração de Componentes Semicondutores e de Banda Larga | -0.9% | Cadeia de suprimentos global, com fornecimento concentrado no Leste Asiático | Curto prazo (≤ 2 anos) |
| Treinamento de Instaladores, Compatibilidade e Complexidade de Garantia | -0.5% | Mercados emergentes da APAC e da América Latina | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado do que Inversores de String Convencionais
Os sistemas no nível do módulo geralmente requerem mais equipamentos por projeto do que os designs convencionais de inversores de string. Essa diferença de custo é mais significativa no mercado de microinversores solares e otimizadores de potência, onde clientes residenciais e comerciais priorizam o custo de capital inicial em detrimento da vida operacional total da instalação. Custos iniciais mais elevados podem retardar as aquisições em programas de telhado sensíveis a preços, mesmo quando o monitoramento e a cobertura de garantia melhoram o valor do ciclo de vida. A expansão do fornecimento de semicondutores pode reduzir parte dessa pressão ao longo do tempo. A Infineon Technologies está ampliando a produção de wafers de nitreto de gálio em substratos de 300 milímetros, e a STMicroelectronics e a Innoscience anunciaram um acordo de desenvolvimento e fabricação para tecnologias de nitreto de gálio. Uma maior disponibilidade de componentes pode contribuir para custos de equipamentos mais baixos, mas não elimina o obstáculo imediato de gastos para os compradores.
Economia Limitada de Manuseio de Potência em Projetos de Grande Escala
Os produtos no nível do módulo são menos atrativos para grandes projetos com orientação uniforme dos módulos e sombreamento mínimo. Nessas condições, o ganho de energia pode não compensar o custo de implantação de equipamentos em cada painel. Essa limitação é mais pronunciada para arranjos de inclinação fixa em escala de serviços públicos, que comumente utilizam designs de inversores centrais ou de string. Os otimizadores de potência permanecem relevantes para telhados comerciais e coberturas de estacionamento sombreadas, onde o risco de incompatibilidade é mais persistente. O mercado de microinversores solares e otimizadores de potência, portanto, permanece focado em aplicações distribuídas, residenciais e comerciais, em vez de substituição em escala de serviços públicos. Designs de produtos de maior potência podem expandir o caso de uso comercial, mas não resolvem o desafio fundamental de custo em escala de múltiplos megawatts.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Produtos de Maior Potência Ampliam as Opções ComerciaisOs microinversores detinham 56,1% da receita de produtos em 2026, conferindo-lhes a posição de liderança nesta categoria de produto. Sua arquitetura totalmente em CA suporta os requisitos de segurança em telhados e evita condutores de CC de alta tensão no telhado. A Enphase Energy iniciou os envios de produção do IQ9N-3P de 427 VA em dezembro de 2025 para módulos de até 600 W. A empresa começou a enviar o IQ9S-3P de 548 VA em junho de 2026 para painéis de até 770 W e reportou 97,5% de eficiência ponderada CEC. Esses produtos ampliam o uso de microinversores em direção a telhados comerciais onde a potência dos módulos está aumentando. A Infineon Technologies declarou que sua tecnologia de chave bidirecional CoolGaN pode proporcionar ganhos de eficiência de até 68% em comparação com chaves bidirecionais de carboneto de silício.
Os otimizadores de potência têm previsão de crescimento a um CAGR de 12,5% de 2027 a 2032. Eles podem se beneficiar de designs comerciais acoplados em CC de menor custo e compatibilidade com diversas marcas de inversores. Isso permite que os instaladores mantenham uma abordagem de inversor existente enquanto adicionam funções no nível do módulo. Os otimizadores são úteis onde o sombreamento ou condições variadas dos painéis reduzem a saída no nível da string. Arranjos híbridos também estão ganhando relevância à medida que o armazenamento em baterias se torna mais comum. Otimizadores de potência inteligentes com detecção de falhas podem apoiar uma transição da receita de equipamentos única para receita de monitoramento e serviços.
Por Conectividade:
O Armazenamento Altera a Seleção de EquipamentosOs sistemas conectados à rede representaram 67,6% da receita de conectividade em 2026. Essa posição reflete a grande base instalada de energia solar fotovoltaica em telhados conectada à rede na América do Norte e na Europa. As instalações conectadas à rede permanecem o caso de uso mais consolidado no mercado de microinversores solares e otimizadores de potência. Elas também fornecem aos instaladores um método familiar para atender aos requisitos de desempenho e segurança. A base instalada cria demanda contínua por monitoramento, serviço de garantia e equipamentos de substituição, além de criar um ponto de entrada para atualizações de armazenamento à medida que as residências buscam capacidade de backup.
A conectividade solar com armazenamento tem previsão de crescimento a um CAGR de 13,4% de 2027 a 2032. Os lançamentos de produtos de fornecedores consolidados indicam a direção do desenvolvimento do mercado. A Hoymiles posicionou sua Série HiBattery 4020 para uso solar com armazenamento na Europa. A APsystems introduziu produtos cobrindo aplicações híbridas, fora da rede e de armazenamento. Essas ofertas podem simplificar a seleção de equipamentos para instaladores que trabalham em sistemas que combinam geração solar e baterias. Os sistemas autônomos permanecem relevantes para ambientes fora da rede, enquanto os produtos interativos com a rede podem apoiar programas de usinas virtuais e serviços de balanceamento da rede.



Por Classificação de Potência:
O Aumento da Potência dos Módulos Apoia a Faixa de 500-700 WA faixa de 300-500 W detinha 45,3% da receita por classificação de potência em 2026. Isso refletiu o grande número de módulos residenciais instalados no mercado de microinversores solares e otimizadores de potência na América do Norte e na Europa durante o período de 2019-2024. A faixa permanece importante porque muitos sistemas de telhado existentes utilizam painéis dentro dessa faixa. A atividade de substituição, serviço e retrofit pode continuar a sustentar a demanda por equipamentos compatíveis. A faixa também permanece adequada para aplicações residenciais padrão, embora sua importância seja gradualmente afetada pela maior potência dos módulos em novos projetos comerciais e residenciais.
A faixa de 500-700 W tem previsão de crescimento a um CAGR de 12,7% de 2027 a 2032. O mercado está se adaptando à medida que módulos de silício e TOPCon de maior potência ultrapassam 600 W. A Tigo Energy afirma que seu otimizador TS4-A suporta módulos de até 725 Wp e seu TS4-X suporta módulos de até 800 Wp. O microinversor comercial de 548 VA da Enphase Energy suporta módulos de até 770 W. Classificações mais altas exigem que os fornecedores do mercado atualizem os designs de produtos, certificações e treinamento de instaladores. A categoria acima de 700 W tem uma base menor, mas pode ganhar relevância à medida que as instalações comerciais utilizam módulos maiores.
Por Aplicação:
O Segmento Residencial Lidera Enquanto o Comercial e Industrial Cresce Mais RapidamenteAs instalações residenciais detinham 77,5% da receita por aplicação em 2026. Essa posição de mercado foi construída ao longo de anos de implantação focada em proprietários de imóveis e requisitos de desligamento rápido no nível do módulo. A grande base residencial sustenta a demanda contínua por monitoramento, gestão de garantias, módulos de substituição e atualizações de armazenamento. Os sistemas residenciais também são adequados para microinversores porque a geometria do telhado e o sombreamento parcial podem variar amplamente. A base instalada oferece aos fornecedores consolidados relacionamentos diretos com proprietários de imóveis e instaladores. Os volumes residenciais nos EUA no curto prazo enfrentam incerteza devido ao vencimento programado do crédito da Seção 25D.
As aplicações comerciais e industriais têm previsão de crescimento a um CAGR de 12,3% de 2027 a 2032. Microinversores comerciais de maior potência podem expandir o mercado ao reduzir a exposição a CC em telhados e suportar painéis maiores. Os otimizadores podem oferecer uma opção de menor custo para sistemas comerciais acoplados em CC. Os telhados comerciais frequentemente apresentam sombreamento, obstruções de equipamentos e orientações variadas que fortalecem o argumento para o controle no nível do módulo. A oportunidade é particularmente relevante em projetos entre 100 kW e 500 kW, onde a escolha entre sistemas completos de microinversores e soluções de string padrão é menos direta. Os projetos de serviços públicos permanecem uma aplicação menor porque o custo por painel é difícil de justificar para grandes arranjos uniformes.

Análise Geográfica
A América do Norte detinha 41,3% da receita em 2026, representando a maior participação do mercado de microinversores solares e otimizadores de potência por geografia. A região possui uma base instalada residencial solar substancial e forte foco nos requisitos de segurança no nível do módulo. Nos Estados Unidos, o armazenamento em baterias foi emparelhado com 37% dos novos sistemas solares residenciais em 2025. Essa tendência aumenta a demanda por produtos capazes de coordenar geração solar, armazenamento e energia de backup. Canadá e México apresentam oportunidades adicionais em telhados e no segmento comercial. O vencimento programado do crédito da Seção 25D representa um risco de curto prazo para a demanda residencial nos EUA.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,3% de 2027 a 2032. A região combina atividade residencial, implantação comercial e programas públicos de telhados em vários mercados nacionais. Hoymiles e Kosol Energie assinaram um acordo de 360 MW para energia solar residencial em telhados em Andhra Pradesh em janeiro de 2026. A Austrália instalou 180.878 sistemas em telhados no primeiro semestre de 2026, e o emparelhamento com baterias atingiu 153 unidades por 100 instalações solares. A Enphase Energy estabeleceu a Enphase Energy Japan LLC em Tóquio em setembro de 2025 com apoio da Organização Japonesa de Comércio Exterior.[4] Esses desenvolvimentos indicam que o mercado de microinversores solares e otimizadores de potência possui múltiplas avenidas de crescimento em toda a região.
A Europa permanece um importante mercado regional para equipamentos trifásicos residenciais e comerciais no nível do módulo. A Enphase Energy lançou seu microinversor IQ9N baseado em GaN em nove países europeus em junho de 2026, reportando 97,44% de eficiência ponderada pela UE com garantia de 25 anos. Alemanha, França e Países Baixos representam demanda consolidada em aplicações residenciais e comerciais. A América do Sul e o Oriente Médio e África são mercados em estágio inicial, mas são relevantes para os planos de expansão dos fornecedores. A Hoymiles entrou nas Filipinas por meio de uma parceria de distribuição com a Brills Marketing Corporation em julho de 2026. Essas regiões podem favorecer soluções de monitoramento modulares onde a gestão digital de energia faz parte da implantação de energia solar em telhados.
Cenário Competitivo
Concentração do Mercado
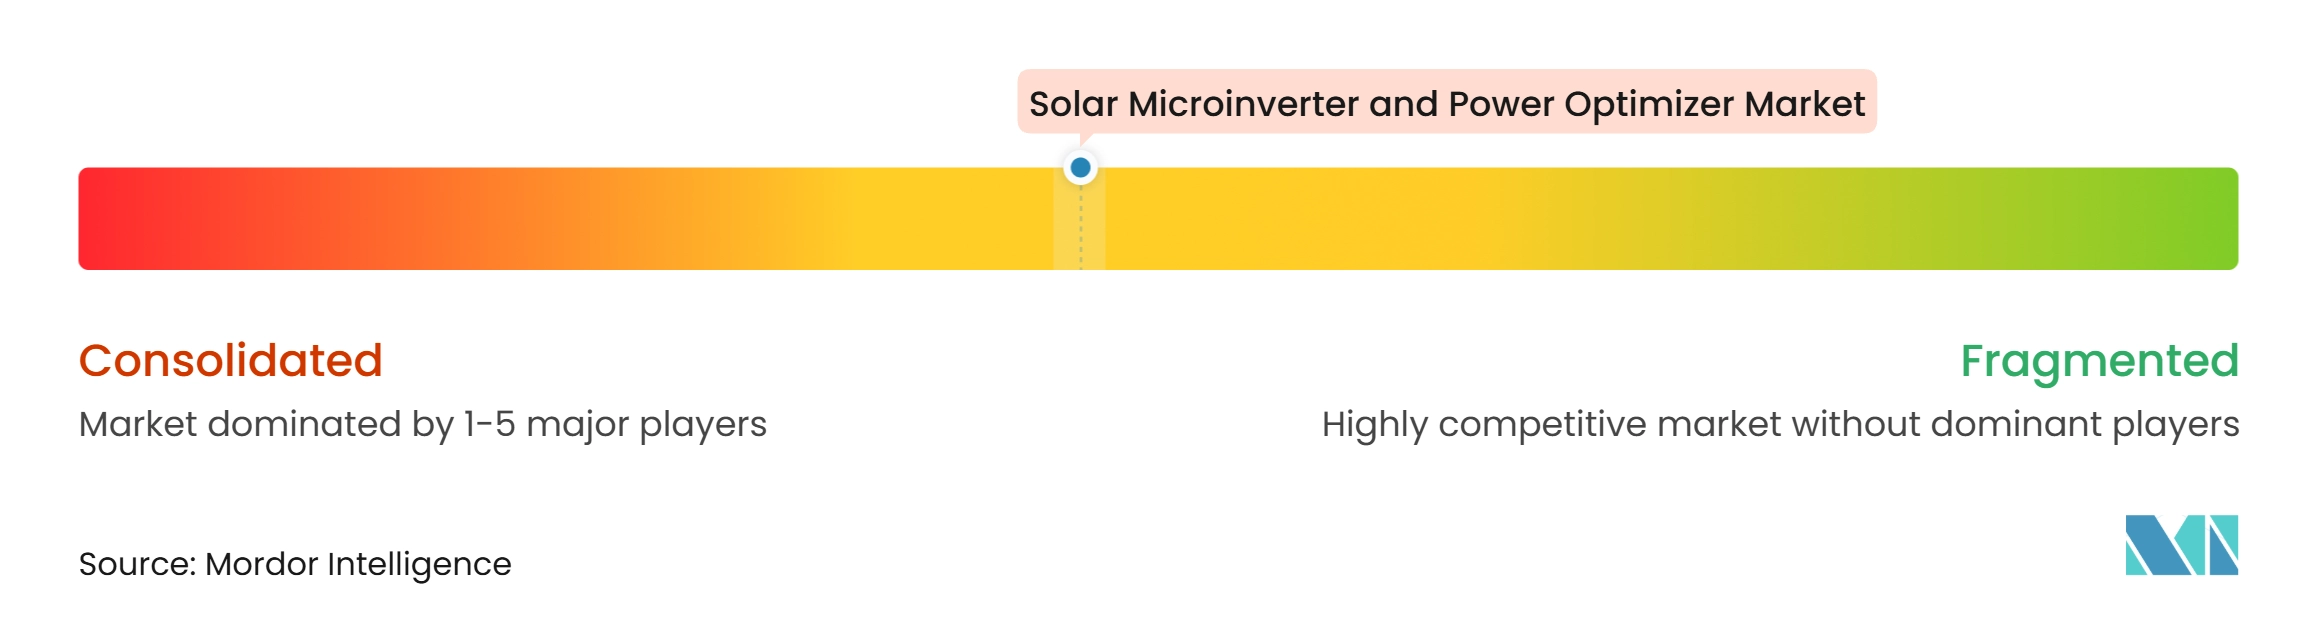
O mercado de microinversores solares e otimizadores de potência é moderadamente concentrado. Enphase Energy e SolarEdge Technologies permanecem fornecedores-chave de eletrônica de potência no nível do módulo para o segmento residencial, particularmente na América do Norte e na Europa. A Enphase Energy reportou 1,47 bilhão de USD em receita no exercício fiscal de 2025 e 86,4 milhões de microinversores acumulados enviados em 5,1 milhões de sistemas em mais de 160 países. A SolarEdge Technologies reportou 1,18 bilhão de USD em receita em 2025, um aumento de 31,4% em relação ao ano anterior. A concorrência de custos de fornecedores chineses está aumentando. O foco competitivo está se deslocando de unidades individuais de inversores para plataformas coordenadas de solar, armazenamento, monitoramento e serviços.
A Enphase Energy expandiu seu portfólio comercial com o IQ9S-3P de 548 VA, que suporta painéis de até 770 W. A empresa também expandiu as implantações de microinversores comerciais em instalações no Texas e na Carolina do Sul em abril de 2026. A Tigo Energy entregou seus primeiros otimizadores de 650 W projetados e montados nos EUA à EG4 Electronics em maio de 2026. Esses desenvolvimentos atendem às necessidades do mercado relacionadas a classificações de módulos mais altas, demanda comercial e aquisição de conteúdo doméstico, e indicam que a localização de fabricação e a certificação podem influenciar o posicionamento competitivo.
Hoymiles, APsystems e Tigo Energy estão ampliando seus portfólios de produtos em torno de armazenamento e integração de sistemas. A Hoymiles apresentou o sistema de armazenamento residencial tudo-em-um HiOne em fevereiro de 2026. A APsystems apresentou sete linhas de produtos para aplicações híbridas, fora da rede e de armazenamento na SNEC 2026. A Hoymiles reportou uma participação de 17,4% nos envios globais de microinversores em 2025, com base em dados da S&P Global Energy. A faixa comercial de 100 kW a 500 kW permanece uma oportunidade competitiva, pois a complexidade do telhado, o custo do sistema e os requisitos de monitoramento podem variar significativamente entre os projetos.
Líderes do Setor de Microinversores Solares e Otimizadores de Potência
-
Enphase Energy, Inc.
-
SolarEdge Technologies, Inc.
-
Altenergy Power System Inc.
-
Tigo Energy, Inc.
-
Hoymiles Power Electronics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Microinversores Solares e Otimizadores de Potência Empresas cobertas neste relatório
- Alencon Systems, LLC
- Altenergy Power System Inc.
- Ampt, LLC
- APsystems
- Chilicon Power, LLC
- Darfon Electronics Corp.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- Ferroamp Elektronik AB
- Fronius International GmbH
- Ginlong Technologies Co., Ltd.
- GoodWe Technologies Co., Ltd.
- Hoymiles Power Electronics Inc.
- Huawei Technologies Co., Ltd.
- KACO New Energy GmbH
- NingBo Deye Inverter Technology Co., Ltd.
- Northern Electric Power Technology Inc.
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sparq Systems Inc.
- Sungrow Power Supply Co., Ltd.
- Tigo Energy, Inc.
Desenvolvimentos industriais recentes em Mercado de Microinversores Solares e Otimizadores de Potência
- Agosto de 2026: A Hoymiles lançou as soluções de gateway HiSwitch e HiBox, projetadas para funcionar com seu Sistema de Armazenamento de Energia em Bateria (BESS) tudo-em-um HiOne. Os produtos permitem comutação fora da rede, backup residencial completo expansível e integração de energia solar, armazenamento e backup em um único ecossistema, fortalecendo a oferta residencial de solar com armazenamento da empresa.
- Julho de 2026: A Hoymiles expandiu sua presença nas Filipinas por meio de uma parceria com a Brills Marketing Corporation, visando instalações residenciais e comerciais de solar com armazenamento. O acordo fortalece a presença de distribuição da Hoymiles no Sudeste Asiático e apoia uma adoção mais ampla de sistemas solares baseados em microinversores.
- Junho de 2026: A Enphase Energy iniciou os envios de produção do Microinversor Comercial IQ9S-3P, seu microinversor mais potente até o momento. O dispositivo baseado em GaN fornece 548 VA de saída, suporta módulos solares de até 770 W, opera em redes trifásicas de 480Y/277 V e atinge 97,5% de eficiência ponderada CEC, visando instalações solares comerciais de alta potência.
- Maio de 2026: A Tigo Energy entregou seu primeiro lote de otimizadores TS4 Flex de 650 W projetados e montados nos EUA à EG4 Electronics. Os produtos são destinados a sistemas de inversores fabricados domesticamente que se qualificam para os incentivos fiscais da Seção 45X, MACR e de conteúdo doméstico aprimorado nos Estados Unidos.
Escopo do Relatório Global do Mercado de Microinversores Solares e Otimizadores de Potência
Os microinversores solares e os otimizadores de potência são dispositivos de eletrônica de potência no nível do módulo (MLPE) utilizados para maximizar o desempenho e a produção de energia de sistemas fotovoltaicos (FV) solares. Os microinversores convertem a eletricidade CC de painéis solares individuais em energia CA, enquanto os otimizadores de potência condicionam e otimizam a saída CC antes de enviá-la a um inversor central. Essas tecnologias ajudam a reduzir o impacto do sombreamento, incompatibilidade de painéis e perdas de desempenho, ao mesmo tempo em que permitem o monitoramento e controle no nível do módulo. Elas são amplamente utilizadas em instalações solares residenciais, comerciais e de serviços públicos para melhorar a confiabilidade, a segurança e a geração de energia do sistema.
O mercado global de microinversores solares e otimizadores de potência é segmentado por produto em microinversores, microinversores conectados à rede, microinversores fora da rede, microinversores híbridos, otimizadores de potência, eletrônica de potência no nível do módulo, otimizadores de string e otimizadores de potência inteligentes. Por conectividade, o mercado é segmentado em sistemas autônomos, sistemas conectados à rede, sistemas interativos com a rede, conectividade solar com armazenamento e conectividade com rede inteligente. Por classificação de potência, o mercado é segmentado em até 300 W, 300-500 W, 500-700 W e acima de 700 W. Por aplicação, o mercado é segmentado em setores residencial, comercial e industrial e de serviços públicos. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de microinversores solares e otimizadores de potência em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Microinversores | Microinversores Conectados à Rede |
| Microinversores Fora da Rede | |
| Microinversores Híbridos | |
| Otimizadores de Potência | Eletrônica de Potência no Nível do Módulo |
| Otimizadores de String | |
| Otimizadores de Potência Inteligentes |
| Sistemas Autônomos |
| Sistemas Conectados à Rede |
| Sistemas Interativos com a Rede |
| Conectividade Solar com Armazenamento |
| Conectividade com Rede Inteligente |
| Até 300 W |
| 300–500 W |
| 500–700 W |
| Acima de 700 W |
| Residencial |
| Comercial e Industrial |
| Serviços Públicos |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Produto | Microinversores | Microinversores Conectados à Rede |
| Microinversores Fora da Rede | ||
| Microinversores Híbridos | ||
| Otimizadores de Potência | Eletrônica de Potência no Nível do Módulo | |
| Otimizadores de String | ||
| Otimizadores de Potência Inteligentes | ||
| Por Conectividade | Sistemas Autônomos | |
| Sistemas Conectados à Rede | ||
| Sistemas Interativos com a Rede | ||
| Conectividade Solar com Armazenamento | ||
| Conectividade com Rede Inteligente | ||
| Por Classificação de Potência | Até 300 W | |
| 300–500 W | ||
| 500–700 W | ||
| Acima de 700 W | ||
| Por Aplicação | Residencial | |
| Comercial e Industrial | ||
| Serviços Públicos | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de microinversores solares e otimizadores de potência até 2032?
O mercado tem previsão de atingir 13,62 bilhões de USD até 2032, a partir de 7,81 bilhões de USD em 2027, a um CAGR de 11,76%.
Qual categoria de produto detinha a maior participação de receita em 2026?
Os microinversores lideraram com 56,1% da receita em 2026, apoiados pelos requisitos de segurança e monitoramento em telhados.
Qual tipo de conectividade está crescendo mais rapidamente até 2032?
A conectividade solar com armazenamento tem previsão de crescimento a um CAGR de 13,4% até 2032, à medida que os sistemas solares e de bateria se tornam mais integrados.
Por que os requisitos de desligamento rápido são importantes para equipamentos solares em telhados?
Os produtos no nível do módulo suportam a desenergização rápida e são bem adequados para telhados residenciais onde os requisitos de segurança moldam o design do sistema.
Qual aplicação deve crescer mais rapidamente?
As instalações comerciais e industriais têm previsão de crescimento a um CAGR de 12,3% até 2032, apoiadas por equipamentos de maior potência e layouts complexos de telhados.
Qual região deve crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,3% até 2032, apoiada por programas de telhados, demanda comercial e adoção crescente de armazenamento.