
ソーラーマイクロインバーターおよびパワーオプティマイザー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
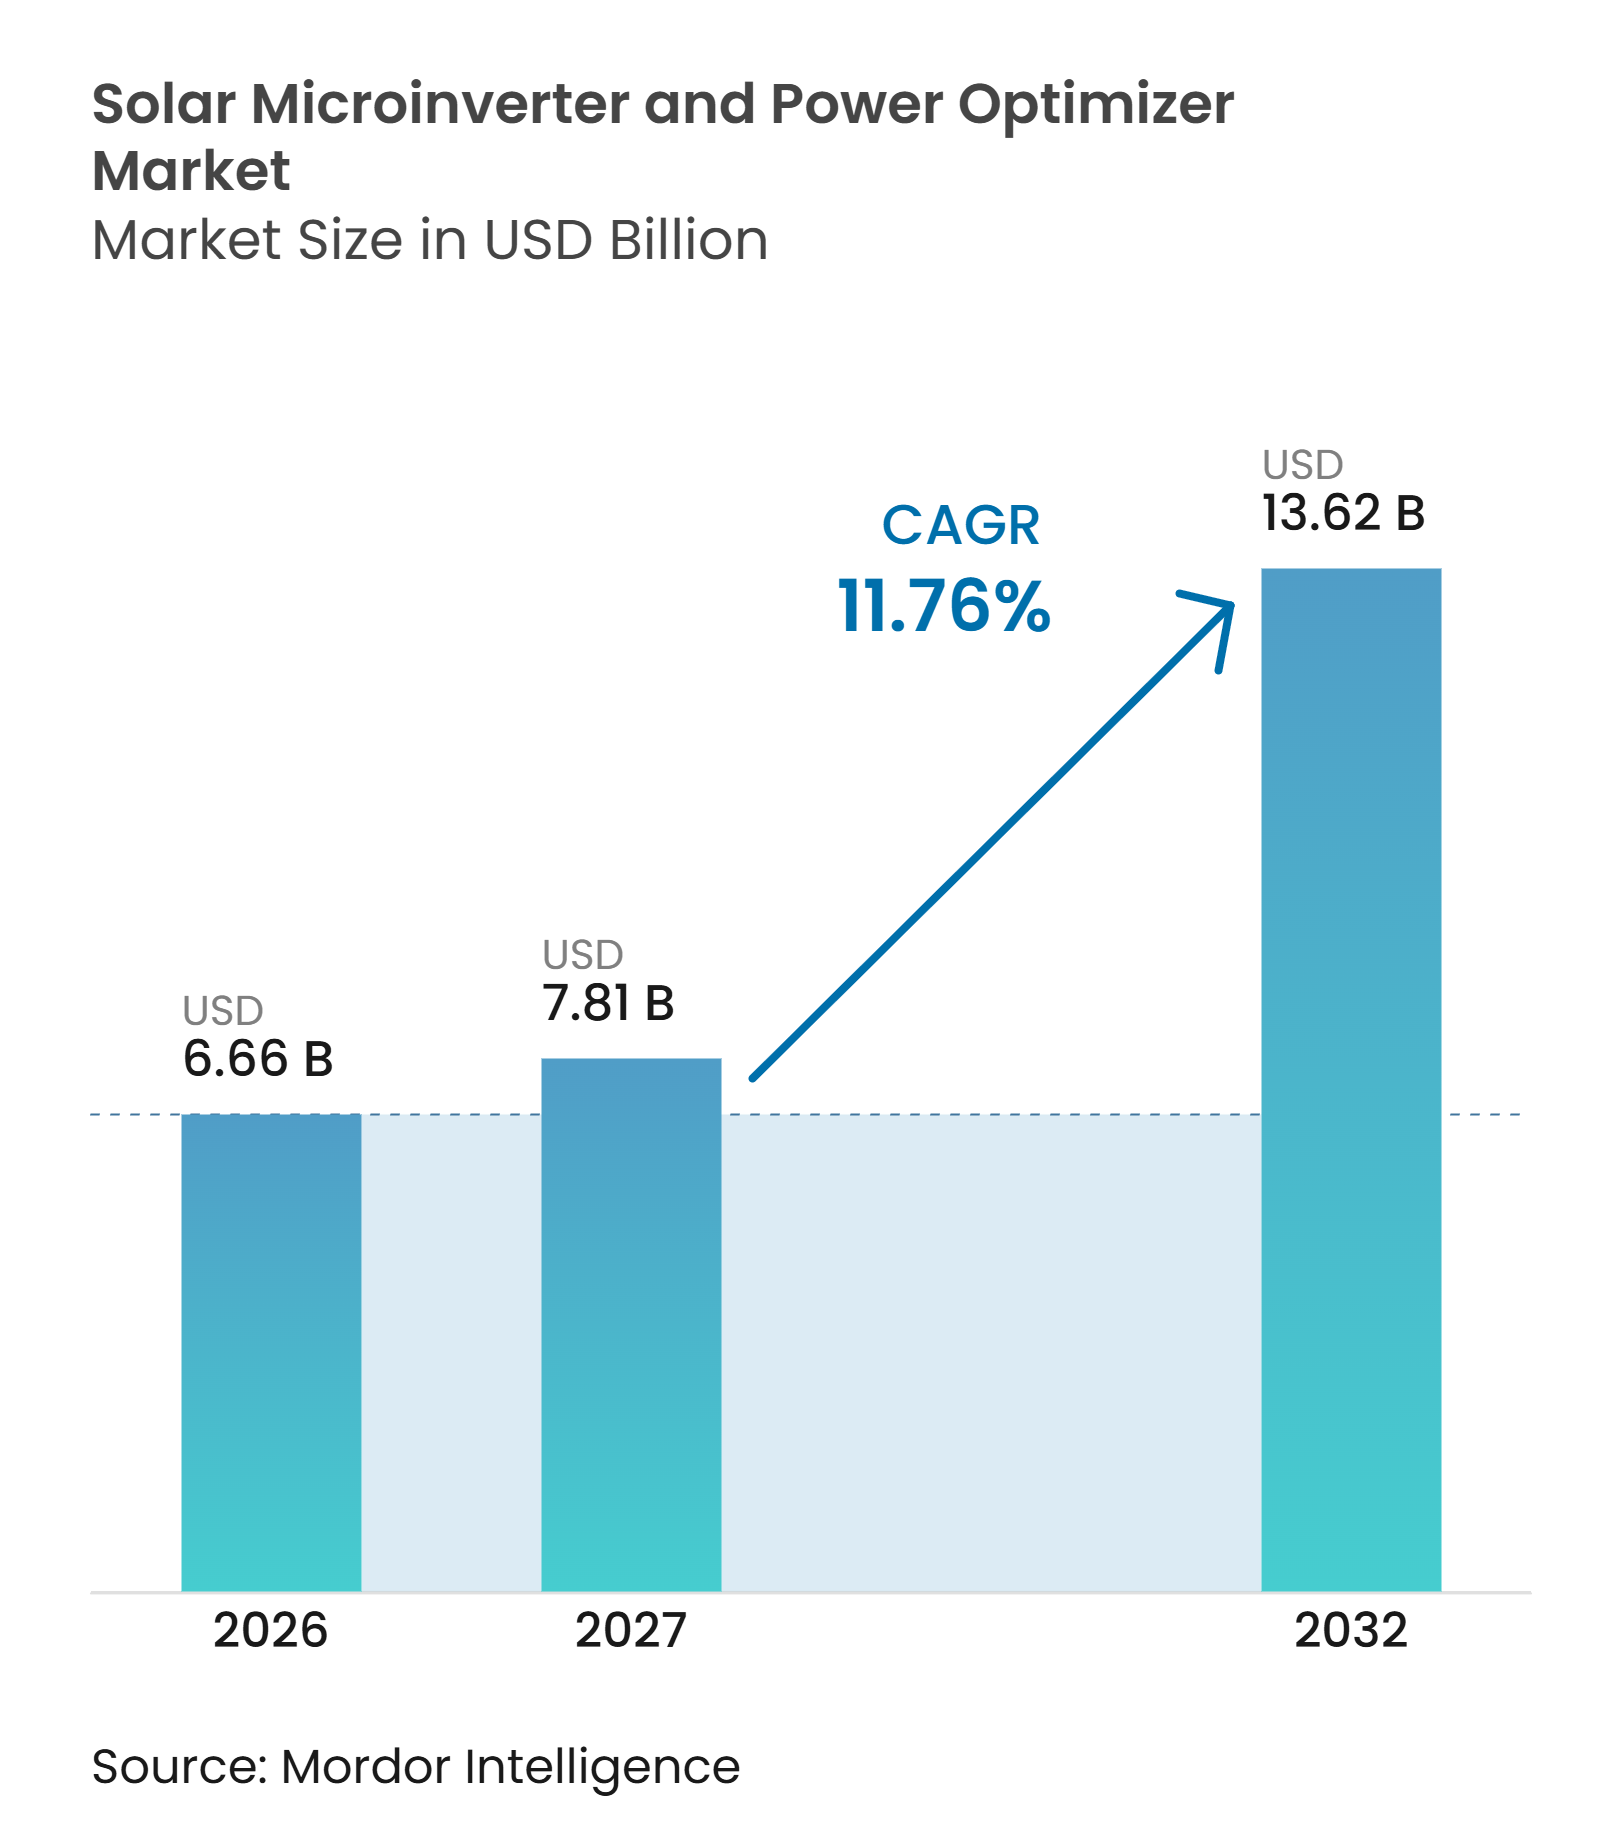
| 市場規模 (2027) | 7.81 十億米ドル |
| 市場規模 (2032) | 13.62 十億米ドル |
| 成長率 (2027 - 2032) | 11.76 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソーラーマイクロインバーターおよびパワーオプティマイザー市場分析
ソーラーマイクロインバーターおよびパワーオプティマイザー市場規模は、2026年の6.66 ビリオン 米ドル、2027年の7.81 ビリオン 米ドルから、2032年までに13.62 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間のCAGRは11.76%です。市場は、屋根設置型システムが不均一な運転条件下でより高い安全性、監視性能、および発電性能を必要とするにつれて、モジュールレベル機器へとシフトしています。分散型太陽光発電の追加容量は2022年の119.5 GWから2024年には228.1 GWへと増加し、モジュールレベルパワーエレクトロニクスの設置基盤が拡大しています。[1] 米国では、急速シャットダウン規制により、多くの建物設置型システムにおいてモジュールレベル制御が重要な設計上の考慮事項となっています。バッテリーとの組み合わせも機器要件を変化させており、太陽光発電システムは発電、充電、および系統連系を一体的に管理する必要性が高まっています。市場には交換需要、商業用屋根、および太陽光・蓄電池システムにおける機会がありますが、初期費用の高さと大規模ユーティリティプロジェクトへの適用の限界が制約として残っています。
レポートの主要ポイント
- 製品別では、マイクロインバーターが2026年の市場シェアの56.1%を占め、パワーオプティマイザーは2032年にかけてCAGR 12.5%で成長すると予測されています。
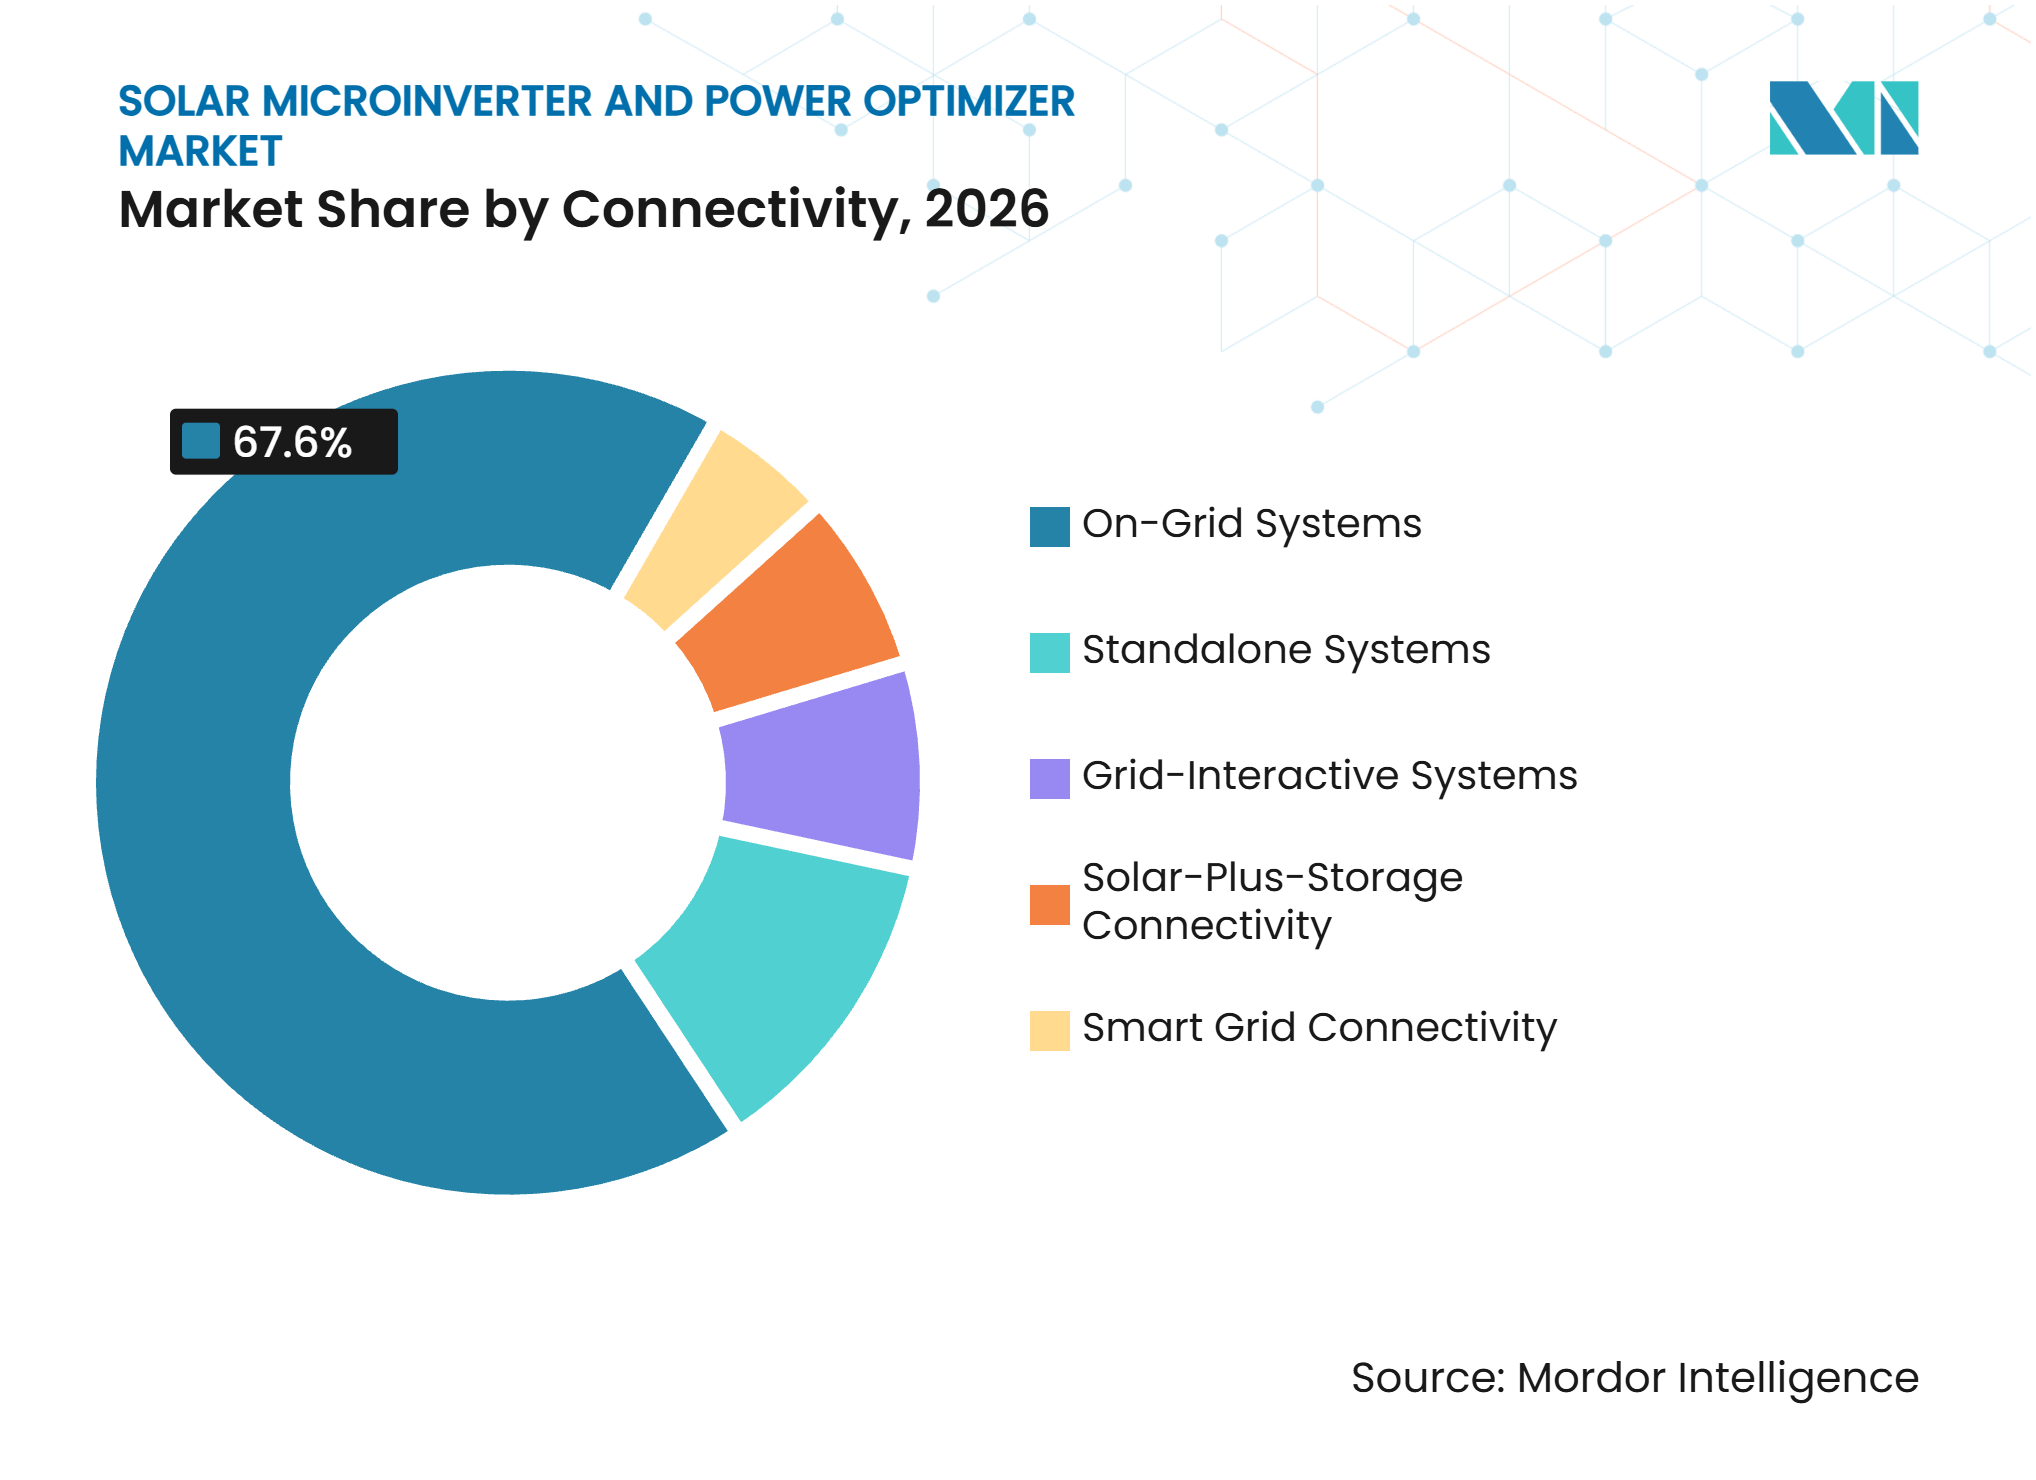
- 接続性別では、系統連系システムが2026年の市場シェアの67.6%を占め、太陽光・蓄電池接続は2032年にかけてCAGR 13.4%で成長すると予測されています。
- 定格出力別では、300~500 Wセグメントが2026年の売上高の45.3%を占め、500~700 Wセグメントは2032年にかけてCAGR 12.7%で成長すると予測されています。
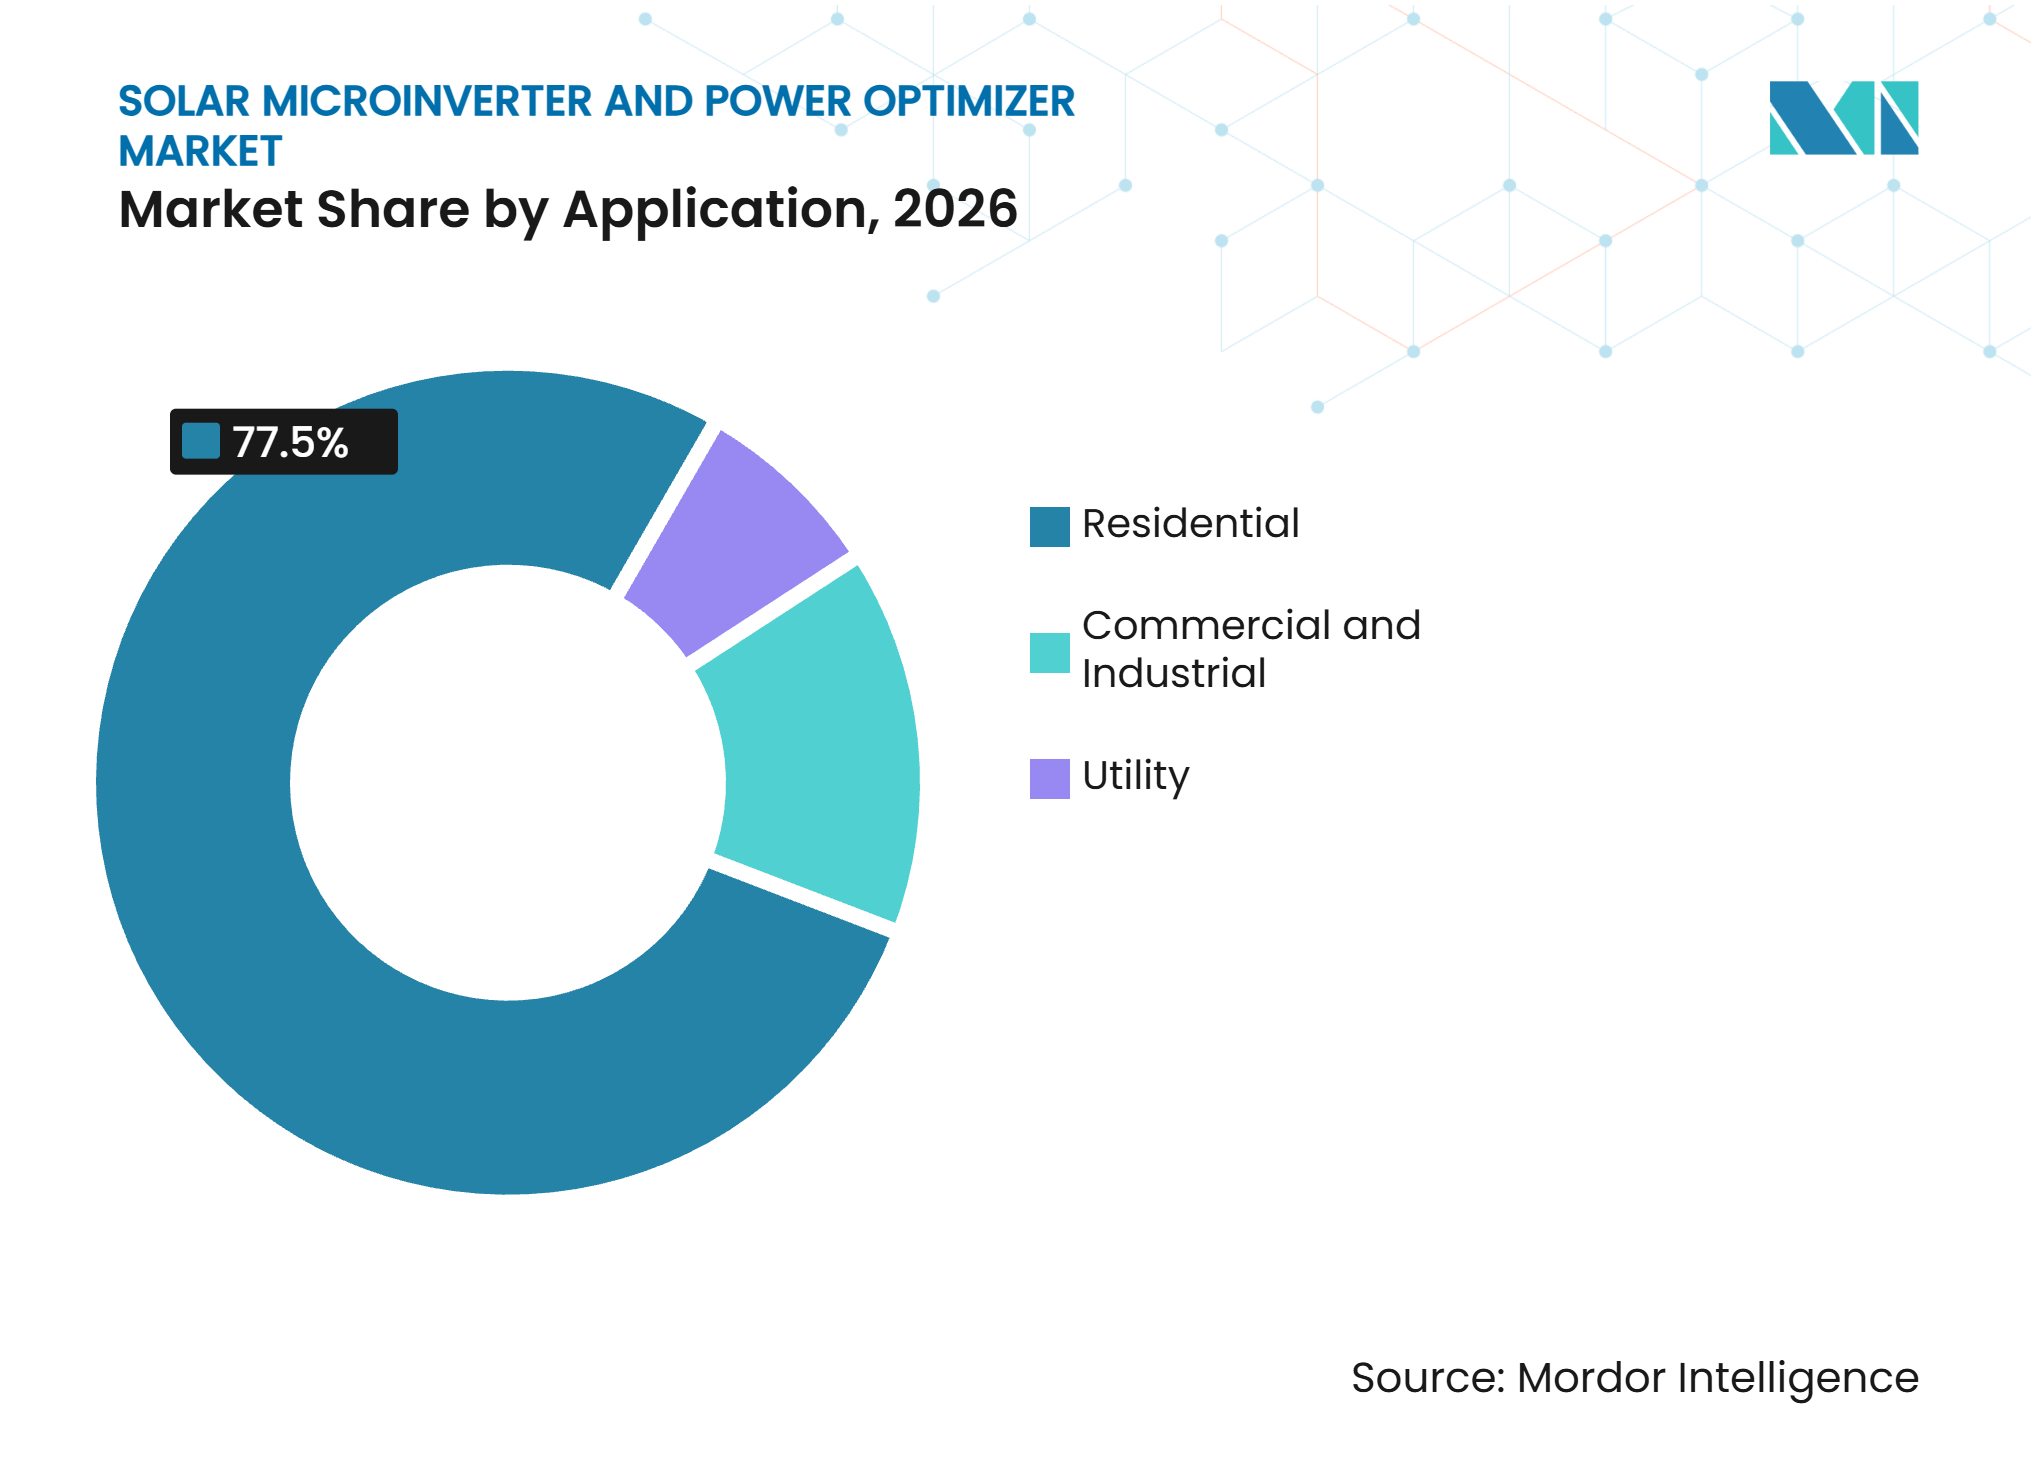
- 用途別では、住宅用設置が2026年の売上高の77.5%を占め、商業・産業用セグメントは2032年にかけてCAGR 12.3%で成長すると予測されています。
- 地域別では、北米が2026年の売上高の41.3%を占め、アジア太平洋は2032年にかけてCAGR 13.3%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 屋根設置型太陽光発電の普及と分散型発電 | +3.2% | グローバル、北米・欧州・アジア太平洋に集中 | 短期(2年以内) |
| モジュールレベルのエネルギー収量最適化 | +2.0% | グローバル、欧州およびアジア太平洋コアでの普及拡大が最大 | 中期(2~4年) |
| 急速シャットダウンおよびモジュールレベルの安全要件 | +1.8% | 北米が主要市場、オーストラリアおよび一部EU市場への波及 | 短期(2年以内) |
| 太陽光・蓄電池およびスマートグリッド統合 | +2.1% | 北米、欧州、アジア太平洋コア、中東・アフリカへの波及 | 中期(2~4年) |
| 高出力マイクロインバーターの商業化 | +1.0% | 北米、欧州 | 中期(2~4年) |
| きめ細かな監視と予知保全に対するインストーラーの需要 | +0.8% | グローバル、北米および欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
屋根設置型太陽光発電の普及と分散型発電
ソーラーマイクロインバーターおよびパワーオプティマイザー市場は、より大規模かつ地理的に多様な屋根設置型太陽光発電基盤の恩恵を受けています。グローバルな分散型太陽光発電の追加容量は2022年の119.5 GWから2024年には228.1 GWへと増加しました。オーストラリアは2026年上半期に1,894 MWの屋根設置型容量を追加し、前年同期比35%増となり、バッテリーとの組み合わせは太陽光発電設置100件あたり153件に達しました。[2] インドでは、PM Suryaghar Yojanaの下での住宅用屋根設置型プロジェクトに向けて、HoymilesとKosol Energieの間で360 MWの供給契約が締結されました。より多様な国内市場の組み合わせにより、単一の住宅用太陽光発電サイクルへの依存が低減され、地域の政策や資金調達条件が変化した際にもサプライヤーが成長を追求できるルートが増えます。
モジュールレベルのエネルギー収量最適化
モジュールレベルの電力追跡は、傾斜角、方位、または影の条件が異なる屋根全体にわたる不均一な出力を管理するのに役立ちます。Northern Electric Power Technologyは、同社の製品設計が99.5%以上の最大電力点追従精度をサポートすると述べています。この機能は、複雑なレイアウトが性能低下モジュールの影響を増幅させる可能性がある商業用屋根において特に重要です。パワーオプティマイザーは、各パネルが独自の電力点で動作できるようにすることで同じ課題に対処します。ソーラーマイクロインバーターおよびパワーオプティマイザー市場は、古い屋根設置型システムが高出力の交換用モジュールを受け取る際にも恩恵を受けることができます。このような交換は出力の不一致を生じさせる可能性があり、モジュールレベル制御を標準的な交換アプローチよりも価値あるものにします。
急速シャットダウンおよびモジュールレベルの安全要件
急速シャットダウン要件は、屋根上の電気的リスクを低減できる機器への需要を支えています。マイクロインバーターは全交流設計を採用しているため、交流電力を遮断するだけでモジュールレベル機器の電力を切ることができ、別途屋根上の急速シャットダウンハードウェアを必要としません。2023年版NECは、適格な非密閉構造物向けにUL 3741太陽光発電ハザード制御経路を導入ましたが、多くの住宅設計では引き続きモジュールレベルソリューションが使用されています。Enphase Energyは、IQ9N-3PおよびIQ9S-3Pプラットフォームがそれぞれ UL 1741-SBおよびIEEE 1547-2018認証を取得していると述べています。確立された認証ポートフォリオは、サプライヤーおよびインストーラーの製品展開時間を短縮できます。ソーラーマイクロインバーターおよびパワーオプティマイザー市場は、モジュールレベルの安全性がシステム選定の中心となる屋根設計において優位性を維持する可能性が高いです。
太陽光・蓄電池およびスマートグリッド統合
太陽光発電とバッテリーシステムは、発電、蓄電、バックアップ、および系統連系にわたって機能する機器をますます必要としています。2025年には、米国の新規住宅用太陽光発電システムの37%にバッテリー蓄電池が組み合わされました。APsystemsはSNEC 2026において、交流結合、ハイブリッド交直流結合、オフグリッド使用、および系統型蓄電池を網羅する7つの製品ラインを発表しました。Hoymiles は欧州の家庭向けにHiBattery 4020シリーズを発表し、太陽光発電モジュールに直接接続するハイブリッドバージョンも含まれています。[3] これらの発表は、サプライヤーがインバーター本体を超えた製品ラインナップを拡充しており、太陽光発電システムのライフサイクル全体にわたって機器の互換性、監視、およびサービス関係がより重要になっていることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のストリングインバーターよりも高い初期費用 | -1.3% | グローバル、コスト重視のアジア太平洋および南米で最も顕著 | 短期(2年以内) |
| 大規模プロジェクトにおける電力処理の経済性の限界 | -0.7% | グローバル、特にアジアおよびMENAのユーティリティスケールセグメント | 中期(2~4年) |
| 半導体およびワイドバンドギャップ部品の集中 | -0.9% | グローバルサプライチェーン、東アジアに集中した調達 | 短期(2年以内) |
| インストーラーのトレーニング、互換性、および保証の複雑さ | -0.5% | 新興のアジア太平洋およびラテンアメリカ市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
従来のストリングインバーターよりも高い初期費用
モジュールレベルシステムは通常、従来のストリングインバーター設計よりもプロジェクトあたりの機器が多く必要です。このコスト差は、住宅および商業顧客が設置のライフサイクル全体よりも初期資本コストを優先するソーラーマイクロインバーターおよびパワーオプティマイザー市場において最も顕著です。初期費用の高さは、監視や保証カバレッジがライフサイクル価値を向上させる場合でも、価格重視の屋根設置型プログラムにおける調達を遅らせる可能性があります。半導体供給の拡大により、この圧力の一部は時間とともに緩和される可能性があります。Infineon Technologiesは300ミリメートル基板上での窒化ガリウムウェーハ生産を拡大しており、STMicroelectronicsとInnoscienceは窒化ガリウム技術に関する開発・製契約を発表しました。部品の供給拡大は機器コストの低下を支援する可能性がありますが、購入者にとっての即時の支出ハードルを解消するものではありません。
大規模プロジェクトにおける電力処理の経済性の限界
モジュールレベル製品は、モジュールの方位が均一で影が最小限の大規模プロジェクトには魅力が低くなります。このような条件では、エネルギー利得が各パネルへの機器展開コストを相殺しない可能性があります。この制限は、中央インバーターまたはストリングインバーター設計が一般的に使用されるユーティリティスケールの固定傾斜アレイで最も顕著です。パワーオプティマイザーは、不一致リスクがより持続的な商業用屋根や影のあるカーポートでは引き続き有効です。ソーラーマイクロインバーターおよびパワーオプティマイザー市場は、したがってユーティリティスケールの代替ではなく、分散型、住宅用、および商業用アプリケーションに焦点を当て続けています。高出力製品設計は商業用途を拡大できますが、マルチメガワット規模での根本的なコスト課題を解決するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
高出力製品が商業用オプションを拡大マイクロインバーターは2026年の製品売上高の56.1%を占め、この製品カテゴリーでリーディングポジションを維持しています。全交流アーキテクチャは屋根の安全要件をサポートし、屋根上の高電圧直流導体を回避します。Enphase Energyは2025年12月に、600 Wまでのモジュール向け427 VA IQ9N-3Pの量産出荷を開始しました。同社は2026年6月に770 Wまでのパネル向け548 VA IQ9S-3Pの出荷を開始し、CEC加重効率97.5%を報告しました。これらの製品は、モジュールワット数が上昇している商業用屋根へのマイクロインバーターの適用を拡大します。Infineon Technologiesは、同社のCoolGaN双方向スイッチ技術が炭化ケイ素双方向スイッチと比較して最大68%の効率向上を実現できると述べています。
パワーオプティマイザーは2027年から2032年にかけてCAGR 12.5%で成長すると予測されています。低コストの直流結合商業設計および複数のインバーターブランドとの互換性から恩恵を受けることができます。これにより、インストーラーは既存のインバーターアプローチを維持しながらモジュールレベル機能を追加できます。オプティマイザーは、影や様々なパネル条件がストリングレベルの出力を低下させる場合に有効です。バッテリー蓄電池がより一般的になるにつれて、ハイブリッド構成も関連性を増しています。故障検知機能を持つスマートパワーオプティマイザーは、一時的な機器売上から監視・サービス売上へのシフトを支援できます。
接続性別:
蓄電池が機器選定を変える系統連系システムは2026年の接続性売上高の67.6%を占めました。この位置は、北米および欧州における系統連系屋根設置型太陽光発電の大規模な設置基盤を反映しています。系統連系設置は、ソーラーマイクロインバーターおよびパワーオプティマイザー市場において最も確立された用途であり続けています。また、インストーラーに性能および安全要件を満たすための慣れ親しんだ方法を提供します。設置基盤は監視、保証サービス、および交換機器への継続的な需要を生み出し、家庭がバックップ機能を求めるにつれて蓄電池アップグレードへの入口にもなります。
太陽光・蓄電池接続は2027年から2032年にかけてCAGR 13.4%で成長すると予測されています。確立されたサプライヤーからの製品発表は市場開発の方向性を示しています。Hoymiles は欧州の太陽光・蓄電池用途向けにHiBattery 4020シリーズを位置付けています。APsystemsはハイブリッド、オフグリッド、および蓄電池アプリケーションをカバーする製品を発表しました。これらの製品は、太陽光発電とバッテリーを組み合わせたシステムに取り組むインストーラーの機器選定を簡素化できます。スタンドアロンシステムはオフグリッド環境で引き続き有効であり、グリッドインタラクティブ製品は仮想発電所プログラムおよびグリッドバランシングサービスをサポートできます。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
定格出力別:
モジュール出力の上昇が500~700 Wレンジを支援300~500 Wブラケットは2026年の定格出力売上高の45.3%を占めました。これは、2019年から2024年の期間に北米および欧州のソーラーマイクロインバーターおよびパワーオプティマイザー市場全体で設置された住宅用モジュールの多さを反映しています。このブラケットは、多くの既存屋根設置型システムがこの範囲内のパネルを使用しているため引き続き重要です。交換、サービス、および改修活動は互換機器への需要を継続的に支援できます。この範囲は標準的な住宅用アプリケーションにも引き続き適していますが、新規の商業・住宅プロジェクトにおけるモジュール出力の上昇によってその重要性は徐々に影響を受けるでしょう。
500~700 Wブラケットは2027年から2032年にかけてCAGR 12.7%で成長すると予測されています。高出力シリコンおよびTOPConモジュールが600 Wを超えるにつれて市場は適応しています。Tigo Energyは、TS4-Aオプティマイザーが725 Wpまでのモジュールをサポートし、TS4-Xが800 Wpまでのモジュールをサポートすると述べています。Enphase Energyの548 VA商業用マイクロインバーターは770 Wまでのモジュールをサポートします。より高い定格は市場サプライヤーに製品設計、認証、およびインストーラートレーニングの更新を求めます。700 W超カテゴリーは基盤が小さいですが、商業設置がより大型モジュールを使用するにつれて関連性を高める可能性があります。
用途別:
住宅用がリードし、商業・産業用がより速く成長住宅用設置は2026年の用途別売上高の77.5%を占めました。この市場ポジションは、住宅所有者向け展開とモジュールレベルの急速シャットダウン要件に焦点を当てた長年の取り組みによって構築されました。大規模な住宅用基盤は、監視、保証管理、交換モジュール、および蓄電アップグレードへの継続的な需要を支援します。住宅用システムは、屋根の形状や部分的な影が大きく異なる可能性があるため、マイクロインバーターにも適しています。設置基盤により、確立されたサプライヤーは住宅所有者およびインストーラーと直接的な関係を持ちます。近期の米国住宅用量は、Section 25D控除の予定満了による不確実性に直面しています。
商業・産業用アプリケーションは2027年から2032年にかけてCAGR 12.3%で成長すると予測されています。高出力商業用マイクロインバーターは、屋根上の直流露出を低減し、より大型のパネルをサポートすることで市場を拡大できます。オプティマイザーは直流結合商業システムに低コストのオプションを提供できます。商業用屋根には影、機器の障害物、および様々な方位があることが多く、モジュールレベル制御の必要性を強化します。この機会は、フルマイクロインバーターシステムと標準ストリングソリューションの選択がより複雑な100 kWから500 kWのプロジェクトで特に関連性があります。ユーティリティプロジェクトは、大規模で均一なアレイではパネルあたりのコストを正当化することが難しいため、より小さな用途にとどまっています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
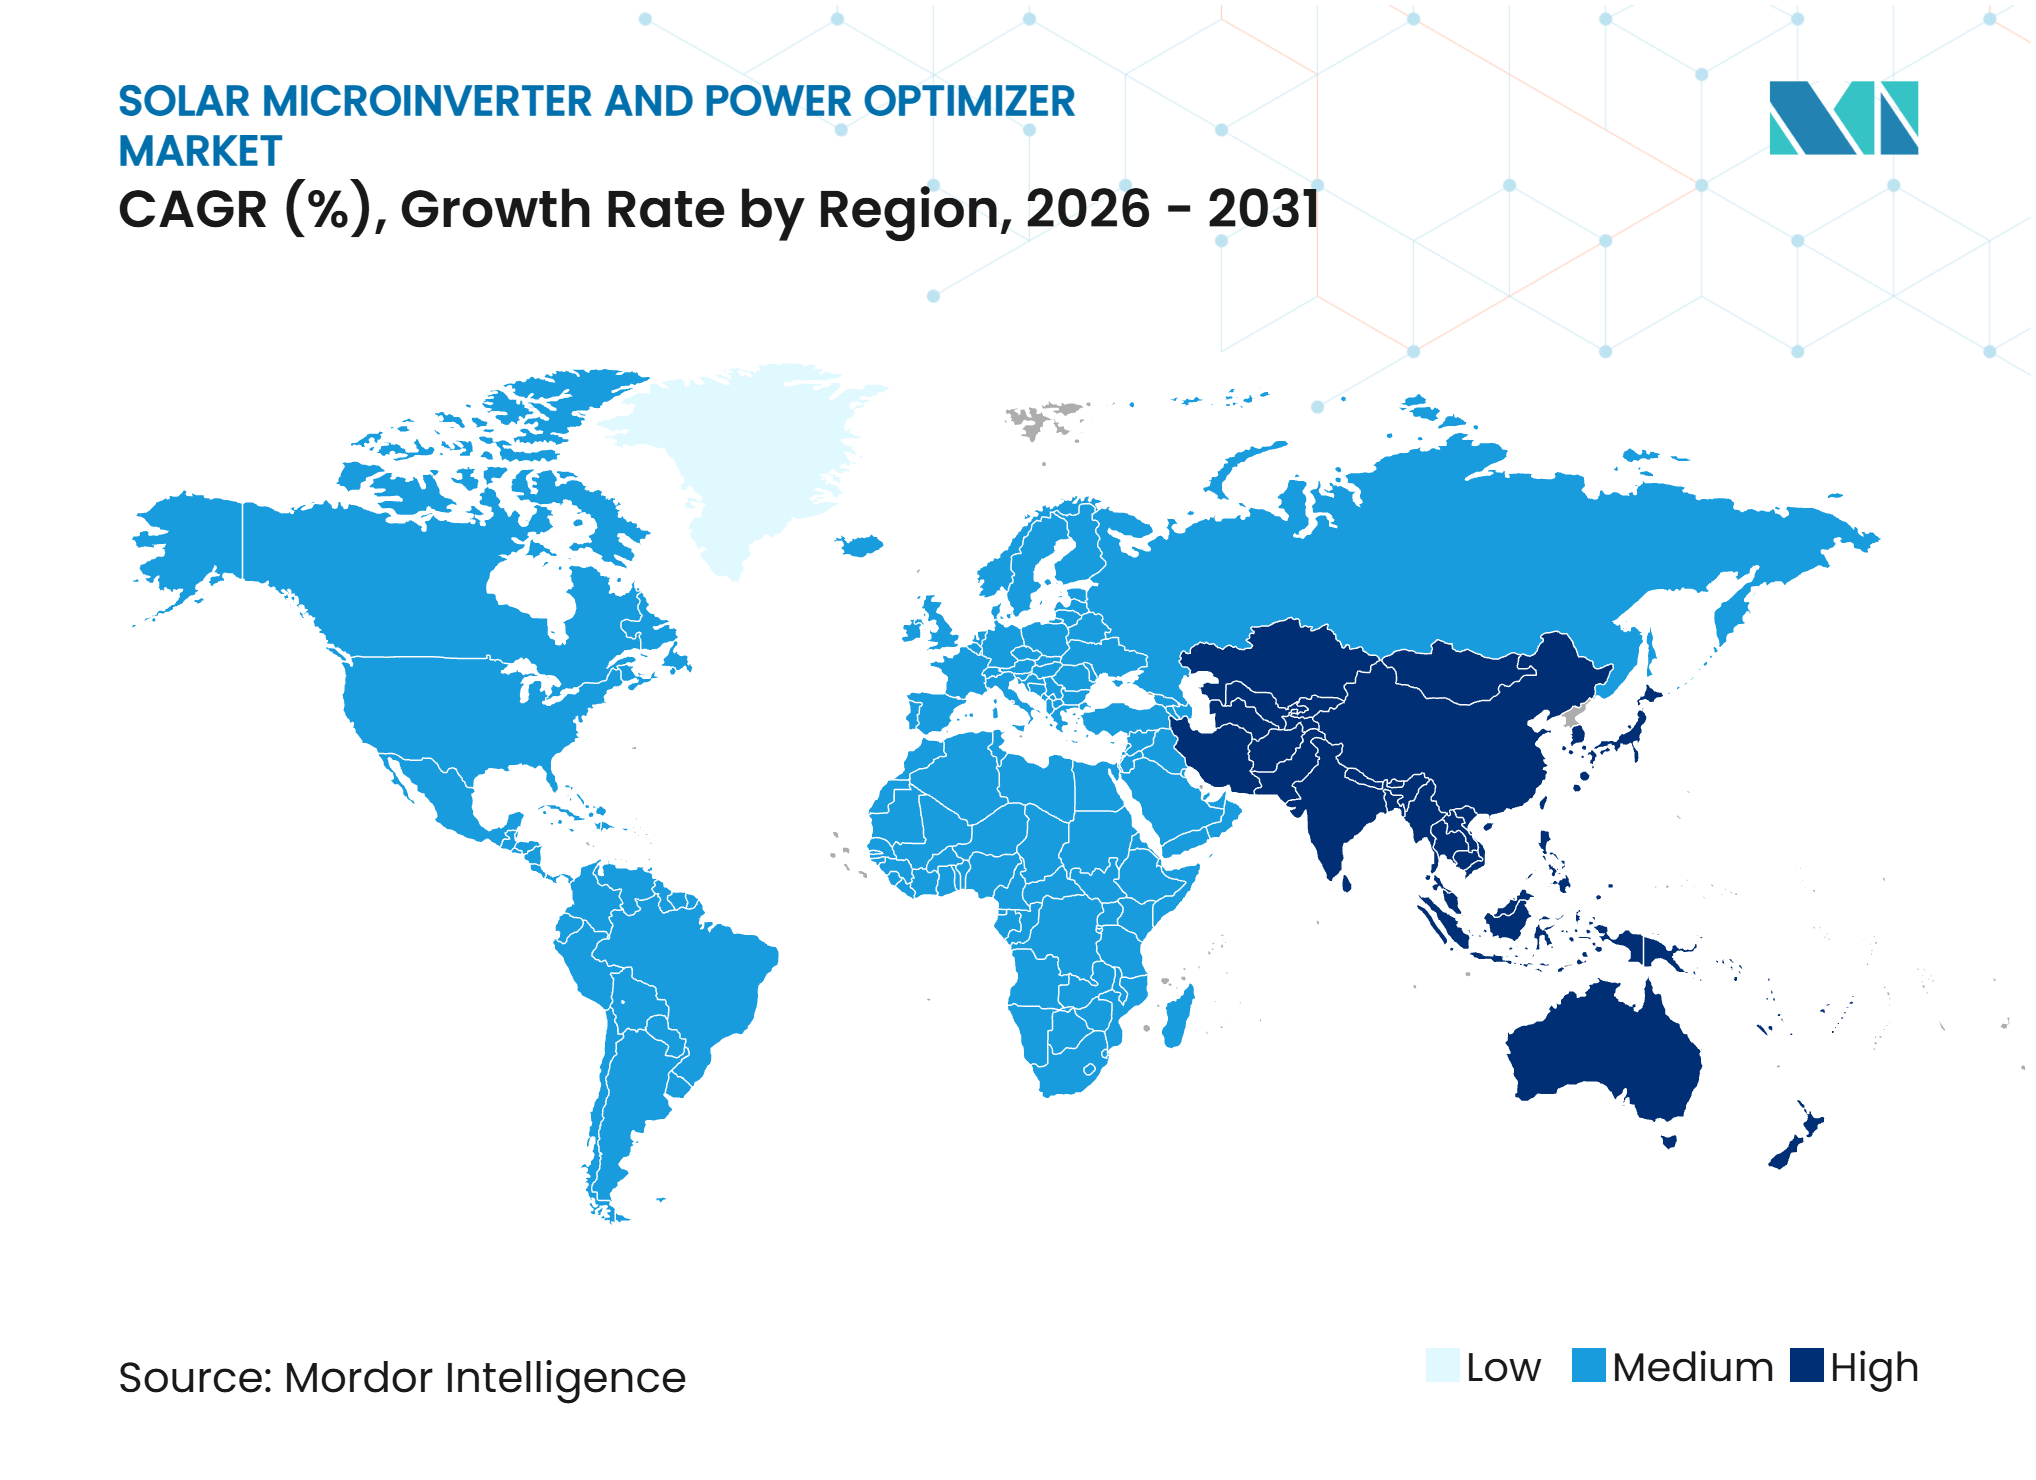
北米は2026年の売上高の41.3%を占め、地域別ソーラーマイクロインバーターおよびパワーオプティマイザー市場の最大シェアを保持しました。この地域は大規模な住宅用太陽光発電設置基盤とモジュールレベルの安全要件への強い注目を持っています。米国では、2025年に新規住宅用太陽光発電システムの37%にバッテリー蓄電池が組み合わされました。このトレンドは、太陽光発電、蓄電池、およびバックアップ電力を調整できる製品への需要を高めています。カナダとメキシコは追加の屋根設置型および商業用機会を提供します。予定されているSection 25D控除の満了は、米国住宅用需要にとって近期のリスクです。
アジア太平洋は2027年から2032年にかけてCAGR 13.3%で成長すると予測されています。この地域は複数の国内市場にわたって住宅用活動、商業展開、および公共屋根設置型プログラムを組み合わせています。HoymilesとKosol Energieは2026年1月にアンドラプラデシュ州での住宅用屋根設置型太陽光発電向けに360 MWの契約を締結しました。オーストラリアは2026年上半期に180,878件の屋根設置型システムを設置し、バッテリーとの組み合わせは太陽光発電設置100件あたり153件に達しました。Enphase Energyは2025年9月に日本貿易振興機構の支援を受けて東京にEnphase Energy Japan LLCを設立しました。[4] これらの動向は、ソーラーマイクロインバーターおよびパワーオプティマイザー市場が地域全体にわたって複数の成長経路を持つことを示しています。
欧州は三相住宅用および商業用モジュールレベル機器の重要な地域市場であり続けています。Enphase Energyは2026年6月に9つの欧州諸国でGaNベースのIQ9Nマイクロインバーターを発売し、25年保証でEU加重効率97.44%を報告しました。ドイツ、フランス、およびオランダは住宅用および商業用アプリケーション全体にわたって確立された需要を示しています。南米および中東・アフリカは初期段階の市場ですが、サプライヤーの拡大計画に関連しています。Hoymiles は2026年7月にBrills Marketing Corporationとの流通パートナーシップを通じてフィリピンに参入しました。これらの地域では、デジタルエネルギー管理が屋根設置型太陽光発電展開の一部となっているモジュール式監視ソリューションが好まれる可能性があります。
競合環境
市場集中度
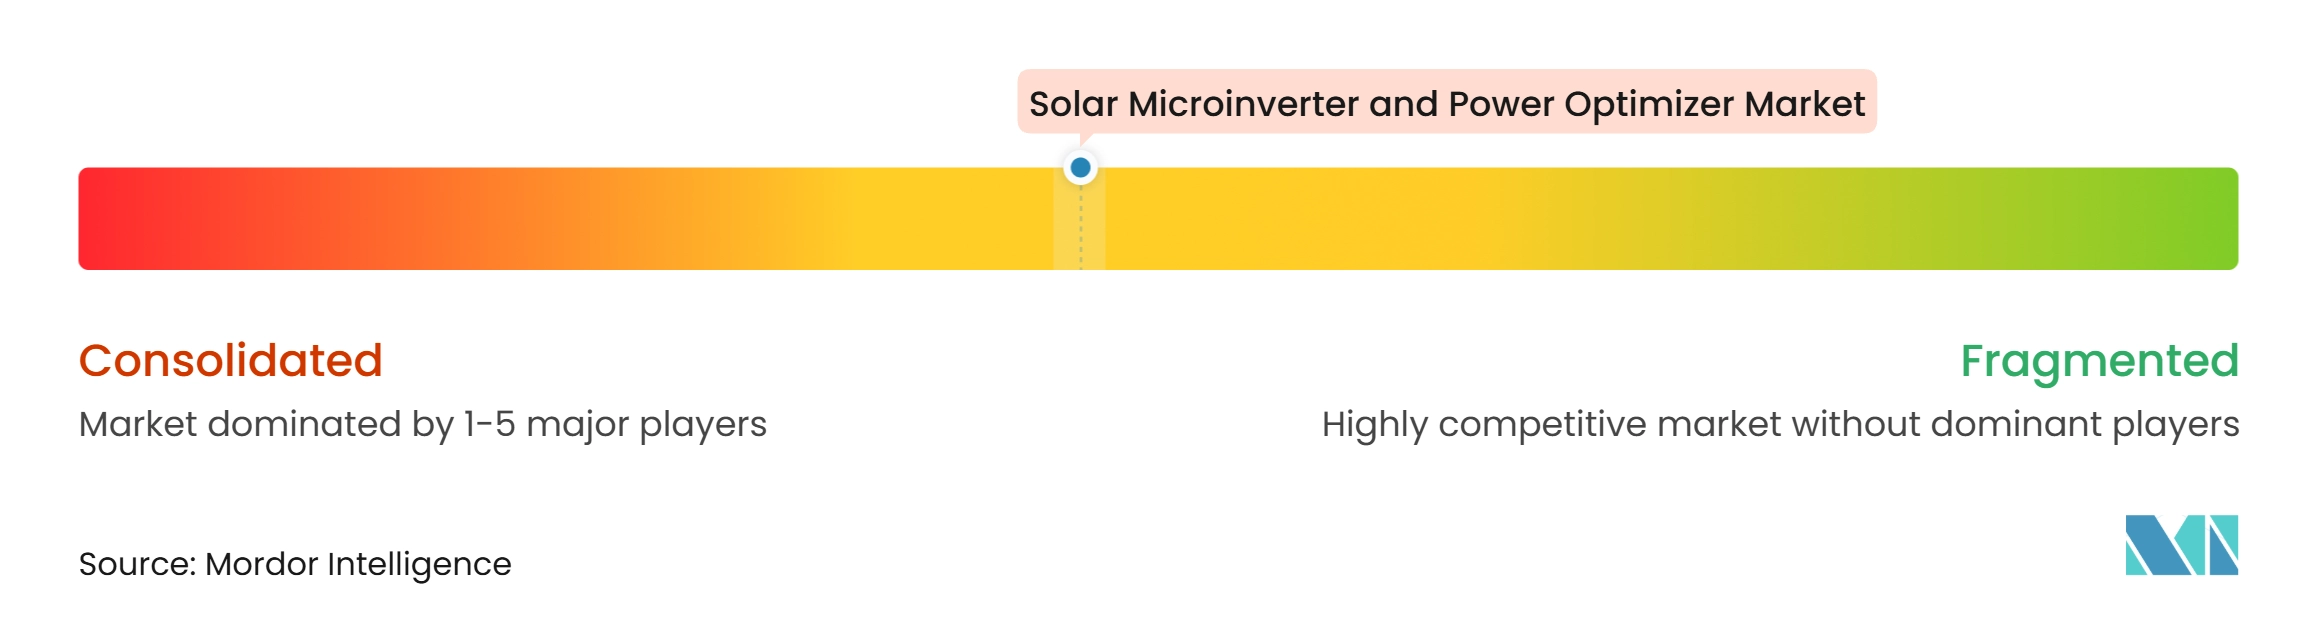
ソーラーマイクロインバーターおよびパワーオプティマイザー市場は中程度に集中しています。Enphase EnergyとSolarEdge Technologiesは、特に北米および欧州において住宅用モジュールレベルパワーエレクトロニクスの主要サプライヤーであり続けています。Enphase Energyは2025年度の売上高1.47 ビリオン 米ドルと、160カ国以上の510万システムにわたる累計8,640万台のマイクロインバーター出荷を報告しました。SolarEdge Technologiesは2025年の売上高1.18 ビリオン 米ドルを報告し、前年同期比31.4%増となりました。中国サプライヤーからのコスト競争が激化しています。競争の焦点は個々のインバーターユニットから、太陽光発電、蓄電池、監視、およびサービスを統合したプラットフォームへとシフトしています。
Enphase Energyは770 Wまでのパネルをサポートする548 VA IQ9S-3Pで商業用ポートフォリオを拡充しました。同社はまた2026年4月にテキサス州およびサウスカロライナ州の施設から商業用マイクロインバーターの展開を拡大しました。Tigo Energyは2026年5月にEG4 Electronicsへ米国設計・組立の650 Wオプティマイザーの初回出荷を行いました。これらの動向は、より高いモジュール定格、商業需要、および国内コンテンツ調達に関連する市場ニーズに対応しており、製造場所と認証が競争上のポジショニングに影響を与えることを示しています。
Hoymiles、APsystems、およびTigo Energyは蓄電池とシステム統合を中心に製品ポートフォリオを拡充しています。Hoymiles は2026年2月にHiOneオールインワン住宅用蓄電システムを発表しました。APsystemsはSNEC 2026においてハイブリッド、オフグリッド、および蓄電池アプリケーション向けの7つの製品ラインを発表しました。Hoymiles はS&P Global Energyのデータに基づき、2025年のグローバルマイクロインバーター出荷の17.4%のシェアを報告しました。100 kWから500 kWの商業用レンジは競争上の機会として残っており、屋根の複雑さ、システムコスト、および監視要件がプロジェクト間で大きく異なる可能性があります。
ソーラーマイクロインバーターおよびパワーオプティマイザー産業のリーダー企業
-
Enphase Energy, Inc.
-
SolarEdge Technologies, Inc.
-
Altenergy Power System Inc.
-
Tigo Energy, Inc.
-
Hoymiles Power Electronics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソーラーマイクロインバーターおよびパワーオプティマイザー市場 このレポートでカバーされる企業
- Alencon Systems, LLC
- Altenergy Power System Inc.
- Ampt, LLC
- APsystems
- Chilicon Power, LLC
- Darfon Electronics Corp.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- Ferroamp Elektronik AB
- Fronius International GmbH
- Ginlong Technologies Co., Ltd.
- GoodWe Technologies Co., Ltd.
- Hoymiles Power Electronics Inc.
- Huawei Technologies Co., Ltd.
- KACO New Energy GmbH
- NingBo Deye Inverter Technology Co., Ltd.
- Northern Electric Power Technology Inc.
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sparq Systems Inc.
- Sungrow Power Supply Co., Ltd.
- Tigo Energy, Inc.
最近の産業開発事情 ソーラーマイクロインバーターおよびパワーオプティマイザー市場
- 2026年8月:HoymilesはHiOneオールインワンバッテリーエネルギー貯蔵システム(BESS)と連携するHiSwitchおよびHiBoxゲートウェイソリューションを発売しました。これらの製品はオフグリッド切替、拡張可能な全家庭バックアップ、および単一エコシステム内での太陽光発電、蓄電池、バックアップ電力の統合を可能にし、同社の住宅用太陽光・蓄電池製品を強化します。
- 2026年7月:Hoymiles はBrills Marketing Corporationとのパートナーシップを通じてフィリピンに参入し、住宅用および商業用太陽光・蓄電池設置を対象としました。この契約により、Hoymiles の東南アジアにおける流通基盤が強化され、マイクロインバーターベースの太陽光発電システムの普及が促進されます。
- 2026年6月:Enphase Energyは同社史上最も強力なマイクロインバーターであるIQ9S-3P商業用マイクロインバーターの量産出荷を開始しました。GaNベースのデバイスは548 VAの出力を提供し、770 Wまでの太陽光モジュールをサポートし、480Y/277 V三相グリッドで動作し、CEC加重効率97.5%を達成しており、高出力商業用太陽光発電設置を対象としています。
- 2026年5月:Tigo Energyは米国設計・組立の650 W TS4 Flexオプティマイザーの初回出荷をEG4 Electronicsに行いました。これらの製品は、米国のSection 45X、MACR、および強化された国内コンテンツ税制優遇措置の対象となる国内製造インバーターシステム向けに設計されています。
グローバルソーラーマイクロインバーターおよびパワーオプティマイザー市場レポートの調査範囲
ソーラーマイクロインバーターおよびパワーオプティマイザーは、太陽光発電(PV)システムの性能とエネルギー出力を最大化するために使用されるモジュールレベルパワーエレクトロニクス(MLPE)デバイスです。マイクロインバーターは個々の太陽光パネルからの直流電力を交流電力に変換し、パワーオプティマイザーは中央インバーターに送る前に直流出力を調整・最適化します。これらの技術は影、パネルの不一致、および性能損失の影響を低減し、モジュールレベルの監視と制御を可能にします。システムの信頼性、安全性、およびエネルギー発電を向上させるために、住宅用、商業用、およびユーティリティスケールの太陽光発電設置に広く使用されています。
グローバルソーラーマイクロインバーターおよびパワーオプティマイザー市場は、製品別にマイクロインバーター、系統連系マイクロインバーター、オフグリッドマイクロインバーター、ハイブリッドマイクロインーター、パワーオプティマイザー、モジュールレベルパワーエレクトロニクス、ストリングオプティマイザー、およびスマートパワーオプティマイザーに区分されています。接続性別では、スタンドアロンシステム、系統連系システム、グリッドインタラクティブシステム、太陽光・蓄電池接続、およびスマートグリッド接続に区分されています。定格出力別では、300 W以下、300~500 W、500~700 W、および700 W超に区分されています。用途別では、住宅用、商業・産業用、およびユーティリティセクターに区分されています。本レポートは、主要地域の26カ国にわたるグローバルソーラーマイクロインバーターおよびパワーオプティマイザー市場の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| マイクロインバーター | 系統連系マイクロインバーター |
| オフグリッドマイクロインバーター | |
| ハイブリッドマイクロインバーター | |
| パワーオプティマイザー | モジュールレベルパワーエレクトロニクス |
| ストリングオプティマイザー | |
| スマートパワーオプティマイザー |
| スタンドアロンシステム |
| 系統連系システム |
| グリッドインタラクティブシステム |
| 太陽光・蓄電池接続 |
| スマートグリッド接続 |
| 300 W以下 |
| 300~500 W |
| 500~700 W |
| 700 W超 |
| 住宅用 |
| 商業・産業用 |
| ユーティリティ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品別 | マイクロインバーター | 系統連系マイクロインバーター |
| オフグリッドマイクロインバーター | ||
| ハイブリッドマイクロインバーター | ||
| パワーオプティマイザー | モジュールレベルパワーエレクトロニクス | |
| ストリングオプティマイザー | ||
| スマートパワーオプティマイザー | ||
| 接続性別 | スタンドアロンシステム | |
| 系統連系システム | ||
| グリッドインタラクティブシステム | ||
| 太陽光・蓄電池接続 | ||
| スマートグリッド接続 | ||
| 定格出力別 | 300 W以下 | |
| 300~500 W | ||
| 500~700 W | ||
| 700 W超 | ||
| 用途別 | 住宅用 | |
| 商業・産業用 | ||
| ユーティリティ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ソーラーマイクロインバーターおよびパワーオプティマイザー市場の2032年における予測値はいくらですか?
市場は2027年の7.81 ビリオン 米ドルから2032年までに13.62 ビリオン 米ドルに達すると予測されており、CAGRは11.76%です。
2026年に最大の売上高シェアを占めた製品カテゴリーはどれですか?
マイクロインバーターが2026年の売上高の56.1%をリードし、屋根の安全性と監視要件によって支えられています。
2032年にかけて最も速く成長している接続性タイプはどれですか?
太陽光・蓄電池接続は、太陽光発電とバッテリーシステムの統合が進むにつれて、2032年にかけてCAGR 13.4%で成長すると予測されています。
急速シャットダウン要件が屋根設置型太陽光発電機器にとって重要な理由は何ですか?
モジュールレベル製品は急速な電力遮断をサポートし、安全要件がシステム設計を形成する住宅用屋根に適しています。
最も速く成長すると予想されるアプリケーションはどれですか?
商業・産業用設置は、高出力機器と複雑な屋根レイアウトに支えられて、2032年にかけてCAGR 12.3%で成長すると予測されています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋は、屋根設置型プログラム、商業需要、および蓄電池普及の拡大に支えられて、2032年にかけてCAGR 13.3%で成長すると予測されています。