
Tamaño y Participación del Mercado de Microinversores Solares y Optimizadores de Potencia
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
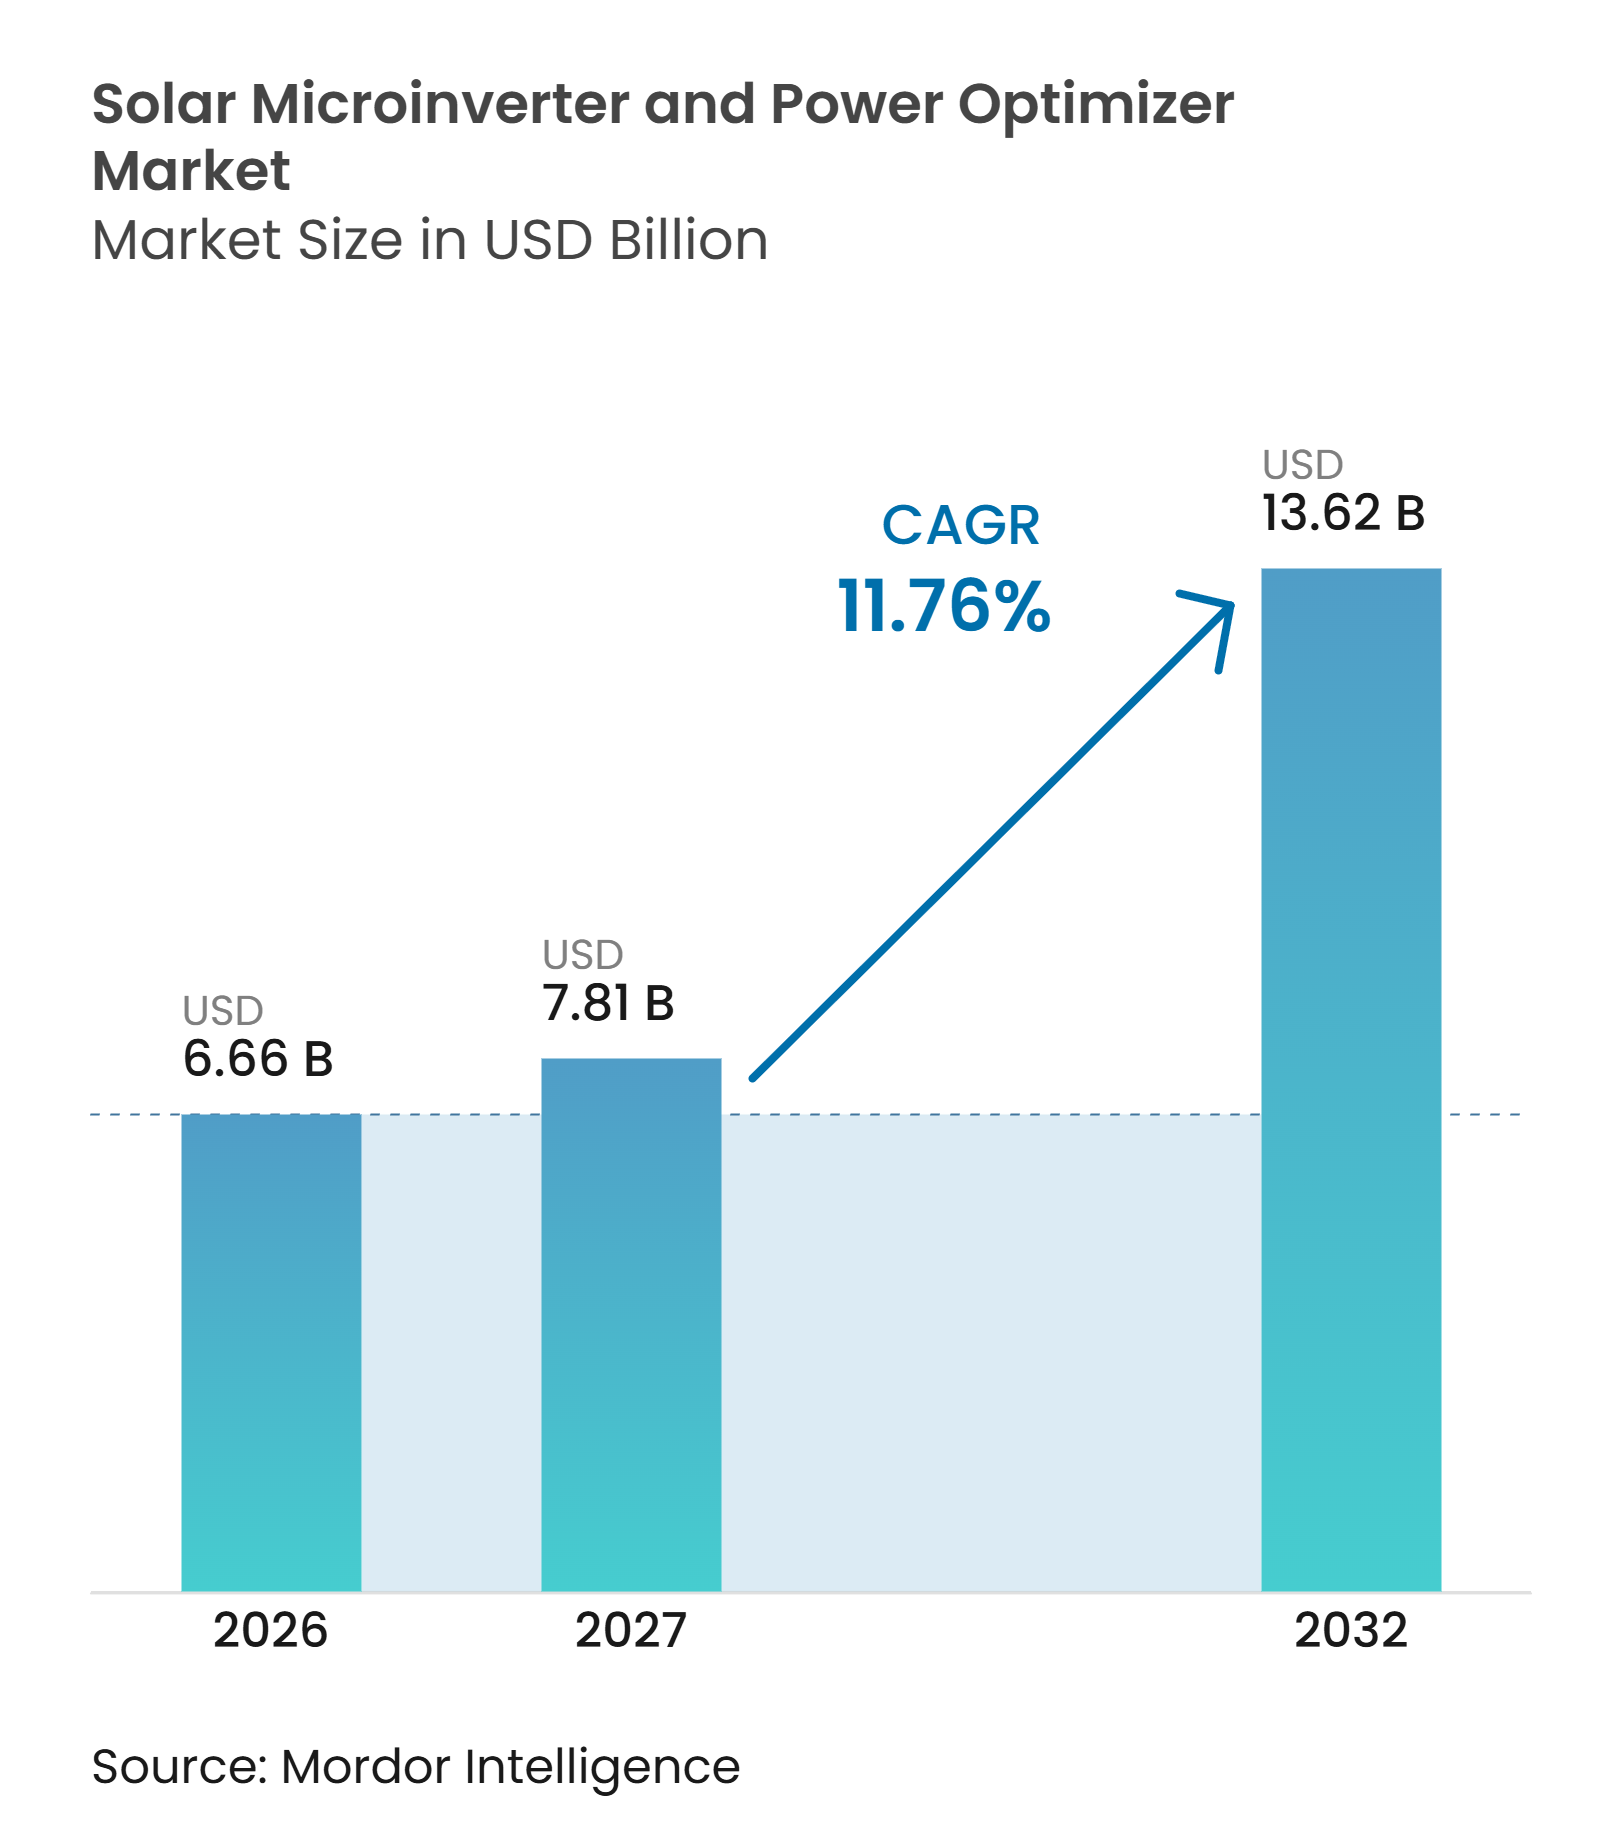
| Tamaño del Mercado (2027) | 7.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.76 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Microinversores Solares y Optimizadores de Potencia por Mordor Intelligence
Se proyecta que el tamaño del mercado de microinversores solares y optimizadores de potencia se expanda desde 6,66 mil millones de USD en 2026 y 7,81 mil millones de USD en 2027 hasta 13,62 mil millones de USD para 2032, a una CAGR del 11,76% entre 2027 y 2032. El mercado está evolucionando hacia equipos a nivel de módulo, ya que los sistemas de techo requieren mayor seguridad, monitoreo y rendimiento en condiciones de operación desiguales. Las adiciones fotovoltaicas distribuidas aumentaron de 119,5 GW en 2022 a 228,1 GW en 2024, ampliando la base instalada de electrónica de potencia a nivel de módulo.[1] En Estados Unidos, las regulaciones de apagado rápido hacen que el control a nivel de módulo sea una consideración de diseño importante para muchos sistemas montados en edificios. El emparejamiento con baterías también está cambiando los requisitos de los equipos, ya que los sistemas solares necesitan gestionar cada vez más la generación, la carga y la interacción con la red de forma conjunta. El mercado tiene oportunidades en la demanda de reemplazo, techos comerciales y sistemas solares con almacenamiento, aunque los mayores costos iniciales y la idoneidad limitada para grandes proyectos de servicios públicos siguen siendo restricciones.
Conclusiones Clave del Informe
- Por producto, los microinversores representaron el 56,1% de la participación de mercado en 2026, mientras que se prevé que los optimizadores de potencia crezcan a una CAGR del 12,5% hasta 2032.
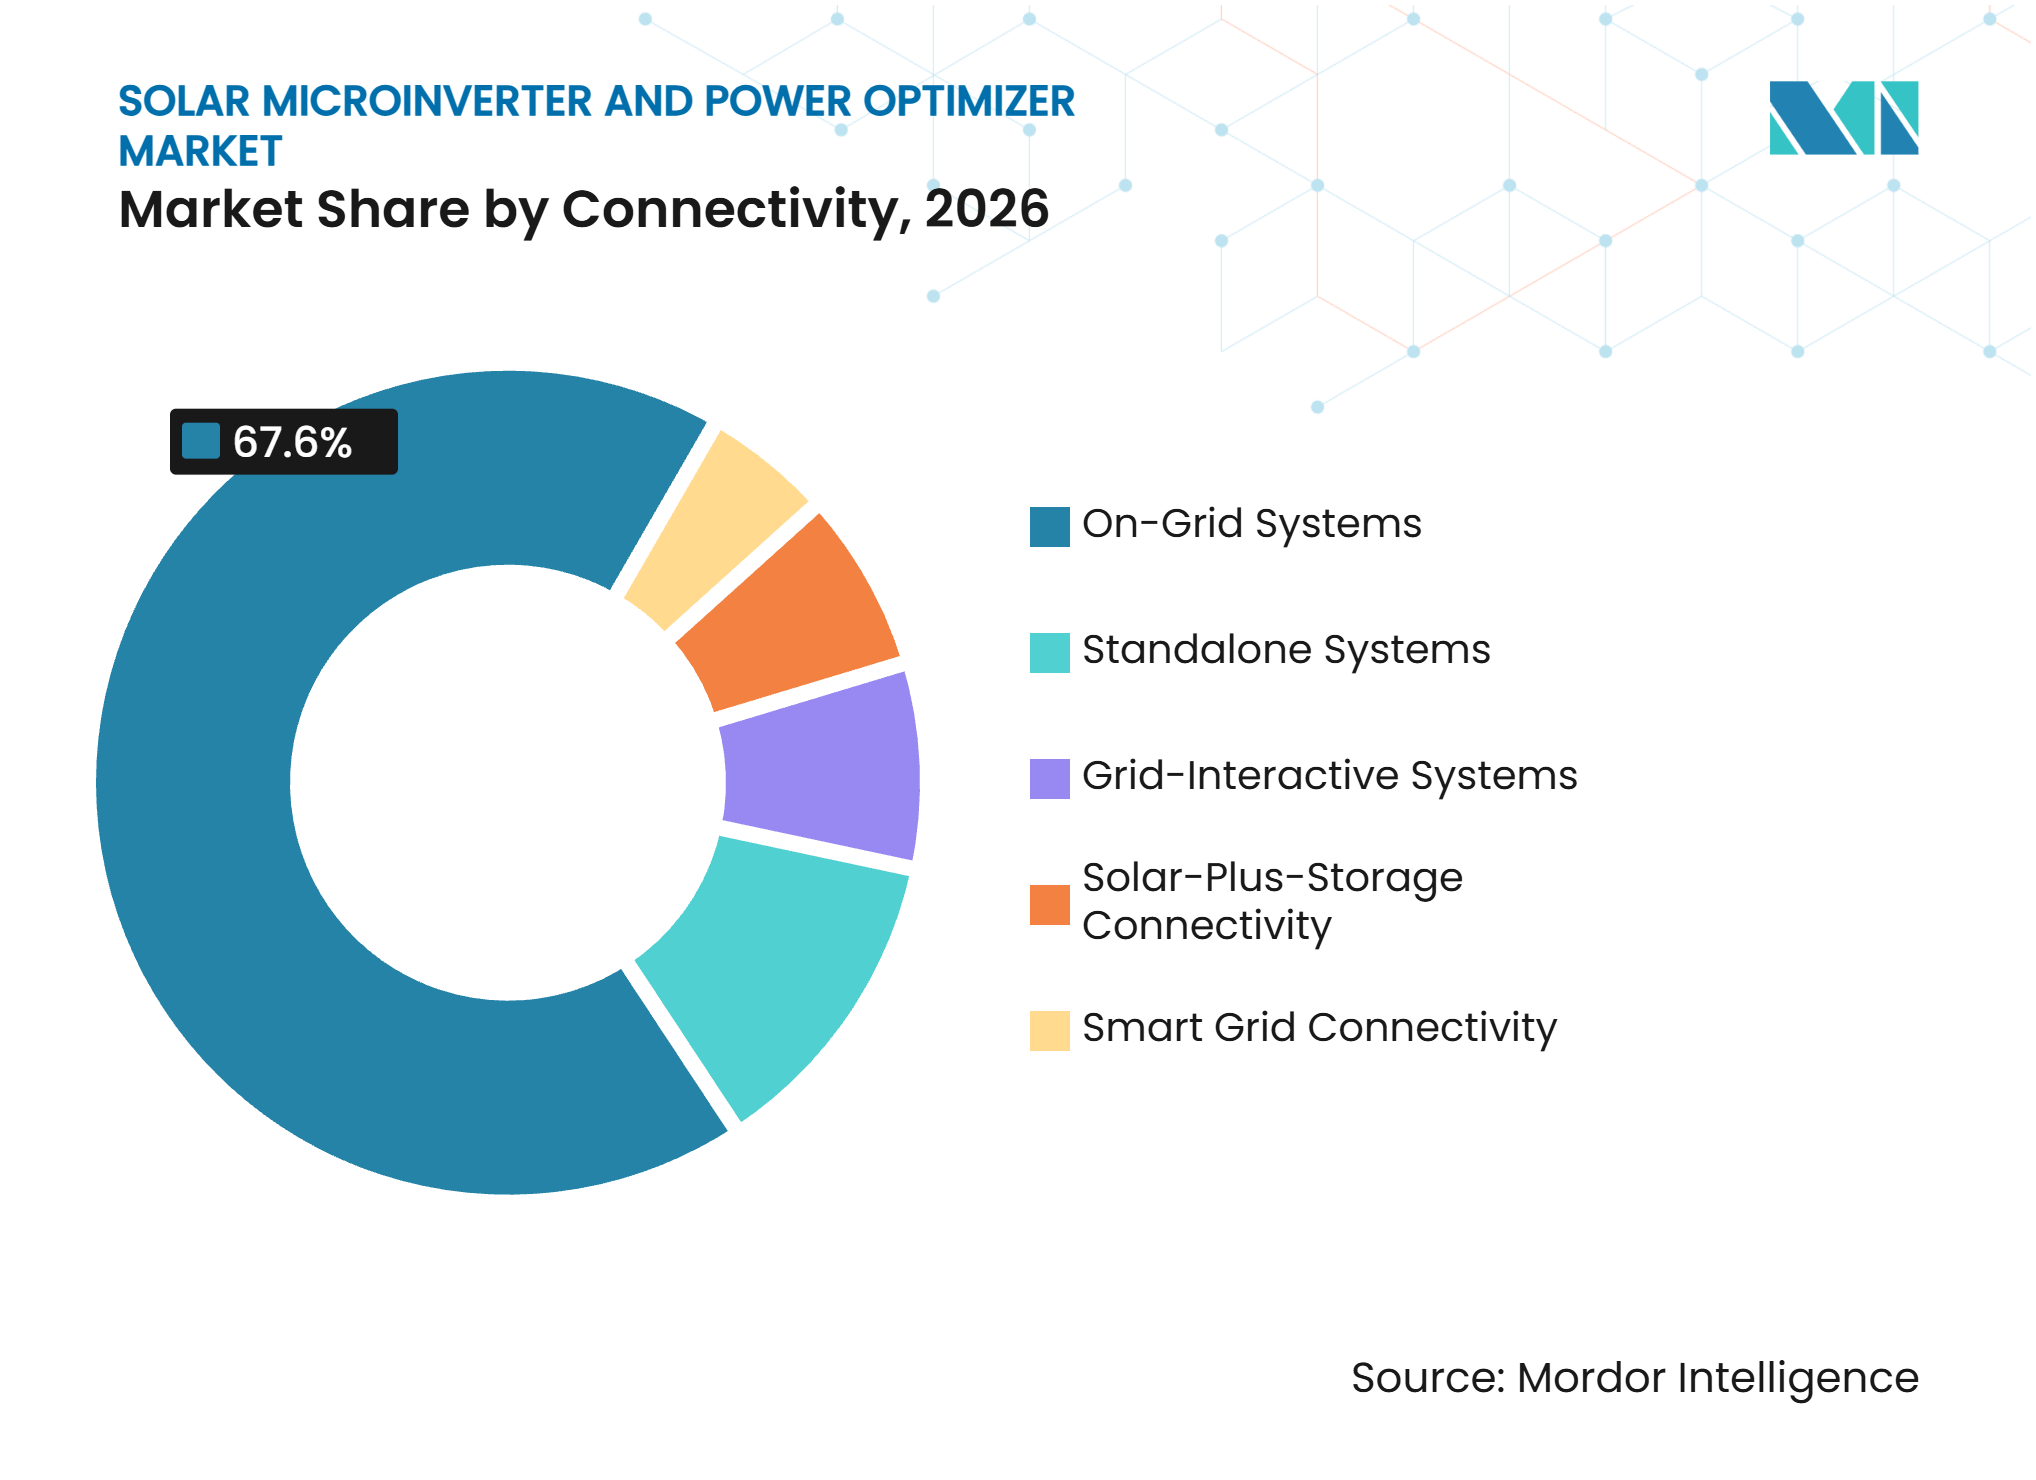
- Por conectividad, los sistemas conectados a la red representaron el 67,6% de la participación de mercado en 2026, mientras que se prevé que la conectividad solar con almacenamiento crezca a una CAGR del 13,4% hasta 2032.
- Por potencia nominal, el segmento de 300 a 500 W representó el 45,3% de los ingresos en 2026, mientras que se prevé que el segmento de 500 a 700 W crezca a una CAGR del 12,7% hasta 2032.
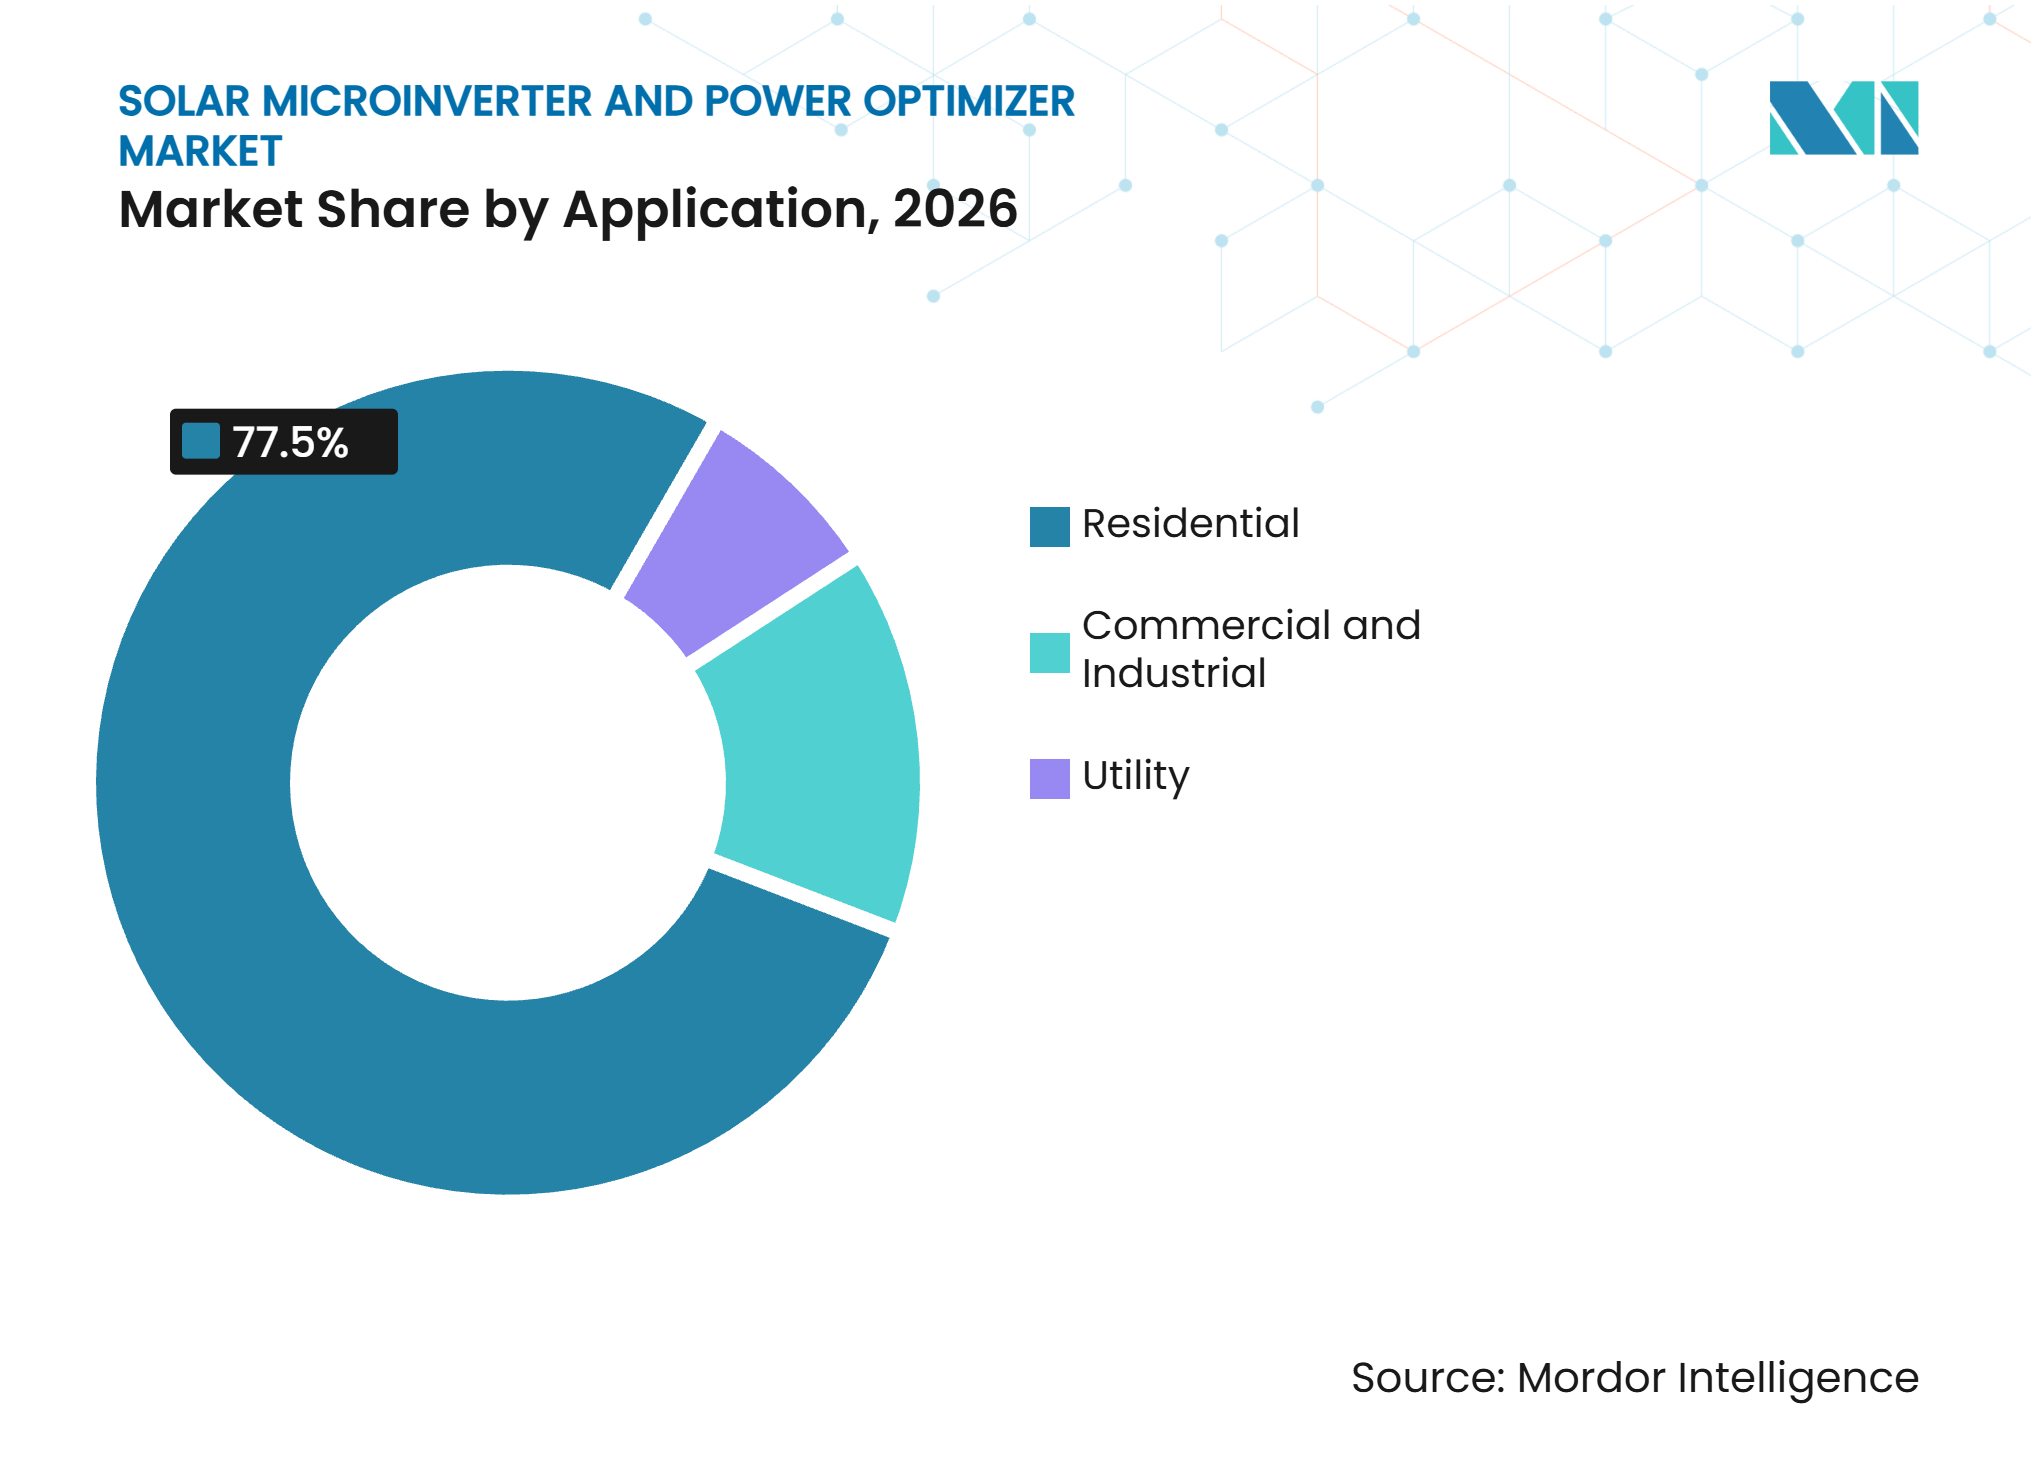
- Por aplicación, las instalaciones residenciales representaron el 77,5% de los ingresos en 2026, mientras que se prevé que el segmento comercial e industrial crezca a una CAGR del 12,3% hasta 2032.
- Por geografía, América del Norte representó el 41,3% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 13,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegue de Energía Solar en Techos y Generación Distribuida | +3.2% | Global, mayor densidad en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Optimización del Rendimiento Energético a Nivel de Módulo | +2.0% | Global, mayores ganancias de penetración en Europa y el núcleo de APAC | Mediano plazo (2–4 años) |
| Requisitos de Apagado Rápido y Seguridad a Nivel de Módulo | +1.8% | América del Norte como mercado principal; expansión a Australia y mercados seleccionados de la UE | Corto plazo (≤ 2 años) |
| Integración Solar con Almacenamiento y Red Inteligente | +2.1% | América del Norte, Europa, núcleo de APAC; expansión a Oriente Medio y África | Mediano plazo (2–4 años) |
| Comercialización de Microinversores de Mayor Potencia | +1.0% | América del Norte, Europa | Mediano plazo (2–4 años) |
| Demanda de los Instaladores de Monitoreo Granular y Mantenimiento Predictivo | +0.8% | Global, concentrado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Despliegue de Energía Solar en Techos y Generación Distribuida
El mercado de microinversores solares y optimizadores de potencia se beneficia de una base solar en techos más amplia y geográficamente diversa. Las adiciones fotovoltaicas distribuidas a nivel mundial aumentaron de 119,5 GW en 2022 a 228,1 GW en 2024. Australia añadió 1.894 MW de capacidad en techos en el primer semestre de 2026, un aumento interanual del 35%, mientras que el emparejamiento con baterías alcanzó 153 unidades por cada 100 instalaciones solares.[2] India registró un acuerdo de suministro de 360 MW entre Hoymiles y Kosol Energie para proyectos residenciales en techos bajo el programa PM Suryaghar Yojana. Una combinación más amplia de mercados nacionales reduce la dependencia de cualquier ciclo solar residencial único y ofrece a los proveedores más vías de crecimiento cuando las condiciones de política local o financiamiento cambian.
Optimización del Rendimiento Energético a Nivel de Módulo
El seguimiento de potencia a nivel de módulo ayuda a los sistemas a gestionar la producción desigual en techos con diferentes inclinaciones, orientaciones o condiciones de sombreado. Northern Electric Power Technology afirma que su diseño de producto admite una precisión de seguimiento del punto de máxima potencia superior al 99,5%. Esta capacidad es relevante para los techos comerciales, donde los diseños complejos pueden amplificar el impacto de los módulos de bajo rendimiento en una cadena. Los optimizadores de potencia abordan el mismo problema al permitir que cada panel opere en su propio punto de potencia. El mercado de microinversores solares y optimizadores de potencia también puede beneficiarse cuando los sistemas de techo más antiguos reciben módulos de reemplazo de mayor producción, ya que dichos reemplazos pueden crear desajustes de producción que hacen que el control a nivel de módulo sea más valioso que un enfoque de reemplazo estándar.
Requisitos de Apagado Rápido y Seguridad a Nivel de Módulo
Los requisitos de apagado rápido respaldan la demanda de equipos que pueden reducir el riesgo eléctrico en los techos. Los microinversores utilizan un diseño totalmente en CA, por lo que al retirar la alimentación de CA se desactiva el equipo a nivel de módulo sin necesidad de hardware de apagado rápido separado en el techo. El Código Eléctrico Nacional (NEC) de 2023 introdujo la vía de control de riesgos fotovoltaicos UL 3741 para estructuras no cerradas elegibles, mientras que muchos diseños residenciales continúan utilizando soluciones a nivel de módulo. Enphase Energy declaró que sus plataformas IQ9N-3P e IQ9S-3P cuentan con las certificaciones UL 1741-SB e IEEE 1547-2018. Los portafolios de certificación establecidos pueden acortar el tiempo de implementación de productos para proveedores e instaladores. Es probable que el mercado de microinversores solares y optimizadores de potencia mantenga una ventaja en diseños de techo donde la seguridad a nivel de módulo es central para la selección del sistema.
Integración Solar con Almacenamiento y Red Inteligente
Los sistemas solares y de baterías requieren cada vez más equipos que funcionen en generación, almacenamiento, respaldo y conexión a la red. El almacenamiento en baterías se emparejó con el 37% de los nuevos sistemas solares residenciales en Estados Unidos en 2025. APsystems presentó siete líneas de productos en SNEC 2026 que cubren acoplamiento en CA, acoplamiento híbrido CA-CC, uso fuera de la red y almacenamiento de energía de tipo cadena. Hoymiles presentó la Serie HiBattery 4020 para hogares europeos, incluida una versión híbrida que se conecta directamente a los módulos fotovoltaicos.[3] Estos lanzamientos indican que los proveedores están ampliando sus ofertas más allá del propio inversor, haciendo que la compatibilidad de equipos, el monitoreo y las relaciones de servicio sean más importantes a lo largo de la vida útil de un sistema solar.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial en Comparación con los Inversores de Cadena Convencionales | -1.3% | Global, más pronunciado en APAC y América del Sur sensibles al costo | Corto plazo (≤ 2 años) |
| Economía Limitada de Manejo de Potencia en Proyectos a Gran Escala | -0.7% | Global, particularmente en segmentos de escala de servicios públicos en Asia y MENA | Mediano plazo (2–4 años) |
| Concentración de Componentes de Semiconductores y de Banda Ancha | -0.9% | Cadena de suministro global, abastecimiento concentrado en Asia Oriental | Corto plazo (≤ 2 años) |
| Capacitación de Instaladores, Compatibilidad y Complejidad de Garantías | -0.5% | Mercados emergentes de APAC y América Latina | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial en Comparación con los Inversores de Cadena Convencionales
Los sistemas a nivel de módulo generalmente requieren más equipos por proyecto que los diseños convencionales de inversores de cadena. Esta diferencia de costo es más significativa en el mercado de microinversores solares y optimizadores de potencia, donde los clientes residenciales y comerciales priorizan el costo de capital inicial sobre la vida operativa completa de la instalación. Los mayores costos iniciales pueden ralentizar la adquisición en programas de techos sensibles al precio, incluso cuando el monitoreo y la cobertura de garantía mejoran el valor del ciclo de vida. La expansión del suministro de semiconductores puede reducir parte de esta presión con el tiempo. Infineon Technologies está escalando la producción de obleas de nitruro de galio en sustratos de 300 milímetros, y STMicroelectronics e Innoscience han anunciado un acuerdo de desarrollo y fabricación para tecnologías de nitruro de galio. Una mayor disponibilidad de componentes puede respaldar menores costos de equipos, pero no elimina el obstáculo de gasto inmediato para los compradores.
Economía Limitada de Manejo de Potencia en Proyectos a Gran Escala
Los productos a nivel de módulo son menos atractivos para proyectos grandes con orientación uniforme de módulos y sombreado mínimo. En estas condiciones, la ganancia de energía puede no compensar el costo de desplegar equipos en cada panel. Esta limitación es más pronunciada para los arreglos de inclinación fija a escala de servicios públicos, que comúnmente utilizan diseños de inversores centrales o de cadena. Los optimizadores de potencia siguen siendo relevantes para techos comerciales y cocheras sombreadas donde el riesgo de desajuste es más persistente. El mercado de microinversores solares y optimizadores de potencia, por lo tanto, sigue enfocado en aplicaciones distribuidas, residenciales y comerciales en lugar del reemplazo a escala de servicios públicos. Los diseños de productos de mayor potencia pueden ampliar el caso de uso comercial, pero no resuelven el desafío fundamental de costos a escala de múltiples megavatios.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Productos de Mayor Potencia Amplían las Opciones ComercialesLos microinversores representaron el 56,1% de los ingresos por producto en 2026, otorgándoles la posición líder en esta categoría de producto. Su arquitectura totalmente en CA respalda los requisitos de seguridad en techos y evita conductores de CC de alta tensión en el techo. Enphase Energy comenzó los envíos de producción del IQ9N-3P de 427 VA en diciembre de 2025 para módulos de hasta 600 W. La empresa comenzó a enviar el IQ9S-3P de 548 VA en junio de 2026 para paneles de hasta 770 W y reportó una eficiencia ponderada CEC del 97,5%. Estos productos extienden el uso de microinversores hacia techos comerciales donde el vataje de los módulos está aumentando. Infineon Technologies declaró que su tecnología de interruptor bidireccional CoolGaN puede ofrecer ganancias de eficiencia de hasta el 68% en comparación con los interruptores bidireccionales de carburo de silicio.
Se prevé que los optimizadores de potencia crezcan a una CAGR del 12,5% de 2027 a 2032. Pueden beneficiarse de diseños comerciales acoplados en CC de menor costo y compatibilidad con varias marcas de inversores. Esto permite a los instaladores mantener un enfoque de inversor existente mientras añaden funciones a nivel de módulo. Los optimizadores son útiles donde el sombreado o las condiciones variadas de los paneles reducen la producción a nivel de cadena. Los arreglos híbridos también están ganando relevancia a medida que el almacenamiento en baterías se vuelve más común. Los optimizadores de potencia inteligentes con detección de fallas pueden respaldar un cambio de los ingresos por equipos únicos hacia los ingresos por monitoreo y servicio.
Por Conectividad:
El Almacenamiento Cambia la Selección de EquiposLos sistemas conectados a la red representaron el 67,6% de los ingresos por conectividad en 2026. Esta posición refleja la gran base instalada de energía solar en techos conectada a la red en América del Norte y Europa. Las instalaciones conectadas a la red siguen siendo el caso de uso más establecido en el mercado de microinversores solares y optimizadores de potencia. También proporcionan a los instaladores un método familiar para cumplir con los requisitos de rendimiento y seguridad. La base instalada crea una demanda continua de monitoreo, servicio de garantía y equipos de reemplazo, y también crea un punto de entrada para actualizaciones de almacenamiento a medida que los hogares buscan capacidad de respaldo.
Se prevé que la conectividad solar con almacenamiento crezca a una CAGR del 13,4% de 2027 a 2032. Los lanzamientos de productos de proveedores establecidos indican la dirección del desarrollo del mercado. Hoymiles ha posicionado su Serie HiBattery 4020 para uso solar con almacenamiento en Europa. APsystems ha introducido productos que cubren aplicaciones híbridas, fuera de la red y de almacenamiento. Estas ofertas pueden simplificar la selección de equipos para los instaladores que trabajan en sistemas que combinan generación solar y baterías. Los sistemas independientes siguen siendo relevantes para entornos fuera de la red, mientras que los productos interactivos con la red pueden respaldar programas de plantas de energía virtuales y servicios de equilibrio de la red.



Por Potencia Nominal:
El Aumento de la Producción de los Módulos Respalda el Rango de 500-700 WEl rango de 300-500 W representó el 45,3% de los ingresos por potencia nominal en 2026. Esto reflejó el gran número de módulos residenciales instalados en el mercado de microinversores solares y optimizadores de potencia en América del Norte y Europa durante el período 2019-2024. El rango sigue siendo importante porque muchos sistemas de techo existentes utilizan paneles dentro de este rango. La actividad de reemplazo, servicio y modernización puede continuar respaldando la demanda de equipos compatibles. El rango también sigue siendo adecuado para aplicaciones residenciales estándar, aunque su importancia se verá gradualmente afectada por la mayor producción de módulos en nuevos proyectos comerciales y residenciales.
Se prevé que el rango de 500-700 W crezca a una CAGR del 12,7% de 2027 a 2032. El mercado se está adaptando a medida que los módulos de silicio y TOPCon de mayor producción superan los 600 W. Tigo Energy afirma que su optimizador TS4-A admite módulos de hasta 725 Wp y su TS4-X admite módulos de hasta 800 Wp. El microinversor comercial de 548 VA de Enphase Energy admite módulos de hasta 770 W. Las clasificaciones más altas requieren que los proveedores del mercado actualicen los diseños de productos, las certificaciones y la capacitación de los instaladores. La categoría por encima de 700 W tiene una base más pequeña pero puede ganar relevancia a medida que las instalaciones comerciales utilicen módulos más grandes.
Por Aplicación:
El Sector Residencial Lidera Mientras el Comercial e Industrial Crece Más RápidoLas instalaciones residenciales representaron el 77,5% de los ingresos por aplicación en 2026. Esta posición de mercado se construyó a través de años de despliegue orientado a propietarios de viviendas y requisitos de apagado rápido a nivel de módulo. La gran base residencial respalda la demanda continua de monitoreo, gestión de garantías, módulos de reemplazo y actualizaciones de almacenamiento. Los sistemas residenciales también son adecuados para los microinversores porque la geometría del techo y el sombreado parcial pueden variar ampliamente. La base instalada otorga a los proveedores establecidos relaciones directas con propietarios de viviendas e instaladores. Los volúmenes residenciales en Estados Unidos a corto plazo enfrentan incertidumbre por el vencimiento programado del crédito de la Sección 25D.
Se prevé que las aplicaciones comerciales e industriales crezcan a una CAGR del 12,3% de 2027 a 2032. Los microinversores comerciales de mayor potencia pueden expandir el mercado al reducir la exposición a CC en techos y admitir paneles más grandes. Los optimizadores pueden ofrecer una opción de menor costo para sistemas comerciales acoplados en CC. Los techos comerciales a menudo tienen sombreado, obstrucciones de equipos y orientaciones variadas que refuerzan el caso del control a nivel de módulo. La oportunidad es particularmente relevante en proyectos entre 100 kW y 500 kW, donde la elección entre sistemas completos de microinversores y soluciones de cadena estándar es menos directa. Los proyectos de servicios públicos siguen siendo una aplicación menor porque el costo por panel es difícil de justificar para arreglos grandes y uniformes.

Análisis Geográfico
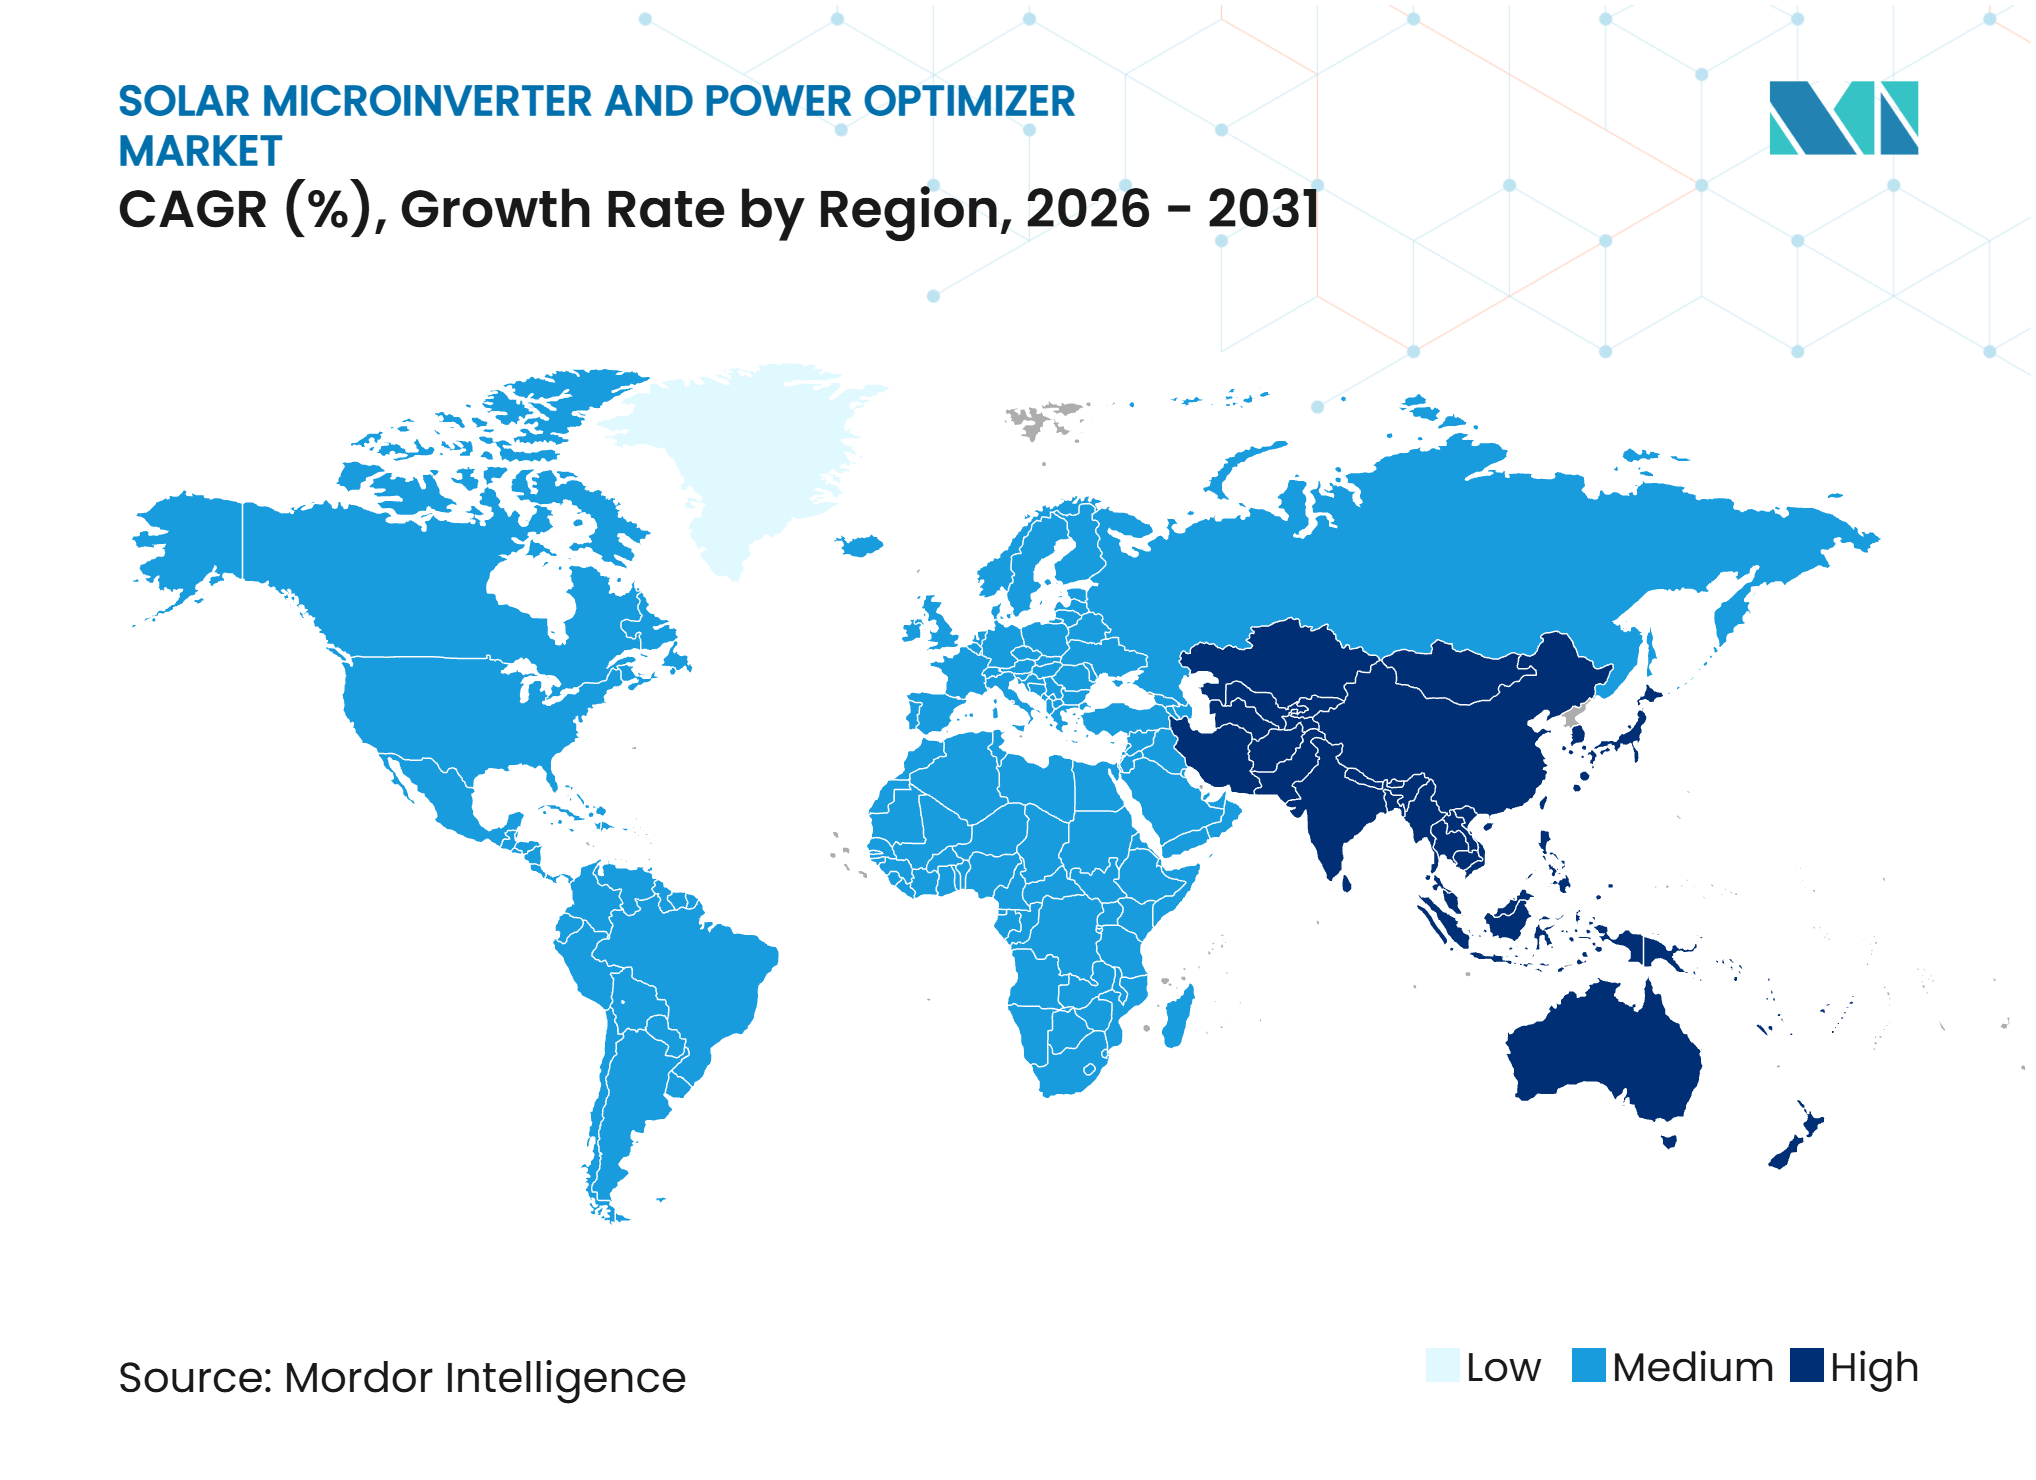
América del Norte representó el 41,3% de los ingresos en 2026, siendo la mayor participación del mercado de microinversores solares y optimizadores de potencia por geografía. La región cuenta con una base instalada residencial solar sustancial y un fuerte enfoque en los requisitos de seguridad a nivel de módulo. En Estados Unidos, el almacenamiento en baterías se emparejó con el 37% de los nuevos sistemas solares residenciales en 2025. Esta tendencia aumenta la demanda de productos que puedan coordinar la generación solar, el almacenamiento y la energía de respaldo. Canadá y México presentan oportunidades adicionales en techos y aplicaciones comerciales. El vencimiento programado del crédito de la Sección 25D es un riesgo a corto plazo para la demanda residencial en Estados Unidos.
Se prevé que Asia-Pacífico crezca a una CAGR del 13,3% de 2027 a 2032. La región combina actividad residencial, despliegue comercial y programas de techos públicos en varios mercados nacionales. Hoymiles y Kosol Energie firmaron un acuerdo de 360 MW para energía solar residencial en techos en Andhra Pradesh en enero de 2026. Australia instaló 180.878 sistemas en techos en el primer semestre de 2026, y el emparejamiento con baterías alcanzó 153 unidades por cada 100 instalaciones solares. Enphase Energy estableció Enphase Energy Japan LLC en Tokio en septiembre de 2025 con el apoyo de la Organización Japonesa de Comercio Exterior.[4] Estos desarrollos indican que el mercado de microinversores solares y optimizadores de potencia tiene múltiples vías de crecimiento en toda la región.
Europa sigue siendo un mercado regional importante para equipos a nivel de módulo residenciales y comerciales trifásicos. Enphase Energy lanzó su microinversor IQ9N basado en GaN en nueve países europeos en junio de 2026, reportando una eficiencia ponderada de la UE del 97,44% con una garantía de 25 años. Alemania, Francia y los Países Bajos representan una demanda establecida en aplicaciones residenciales y comerciales. América del Sur y Oriente Medio y África son mercados en etapas más tempranas, pero son relevantes para los planes de expansión de los proveedores. Hoymiles entró en Filipinas a través de una asociación de distribución con Brills Marketing Corporation en julio de 2026. Estas regiones pueden favorecer soluciones de monitoreo modulares donde la gestión digital de energía es parte del despliegue de energía solar en techos.
Panorama Competitivo
Concentración del Mercado
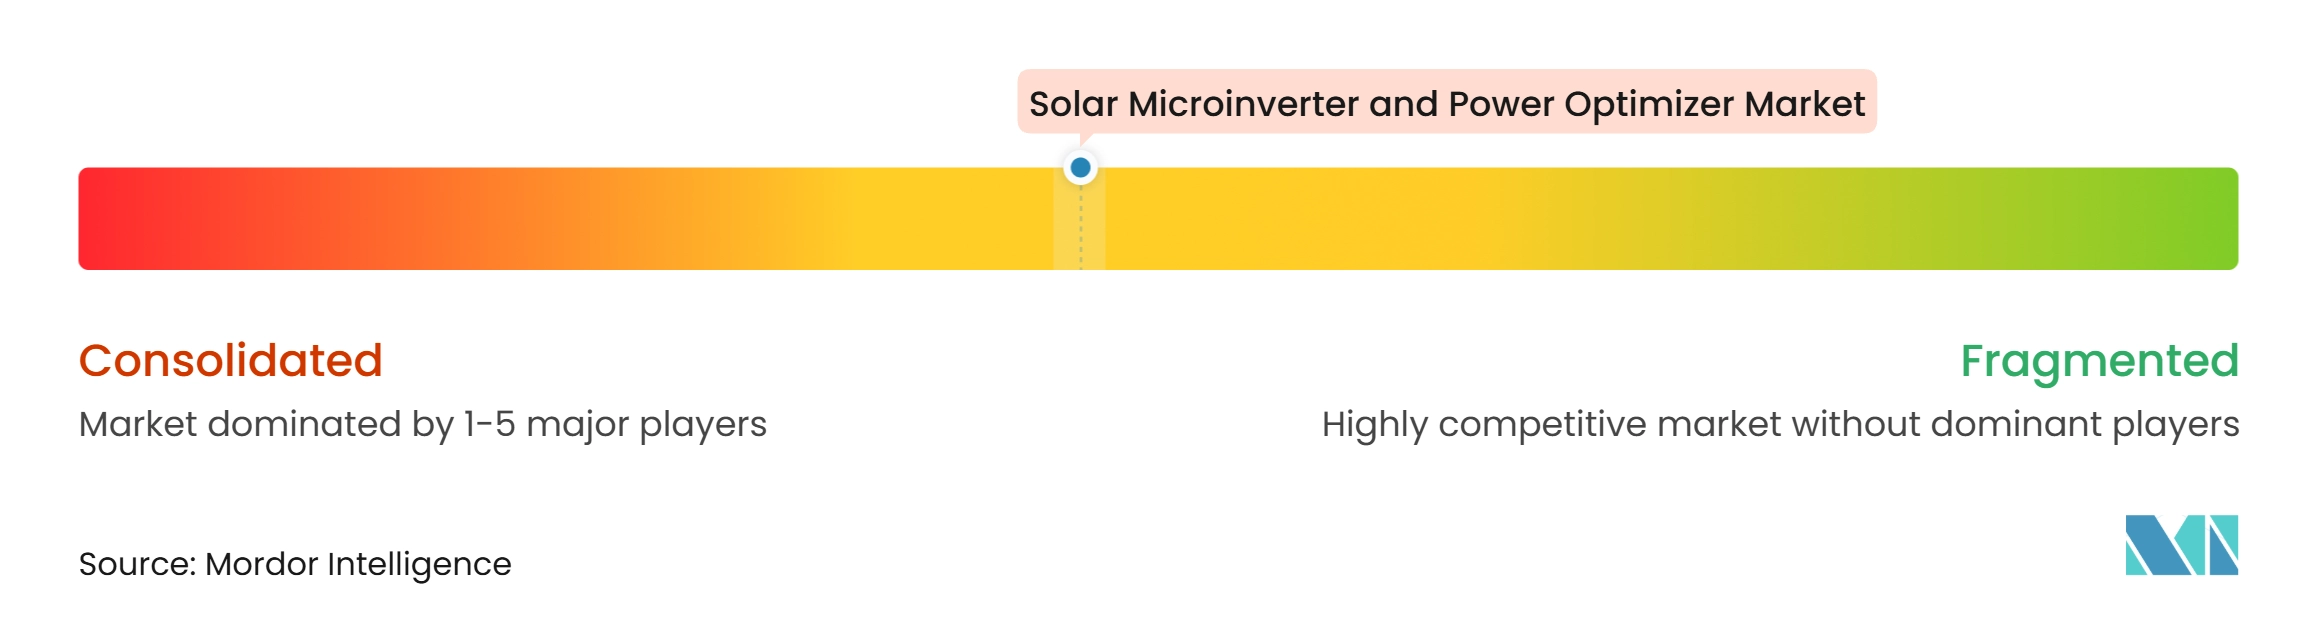
El mercado de microinversores solares y optimizadores de potencia está moderadamente concentrado. Enphase Energy y SolarEdge Technologies siguen siendo proveedores clave de electrónica de potencia a nivel de módulo residencial, particularmente en América del Norte y Europa. Enphase Energy reportó 1,47 mil millones de USD en ingresos fiscales de 2025 y 86,4 millones de microinversores acumulados enviados en 5,1 millones de sistemas en más de 160 países. SolarEdge Technologies reportó 1,18 mil millones de USD en ingresos de 2025, un aumento interanual del 31,4%. La competencia de costos de los proveedores chinos está aumentando. El enfoque competitivo está cambiando de unidades de inversores individuales a plataformas coordinadas de solar, almacenamiento, monitoreo y servicio.
Enphase Energy amplió su portafolio comercial con el IQ9S-3P de 548 VA, que admite paneles de hasta 770 W. La empresa también amplió los despliegues de microinversores comerciales desde instalaciones en Texas y Carolina del Sur en abril de 2026. Tigo Energy entregó sus primeros optimizadores de 650 W diseñados y ensamblados en Estados Unidos a EG4 Electronics en mayo de 2026. Estos desarrollos abordan las necesidades del mercado relacionadas con clasificaciones de módulos más altas, demanda comercial y adquisición de contenido nacional, e indican que la ubicación de fabricación y la certificación pueden influir en el posicionamiento competitivo.
Hoymiles, APsystems y Tigo Energy están ampliando sus portafolios de productos en torno al almacenamiento y la integración de sistemas. Hoymiles presentó el sistema de almacenamiento residencial todo en uno HiOne en febrero de 2026. APsystems presentó siete líneas de productos para aplicaciones híbridas, fuera de la red y de almacenamiento en SNEC 2026. Hoymiles reportó una participación del 17,4% en los envíos globales de microinversores en 2025, según datos de S&P Global Energy. El rango comercial de 100 kW a 500 kW sigue siendo una oportunidad competitiva, ya que la complejidad del techo, el costo del sistema y los requisitos de monitoreo pueden variar significativamente entre proyectos.
Líderes de la Industria de Microinversores Solares y Optimizadores de Potencia
-
Enphase Energy, Inc.
-
SolarEdge Technologies, Inc.
-
Altenergy Power System Inc.
-
Tigo Energy, Inc.
-
Hoymiles Power Electronics Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Microinversores Solares y Optimizadores de Potencia Empresas cubiertas en este informe
- Alencon Systems, LLC
- Altenergy Power System Inc.
- Ampt, LLC
- APsystems
- Chilicon Power, LLC
- Darfon Electronics Corp.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- Ferroamp Elektronik AB
- Fronius International GmbH
- Ginlong Technologies Co., Ltd.
- GoodWe Technologies Co., Ltd.
- Hoymiles Power Electronics Inc.
- Huawei Technologies Co., Ltd.
- KACO New Energy GmbH
- NingBo Deye Inverter Technology Co., Ltd.
- Northern Electric Power Technology Inc.
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sparq Systems Inc.
- Sungrow Power Supply Co., Ltd.
- Tigo Energy, Inc.
Desarrollos recientes de la industria en Mercado de Microinversores Solares y Optimizadores de Potencia
- Agosto de 2026: Hoymiles lanzó las soluciones de pasarela HiSwitch y HiBox, diseñadas para funcionar con su Sistema de Almacenamiento de Energía en Baterías (BESS) todo en uno HiOne. Los productos permiten la conmutación fuera de la red, el respaldo expandible para todo el hogar y la integración de energía solar, almacenamiento y respaldo dentro de un único ecosistema, fortaleciendo la oferta residencial de solar con almacenamiento de la empresa.
- Julio de 2026: Hoymiles se expandió a Filipinas a través de una asociación con Brills Marketing Corporation, dirigida a instalaciones residenciales y comerciales de solar con almacenamiento. El acuerdo fortalece la huella de distribución de Hoymiles en el Sudeste Asiático y apoya una adopción más amplia de sistemas solares basados en microinversores.
- Junio de 2026: Enphase Energy comenzó los envíos de producción del Microinversor Comercial IQ9S-3P, su microinversor más potente hasta la fecha. El dispositivo basado en GaN ofrece una salida de 548 VA, admite módulos solares de hasta 770 W, opera en redes trifásicas de 480Y/277 V y logra una eficiencia ponderada CEC del 97,5%, dirigido a instalaciones solares comerciales de alta potencia.
- Mayo de 2026: Tigo Energy entregó su primer envío de optimizadores TS4 Flex de 650 W diseñados y ensamblados en Estados Unidos a EG4 Electronics. Los productos están destinados a sistemas de inversores fabricados en el país que califican para los incentivos fiscales de la Sección 45X, MACR y de contenido nacional mejorado en Estados Unidos.
Alcance del Informe del Mercado Global de Microinversores Solares y Optimizadores de Potencia
Los microinversores solares y los optimizadores de potencia son dispositivos de electrónica de potencia a nivel de módulo (MLPE) utilizados para maximizar el rendimiento y la producción de energía de los sistemas fotovoltaicos (FV) solares. Los microinversores convierten la electricidad de CC de los paneles solares individuales en energía de CA, mientras que los optimizadores de potencia acondicionan y optimizan la producción de CC antes de enviarla a un inversor central. Estas tecnologías ayudan a reducir el impacto del sombreado, el desajuste de paneles y las pérdidas de rendimiento, al tiempo que permiten el monitoreo y control a nivel de módulo. Se utilizan ampliamente en instalaciones solares residenciales, comerciales y de servicios públicos para mejorar la fiabilidad del sistema, la seguridad y la generación de energía.
El mercado global de microinversores solares y optimizadores de potencia está segmentado por producto en microinversores, microinversores conectados a la red, microinversores fuera de la red, microinversores híbridos, optimizadores de potencia, electrónica de potencia a nivel de módulo, optimizadores de cadena y optimizadores de potencia inteligentes. Por conectividad, el mercado está segmentado en sistemas independientes, sistemas conectados a la red, sistemas interactivos con la red, conectividad solar con almacenamiento y conectividad de red inteligente. Por potencia nominal, el mercado está segmentado en hasta 300 W, 300-500 W, 500-700 W y más de 700 W. Por aplicación, el mercado está segmentado en sectores residencial, comercial e industrial, y de servicios públicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de microinversores solares y optimizadores de potencia en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Microinversores | Microinversores Conectados a la Red |
| Microinversores Fuera de la Red | |
| Microinversores Híbridos | |
| Optimizadores de Potencia | Electrónica de Potencia a Nivel de Módulo |
| Optimizadores de Cadena | |
| Optimizadores de Potencia Inteligentes |
| Sistemas Independientes |
| Sistemas Conectados a la Red |
| Sistemas Interactivos con la Red |
| Conectividad Solar con Almacenamiento |
| Conectividad de Red Inteligente |
| Hasta 300 W |
| 300–500 W |
| 500–700 W |
| Más de 700 W |
| Residencial |
| Comercial e Industrial |
| Servicios Públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Producto | Microinversores | Microinversores Conectados a la Red |
| Microinversores Fuera de la Red | ||
| Microinversores Híbridos | ||
| Optimizadores de Potencia | Electrónica de Potencia a Nivel de Módulo | |
| Optimizadores de Cadena | ||
| Optimizadores de Potencia Inteligentes | ||
| Por Conectividad | Sistemas Independientes | |
| Sistemas Conectados a la Red | ||
| Sistemas Interactivos con la Red | ||
| Conectividad Solar con Almacenamiento | ||
| Conectividad de Red Inteligente | ||
| Por Potencia Nominal | Hasta 300 W | |
| 300–500 W | ||
| 500–700 W | ||
| Más de 700 W | ||
| Por Aplicación | Residencial | |
| Comercial e Industrial | ||
| Servicios Públicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de microinversores solares y optimizadores de potencia para 2032?
Se prevé que el mercado alcance los 13,62 mil millones de USD para 2032, desde 7,81 mil millones de USD en 2027, a una CAGR del 11,76%.
¿Qué categoría de producto tuvo la mayor participación de ingresos en 2026?
Los microinversores lideraron con el 56,1% de los ingresos en 2026, respaldados por los requisitos de seguridad y monitoreo en techos.
¿Qué tipo de conectividad está creciendo más rápido hasta 2032?
Se prevé que la conectividad solar con almacenamiento crezca a una CAGR del 13,4% hasta 2032, a medida que los sistemas solares y de baterías se integran más.
¿Por qué son importantes los requisitos de apagado rápido para los equipos solares en techos?
Los productos a nivel de módulo admiten la desactivación rápida y son muy adecuados para techos residenciales donde los requisitos de seguridad determinan el diseño del sistema.
¿Qué aplicación se espera que crezca más rápido?
Se prevé que las instalaciones comerciales e industriales crezcan a una CAGR del 12,3% hasta 2032, respaldadas por equipos de mayor potencia y diseños de techos complejos.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 13,3% hasta 2032, respaldada por programas de techos, demanda comercial y la creciente adopción de almacenamiento.