
Taille et part du marché des micro-onduleurs solaires et optimiseurs de puissance
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 7.81 Milliards de dollars |
| Taille du Marché (2032) | 13.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.76 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des micro-onduleurs solaires et optimiseurs de puissance par Mordor Intelligence
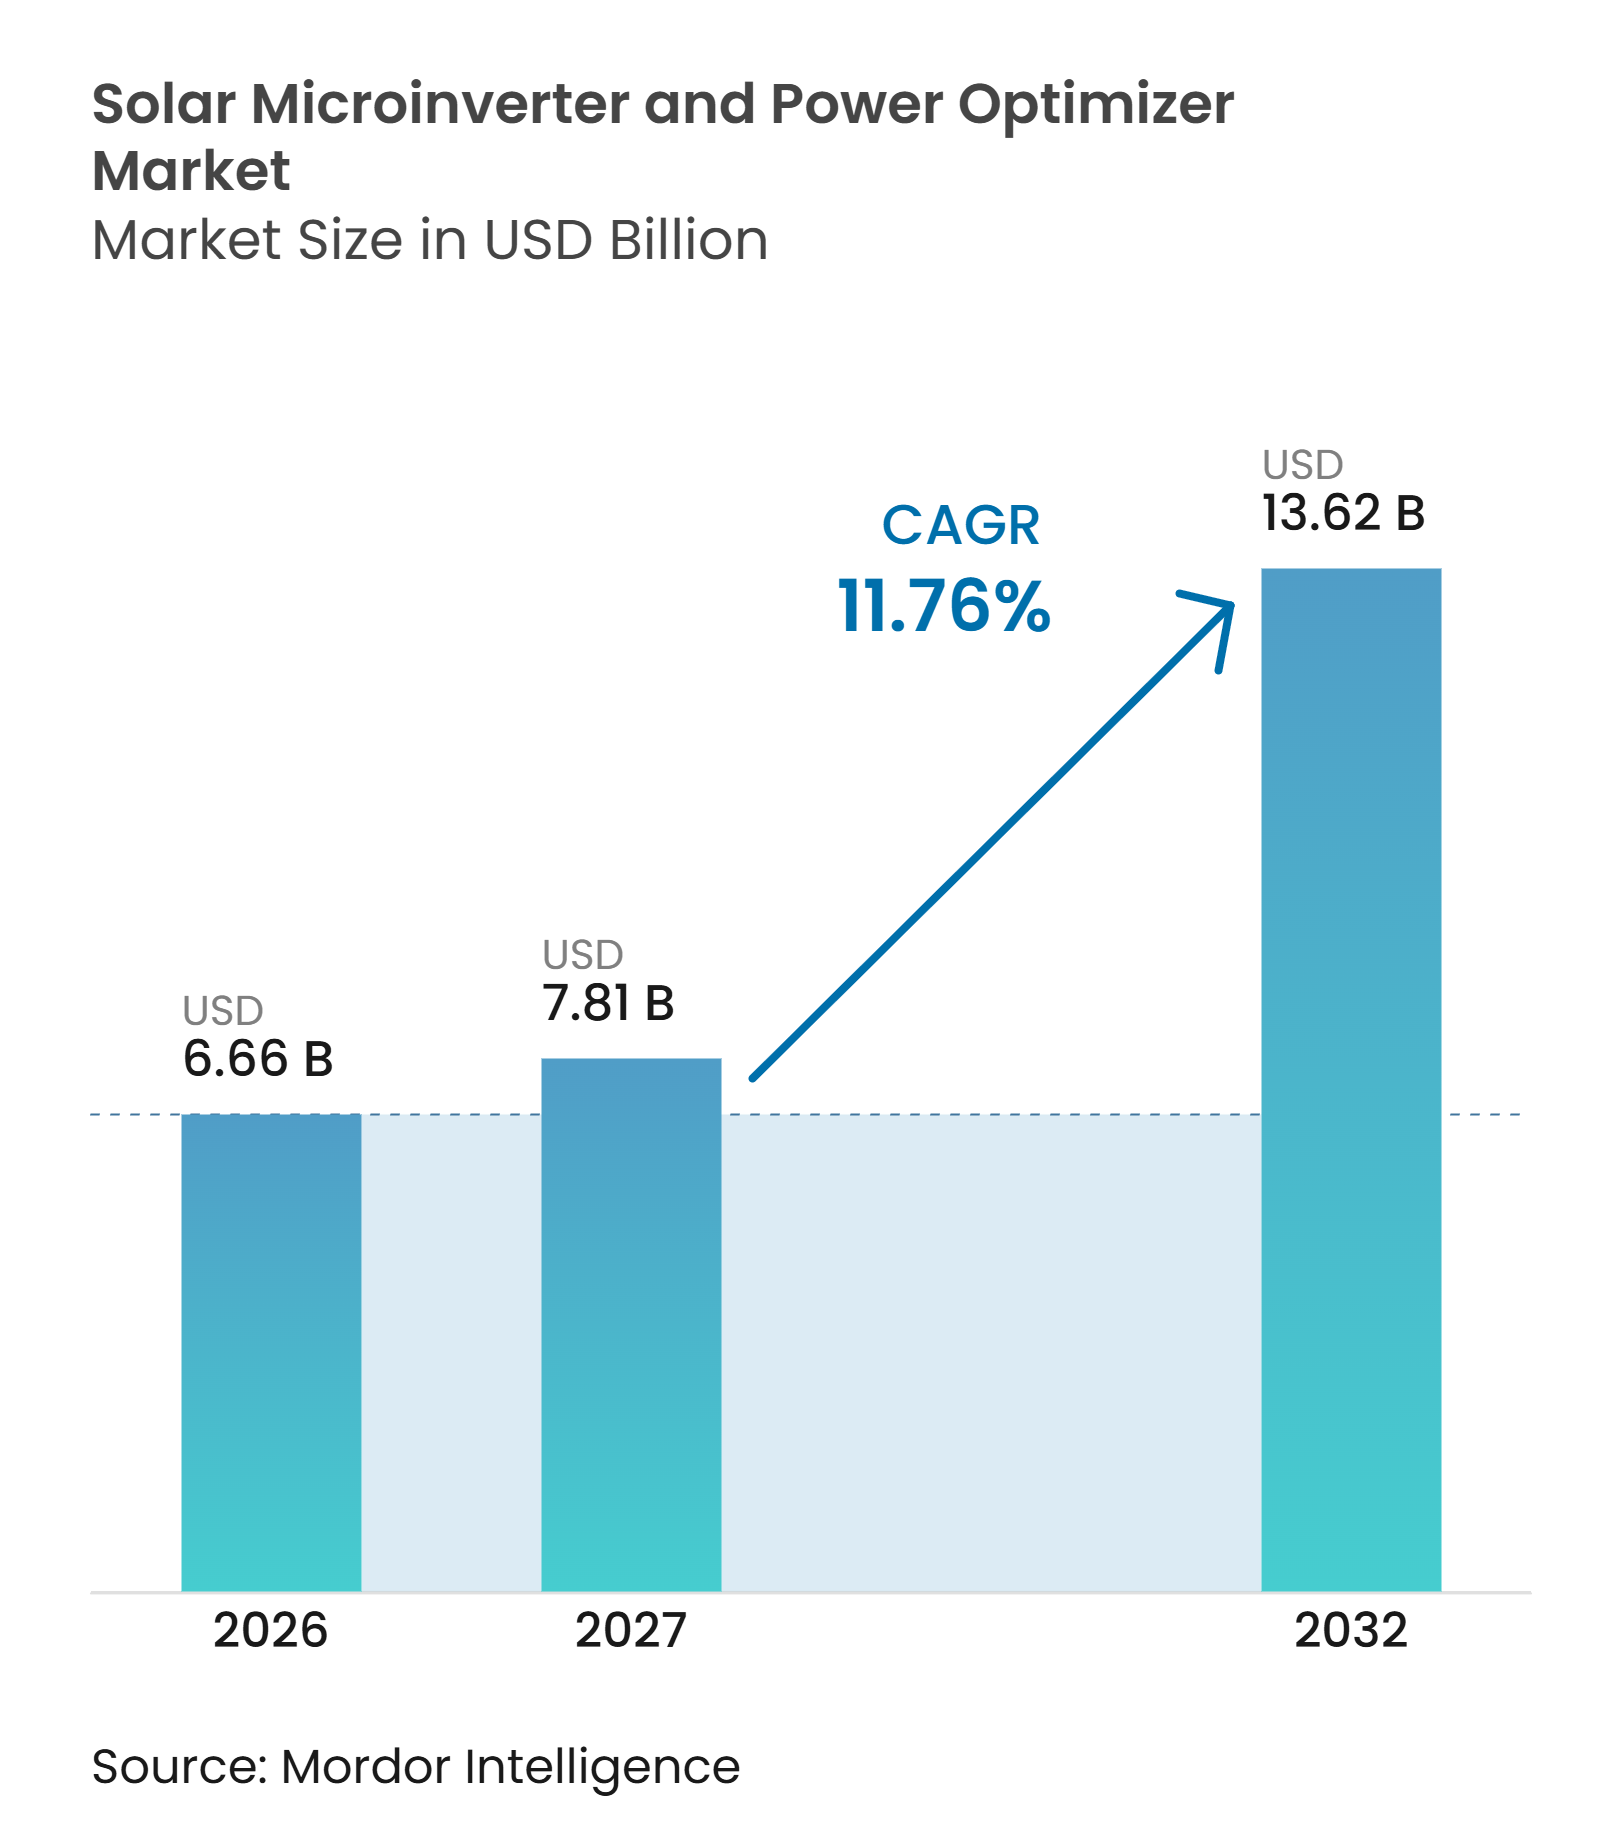
La taille du marché des micro-onduleurs solaires et optimiseurs de puissance devrait s'étendre de 6,66 milliards USD en 2026 et 7,81 milliards USD en 2027 à 13,62 milliards USD d'ici 2032, à un CAGR de 11,76 % entre 2027 et 2032. Le marché évolue vers des équipements au niveau des modules, car les systèmes en toiture nécessitent une meilleure sécurité, une meilleure surveillance et de meilleures performances dans des conditions de fonctionnement inégales. Les ajouts photovoltaïques distribués sont passés de 119,5 GW en 2022 à 228,1 GW en 2024, élargissant la base installée pour l'électronique de puissance au niveau des modules.[1] Aux États-Unis, les réglementations sur l'arrêt rapide font du contrôle au niveau des modules une considération de conception importante pour de nombreux systèmes montés sur bâtiment. Le couplage avec des batteries modifie également les exigences en matière d'équipements, car les systèmes solaires doivent de plus en plus gérer ensemble la production, la charge et l'interaction avec le réseau. Le marché offre des opportunités dans la demande de remplacement, les toitures commerciales et les systèmes solaires-stockage, bien que des coûts initiaux plus élevés et une adéquation limitée aux grands projets de services publics restent des contraintes.
Principaux enseignements du rapport
- Par produit, les micro-onduleurs détenaient 56,1 % de la part de marché en 2026, tandis que les optimiseurs de puissance devraient croître à un CAGR de 12,5 % jusqu'en 2032.
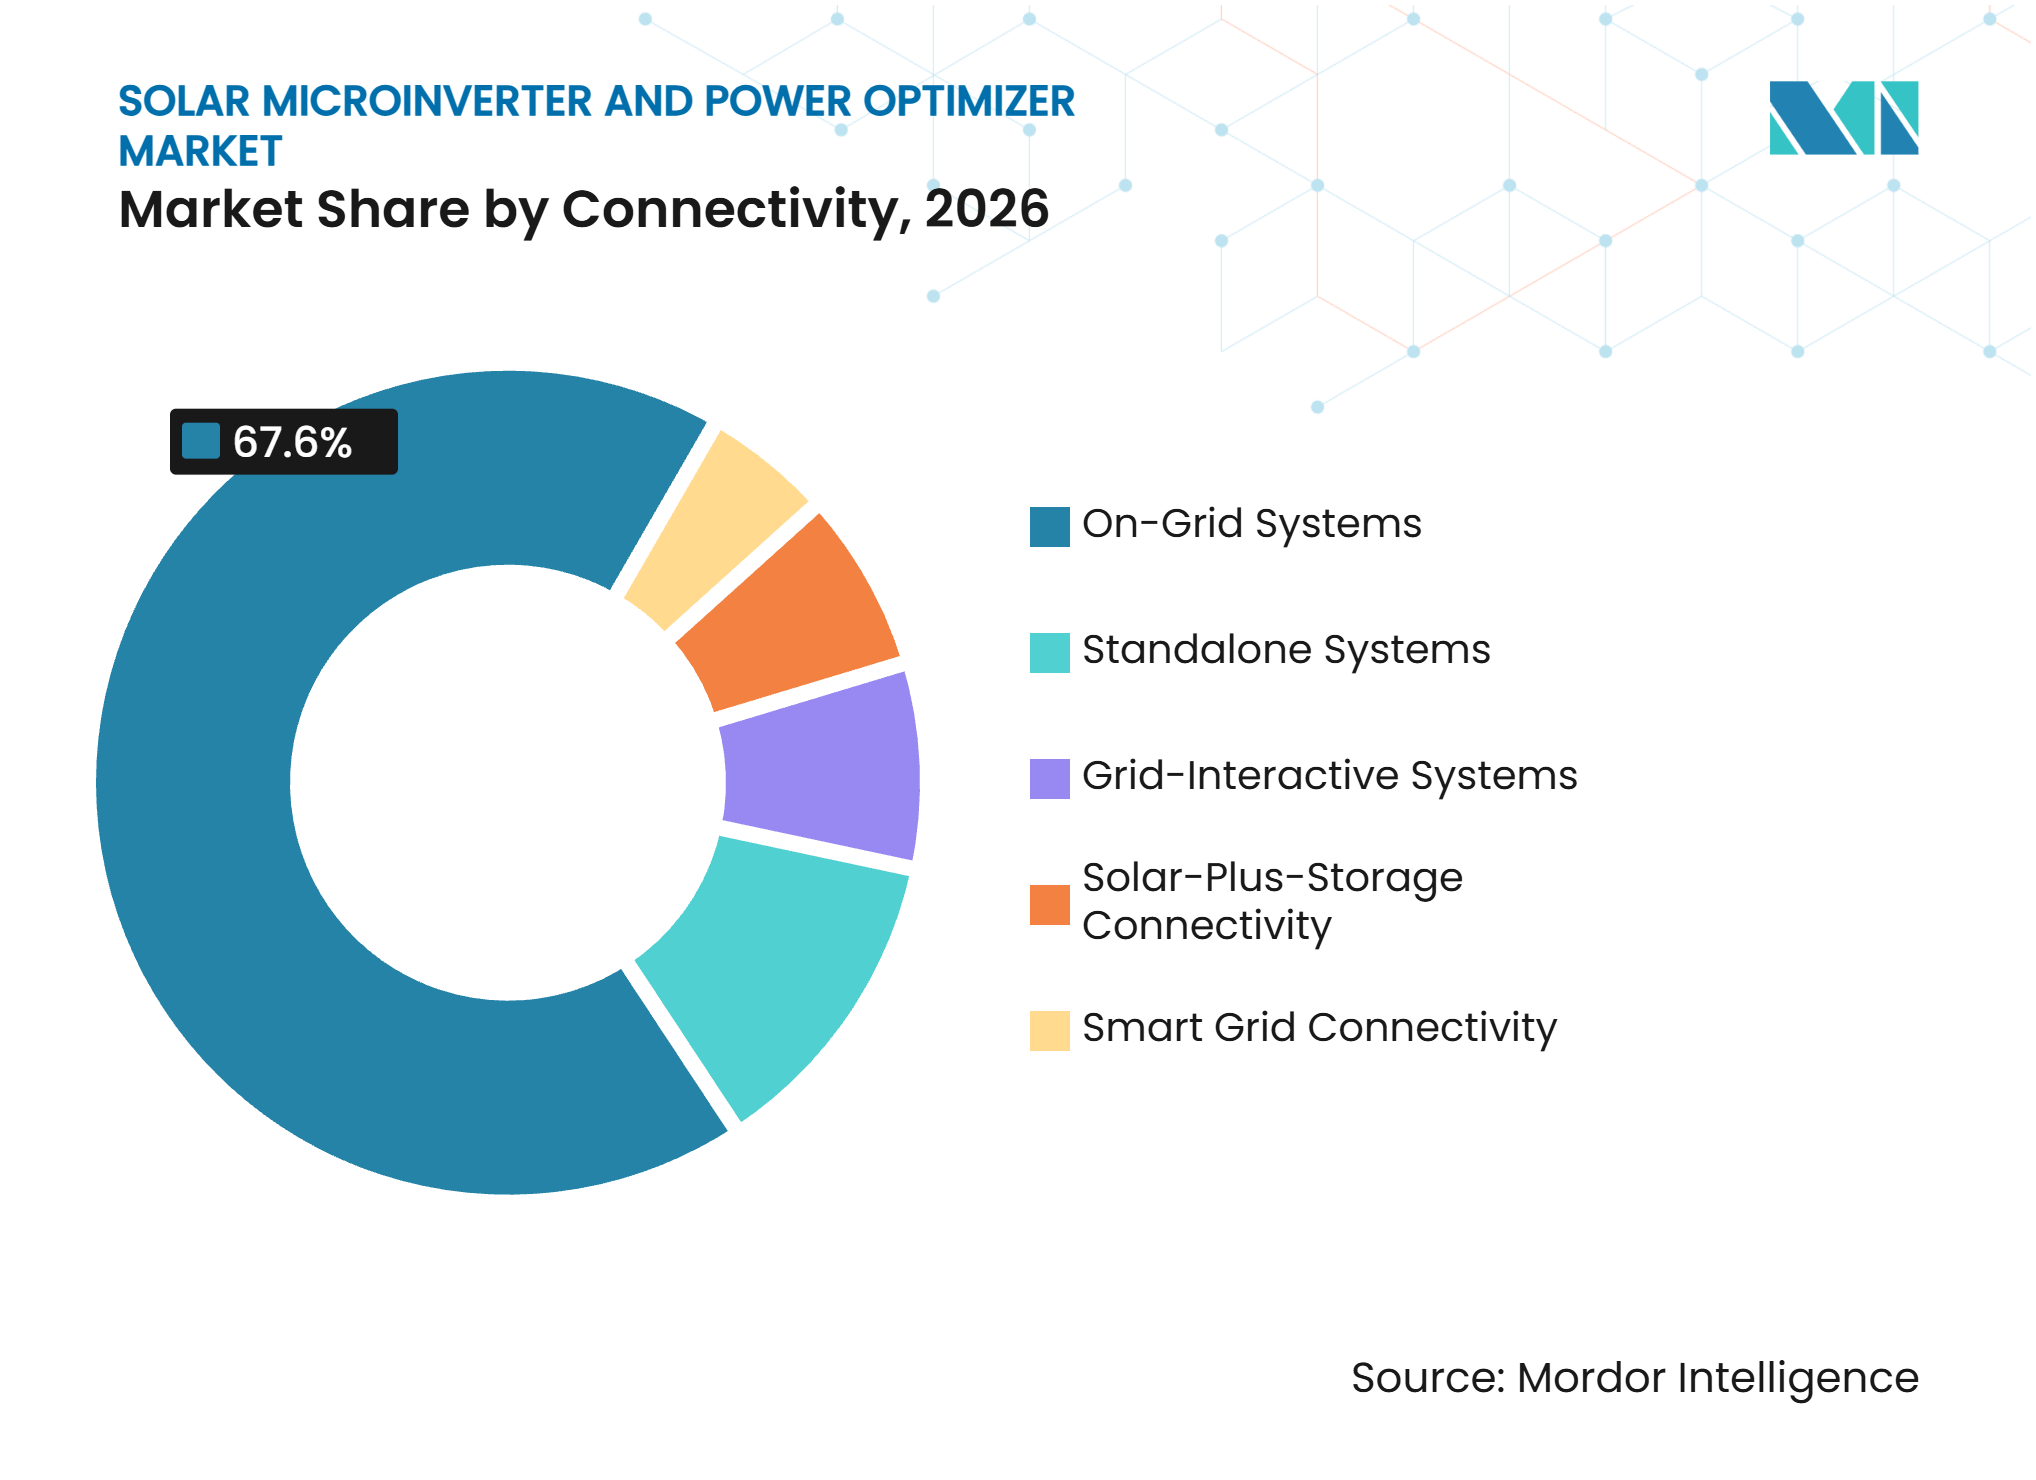
- Par connectivité, les systèmes connectés au réseau détenaient 67,6 % de la part de marché en 2026, tandis que la connectivité solaire-stockage devrait croître à un CAGR de 13,4 % jusqu'en 2032.
- Par puissance nominale, le segment 300 à 500 W détenait 45,3 % des revenus en 2026, tandis que le segment 500 à 700 W devrait croître à un CAGR de 12,7 % jusqu'en 2032.
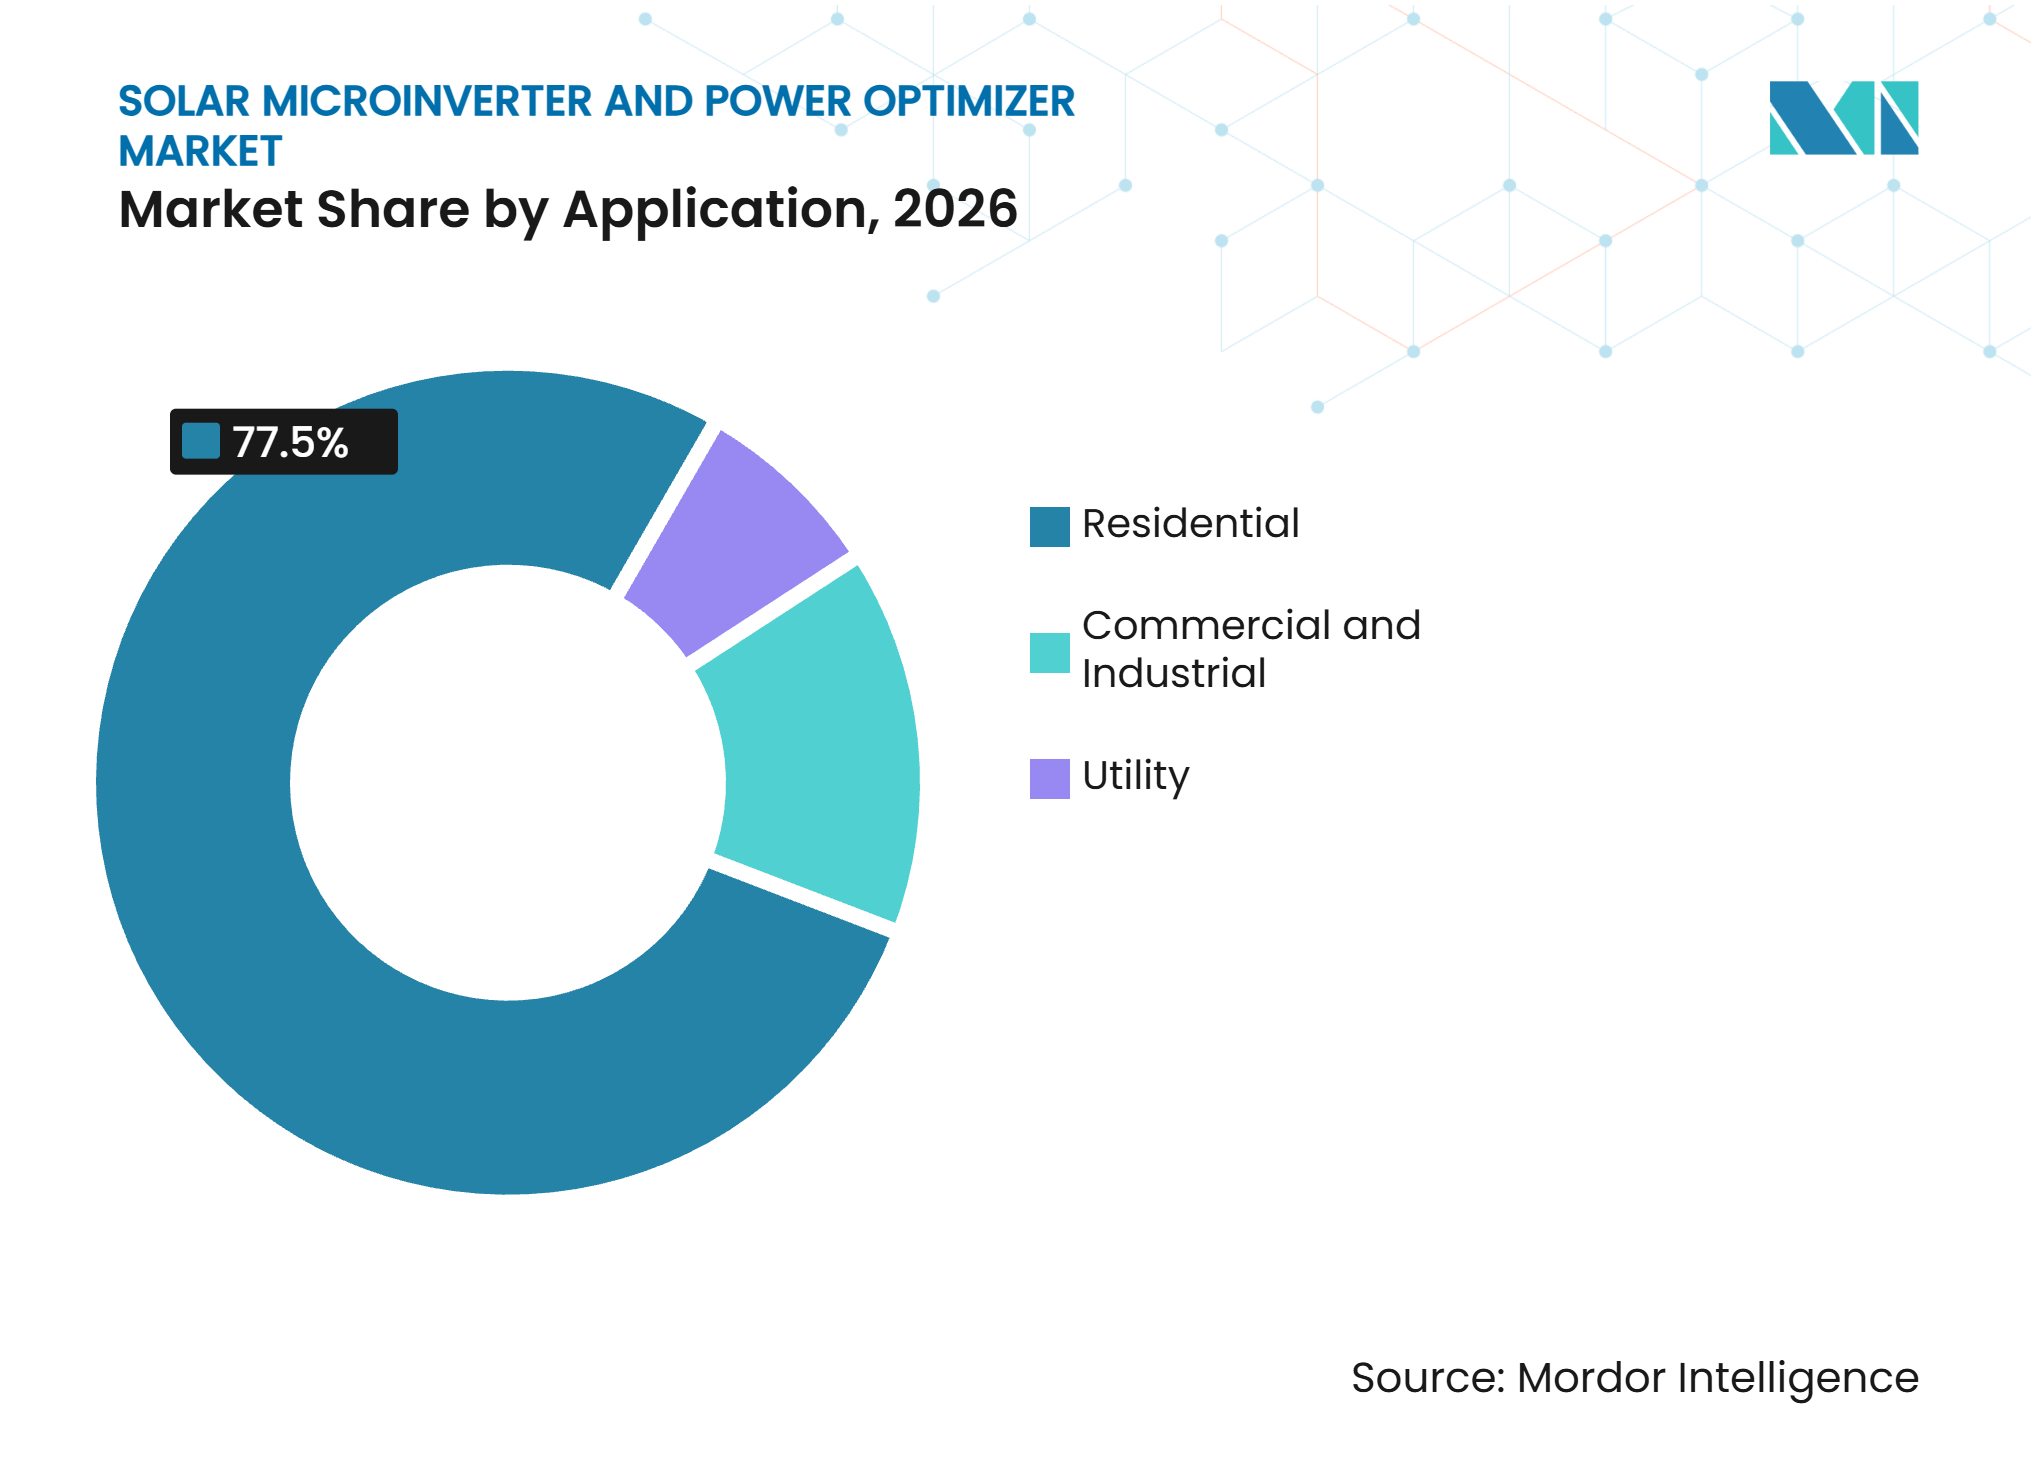
- Par application, les installations résidentielles détenaient 77,5 % des revenus en 2026, tandis que le segment commercial et industriel devrait croître à un CAGR de 12,3 % jusqu'en 2032.
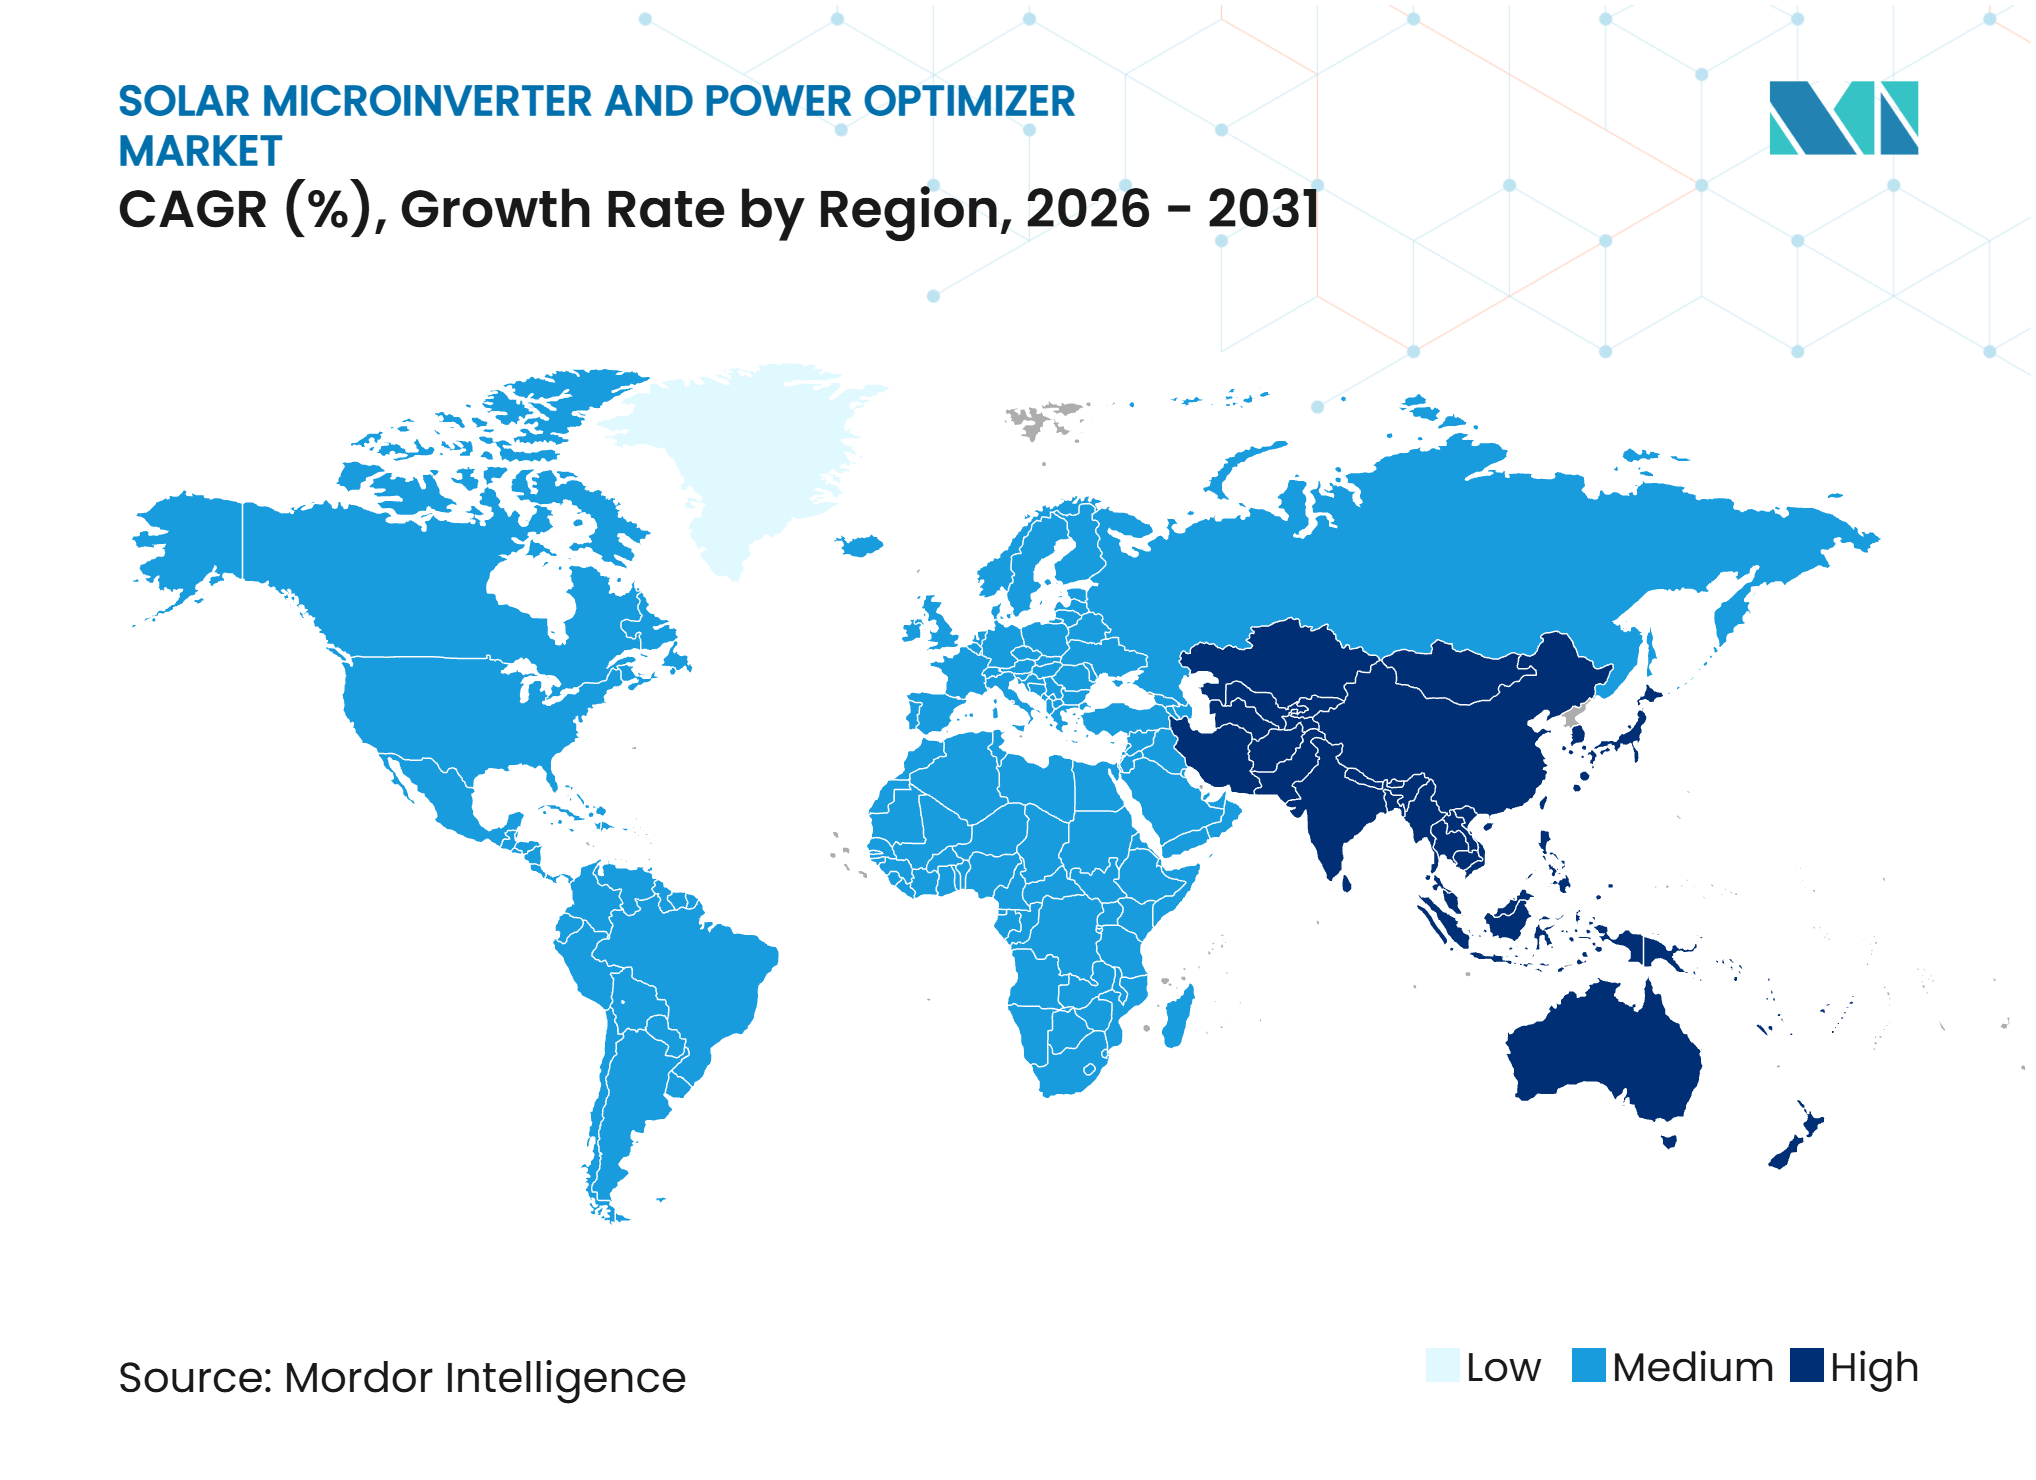
- Par géographie, l'Amérique du Nord détenait 41,3 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 13,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiement du solaire en toiture et production décentralisée | +3.2% | Mondial, densité en Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation du rendement énergétique au niveau des modules | +2.0% | Mondial, gains de pénétration les plus élevés en Europe et dans les marchés clés d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Exigences d'arrêt rapide et de sécurité au niveau des modules | +1.8% | Amérique du Nord en priorité ; extension à l'Australie et à certains marchés de l'UE | Court terme (≤ 2 ans) |
| Intégration solaire-stockage et réseau intelligent | +2.1% | Amérique du Nord, Europe, marchés clés d'Asie-Pacifique ; extension au Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Commercialisation de micro-onduleurs de plus haute puissance | +1.0% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Demande des installateurs pour une surveillance granulaire et une maintenance prédictive | +0.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement du solaire en toiture et production décentralisée
Le marché des micro-onduleurs solaires et optimiseurs de puissance bénéficie d'une base solaire en toiture plus large et géographiquement plus diversifiée. Les ajouts photovoltaïques distribués mondiaux sont passés de 119,5 GW en 2022 à 228,1 GW en 2024. L'Australie a ajouté 1 894 MW de capacité en toiture au cours du premier semestre 2026, soit une augmentation de 35 % en glissement annuel, tandis que le couplage avec des batteries a atteint 153 unités pour 100 installations solaires.[2] L'Inde a enregistré un accord d'approvisionnement de 360 MW entre Hoymiles et Kosol Energie pour des projets résidentiels en toiture dans le cadre du programme PM Suryaghar Yojana. Un mix plus large de marchés nationaux réduit la dépendance à l'égard d'un seul cycle solaire résidentiel et offre aux fournisseurs davantage de voies de croissance lorsque les conditions politiques ou de financement locales évoluent.
Optimisation du rendement énergétique au niveau des modules
Le suivi de puissance au niveau des modules aide les systèmes à gérer une production inégale sur des toitures présentant des inclinaisons, des orientations ou des conditions d'ombrage variables. Northern Electric Power Technology indique que la conception de ses produits prend en charge une précision de suivi du point de puissance maximale supérieure à 99,5 %. Cette capacité est pertinente pour les toitures commerciales, où des configurations complexes peuvent amplifier l'impact des modules sous-performants sur un string. Les optimiseurs de puissance traitent le même problème en permettant à chaque panneau de fonctionner à son propre point de puissance. Le marché des micro-onduleurs solaires et optimiseurs de puissance peut également bénéficier lorsque des systèmes en toiture plus anciens reçoivent des modules de remplacement à plus haute puissance, car de tels remplacements peuvent créer des déséquilibres de production qui rendent le contrôle au niveau des modules plus précieux qu'une approche de remplacement standard.
Exigences d'arrêt rapide et de sécurité au niveau des modules
Les exigences d'arrêt rapide soutiennent la demande d'équipements capables de réduire les risques électriques en toiture. Les micro-onduleurs utilisent une architecture tout-AC, de sorte que la coupure de l'alimentation AC met hors tension les équipements au niveau des modules sans nécessiter de matériel d'arrêt rapide séparé en toiture. Le NEC 2023 a introduit la voie de contrôle des risques photovoltaïques UL 3741 pour les structures non fermées éligibles, tandis que de nombreuses conceptions résidentielles continuent d'utiliser des solutions au niveau des modules. Enphase Energy a déclaré que ses plateformes IQ9N-3P et IQ9S-3P sont certifiées UL 1741-SB et IEEE 1547-2018. Des portefeuilles de certifications établis peuvent raccourcir le délai de déploiement des produits pour les fournisseurs et les installateurs. Le marché des micro-onduleurs solaires et optimiseurs de puissance est susceptible de conserver un avantage dans les conceptions de toitures où la sécurité au niveau des modules est centrale dans la sélection du système.
Intégration solaire-stockage et réseau intelligent
Les systèmes solaires et de batteries nécessitent de plus en plus des équipements fonctionnant à travers la production, le stockage, la sauvegarde et la connexion au réseau. Le stockage sur batterie a été couplé à 37 % des nouveaux systèmes solaires résidentiels américains en 2025. APsystems a présenté sept gammes de produits au SNEC 2026 couvrant le couplage AC, le couplage hybride AC-DC, l'utilisation hors réseau et le stockage d'énergie de type string. Hoymiles a présenté la série HiBattery 4020 pour les foyers européens, incluant une version hybride qui se connecte directement aux modules photovoltaïques.[3] Ces lancements indiquent que les fournisseurs étendent leurs offres au-delà de l'onduleur lui-même, rendant la compatibilité des équipements, la surveillance et les relations de service plus importantes sur la durée de vie d'un système solaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé que les onduleurs string conventionnels | -1.3% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Sud sensibles aux coûts | Court terme (≤ 2 ans) |
| Économies de gestion de puissance limitées dans les grands projets | -0.7% | Mondial, particulièrement dans les segments à grande échelle en Asie et au Moyen-Orient et Afrique du Nord | Moyen terme (2–4 ans) |
| Concentration des composants semi-conducteurs et à large bande interdite | -0.9% | Chaîne d'approvisionnement mondiale, approvisionnement concentré en Asie de l'Est | Court terme (≤ 2 ans) |
| Formation des installateurs, compatibilité et complexité des garanties | -0.5% | Marchés émergents d'Asie-Pacifique et d'Amérique latine | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé que les onduleurs string conventionnels
Les systèmes au niveau des modules nécessitent généralement plus d'équipements par projet que les conceptions d'onduleurs string conventionnels. Cette différence de coût est la plus significative sur le marché des micro-onduleurs solaires et optimiseurs de puissance, où les clients résidentiels et commerciaux privilégient le coût en capital initial par rapport à la durée de vie complète de l'installation. Des coûts initiaux plus élevés peuvent ralentir les achats dans les programmes en toiture sensibles aux prix, même lorsque la surveillance et la couverture de garantie améliorent la valeur sur le cycle de vie. L'expansion de l'approvisionnement en semi-conducteurs pourrait réduire une partie de cette pression au fil du temps. Infineon Technologies développe la production de plaquettes de nitrure de gallium sur des substrats de 300 millimètres, et STMicroelectronics et Innoscience ont annoncé un accord de développement et de fabrication pour les technologies au nitrure de gallium. Une plus grande disponibilité des composants peut soutenir des coûts d'équipement plus bas, mais elle n'élimine pas l'obstacle immédiat de dépenses pour les acheteurs.
Économies de gestion de puissance limitées dans les grands projets
Les produits au niveau des modules sont moins attractifs pour les grands projets avec une orientation uniforme des modules et un ombrage minimal. Dans ces conditions, le gain énergétique peut ne pas compenser le coût du déploiement d'équipements sur chaque panneau. Cette limitation est la plus prononcée pour les grandes installations à inclinaison fixe, qui utilisent couramment des conceptions d'onduleurs centraux ou string. Les optimiseurs de puissance restent pertinents pour les toitures commerciales et les ombrières de parking où le risque de déséquilibre est plus persistant. Le marché des micro-onduleurs solaires et optimiseurs de puissance reste donc axé sur les applications distribuées, résidentielles et commerciales plutôt que sur le remplacement à grande échelle. Des conceptions de produits à plus haute puissance peuvent élargir le cas d'usage commercial, mais elles ne résolvent pas le défi fondamental de coût à l'échelle multi-mégawatt.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les produits à plus haute puissance élargissent les options commercialesLes micro-onduleurs détenaient 56,1 % des revenus par produit en 2026, leur conférant la position dominante dans cette catégorie de produits. Leur architecture tout-AC prend en charge les exigences de sécurité en toiture et évite les conducteurs CC haute tension sur le toit. Enphase Energy a commencé les expéditions de production du IQ9N-3P de 427 VA en décembre 2025 pour des modules jusqu'à 600 W. La société a commencé à expédier le IQ9S-3P de 548 VA en juin 2026 pour des panneaux jusqu'à 770 W et a rapporté une efficacité pondérée CEC de 97,5 %. Ces produits étendent l'utilisation des micro-onduleurs vers les toitures commerciales où la puissance des modules est en hausse. Infineon Technologies a déclaré que sa technologie de commutateur bidirectionnel CoolGaN peut offrir des gains d'efficacité allant jusqu'à 68 % par rapport aux commutateurs bidirectionnels en carbure de silicium.
Les optimiseurs de puissance devraient croître à un CAGR de 12,5 % de 2027 à 2032. Ils peuvent bénéficier de conceptions commerciales couplées en CC à moindre coût et de la compatibilité avec plusieurs marques d'onduleurs. Cela permet aux installateurs de conserver une approche d'onduleur existante tout en ajoutant des fonctions au niveau des modules. Les optimiseurs sont utiles là où l'ombrage ou des conditions de panneaux variées réduisent la production au niveau du string. Les configurations hybrides gagnent également en pertinence à mesure que le stockage sur batterie devient plus courant. Les optimiseurs de puissance intelligents avec détection de défauts peuvent soutenir un passage des revenus ponctuels d'équipements vers des revenus de surveillance et de service.
Par connectivité :
le stockage modifie la sélection des équipementsLes systèmes connectés au réseau représentaient 67,6 % des revenus par connectivité en 2026. Cette position reflète la large base installée de solaire en toiture connecté au réseau en Amérique du Nord et en Europe. Les installations connectées au réseau restent le cas d'usage le plus établi sur le marché des micro-onduleurs solaires et optimiseurs de puissance. Elles offrent également aux installateurs une méthode familière pour satisfaire aux exigences de performance et de sécurité. La base installée crée une demande continue pour la surveillance, le service de garantie et les équipements de remplacement, et constitue également un point d'entrée pour les mises à niveau de stockage à mesure que les ménages recherchent une capacité de sauvegarde.
La connectivité solaire-stockage devrait croître à un CAGR de 13,4 % de 2027 à 2032. Les lancements de produits des fournisseurs établis indiquent la direction du développement du marché. Hoymiles a positionné sa série HiBattery 4020 pour l'usage solaire-stockage européen. APsystems a introduit des produits couvrant les applications hybrides, hors réseau et de stockage. Ces offres peuvent simplifier la sélection des équipements pour les installateurs travaillant sur des systèmes combinant production solaire et batteries. Les systèmes autonomes restent pertinents pour les environnements hors réseau, tandis que les produits interactifs avec le réseau peuvent soutenir les programmes de centrales virtuelles et les services d'équilibrage du réseau.



Par puissance nominale :
la hausse de la puissance des modules soutient la plage 500-700 WLa plage 300-500 W détenait 45,3 % des revenus par puissance nominale en 2026. Cela reflétait le grand nombre de modules résidentiels installés sur le marché des micro-onduleurs solaires et optimiseurs de puissance en Amérique du Nord et en Europe au cours de la période 2019-2024. La plage reste importante car de nombreux systèmes en toiture existants utilisent des panneaux dans cette gamme. L'activité de remplacement, de service et de rénovation peut continuer à soutenir la demande d'équipements compatibles. La plage reste également adaptée aux applications résidentielles standard, bien que son importance soit progressivement affectée par la hausse de la puissance des modules dans les nouveaux projets commerciaux et résidentiels.
La plage 500-700 W devrait croître à un CAGR de 12,7 % de 2027 à 2032. Le marché s'adapte à mesure que les modules silicium et TOPCon à plus haute puissance dépassent 600 W. Tigo Energy indique que son optimiseur TS4-A prend en charge des modules jusqu'à 725 Wc et que son TS4-X prend en charge des modules jusqu'à 800 Wc. Le micro-onduleur commercial de 548 VA d'Enphase Energy prend en charge des modules jusqu'à 770 W. Des puissances nominales plus élevées obligent les fournisseurs du marché à mettre à jour les conceptions de produits, les certifications et la formation des installateurs. La catégorie supérieure à 700 W a une base plus petite mais peut gagner en pertinence à mesure que les installations commerciales utilisent des modules plus grands.
Par application :
le résidentiel domine tandis que le commercial et industriel croît plus viteLes installations résidentielles détenaient 77,5 % des revenus par application en 2026. Cette position sur le marché a été construite au fil des années de déploiement axé sur les propriétaires et des exigences d'arrêt rapide au niveau des modules. La large base résidentielle soutient une demande continue pour la surveillance, la gestion des garanties, les modules de remplacement et les mises à niveau de stockage. Les systèmes résidentiels conviennent également aux micro-onduleurs car la géométrie des toits et l'ombrage partiel peuvent varier considérablement. La base installée donne aux fournisseurs établis des relations directes avec les propriétaires et les installateurs. Les volumes résidentiels américains à court terme font face à une incertitude liée à l'expiration prévue du crédit Section 25D.
Les applications commerciales et industrielles devraient croître à un CAGR de 12,3 % de 2027 à 2032. Les micro-onduleurs commerciaux à plus haute puissance peuvent élargir le marché en réduisant l'exposition CC en toiture et en prenant en charge des panneaux plus grands. Les optimiseurs peuvent offrir une option à moindre coût pour les systèmes commerciaux couplés en CC. Les toitures commerciales présentent souvent des ombrages, des obstructions d'équipements et des orientations variées qui renforcent l'argument en faveur du contrôle au niveau des modules. L'opportunité est particulièrement pertinente dans les projets entre 100 kW et 500 kW, où le choix entre des systèmes complets à micro-onduleurs et des solutions string standard est moins évident. Les projets de services publics restent une application plus restreinte car le coût par panneau est difficile à justifier pour les grandes installations uniformes.

Analyse géographique
L'Amérique du Nord détenait 41,3 % des revenus en 2026, représentant la plus grande part du marché des micro-onduleurs solaires et optimiseurs de puissance par géographie. La région dispose d'une base installée résidentielle solaire substantielle et d'un fort accent sur les exigences de sécurité au niveau des modules. Aux États-Unis, le stockage sur batterie a été couplé à 37 % des nouveaux systèmes solaires résidentiels en 2025. Cette tendance accroît la demande de produits capables de coordonner la production solaire, le stockage et l'alimentation de secours. Le Canada et le Mexique présentent des opportunités supplémentaires en toiture et dans le secteur commercial. L'expiration prévue du crédit Section 25D constitue un risque à court terme pour la demande résidentielle américaine.
L'Asie-Pacifique devrait croître à un CAGR de 13,3 % de 2027 à 2032. La région combine activité résidentielle, déploiement commercial et programmes de toitures publiques sur plusieurs marchés nationaux. Hoymiles et Kosol Energie ont signé un accord de 360 MW pour le solaire résidentiel en toiture en Andhra Pradesh en janvier 2026. L'Australie a installé 180 878 systèmes en toiture au cours du premier semestre 2026, et le couplage avec des batteries a atteint 153 unités pour 100 installations solaires. Enphase Energy a créé Enphase Energy Japan LLC à Tokyo en septembre 2025 avec le soutien de l'Organisation japonaise du commerce extérieur.[4] Ces développements indiquent que le marché des micro-onduleurs solaires et optimiseurs de puissance dispose de multiples voies de croissance dans la région.
L'Europe reste un marché régional important pour les équipements au niveau des modules résidentiels et commerciaux triphasés. Enphase Energy a lancé son micro-onduleur IQ9N à base de GaN dans neuf pays européens en juin 2026, affichant une efficacité pondérée UE de 97,44 % avec une garantie de 25 ans. L'Allemagne, la France et les Pays-Bas représentent une demande établie dans les applications résidentielles et commerciales. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des marchés à un stade plus précoce mais sont pertinents pour les plans d'expansion des fournisseurs. Hoymiles est entré aux Philippines via un partenariat de distribution avec Brills Marketing Corporation en juillet 2026. Ces régions peuvent favoriser des solutions de surveillance modulaires là où la gestion numérique de l'énergie fait partie du déploiement du solaire en toiture.
Paysage concurrentiel
Concentration du Marché
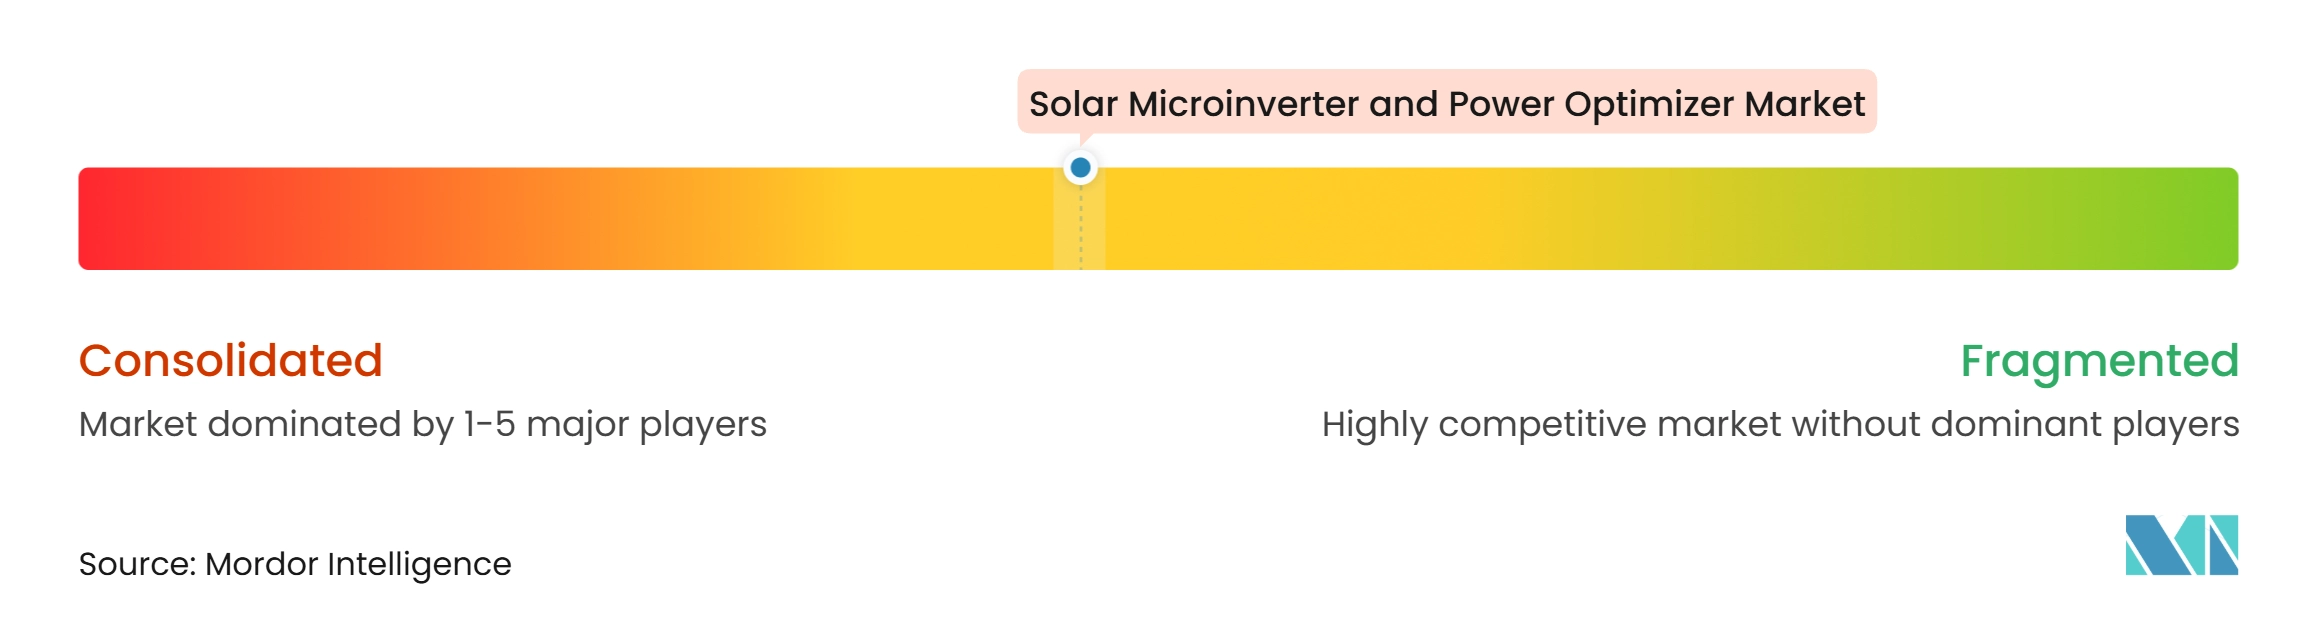
Le marché des micro-onduleurs solaires et optimiseurs de puissance est modérément concentré. Enphase Energy et SolarEdge Technologies restent des fournisseurs clés d'électronique de puissance au niveau des modules résidentiels, notamment en Amérique du Nord et en Europe. Enphase Energy a déclaré 1,47 milliard USD de revenus pour l'exercice 2025 et 86,4 millions de micro-onduleurs cumulés expédiés dans 5,1 millions de systèmes dans plus de 160 pays. SolarEdge Technologies a déclaré 1,18 milliard USD de revenus en 2025, soit une augmentation de 31,4 % en glissement annuel. La concurrence par les coûts des fournisseurs chinois s'intensifie. L'axe concurrentiel se déplace des unités d'onduleurs individuelles vers des plateformes coordonnées de solaire, stockage, surveillance et service.
Enphase Energy a élargi son portefeuille commercial avec le IQ9S-3P de 548 VA, qui prend en charge des panneaux jusqu'à 770 W. La société a également étendu les déploiements de micro-onduleurs commerciaux depuis des installations au Texas et en Caroline du Sud en avril 2026. Tigo Energy a livré ses premiers optimiseurs 650 W conçus et assemblés aux États-Unis à EG4 Electronics en mai 2026. Ces développements répondent aux besoins du marché liés aux puissances nominales de modules plus élevées, à la demande commerciale et aux achats à contenu domestique, et indiquent que le lieu de fabrication et la certification peuvent influencer le positionnement concurrentiel.
Hoymiles, APsystems et Tigo Energy élargissent leurs portefeuilles de produits autour du stockage et de l'intégration des systèmes. Hoymiles a présenté le système de stockage résidentiel tout-en-un HiOne en février 2026. APsystems a présenté sept gammes de produits pour les applications hybrides, hors réseau et de stockage au SNEC 2026. Hoymiles a rapporté une part de 17,4 % des expéditions mondiales de micro-onduleurs en 2025, sur la base des données de S&P Global Energy. La plage commerciale de 100 kW à 500 kW reste une opportunité concurrentielle, car la complexité des toitures, le coût des systèmes et les exigences de surveillance peuvent varier considérablement d'un projet à l'autre.
Leaders du secteur des micro-onduleurs solaires et optimiseurs de puissance
-
Enphase Energy, Inc.
-
SolarEdge Technologies, Inc.
-
Altenergy Power System Inc.
-
Tigo Energy, Inc.
-
Hoymiles Power Electronics Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des micro-onduleurs solaires et optimiseurs de puissance Entreprises couvertes dans ce rapport
- Alencon Systems, LLC
- Altenergy Power System Inc.
- Ampt, LLC
- APsystems
- Chilicon Power, LLC
- Darfon Electronics Corp.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- Ferroamp Elektronik AB
- Fronius International GmbH
- Ginlong Technologies Co., Ltd.
- GoodWe Technologies Co., Ltd.
- Hoymiles Power Electronics Inc.
- Huawei Technologies Co., Ltd.
- KACO New Energy GmbH
- NingBo Deye Inverter Technology Co., Ltd.
- Northern Electric Power Technology Inc.
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sparq Systems Inc.
- Sungrow Power Supply Co., Ltd.
- Tigo Energy, Inc.
Développements industriels récents dans Marché des micro-onduleurs solaires et optimiseurs de puissance
- Août 2026 : Hoymiles a lancé les solutions de passerelle HiSwitch et HiBox, conçues pour fonctionner avec son système de stockage d'énergie sur batterie tout-en-un HiOne. Les produits permettent la commutation hors réseau, la sauvegarde extensible de l'ensemble du foyer et l'intégration du solaire, du stockage et de l'alimentation de secours au sein d'un écosystème unique, renforçant l'offre résidentielle solaire-stockage de la société.
- Juillet 2026 : Hoymiles s'est développé aux Philippines via un partenariat avec Brills Marketing Corporation, ciblant les installations solaires-stockage résidentielles et commerciales. L'accord renforce l'empreinte de distribution de Hoymiles en Asie du Sud-Est et soutient une adoption plus large des systèmes solaires à base de micro-onduleurs.
- Juin 2026 : Enphase Energy a commencé les expéditions de production du micro-onduleur commercial IQ9S-3P, son micro-onduleur le plus puissant à ce jour. Le dispositif à base de GaN délivre une puissance de sortie de 548 VA, prend en charge des modules solaires jusqu'à 770 W, fonctionne sur des réseaux triphasés 480Y/277 V et atteint une efficacité pondérée CEC de 97,5 %, ciblant les installations solaires commerciales à haute puissance.
- Mai 2026 : Tigo Energy a livré son premier envoi d'optimiseurs TS4 Flex 650 W conçus et assemblés aux États-Unis à EG4 Electronics. Les produits sont destinés aux systèmes d'onduleurs fabriqués localement qui sont éligibles aux incitations fiscales Section 45X, MACR et à contenu domestique renforcé aux États-Unis.
Portée du rapport mondial sur le marché des micro-onduleurs solaires et optimiseurs de puissance
Les micro-onduleurs solaires et les optimiseurs de puissance sont des dispositifs d'électronique de puissance au niveau des modules (MLPE) utilisés pour maximiser les performances et la production d'énergie des systèmes photovoltaïques (PV) solaires. Les micro-onduleurs convertissent l'électricité CC des panneaux solaires individuels en puissance CA, tandis que les optimiseurs de puissance conditionnent et optimisent la production CC avant de l'envoyer à un onduleur central. Ces technologies aident à réduire l'impact de l'ombrage, du déséquilibre des panneaux et des pertes de performance, tout en permettant la surveillance et le contrôle au niveau des modules. Ils sont largement utilisés dans les installations solaires résidentielles, commerciales et à grande échelle pour améliorer la fiabilité, la sécurité et la production d'énergie des systèmes.
Le marché mondial des micro-onduleurs solaires et optimiseurs de puissance est segmenté par produit en micro-onduleurs, micro-onduleurs connectés au réseau, micro-onduleurs hors réseau, micro-onduleurs hybrides, optimiseurs de puissance, électronique de puissance au niveau des modules, optimiseurs de string et optimiseurs de puissance intelligents. Par connectivité, le marché est segmenté en systèmes autonomes, systèmes connectés au réseau, systèmes interactifs avec le réseau, connectivité solaire-stockage et connectivité réseau intelligent. Par puissance nominale, le marché est segmenté en jusqu'à 300 W, 300-500 W, 500-700 W et supérieur à 700 W. Par application, le marché est segmenté en secteurs résidentiel, commercial et industriel, et services publics. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des micro-onduleurs solaires et optimiseurs de puissance dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Micro-onduleurs | Micro-onduleurs connectés au réseau |
| Micro-onduleurs hors réseau | |
| Micro-onduleurs hybrides | |
| Optimiseurs de puissance | Électronique de puissance au niveau des modules |
| Optimiseurs de string | |
| Optimiseurs de puissance intelligents |
| Systèmes autonomes |
| Systèmes connectés au réseau |
| Systèmes interactifs avec le réseau |
| Connectivité solaire-stockage |
| Connectivité réseau intelligent |
| Jusqu'à 300 W |
| 300–500 W |
| 500–700 W |
| Supérieur à 700 W |
| Résidentiel |
| Commercial et industriel |
| Services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Micro-onduleurs | Micro-onduleurs connectés au réseau |
| Micro-onduleurs hors réseau | ||
| Micro-onduleurs hybrides | ||
| Optimiseurs de puissance | Électronique de puissance au niveau des modules | |
| Optimiseurs de string | ||
| Optimiseurs de puissance intelligents | ||
| Par connectivité | Systèmes autonomes | |
| Systèmes connectés au réseau | ||
| Systèmes interactifs avec le réseau | ||
| Connectivité solaire-stockage | ||
| Connectivité réseau intelligent | ||
| Par puissance nominale | Jusqu'à 300 W | |
| 300–500 W | ||
| 500–700 W | ||
| Supérieur à 700 W | ||
| Par application | Résidentiel | |
| Commercial et industriel | ||
| Services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des micro-onduleurs solaires et optimiseurs de puissance d'ici 2032 ?
Le marché devrait atteindre 13,62 milliards USD d'ici 2032, contre 7,81 milliards USD en 2027, à un CAGR de 11,76 %.
Quelle catégorie de produits détenait la plus grande part de revenus en 2026 ?
Les micro-onduleurs étaient en tête avec 56,1 % des revenus en 2026, soutenus par les exigences de sécurité et de surveillance en toiture.
Quel type de connectivité connaît la croissance la plus rapide jusqu'en 2032 ?
La connectivité solaire-stockage devrait croître à un CAGR de 13,4 % jusqu'en 2032, à mesure que les systèmes solaires et de batteries deviennent plus intégrés.
Pourquoi les exigences d'arrêt rapide sont-elles importantes pour les équipements solaires en toiture ?
Les produits au niveau des modules permettent une mise hors tension rapide et sont bien adaptés aux toitures résidentielles où les exigences de sécurité déterminent la conception du système.
Quelle application devrait connaître la croissance la plus rapide ?
Les installations commerciales et industrielles devraient croître à un CAGR de 12,3 % jusqu'en 2032, soutenues par des équipements à plus haute puissance et des configurations de toitures complexes.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 13,3 % jusqu'en 2032, soutenue par les programmes en toiture, la demande commerciale et l'adoption croissante du stockage.