
Marktgröße und Marktanteil für Solarwechselrichter auf Modulebene und Leistungsoptimierer
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 7.81 Milliarden US-Dollar |
| Marktgröße (2032) | 13.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.76 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solarwechselrichter auf Modulebene und Leistungsoptimierer von Mordor Intelligence
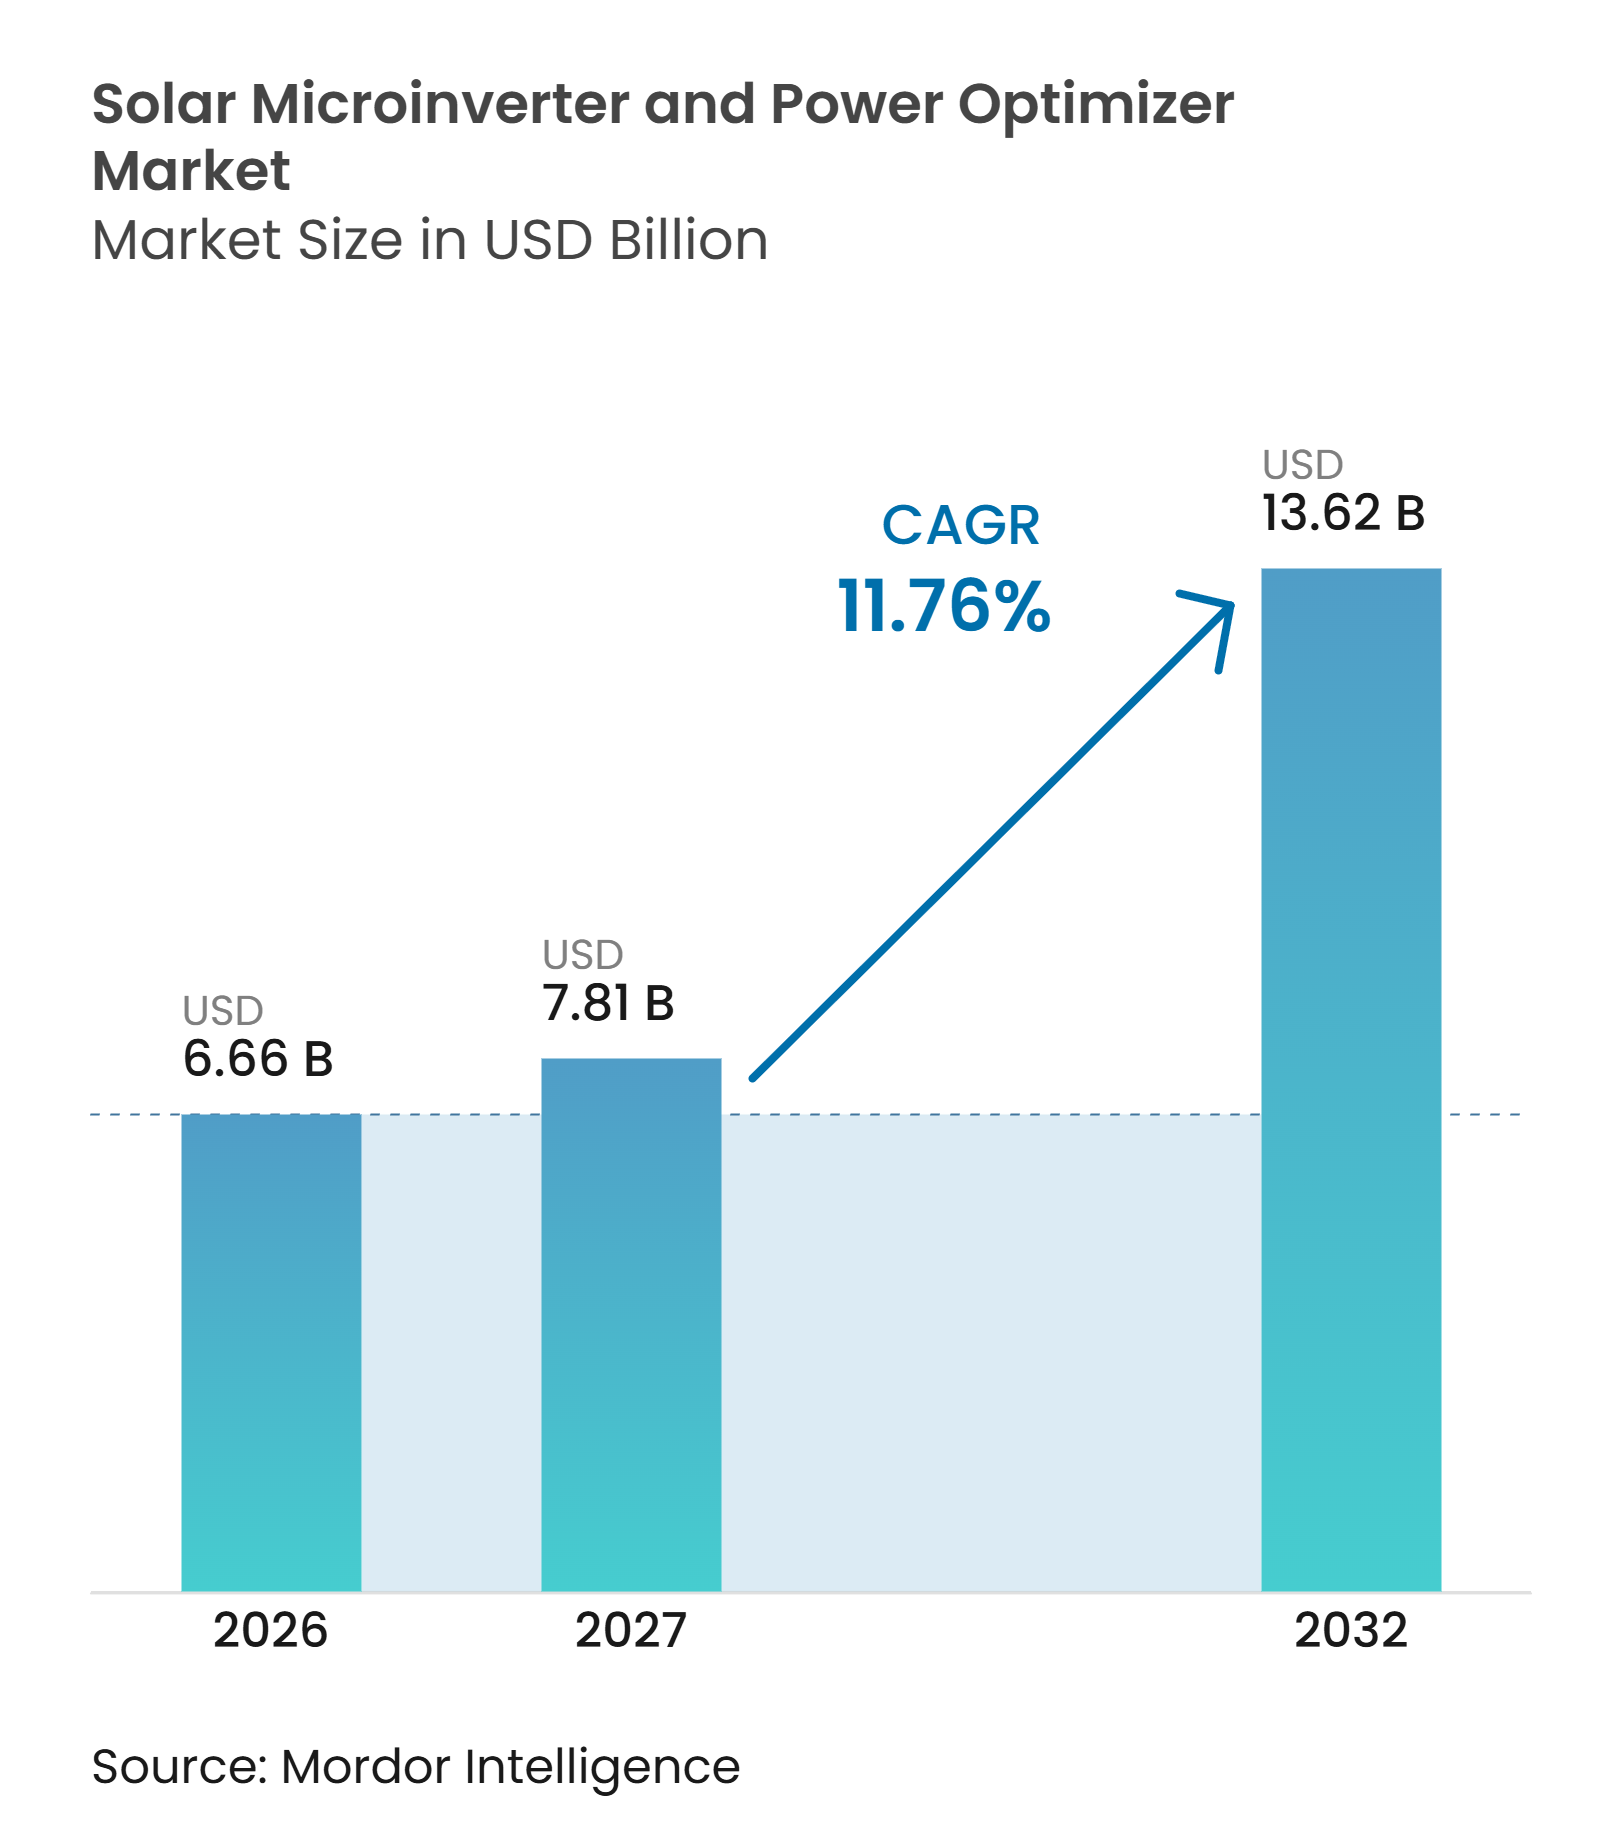
Die Marktgröße für Solarwechselrichter auf Modulebene und Leistungsoptimierer wird voraussichtlich von 6,66 Milliarden USD im Jahr 2026 und 7,81 Milliarden USD im Jahr 2027 auf 13,62 Milliarden USD bis 2032 wachsen, bei einem CAGR von 11,76 % zwischen 2027 und 2032. Der Markt verlagert sich hin zu Geräten auf Modulebene, da Dachsysteme unter ungleichmäßigen Betriebsbedingungen eine bessere Sicherheit, Überwachung und Leistung erfordern. Die dezentralen Photovoltaik-Zubaukapazitäten stiegen von 119,5 GW im Jahr 2022 auf 228,1 GW im Jahr 2024 und erweiterten die installierte Basis für Leistungselektronik auf Modulebene.[1] In den Vereinigten Staaten machen Schnellabschaltvorschriften die Steuerung auf Modulebene zu einer wichtigen Designanforderung für viele gebäudemontierte Systeme. Die Kopplung mit Batteriespeichern verändert ebenfalls die Geräteanforderungen, da Solarsysteme zunehmend Erzeugung, Laden und Netzinteraktion gemeinsam verwalten müssen. Der Markt bietet Chancen im Bereich Ersatzbedarf, gewerbliche Dächer und Solar-Speicher-Systeme, obwohl höhere Anfangsinvestitionen und begrenzte Eignung für große Versorgungsprojekte weiterhin Einschränkungen darstellen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkt hielten Wechselrichter auf Modulebene im Jahr 2026 einen Marktanteil von 56,1 %, während Leistungsoptimierer bis 2032 voraussichtlich mit einem CAGR von 12,5 % wachsen werden.
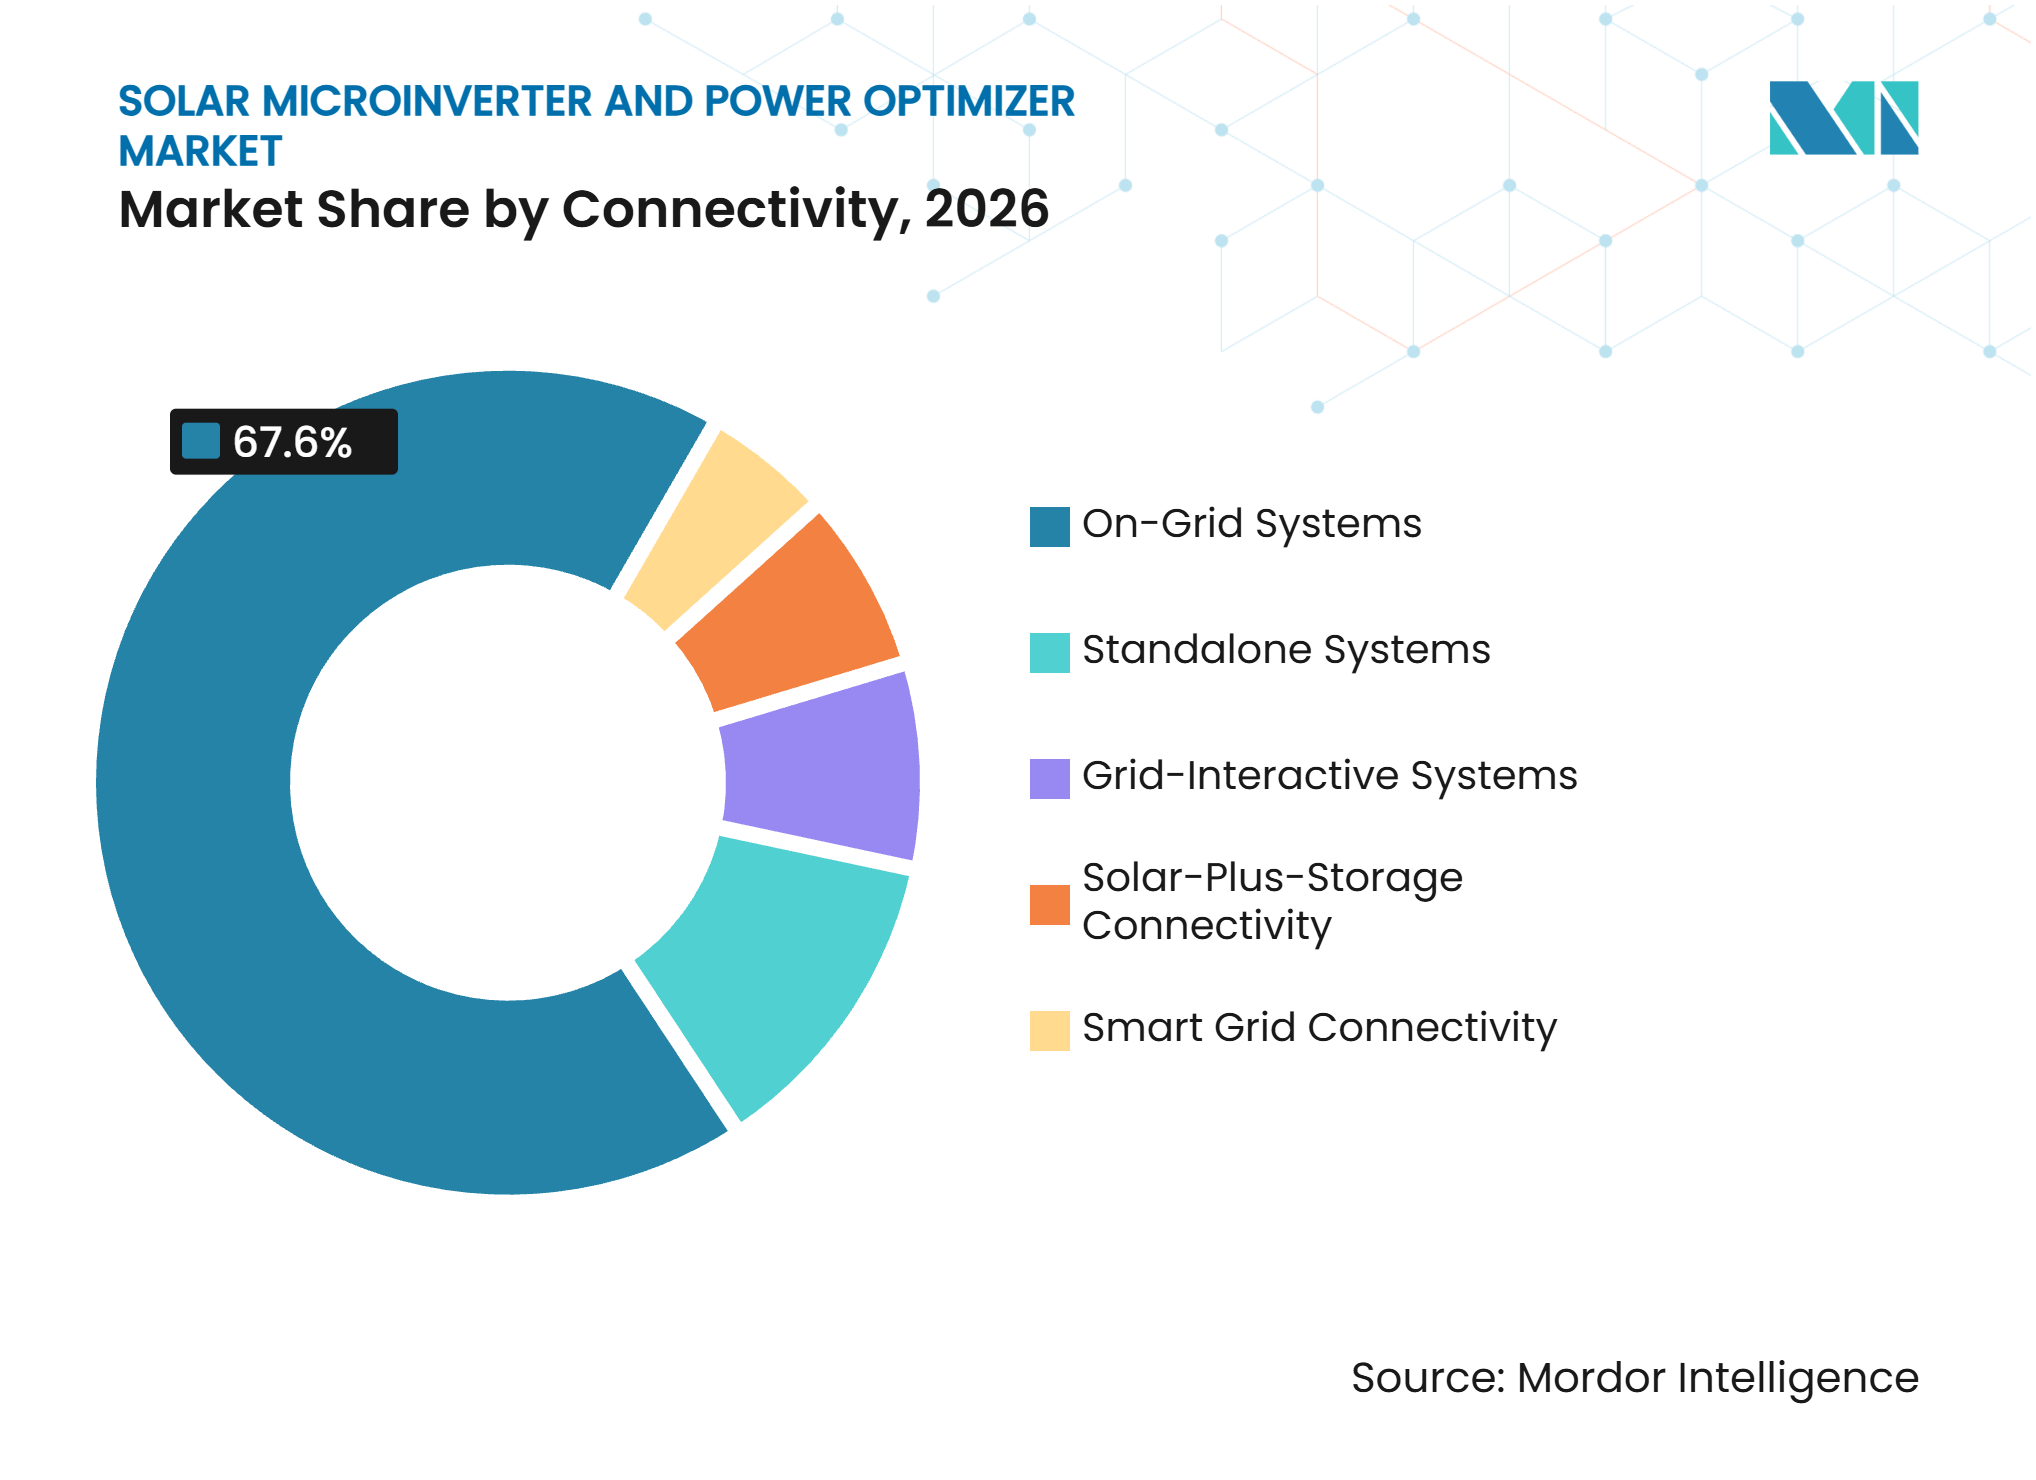
- Nach Konnektivität hielten netzgekoppelte Systeme im Jahr 2026 einen Marktanteil von 67,6 %, während die Solar-Speicher-Konnektivität bis 2032 voraussichtlich mit einem CAGR von 13,4 % wachsen wird.
- Nach Leistungsklasse hielt das Segment 300 bis 500 W im Jahr 2026 einen Umsatzanteil von 45,3 %, während das Segment 500 bis 700 W bis 2032 voraussichtlich mit einem CAGR von 12,7 % wachsen wird.
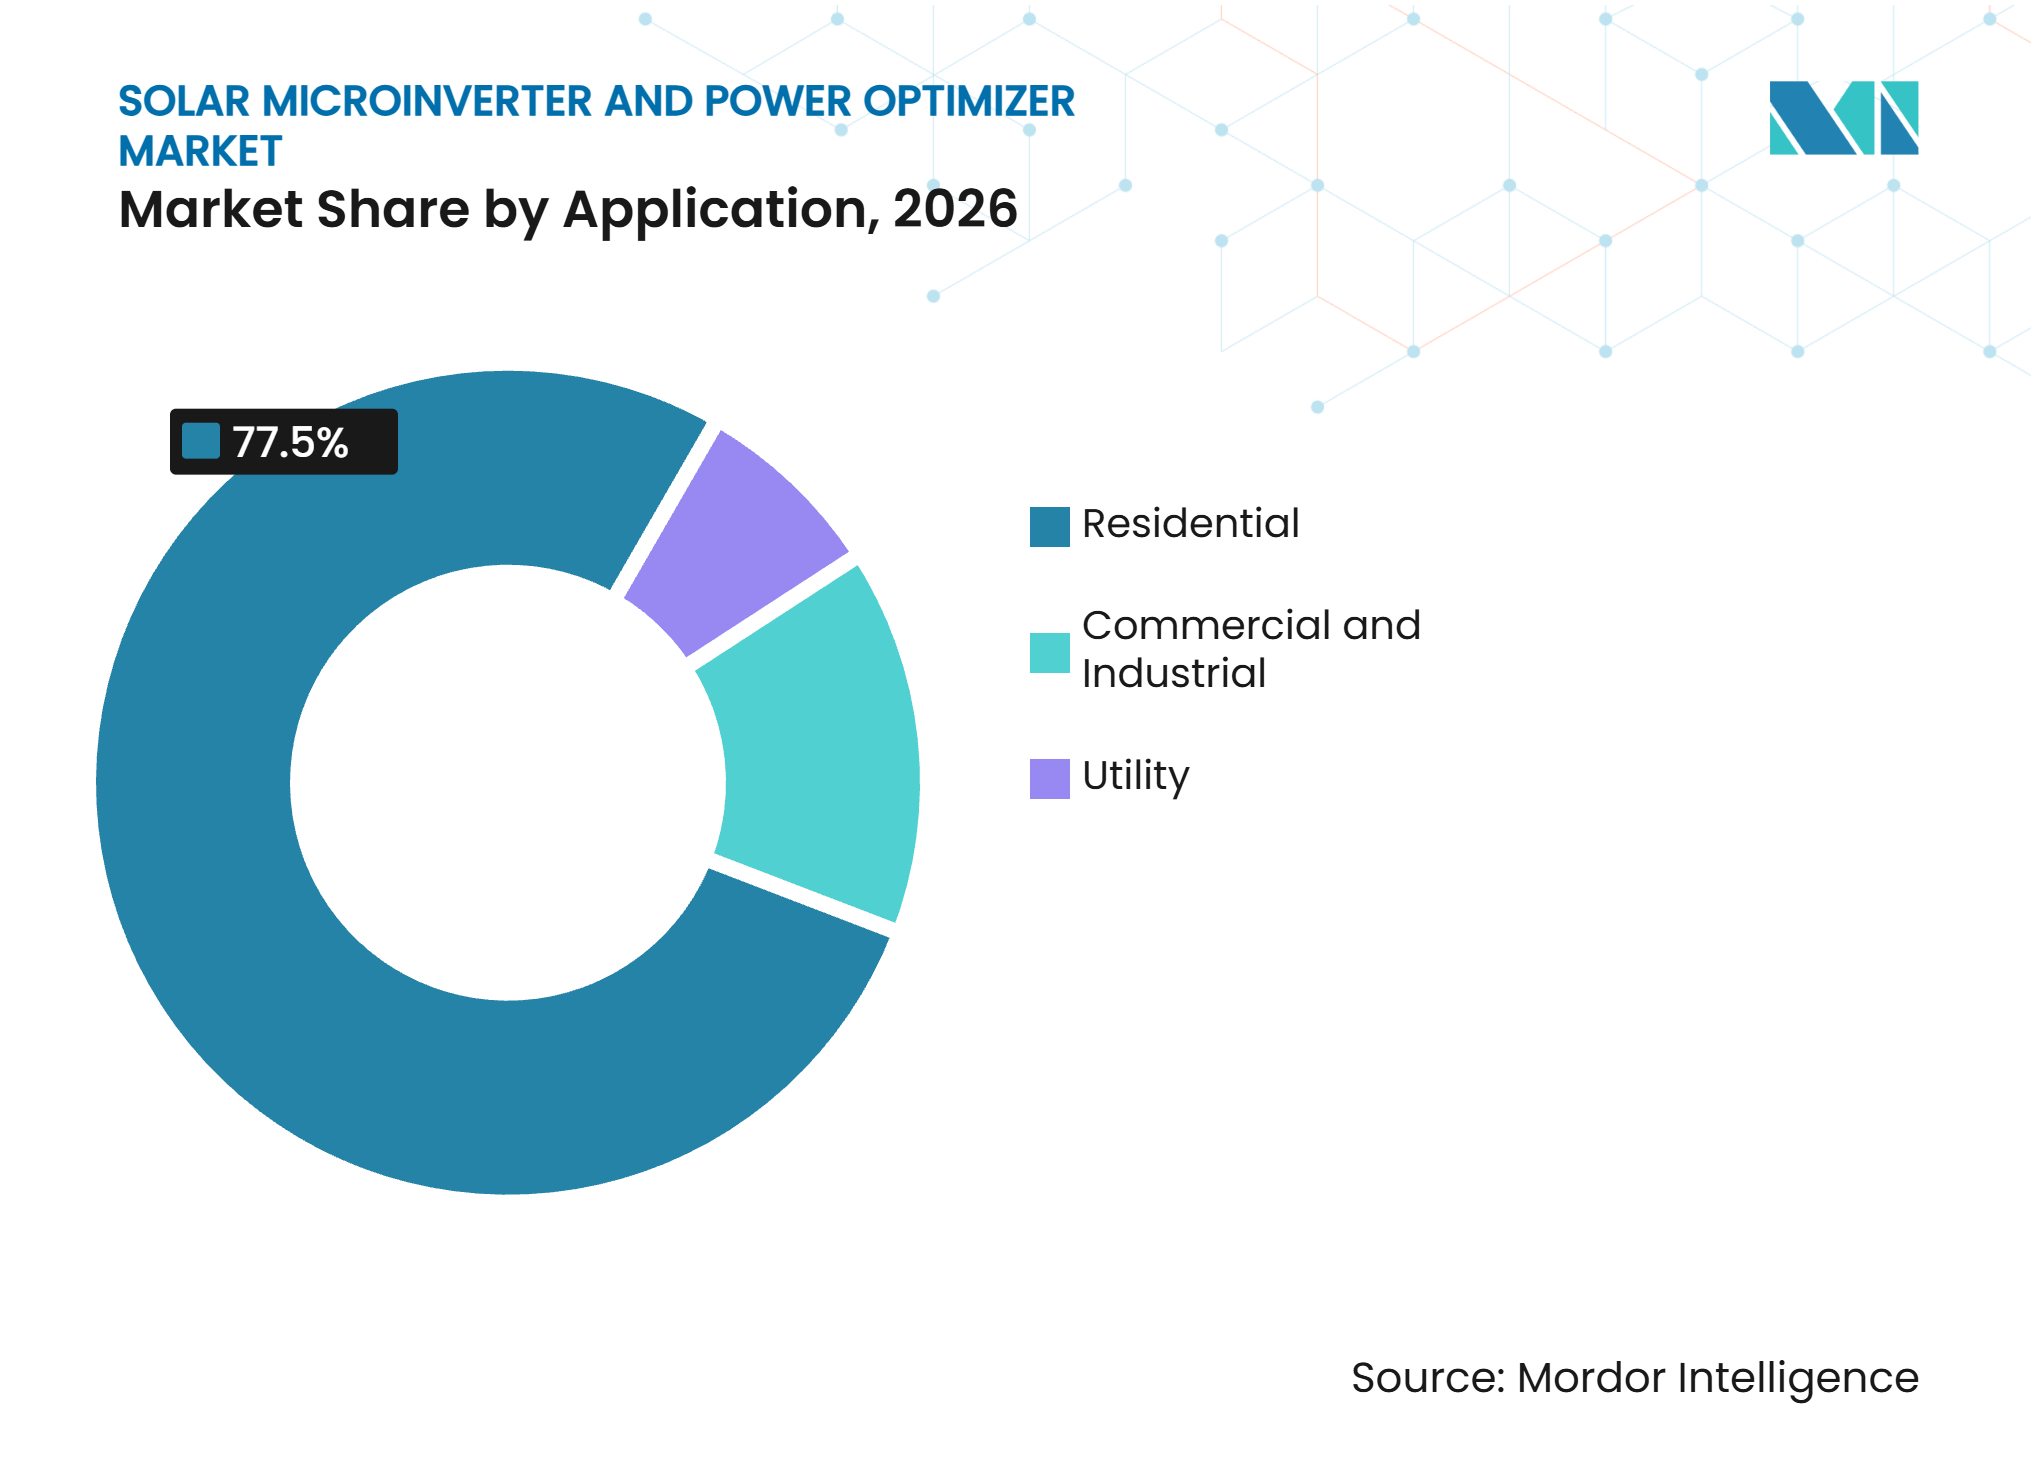
- Nach Anwendung hielten Wohninstallationen im Jahr 2026 einen Umsatzanteil von 77,5 %, während das Segment Gewerbe und Industrie bis 2032 voraussichtlich mit einem CAGR von 12,3 % wachsen wird.
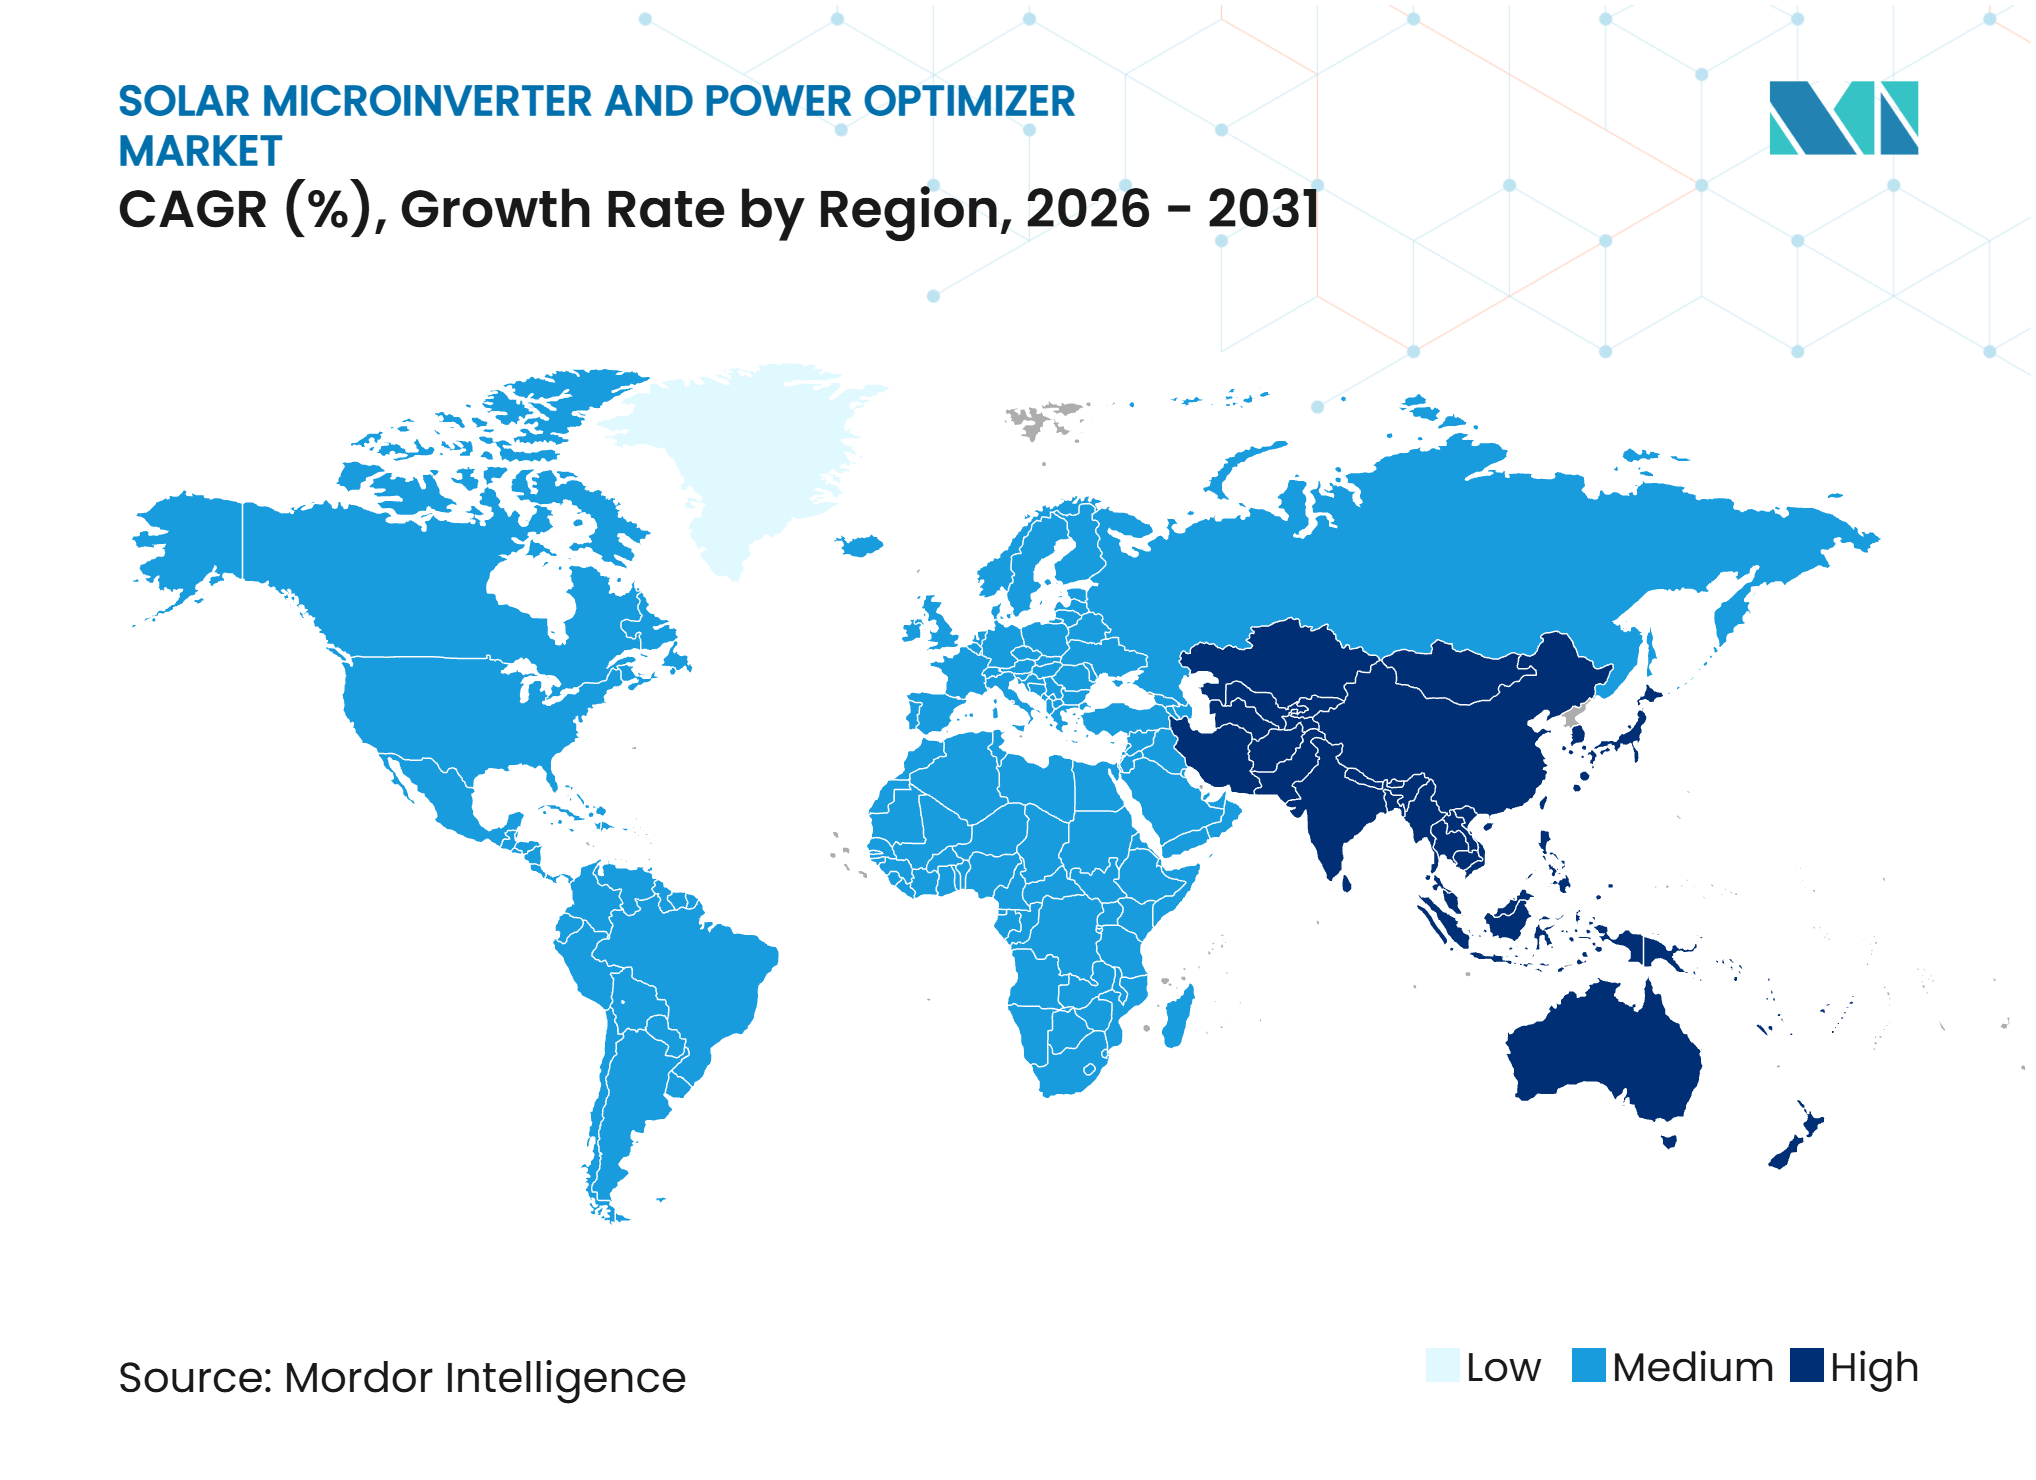
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 41,3 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 13,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von Dach-Solaranlagen und dezentraler Stromerzeugung | +3.2% | Global, Schwerpunkt in Nordamerika, Europa, Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Optimierung des Energieertrags auf Modulebene | +2.0% | Global, höchste Penetrationsgewinne in Europa und dem APAC-Kernmarkt | Mittelfristig (2–4 Jahre) |
| Schnellabschalt- und Sicherheitsanforderungen auf Modulebene | +1.8% | Nordamerika primär; Ausstrahlungseffekte auf Australien und ausgewählte EU-Märkte | Kurzfristig (≤ 2 Jahre) |
| Solar-Speicher-Integration und Smart-Grid-Integration | +2.1% | Nordamerika, Europa, APAC-Kernmarkt; Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung leistungsstärkerer Wechselrichter auf Modulebene | +1.0% | Nordamerika, Europa | Mittelfristig (24 Jahre) |
| Installateurnachfrage nach granularer Überwachung und vorausschauender Wartung | +0.8% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von Dach-Solaranlagen und dezentraler Stromerzeugung
Der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer profitiert von einer größeren und geografisch vielfältigeren Basis an Dach-Solaranlagen. Die globalen dezentralen Photovoltaik-Zubaukapazitäten stiegen von 119,5 GW im Jahr 2022 auf 228,1 GW im Jahr 2024. Australien fügte im ersten Halbjahr 2026 1.894 MW an Dachkapazität hinzu, ein Anstieg von 35 % gegenüber dem Vorjahr, während die Batteriekopplung 153 Einheiten pro 100 Solarinstallationen erreichte.[2] Indien verzeichnete eine Liefervereinbarung über 360 MW zwischen Hoymiles und Kosol Energie für Wohngebäude-Dachprojekte im Rahmen des PM Suryaghar Yojana-Programms. Eine breitere Mischung nationaler Märkte verringert die Abhängigkeit von einem einzelnen Wohnsolarzyklus und eröffnet Lieferanten mehr Wachstumswege, wenn sich lokale Politiken oder Finanzierungsbedingungen ändern.
Optimierung des Energieertrags auf Modulebene
Die Leistungsverfolgung auf Modulebene hilft Systemen, ungleichmäßige Ausgaben auf Dächern mit unterschiedlicher Neigung, Ausrichtung oder Verschattungsbedingungen zu bewältigen. Northern Electric Power Technology gibt an, dass sein Produktdesign eine Genauigkeit der Maximalleistungspunktverfolgung von über 99,5 % unterstützt. Diese Fähigkeit ist für gewerbliche Dächer relevant, wo komplexe Layouts die Auswirkungen leistungsschwacher Module auf einen String verstärken können. Leistungsoptimierer adressieren dasselbe Problem, indem sie jedem Panel ermöglichen, an seinem eigenen Leistungspunkt zu arbeiten. Der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer kann auch davon profitieren, wenn ältere Dachsysteme leistungsstärkere Ersatzmodule erhalten, da solche Austausche Leistungsungleichgewichte erzeugen können, die die Steuerung auf Modulebene wertvoller machen als einen standardmäßigen Austauschansatz.
Schnellabschalt- und Sicherheitsanforderungen auf Modulebene
Schnellabschaltanforderungen unterstützen die Nachfrage nach Geräten, die das elektrische Risiko auf Dächern reduzieren können. Wechselrichter auf Modulebene verwenden ein reines Wechselstromdesign, sodass das Abschalten der Wechselstromversorgung die Geräte auf Modulebene abschaltet, ohne dass separate Schnellabschalthardware auf dem Dach erforderlich ist. Der NEC 2023 führte den UL-3741-Photovoltaik-Gefahrenkontrollpfad für geeignete nicht umschlossene Strukturen ein, während viele Wohngebäudedesigns weiterhin Lösungen auf Modulebene verwenden. Enphase Energy gab an, dass seine Plattformen IQ9N-3P und IQ9S-3P die Zertifizierungen UL 1741-SB und IEEE 1547-2018 tragen. Etablierte Zertifizierungsportfolios können die Produkteinführungszeit für Lieferanten und Installateure verkürzen. Der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer wird voraussichtlich einen Vorteil bei Dachdesigns behalten, bei denen die Sicherheit auf Modulebene für die Systemauswahl zentral ist.
Solar-Speicher-Integration und Smart-Grid-Integration
Solar- und Batteriesysteme erfordern zunehmend Geräte, die über Erzeugung, Speicherung, Notstrom und Netzanschluss hinweg funktionieren. Im Jahr 2025 wurden Batteriespeicher mit 37 % der neuen US-amerikanischen Wohngebäude-Solarsysteme kombiniert. APsystems stellte auf der SNEC 2026 sieben Produktlinien vor, die AC-Kopplung, hybride AC-DC-Kopplung, Netzunabhängigkeit und String-Energiespeicherung abdecken. Hoymiles stellte die HiBattery-4020-Serie für europäische Haushalte vor, einschließlich einer Hybridversion, die direkt mit Photovoltaikmodulen verbunden wird.[3] Diese Veröffentlichungen zeigen, dass Lieferanten ihr Angebot über den Wechselrichter selbst hinaus erweitern und Gerätekompatibilität, Überwachung und Servicebeziehungen über die Lebensdauer eines Solarsystems hinweg wichtiger machen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangsinvestitionen als bei herkömmlichen String-Wechselrichtern | -1.3% | Global, am ausgeprägtesten in preissensiblen APAC- und südamerikanischen Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Wirtschaftlichkeit der Leistungsverarbeitung bei Großprojekten | -0.7% | Global, insbesondere versorgungsgroße Segmente in Asien und dem Nahen Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Konzentration von Halbleiter- und Breitbandlücken-Komponenten | -0.9% | Globale Lieferkette, Beschaffung konzentriert in Ostasien | Kurzfristig (≤ 2 Jahre) |
| Installateurschulung, Kompatibilität und Garantiekomplexität | -0.5% | Aufstrebende APAC- und lateinamerikanische Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangsinvestitionen als bei herkömmlichen String-Wechselrichtern
Systeme auf Modulebene erfordern in der Regel mehr Geräte pro Projekt als herkömmliche String-Wechselrichterdesigns. Dieser Kostenunterschied ist im Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer am bedeutendsten, wo Wohn- und Gewerbekunden die anfänglichen Kapitalkosten gegenüber der gesamten Betriebsdauer der Installation priorisieren. Höhere Anfangsinvestitionen können die Beschaffung in preissensiblen Dachprogrammen verlangsamen, selbst wenn Überwachung und Garantieabdeckung den Lebenszyklus-Wert verbessern. Die Ausweitung der Halbleiterversorgung kann diesen Druck im Laufe der Zeit teilweise verringern. Infineon Technologies skaliert die Galliumnitrid-Waferproduktion auf 300-Millimeter-Substraten, und STMicroelectronics und Innoscience haben eine Entwicklungs- und Fertigungsvereinbarung für Galliumnitrid-Technologien angekündigt. Eine größere Komponentenverfügbarkeit kann niedrigere Gerätekosten unterstützen, beseitigt jedoch nicht die unmittelbare Ausgabenhürde für Käufer.
Begrenzte Wirtschaftlichkeit der Leistungsverarbeitung bei Großprojekten
Produkte auf Modulebene sind für große Projekte mit einheitlicher Modulausrichtung und minimaler Verschattung weniger attraktiv. Unter diesen Bedingungen kann der Energiegewinn die Kosten für den Einsatz von Geräten an jedem Panel möglicherweise nicht ausgleichen. Diese Einschränkung ist bei versorgungsgroßen Festneigungsanlagen am ausgeprägtesten, die üblicherweise zentrale oder String-Wechselrichterdesigns verwenden. Leistungsoptimierer bleiben für gewerbliche Dächer und verschattete Carports relevant, wo das Fehlanpassungsrisiko hartnäckiger ist. Der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer konzentriert sich daher weiterhin auf dezentrale, Wohn- und Gewerbeanwendungen statt auf den Ersatz von Versorgungsanlagen. Leistungsstärkere Produktdesigns können den gewerblichen Anwendungsfall erweitern, lösen jedoch nicht die grundlegende Kostenherausforderung im Multi-Megawatt-Maßstab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Leistungsstärkere Produkte erweitern gewerbliche OptionenWechselrichter auf Modulebene hielten im Jahr 2026 56,1 % des Produktumsatzes und nahmen damit die führende Position in dieser Produktkategorie ein. Ihre reine Wechselstromarchitektur unterstützt die Sicherheitsanforderungen für Dächer und vermeidet Hochspannungs-Gleichstromleiter auf dem Dach. Enphase Energy begann im Dezember 2025 mit Produktionslieferungen des 427-VA-IQ9N-3P für Module bis zu 600 W. Das Unternehmen begann im Juni 2026 mit der Auslieferung des 548-VA-IQ9S-3P für Panels bis zu 770 W und meldete eine CEC-gewichtete Effizienz von 97,5 %. Diese Produkte erweitern den Einsatz von Wechselrichtern auf Modulebene hin zu gewerblichen Dächern, wo die Modulleistung steigt. Infineon Technologies gab an, dass seine bidirektionale CoolGaN-Schaltertechnologie Effizienzgewinne von bis zu 68 % im Vergleich zu bidirektionalen Siliziumkarbid-Schaltern erzielen kann.
Leistungsoptimierer werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,5 % wachsen. Sie können von kostengünstigeren gleichstromgekoppelten Gewerbedesigns und der Kompatibilität mit mehreren Wechselrichtermarken profitieren. Dies ermöglicht es Installateuren, einen bestehenden Wechselrichteransatz beizubehalten und gleichzeitig Funktionen auf Modulebene hinzuzufügen. Optimierer sind nützlich, wenn Verschattung oder unterschiedliche Panelbedingungen die Ausgabe auf String-Ebene reduzieren. Hybridanordnungen gewinnen ebenfalls an Relevanz, da Batteriespeicher häufiger werden. Intelligente Leistungsoptimierer mit Fehlererkennung können einen Wandel von einmaligen Geräteeinnahmen hin zu Überwachungs- und Serviceeinnahmen unterstützen.
Nach Konnektivität:
Speicherung verändert die GeräteauswahlNetzgekoppelte Systeme repräsentierten im Jahr 2026 67,6 % des Konnektivitätsumsatzes. Diese Position spiegelt die große installierte Basis netzgekoppelter Dach-Solaranlagen in Nordamerika und Europa wider. Netzgekoppelte Installationen bleiben der etablierteste Anwendungsfall im Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer. Sie bieten Installateuren auch eine vertraute Methode zur Erfüllung von Leistungs- und Sicherheitsanforderungen. Die installierte Basis schafft eine anhaltende Nachfrage nach Überwachung, Garantieservice und Ersatzgeräten und bietet auch einen Einstiegspunkt für Speicher-Upgrades, da Haushalte Notstromkapazitäten suchen.
Die Solar-Speicher-Konnektivität wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 13,4 % wachsen. Produktveröffentlichungen etablierter Lieferanten zeigen die Richtung der Marktentwicklung. Hoymiles hat seine HiBattery-4020-Serie für den europäischen Solar-Speicher-Einsatz positioniert. APsystems hat Produkte für Hybrid-, Netzunabhängigkeits- und Speicheranwendungen eingeführt. Diese Angebote können die Geräteauswahl für Installateure vereinfachen, die an Systemen arbeiten, die Solarstromerzeugung und Batterien kombinieren. Standalone-Systeme bleiben für netzunabhängige Umgebungen relevant, während netzinteraktive Produkte virtuelle Kraftwerksprogramme und Netzausgleichsdienste unterstützen können.



Nach Leistungsklasse:
Steigende Modulleistung unterstützt den Bereich 500–700 WDas Segment 300–500 W hielt im Jahr 2026 45,3 % des Leistungsklassenumsatzes. Dies spiegelte die große Anzahl von Wohnmodulen wider, die im Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer in Nordamerika und Europa im Zeitraum 2019–2024 installiert wurden. Das Segment bleibt wichtig, da viele bestehende Dachsysteme Panels in diesem Bereich verwenden. Ersatz-, Service- und Nachrüstaktivitäten können die Nachfrage nach kompatiblen Geräten weiterhin unterstützen. Der Bereich bleibt auch für Standard-Wohnanwendungen geeignet, obwohl seine Bedeutung durch höhere Modulleistungen in neuen Gewerbe- und Wohnprojekten allmählich beeinflusst wird.
Das Segment 500–700 W wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,7 % wachsen. Der Markt passt sich an, da leistungsstärkere Silizium- und TOPCon-Module über 600 W steigen. Tigo Energy gibt an, dass sein TS4-A-Optimierer Module bis zu 725 Wp und sein TS4-X Module bis zu 800 Wp unterstützt. Der kommerzielle 548-VA-Wechselrichter auf Modulebene von Enphase Energy unterstützt Module bis zu 770 W. Höhere Nennleistungen erfordern von Marktlieferanten die Aktualisierung von Produktdesigns, Zertifizierungen und Installateurschulungen. Die Kategorie über 700 W hat eine kleinere Basis, kann aber an Relevanz gewinnen, da gewerbliche Installationen größere Module verwenden.
Nach Anwendung:
Wohnbereich führt, während Gewerbe und Industrie schneller wächstWohninstallationen hielten im Jahr 2026 77,5 % des Anwendungsumsatzes. Diese Marktposition wurde durch jahrelange auf Hausbesitzer ausgerichtete Installationen und Schnellabschaltanforderungen auf Modulebene aufgebaut. Die große Wohnbasis unterstützt die anhaltende Nachfrage nach Überwachung, Garantieverwaltung, Ersatzmodulen und Speicher-Upgrades. Wohnsysteme eignen sich auch für Wechselrichter auf Modulebene, da Dachgeometrie und Teilverschattung stark variieren können. Die installierte Basis gibt etablierten Lieferanten direkte Beziehungen zu Hausbesitzern und Installateuren. Die kurzfristigen US-amerikanischen Wohnvolumina sind durch den geplanten Ablauf des Section-25D-Steuerguthabens mit Unsicherheit behaftet.
Gewerbe- und Industrieanwendungen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 12,3 % wachsen. Leistungsstärkere kommerzielle Wechselrichter auf Modulebene können den Markt erweitern, indem sie die Gleichstromexposition auf Dächern reduzieren und größere Panels unterstützen. Optimierer können eine kostengünstigere Option für gleichstromgekoppelte Gewerbesysteme bieten. Gewerbliche Dächer haben häufig Verschattung, Geräteobstruktionen und unterschiedliche Ausrichtungen, die den Fall für die Steuerung auf Modulebene stärken. Die Chance ist besonders relevant bei Projekten zwischen 100 kW und 500 kW, wo die Wahl zwischen vollständigen Wechselrichtersystemen auf Modulebene und Standard-String-Lösungen weniger eindeutig ist. Versorgungsprojekte bleiben eine kleinere Anwendung, da die Kosten pro Panel für große, einheitliche Anlagen schwer zu rechtfertigen sind.

Geografische Analyse
Nordamerika hielt im Jahr 2026 41,3 % des Umsatzes und damit den größten Anteil am Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer nach Geografie. Die Region verfügt über eine erhebliche installierte Basis an Wohn-Solaranlagen und einen starken Fokus auf Sicherheitsanforderungen auf Modulebene. In den Vereinigten Staaten wurden im Jahr 2025 Batteriespeicher mit 37 % der neuen Wohngebäude-Solarsysteme kombiniert. Dieser Trend erhöht die Nachfrage nach Produkten, die Solarstromerzeugung, Speicherung und Notstromversorgung koordinieren können. Kanada und Mexiko bieten zusätzliche Dach- und Gewerbechancen. Der geplante Ablauf des Section-25D-Steuerguthabens ist ein kurzfristiges Risiko für die US-amerikanische Wohnnachfrage.
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 13,3 % wachsen. Die Region kombiniert Wohnaktivitäten, gewerbliche Installationen und öffentliche Dachprogramme in mehreren nationalen Märkten. Hoymiles und Kosol Energie unterzeichneten im Januar 2026 eine 360-MW-Vereinbarung für Wohngebäude-Dach-Solaranlagen in Andhra Pradesh. Australien installierte im ersten Halbjahr 2026 180.878 Dachsysteme, und die Batteriekopplung erreichte 153 Einheiten pro 100 Solarinstallationen. Enphase Energy gründete im September 2025 mit Unterstützung der Japan External Trade Organization die Enphase Energy Japan LLC in Tokio.[4] Diese Entwicklungen zeigen, dass der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer in der Region über mehrere Wachstumswege verfügt.
Europa bleibt ein wichtiger regionaler Markt für dreiphasige Wohn- und Gewerbe-Geräte auf Modulebene. Enphase Energy führte im Juni 2026 seinen GaN-basierten IQ9N-Wechselrichter auf Modulebene in neun europäischen Ländern ein und meldete eine EU-gewichtete Effizienz von 97,44 % mit einer 25-jährigen Garantie. Deutschland, Frankreich und die Niederlande repräsentieren eine etablierte Nachfrage in Wohn- und Gewerbeanwendungen. Südamerika sowie der Nahe Osten und Afrika sind frühere Märkte, sind jedoch für die Expansionspläne der Lieferanten relevant. Hoymiles trat im Juli 2026 durch eine Vertriebspartnerschaft mit Brills Marketing Corporation auf den Philippinen ein. Diese Regionen können modulare Überwachungslösungen bevorzugen, bei denen digitales Energiemanagement Teil der Dach-Solarinstallation ist.
Wettbewerbslandschaft
Marktkonzentration
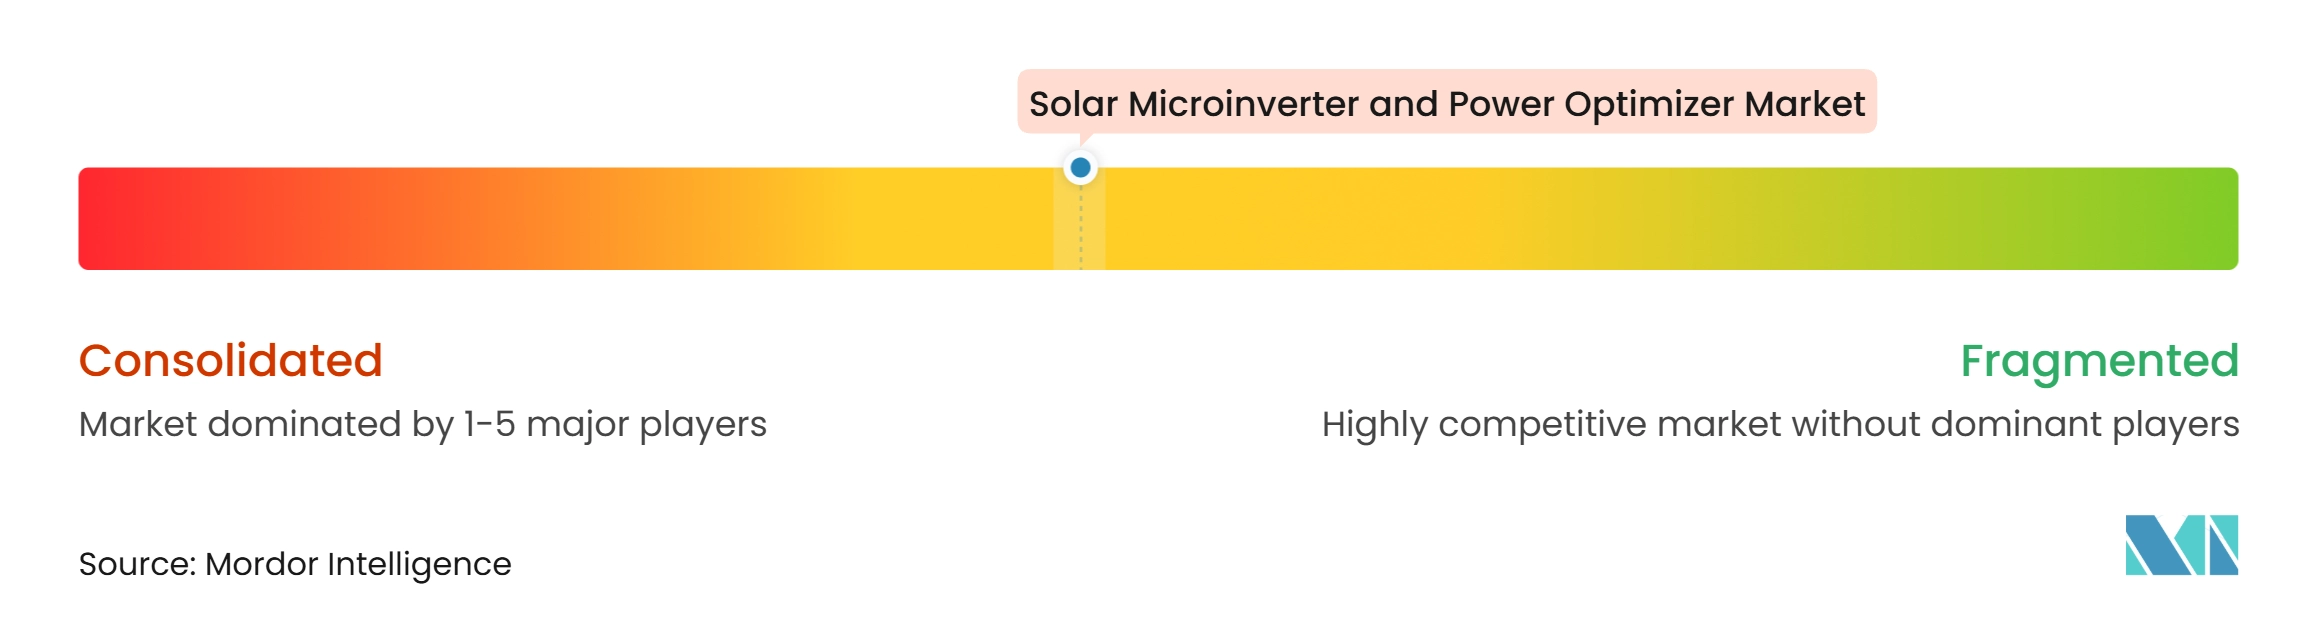
Der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer ist mäßig konzentriert. Enphase Energy und SolarEdge Technologies bleiben wichtige Lieferanten von Leistungselektronik auf Modulebene für den Wohnbereich, insbesondere in Nordamerika und Europa. Enphase Energy meldete einen Umsatz von 1,47 Milliarden USD im Geschäftsjahr 2025 und 86,4 Millionen kumulativ ausgelieferte Wechselrichter auf Modulebene in 5,1 Millionen Systemen in mehr als 160 Ländern. SolarEdge Technologies meldete einen Umsatz von 1,18 Milliarden USD im Jahr 2025, ein Anstieg von 31,4 % gegenüber dem Vorjahr. Der Kostenwettbewerb durch chinesische Lieferanten nimmt zu. Der Wettbewerbsfokus verlagert sich von einzelnen Wechselrichtereinheiten hin zu koordinierten Solar-, Speicher-, Überwachungs- und Serviceplattformen.
Enphase Energy erweiterte sein gewerbliches Portfolio mit dem 548-VA-IQ9S-3P, der Panels bis zu 770 W unterstützt. Das Unternehmen erweiterte auch die gewerblichen Wechselrichterinstallationen auf Modulebene aus Einrichtungen in Texas und South Carolina im April 2026. Tigo Energy lieferte im Mai 2026 seine ersten in den USA entworfenen und montierten 650-W-Optimierer an EG4 Electronics. Diese Entwicklungen adressieren Marktbedürfnisse im Zusammenhang mit höheren Modulnennleistungen, gewerblicher Nachfrage und der Beschaffung inländischer Inhalte und zeigen, dass Fertigungsstandort und Zertifizierung die Wettbewerbspositionierung beeinflussen können.
Hoymiles, APsystems und Tigo Energy erweitern ihre Produktportfolios rund um Speicherung und Systemintegration. Hoymiles stellte im Februar 2026 das All-in-One-Wohngebäude-Speichersystem HiOne vor. APsystems stellte auf der SNEC 2026 sieben Produktlinien für Hybrid-, Netzunabhängigkeits- und Speicheranwendungen vor. Hoymiles meldete einen Anteil von 17,4 % an den globalen Wechselrichterlieferungen auf Modulebene im Jahr 2025, basierend auf S&P Global Energy-Daten. Der gewerbliche Bereich von 100 kW bis 500 kW bleibt eine wettbewerbsfähige Chance, da Dachkomplexität, Systemkosten und Überwachungsanforderungen projektübergreifend erheblich variieren können.
Branchenführer im Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer
-
Enphase Energy, Inc.
-
SolarEdge Technologies, Inc.
-
Altenergy Power System Inc.
-
Tigo Energy, Inc.
-
Hoymiles Power Electronics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer Unternehmen in diesem Bericht
- Alencon Systems, LLC
- Altenergy Power System Inc.
- Ampt, LLC
- APsystems
- Chilicon Power, LLC
- Darfon Electronics Corp.
- Delta Electronics, Inc.
- Enphase Energy, Inc.
- Ferroamp Elektronik AB
- Fronius International GmbH
- Ginlong Technologies Co., Ltd.
- GoodWe Technologies Co., Ltd.
- Hoymiles Power Electronics Inc.
- Huawei Technologies Co., Ltd.
- KACO New Energy GmbH
- NingBo Deye Inverter Technology Co., Ltd.
- Northern Electric Power Technology Inc.
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sparq Systems Inc.
- Sungrow Power Supply Co., Ltd.
- Tigo Energy, Inc.
Neueste Industrielle Entwicklungen in Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer
- August 2026: Hoymiles brachte die Gateway-Lösungen HiSwitch und HiBox auf den Markt, die für die Zusammenarbeit mit seinem HiOne All-in-One-Batterieenergiespeichersystem (BESS) konzipiert sind. Die Produkte ermöglichen netzunabhängiges Umschalten, erweiterbare Notstromversorgung für das gesamte Haus und die Integration von Solar-, Speicher- und Notstromversorgung in einem einzigen Ökosystem, was das Wohngebäude-Solar-Speicher-Angebot des Unternehmens stärkt.
- Juli 2026: Hoymiles expandierte durch eine Partnerschaft mit Brills Marketing Corporation auf die Philippinen und zielt auf Wohn- und Gewerbe-Solar-Speicher-Installationen ab. Die Vereinbarung stärkt den Vertriebsstandort von Hoymiles in Südostasien und unterstützt eine breitere Einführung von Wechselrichter-basierten Solarsystemen auf Modulebene.
- Juni 2026: Enphase Energy begann mit Produktionslieferungen des kommerziellen IQ9S-3P-Wechselrichters auf Modulebene, dem bisher leistungsstärksten Wechselrichter auf Modulebene des Unternehmens. Das GaN-basierte Gerät liefert 548 VA Ausgangsleistung, unterstützt Solarmodule bis zu 770 W, arbeitet in 480Y/277-V-Dreiphasennetzen und erreicht eine CEC-gewichtete Effizienz von 97,5 %, mit dem Ziel, leistungsstarke gewerbliche Solarinstallationen anzusprechen.
- Mai 2026: Tigo Energy lieferte seine erste Lieferung von in den USA entworfenen und montierten 650-W-TS4-Flex-Optimierern an EG4 Electronics. Die Produkte sind für inländisch hergestellte Wechselrichtersysteme vorgesehen, die für Section 45X, MACR und verbesserte Steuervergünstigungen für inländische Inhalte in den Vereinigten Staaten qualifiziert sind.
Berichtsumfang des globalen Marktes für Solarwechselrichter auf Modulebene und Leistungsoptimierer
Solarwechselrichter auf Modulebene und Leistungsoptimierer sind Leistungselektronikgeräte auf Modulebene (MLPE), die zur Maximierung der Leistung und des Energieertrags von solaren Photovoltaik-Systemen (PV) eingesetzt werden. Wechselrichter auf Modulebene wandeln Gleichstrom aus einzelnen Solarpanels in Wechselstrom um, während Leistungsoptimierer den Gleichstromausgang konditionieren und optimieren, bevor er an einen zentralen Wechselrichter weitergeleitet wird. Diese Technologien helfen, die Auswirkungen von Verschattung, Panelfehlanpassung und Leistungsverlusten zu reduzieren und ermöglichen gleichzeitig die Überwachung und Steuerung auf Modulebene. Sie werden in Wohn-, Gewerbe- und versorgungsgroßen Solarinstallationen eingesetzt, um die Systemzuverlässigkeit, Sicherheit und Energieerzeugung zu verbessern.
Der globale Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer ist nach Produkt segmentiert in Wechselrichter auf Modulebene, netzgekoppelte Wechselrichter auf Modulebene, netzunabhängige Wechselrichter auf Modulebene, Hybrid-Wechselrichter auf Modulebene, Leistungsoptimierer, Leistungselektronik auf Modulebene, String-Optimierer und intelligente Leistungsoptimierer. Nach Konnektivität ist der Markt segmentiert in Standalone-Systeme, netzgekoppelte Systeme, netzinteraktive Systeme, Solar-Speicher-Konnektivität und Smart-Grid-Konnektivität. Nach Leistungsklasse ist der Markt segmentiert in bis zu 300 W, 300–500 W, 500–700 W und über 700 W. Nach Anwendung ist der Markt segmentiert in Wohnbereich, Gewerbe und Industrie sowie Versorgungsunternehmen. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Wechselrichter auf Modulebene | Netzgekoppelte Wechselrichter auf Modulebene |
| Netzunabhängige Wechselrichter auf Modulebene | |
| Hybrid-Wechselrichter auf Modulebene | |
| Leistungsoptimierer | Leistungselektronik auf Modulebene |
| String-Optimierer | |
| Intelligente Leistungsoptimierer |
| Standalone-Systeme |
| Netzgekoppelte Systeme |
| Netzinteraktive Systeme |
| Solar-Speicher-Konnektivität |
| Smart-Grid-Konnektivität |
| Bis zu 300 W |
| 300–500 W |
| 500–700 W |
| Über 700 W |
| Wohnbereich |
| Gewerbe und Industrie |
| Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Wechselrichter auf Modulebene | Netzgekoppelte Wechselrichter auf Modulebene |
| Netzunabhängige Wechselrichter auf Modulebene | ||
| Hybrid-Wechselrichter auf Modulebene | ||
| Leistungsoptimierer | Leistungselektronik auf Modulebene | |
| String-Optimierer | ||
| Intelligente Leistungsoptimierer | ||
| Nach Konnektivität | Standalone-Systeme | |
| Netzgekoppelte Systeme | ||
| Netzinteraktive Systeme | ||
| Solar-Speicher-Konnektivität | ||
| Smart-Grid-Konnektivität | ||
| Nach Leistungsklasse | Bis zu 300 W | |
| 300–500 W | ||
| 500–700 W | ||
| Über 700 W | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe und Industrie | ||
| Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Solarwechselrichter auf Modulebene und Leistungsoptimierer bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 13,62 Milliarden USD erreichen, ausgehend von 7,81 Milliarden USD im Jahr 2027, bei einem CAGR von 11,76 %.
Welche Produktkategorie hatte im Jahr 2026 den größten Umsatzanteil?
Wechselrichter auf Modulebene führten im Jahr 2026 mit 56,1 % des Umsatzes, unterstützt durch Dachsicherheits- und Überwachungsanforderungen.
Welcher Konnektivitätstyp wächst bis 2032 am schnellsten?
Die Solar-Speicher-Konnektivität wird voraussichtlich bis 2032 mit einem CAGR von 13,4 % wachsen, da Solar- und Batteriesysteme stärker integriert werden.
Warum sind Schnellabschaltanforderungen für Dach-Solargeräte wichtig?
Produkte auf Modulebene unterstützen die schnelle Abschaltung und sind gut für Wohndächer geeignet, wo Sicherheitsanforderungen das Systemdesign prägen.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Gewerbe- und Industrieinstallationen werden voraussichtlich bis 2032 mit einem CAGR von 12,3 % wachsen, unterstützt durch leistungsstärkere Geräte und komplexe Dachlayouts.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 13,3 % wachsen, unterstützt durch Dachprogramme, gewerbliche Nachfrage und eine wachsende Speicherakzeptanz.