
Tamanho e Participação do Mercado de Inversores Solares Híbridos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.27 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Inversores Solares Híbridos por Mordor Intelligence
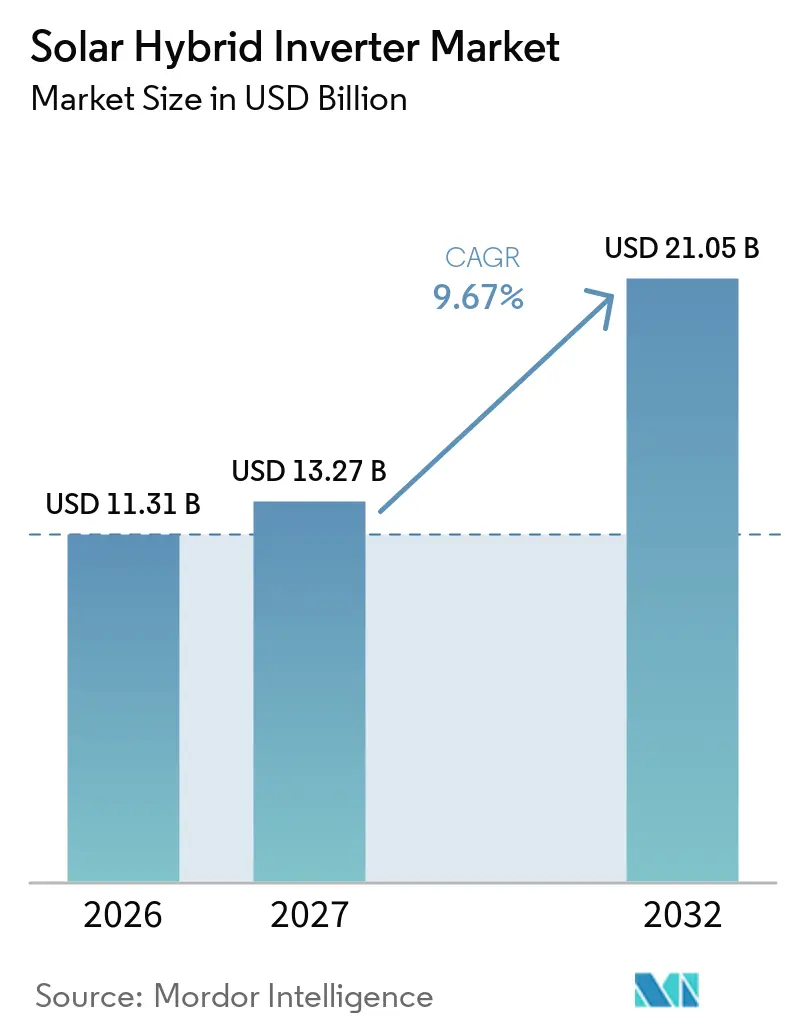
Espera-se que o tamanho do mercado global de inversores solares híbridos aumente de 11,31 bilhões de USD em 2026 para 13,27 bilhões de USD em 2027 e atinja 21,05 bilhões de USD até 2032, a um CAGR de 9,67% no período de 2027 a 2032. O mercado é sustentado pela redução dos custos das baterias de fosfato de ferro e lítio (LiFePO4), por tarifas de eletricidade no varejo mais elevadas e por políticas de emissões líquidas zero que tornam o solar e o armazenamento mais atrativos como sistema integrado. À medida que os preços de hardware permanecem competitivos, os fornecedores estão dando maior ênfase a software de gestão de energia, monitoramento, manutenção e capacidades de serviço à rede. Os fabricantes também estão ampliando sua presença produtiva no Vietnã, na Turquia e no México em resposta a medidas comerciais, requisitos de certificação e riscos na cadeia de suprimentos. O mercado está, portanto, se movendo em direção a produtos que suportam o autoconsumo, energia de reserva e participação em programas de energia distribuída, em vez de apenas geração solar. Mudanças regulatórias também podem influenciar o momento de compra, especialmente quando as estruturas de incentivos favorecem a propriedade comercial ou instalações de retrofit em detrimento de compras residenciais diretas.
Principais Conclusões do Relatório
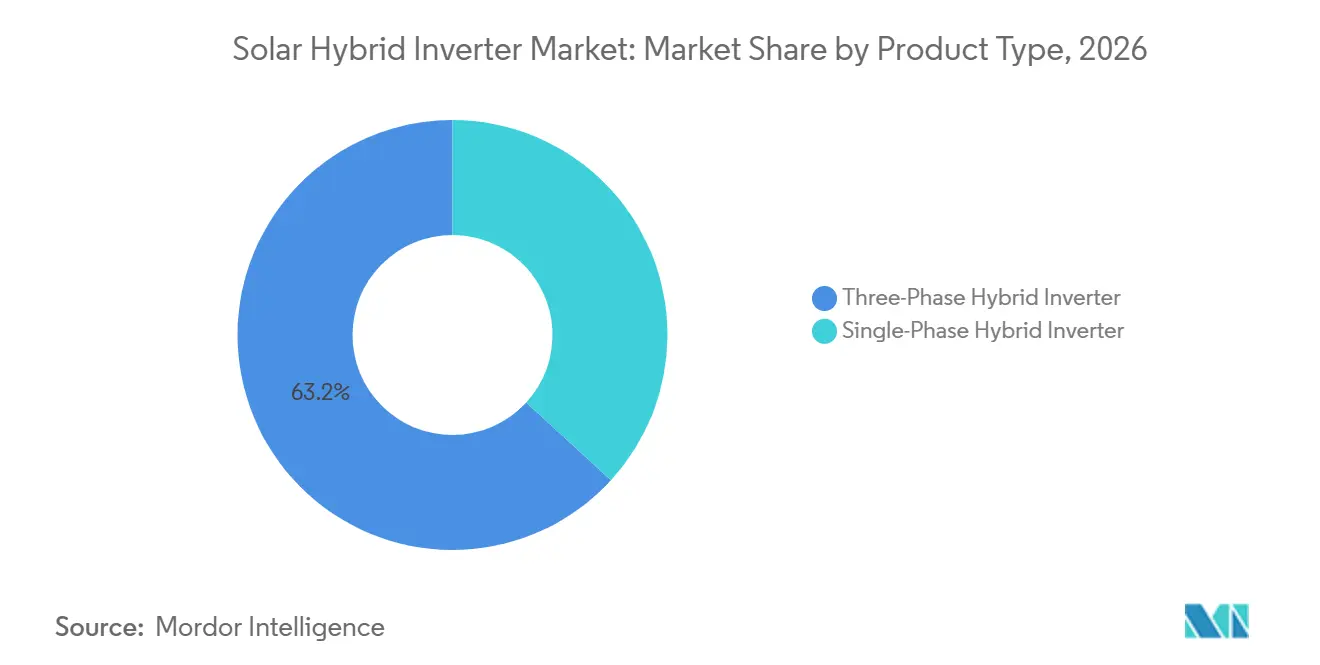
- Por tipo de produto, os inversores trifásicos detinham 63,2% da participação do mercado de inversores solares híbridos em 2026, enquanto os inversores monofásicos têm previsão de crescer a um CAGR de 9,8% até 2032.
- Por tipo de conexão, os sistemas conectados à rede detinham 52,5% da participação do mercado de inversores solares híbridos em 2026, enquanto os sistemas fora da rede têm previsão de expandir a um CAGR de 10,1% até 2032.
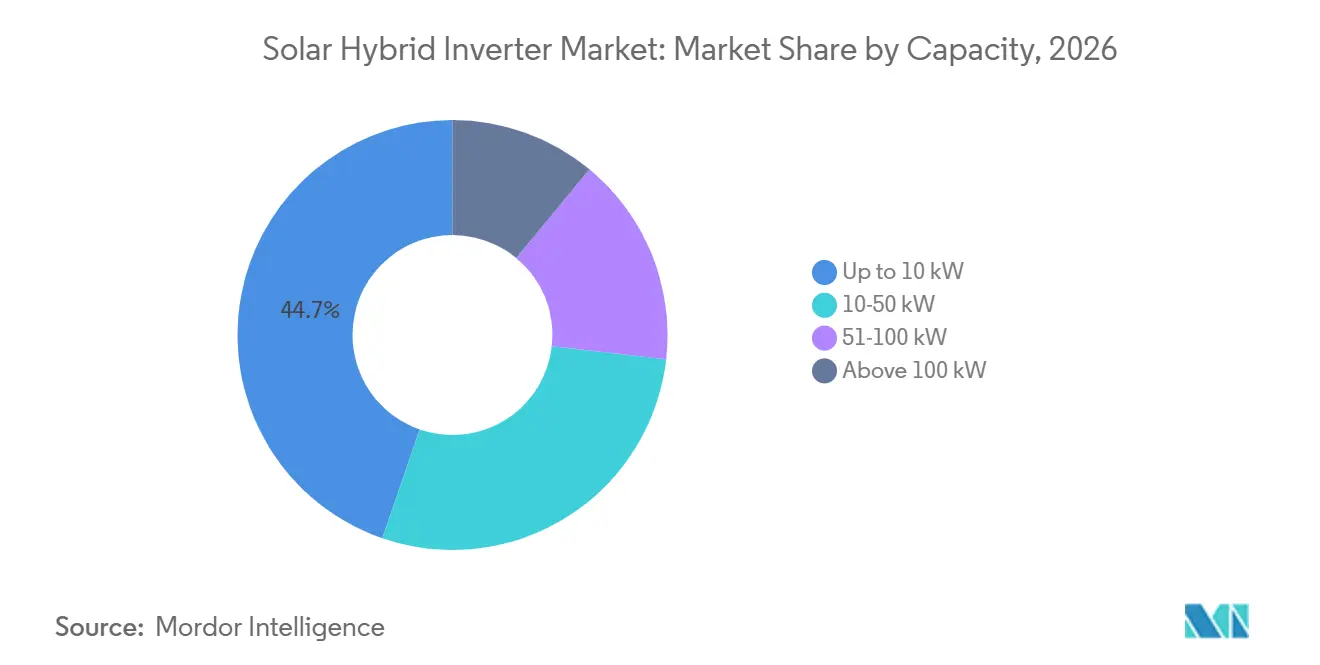
- Por capacidade, os sistemas de até 10 kW representavam 44,7% do tamanho do mercado de inversores solares híbridos em 2026, enquanto os sistemas de 10 a 50 kW têm projeção de crescer a um CAGR de 10,3% até 2032.
- Por usuário final, os usuários residenciais detinham uma participação de 45,5% em 2026, enquanto as instalações comerciais têm previsão de crescer a um CAGR de 10,7% até 2032.
- Por geografia, a América do Norte detinha uma participação de 41,2% em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Solar Combinado com Armazenamento | +3.0% | Global, mais forte na Europa, Austrália, Estados Unidos e Índia | Curto prazo (≤ 2 anos) |
| Resiliência da Rede e Demanda por Energia de Reserva | +1.8% | Global, mais aguda no Oriente Médio e África, Sul da Ásia e América do Norte | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais e Políticas de Emissões Líquidas Zero | +1.5% | América do Norte e Europa principalmente, com extensão à Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Otimização de Custos de Energia para Usuários Comerciais e Industriais | +1.2% | Global, liderado pela Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Minirredes Híbridas para Eletrificação em Redes Fracas e Fora da Rede | +0.8% | África Subsaariana, Sul da Ásia, Sudeste Asiático e América Latina | Longo prazo (≥ 4 anos) |
| Convergência de Solar, Bateria, Veículos Elétricos e Resposta à Demanda | +0.7% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Solar Combinado com Armazenamento como Principal Sinal de Demanda
O solar e o armazenamento são cada vez mais adquiridos como um sistema de energia residencial combinado, fortalecendo a demanda no mercado de inversores solares híbridos. A Sungrow Power Supply Co., Ltd. apresentou seu sistema de armazenamento de energia residencial PowerHarbor na Intersolar Europe 2026 com blocos de bateria de fosfato de ferro e lítio (LiFePO4) modulares variando de 6 kWh a 120 kWh e otimização de energia por meio do iSolarCloud.[1] Essa configuração indica que os compradores esperam cada vez mais que o armazenamento, o software de controle e o equipamento de conversão solar funcionem em conjunto, deslocando a decisão de compra da comparação de inversores individuais para a avaliação do valor global de um pacote de energia completo para o domicílio. As tarifas de uso por horário tornam esse valor mais visível, pois a eletricidade armazenada pode ser utilizada quando os preços da rede são mais elevados. A IEC TS 62257-301:2025 também estabeleceu uma estrutura técnica dedicada para integrar o solar com outras fontes de geração em sistemas híbridos fora da rede, apoiando a implantação padronizada de minirredes.[2]
Resiliência da Rede e Demanda por Energia de Reserva Moldando as Decisões de Investimento
A capacidade de reserva tornou-se um fator central de compra em áreas onde interrupções, desligamentos por segurança pública ou redes de distribuição fracas afetam o fornecimento de eletricidade. A Sungrow Power Supply Co., Ltd. lançou o EnergyBridge na Austrália em junho de 2026 como uma solução de reserva compacta que combina uma chave de transferência, disjuntor, medidor, chave de bypass e transformador de corrente. O produto foi projetado para reduzir a complexidade de instalação de sistemas de reserva residenciais. Um inversor com capacidade de reserva também pode conectar um domicílio a programas de usina de energia virtual onde as regras locais e os contratos com a concessionária o permitam, criando uma camada de serviço potencial além das vendas de equipamentos para empresas com plataformas de energia conectadas. O Projeto de Lei 5727 do Senado do Estado de Washington prevê incentivos de armazenamento residencial de até 450 USD por kWh, ou 765 USD por kWh para clientes de baixa renda elegíveis, quando os sistemas atendem às condições do programa. Essas medidas vinculam o investimento em resiliência à participação em tarifas de uso por horário e serviços à rede.
Incentivos Governamentais e Políticas de Emissões Líquidas Zero Remodelando os Canais de Demanda
O design das políticas está mudando quais grupos de clientes podem financiar sistemas híbridos com mais facilidade. O Serviço de Receita Interna dos Estados Unidos declara que o crédito de energia limpa residencial não se aplica a propriedades colocadas em serviço após 31 de dezembro de 2025 sob a regra atual. Ao mesmo tempo, o armazenamento comercial ainda pode se beneficiar do crédito fiscal de investimento da Seção 48E, sujeito aos requisitos aplicáveis, o que apoia a propriedade por terceiros e as instalações comerciais. Essa diferença pode deslocar a atividade em direção a prestadores de serviços e operadores solares de maior porte que podem estruturar ofertas financiadas. As informações de incentivos publicadas pela Itália mostraram um benefício de renovação residencial de 50% em 2025, com previsão de redução para 36% até 2027. As alterações regulatórias de abril de 2026 do Oregon estenderam a elegibilidade do programa a determinados retrofits de armazenamento em sistemas solares adquiridos anteriormente. O mercado de inversores solares híbridos pode, portanto, atrair demanda tanto de novos sistemas quanto de atualizações de instalações solares anteriores.
O efeito das políticas não é uniforme entre os grupos de clientes. Os proprietários de imóveis tendem a responder a subsídios, tarifas no varejo e disponibilidade de financiamento. Os clientes comerciais podem utilizar estruturas fiscais e contratos de serviço menos acessíveis a compradores individuais. Os instaladores devem, portanto, gerenciar uma combinação mais ampla de necessidades dos clientes, que vão desde baterias simples de retrofit até ofertas financiadas de solar com armazenamento. Os fornecedores que tornam os produtos compatíveis com sistemas fotovoltaicos existentes podem se beneficiar quando os incentivos são direcionados a atualizações em vez de novas instalações. Isso mantém a demanda vinculada aos detalhes das políticas locais, em vez de um único padrão global de incentivos.
Otimização de Custos de Energia para Usuários Comerciais e Industriais Impulsionando a Adoção de Capacidades de Médio Porte
Os compradores comerciais e industriais avaliam os sistemas híbridos em relação às tarifas de demanda, compras em períodos de pico e ao custo das interrupções operacionais. A Inhenergy apresentou um inversor híbrido de 125 kW em março de 2026 com capacidade de superdimensionamento fotovoltaico de 200%, eficiência de pico de 98% e comutação UPS de 10 ms para instalações comerciais.[3] Esse equipamento tem como alvo fábricas, armazéns, hospitais, hotéis e outros locais onde a continuidade do fornecimento tem valor operacional direto. O mercado de inversores solares híbridos também se beneficia quando as instalações podem combinar geração solar, armazenamento e cargas gerenciadas em um único arranjo de controle. A Sungrow Power Supply Co., Ltd. apresentou sua solução C&I PowerStack On e Off-Grid na Intersolar Europe 2026, combinando o inversor híbrido SH125CX e o sistema de armazenamento ST245CS-S em um design com acoplamento CC. A solução suporta operação conectada à rede, operação fora da rede e retrofits em sistemas fotovoltaicos existentes. Projetos comerciais de maior porte também podem considerar funções de suporte à rede onde as regras de mercado o permitam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Sistema e Bateria | -2.0% | Global, mais restritivo em mercados emergentes e segmentos residenciais sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Complexidade de Interoperabilidade e Certificação | -1.4% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incerteza na Conexão à Rede e na Medição Líquida | -1.0% | Global, com maior impacto em mercados em processo de reforma da medição líquida nos Estados Unidos, Austrália e Europa | Médio prazo (2-4 anos) |
| Lacunas na Capacidade de Instaladores e no Serviço Pós-Venda em Mercados Emergentes | -0.6% | África Subsaariana, Sul da Ásia, Sudeste Asiático e América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Sistema e Bateria Restringindo o Ritmo de Adoção
O custo do sistema continua sendo uma barreira relevante para domicílios sensíveis ao preço no mercado de inversores solares híbridos, mesmo com a queda dos preços das baterias. Um sistema fotovoltaico típico de 10 kWp com 10 kWh de armazenamento e um inversor híbrido na Alemanha foi estimado em EUR 18.000 a 22.000 em 2026, equivalente a 19.500 a 23.900 USD. Embora um período de retorno de 3 a 4 anos seja alcançável nas condições tarifárias alemãs vigentes, o desembolso inicial ainda pode excluir domicílios sem acesso a financiamento adequado. No Brasil, inversores híbridos residenciais de 5 kW foram precificados entre BRL 7.000 e 10.000, ou 1.270 a 1.820 USD. Os direitos de importação podem elevar ainda mais os custos dos equipamentos quando os fornecedores repassam parte do custo adicional aos compradores. A mão de obra de instalação e o comissionamento também representam um componente de custo significativo, respondendo por 15 a 25% do custo total do sistema em mercados desenvolvidos.
Complexidade de Interoperabilidade e Certificação Adicionando Tempo e Custo à Entrada no Mercado
A certificação de produtos tornou-se mais exigente para equipamentos solares e de armazenamento conectados. Os fabricantes devem atender aos requisitos aplicáveis de segurança e desempenho para inversores fotovoltaicos e conversores de armazenamento de energia em bateria, e também devem atender a diferentes códigos de rede na América do Norte, Europa e Austrália. Incompatibilidades de comunicação entre controles de inversores e sistemas de gerenciamento de baterias podem complicar o comissionamento, especialmente entre interfaces CANbus, RS485 e Modbus. Esses problemas podem gerar custos de serviço pós-venda que não são evidentes nas especificações padrão do produto. O mercado de inversores solares híbridos favorece fornecedores com recursos técnicos para manter múltiplos caminhos de certificação e fornecer suporte local confiável.
Esse desafio é especialmente relevante para fornecedores menores que entram em mercados fora de sua região de origem. Um produto pode atender aos requisitos elétricos básicos e ainda assim exigir alterações em suas comunicações, configurações de proteção ou documentação antes de receber aprovação local. Os instaladores também precisam de orientações claras sobre baterias compatíveis e atualizações de software. Atrasos nessas áreas podem afetar os cronogramas dos projetos e a confiança dos clientes. A necessidade de suporte de campo confiável confere aos fornecedores estabelecidos uma vantagem em mercados onde o armazenamento distribuído está crescendo rapidamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sistemas Trifásicos Mantêm Escala Enquanto a Demanda por Monofásicos se ExpandeOs inversores híbridos trifásicos detinham 63,2% da receita em 2026, conferindo à categoria a maior participação global. A Europa e a Ásia fornecem uma base instalada substancial, pois as conexões trifásicas são comuns em aplicações residenciais e comerciais. Alemanha, França, Itália e Espanha sustentam uma demanda estável por sistemas que podem atender a redes trifásicas. O HTW Berlin relatou que os sistemas com acoplamento CC com inversores híbridos representaram 87% do armazenamento residencial vendido na Alemanha em 2024. Essa arquitetura combina a conversão solar e o carregamento de baterias em um único sistema e suporta o autoconsumo sem exigir um inversor de bateria separado em muitas aplicações. Essas condições ajudam a manter a relevância da categoria em mercados de armazenamento maduros.
Os inversores híbridos monofásicos têm previsão de crescer a um CAGR de 9,8% de 2027 a 2032. As conexões residenciais e agrícolas na Índia, Indonésia, Vietnã, Tailândia e outros mercados do Sul e Sudeste Asiático frequentemente utilizam fornecimento monofásico, tornando a categoria adequada para sistemas de telhado menores que estão adicionando baterias para reserva e autoconsumo. Os produtos monofásicos podem servir como ponto de entrada para mercados mais novos de solar com armazenamento, e seu papel cresce à medida que os clientes migram de instalações apenas com solar para sistemas com armazenamento e controle de carga.

Por Tipo de Conexão:
Sistemas Conectados à Rede Lideram Enquanto Sistemas Fora da Rede Crescem Mais RapidamenteOs inversores híbridos conectados à rede detinham 52,5% da receita em 2026, representando a maior participação por tipo de conexão. As instalações residenciais e comerciais conectadas à rede na Europa, América do Norte e Leste Asiático forneceram a maior parte dessa demanda. Esse segmento se beneficia de instaladores estabelecidos, regras de interconexão e programas de incentivos. Os sistemas conectados à rede são tipicamente a primeira escolha para clientes com serviço de concessionária confiável que desejam autoconsumo e capacidade de reserva. Os arranjos de medição líquida e os preços de eletricidade no varejo influenciam o valor desses sistemas. Os equipamentos conectados à rede também podem se conectar ao armazenamento em bateria sem exigir que os clientes deixem a rede da concessionária, o que ajuda a manter a liderança do segmento.
Para muitos clientes, o valor desses sistemas reside na flexibilidade, e não na independência total da rede. A eletricidade solar armazenada pode ser utilizada durante períodos de preços elevados, enquanto o serviço da concessionária permanece disponível quando necessário. Essa abordagem é adequada para mercados onde a rede é confiável, mas os preços da eletricidade criam um motivo para gerenciar o consumo com mais atenção. Também fornece um ponto de partida prático para clientes que podem expandir a capacidade de bateria posteriormente.
Os inversores híbridos fora da rede têm previsão de crescer a um CAGR de 10,1% até 2032, a maior taxa entre os tipos de conexão. Os programas de minirredes na África Subsaariana, Índia rural, Indonésia e América Latina estão expandindo o uso de sistemas solares e de bateria onde o serviço de rede está indisponível ou é pouco confiável. O Banco Mundial identificou várias abordagens governamentais para apoiar minirredes híbridas solares, incluindo estruturas que mobilizam a participação privada e atendem às necessidades de serviço rural. A IEC TS 62257-301:2025 fornece aos desenvolvedores e financiadores uma base comum para o design de sistemas híbridos fora da rede. Os sistemas com suporte de bateria que operam nos modos conectado à rede e independente são úteis em mercados como Índia, África do Sul e Nigéria, onde tanto a continuidade do fornecimento de energia quanto a economia nos custos de eletricidade são prioridades.
Por Capacidade:
Sistemas Residenciais Lideram Enquanto Sistemas de Médio Porte Ganham TerrenoOs sistemas de até 10 kW detinham 44,7% do mercado de inversores solares híbridos em 2026, sustentados pela grande base global de instalações fotovoltaicas residenciais. Esses sistemas geralmente utilizam equipamentos monofásicos ou trifásicos leves para o gerenciamento de energia doméstica. A queda nos custos das baterias de fosfato de ferro e lítio (LiFePO4) está tornando sistemas residenciais maiores mais acessíveis para alguns compradores, e as políticas de construção na Alemanha, França e Austrália estão incentivando infraestrutura preparada para baterias em novas construções, o que pode aumentar gradualmente o tamanho médio dos equipamentos. A categoria de menor capacidade permanece central, pois atende à base mais ampla de clientes residenciais.
A faixa de 10 a 50 kW tem previsão de crescer a um CAGR de 10,3% até 2032. Pequenas fábricas, processadores agrícolas, edifícios comerciais, sites de telecomunicações e instalações industriais leves estão utilizando essa faixa para gerenciamento de pico e energia de reserva, oferecendo a esses usuários uma opção intermediária entre equipamentos residenciais e grandes projetos de armazenamento em escala de serviço público. As categorias de 51 a 100 kW e acima de 100 kW permanecem menores, mas são relevantes para microrredes, centros de dados e sites comerciais de maior porte. A solução comercial e industrial da Sungrow Power Supply Company utiliza o inversor híbrido SH125CX para esse tipo de implantação, enquanto o produto de 125 kW da Inhenergy inclui saída trifásica desequilibrada para redes fracas ou rurais. Esses designs atendem a sites que, de outra forma, exigiriam configurações de inversores mais complexas.
A seleção de capacidade está intimamente ligada aos padrões de carga e ao valor financeiro da demanda de pico evitada. Um sistema menor pode suportar cargas selecionadas durante uma interrupção curta, enquanto uma instalação maior pode combinar armazenamento com geração solar em uma parcela mais ampla do consumo do site. Essa distinção é importante para compradores comerciais que precisam de um caso operacional claro antes de comprometer capital. Os fornecedores que oferecem equipamentos modulares podem suportar a expansão sem exigir que os clientes substituam todo o sistema.
Por Usuário Final:
Usuários Residenciais Lideram Enquanto a Demanda Comercial se AceleraOs usuários residenciais detinham 45,5% do mercado em 2026, tornando os domicílios o maior grupo de usuários finais. O crescimento do solar em telhados e o agrupamento do armazenamento com novos sistemas sustentam essa posição. A Sungrow Power Supply Company afirma atender a mais de 3 milhões de domicílios em todo o mundo e comercializa sistemas residenciais que vão desde produtos compactos de reserva até pacotes de armazenamento modular maiores. Essas opções permitem que o mercado atenda a domicílios que buscam autoconsumo, reserva de curta duração ou gerenciamento mais amplo de energia doméstica. A demanda residencial é especialmente importante na Europa, América do Norte e Austrália, e sustenta redes mais amplas de instaladores e disponibilidade de produtos.
As instalações comerciais têm previsão de crescer a um CAGR de 10,7% até 2032. Parques de varejo, hotéis, sites de alimentos e bebidas e instalações industriais leves avaliam os sistemas em relação às tarifas de demanda evitadas, compras de eletricidade em horários de pico e continuidade das operações. Usuários de telecomunicações, sites remotos, escala de serviço público e agrícolas permanecem grupos menores, mas são importantes para projetos fora da rede e em redes fracas. Essa mudança no mix de usuários finais suporta tamanhos de sistema maiores e requisitos de controle mais avançados, e cria demanda por fornecedores capazes de fornecer engenharia, comissionamento e serviço contínuo.
Análise Geográfica
Mercado de Inversores Solares Híbridos na América do Norte
A América do Norte detinha uma participação de 41,2% em 2026, tornando-se o maior contribuinte regional para o mercado de inversores solares híbridos. As regras NEM 3.0 da Califórnia reduziram o valor da eletricidade exportada, fortalecendo o argumento para o autoconsumo e o armazenamento. O crédito fiscal de investimento comercial da Seão 48E continua a apoiar investimentos qualificados em energia limpa e projetos de armazenamento.[4] O fim do crédito residencial da Seção 25D para propriedades colocadas em serviço após 2025 pode favorecer a propriedade por terceiros e ofertas de instaladores maiores. O Canadá adiciona demanda por meio de programas provinciais e aplicações fora da rede em áreas rurais. O México está se desenvolvendo como um local de solar comercial, especialmente em corredores industriais próximos aos Estados Unidos. UL 1741, IEEE 1547-2018 e os requisitos emergentes de cibersegurança continuam sendo significativos para o acesso ao mercado de produtos na região.
Mercado de Inversores Solares Híbridos na Europa
A Europa continua sendo uma importante região de armazenamento residencial e comercial para o mercado de inversores solares híbridos, com Alemanha, Reino Unido, Itália, França, Polônia e Espanha como mercados importantes. O Fraunhofer ISE relatou que a Alemanha tinha mais de 20,8 GW e 32,4 GWh de capacidade de armazenamento em bateria instalada até agosto de 2026, incluindo sistemas residenciais e em escala de rede. Uma proposta alemã para remover a tarifa de alimentação fixa de 20 anos para novos sistemas fotovoltaicos a partir de 2027 foi relatada; se adotada, essa direção de política apoiaria a economia do autoconsumo. A redução do incentivo italiano de 50% em 2025 para 36% em 2027 pode antecipar instalações antes que a redução entre em vigor. A Enphase Energy lançou a IQ Battery 5P com FlexPhase em vários mercados europeus durante 2025. O mercado europeu de inversores solares híbridos continua sendo moldado por instaladores estabelecidos, padrões locais e uma base substancial de residências adequadas para armazenamento em retrofit.
Mercado de Inversores Solares Híbridos na Ásia-Pacífico, América do Sul e Oriente Médio e África
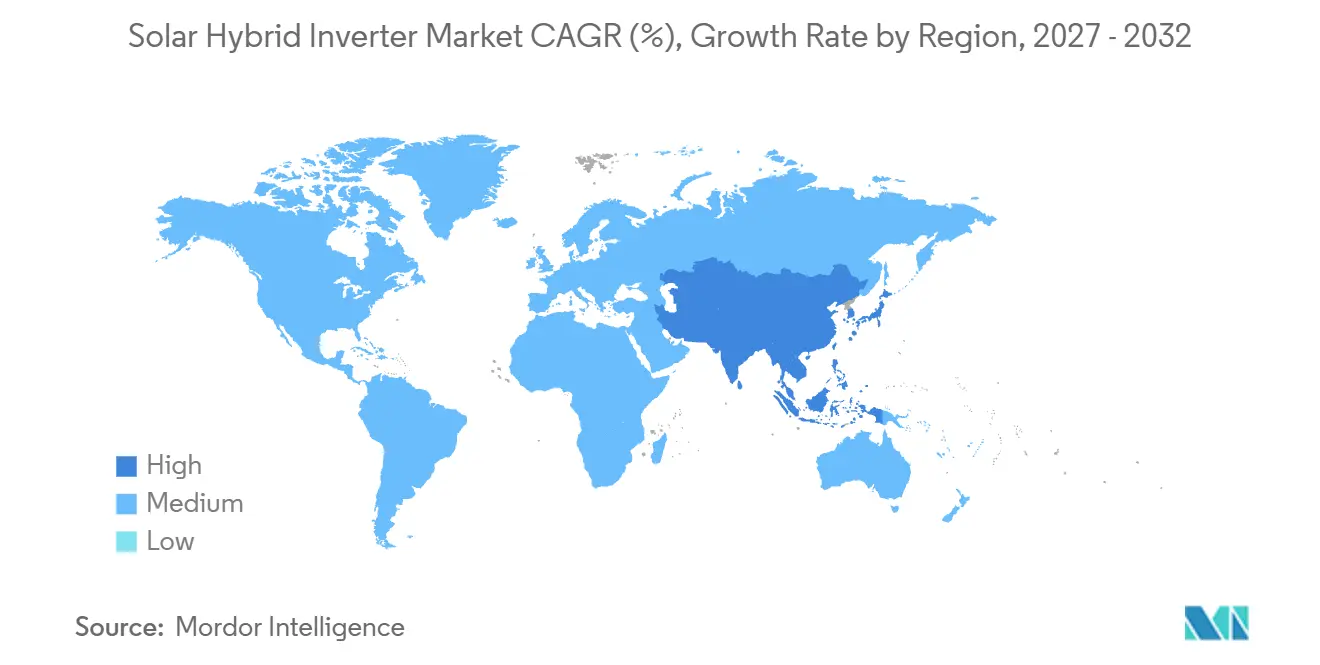
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,5% de 2027 a 2032, a maior taxa regional no mercado de inversores solares híbridos. A China continua sendo um importante centro de produção e consumidor de inversores solares híbridos, enquanto Índia, Austrália, Indonésia, Vietnã e Tailândia fornecem demanda adicional. As medidas de solar em telhados da Índia e as necessidades de energia distribuída apoiam a implantação residencial, agrícola e comercial de pequeno porte. Os altos preços de eletricidade no varejo da Austrália e os programas estaduais apoiam a adoção residencial de solar com armazenamento. A Sungrow Power Supply escolheu a Austrália para o lançamento do EnergyBridge em junho de 2026, refletindo a importância da funcionalidade de reserva na região. Na América do Sul, o Brasil lidera o mercado, onde as tarifas de uso da rede reforçaram o valor do autoconsumo e do armazenamento. O Oriente Médio e a África combinam projetos de redes inteligentes do Golfo com oportunidades fora da rede e em redes fracas na Nigéria, Quênia, África do Sul, Marrocos e Egito. A ATESS documentou um projeto de minirrede solar na Nigéria utilizando equipamentos híbridos de solar com bateria, ilustrando o caso de uso de eletrificação rural.
Cenário Competitivo
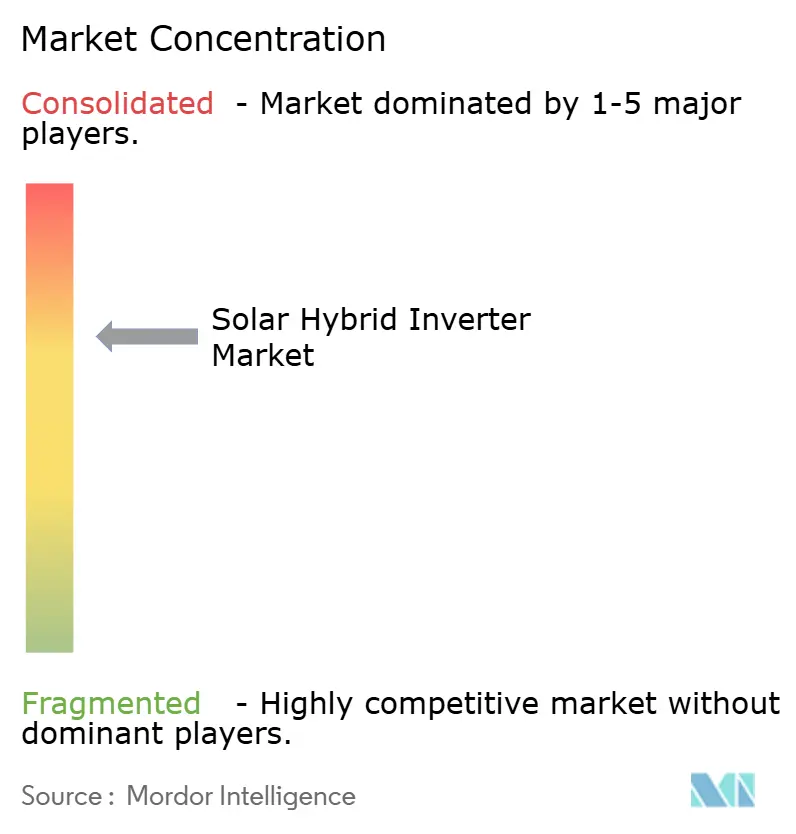
O mercado de inversores solares híbridos possui uma base de fabricação moderadamente concentrada, com principais participantes incluindo Sungrow, Huawei Digital Power, Growatt, GoodWe, Ginlong, Deye e SOFARSOLAR. Esses fornecedores competem em custo, integração de baterias, investimento em pesquisa e alcance da rede de distribuição. Suas plataformas combinam cada vez mais hardware de inversores com monitoramento, gerenciamento de energia e capacidades de resposta à rede. O iSolarCloud da Sungrow, o FusionSolar da Huawei e o EzManager da GoodWe refletem essa mudança em direção ao gerenciamento de energia conectado. A Huawei lançou o FusionSolar 9.0 na Europa em abril de 2026, apresentando o inversor de string formador de rede SUN2000-506KTL e um design fotovoltaico de 1.000 V CA. A empresa declarou que esse design poderia reduzir os custos de equilíbrio do sistema em EUR 0,27 a EUR 0,55 por watt. Essa abordagem desloca a competição além do hardware de conversão para o design e operação de sistemas em grande escala.
A SolarEdge Technologies reportou 346,2 milhões de USD em receita no segundo trimestre de 2026, um aumento de 20% em relação ao ano anterior. A Sigenergy oferece um sistema SigenStor 5 em 1 que integra inversor, bateria, gerenciamento de energia, carregamento de veículos elétricos e capacidade veículo-para-residência. A Victron Energy mantém uma posição distinta em aplicações profissionais fora da rede e marítimas por meio de seu ecossistema de inversor/carregador Quattro e abordagem de integração com terceiros. Essas empresas atendem a diferentes necessidades dos clientes, desde sistemas residenciais integrados até soluções fora da rede configuráveis. Os fornecedores no mercado de inversores solares híbridos também estão dando maior ênfase à certificação de cibersegurança, conformidade com suporte à rede e capacidade de serviço local.
Oportunidades permanecem na faixa de 51 a 100 kW para operadores comerciais em mercados tropicais e emergentes que exigem produtos com classificação IP66, compatíveis com geradores e formadores de rede. Os kits de retrofit representam outra oportunidade, pois muitos proprietários de solar europeus estão avaliando adições de bateria para sistemas de inversores de string existentes. As aplicações de irrigação agrícola na Índia e na África Subsaariana também apresentam demanda por sistemas que possam substituir a geração a diesel por solar e armazenamento. Os fornecedores que conseguem adaptar produtos às regulamentações locais de rede, opções de bateria, práticas de instalação e requisitos de serviço estão bem posicionados para capturar o crescimento no mercado de inversores solares híbridos.
Líderes do Setor de Inversores Solares Híbridos
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
Growatt New Energy Technology Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Inversores Solares Híbridos Empresas cobertas neste relatório
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Schneider Electric SE
- Enphase Energy, Inc.
- GoodWe Power Supply Technology Co., Ltd.
- Ginlong Technologies Co., Ltd.
- Fronius International GmbH
- Delta Electronics, Inc.
- ABB Ltd.
- KACO New Energy GmbH
- SolaX Power Network Technology (Zhejiang) Co., Ltd.
- Deye Inverter Technology Co., Ltd.
- SOFARSOLAR Co., Ltd.
- Victron Energy B.V.
- OutBack Power Technologies, Inc.
- Luminous Power Technologies Pvt. Ltd.
- Havells India Limited
- Microtek International Pvt. Ltd.
- Tabuchi Electric Co., Ltd.
- Redback Technologies Pty Ltd
- Servotech Renewable Power Systems Limited
- FIMER S.p.A.
Desenvolvimentos industriais recentes em Mercado de Inversores Solares Híbridos
- Junho de 2026: Na Intersolar Europe 2026 em Munique, a Sungrow Power Supply Co., Ltd. apresentou a solução de armazenamento de energia residencial tudo-em-um PowerHarbor. O sistema integra capacidades de inversor híbrido variando de 10 kW a 30 kW com unidades de bateria LFP modulares de 6 a 10 kWh, expansíveis até 120 kWh. A plataforma conta com capacidade de carregamento fotovoltaico para bateria de 1,6x, otimização de energia baseada em inteligência artificial e tecnologia PID ZERO para aplicações residenciais de solar com armazenamento de alta capacidade.
- Junho de 2026: A Sungrow Power Supply Co., Ltd. apresentou o EnergyBridge na Austrália, uma solução integrada de energia de reserva para instalações residenciais de solar e armazenamento. O produto combina uma chave de transferência, disjuntor, medidor de energia, chave de bypass e transformador de corrente em uma única unidade compacta, simplificando a implantação de energia de reserva e reduzindo a complexidade de instalação para sistemas de inversores híbridos.
- Abril de 2026: A Huawei Digital Power Technologies Co., Ltd. lançou o FusionSolar 9.0 para o mercado europeu, apresentando o inversor de string formador de rede SUN2000-506KTL, uma estação transformadora inteligente de 11 MW e uma arquitetura fotovoltaica de 1.000 V CA. A plataforma foi projetada para aprimorar as capacidades de suporte à rede, melhorar a integração de energias renováveis e suportar implantações de solar e armazenamento em escala de serviço público que exigem funcionalidade avançada de inversores.
- Março de 2026: A GoodWe Technologies Co., Ltd. apresentou a série de inversores híbridos bifaciais ES LD na faixa de 5 a 10 kW para o Brasil e outros mercados da América Latina. Os produtos suportam múltiplas configurações de tensão regionais, modos de operação conectado à rede e fora da rede, e compatibilidade com sistemas de bateria de baixa tensão de 48 V, tendo como alvo instalações residenciais e comerciais de pequeno porte de solar com armazenamento.
Escopo do Relatório Global do Mercado de Inversores Solares Híbridos
Um inversor solar híbrido é um dispositivo elétrico que combina um inversor solar tradicional com um inversor de bateria em uma única unidade, gerenciando o fluxo de energia proveniente de painéis solares, redes de serviço público e sistemas de armazenamento em bateria para maximizar a eficiência energética. O sistema direciona a energia solar para alimentar primeiro os eletrodomésticos, encaminha o excesso de eletricidade para carregar as baterias de reserva e exporta o excedente de energia para a rede onde permitido. Ao integrar o armazenamento em bateria, garante um fornecimento contínuo de energia durante as horas noturnas ou interrupções da rede de serviço público, ao contrário dos sistemas padrão conectados à rede.
O mercado global de inversores solares híbridos é segmentado por tipo de produto em inversores híbridos monofásicos e inversores híbridos trifásicos. Por tipo de conexão, o mercado é segmentado em inversores híbridos conectados à rede, inversores híbridos fora da rede e inversores híbridos com suporte de bateria. Por capacidade, o mercado é segmentado em até 10 kW, 10-50 kW, 51-100 kW e acima de 100 kW. Por usuário final, o mercado é segmentado em residencial, comercial, industrial, escala de serviço público e microrrede, telecomunicações e energia em sites remotos e usuários agrícolas e rurais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de inversores solares híbridos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Inversor Híbrido Monofásico |
| Inversor Híbrido Trifásico |
| Inversor Híbrido Conectado à Rede |
| Inversor Híbrido Fora da Rede |
| Inversor Híbrido com Suporte de Bateria |
| Até 10 kW |
| 10-50 kW |
| 51-100 kW |
| Acima de 100 kW |
| Residencial |
| Comercial |
| Industrial |
| Escala de Serviço Público e Microrrede |
| Telecomunicações e Energia em Sites Remotos |
| Usuários Agrícolas e Rurais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Inversor Híbrido Monofásico | |
| Inversor Híbrido Trifásico | ||
| Por Tipo de Conexão | Inversor Híbrido Conectado à Rede | |
| Inversor Híbrido Fora da Rede | ||
| Inversor Híbrido com Suporte de Bateria | ||
| Por Capacidade | Até 10 kW | |
| 10-50 kW | ||
| 51-100 kW | ||
| Acima de 100 kW | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Escala de Serviço Público e Microrrede | ||
| Telecomunicações e Energia em Sites Remotos | ||
| Usuários Agrícolas e Rurais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de inversores solares híbridos até 2032?
O mercado tem previsão de atingir 21,05 bilhões de USD até 2032, subindo de 13,27 bilhões de USD em 2027 a um CAGR de 9,67%. Essa previsão reflete a demanda por sistemas que combinam conversão solar, energia armazenada e gerenciamento de carga doméstica em uma única instalação.
Qual tipo de produto lidera as vendas de inversores solares híbridos?
Os sistemas trifásicos lideraram com 63,2% da receita em 2026, sustentados por conexões trifásicas estabelecidas na Europa e na Ásia. Essas conexões são comuns em instalações residenciais e comerciais em vários países europeus e asiáticos importantes.
Qual tipo de conexão está crescendo mais rapidamente?
Os sistemas fora da rede têm previsão de crescer a um CAGR de 10,1% até 2032, sustentados por projetos de minirredes e eletrificação rural. Essa categoria é relevante onde uma conexão confiável com a concessionária está indisponível ou onde os usuários precisam da capacidade de operar de forma independente durante interrupções.
Por que os compradores comerciais estão adotando sistemas de inversores híbridos?
Os usuários comerciais adotam esses sistemas para gerenciar os custos de eletricidade em períodos de pico, suportar energia de reserva e reduzir o impacto das interrupções nas operações. Pequenas fábricas, estabelecimentos de varejo, hotéis, sites de alimentos e bebidas e instalações de telecomunicações podem avaliar esses benefícios em relação aos custos operacionais da eletricidade da rede e às interrupções de serviço.
Qual região tem expectativa de crescer mais rapidamente até 2032?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,5%, impulsionada pela demanda na China, Índia, Austrália, Indonésia, Vietnã e Tailândia. O crescimento está vinculado à implantação de solar distribuído, demanda por armazenamento residencial, usos agrícolas e aplicações comerciais de pequeno porte nesses países.
Quais são as principais barreiras para uma adoção mais ampla?
Os altos custos iniciais do sistema, os requisitos complexos de certificação, as regras incertas de rede e as lacunas nas capacidades de instaladores e serviços podem retardar a adoção. Essas barreiras podem elevar os custos dos projetos, atrasar o comissionamento e dificultar a entrada de novos fornecedores em mercados com padrões técnicos variados.