
ソーラーハイブリッドインバーター市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
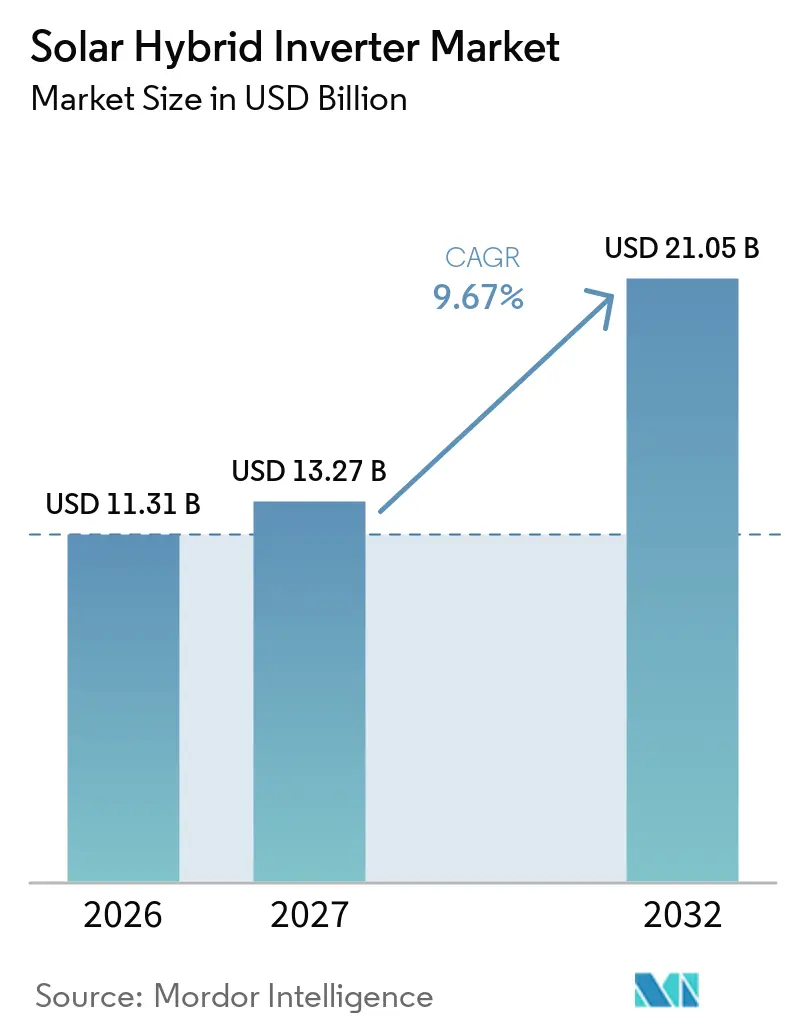
| 市場規模 (2027) | 13.27 十億米ドル |
| 市場規模 (2032) | 21.05 十億米ドル |
| 成長率 (2027 - 2032) | 9.67 % |
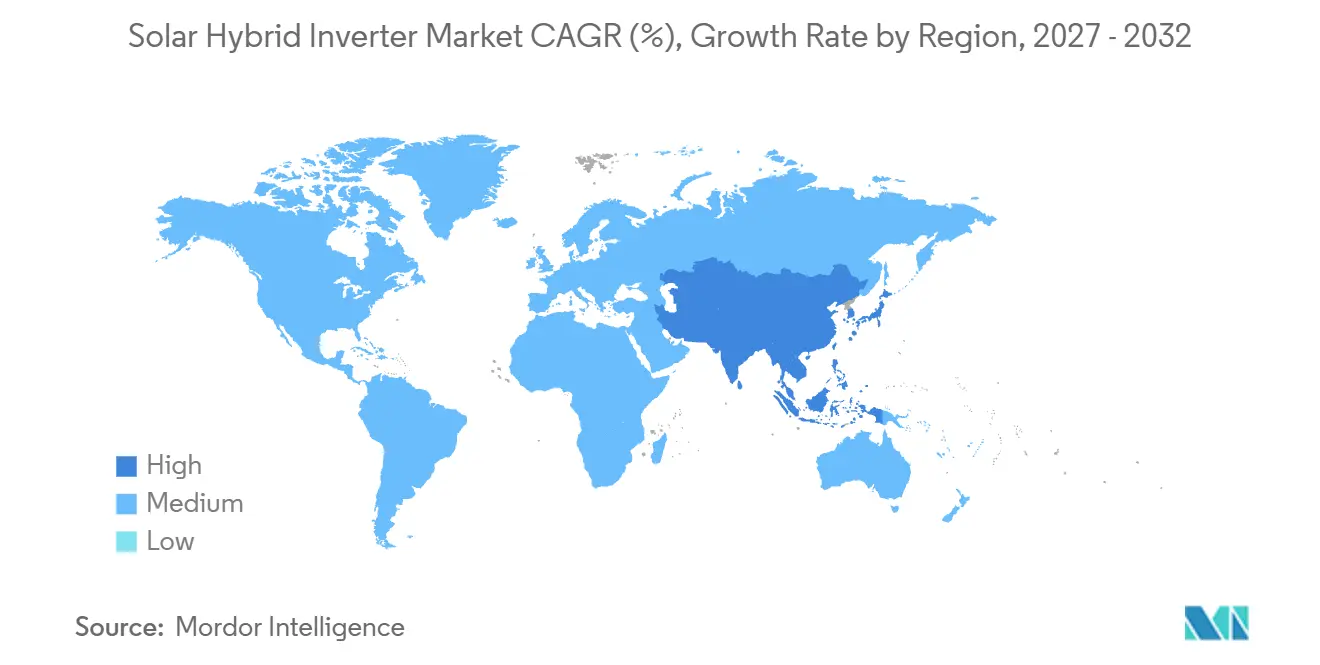
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
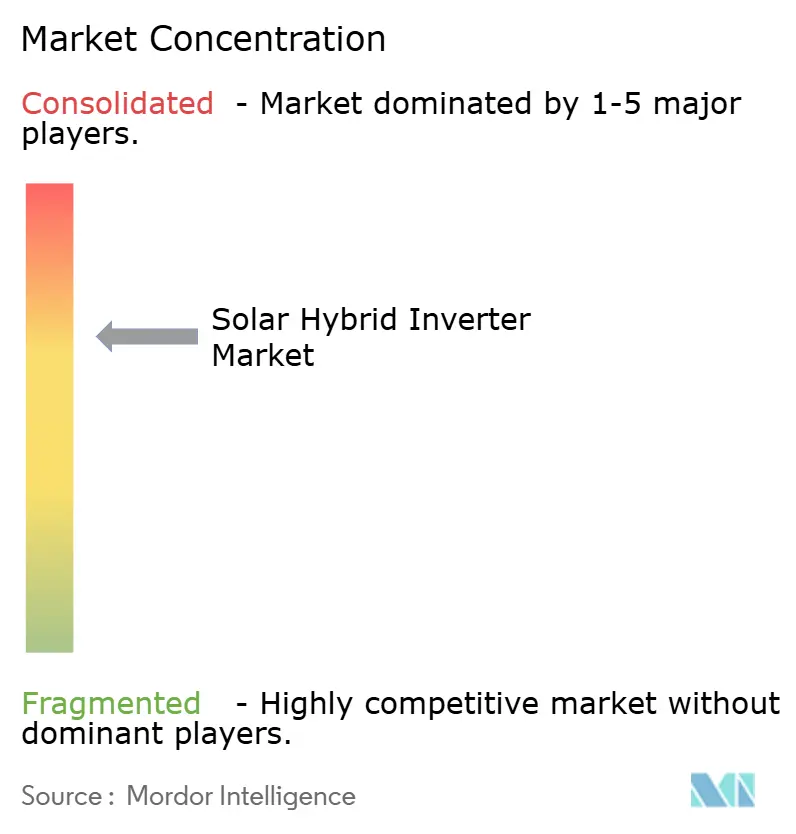
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるソーラーハイブリッドインバーター市場分析
グローバルソーラーハイブリッドインバーター市場規模は、2026年の11.31 ビリオン 米ドルから2027年には13.27 ビリオン 米ドルへと拡大し、2032年には21.05 ビリオン 米ドルに達すると予測されており、2027年〜2032年のCAGRは9.67%です。市場は、リン酸鉄リチウム(LiFePO4)バッテリーコストの低下、小売電力料金の上昇、そしてソーラーとストレージを統合システムとしてより魅力的にするネットゼロ政策によって支えられています。ハードウェア価格が競争力を維持する中、サプライヤーはエネルギー管理ソフトウェア、モニタリング、メンテナンス、系統サービス機能への注力を強めています。また、メーカーは貿易措置、認証要件、サプライチェーンリスクへの対応として、ベトナム、トルコ、メキシコへの生産拠点の拡大を進めています。したがって市場は、太陽光発電単独ではなく、自家消費、バックアップ電力、分散型エネルギープログラムへの参加を支援する製品へとシフトしています。規制変更は購入タイミングにも影響を与えることがあり、特にインセンティブ構造が直接住宅購入よりも商業所有権やレトロフィット設置を優遇する場合に顕著です。
主要レポートのポイント
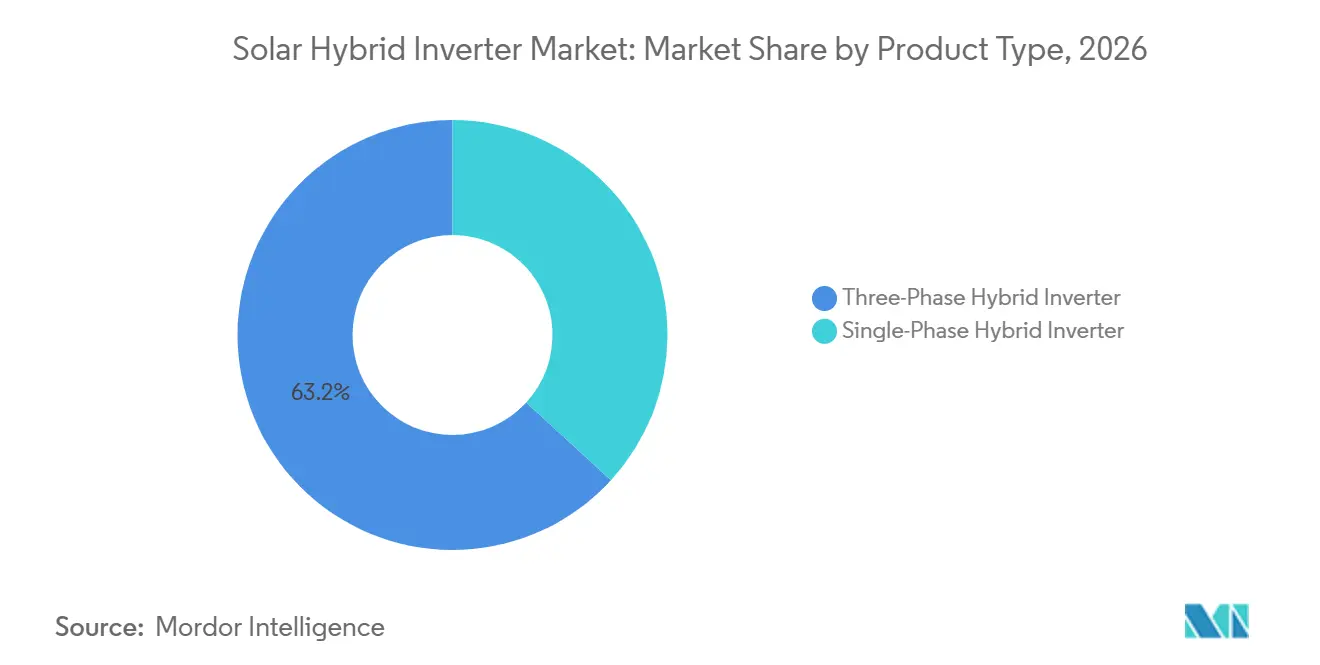
- 製品タイプ別では、三相インバーターが2026年のソーラーハイブリッドインバーター市場シェアの63.2%を占め、単相インバーターは2032年にかけてCAGR 9.8%で成長すると予測されています。
- 接続タイプ別では、系統連系型システムが2026年のソーラーハイブリッドインバーター市場シェアの52.5%を占め、独立型(オフグリッド)システムは2032年にかけてCAGR 10.1%で拡大すると予測されています。
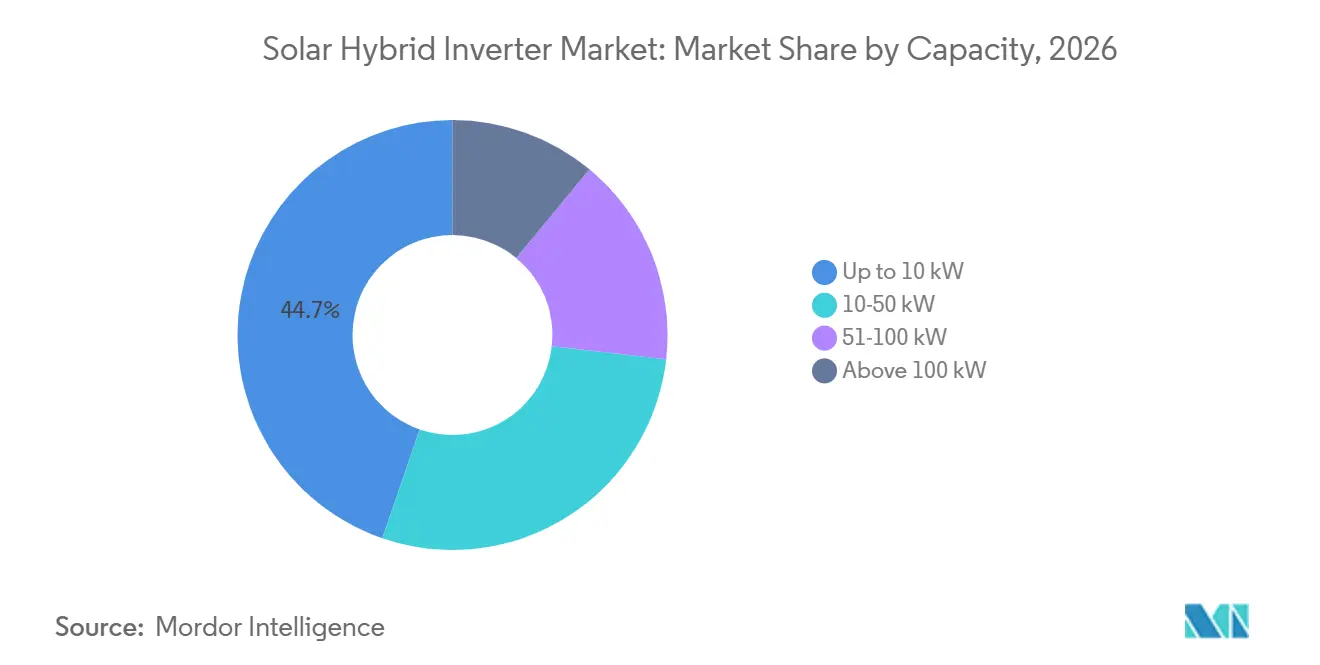
- 容量別では、10 kW以下のシステムが2026年のソーラーハイブリッドインバーター市場規模の44.7%をめ、10〜50 kWシステムは2032年にかけてCAGR 10.3%で成長すると予測されています。
- エンドユーザー別では、住宅ユーザーが2026年に45.5%のシェアを占め、商業用設置は2032年にかけてCAGR 10.7%で成長すると予測されています。
- 地域別では、北米が2026年に41.2%のシェアを占め、アジア太平洋は2032年にかけてCAGR 10.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソーラー・プラス・ストレージの普及 | +3.0% | グローバル、特に欧州、オーストラリア、米国、インドで顕著 | 短期(2年以内) |
| 系統レジリエンスおよびバックアップ電力需要 | +1.8% | グローバル、特に中東・アフリカ、南アジア、北米で深刻 | 短期(2年以内) |
| 政府のインセンティブおよびネットゼロ政策 | +1.5% | 主に北米と欧州、アジア太平洋とラテンアメリカへの波及あり | 中期(2〜4年) |
| 商業・産業用エネルギーコスト最適化 | +1.2% | グローバル、アジア太平洋、北米、州が主導 | 中期(2〜4年) |
| 系統脆弱地域および無電化地域向けハイブリッドミニグリッド | +0.8% | サブサハラアフリカ、南アジア、東南アジア、ラテンアメリカ | 長期(4年以上) |
| 太陽光、バッテリー、電気自動車、需要応答の融合 | +0.7% | 北米、欧州、主要アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中核的需要シグナルとしてのソーラー・プラス・ストレージ普及
太陽光とストレージは住宅向け複合エネルギーシステムとして一体的に購入されるケースが増えており、ソーラーハイブリッドインバーター市場における需要を強化しています。Sungrow Power Supply Co., Ltd.は、Intersolar Europe 2026において、6 kWhから120 kWhのモジュール式リン酸鉄リチウム(LiFePO4)バッテリーブロックとiSolarCloudによるエネルギー最適化機能を備えたPowerHarbor住宅用エネルギーストレージシステムを発表しました。[1] この構成は、購入者がストレージ、制御ソフトウェア、太陽光変換機器を一体的に機能することをますます求めていることを示しており、購買の意思決定が個々のインバーターの比較から世帯向けの完全なエネルギーパッケージ全体の価値評価へとシフトしています。時間帯別料金制度はこの価値をより明確にしており、蓄電した電力を系統電力価格が高い時間帯に使用できます。また、IEC TS 62257-301:2025は、ハイブリッドオフグリッドシステムにおける太陽光と他の発電源の統合に関する専用技術フレームワークを確立し、標準化されたミニグリッド展開を支援しています。[2]
投資判断を形成する系統レジリエンスとバックアップ電力需要
停電、公共安全上の送電停止、または脆弱な配電網が電力供給に影響を与える地域では、バックアップ機能が購買における中心的要素となっています。Sungrow Power Supply Co., Ltd.は2026年6月にオーストラリアでEnergyBridgeを発売しました。これは、切替スイッチ、回路ブレーカー、電力計、バイパススイッチ、変流器を組み合わせたコンパクトなバックアップソリューションで、住宅用バックアップシステムの設置の複雑さを軽減するよう設計されています。バックアップ対応インバーターは、地域の規制や電力会社との契約が許す場合、世帯を仮想発電所プログラムに接続することもでき、接続型エネルギープラットフォームを持つ企業に対して機器販売を超えた潜在的サービス層を生み出します。ワシントン州上院法案第5727号は、プログラム条件を満たすシステムに対して、住宅用ストレージに最大450 ミリオン 米ドル(kWh当たり)、低所得対象顧客には最大765 ミリオン 米ドル(kWh当たり)のインセンティブを提供します。これらの措置は、レジリエンス投資と時間帯別料金および系統サービス参加を連携せています。
需要チャネルを再構築する政府インセンティブとネットゼロ政策
政策設計により、ハイブリッドシステムを最も容易に資金調達できる顧客層が変化しています。米国内国歳入庁は、現行規則の下では2025年12月31日以降に供用開始された物件には住宅用クリーンエネルギークレジットが適用されないと述べています。一方、商業用ストレージは該当する要件を満たす場合、サードパーティ所有権や商業用設置を支援する第48E条投資税額控除の恩恵を受けることが可能です。この相違により、ファイナンス型の提供を構築できるサービスプロバイダーや大規模ソーラー事業者への活動シフトが生じ得ます。イタリアの公表されたインセンティブ情報では、2025年に50%の住宅改修給付が示されており、2027年までに36%へと段階的に減少する予定です。オレゴン州の2026年4月の規則改正は、以前購入したソーラーシステムへの一部ストレージ後付け設置へプログラム適用対象を拡大しました。したがってソーラーハイブリッドインバーター市場は、新規システムおよび既存ソーラー設備へのアップグレードの両面から需要を取り込むことができます。
政策の効果は顧客層によって一様ではありません。住宅所有者はリベート、小売料金、資金調達の利用可能性に反応しやすい傾向があります。商業顧客は、個人購入者にはアクセスが難しい税制上の仕組みやサービス契約を活用できます。そのため設置業者は、単純な後付けバッテリーからファイナンス付きソーラー・ストレージ提供まで、より幅広い顧客ニーズに対応する必要があります。既存の太陽光発電システムと互換性のある製品を提供するサプライヤーは、インセンティブがアップグレードに向けられる場合に恩恵を受けられます。これにより需要は、単一のグローバルなインセンティブパターンではなく、地域の政策の詳細に左右されることになります。
中規模容量の普及を促進する商業・産業用エネルギーコスト最適化
商業・産業ユーザーは、デマンドチャージ、ピーク時間帯の購入コスト、業務中断コストに対してハイブリッドシステムを評価します。Inhenergyは2026年3月に、商業施設向けに200%の太陽光過積載能力、98%のピーク効、10ミリ秒のUPS切替を備えた125 kWハイブリッドインバーターを発売しました。[3] このような機器は、供給の継続性が直接的な操業価値を持つ工場、倉庫、病院、ホテル、その他の施設を対象としています。ソーラーハイブリッドインバーター市場は、施設が太陽光発電、ストレージ、マネージドロードを単一の制御システム内で組み合わせることができる場合にも恩恵を受けます。Sungrow Power Supply Co., Ltd.はIntersolar Europe 2026において、SH125CXハイブリッドインバーターとST245CS-Sストレージシステムを直流結合設計で組み合わせた商業・産業用PowerStack系統連系・独立型ソリューションを発表しました。このソリューションは、系統連系運転、独立(オフグリッド)運転、および既存太陽光発電システムへの後付けをサポートしています。大規模な商業ロジェクトでは、市場規制が許す場合、系統支援機能も検討される場合があります。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システムおよびバッテリーの高い初期費用 | -2.0% | グローバル、新興市場および価格感応度の高い住宅セグメントで最も制約的 | 短期(2年以内) |
| 相互運用性および認証の複雑さ | -1.4% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 系統接続およびネットメータリングの不確実性 | -1.0% | グローバル、米国、オーストラリア、欧州でのネットメータリング改革が進む市場で最も影響が大きい | 中期(2〜4年) |
| 新興市場における設置業者能力およびアフターサービスのギャップ | -0.6% | サブサハラアフリカ、南アジア、東南アジア、ラテンアメリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
普及ペースを制約するシステムおよびバッテリーの高い初期費用
バッテリー価格が低下する中でも、ソーラーハイブリッドインバーター市場において、システムコストは価格感応度の高い世帯にとって依然として重大な障壁となっています。ドイツにおける10 kWhのストレージとハイブリッドインバーターを備えた典型的な10 kWpの太陽光発電システムの費用は、2026年に18,000〜22,000ユーロ、米ドル換算で約19,500〜23,900米ドルと推定されていました。ドイツの現行料金条件下では3〜4年での回収期間も達成可能ですが、適切な資金調達手段にアクセスできない世帯は依然として初期費用の壁に直面します。ブラジルでは、5 kW住宅用ハイブリッドインバーターの価格は7,000〜10,000レアル、米ドル換算で約1,270〜1,820米ドルでした。サプライヤーが追加コストの一部を購入者に転嫁する場合、輸入関税によって機器コストはさらに上昇する可能性があります。設置労務費とコミッショニングも重要なコスト要素であり、先進国市場ではシステム総費用の15〜25%を占めています。
市場参入に時間とコストを加える相互運用性および認証の複雑さ
接続型ソーラー・ストレージ機器の製品認証はより厳格化しています。メーカーは太陽光インバーターおよびバッテリーエネルギーストレージコンバーターに適用される安全性・性能要件を満たす必要があり、北米、欧州、オーストラリアにわたる異なる系統コードにも対応しなければなりません。インバーター制御とバッテリー管理システム間の通信不一致は、特にCANバス、RS485、Modbusインターフェースにまたがる場合にコミッショニングを複雑にする可能性があります。これらの問題は、標準的な製品仕様には現れないアフターサービスコストを生じさせる可能性があります。ソーラーハイブリッドインバーター市場では、複数の認証経路を維持し、信頼性の高いローカルサポートを提供できる技術的リソースを持つサプライヤーが優位に立ちます。
この課題は、自国市場以外に参入する小規模サプライヤーにとって特に重要です。製品が基本的な電気的要件を満たしていても、現地承認を受ける前に通信仕様、保護設定、または文書の変更が必要になる場合があります。設置業者も互換性のあるバッテリーやソフトウェアアップデートに関する明確なガイダンスを必要としています。これらの領域での遅延はプロジェクトスケジュールや顧客の信頼に影響を与える可能性があります。現地でのサポート体制の信頼性は、分散型ストレジが急速に成長する市場において確立されたサプライヤーに優位性をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
単相需要が拡大する中で三相システムが規模を維持三相ハイブリッドインバーターは2026年の収益の63.2%を占め、グローバルで最大のシェアを持つカテゴリーとなっています。三相接続が住宅・商業用途に普及している欧州とアジアには、相当規模の設置基盤があります。ドイツ、フランス、イタリア、スペインは三相系統に対応できるシステムへの安定した需要を支えています。ベルリン工科大学(HTW Berlin)の報告によると、ドイツでは2024年に販売された住宅用ストレージの87%がハイブリッドインバーターを用いた直流結合システムを採用していました。このアーキテクチャは、太陽光変換とバッテリー充電を1つのシステムで統合し、多くの用途で独立したバッテリーインバーターを必要とせずに自家消費をサポートします。これらの条件は、成熟したストレージ市場におけるカテゴリーの重要性を維持するのに役立っています。
単相ハイブリッドインバーターは2027年か2032年にかけてCAGR 9.8%で成長すると予測されています。インド、インドネシア、ベトナム、タイ、その他の南アジア・東南アジア市場の住宅・農業用接続では単相電源が一般的であり、バックアップと自家消費のためにバッテリーを追加するより小型の屋根設置型システムに適したカテゴリーとなっています。単相製品は新興のソーラー・プラス・ストレージ市場への参入点として機能し、顧客が太陽光発電のみの設備からストレージと負荷制御を備えたシステムへと移行するにつれてその役割が拡大しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
接続タイプ別:
系統連系型システムがリードし、独立型システムがより速く成長系統連系型ハイブリッドインバーターは2026年の収益の52.5%を占め、接続タイプ別で最大のシェアを持っています。欧州、北米、東アジアの系統連系住宅・商業用設置がこの需要の大部分を供給しました。このセグメントは確立された設置業者、系統接続規則、インセンティブプログラムの恩恵を受けています。系統連系型システムは通常、信頼性の高い電力会社サービスを持ちながら自家消費とバックアップ機能を求める顧客にとって第一の選択肢です。ネットメータリングの取り決めと小売電力価格がこれらシステムの価値に影響します。系統連系型機器はまた、顧客が電力会社のネットワークから離脱することなくバッテリーストレージに接続できるため、セグメントのリードを維持するのに役立っています。
多くの顧客にとって、これらのシステムの価値は系統から完全に独立することよりも柔軟性にあります。蓄電した太陽光発電電力は高価格時間帯に使用でき、必要なときには電力会社サービスが引き続き利用できます。このアプローチは、系統が信頼性は高いが電力価格が消費をより注意深く管理する理由を生み出している市場に適しています。また、後でバッテリー容量を拡大する可能性のある顧客に対して現実的な出発点を提供します。
独立型(オフグリッド)ハイブリッドインバーターは2032年にかけてCAGR 10.1%で成長すると予測されており、接続タイプの中で最も高い成長率です。サブサハラアフリカ、農村インド、インドネシア、ラテンアメリカのミニグリッドプログラムは、系統サービスが利用できないか不安定な地域でのソーラー・バッテリーシステムの使用を拡大しています。世界銀行は、民間参加を促進し農村サービスニーズに対応するフレームワークを含む、ソーラーハイブリッドミニグリッドを支援するいくつかの政府アプローチを特定しています。IEC TS 62257-301:2025は、ハイブリッドオフグリッドシステム設計のための共通基盤を開発者と投資家に提供しています。系統連系モードと独立モードの両方で運用できるバッテリーバックアップシステムは、電力継続性とコスト削減両方が優先されるインド、南アフリカ、ナイジェリアなどの市場で有用です。
容量別:
住宅用システムがリードし、中規模システムが台頭10 kW以下のシステムは2026年のソーラーハイブリッドインバーター市場の44.7%を占め、家庭用太陽光発電設置の広大なグローバルベースに支えられています。これらのシステムは一般的に、家庭用エネルギー管理に単相または小型三相機器を使用しています。リン酸鉄リチウム(LiFePO4)バッテリーコストの低下により、一部の購入者にとってより大型の住宅用システムが手頃になりつつあり、ドイツ、フランス、オーストラリアの建築政策は新築建物におけるバッテリー対応インフラを奨励しており、平均機器サイズが徐々に増加する可能性があります。小容量カテゴリーは最も広い住宅顧客基盤にサービスを提供するため中核的な位置を維持しています。
10〜50 kWの範囲は2032年にかけてCAGR 10.3%で成長すると予測されています。中小工場、農産物加工業者、商業ビル、通信サイト、軽工業施設はこの範囲をピーク管理とバックアップ電力のために活用してお、家庭用機器と大規模電力貯蔵プロジェクトの中間的な選択肢をこれらのユーザーに提供しています。51〜100 kWおよび100 kW超のカテゴリーは規模として小さいながらも、マイクログリッド、データセンター、大規模商業サイトに関連しています。Sungrow Power Supply CompanyのC&I(商業・産業)ソリューションはこのタイプの展開にSH125CXハイブリッドインバーターを使用し、Inhenergyの125 kW製品は脆弱または農村系統向けに三相不平衡出力を備えています。これらの設計は、他の方法ではより複雑なインバーター構成を必要とするサイトに対応しています。
容量の選択は負荷パターンとピークデマンド回避の財務的価値と密接に関連しています。小型システムは短時間の停電時に特定の負荷をサポートできる一方、大型設備はサイトの消費量のより広い範囲でストレージと太陽光発電を組み合わせることができます。この違いは、資本投入前に明確な運用ケースを必要とする商業購入者にとって重要です。モジュール式機器を提供するサプライヤーは、顧客がシステム全体を交換することなく拡張できるようサポートきます。
エンドユーザー別:
住宅ユーザーがリードし、商業需要が加速住宅ユーザーは2026年に市場の45.5%を占め、最大のエンドユーザーグループとなっています。屋根設置型太陽光の成長と新規システムへのストレージのバンドル化がこの地位を支えています。Sungrow Power Supply Companyは、世界中で300万世帯以上にサービスを提供していると述べており、コンパクトなバックアップ製品からより大型のモジュール式ストレージパッケージまで幅広い住宅用システムを販売しています。これらのオプションにより市場は、自家消費、短時間バックアップ、より広範なホームエネルギー管理を追求する世帯にサービスを提供できます。住宅需要は特に欧州、北米、オーストラリアで重要であ、より広い設置業者ネットワークと製品の普及を支えています。
商業用設置は2032年にかけてCAGR 10.7%で成長すると予測されています。小売パーク、ホテル、飲食業サイト、軽工業施設は、回避されたデマンドチャージ、高料金時間帯の電力購入、業務継続性に対してシステムを評価します。通信、遠隔地、大規模電力、農業ユーザーは規模としては小さいものの、オフグリッドおよび系統脆弱プロジェクトにとって重要です。エンドユーザー構成のこのシフトは、より大型のシステムサイズとより高度な制御要件を支え、エンジニアリング、コミッショニング、継続的サービスを提供できるサプライヤーへの需要を生み出しています。
地域別分析
北米ソーラーハイブリッドインバーター市場
北米は2026年に41.2%のシェアを占め、ソーラーハイブリッドインバーター市場への最大の地域貢献者となっています。カリフォルニア州のNEM 3.0規則により余剰電力の売電価値が低下し、自家消費とストレージの利点が強化されました。商業用第48E条税額控除は引き続き適格なクリーン電力投資とストレージプロジェクトを支援しています。[4] 2025年以降に供用開始された物件への住宅用第25D条クレジットの終了は、サードパーティ所有権とより大規模な設置業者の提供を優遇する可能性があります。カナダは州のプログラムと農村オフグリッド用途を通じて需要を追加しています。メキシコは特に米国国境付近の製造回廊を中心に商業用太陽光立地として発展しています。UL 1741、IEEE 1547-2018、および新興のサイバーセキュリティ要件は、地域の製品市場アクセスにとって引き続き重要です。
欧州ソーラーハイブリッドインバーター市場
欧州はソーラーハイブリッドインバーター市場において、ドイツ、英国、イタリア、フランス、ポーランド、スペインが重要な市場として、住宅・商業用ストレージの主要地域であり続けています。フラウンホーファー太陽エネルギーシステム研究所(Fraunhofer ISE)の報告によると、2026年8月時点でドイツには住宅用および系統規模のシステムを含む20.8 GW超および32.4 GWhのバッテリーストレージ容量が設置されていました。2027年から新規太陽光発電システムの固定20年間売電価格を廃止するドイツの提案が報告されており、採用された場合この政策方向は自家消費の経済性を支援することになります。2025年の50%から2027年に36%へのイタリアのインセンティブ削減により、削減が実施される前の設置が前倒しされる可能性があります。Enphase Energyは2025年中にいくつかの欧州市場でFlexPhaseを搭載したIQ Battery 5Pを発売しました。欧州ソーラーハイブリッドインバーター市場は引き続き、確立された設置業者、現地基準、レトロフィットストレージに適した住宅の相当な基盤によって形成されています。
アジア太平洋、南米、中東・アフリカのソーラーハイブリッドインバーター市場
アジア太平洋はソーラーハイブリッドインバーター市場において2027年から2032年にかけてCAGR 10.5%で成長すると予測されており地域別で最も高い成長率です。中国はソーラーハイブリッドインバーターの主要な生産・消費センターであり、インド、オーストラリア、インドネシア、ベトナム、タイが追加需要を提供しています。インドの屋根設置型太陽光政策と分散型エネルギーニーズは、住宅、農業、小型商業向けの展開を支えています。オーストラリアの高い小売電力価格と州のプログラムは住宅用ソーラー・プラス・ストレージの普及を支援しています。Sungrow Power Supplyは2026年6月のEnergyBridgeの発売先としてオーストラリアを選んでおり、地域においてバックアップ機能の重要性が反映されています。南米ではブラジルが市場をリードしており、ネットワーク使用料が自家消費とストレージの価値を強化しています。中東・アフリカは、湾岸諸国のスマートグリッドプロジェクトと、ナイジェリア、ケニア、南アフリカ、モロッコ、エジプト全域にわたるオフグリッドおよび系統脆弱地域の機会を組み合わせています。ATESSは、農村電化のユースケースを示すハイブリッドソーラー・バッテリー機器を使用したナイジェリアのソーラーニグリッドプロジェクトを記録しています。
競争環境
ソーラーハイブリッドインバーター市場は、Sungrow、Huawei Digital Power、Growatt、GoodWe、Ginlong、Deye、SOFARSOLARなどの主要プレイヤーを含む中程度に集中した製造基盤を有しています。これらのサプライヤーはコスト、バッテリー統合、研究投資、流通ネットワークの広がりで競争しています。それらのプラットフォームはインバーターハードウェアとモニタリング、エネルギー管理、系統応答機能を組み合わせることが増えています。SungrowのiSolarCloud、HuaweiのFusionSolar、GoodWeのEzManagerは、接続型エネルギー管理へのこのシフトを反映しています。Huaweiは2026年4月に欧州でFusionSolar 9.0を発売し、SUN2000-506KTL系統形成型ストリングインバーターと1,000 V AC太陽光設計を導入しました。同社はこの設計により、システムバランスコストをワット当たり0.27〜0.55ユーロ削減できると述べました。このアプローチは、変換ハードウェアを超えた大規模システム設計・運用へと競争の焦点をシフトさせています。
SolarEdge Technologiesは、2026年第2四半期に前年同期比20%増の346.2 ミリオン 米ドルの収益を報告しました。Sigeneryはインバーター、バッテリー、エネルギー管理、EV充電、ビークル・トゥ・ホーム機能を統合した5-in-1 SigenStorシステムを提供しています。Victron EnergyはQuattroインバーター/チャージャーエコシステムとサードパーティ統合アプローチを通じて、プロフェッショナル向けオフグリッドおよび船舶用途において独自の地位を維持しています。これらの企業は、統合家庭用システムから構成可能なオフグリッドソリューションまで、異なる顧客ニーズに対応しています。ソーラーハイブリッドインバーター市場のサプライヤーはまた、サイバーセキュリティ認、系統支援コンプライアンス、現地サービス能力にも一層の重点を置いています。
機会は、IP66定格、発電機互換、系統形成型製品を必要とする熱帯・新興市場の商業事業者向けの51〜100 kWの範囲に残っています。レトロフィットキットも別の機会を表しており、多くの欧州の太陽光発電所有者が既存のストリングインバーターシステムへのバッテリー追加を検討しています。インドおよびサブサハラアフリカの農業灌漑用途も、ディーゼル発電をソーラーとストレージに置き換えられるシステムへの需要を示しています。地域の系統規制、バッテリーオプション、設置慣行、サービス要件に製品を適応させることができるサプライヤーは、ソーラーハイブリッドインバーター市場での成長を取り込む上で有利な立場にあります。
ソーラーハイブリッドインバー産業のリーダー企業
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
Growatt New Energy Technology Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソーラーハイブリッドインバーター市場 このレポートでカバーされる企業
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Schneider Electric SE
- Enphase Energy, Inc.
- GoodWe Power Supply Technology Co., Ltd.
- Ginlong Technologies Co., Ltd.
- Fronius International GmbH
- Delta Electronics, Inc.
- ABB Ltd.
- KACO New Energy GmbH
- SolaX Power Network Technology (Zhejiang) Co., Ltd.
- Deye Inverter Technology Co., Ltd.
- SOFARSOLAR Co., Ltd.
- Victron Energy B.V.
- OutBack Power Technologies, Inc.
- Luminous Power Technologies Pvt. Ltd.
- Havells India Limited
- Microtek International Pvt. Ltd.
- Tabuchi Electric Co., Ltd.
- Redback Technologies Pty Ltd
- Servotech Renewable Power Systems Limited
- FIMER S.p.A.
最近の産業開発事情 ソーラーハイブリッドインバーター市場
- 2026年6月:Sungrow Power Supply Co., Ltd.は、ミュンヘンで開催されたIntersolar Europe 2026において、PowerHarbor オールインワン住宅用エネルギーストレージソリューションを発表しました。同システムは10 kWから30 kWのハイブリッドインバーター容量と、最大120 kWhまで拡張可能な6〜10 kWhモジュール式LFPバッテリーユニットを統合しています。このプラットフォームは、1.6倍の太陽光・バッテリー充電能力、AI駆動のエネルギー最適化、および高容量住宅用ソーー・プラス・ストレージ用途向けのPID ZERO技術を特徴としています。
- 2026年6月:Sungrow Power Supply Co., Ltd.は、住宅用ソーラー・ストレージ設置向けの統合バックアップ電力ソリューションであるEnergyBridgeをオーストラリアで発売しました。この製品は切替スイッチ、回路ブレーカー、電力計、バイパススイッチ、変流器を単一のコンパクトユニット内に組み合わせ、ハイブリッドインバーターシステムのバックアップ電力展開を簡素化し設置の複雑さを軽減します。
- 2026年4月:Huawei Digital Power Technologies Co., Ltd.は欧州市場向けにFusionSolar 9.0を発売しました。SUN2000-506KTL系統形成型ストリングインバーター、11 MWスマートトランスフォーマーステーション、1,000 V AC太陽光アーキテクチャを特徴としています。このプラットフォームは系統支援能力の強化、再生可能エネルギー統合の向上、および高度なインバー機能を必要とする大規模電力向けソーラー・ストレージ展開のサポートを目的として設計されています。
- 2026年3月:GoodWe Technologies Co., Ltd.は、ブラジルおよびその他のラテンアメリカ市場向けに5〜10 kW範囲のES LDバイフェイシャルハイブリッドインバーターシリーズを発売しました。この製品は複数の地域電圧構成、系統連系・独立(オフグリッド)両方の運転モード、および48 V低電圧バッテリーシステムとの互換性をサポートし、住宅・小型商業向けソーラー・プラス・ストレージ設置を対象としています。
グローバルソーラーハイブリッドインバーター市場レポートのスコープ
ソーラーハイブリッドインバターとは、従来の太陽光インバーターとバッテリーインバーターを1つのユニットに組み合わせた電気機器であり、太陽光パネル、電力系統、バッテリーストレージシステムからの電力フローを管理してエネルギー効率を最大化します。このシステムはまず太陽光エネルギーを家電製品への電力供給に回し、余剰電力をバックアップバッテリーの充電に向け、許可されている場合は余剰電力を系統に輸出します。バッテリーストレージを統合することで、標準的な系統連系システムとは異なり、夜間や系統停電時にも継続的な電力供給を確保します。
グローバルソーラーハイブリッドインバーター市場は、製品タイプ別に単相ハイブリッドインバーターと三相ハイブリッドインバーターにセグメント化されています。接続タイプ別では、系統連系型ハイブリッドインバー、独立型(オフグリッド)ハイブリッドインバーター、バッテリーバックアップ型ハイブリッドインバーターにセグメント化されています。容量別では、10 kW以下、10〜50 kW、51〜100 kW、100 kW超にセグメント化されています。エンドユーザーでは、住宅、商業、産業、大規模電力・マイクログリッド、通信・遠隔地電力、農業・農村ユーザーにセグメント化されています。本レポートはまた、主要地域の26カ国にわたるグローバルソーラーハイブリッドインバーター市場の市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 単相ハイブリッドインバーター |
| 三相ハイブリッドインバーター |
| 系統連系型ハイブリッドインバーター |
| 独立型(オフグリッド)ハイブリッドインバーター |
| バッテリーバックアップ型ハイブリッドインバーター |
| 10 kW以下 |
| 10〜50 kW |
| 51〜100 kW |
| 100 kW超 |
| 住宅 |
| 商業 |
| 産業 |
| 大規模電力・マイクログリッド |
| 通信・遠隔地電力 |
| 農業・農村ユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| 製品タイプ別 | 単相ハイブリッドインバーター | |
| 三相ハイブリッドインバーター | ||
| 接続タイプ別 | 系統連系型ハイブリッドインバーター | |
| 独立型(オフグリッド)ハイブリッドインバーター | ||
| バッテリーバックアップ型ハイブリッドインバーター | ||
| 容量別 | 10 kW以下 | |
| 10〜50 kW | ||
| 51〜100 kW | ||
| 100 kW超 | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 大規模電力・マイクログリッド | ||
| 通信・遠隔地電力 | ||
| 農業・農村ユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答されている主要な質問
2032年までのソーラーハイブリッドインバーター市場の予測規模は?
市場は2027年の13.27 ビリオン 米ドルからCAGR 9.67%で成長し、2032年までに21.05 ビリオン 米ドルに達すると予測されています。この予測は、太陽光変換、蓄積エネルギー、家庭負荷管理を単一の設置で組み合わせるシステムへの需要を反映しています。
ソーラーハイブリッドインバーターの販売をリードする製品タイプはどれですか?
三相システムは2026年に収益の63.2%をリードし、欧州とアジアの確立された三相接続に支えられています。これらの接続は、主要な欧州・アジア諸国の住宅・商業用設置全般で一般的です。
最も成長が速い接続タイプはどれですか?
独立型(オフグリッド)システムは、ミニグリッドおよび農村電化プロジェクトに支えられ、2032年にかけてCAGR 10.1%で成長すると予測されています。このカテゴリーは、信頼性の高い電力会社接続が利用できない場合や、停電時に独立して運用できる能力を必要とするユーザーに関連します。
商業ユーザーがハイブリッドインバーターシステムを採用する由は何ですか?
商業ユーザーはピーク電力コストの管理、バックアップ電力のサポート、業務への停電の影響軽減のためにこれらのシステムを採用します。中小工場、小売店舗、ホテル、飲食業サイト、通信施設は、これらのメリットを系統電力の運用コストおよびサービス中断と比較検討できます。
2032年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋はCAGR 10.5%で成長すると予測されており、中国、インド、オーストラリア、インドネシア、ベトナム、タイでの需要が牽引しています。成長は、これらの国々における分散型太陽光展開、住宅用ストレージ需要、農業用途、小型商業用途と関連しています。
より広い普及の主な障壁は何ですか?
高い初期システムコスト、複雑な認証要件、不確かな系統規則、設置業者とサービス能力のギャップが普及を遅らせる可能性があります。これらの障壁はプロジェクトコストを引き上げ、コミッショニングを遅延させ、異なる技術基準を持つ市場に新規サプライヤーが参入することを難しくする可能性があります。