
Marktgröße und Marktanteile für Solare Hybrid-Wechselrichter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 13.27 Milliarden US-Dollar |
| Marktgröße (2032) | 21.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.67 % |
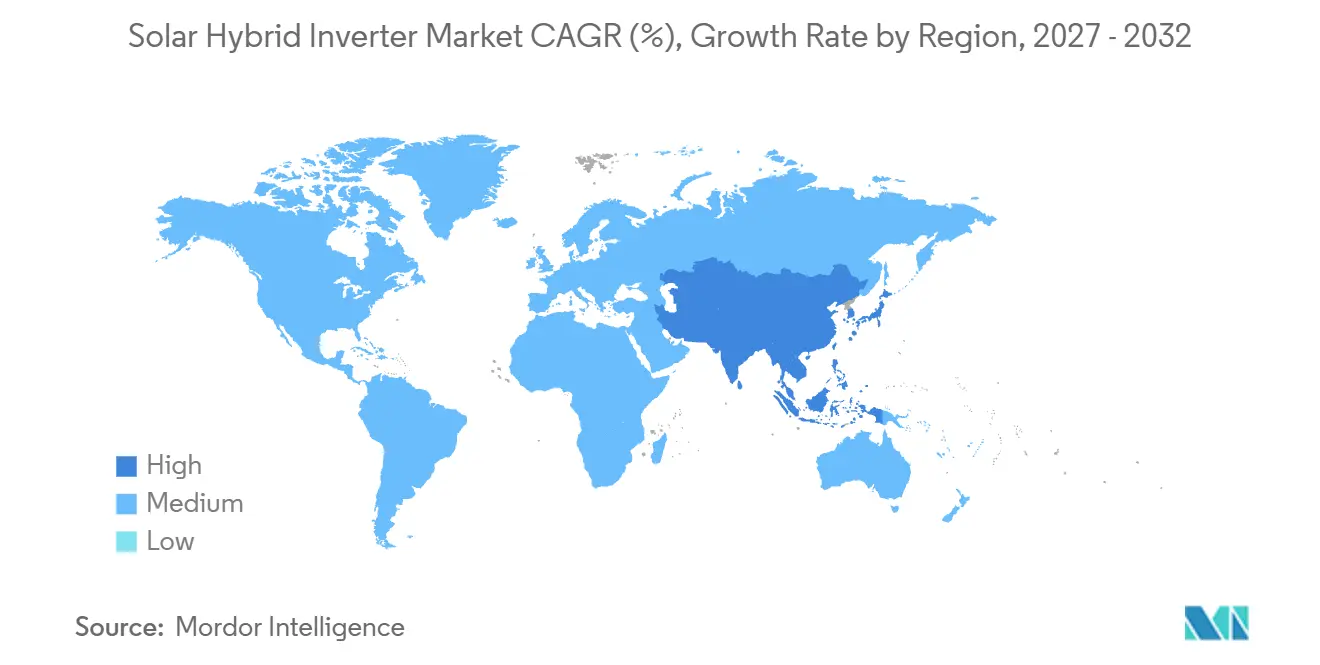
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
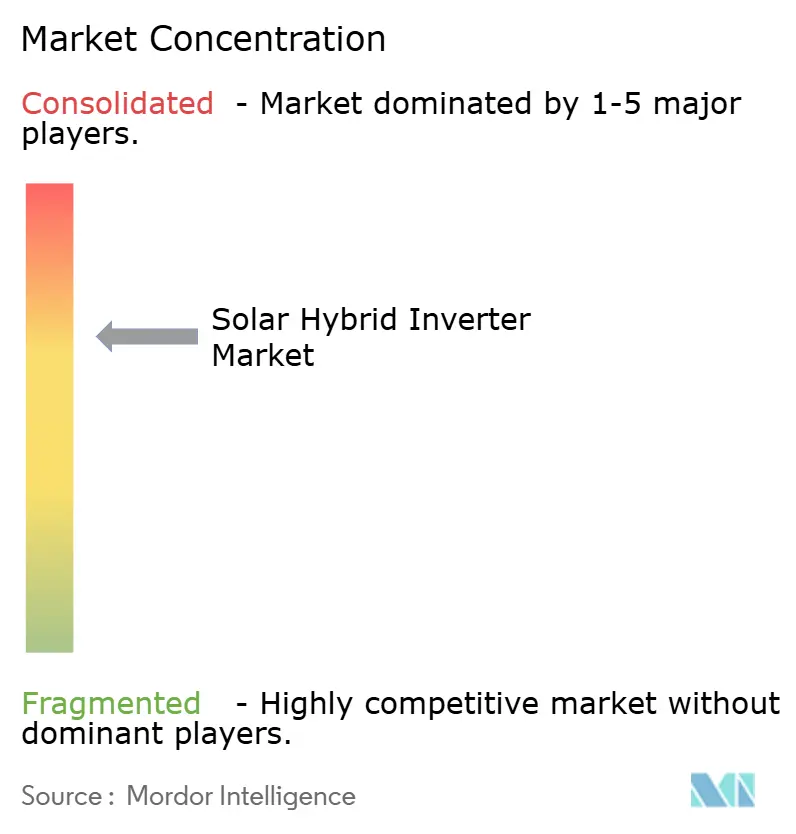
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solare Hybrid-Wechselrichter von Mordor Intelligence
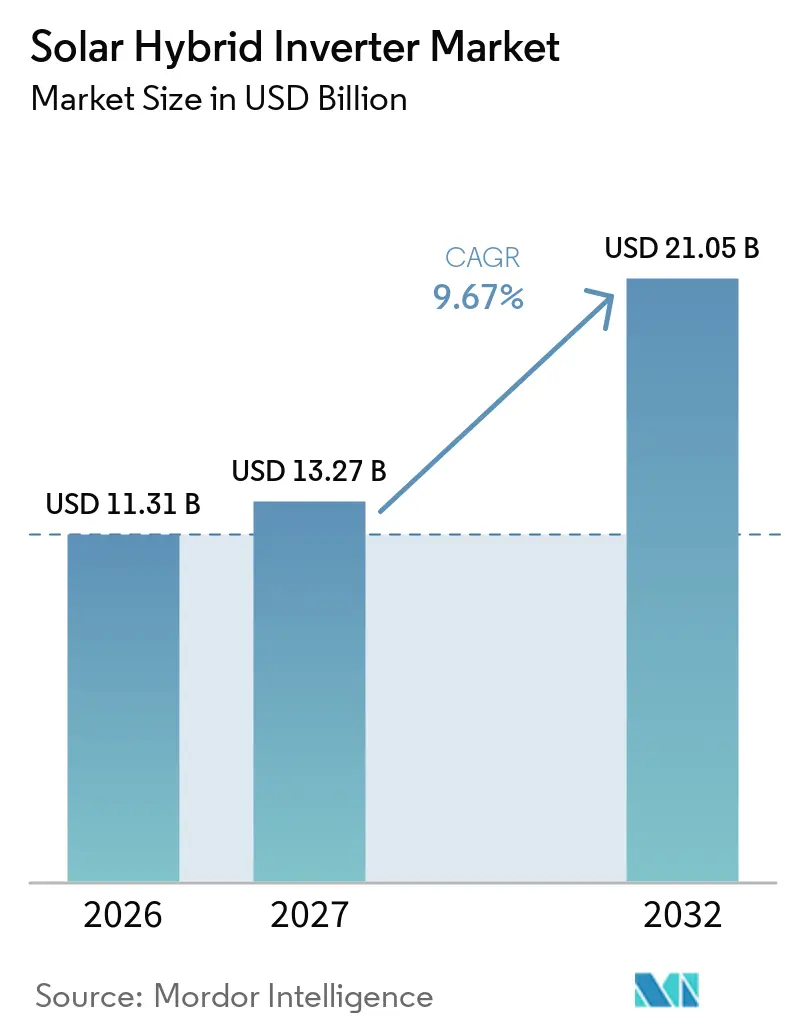
Die globale Marktgröße für Solare Hybrid-Wechselrichter wird voraussichtlich von 11,31 Milliarden USD im Jahr 2026 auf 13,27 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 21,05 Milliarden USD erreichen, bei einem CAGR von 9,67 % über den Zeitraum 2027–2032. Der Markt wird durch sinkende Kosten für Lithiumeisenphosphat-Batterien (LiFePO4), höhere Endverbraucher-Stromtarife und Netto-Null-Politiken gestützt, die Solar- und Speicherlösungen als integriertes System attraktiver machen. Da die Hardwarepreise wettbewerbsfähig bleiben, legen Anbieter zunehmend Wert auf Energiemanagementsoftware, Überwachung, Wartung und Netzdienstleistungsfähigkeiten. Hersteller erweitern zudem ihre Produktionsstandorte in Vietnam, der Türkei und Mexiko als Reaktion auf Handelsmaßnahmen, Zertifizierungsanforderungen und Lieferkettenrisiken. Der Markt entwickelt sich daher in Richtung Produkte, die Eigenverbrauch, Notstromversorgung und die Teilnahme an dezentralen Energieprogrammen unterstützen, anstatt ausschließlich auf Solarstromerzeugung zu setzen. Regulatorische Änderungen können auch den Kaufzeitpunkt beeinflussen, insbesondere wenn Anreizstrukturen gewerbliches Eigentum oder Nachrüstinstallationen gegenüber direkten Wohngebäudekäufen begünstigen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Dreiphasige Wechselrichter im Jahr 2026 einen Marktanteil von 63,2 % am Markt für Solare Hybrid-Wechselrichter, während Einphasige Wechselrichter bis 2032 voraussichtlich mit einem CAGR von 9,8 % wachsen werden.
- Nach Verbindungstyp hielten netzgekoppelte Systeme im Jahr 2026 einen Marktanteil von 52,5 % am Markt für Solare Hybrid-Wechselrichter, während netzunabhängige Systeme bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen werden.
- Nach Kapazität entfielen auf Systeme bis zu 10 kW im Jahr 2026 44,7 % der Marktgröße für Solare Hybrid-Wechselrichter, während Systeme von 10 bis 50 kW bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen werden.
- Nach Endnutzer hielten Wohngebäudenutzer im Jahr 2026 einen Anteil von 45,5 %, während gewerbliche Installationen bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,2 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Solar-plus-Speicher-Lösungen | +3.0% | Global, am stärksten in Europa, Australien, den Vereinigten Staaten und Indien | Kurzfristig (≤ 2 Jahre) |
| Netzresilienz und Nachfrage nach Notstromversorgung | +1.8% | Global, am ausgeprägtesten im Nahen Osten und Afrika, Südasien und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Netto-Null-Politiken | +1.5% | Primär Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Optimierung der Energiekosten in Gewerbe und Industrie | +1.2% | Global, angeführt von Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hybride Mini-Netze für schwache Netze und netzunabhängige Elektrifizierung | +0.8% | Subsahara-Afrika, Südasien, Südostasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Konvergenz von Solar, Batterie, Elektrofahrzeugen und Laststeuerung | +0.7% | Nordamerika, Europa und zentrale Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Solar-plus-Speicher-Lösungen als zentrales Nachfragesignal
Solar- und Speicherlösungen werden zunehmend als kombiniertes Wohnenergie-System erworben, was die Nachfrage im Markt für Solare Hybrid-Wechselrichter stärkt. Sungrow Power Supply Co., Ltd. stellte auf der Intersolar Europe 2026 ihr PowerHarbor-Heimenergiespeichersystem mit modularen Lithiumeisenphosphat-Batterieblöcken (LiFePO4) im Bereich von 6 kWh bis 120 kWh und Energieoptimierung über iSolarCloud vor.[1] Diese Konfiguration zeigt, dass Käufer zunehmend erwarten, dass Speicher, Steuerungssoftware und Solarumwandlungsgeräte gemeinsam funktionieren, wodurch sich die Kaufentscheidung von einem Vergleich einzelner Wechselrichter hin zur Bewertung des Gesamtwerts eines vollständigen Energiepakets für den Haushalt verlagert. Zeitvariable Tarife machen diesen Wert sichtbarer, da gespeicherter Strom genutzt werden kann, wenn die Netzpreise höher sind. IEC TS 62257-301:2025 hat zudem einen eigenen technischen Rahmen für die Integration von Solar mit anderen Erzeugungsquellen in hybriden netzunabhängigen Systemen geschaffen und unterstützt damit die standardisierte Bereitstellung von Mini-Netzen.[2]
Netzresilienz und Nachfrage nach Notstromversorgung prägen Investitionsentscheidungen
Die Notstromfähigkeit ist in Gebieten, in denen Ausfälle, öffentliche Sicherheitsabschaltungen oder schwache Verteilungsnetze die Stromversorgung beeinträchtigen, zu einem zentralen Kaufkriterium geworden. Sungrow Power Supply Co., Ltd. brachte im Juni 2026 EnergyBridge in Australien als kompakte Notstromlösung auf den Markt, die einen Umschalter, Leistungsschalter, Zähler, Bypass-Schalter und Stromwandler kombiniert. Das Produkt wurde entwickelt, um die Installationskomplexität für Wohngebäude-Notstromsysteme zu reduzieren. Ein notstromfähiger Wechselrichter kann einen Haushalt auch mit virtuellen Kraftwerksprogrammen verbinden, sofern lokale Vorschriften und Versorgungsverträge dies erlauben, und schafft damit eine potenzielle Dienstleistungsebene über den Geräteverkauf hinaus für Unternehmen mit vernetzten Energieplattformen. Das Washington State Senate Bill 5727 sieht Wohngebäude-Speicheranreize von bis zu 450 USD pro kWh oder 765 USD pro kWh für berechtigte einkommensschwache Kunden vor, wenn Systeme die Programmbedingungen erfüllen. Diese Maßnahmen verknüpfen Resilienzinvestitionen mit zeitvariablen Tarifen und der Teilnahme an Netzdienstleistungen.
Staatliche Anreize und Netto-Null-Politiken gestalten Nachfragekanäle neu
Das Politikdesign verändert, welche Kundengruppen hybride Systeme am leichtesten finanzieren können. Der Internal Revenue Service erklärt, dass der Wohngebäude-Sauberenergie-Steuergutschrift nach der aktuellen Regelung nicht für Immobilien gilt, die nach dem 31. Dezember 2025 in Betrieb genommen werden. Gleichzeitig kann gewerbliche Speicherung weiterhin vom Investitionssteuergutschrift gemäß Abschnitt 48E profitieren, vorbehaltlich der geltenden Anforderungen, was Drittpartei-Eigentum und gewerbliche Installationen unterstützt. Dieser Unterschied kann Aktivitäten in Richtung Dienstleistungsanbieter und größere Solarbetreiber verlagern, die finanzierte Angebote strukturieren können. Italiens veröffentlichte Anreizinformationen zeigten im Jahr 2025 einen Hausrenovierungsvorteil von 50 %, der bis 2027 planmäßig auf 36 % sinken soll. Oregons Regeländerungen vom April 2026 erweiterten die Programmberechtigung auf bestimmte Speichernachrüstungen an zuvor erworbenen Solarsystemen. Der Markt für Solare Hybrid-Wechselrichter kann daher Nachfrage sowohl aus neuen Systemen als auch aus Upgrades früherer Solarinstallationen generieren.
Die Wirkung der Politik ist nicht einheitlich über Kundengruppen verteilt. Hauseigentümer reagieren tendenziell auf Rabatte, Einzelhandelstarife und Finanzierungsverfügbarkeit. Gewerbliche Kunden können Steuerstrukturen und Serviceverträge nutzen, die für Einzelkäufer weniger zugänglich sind. Installateure müssen daher eine breitere Mischung von Kundenbedürfnissen verwalten, die von einfachen Nachrüstbatterien bis hin zu finanzierten Solar-Speicher-Angeboten reichen. Anbieter, die Produkte kompatibel mit bestehenden Photovoltaiksystemen machen, können profitieren, wenn Anreize auf Upgrades statt auf Neuinstallationen ausgerichtet sind. Dies hält die Nachfrage an lokale Politikdetails gebunden, anstatt an ein einziges globales Anreizsystem.
Optimierung der Energiekosten in Gewerbe und Industrie treibt die Einführung mittlerer Kapazitäten voran
Gewerbliche und industrielle Käufer bewerten hybride Systeme anhand von Leistungsgebühren, Spitzenzeitkäufen und den Kosten betrieblicher Unterbrechungen. Inhenergy stellte im März 2026 einen 125-kW-Hybrid-Wechselrichter mit 200 % PV-Überdimensionierungsfähigkeit, 98 % Spitzenwirkungsgrad und 10-ms-USV-Umschaltung für gewerbliche Einrichtungen vor.[3] Solche Geräte richten sich an Fabriken, Lagerhäuser, Krankenhäuser, Hotels und andere Standorte, an denen die Versorgungskontinuität einen direkten Betriebswert hat. Der Markt für Solare Hybrid-Wechselrichter profitiert auch, wenn Einrichtungen Solarstromerzeugung, Speicherung und gesteuerte Lasten innerhalb einer einzigen Steuerungsanordnung kombinieren können. Sungrow Power Supply Co., Ltd. präsentierte auf der Intersolar Europe 2026 seine gewerbliche und industrielle PowerStack-On-und-Off-Grid-Lösung, die den SH125CX-Hybrid-Wechselrichter und das ST245CS-S-Speichersystem in einem gleichstromgekoppelten Design kombiniert. Die Lösung unterstützt netzgekoppelten Betrieb, netzunabhängigen Betrieb und Nachrüstungen bestehender Photovoltaiksysteme. Größere gewerbliche Projekte können auch Netzunterstützungsfunktionen in Betracht ziehen, sofern Marktregeln dies erlauben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche System- und Batteriekosten | -2.0% | Global, am stärksten einschränkend in Schwellenmärkten und preissensiblen Wohngebäudesegmenten | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Interoperabilität und Zertifizierung | -1.4% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Unsicherheit bei Netzanschluss und Nettomessung | -1.0% | Global, am stärksten in Märkten, die eine Nettomessungsreform in den Vereinigten Staaten, Australien und Europa durchlaufen | Mittelfristig (2–4 Jahre) |
| Lücken bei Installateurfähigkeiten und Kundendienst in Schwellenmärkten | -0.6% | Subsahara-Afrika, Südasien, Südostasien und Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche System- und Batteriekosten bremsen das Einführungstempo
Die Systemkosten bleiben eine wesentliche Hürde für preissensible Haushalte im Markt für Solare Hybrid-Wechselrichter, auch wenn die Batteriepreise sinken. Ein typisches 10-kWp-Photovoltaiksystem mit 10 kWh Speicher und einem Hybrid-Wechselrichter in Deutschland wurde im Jahr 2026 auf 18.000 bis 22.000 EUR geschätzt, was 19.500 bis 23.900 USD entspricht. Obwohl unter den vorherrschenden deutschen Tarifbedingungen eine Amortisationszeit von 3 bis 4 Jahren erreichbar ist, kann der anfängliche Aufwand Haushalte ohne Zugang zu geeigneter Finanzierung weiterhin ausschließen. In Brasilien wurden 5-kW-Wohngebäude-Hybrid-Wechselrichter zu Preisen von 7.000 bis 10.000 BRL oder 1.270 bis 1.820 USD angeboten. Einfuhrzölle können die Gerätekosten weiter erhöhen, wenn Anbieter einen Teil der zusätzlichen Kosten an die Käufer weitergeben. Installationsarbeit und Inbetriebnahme stellen ebenfalls eine erhebliche Kostenkomponente dar und machen in entwickelten Märkten 15 bis 25 % der gesamten Systemkosten aus.
Komplexität bei Interoperabilität und Zertifizierung erhöht Zeit und Kosten für den Markteintritt
Die Produktzertifizierung ist für vernetzte Solar- und Speichergeräte anspruchsvoller geworden. Hersteller müssen geltende Sicherheits- und Leistungsanforderungen für Photovoltaik-Wechselrichter und Batterieenergiespeicher-Wandler erfüllen und müssen zudem unterschiedliche Netzcodes in Nordamerika, Europa und Australien berücksichtigen. Kommunikationsinkompatibilitäten zwischen Wechselrichtersteuerungen und Batteriemanagementsystemen können die Inbetriebnahme erschweren, insbesondere über CANbus-, RS485- und Modbus-Schnittstellen. Diese Probleme können Kundendienst-Kosten nach dem Verkauf verursachen, die in Standard-Produktspezifikationen nicht erkennbar sind. Der Markt für Solare Hybrid-Wechselrichter bevorzugt Anbieter mit den technischen Ressourcen, mehrere Zertifizierungswege aufrechtzuerhalten und zuverlässigen lokalen Support zu bieten.
Diese Herausforderung ist besonders relevant für kleinere Anbieter, die Märkte außerhalb ihrer Heimatregion erschließen. Ein Produkt kann grundlegende elektrische Anforderungen erfüllen und dennoch Änderungen an seiner Kommunikation, seinen Schutzeinstellungen oder seiner Dokumentation erfordern, bevor es eine lokale Zulassung erhält. Installateure benötigen zudem klare Anleitungen zu kompatiblen Batterien und Software-Updates. Verzögerungen in diesen Bereichen können Projektzeitpläne und das Kundenvertrauen beeinträchtigen. Der Bedarf an zuverlässigem Außendienst-Support verschafft etablierten Anbietern einen Vorteil in Märkten, in denen dezentraler Speicher schnell wächst.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
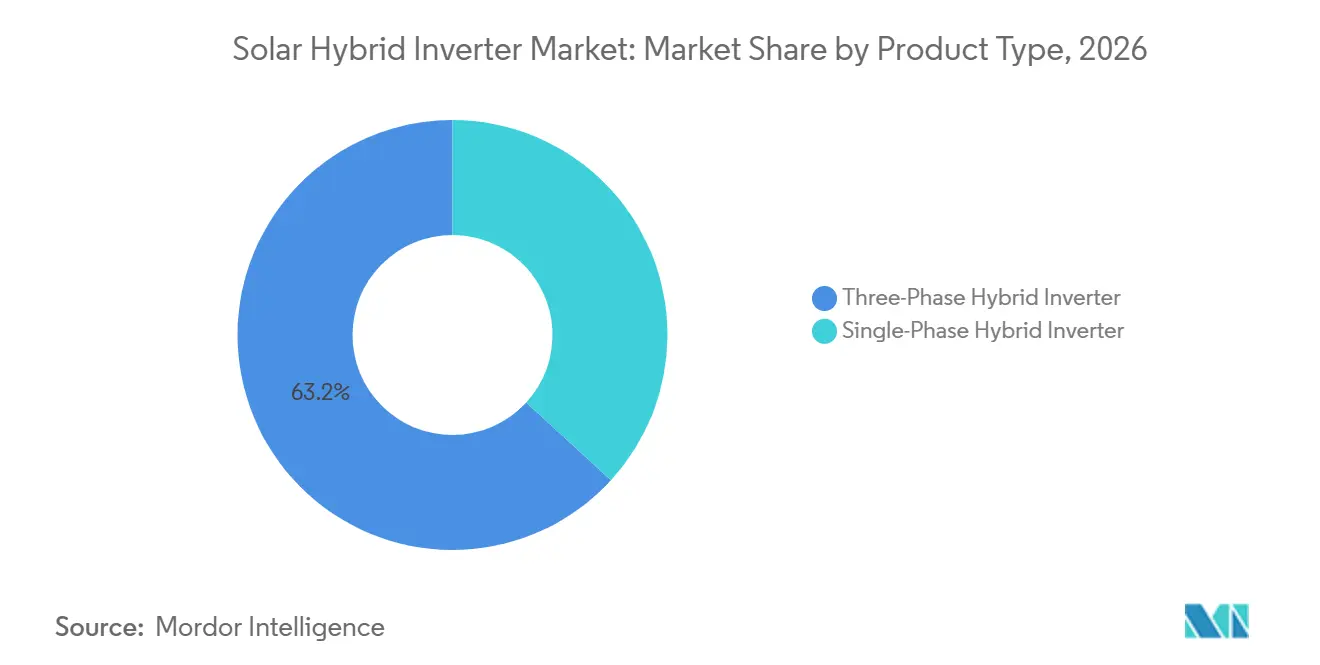
Dreiphasige Systeme behalten ihre Größenordnung, während die Nachfrage nach Einphasigen Systemen zunimmtDreiphasige Hybrid-Wechselrichter hielten im Jahr 2026 63,2 % des Umsatzes und damit den größten globalen Anteil. Europa und Asien bieten eine erhebliche installierte Basis, da Dreiphasen-Anschlüsse in Wohn- und Gewerbegebäuden üblich sind. Deutschland, Frankreich, Italien und Spanien unterstützen eine stetige Nachfrage nach Systemen, die Dreiphasennetze bedienen können. HTW Berlin berichtete, dass gleichstromgekoppelte Systeme mit Hybrid-Wechselrichtern im Jahr 2024 87 % des in Deutschland verkauften Heimspeichers ausmachten. Diese Architektur kombiniert Solarumwandlung und Batterieladung in einem System und unterstützt den Eigenverbrauch, ohne in vielen Anwendungen einen separaten Batterie-Wechselrichter zu benötigen. Diese Bedingungen helfen, die Relevanz der Kategorie in reifen Speichermärkten aufrechtzuerhalten.
Einphasige Hybrid-Wechselrichter werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,8 % wachsen. Wohn- und Landwirtschaftsanschlüsse in Indien, Indonesien, Vietnam, Thailand und anderen süd- und südostasiatischen Märkten nutzen häufig Einphasenversorgung, was die Kategorie für kleinere Dachsysteme geeignet macht, die Batterien für Backup und Eigenverbrauch hinzufügen. Einphasige Produkte können als Einstiegspunkt in neuere Solar-plus-Speicher-Märkte dienen, und ihre Rolle wächst, wenn Kunden von reinen Solarinstallationen zu Systemen mit Speicher und Laststeuerung wechseln.

Nach Verbindungstyp:
Netzgekoppelte Systeme führen, während netzunabhängige Systeme schneller wachsenNetzgekoppelte Hybrid-Wechselrichter hielten im Jahr 2026 52,5 % des Umsatzes und damit den größten Anteil nach Verbindungstyp. Netzgekoppelte Wohn- und Gewerbeinstallationen in Europa, Nordamerika und Ostasien lieferten den Großteil dieser Nachfrage. Dieses Segment profitiert von etablierten Installateuren, Netzanschlussregeln und Anreizprogrammen. Netzgekoppelte Systeme sind in der Regel die erste Wahl für Kunden mit zuverlässiger Versorgungsleistung, die Eigenverbrauch und Notstromfähigkeit wünschen. Nettomessungsvereinbarungen und Einzelhandelsstrompreise beeinflussen den Wert dieser Systeme. Netzgekoppelte Geräte können auch mit Batteriespeichern verbunden werden, ohne dass Kunden das Versorgungsnetz verlassen müssen, was die Führungsposition des Segments aufrechterhält.
Für viele Kunden liegt der Wert dieser Systeme in der Flexibilität und nicht in der vollständigen Unabhängigkeit vom Netz. Gespeicherter Solarstrom kann in Hochpreiszeiten genutzt werden, während der Versorgungsservice bei Bedarf verfügbar bleibt. Dieser Ansatz eignet sich für Märkte, in denen das Netz zuverlässig ist, aber Strompreise einen Anreiz bieten, den Verbrauch genauer zu steuern. Er bietet auch einen praktischen Ausgangspunkt für Kunden, die die Batteriekapazität später erweitern möchten.
Netzunabhängige Hybrid-Wechselrichter werden bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen, der höchsten Rate unter den Verbindungstypen. Mini-Netz-Programme in Subsahara-Afrika, ländlichem Indien, Indonesien und Lateinamerika erweitern den Einsatz von Solar- und Batteriesystemen dort, wo der Netzservice nicht verfügbar oder unzuverlässig ist. Die Weltbank hat mehrere staatliche Ansätze zur Unterstützung solarer hybrider Mini-Netze identifiziert, darunter Rahmenbedingungen, die private Beteiligung mobilisieren und ländliche Versorgungsbedürfnisse ansprechen. IEC TS 62257-301:2025 bietet Entwicklern und Finanziers eine gemeinsame Grundlage für das Design hybrider netzunabhängiger Systeme. Batteriegestützte Systeme, die sowohl im netzgekoppelten als auch im unabhängigen Modus betrieben werden können, sind in Märkten wie Indien, Südafrika und Nigeria nützlich, wo sowohl Stromkontinuität als auch Kosteneinsparungen bei der Elektrizität Prioritäten sind.
Nach Kapazität:
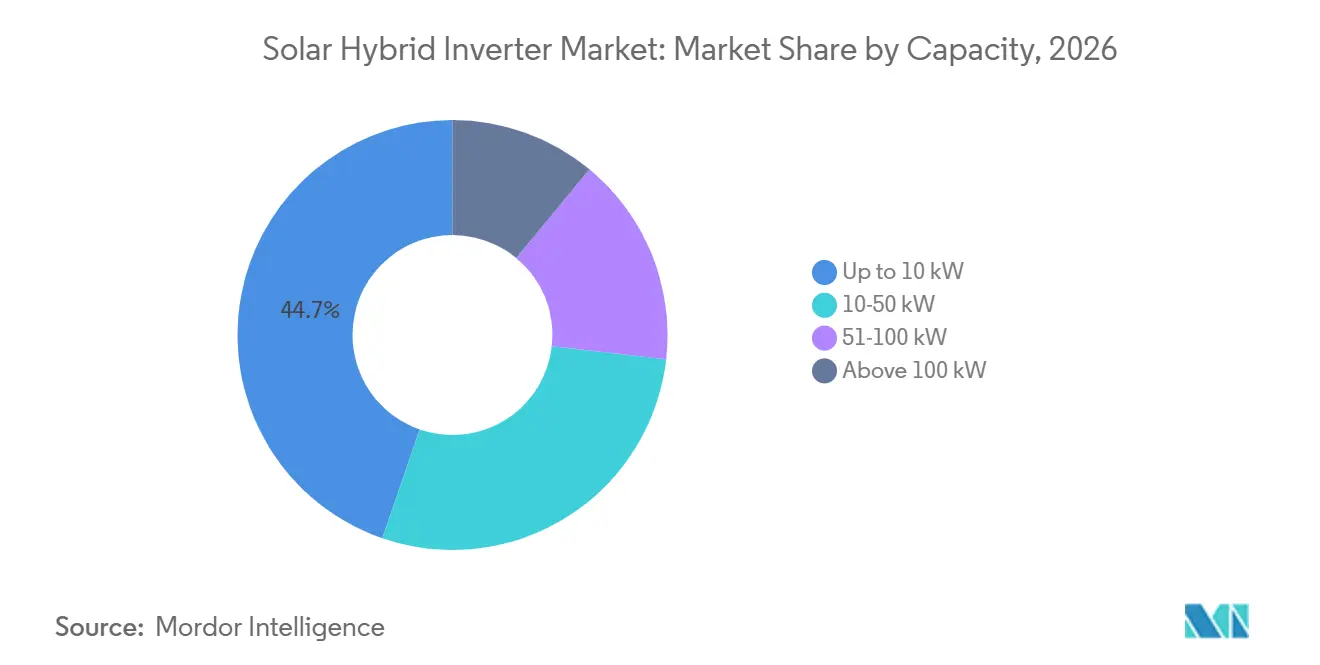
Wohngebäudesysteme führen, während mittlere Systeme an Boden gewinnenSysteme bis zu 10 kW hielten im Jahr 2026 44,7 % des Marktes für Solare Hybrid-Wechselrichter, gestützt durch die große globale Basis von Haushalts-Photovoltaikanlagen. Diese Systeme verwenden üblicherweise einphasige oder leichte dreiphasige Geräte für das Haushaltsenergiemanagement. Sinkende Kosten für Lithiumeisenphosphat-Batterien (LiFePO4) machen größere Wohngebäudesysteme für einige Käufer zugänglicher, und Bauvorschriften in Deutschland, Frankreich und Australien fördern batteriekompatible Infrastruktur in Neubauten, was die durchschnittliche Gerätegröße schrittweise erhöhen kann. Die kleinere Kapazitätskategorie bleibt zentral, da sie die breiteste Wohngebäude-Kundenbasis bedient.
Der Bereich von 10 bis 50 kW wird bis 2032 voraussichtlich mit einem CAGR von 10,3 % wachsen. Kleine Fabriken, landwirtschaftliche Verarbeitungsbetriebe, Gewerbegebäude, Telekommunikationsstandorte und leichte Industrieanlagen nutzen diesen Bereich für Spitzenlastmanagement und Notstromversorgung und bieten diesen Nutzern eine mittlere Option zwischen Haushaltsgeräten und großen versorgungsmaßstäblichen Speicherprojekten. Die Kategorien 51 bis 100 kW und über 100 kW bleiben kleiner, sind aber für Mikronetze, Rechenzentren und größere Gewerbestandorte relevant. Sungrow Power Supply Companys gewerbliche und industrielle Lösung verwendet den SH125CX-Hybrid-Wechselrichter für diese Art von Einsatz, während Inhenergys 125-kW-Produkt einen dreiphasigen unbalancierten Ausgang für schwache oder ländliche Netze umfasst. Diese Designs adressieren Standorte, die sonst komplexere Wechselrichterkonfigurationen erfordern würden.
Die Kapazitätsauswahl ist eng mit Lastmustern und dem finanziellen Wert vermiedener Spitzenlastnachfrage verknüpft. Ein kleineres System kann ausgewählte Lasten während eines kurzen Ausfalls unterstützen, während eine größere Installation Speicher mit Solarstromerzeugung über einen breiteren Anteil des Standortverbrauchs kombinieren kann. Diese Unterscheidung ist für gewerbliche Käufer wichtig, die einen klaren Betriebsfall benötigen, bevor sie Kapital einsetzen. Anbieter, die modulare Geräte anbieten, können Erweiterungen unterstützen, ohne dass Kunden das gesamte System ersetzen müssen.
Nach Endnutzer:
Wohngebäudenutzer führen, während die gewerbliche Nachfrage zunimmtWohngebäudenutzer hielten im Jahr 2026 45,5 % des Marktes und sind damit die größte Endnutzergruppe. Das Wachstum von Dach-Solar und die Bündelung von Speicher mit neuen Systemen unterstützen diese Position. Sungrow Power Supply Company gibt an, weltweit mehr als 3 Millionen Haushalte zu bedienen und vermarktet Wohngebäudesysteme, die von kompakten Notstromlösungen bis hin zu größeren modularen Speicherpaketen reichen. Diese Optionen ermöglichen es dem Markt, Haushalte zu bedienen, die Eigenverbrauch, kurzfristige Notstromversorgung oder ein umfassenderes Heimenergiemanagement anstreben. Die Wohngebäudenachfrage ist besonders wichtig in Europa, Nordamerika und Australien und unterstützt breitere Installateurnetzwerke und Produktverfügbarkeit.
Gewerbliche Installationen werden bis 2032 voraussichtlich mit einem CAGR von 10,7 % wachsen. Einzelhandelszentren, Hotels, Lebensmittel- und Getränkestandorte sowie leichte Industrieanlagen bewerten Systeme anhand vermiedener Leistungsgebühren, Hochtarif-Stromkäufe und Betriebskontinuität. Telekommunikations-, Fernstandort-, versorgungsmaßstäbliche und landwirtschaftliche Nutzer bleiben kleinere Gruppen, sind aber für netzunabhängige und schwache Netzprojekte wichtig. Diese Verschiebung im Endnutzermix unterstützt größere Systemgrößen und fortschrittlichere Steuerungsanforderungen und schafft Nachfrage nach Anbietern, die Engineering, Inbetriebnahme und laufenden Service bereitstellen können.
Geografische Analyse
Markt für Solare Hybrid-Wechselrichter in Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 41,2 % und ist damit der größte regionale Beitrag zum Markt für Solare Hybrid-Wechselrichter. Kaliforniens NEM-3.0-Regeln reduzierten den Wert exportierten Stroms und stärkten den Fall für Eigenverbrauch und Speicherung. Der gewerbliche Steuergutschrift gemäß Abschnitt 48E unterstützt weiterhin qualifizierte saubere Strominvestitionen und Speicherprojekte.[4] Das Ende des Wohngebäude-Steuergutscheins gemäß Abschnitt 25D für nach 2025 in Betrieb genommene Immobilien kann Drittpartei-Eigentum und größere Installaterangebote begünstigen. Kanada trägt durch Provinzprogramme und ländliche netzunabhängige Anwendungen zur Nachfrage bei. Mexiko entwickelt sich als gewerblicher Solarstandort, insbesondere in Fertigungskorridoren nahe den Vereinigten Staaten. UL 1741, IEEE 1547-2018 und aufkommende Cybersicherheitsanforderungen bleiben für den Produktmarktzugang in der Region bedeutsam.
Markt für Solare Hybrid-Wechselrichter in Europa
Europa bleibt eine bedeutende Region für Wohngebäude- und Gewerbespeichers im Markt für Solare Hybrid-Wechselrichter, mit Deutschland, dem Vereinigten Königreich, Italien, Frankreich, Polen und Spanien als wichtigen Märkten. Fraunhofer ISE berichtete, dass Deutschland bis August 2026 mehr als 20,8 GW und 32,4 GWh installierte Batteriespeicherkapazität hatte, einschließlich Heim- und netzmaßstäblicher Systeme. Ein deutscher Vorschlag, den festen 20-jährigen Einspeisevergütungstarif für neue Photovoltaiksysteme ab 2027 abzuschaffen, wurde berichtet; falls angenommen, würde diese Politikrichtung die Eigenverbrauchswirtschaft unterstützen. Italiens Anreizreduzierung von 50 % im Jahr 2025 auf 36 % im Jahr 2027 könnte Installationen vorziehen, bevor die Reduzierung in Kraft tritt. Enphase Energy brachte die IQ Battery 5P mit FlexPhase in mehreren europäischen Märkten im Jahr 2025 auf den Markt. Der europäische Markt für Solare Hybrid-Wechselrichter wird weiterhin durch etablierte Installateure, lokale Standards und eine erhebliche Basis von Häusern geprägt, die für Nachrüstspeicher geeignet sind.
Markt für Solare Hybrid-Wechselrichter in Asien-Pazifik, Südamerika und Naher Osten und Afrika
Asien-Pazifik wird von 2027 bis 2032 voraussichtlich mit einem CAGR von 10,5 % wachsen, der höchsten regionalen Rate im Markt für Solare Hybrid-Wechselrichter. China bleibt ein wichtiges Produktionszentrum und Verbraucher von Solaren Hybrid-Wechselrichtern, während Indien, Australien, Indonesien, Vietnam und Thailand zusätzliche Nachfrage liefern. Indiens Dach-Solar-Maßnahmen und dezentrale Energiebedürfnisse unterstützen Wohngebäude-, Landwirtschafts- und kleine Gewerbeinstallationen. Australiens hohe Einzelhandelsstrompreise und staatliche Programme unterstützen die Einführung von Wohngebäude-Solar-plus-Speicher. Sungrow Power Supply wählte Australien für seinen EnergyBridge-Start im Juni 2026, was die Bedeutung der Notstromfunktionalität in der Region widerspiegelt. In Südamerika führt Brasilien den Markt an, wo Netznutzungsgebühren den Wert von Eigenverbrauch und Speicherung verstärkt haben. Der Nahe Osten und Afrika kombinieren Golf-Smart-Grid-Projekte mit netzunabhängigen und schwachen Netzchancen in Nigeria, Kenia, Südafrika, Marokko und Ägypten. ATESS dokumentierte ein nigerianisches Solar-Mini-Netz-Projekt mit hybriden Solar-Batterie-Geräten, das den Anwendungsfall der ländlichen Elektrifizierung veranschaulicht.
Wettbewerbslandschaft
Der Markt für Solare Hybrid-Wechselrichter hat eine mäßig konzentrierte Fertigungsbasis, mit wichtigen Marktteilnehmern wie Sungrow, Huawei Digital Power, Growatt, GoodWe, Ginlong, Deye und SOFARSOLAR. Diese Anbieter konkurrieren bei Kosten, Batterieintegration, Forschungsinvestitionen und Reichweite des Vertriebsnetzes. Ihre Plattformen kombinieren zunehmend Wechselrichter-Hardware mit Überwachungs-, Energiemanagement- und Netzreaktionsfähigkeiten. Sungrows iSolarCloud, Huaweis FusionSolar und GoodWes EzManager spiegeln diese Verlagerung hin zu vernetztem Energiemanagement wider. Huawei brachte FusionSolar 9.0 im April 2026 in Europa auf den Markt und stellte den netzbildenden String-Wechselrichter SUN2000-506KTL und ein 1.000-V-AC-Photovoltaik-Design vor. Das Unternehmen erklärte, dass dieses Design die Balance-of-System-Kosten um 0,27 bis 0,55 EUR pro Watt senken könnte. Dieser Ansatz verlagert den Wettbewerb über Umwandlungs-Hardware hinaus hin zu großmaßstäblichem Systemdesign und -betrieb.
SolarEdge Technologies meldete einen Umsatz von 346,2 Millionen USD im zweiten Quartal 2026, ein Anstieg von 20 % im Jahresvergleich. Sigenergy bietet ein 5-in-1-SigenStor-System an, das einen Wechselrichter, eine Batterie, Energiemanagement, Elektrofahrzeug-Laden und Fahrzeug-zu-Haus-Fähigkeit integriert. Victron Energy hält eine besondere Position in professionellen netzunabhängigen und Marineanwendungen durch sein Quattro-Wechselrichter/Ladegerät-Ökosystem und seinen Drittanbieter-Integrationsansatz. Diese Unternehmen adressieren unterschiedliche Kundenbedürfnisse, von integrierten Haushaltssystemen bis hin zu konfigurierbaren netzunabhängigen Lösungen. Anbieter im Markt für Solare Hybrid-Wechselrichter legen auch zunehmend Wert auf Cybersicherheitszertifizierung, Netzunterstützungskonformität und lokale Servicefähigkeit.
Chancen bestehen im Bereich von 51 bis 100 kW für gewerbliche Betreiber in tropischen und aufstrebenden Märkten, die IP66-bewertete, generatorkompatible, netzbildende Produkte benötigen. Nachrüstkits stellen eine weitere Chance dar, da viele europäische Solarbesitzer Batteriezusätze für bestehende String-Wechselrichter-Systeme evaluieren. Landwirtschaftliche Bewässerungsanwendungen in Indien und Subsahara-Afrika bieten ebenfalls Nachfrage nach Systemen, die Dieselgeneratoren durch Solar und Speicher ersetzen können. Anbieter, die Produkte an lokale Netzvorschriften, Batterieoptionen, Installationspraktiken und Serviceanforderungen anpassen können, sind gut positioniert, um Wachstum im Markt für Solare Hybrid-Wechselrichter zu erschließen.
Marktführer der Branche für Solare Hybrid-Wechselrichter
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
Growatt New Energy Technology Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Solare Hybrid-Wechselrichter Unternehmen in diesem Bericht
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Schneider Electric SE
- Enphase Energy, Inc.
- GoodWe Power Supply Technology Co., Ltd.
- Ginlong Technologies Co., Ltd.
- Fronius International GmbH
- Delta Electronics, Inc.
- ABB Ltd.
- KACO New Energy GmbH
- SolaX Power Network Technology (Zhejiang) Co., Ltd.
- Deye Inverter Technology Co., Ltd.
- SOFARSOLAR Co., Ltd.
- Victron Energy B.V.
- OutBack Power Technologies, Inc.
- Luminous Power Technologies Pvt. Ltd.
- Havells India Limited
- Microtek International Pvt. Ltd.
- Tabuchi Electric Co., Ltd.
- Redback Technologies Pty Ltd
- Servotech Renewable Power Systems Limited
- FIMER S.p.A.
Neueste Industrielle Entwicklungen in Markt für Solare Hybrid-Wechselrichter
- Juni 2026: Auf der Intersolar Europe 2026 in München stellte Sungrow Power Supply Co., Ltd. die PowerHarbor All-in-One-Wohngebäude-Energiespeicherlösung vor. Das System integriert Hybrid-Wechselrichterkapazitäten von 10 kW bis 30 kW mit modularen 6- bis 10-kWh-LFP-Batterieeinheiten, erweiterbar bis zu 120 kWh. Die Plattform verfügt über eine 1,6-fache PV-zu-Batterie-Ladefähigkeit, KI-gesteuerte Energieoptimierung und PID-ZERO-Technologie für leistungsstarke Wohngebäude-Solar-plus-Speicher-Anwendungen.
- Juni 2026: Sungrow Power Supply Co., Ltd. führte EnergyBridge in Australien ein, eine integrierte Notstromlösung für Wohngebäude-Solar- und Speicherinstallationen. Das Produkt kombiniert einen Umschalter, Leistungsschalter, Energiezähler, Bypass-Schalter und Stromwandler in einer einzigen kompakten Einheit, vereinfacht die Notstrombereitstellung und reduziert die Installationskomplexität für Hybrid-Wechselrichter-Systeme.
- April 2026: Huawei Digital Power Technologies Co., Ltd. brachte FusionSolar 9.0 für den europäischen Markt auf den Markt, mit dem netzbildenden String-Wechselrichter SUN2000-506KTL, einer 11-MW-Smart-Transformatorstation und einer 1.000-V-AC-Photovoltaik-Architektur. Die Plattform ist darauf ausgelegt, Netzunterstützungsfähigkeiten zu verbessern, die Integration erneuerbarer Energien zu fördern und versorgungsmaßstäbliche Solar- und Speicherinstallationen zu unterstützen, die fortschrittliche Wechselrichterfunktionalität erfordern.
- März 2026: GoodWe Technologies Co., Ltd. stellte die ES-LD-bifaziale Hybrid-Wechselrichter-Serie im Bereich von 5 bis 10 kW für Brasilien und andere lateinamerikanische Märkte vor. Die Produkte unterstützen mehrere regionale Spannungskonfigurationen, sowohl netzgekoppelte als auch netzunabhängige Betriebsmodi sowie die Kompatibilität mit 48-V-Niederspannungs-Batteriesystemen und richten sich an Wohngebäude- und kleine Gewerbe-Solar-plus-Speicher-Installationen.
Berichtsumfang des globalen Marktes für Solare Hybrid-Wechselrichter
Ein Solarer Hybrid-Wechselrichter ist ein elektrisches Gerät, das einen herkömmlichen Solar-Wechselrichter mit einem Batterie-Wechselrichter in einer einzigen Einheit kombiniert und den Energiefluss von Solarpanelen, Versorgungsnetzen und Batteriespeichersystemen verwaltet, um die Energieeffizienz zu maximieren. Das System leitet Solarenergie zunächst zur Versorgung von Haushaltsgeräten, leitet überschüssigen Strom zum Laden von Backup-Batterien und exportiert überschüssige Energie ins Netz, sofern dies erlaubt ist. Durch die Integration von Batteriespeichern gewährleistet es eine kontinuierliche Stromversorgung während der Nachtstunden oder bei Netzausfällen, im Gegensatz zu Standard-Netzgekoppelten Systemen.
Der globale Markt für Solare Hybrid-Wechselrichter ist nach Produkttyp in Einphasige Hybrid-Wechselrichter und Dreiphasige Hybrid-Wechselrichter segmentiert. Nach Verbindungstyp ist der Markt in Netzgekoppelte Hybrid-Wechselrichter, Netzunabhängige Hybrid-Wechselrichter und Batteriegestützte Hybrid-Wechselrichter segmentiert. Nach Kapazität ist der Markt in bis zu 10 kW, 10–50 kW, 51–100 kW und über 100 kW segmentiert. Nach Endnutzer ist der Markt in Wohngebäude, Gewerbe, Industrie, Versorgungsmaßstab und Mikronetz, Telekommunikation und Fernstandort-Strom sowie landwirtschaftliche und ländliche Nutzer segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für Solare Hybrid-Wechselrichter in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Einphasiger Hybrid-Wechselrichter |
| Dreiphasiger Hybrid-Wechselrichter |
| Netzgekoppelter Hybrid-Wechselrichter |
| Netzunabhängiger Hybrid-Wechselrichter |
| Batteriegestützter Hybrid-Wechselrichter |
| Bis zu 10 kW |
| 10–50 kW |
| 51–100 kW |
| Über 100 kW |
| Wohngebäude |
| Gewerbe |
| Industrie |
| Versorgungsmaßstab und Mikronetz |
| Telekommunikation und Fernstandort-Strom |
| Landwirtschaftliche und ländliche Nutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Einphasiger Hybrid-Wechselrichter | |
| Dreiphasiger Hybrid-Wechselrichter | ||
| Nach Verbindungstyp | Netzgekoppelter Hybrid-Wechselrichter | |
| Netzunabhängiger Hybrid-Wechselrichter | ||
| Batteriegestützter Hybrid-Wechselrichter | ||
| Nach Kapazität | Bis zu 10 kW | |
| 10–50 kW | ||
| 51–100 kW | ||
| Über 100 kW | ||
| Nach Endnutzer | Wohngebäude | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsmaßstab und Mikronetz | ||
| Telekommunikation und Fernstandort-Strom | ||
| Landwirtschaftliche und ländliche Nutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe wird der Markt für Solare Hybrid-Wechselrichter bis 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 21,05 Milliarden USD erreichen, ausgehend von 13,27 Milliarden USD im Jahr 2027 bei einem CAGR von 9,67 %. Diese Prognose spiegelt die Nachfrage nach Systemen wider, die Solarumwandlung, gespeicherte Energie und Haushaltslastmanagement in einer einzigen Installation kombinieren.
Welcher Produkttyp führt die Verkäufe von Solaren Hybrid-Wechselrichtern an?
Dreiphasige Systeme führten im Jahr 2026 mit 63,2 % des Umsatzes, gestützt durch etablierte Dreiphasen-Anschlüsse in Europa und Asien. Diese Anschlüsse sind in Wohn- und Gewerbeinstallationen in mehreren wichtigen europäischen und asiatischen Ländern üblich.
Welcher Verbindungstyp wächst am schnellsten?
Netzunabhängige Systeme werden bis 2032 voraussichtlich mit einem CAGR von 10,1 % wachsen, unterstützt durch Mini-Netz- und ländliche Elektrifizierungsprojekte. Diese Kategorie ist relevant, wo ein zuverlässiger Netzanschluss nicht verfügbar ist oder wo Nutzer die Fähigkeit benötigen, während Ausfällen unabhängig zu betreiben.
Warum führen gewerbliche Käufer Hybrid-Wechselrichter-Systeme ein?
Gewerbliche Nutzer führen diese Systeme ein, um Spitzenstromkosten zu verwalten, Notstromversorgung zu unterstützen und die Auswirkungen von Ausfällen auf den Betrieb zu reduzieren. Kleine Fabriken, Einzelhandelsstandorte, Hotels, Lebensmittel- und Getränkestandorte sowie Telekommunikationseinrichtungen können diese Vorteile gegen die Betriebskosten von Netzstrom und Serviceunterbrechungen abwägen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 10,5 % wachsen, angetrieben durch Nachfrage in China, Indien, Australien, Indonesien, Vietnam und Thailand. Das Wachstum ist mit dezentraler Solarinstallation, Wohngebäude-Speichernachfrage, landwirtschaftlichen Anwendungen und kleinen Gewerbeanwendungen in diesen Ländern verbunden.
Was sind die Haupthindernisse für eine breitere Einführung?
Hohe anfängliche Systemkosten, komplexe Zertifizierungsanforderungen, unsichere Netzregeln und Lücken bei Installateurund Servicefähigkeiten können die Einführung verlangsamen. Diese Hindernisse können Projektkosten erhöhen, die Inbetriebnahme verzögern und es neuen Anbietern erschweren, in Märkte mit unterschiedlichen technischen Standards einzutreten.