
Taille et part du marché des onduleurs solaires hybrides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.27 Milliards de dollars |
| Taille du Marché (2032) | 21.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
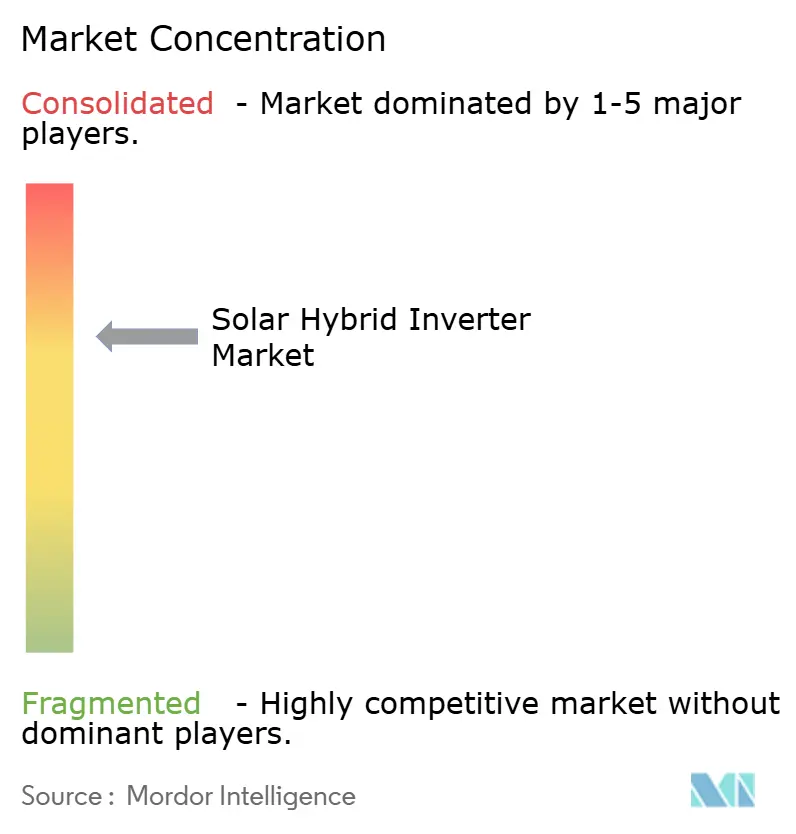
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des onduleurs solaires hybrides par Mordor Intelligence
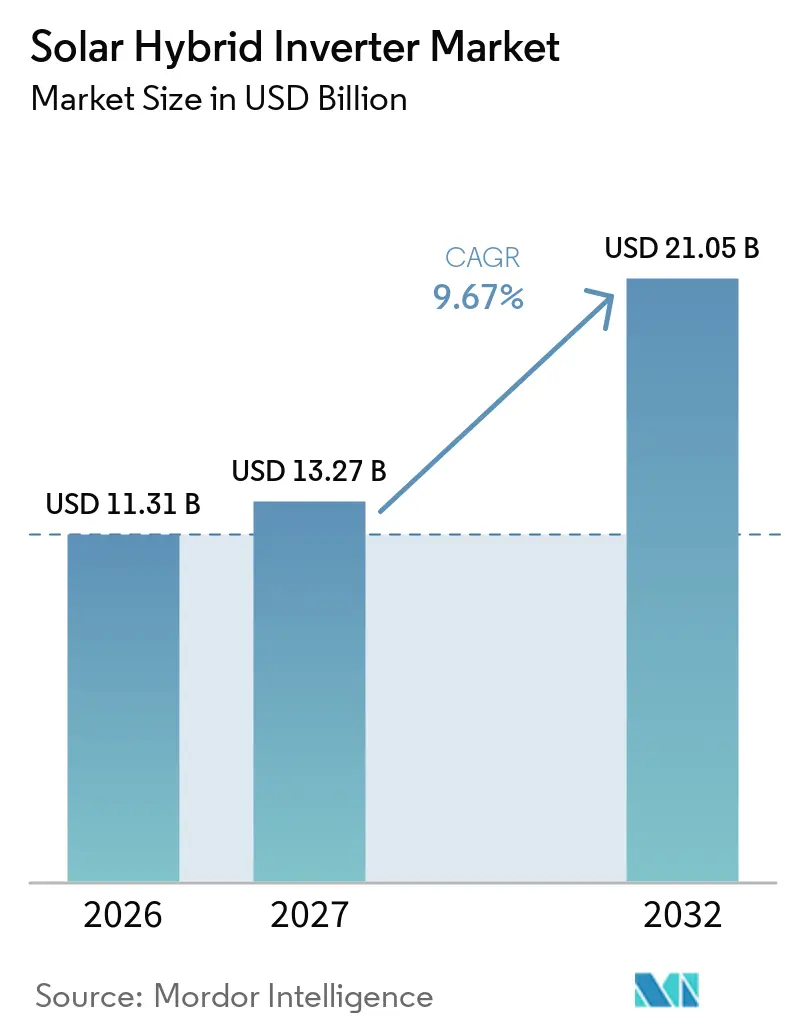
La taille du marché mondial des onduleurs solaires hybrides devrait augmenter de 11,31 milliards USD en 2026 à 13,27 milliards USD en 2027 et atteindre 21,05 milliards USD d'ici 2032, à un CAGR de 9,67 % sur la période 2027-2032. Le marché est soutenu par la baisse des coûts des batteries au phosphate de fer lithié (LiFePO4), la hausse des tarifs d'électricité au détail et les politiques de neutralité carbone qui rendent le solaire et le stockage plus attractifs en tant que système intégré. Alors que les prix du matériel restent compétitifs, les fournisseurs accordent une importance croissante aux logiciels de gestion de l'énergie, à la surveillance, à la maintenance et aux capacités de service réseau. Les fabricants élargissent également leurs empreintes de production au Vietnam, en Turquie et au Mexique en réponse aux mesures commerciales, aux exigences de certification et aux risques liés à la chaîne d'approvisionnement. Le marché évolue donc vers des produits qui soutiennent l'autoconsommation, l'alimentation de secours et la participation aux programmes d'énergie distribuée, plutôt que la seule production solaire. Les changements réglementaires peuvent également influencer le calendrier des achats, notamment lorsque les structures d'incitation favorisent la propriété commerciale ou les installations de rénovation plutôt que les achats résidentiels directs.
Principaux enseignements du rapport
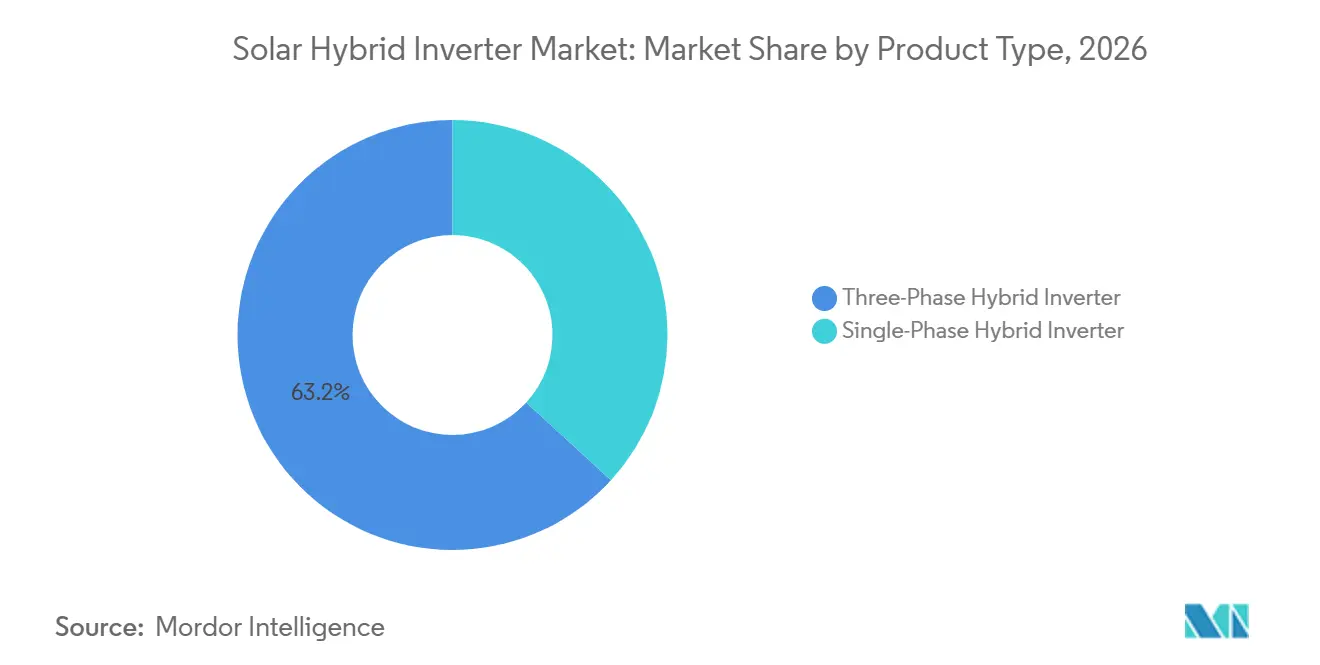
- Par type de produit, les onduleurs triphasés détenaient 63,2 % de la part du marché des onduleurs solaires hybrides en 2026, tandis que les onduleurs monophasés devraient croître à un CAGR de 9,8 % jusqu'en 2032.
- Par type de connexion, les systèmes connectés au réseau détenaient 52,5 % de la part du marché des onduleurs solaires hybrides en 2026, tandis que les systèmes hors réseau devraient se développer à un CAGR de 10,1 % jusqu'en 2032.
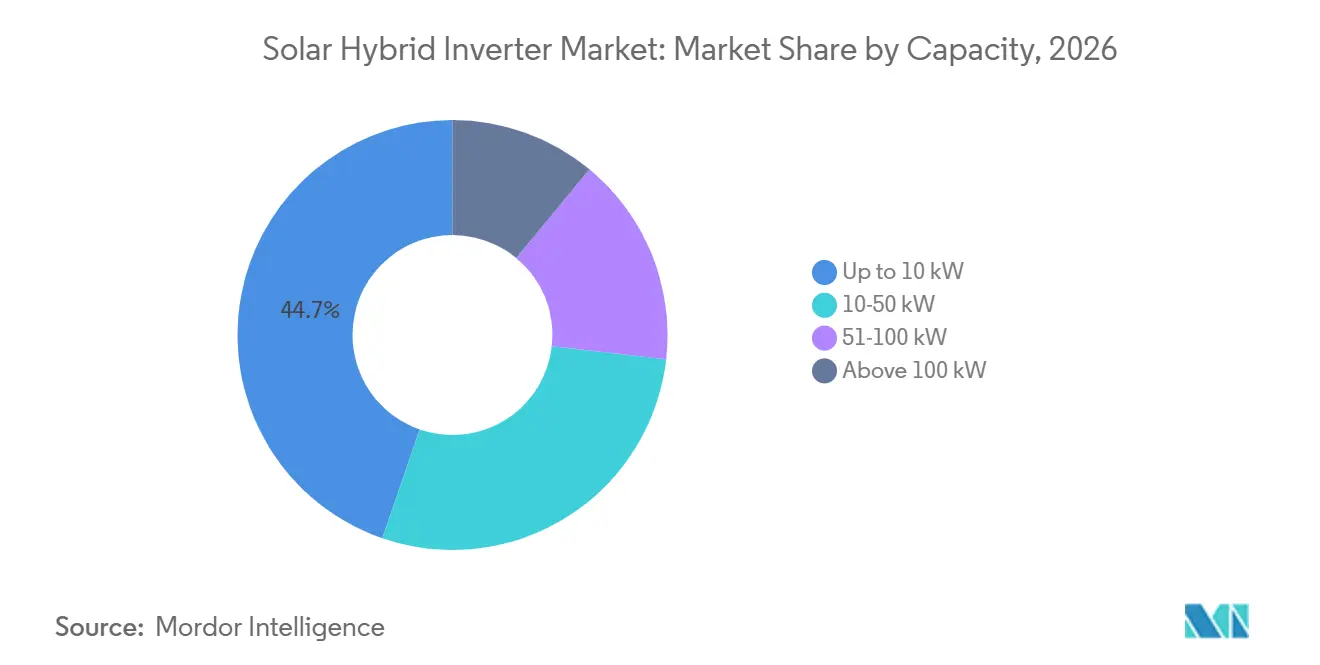
- Par capacité, les systèmes jusqu'à 10 kW représentaient 44,7 % de la taille du marché des onduleurs solaires hybrides en 2026, tandis que les systèmes de 10 à 50 kW devraient croître à un CAGR de 10,3 % jusqu'en 2032.
- Par utilisateur final, les utilisateurs résidentiels détenaient une part de 45,5 % en 2026, tandis que les installations commerciales devraient croître à un CAGR de 10,7 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait une part de 41,2 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du solaire couplé au stockage | +3.0% | Mondial, plus fort en Europe, en Australie, aux États-Unis et en Inde | Court terme (≤ 2 ans) |
| Résilience du réseau et demande en alimentation de secours | +1.8% | Mondial, plus aigu au Moyen-Orient et en Afrique, en Asie du Sud et en Amérique du Nord | Court terme (≤ 2 ans) |
| Incitations gouvernementales et politiques de neutralité carbone | +1.5% | Principalement en Amérique du Nord et en Europe, avec des retombées vers l'Asie-Pacifique et l'Amérique latine | Moyen terme (2-4 ans) |
| Optimisation des coûts énergétiques dans le secteur commercial et industriel | +1.2% | Mondial, porté par l'Asie-Pacifique, l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Mini-réseaux hybrides pour l'électrification des zones à réseau faible et hors réseau | +0.8% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est et Amérique latine | Long terme (≥ 4 ans) |
| Convergence solaire, batterie, véhicule électrique et réponse à la demande | +0.7% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'adoption du solaire couplé au stockage comme signal de demande central
Le solaire et le stockage sont de plus en plus achetés en tant que système énergétique résidentiel combiné, renforçant la demande sur le marché des onduleurs solaires hybrides. Sungrow Power Supply Co., Ltd a présenté son système de stockage d'énergie résidentiel PowerHarbor à Intersolar Europe 2026 avec des blocs de batteries au phosphate de fer lithié (LiFePO4) modulaires allant de 6 kWh à 120 kWh et une optimisation énergétique via iSolarCloud.[1] Cette configuration indique que les acheteurs s'attendent de plus en plus à ce que le stockage, le logiciel de contrôle et l'équipement de conversion solaire fonctionnent ensemble, faisant passer la décision d'achat de la comparaison d'onduleurs individuels à l'évaluation de la valeur globale d'un ensemble énergétique complet pour le foyer. Les tarifs à heures pleines/heures creuses rendent cette valeur plus visible, car l'électricité stockée peut être utilisée lorsque les prix du réseau sont plus élevés. La norme IEC TS 62257-301:2025 a également établi un cadre technique dédié à l'intégration du solaire avec d'autres sources de production dans les systèmes hybrides hors réseau, soutenant le déploiement standardisé des mini-réseaux.[2]
La résilience du réseau et la demande en alimentation de secours façonnent les décisions d'investissement
La capacité de secours est devenue un facteur d'achat central dans les zones où les pannes, les coupures de sécurité publique ou les réseaux de distribution défaillants affectent l'approvisionnement en électricité. Sungrow Power Supply Co., Ltd a lancé EnergyBridge en Australie en juin 2026 en tant que solution de secours compacte combinant un commutateur de transfert, un disjoncteur, un compteur, un commutateur de dérivation et un transformateur de courant. Le produit a été conçu pour réduire la complexité d'installation des systèmes de secours résidentiels. Un onduleur capable d'assurer le secours peut également connecter un foyer à des programmes de centrale électrique virtuelle là où les règles locales et les contrats avec les services publics le permettent, créant une couche de service potentielle au-delà des ventes d'équipements pour les entreprises disposant de plateformes énergétiques connectées. Le projet de loi 5727 du Sénat de l'État de Washington prévoit des incitations au stockage résidentiel allant jusqu'à 450 USD par kWh, ou 765 USD par kWh pour les clients à faibles revenus éligibles, lorsque les systèmes remplissent les conditions du programme. Ces mesures associent l'investissement en résilience à la participation aux tarifs à heures pleines/heures creuses et aux services réseau.
Les incitations gouvernementales et les politiques de neutralité carbone reconfigurent les canaux de demande
La conception des politiques modifie les groupes de clients qui peuvent le plus facilement financer des systèmes hybrides. L'Internal Revenue Service indique que le crédit d'énergie propre résidentiel ne s'applique pas aux biens mis en service après le 31 décembre 2025 selon la règle en vigueur. Dans le même temps, le stockage commercial peut toujours bénéficier du crédit d'investissement de la Section 48E, sous réserve des exigences applicables, ce qui soutient la propriété par des tiers et les installations commerciales. Cette différence peut orienter l'activité vers les prestataires de services et les grands opérateurs solaires capables de structurer des offres financées. Les informations publiées sur les incitations en Italie montraient un avantage de rénovation domiciliaire de 50 % en 2025, prévu de diminuer à 36 % d'ici 2027. Les amendements réglementaires de l'Oregon d'avril 2026 ont étendu l'éligibilité au programme à certaines rénovations de stockage sur des systèmes solaires précédemment achetés. Le marché des onduleurs solaires hybrides peut donc attirer la demande à la fois des nouveaux systèmes et des mises à niveau des installations solaires antérieures.
L'effet des politiques n'est pas uniforme selon les groupes de clients. Les propriétaires ont tendance à réagir aux remises, aux tarifs de détail et à la disponibilité du financement. Les clients commerciaux peuvent utiliser des structures fiscales et des contrats de service moins accessibles aux acheteurs individuels. Les installateurs doivent donc gérer un éventail plus large de besoins clients, allant des simples batteries de rénovation aux offres solaires-stockage financées. Les fournisseurs qui rendent leurs produits compatibles avec les systèmes photovoltaïques existants peuvent en bénéficier lorsque les incitations sont orientées vers les mises à niveau plutôt que vers les nouvelles installations. Cela maintient la demande liée aux détails des politiques locales plutôt qu'à un schéma d'incitation mondial unique.
L'optimisation des coûts énergétiques dans le secteur commercial et industriel stimule l'adoption des capacités moyennes
Les acheteurs commerciaux et industriels évaluent les systèmes hybrides par rapport aux charges de pointe, aux achats en période de pointe et au coût des interruptions opérationnelles. Inhenergy a présenté un onduleur hybride de 125 kW en mars 2026 avec une capacité de surdimensionnement photovoltaïque de 200 %, une efficacité de pointe de 98 % et une commutation UPS de 10 ms pour les installations commerciales.[3] Ce type d'équipement cible les usines, entrepôts, hôpitaux, hôtels et autres sites où la continuité de l'approvisionnement a une valeur opérationnelle directe. Le marché des onduleurs solaires hybrides bénéficie également lorsque les installations peuvent combiner production solaire, stockage et charges gérées au sein d'un seul dispositif de contrôle. Sungrow Power Supply Co., Ltd a présenté sa solution C&I PowerStack connectée et hors réseau à Intersolar Europe 2026, combinant l'onduleur hybride SH125CX et le système de stockage ST245CS-S dans une conception couplée en courant continu. La solution prend en charge le fonctionnement connecté au réseau, le fonctionnement hors réseau et les rénovations des systèmes photovoltaïques existants. Les projets commerciaux plus importants peuvent également envisager des fonctions de soutien au réseau là où les règles du marché le permettent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés du système et des batteries | -2.0% | Mondial, plus contraignant dans les marchés émergents et les segments résidentiels sensibles aux prix | Court terme (≤ 2 ans) |
| Complexité de l'interopérabilité et de la certification | -1.4% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Incertitude sur la connexion au réseau et le comptage net | -1.0% | Mondial, impact le plus fort dans les marchés en cours de réforme du comptage net aux États-Unis, en Australie et en Europe | Moyen terme (2-4 ans) |
| Lacunes en matière de capacité des installateurs et de service après-vente dans les marchés émergents | -0.6% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est et Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts initiaux élevés du système et des batteries freinent le rythme d'adoption
Le coût du système reste un obstacle important pour les ménages sensibles aux prix sur le marché des onduleurs solaires hybrides, même si les prix des batteries baissent. Un système photovoltaïque typique de 10 kWc avec 10 kWh de stockage et un onduleur hybride en Allemagne était estimé à 18 000 à 22 000 EUR en 2026, soit l'équivalent de 19 500 à 23 900 USD. Bien qu'une période de retour sur investissement de 3 à 4 ans soit réalisable dans les conditions tarifaires allemandes actuelles, la mise de fonds initiale peut encore exclure les ménages sans accès à un financement adapté. Au Brésil, les onduleurs hybrides résidentiels de 5 kW étaient proposés à 7 000 à 10 000 BRL, soit 1 270 à 1 820 USD. Les droits d'importation peuvent augmenter davantage les coûts des équipements lorsque les fournisseurs répercutent une partie du coût supplémentaire sur les acheteurs. La main-d'œuvre d'installation et la mise en service représentent également une composante de coût significative, représentant 15 à 25 % du coût total du système sur les marchés développés.
La complexité de l'interopérabilité et de la certification alourdit les délais et les coûts d'entrée sur le marché
La certification des produits est devenue plus exigeante pour les équipements solaires et de stockage connectés. Les fabricants doivent satisfaire aux exigences de sécurité et de performance applicables aux onduleurs photovoltaïques et aux convertisseurs de stockage d'énergie par batterie, et doivent également répondre à différents codes de réseau en Amérique du Nord, en Europe et en Australie. Les incompatibilités de communication entre les commandes d'onduleurs et les systèmes de gestion de batteries peuvent compliquer la mise en service, notamment sur les interfaces CANbus, RS485 et Modbus. Ces problèmes peuvent générer des coûts de service après-vente qui ne sont pas évidents dans les spécifications standard des produits. Le marché des onduleurs solaires hybrides favorise les fournisseurs disposant des ressources techniques nécessaires pour maintenir plusieurs voies de certification et fournir un support local fiable.
Ce défi est particulièrement pertinent pour les petits fournisseurs qui entrent sur des marchés en dehors de leur région d'origine. Un produit peut satisfaire aux exigences électriques de base et nécessiter néanmoins des modifications de ses communications, de ses paramètres de protection ou de sa documentation avant d'obtenir une approbation locale. Les installateurs ont également besoin d'une orientation claire sur les batteries compatibles et les mises à jour logicielles. Les retards dans ces domaines peuvent affecter les délais des projets et la confiance des clients. La nécessité d'un support terrain fiable donne aux fournisseurs établis un avantage sur les marchés où le stockage distribué se développe rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes triphasés conservent leur envergure tandis que la demande en monophasé se développeLes onduleurs hybrides triphasés détenaient 63,2 % du chiffre d'affaires en 2026, conférant à cette catégorie la plus grande part mondiale. L'Europe et l'Asie fournissent une base installée substantielle, les connexions triphasées étant courantes dans les applications résidentielles et commerciales. L'Allemagne, la France, l'Italie et l'Espagne soutiennent une demande régulière pour des systèmes pouvant desservir des réseaux triphasés. HTW Berlin a rapporté que les systèmes couplés en courant continu avec onduleurs hybrides représentaient 87 % du stockage domestique vendu en Allemagne en 2024. Cette architecture combine la conversion solaire et la charge des batteries dans un seul système et prend en charge l'autoconsommation sans nécessiter d'onduleur de batterie séparé dans de nombreuses applications. Ces conditions contribuent à maintenir la pertinence de la catégorie sur les marchés de stockage matures.
Les onduleurs hybrides monophasés devraient croître à un CAGR de 9,8 % de 2027 à 2032. Les connexions résidentielles et agricoles en Inde, en Indonésie, au Vietnam, en Thaïlande et dans d'autres marchés d'Asie du Sud et du Sud-Est utilisent souvent une alimentation monophasée, rendant la catégorie adaptée aux petits systèmes de toiture qui ajoutent des batteries pour le secours et l'autoconsommation. Les produits monophasés peuvent servir de point d'entrée vers les nouveaux marchés solaires couplés au stockage, et leur rôle croît à mesure que les clients passent d'installations solaires uniquement à des systèmes avec stockage et contrôle de charge.

Par type de connexion :
les systèmes connectés au réseau sont en tête tandis que les systèmes hors réseau croissent plus viteLes onduleurs hybrides connectés au réseau détenaient 52,5 % du chiffre d'affaires en 2026, représentant la plus grande part par type de connexion. Les installations résidentielles et commerciales connectées au réseau en Europe, en Amérique du Nord et en Asie de l'Est ont fourni la majeure partie de cette demande. Ce segment bénéficie d'installateurs établis, de règles d'interconnexion et de programmes d'incitation. Les systèmes connectés au réseau sont généralement le premier choix pour les clients disposant d'un service public fiable qui souhaitent l'autoconsommation et la capacité de secours. Les dispositifs de comptage net et les prix de l'électricité au détail influencent la valeur de ces systèmes. Les équipements connectés au réseau peuvent également se connecter au stockage par batterie sans obliger les clients à quitter le réseau public, ce qui contribue à maintenir l'avance du segment.
Pour de nombreux clients, la valeur de ces systèmes réside dans la flexibilité plutôt que dans l'indépendance totale vis-à-vis du réseau. L'électricité solaire stockée peut être utilisée pendant les périodes de prix élevés tandis que le service public reste disponible en cas de besoin. Cette approche convient aux marchés où le réseau est fiable mais où les prix de l'électricité créent une raison de gérer la consommation plus étroitement. Elle constitue également un point de départ pratique pour les clients qui pourraient augmenter leur capacité de batterie ultérieurement.
Les onduleurs hybrides hors réseau devraient croître à un CAGR de 10,1 % jusqu'en 2032, le taux le plus élevé parmi les types de connexion. Les programmes de mini-réseaux en Afrique subsaharienne, dans l'Inde rurale, en Indonésie et en Amérique latine élargissent l'utilisation des systèmes solaires et de batteries là où le service réseau est indisponible ou peu fiable. La Banque mondiale a identifié plusieurs approches gouvernementales pour soutenir les mini-réseaux hybrides solaires, notamment des cadres qui mobilisent la participation privée et répondent aux besoins de service rural. La norme IEC TS 62257-301:2025 fournit aux développeurs et aux financiers une base commune pour la conception de systèmes hybrides hors réseau. Les systèmes alimentés par batterie qui fonctionnent à la fois en mode connecté au réseau et en mode indépendant sont utiles sur des marchés tels que l'Inde, l'Afrique du Sud et le Nigeria, où la continuité de l'alimentation et les économies sur les coûts de l'électricité sont des priorités.
Par capacité :
les systèmes résidentiels sont en tête tandis que les systèmes de moyenne gamme gagnent du terrainLes systèmes jusqu'à 10 kW détenaient 44,7 % du marché des onduleurs solaires hybrides en 2026, soutenus par la large base mondiale d'installations photovoltaïques domestiques. Ces systèmes utilisent couramment des équipements monophasés ou triphasés légers pour la gestion de l'énergie domestique. La baisse des coûts des batteries au phosphate de fer lithié (LiFePO4) rend les systèmes résidentiels plus grands plus accessibles pour certains acheteurs, et les politiques de construction en Allemagne, en France et en Australie encouragent les infrastructures prêtes pour les batteries dans les nouvelles constructions, ce qui pourrait progressivement augmenter la taille moyenne des équipements. La catégorie de plus petite capacité reste centrale car elle sert la base de clients résidentiels la plus large.
La gamme de 10 à 50 kW devrait croître à un CAGR de 10,3 % jusqu'en 2032. Les petites usines, les transformateurs agricoles, les bâtiments commerciaux, les sites de télécommunications et les installations industrielles légères utilisent cette gamme pour la gestion des pointes et l'alimentation de secours, offrant à ces utilisateurs une option intermédiaire entre les équipements domestiques et les grands projets de stockage à l'échelle des services publics. Les catégories de 51 à 100 kW et au-dessus de 100 kW restent plus petites mais sont pertinentes pour les micro-réseaux, les centres de données et les sites commerciaux plus importants. La solution commerciale et industrielle de Sungrow Power Supply Company utilise l'onduleur hybride SH125CX pour ce type de déploiement, tandis que le produit 125 kW d'Inhenergy comprend une sortie triphasée déséquilibrée pour les réseaux faibles ou ruraux. Ces conceptions s'adressent aux sites qui nécessiteraient autrement des configurations d'onduleurs plus complexes.
La sélection de la capacité est étroitement liée aux profils de charge et à la valeur financière de la demande de pointe évitée. Un système plus petit peut prendre en charge des charges sélectionnées lors d'une courte panne, tandis qu'une installation plus grande peut combiner le stockage avec la production solaire sur une part plus large de la consommation du site. Cette distinction est importante pour les acheteurs commerciaux qui ont besoin d'un cas d'exploitation clair avant d'engager des capitaux. Les fournisseurs qui proposent des équipements modulaires peuvent soutenir l'expansion sans obliger les clients à remplacer l'ensemble du système.
Par utilisateur final :
les utilisateurs résidentiels sont en tête tandis que la demande commerciale s'accélèreLes utilisateurs résidentiels détenaient 45,5 % du marché en 2026, faisant des ménages le plus grand groupe d'utilisateurs finaux. La croissance du solaire en toiture et le regroupement du stockage avec les nouveaux systèmes soutiennent cette position. Sungrow Power Supply Company indique qu'elle sert plus de 3 millions de ménages dans le monde et commercialise des systèmes résidentiels allant de produits de secours compacts à de plus grands ensembles de stockage modulaires. Ces options permettent au marché de servir les ménages qui recherchent l'autoconsommation, le secours de courte durée ou une gestion plus large de l'énergie domestique. La demande résidentielle est particulièrement importante en Europe, en Amérique du Nord et en Australie, et elle soutient des réseaux d'installateurs plus larges et la disponibilité des produits.
Les installations commerciales devraient croître à un CAGR de 10,7 % jusqu'en 2032. Les parcs commerciaux, les hôtels, les sites de restauration et les installations industrielles légères évaluent les systèmes par rapport aux charges de pointe évitées, aux achats d'électricité aux heures de pointe et à la continuité des opérations. Les utilisateurs des télécommunications, des sites distants, à l'échelle des services publics et agricoles restent des groupes plus petits mais sont importants pour les projets hors réseau et à réseau faible. Ce changement dans le mix d'utilisateurs finaux soutient des tailles de systèmes plus grandes et des exigences de contrôle plus avancées, et crée une demande pour les fournisseurs capables de fournir des services d'ingénierie, de mise en service et de maintenance continue.
Analyse géographique
Marché des onduleurs solaires hybrides en Amérique du Nord
L'Amérique du Nord détenait une part de 41,2 % en 2026, ce qui en fait le plus grand contributeur régional au marché des onduleurs solaires hybrides. Les règles NEM 3.0 de la Californie ont réduit la valeur de l'électricité exportée, renforçant l'argument en faveur de l'autoconsommation et du stockage. Le crédit d'investissement commercial de la Section 48E continue de soutenir les investissements qualifiés dans l'électricité propre et les projets de stockage.[4] La fin du crédit résidentiel de la Section 25D pour les biens mis en service après 2025 pourrait favoriser la propriété par des tiers et les offres des grands installateurs. Le Canada ajoute de la demande grâce aux programmes provinciaux et aux applications hors réseau rurales. Le Mexique se développe en tant que site solaire commercial, notamment dans les couloirs manufacturiers proches des États-Unis. Les normes UL 1741, IEEE 1547-2018 et les exigences émergentes en matière de cybersécurité restent importantes pour l'accès des produits au marché dans la région.
Marché des onduleurs solaires hybrides en Europe
L'Europe reste une région majeure de stockage résidentiel et commercial pour le marché des onduleurs solaires hybrides, avec l'Allemagne, le Royaume-Uni, l'Italie, la France, la Pologne et l'Espagne comme marchés importants. Fraunhofer ISE a rapporté que l'Allemagne disposait de plus de 20,8 GW et 32,4 GWh de capacité de stockage par batterie installée en août 2026, incluant les systèmes domestiques et à l'échelle du réseau. Une proposition allemande visant à supprimer le tarif d'achat fixe sur 20 ans pour les nouveaux systèmes photovoltaïques à partir de 2027 a été signalée ; si elle est adoptée, cette orientation politique soutiendrait l'économie de l'autoconsommation. La réduction des incitations en Italie de 50 % en 2025 à 36 % en 2027 pourrait avancer les installations avant que la réduction ne prenne effet. Enphase Energy a lancé la batterie IQ Battery 5P avec FlexPhase sur plusieurs marchés européens au cours de 2025. Le marché européen des onduleurs solaires hybrides continue d'être façonné par des installateurs établis, des normes locales et une base substantielle de logements adaptés au stockage en rénovation.
Marché des onduleurs solaires hybrides en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
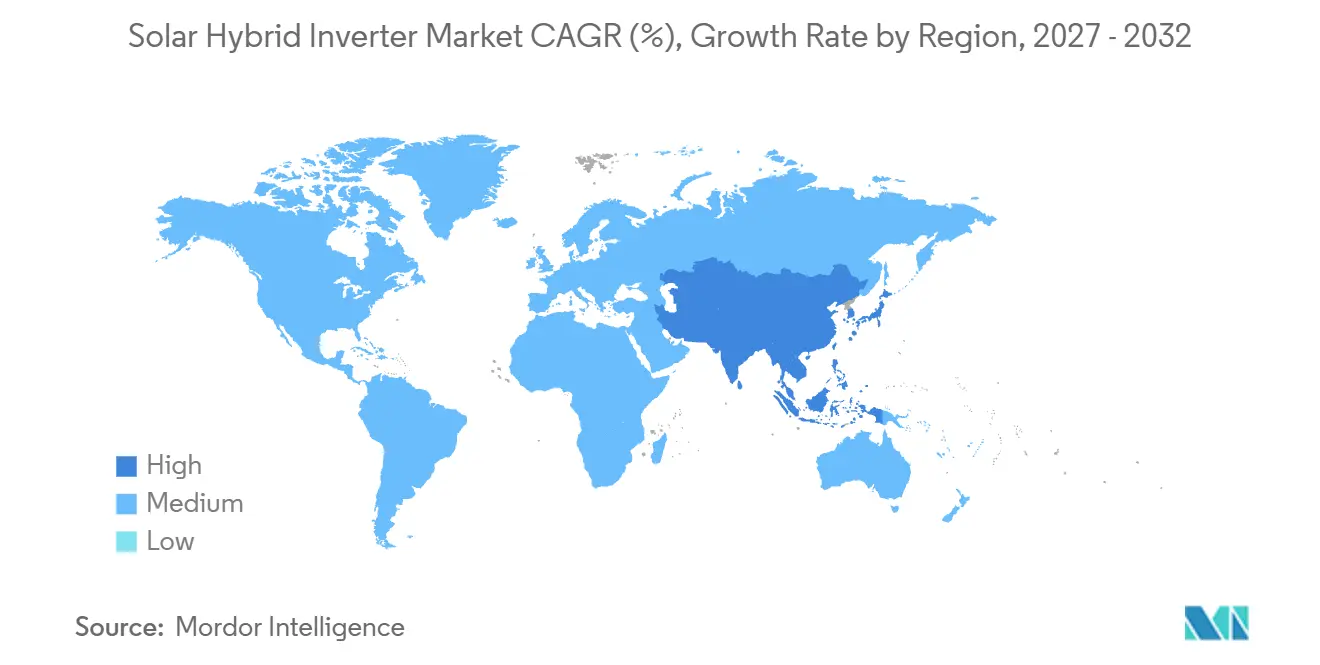
L'Asie-Pacifique devrait croître à un CAGR de 10,5 % de 2027 à 2032, le taux régional le plus élevé du marché des onduleurs solaires hybrides. La Chine reste un centre de production et de consommation majeur d'onduleurs solaires hybrides, tandis que l'Inde, l'Australie, l'Indonésie, le Vietnam et la Thaïlande fournissent une demande supplémentaire. Les mesures solaires en toiture et les besoins en énergie distribuée de l'Inde soutiennent le déploiement résidentiel, agricole et commercial de petite taille. Les prix élevés de l'électricité au détail en Australie et les programmes des États soutiennent l'adoption résidentielle du solaire couplé au stockage. Sungrow Power Supply a choisi l'Australie pour le lancement d'EnergyBridge en juin 2026, reflétant l'importance de la fonctionnalité de secours dans la région. En Amérique du Sud, le Brésil est en tête du marché, où les charges d'utilisation du réseau ont renforcé la valeur de l'autoconsommation et du stockage. Le Moyen-Orient et l'Afrique combinent des projets de réseau intelligent dans le Golfe avec des opportunités hors réseau et à réseau faible au Nigeria, au Kenya, en Afrique du Sud, au Maroc et en Égypte. ATESS a documenté un projet de mini-réseau solaire nigérian utilisant des équipements hybrides solaires-batteries, illustrant le cas d'usage de l'électrification rurale.
Paysage concurrentiel
Le marché des onduleurs solaires hybrides dispose d'une base de fabrication modérément concentrée, avec des acteurs clés incluant Sungrow, Huawei Digital Power, Growatt, GoodWe, Ginlong, Deye et SOFARSOLAR. Ces fournisseurs se concurrencent sur les coûts, l'intégration des batteries, les investissements en recherche et la portée du réseau de distribution. Leurs plateformes combinent de plus en plus le matériel onduleur avec des capacités de surveillance, de gestion de l'énergie et de réponse au réseau. iSolarCloud de Sungrow, FusionSolar de Huawei et EzManager de GoodWe reflètent ce glissement vers la gestion de l'énergie connectée. Huawei a lancé FusionSolar 9.0 en Europe en avril 2026, introduisant l'onduleur de chaîne formateur de réseau SUN2000-506KTL et une conception photovoltaïque en courant alternatif 1 000 V. La société a déclaré que cette conception pourrait réduire les coûts d'équilibre du système de 0,27 à 0,55 EUR par watt. Cette approche déplace la concurrence au-delà du matériel de conversion vers la conception et l'exploitation de systèmes à grande échelle.
SolarEdge Technologies a déclaré 346,2 millions USD de chiffre d'affaires au deuxième trimestre 2026, soit une augmentation de 20 % en glissement annuel. Sigenergy propose un système SigenStor 5-en-1 qui intègre un onduleur, une batterie, la gestion de l'énergie, la recharge de véhicule électrique et la capacité véhicule-domicile. Victron Energy maintient une position distincte dans les applications professionnelles hors réseau et marines grâce à son écosystème d'onduleur/chargeur Quattro et son approche d'intégration tierce. Ces entreprises répondent à différents besoins des clients, allant des systèmes domestiques intégrés aux solutions hors réseau configurables. Les fournisseurs du marché des onduleurs solaires hybrides accordent également une importance croissante à la certification en cybersécurité, à la conformité au soutien du réseau et à la capacité de service local.
Des opportunités subsistent dans la gamme de 51 à 100 kW pour les opérateurs commerciaux des marchés tropicaux et émergents qui nécessitent des produits classés IP66, compatibles avec les générateurs et formateurs de réseau. Les kits de rénovation représentent une autre opportunité, car de nombreux propriétaires solaires européens évaluent l'ajout de batteries à leurs systèmes à onduleur de chaîne existants. Les applications d'irrigation agricole en Inde et en Afrique subsaharienne présentent également une demande pour des systèmes pouvant remplacer la production diesel par du solaire et du stockage. Les fournisseurs capables d'adapter leurs produits aux réglementations locales du réseau, aux options de batteries, aux pratiques d'installation et aux exigences de service sont bien positionnés pour capter la croissance sur le marché des onduleurs solaires hybrides.
Leaders du secteur des onduleurs solaires hybrides
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
Growatt New Energy Technology Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des onduleurs solaires hybrides Entreprises couvertes dans ce rapport
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Schneider Electric SE
- Enphase Energy, Inc.
- GoodWe Power Supply Technology Co., Ltd.
- Ginlong Technologies Co., Ltd.
- Fronius International GmbH
- Delta Electronics, Inc.
- ABB Ltd.
- KACO New Energy GmbH
- SolaX Power Network Technology (Zhejiang) Co., Ltd.
- Deye Inverter Technology Co., Ltd.
- SOFARSOLAR Co., Ltd.
- Victron Energy B.V.
- OutBack Power Technologies, Inc.
- Luminous Power Technologies Pvt. Ltd.
- Havells India Limited
- Microtek International Pvt. Ltd.
- Tabuchi Electric Co., Ltd.
- Redback Technologies Pty Ltd
- Servotech Renewable Power Systems Limited
- FIMER S.p.A.
Développements industriels récents dans Marché des onduleurs solaires hybrides
- Juin 2026 : À Intersolar Europe 2026 à Munich, Sungrow Power Supply Co., Ltd. a dévoilé la solution de stockage d'énergie résidentielle tout-en-un PowerHarbor. Le système intègre des capacités d'onduleur hybride allant de 10 kW à 30 kW avec des unités de batteries LFP modulaires de 6 à 10 kWh, extensibles jusqu'à 120 kWh. La plateforme dispose d'une capacité de charge photovoltaïque-batterie de 1,6x, d'une optimisation énergétique pilotée par l'IA et de la technologie PID ZERO pour les applications résidentielles solaires couplées au stockage à haute capacité.
- Juin 2026 : Sungrow Power Supply Co., Ltd. a introduit EnergyBridge en Australie, une solution d'alimentation de secours intégrée pour les installations solaires et de stockage résidentielles. Le produit combine un commutateur de transfert, un disjoncteur, un compteur d'énergie, un commutateur de dérivation et un transformateur de courant dans une seule unité compacte, simplifiant le déploiement de l'alimentation de secours et réduisant la complexité d'installation pour les systèmes d'onduleurs hybrides.
- Avril 2026 : Huawei Digital Power Technologies Co., Ltd. a lancé FusionSolar 9.0 pour le marché européen, avec l'onduleur de chaîne formateur de réseau SUN2000-506KTL, une station de transformation intelligente de 11 MW et une architecture photovoltaïque en courant alternatif 1 000 V. La plateforme est conçue pour améliorer les capacités de soutien au réseau, améliorer l'intégration des énergies renouvelables et soutenir les déploiements solaires et de stockage à l'échelle des services publics nécessitant des fonctionnalités avancées d'onduleur.
- Mars 2026 : GoodWe Technologies Co., Ltd. a introduit la série d'onduleurs hybrides bifaciaux ES LD dans la gamme de 5 à 10 kW pour le Brésil et d'autres marchés d'Amérique latine. Les produits prennent en charge plusieurs configurations de tension régionales, les modes de fonctionnement connecté au réseau et hors réseau, ainsi que la compatibilité avec les systèmes de batteries basse tension 48 V, ciblant les installations résidentielles et commerciales de petite taille solaires couplées au stockage.
Périmètre du rapport mondial sur le marché des onduleurs solaires hybrides
Un onduleur solaire hybride est un dispositif électrique qui combine un onduleur solaire traditionnel avec un onduleur de batterie en une seule unité, gérant le flux d'énergie provenant des panneaux solaires, des réseaux publics et des systèmes de stockage par batterie afin de maximiser l'efficacité énergétique. Le système dirige d'abord l'énergie solaire pour alimenter les appareils domestiques, achemine l'excédent d'électricité pour charger les batteries de secours et exporte le surplus vers le réseau là où cela est autorisé. En intégrant le stockage par batterie, il assure une alimentation électrique continue pendant les heures nocturnes ou les pannes du réseau public, contrairement aux systèmes standard connectés au réseau.
Le marché mondial des onduleurs solaires hybrides est segmenté par type de produit en onduleurs hybrides monophasés et onduleurs hybrides triphasés. Par type de connexion, le marché est segmenté en onduleurs hybrides connectés au réseau, onduleurs hybrides hors réseau et onduleurs hybrides alimentés par batterie. Par capacité, le marché est segmenté en jusqu'à 10 kW, 10-50 kW, 51-100 kW et au-dessus de 100 kW. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel, à l'échelle des services publics et micro-réseau, télécommunications et alimentation de sites distants, et utilisateurs agricoles et ruraux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des onduleurs solaires hybrides dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Onduleur hybride monophasé |
| Onduleur hybride triphasé |
| Onduleur hybride connecté au réseau |
| Onduleur hybride hors réseau |
| Onduleur hybride alimenté par batterie |
| Jusqu'à 10 kW |
| 10-50 kW |
| 51-100 kW |
| Au-dessus de 100 kW |
| Résidentiel |
| Commercial |
| Industriel |
| À l'échelle des services publics et micro-réseau |
| Télécommunications et alimentation de sites distants |
| Utilisateurs agricoles et ruraux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Onduleur hybride monophasé | |
| Onduleur hybride triphasé | ||
| Par type de connexion | Onduleur hybride connecté au réseau | |
| Onduleur hybride hors réseau | ||
| Onduleur hybride alimenté par batterie | ||
| Par capacité | Jusqu'à 10 kW | |
| 10-50 kW | ||
| 51-100 kW | ||
| Au-dessus de 100 kW | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| À l'échelle des services publics et micro-réseau | ||
| Télécommunications et alimentation de sites distants | ||
| Utilisateurs agricoles et ruraux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille projetée du marché des onduleurs solaires hybrides d'ici 2032 ?
Le marché devrait atteindre 21,05 milliards USD d'ici 2032, en hausse par rapport à 13,27 milliards USD en 2027, à un CAGR de 9,67 %. Cette prévision reflète la demande de systèmes combinant la conversion solaire, l'énergie stockée et la gestion de la charge domestique dans une seule installation.
Quel type de produit est en tête des ventes d'onduleurs solaires hybrides ?
Les systèmes triphasés étaient en tête avec 63,2 % du chiffre d'affaires en 2026, soutenus par les connexions triphasées établies en Europe et en Asie. Ces connexions sont courantes dans les installations résidentielles et commerciales dans plusieurs grands pays européens et asiatiques.
Quel type de connexion connaît la croissance la plus rapide ?
Les systèmes hors réseau devraient croître à un CAGR de 10,1 % jusqu'en 2032, soutenus par les projets de mini-réseaux et d'électrification rurale. Cette catégorie est pertinente là où une connexion au réseau public fiable est indisponible ou là où les utilisateurs ont besoin de la capacité de fonctionner de manière indépendante lors de pannes.
Pourquoi les acheteurs commerciaux adoptent-ils des systèmes d'onduleurs hybrides ?
Les utilisateurs commerciaux adoptent ces systèmes pour gérer les coûts d'électricité de pointe, soutenir l'alimentation de secours et réduire l'impact des pannes sur les opérations. Les petites usines, les commerces de détail, les hôtels, les sites de restauration et les installations de télécommunications peuvent peser ces avantages par rapport aux coûts opérationnels de l'électricité du réseau et aux interruptions de service.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 10,5 %, portée par la demande en Chine, en Inde, en Australie, en Indonésie, au Vietnam et en Thaïlande. La croissance est liée au déploiement solaire distribué, à la demande de stockage résidentiel, aux usages agricoles et aux applications commerciales de petite taille dans ces pays.
Quels sont les principaux obstacles à une adoption plus large ?
Les coûts initiaux élevés des systèmes, les exigences de certification complexes, les règles de réseau incertaines et les lacunes dans les capacités des installateurs et des services peuvent ralentir l'adoption. Ces obstacles peuvent augmenter les coûts des projets, retarder la mise en service et rendre plus difficile l'entrée de nouveaux fournisseurs sur des marchés avec des normes techniques variables.