
Tamaño y Participación del Mercado de Inversores Solares Híbridos
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
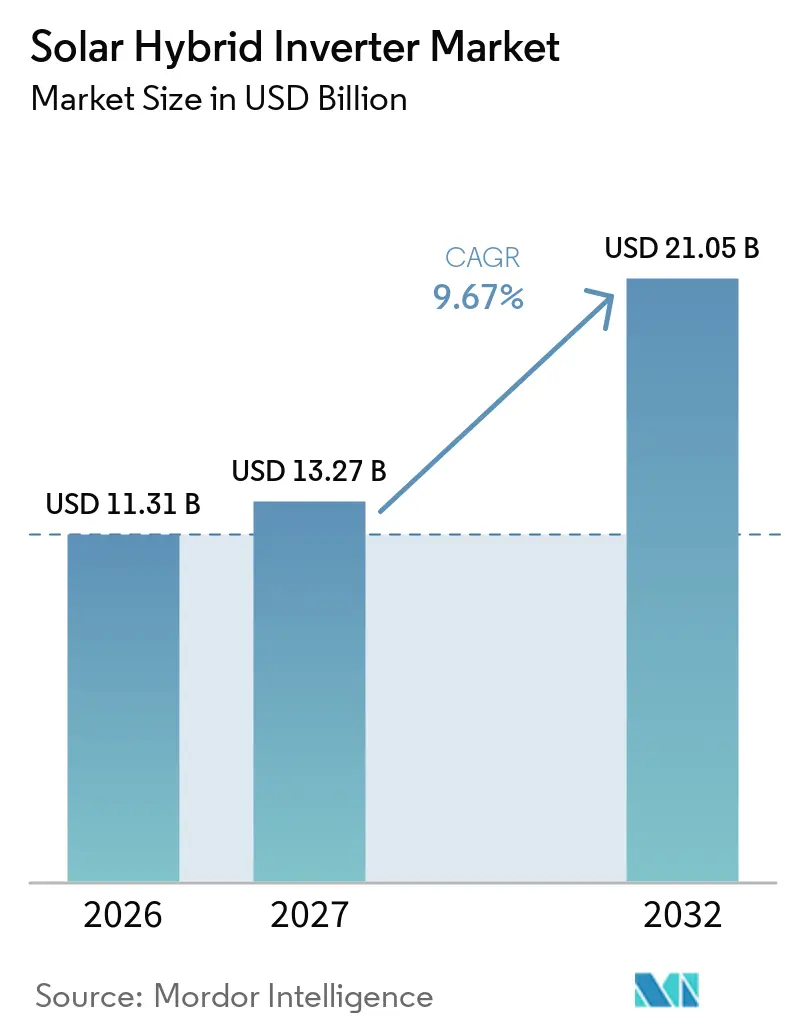
| Tamaño del Mercado (2027) | 13.27 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Inversores Solares Híbridos por Mordor Intelligence
Se espera que el tamaño del mercado global de inversores solares híbridos aumente de 11,31 mil millones de USD en 2026 a 13,27 mil millones de USD en 2027 y alcance los 21,05 mil millones de USD en 2032, a un CAGR del 9,67% durante 2027-2032. El mercado está respaldado por los menores costos de las baterías de fosfato de hierro y litio (LiFePO4), las tarifas eléctricas minoristas más altas y las políticas de cero emisiones netas que hacen que la energía solar y el almacenamiento sean más atractivos como sistema integrado. A medida que los precios del hardware siguen siendo competitivos, los proveedores están poniendo mayor énfasis en el software de gestión energética, la monitorización, el mantenimiento y las capacidades de servicio a la red. Los fabricantes también están ampliando sus huellas de producción en Vietnam, Turquía y México en respuesta a medidas comerciales, requisitos de certificación y riesgos en la cadena de suministro. El mercado se está orientando, por tanto, hacia productos que respalden el autoconsumo, la energía de respaldo y la participación en programas de energía distribuida, en lugar de la generación solar únicamente. Los cambios regulatorios también pueden influir en el momento de compra, especialmente cuando las estructuras de incentivos favorecen la propiedad comercial o las instalaciones de modernización frente a las compras residenciales directas.
Conclusiones Clave del Informe
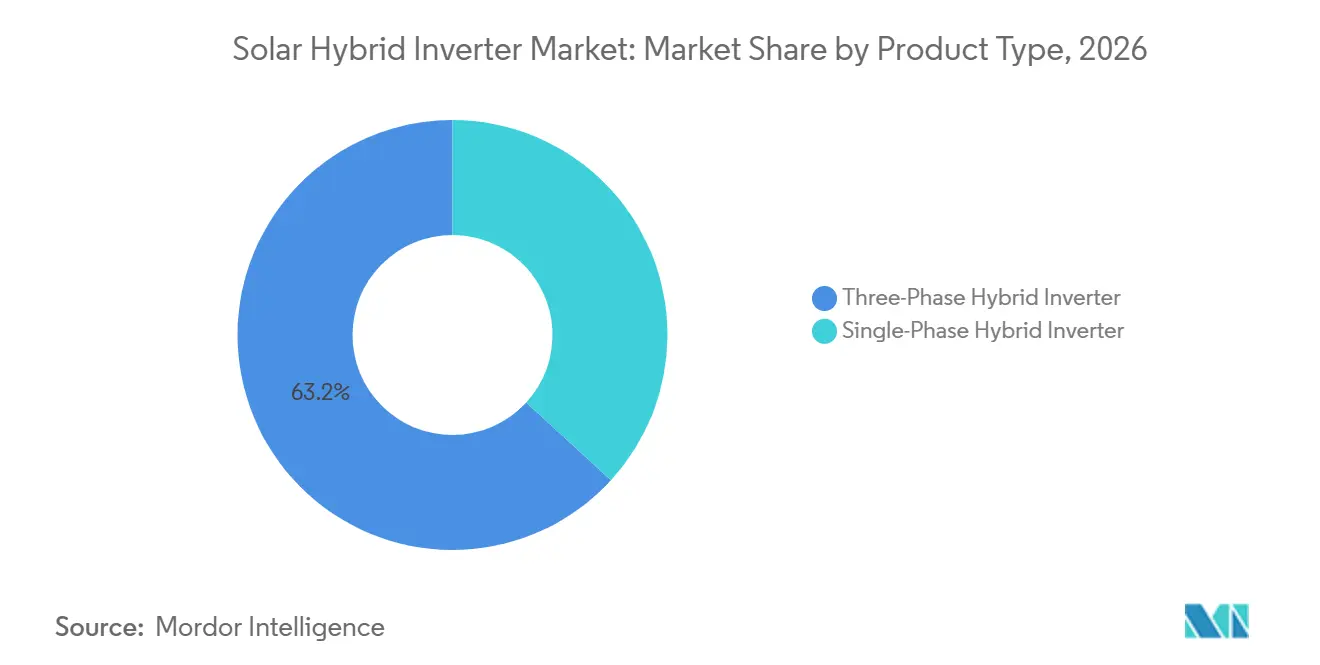
- Por tipo de producto, los inversores trifásicos representaron el 63,2% de la participación del mercado de inversores solares híbridos en 2026, mientras que se prevé que los inversores monofásicos crezcan a un CAGR del 9,8% hasta 2032.
- Por tipo de conexión, los sistemas conectados a la red representaron el 52,5% de la participación del mercado de inversores solares híbridos en 2026, mientras que se prevé que los sistemas fuera de la red se expandan a un CAGR del 10,1% hasta 2032.
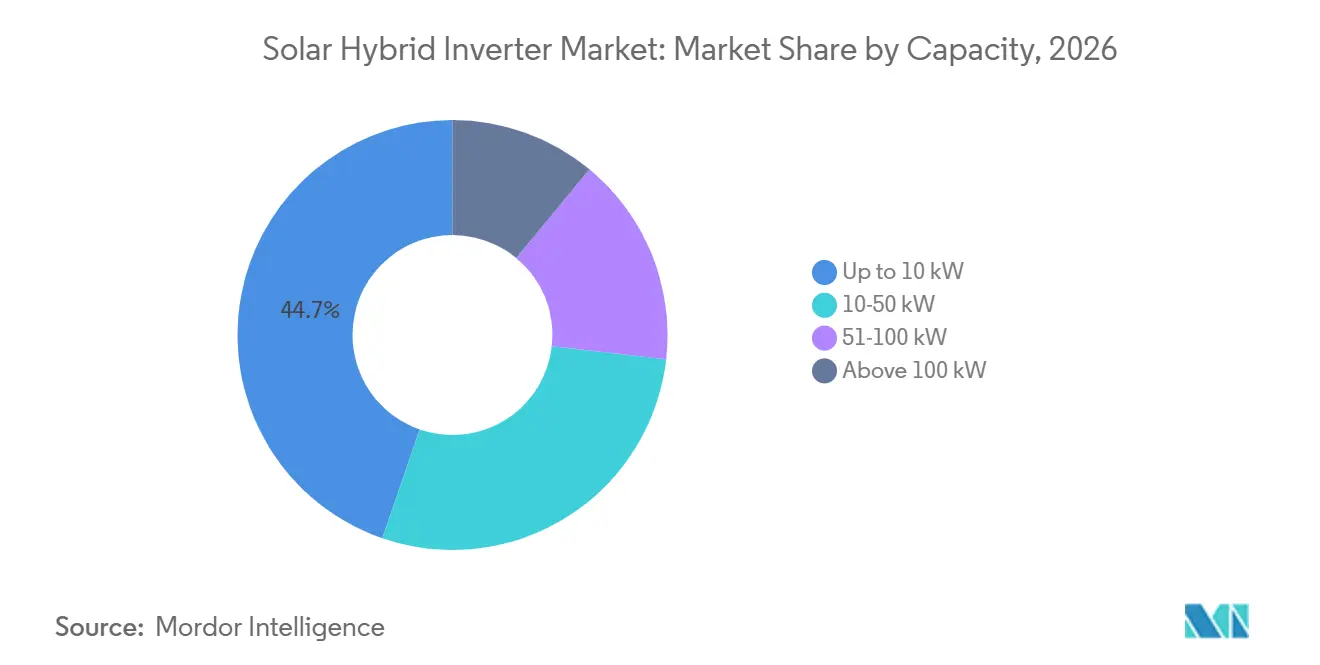
- Por capacidad, los sistemas de hasta 10 kW representaron el 44,7% del tamaño del mercado de inversores solares híbridos en 2026, mientras que se proyecta que los sistemas de 10 a 50 kW crezcan a un CAGR del 10,3% hasta 2032.
- Por usuario final, los usuarios residenciales representaron una participación del 45,5% en 2026, mientras que se prevé que las instalaciones comerciales crezcan a un CAGR del 10,7% hasta 2032.
- Por geografía, América del Norte representó una participación del 41,2% en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 10,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Sistemas Solares con Almacenamiento | +3.0% | Global, más fuerte en Europa, Australia, Estados Unidos e India | Corto plazo (≤ 2 años) |
| Resiliencia de la Red y Demanda de Energía de Respaldo | +1.8% | Global, más aguda en Oriente Medio y África, Asia del Sur y América del Norte | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales y Políticas de Cero Emisiones Netas | +1.5% | América del Norte y Europa principalmente, con extensión a Asia-Pacífico y América Latina | Mediano plazo (2-4 años) |
| Optimización de Costos Energéticos Comerciales e Industriales | +1.2% | Global, liderado por Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Minirredes Híbridas para la Electrificación en Redes Débiles y Fuera de la Red | +0.8% | África Subsahariana, Asia del Sur, Asia Sudoriental y América Latina | Largo plazo (≥ 4 años) |
| Convergencia de Energía Solar, Baterías, Vehículos Eléctricos y Respuesta a la Demanda | +0.7% | América del Norte, Europa y los principales mercados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Sistemas Solares con Almacenamiento como Señal Central de Demanda
La energía solar y el almacenamiento se adquieren cada vez más como un sistema energético residencial combinado, lo que fortalece la demanda en el mercado de inversores solares híbridos. Sungrow Power Supply Co., Ltd. presentó su sistema de almacenamiento de energía residencial PowerHarbor en Intersolar Europe 2026 con bloques de baterías de fosfato de hierro y litio (LiFePO4) modulares que van de 6 kWh a 120 kWh y optimización energética a través de iSolarCloud.[1] Esta configuración indica que los compradores esperan cada vez más que el almacenamiento, el software de control y el equipo de conversión solar funcionen juntos, desplazando la decisión de compra de la comparación de inversores individuales a la evaluación del valor global de un paquete energético completo para el hogar. Las tarifas por tiempo de uso hacen que este valor sea más visible, ya que la electricidad almacenada puede utilizarse cuando los precios de la red son más altos. La norma IEC TS 62257-301:2025 también estableció un marco técnico dedicado para integrar la energía solar con otras fuentes de generación en sistemas híbridos fuera de la red, respaldando el despliegue estandarizado de minirredes.[2]
La Resiliencia de la Red y la Demanda de Energía de Respaldo Configuran las Decisiones de Inversión
La capacidad de respaldo se ha convertido en un factor de compra central en áreas donde los cortes, los apagados por seguridad pública o las redes de distribución débiles afectan el suministro eléctrico. Sungrow Power Supply Co., Ltd. lanz EnergyBridge en Australia en junio de 2026 como una solución de respaldo compacta que combina un interruptor de transferencia, un disyuntor, un medidor, un interruptor de derivación y un transformador de corriente. El producto fue diseñado para reducir la complejidad de instalación de los sistemas de respaldo residenciales. Un inversor con capacidad de respaldo también puede conectar un hogar a programas de plantas de energía virtuales donde las normas locales y los contratos con las empresas de servicios públicos lo permitan, creando una capa de servicio potencial más allá de las ventas de equipos para empresas con plataformas de energía conectadas. El Proyecto de Ley 5727 del Senado del Estado de Washington ofrece incentivos de almacenamiento residencial de hasta 450 USD por kWh, o 765 USD por kWh para clientes de bajos ingresos elegibles, cuando los sistemas cumplen las condiciones del programa. Estas medidas vinculan la inversión en resiliencia con la participación en tarifas por tiempo de uso y servicios a la red.
Los Incentivos Gubernamentales y las Políticas de Cero Emisiones Netas Reconfiguran los Canales de Demanda
El diseño de políticas está cambiando qué grupos de clientes pueden financiar más fácilmente los sistemas híbridos. El Servicio de Impuestos Internos establece que el crédito de energía limpia residencial no se aplica a propiedades puestas en servicio después del 31 de diciembre de 2025 según la norma vigente. Al mismo tiempo, el almacenamiento comercial aún puede beneficiarse del crédito fiscal de inversión de la Sección 48E, sujeto a los requisitos aplicables, lo que respalda la propiedad por terceros y las instalaciones comerciales. Esta diferencia puede desplazar la actividad hacia proveedores de servicios y operadores solares más grandes que pueden estructurar ofertas financiadas. La información de incentivos publicada por Italia mostró un beneficio de renovación del hogar del 50% en 2025, programado para reducirse al 36% en 2027. Las enmiendas reglamentarias de Oregon de abril de 2026 ampliaron la elegibilidad del programa a ciertas modernizaciones de almacenamiento en sistemas solares adquiridos previamente. El mercado de inversores solares híbridos puede, por tanto, atraer demanda tanto de nuevos sistemas como de actualizaciones de instalaciones solares anteriores.
El efecto de las políticas no es uniforme entre los grupos de clientes. Los propietarios de viviendas tienden a responder a los reembolsos, las tarifas minoristas y la disponibilidad de financiamiento. Los clientes comerciales pueden utilizar estructuras fiscales y contratos de servicio que son menos accesibles para los compradores individuales. Los instaladores deben, por tanto, gestionar una combinación más amplia de necesidades de los clientes, que van desde baterías de modernización simples hasta ofertas financiadas de energía solar con almacenamiento. Los proveedores que hacen que sus productos sean compatibles con los sistemas fotovoltaicos existentes pueden beneficiarse cuando los incentivos se dirigen hacia las actualizaciones en lugar de las nuevas instalaciones. Esto mantiene la demanda vinculada a los detalles de las políticas locales en lugar de a un único patrón de incentivos global.
La Optimización de Costos Energéticos Comerciales e Industriales Impulsa la Adopción de Capacidades de Rango Medio
Los compradores comerciales e industriales evalúan los sistemas híbridos frente a los cargos por demanda, las compras en períodos pico y el costo de las interrupciones operativas. Inhenergy presentó un inversor híbrido de 125 kW en marzo de 2026 con capacidad de sobredimensionamiento fotovoltaico del 200%, eficiencia pico del 98% y conmutación de sistema de alimentación ininterrumpida (SAI) de 10 ms para instalaciones comerciales.[3] Dicho equipo está orientado a fábricas, almacenes, hospitales, hoteles y otros sitios donde la continuidad del suministro tiene un valor operativo directo. El mercado de inversores solares híbridos también se beneficia cuando las instalaciones pueden combinar la generación solar, el almacenamiento y las cargas gestionadas dentro de un único sistema de control. Sungrow Power Supply Co., Ltd. presentó su solución PowerStack Conectada y Fuera de la Red para Uso Comercial e Industrial en Intersolar Europe 2026, combinando el inversor híbrido SH125CX y el sistema de almacenamiento ST245CS-S en un diseño de acoplamiento en corriente continua. La solución admite operación conectada a la red, operación fuera de la red y modernizaciones de sistemas fotovoltaicos existentes. Los proyectos comerciales más grandes también pueden considerar funciones de soporte a la red donde las normas del mercado lo permitan.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales del Sistema y las Baterías | -2.0% | Global, más restrictivo en mercados emergentes y segmentos residenciales sensibles al precio | Corto plazo (≤ 2 años) |
| Complejidad de Interoperabilidad y Certificación | -1.4% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Incertidumbre en la Conexión a la Red y la Medición Neta | -1.0% | Global, con mayor impacto en mercados que atraviesan reformas de medición neta en Estados Unidos, Australia y Europa | Mediano plazo (2-4 años) |
| Brechas en la Capacidad de los Instaladores y el Servicio Posventa en Mercados Emergentes | -0.6% | África Subsahariana, Asia del Sur, Asia Sudoriental y América Latina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Costos Iniciales del Sistema y las Baterías Limitan el Ritmo de Adopción
El costo del sistema sigue siendo una barrera material para los hogares sensibles al precio en el mercado de inversores solares híbridos, incluso a medida que los precios de las baterías disminuyen. Se estimó que un sistema fotovoltaico típico de 10 kWp con 10 kWh de almacenamiento y un inversor híbrido en Alemania costaba entre 18.000 y 22.000 EUR en 2026, equivalente a entre 19.500 y 23.900 USD. Si bien un período de recuperación de 3 a 4 años es alcanzable bajo las condiciones tarifarias alemanas vigentes, el desembolso inicial aún puede excluir a los hogares sin acceso a financiamiento adecuado. En Brasil, los inversores híbridos residenciales de 5 kW tenían un precio de entre 7.000 y 10.000 BRL, o entre 1.270 y 1.820 USD. Los aranceles de importación pueden elevar aún más los costos de los equipos cuando los proveedores trasladan parte del costo adicional a los compradores. La mano de obra de instalación y la puesta en marcha también representan un componente de costo significativo, que representa entre el 15 y el 25% del costo total del sistema en los mercados desarrollados.
La Complejidad de Interoperabilidad y Certificación Añade Tiempo y Costo a la Entrada al Mercado
La certificación de productos se ha vuelto más exigente para los equipos solares y de almacenamiento conectados. Los fabricantes deben cumplir los requisitos aplicables de seguridad y rendimiento para los inversores fotovoltaicos y los convertidores de sistemas de almacenamiento de energía en baterías, y también deben abordar los diferentes códigos de red en América del Norte, Europa y Australia. Los desajustes de comunicación entre los controles del inversor y los sistemas de gestión de baterías pueden complicar la puesta en marcha, especialmente a través de interfaces CANbus, RS485 y Modbus. Estos problemas pueden generar costos de servicio posventa que no son evidentes en las especificaciones estándar del producto. El mercado de inversores solares híbridos favorece a los proveedores con los recursos técnicos para mantener múltiples vías de certificación y proporcionar soporte local confiable.
Este desafío es especialmente relevante para los proveedores más pequeños que ingresan a mercados fuera de su región de origen. Un producto puede cumplir los requisitos eléctricos básicos y aun así requerir cambios en sus comunicaciones, ajustes de protección o documentación antes de recibir la aprobación local. Los instaladores también requieren orientación clara sobre baterías compatibles y actualizaciones de software. Los retrasos en estas áreas pueden afectar los plazos de los proyectos y la confianza de los clientes. La necesidad de soporte de campo confiable otorga a los proveedores establecidos una ventaja en los mercados donde el almacenamiento distribuido está creciendo rápidamente.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sistemas Trifásicos Mantienen su Escala Mientras la Demanda de Monofásicos se ExpandeLos inversores híbridos trifásicos representaron el 63,2% de los ingresos en 2026, otorgando a esta categoría la mayor participación global. Europa y Asia proporcionan una base instalada sustancial, ya que las conexiones trifásicas son comunes en aplicaciones residenciales y comerciales. Alemania, Francia, Italia y España respaldan una demanda constante de sistemas que pueden servir a redes trifásicas. HTW Berlín informó que los sistemas de acoplamiento en corriente continua con inversores híbridos representaron el 87% del almacenamiento doméstico vendido en Alemania en 2024. Esta arquitectura combina la conversión solar y la carga de baterías en un solo sistema y admite el autoconsumo sin requerir un inversor de batería separado en muchas aplicaciones. Estas condiciones ayudan a mantener la relevancia de la categoría en los mercados de almacenamiento maduros.
Se prevé que los inversores híbridos monofásicos crezcan a un CAGR del 9,8% de 2027 a 2032. Las conexiones residenciales y agrícolas en India, Indonesia, Vietnam, Tailandia y otros mercados del sur y sudeste asiático suelen utilizar suministro monofásico, lo que hace que la categoría sea adecuada para sistemas de tejado más pequeños que están añadiendo baterías para respaldo y autoconsumo. Los productos monofásicos pueden servir como punto de entrada a los mercados más nuevos de energía solar con almacenamiento, y su papel crece a medida que los clientes pasan de instalaciones exclusivamente solares a sistemas con almacenamiento y control de carga.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Conexión:
Los Sistemas Conectados a la Red Lideran Mientras los Sistemas Fuera de la Red Crecen Más RápidoLos inversores híbridos conectados a la red representaron el 52,5% de los ingresos en 2026, representando la mayor participación por tipo de conexión. Las instalaciones residenciales y comerciales conectadas a la red en Europa, América del Norte y Asia Oriental aportaron la mayor parte de esta demanda. Este segmento se beneficia de instaladores establecidos, normas de interconexión y programas de incentivos. Los sistemas conectados a la red son típicamente la primera opción para los clientes con servicio de red confiable que desean autoconsumo y capacidad de respaldo. Los acuerdos de medición neta y los precios de la electricidad minorista influyen en el valor de estos sistemas. Los equipos conectados a la red también pueden conectarse al almacenamiento en baterías sin requerir que los clientes abandonen la red de servicios públicos, lo que ayuda a mantener el liderazgo del segmento.
Para muchos clientes, el valor de estos sistemas radica en la flexibilidad más que en la independencia total de la red. La electricidad solar almacenada puede utilizarse durante los períodos de precios altos mientras el servicio de la red sigue disponible cuando se necesita. Este enfoque se adapta a los mercados donde la red es confiable pero los precios de la electricidad crean una razón para gestionar el consumo más de cerca. También proporciona un punto de partida práctico para los clientes que pueden ampliar la capacidad de la batería más adelante.
Se prevé que los inversores híbridos fuera de la red crezcan a un CAGR del 10,1% hasta 2032, la tasa más alta entre los tipos de conexión. Los programas de minirredes en África Subsahariana, India rural, Indonesia y América Latina están expandiendo el uso de sistemas solares y de baterías donde el servicio de red no está disponible o no es confiable. El Banco Mundial ha identificado varios enfoques gubernamentales para apoyar las minirredes híbridas solares, incluidos marcos que movilizan la participación privada y abordan las necesidades de servicio rural. La norma IEC TS 62257-301:2025 proporciona a los desarrolladores y financiadores una base común para el diseño de sistemas híbridos fuera de la red. Los sistemas respaldados por baterías que operan en modos conectados a la red e independientes son útiles en mercados como India, Sudáfrica y Nigeria, donde tanto la continuidad del suministro eléctrico como el ahorro en los costos de electricidad son prioridades.
Por Capacidad:
Los Sistemas Residenciales Lideran Mientras los Sistemas de Rango Medio Ganan TerrenoLos sistemas de hasta 10 kW representaron el 44,7% del mercado de inversores solares híbridos en 2026, respaldados por la gran base global de instalaciones fotovoltaicas domésticas. Estos sistemas utilizan comúnmente equipos monofásicos o trifásicos ligeros para la gestión de energía del hogar. La caída de los costos de las baterías de fosfato de hierro y litio (LiFePO4) está haciendo que los sistemas residenciales más grandes sean más accesibles para algunos compradores, y las políticas de construcción en Alemania, Francia y Australia están fomentando la infraestructura preparada para baterías en las nuevas construcciones, lo que puede aumentar gradualmente el tamaño promedio de los equipos. La categoría de menor capacidad sigue siendo central ya que sirve a la base de clientes residenciales más amplia.
Se prevé que el rango de 10 a 50 kW crezca a un CAGR del 10,3% hasta 2032. Las pequeñas fábricas, los procesadores agrícolas, los edificios comerciales, los sitios de telecomunicaciones y las instalaciones industriales ligeras utilizan este rango para la gestión de picos y la energía de respaldo, ofreciendo a estos usuarios una opción intermedia entre los equipos domésticos y los grandes proyectos de almacenamiento a escala de servicios públicos. Las categorías de 51 a 100 kW y más de 100 kW siguen siendo más pequeñas pero son relevantes para las microrredes, los centros de datos y los sitios comerciales más grandes. La solución comercial e industrial de Sungrow Power Supply Company utiliza el inversor híbrido SH125CX para este tipo de despliegue, mientras que el producto de 125 kW de Inhenergy incluye salida trifásica desequilibrada para redes débiles o rurales. Estos diseños abordan sitios que de otro modo requerirían configuraciones de inversores más complejas.
La selección de capacidad está estrechamente vinculada a los patrones de carga y al valor financiero de la demanda pico evitada. Un sistema más pequeño puede soportar cargas seleccionadas durante un corte breve, mientras que una instalación más grande puede combinar el almacenamiento con la generación solar en una mayor proporción del consumo del sitio. Esta distinción es importante para los compradores comerciales que necesitan un caso operativo claro antes de comprometer capital. Los proveedores que ofrecen equipos modulares pueden respaldar la expansión sin requerir que los clientes reemplacen todo el sistema.
Por Usuario Final:
Los Usuarios Residenciales Lideran Mientras la Demanda Comercial se AceleraLos usuarios residenciales representaron el 45,5% del mercado en 2026, convirtiendo a los hogares en el grupo de usuarios finales más grande. El crecimiento de la energía solar en tejados y la incorporación del almacenamiento en los nuevos sistemas respaldan esta posición. Sungrow Power Supply Company declara que atiende a más de 3 millones de hogares en todo el mundo y comercializa sistemas residenciales que van desde productos de respaldo compactos hasta paquetes de almacenamiento modular más grandes. Estas opciones permiten al mercado atender a hogares que buscan autoconsumo, respaldo de corta duración o una gestión energética doméstica más amplia. La demanda residencial es especialmente importante en Europa, América del Norte y Australia, y respalda redes de instaladores más amplias y disponibilidad de productos.
Se prevé que las instalaciones comerciales crezcan a un CAGR del 10,7% hasta 2032. Los parques comerciales, los hoteles, los sitios de alimentos y bebidas y las instalaciones industriales ligeras evalúan los sistemas frente a los cargos por demanda evitados, las compras de electricidad en tarifas altas y la continuidad de las operaciones. Los usuarios de telecomunicaciones, sitios remotos, a escala de servicios públicos y agrícolas siguen siendo grupos más pequeños pero son importantes para los proyectos fuera de la red y en redes débiles. Este cambio en la combinación de usuarios finales respalda tamaños de sistema más grandes y requisitos de control más avanzados, y crea demanda de proveedores capaces de proporcionar ingeniería, puesta en marcha y servicio continuo.
Análisis Geográfico
Mercado de Inversores Solares Híbridos en América del Norte
América del Norte representó una participación del 41,2% en 2026, convirtiéndola en el mayor contribuyente regional al mercado de inversores solares híbridos. Las normas NEM 3.0 de California redujeron el valor de la electricidad exportada, fortaleciendo el caso del autoconsumo y el almacenamiento. El crédito fiscal de inversión comercial de la Sección 48E continúa respaldando las inversiones en electricidad limpia calificada y los proyectos de almacenamiento.[4] El fin del crédito residencial de la Sección 25D para propiedades puestas en servicio después de 2025 puede favorecer la propiedad por terceros y las ofertas de instaladores más grandes. Canadá añade demanda a través de programas provinciales y aplicaciones fuera de la red en zonas rurales. México se está desarrollando como una ubicación solar comercial, particularmente en los corredores manufactureros cercanos a Estados Unidos. UL 1741, IEEE 1547-2018 y los requisitos emergentes de ciberseguridad siguen siendo significativos para el acceso de productos al mercado en la región.
Mercado de Inversores Solares Híbridos en Europa
Europa sigue siendo una importante región de almacenamiento residencial y comercial para el mercado de inversores solares híbridos, con Alemania, el Reino Unido, Italia, Francia, Polonia y España como mercados importantes. Fraunhofer ISE informó que Alemania tenía más de 20,8 GW y 32,4 GWh de capacidad de almacenamiento en baterías instalada en agosto de 2026, incluidos sistemas domésticos y a escala de red. Se ha informado de una propuesta alemana para eliminar la tarifa de alimentación fija a 20 años para los nuevos sistemas fotovoltaicos a partir de 2027; si se adopta, esta dirección de política respaldaría la economía del autoconsumo. La reducción de incentivos de Italia del 50% en 2025 al 36% en 2027 puede adelantar las instalaciones antes de que la reducción entre en vigor. Enphase Energy lanzó la batería IQ Battery 5P con FlexPhase en varios mercados europeos durante 2025. El mercado europeo de inversores solares híbridos continúa siendo moldeado por instaladores establecidos, normas locales y una base sustancial de hogares adecuados para el almacenamiento de modernización.
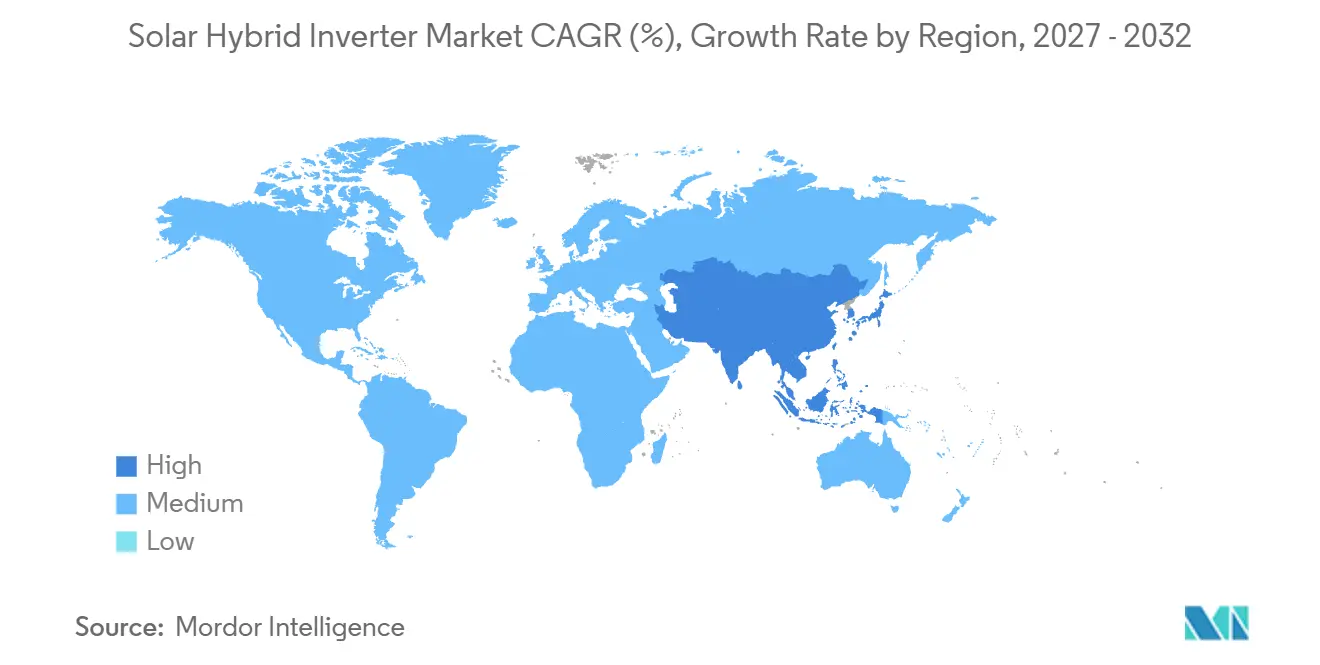
Mercado de Inversores Solares Híbridos en Asia-Pacífico, América del Sur y Oriente Medio y África
Se prevé que Asia-Pacífico crezca a un CAGR del 10,5% de 2027 a 2032, la tasa regional más alta en el mercado de inversores solares híbridos. China sigue siendo un importante centro de producción y consumo de inversores solares híbridos, mientras que India, Australia, Indonesia, Vietnam y Tailandia proporcionan demanda adicional. Las medidas de energía solar en tejados de India y las necesidades de energía distribuida respaldan el despliegue residencial, agrícola y comercial pequeño. Los altos precios de la electricidad minorista de Australia y los programas estatales respaldan la adopción residencial de energía solar con almacenamiento. Sungrow Power Supply eligió Australia para su lanzamiento de EnergyBridge en junio de 2026, lo que refleja la importancia de la funcionalidad de respaldo en la región. En América del Sur, Brasil lidera el mercado, donde los cargos por uso de la red han reforzado el valor del autoconsumo y el almacenamiento. Oriente Medio y África combinan proyectos de redes inteligentes del Golfo con oportunidades fuera de la red y en redes débiles en Nigeria, Kenia, Sudáfrica, Marruecos y Egipto. ATESS documentó un proyecto de minirred solar en Nigeria utilizando equipos híbridos de energía solar y baterías, ilustrando el caso de uso de electrificación rural.
Panorama Competitivo
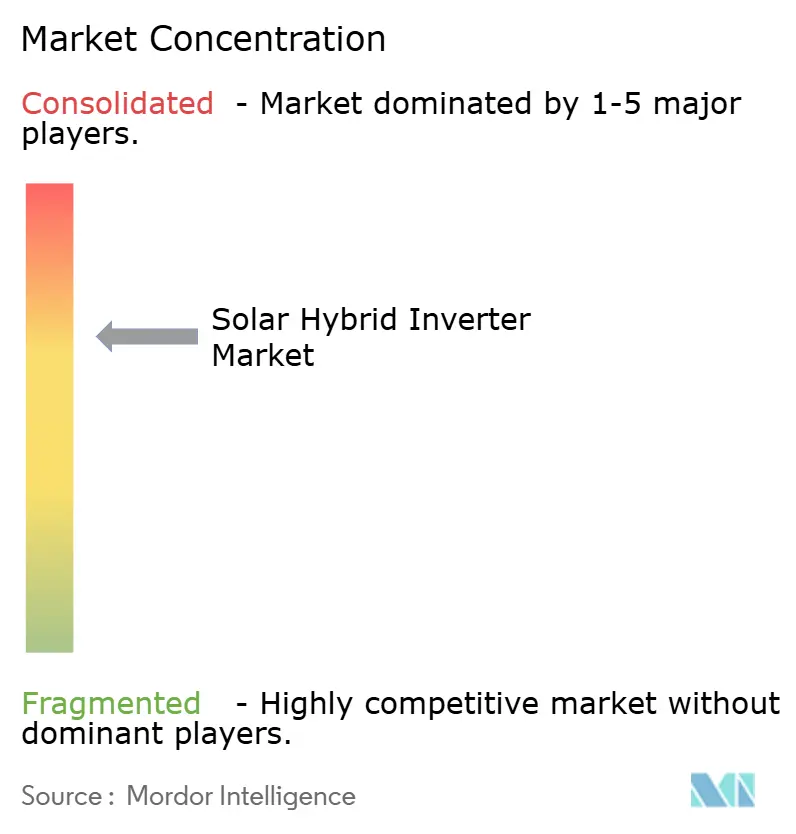
El mercado de inversores solares híbridos tiene una base de fabricación moderadamente concentrada, con actores clave que incluyen Sungrow, Huawei Digital Power, Growatt, GoodWe, Ginlong, Deye y SOFARSOLAR. Estos proveedores compiten en costo, integración de baterías, inversión en investigación y alcance de la red de distribución. Sus plataformas combinan cada vez más el hardware del inversor con capacidades de monitorización, gestión energética y respuesta a la red. iSolarCloud de Sungrow, FusionSolar de Huawei y EzManager de GoodWe reflejan este cambio hacia la gestión de energía conectada. Huawei lanzó FusionSolar 9.0 en Europa en abril de 2026, presentando el inversor de cadena formador de red SUN2000-506KTL y un diseño fotovoltaico de corriente alterna de 1.000 V. La empresa declaró que este diseño podría reducir los costos del balance del sistema entre 0,27 y 0,55 EUR por vatio. Este enfoque desplaza la competencia más allá del hardware de conversión hacia el diseño y la operación de sistemas a gran escala.
SolarEdge Technologies reportó 346,2 millones de USD en ingresos del segundo trimestre de 2026, un aumento interanual del 20%. Sigenergy ofrece un sistema SigenStor 5 en 1 que integra un inversor, batería, gestión energética, carga de vehículos eléctricos y capacidad de vehículo a hogar. Victron Energy mantiene una posición distintiva en aplicaciones profesionales fuera de la red y marinas a través de su ecosistema de inversor/cargador Quattro y su enfoque de integración con terceros. Estas empresas abordan diferentes necesidades de los clientes, que van desde sistemas domésticos integrados hasta soluciones fuera de la red configurables. Los proveedores en el mercado de inversores solares híbridos también están poniendo mayor énfasis en la certificación de ciberseguridad, el cumplimiento del soporte a la red y la capacidad de servicio local.
Las oportunidades permanecen en el rango de 51 a 100 kW para los operadores comerciales en mercados tropicales y emergentes que requieren productos con clasificación IP66, compatibles con generadores y formadores de red. Los kits de modernización representan otra oportunidad, ya que muchos propietarios de energía solar en Europa están evaluando la adición de baterías a los sistemas de inversores de cadena existentes. Las aplicaciones de riego agrícola en India y África Subsahariana también presentan demanda de sistemas que puedan reemplazar la generación diésel con energía solar y almacenamiento. Los proveedores que pueden adaptar los productos a las regulaciones de red locales, las opciones de baterías, las prácticas de instalación y los requisitos de servicio están bien posicionados para capturar el crecimiento en el mercado de inversores solares híbridos.
Líderes de la Industria de Inversores Solares Híbridos
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
Growatt New Energy Technology Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Inversores Solares Híbridos Empresas cubiertas en este informe
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- Growatt New Energy Technology Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Schneider Electric SE
- Enphase Energy, Inc.
- GoodWe Power Supply Technology Co., Ltd.
- Ginlong Technologies Co., Ltd.
- Fronius International GmbH
- Delta Electronics, Inc.
- ABB Ltd.
- KACO New Energy GmbH
- SolaX Power Network Technology (Zhejiang) Co., Ltd.
- Deye Inverter Technology Co., Ltd.
- SOFARSOLAR Co., Ltd.
- Victron Energy B.V.
- OutBack Power Technologies, Inc.
- Luminous Power Technologies Pvt. Ltd.
- Havells India Limited
- Microtek International Pvt. Ltd.
- Tabuchi Electric Co., Ltd.
- Redback Technologies Pty Ltd
- Servotech Renewable Power Systems Limited
- FIMER S.p.A.
Desarrollos recientes de la industria en Mercado de Inversores Solares Híbridos
- Junio de 2026: En Intersolar Europe 2026 en Múnich, Sungrow Power Supply Co., Ltd. presentó la solución de almacenamiento de energía residencial todo en uno PowerHarbor. El sistema integra capacidades de inversor híbrido que van de 10 kW a 30 kW con unidades de batería de fosfato de litio y hierro (LFP) modulares de 6 a 10 kWh, ampliables hasta 120 kWh. La plataforma cuenta con capacidad de carga fotovoltaica a batería de 1,6x, optimización energética impulsada por inteligencia artificial y tecnología PID ZERO para aplicaciones residenciales de alta capacidad de energía solar con almacenamiento.
- Junio de 2026: Sungrow Power Supply Co., Ltd. presentó EnergyBridge en Australia, una solución integrada de energía de respaldo para instalaciones residenciales de energía solar y almacenamiento. El producto combina un interruptor de transferencia, un disyuntor, un medidor de energía, un interruptor de derivación y un transformador de corriente dentro de una sola unidad compacta, simplificando el despliegue de energía de respaldo y reduciendo la complejidad de instalación para los sistemas de inversores híbridos.
- Abril de 2026: Huawei Digital Power Technologies Co., Ltd. lanzó FusionSolar 9.0 para el mercado europeo, con el inversor de cadena formador de red SUN2000-506KTL, una estación transformadora inteligente de 11 MW y una arquitectura fotovoltaica de corriente alterna de 1.000 V. La plataforma está diseñada para mejorar las capacidades de soporte a la red, mejorar la integración de energías renovables y respaldar los despliegues de energía solar y almacenamiento a escala de servicios públicos que requieren funcionalidad avanzada de inversores.
- Marzo de 2026: GoodWe Technologies Co., Ltd. presentó la serie de inversores híbridos bifaciales ES LD en el rango de 5 a 10 kW para Brasil y otros mercados latinoamericanos. Los productos admiten múltiples configuraciones de voltaje regionales, modos de operación tanto conectados a la red como fuera de la red, y compatibilidad con sistemas de baterías de baja tensión de 48 V, orientados a instalaciones residenciales y comerciales pequeñas de energía solar con almacenamiento.
Alcance del Informe del Mercado Global de Inversores Solares Híbridos
Un inversor solar híbrido es un dispositivo eléctrico que combina un inversor solar tradicional con un inversor de batería en una sola unidad, gestionando el flujo de energía desde los paneles solares, las redes de servicios públicos y los sistemas de almacenamiento en baterías para maximizar la eficiencia energética. El sistema dirige la energía solar para alimentar primero los electrodomésticos del hogar, enruta el exceso de electricidad para cargar las baterías de respaldo y exporta la energía sobrante a la red donde está permitido. Al integrar el almacenamiento en baterías, garantiza un suministro continuo de energía durante las horas nocturnas o los cortes de la red de servicios públicos, a diferencia de los sistemas estándar conectados a la red.
El mercado global de inversores solares híbridos está segmentado por tipo de producto en inversores híbridos monofásicos e inversores híbridos trifásicos. Por tipo de conexión, el mercado está segmentado en inversores híbridos conectados a la red, inversores híbridos fuera de la red e inversores híbridos respaldados por baterías. Por capacidad, el mercado está segmentado en hasta 10 kW, 10-50 kW, 51-100 kW y más de 100 kW. Por usuario final, el mercado está segmentado en residencial, comercial, industrial, a escala de servicios públicos y microrredes, telecomunicaciones y energía en sitios remotos, y usuarios agrícolas y rurales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de inversores solares híbridos en 26 países en las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Inversor Híbrido Monofásico |
| Inversor Híbrido Trifásico |
| Inversor Híbrido Conectado a la Red |
| Inversor Híbrido Fuera de la Red |
| Inversor Híbrido Respaldado por Baterías |
| Hasta 10 kW |
| 10-50 kW |
| 51-100 kW |
| Más de 100 kW |
| Residencial |
| Comercial |
| Industrial |
| A Escala de Servicios Públicos y Microrredes |
| Telecomunicaciones y Energía en Sitios Remotos |
| Usuarios Agrícolas y Rurales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Inversor Híbrido Monofásico | |
| Inversor Híbrido Trifásico | ||
| Por Tipo de Conexión | Inversor Híbrido Conectado a la Red | |
| Inversor Híbrido Fuera de la Red | ||
| Inversor Híbrido Respaldado por Baterías | ||
| Por Capacidad | Hasta 10 kW | |
| 10-50 kW | ||
| 51-100 kW | ||
| Más de 100 kW | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| A Escala de Servicios Públicos y Microrredes | ||
| Telecomunicaciones y Energía en Sitios Remotos | ||
| Usuarios Agrícolas y Rurales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de inversores solares híbridos para 2032?
Se prevé que el mercado alcance los 21,05 mil millones de USD en 2032, aumentando desde los 13,27 mil millones de USD en 2027 a un CAGR del 9,67%. Este pronóstico refleja la demanda de sistemas que combinan la conversión solar, la energía almacenada y la gestión de cargas domésticas en una sola instalación.
¿Qué tipo de producto lidera las ventas de inversores solares híbridos?
Los sistemas trifásicos lideraron con el 63,2% de los ingresos en 2026, respaldados por las conexiones trifásicas establecidas en Europa y Asia. Estas conexiones son comunes en instalaciones residenciales y comerciales en varios países europeos y asiáticos importantes.
¿Qué tipo de conexión está creciendo más rápido?
Se prevé que los sistemas fuera de la red crezcan a un CAGR del 10,1% hasta 2032, respaldados por proyectos de minirredes y electrificación rural. Esta categoría es relevante donde no hay disponible una conexión de red confiable o donde los usuarios necesitan la capacidad de operar de forma independiente durante los cortes.
¿Por qué los compradores comerciales están adoptando sistemas de inversores híbridos?
Los usuarios comerciales adoptan estos sistemas para gestionar los costos de electricidad en horas pico, respaldar la energía de respaldo y reducir el impacto de los cortes en las operaciones. Las pequeñas fábricas, los locales comerciales, los hoteles, los sitios de alimentos y bebidas y las instalaciones de telecomunicaciones pueden sopesar estos beneficios frente a los costos operativos de la electricidad de la red y las interrupciones del servicio.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico crezca a un CAGR del 10,5%, impulsado por la demanda en China, India, Australia, Indonesia, Vietnam y Tailandia. El crecimiento está vinculado al despliegue de energía solar distribuida, la demanda de almacenamiento residencial, los usos agrícolas y las aplicaciones comerciales pequeñas en estos países.
¿Cuáles son las principales barreras para una adopción más amplia?
Los altos costos iniciales del sistema, los complejos requisitos de certificación, las normas de red inciertas y las brechas en las capacidades de los instaladores y el servicio pueden ralentizar la adopción. Estas barreras pueden aumentar los costos del proyecto, retrasar la puesta en marcha y dificultar que los nuevos proveedores entren en mercados con estándares técnicos variables.