
Tamanho e Participação do Mercado de Bombas Autoescorvantes
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 31.35 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bombas Autoescorvantes por Mordor Intelligence
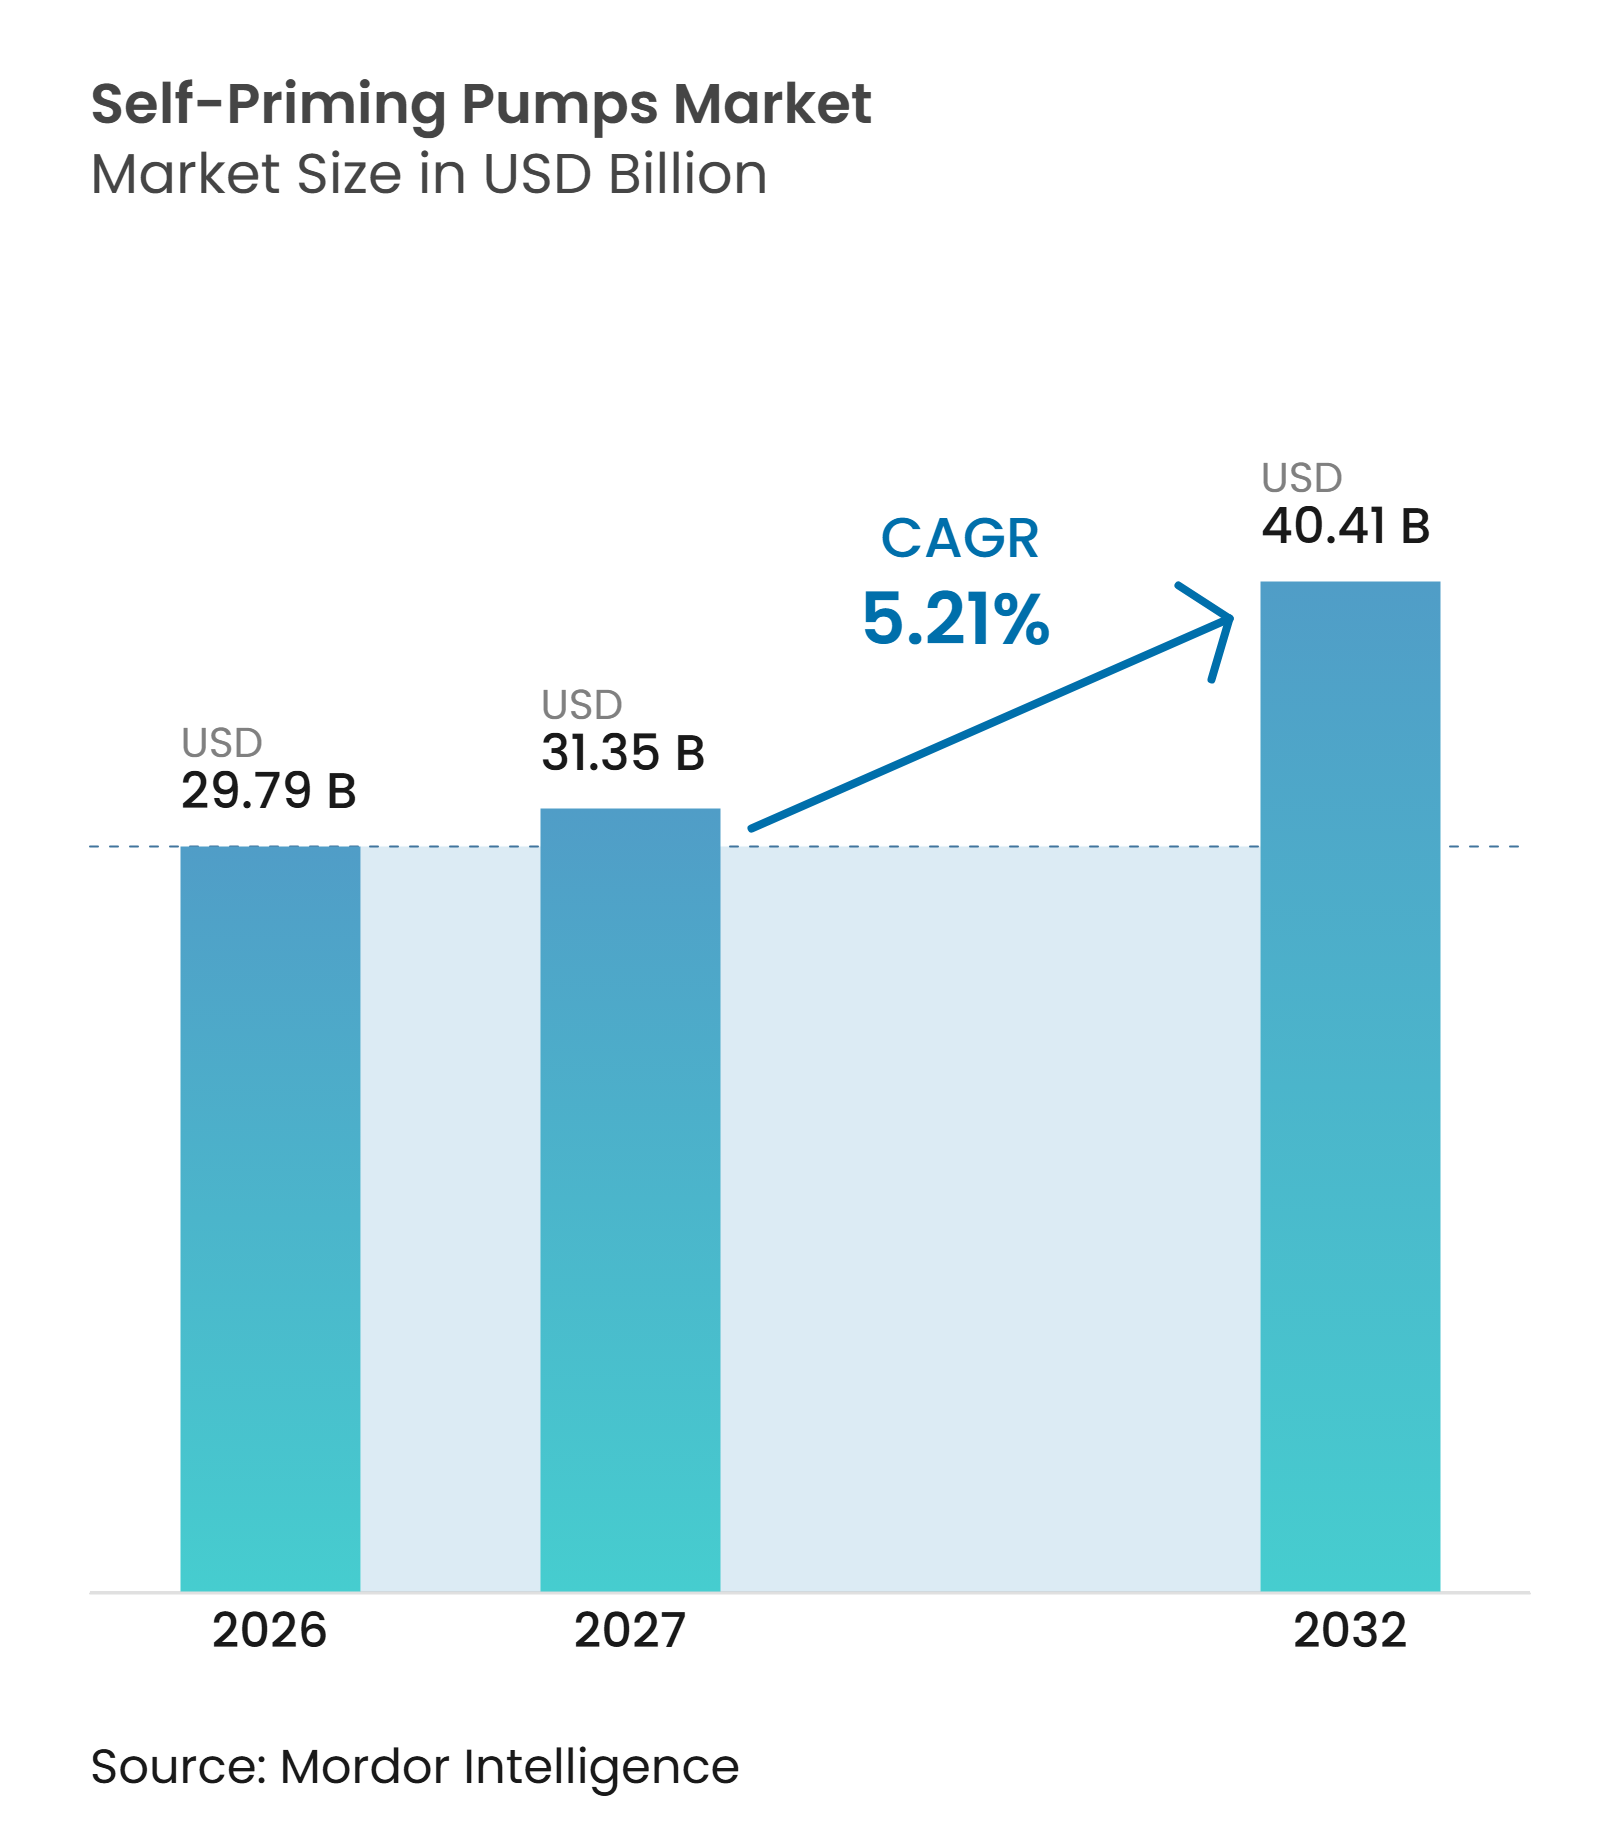
O tamanho do mercado global de bombas autoescorvantes está projetado para expandir de 29,79 bilhões de USD em 2026 e 31,35 bilhões de USD em 2027 para 40,41 bilhões de USD até 2032, registrando um CAGR de 5,21% entre 2027 e 2032. O mercado é sustentado por modernizações de abastecimento de água municipal, transferência de água agrícola, drenagem em obras de construção e manuseio de fluidos industriais. A instalação acima do solo continua sendo uma vantagem prática onde as estações de bombeamento requerem inspeção regular e capacidade de fluxo intermitente. O estresse hídrico e os programas de infraestrutura pública estão impulsionando a demanda por equipamentos de transferência confiáveis tanto em economias desenvolvidas quanto em desenvolvimento. Os fabricantes estão respondendo por meio de monitoramento digital, melhorias de eficiência, produtos especializados de drenagem e aquisições que ampliam sua cobertura de aplicações. A pressão sobre os preços, os custos de sistemas inteligentes, as alternativas submersíveis e a disponibilidade limitada de técnicos continuam a influenciar as decisões de compra.
Principais Conclusões do Relatório
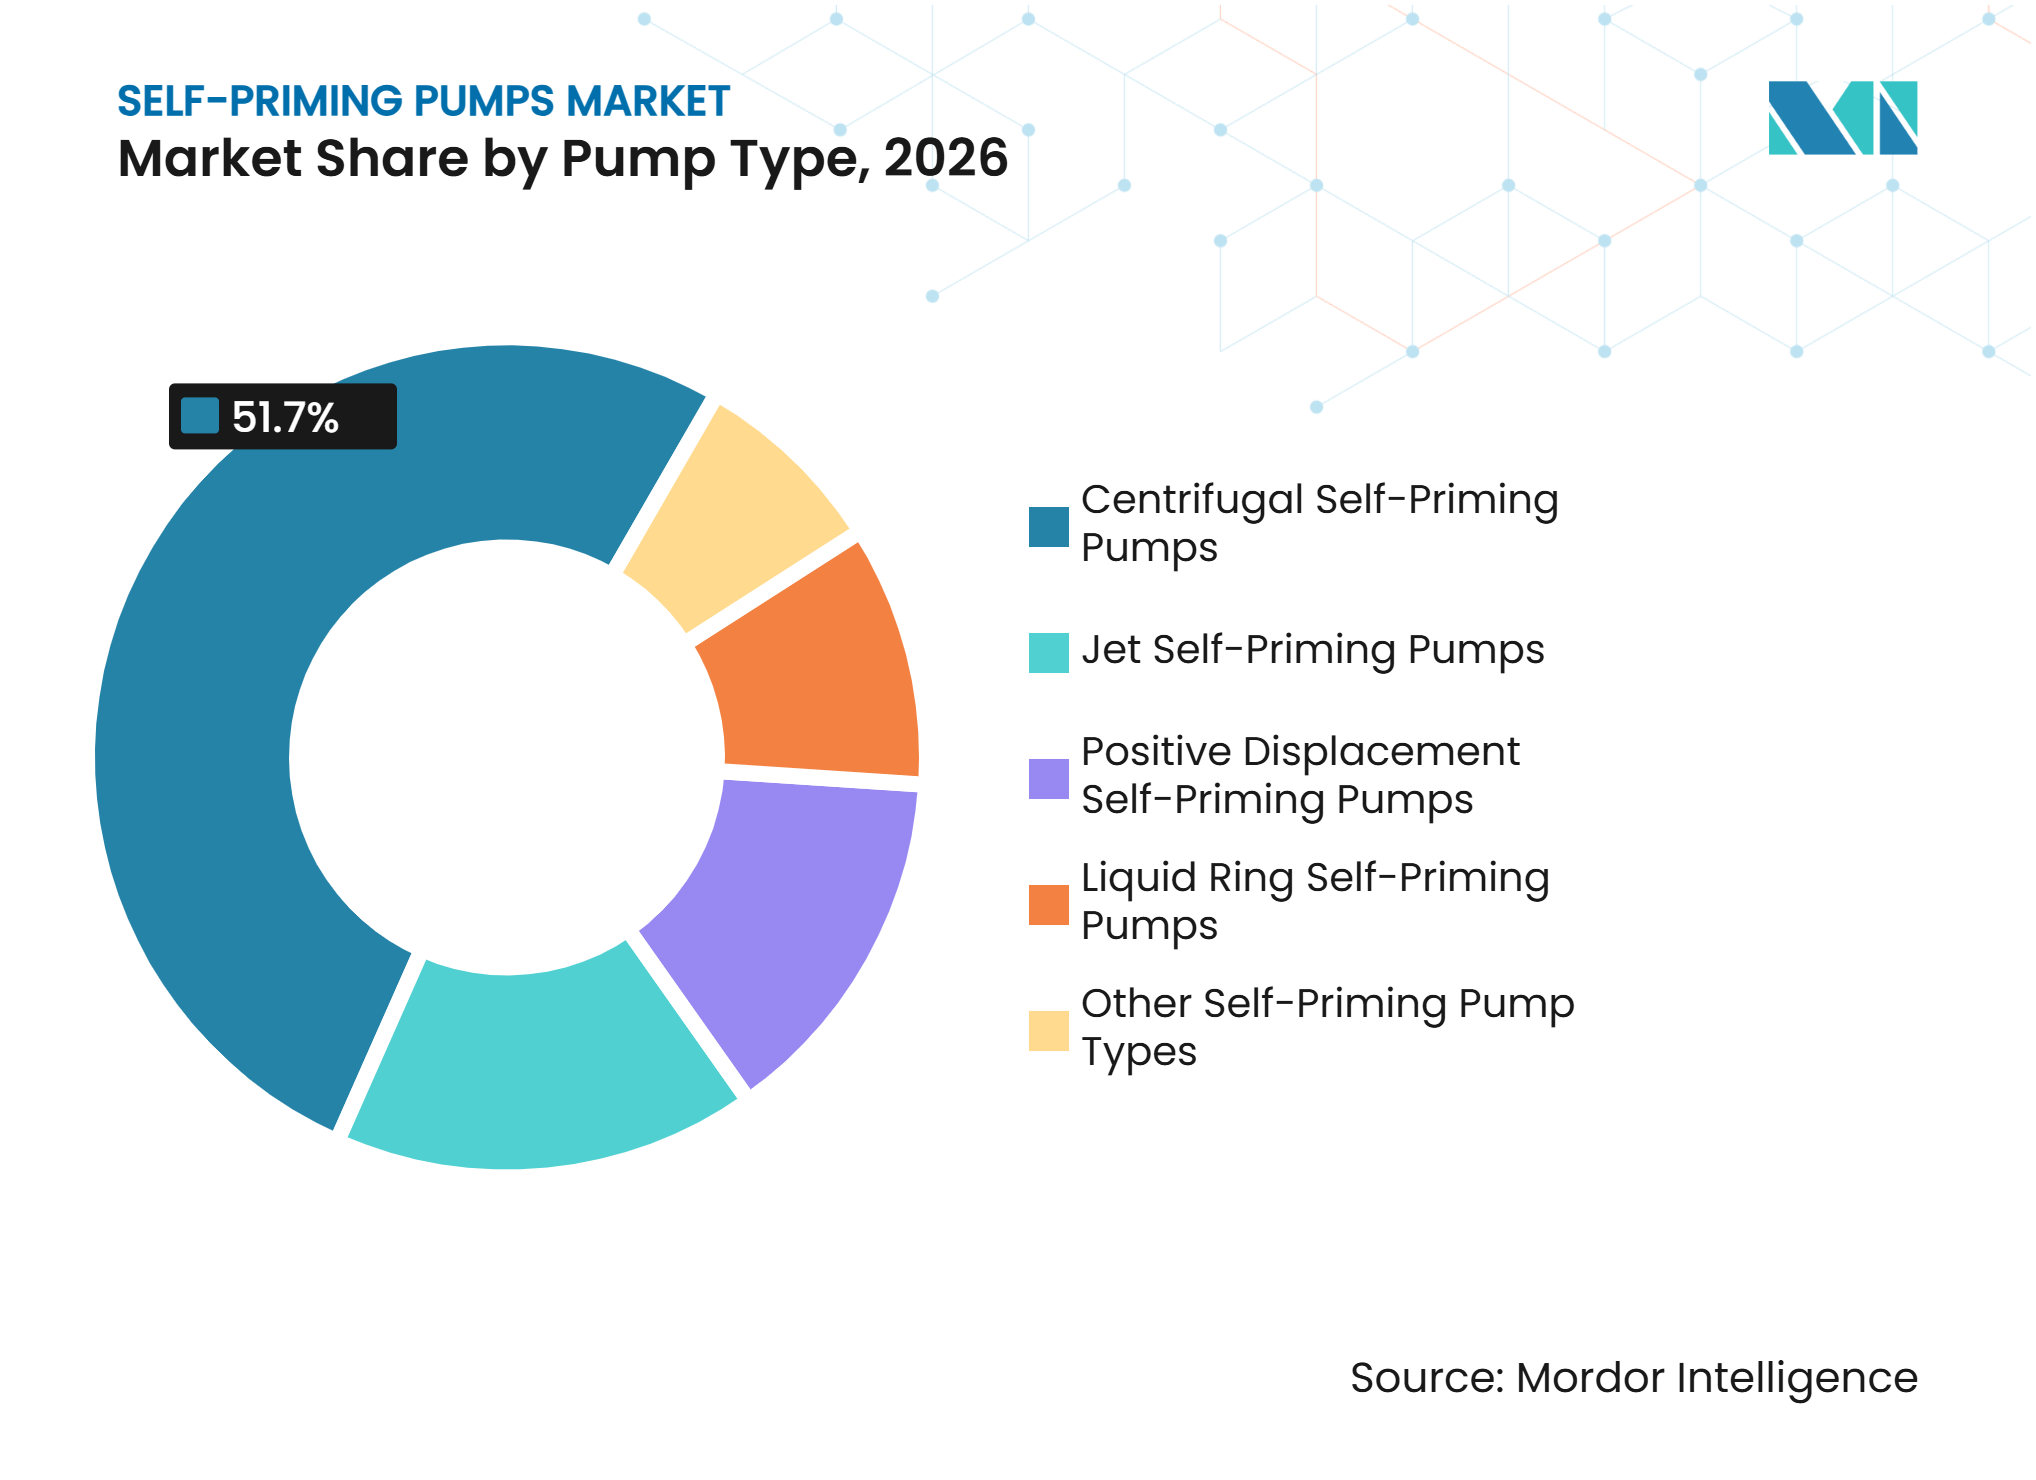
- Por tipo de bomba, as bombas autoescorvantes centrífugas detinham 51,7% da participação do mercado de bombas autoescorvantes em 2026, enquanto as bombas autoescorvantes de deslocamento positivo têm previsão de crescimento a um CAGR de 5,7% até 2032.
- Por tipo de design, as bombas autoescorvantes de estágio único representaram 56,2% do tamanho do mercado de bombas autoescorvantes em 2026, enquanto as bombas autoescorvantes multiestágio estão projetadas para expandir a um CAGR de 5,9% até 2032.
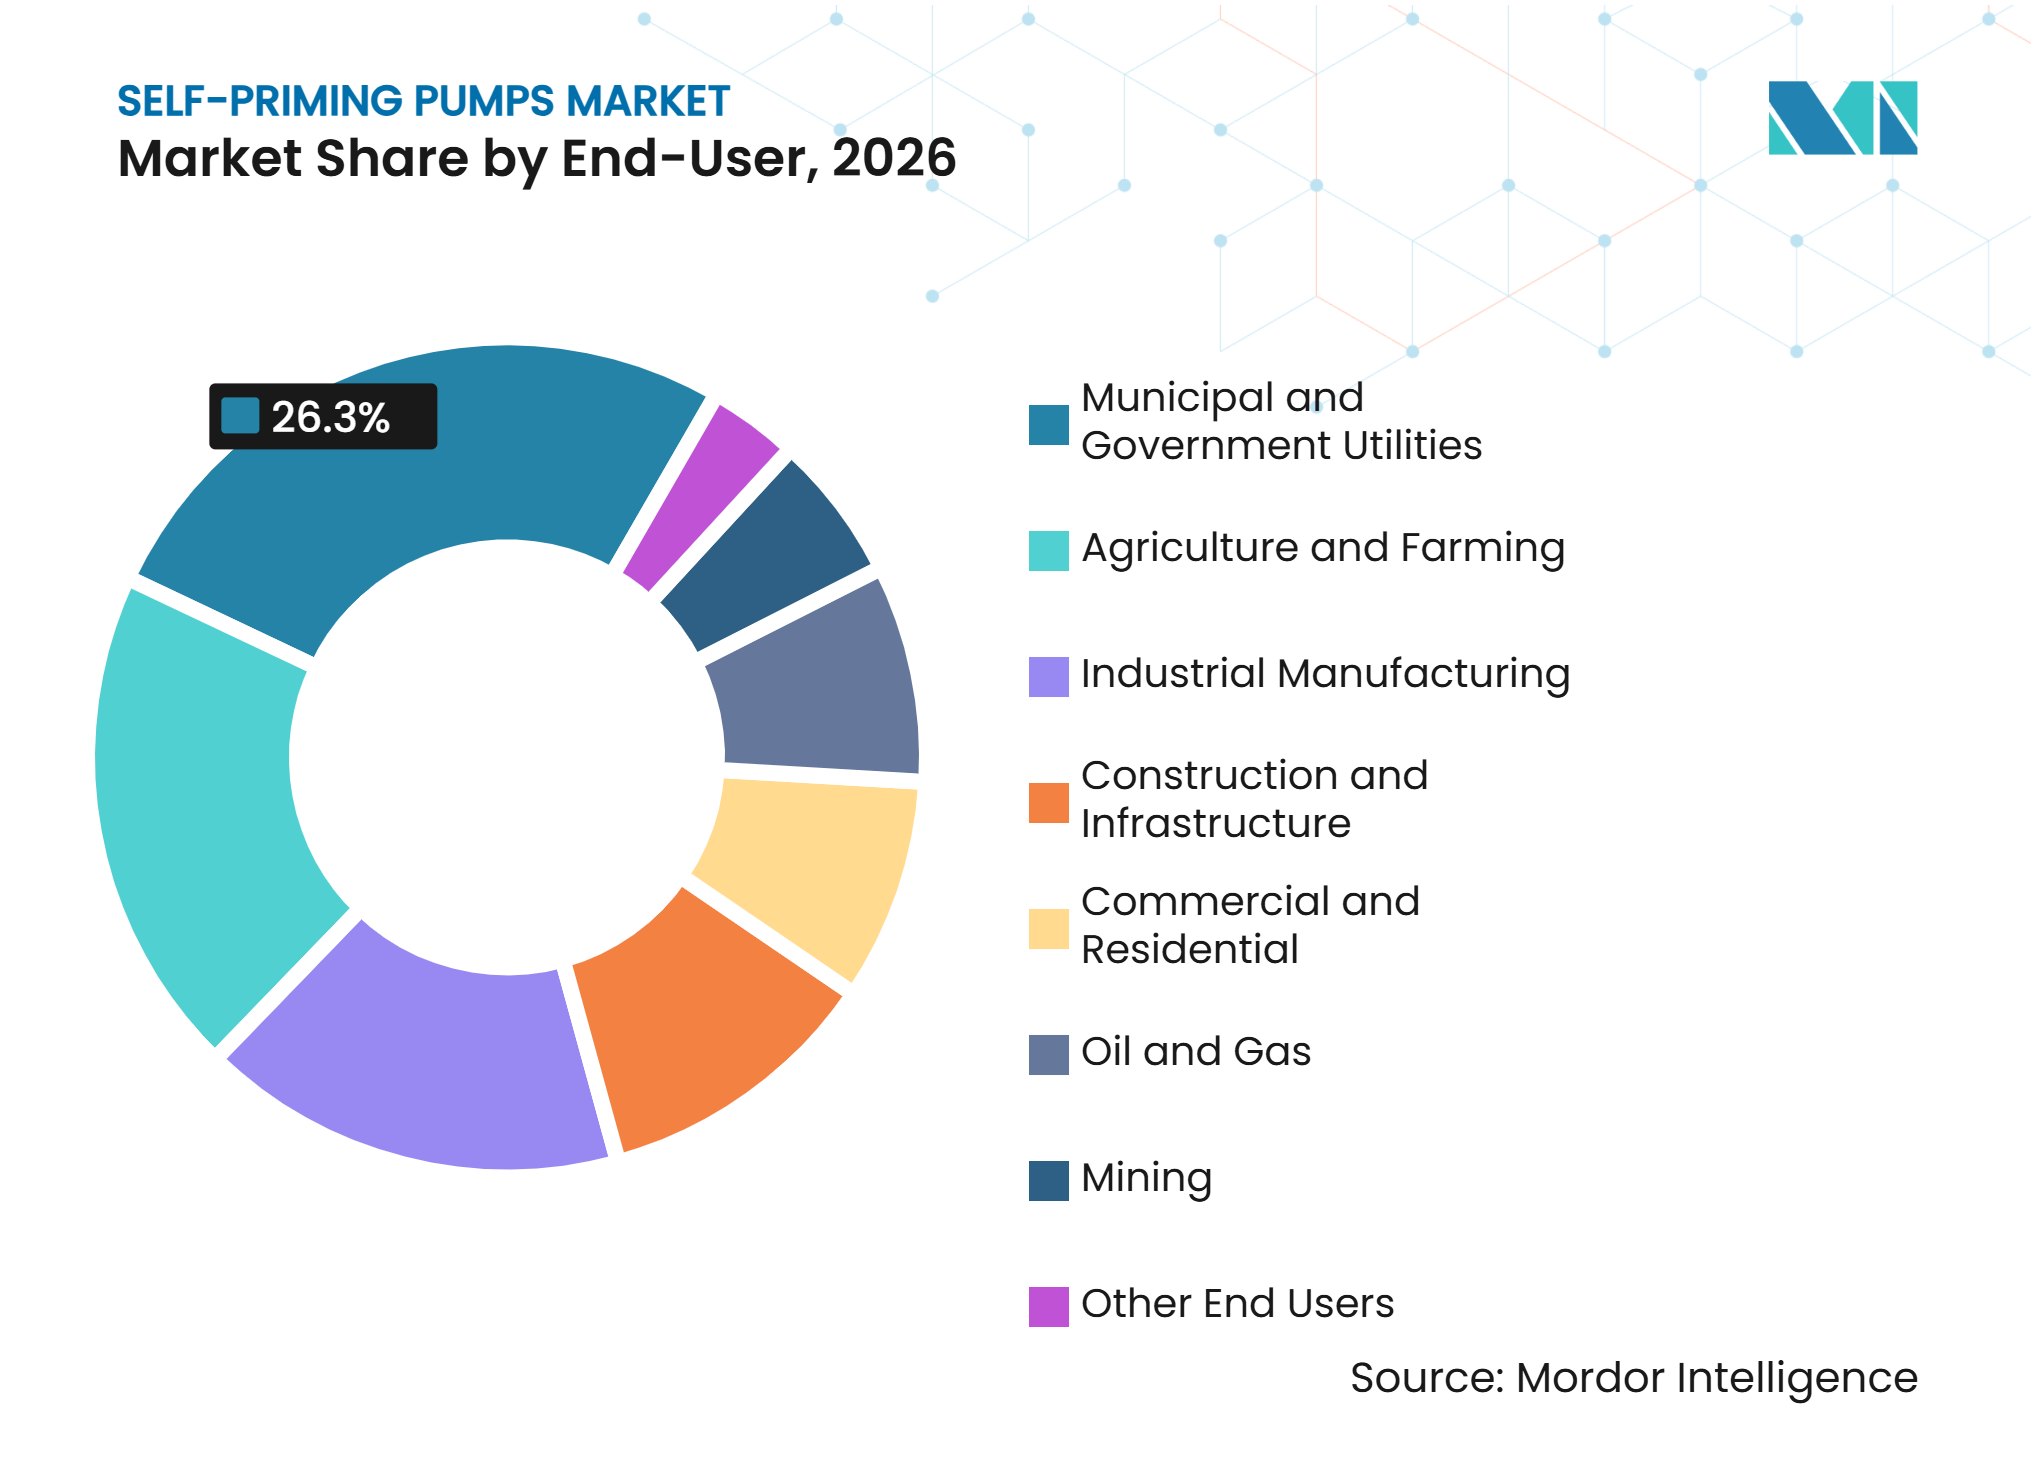
- Por usuário final, as concessionárias municipais e governamentais detinham 26,3% do setor de bombas autoescorvantes em 2026, enquanto a construção e infraestrutura tem previso de crescimento a um CAGR de 6,2% até 2032.
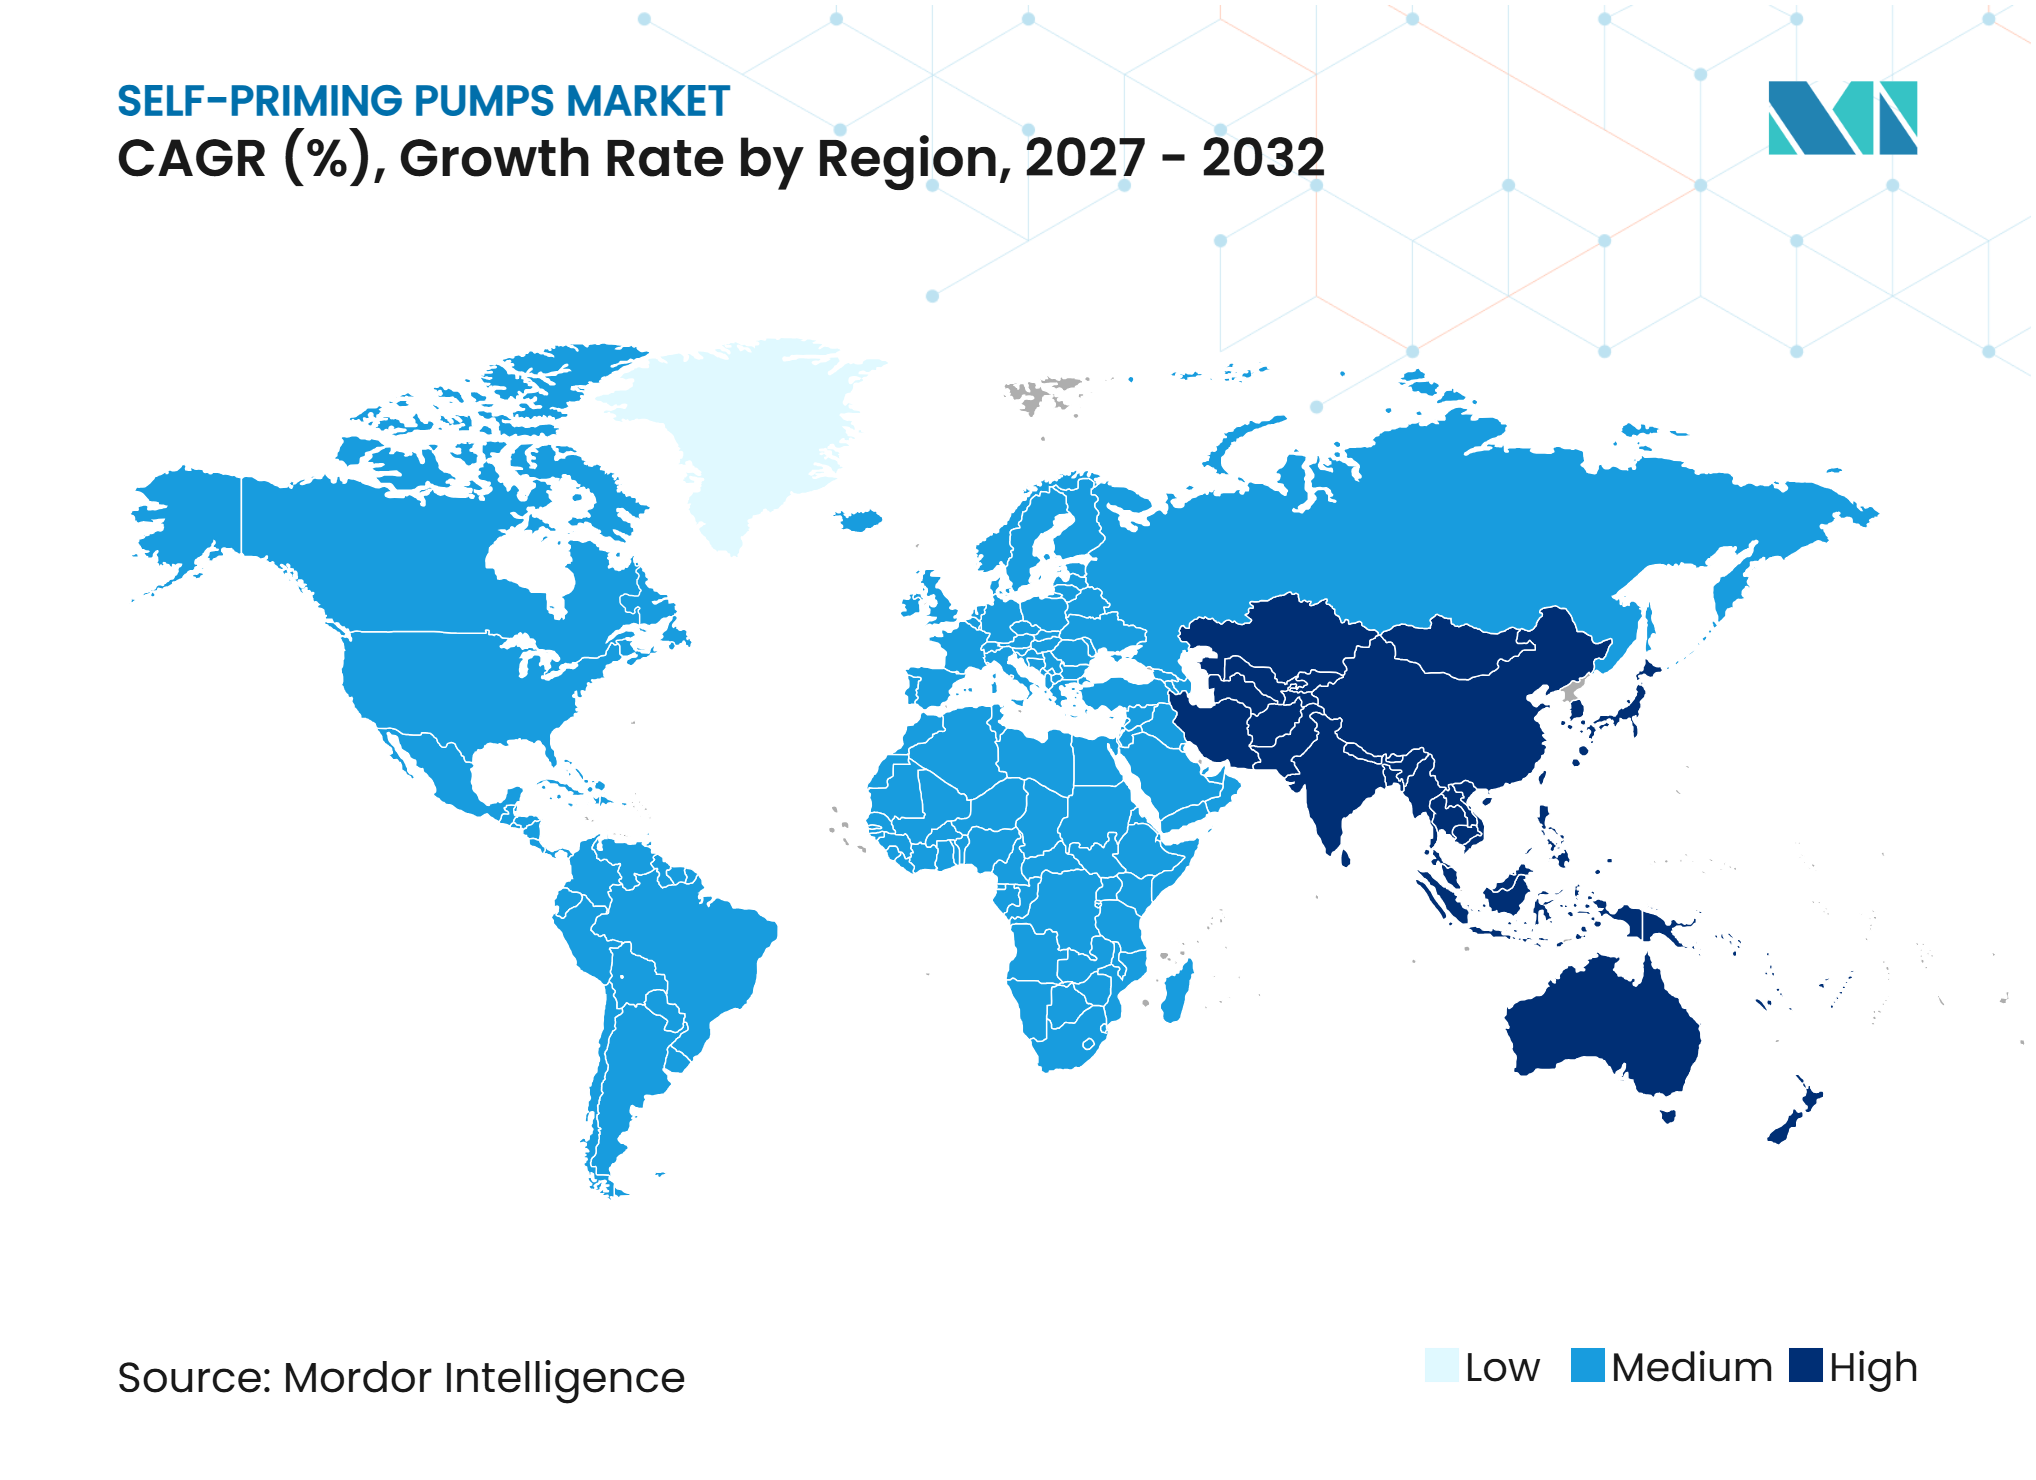
- Por geografia, a Ásia-Pacífico representou 52,6% da participação do mercado de bombas autoescorvantes em 2026 e está projetada para crescer a um CAGR de 6,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Infraestrutura de Água e Esgoto | +1.6% | América do Norte, Sul da Ásia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Melhorias na Irrigação Agrícola e Transferência de Água | +0.9% | Sul da Ásia, Sudeste Asiático, MENA, África Subsaariana | Longo prazo (≥ 4 anos) |
| Bombeamento Inteligente, Acionamentos de Velocidade Variável e Monitoramento Remoto | +0.8% | Global, com intensidade na América do Norte, Europa e China | Médio prazo (2 a 4 anos) |
| Expansão de Processos Industriais em Economias Emergentes | +0.7% | ASEAN, Índia, América do Sul, Oriente Médio | Longo prazo (≥ 4 anos) |
| Demanda por Controle de Inundações Impulsionada pelo Clima e Desaguamento Móvel | +0.6% | Global; centros urbanos no Sul e Sudeste Asiático e África | Curto prazo (≤ 2 anos) |
| Instalação Acima do Solo e Redução da Carga de Manutenção | +0.4% | Global, mais pronunciado em mercados com escassez de técnicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Infraestrutura de Água e Esgoto
O envelhecimento dos sistemas de tubulações e bombas está encurtando os ciclos de substituição nas economias desenvolvidas. O plano de melhoria de capital de Houston para o período 2025-2029 alocou 3,9 bilhões de USD para instalações de tratamento de esgoto, incluindo trabalhos relacionados a estações elevatórias, linhas de recalque e capacidade de bombeamento. Tampa concluiu uma melhoria de 93 milhões de USD na estação de bombeamento de alto serviço na Estação de Tratamento de Água David L. Tippin em agosto de 2025.[1] Esses projetos favorecem equipamentos que podem ser inspecionados e mantidos sem entradas repetidas em espaços confinados. Os contratos de longo prazo de operação e manutenção também tornam os requisitos de serviço ao longo do ciclo de vida mais importantes durante a seleção de equipamentos. Esse padrão apoia o mercado de bombas autoescorvantes, onde o acesso acima do solo pode reduzir a interrupção operacional.
Melhorias na Irrigação Agrícola e Transferência de Água
A demanda de irrigação agrícola por bombas de água com escorvamento automático é estruturalmente sustentada por duas forças que operam em direções opostas: a expansão da área irrigada em economias emergentes e a eletrificação de frotas de bombas anteriormente movidas a diesel. O Ministério Jal Shakti da Índia está buscando a solarização de 1,5 milhão de bombas elétricas existentes até 2026, com o corredor mais amplo da ASEAN mostrando crescimento de 24,4% na demanda por equipamentos de bombeamento no ano fiscal de 2025, de acordo com o segmento asiático da Tsurumi Manufacturing.[2] Uma implicação menos óbvia é que a eletrificação não reduz automaticamente a demanda unitária por designs autoescorvantes: os layouts montados na superfície e autoescorvantes são preferidos em configurações de irrigação solar porque evitam o ambiente operacional termicamente desafiador que as bombas submersíveis movidas a energia solar enfrentam durante ciclos de geração intermitente. Dados de campo do experimento CGIAR no Nepal mostram que a utilização de bombas de irrigação solar tem média de apenas aproximadamente 745 horas anuais, o que significa que condições frequentes de partida a seco tornam a capacidade autoescorvante um requisito funcional e não um recurso premium.
Bombeamento Inteligente, Acionamentos de Velocidade Variável e Monitoramento Remoto
Os acionamentos de velocidade variável combinados com painéis de controle conectados à IoT estão transformando a economia das bombas autoescorvantes ao permitir operação adaptativa em perfis de demanda flutuantes. A Grundfos dedicou 333,22 milhões de USD (DKK 2.206 milhões) à pesquisa e desenvolvimento em 2025, incluindo explicitamente IA, IoT e plataformas digitais em seu roteiro de inovação, enquanto o Ato Delegado da Diretiva de Equipamentos de Rádio da UE, que entrou em vigor em agosto de 2025, agora exige requisitos de cibersegurança para soluções de bombeamento conectadas sem fio nos mercados europeus. Uma consequência dessa regulamentação é que ela eleva desproporcionalmente as barreiras de entrada para marcas regionais menores de bombas que não possuem a expertise em firmware embarcado para passar nas avaliações de conformidade, direcionando efetivamente as grandes licitações públicas para fabricantes com portfólios digitais de bombas já estabelecidos. A norma australiana AS ISO/ASME 14414 de avaliação de eficiência energética de sistemas de bombeamento, com revisão formal programada para 2025, sinaliza que a eficiência em nível de sistema, e não apenas a eficiência da unidade de bombeamento, está se tornando o referencial regulatório, o que favorece configurações autoescorvantes equipadas com lógica inteligente de detecção de pressão e reinicialização automática.
Expansão de Processos Industriais em Economias Emergentes
As adições de capacidade de manufatura na ASEAN, na Índia e nos estados do Conselho de Cooperação do Golfo estão gerando demanda sustentada por bombas autoescorvantes em processamento químico, alimentos e bebidas, farmacêutico e aplicações de resfriamento de água. A KSB SE e Co. KGaA ultrapassou o limiar de receita de EUR 3 bilhões pela primeira vez em 2025, com seu segmento de bombas atendendo mercados de água, tecnologia predial, petroquímica e indústria geral em todos os continentes. Um fator que a maioria dos modelos de demanda ignora é o sequenciamento setorial: plantas químicas e instalações de processamento de alimentos no Sudeste Asiático tipicamente especificam bombas autoescorvantes durante a construção porque a instalação acima do solo reduz os custos de engenharia civil, já que as alternativas submersíveis requerem sumidouros reforçados e bandejas de cabos impermeabilizadas que adicionam tempo e custo durante construções em campo aberto. À medida que essas instalações entram nos ciclos de manutenção de meia vida, tipicamente de cinco a sete anos após o comissionamento, elas geram um fluxo de receita previsível de peças e serviços de pós-venda que agora é um principal motor de lucro para os grupos globais de bombas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de Preços de Matérias-Primas e Componentes | -0.6% | Global; mais aguda para fabricantes na China e na Europa | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial de Sistemas de Bombas Inteligentes | -0.5% | Mercados em desenvolvimento no Sul da Ásia e África Subsaariana | Médio prazo (2 a 4 anos) |
| Substituição por Sistemas de Bombas Submersíveis | -0.4% | América do Norte, Europa — mercados com lençóis freáticos estáveis | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos de Serviço Qualificados | -0.3% | Sul da Ásia rural, África, Sudeste Asiático interior | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Matérias-Primas e Componentes
O cobre e os materiais de ímã permanente de terras raras, os dois principais insumos de custo para motores de bombas, sofreram pressão significativa de preços em 2024 a 2025. Os dados do mercado chinês mostram que os preços do cobre subiram aproximadamente 18% e os materiais magnéticos de terras raras subiram aproximadamente 22% em relação ao ano anterior no início de 2025. As restrições de exportação de materiais de terras raras pesadas impostas durante 2025 criaram estresse na cadeia de suprimentos para fabricantes de motores em todo o mundo. No entanto, a Grundfos A/S observou em seu relatório anual de 2025 que anos de investimento em P&D já haviam eliminado as terras raras pesadas de seus ímãs permanentes sem comprometer o desempenho magnético. Isso ilustra como os fabricantes de primeiro nível podem reduzir a exposição aos ciclos de commodities que afetam os concorrentes de nível médio de forma mais severa. Para carcaças de bombas em ferro fundido e aço inoxidável, a volatilidade dos preços do aço vinculada às reduções de produção chinesas comprimiu as margens dos produtores de bombas de commodities que não conseguem repassar os custos para licitações municipais regidas por contratos de preço fixo.
Alto Custo Inicial de Sistemas de Bombas Inteligentes
Os pacotes de acionamento de velocidade variável com monitoramento IoT integrado adicionam de 800 a 3.500 USD ao custo inicial de uma unidade de bomba autoescorvante de médio porte. Esse prêmio é proibitivo em mercados sensíveis a preços sem mecanismos de financiamento concessionário. Pesquisas de campo no Nepal mostram que mesmo um subsídio de 60% nos custos de aquisição de bombas solares é insuficiente para impulsionar a adoção entre agricultores de pequena escala sem incentivos adicionais direcionados, destacando como a sensibilidade ao custo de capital restringe a penetração tecnológica em mercados que representam a parcela de crescimento mais rápido da demanda de volume de longo prazo. Os compradores municipais em economias em desenvolvimento enfrentam a mesma restrição: as bombas de especificação europeia com motores IE4 ou IE5, exigidas sob o quadro de Índice Mínimo de Eficiência EN 16480 da UE, têm prêmios de preço que excedem muitos orçamentos de licitações de obras públicas. Isso cria um mercado global de dois níveis onde os ganhos de eficiência nos mercados desenvolvidos são parcialmente compensados pela implantação contínua de equipamentos de especificação inferior em outros lugares.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bomba:
Variantes Centrífugas Impulsionam o Volume, Deslocamento Positivo Ganha VelocidadeAs bombas autoescorvantes centrífugas detinham 51,7% do tamanho do mercado de bombas autoescorvantes em 2026, sustentadas por sua adequação para aplicações de alto volume e pressão moderada em abastecimento de água municipal, agricultura e drenagem em obras de construção, que são os três maiores segmentos de uso final globalmente. Essas bombas podem lidar com ar e líquido durante o escorvamento sem válvulas ou sistemas de escorvamento externos, reduzindo a complexidade de comissionamento para empreiteiros e concessionárias que operam grandes redes de bombeamento distribuídas. As bombas autoescorvantes de deslocamento positivo são o subsegmento de crescimento mais rápido, projetadas a um CAGR de 5,7% de 2027 a 2032, impulsionadas por suas características de fluxo de precisão em dosagem química, transferência de óleo e aplicações industriais com fluidos viscosos, onde os designs centrífugos perdem eficiência em viscosidades elevadas de fluido. As bombas autoescorvantes a jato permanecem relevantes em aplicações residenciais de poços rasos e agrícolas de pequena escala, enquanto as bombas autoescorvantes de anel líquido são cada vez mais especificadas em processos industriais de alta demanda de vácuo, incluindo embalagens, fabricação de papel e sistemas de condensado de usinas de energia. A norma EN 17038-3:2025 da UE, que publicou métodos atualizados de cálculo do EEI para conjuntos de pressurização, incluindo configurações centrífugas autoescorvantes multiestágio, está elevando o padrão técnico para unidades de bombas centrífugas no mercado europeu.



Por Tipo de Design:
Sistemas de Estágio Único Dominam, Impulso dos Múltiplos Estágios CresceAs bombas autoescorvantes de estágio único representam 56,2% da participação do mercado de bombas autoescorvantes em 2026, refletindo sua posição consolidada em aplicações agrícolas, industriais leves e de drenagem municipal padrão, onde pressões moderadas são adequadas. Sua simplicidade mecânica — que inclui menos peças de desgaste, geometrias de vedação padrão e componentes de reposição amplamente disponíveis — resulta em menores custos de ciclo de vida em mercados onde o acesso a técnicos é limitado, reforçando a preferência de especificação em programas de aquisição governamental no Sul e Sudeste Asiático. As bombas autoescorvantes multiestágio representam o segmento de design de crescimento mais rápido, com um CAGR previsto de 5,9% de 2027 a 2032, com crescimento concentrado em transferência de água de alta pressão, sistemas de alimentação de osmose reversa e aplicações de supressão de incêndio pressurizada. A Calpeda S.p.A., operando sob o grupo Wateralia com mais de 452 milhões de USD (400 milhões de EUR) em receita anual combinada, lançou a linha de bombas centrífugas compactas em aço inoxidável NMX em julho de 2025 e inaugurou uma instalação de teste de bombas de 800 m² em maio de 2025, capaz de qualificação de desempenho autoescorvante multiestágio, refletindo o investimento que os produtores italianos de segundo nível estão direcionando para linhas de produtos premium.[3] As bombas autoescorvantes horizontais mantêm a maior presença de instalação em casas de bombas acima do nível do solo, enquanto as bombas autoescorvantes verticais estão ganhando espaço em aplicações de resfriamento de data centers e serviços prediais com restrições de espaço.
Por Usuário Final:
Concessionárias Municipais Ancoram a Receita, Segmentos de Construção DisparamAs concessionárias municipais e governamentais detinham uma participação de 26,3% no setor de bombas autoescorvantes em 2026, sustentadas por programas recorrentes de substituição de infraestrutura e obrigações de nível de serviço legalmente mandatadas que tornam o tempo de operação das bombas um requisito de conformidade. A Missão Jal Jeevan 2.0 da Índia, estendida até o exercício fiscal de 2028 a 2029, está estruturada em torno de uma infraestrutura de estações de bombeamento agrupadas que conectam a captação de água bruta, estações de tratamento e redes de distribuição — uma topologia de design que posiciona as bombas autoescorvantes em múltiplos nós de transferência dentro de cada esquema. A construção e infraestrutura é o segmento de usuário final de crescimento mais rápido, com um CAGR projetado de 6,2% de 2027 a 2032, impulsionado pela urbanização no Sudeste Asiático e no Oriente Médio, onde a drenagem de escavações, tunelamento e drenagem de fundações requerem sistemas de bombeamento móveis e com capacidade de partida a seco. A agricultura e pecuária, o segundo maior segmento por volume, é estruturalmente sustentada por programas de expansão de área na Ásia Central (crescimento projetado da área irrigada para 10,6 milhões de hectares até 2040) e na África Subsaariana, onde iniciativas de irrigação para pequenos agricultores estão criando demanda distribuída por bombas. Os segmentos de petróleo e gás e mineração contribuem com uma participação combinada de meados dos dois dígitos e enfrentam pressão de substituição por sistemas de bombeamento com acionamento elétrico em ambientes operacionais focados em descarbonização, embora as funções de drenagem e manuseio de água produzida permaneçam estruturalmente dependentes de configurações autoescorvantes acima do solo.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detém a maior participação do mercado de bombas autoescorvantes, representando 52,6% do mercado em 2026 e com projeção de crescimento de 6,1% de 2027 a 2032, tornando-a tanto o maior contribuidor de volume quanto a região de crescimento mais rápido globalmente. A China domina o cenário sub-regional por meio da escala de manufatura: o cluster de bombas Wenling-Dasi produz mais de 70% da produção de pequenas bombas da China e detém aproximadamente 20% da participação no mercado global de exportações. A implementação da norma GB 19762-2025 pela China a partir de março de 2026 exige que os fabricantes atualizem ou retirem modelos de baixa eficiência, criando um ciclo de atualização de produtos que expande temporariamente a demanda de aquisição enquanto eleva a qualidade de base dos equipamentos disponíveis domesticamente. A Missão Jal Jeevan da Índia gerou um grande pipeline de construção de casas de bombas, com 37.305 das 38.386 casas de bombas alvo comissionadas até 2025 apenas em Uttar Pradesh, e os contratos de lacuna restante e de atualização de operação e manutenção estão sustentando a demanda de aquisição durante o período de 2027 a 2032. O Sudeste Asiático contribui com demanda incremental por meio da expansão da manufatura da ASEAN, com instalações de bombas em equipamentos de fábrica na Tailândia e na Indonésia mostrando crescimento de volume consistente.
América do Norte
O mercado de bombas autoescorvantes da América do Norte é moldado pela economia de substituição de infraestrutura e conformidade regulatória, distinguindo-o das regiões onde a demanda é impulsionada por novas construões. O Fundo Rotativo de Estado para Água Limpa da Agência de Proteção Ambiental dos EUA apoia um pipeline constante de contratos de reabilitação de estações de bombeamento municipal, conforme ilustrado pelo programa de melhoria de capital de esgoto de 3,9 bilhões de USD de Houston e pela atualização de 93 milhões de USD da instalação de tratamento de água de Tampa em 2025. Os EUA também impulsionam demanda significativa por bombas de desaguamento de emergência e proteção contra inundações: aproximadamente 10 bilhões de USD em sinistros anuais de danos por inundação criam um canal de aquisição recorrente para sistemas autoescorvantes portáteis capazes de implantação rápida. A lacuna de infraestrutura de água e esgoto do Canadá, estimada em bilhões por avaliações federais, está gerando programas de fundos correspondentes que beneficiam fornecedores domésticos. A Gorman-Rupp Company registrou 682,4 milhões de USD em vendas líquidas em 2025 (+3,4% em relação ao ano anterior) com pedidos recebidos recordes de 728,4 milhões de USD (+10,5%), indicando que a demanda norte-americana está se acelerando em 2026.
Europa e Regiões Emergentes
O mercado de bombas autoescorvantes da Europa é definido pelos requisitos de conformidade de eficiência energética e pela demanda madura de substituição. O Regulamento de Ecodesign para Bombas de Água da UE (547/2012) está sob revisão ativa, com uma sessão do Fórum de Consulta de março de 2026 avaliando limites atualizados do índice de eficiência energética para conjuntos de pressurização e unidades de bombas de múltiplos estágios; os fabricantes que fornecem licitações de infraestrutura europeia já estão adaptando as linhas de produtos a requisitos mais rigorosos antecipados. A Wilo SE reportou receita de EUR 1,919 bilhão em 2025 (crescimento ajustado por câmbio de 4,5%) impulsionado por seus segmentos de gestão de água e indústria, confirmando que a demanda europeia permanece resiliente apesar da fraqueza mais ampla do setor manufatureiro na Alemanha e na França. A América do Sul é liderada pelo Brasil e pela Argentina, onde a expansão da irrigação agrícola e os projetos de abastecimento de água industrial sustentam a aquisição constante de bombas, com a Flowserve Corporation mantendo uma rede de joint ventures na América Latina. O Oriente Médio e a África estão emergindo como uma região de crescimento material: a Arábia Saudita e os Emirados Árabes Unidos estão investindo em infraestrutura de dessalinização e reuso de água que requer configurações de bombas autoescorvantes de alimentação de alta pressão, enquanto o setor de mineração da África do Sul, enfrentando perturbações crescentes de inundações repentinas em KwaZulu-Natal, está implantando soluções especializadas de desaguamento autoescorvante de operadores regionais de aluguel. O programa de subsídio de bombas solares do Marrocos e a expansão da infraestrutura hídrica do Egito diversificam ainda mais a base de demanda regional.
Cenário Competitivo
Concentração do Mercado
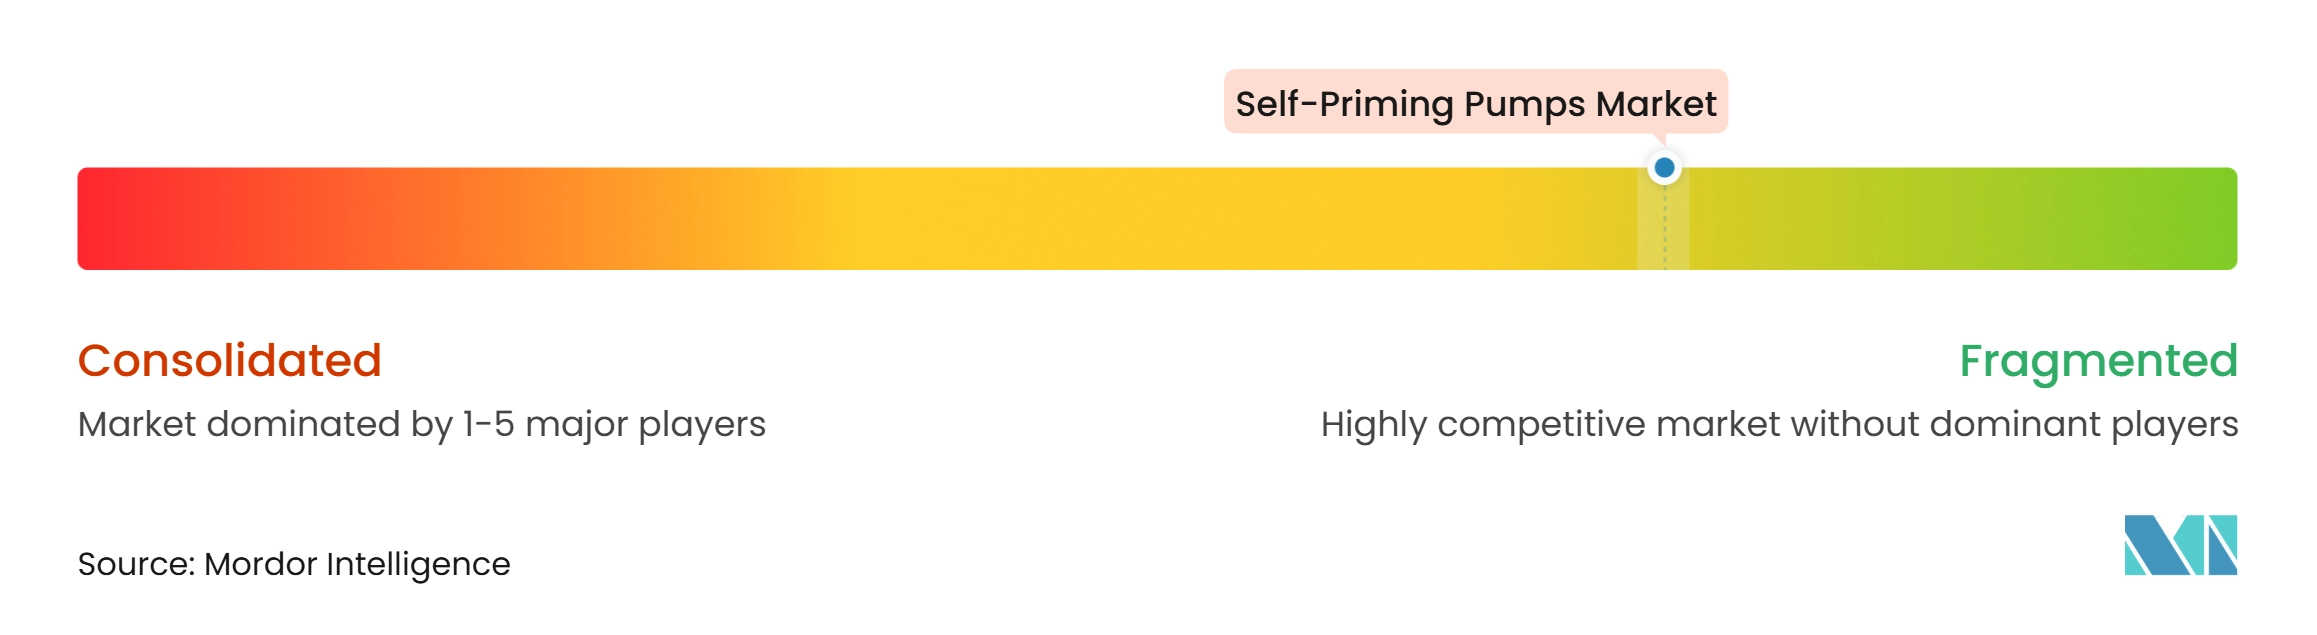
O mercado de bombas autoescorvantes é fragmentado em nível global, onde um pequeno grupo de fabricantes diversificados de bombas, incluindo Grundfos Group, Xylem Incorporated, KSB SE e Co. KGaA, Wilo SE, Sulzer Limited, Flowserve Corporation e Ebara Corporation, compete em diferenciação tecnológica, profundidade da rede de serviços e capacidades de plataforma digital, enquanto centenas de produtores regionais na China, Índia, Itália e Brasil competem em licitações sensíveis a preços. A aquisição pendente de 1,46 bilhão de USD da Cornell Pump Company e da Roper Pump Company pela Xylem Incorporated, citando capacidades autoescorvantes patenteadas e expertise especializada em elevação por sucção, reflete uma abordagem de fusões e aquisições focada em construir capacidade técnica em vez de simplesmente adicionar escala de receita, com a transação esperada para contribuir com mais de 260 milhões de USD em receita de 2026 com margens de EBITDA acima de 30%.[4] A divisão Flow da Sulzer Limited lançou um Centro de Excelência em Tratamento de Água no início de 2026, consolidando múltiplas capacidades de marcas e estabelecendo um negócio dedicado de soluções de aluguel após concordar em adquirir uma empresa dinamarquesa de bombeamento de desvio, um movimento que amplia o acesso de mercado da Sulzer Limited para contratos temporários de desaguamento que historicamente foram dominados por operadores especializados de aluguel. Os depósitos de patentes de produtos focados em sistemas de acionamento por acoplamento magnético, previsão de falhas baseada em IA e integração de sensores anti-partida a seco estão aumentando em todos os níveis, com o estoque global de patentes de bombas autoescorvantes excedendo 38.000 registros ativos, embora as patentes de alto valor permaneçam concentradas entre os fabricantes multinacionais.
Os fabricantes menores estão remodelando a dinâmica competitiva em nichos específicos. A Varisco S.r.l., operando sob o Grupo Atlas Copco, se diferencia por meio da tecnologia de rotor semi-aberto projetada para fluxos de líquidos sujos e com sólidos, mantendo especificidade de aplicação nos setores de esgoto e resíduos líquidos que os fabricantes generalistas maiores abordam com menos precisão. A BBA Pumps B.V. está estabelecendo uma posição forte em configurações móveis de resposta rápida a inundações por meio de desenvolvimento contínuo de produtos, com sua série BA de 20 anos de aniversário agora produzida com motores diesel compatíveis com Stage V e painéis com integração solar. Os requisitos de conformidade, como as disposições de cibersegurança de agosto de 2025 da Diretiva de Equipamentos de Rádio da UE para bombas conectadas, estão elevando os custos de entrada para fabricantes menores de bombas digitais, reforçando a vantagem de qualificação de produtos dos fabricantes estabelecidos com plataformas de bombas habilitadas para rádio já existentes.
Líderes do Setor de Bombas Autoescorvantes
-
Grundfos Holding A/S
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bombas Autoescorvantes Empresas cobertas neste relatório
- AMT Pump Company
- ANDRITZ AG
- BBA Pumps B.V.
- Calpeda S.p.A.
- Cornell Pump Company
- Crane Pumps & Systems, Inc.
- DESMI A/S
- Ebara Corporation
- Flowserve Corporation
- Franklin Electric Co., Inc.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- MP Pumps, Inc.
- Pentair plc
- Sulzer Ltd.
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- Varisco S.r.l.
- WILO SE
- Xylem Inc.
Desenvolvimentos industriais recentes em Mercado de Bombas Autoescorvantes
- Agosto de 2026: A Xylem Inc. anunciou um acordo para adquirir a Cornell Pump e a Roper Pump da Indicor por 1,46 bilhão de USD, fortalecendo sua presença nos mercados industrial e municipal. A aquisição expande o portfólio da Xylem Inc. com tecnologias de bombeamento projetadas para aplicações exigentes de manuseio de fluidos, incluindo transporte de lama, manuseio de sólidos e operações desafiadoras de elevação por sucção.
- Fevereiro de 2026: A Franklin Electric lançou as Bombas Multistágio Horizontais Autoescorvantes da Série MHp, expandindo seu portfólio com uma linha de bombas projetada para aplicações industriais e agrícolas exigentes. As bombas apresentam um sistema de escorvamento que remove rapidamente as bolhas de ar, garantindo partida rápida, operação contínua e redução do tempo de inatividade.
- Novembro de 2025: A KSB Pumps and Valves lançou a bomba autoescorvante de esgoto ELN 150 "Imvubu", projetada e desenvolvida na África do Sul para enfrentar as desafiadoras condições de esgoto africanas. A bomba apresenta uma passagem livre de 77,3 mm, permitindo o manuseio confiável de esgoto bruto, lenços umedecidos, trapos e detritos, reduzindo entupimentos e tempo de inatividade.
- Maio de 2025: A Mangla Pumps lançou a Mini Bomba Autoescorvante BULLET 1 HP, uma solução compacta e de alta eficiência para elevação de água projetada para aplicações residenciais e comerciais leves de abastecimento de água. A bomba apresenta um motor monofásico de 1 HP (0,75 kW) e um design monobloco autoescorvante, permitindo operação confiável sem escorvamento manual.
Escopo do Relatório Global do Mercado de Bombas Autoescorvantes
Uma bomba autoescorvante é um tipo de bomba centrífuga projetada para evacuar automaticamente o ar e os gases de sua linha de sucção. Ela usa uma câmara ou reservatório interno de retenção de líquido para misturar o fluido residual com o ar entrante durante a partida. Isso gera um vácuo parcial que puxa o líquido de uma fonte localizada abaixo da bomba sem necessidade de enchimento manual. Uma vez que todo o ar aprisionado é expelido, a bomba passa para a operação padrão de bombeamento de líquido. Este design é adequado para aplicações onde a bomba está posicionada acima do nível do fluido, como desaguamento ou drenagem.
O mercado global de bombas autoescorvantes é segmentado por tipo de bomba, tipo de design, setor de usuário final e região geográfica. Por tipo de bomba, o mercado é segmentado em centrífuga, a jato, de deslocamento positivo, de anel líquido e outros tipos de bombas autoescorvantes. Por tipo de design, o mercado é segmentado em bombas autoescorvantes de estágio único, de múltiplos estágios, horizontais e verticais. Por usuário final, o mercado é segmentado em serviços públicos municipais e governamentais, agricultura e agropecuária, manufatura industrial, construção e infraestrutura, petróleo e gás, mineração, comercial e residencial e outros usuários finais. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de bombas autoescorvantes em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Bombas Autoescorvantes Centrífugas |
| Bombas Autoescorvantes a Jato |
| Bombas Autoescorvantes de Deslocamento Positivo |
| Bombas Autoescorvantes de Anel Líquido |
| Outros Tipos de Bombas Autoescorvantes |
| Bombas Autoescorvantes de Estágio Único |
| Bombas Autoescorvantes de Múltiplos Estágios |
| Bombas Autoescorvantes Horizontais |
| Bombas Autoescorvantes Verticais |
| Serviços Públicos Municipais e Governamentais |
| Agricultura e Agropecuária |
| Manufatura Industrial |
| Construção e Infraestrutura |
| Petróleo e Gás |
| Mineração |
| Comercial e Residencial |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bomba | Bombas Autoescorvantes Centrífugas | |
| Bombas Autoescorvantes a Jato | ||
| Bombas Autoescorvantes de Deslocamento Positivo | ||
| Bombas Autoescorvantes de Anel Líquido | ||
| Outros Tipos de Bombas Autoescorvantes | ||
| Por Tipo de Design | Bombas Autoescorvantes de Estágio Único | |
| Bombas Autoescorvantes de Múltiplos Estágios | ||
| Bombas Autoescorvantes Horizontais | ||
| Bombas Autoescorvantes Verticais | ||
| Por Usuário Final | Serviços Públicos Municipais e Governamentais | |
| Agricultura e Agropecuária | ||
| Manufatura Industrial | ||
| Construção e Infraestrutura | ||
| Petróleo e Gás | ||
| Mineração | ||
| Comercial e Residencial | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado e com que velocidade está crescendo?
O Mercado Global de Bombas Autoescorvantes é estimado em 29,79 bilhões de USD em 2026 e tem projeção de atingir 40,41 bilhões de USD até 2032, registrando um CAGR de 5,21% durante o período de previsão.
Qual tipo de bomba domina o mercado e qual segmento está crescendo mais rapidamente?
As bombas autoescorvantes centrífugas detêm a maior participação de mercado, com 51,7% em 2026, impulsionadas por seu uso generalizado em transferência de água, desaguamento, irrigação e aplicações municipais. As bombas autoescorvantes de deslocamento positivo são o segmento de crescimento mais rápido, expandindo a um CAGR estimado de 5,7%, impulsionadas pela crescente demanda em processamento químico, petróleo e gás, manuseio de lama e aplicações de fluidos de alta viscosidade.
Qual região lidera o mercado de bombas autoescorvantes e o que está impulsionando seu crescimento?
A Ásia-Pacífico é tanto o maior mercado, com uma participação de 52,6% em 2026, quanto a região de crescimento mais rápido, a um CAGR de 6,1%. O crescimento é impulsionado por projetos de infraestrutura em grande escala, investimentos em tratamento de esgoto e programas de modernização agrícola.
Quais são as principais empresas e quais estratégias competitivas estão moldando o mercado?
Os principais participantes incluem Xylem Inc., Flowserve Corporation, KSB SE e Co. KGaA, Sulzer Ltd., ITT Goulds Pumps, Gorman-Rupp Company, Pentair plc, Ebara Corporation, Tsurumi Manufacturing Co., Ltd. e Wilo SE. As prioridades estratégicas incluem digitalização de bombas inteligentes, desenvolvimento de produtos com eficiência energética e expansão de serviços de pós-venda.
Quais são os principais desafios que restringem o crescimento do mercado?
As principais restrições incluem o maior custo inicial de sistemas de bombeamento inteligentes e habilitados para IoT, a crescente concorrência das tecnologias de bombas submersíveis e a adoção crescente de bombas de furo em irrigação de poço profundo e aplicações de extração de águas subterrâneas.