
Marktgröße und Marktanteil für selbstansaugende Pumpen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 31.35 Milliarden US-Dollar |
| Marktgröße (2032) | 40.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.21 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für selbstansaugende Pumpen von Mordor Intelligence
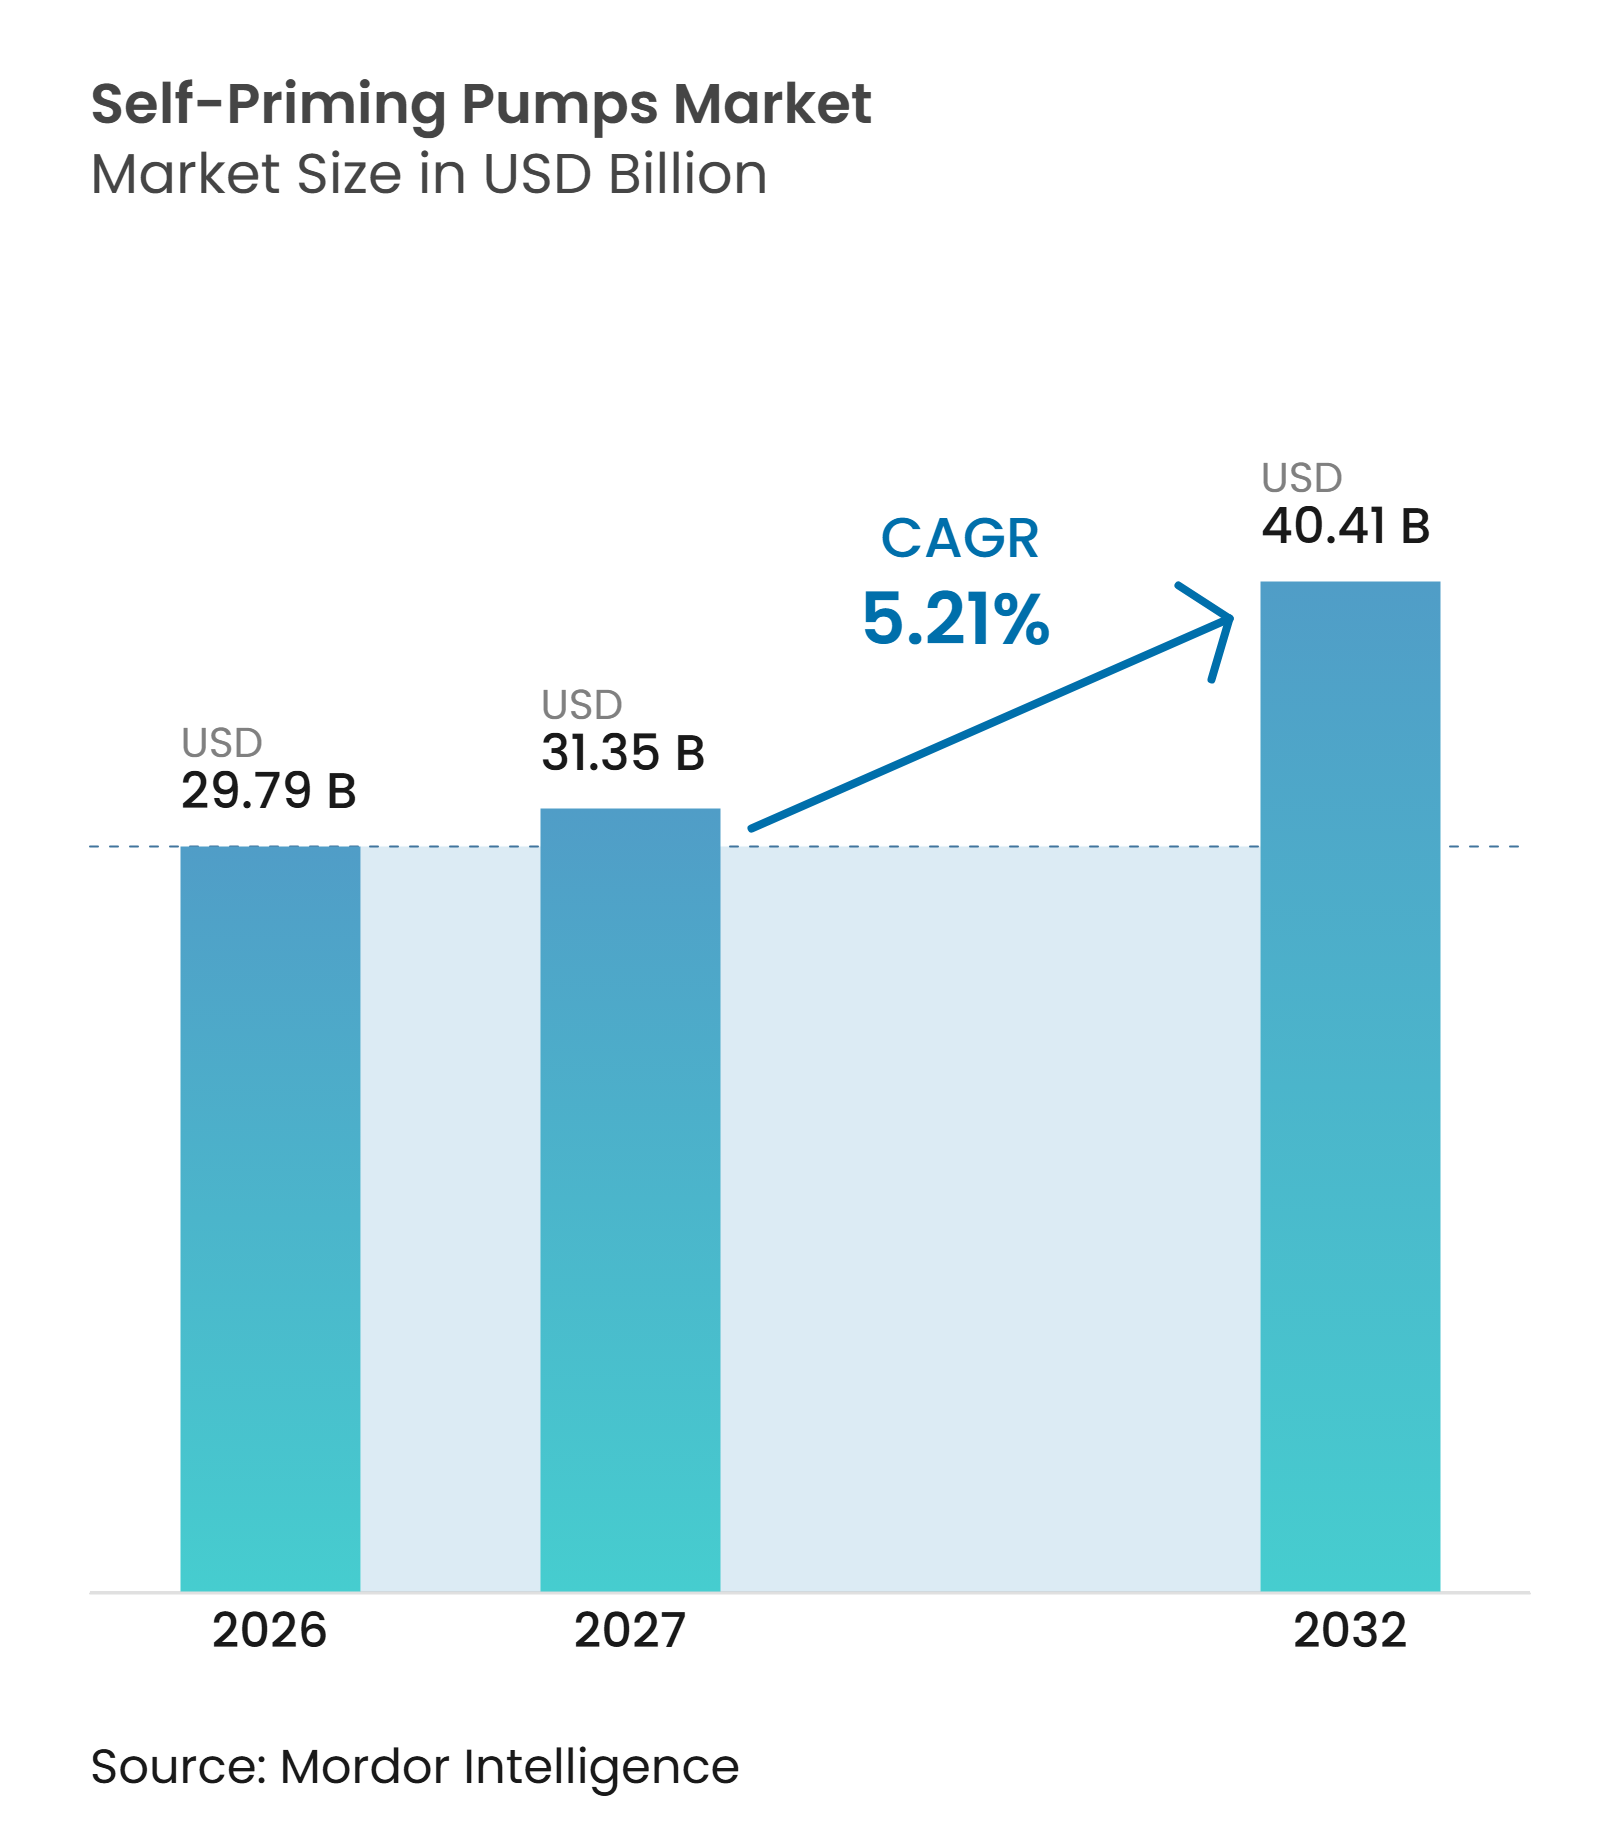
Die globale Marktgröße für selbstansaugende Pumpen soll von 29,79 Milliarden USD im Jahr 2026 und 31,35 Milliarden USD im Jahr 2027 auf 40,41 Milliarden USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 5,21 % verzeichnen. Der Markt wird durch kommunale Wasseraufrüstungen, landwirtschaftliche Wasserförderung, Bauentwässerung und industrielle Flüssigkeitshandhabung gestützt. Die oberirdische Installation bleibt ein praktischer Vorteil dort, wo Pumpstationen regelmäßige Inspektion und intermittierende Durchflusskapazität erfordern. Wasserknappheit und öffentliche Infrastrukturprogramme treiben die Nachfrage nach zuverlässigen Förderanlagen sowohl in entwickelten als auch in Entwicklungsländern an. Hersteller reagieren durch digitale Überwachung, Effizienzverbesserungen, spezialisierte Entwässerungsprodukte und Akquisitionen, die ihre Anwendungsabdeckung erweitern. Preisdruck, Kosten für intelligente Systeme, Tauchpumpenalternativen und begrenzte Verfügbarkeit von Technikern beeinflussen weiterhin Kaufentscheidungen.
Wichtigste Erkenntnisse des Berichts
- Nach Pumpentyp hielten Kreiselpumpen mit Selbstansaugung im Jahr 2026 einen Marktanteil von 51,7 % am Markt für selbstansaugende Pumpen, während Verdrängerpumpen mit Selbstansaugung bis 2032 voraussichtlich mit einer CAGR von 5,7 % wachsen werden.
- Nach Bauart entfielen im Jahr 2026 56,2 % der Marktgröße für selbstansaugende Pumpen auf einstufige selbstansaugende Pumpen, während mehrstufige selbstansaugende Pumpen bis 2032 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
- Nach Endnutzer hielten kommunale und staatliche Versorgungsunternehmen im Jahr 2026 einen Anteil von 26,3 % an der Branche für selbstansaugende Pumpen, während der Bau- und Infrastrukturbereich bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
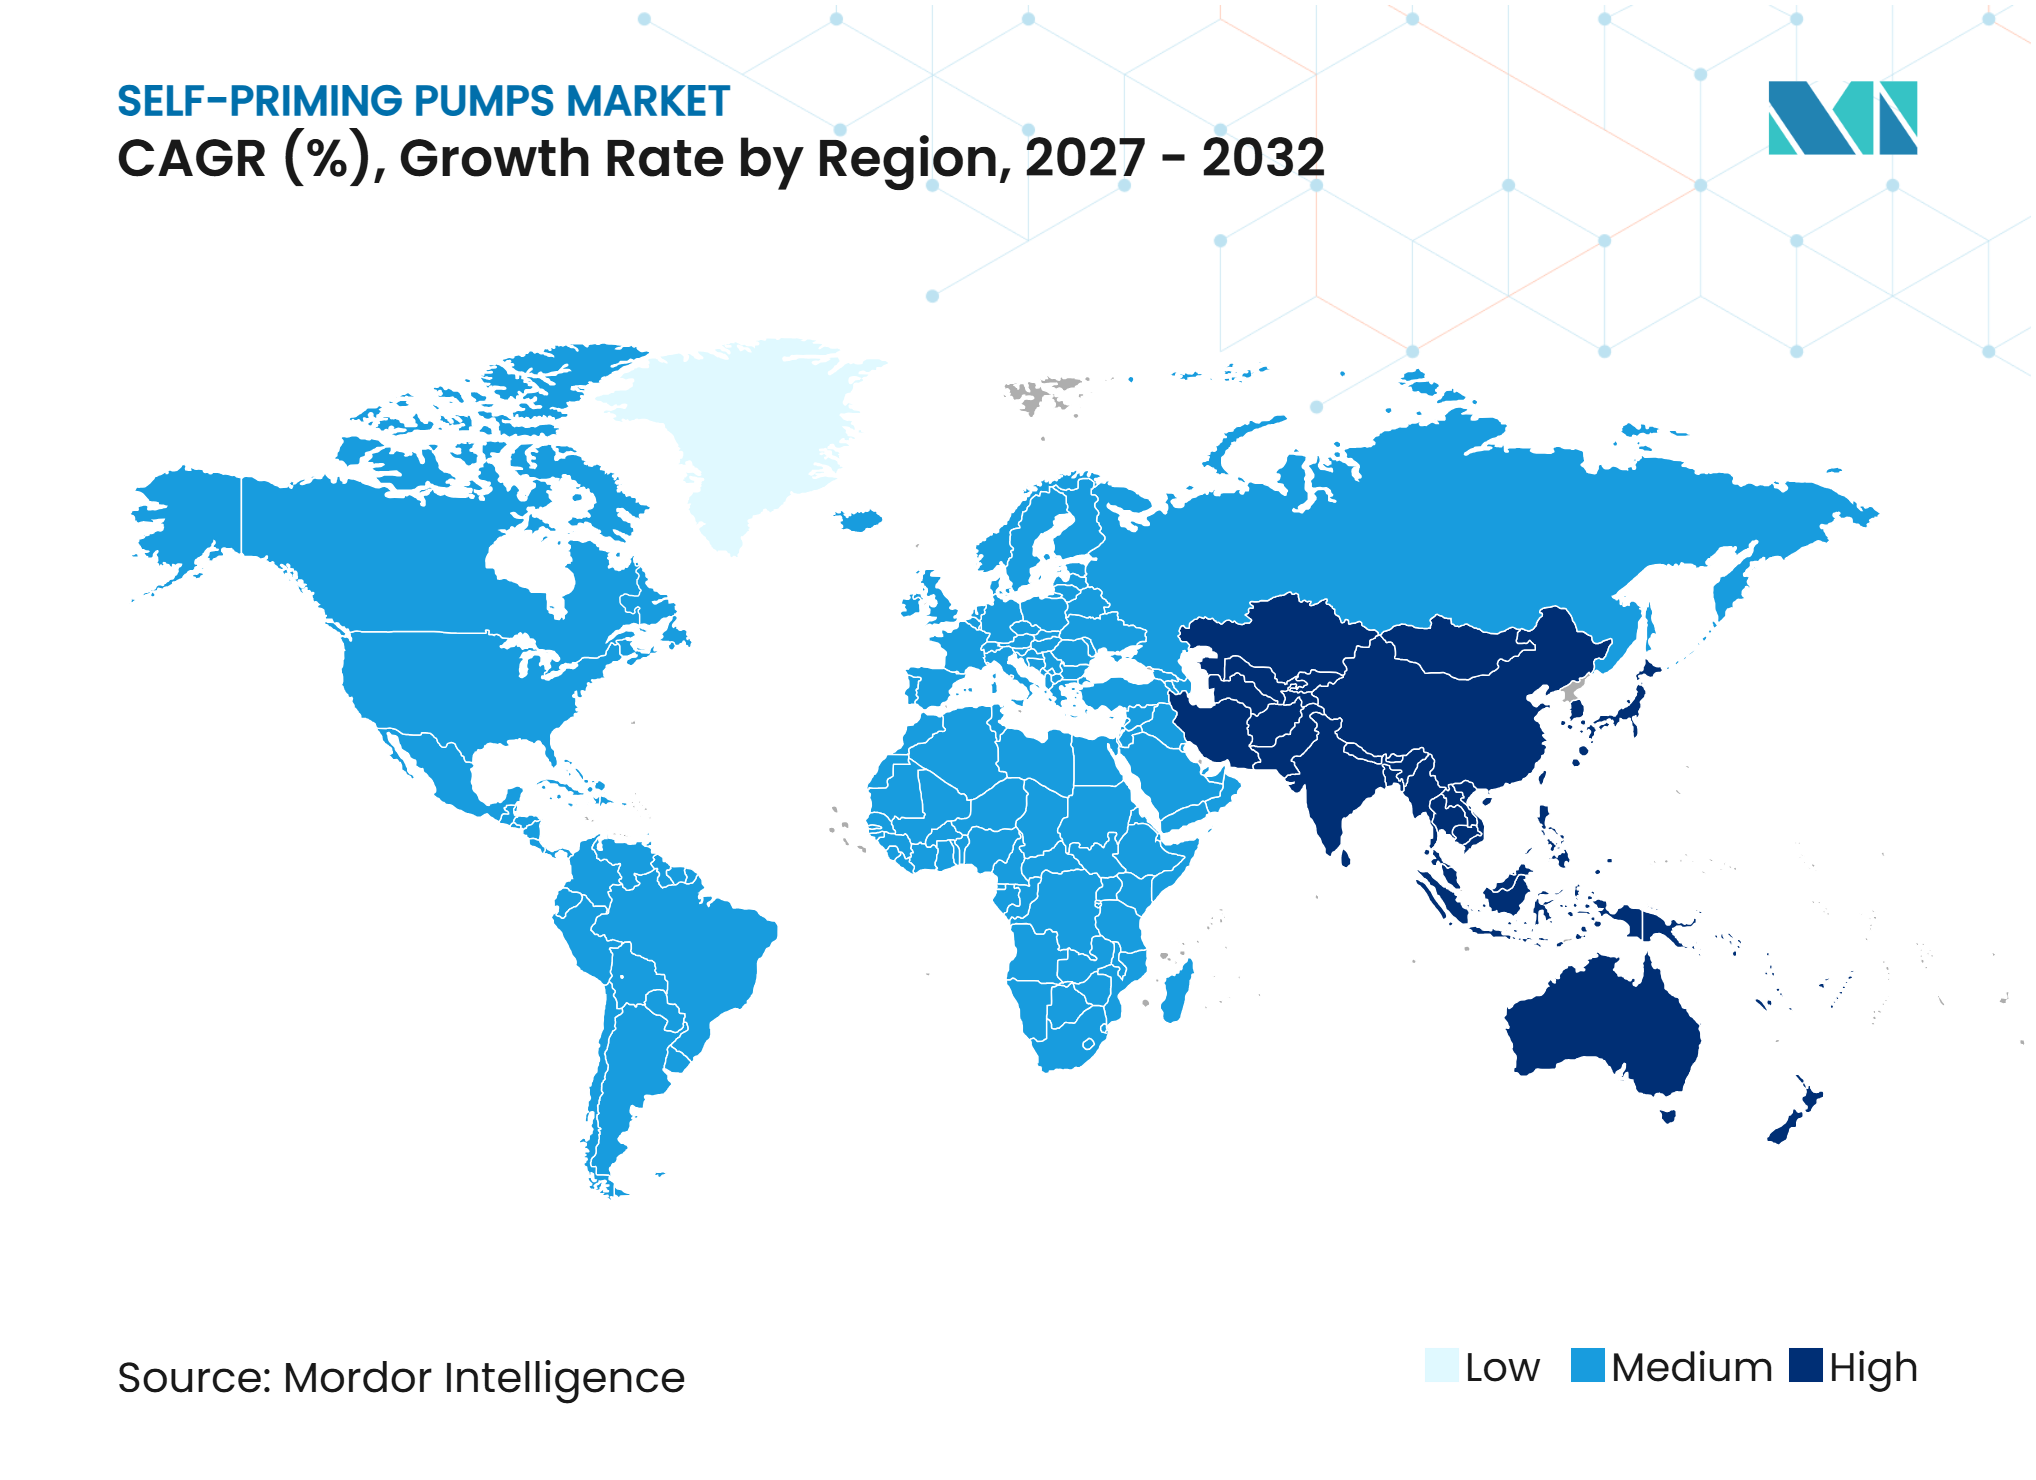
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2026 ein Marktanteil von 52,6 % am Markt für selbstansaugende Pumpen, und er soll bis 2032 mit einer CAGR von 6,1 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Modernisierung der Wasser- und Abwasserinfrastruktur | +1.6% | Nordamerika, Südasien, Südostasien | Mittelfristig (2–4 Jahre) |
| Aufrüstung der landwirtschaftlichen Bewässerung und Wasserförderung | +0.9% | Südasien, Südostasien, MENA, Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Intelligentes Pumpen, drehzahlvariable Antriebe und Fernüberwachung | +0.8% | Global, mit Schwerpunkt in Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Expansion industrieller Prozesse in aufstrebenden Volkswirtschaften | +0.7% | ASEAN, Indien, Südamerika, Naher Osten | Langfristig (≥ 4 Jahre) |
| Klimabedingte Nachfrage nach Hochwasserschutz und mobiler Entwässerung | +0.6% | Global; urbane Brennpunkte in Süd- und Südostasien sowie Afrika | Kurzfristig (≤ 2 Jahre) |
| Oberirdische Installation und reduzierter Wartungsaufwand | +0.4% | Global, am ausgeprägtesten in Märkten mit Technikermangel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Modernisierung der Wasser- und Abwasserinfrastruktur
Alternde Rohr- und Pumpsysteme verkürzen die Ersatzzyklen in entwickelten Volkswirtschaften. Houstons Investitionsplan für die Haushaltsjahre 2025–2029 stellte 3,9 Milliarden USD für Abwasserbehandlungsanlagen bereit, einschließlich Arbeiten an Hebeanlagen, Druckleitungen und Pumpkapazitäten. Tampa schloss im August 2025 eine Verbesserungsmaßnahme an der Hochdruckpumpstation der David L. Tippin Wasseraufbereitungsanlage im Wert von 93 Millionen USD ab.[1] Diese Projekte bevorzugen Anlagen, die ohne wiederholtes Betreten von Engräumen inspiziert und gewartet werden können. Langfristige Betriebs- und Wartungsverträge machen Lebenszyklusanforderungen bei der Geräteauswahl ebenfalls wichtiger. Dieses Muster stützt den Markt für selbstansaugende Pumpen, bei denen der oberirdische Zugang betriebliche Unterbrechungen reduzieren kann.
Aufrüstung der landwirtschaftlichen Bewässerung und Wasserförderung
Die landwirtschaftliche Bewässerungsnachfrage nach automatisch ansaugenden Wasserpumpen wird strukturell von zwei gegenläufigen Kräften gestützt: der Ausweitung der bewässerten Fläche in aufstrebenden Volkswirtschaften und der Elektrifizierung zuvor dieselbetriebener Pumpenflotten. Indiens Jal-Shakti-Ministerium verfolgt die Solarisierung von 1,5 Millionen bestehender Elektropumpen bis 2026, wobei der breitere ASEAN-Korridor im Geschäftsjahr 2025 laut Tsurumi Manufacturings Asiensegment ein Wachstum von 24,4 % bei der Nachfrage nach Pumpenausrüstung verzeichnete.[2] Eine weniger offensichtliche Implikation ist, dass die Elektrifizierung die Stückzahlnachfrage nach selbstansaugenden Bauformen nicht automatisch reduziert: Oberflächenmontierte, selbstansaugende Anordnungen werden in Solar-Bewässerungskonfigurationen bevorzugt, da sie die thermisch anspruchsvolle Betriebsumgebung von Tauchpumpen vermeiden, mit der solar betriebene Pumpen während intermittierender Erzeugungszyklen konfrontiert sind. Felddaten aus dem CGIAR-Experiment in Nepal zeigen, dass die Nutzung von Solar-Bewässerungspumpen im Durchschnitt nur etwa 745 Stunden jährlich beträgt, was bedeutet, dass häufige Trockenlaufbedingungen die Selbstansaugfähigkeit zu einer funktionalen Anforderung statt zu einem Premium-Merkmal machen.
Intelligentes Pumpen, drehzahlvariable Antriebe und Fernüberwachung
Drehzahlvariable Antriebe in Kombination mit IoT-vernetzten Steuertafeln transformieren die Wirtschaftlichkeit selbstansaugender Pumpen, indem sie einen adaptiven Betrieb über schwankende Nachfrageprofile hinweg ermöglichen. Grundfos investierte im Jahr 2025 333,22 Millionen USD (2.206 Millionen DKK) in Forschung und Entwicklung und bezog dabei ausdrücklich KI, IoT und digitale Plattformen in seine Innovationsroadmap ein, während die delegierte Verordnung zur EU-Funkanlagenrichtlinie, die im August 2025 in Kraft trat, nun Cybersicherheitsanforderungen für drahtlos verbundene Pumpenlösungen auf europäischen Märkten vorschreibt. Eine Folge dieser Regulierung ist, dass sie die Markteintrittsbarrieren für kleinere regionale Pumpenhersteller überproportional erhöht, denen die eingebettete Firmware-Expertise fehlt, um Konformitätsbewertungen zu bestehen, was große öffentliche Ausschreibungen effektiv auf Hersteller mit etablierten digitalen Pumpenportfolios lenkt. Australiens Norm AS ISO/ASME 14414 zur Energiebewertung von Pumpensystemen, die 2025 zur formellen Überprüfung ansteht, signalisiert, dass die Effizienz auf Systemebene – nicht nur die Effizienz der Pumpeneinheit – zum regulatorischen Maßstab wird, was selbstansaugende Konfigurationen mit intelligenter Drucksensorik und automatischer Neustart-Logik begünstigt.
Expansion industrieller Prozesse in aufstrebenden Volkswirtschaften
Kapazitätserweiterungen in der Fertigung in ASEAN, Indien und den Staaten des Golfkooperationsrats erzeugen eine anhaltende Nachfrage nach selbstansaugenden Pumpen in der chemischen Verarbeitung, der Lebensmittel- und Getränkeindustrie, der Pharmaindustrie und in Wasserkühlanwendungen. KSB SE und Co. KGaA überschritt im Jahr 2025 erstmals die Umsatzschwelle von 3 Milliarden EUR, wobei das Pumpensegment Wasser-, Gebäudetechnik-, Petrochemie- und allgemeine Industriemärkte auf allen Kontinenten bediente. Ein Faktor, den die meisten Nachfragemodelle übersehen, ist die Sektorsequenzierung: Chemieanlagen und Lebensmittelverarbeitungsbetriebe in Südostasien spezifizieren bei der Errichtung typischerweise selbstansaugende Pumpen, da die oberirdische Installation die Tiefbaukosten senkt, da Tauchpumpenalternativen verstärkte Sammelbecken und wasserdichte Kabelkanäle erfordern, die bei Neubauten Zeit und Kosten erhöhen. Wenn diese Anlagen in mittlere Wartungszyklen übergehen – typischerweise fünf bis sieben Jahre nach der Inbetriebnahme – generieren sie einen vorhersehbaren Aftermarket-Umsatzstrom aus Ersatzteilen und Dienstleistungen, der heute ein primärer Gewinnmotor für globale Pumpengruppen ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Preisvolatilität bei Rohstoffen und Komponenten | -0.6% | Global; am stärksten ausgeprägt bei Herstellern in China und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Anschaffungskosten für intelligente Pumpensysteme | -0.5% | Entwicklungsmärkte in Südasien und Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Substitution durch Tauchpumpensysteme | -0.4% | Nordamerika, Europa – Märkte mit stabilen Grundwasserspiegeln | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Servicetechnikern | -0.3% | Ländliches Südasien, Afrika, Binnenland-Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Rohstoffen und Komponenten
Kupfer und Seltenerd-Permanentmagnetmaterialien, die beiden primären Kosteneingaben für Pumpenmotoren, erlebten 2024 bis 2025 erheblichen Preisdruck. Chinesische Marktdaten zeigen, dass die Kupferpreise Anfang 2025 im Jahresvergleich um etwa 18 % und Seltenerd-Magnetmaterialien um etwa 22 % gestiegen sind. Exportbeschränkungen für schwere Seltenerdmaterialien, die 2025 eingeführt wurden, erzeugten Lieferkettenbelastungen für Motorenhersteller weltweit. Grundfos A/S stellte jedoch in seinem Jahresbericht 2025 fest, dass jahrelange Forschungs- und Entwicklungsinvestitionen schwere Seltene Erden bereits aus seinen Permanentmagneten eliminiert hatten, ohne die magnetische Leistung zu beeinträchtigen. Dies veranschaulicht, wie Tier-1-Hersteller die Exposition gegenüber Rohstoffzyklen reduzieren können, die Mittelklasse-Wettbewerber stärker treffen. Bei Pumpengehäusen aus Grauguss und Edelstahl hat die mit chinesischen Produktionskürzungen verbundene Stahlpreisvolatilität die Margen für Standardpumpenhersteller komprimiert, die Kosten nicht an kommunale Ausschreibungen mit Festpreisverträgen weitergeben können.
Hohe Anschaffungskosten für intelligente Pumpensysteme
Drehzahlvariable Antriebspakete mit integrierter IoT-Überwachung erhöhen die Anschaffungskosten einer mittelgroßen selbstansaugenden Pumpeneinheit um 800 bis 3.500 USD. Dieser Aufpreis ist in preissensiblen Märkten ohne konzessionäre Finanzierungsmechanismen prohibitiv. Feldforschungen aus Nepal zeigen, dass selbst ein 60-prozentiger Zuschuss auf die Anschaffungskosten von Solarpumpen nicht ausreicht, um die Akzeptanz bei Kleinbauern ohne zusätzliche gezielte Anreize zu fördern, was verdeutlicht, wie die Kapitalkostensensitivität die Technologiedurchdringung in Märkten einschränkt, die den am schnellsten wachsenden Anteil der langfristigen Volumennachfrage repräsentieren. Kommunale Käufer in Entwicklungsländern stehen vor derselben Einschränkung: Pumpen nach europäischer Spezifikation mit IE4- oder IE5-Motoren, die im Rahmen des EU-Mindesteffizienzkennzahl-Rahmens EN 16480 erforderlich sind, weisen Preisaufschläge auf, die viele Budgets öffentlicher Bauausschreibungen übersteigen. Dies schafft einen zweigeteilten globalen Markt, bei dem Effizienzgewinne in entwickelten Märkten teilweise durch den anhaltenden Einsatz von Geräten mit niedrigerer Spezifikation andernorts ausgeglichen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pumpentyp:
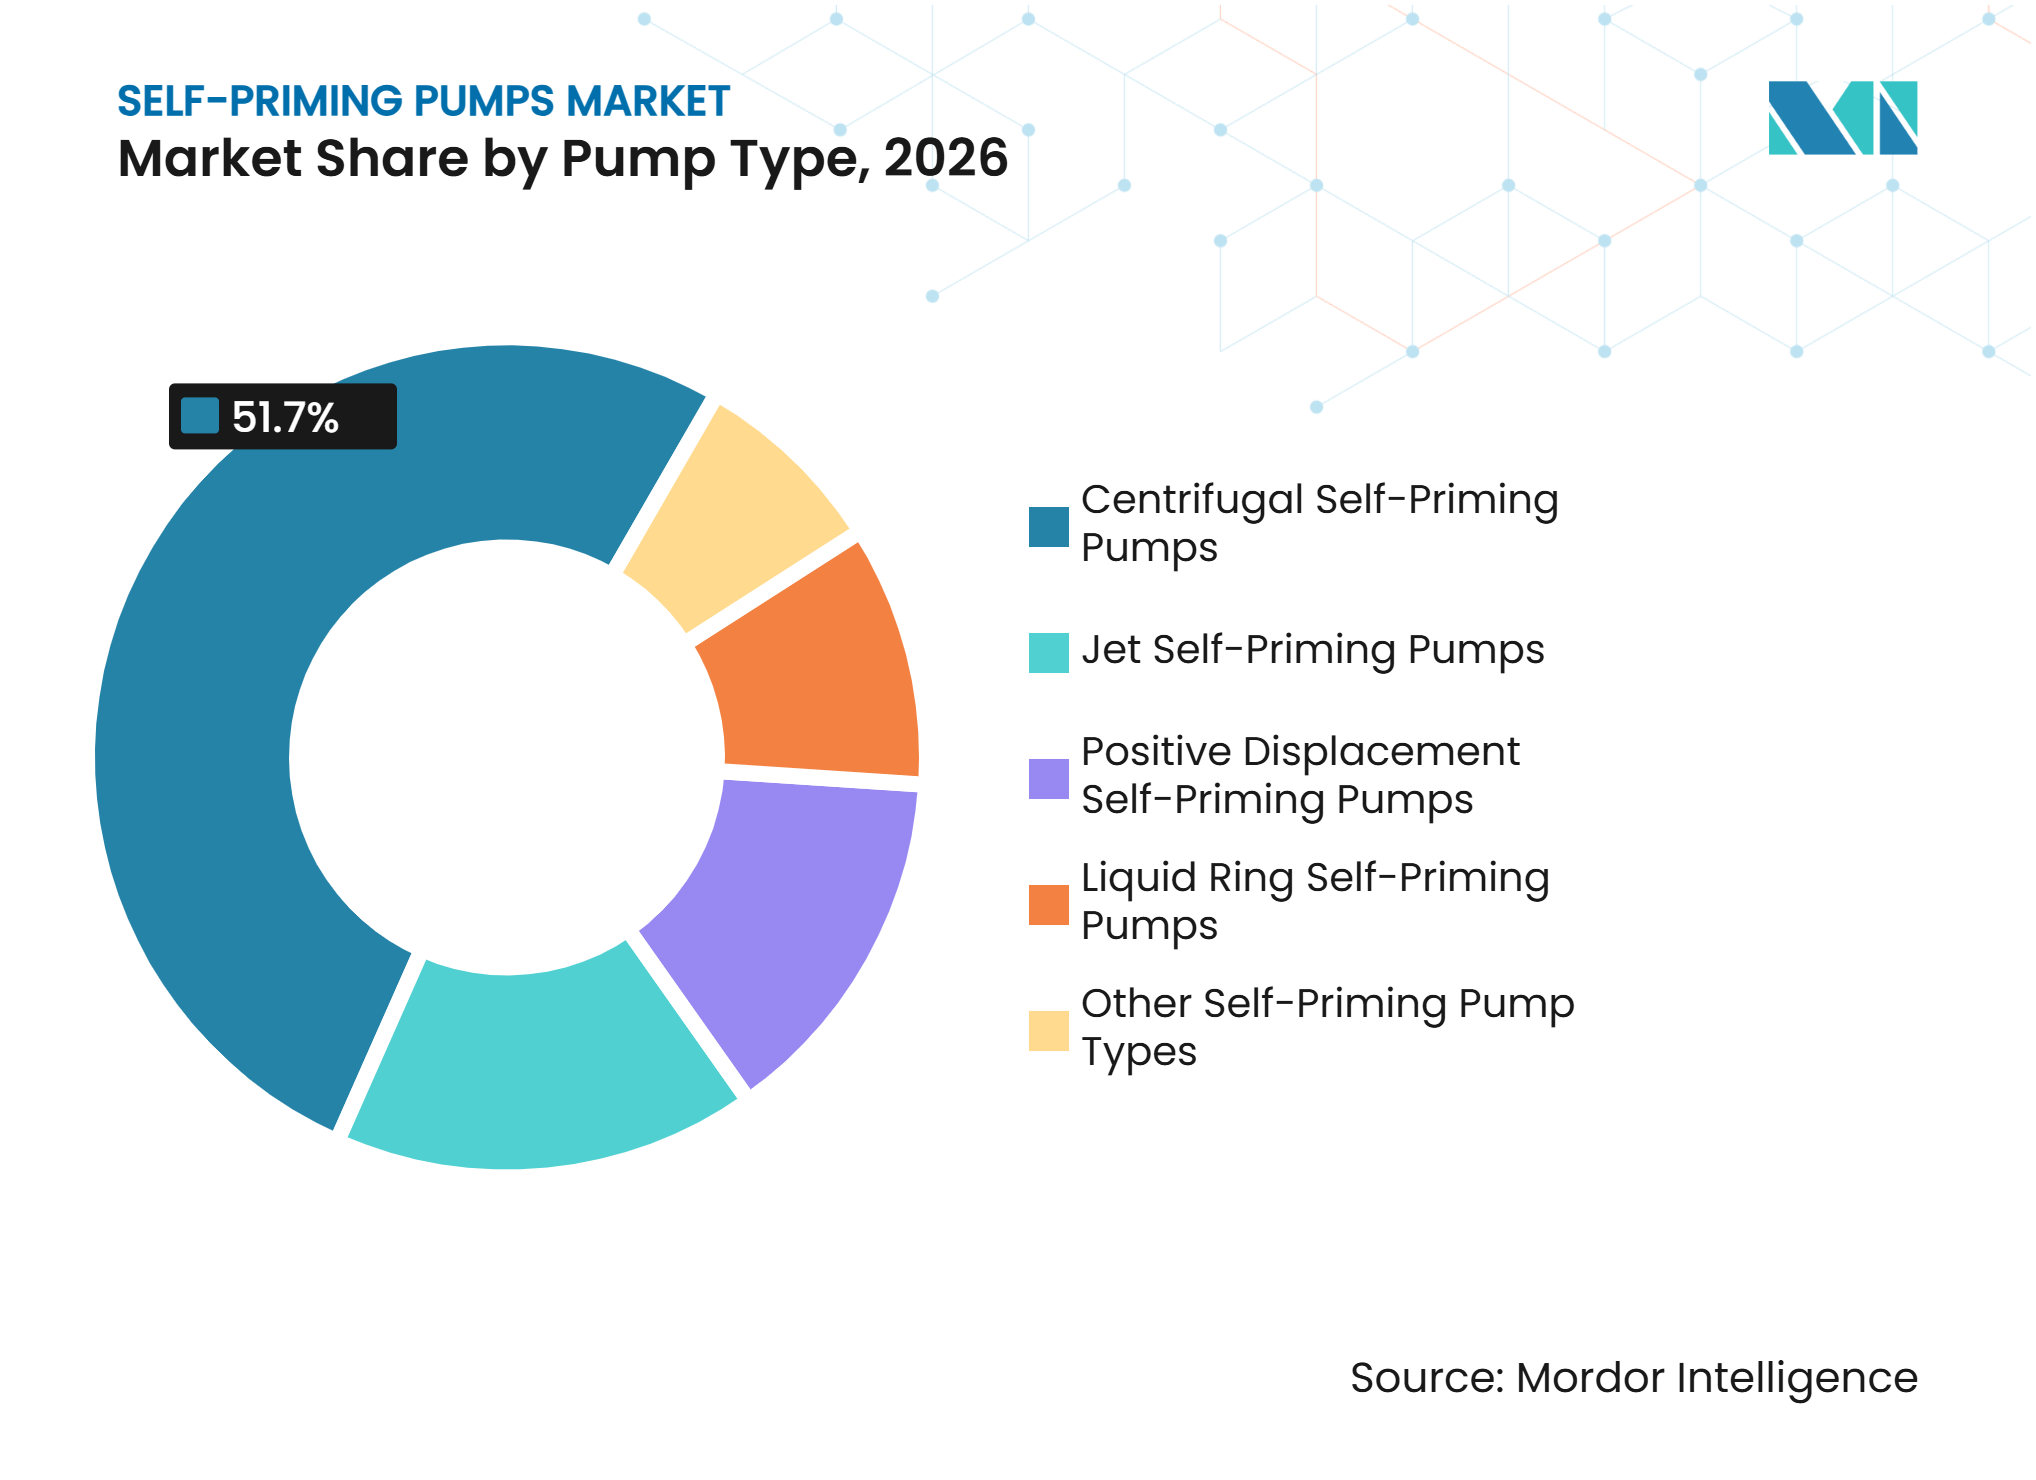
Kreiselvarianten treiben das Volumen, Verdrängerpumpen wachsen schnellerKreiselpumpen mit Selbstansaugung hielten im Jahr 2026 einen Anteil von 51,7 % an der Marktgröße für selbstansaugende Pumpen, gestützt durch ihre Eignung für Hochvolumen- und Mitteldruckanwendungen in der kommunalen Wasserversorgung, der Landwirtschaft und der Bauentwässerung – den drei weltweit größten Endverbrauchssektoren. Diese Pumpen können während des Ansaugvorgangs sowohl Luft als auch Flüssigkeit fördern, ohne Ventile oder externe Ansaugsysteme zu benötigen, was die Inbetriebnahmekomplexität für Auftragnehmer und Versorgungsunternehmen, die große verteilte Pumpnetzwerke betreiben, reduziert. Verdrängerpumpen mit Selbstansaugung sind das am schnellsten wachsende Teilsegment mit einer prognostizierten CAGR von 5,7 % von 2027 bis 2032, angetrieben durch ihre präzisen Durchflusseigenschaften bei der chemischen Dosierung, dem Öltransfer und industriellen Anwendungen mit viskosen Flüssigkeiten, bei denen Kreiselpumpen bei erhöhter Flüssigkeitsviskosität an Effizienz verlieren. Strahlpumpen mit Selbstansaugung bleiben in Wohngebäuden mit Flachwasserbrunnen und kleinbäuerlichen Landwirtschaftsanwendungen relevant, während Flüssigkeitsringpumpen mit Selbstansaugung zunehmend in vakuumintensiven Industrieprozessen eingesetzt werden, darunter Verpackung, Papierherstellung und Kondensatsysteme in Kraftwerken. Die EU-Norm EN 17038-3:2025, die aktualisierte EEI-Berechnungsmethoden für Druckerhöhungsanlagen einschließlich mehrstufiger Selbstansaugkonfigurationen veröffentlicht hat, erhöht die technischen Anforderungen an Kreiselpumpeneinheiten für den europäischen Markt.



Nach Bauart:
Einstufige Systeme dominieren, mehrstufige Dynamik nimmt zuEinstufige selbstansaugende Pumpen machen 56,2 % des Marktanteils für selbstansaugende Pumpen im Jahr 2026 aus und spiegeln ihre etablierte Position in der Landwirtschaft, der leichten Industrie und standardmäßigen kommunalen Entwässerungsanwendungen wider, bei denen moderate Druckhöhen ausreichend sind. Ihre mechanische Einfachheit – einschließlich weniger Verschleißteile, standardisierter Dichtungsgeometrien und weit verbreiteter Ersatzkomponenten – führt zu niedrigeren Lebenszykluskosten in Märkten, in denen der Zugang zu Technikern begrenzt ist, was die Spezifikationspräferenz in staatlichen Beschaffungsprogrammen in Süd- und Südostasien stärkt. Mehrstufige selbstansaugende Pumpen stellen das am schnellsten wachsende Konstruktionssegment mit einer prognostizierten CAGR von 5,9 % von 2027 bis 2032 dar, wobei das Wachstum auf Hochdruckwasserförderung, Umkehrosmose-Einspeisesysteme und druckbeaufschlagte Brandschutzanwendungen konzentriert ist. Calpeda S.p.A., das unter der Wateralia-Gruppe mit einem kombinierten Jahresumsatz von über 452,00 Millionen USD (400 Millionen EUR) tätig ist, brachte im Juli 2025 die kompakte Edelstahl-Kreiselpumpenreihe NMX auf den Markt und nahm im Mai 2025 eine 800 m² große Pumpenprüfanlage in Betrieb, die zur Leistungsqualifizierung mehrstufiger selbstansaugender Pumpen geeignet ist – dies spiegelt die Investitionen wider, die Tier-2-Hersteller aus Italien in Premium-Produktlinien lenken.[3] Horizontale selbstansaugende Pumpen behalten den dominanten Installationsanteil in oberirdischen Pumpenhäusern, während vertikale selbstansaugende Pumpen in platzbeschränkten Rechenzentrumskühlungs- und Gebäudetechnikapplikationen an Bedeutung gewinnen.
Nach Endverbraucher:
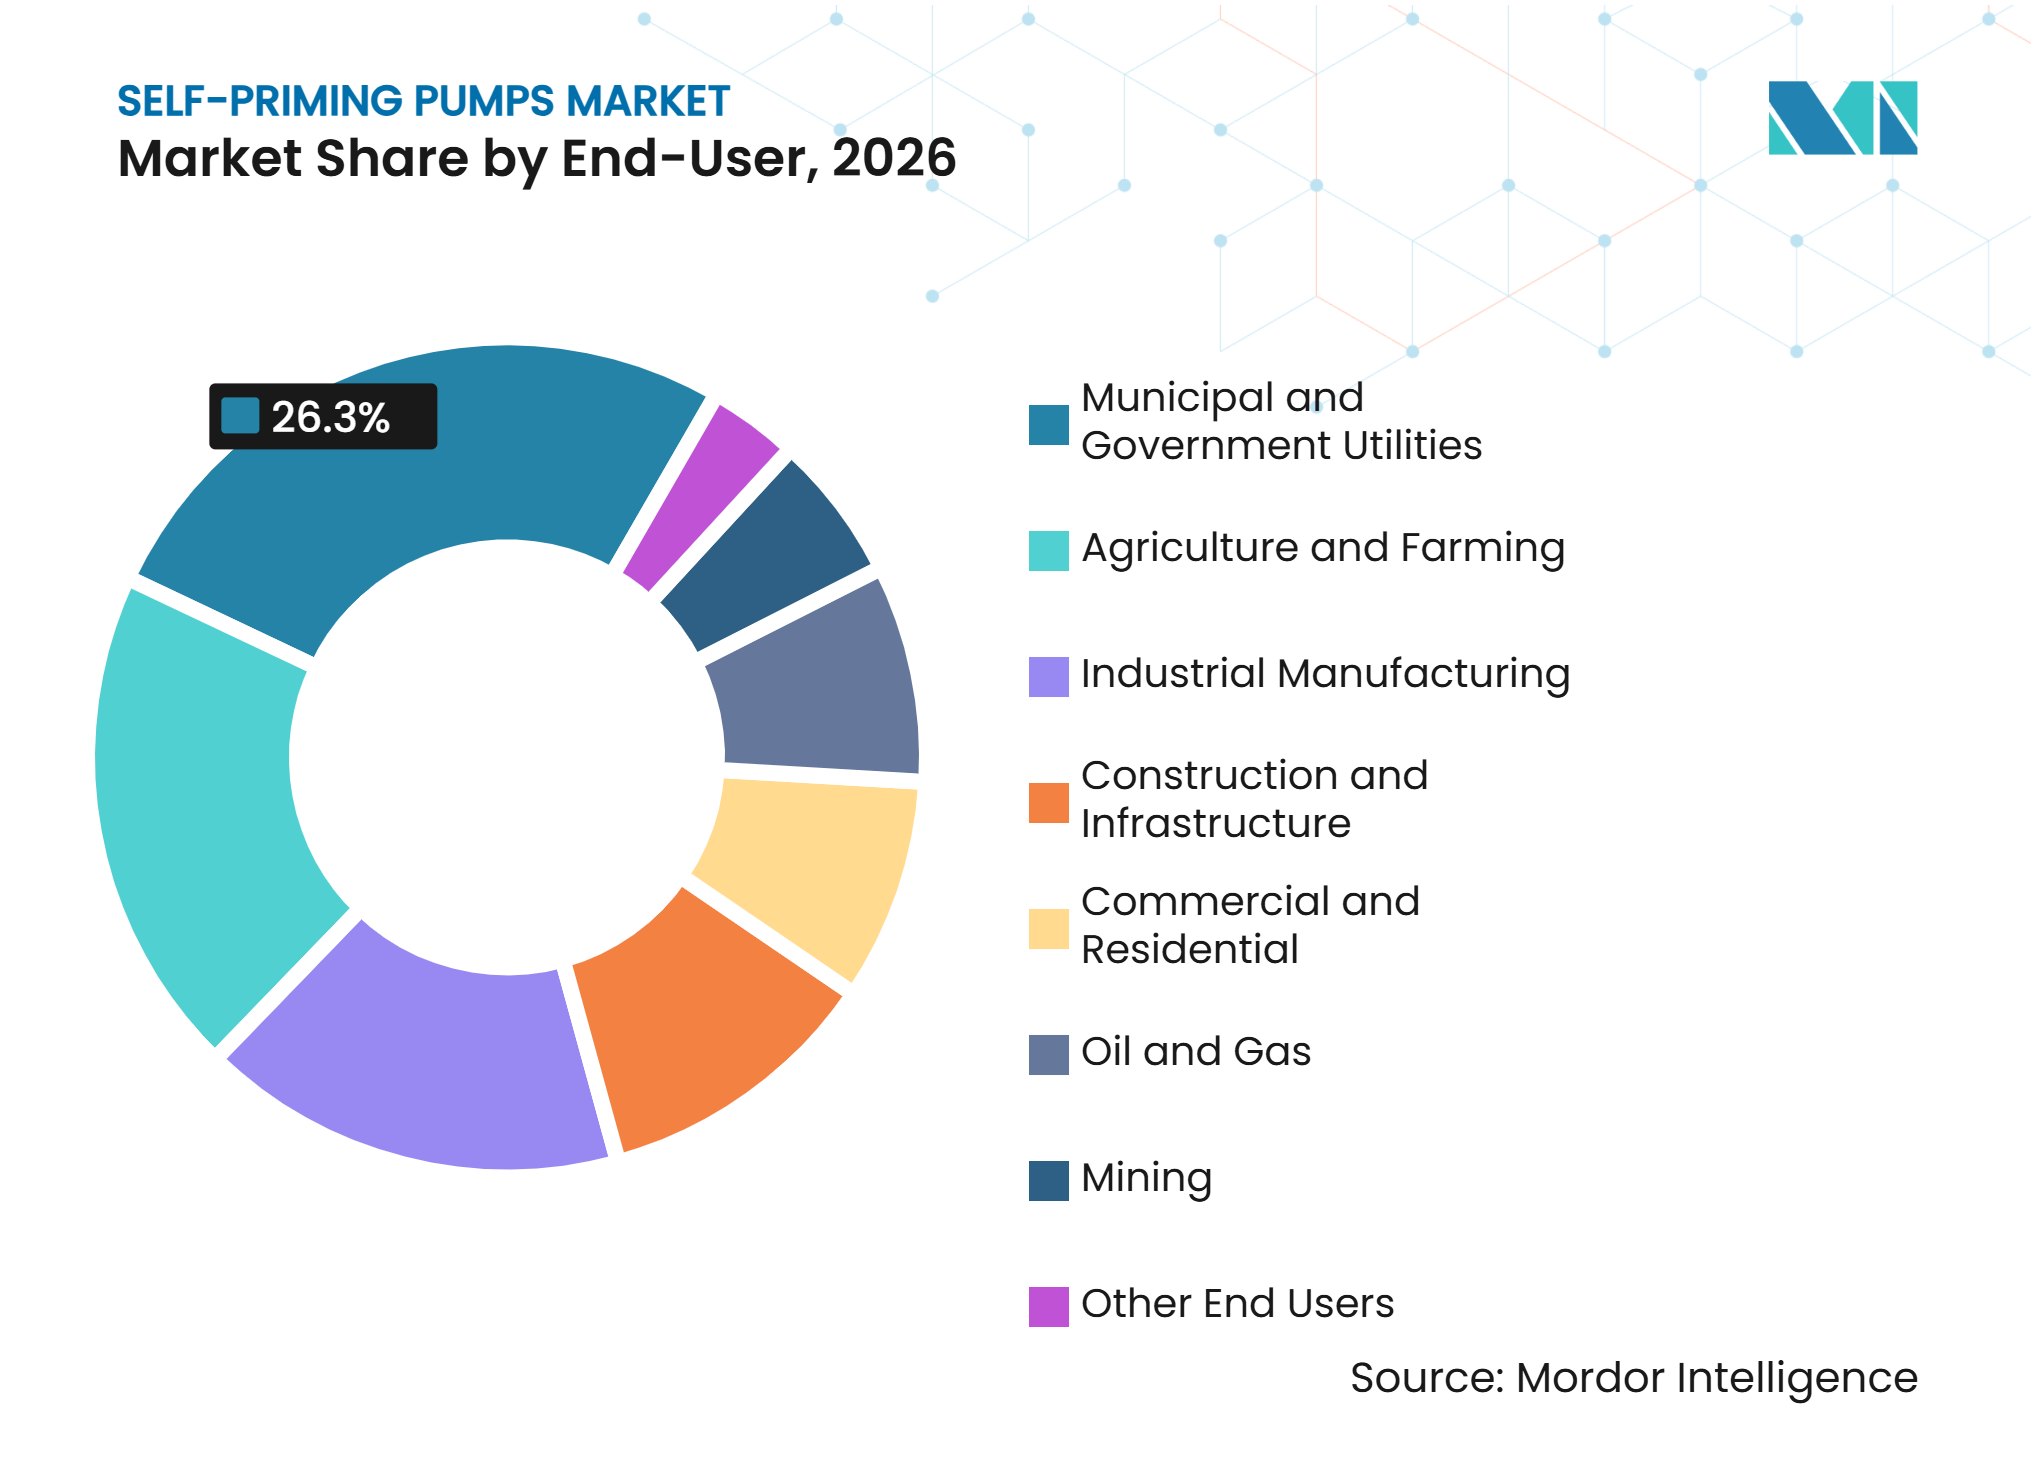
Kommunale Versorgungsunternehmen sichern den Umsatz, Bausegmente wachsen starkKommunale und staatliche Versorgungsunternehmen hielten im Jahr 2026 einen Anteil von 26,3 % an der Branche für selbstansaugende Pumpen, gestützt durch wiederkehrende Infrastrukturerneuerungsprogramme und gesetzlich vorgeschriebene Serviceverpflichtungen, die die Betriebsbereitschaft von Pumpen zu einer Compliance-Anforderung machen. Indiens Jal Jeevan Mission 2.0, die bis zum Haushaltsjahr 2028 bis 2029 verlängert wurde, ist auf eine gebündelte Pumpstationsinfrastruktur ausgerichtet, die Rohwasserentnahme, Aufbereitungsanlagen und Verteilungsnetze verbindet – eine Designtopologie, die selbstansaugende Pumpen an mehreren Förderknoten innerhalb jedes Projekts positioniert. Bau und Infrastruktur ist das am schnellsten wachsende Endnutzersegment mit einer prognostizierten CAGR von 6,2 % von 2027 bis 2032, angetrieben durch Urbanisierung in Südostasien und dem Nahen Osten, wo Aushubsentwässerung, Tunnelbau und Fundamentdrainage mobile, trockenanlaufgeeignete Pumpsysteme erfordern. Landwirtschaft und Ackerbau, der zweitgrößte Sektor nach Volumen, wird strukturell durch Flächenerweiterungsprogramme in Zentralasien (prognostiziertes Wachstum der bewässerten Fläche auf 10,6 Millionen Hektar bis 2040) und in Subsahara-Afrika gestützt, wo Kleinbauern-Bewässerungsinitiativen eine verteilte Pumpennachfrage erzeugen. Die Öl- und Gas- sowie Bergbausegmente tragen zusammen einen mittleren zweistelligen Anteil bei und stehen unter Verdrängungsdruck durch elektrisch angetriebene Pumpsysteme in dekarbonisierungsorientierten Betriebsumgebungen, obwohl Entwässerungs- und Produktionswasserhandhabungsfunktionen strukturell von oberirdischen selbstansaugenden Konfigurationen abhängig bleiben.

Geografische Analyse
Asien-Pazifik
Der Asien-Pazifik-Raum hält den größten Anteil am Markt für selbstansaugende Pumpen mit 52,6 % des Marktes im Jahr 2026 und wird voraussichtlich von 2027 bis 2032 mit 6,1 % wachsen, was ihn sowohl zum größten Volumenbeitragenden als auch zur am schnellsten wachsenden Region weltweit macht. China dominiert die subregionale Landschaft durch Fertigungskapazitäten: Der Wenling-Dasi-Pumpencluster produziert mehr als 70 % von Chinas Kleinpumpenproduktion und hält etwa 20 % des globalen Exportmarktanteils. Chinas Umsetzung von GB 19762-2025 ab März 2026 verpflichtet Hersteller, ineffiziente Modelle aufzurüsten oder aus dem Verkehr zu ziehen, was einen Produktaufrüstungszyklus schafft, der die Beschaffungsnachfrage vorübergehend erhöht und gleichzeitig die Basisqualität der im Inland verfügbaren Geräte anhebt. Indiens Jal-Jeevan-Mission hat eine große Pipeline von Pumpenhausbau generiert, wobei allein in Uttar Pradesh bis 2025 37.305 von 38.386 angestrebten Pumpenhäusern in Betrieb genommen wurden, und die verbleibende Lücke sowie Betriebs- und Wartungsaufrüstungsverträge halten die Beschaffungsnachfrage bis in den Zeitraum 2027 bis 2032 aufrecht. Südostasien trägt inkrementelle Nachfrage durch die ASEAN-Fertigungsexpansion bei, wobei Pumpeninstallationen für Fabrikausrüstungen in Thailand und Indonesien ein konstantes Volumenwachstum zeigen.
Nordamerika
Der nordamerikanische Markt für selbstansaugende Pumpen wird durch die Wirtschaftlichkeit des Infrastrukturersatzes und die Einhaltung regulatorischer Anforderungen geprägt, was ihn von Regionen unterscheidet, in denen die Nachfrage durch Neubauten getrieben wird. Der Clean Water State Revolving Fund der US-Umweltschutzbehörde unterstützt eine stetige Pipeline von Rehabilitationsaufträgen für kommunale Pumpstationen, wie Houstons 3,9-Milliarden-USD-Abwasserinvestitionsplan und Tampas 93-Millionen-USD-Wasseraufbereitungsanlage-Aufrüstung im Jahr 2025 zeigen. Die USA treiben auch eine erhebliche Nachfrage nach Notfallentleerung und Hochwasserschutzpumpen an: Etwa 10 Milliarden USD an jährlichen Hochwasserschadensforderungen schaffen einen wiederkehrenden Beschaffungskanal für tragbare Selbstansaugsysteme, die für den schnellen Einsatz geeignet sind. Kanadas Lücke in der Wasser- und Abwasserinfrastruktur, die von Bundesbewertungen auf Milliardenhöhe geschätzt wird, generiert Matching-Fund-Programme, von denen inländische Lieferanten profitieren. The Gorman-Rupp Company verzeichnete im Jahr 2025 einen Nettoumsatz von 682,4 Millionen USD (+3,4 % im Jahresvergleich) mit Rekordauftragseingang von 728,4 Millionen USD (+10,5 %), was darauf hindeutet, dass die nordamerikanische Nachfrage bis 2026 an Fahrt gewinnt.
Europa und aufstrebende Regionen
Der europäische Markt für selbstansaugende Pumpen wird durch Energieeffizienz-Compliance-Anforderungen und eine reife Ersatznachfrage geprägt. Die EU-Ökodesign-Verordnung für Wasserpumpen (547/2012) wird aktiv überprüft, wobei eine Konsultationsforumssitzung im März 2026 aktualisierte Energieeffizienzindex-Schwellenwerte für Druckerhöhungsanlagen und mehrstufige Pumpeneinheiten bewertet; Hersteller, die europäische Infrastrukturausschreibungen beliefern, passen ihre Produktlinien bereits an die erwarteten strengeren Anforderungen an. Wilo SE meldete für 2025 einen Umsatz von 1,919 Milliarden EUR (währungsbereinigtes Wachstum von 4,5 %), angetrieben durch seine Wassermanagement- und Industriesegmente, was bestätigt, dass die europäische Nachfrage trotz der allgemeinen Schwäche des Fertigungssektors in Deutschland und Frankreich widerstandsfähig bleibt. Südamerika wird von Brasilien und Argentinien angeführt, wo die Ausweitung der landwirtschaftlichen Bewässerung und industrielle Wasserversorgungsprojekte eine stetige Pumpenbeschaffung aufrechterhalten, wobei Flowserve Corporation ein Netzwerk lateinamerikanischer Gemeinschaftsunternehmen unterhält. Der Nahe Osten und Afrika entwickeln sich zu einer bedeutenden Wachstumsregion: Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Entsalzungs- und Wasserwiederverwendungsinfrastruktur, die Hochdruck-Selbstansaug-Zulaufpumpenkonfigurationen erfordert, während Südafrikas Bergbausektor, der mit zunehmenden Sturzflutunterbrechungen in KwaZulu-Natal konfrontiert ist, spezialisierte Entwässerungs-Selbstansauglösungen von regionalen Mietbetreibern einsetzt. Marokkos Solarpumpen-Subventionsprogramm und Ägyptens Wasserinfrastrukturausbau diversifizieren die regionale Nachfragebasis weiter.
Wettbewerbslandschaft
Marktkonzentration
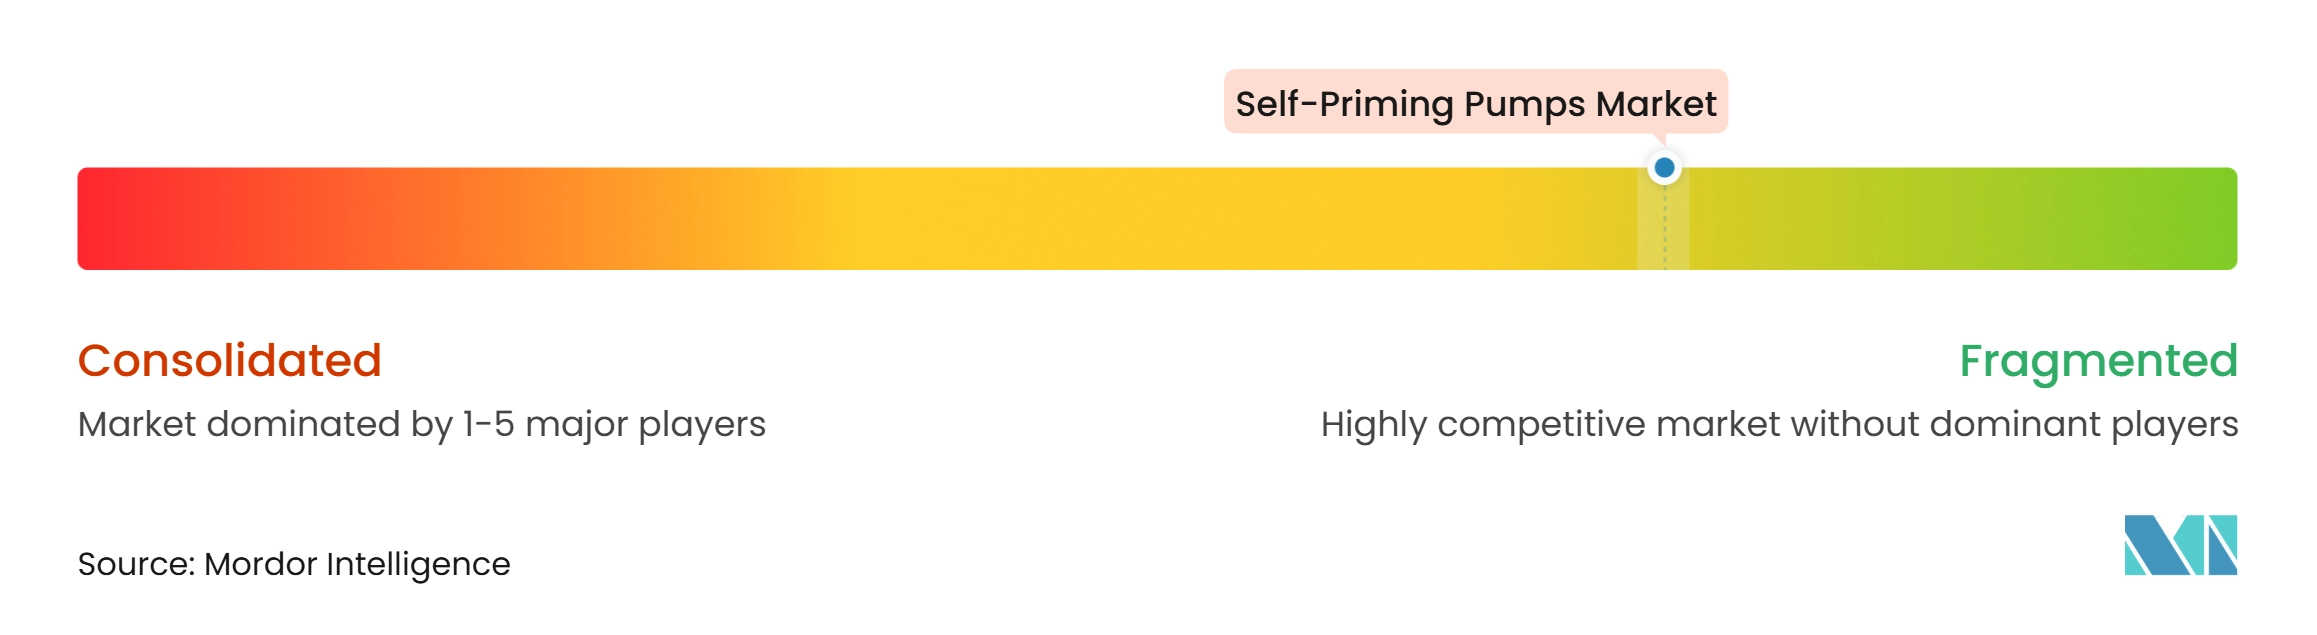
Der Markt für selbstansaugende Pumpen ist auf globaler Ebene fragmentiert, wo eine kleine Gruppe diversifizierter Pumpenhersteller – darunter Grundfos Group, Xylem Incorporated, KSB SE und Co. KGaA, Wilo SE, Sulzer Limited, Flowserve Corporation und Ebara Corporation – auf der Grundlage von Technologiedifferenzierung, Servicenetzwerktiefe und digitalen Plattformfähigkeiten konkurriert, während Hunderte von regionalen Herstellern in China, Indien, Italien und Brasilien bei preissensiblen Ausschreibungen konkurrieren. Die ausstehende Akquisition von Cornell Pump Company und Roper Pump Company durch Xylem Incorporated für 1,46 Milliarden USD, unter Berufung auf patentierte Selbstansaugfähigkeiten und spezialisierte Saughöhen-Expertise, spiegelt einen Fusionen-und-Übernahmen-Ansatz wider, der auf den Aufbau technischer Kompetenz statt auf bloße Umsatzskalierung ausgerichtet ist, wobei die Transaktion voraussichtlich über 260 Millionen USD Umsatz im Jahr 2026 bei EBITDA-Margen über 30 % beitragen wird.[4] Die Flow-Division von Sulzer Limited eröffnete Anfang 2026 ein Wasseraufbereitungs-Kompetenzzentrum, das mehrere Markenfähigkeiten konsolidiert und ein dediziertes Mietlösungsgeschäft aufbaut, nachdem die Übernahme eines dänischen Bypass-Pumpunternehmens vereinbart wurde – ein Schritt, der den Marktzugang von Sulzer Limited auf temporäre Entwässerungsverträge ausweitet, die historisch von spezialisierten Mietbetreibern dominiert wurden. Produktpatentanmeldungen mit Fokus auf Magnetkupplungsantriebssysteme, KI-basierte Fehlervorhersage und Anti-Trockenlauf-Sensorintegration nehmen auf allen Ebenen zu, wobei der globale Patentbestand für selbstansaugende Pumpen 38.000 aktive Anmeldungen übersteigt, obwohl hochwertige Patente weiterhin bei multinationalen Herstellern konzentriert sind.
Kleinere Hersteller gestalten die Wettbewerbsdynamik in spezifischen Nischen um. Varisco S.r.l., die unter der Atlas-Copco-Gruppe tätig ist, differenziert sich durch halboffene Laufradtechnologie, die für schmutzige Flüssigkeiten und feststoffbeladene Ströme ausgelegt ist, und behält Anwendungsspezifität in Abwasser- und Flüssigabfallsektoren bei, die größere Generalistenhersteller weniger präzise bedienen. BBA Pumps B.V. baut durch kontinuierliche Produktentwicklung eine starke Position in mobilen, schnell einsetzbaren Hochwasserschutzkonfigurationen auf, wobei die zum 20-jährigen Jubiläum aufgelegte BA-Serie nun mit Stufe-V-konformen Dieselmotoren und solarbetriebenen Überdachungspaneelen produziert wird. Compliance-Anforderungen wie die Cybersicherheitsbestimmungen der EU-Funkanlagenrichtlinie vom August 2025 für vernetzte Pumpen erhöhen die Einstiegskosten für kleinere Hersteller digitaler Pumpen und stärken den Produktqualifizierungsvorteil etablierter Hersteller mit bestehenden funkfähigen Pumpenplattformen.
Marktführer im Bereich selbstansaugende Pumpen
-
Grundfos Holding A/S
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Selbstansaugende Pumpen Markt Unternehmen in diesem Bericht
- AMT Pump Company
- ANDRITZ AG
- BBA Pumps B.V.
- Calpeda S.p.A.
- Cornell Pump Company
- Crane Pumps & Systems, Inc.
- DESMI A/S
- Ebara Corporation
- Flowserve Corporation
- Franklin Electric Co., Inc.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- MP Pumps, Inc.
- Pentair plc
- Sulzer Ltd.
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- Varisco S.r.l.
- WILO SE
- Xylem Inc.
Neueste Industrielle Entwicklungen in Selbstansaugende Pumpen Markt
- August 2026: Xylem Inc. gab eine Vereinbarung zur Übernahme von Cornell Pump und Roper Pump von Indicor für 1,46 Milliarden USD bekannt und stärkt damit seine Präsenz in industriellen und kommunalen Märkten. Die Akquisition erweitert das Portfolio von Xylem Inc. um technisch anspruchsvolle Pumptechnologien für anspruchsvolle Flüssigkeitshandhabungsanwendungen, einschließlich Schlammtransport, Feststoffhandhabung und herausfordernde Saughöhenbetriebe.
- Februar 2026: Franklin Electric brachte die MHp-Serie selbstansaugender horizontaler Mehrstufenpumpen auf den Markt und erweiterte damit sein Portfolio um eine Pumpenreihe für anspruchsvolle industrielle und landwirtschaftliche Anwendungen. Die Pumpen verfügen über ein Ansaugsystem, das Luftblasen schnell entfernt und so einen schnellen Start, kontinuierlichen Betrieb und reduzierte Ausfallzeiten gewährleistet.
- November 2025: KSB Pumps and Valves brachte die selbstansaugende Abwasserpumpe ELN 150 „Imvubu” auf den Markt, die in Südafrika entwickelt und konstruiert wurde, um anspruchsvolle afrikanische Abwasserbedingungen zu bewältigen. Die Pumpe verfügt über einen freien Durchgang von 77,3 mm, der eine zuverlässige Handhabung von Rohabwasser, Feuchttüchern, Lumpen und Schmutz ermöglicht und gleichzeitig Verstopfungen und Ausfallzeiten reduziert.
- Mai 2025: Mangla Pumps brachte die BULLET 1 HP Mini-Selbstansaugpumpe auf den Markt, eine kompakte, hocheffiziente Wasserförderungslösung für Wohn- und leichte Gewerbe-Wasserversorgungsanwendungen. Die Pumpe verfügt über einen 1-PS-Einphasenmotor (0,75 kW) und ein selbstansaugendes Monoblockdesign, das einen zuverlässigen Betrieb ohne manuelles Ansaugen ermöglicht.
Berichtsumfang des globalen Marktes für selbstansaugende Pumpen
Eine selbstansaugende Pumpe ist eine Art Kreiselpumpe, die so konzipiert ist, dass sie Luft und Gase automatisch aus ihrer Saugleitung evakuiert. Sie verwendet eine interne Flüssigkeitsrückhaltekammer oder ein Reservoir, um Restflüssigkeit während des Anlaufs mit einströmender Luft zu mischen. Dies erzeugt ein Teilunterdruck, das Flüssigkeit aus einer unterhalb der Pumpe befindlichen Quelle ansaugt, ohne manuelles Befüllen zu erfordern. Sobald alle eingeschlossene Luft ausgetrieben ist, wechselt die Pumpe in den normalen Flüssigkeitspumpbetrieb. Diese Bauform eignet sich gut für Anwendungen, bei denen die Pumpe oberhalb des Flüssigkeitsspiegels positioniert ist, wie z. B. bei der Entwässerung oder Drainage.
Der globale Markt für selbstansaugende Pumpen ist nach Pumpentyp, Bauart, Endverbraucherbranche und geografischer Region segmentiert. Nach Pumpentyp ist der Markt in Kreiselpumpen, Strahlpumpen, Verdrängerpumpen, Flüssigkeitsringpumpen und sonstige selbstansaugende Pumpentypen segmentiert. Nach Bauart ist der Markt in einstufige, mehrstufige, horizontale und vertikale selbstansaugende Pumpen segmentiert. Nach Endverbraucher ist der Markt in kommunale und staatliche Versorgungsunternehmen, Landwirtschaft und Ackerbau, industrielle Fertigung, Bau und Infrastruktur, Öl und Gas, Bergbau, Gewerbe und Wohnungsbau sowie sonstige Endverbraucher segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für selbstansaugende Pumpen in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kreiselpumpen mit Selbstansaugung |
| Strahlpumpen mit Selbstansaugung |
| Verdrängerpumpen mit Selbstansaugung |
| Flüssigkeitsring-Selbstansaugpumpen |
| Sonstige selbstansaugende Pumpentypen |
| Einstufige selbstansaugende Pumpen |
| Mehrstufige selbstansaugende Pumpen |
| Horizontale selbstansaugende Pumpen |
| Vertikale selbstansaugende Pumpen |
| Kommunale und staatliche Versorgungsunternehmen |
| Landwirtschaft und Ackerbau |
| Industrielle Fertigung |
| Bau und Infrastruktur |
| Öl und Gas |
| Bergbau |
| Gewerbe und Wohnungsbau |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Pumpentyp | Kreiselpumpen mit Selbstansaugung | |
| Strahlpumpen mit Selbstansaugung | ||
| Verdrängerpumpen mit Selbstansaugung | ||
| Flüssigkeitsring-Selbstansaugpumpen | ||
| Sonstige selbstansaugende Pumpentypen | ||
| Nach Bauart | Einstufige selbstansaugende Pumpen | |
| Mehrstufige selbstansaugende Pumpen | ||
| Horizontale selbstansaugende Pumpen | ||
| Vertikale selbstansaugende Pumpen | ||
| Nach Endverbraucher | Kommunale und staatliche Versorgungsunternehmen | |
| Landwirtschaft und Ackerbau | ||
| Industrielle Fertigung | ||
| Bau und Infrastruktur | ||
| Öl und Gas | ||
| Bergbau | ||
| Gewerbe und Wohnungsbau | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt derzeit und wie schnell wächst er?
Der globale Markt für selbstansaugende Pumpen wird für 2026 auf 29,79 Milliarden USD geschätzt und soll bis 2032 einen Wert von 40,41 Milliarden USD erreichen, was einem CAGR von 5,21 % während des Prognosezeitraums entspricht.
Welcher Pumpentyp dominiert den Markt und welches Segment wächst am schnellsten?
Kreiselpumpen mit Selbstansaugung halten im Jahr 2026 den größten Marktanteil von 51,7 %, angetrieben durch ihre weit verbreitete Nutzung bei der Wasserförderung, Entwässerung, Bewässerung und in kommunalen Anwendungen. Verdrängerpumpen mit Selbstansaugung sind das am schnellsten wachsende Segment mit einem geschätzten CAGR von 5,7 %, angetrieben durch steigende Nachfrage in der chemischen Verarbeitung, Öl und Gas, Schlammhandhabung und Anwendungen mit hochviskosen Flüssigkeiten.
Welche Region führt den Markt für selbstansaugende Pumpen an und was treibt sein Wachstum?
Der Asien-Pazifik-Raum ist sowohl der größte Markt mit einem Anteil von 52,6 % im Jahr 2026 als auch die am schnellsten wachsende Region mit einem CAGR von 6,1 %. Das Wachstum wird durch groß angelegte Infrastrukturprojekte, Investitionen in die Abwasserbehandlung und Modernisierungsprogramme in der Landwirtschaft angetrieben.
Wer sind die wichtigsten Unternehmen und welche Wettbewerbsstrategien prägen den Markt?
Zu den wichtigsten Marktteilnehmern gehören Xylem Inc., Flowserve Corporation, KSB SE und Co. KGaA, Sulzer Ltd., ITT Goulds Pumps, Gorman-Rupp Company, Pentair plc, Ebara Corporation, Tsurumi Manufacturing Co., Ltd. und Wilo SE. Strategische Prioritäten umfassen die Digitalisierung intelligenter Pumpen, die Entwicklung energieeffizienter Produkte und die Erweiterung des Aftermarket-Service.
Was sind die wesentlichen Herausforderungen, die das Marktwachstum hemmen?
Zu den wesentlichen Hemmnissen zählen die höheren Anschaffungskosten für intelligente und IoT-fähige Pumpensysteme, der zunehmende Wettbewerb durch Tauchpumpentechnologien sowie die wachsende Akzeptanz von Bohrlochpumpen bei der Tiefbrunnenbewässerung und der Grundwasserförderung.