
Tamaño y Participación del Mercado de Bombas Autocebantes
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 31.35 Mil millones de dólares |
| Tamaño del Mercado (2032) | 40.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.21 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bombas Autocebantes por Mordor Intelligence
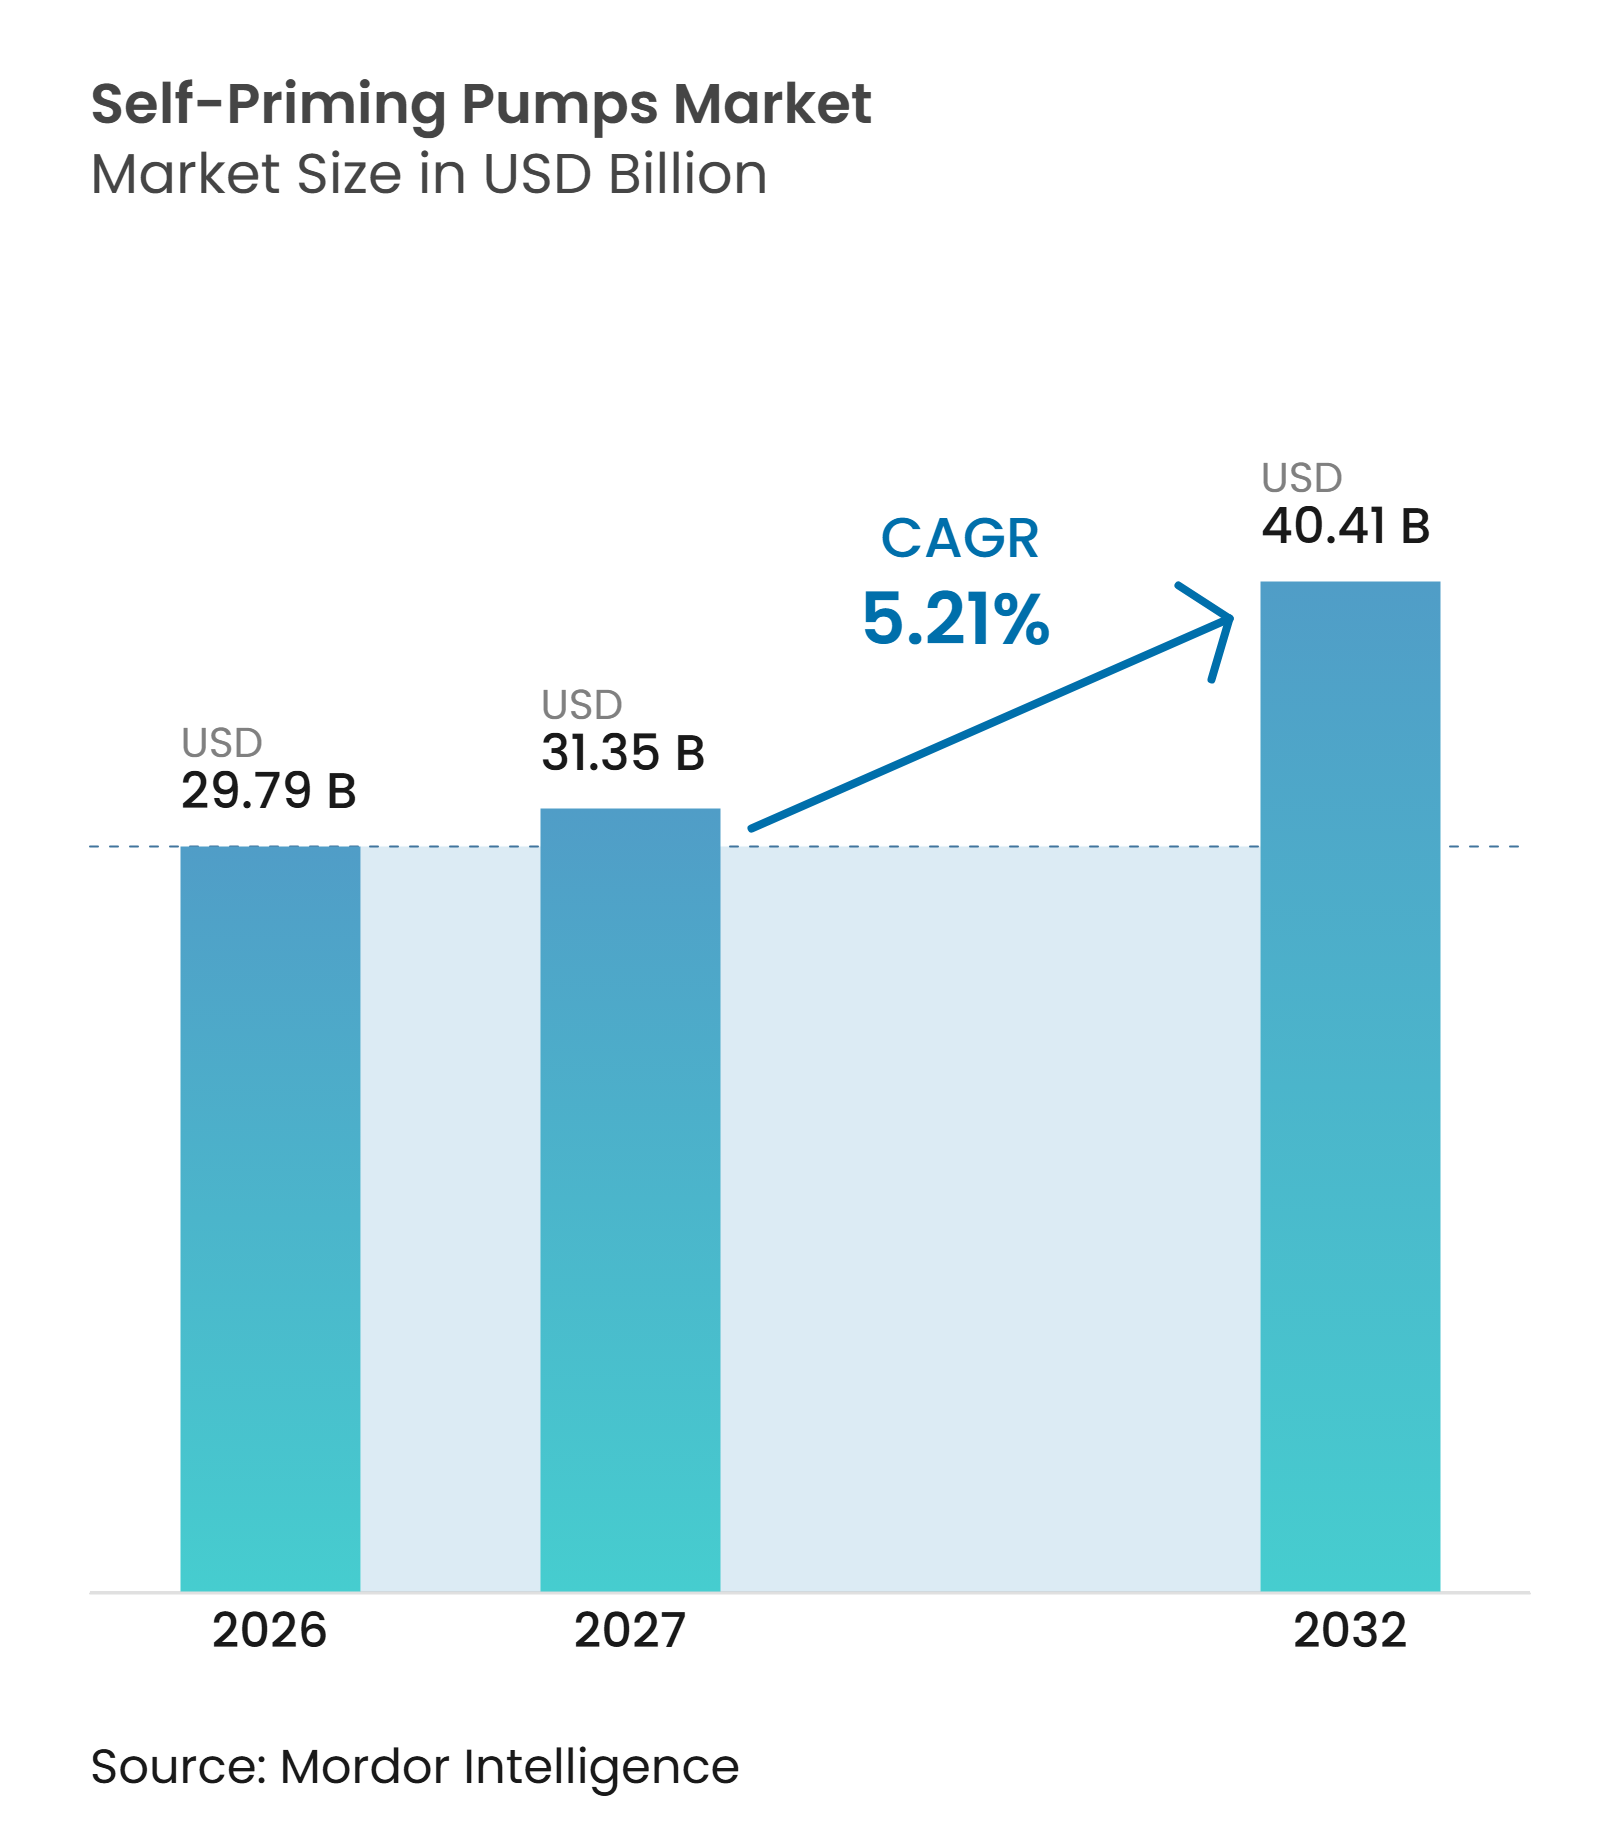
El tamaño del mercado global de bombas autocebantes se proyecta que se expanda desde 29,79 mil millones de USD en 2026 y 31,35 mil millones de USD en 2027 hasta 40,41 mil millones de USD para 2032, registrando un CAGR del 5,21% entre 2027 y 2032. El mercado está respaldado por las mejoras en el agua municipal, la transferencia de agua agrícola, el drenaje en la construcción y el manejo de fluidos industriales. La instalación sobre el nivel del suelo sigue siendo una ventaja práctica donde las estaciones de bombeo requieren inspección regular y capacidad de flujo intermitente. El estrés hídrico y los programas de infraestructura pública están impulsando la demanda de equipos de transferencia confiables tanto en economías desarrolladas como en desarrollo. Los fabricantes están respondiendo mediante monitoreo digital, mejoras de eficiencia, productos especializados de drenaje y adquisiciones que amplían su cobertura de aplicaciones. La presión de precios, los costos de sistemas inteligentes, las alternativas sumergibles y la disponibilidad limitada de técnicos continúan influyendo en las decisiones de compra.
Conclusiones Clave del Informe
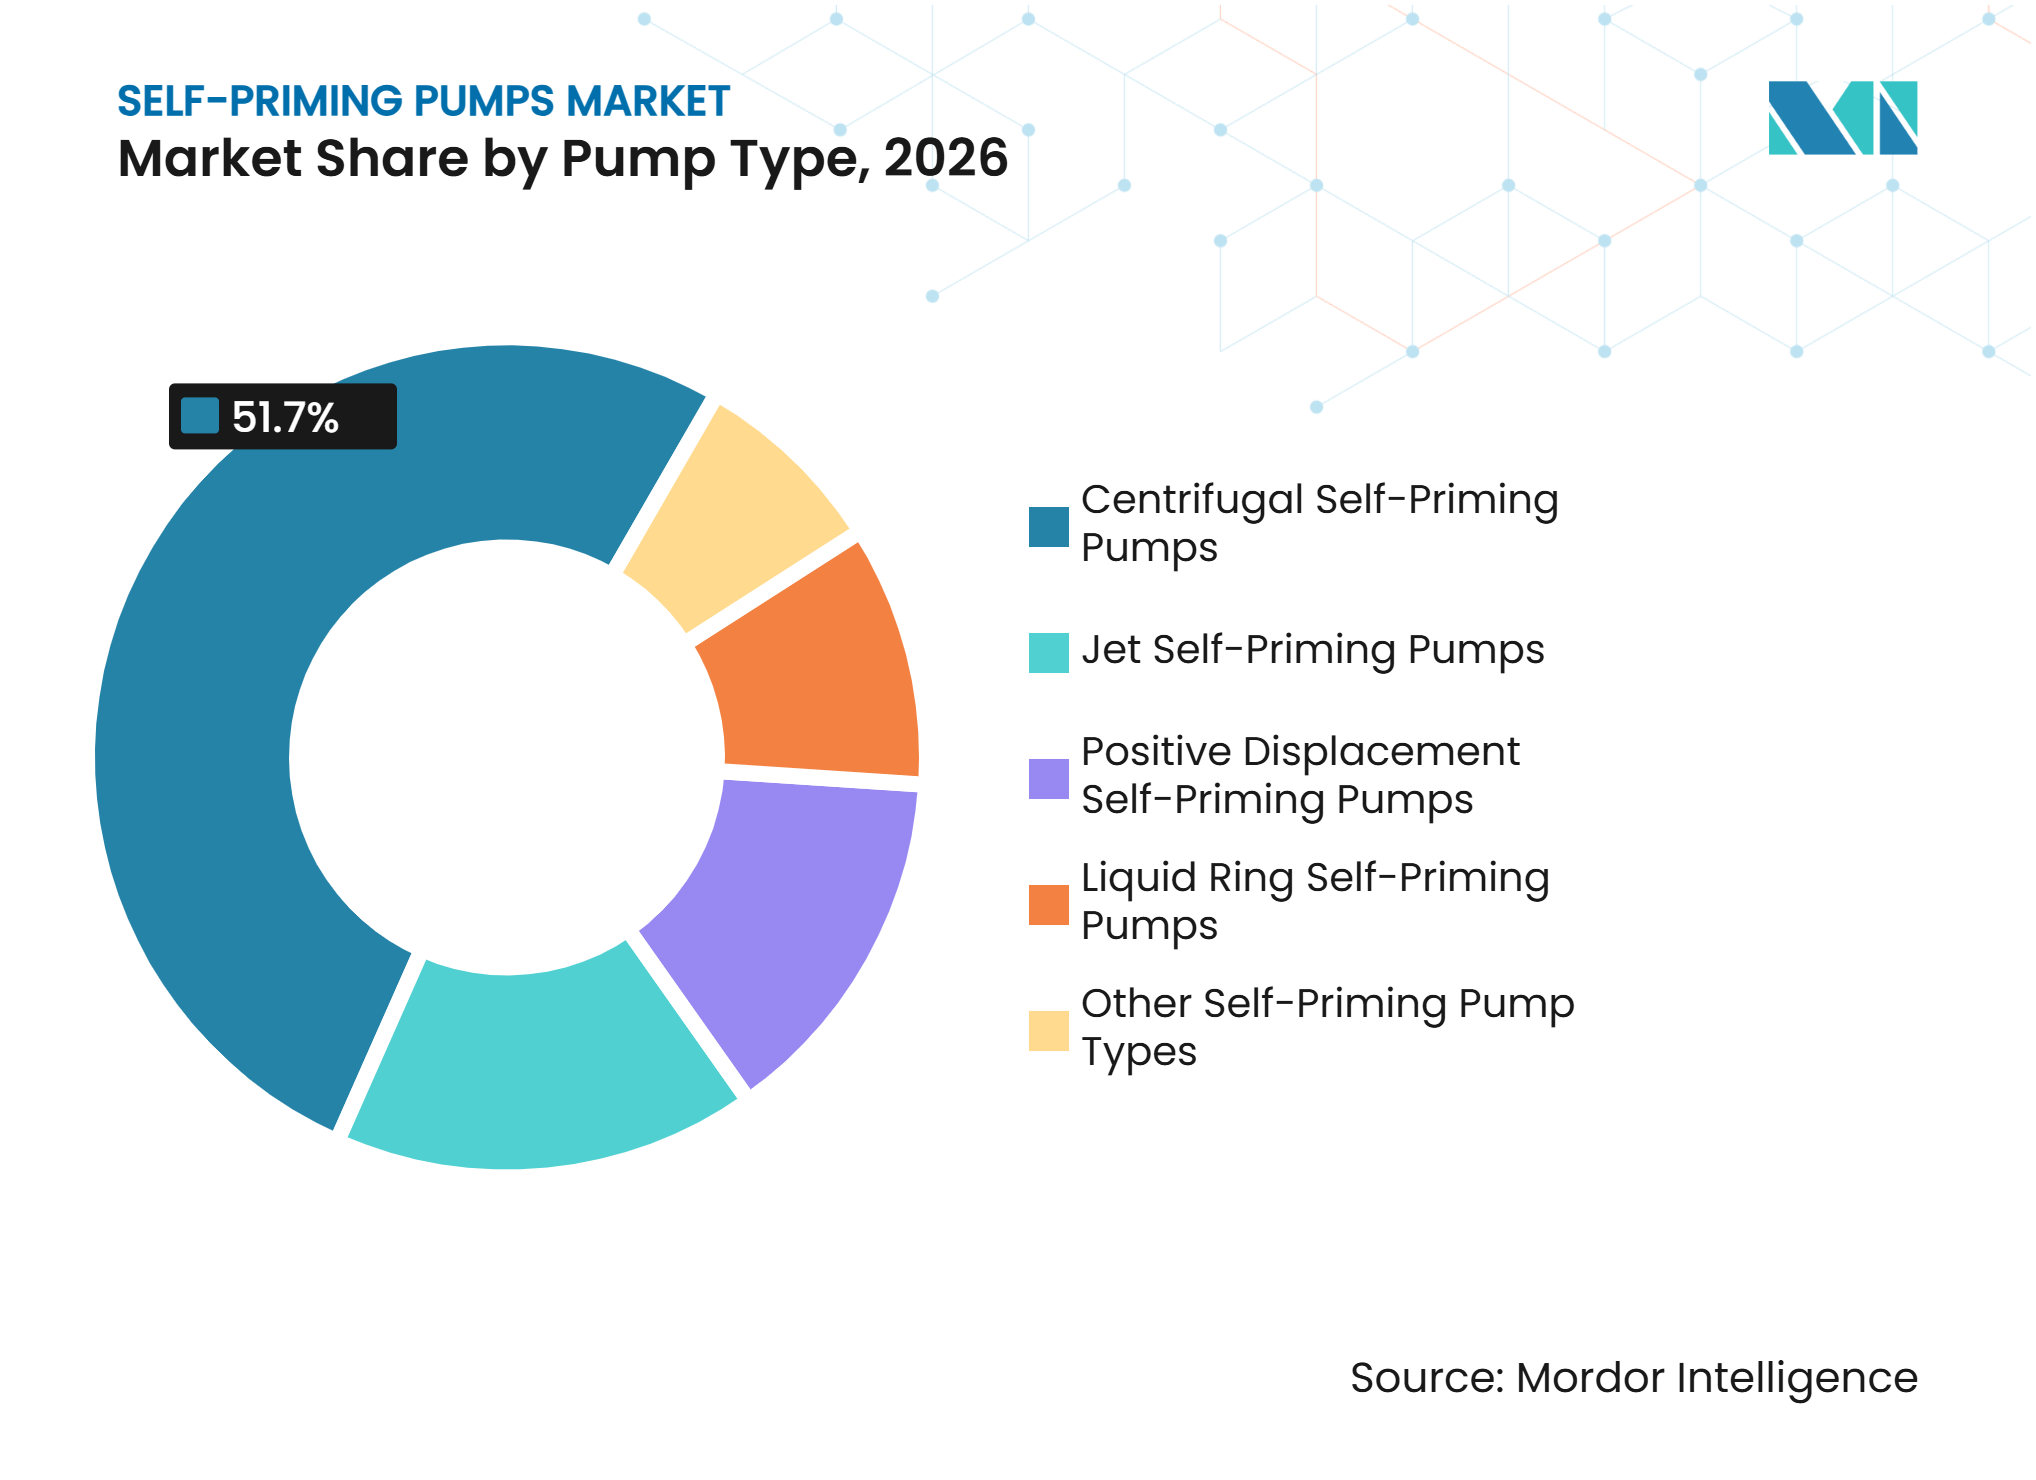
- Por tipo de bomba, las bombas autocebantes centrífugas representaron el 51,7% de la participación del mercado de bombas autocebantes en 2026, mientras que se prevé que las bombas autocebantes de desplazamiento positivo crezcan a un CAGR del 5,7% hasta 2032.
- Por tipo de diseño, las bombas autocebantes de una sola etapa representaron el 56,2% del tamaño del mercado de bombas autocebantes en 2026, mientras que se proyecta que las bombas autocebantes de múltiples etapas se expandan a un CAGR del 5,9% hasta 2032.
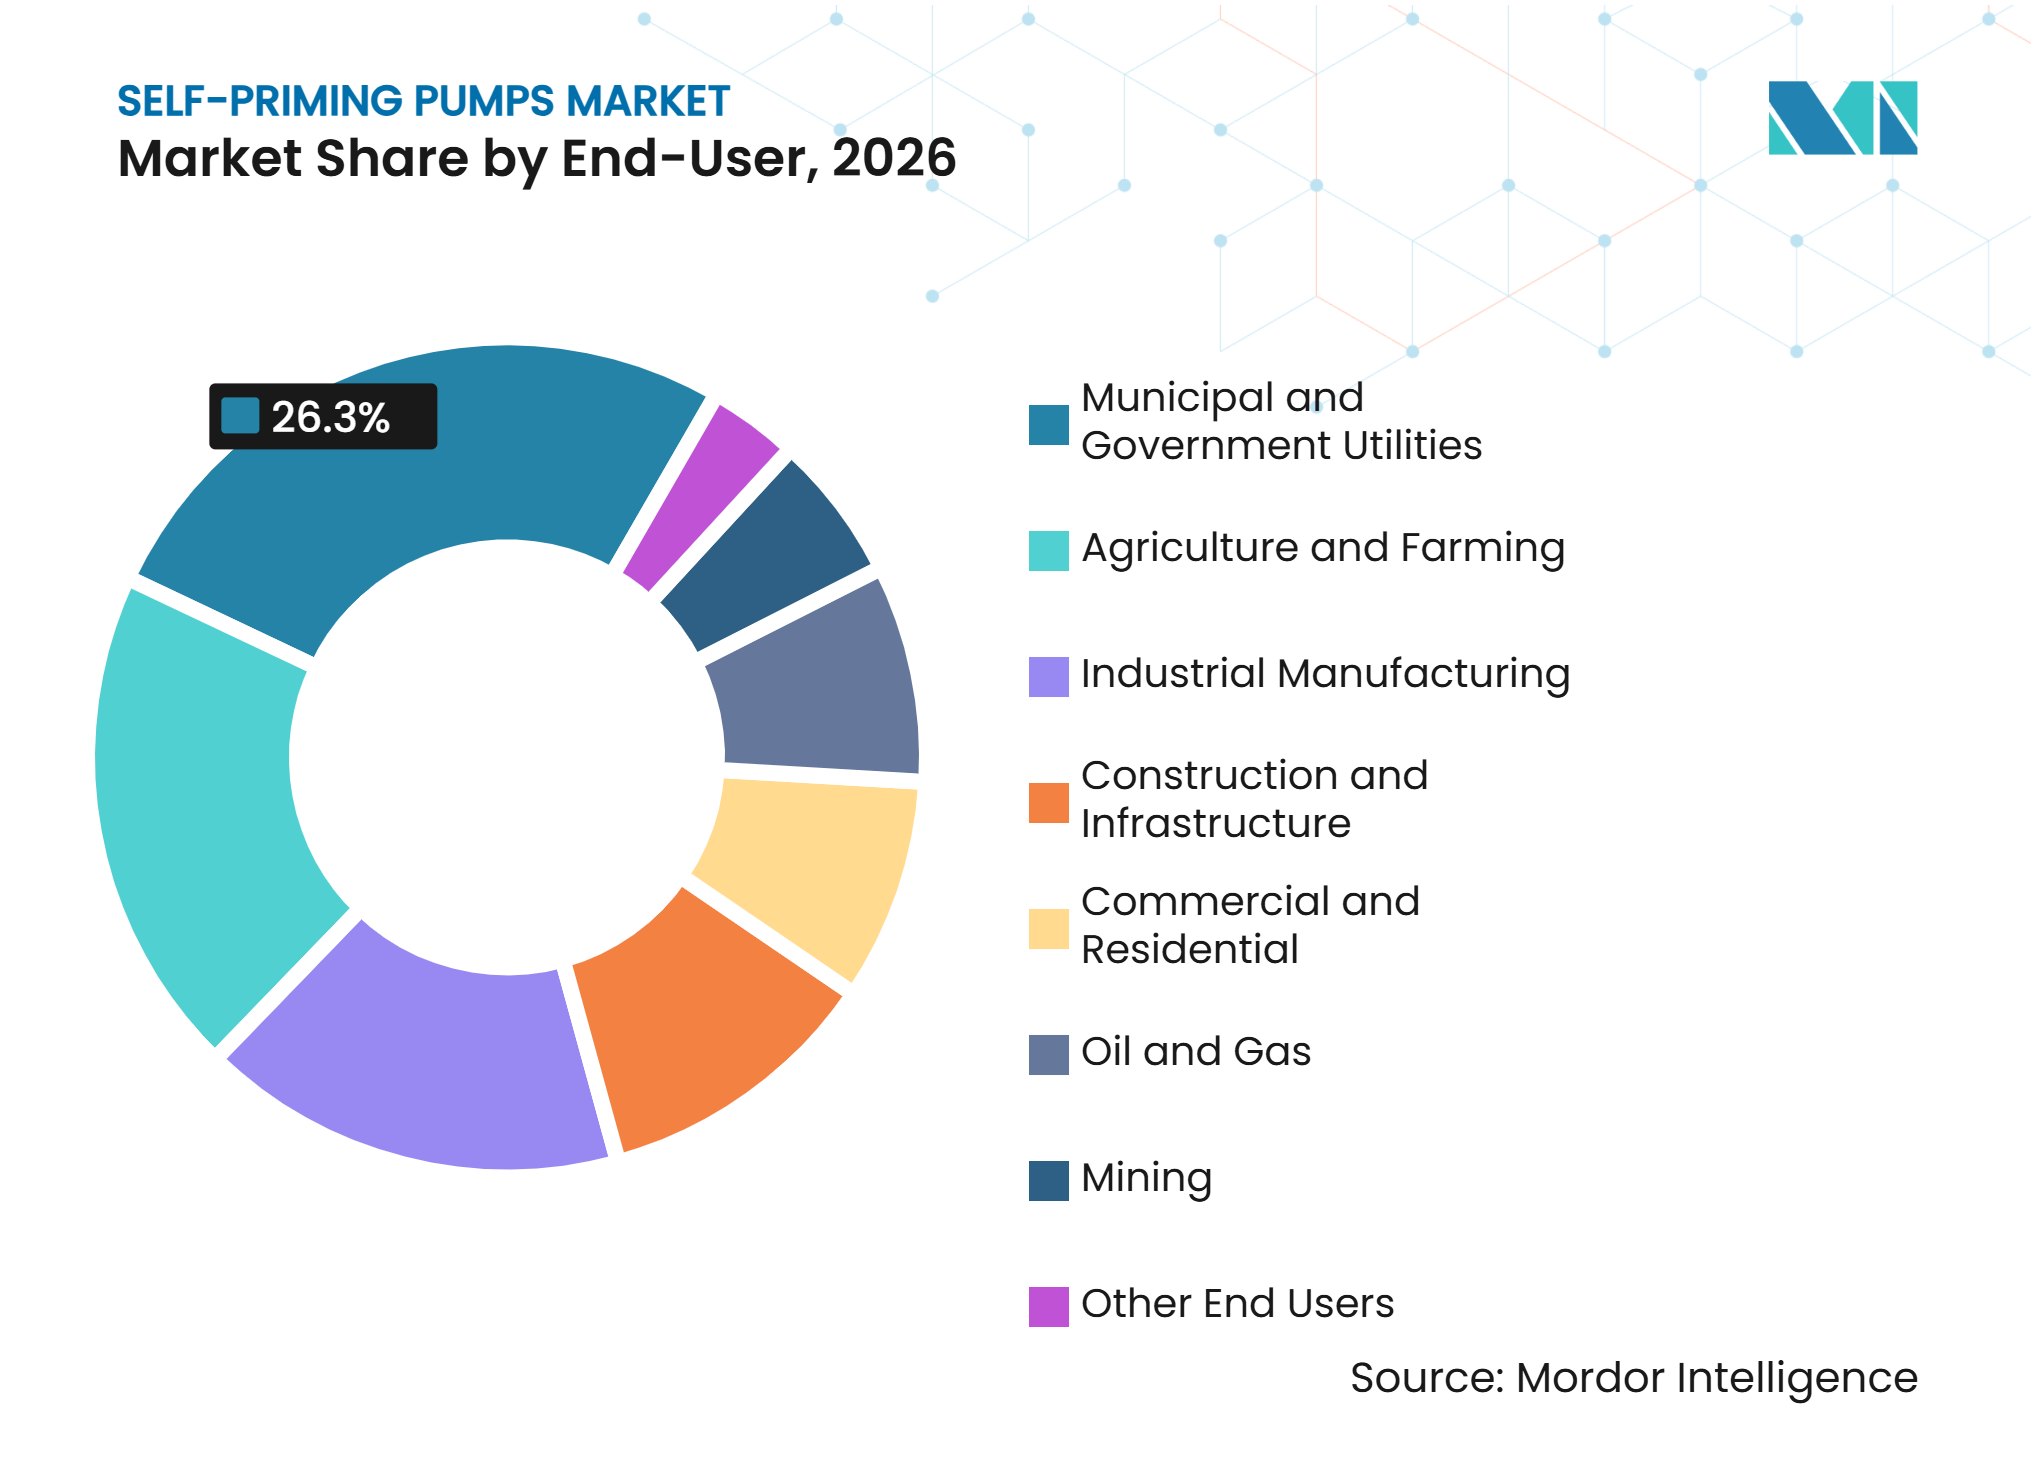
- Por usuario final, los servicios públicos municipales y gubernamentales representaron el 26,3% de la industria de bombas autocebantes en 2026, mientras que se prevé que la construcción e infraestructura crezca a un CAGR del 6,2% hasta 2032.
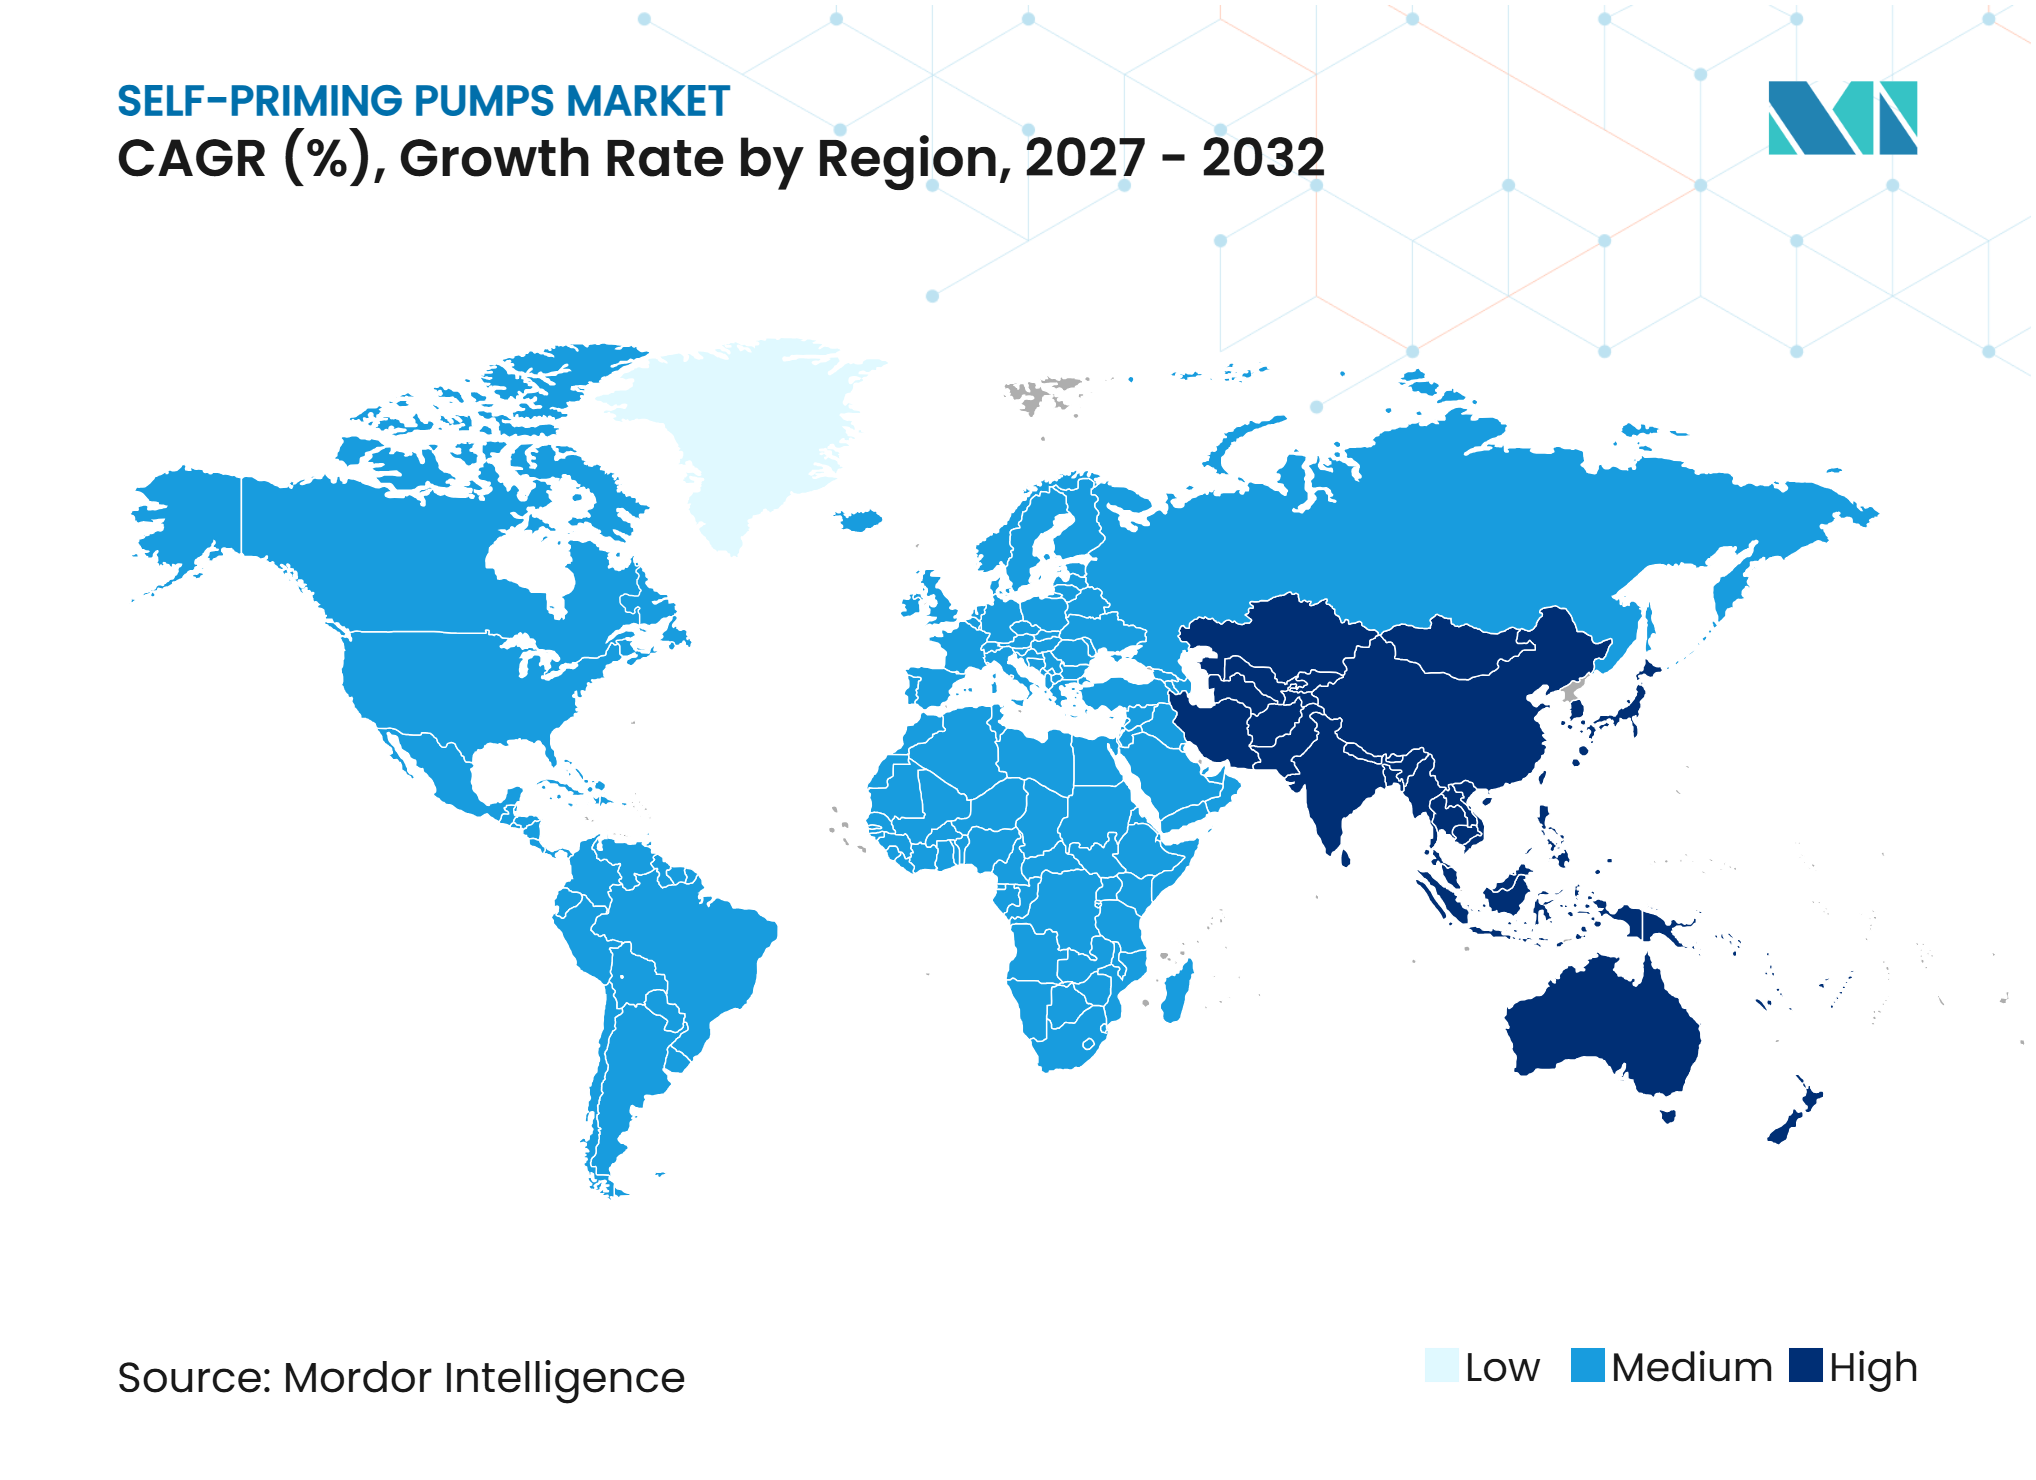
- Por geografía, Asia-Pacífico representó el 52,6% de la participación del mercado de bombas autocebantes en 2026 y se proyecta que crezca a un CAGR del 6,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Modernización de la Infraestructura de Agua y Aguas Residuales | +1.6% | América del Norte, Asia del Sur, Sudeste Asiático | Mediano plazo (2 a 4 años) |
| Mejoras en Irrigación Agrícola y Transferencia de Agua | +0.9% | Asia del Sur, Sudeste Asiático, MENA, África Subsahariana | Largo plazo (≥ 4 años) |
| Bombeo Inteligente, Variadores de Velocidad y Monitoreo Remoto | +0.8% | Global, con mayor intensidad en América del Norte, Europa y China | Mediano plazo (2 a 4 años) |
| Expansión de Procesos Industriales en Economías Emergentes | +0.7% | ASEAN, India, América del Sur, Oriente Medio | Largo plazo (≥ 4 años) |
| Demanda de Control de Inundaciones Impulsada por el Clima y Drenaje Móvil | +0.6% | Global; zonas urbanas críticas en el sur y sudeste de Asia y África | Corto plazo (≤ 2 años) |
| Instalación sobre el Nivel del Suelo y Reducción de la Carga de Mantenimiento | +0.4% | Global, más pronunciado en mercados con escasez de técnicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Modernización de la Infraestructura de Agua y Aguas Residuales
El envejecimiento de las tuberías y los sistemas de bombeo está acortando los ciclos de reemplazo en las economías desarrolladas. El plan de mejoras de capital para el ejercicio fiscal 2025-2029 de Houston asignó 3,9 mil millones de USD a instalaciones de tratamiento de aguas residuales, incluidos trabajos relacionados con estaciones de elevación, tuberías de impulsión y capacidad de bombeo. Tampa completó una mejora de la estación de bombeo de servicio de alta presión por valor de 93 millones de USD en la Planta de Tratamiento de Agua David L. Tippin en agosto de 2025.[1] Estos proyectos favorecen equipos que pueden inspeccionarse y mantenerse sin necesidad de entrar repetidamente en espacios confinados. Los contratos de operación y mantenimiento a largo plazo también hacen que los requisitos de servicio durante el ciclo de vida sean más importantes durante la selección de equipos. Este patrón respalda el mercado de bombas autocebantes donde el acceso sobre el nivel del suelo puede reducir las interrupciones operativas.
Mejoras en Irrigación Agrícola y Transferencia de Agua
La demanda de bombas de agua de cebado automático para irrigación agrícola está estructuralmente respaldada por dos fuerzas que operan en direcciones opuestas: la expansión del área irrigada en economías emergentes y la electrificación de flotas de bombas que anteriormente funcionaban con diésel. El Ministerio Jal Shakti de India está impulsando la solarización de 1,5 millones de bombas eléctricas existentes para 2026, y el corredor más amplio de la ASEAN muestra un crecimiento del 24,4% en la demanda de equipos de bombeo en el año fiscal 2025 según el segmento asiático de Tsurumi Manufacturing.[2] Una implicación menos obvia es que la electrificación no reduce automáticamente la demanda unitaria de diseños autocebantes: los diseños montados en superficie y autocebantes son preferidos en configuraciones de irrigación solar porque evitan el entorno operativo térmicamente exigente al que se enfrentan las bombas sumergibles impulsadas por energía solar durante los ciclos de generación intermitente. Los datos de campo del experimento CGIAR en Nepal muestran que la utilización de bombas de irrigación solar promedia solo aproximadamente 745 horas anuales, lo que significa que las condiciones frecuentes de arranque en seco hacen que la capacidad de autocebado sea un requisito funcional en lugar de una característica premium.
Bombeo Inteligente, Variadores de Velocidad y Monitoreo Remoto
Los variadores de velocidad combinados con paneles de control conectados al IoT están transformando la economía de las bombas autocebantes al permitir una operación adaptativa en perfiles de demanda fluctuantes. Grundfos dedicó 333,22 millones de USD (DKK 2.206 millones) a investigación y desarrollo en 2025, incluyendo explícitamente la inteligencia artificial, el IoT y las plataformas digitales en su hoja de ruta de innovación, mientras que el Acto Delegado de la Directiva de Equipos de Radio de la UE, que entró en vigor en agosto de 2025, ahora exige requisitos de ciberseguridad para las soluciones de bombeo conectadas de forma inalámbrica en los mercados europeos. Una consecuencia de esta regulación es que eleva desproporcionadamente las barreras de entrada para las marcas de bombas regionales más pequeñas que carecen de la experiencia en firmware integrado para superar las evaluaciones de conformidad, dirigiendo efectivamente las grandes licitaciones públicas hacia fabricantes con carteras de bombas digitales consolidadas. La norma australiana AS ISO/ASME 14414 para la evaluación energética de sistemas de bombeo, programada para revisión formal en 2025, señala que la eficiencia a nivel de sistema, no solo la eficiencia de la unidad de bombeo, se está convirtiendo en el referente regulatorio, lo que favorece las configuraciones autocebantes equipadas con detección inteligente de presión y lógica de reinicio automático.
Expansión de Procesos Industriales en Economías Emergentes
Las ampliaciones de capacidad manufacturera en la ASEAN, India y los estados del Consejo de Cooperación del Golfo están generando una demanda sostenida de bombas autocebantes en aplicaciones de procesamiento químico, alimentos y bebidas, farmacéutica y enfriamiento de agua. KSB SE and Co. KGaA superó el umbral de ingresos de 3 mil millones de EUR por primera vez en 2025, con su segmento de bombas atendiendo mercados de agua, tecnología de edificios, petroquímica e industria general en todos los continentes. Un factor que la mayoría de los modelos de demanda pasan por alto es la secuenciación sectorial: las plantas químicas y las instalaciones de procesamiento de alimentos en el Sudeste Asiático típicamente especifican bombas autocebantes durante la construcción porque la instalación sobre el nivel del suelo reduce los costos de ingeniería civil, ya que las alternativas sumergibles requieren sumideros reforzados y bandejas de cables impermeabilizadas que añaden tiempo y costo durante las construcciones en terrenos vírgenes. A medida que estas instalaciones entran en los ciclos de mantenimiento de mitad de vida útil, típicamente de cinco a siete años después de la puesta en marcha, generan un flujo de ingresos predecible de repuestos y servicios posventa que ahora es un motor de beneficios primario para los grupos de bombas globales.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Volatilidad de Precios de Materias Primas y Componentes | -0.6% | Global; más aguda para los fabricantes en China y Europa | Corto plazo (≤ 2 años) |
| Alto Costo Inicial de los Sistemas de Bombeo Inteligente | -0.5% | Mercados en desarrollo en Asia del Sur y África Subsahariana | Mediano plazo (2 a 4 años) |
| Sustitución por Sistemas de Bombas Sumergibles | -0.4% | América del Norte, Europa — mercados con niveles freáticos estables | Largo plazo (≥ 4 años) |
| Escasez de Técnicos de Servicio Cualificados | -0.3% | Asia del Sur rural, África, interior del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de Precios de Materias Primas y Componentes
El cobre y los materiales de imanes permanentes de tierras raras, los dos principales insumos de costo para los motores de bombas, experimentaron una presión de precios significativa entre 2024 y 2025. Los datos del mercado chino muestran que los precios del cobre subieron aproximadamente un 18% y los materiales magnéticos de tierras raras aproximadamente un 22% interanual a principios de 2025. Las restricciones a la exportación de materiales de tierras raras pesadas impuestas durante 2025 crearon tensión en la cadena de suministro para los fabricantes de motores a nivel mundial. Sin embargo, Grundfos A/S señaló en su informe anual de 2025 que años de inversión en I+D ya habían eliminado las tierras raras pesadas de sus imanes permanentes sin comprometer el rendimiento magnético. Esto ilustra cómo los fabricantes de primer nivel pueden reducir la exposición a los ciclos de materias primas que afectan más gravemente a los competidores de nivel medio. En el caso de las carcasas de bombas de hierro fundido y acero inoxidable, la volatilidad de los precios del acero vinculada a las reducciones de producción chinas ha comprimido los márgenes de los productores de bombas de gama básica que no pueden trasladar los costos a las licitaciones municipales regidas por contratos de precio fijo.
Alto Costo Inicial de los Sistemas de Bombeo Inteligente
Los paquetes de variadores de velocidad con monitoreo IoT integrado añaden entre 800 y 3.500 USD al costo inicial de una unidad de bomba autocebante de gama media. Esta prima es prohibitiva en mercados sensibles al precio sin mecanismos de financiamiento concesional. La investigación de campo en Nepal muestra que incluso un subsidio del 60% sobre los costos de adquisición de bombas solares es insuficiente para impulsar la adopción entre los agricultores de pequeña escala sin incentivos adicionales específicos, lo que pone de relieve cómo la sensibilidad al costo de capital limita la penetración tecnológica en mercados que representan la parte de mayor crecimiento de la demanda de volumen a largo plazo. Los compradores municipales en economías en desarrollo enfrentan la misma restricción: las bombas de especificación europea con motores IE4 o IE5, requeridas bajo el marco del Índice de Eficiencia Mínima EN 16480 de la UE, tienen primas de precio que superan muchos presupuestos de licitación de obras públicas. Esto crea un mercado global de dos niveles donde las ganancias de eficiencia en los mercados desarrollados se compensan en parte con el despliegue continuo de equipos de menor especificación en otros lugares.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Bomba:
Las Variantes Centrífugas Impulsan el Volumen, el Desplazamiento Positivo Gana Mayor VelocidadLas bombas autocebantes centrífugas representaron el 51,7% del tamaño del mercado de bombas autocebantes en 2026, respaldadas por su idoneidad para aplicaciones de alto volumen y cabeza moderada en agua municipal, agricultura y drenaje en construcción, que son los tres mayores segmentos de uso final a nivel mundial. Estas bombas pueden manejar tanto aire como líquido durante el cebado sin válvulas ni sistemas de cebado externos, lo que reduce la complejidad de puesta en marcha para contratistas y servicios públicos que operan grandes redes de bombeo distribuidas. Las bombas autocebantes de desplazamiento positivo son el subsegmento de mayor crecimiento, proyectado a un CAGR del 5,7% de 2027 a 2032, impulsado por sus características de flujo de precisión en dosificación química, transferencia de aceite y aplicaciones industriales de fluidos viscosos donde los diseños centrífugos pierden eficiencia a viscosidades de fluido elevadas. Las bombas autocebantes de chorro siguen siendo relevantes en aplicaciones residenciales de pozos poco profundos y agrícolas a pequeña escala, mientras que las bombas autocebantes de anillo líquido se especifican cada vez más en procesos industriales de vacío intensivo, incluidos el envasado, la fabricación de papel y los sistemas de condensado de plantas de energía. La norma EN 17038-3:2025 de la UE, que publicó métodos actualizados de cálculo del EEI para conjuntos de presurización, incluidas las configuraciones centrífugas autocebantes de múltiples etapas, está elevando el listón técnico para las unidades de bombas centrífugas del mercado europeo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Diseño:
Los Sistemas de Una Etapa Dominan, el Impulso Multietapa CreceLas bombas autocebantes de una sola etapa representan el 56,2% de la participación del mercado de bombas autocebantes en 2026, lo que refleja su posición consolidada en aplicaciones de drenaje agrícola, industrial ligero y municipal estándar donde las cabezas de presión moderadas son adecuadas. Su simplicidad mecánica, que incluye menos piezas de desgaste, geometrías de sello estándar y componentes de repuesto ampliamente disponibles, resulta en menores costos del ciclo de vida en mercados donde el acceso a técnicos es limitado, lo que refuerza la preferencia de especificación en los programas de adquisición gubernamental en el sur y el sudeste de Asia. Las bombas autocebantes de múltiples etapas representan el segmento de diseño de mayor crecimiento con un CAGR previsto del 5,9% de 2027 a 2032, con un crecimiento concentrado en la transferencia de agua a alta presión, los sistemas de alimentación de ósmosis inversa y las aplicaciones de supresión de incendios presurizadas. Calpeda S.p.A., que opera bajo el grupo Wateralia con más de 452,00 millones de USD (400 millones de EUR) en ingresos anuales combinados, lanzó la gama de bombas centrífugas compactas de acero inoxidable NMX en julio de 2025 y puso en marcha una instalación de prueba de bombas de 800 m2 en mayo de 2025, capaz de la calificación de rendimiento autocebante de múltiples etapas, lo que refleja la inversión que los productores italianos de segundo nivel están destinando a líneas de productos premium.[3] Las bombas autocebantes horizontales mantienen la huella de instalación dominante en casetas de bombeo sobre el nivel del suelo, mientras que las bombas autocebantes verticales están ganando terreno en aplicaciones de refrigeración de centros de datos y servicios de edificios con espacio limitado.
Por Usuario Final:
Los Servicios Públicos Municipales Anclan los Ingresos, los Segmentos de Construcción se DisparanLos servicios públicos municipales y gubernamentales representaron una participación del 26,3% en la industria de bombas autocebantes en 2026, respaldados por programas recurrentes de reemplazo de infraestructura y obligaciones de nivel de servicio legalmente obligatorias que hacen del tiempo de actividad de las bombas un requisito de cumplimiento. La Misión Jal Jeevan 2.0 de India, extendida hasta el ejercicio fiscal 2028-2029, está estructurada en torno a una infraestructura de estaciones de bombeo agrupadas que conectan la captación de agua bruta, las plantas de tratamiento y las redes de distribución, una topología de diseño que sitúa las bombas autocebantes en múltiples nodos de transferencia dentro de cada esquema. La construcción e infraestructura es el segmento de usuario final de mayor crecimiento con un CAGR proyectado del 6,2% de 2027 a 2032, impulsado por la urbanización en el sudeste de Asia y el Medio Oriente, donde el drenaje de excavaciones, la construcción de túneles y el drenaje de cimentaciones requieren sistemas de bombeo móviles con capacidad de arranque en seco. La agricultura y la ganadería, el segundo mayor segmento por volumen, está estructuralmente respaldado por programas de expansión de área en Asia Central (crecimiento proyectado del área irrigada hasta 10,6 millones de hectáreas para 2040) y África Subsahariana, donde las iniciativas de riego para pequeños agricultores están creando una demanda de bombas distribuidas. Los segmentos de petróleo y gas y minería contribuyen con una participación combinada de mediados de la adolescencia y enfrentan presión de desplazamiento por parte de sistemas de bombeo de accionamiento eléctrico en entornos operativos centrados en la descarbonización, aunque las funciones de drenaje y manejo de agua producida siguen siendo estructuralmente dependientes de las configuraciones autocebantes sobre el nivel del suelo.

Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tiene la mayor participación del mercado de bombas autocebantes, representando el 52,6% del mercado en 2026 y proyectado para crecer al 6,1% de 2027 a 2032, lo que la convierte tanto en el mayor contribuyente de volumen como en la región de mayor crecimiento a nivel mundial. China domina el panorama subregional a través de la escala manufacturera: el clúster de bombas Wenling-Dasi produce más del 70% de la producción de bombas pequeñas de China y tiene aproximadamente el 20% de la participación del mercado de exportación global. La implementación por parte de China de la norma GB 19762-2025 a partir de marzo de 2026 exige a los fabricantes actualizar o retirar los modelos de baja eficiencia, creando un ciclo de actualización de productos que expande temporalmente la demanda de adquisiciones mientras eleva la calidad de referencia de los equipos disponibles en el mercado interno. La Misión Jal Jeevan de India ha generado una gran cartera de construcción de casetas de bombas, con 37.305 de las 38.386 casetas de bombas objetivo puestas en marcha a partir de 2025 solo en Uttar Pradesh, y los contratos de actualización de operación y mantenimiento restantes están sosteniendo la demanda de adquisiciones durante el período 2027 a 2032. El Sudeste Asiático contribuye con demanda incremental a través de la expansión manufacturera de la ASEAN, con instalaciones de bombas en equipos de fábrica en Tailandia e Indonesia mostrando un crecimiento de volumen constante.
América del Norte
El mercado de bombas autocebantes de América del Norte está moldeado por la economía del reemplazo de infraestructura y el cumplimiento normativo, lo que lo distingue de las regiones donde la demanda está impulsada por la nueva construcción. El Fondo Rotatorio Estatal de Agua Limpia de la Agencia de Protección Ambiental de los Estados Unidos respalda una cartera constante de contratos de rehabilitación de estaciones de bombeo municipales, como lo ilustran el programa de mejoras de capital de aguas residuales de 3,9 mil millones de USD de Houston y la mejora de la planta de tratamiento de agua de 93 millones de USD de Tampa en 2025. Los Estados Unidos también generan una demanda significativa de bombas de drenaje de emergencia y protección contra inundaciones: aproximadamente 10 mil millones de USD en reclamaciones anuales por daños por inundaciones crean un canal de adquisición recurrente para sistemas autocebantes portátiles capaces de despliegue rápido. La brecha de infraestructura de agua y aguas residuales de Canadá, estimada en miles de millones por evaluaciones federales, está generando programas de fondos de contrapartida que benefician a los proveedores nacionales. Gorman-Rupp Company registró 682,4 millones de USD en ventas netas en 2025 (+3,4% interanual) con pedidos entrantes récord de 728,4 millones de USD (+10,5%), lo que indica que la demanda norteamericana se está acelerando hacia 2026.
Europa y Regiones Emergentes
El mercado de bombas autocebantes de Europa está definido por los requisitos de cumplimiento de eficiencia energética y la demanda madura de reemplazo. El Reglamento de Ecodiseño de Bombas de Agua de la UE (547/2012) está bajo revisión activa, con una sesión del Foro de Consulta de marzo de 2026 evaluando umbrales actualizados del índice de eficiencia energética para conjuntos de presurización y unidades de bombas multietapa; los fabricantes que suministran licitaciones de infraestructura europea ya están adaptando sus líneas de productos a requisitos más estrictos previstos. Wilo SE reportó 1.919 millones de EUR en ingresos en 2025 (crecimiento ajustado por divisas del 4,5%) impulsado por sus segmentos de gestión del agua e industria, confirmando que la demanda europea sigue siendo resiliente a pesar de la debilidad más amplia del sector manufacturero en Alemania y Francia. América del Sur está liderada por Brasil y Argentina, donde la expansión de la irrigación agrícola y los proyectos de suministro de agua industrial sostienen una adquisición constante de bombas, con Flowserve Corporation manteniendo una red de empresas conjuntas latinoamericanas. Oriente Medio y África están emergiendo como una región de crecimiento material: Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en infraestructura de desalinización y reutilización de agua que requiere configuraciones de bombas autocebantes de alimentación de alta presión, mientras que el sector minero de Sudáfrica, que enfrenta perturbaciones crecientes por inundaciones repentinas en KwaZulu-Natal, está desplegando soluciones especializadas de drenaje autocebante de operadores de alquiler regionales. El programa de subsidios para bombas solares de Marruecos y la expansión de la infraestructura hídrica de Egipto diversifican aún más la base de demanda regional.
Panorama Competitivo
Concentración del Mercado
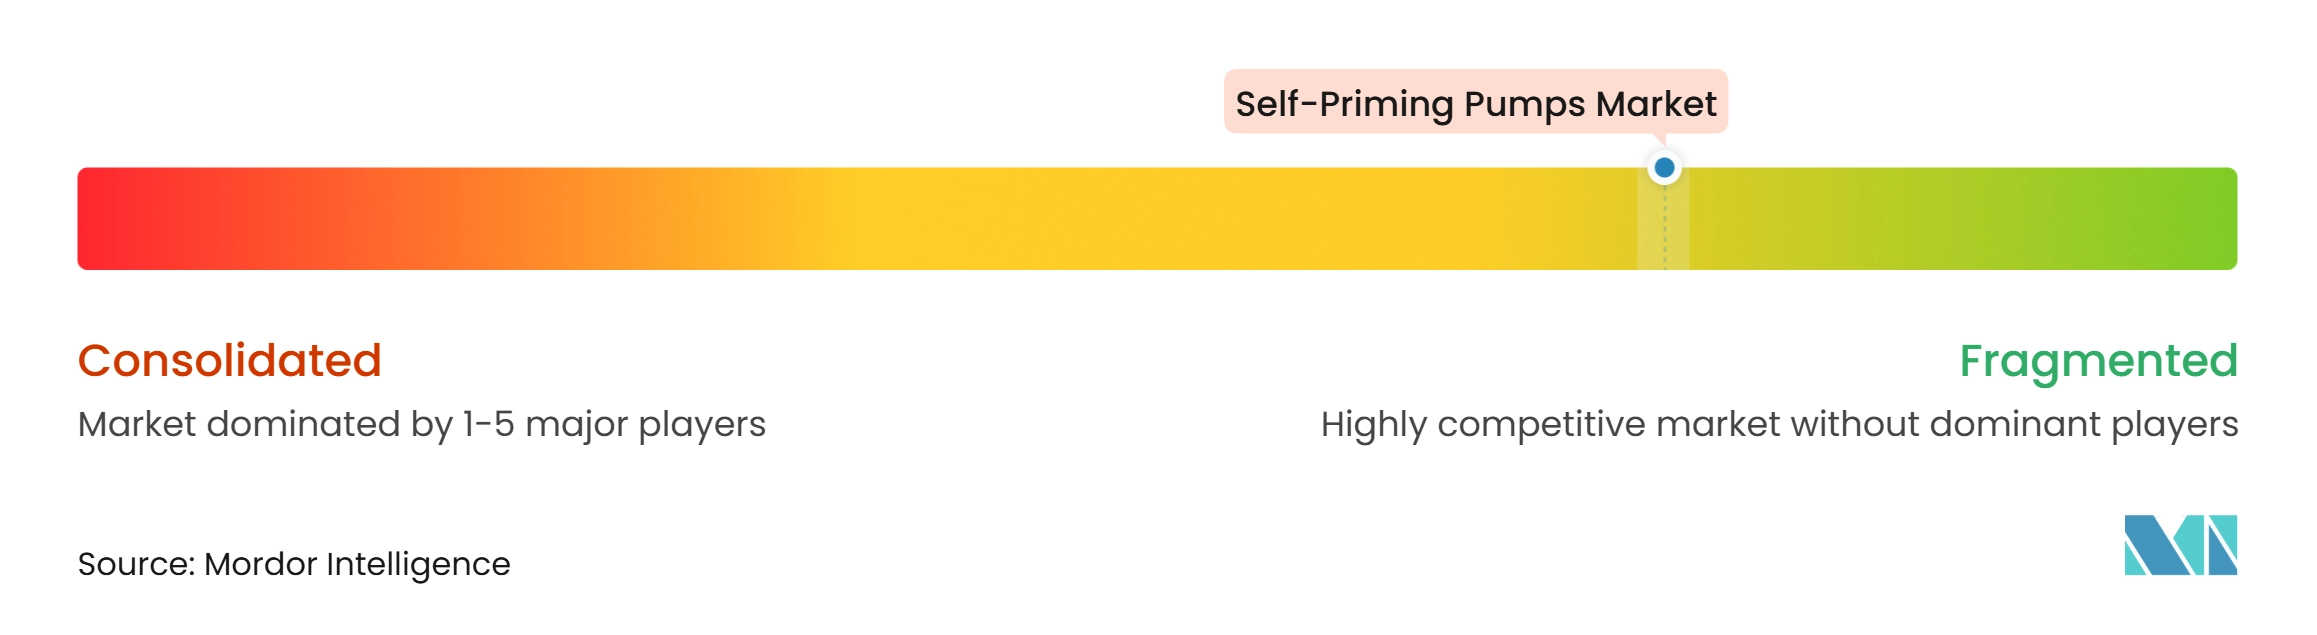
El mercado de bombas autocebantes está fragmentado a nivel global, donde un pequeño grupo de fabricantes de bombas diversificados, incluidos Grundfos Group, Xylem Incorporated, KSB SE and Co. KGaA, Wilo SE, Sulzer Limited, Flowserve Corporation y Ebara Corporation, compite en diferenciación tecnológica, profundidad de la red de servicio y capacidades de plataforma digital, mientras que cientos de productores regionales en China, India, Italia y Brasil compiten en licitaciones sensibles al precio. La adquisición pendiente de Cornell Pump Company y Roper Pump Company por parte de Xylem Incorporated por 1,46 mil millones de USD, citando capacidades autocebantes patentadas y experiencia especializada en elevación por succión, refleja un enfoque de fusiones y adquisiciones centrado en desarrollar capacidad técnica en lugar de simplemente añadir escala de ingresos, con la transacción esperada para contribuir con más de 260 millones de USD en ingresos en 2026 con márgenes de EBITDA superiores al 30%.[4] La división Flow de Sulzer Limited lanzó un Centro de Excelencia en Tratamiento de Agua a principios de 2026, consolidando múltiples capacidades de marca y estableciendo un negocio dedicado de soluciones de alquiler tras acordar adquirir una empresa danesa de bombeo de derivación, un movimiento que amplía el acceso al mercado de Sulzer Limited hacia contratos de drenaje temporal que históricamente han sido dominados por operadores de alquiler especializados. Las solicitudes de patentes de productos centradas en sistemas de accionamiento de acoplamiento magnético, predicción de fallos basada en inteligencia artificial e integración de sensores anti-marcha en seco están aumentando en todos los niveles, con el stock global de patentes de bombas autocebantes que supera las 38.000 solicitudes activas, aunque las patentes de alto valor siguen concentradas entre los fabricantes multinacionales.
Los fabricantes más pequeños están reconfigurando la dinámica competitiva en nichos específicos. Varisco S.r.l., que opera bajo Atlas Copco Group, se diferencia a través de la tecnología de rodete semiabierto diseñada para flujos de líquidos sucios y con sólidos en suspensión, manteniendo especificidad de aplicación en los sectores de aguas residuales y residuos líquidos que los fabricantes generalistas más grandes abordan con menos precisión. BBA Pumps B.V. está consolidando una posición sólida en configuraciones móviles de respuesta rápida ante inundaciones a través del desarrollo continuo de productos, con su serie BA del 20.º aniversario ahora producida con motores diésel conformes con la Etapa V y paneles de dosel integrados con energía solar. Los requisitos de cumplimiento, como las disposiciones de ciberseguridad de la Directiva de Equipos de Radio de la UE de agosto de 2025 para bombas conectadas, están elevando los costos de entrada para los fabricantes de bombas digitales más pequeños, reforzando la ventaja de calificación de productos de los fabricantes establecidos con plataformas de bombas habilitadas por radio existentes.
Líderes de la Industria de Bombas Autocebantes
-
Grundfos Holding A/S
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bombas Autocebantes Empresas cubiertas en este informe
- AMT Pump Company
- ANDRITZ AG
- BBA Pumps B.V.
- Calpeda S.p.A.
- Cornell Pump Company
- Crane Pumps & Systems, Inc.
- DESMI A/S
- Ebara Corporation
- Flowserve Corporation
- Franklin Electric Co., Inc.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- MP Pumps, Inc.
- Pentair plc
- Sulzer Ltd.
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- Varisco S.r.l.
- WILO SE
- Xylem Inc.
Desarrollos recientes de la industria en Mercado de Bombas Autocebantes
- Agosto de 2026: Xylem Inc. anunció un acuerdo para adquirir Cornell Pump y Roper Pump de Indicor por 1,46 mil millones de USD, fortaleciendo su presencia en los mercados industriales y municipales. La adquisición amplía la cartera de Xylem Inc. con tecnologías de bombeo diseñadas para aplicaciones exigentes de manejo de fluidos, incluido el transporte de lodos, el manejo de sólidos y las operaciones de elevación por succión desafiantes.
- Febrero de 2026: Franklin Electric lanzó las Bombas Multietapa Horizontales Autocebantes de la Serie MHp, ampliando su cartera con una gama de bombas diseñadas para aplicaciones industriales y agrícolas exigentes. Las bombas cuentan con un sistema de cebado que elimina rápidamente las burbujas de aire, garantizando un arranque rápido, operación continua y reducción del tiempo de inactividad.
- Noviembre de 2025: KSB Pumps and Valves lanzó la bomba autocebante de aguas residuales ELN 150 "Imvubu", diseñada y desarrollada en Sudáfrica para abordar las difíciles condiciones de aguas residuales africanas. La bomba cuenta con un paso libre de 77,3 mm, lo que permite el manejo confiable de aguas residuales brutas, toallitas húmedas, trapos y residuos, reduciendo los atascos y el tiempo de inactividad.
- Mayo de 2025: Mangla Pumps lanzó la Bomba Autocebante Mini BULLET de 1 HP, una solución compacta y de alta eficiencia para elevación de agua diseñada para aplicaciones de suministro de agua residencial y comercial ligero. La bomba cuenta con un motor monofásico de 1 HP (0,75 kW) y un diseño monobloque autocebante, lo que permite una operación confiable sin cebado manual.
Alcance del Informe Global del Mercado de Bombas Autocebantes
Una bomba autocebante es un tipo de bomba centrífuga diseñada para evacuar automáticamente el aire y los gases de su línea de succión. Utiliza una cámara o depósito interno de retención de líquido para mezclar el fluido residual con el aire entrante durante el arranque. Esto genera un vacío parcial que atrae el líquido desde una fuente ubicada por debajo de la bomba sin necesidad de llenado manual. Una vez expulsado todo el aire atrapado, la bomba pasa a la operación estándar de bombeo de líquido. Este diseño es adecuado para aplicaciones donde la bomba está posicionada por encima del nivel del fluido, como el drenaje o el desagüe.
El mercado global de bombas autocebantes está segmentado por tipo de bomba, tipo de diseño, industria de usuario final y región geográfica. Por tipo de bomba, el mercado está segmentado en centrífugas, de chorro, de desplazamiento positivo, de anillo líquido y otros tipos de bombas autocebantes. Por tipo de diseño, el mercado está segmentado en bombas autocebantes de una etapa, multietapa, horizontales y verticales. Por usuario final, el mercado está segmentado en servicios públicos municipales y gubernamentales, agricultura y ganadería, manufactura industrial, construcción e infraestructura, petróleo y gas, minería, comercial y residencial, y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de bombas autocebantes en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Bombas Autocebantes Centrífugas |
| Bombas Autocebantes de Chorro |
| Bombas Autocebantes de Desplazamiento Positivo |
| Bombas Autocebantes de Anillo Líquido |
| Otros Tipos de Bombas Autocebantes |
| Bombas Autocebantes de Una Etapa |
| Bombas Autocebantes Multietapa |
| Bombas Autocebantes Horizontales |
| Bombas Autocebantes Verticales |
| Servicios Públicos Municipales y Gubernamentales |
| Agricultura y Ganadería |
| Manufactura Industrial |
| Construcción e Infraestructura |
| Petróleo y Gas |
| Minería |
| Comercial y Residencial |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Bomba | Bombas Autocebantes Centrífugas | |
| Bombas Autocebantes de Chorro | ||
| Bombas Autocebantes de Desplazamiento Positivo | ||
| Bombas Autocebantes de Anillo Líquido | ||
| Otros Tipos de Bombas Autocebantes | ||
| Por Tipo de Diseño | Bombas Autocebantes de Una Etapa | |
| Bombas Autocebantes Multietapa | ||
| Bombas Autocebantes Horizontales | ||
| Bombas Autocebantes Verticales | ||
| Por Usuario Final | Servicios Públicos Municipales y Gubernamentales | |
| Agricultura y Ganadería | ||
| Manufactura Industrial | ||
| Construcción e Infraestructura | ||
| Petróleo y Gas | ||
| Minería | ||
| Comercial y Residencial | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado y a qué velocidad está creciendo?
El Mercado Global de Bombas Autocebantes se estima en 29,79 mil millones de USD en 2026 y se proyecta que alcance los 40,41 mil millones de USD para 2032, registrando un CAGR del 5,21% durante el período de pronóstico.
¿Qué tipo de bomba domina el mercado y qué segmento está creciendo más rápido?
Las bombas autocebantes centrífugas tienen la mayor participación de mercado con el 51,7% en 2026, impulsadas por su uso generalizado en transferencia de agua, drenaje, irrigación y aplicaciones municipales. Las bombas autocebantes de desplazamiento positivo son el segmento de mayor crecimiento, expandiéndose a un CAGR estimado del 5,7%, impulsadas por la creciente demanda en procesamiento químico, petróleo y gas, manejo de lodos y aplicaciones de fluidos de alta viscosidad.
¿Qué región lidera el mercado de bombas autocebantes y qué está impulsando su crecimiento?
Asia-Pacífico es tanto el mercado más grande, con una participación del 52,6% en 2026, como la región de mayor crecimiento, con un CAGR del 6,1%. El crecimiento está impulsado por proyectos de infraestructura a gran escala, inversiones en tratamiento de aguas residuales y programas de modernización agrícola.
¿Quiénes son las empresas clave y qué estrategias competitivas están dando forma al mercado?
Los participantes clave incluyen Xylem Inc., Flowserve Corporation, KSB SE and Co. KGaA, Sulzer Ltd., ITT Goulds Pumps, Gorman-Rupp Company, Pentair plc, Ebara Corporation, Tsurumi Manufacturing Co., Ltd. y Wilo SE. Las prioridades estratégicas incluyen la digitalización de bombas inteligentes, el desarrollo de productos energéticamente eficientes y la expansión de servicios posventa.
¿Cuáles son los principales desafíos que frenan el crecimiento del mercado?
Las principales restricciones incluyen el mayor costo inicial de los sistemas de bombeo inteligentes y habilitados para IoT, la creciente competencia de las tecnologías de bombas sumergibles y la creciente adopción de bombas de sondeo en aplicaciones de irrigación de pozos profundos y extracción de aguas subterráneas.