
自己呼水ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 31.35 十億米ドル |
| 市場規模 (2032) | 40.41 十億米ドル |
| 成長率 (2027 - 2032) | 5.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自己呼水ポンプ市場分析
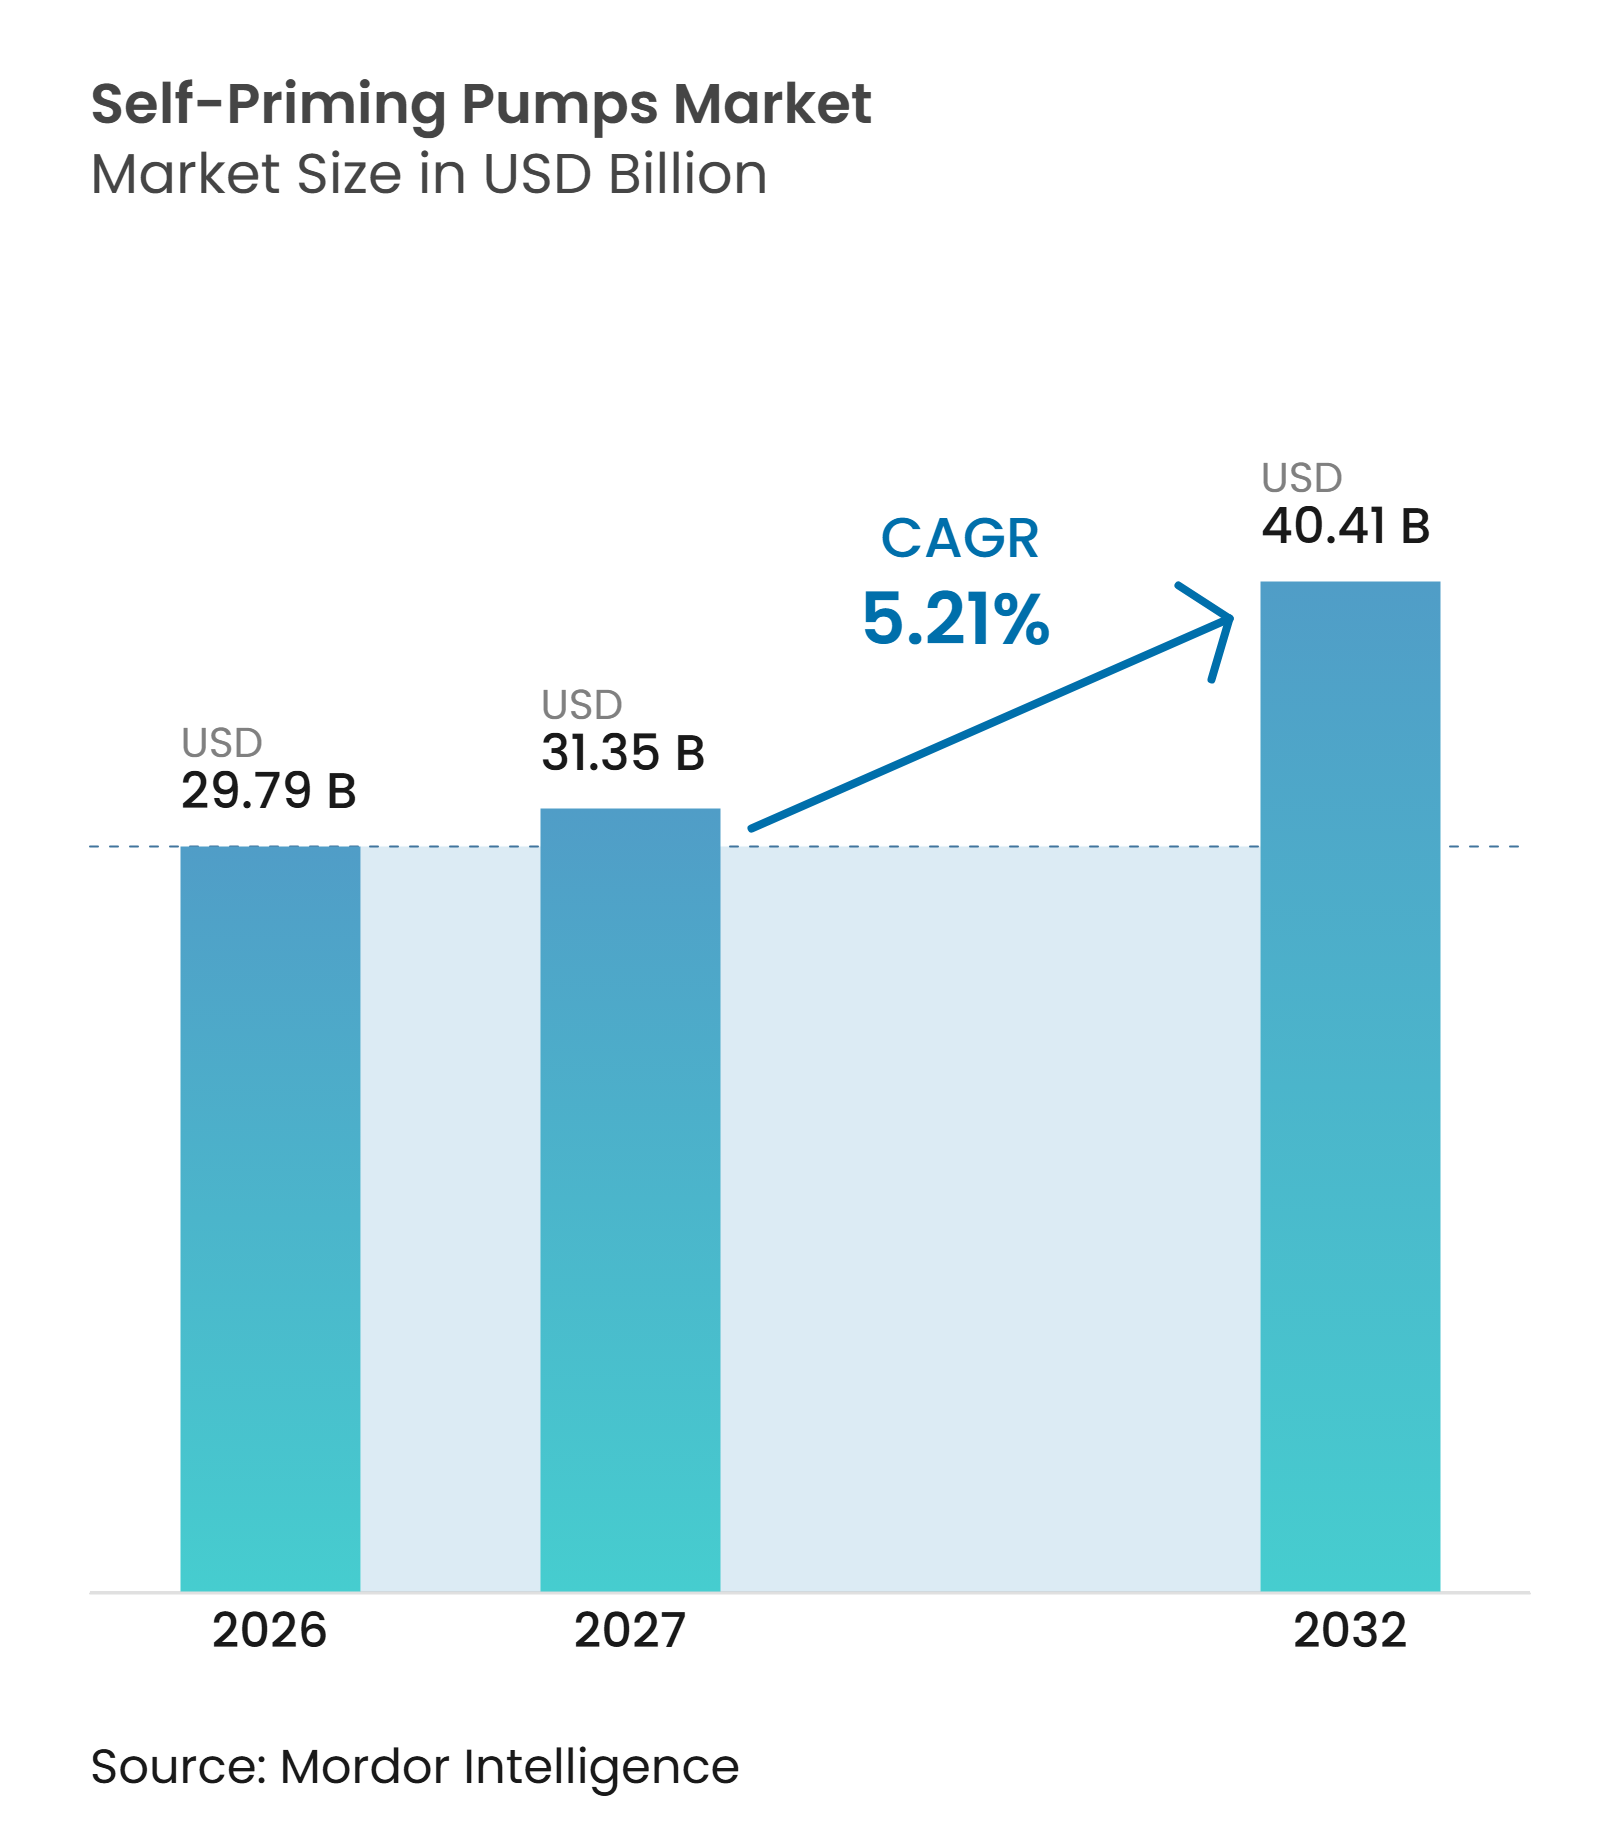
世界の自吸式ポンプ市場規模は、2026年の29.79 ビリオン 米ドルおよび2027年の31.35 ビリオン 米ドルから、2032年までに40.41 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 5.21%を記録すると予測されています。市場は、都市部の水道整備、農業用水移送、建設現場の排水、および産業用流体ハンドリングによって支えられています。地上設置型は、定期点検や断続的な流量対応が求められるポンプステーションにおいて実用的な優位性を持ち続けています。水ストレスおよび公共インフラプログラムが、先進国・途上国の双方において信頼性の高い移送設備への需要を押し上げています。メーカー各社は、デジタルモニタリング、効率改善、専用排水製品の開発、および用途カバレッジを拡大する買収を通じて対応しています。価格圧力、スマートシステムのコスト、水中ポンプの代替、および技術者の確保難が引きき購買決定に影響を与えています。
レポートの主要ポイント
- ポンプタイプ別では、遠心式自吸ポンプが2026年の自吸式ポンプ市場シェアの51.7%を占め、容積式自吸ポンプは2032年にかけてCAGR 5.7%で成長すると予測されています。
- 設計タイプ別では、単段式自吸ポンプが2026年の自吸式ポンプ市場規模の56.2%を占め、多段式自吸ポンプは2032年にかけてCAGR 5.9%で拡大すると予測されています。
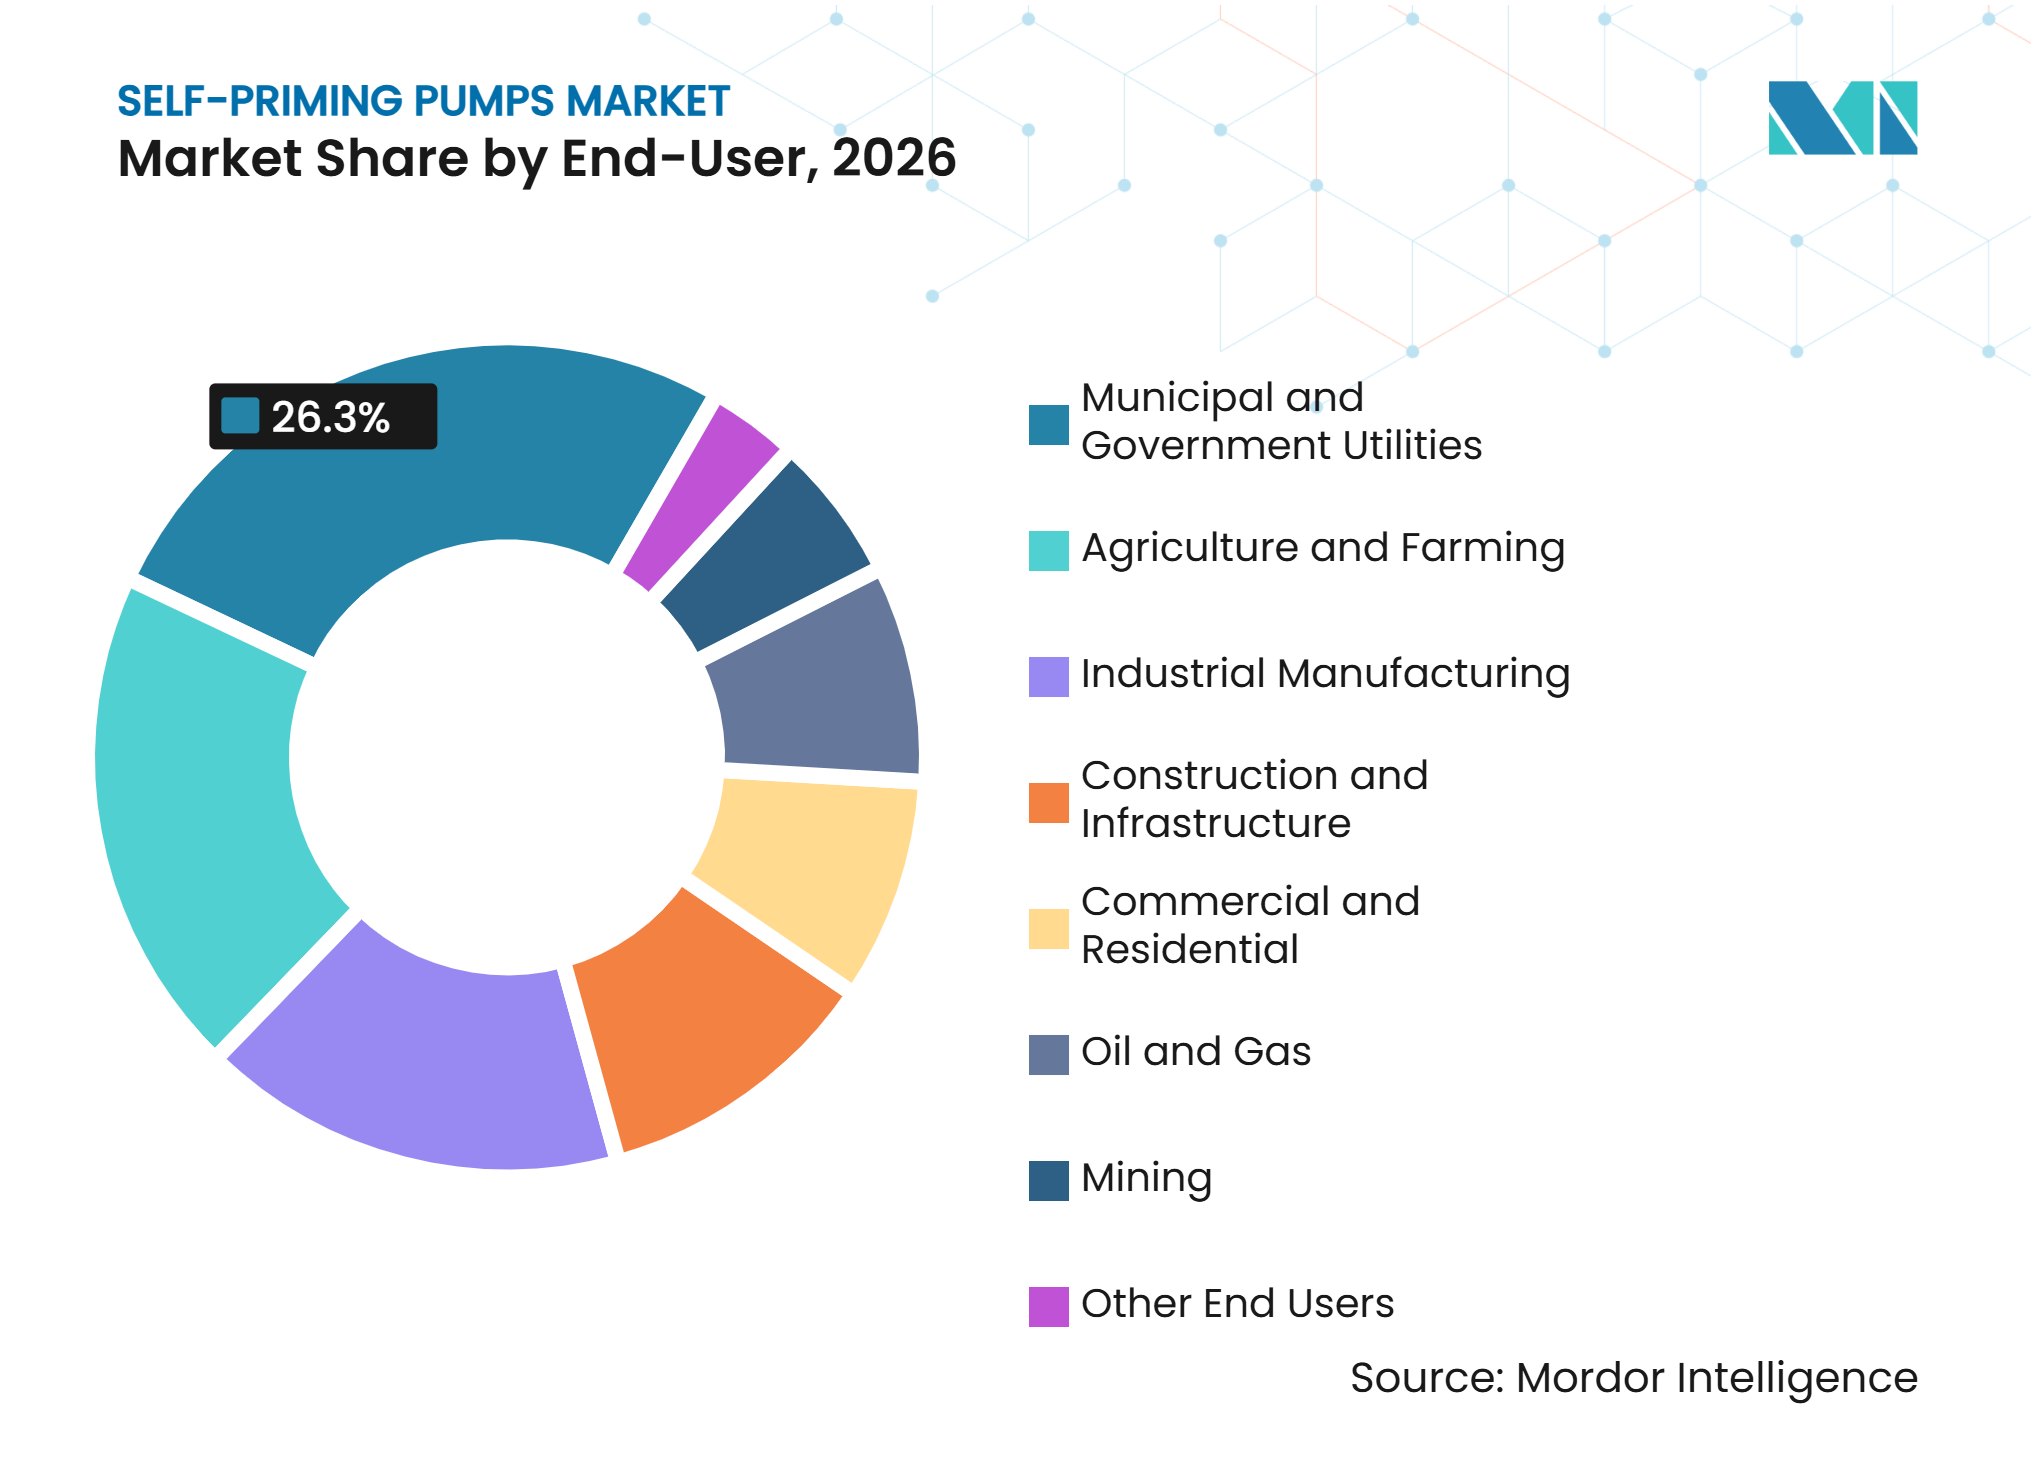
- エンドユーザー別では、地方自治体・政府系公益事業者が2026年の自吸式ポンプ産業の26.3%を占め、建設・インフラ分野は2032年にかけてCAGR 6.2%で成長すると予測されています。
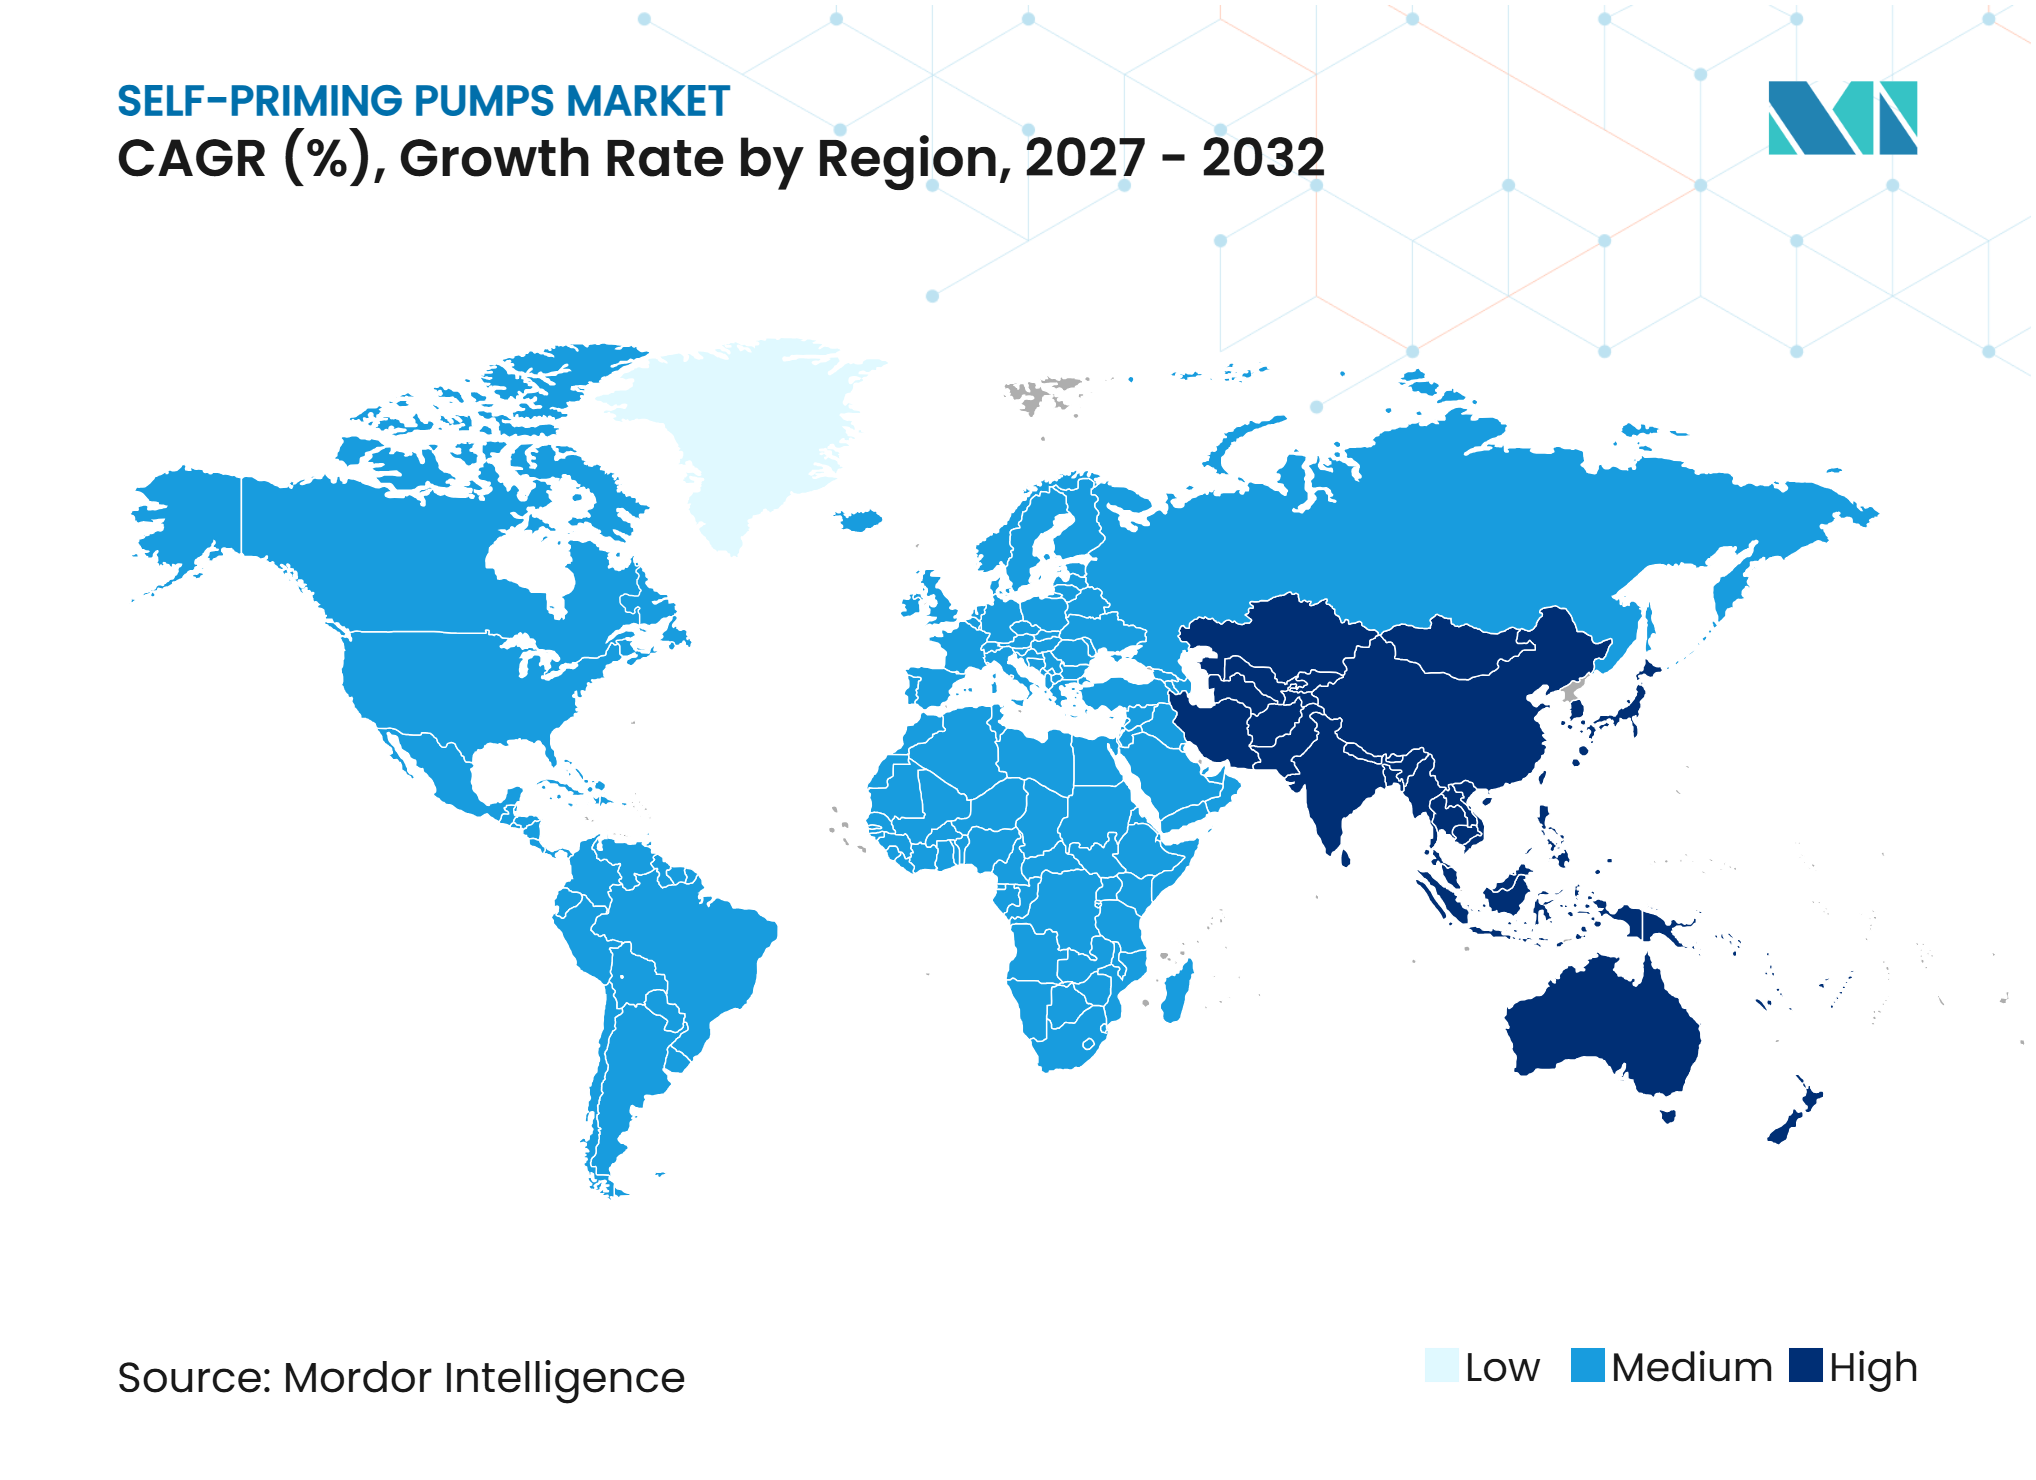
- 地域別では、アジア太平洋地域が2026年の自吸式ポンプ市場シェアの52.6%を占め、2032年にかけてCAGR 6.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水・廃水インフラの近代化 | +1.6% | 北米、南アジア、東南アジア | 中期(2〜4年) |
| 農業灌漑および水移送の高度化 | +0.9% | 南アジア、東南アジア、中東・北アフリカ、サブサハラアフリカ | 長期(4年以上) |
| スマートポンピング、可変速ドライブ、遠隔監視 | +0.8% | グローバル(北米、欧州、中国で特に顕著) | 中期(2〜4年) |
| 新興経済国における産業プロセスの拡大 | +0.7% | ASEAN、インド、南米、中東 | 長期(4年以上) |
| 気候変動に伴う洪水制御とモバイル排水需要 | +0.6% | グローバル(南アジア・東南アジア・アフリカの都市部ホットスポット) | 短期(2年以内) |
| 地上設置型とメンテナンス負担の軽減 | +0.4% | グローバル(技術者不足の市場で特に顕著) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水・廃水インフラの近代化
老朽化した配管・ポンプシステムが先進国における交換サイクルを短縮しています。ヒューストン市の2025〜2029年度資本改善計画では、リフトステーション、圧送管、ポンプ能力に関連する作業を含む廃水処理施設に39億 米ドルが割り当てられました。タンパ市は2025年8月、David L. Tippin水処理施設において9,300万 米ドルの高サービスポンプステーション改善工事を完了しました。[1] これらのプロジェクトは、密閉空間への繰り返しの立ち入りなしに点検・保守が可能な設備を優先します。長期的な運転・保守契約も、設備選定においてライフサイクルサービス要件をより重要なものにしています。このパターンは、地上アクセスによって運用上の中断を低減できる自己呼水ポンプ市場を支援しています。
農業灌漑および水移送の高度化
自動呼水式水ポンプに対する農業灌漑需要は、相反する方向に作用する二つの力によって構造的に支えられています。すなわち、新興経済国における灌漑面積の拡大と、従来のディーゼル駆動ポンプ群の電動化です。インドのジャル・シャクティ省は2026年までに既存の電動ポンプ150万台のソーラー化を推進しており、鶴見製作所のアジアセグメントによれば、より広いASEAN回廊では2025年度にポンプ設備需要が24.4%成長しています。[2] あまり注目されていない示唆として、電動化が自己呼水設計の単位需要を自動的に減少させるわけではないという点があります。地上設置型の自己呼水レイアウトは、太陽光灌漑構成において優先されます。これは、太陽光駆動ポンプが断続的な発電サイクル中に直面する熱的に過酷な水中運転環境を回避できるためです。ネパールのCGIAR実験のフィールドデータによると、太陽光灌漑ポンプの稼働率は年間平均約745時間に過ぎず、頻繁なドライスタート状態が自己呼水能力をプレミアム機能ではなく機能的要件にしていることを意味しています。
スマートポンピング、可変速ドライブ、遠隔監視
IoT接続型制御パネルと組み合わせた可変速ドライブは、変動する需要プロファイルに対応した適応運転を可能にすることで、自己呼水ポンプの経済性を変革しています。Grundfosは2025年にAI、IoT、デジタルプラットフォームをイノベーションロードマップに明示的に含め、研究開発に333.22 ミリオン 米ドル(22億600万デンマーク・クローネ)を投じました。一方、2025年8月に発効したEU無線機器指令委任法は、欧州市場全体で無線接続型ポンプソリューションにサイバーセキュリティ要件を義務付けています。この規制の結果として、適合性評価を通過するための組み込みファームウェアの専門知識を持たない中小規模の地域ポンプブランドの参入障壁が不均衡に高まり、大規模な公共入札が既存のデジタルポンプポートフォリオを持つメーカーへと実質的に誘導されています。2025年に正式見直しが予定されているオーストラリアのAS ISO/ASME 14414ポンプシステムエネルギー評価規格は、ポンプ単体の効率だけでなく、システムレベルの効率が規制上のベンチマークになりつつあることを示しており、これはインテリジェントな圧力センシングと自動再起動ロジックを備えた自己呼水構成に有利に働きます。
新興経済国における産業プロセスの拡大
ASEAN、インド、湾岸協力会議(GCC)諸国における製造能力の増強が、化学処理、食品・飲料、製薬、および水冷却用途における自己呼水ポンプへの持続的な需要を生み出しています。KSB SE and Co. KGaAは2025年に初めて売上高30億ユーロの閾値を超え、そのポンプ部門は全大陸にわたって水、建築技術、石油化学、および一般産業市場にサービスを提供しています。ほとんどの需要モデルが見落としている要因として、セクターの順序付けがあります。東南アジアの化学プラントや食品加工施設は、建設時に自己呼水ポンプを仕様に組み込む傾向があります。これは、地上設置型が土木工事コストを削減できるためです。水中ポンプの代替品は、グリーンフィールド建設時に時間とコストを増加させる補強されたサンプと防水ケーブルトレイを必要とします。これらの施設が中期メンテナンスサイクル(通常、試運転後5〜7年)に移行するにつれて、予測可能なアフターマーケットの部品・サービス収益ストリームが生まれ、これが現在、グローバルなポンプグループの主要な利益ドライバーとなっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料・部品価格の変動 | -0.6% | グローバル(中国・欧州のメーカーに最も深刻) | 短期(2年以内) |
| スマートポンプシステムの高い初期コスト | -0.5% | 南アジア・サブサハラアフリカの途上国市場 | 中期(2〜4年) |
| 水中ポンプシステムへの代替 | -0.4% | 北米、欧州(安定した地下水位を持つ市場) | 長期(4年以上) |
| 熟練サービス技術者の不足 | -0.3% | 農村部の南アジア、アフリカ、内陸部の東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料・部品価格の変動
ポンプモーターの二大主要コスト投入材である銅と希土類永久磁石材料は、2024年から2025年にかけて大幅な価格圧力を経験しました。中国市場データによると、2025年初頭時点で銅価格は前年比約18%上昇、希土類磁性材料は約22%上昇しています。2025年中に課された重希土類材料の輸出規制は、世界中のモーターメーカーにサプライチェーンのストレスをもたらしました。しかし、Grundfos A/Sは2025年の年次報告書において、長年の研究開発投資によって磁気性能を損なうことなく永久磁石から重希土類をすでに排除したと述べています。これは、一流メーカーが中堅競合他社をより深刻に影響するコモディティサイクルへのエクスポージャーをいかに低減できるかを示しています。鋳鉄およびステンレス鋼製ポンプケーシングについては、中国の生産削減に連動した鉄鋼価格の変動が、固定価格契約に基づく公共入札でコストを転嫁できないコモディティポンプメーカーの利益率を圧迫しています。
スマートポンプシステムの高い初期コスト
IoTモニタリングを統合した可変速ドライブパッケージは、中級クラスの自己呼水ポンプユニットの初期コストに800〜3,500 米ドルを追加します。このプレミアムは、優遇融資メカニズムのない価格感応度の高い市場では法外なものとなります。ネパールのフィールド調査によると、太陽光ポンプ取得コストへの60%補助金でさえ、追加の的を絞ったインセンティブなしには小規模農家の採用を促進するには不十分であり、長期的な量需要の最も急成長するシェアを代表する市場における技術普及を資本コストの感応度がいかに制約するかを浮き彫りにしています。途上国の地方自治体バイヤーも同じ制約に直面しています。EUのEN 16480最低効率指数フレームワークの下で要求されるIE4またはIE5モーターを搭載した欧州仕様のポンプは、多くの公共事業入札予算を超える価格プレミアムを持ちますこれにより、先進国における効率向上が途上国での低仕様機器の継続的な導入によって部分的に相殺される二層構造のグローバル市場が生まれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
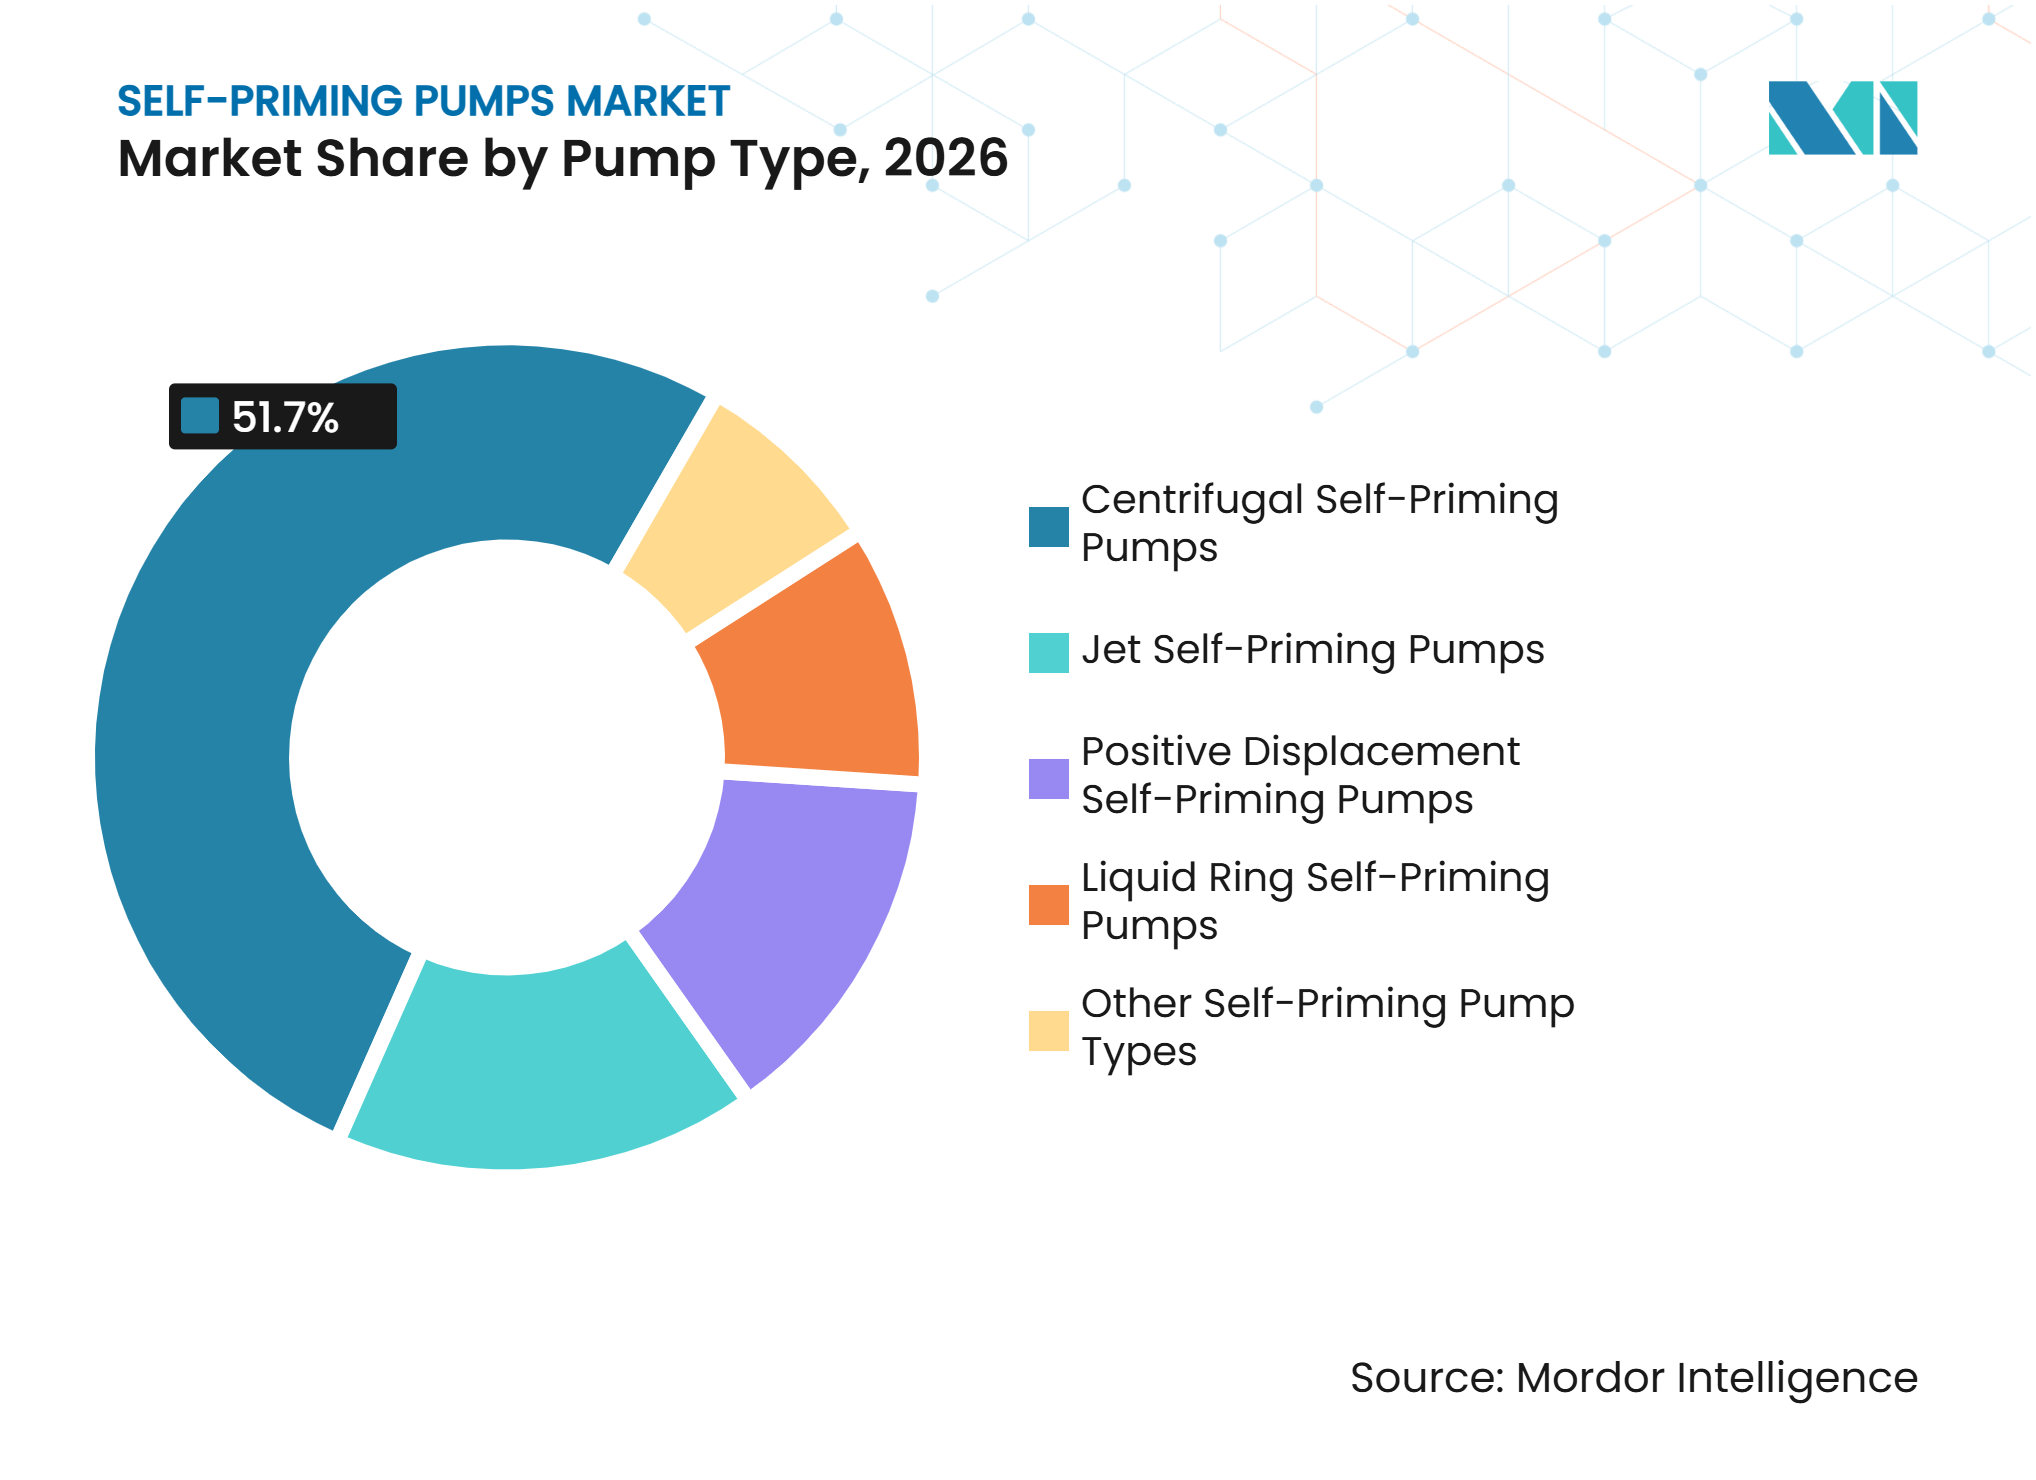
遠心式バリアントが数量を牽引、容積式が急速に成長遠心式自吸ポンプは、2026年の自吸式ポンプ市場規模の51.7%を占めており、世界的に最大の3つのエンドユーザー分野である都市水道、農業、建設排水における大容量・中程度揚程用途への適合性に支えられています。これらのポンプは、バルブや外部プライマーシステムを必要とせず、プライング時に空気と液体の両方を処理できるため、大規模な分散型ポンプネットワークを運営する建設業者や公益事業者の試運転の複雑さを軽減します。容積式自吸ポンプは最も成長の速いサブセグメントであり、2027年から2032年にかけてCAGR 5.7%と予測されています。これは、流体粘度が高くなると遠心式設計が効率を失う化学薬品注入、石油移送、および粘性流体産業用途における精密流量特性への需要に牽引されています。ジェット式自吸ポンプは浅井戸住宅用および小規模農業用途において引き続き重要であり、液体リング式自吸ポンプは包装、製紙、および発電所復水システムを含む真空集約型産業プロセスでの採用が増加しています。多段式自吸構成を含むブースターセットのEEI計算方法の更新版を公表したEUのEN 17038-3:2025規格は、欧州市場向け遠心ポンプユニットの技術基準を引き上げています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
設計タイプ別:
単段式システムが支配的、多段式の勢いが増す単段式自吸ポンプは2026年の自吸式ポンプ市場シェアの56.2%を占めており、中程度の圧力揚程で十分な農業、軽工業、および標準的な都市排水用途における確立した地位を反映しています。その機械的なンプルさ(摩耗部品の少なさ、標準的なシール形状、広く入手可能なスペアパーツを含む)は、技術者へのアクセスが限られた市場においてライフサイクルコストの低減をもたらし、南アジアおよび東南アジア全域の政府調達プログラムにおける仕様選定の優位性を強化しています。多段式自吸ポンプは、2027年から2032年にかけてCAGR 5.9%という最も成長の速い設計セグメントを代表しており、高圧水移送、逆浸透膜給水システム、および加圧式消火設備用途に成長が集中しています。Wateraliaグループ傘下で年間合計売上高452 ミリオン 米ドル(4億ユーロ)超を誇るCalpeda S.p.A.は、2025年7月にNMXコンパクトステンレス鋼遠心ポンプシリーズを発売し、2025年5月には多段式自吸性能認定が可能な800平方メートルのポンプ試験施設を竣工しました。これは、イタリアの第2層メーカーがプレミアム製品ラインに向けて行っている投資を反映しています。[3] 水平式自吸ポンプは地上設置型ポンプハウスにおいて支配的な設置形態を維持しており、垂直式自吸ポンプはスペースが限られたデータセンター冷却および建築設備用途での採用が拡大しています。
エンドユーザー別:
地方自治体が収益を支え、建設セグメントが急増地方自治体・政府系公益事業者は2026年の自吸式ポンプ産業の26.3%のシェアを占めており、定期的なインフラ更新プログラムおよびポンプの稼働時間をコンプライアンス要件とする法的義務付けのサービスレベル義務に支えられています。インドのジャル・ジーヴァン・ミッション2.0は2028〜2029年度まで延長され、原水取水、浄水場、および配水網を結ぶクラスター型ポンプステーションインフラを中心に構成されており、この設計トポロジーは各スキーム内の複数の移送ノードに自吸式ポンプを配置するものです。建設・インフラは、2027年から2032年にかけてCAGR 6.2%という最も成長の速いエンドユーザーセグメントであり、掘削排水、トンネル工事、および基礎排水においてモバイルかつドライスタート対応のポンプシスムを必要とする東南アジアおよび中東の都市化に牽引されています。農業・農場は出荷量ベースで第2位の分野であり、中央アジア(2040年までに1,060万ヘクタールへの灌漑面積拡大予測)およびサブサハラアフリカにおける面積拡大プログラムによって構造的に支えられており、小規模農家向け灌漑イニシアチブが分散型ポンプ需要を創出しています。石油・ガスおよび鉱業セグメントは合計で10%台半ばのシェアを占めており、脱炭素化を重視した操業環境における電動駆動ポンプシステムからの代替圧力に直面していますが、排水および随伴水処理機能は地上設置型自吸式構成への構造的依存が続いています。

地域分析
アジア太平洋
アジア太平洋は自己呼水ポンプ市場で最大のシェアを占め、2026年市場の52.6%を占め、2027年から2032年にかけて6.1%で成長すると予測されており、世界最大の数量貢献地域かつ最も急成長している地域となっています。中国は製造規模を通じてサブ地域の状況を支配しています。温嶺・大溪ポンプクラスターは中国の小型ポンプ生産量の70%以上を生産し、世界輸出市場シェアの約20%を占めています。中国の2026年3月からのGB 19762-2025の実施は、メーカーに低効率モデルのアップグレードまたは廃止を求め、国内で入手可能な機器の品質ベースラインを引き上げながら一時的に調達需要を拡大する製品アップグレードサイクルを生み出しています。インドのジャル・ジーヴァン・ミッションは大規模なポンプハウス建設パイプラインを生み出しており、2025年時点でウッタル・プラデーシュ州だけで目標とする38,386棟のうち37,305棟が竣工しており、残りのギャップと運転・保守アップグレード契約が2027年から2032年の期間を通じて調達需要を持続させています。東南アジアはASEAN製造拡大を通じて増分需要をもたらしており、タイとインドネシアの工場設備ポンプ設置は一貫した数量成長を示しています。
北米
北米の自己呼水ポンプ市場は、インフラ交換の経済性と規制コンプライアンスによって形成されており、需要が新規建設によって牽引される地域とは一線を画しています。米国環境保護庁のクリーンウォーター州回転基金は、ヒューストンの39億 米ドルの廃水資本改善プログラムおよびタンパの2025年の9,300万 米ドルの水処理施設アップグレードに示されるように、都市部ポンプステーション改修契約の安定したパイプラインを支援しています。米国はまた、緊急排水および洪水防護ポンプへの重要な需要を牽引しています。年間約100億 米ドルの洪水被害保険金請求が、迅速展開可能なポータブル自己呼水システムの定期的な調達チャネルを生み出しています。カナダの水・廃水インフラギャップは連邦評価によって数十億ドル規模と推定されており、国内サプライヤーに恩恵をもたらすマッチングファンドプログラムを生み出しています。Gorman-Rupp Companyは2025年に6億8,240万 米ドルの純売上高(前年比+3.4%)を記録し、受注残は7億2,840万 米ドル(+10.5%)と過去最高を更新しており、北米需要が2026年に向けて加速していることを示しています。
欧州および新興地域
欧州の自己呼水ポンプ市場はエネルギー効率コンプライアンス要件と成熟した交換需要によって定義されています。EUの水ポンプエコデザイン規制(547/2012)は積極的な見直し中であり、2026年3月のコンサルテーションフォーラムセッションでブースターセットおよび多段式ポンプユニットの更新されたエネルギー効率指数閾値を評価しています。欧州インフラ入札に供給するメーカーはすでに予想されるより厳しい要件に製品ラインを適応させています。Wilo SEは2025年に19億1,900万ユーロの売上高(為替調整後4.5%成長)を報告し、水管理および産業セグメントによって牽引されており、ドイツとフランスの製造業全体の低迷にもかかわらず欧州需要が回復力を維持していることを確認しています。南米はブラジルとアルゼンチンが主導しており、農業灌漑拡大と産業用水供給プロジェクトが安定したポンプ調達を持続させており、Flowserve Corporationはラテンアメリカの合弁事業ネットワークを維持しています。中東・アフリカは重要な成長地域として台頭しています。サウジアラビアとアラブ首長国連邦は高圧自己呼水フィードポンプ構成を必要とする海水淡水化および水再利用インフラに投資しており、クワズール・ナタール州での激化する鉄砲水の混乱に直面している南アフリカの鉱業セクターは地域レンタル事業者から専門的な排水自己呼水ソリューションを導入しています。モロッコの太陽光ポンプ補助金プログラムとエジプトの水インフラ拡大が地域の需要基盤をさらに多様化しています。
競合状況
市場集中度
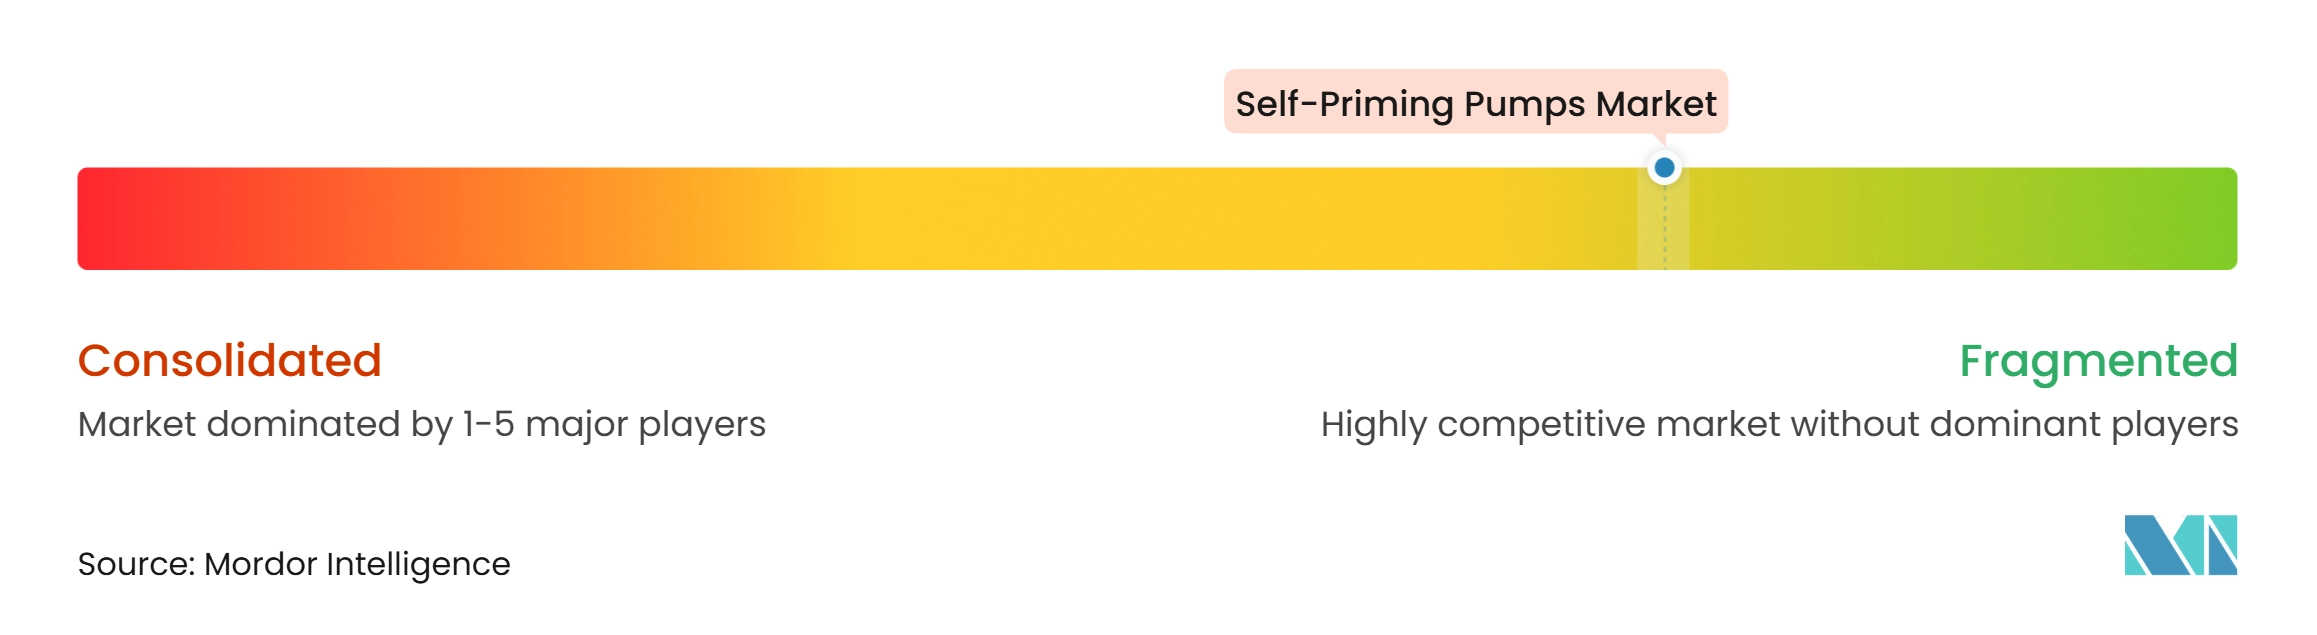
自己呼水ポンプ市場はグローバルレベルで断片化しており、Grundfos Group、Xylem Incorporated、KSB SE and Co. KGaA、Wilo SE、Sulzer Limited、Flowserve Corporation、Ebara Corporationを含む少数の多角化ポンプメーカーグループが技術差別化、サービスネットワークの深さ、デジタルプラットフォーム能力で競合する一方、中国、インド、イタリア、ブラジルの数百の地域メーカーが価格感応度の高い入札で競合しています。Xylem Incorporatedによる特許取得済みの自己呼水能力と専門的な吸引揚程の専門知識を引用したCornell Pump CompanyおよびRoper Pump Companyの14億6,000万 米ドルの買収は、単に収益規模を追加するのではなく技術能力の構築に焦点を当てたM&Aアプローチを反映しており、この取引は2026年に30%を超えるEBITDAマージンで2億6,000万 米ドル超の収益をもたらすと予想されています。[4] Sulzer LimitedのFlow部門は2026年初頭に水処理センター・オブ・エクセレンスを立ち上げ、複数のブランド能力を統合し、デンマークのバイパスポンピング会社の買収に合意した後、専用レンタルソリューション事業を設立しました。これはSulzer Limitedの市場アクセスを、従来は専門レンタル事業者が支配していた一時的な排水契約へと拡大する動きです。磁気カップリング駆動システム、AIベースの故障予測、および乾燥運転防止センター統合に焦点を当てた製品特許出願はすべての階層で増加しており、世界の自己呼水ポンプ特許ストックは38,000件を超える有効出願を持ちますが、高価値特許は多国籍メーカーに集中しています。
中小メーカーは特定のニッチにおける競合ダイナミクスを再形成しています。Atlas Copco Groupの傘下で運営されるVarisco S.r.l.は、汚液や固形物を含む流体向けに設計されたセミオープンインペラー技術によって差別化を図り、大規模な汎用メーカーがより精度低く対応する廃水および液体廃棄物セクターにおけるアプリケーション特異性を維持しています。BBA Pumps B.V.は継続的な製品開発を通じてモバイルで迅速展開可能な洪水対応構成において強固な地位を確立しており、20周年記念BAシリーズはステージV準拠のディーゼルエンジンと太陽光統合キャノピーパネルで生産されています。接続型ポンプに対するEU無線機器指令の2025年8月のサイバーセキュリティ規定などのコンプライアンス要件は、小規模なデジタルポンプメーカーの参入コストを引き上げており、既存の無線対応ポンププラットフォームを持つ確立されたメーカーの製品認定上の優位性を強化しています。
自己呼水ポンプ産業のリーダー
-
Grundfos Holding A/S
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自吸式ポンプ市場 このレポートでカバーされる企業
- AMT Pump Company
- ANDRITZ AG
- BBA Pumps B.V.
- Calpeda S.p.A.
- Cornell Pump Company
- Crane Pumps & Systems, Inc.
- DESMI A/S
- Ebara Corporation
- Flowserve Corporation
- Franklin Electric Co., Inc.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- MP Pumps, Inc.
- Pentair plc
- Sulzer Ltd.
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- Varisco S.r.l.
- WILO SE
- Xylem Inc.
最近の産業開発事情 自吸式ポンプ市場
- 2026年8月:Xylem Inc.は、産業・都市市場でのプレゼンスを強化するため、IndicorからCornell PumpおよびRoper Pumpを14億6,000万 米ドルで買収する契約を発表しました。この買収により、Xylem Inc.のポートフォリオはスラリー輸送、固形物処理、および困難な吸引揚程運転を含む過酷な流体処理用途向けに設計されたエンジニアリングポンプ技術で拡充されます。
- 2026年2月:Franklin Electricは、過酷な産業・農業用途向けに設計されたポンプシリーズでポートフォリオを拡充するMHpシリーズ自己呼水水平多段ポンプを発売しました。このポンプは気泡を迅速に除去する呼水システムを特徴とし、迅速な起動、連続運転、およびダウンタイムの削減を実現します。
- 2025年11月:KSB Pumps and Valvesは、困難なアフリカの廃水条件に対応するために南アフリカで設計・開発されたELN 150「Imvubu」自己呼水廃水ポンプを発売しました。このポンプは77.3mmの自由通路を特徴とし、生汚水、ウェットティッシュ、ぼろ布、および破片の信頼性の高い処理を可能にしながら、詰まりとダウンタイムを低減します。
- 2025年5月:Mangla Pumpsは、住宅および軽商業用給水用途向けに設計されたコンパクトで高効率な揚水ソリューションであるBULLET 1 HPミニ自己呼水ポンプを発売しました。このポンプは1 HP(0.75 kW)単相モーターと自己呼水モノブロック設計を特徴とし、手動呼水なしで信頼性の高い運転を実現します。
世界の自己呼水ポンプ市場レポートの範囲
自己呼水ポンプは、吸込管から空気やガスを自動的に排出するように設計された遠心ポンプの一種です。起動時に残留流体と流入する空気を混合するために内部の液体保持チャンバーまたはリザーバーを使用します。これにより部分的な真空が生成され、手動充填を必要とせずにポンプより下に位置する供給源から液体を引上げます。閉じ込められた空気がすべて排出されると、ポンプは標準的な液体ポンピング動作に移行します。この設計は、排水や水抜きなど、ポンプが流体レベルより上に配置される用途に適しています。
世界の自己呼水ポンプ市場は、ポンプタイプ、設計タイプ、エンドユーザー産業、および地理的地域によってセグメント化されています。ポンプタイプ別では、市場は遠心式、ジェット式、容積式、液体リング式、およびその他の自己呼水ポンプタイプにセグメント化されています。設計タイプ別では、市場は単段式、多段式、水平式、および垂直式自己呼水ポンプにセグメント化されています。エンドユーザー別では、市場は地方自治体・政府系公益事業者、農業・農業、産業製造、建設・インフラ、石油・ガス、鉱業、商業・住宅、およびその他のエンドユーザーにセグメント化されています。本レポートはまた、主要地域の26カ国における世界の自己呼水ポンプ市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 遠心式自己呼水ポンプ |
| ジェット式自己呼水ポンプ |
| 容積式自己呼水ポンプ |
| 液体リング式自己呼水ポンプ |
| その他の自己呼水ポンプタイプ |
| 単段式自己呼水ポンプ |
| 多段式自己呼水ポンプ |
| 水平式自己呼水ポンプ |
| 垂直式自己呼水ポンプ |
| 地方自治体・政府系公益事業者 |
| 農業・農業 |
| 産業製造 |
| 建設・インフラ |
| 石油・ガス |
| 鉱業 |
| 商業・住宅 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| ポンプタイプ別 | 遠心式自己呼水ポンプ | |
| ジェット式自己呼水ポンプ | ||
| 容積式自己呼水ポンプ | ||
| 液体リング式自己呼水ポンプ | ||
| その他の自己呼水ポンプタイプ | ||
| 設計タイプ別 | 単段式自己呼水ポンプ | |
| 多段式自己呼水ポンプ | ||
| 水平式自己呼水ポンプ | ||
| 垂直式自己呼水ポンプ | ||
| エンドユーザー別 | 地方自治体・政府系公益事業者 | |
| 農業・農業 | ||
| 産業製造 | ||
| 建設・インフラ | ||
| 石油・ガス | ||
| 鉱業 | ||
| 商業・住宅 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
世界の自己呼水ポンプ市場は2026年に29.79 ビリオン 米ドルと推定され、2032年までに40.41 ビリオン 米ドルに達すると予測されており、予測期間中にCAGR 5.21%を記録します。
どのポンプタイプが市場を支配しており、どのセグメントが最も急速に成長していますか?
遠心式自己呼水ポンプは2026年に51.7%で最大の市場シェアを占め、水移送、排水、灌漑、および都市用途での広範な使用によって牽引されています。容積式自己呼水ポンプは最も急成長しているセグメントであり、推定CAGR 5.7%で拡大しており、化学処理、石油・ガス、スラリー処理、および高粘度流体用途における需要増加によって牽引されています。
どの地域が自己呼水ポンプ市場をリードしており、その成長を牽引しているものは何ですか?
アジア太平洋は2026年に52.6%のシェアで最大の市場であり、CAGR 6.1%で最も急成長している地域でもあります。成長は大規模インフラプロジェクト、廃水処理投資、農業近代化プログラムによって牽引されています。
主要企業はどこで、どのような競合戦略が市場を形成していますか?
主要参加者にはXylem Inc.、Flowserve Corporation、KSB SE and Co. KGaA、Sulzer Ltd.、ITT Goulds Pumps、Gorman-Rupp Company、Pentair plc、Ebara Corporation、Tsurumi Manufacturing Co., Ltd.、およびWilo SEが含まれます。戦略的優先事項にはスマートポンプのデジタル化、エネルギー効率の高い製品開発、およびアフターマーケットサービスの拡大が含まれます。
市場成長を制約する主な課題は何です?
主な制約要因には、スマートおよびIoT対応ポンピングシステムの高い初期コスト、水中ポンプ技術からの競合の激化、および深井戸灌漑と地下水採取用途におけるボアホールポンプの採用拡大が含まれます。