
Taille et part du marché des pompes auto-amorçantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 31.35 Milliards de dollars |
| Taille du Marché (2032) | 40.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.21 % |
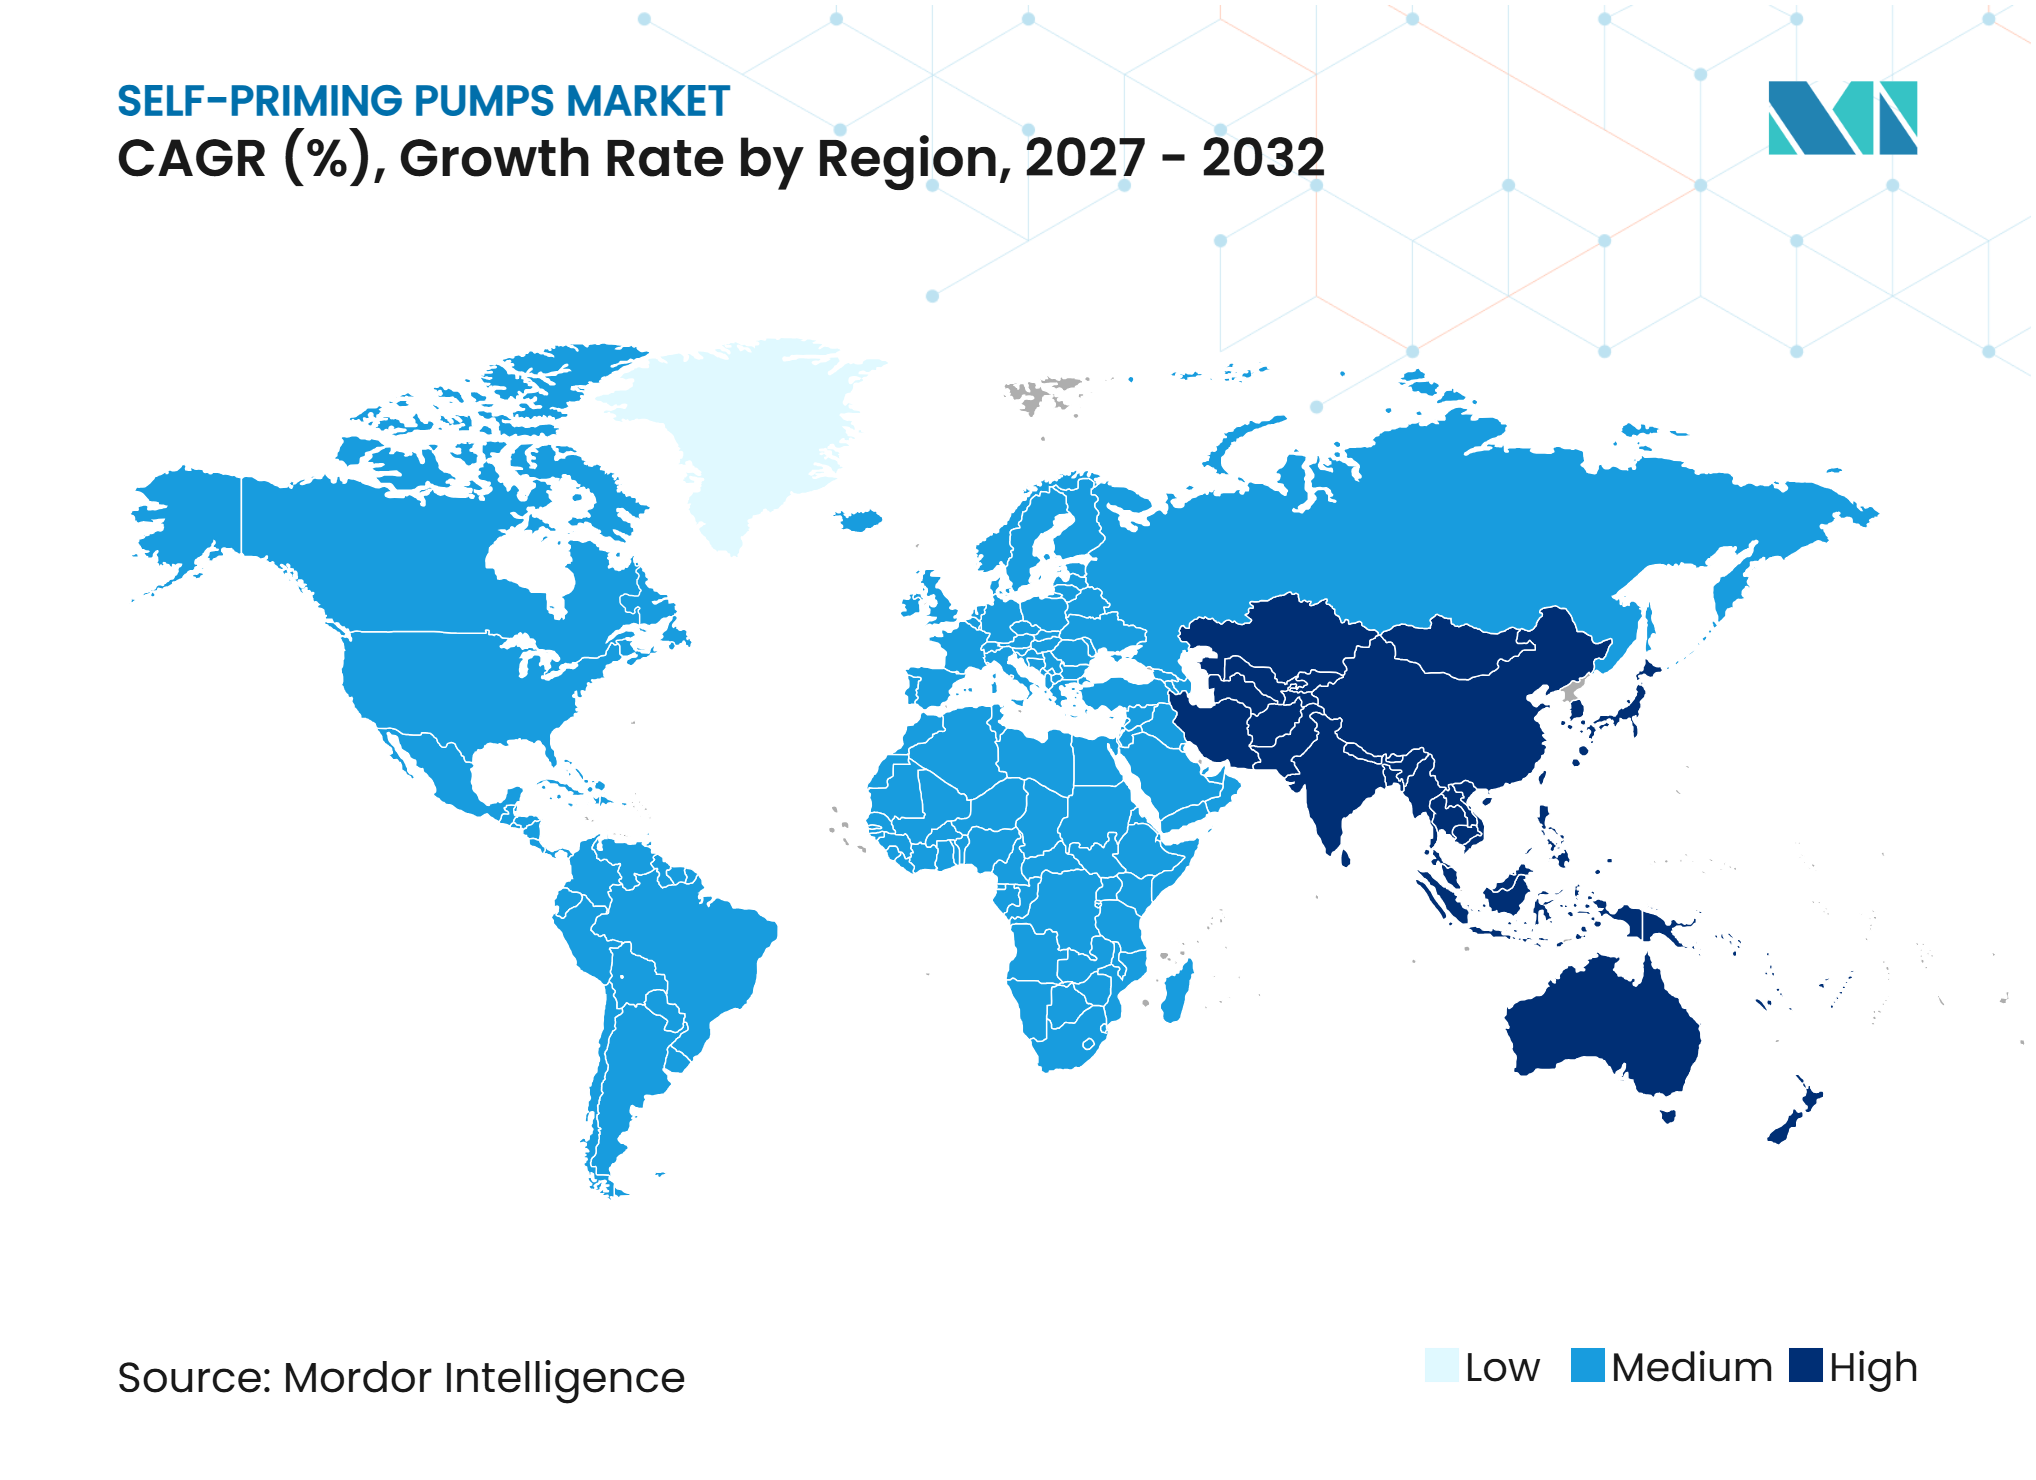
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des pompes auto-amorçantes par Mordor Intelligence
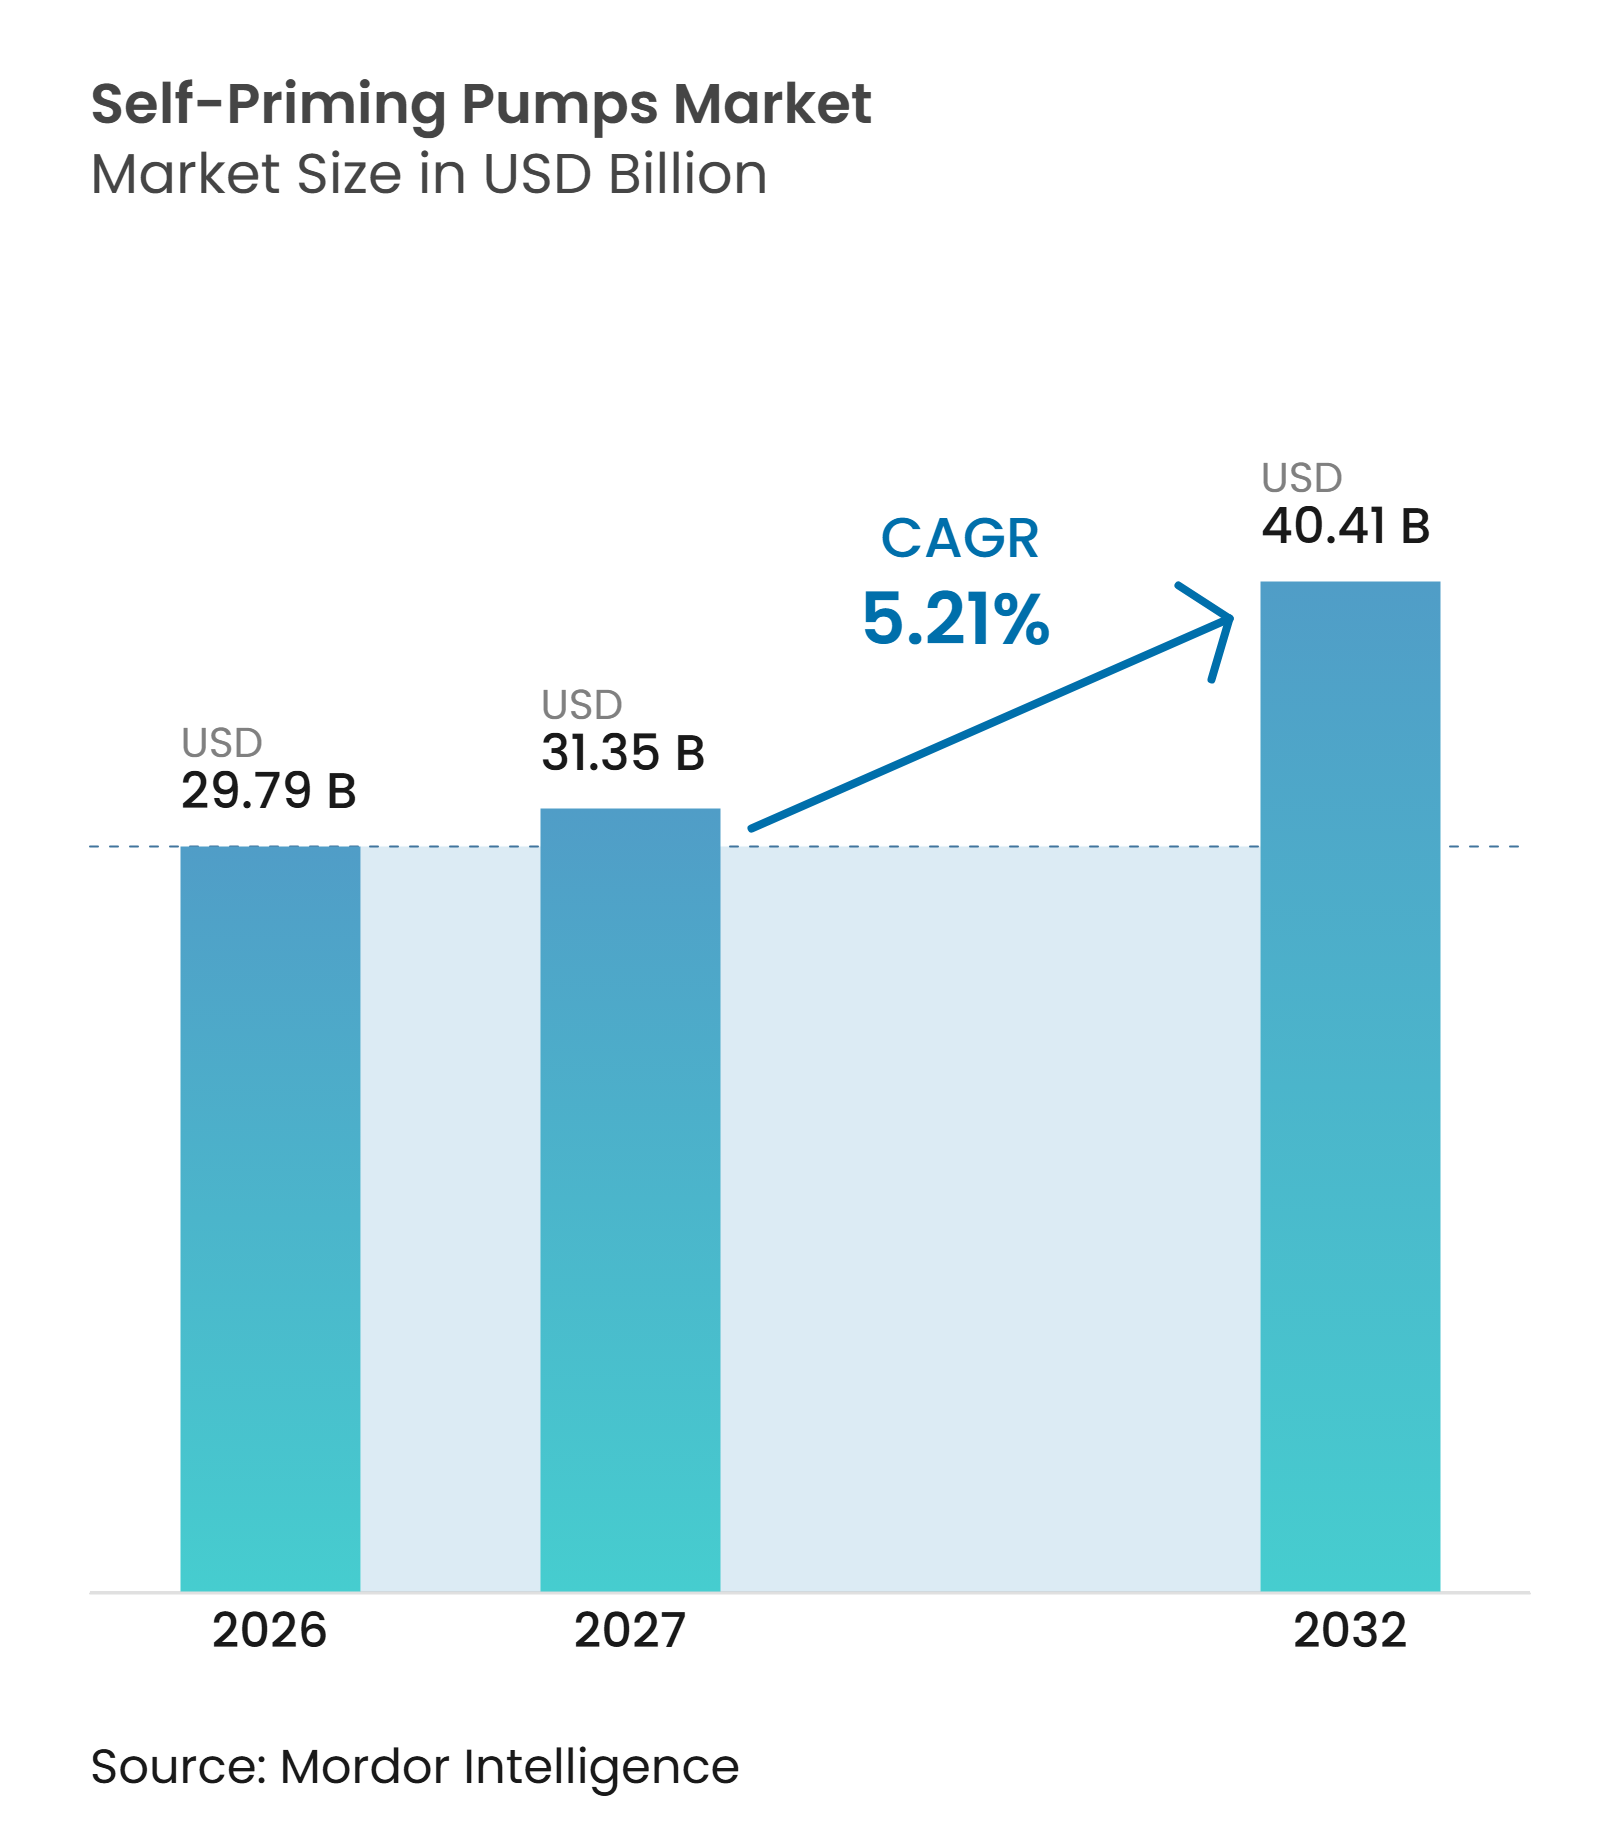
La taille du marché mondial des pompes auto-amorçantes devrait s'étendre de 29,79 milliards USD en 2026 et 31,35 milliards USD en 2027 à 40,41 milliards USD d'ici 2032, enregistrant un CAGR de 5,21 % entre 2027 et 2032. Le marché est soutenu par la modernisation des réseaux d'eau municipaux, le transfert d'eau agricole, l'assèchement des chantiers de construction et la gestion des fluides industriels. L'installation en surface reste un avantage pratique là où les stations de pompage nécessitent des inspections régulières et une capacité de débit intermittent. Le stress hydrique et les programmes d'infrastructure publique stimulent la demande d'équipements de transfert fiables dans les économies développées comme dans les économies en développement. Les fabricants répondent ces enjeux par la surveillance numérique, l'amélioration du rendement énergétique, des produits d'assèchement spécialisés et des acquisitions qui élargissent leur couverture applicative. La pression sur les prix, les coûts des systèmes intelligents, les alternatives submersibles et la disponibilité limitée des techniciens continuent d'influencer les décisions d'achat.
Principaux enseignements du rapport
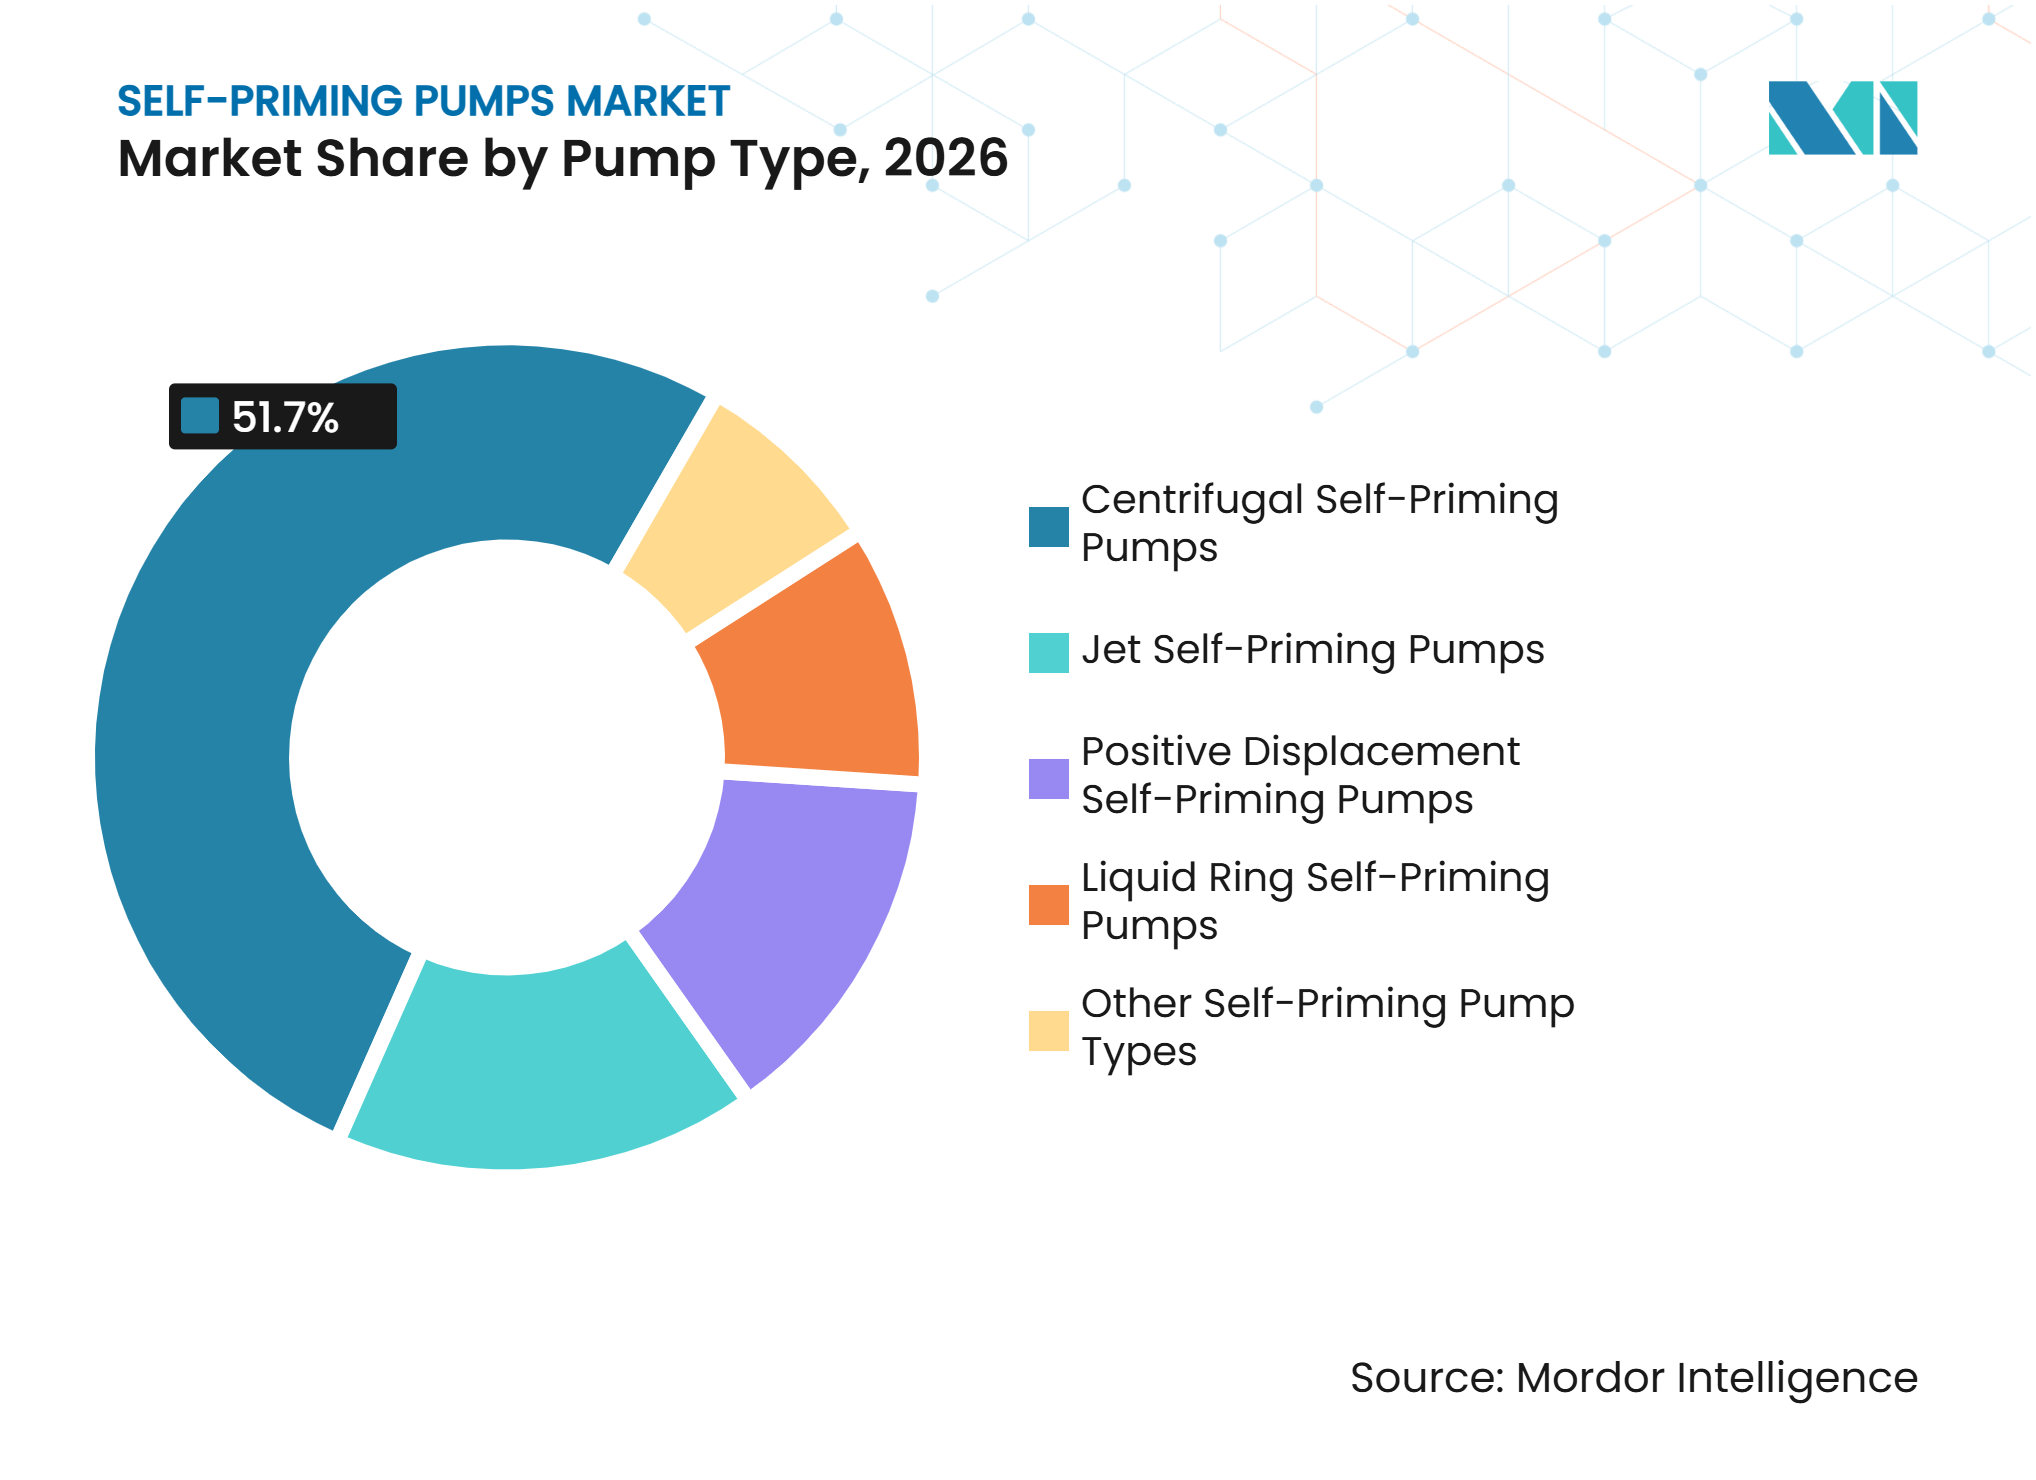
- Par type de pompe, les pompes centrifuges auto-amorçantes détenaient 51,7 % de la part de marché des pompes auto-amorçantes en 2026, tandis que les pompes volumétriques auto-amorçantes devraient croître à un CAGR de 5,7 % jusqu'en 2032.
- Par type de conception, les pompes auto-amorçantes monoétagées représentaient 56,2 % de la taille du marché des pompes auto-amorçantes en 2026, tandis que les pompes auto-amorçantes multiétagées devraient se développer à un CAGR de 5,9 % jusqu'en 2032.
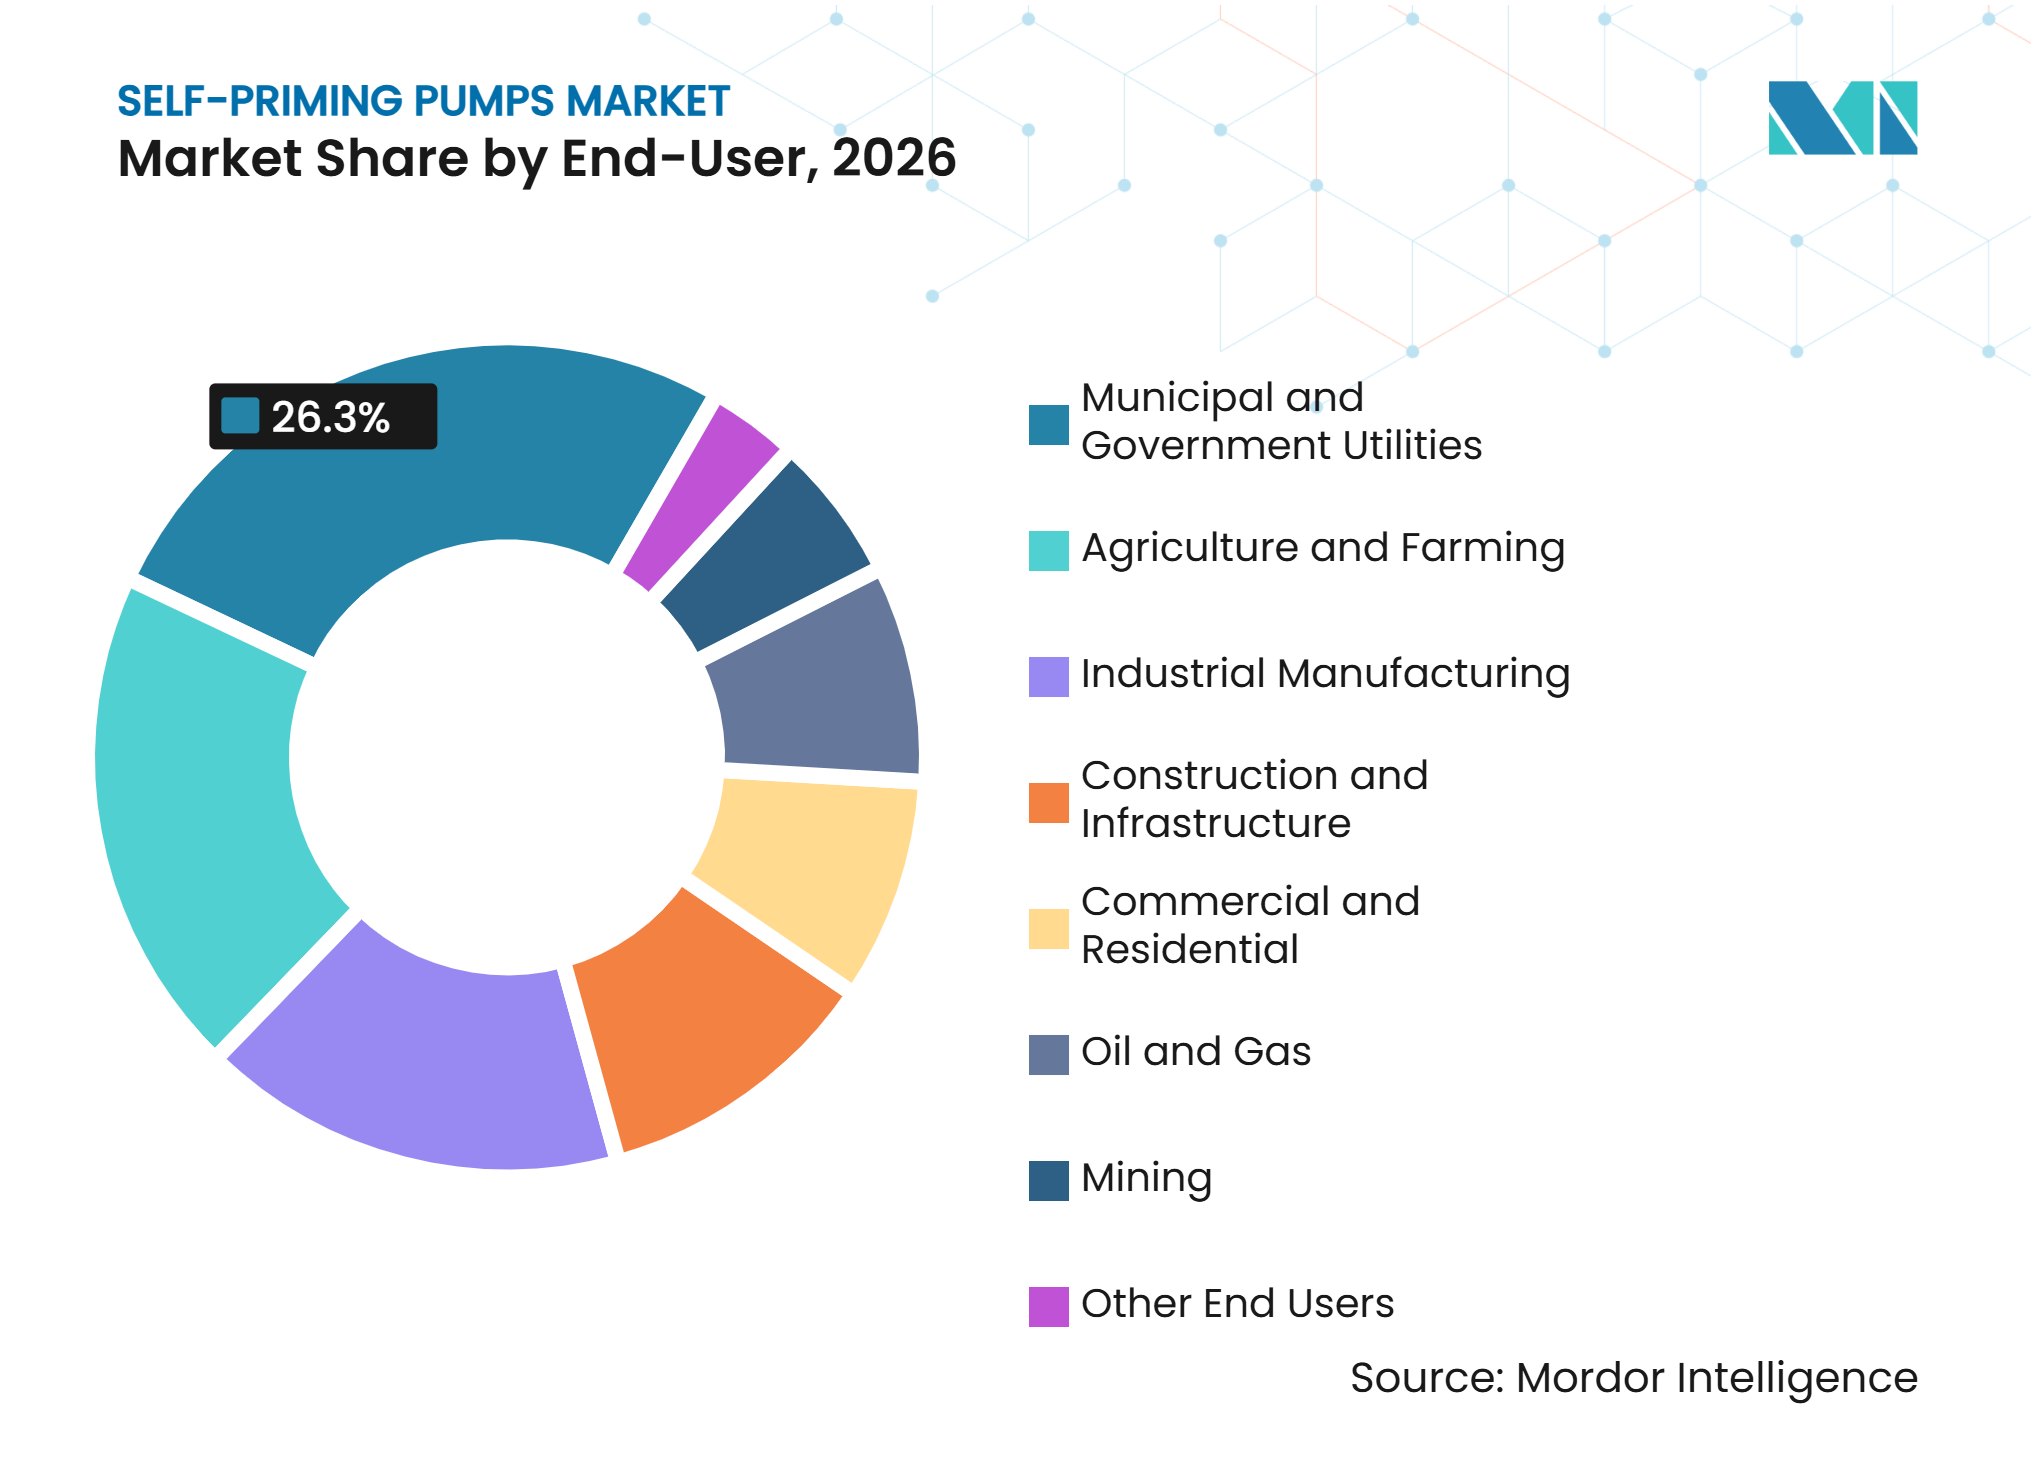
- Par utilisateur final, les services publics municipaux et gouvernementaux détenaient 26,3 % du secteur des pompes auto-amorçantes en 2026, tandis que la construction et les infrastructures devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par zone géographique, l'Asie-Pacifique représentait 52,6 % de la part de marché des pompes auto-amorçantes en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Modernisation des infrastructures d'eau et d'eaux usées | +1.6% | Amérique du Nord, Asie du Sud, Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Modernisation de l'irrigation agricole et du transfert d'eau | +0.9% | Asie du Sud, Asie du Sud-Est, MENA, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Pompage intelligent, variateurs de vitesse et télésurveillance | +0.8% | Mondial, avec une intensité en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Expansion des procédés industriels dans les économies émergentes | +0.7% | ASEAN, Inde, Amérique du Sud, Moyen-Orient | Long terme (≥ 4 ans) |
| Demande de contrôle des inondations liée au climat et d'assèchement mobile | +0.6% | Mondial ; zones urbaines en Asie du Sud et du Sud-Est, Afrique | Court terme (≤ 2 ans) |
| Installation en surface et réduction de la charge de maintenance | +0.4% | Mondial, plus prononcé sur les marchés souffrant d'une pénurie de techniciens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Modernisation des infrastructures d'eau et d'eaux usées
Le vieillissement des réseaux de canalisations et de pompes raccourcit les cycles de remplacement dans les économies développées. Le plan d'amélioration des immobilisations de Houston pour l'exercice 2025-2029 a alloué 3,9 milliards USD aux installations de traitement des eaux usées, notamment aux travaux liés aux stations de relevage, aux conduites de refoulement et à la capacité de pompage. Tampa a achevé en août 2025 une amélioration de 93 millions USD de la station de pompage haute pression à la station de traitement des eaux David L. Tippin.[1] Ces projets favorisent les équipements pouvant être inspectés et entretenus sans entrées répétées en espace confiné. Les contrats d'exploitation et de maintenance à long terme rendent également les exigences de service sur le cycle de vie plus importantes lors de la sélection des équipements. Ce schéma soutient le marché des pompes auto-amorçantes, où l'accès en surface peut réduire les perturbations opérationnelles.
Modernisation de l'irrigation agricole et du transfert d'eau
La demande d'irrigation agricole pour les pompes à eau à amorçage automatique est structurellement soutenue par deux forces évoluant dans des directions opposées : l'expansion des surfaces irriguées dans les économies émergentes et l'électrification des parcs de pompes auparavant alimentés au diesel. Le ministère Jal Shakti de l'Inde poursuit la solarisation de 1,5 million de pompes électriques existantes d'ici 2026, le corridor ASEAN au sens large affichant une croissance de 24,4 % de la demande en équipements de pompage au cours de l'exercice fiscal 2025 selon le segment Asie de Tsurumi Manufacturing.[2] Une implication moins évidente est que l'électrification ne réduit pas automatiquement la demande unitaire pour les conceptions auto-amorçantes : les configurations montées en surface et auto-amorçantes sont préférées dans les configurations d'irrigation solaire car elles évitent l'environnement de fonctionnement thermiquement contraignant auquel font face les pompes submersibles entraînées par l'énergie solaire lors des cycles de génération intermittents. Les données de terrain de l'expérience CGIAR au Népal montrent que l'utilisation des pompes d'irrigation solaires est en moyenne d'environ 745 heures par an, ce qui signifie que les conditions fréquentes de démarrage à sec font de la capacité d'auto-amorçage une exigence fonctionnelle plutôt qu'une caractéristique premium.
Pompage intelligent, variateurs de vitesse et télésurveillance
Les variateurs de vitesse combinés à des panneaux de commande connectés à l'Internet des objets transforment l'économie des pompes auto-amorçantes en permettant un fonctionnement adaptatif sur des profils de demande fluctuants. Grundfos a consacré 333,22 millions USD (2 206 millions DKK) à la recherche et au développement en 2025, incluant explicitement l'intelligence artificielle, l'Internet des objets et les plateformes numériques dans sa feuille de route d'innovation, tandis que l'acte délégué de la directive européenne sur les équipements radio, entré en vigueur en août 2025, impose désormais des exigences de cybersécurité pour les solutions de pompage connectées sans fil sur les marchés européens. Une conséquence de cette réglementation est qu'elle élève de manière disproportionnée les barrières à l'entrée pour les petites marques régionales de pompes qui ne disposent pas de l'expertise en micrologiciel embarqué nécessaire pour réussir les évaluations de conformité, orientant ainsi les grands appels d'offres publics vers les fabricants disposant de portefeuilles de pompes numériques établis. La norme australienne AS ISO/ASME 14414 d'évaluation de l'efficacité énergétique des systèmes de pompage, dont la révision formelle est prévue en 2025, indique que l'efficacité au niveau du système, et pas seulement celle de l'unité de pompage, devient le référentiel réglementaire, ce qui favorise les configurations auto-amorçantes équipées d'une détection intelligente de la pression et d'une logique de redémarrage automatique.
Expansion des procédés industriels dans les économies émergentes
Les ajouts de capacité de fabrication en ASEAN, en Inde et dans les États du Conseil de coopération du Golfe génèrent une demande soutenue de pompes auto-amorçantes dans les applications de traitement chimique, d'alimentation et de boissons, pharmaceutiques et de refroidissement par eau. KSB SE et Co. KGaA a franchi pour la première fois le seuil de 3 milliards EUR de chiffre d'affaires en 2025, son segment pompes desservant les marchés de l'eau, du génie du bâtiment, de la pétrochimie et de l'industrie générale sur tous les continents. Un facteur que la plupart des modèles de demande négligent est le séquençage sectoriel : les usines chimiques et les installations de transformation alimentaire en Asie du Sud-Est spécifient généralement des pompes auto-amorçantes lors de la construction, car l'installation en surface réduit les coûts de génie civil, les alternatives submersibles nécessitant des puisards renforcés et des chemins de câbles étanches qui ajoutent du temps et des coûts lors des constructions sur site vierge. Au fur et à mesure que ces installations entrent dans leurs cycles de maintenance à mi-vie, généralement cinq à sept ans après la mise en service, elles génèrent un flux de revenus prévisible de pièces détachées et de services après-vente qui constitue désormais un moteur de profit primaire pour les groupes de pompes mondiaux.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix des matières premières et des composants | -0.6% | Mondial ; plus aiguë pour les fabricants en Chine et en Europe | Court terme (≤ 2 ans) |
| Coût initial élevé des systèmes de pompage intelligents | -0.5% | Marchés en développement en Asie du Sud, Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Substitution par des systèmes de pompes submersibles | -0.4% | Amérique du Nord, Europe — marchés à nappes phréatiques stables | Long terme (≥ 4 ans) |
| Pénurie de techniciens de service qualifiés | -0.3% | Asie du Sud rurale, Afrique, Asie du Sud-Est intérieure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières et des composants
Le cuivre et les matériaux d'aimants permanents en terres rares, les deux principaux intrants de coût pour les moteurs de pompes, ont subi une pression significative sur les prix entre 2024 et 2025. Les données du marché chinois montrent que les prix du cuivre ont augmenté d'environ 18 % et les matériaux magnétiques en terres rares d'environ 22 % en glissement annuel début 2025. Les restrictions à l'exportation sur les matériaux en terres rares lourdes imposées en 2025 ont créé des tensions dans la chaîne d'approvisionnement pour les fabricants de moteurs à l'échelle mondiale. Cependant, Grundfos A/S a indiqué dans son rapport annuel 2025 que des années d'investissement en recherche et développement avaient déjà permis d'éliminer les terres rares lourdes de ses aimants permanents sans compromettre les performances magnétiques. Cela illustre comment les fabricants de premier rang peuvent réduire leur exposition aux cycles des matières premières qui affectent plus sévèrement les concurrents de niveau intermédiaire. Pour les carters de pompes en fonte et en acier inoxydable, la volatilité des prix de l'acier liée aux réductions de production chinoises a comprimé les marges des producteurs de pompes de base qui ne peuvent pas répercuter les coûts sur les appels d'offres municipaux régis par des contrats à prix fixe.
Coût initial élevé des systèmes de pompage intelligents
Les ensembles variateurs de vitesse avec surveillance intégrée par Internet des objets ajoutent entre 800 et 3 500 USD au coût initial d'une unité de pompe auto-amorçante de gamme intermédiaire. Cette prime est prohibitive sur les marchés sensibles aux prix sans mécanismes de financement concessionnels. Les recherches de terrain au Népal montrent que même une subvention de 60 % sur les coûts d'acquisition des pompes solaires est insuffisante pour stimuler l'adoption parmi les petits agriculteurs sans incitations ciblées supplémentaires, soulignant comment la sensibilité aux coûts en capital freine la pénétration technologique sur les marchés qui représentent la part à la croissance la plus rapide de la demande de volume à long terme. Les acheteurs municipaux dans les économies en développement font face à la même contrainte : les pompes aux spécifications européennes avec des moteurs IE4 ou IE5, requises dans le cadre du référentiel d'indice d'efficacité minimale EN 16480 de l'Union européenne, affichent des primes de prix qui dépassent de nombreux budgets d'appels d'offres de travaux publics. Cela crée un marché mondial à deux niveaux où les gains d'efficacité dans les marchés développés sont en partie compensés par le déploiement continu d'équipements de spécification inférieure ailleurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de pompe :
les variantes centrifuges dominent le volume, le déplacement positif gagne en dynamismeLes pompes centrifuges auto-amorçantes détenaient 51,7 % de la taille du marché des pompes auto-amorçantes en 2026, soutenues par leur adéquation aux applications à haut débit et pression modérée dans l'eau municipale, l'agriculture et l'assèchement des chantiers de construction, qui sont les trois plus grands secteurs d'utilisation finale à l'échelle mondiale. Ces pompes peuvent gérer à la fois l'air et le liquide lors de l'amorçage sans clapets ni systèmes d'amorçage externes, réduisant la complexité de mise en service pour les entrepreneurs et les services publics exploitant de grands réseaux de pompage distribués. Les pompes volumétriques auto-amorçantes constituent le sous-segment à la croissance la plus rapide, avec un CAGR projeté de 5,7 % de 2027 à 2032, portées par leurs caractéristiques de débit de précision dans le dosage chimique, le transfert d'huile et les applications industrielles à fluides visqueux où les conceptions centrifuges perdent en efficacité à des viscosités de fluide élevées. Les pompes à jet auto-amorçantes restent pertinentes dans les applications résidentielles à puits peu profonds et agricoles à petite échelle, tandis que les pompes à anneau liquide auto-amorçantes sont de plus en plus spécifiées dans les procédés industriels à forte demande de vide, notamment l'emballage, la fabrication de papier et les systèmes de condensats des centrales électriques. La norme européenne EN 17038-3:2025, qui a publié des méthodes de calcul de l'EEI actualisées pour les groupes surpresseurs incluant les configurations centrifuges multiétagées auto-amorçantes, relève le niveau technique exigé pour les unités de pompes centrifuges destinées au marché européen.



Par type de conception :
les systèmes monoétagés dominent, la dynamique multiétagée se renforceLes pompes auto-amorçantes monoétagées représentent 56,2 % de la part de marché des pompes auto-amorçantes en 2026, reflétant leur position établie dans les applications agricoles, industrielles légères et municipales standard d'assèchement où des hauteurs manométriques modérées sont suffisantes. Leur simplicité mécanique — comprenant moins de pièces d'usure, des géométries de joints standard et des pièces de rechange largement disponibles — se traduit par des coûts de cycle de vie inférieurs sur les marchés où l'accès aux techniciens est limité, renforçant la préférence de prescription dans les programmes d'achats gouvernementaux en Asie du Sud et du Sud-Est. Les pompes auto-amorçantes multiétagées représentent le segment de conception à la croissance la plus rapide, avec un CAGR prévisionnel de 5,9 % de 2027 à 2032, la croissance étant concentrée dans le transfert d'eau haute pression, les systèmes d'alimentation par osmose inverse et les applications de suppression d'incendie sous pression. Calpeda S.p.A., opérant sous le groupe Wateralia avec plus de 452,00 millions USD (400 millions EUR) de chiffre d'affaires annuel combiné, a lancé la gamme de pompes centrifuges compactes en acier inoxydable NMX en juillet 2025 et mis en service une salle d'essais de pompes de 800 m² en mai 2025, capable de qualification des performances des pompes auto-amorçantes multiétagées, reflétant les investissements que les producteurs italiens de second rang dirigent vers des gammes de produits haut de gamme.[3] Les pompes auto-amorçantes horizontales conservent l'empreinte d'installation dominante dans les locaux de pompage en surface, tandis que les pompes auto-amorçantes verticales gagnent du terrain dans les applications de refroidissement de centres de données et de services aux bâtiments où l'espace est limité.
Par utilisateur final :
les services publics municipaux ancrent les revenus, les segments de construction progressent fortementLes services publics municipaux et gouvernementaux détenaient une part de 26,3 % du secteur des pompes auto-amorçantes en 2026, soutenus par des programmes récurrents de remplacement des infrastructures et des obligations de niveau de service légalement imposées qui font de la disponibilité des pompes une exigence de conformité. La Mission Jal Jeevan 2.0 de l'Inde, prolongée jusqu'à l'exercice 2028-2029, est structurée autour d'une infrastructure de stations de pompage groupées reliant les prises d'eau brute, les usines de traitement et les réseaux de distribution, une topologie de conception qui place les pompes auto-amorçantes à plusieurs nœuds de transfert au sein de chaque schéma. La construction et les infrastructures constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR projeté de 6,2 % de 2027 à 2032, portées par l'urbanisation en Asie du Sud-Est et au Moyen-Orient, où l'assèchement des excavations, le creusement de tunnels et le drainage des fondations nécessitent des systèmes de pompage mobiles capables de démarrage à sec. L'agriculture et l'élevage, le deuxième secteur en volume, bénéficient d'un soutien structurel grâce aux programmes d'extension des surfaces en Asie centrale (croissance projetée des surfaces irriguées à 10,6 millions d'hectares d'ici 2040) et en Afrique subsaharienne, où les initiatives d'irrigation des petits exploitants créent une demande de pompage distribuée. Les segments pétrole et gaz et mines contribuent conjointement à une part de l'ordre de la mi-dizaine et font face à une pression de substitution par des systèmes de pompage à entraînement électrique dans les environnements opérationnels axés sur la décarbonation, bien que les fonctions d'assèchement et de gestion des eaux produites restent structurellement dépendantes des configurations auto-amorçantes en surface.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détient la plus grande part du marché des pompes auto-amorçantes, représentant 52,6 % du marché en 2026 et devrait croître à 6,1 % de 2027 à 2032, ce qui en fait à la fois le plus grand contributeur en volume et la région à la croissance la plus rapide à l'échelle mondiale. La Chine domine le paysage sous-régional grâce à son échelle de fabrication : le cluster de pompes de Wenling-Dasi produit plus de 70 % de la production de petites pompes de la Chine et détient environ 20 % de la part du marché mondial des exportations. La mise en œuvre par la Chine de la norme GB 19762-2025 à partir de mars 2026 oblige les fabricants à mettre à niveau ou à retirer les modèles à faible efficacité, créant un cycle de mise à niveau des produits qui élargit temporairement la demande d'approvisionnement tout en relevant le niveau de qualité de base des équipements disponibles sur le marché intérieur. La Mission Jal Jeevan de l'Inde a généré un important pipeline de construction de stations de pompage, avec 37 305 des 38 386 stations de pompage ciblées mises en service en 2025 dans le seul Uttar Pradesh, et les contrats de mise à niveau de l'écart restant et d'exploitation et de maintenance soutiennent la demande d'approvisionnement jusqu'à la période 2027-2032. L'Asie du Sud-Est contribue à une demande incrémentale grâce à l'expansion manufacturière de l'ASEAN, avec des installations de pompes pour équipements d'usine en Thaïlande et en Indonésie affichant une croissance de volume régulière.
Amérique du Nord
Le marché des pompes auto-amorçantes en Amérique du Nord est façonné par l'économie du remplacement des infrastructures et la conformité réglementaire, ce qui le distingue des régions où la demande est tirée par les nouvelles constructions. Le Fonds renouvelable pour l'eau propre de l'Agence de protection de l'environnement des États-Unis soutient un pipeline régulier de contrats de réhabilitation de stations de pompage municipales, comme l'illustrent le programme d'amélioration des immobilisations pour les eaux usées de Houston d'un montant de 3,9 milliards USD et la mise à niveau de 93 millions USD de l'installation de traitement des eaux de Tampa en 2025. Les États-Unis génèrent également une demande significative de pompes d'assèchement d'urgence et de protection contre les inondations : environ 10 milliards USD de sinistres annuels liés aux inondations créent un canal d'approvisionnement récurrent pour les systèmes auto-amorçants portables capables d'un déploiement rapide. L'écart d'infrastructure d'eau et d'eaux usées du Canada, estimé à plusieurs milliards par les évaluations fédérales, génère des programmes de fonds de contrepartie qui bénéficient aux fournisseurs nationaux. Gorman-Rupp Company a enregistré 682,4 millions USD de ventes nettes en 2025 (+3,4 % en glissement annuel) avec des commandes entrantes record de 728,4 millions USD (+10,5 %), indiquant que la demande nord-américaine s'accélère à l'horizon 2026.
Europe et régions émergentes
Le marché européen des pompes auto-amorçantes est défini par les exigences de conformité en matière d'efficacité énergétique et une demande de remplacement mature. Le règlement européen sur l'écoconception des pompes à eau (547/2012) est en cours de révision active, avec une session du Forum de consultation de mars 2026 évaluant les seuils mis à jour de l'indice d'efficacité énergétique pour les groupes surpresseurs et les unités de pompes multiétagées ; les fabricants fournissant des appels d'offres d'infrastructure européens adaptent déjà leurs gammes de produits aux exigences plus strictes anticipées. Wilo SE a déclaré 1,919 milliard EUR de chiffre d'affaires en 2025 (croissance ajustée des devises de 4,5 %) portée par ses segments de gestion de l'eau et d'industrie, confirmant que la demande européenne reste résiliente malgré la faiblesse plus large du secteur manufacturier en Allemagne et en France. L'Amérique du Sud est menée par le Brésil et l'Argentine, où l'expansion de l'irrigation agricole et les projets d'approvisionnement en eau industrielle soutiennent un approvisionnement régulier en pompes, Flowserve Corporation maintenant un réseau de coentreprises en Amérique latine. Le Moyen-Orient et l'Afrique émergent comme une région de croissance significative : l'Arabie saoudite et les Émirats arabes unis investissent dans des infrastructures de dessalement et de réutilisation de l'eau nécessitant des configurations de pompes d'alimentation auto-amorçantes haute pression, tandis que le secteur minier sud-africain, confronté à des perturbations croissantes dues aux crues soudaines au KwaZulu-Natal, déploie des solutions d'assèchement auto-amorçantes spécialisées auprès d'opérateurs de location régionaux. Le programme de subvention des pompes solaires du Maroc et l'expansion des infrastructures hydrauliques de l'Égypte diversifient davantage la base de demande régionale.
Paysage concurrentiel
Concentration du Marché
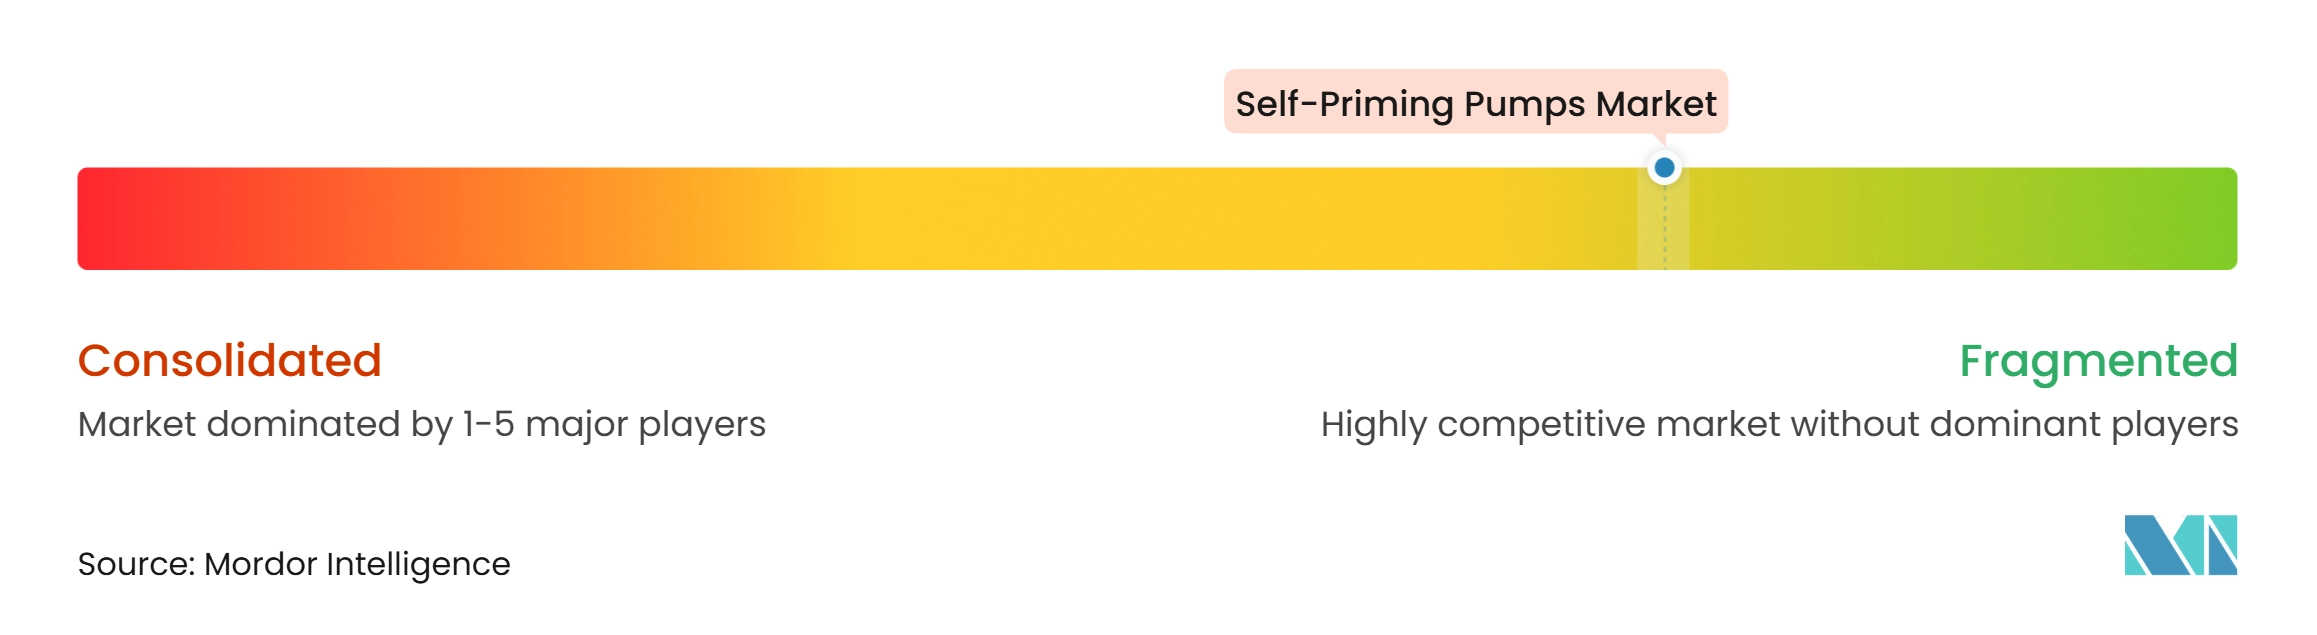
Le marché des pompes auto-amorçantes est fragmenté au niveau mondial, où un petit groupe de fabricants de pompes diversifiés, notamment Grundfos Group, Xylem Incorporated, KSB SE et Co. KGaA, Wilo SE, Sulzer Limited, Flowserve Corporation et Ebara Corporation, se concurrencent sur la différenciation technologique, la profondeur du réseau de services et les capacités des plateformes numériques, tandis que des centaines de producteurs régionaux en Chine, en Inde, en Italie et au Brésil se concurrencent sur les appels d'offres sensibles aux prix. L'acquisition en cours par Xylem Incorporated de Cornell Pump Company et Roper Pump Company pour 1,46 milliard USD, citant des capacités d'auto-amorçage brevetées et une expertise spécialisée en hauteur d'aspiration, reflète une approche de fusions et acquisitions axée sur le renforcement des capacités techniques plutôt que sur la simple augmentation de l'échelle des revenus, la transaction devant contribuer plus de 260 millions USD de chiffre d'affaires en 2026 avec des marges d'EBITDA supérieures à 30 %.[4] La division Flow de Sulzer Limited a lancé un Centre d'excellence en traitement des eaux début 2026, consolidant les capacités de plusieurs marques et établissant une activité dédiée de solutions de location après avoir accepté d'acquérir une société danoise de pompage de dérivation, une démarche qui étend l'accès au marché de Sulzer Limited aux contrats d'assèchement temporaire qui ont historiquement été dominés par des opérateurs de location spécialisés. Les dépôts de brevets de produits axés sur les systèmes d'entraînement à couplage magnétique, la prédiction des pannes basée sur l'intelligence artificielle et l'intégration de capteurs anti-marche à sec augmentent dans tous les niveaux, le stock mondial de brevets de pompes auto-amorçantes dépassant 38 000 dépôts actifs, bien que les brevets à haute valeur restent concentrés parmi les fabricants multinationaux.
Les fabricants de plus petite taille remodèlent la dynamique concurrentielle dans des niches spécifiques. Varisco S.r.l., opérant sous le groupe Atlas Copco, se différencie par une technologie de roue à aubes semi-ouverte conçue pour les flux chargés de liquides sales et de solides, maintenant une spécificité applicative dans les secteurs des eaux usées et des déchets liquides que les fabricants généralistes plus importants traitent avec moins de précision. BBA Pumps B.V. établit une position solide dans les configurations mobiles de réponse rapide aux inondations grâce à un développement continu de produits, sa série BA du 20e anniversaire étant désormais produite avec des moteurs diesel conformes à la norme Stage V et des panneaux à canopée intégrant des panneaux solaires. Les exigences de conformité telles que les dispositions de cybersécurité d'août 2025 de la directive européenne sur les équipements radio pour les pompes connectées augmentent les coûts d'entrée pour les fabricants de pompes numériques de plus petite taille, renforçant l'avantage de qualification des produits des fabricants établis disposant de plateformes de pompes à radio intégrée existantes.
Leaders du secteur des pompes auto-amorçantes
-
Grundfos Holding A/S
-
Xylem Inc.
-
KSB SE & Co. KGaA
-
Flowserve Corporation
-
Sulzer Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes Auto-Amorçantes Entreprises couvertes dans ce rapport
- AMT Pump Company
- ANDRITZ AG
- BBA Pumps B.V.
- Calpeda S.p.A.
- Cornell Pump Company
- Crane Pumps & Systems, Inc.
- DESMI A/S
- Ebara Corporation
- Flowserve Corporation
- Franklin Electric Co., Inc.
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- MP Pumps, Inc.
- Pentair plc
- Sulzer Ltd.
- The Gorman-Rupp Company
- Tsurumi Manufacturing Co., Ltd.
- Varisco S.r.l.
- WILO SE
- Xylem Inc.
Développements industriels récents dans Marché des Pompes Auto-Amorçantes
- Août 2026 : Xylem Inc. a annoncé un accord pour acquérir Cornell Pump et Roper Pump auprès d'Indicor pour 1,46 milliard USD, renforçant sa présence sur les marchés industriels et municipaux. L'acquisition élargit le portefeuille de Xylem Inc. avec des technologies de pompage conçues pour des applications de gestion des fluides exigeantes, notamment le transport de boues, la manutention de solides et les opérations de levage par aspiration difficiles.
- Février 2026 : Franklin Electric a lancé les pompes horizontales multiétagées auto-amorçantes de la série MHp, élargissant son portefeuille avec une gamme de pompes conçue pour des applications industrielles et agricoles exigeantes. Les pompes sont dotées d'un système d'amorçage qui élimine rapidement les bulles d'air, assurant un démarrage rapide, un fonctionnement continu et une réduction des temps d'arrêt.
- Novembre 2025 : KSB Pumps and Valves a lancé la pompe d'eaux usées auto-amorçante ELN 150 « Imvubu », conçue et développée en Afrique du Sud pour répondre aux conditions difficiles des eaux usées africaines. La pompe dispose d'un passage libre de 77,3 mm, permettant une gestion fiable des eaux usées brutes, des lingettes, des chiffons et des débris tout en réduisant les obstructions et les temps d'arrêt.
- Mai 2025 : Mangla Pumps a lancé la mini pompe auto-amorçante BULLET 1 HP, une solution compacte et hautement efficace de relevage d'eau conçue pour les applications d'alimentation en eau résidentielles et commerciales légères. La pompe est dotée d'un moteur monophasé de 1 HP (0,75 kW) et d'une conception monoblock auto-amorçante, permettant un fonctionnement fiable sans amorçage manuel.
Portée du rapport mondial sur le marché des pompes auto-amorçantes
Une pompe auto-amorçante est un type de pompe centrifuge conçue pour évacuer automatiquement l'air et les gaz de sa conduite d'aspiration. Elle utilise une chambre ou un réservoir de rétention de liquide interne pour mélanger le fluide résiduel avec l'air entrant lors du démarrage. Cela génère un vide partiel qui aspire le liquide depuis une source située en dessous de la pompe sans nécessiter de remplissage manuel. Une fois tout l'air emprisonné expulsé, la pompe passe en mode de pompage de liquide standard. Cette conception est bien adaptée aux applications où la pompe est positionnée au-dessus du niveau du fluide, comme l'assèchement ou le drainage.
Le marché mondial des pompes auto-amorçantes est segmenté par type de pompe, type de conception, secteur d'utilisateur final et région géographique. Par type de pompe, le marché est segmenté en pompes auto-amorçantes centrifuges, à jet, à déplacement positif, à anneau liquide et autres types. Par type de conception, le marché est segmenté en pompes auto-amorçantes monoétagées, multiétagées, horizontales et verticales. Par utilisateur final, le marché est segmenté en services publics municipaux et gouvernementaux, agriculture et élevage, fabrication industrielle, construction et infrastructures, pétrole et gaz, mines, commercial et résidentiel, et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des pompes auto-amorçantes dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en valeur (USD).
Aperçu de la segmentation
| Pompes auto-amorçantes centrifuges |
| Pompes auto-amorçantes à jet |
| Pompes auto-amorçantes à déplacement positif |
| Pompes auto-amorçantes à anneau liquide |
| Autres types de pompes auto-amorçantes |
| Pompes auto-amorçantes monoétagées |
| Pompes auto-amorçantes multiétagées |
| Pompes auto-amorçantes horizontales |
| Pompes auto-amorçantes verticales |
| Services publics municipaux et gouvernementaux |
| Agriculture et élevage |
| Fabrication industrielle |
| Construction et infrastructures |
| Pétrole et gaz |
| Mines |
| Commercial et résidentiel |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de pompe | Pompes auto-amorçantes centrifuges | |
| Pompes auto-amorçantes à jet | ||
| Pompes auto-amorçantes à déplacement positif | ||
| Pompes auto-amorçantes à anneau liquide | ||
| Autres types de pompes auto-amorçantes | ||
| Par type de conception | Pompes auto-amorçantes monoétagées | |
| Pompes auto-amorçantes multiétagées | ||
| Pompes auto-amorçantes horizontales | ||
| Pompes auto-amorçantes verticales | ||
| Par utilisateur final | Services publics municipaux et gouvernementaux | |
| Agriculture et élevage | ||
| Fabrication industrielle | ||
| Construction et infrastructures | ||
| Pétrole et gaz | ||
| Mines | ||
| Commercial et résidentiel | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché et à quelle vitesse croît-il ?
Le marché mondial des pompes auto-amorçantes est estimé à 29,79 milliards USD en 2026 et devrait atteindre 40,41 milliards USD d'ici 2032, enregistrant un CAGR de 5,21 % au cours de la période de prévision.
Quel type de pompe domine le marché et quel segment connaît la croissance la plus rapide ?
Les pompes auto-amorçantes centrifuges détiennent la plus grande part de marché à 51,7 % en 2026, portées par leur utilisation généralisée dans le transfert d'eau, l'assèchement, l'irrigation et les applications municipales. Les pompes auto-amorçantes à déplacement positif constituent le segment à la croissance la plus rapide, se développant à un CAGR estimé de 5,7 %, portées par une demande croissante dans le traitement chimique, le pétrole et le gaz, la manutention de boues et les applications de fluides à haute viscosité.
Quelle région est en tête du marché des pompes auto-amorçantes et qu'est-ce qui stimule sa croissance ?
L'Asie-Pacifique est à la fois le plus grand marché, avec une part de 52,6 % en 2026, et la région à la croissance la plus rapide, avec un CAGR de 6,1 %. La croissance est portée par des projets d'infrastructure à grande échelle, des investissements dans le traitement des eaux usées et des programmes de modernisation agricole.
Quels sont les principaux acteurs et quelles stratégies concurrentielles façonnent le marché ?
Les principaux participants comprennent Xylem Inc., Flowserve Corporation, KSB SE et Co. KGaA, Sulzer Ltd., ITT Goulds Pumps, Gorman-Rupp Company, Pentair plc, Ebara Corporation, Tsurumi Manufacturing Co., Ltd. et Wilo SE. Les priorités stratégiques comprennent la numérisation des pompes intelligentes, le développement de produits à haute efficacité énergétique et l'expansion des services après-vente.
Quels sont les principaux défis freinant la croissance du marché ?
Les principaux freins comprennent le coût initial plus élevé des systèmes de pompage intelligents et connectés à l'Internet des objets, la concurrence croissante des technologies de pompes submersibles et l'adoption croissante des pompes de forage dans les applications d'irrigation à puits profonds et d'extraction des eaux souterraines.