
Tamanho e Participação do Mercado de Combustível de Varejo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
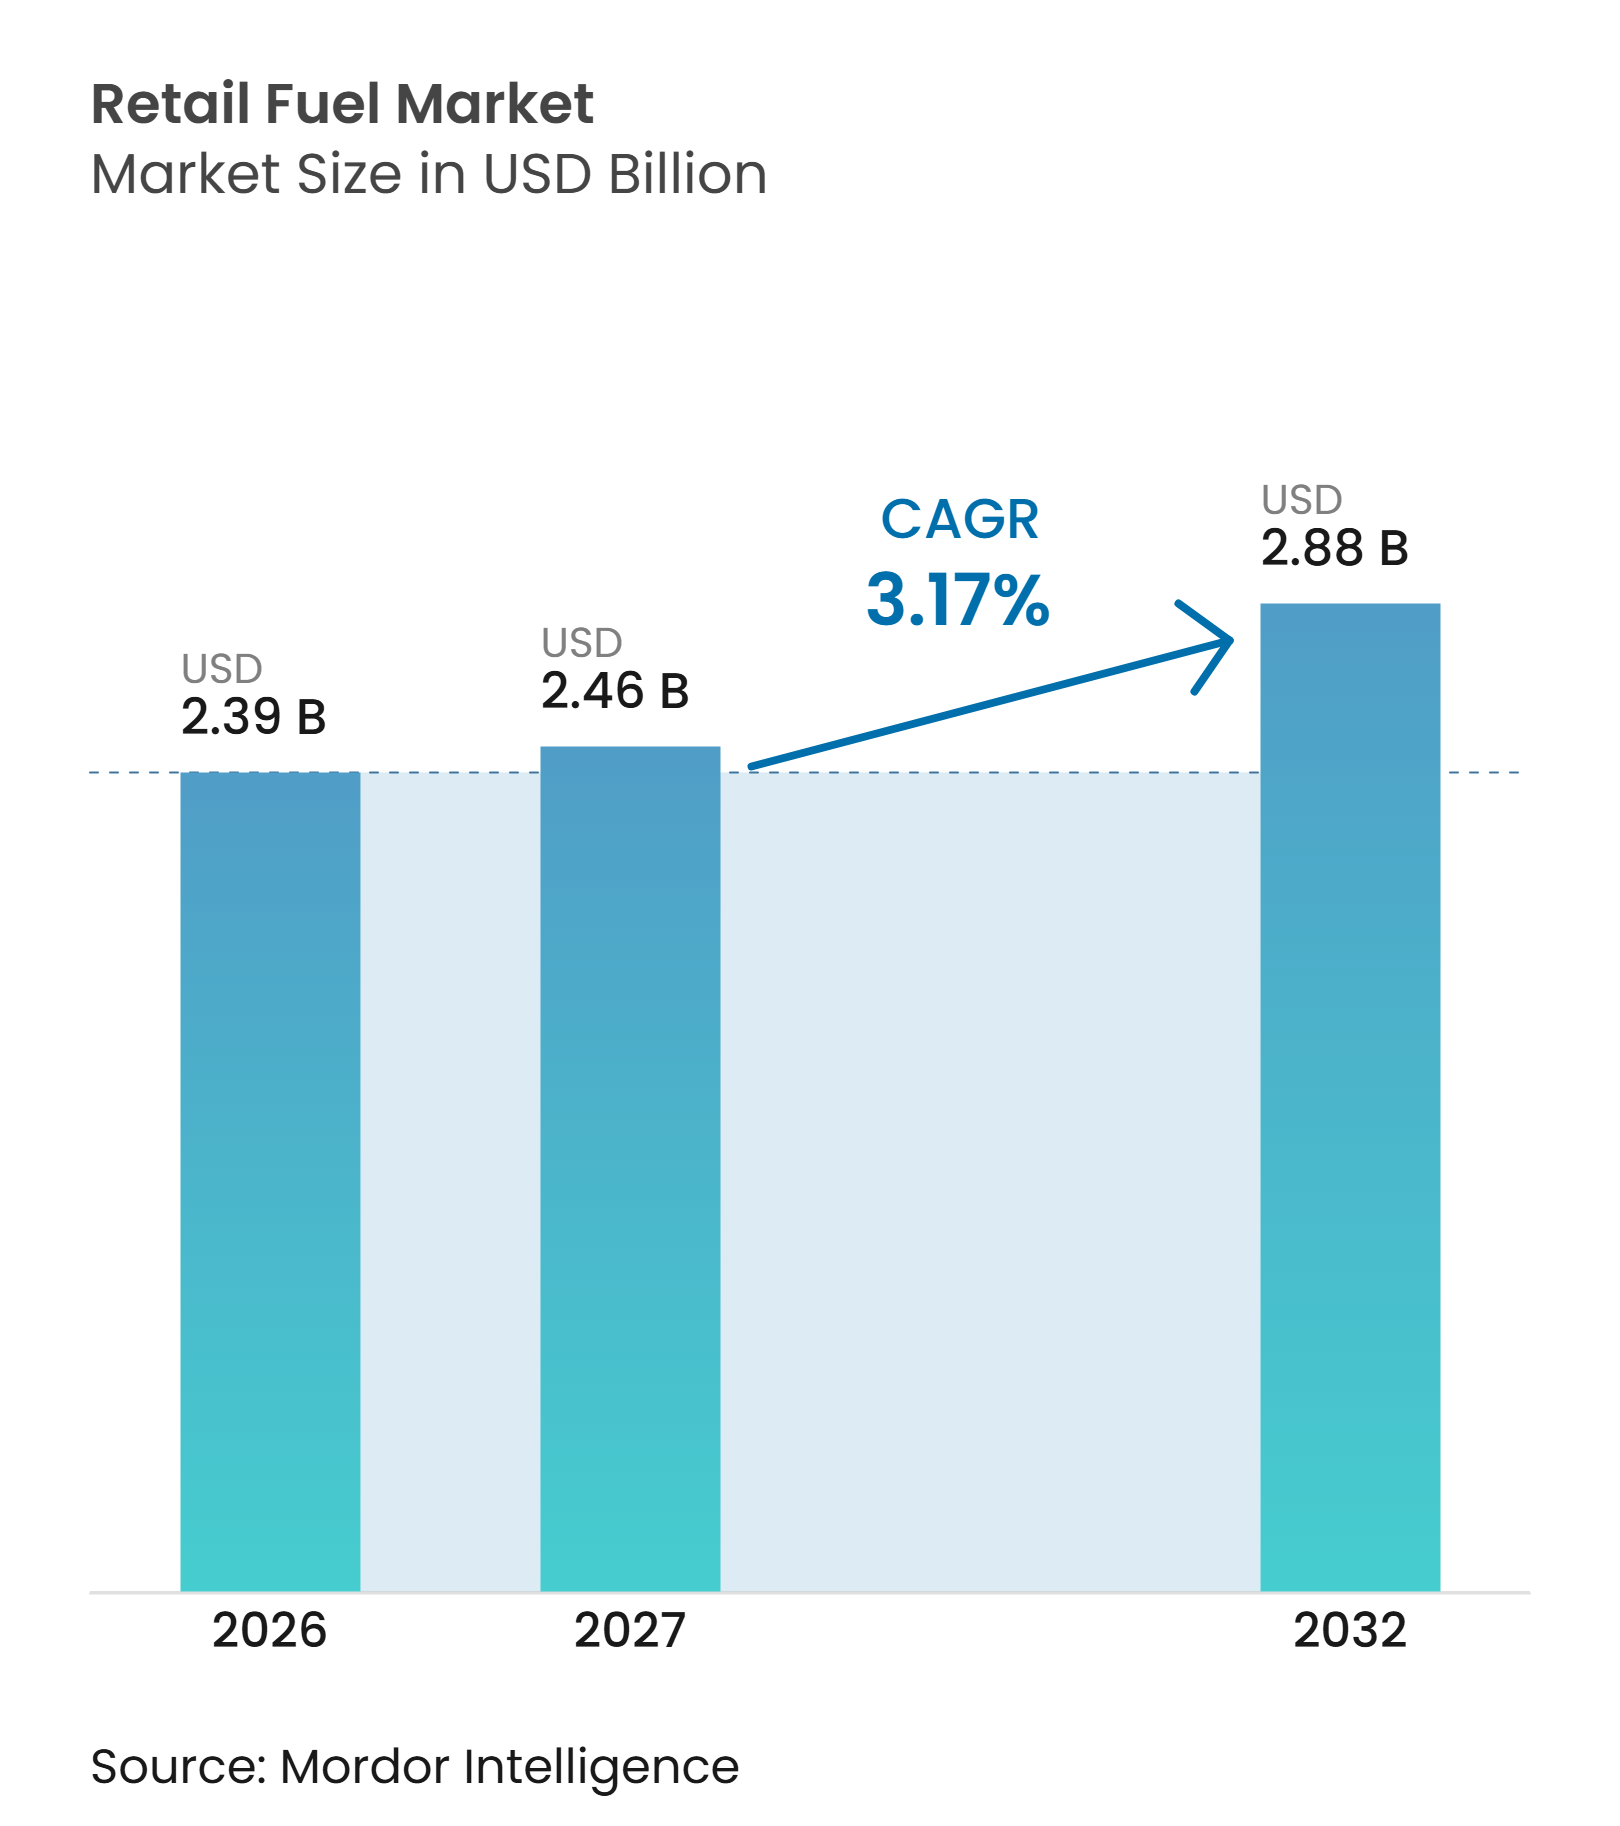
| Tamanho do Mercado (2027) | 2.46 Trilhões de dólares |
| Tamanho do Mercado (2032) | 2.88 Trilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.17 % |
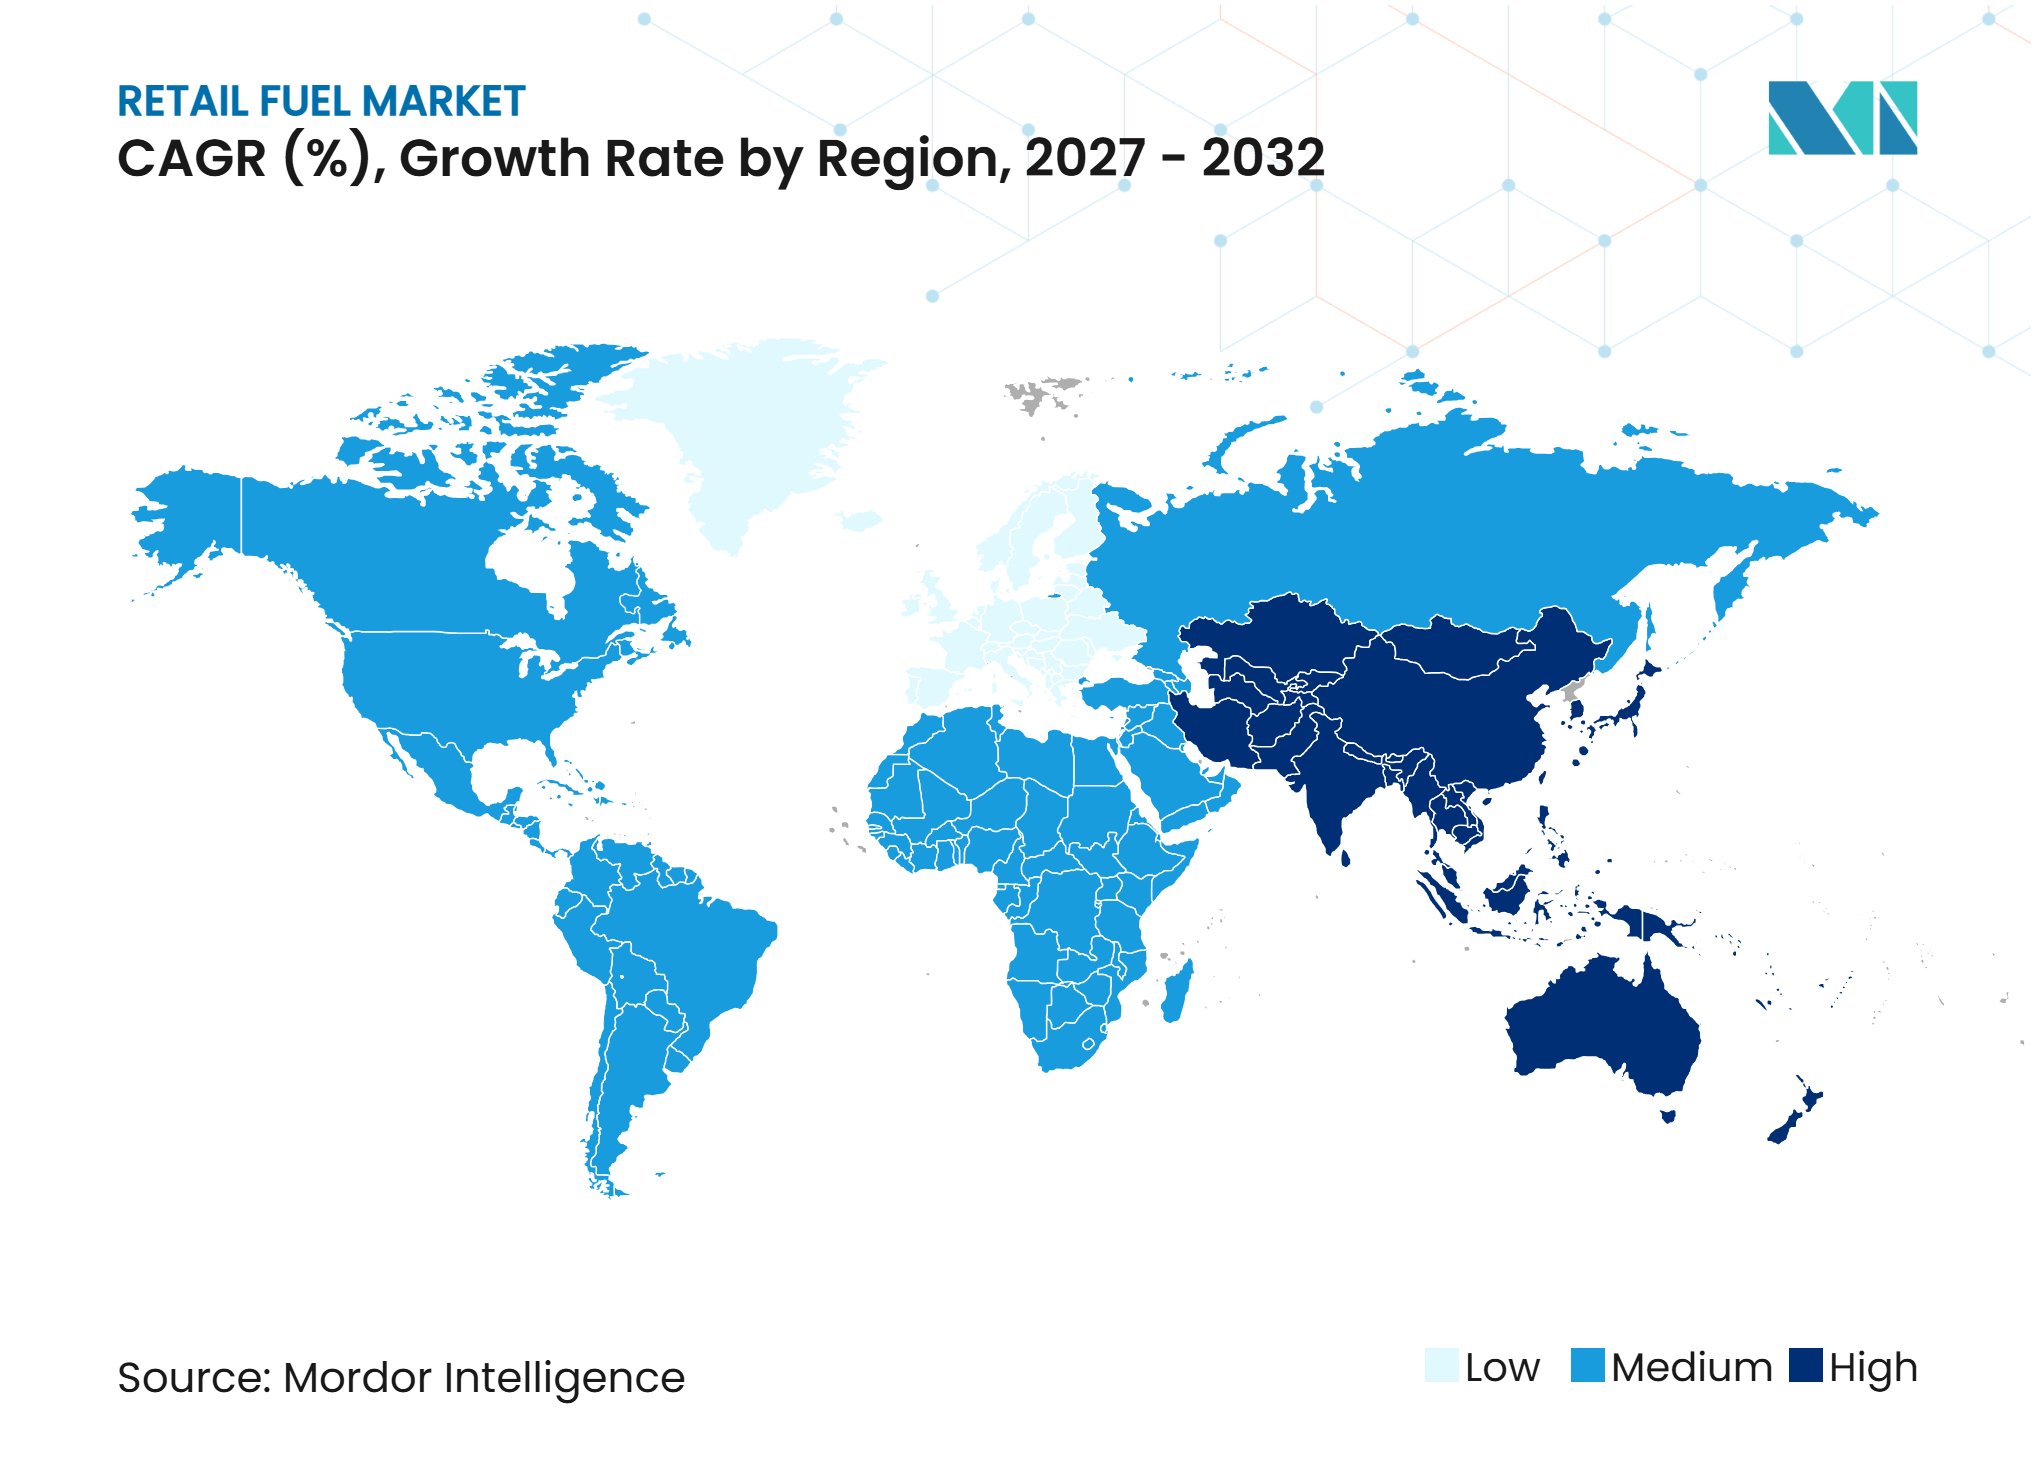
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Combustível de Varejo por Mordor Intelligence
O tamanho do mercado global de combustível de varejo está projetado para crescer de 2,39 trilhões de USD em 2026 para 2,88 trilhões de USD até 2032, registrando um CAGR de 3,17% entre 2027 e 2032. O crescimento é sustentado pela demanda resiliente do transporte rodoviário, embora melhorias na eficiência dos veículos, na mistura de biocombustíveis e na adoção de veículos elétricos estejam moderando os volumes de combustível em economias maduras. A demanda global de petróleo para o transporte rodoviário aumentou 0,65 milhão de barris por dia em 2025, indicando que a mudança na demanda é gradual e não imediata.[1] O mercado também está se movendo em direção a uma receita maior por visitante, à medida que o varejo de conveniência, os serviços de alimentação, os programas de fidelidade digital e os serviços de recarga estão se tornando mais importantes para a economia dos postos. Essa tendência favorece os operadores que conseguem utilizar locais bem posicionados, dados de clientes e uma oferta de varejo mais ampla para melhorar as margens além das vendas de combustível. O cenário competitivo reflete duas abordagens distintas: algumas companhias petrolíferas internacionais estão reduzindo os locais com desempenho inferior, enquanto companhias petrolíferas nacionais e operadores de lojas de conveniência estão expandindo redes selecionadas.
Principais Conclusões do Relatório
-
Por tipo de combustível, a gasolina/petrol deteve 44,7% da participação do mercado de combustível de varejo em 2026, enquanto o gás natural comprimido (GNC) está projetado para crescer a um CAGR de 5,3% até 2032.
-
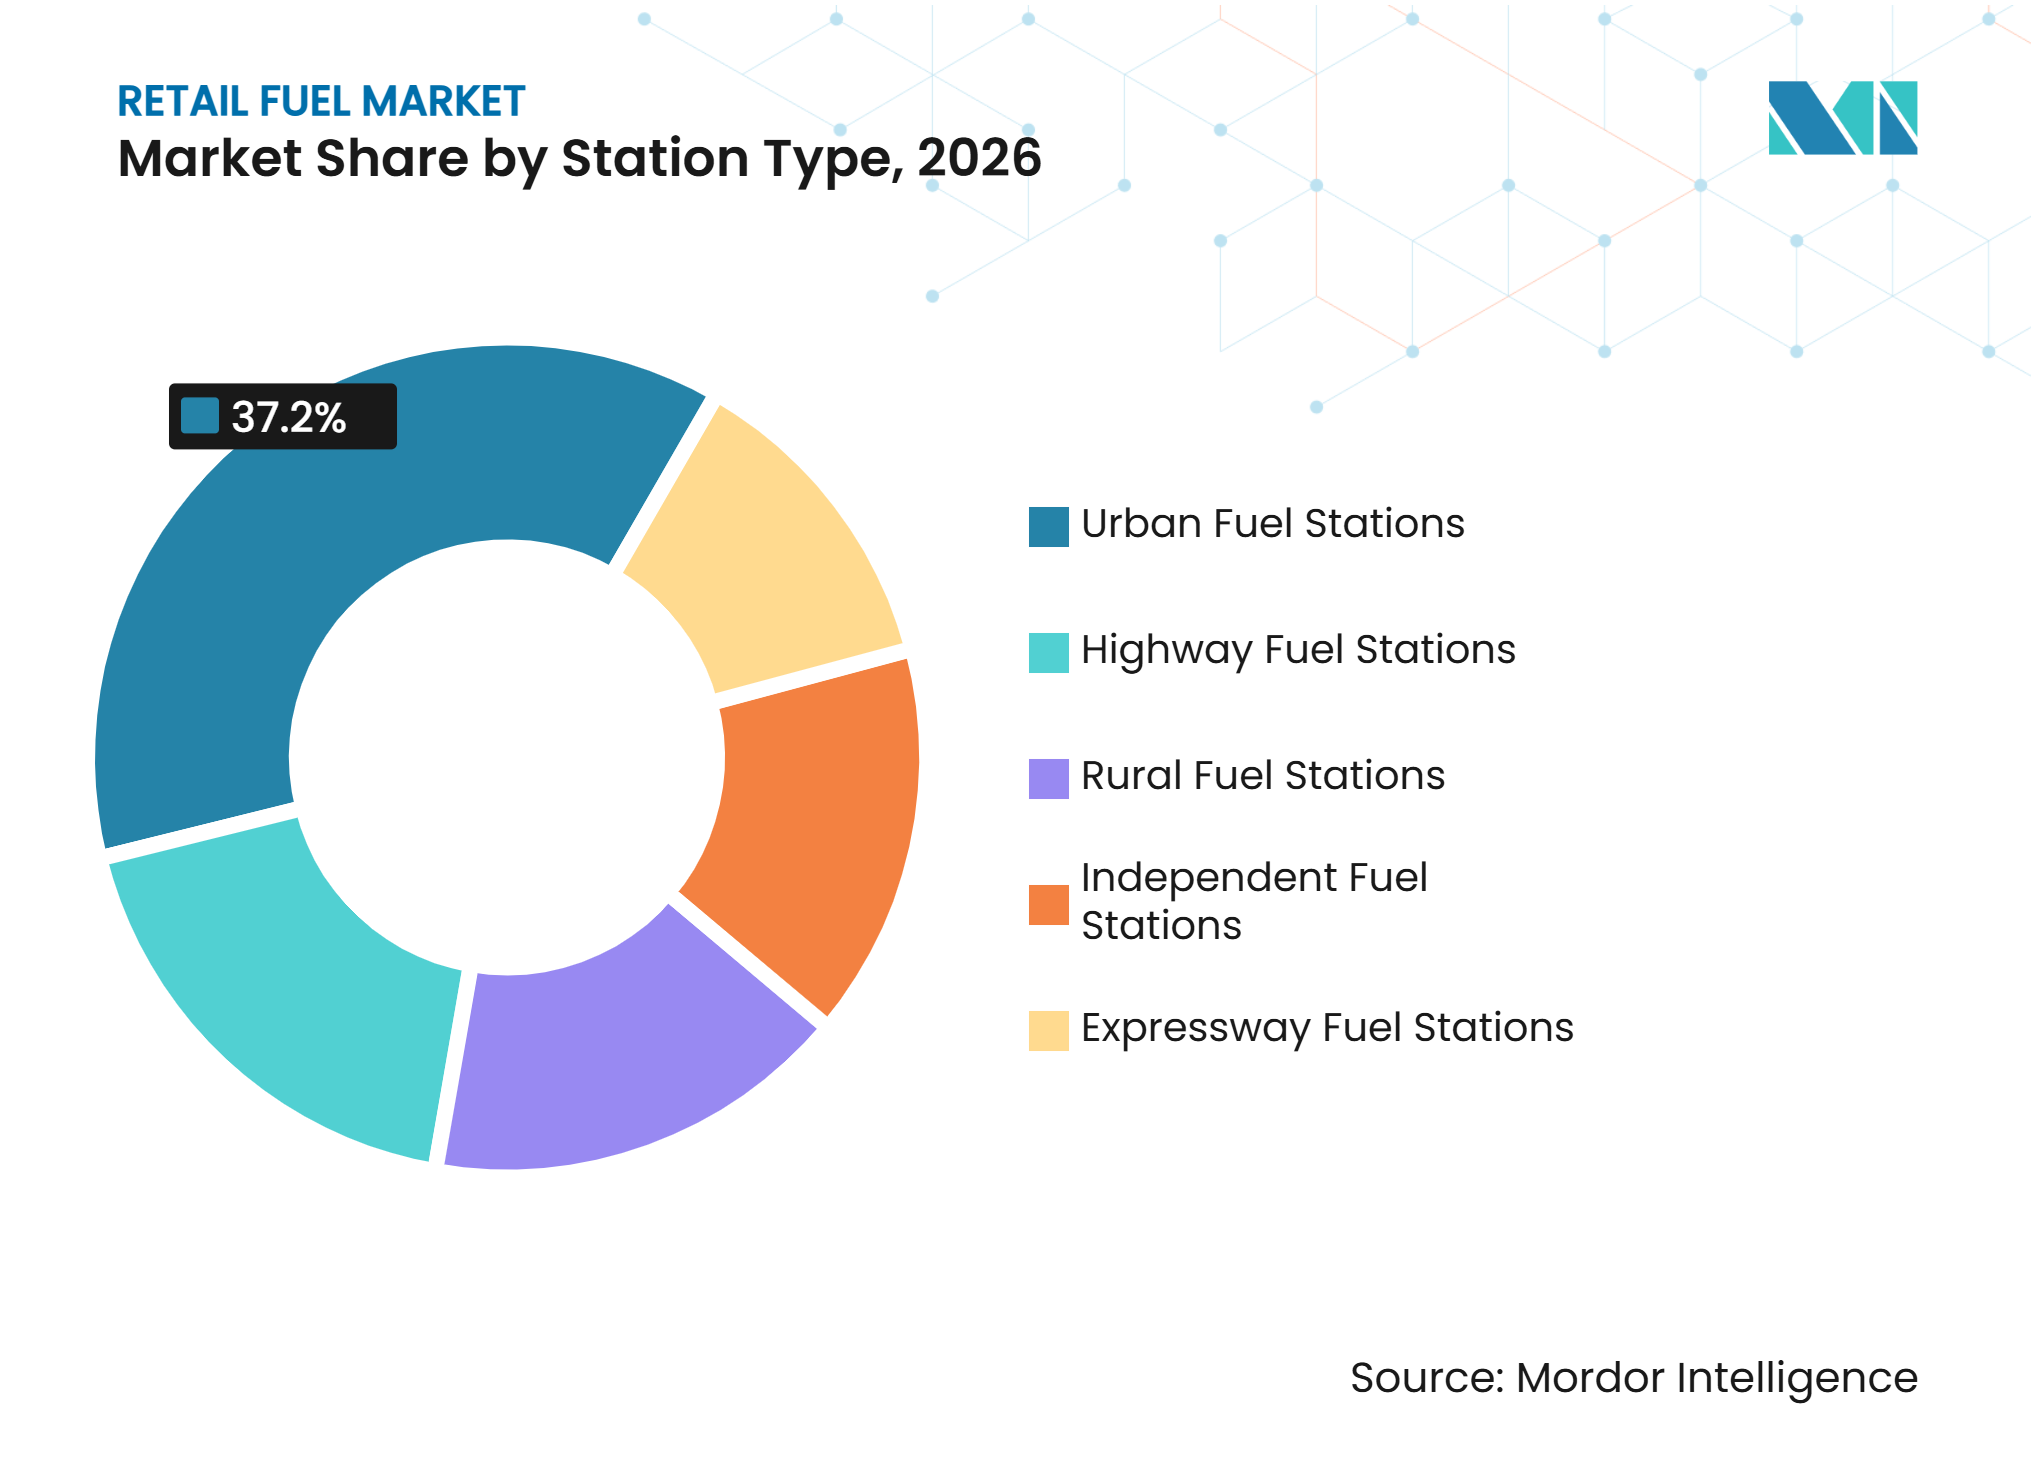
Por tipo de posto, os postos de combustível urbanos detiveram 37,2% do tamanho do mercado de combustível de varejo em 2026 e estão previstos para crescer a um CAGR de 3,8% até 2032.
-
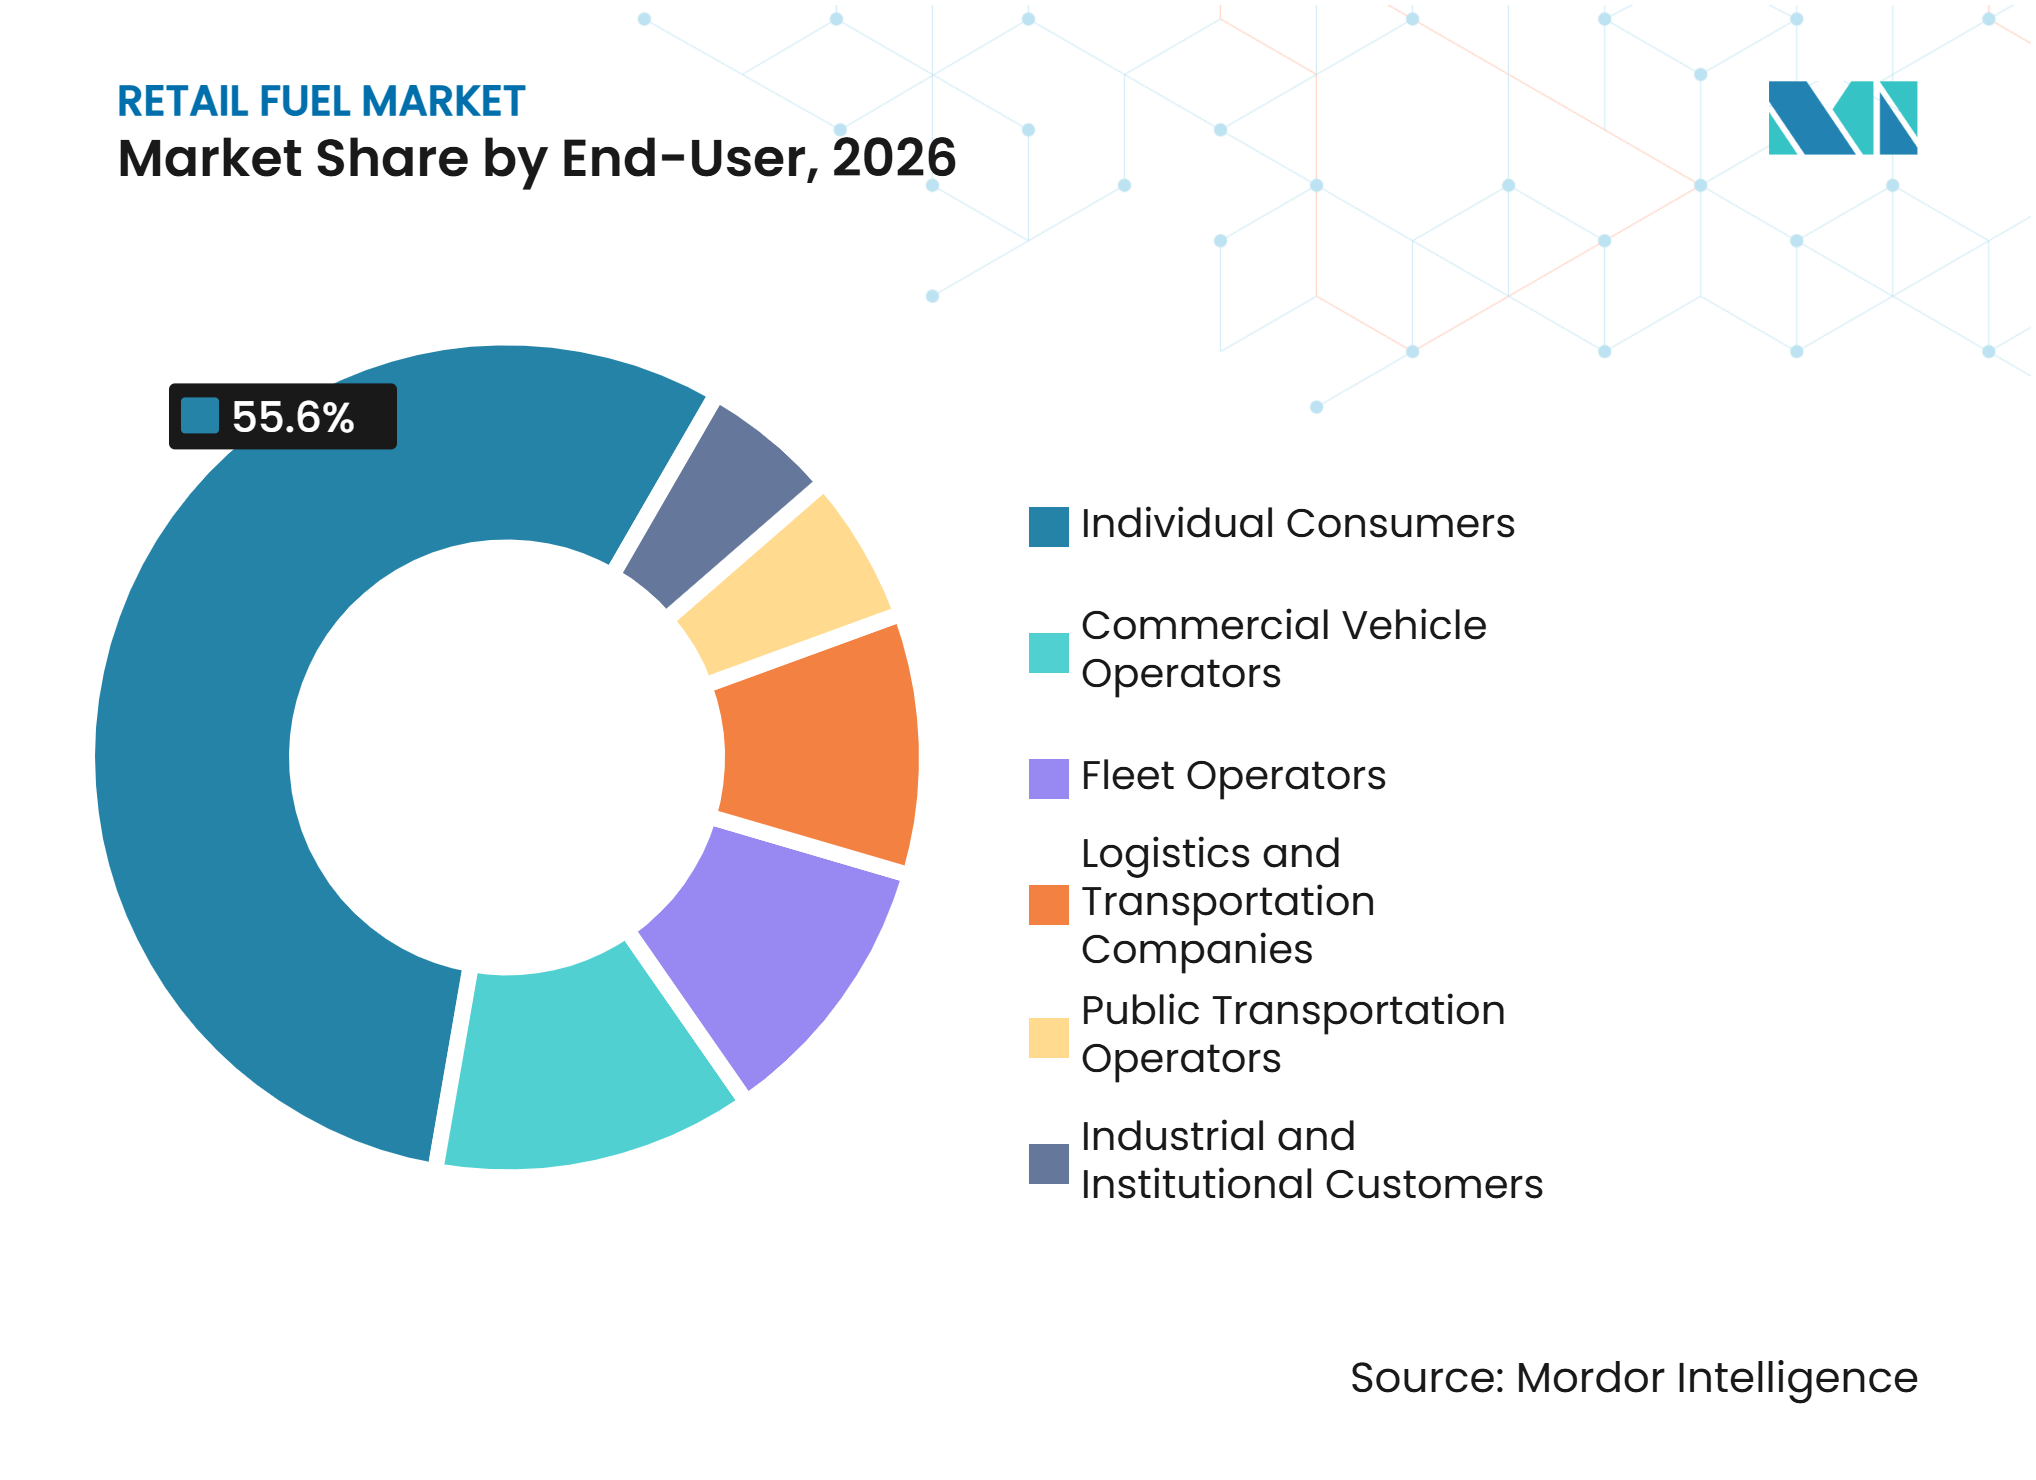
Por usuário final, os consumidores individuais detiveram 55,6% do mercado em 2026, enquanto os operadores de frotas estão projetados para crescer a um CAGR de 3,5% até 2032.
-
Por geografia, a América do Norte deteve 33,2% do setor de combustível de varejo em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 3,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Frota de Veículos em Mercados Emergentes | +1.1% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Crescimento da Atividade de Frete e Logística | +0.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Monetização do Varejo de Conveniência e Serviços de Alimentaão | +0.5% | América do Norte, Europa e Ásia-Pacífico urbana | Médio prazo (2 a 4 anos) |
| Expansão da Rede de Combustíveis Alternativos e Biocombustíveis | +0.4% | Europa e Índia, com expansão para a Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fidelidade Digital e Automação de Pátios de Postos | +0.2% | América do Norte, Europa e Ásia-Pacífico urbana | Longo prazo (≥ 4 anos) |
| Monetização de Imóveis Subutilizados nos Pátios dos Postos | +0.1% | Global, com maior impacto em locais urbanos de alta densidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Frota de Veículos em Mercados Emergentes
O sul e o sudeste da Ásia ainda têm espaço para maior posse de veículos, sustentando uma base de demanda plurianual para combustíveis convencionais. A Indian Oil Corporation registrou vendas domésticas de produtos de petróleo de 84,96 milhões de toneladas métricas no exercício fiscal 2024-25 e deteve uma participação de 41,52% no mercado doméstico de petróleo em mais de 63.000 pontos de contato.[2] O mercado de combustível de varejo se beneficia da demanda gerada por motocicletas, veículos comerciais leves e utilitários em áreas urbanas e semiurbanas. A Índia contava com 8.154 postos de GNC em maio de 2025, enquanto o Conselho Regulador de Petróleo e Gás Natural havia autorizado 307 áreas geográficas para o desenvolvimento de redes de gás urbano. Esses desenvolvimentos favorecem os postos independentes rurais e semiurbanos, que podem se tornar parceiros relevantes de aquisição ou de rede para consolidadores. Operadores maiores podem usar a infraestrutura local para ampliar o fornecimento com marca e a cobertura de serviços sem precisar construir cada posto do zero.
Crescimento da Atividade de Frete e Logística
O frete rodoviário continua sendo um modal de transporte intensivo em combustível, sustentando a demanda por diesel e GNC em postos de rodovias e paradas para caminhões comerciais. A GAIL Gas reportou crescimento nas vendas de GNC a um CAGR de 36% ao longo dos 3 anos encerrados no exercício fiscal 2025, enquanto a Adani Total Gas reportou um aumento de 19% no volume de GNC durante o exercício fiscal 2025. O mercado de combustível de varejo se beneficia da atividade logística porque as contas de frotas proporcionam um volume previsível mesmo quando a demanda do consumidor varia. A WEX Incorporated e a BP expandiram o cartão de frota Earnify em 2025 para oferecer descontos em mais de 8.000 postos sob as marcas BP, Amoco, TravelCenters of America, TA Express e Petro. A Alimentation Couche-Tard lançou o Pro DIGITAL+ no Canadá em junho de 2025, com emissão digital instantânea, controles em tempo real e descontos em combustível. Os programas digitais de frota convertem o abastecimento ocasional em relacionamentos de compra gerenciados e ajudam os operadores a planejar volumes com maior confiabilidade.
Monetização do Varejo de Conveniência e Serviços de Alimentação
O varejo de conveniência e os serviços de alimentação podem aumentar o valor das visitas no mercado de combustível de varejo, especialmente quando a recarga de veículos elétricos aumenta o tempo que os clientes passam no local. A BP inaugurou um hub exclusivo de recarga de veículos elétricos e conveniência na Cromwell Road, em Londres, em fevereiro de 2025, com cinco carregadores de 300 kW, Marks and Spencer Food e um Wildbean Cafe. A Alimentation Couche-Tard inaugurou um local exclusivo para veículos elétricos em Gårda, Gotemburgo, em maio de 2025, combinando dez carregadores de 400 kW com uma loja de conveniência de alimentos frescos. Esses formatos demonstram como os postos de recarga podem ser projetados em torno de compras de alimentos e conveniência, em vez de transações com combustível líquido. Os programas de fidelidade digital e a automação dos pátios dos postos complementam esse modelo, permitindo que os operadores reconheçam os clientes, personalizem ofertas e reduzam as etapas rotineiras de transação. Locais de alta densidade também apresentam uma oportunidade de utilizar o espaço disponível no pátio para varejo complementar quando a demanda por combustível por si só não justifica o valor total do local.
Expansão da Rede de Combustíveis Alternativos e Biocombustíveis
Os combustíveis alternativos estão se tornando uma área de crescimento comercial em mercados onde os mandatos de política e a economia das frotas sustentam o fornecimento. A Repsol expandiu sua rede de diesel 100% renovável para mais de 1.500 postos na Espanha e em Portugal até dezembro de 2025 e reportou mais de 210 milhões de litros vendidos. A Índia implementou a gasolina E20 em nível nacional, e a Bharat Petroleum Corporation Limited reportou uma taxa de mistura de etanol de 19,9% no exercício fiscal 2025-26 no âmbito do Ministério do Petróleo. O Regulamento de Infraestrutura de Combustíveis Alternativos da União Europeia apoia a implantação de infraestrutura de combustíveis alternativos na Rede Transeuropeia de Transportes e cria um quadro claro de conformidade para os postos em rodovias. A China Petroleum and Chemical Corporation aumentou as vendas de gás natural automotivo em 37,1% durante 2025, demonstrando que o varejo de GNC opera em escala dentro da rede downstream da China. O mercado de combustível de varejo pode, portanto, agregar volume e relevância para os clientes quando os operadores alinham os investimentos em rede com os mandatos de combustível locais e os requisitos das frotas.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Deslocamento do Petróleo por Veículos Elétricos | -0.6% | Europa e China imediato, América do Norte e Ásia-Pacífico a médio prazo | Curto prazo (≤ 2 anos) |
| Altos Custos de Conexão à Rede Elétrica e de Conformidade | -0.2% | América do Norte e União Europeia | Médio prazo (2 a 4 anos) |
| Volatilidade do Preço do Combustível e Compressão de Margens | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Baixa Utilização dos Ativos de Recarga Iniciais | -0.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Deslocamento do Petróleo por Veículos Elétricos
A adoção de veículos elétricos (VEs) representa uma restrição estrutural clara sobre a demanda por combustíveis convencionais, especialmente em mercados com políticas de eletrificação robustas. A Agência Internacional de Energia (AIE) projeta que o deslocamento do petróleo por VEs atingirá 5,4 milhões de barris por dia até 2030 sob as políticas declaradas. O mercado de combustível de varejo enfrenta a maior exposição nos postos de gasolina urbanos na Europa e nas áreas costeiras dos EUA, onde o acesso à recarga e a renovação da frota de veículos avançam em ritmo mais acelerado. Os operadores que adicionam infraestrutura de recarga podem usar tempos de permanência mais longos para gerar vendas na loja, enquanto os operadores sem uma oferta de varejo mais ampla enfrentam pressão tanto no volume de combustível quanto no fluxo de clientes. Os custos de conexão à rede elétrica, as atualizações de utilidades e os requisitos de conformidade podem tornar essa transição cara na América do Norte e na União Europeia. Os ativos de recarga iniciais também podem permanecer subutilizados, tornando a seleção de locais e o planejamento da demanda considerações importantes antes de comprometer capital.
Volatilidade do Preço do Combustível e Compressão de Margens
As variações no preço do petróleo bruto podem comprimir as margens do combustível de varejo porque os preços nas bombas nem sempre podem ser ajustados imediatamente sem afetar o fluxo de clientes. A gasolina comum nos EUA teve uma média de 3,097 USD por galão em 2025, enquanto os custos de mão de obra, utilidades e processamento de cartões continuaram a pesar sobre os operadores. O lucro operacional do segmento de marketing da China Petroleum and Chemical Corporation caiu 46,5% em relação ao ano anterior para 1,39 bilhão de USD (10,0 bilhões de CNY) em 2025, em parte devido a perdas de estoque relacionadas ao preço do petróleo bruto. Os postos menores não dispõem da integração com refinarias ou da escala de compras que pode moderar essas flutuações. O mercado de combustível de varejo pode, portanto, registrar mais acordos de fornecimento com marca e consolidação entre operadores independentes nos Estados Unidos, na Alemanha e no Sudeste Asiático. Tais arranjos podem proporcionar maior estabilidade no fornecimento, embora também possam reduzir a independência comercial dos proprietários menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Combustível:
O Impulso do GNC Remodela o Mix de Combustíveis AlternativosA gasolina deteve 44,7% da participação do mercado de combustível de varejo em 2026, refletindo o papel consolidado dos veículos particulares tanto em economias maduras quanto emergentes. O consumo de gasolina automotiva nos EUA totalizou 136,72 bilhões de galões em 2025 e representou 43% do consumo total de produtos de petróleo dos EUA. O diesel continua importante para o frete comercial, enquanto o diesel renovável está começando a transformar a categoria por meio de redes de revendedores com marca. O GLP e as misturas de etanol também mantêm importância local, especialmente onde a política de etanol do Brasil e a implantação do E20 na Índia sustentam a demanda. O mercado de combustível de varejo continua dependendo de um mix amplo de combustíveis porque as frotas de veículos, as regulamentações e a infraestrutura de abastecimento diferem significativamente por região.
O GNC tem previsão de expandir a um CAGR de 5,3% até 2032, tornando-o a categoria de combustível de crescimento mais rápido nos dados de segmentação disponíveis. A Sinopec reportou um aumento de 37,1% nas vendas de gás natural automotivo em 2025, mesmo com queda de 4% no volume geral de gasolina no varejo. Esse padrão indica que as frotas comerciais estão transferindo parte de sua demanda do diesel para o GNC onde o custo e o acesso à rede são favoráveis. O hidrogênio ainda está em estágio comercial inicial, embora a Shell Oman tenha inaugurado seu primeiro posto de abastecimento de hidrogênio em 2025 e a instalação de diesel renovável Strathcona da ExxonMobil tenha iniciado operações comerciais no mesmo ano. O AFIR também fornece um quadro de política para a infraestrutura de GNC e hidrogênio nos principais corredores de transporte europeus.
Por Tipo de Posto:
Postos Urbanos Lideram tanto em Escala quanto em CrescimentoOs postos de combustível urbanos detiveram 37,2% do tamanho do mercado de combustível de varejo em 2026 e estão projetados para crescer a um CAGR de 3,8% até 2032. Sua posição reflete as vantagens de áreas de captação densas, maior fluxo de clientes e maior compatibilidade com o varejo de conveniência. A PTT Oil and Retail Business Public Company Limited operou 2.413 postos PTT na Tailândia, atendendo mais de 3,9 milhões de clientes por dia por meio das ofertas Café Amazon, Jiffy e 7-Eleven.[3] A Repsol S.A. operou 3.253 postos na Espanha e atendeu 24 milhões de clientes por meio de sua plataforma de fidelidade Waylet, que contava com 9 milhões de usuários. Essas redes demonstram como locais urbanos podem combinar transações de combustível, alimentação, varejo de conveniência e engajamento digital.
Os postos em rodovias e vias expressas atendem viajantes de longa distância e tráfego de carga, gerando frequentemente maior volume de atendimento por local do que os formatos urbanos. Os postos independentes enfrentam maior pressão porque a fidelidade digital, a recarga e os serviços de alimentação exigem investimentos que podem ser difíceis para operadores de um único local. Os postos rurais continuam sendo pontos de acesso necessários em áreas de menor densidade. A Indian Oil Corporation e a Bharat Petroleum Corporation Limited (BPCL) mantm grandes redes rurais e semiurbanas na Índia, onde uma cobertura de serviço mais ampla continua sendo estrategicamente importante. Os formatos urbanos estão sendo cada vez mais desenvolvidos como destinos de varejo, enquanto os formatos rurais e independentes estão focados em um fluxo confiável de abastecimento, levando os proprietários de redes a aplicar diferentes modelos de investimento.



Por Usuário Final:
Operadores de Frotas Redefinem o Prêmio B2BOs consumidores individuais detiveram 55,6% do setor de combustível de varejo em 2026, mantendo a mobilidade pessoal como a principal base de demanda em todas as regiões. A limpeza dos postos, os programas digitais, as comodidades de varejo e o atendimento consistente ao cliente podem influenciar a preferência do consumidor juntamente com os preços nas bombas. Os operadores de frotas estão projetados para crescer a um CAGR de 3,5% até 2032, sustentados por programas de cartão e acordos de compromisso de volume. A Alimentation Couche-Tard Inc. (Circle K) ofereceu um cartão de frota com tecnologia WEX em mais de 6.800 locais nos Estados Unidos, enquanto o programa TrucksUp da Indian Oil Corporation cobriu mais de 40.000 pontos de venda e ofereceu 0,4% de cashback. Esses programas apoiam a retenção ao simplificar a compra de combustível, os pagamentos e o gerenciamento de contas para clientes empresariais.
Os operadores de veículos comerciais, empresas de logística e empresas de transporte entregam altos volumes, mesmo quando suas margens por litro são menores. Esses clientes valorizam o fornecimento previsível e têm maior probabilidade de escolher locais que ofereçam combustível, AdBlue ou fluido de escape diesel, comodidades para motoristas e alimentação em uma única parada. O mercado de combustível de varejo utiliza esses serviços agrupados para melhorar o valor dos locais em rodovias e capturar a demanda de veículos que viajam além de suas rotas habituais. Os operadores de transporte público também estão migrando para GNC e diesel renovável onde as regulamentações de qualidade do ar afetam os contratos municipais. Os clientes industriais e institucionais continuam sendo um grupo menor, mas potencialmente de maior margem, particularmente nas zonas industriais do Oriente Médio e da África. Essa combinação significa que o mercado de combustível de varejo está se tornando mais diferenciado por uso do veículo, padrão de rota e requisitos de conformidade.

Análise Geográfica
América do Norte
A América do Norte deteve 33,2% do mercado em 2026. O consumo de gasolina automotiva nos EUA atingiu 136,72 bilhões de galões em 2025, a um preço médio de 3,097 USD por galão, representando 43% do consumo nacional de produtos de petróleo. A ExxonMobil contava com 18.533 postos de combustível de varejo em todo o mundo no final de 2025, incluindo 10.206 nos Estados Unidos, operando por meio de distribuidores e revendedores em vez de formatos operados diretamente pela empresa. A Circle K operou 9.217 lojas na América do Norte, incluindo 8.202 com combustível, e vendeu 42 milhões de galões por dia. Os cartões de frota e o varejo de conveniência estão fortalecendo o papel comercial desses postos no mercado de combustível de varejo da América do Norte, enquanto o cartão Pro DIGITAL+ da Circle K no Canadá e o crescimento da frota de veículos no México estão impulsionando mudanças nos formatos dos postos lideradas pela urbanização.
Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 3,7% até 2032. As três empresas públicas de comercialização de petróleo da Índia operaram mais de 87.000 pontos de venda no exercício fiscal 2024-25, incluindo 40.221 da Indian Oil, 25.323 da Bharat Petroleum Corporation Limited e 23.747 da Hindustan Petroleum Corporation Limited. O programa de mistura de etanol da Índia e a expansão do gás natural comprimido (GNC) sustentam o mercado de combustível de varejo à medida que a posse de veículos e a atividade de frete aumentam. A demanda por gasolina e diesel na China permaneceu praticamente inalterada em 2025; no entanto, a Sinopec operou 31.195 postos e a PetroChina operou 22.127 postos, ambos com infraestrutura multienergia em crescimento. A PetroChina estabeleceu 1.525 postos de energia integrada e adicionou 37.600 pontos de recarga de veículos elétricos (VEs) durante 2025. A aquisição pela Saudi Aramco de uma participação de 25% na Unioil, que opera mais de 175 postos nas Filipinas, reflete confiança na demanda do Sudeste Asiático.[4]
Europa, América do Sul e Oriente Médio e África
A Europa está migrando do abastecimento orientado por volume para postos orientados por valor, que incluem recarga e combustíveis de menor teor de carbono. A Shell reduziu sua rede com marca em 800 postos em 2025, enquanto aumentou os pontos de recarga de VEs próprios em mais de 20%, chegando a 88.000. A Eni operou 5.294 postos europeus e registrou 7,81 milhões de toneladas de vendas de produtos de petróleo no varejo em 2025. A rede de diesel renovável da Repsol ilustra como a influência regulatória e o investimento em combustíveis alternativos podem se tornar uma vantagem comercial no mercado europeu de combustível de varejo. A América do Sul continua moldada pelo mandato de etanol do Brasil e pela desregulamentação de preços na Argentina, enquanto os mercados do Oriente Médio e África são mais frequentemente influenciados pela precificação das companhias petrolíferas nacionais e pela propriedade das redes, incluindo os 18.000 postos de serviço globais da Saudi Aramco por meio de afiliadas.
Cenário Competitivo
Concentração do Mercado
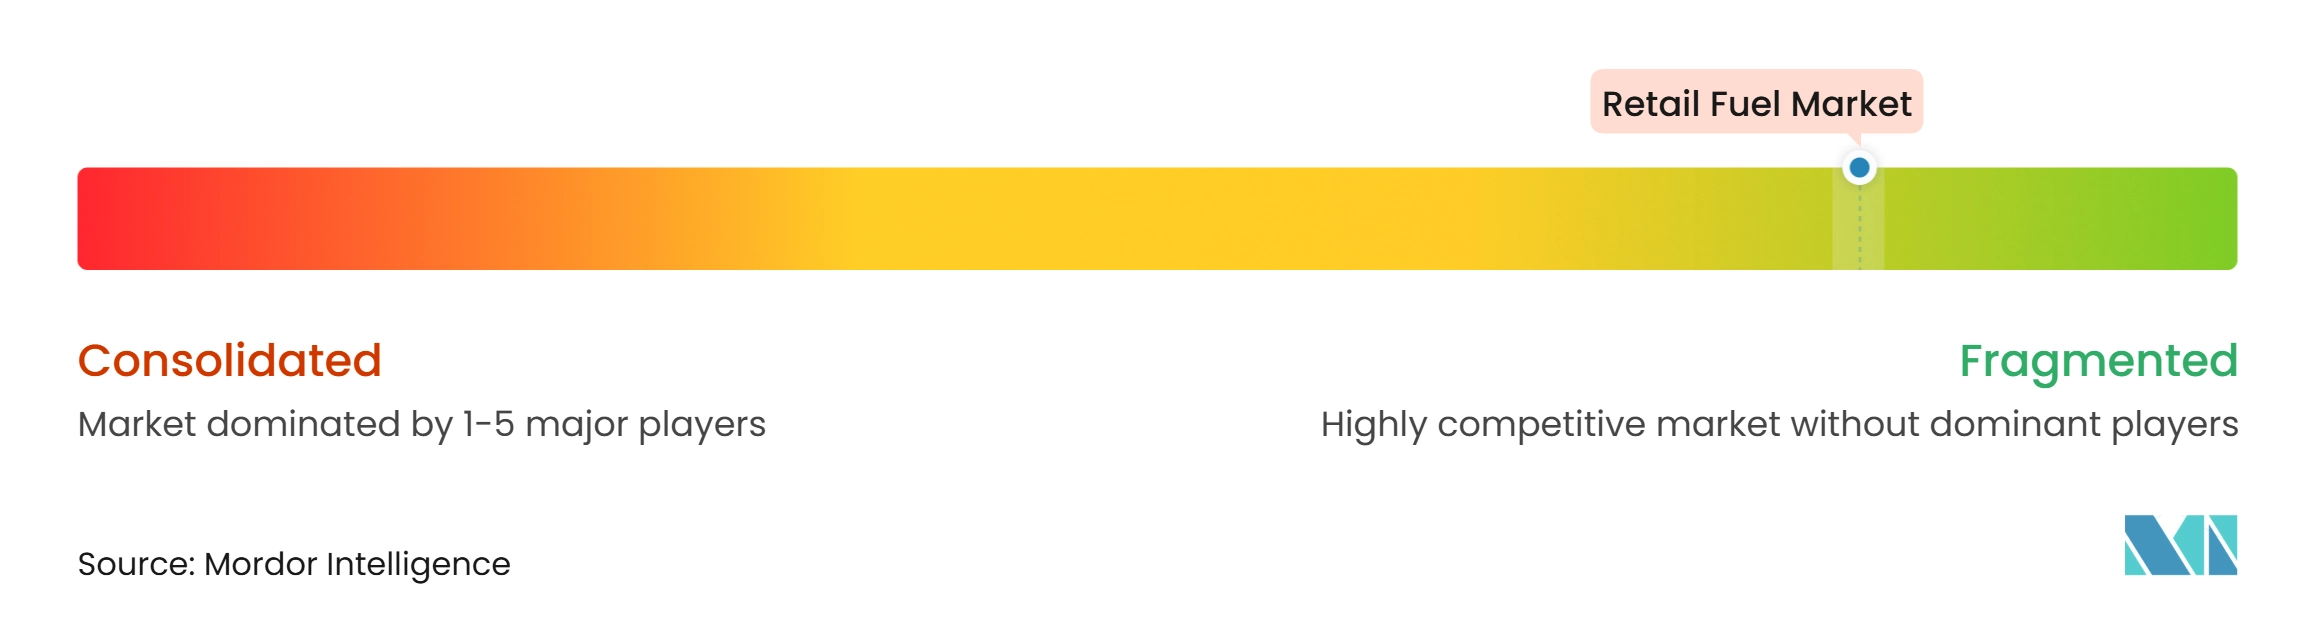
O mercado de combustível de varejo é fragmentado no nível dos postos individuais, mas a propriedade de marcas, os acordos de fornecimento e os dados de clientes estão se tornando mais concentrados. A Shell contava com 47.000 postos de combustível de varejo e conveniência e 33 milhões de clientes diários no final de 2025. Durante 2025, a empresa fechou ou vendeu 800 postos com marca de desempenho inferior, enquanto adicionava infraestrutura de recarga. A BP saiu de 5% de seus postos próprios em 2025 e concentrou o investimento em recarga na Alemanha, no Reino Unido, na China e nos Estados Unidos. Essas ações refletem uma mudança do volume de rede para postos com maior potencial de varejo e serviços de energia.
As companhias petrolíferas nacionais estão adotando uma abordagem diferente, expandindo suas redes e usando a escala para fortalecer o acesso ao consumidor. A Indian Oil deteve uma participação de 41,52% no mercado doméstico de petróleo e operou 40.221 pontos de venda em março de 2025. A Sinopec operou 31.195 postos de serviço com marca no final de 2025, enquanto a PetroChina expandiu sua oferta multienergia por meio de postos de energia integrada, locais de gás natural liquefeito (GNL) e infraestrutura de recarga. Essas empresas se beneficiam de grandes redes domésticas, mandatos de combustível e sistemas de fornecimento consolidados. Sua posição no mercado de combustível de varejo dificulta que operadores menores igualem sua cobertura e investimento de capital.
Os especialistas em lojas de conveniência ocupam o espaço entre o varejo puro de combustível e o varejo de mercearia. A Circle K operou 17.000 lojas globalmente, enquanto a rede mais ampla da 7-Eleven superou 83.000 lojas em 17 países. A PTT Oil and Retail Business Public Company Limited combina postos de combustível com café, varejo de conveniência e recarga, enquanto a Repsol usa sua plataforma Waylet para conectar 9 milhões de usuários à sua rede de varejo. Os postos independentes e de revendedores com marca que não conseguem financiar o gerenciamento digital de estoque ou o investimento em recarga continuam sendo candidatos prováveis para aquisição ou acordos de franquia.
Líderes do Setor de Combustível de Varejo
-
Shell plc
-
China Petroleum & Chemical Corporation (Sinopec)
-
Indian Oil Corporation Limited
-
PetroChina Company Limited
-
Alimentation Couche-Tard Inc. (Circle K)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Combustível de Varejo Empresas cobertas neste relatório
- 7-Eleven, Inc.
- Alimentation Couche-Tard Inc. (Circle K)
- Bharat Petroleum Corporation Limited (BPCL)
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Eni S.p.A.
- Exxon Mobil Corporation
- Hindustan Petroleum Corporation Limited (HPCL)
- Indian Oil Corporation Limited
- Marathon Petroleum Corporation
- PetroChina Company Limited
- Petronas
- Phillips 66
- PTT Public Company Limited
- Repsol S.A.
- Saudi Aramco
- Shell plc
- TotalEnergies SE
- Valero Energy Corporation
Desenvolvimentos industriais recentes em Mercado de Combustível de Varejo
- Março de 2026: A Sinopec expandiu sua contagem de postos de serviço com marca para 31.195 até o final de 2025, enquanto as vendas de gás natural automotivo dispararam 37,1% em relação ao ano anterior, confirmando o GNC como sua categoria de varejo de combustível de crescimento mais rápido, apesar de uma queda geral de 4% nos volumes de gasolina no varejo.
- Março de 2026: A PetroChina estabeleceu 1.525 postos de energia integrada e 450 postos de abastecimento de GNL em 2025, adicionando 37.600 pontos de recarga de VEs, representando uma das maiores expansões de infraestrutura multienergética em um único ano no mundo.
- Março de 2026: A Shell plc vendeu ou fechou aproximadamente 800 postos de combustível de varejo e conveniência com marca de desempenho inferior durante 2025, como parte de sua estratégia de otimização de portfólio, com o objetivo de melhorar o fluxo de caixa e a rentabilidade a longo prazo. Essas desinvestimentos estavam alinhados com o plano previamente anunciado da Shell de alienar 1.000 postos de varejo globalmente até 2026 e incluíram transações envolvendo aproximadamente 200 postos na Indonésia e 217 postos no México.
- Março de 2026: A BP saiu de 5% de seus postos próprios em 2025, com meta de 10% até 2027. A empresa também concordou em vender uma participação de 65% na Castrol, concluiu a venda de seu negócio de mobilidade e conveniência nos Países Baixos e concentrou seu investimento em recarga de VEs na Alemanha, no Reino Unido, na China e nos Estados Unidos.
Escopo do Relatório Global do Mercado de Combustível de Varejo
O combustível de varejo refere-se à venda comercial de produtos de petróleo refinados, como gasolina, diesel e combustíveis alternativos, diretamente a consumidores individuais e frotas comerciais para uso imediato em veículos. Essa rede de distribuição opera principalmente por meio de postos de serviço públicos, lojas de conveniência e locais comerciais dedicados com acesso por cartão. Ao contrário das transações no atacado, que envolvem a distribuição em terminais a granel, o mercado de varejo é caracterizado por vendas em volumes menores, precificadas por galão ou por litro.
O mercado global de combustível de varejo é segmentado por tipo de combustível, tipo de posto, usuário final e geografia. Por tipo de combustível, o mercado é segmentado em gasolina, diesel, gás natural comprimido (GNC), gás liquefeito de petróleo (GLP), biocombustíveis e misturas de etanol, diesel renovável, hidrogênio e outros combustíveis alternativos. Por tipo de posto, o mercado é segmentado em postos de combustível em vias expressas, postos de combustível em rodovias, postos de combustível independentes, postos de combustível rurais e postos de combustível urbanos. Por usuário final, o mercado é segmentado em operadores de veículos comerciais, operadores de frotas, consumidores individuais, clientes industriais e institucionais, empresas de logística e transporte e operadores de transporte público. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de combustível de varejo em 25 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Gasolina |
| Diesel |
| Gás Natural Comprimido (GNC) |
| Gás Liquefeito de Petróleo (GLP) |
| Biocombustíveis e Misturas de Etanol |
| Diesel Renovável |
| Hidrogênio |
| Outros Combustíveis Alternativos |
| Postos de Combustível em Vias Expressas |
| Postos de Combustível em Rodovias |
| Postos de Combustível Independentes |
| Postos de Combustível Rurais |
| Postos de Combustível Urbanos |
| Operadores de Veículos Comerciais |
| Operadores de Frotas |
| Consumidores Individuais |
| Clientes Industriais e Institucionais |
| Empresas de Logística e Transporte |
| Operadores de Transporte Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Nigéria | |
| Omã | |
| Restante do Oriente Médio e África |
| Por Tipo de Combustível | Gasolina | |
| Diesel | ||
| Gás Natural Comprimido (GNC) | ||
| Gás Liquefeito de Petróleo (GLP) | ||
| Biocombustíveis e Misturas de Etanol | ||
| Diesel Renovável | ||
| Hidrogênio | ||
| Outros Combustíveis Alternativos | ||
| Por Tipo de Posto | Postos de Combustível em Vias Expressas | |
| Postos de Combustível em Rodovias | ||
| Postos de Combustível Independentes | ||
| Postos de Combustível Rurais | ||
| Postos de Combustível Urbanos | ||
| Por Usuário Final | Operadores de Veículos Comerciais | |
| Operadores de Frotas | ||
| Consumidores Individuais | ||
| Clientes Industriais e Institucionais | ||
| Empresas de Logística e Transporte | ||
| Operadores de Transporte Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Nigéria | ||
| Omã | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de combustível de varejo até 2032?
O mercado de combustível de varejo tem previsão de atingir 2,88 trilhões de USD até 2032, crescendo a um CAGR de 3,17% a partir de 2027.
Qual tipo de combustível está crescendo mais rapidamente nas redes de combustível de varejo?
O gás natural comprimido (GNC) tem previsão de crescer a um CAGR de 5,3% até 2032, sustentado pela economia logística e pela expansão da rede.
Por que os postos de combustível urbanos estão crescendo mais rapidamente do que outros formatos de postos?
Os postos urbanos têm previsão de crescer a um CAGR de 3,8%, impulsionados pelo tráfego intenso, pelo varejo de conveniência, pelos serviços de alimentação e pelos programas de fidelidade digital.
Como os veículos elétricos afetam os varejistas de combustível?
Os veículos elétricos reduzem a demanda por combustíveis convencionais; no entanto, a infraestrutura de recarga pode gerar visitas mais longas dos clientes e apoiar as vendas de alimentos e conveniência.
Qual região crescerá mais rapidamente até 2032?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 3,7%, sustentada pelo aumento da motorização, pela demanda de frete, pela expansão da rede de gás natural comprimido e pelas grandes redes nacionais de combustível.
Como os varejistas de combustível estão melhorando as margens além das vendas de combustível?
Os operadores estão expandindo para serviços de alimentação, varejo de conveniência, programas de fidelidade, cartões de frota, infraestrutura de recarga e combustíveis alternativos para aumentar a receita por visita.