
Größe und Marktanteil des Einzelhandels-Kraftstoffmarkts
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
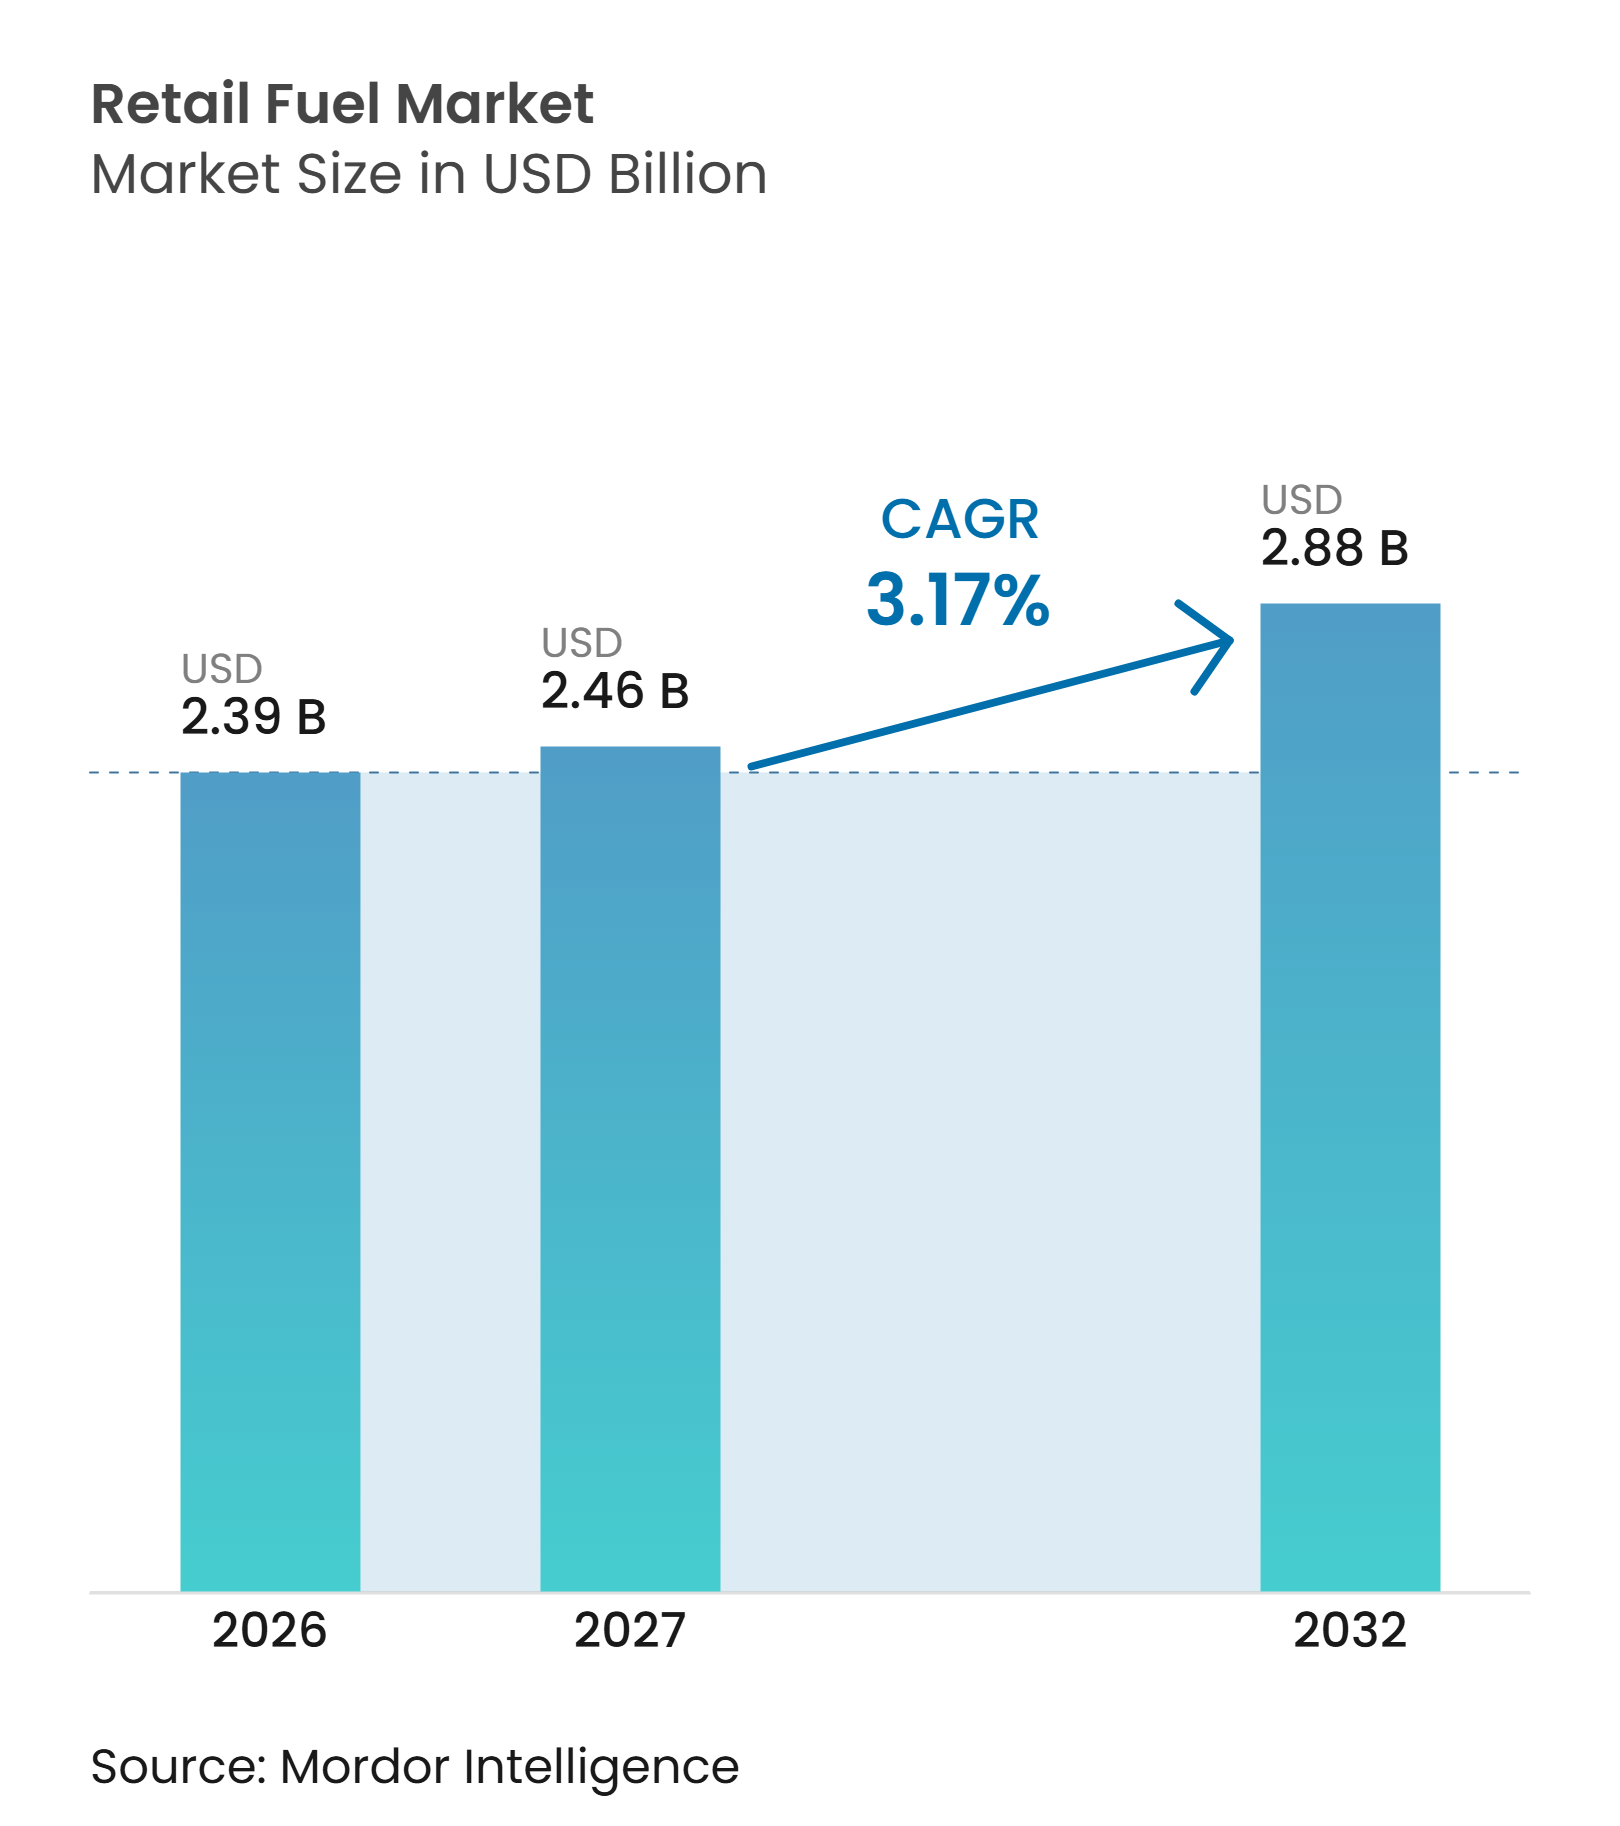
| Marktgröße (2027) | 2.46 Billionen US-Dollar |
| Marktgröße (2032) | 2.88 Billionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.17 % |
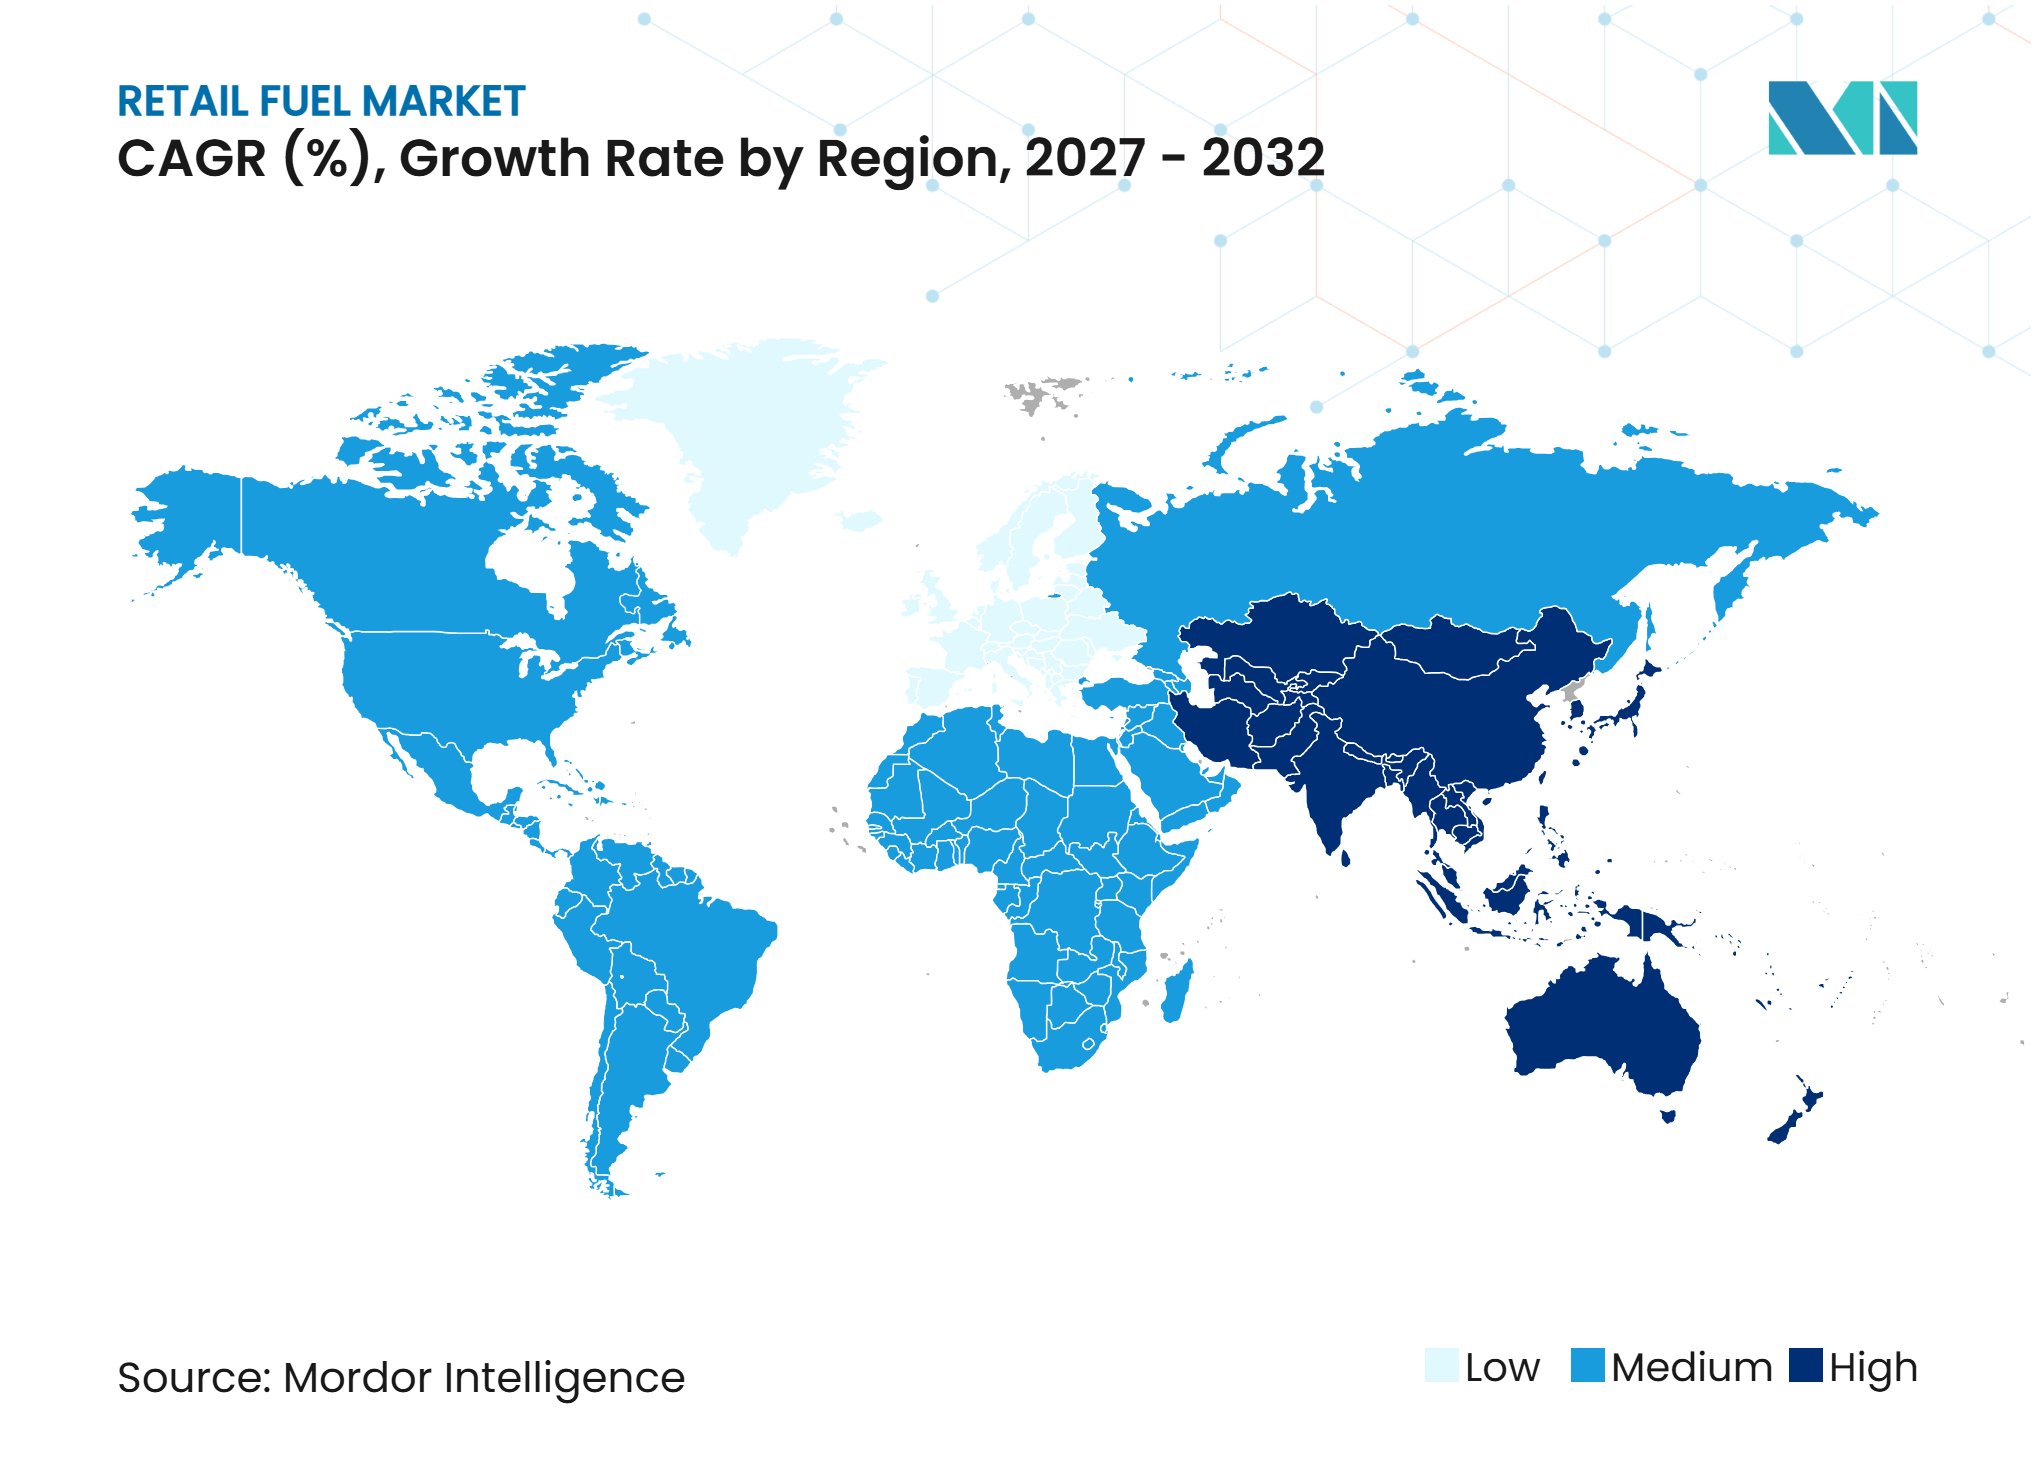
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Einzelhandels-Kraftstoffmarkts von Mordor Intelligence
Die globale Größe des Retail-Kraftstoffmarkts soll von 2,39 Billionen USD im Jahr 2026 auf 2,88 Billionen USD bis 2032 wachsen und dabei zwischen 2027 und 2032 eine CAGR von 3,17 % verzeichnen. Das Wachstum wird durch eine robuste Nachfrage im Straßenverkehr gestützt, obwohl Verbesserungen bei der Fahrzeugeffizienz, die Beimischung von Biokraftstoffen und die Verbreitung von Elektrofahrzeugen die Kraftstoffmengen in reifen Volkswirtschaften dämpfen. Der globale Ölbedarf für den Straßenverkehr stieg im Jahr 2025 um 0,65 Millionen Barrel pro Tag, was darauf hindeutet, dass die Nachfrageverschiebung eher schrittweise als unmittelbar erfolgt.[1] Der Markt entwickelt sich zudem in Richtung höherer Einnahmen pro Besucher, da Convenience-Einzelhandel, Gastronomie, digitale Treueprogramme und Ladedienste für die Wirtschaftlichkeit von Tankstellen immer wichtiger werden. Dieser Trend begünstigt Betreiber, die gut gelegene Standorte, Kundendaten und ein breiteres Einzelhandelsangebot nutzen können, um die Margen über den Kraftstoffverkauf hinaus zu verbessern. Die Wettbewerbslandschaft spiegelt zwei unterschiedliche Ansätze wider: Einige internationale Ölgesellschaften reduzieren leistungsschwache Standorte, während nationale Ölgesellschaften und Betreiber von Convenience-Stores ausgewählte Netze ausbauen.
Wichtigste Erkenntnisse des Berichts
-
Nach Kraftstoffart hielt Benzin/Ottokraftstoff im Jahr 2026 einen Anteil von 44,7 % am Retail-Kraftstoffmarkt, während Compressed Natural Gas (CNG) bis 2032 voraussichtlich mit einer CAGR von 5,3 % wachsen wird.
-
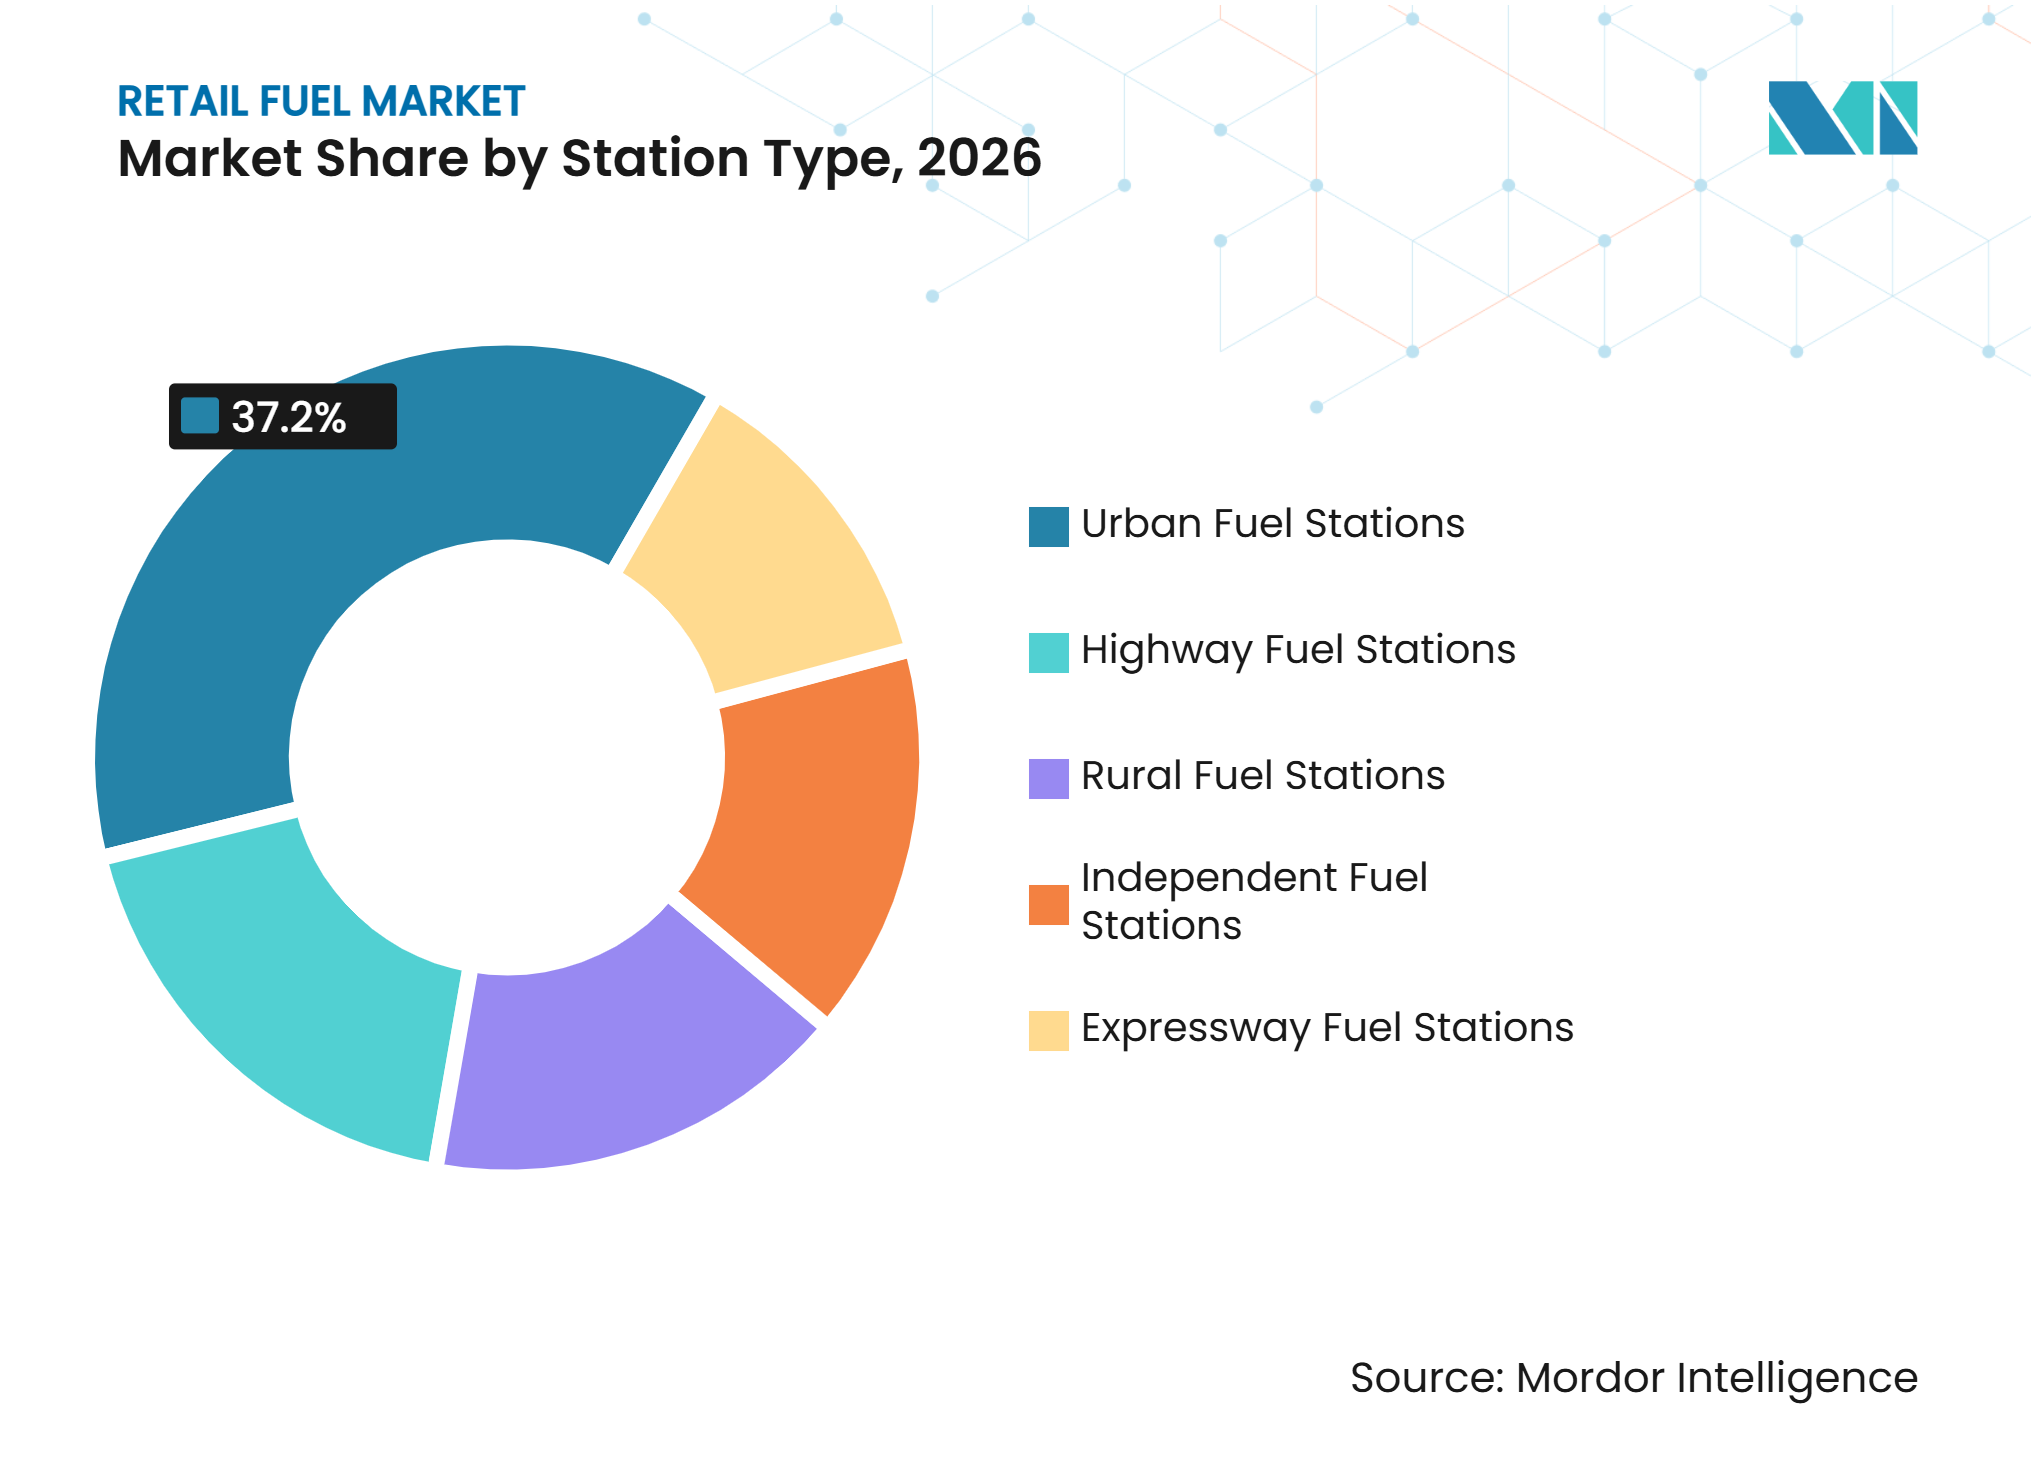
Nach Stationstyp hielten städtische Tankstellen im Jahr 2026 einen Anteil von 37,2 % an der Größe des Retail-Kraftstoffmarkts und sollen bis 2032 mit einer CAGR von 3,8 % wachsen.
-
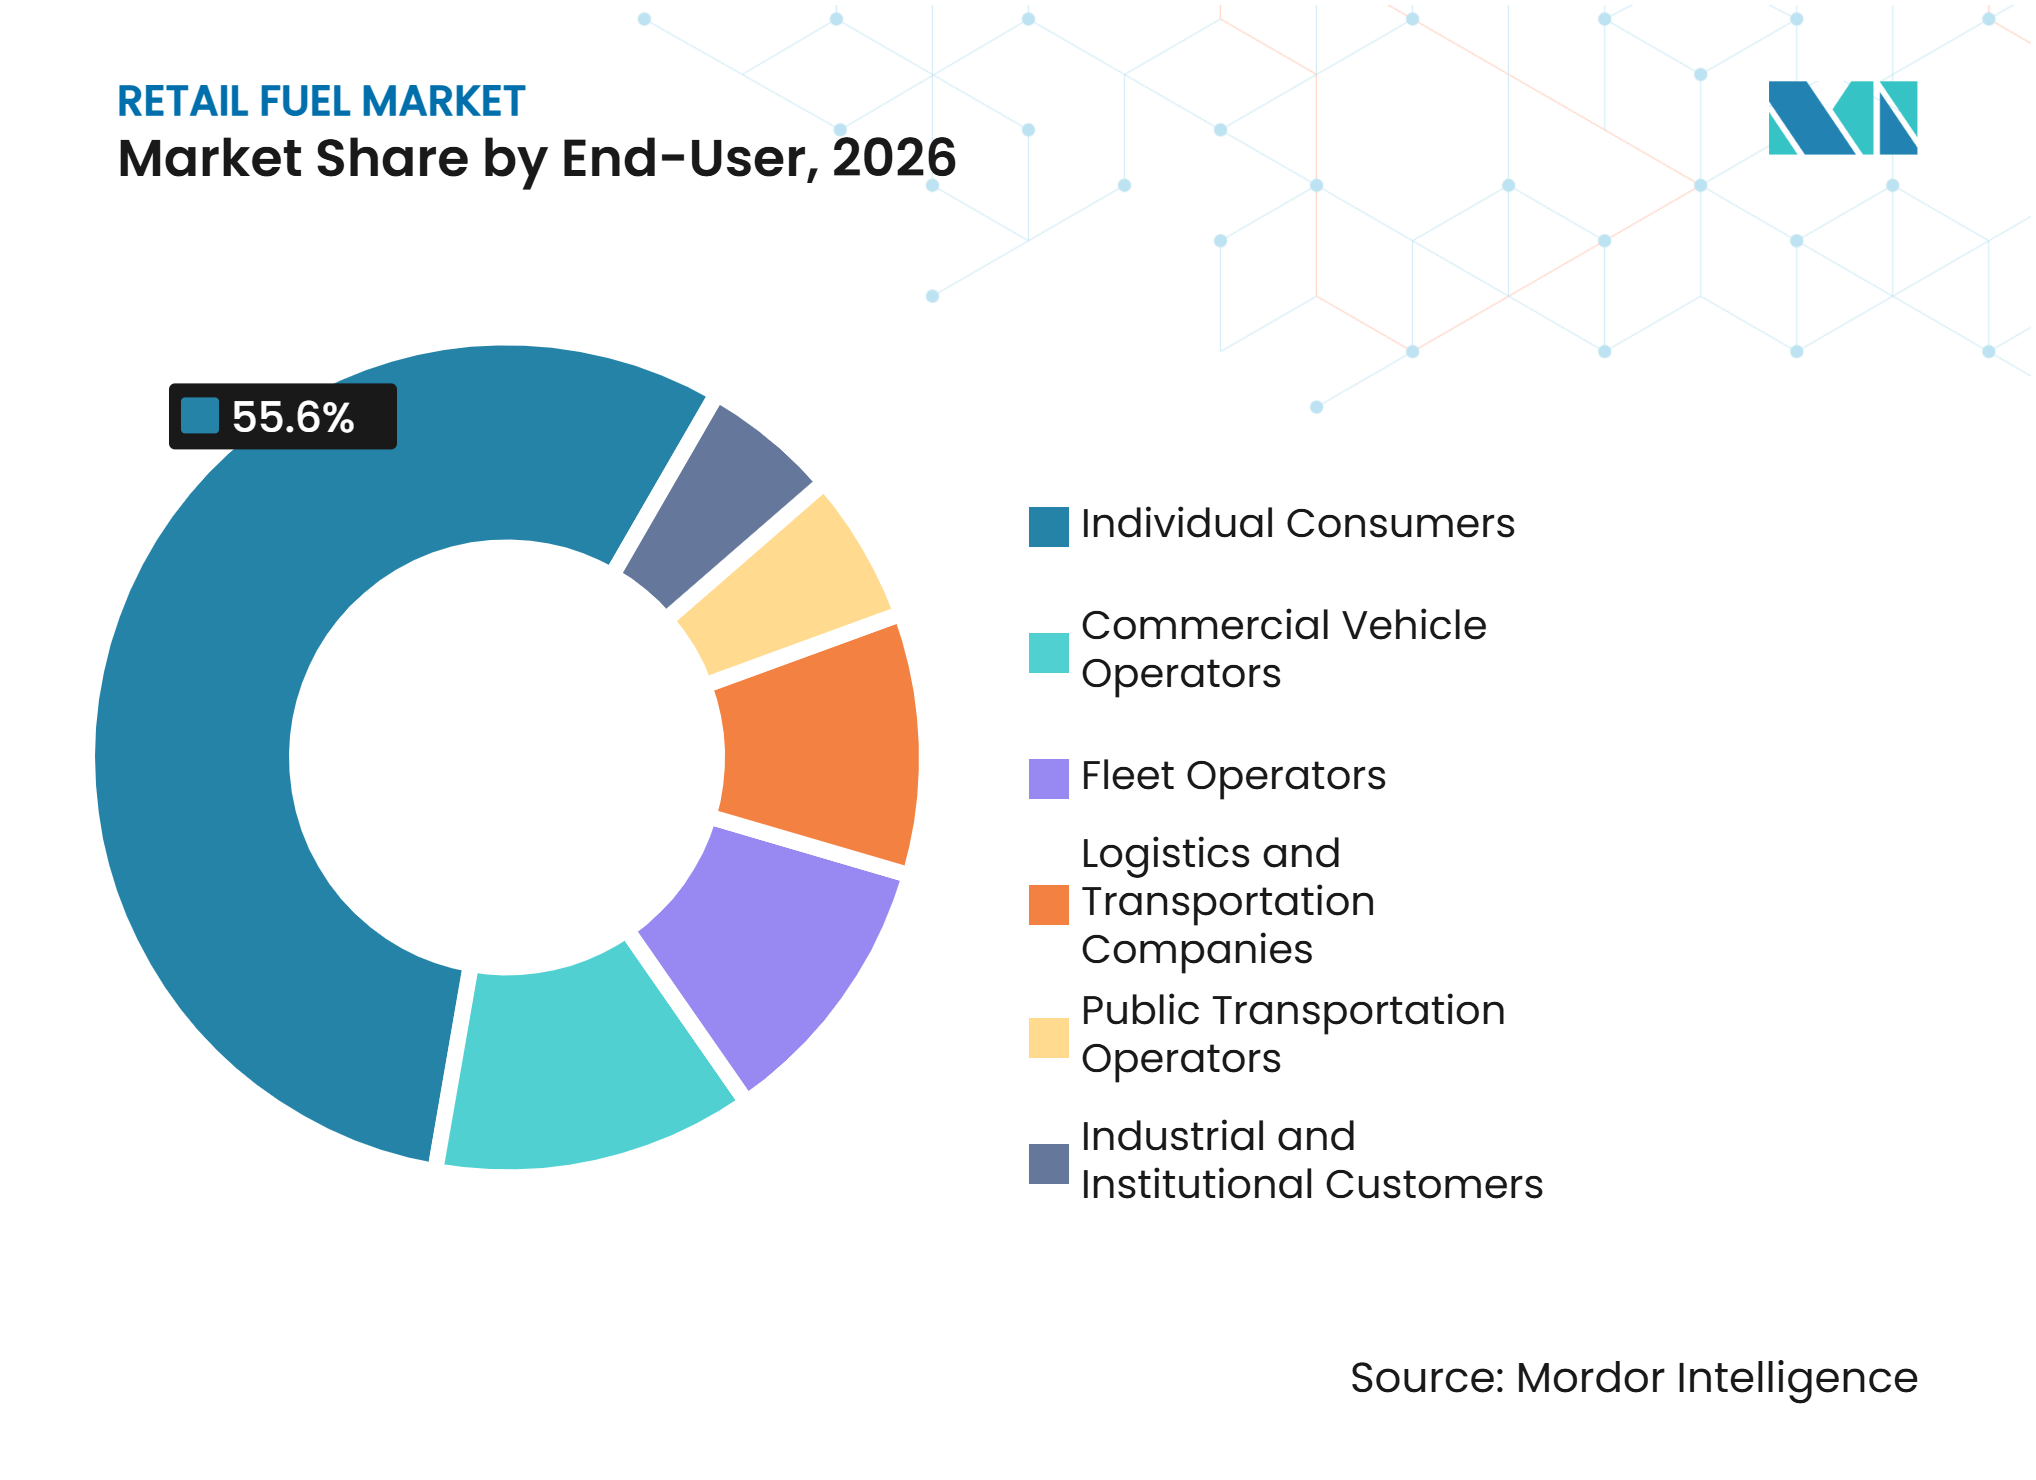
Nach Endnutzer hielten Einzelverbraucher im Jahr 2026 einen Marktanteil von 55,6 %, während Flottenoperatoren bis 2032 voraussichtlich mit einer CAGR von 3,5 % wachsen werden.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 33,2 % an der Retail-Kraftstoffbranche, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 3,7 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Ausweitung des Fahrzeugbestands in Schwellenmärkten | +1.1% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachstum im Güterverkehr und in der Logistik | +0.8% | Global, konzentriert auf Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Convenience-Einzelhandel und Gastronomie | +0.5% | Nordamerika, Europa und städtisches Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau des Netzes für alternative Kraftstoffe und Biokraftstoffe | +0.4% | Europa und Indien, Ausweitung auf Asien-Pazifik und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Digitale Kundenbindung und Vorplatz-Automatisierung | +0.2% | Nordamerika, Europa und städtisches Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Monetarisierung ungenutzter Vorplatz-Immobilien | +0.1% | Global, mit dem größten Einfluss in hochverdichteten städtischen Lagen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausweitung des Fahrzeugbestands in Schwellenmärkten
Süd- und Südostasien bieten noch Spielraum für eine höhere Fahrzeugdichte, was eine mehrjährige Nachfragebasis für konventionelle Kraftstoffe schafft. Indian Oil Corporation verzeichnete im Geschäftsjahr 2024–25 inländische Erdölproduktverkäufe von 84,96 Millionen Tonnen und hielt einen inländischen Erdölmarktanteil von 41,52 % über mehr als 63.000 Kontaktpunkte.[2] Der Einzelhandels-Kraftstoffmarkt profitiert von der Nachfrage durch Zweiräder, leichte Nutzfahrzeuge und Geländefahrzeuge in städtischen und halbstädtischen Gebieten. Indien verfügte im Mai 2025 über 8.154 CNG-Stationen, während das Petroleum and Natural Gas Regulatory Board 307 geografische Gebiete für die Entwicklung von Stadtgasnetzen genehmigt hatte. Diese Entwicklungen begünstigen ländliche und halbstädtische unabhängige Stationen, die für Konsolidierer zu relevanten Akquisitions- oder Netzwerkpartnern werden könnten. Größere Betreiber können die lokale Infrastruktur nutzen, um die Abdeckung durch Markenversorgung und -service auszuweiten, ohne jeden Standort von Grund auf neu errichten zu müssen.
Wachstum im Güterverkehr und in der Logistik
Der Straßengüterverkehr bleibt ein kraftstoffintensiver Transportmodus, der die Diesel- und CNG-Nachfrage an Autobahnstationen und gewerblichen Lkw-Raststätten stützt. GAIL Gas meldete ein CNG-Umsatzwachstum mit einem CAGR von 36 % über die drei Jahre bis zum Geschäftsjahr 2025, während Adani Total Gas im Geschäftsjahr 2025 einen Anstieg des CNG-Volumens um 19 % verzeichnete. Der Einzelhandels-Kraftstoffmarkt profitiert von der Logistikaktivität, da Flottenkonten einen vorhersehbaren Durchsatz liefern, auch wenn die Verbrauchernachfrage schwankt. WEX Incorporated und BP erweiterten 2025 die Earnify-Flottenkarte, um Rabatte an mehr als 8.000 Stationen unter den Marken BP, Amoco, TravelCenters of America, TA Express und Petro anzubieten. Alimentation Couche-Tard führte im Juni 2025 in Kanada Pro DIGITAL+ mit sofortiger digitaler Ausgabe, Echtzeit-Kontrollen und Kraftstoffrabatten ein. Digitale Flottenprogramme wandeln gelegentliches Tanken in verwaltete Einkaufsbeziehungen um und helfen Betreibern, Volumina zuverlässiger zu planen.
Monetarisierung von Convenience-Einzelhandel und Gastronomie
Convenience-Einzelhandel und Gastronomie können den Wert von Besuchen im Einzelhandels-Kraftstoffmarkt steigern, insbesondere wenn das Laden von Elektrofahrzeugen die Zeit verlängert, die Kunden vor Ort verbringen. BP eröffnete im Februar 2025 einen reinen EV-Lade- und Convenience-Hub am Cromwell Road in London mit fünf 300-kW-Ladegeräten, Marks and Spencer Food und einem Wildbean Cafe. Alimentation Couche-Tard eröffnete im Mai 2025 einen reinen EV-Standort in Gårda, Göteborg, der zehn 400-kW-Ladegeräte mit einem Convenience-Store mit Frischkost kombiniert. Diese Formate zeigen, wie Ladestationen rund um Lebensmittel- und Convenience-Einkäufe statt um Flüssigkraftstofftransaktionen gestaltet werden können. Digitale Treueprogramme und Vorplatz-Automatisierung ergänzen dieses Modell, indem sie Betreibern ermöglichen, Kunden zu erkennen, Angebote anzupassen und routinemäßige Transaktionsschritte zu reduzieren. Hochfrequentierte Standorte bieten auch die Möglichkeit, verfügbare Vorplatzflächen für ergänzenden Einzelhandel zu nutzen, wenn die Kraftstoffnachfrage allein den vollen Standortwert nicht rechtfertigt.
Ausbau des Netzes für alternative Kraftstoffe und Biokraftstoffe
Alternative Kraftstoffe entwickeln sich in Märkten, in denen politische Vorgaben und Flottenökonomie die Versorgung unterstützen, zu einem kommerziellen Wachstumsbereich. Repsol erweiterte sein Netz für 100 % erneuerbaren Diesel bis Dezember 2025 auf mehr als 1.500 Stationen in Spanien und Portugal und meldete mehr als 210 Millionen verkaufte Liter. Indien hat E20-Benzin landesweit eingeführt, und Bharat Petroleum Corporation Limited meldete im Geschäftsjahr 2025–26 eine Ethanolbeimischungsrate von 19,9 % im Rahmen des Ministeriums für Erdöl. Die Verordnung der Europäischen Union über die Infrastruktur für alternative Kraftstoffe unterstützt den Ausbau der Infrastruktur für alternative Kraftstoffe im transeuropäischen Verkehrsnetz und schafft einen klaren Compliance-Rahmen für Autobahnstandorte. China Petroleum and Chemical Corporation steigerte den Absatz von Erdgas für Kraftfahrzeuge im Jahr 2025 um 37,1 %, was belegt, dass der CNG-Einzelhandel im nachgelagerten Netz Chinas in großem Maßstab betrieben wird. Der Einzelhandels-Kraftstoffmarkt kann daher Volumen und Kundenrelevanz gewinnen, wenn Betreiber ihre Netzinvestitionen auf lokale Kraftstoffvorgaben und Flottenanforderungen abstimmen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verdrängung von Öl durch Elektrofahrzeuge | -0.6% | Europa und China unmittelbar, Nordamerika und Asien-Pazifik mittelfristig | Kurzfristig (≤ 2 Jahre) |
| Hohe Netzanschluss- und Compliance-Kosten | -0.2% | Nordamerika und die Europäische Union | Mittelfristig (2–4 Jahre) |
| Kraftstoffpreisvolatilität und Margenverengung | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Geringe Auslastung früher Ladeanlagen | -0.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verdrängung von Öl durch Elektrofahrzeuge
Die Einführung von Elektrofahrzeugen stellt eine klare strukturelle Einschränkung der konventionellen Kraftstoffnachfrage dar, insbesondere in Märkten mit starker Elektrifizierungspolitik. Die Internationale Energieagentur prognostiziert, dass die Ölverdrängung durch Elektrofahrzeuge bis 2030 unter den erklärten Politiken 5,4 Millionen Barrel pro Tag erreichen wird. Der Einzelhandels-Kraftstoffmarkt ist am stärksten an städtischen Benzinstationen in Europa und an der US-Küste exponiert, wo der Zugang zu Ladeinfrastruktur und der Fahrzeugwechsel schneller voranschreiten. Betreiber, die Ladeinfrastruktur hinzufügen, können längere Verweilzeiten nutzen, um Umsätze im Geschäft zu generieren, während Betreiber ohne ein breiteres Einzelhandelsangebot sowohl beim Kraftstoffvolumen als auch beim Kundenverkehr unter Druck geraten. Netzanschlusskosten, Netzaufrüstungen und Compliance-Anforderungen können diesen Übergang in Nordamerika und der Europäischen Union kostspielig machen. Frühe Ladeanlagen können zudem unterausgelastet bleiben, was Standortwahl und Nachfrageplanung zu wichtigen Überlegungen macht, bevor Kapital eingesetzt wird.
Kraftstoffpreisvolatilität und Margenverengung
Rohölpreisänderungen können die Margen im Einzelhandels-Kraftstoffmarkt verringern, da die Zapfsäulenpreise nicht immer sofort angepasst werden können, ohne den Kundenverkehr zu beeinflussen. Der US-amerikanische Normalbenzinpreis lag 2025 im Durchschnitt bei 3,097 USD pro Gallone, während Arbeits-, Betriebs- und Kartenabwicklungskosten die Betreiber weiterhin belasteten. Das Betriebsergebnis des Marketingsegments von China Petroleum and Chemical Corporation sank im Jahr 2025 im Jahresvergleich um 46,5 % auf 1,39 Milliarden USD (10,0 Milliarden CNY), was teilweise auf rohölpreisbedingte Bestandsverluste zurückzuführen ist. Kleinere Stationen verfügen nicht über die Raffinerieintegration oder die Einkaufsgröße, die diese Schwankungen abmildern können. Der Einzelhandels-Kraftstoffmarkt könnte daher mehr Markenversorgungsvereinbarungen und Konsolidierungen unter unabhängigen Betreibern in den Vereinigten Staaten, Deutschland und Südostasien erleben. Solche Vereinbarungen können eine größere Versorgungsstabilität bieten, obwohl sie auch die kommerzielle Unabhängigkeit kleinerer Eigentümer verringern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kraftstofftyp:
CNG-Dynamik verändert den Mix alternativer KraftstoffeBenzin/Ottokraftstoff hielt im Jahr 2026 einen Marktanteil von 44,7 % am Einzelhandels-Kraftstoffmarkt, was die etablierte Rolle von Privatfahrzeugen in reifen und aufstrebenden Volkswirtschaften widerspiegelt. Der US-amerikanische Motorenbenzinverbrauch belief sich 2025 auf 136,72 Milliarden Gallonen und repräsentierte 43 % des gesamten US-amerikanischen Erdölproduktverbrauchs. Diesel bleibt für den gewerblichen Güterverkehr wichtig, während erneuerbarer Diesel beginnt, die Kategorie durch Markenhändlernetzwerke zu verändern. LPG und Ethanolmischungen behalten auch lokale Bedeutung, insbesondere dort, wo Brasiliens Ethanolpolitik und Indiens E20-Einführung die Nachfrage stützen. Der Einzelhandels-Kraftstoffmarkt ist weiterhin auf einen breiten Kraftstoffmix angewiesen, da Fahrzeugbestände, Vorschriften und Betankungsinfrastruktur je nach Region stark variieren.
CNG soll bis 2032 mit einem CAGR von 5,3 % wachsen und ist damit die am schnellsten wachsende Kraftstoffkategorie in den verfügbaren Segmentierungsdaten. Sinopec meldete 2025 einen Anstieg des Erdgasabsatzes für Kraftfahrzeuge um 37,1 %, obwohl das gesamte Benzineinzelhandelsvolumen um 4 % zurückging. Dieses Muster zeigt, dass gewerbliche Flotten einen Teil ihrer Nachfrage von Diesel auf CNG verlagern, wo Kosten und Netzzugang günstig sind. Wasserstoff befindet sich noch in einem frühen kommerziellen Stadium, obwohl Shell Oman 2025 seine erste Wasserstoff-Tankstelle eröffnete und ExxonMobils Strathcona-Anlage für erneuerbaren Diesel im selben Jahr den kommerziellen Betrieb aufnahm. AFIR bietet auch einen politischen Rahmen für CNG- und Wasserstoffinfrastruktur entlang der wichtigsten europäischen Verkehrskorridore.
Nach Stationstyp:
Städtische Stationen führen sowohl bei Größe als auch beim WachstumStädtische Tankstellen hielten im Jahr 2026 einen Anteil von 37,2 % an der Größe des Retail-Kraftstoffmarkts und sollen bis 2032 mit einer CAGR von 3,8 % wachsen. Ihre Position spiegelt die Vorteile dichter Einzugsgebiete, höherer Besucherfrequenz und einer besseren Eignung für den Convenience-Einzelhandel wider. PTT Oil and Retail Business Public Company Limited betrieb in Thailand 2.413 PTT-Stationen, die täglich mehr als 3,9 Millionen Kunden über Café Amazon-, Jiffy- und 7-Eleven-Angebote bedienten.[3] Repsol S.A. betrieb 3.253 Stationen in Spanien und bediente 24 Millionen Kunden über seine Waylet-Treueplattform, die 9 Millionen Nutzer hatte. Diese Netzwerke zeigen, wie städtische Standorte Kraftstofftransaktionen, Gastronomie, Convenience-Einzelhandel und digitales Engagement miteinander verbinden können.
Autobahn- und Schnellstraßenstationen bedienen Fernreisende und Güterverkehr und erzielen häufig einen höheren Durchsatz pro Standort als städtische Formate. Unabhängige Stationen stehen unter größerem Druck, da digitale Kundenbindung, Ladeinfrastruktur und Gastronomie Investitionen erfordern, die für Einzelstandortbetreiber schwierig sein können. Ländliche Tankstellen bleiben notwendige Versorgungspunkte in dünn besiedelten Gebieten. Indian Oil Corporation und Bharat Petroleum Corporation Limited unterhalten in Indien bedeutende ländliche und halbstädtische Netze, wo eine breitere Versorgungsabdeckung strategisch wichtig bleibt. Städtische Formate werden zunehmend als Einzelhandelsziele entwickelt, während ländliche und unabhängige Formate auf einen zuverlässigen Kraftstoffdurchsatz ausgerichtet sind, was Netzeigentümer dazu veranlasst, unterschiedliche Investitionsmodelle anzuwenden.


Notiz: Marktanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Flottenoperatoren definieren die B2B-Prämie neuEinzelverbraucher hielten im Jahr 2026 einen Anteil von 55,6 % an der Retail-Kraftstoffbranche und sicherten damit die persönliche Mobilität als primäre Nachfragebasis in allen Regionen. Sauberkeit der Stationen, digitale Programme, Einzelhandelsangebote und ein konsistenter Kundenservice können die Verbraucherpräferenz neben den Kraftstoffpreisen beeinflussen. Flottenoperatoren sollen bis 2032 mit einer CAGR von 3,5 % wachsen, unterstützt durch Kartenprogramme und Volumenverpflichtungsvereinbarungen. Circle K bot eine WEX-gestützte Flottenkarte an mehr als 6.800 US-amerikanischen Standorten an, während das TrucksUp-Programm von Indian Oil Corporation mehr als 40.000 Verkaufsstellen abdeckte und 0,4 % Cashback bot. Diese Programme unterstützen die Kundenbindung, indem sie den Kraftstoffeinkauf, die Zahlungsabwicklung und das Kontomanagement für Geschäftskunden vereinfachen.
Nutzfahrzeugbetreiber, Logistikunternehmen und Transportunternehmen liefern hohe Volumina, auch wenn ihre Margen pro Liter geringer sind. Diese Kunden legen Wert auf eine verlässliche Versorgung und wählen eher Standorte, die Kraftstoff, AdBlue oder Dieselabgasflüssigkeit, Fahrereinrichtungen und Verpflegung an einem einzigen Halt anbieten. Der Retail-Kraftstoffmarkt nutzt diese gebündelten Dienstleistungen, um den Wert von Autobahnstandorten zu steigern und die Nachfrage von Fahrzeugen zu erfassen, die über ihre üblichen Routen hinausfahren. Öffentliche Verkehrsbetreiber gehen ebenfalls auf CNG und erneuerbaren Diesel über, wo Luftqualitätsvorschriften kommunale Verträge betreffen. Industrie- und institutionelle Kunden bleiben eine kleinere, aber potenziell margenträchtigere Gruppe, insbesondere in Industriezonen im Nahen Osten und Afrika. Diese Mischung bedeutet, dass der Retail-Kraftstoffmarkt nach Fahrzeugnutzung, Routenmuster und Compliance-Anforderungen zunehmend differenzierter wird.

Notiz: Marktanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 33,2 %. Der US-amerikanische Motorenbenzinverbrauch erreichte 2025 136,72 Milliarden Gallonen zu einem Durchschnittspreis von 3,097 USD pro Gallone und repräsentierte 43 % des nationalen Erdölproduktverbrauchs. ExxonMobil verfügte Ende 2025 weltweit über 18.533 Einzelhandels-Kraftstoffstandorte, darunter 10.206 in den Vereinigten Staaten, die über Händler- und Wiederverkäufervereinbarungen und nicht als unternehmenseigene Formate betrieben wurden. Circle K betrieb 9.217 nordamerikanische Filialen, davon 8.202 mit Kraftstoff, und verkaufte täglich 42 Millionen Gallonen. Flottenkarten und Convenience-Einzelhandel stärken die kommerzielle Rolle dieser Standorte im nordamerikanischen Einzelhandels-Kraftstoffmarkt, während Circle Ks Pro DIGITAL+-Karte in Kanada und Mexikos Fahrzeugwachstum urbanisierungsbedingte Veränderungen in den Stationsformaten vorantreiben.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einem CAGR von 3,7 % wachsen. Indiens drei staatliche Ölvermarktungsunternehmen betrieben im Geschäftsjahr 2024–25 mehr als 87.000 Verkaufsstellen, darunter 40.221 für Indian Oil, 25.323 für Bharat Petroleum Corporation Limited und 23.747 für Hindustan Petroleum Corporation Limited. Indiens Ethanolbeimischungsprogramm und der Ausbau von Compressed Natural Gas (CNG) unterstützen den Einzelhandels-Kraftstoffmarkt, da Fahrzeugbesitz und Güterverkehrsaktivität zunehmen. Chinas Benzin- und Dieselnachfrage blieb 2025 weitgehend unverändert; Sinopec betrieb jedoch 31.195 Stationen und PetroChina betrieb 22.127 Stationen, beide mit wachsender Multi-Energie-Infrastruktur. PetroChina errichtete 2025 1.525 integrierte Energiestationen und fügte 37.600 Ladepistolen für Elektrofahrzeuge hinzu. Saudi Aramcos Erwerb eines 25-%-Anteils an Unioil, das mehr als 175 philippinische Stationen betreibt, spiegelt das Vertrauen in die südostasiatische Nachfrage wider.[4]
Europa, Südamerika sowie Naher Osten und Afrika
Europa verlagert sich von volumenorientierter Betankung hin zu wertorientierten Standorten, die Ladeinfrastruktur und kohlenstoffärmere Kraftstoffe umfassen. Shell reduzierte sein Markennetz 2025 um 800 Standorte, während die Anzahl der eigenen EV-Ladepunkte um mehr als 20 % auf 88.000 stieg. Eni betrieb 5.294 europäische Stationen und verzeichnete 2025 Einzelhandelsverkäufe von Erdölprodukten in Höhe von 7,81 Millionen Tonnen. Repsols Netz für erneuerbaren Diesel veranschaulicht, wie regulatorischer Einfluss und Investitionen in alternative Kraftstoffe zu einem kommerziellen Vorteil im europäischen Einzelhandels-Kraftstoffmarkt werden können. Südamerika wird weiterhin durch Brasiliens Ethanolmandat und Argentiniens Preisliberalisierung geprägt, während Märkte im Nahen Osten und Afrika häufiger durch die Preisgestaltung und den Netzbesitz nationaler Ölgesellschaften beeinflusst werden, einschließlich Saudi Aramcos 18.000 globaler Servicestationen über Tochtergesellschaften.
Wettbewerbslandschaft
Marktkonzentration
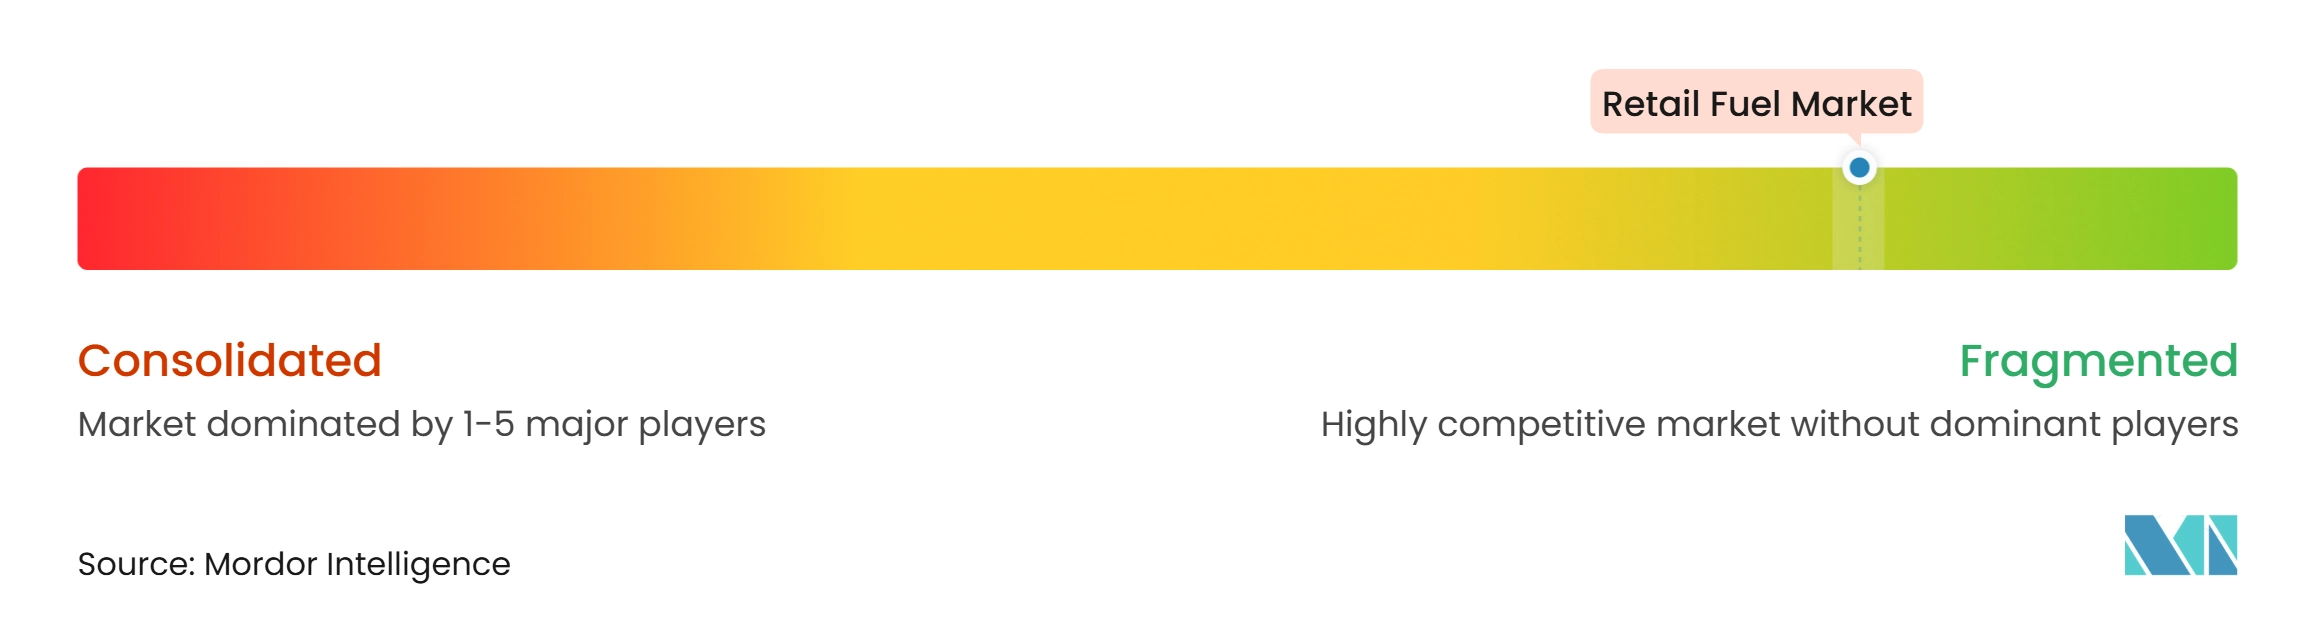
Der Einzelhandels-Kraftstoffmarkt ist auf der Ebene der einzelnen Stationen fragmentiert, aber Markeneigentümerschaft, Versorgungsvereinbarungen und Kundendaten werden zunehmend konzentrierter. Shell verfügte Ende 2025 über 47.000 Einzelhandels-Kraftstoff- und Convenience-Standorte und 33 Millionen tägliche Kunden. Im Jahr 2025 schloss oder verkaufte das Unternehmen 800 leistungsschwächere Markenstandorte und baute gleichzeitig Ladeinfrastruktur aus. BP veräußerte 2025 5 % seiner unternehmenseigenen Einzelhandelsstandorte und konzentrierte Ladeinvestitionen auf Deutschland, das Vereinigte Königreich, China und die Vereinigten Staaten. Diese Maßnahmen spiegeln eine Verlagerung vom Netzvolumen hin zu Standorten mit stärkerem Einzelhandels- und Energiedienstleistungspotenzial wider.
Nationale Ölgesellschaften verfolgen einen anderen Ansatz, indem sie ihre Netze ausbauen und ihre Größe nutzen, um den Verbraucherzugang zu stärken. Indian Oil hielt einen inländischen Erdölmarktanteil von 41,52 % und betrieb zum Stand März 2025 40.221 Verkaufsstellen. Sinopec betrieb Ende 2025 31.195 Markenservicestationen, während PetroChina sein Multi-Energie-Angebot durch integrierte Energiestationen, Standorte für Liquefied Natural Gas (LNG) und Ladeinfrastruktur ausbaute. Diese Unternehmen profitieren von großen inländischen Netzen, Kraftstoffvorgaben und etablierten Versorgungssystemen. Ihre Position im Einzelhandels-Kraftstoffmarkt macht es für kleinere Betreiber schwierig, ihre Abdeckung und Kapitalinvestitionen zu erreichen.
Convenience-Store-Spezialisten besetzen den Raum zwischen reinem Kraftstoffeinzelhandel und Lebensmitteleinzelhandel. Circle K betrieb weltweit 17.000 Filialen, während das breitere Netz von 7-Eleven 83.000 Filialen in 17 Ländern überstieg. PTT Oil and Retail Business Public Company Limited kombiniert Kraftstoffstandorte mit Kaffee, Convenience-Einzelhandel und Ladeinfrastruktur, während Repsol seine Waylet-Plattform nutzt, um 9 Millionen Nutzer mit seinem Einzelhandelsnetz zu verbinden. Unabhängige und Markenhändlerstandorte, die keine digitale Bestandsverwaltung oder Ladeinvestitionen finanzieren können, bleiben wahrscheinliche Kandidaten für Akquisitionen oder Franchisevereinbarungen.
Marktführer im Einzelhandels-Kraftstoffmarkt
-
Shell plc
-
China Petroleum & Chemical Corporation (Sinopec)
-
Indian Oil Corporation Limited
-
PetroChina Company Limited
-
Alimentation Couche-Tard Inc. (Circle K)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Retail-Kraftstoffmarkt Unternehmen in diesem Bericht
- 7-Eleven, Inc.
- Alimentation Couche-Tard Inc. (Circle K)
- Bharat Petroleum Corporation Limited (BPCL)
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Eni S.p.A.
- Exxon Mobil Corporation
- Hindustan Petroleum Corporation Limited (HPCL)
- Indian Oil Corporation Limited
- Marathon Petroleum Corporation
- PetroChina Company Limited
- Petronas
- Phillips 66
- PTT Public Company Limited
- Repsol S.A.
- Saudi Aramco
- Shell plc
- TotalEnergies SE
- Valero Energy Corporation
Neueste Industrielle Entwicklungen in Retail-Kraftstoffmarkt
- März 2026: Sinopec erweiterte seine Anzahl an Markenservicestationen bis Ende 2025 auf 31.195, während der Absatz von Erdgas für Kraftfahrzeuge im Jahresvergleich um 37,1 % stieg und CNG als am schnellsten wachsende Kraftstoffeinzelhandelskategorie bestätigte, trotz eines Gesamtrückgangs des Benzineinzelhandelsvolumens um 4 %.
- März 2026: PetroChina errichtete 2025 1.525 integrierte Energiestationen und 450 LNG-Tankstellen und fügte 37.600 EV-Ladepistolen hinzu, was eine der größten einjährigen Multi-Kraftstoff-Infrastrukturerweiterungen weltweit darstellt.
- März 2026: Shell plc verkaufte oder schloss im Jahr 2025 im Rahmen seiner Portfoliooptimierungsstrategie rund 800 leistungsschwache Marken-Einzelhandels-Kraftstoff- und Convenience-Standorte mit dem Ziel, den Cashflow und die langfristige Rentabilität zu verbessern. Diese Veräußerungen standen im Einklang mit Shells zuvor angekündigtem Plan, bis 2026 weltweit 1.000 Einzelhandelsstandorte zu veräußern, und umfassten Transaktionen mit rund 200 Standorten in Indonesien und 217 Standorten in Mexiko.
- März 2026: BP veräußerte 2025 5 % seiner unternehmenseigenen Einzelhandelsstandorte mit einem Ziel von 10 % bis 2027. Das Unternehmen stimmte auch dem Verkauf eines 65-%-Anteils an Castrol zu, schloss den Verkauf seines niederländischen Mobilitäts- und Convenience-Geschäfts ab und konzentrierte seine EV-Ladeinvestitionen auf Deutschland, das Vereinigte Königreich, China und die Vereinigten Staaten.
Umfang des globalen Einzelhandels-Kraftstoffmarktberichts
Einzelhandels-Kraftstoff bezeichnet den kommerziellen Verkauf von raffinierten Erdölprodukten wie Benzin, Diesel und alternativen Kraftstoffen direkt an Einzelverbraucher und gewerbliche Flotten für den unmittelbaren Fahrzeuggebrauch. Dieses Vertriebsnetz wird hauptsächlich über öffentliche Servicestationen, Convenience-Stores und dedizierte gewerbliche Cardlock-Standorte betrieben. Im Gegensatz zu Großhandelstransaktionen, die den Massenterminalvertrieb umfassen, ist der Einzelhandelsmarkt durch Verkäufe in kleineren Mengen gekennzeichnet, die auf Gallonen- oder Literbasis bepreist werden.
Der globale Einzelhandels-Kraftstoffmarkt ist nach Kraftstofftyp, Stationstyp, Endnutzer und Geografie segmentiert. Nach Kraftstofftyp ist der Markt in Benzin/Ottokraftstoff, Diesel, Compressed Natural Gas (CNG), Liquefied Petroleum Gas (LPG), Biokraftstoffe und Ethanolmischungen, erneuerbaren Diesel, Wasserstoff und sonstige alternative Kraftstoffe segmentiert. Nach Stationstyp ist der Markt in Schnellstraßen-Tankstellen, Fernstraßen-Tankstellen, unabhängige Tankstellen, ländliche Tankstellen und städtische Tankstellen segmentiert. Nach Endnutzer ist der Markt in Betreiber von Nutzfahrzeugen, Flottenoperatoren, Einzelverbraucher, Industrie- und institutionelle Kunden, Logistik- und Transportunternehmen sowie Betreiber des öffentlichen Nahverkehrs segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Einzelhandels-Kraftstoffmarkt in 25 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Benzin/Ottokraftstoff |
| Diesel |
| Compressed Natural Gas (CNG) |
| Liquefied Petroleum Gas (LPG) |
| Biokraftstoffe und Ethanolmischungen |
| Erneuerbarer Diesel |
| Wasserstoff |
| Sonstige alternative Kraftstoffe |
| Schnellstraßen-Tankstellen |
| Fernstraßen-Tankstellen |
| Unabhängige Tankstellen |
| Ländliche Tankstellen |
| Städtische Tankstellen |
| Betreiber von Nutzfahrzeugen |
| Flottenoperatoren |
| Einzelverbraucher |
| Industrie- und institutionelle Kunden |
| Logistik- und Transportunternehmen |
| Betreiber des öffentlichen Nahverkehrs |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Kraftstofftyp | Benzin/Ottokraftstoff | |
| Diesel | ||
| Compressed Natural Gas (CNG) | ||
| Liquefied Petroleum Gas (LPG) | ||
| Biokraftstoffe und Ethanolmischungen | ||
| Erneuerbarer Diesel | ||
| Wasserstoff | ||
| Sonstige alternative Kraftstoffe | ||
| Nach Stationstyp | Schnellstraßen-Tankstellen | |
| Fernstraßen-Tankstellen | ||
| Unabhängige Tankstellen | ||
| Ländliche Tankstellen | ||
| Städtische Tankstellen | ||
| Nach Endnutzer | Betreiber von Nutzfahrzeugen | |
| Flottenoperatoren | ||
| Einzelverbraucher | ||
| Industrie- und institutionelle Kunden | ||
| Logistik- und Transportunternehmen | ||
| Betreiber des öffentlichen Nahverkehrs | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Einzelhandels-Kraftstoffmarkt bis 2032 erreichen?
Der Einzelhandels-Kraftstoffmarkt soll bis 2032 einen Wert von 2,88 Billionen USD erreichen und ab 2027 mit einem CAGR von 3,17 % wachsen.
Welcher Kraftstofftyp wächst in Einzelhandels-Kraftstoffnetzen am schnellsten?
Compressed Natural Gas (CNG) soll bis 2032 mit einem CAGR von 5,3 % wachsen, unterstützt durch Logistikökonomie und Netzausbau.
Warum wachsen städtische Tankstellen schneller als andere Stationsformate?
Städtische Stationen sollen mit einem CAGR von 3,8 % wachsen, angetrieben durch dichten Verkehr, Convenience-Einzelhandel, Gastronomie und digitale Treueprogramme.
Wie wirken sich Elektrofahrzeuge auf Kraftstoffhändler aus?
Elektrofahrzeuge reduzieren die konventionelle Kraftstoffnachfrage; Ladeinfrastruktur kann jedoch längere Kundenbesuche generieren und Lebensmittel- und Convenience-Verkäufe unterstützen.
Welche Region wird bis 2032 am schnellsten wachsen?
Asien-Pazifik soll mit einem CAGR von 3,7 % wachsen, unterstützt durch zunehmende Motorisierung, Güterverkehrsnachfrage, den Ausbau des CNG-Netzes und große nationale Kraftstoffnetze.
Wie verbessern Kraftstoffhändler ihre Margen über den Kraftstoffverkauf hinaus?
Betreiber weiten ihr Angebot auf Gastronomie, Convenience-Einzelhandel, Treueprogramme, Flottenkarten, Ladeinfrastruktur und alternative Kraftstoffe aus, um den Umsatz pro Besuch zu steigern.