
小売燃料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.46 兆米ドル |
| 市場規模 (2032) | 2.88 兆米ドル |
| 成長率 (2027 - 2032) | 3.17 % |
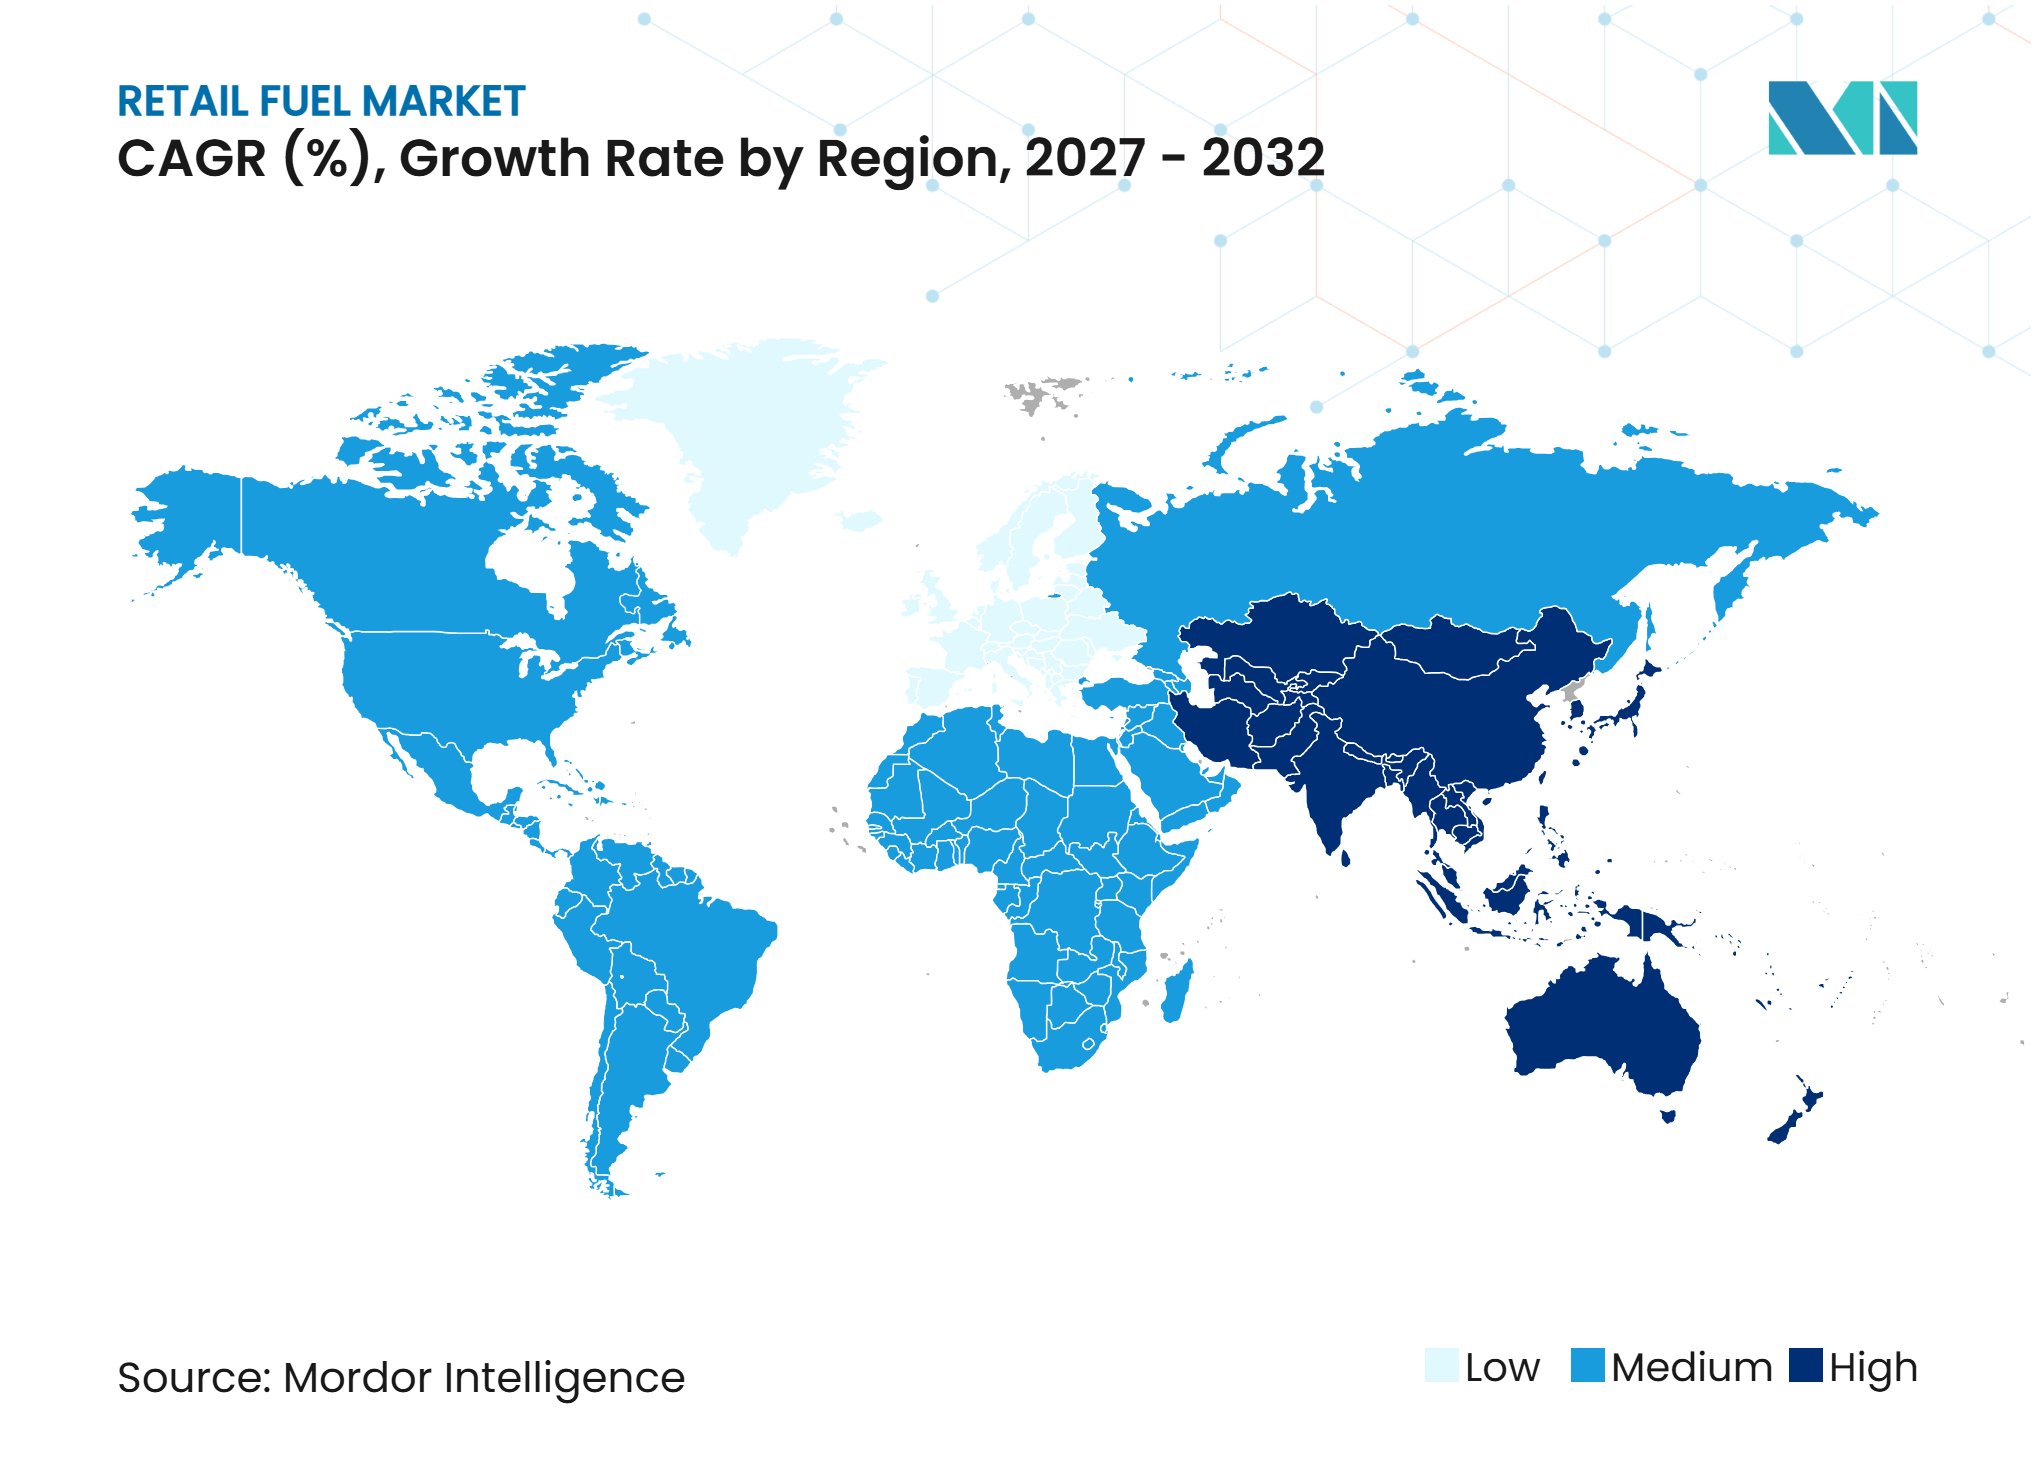
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる小売燃料市場分析
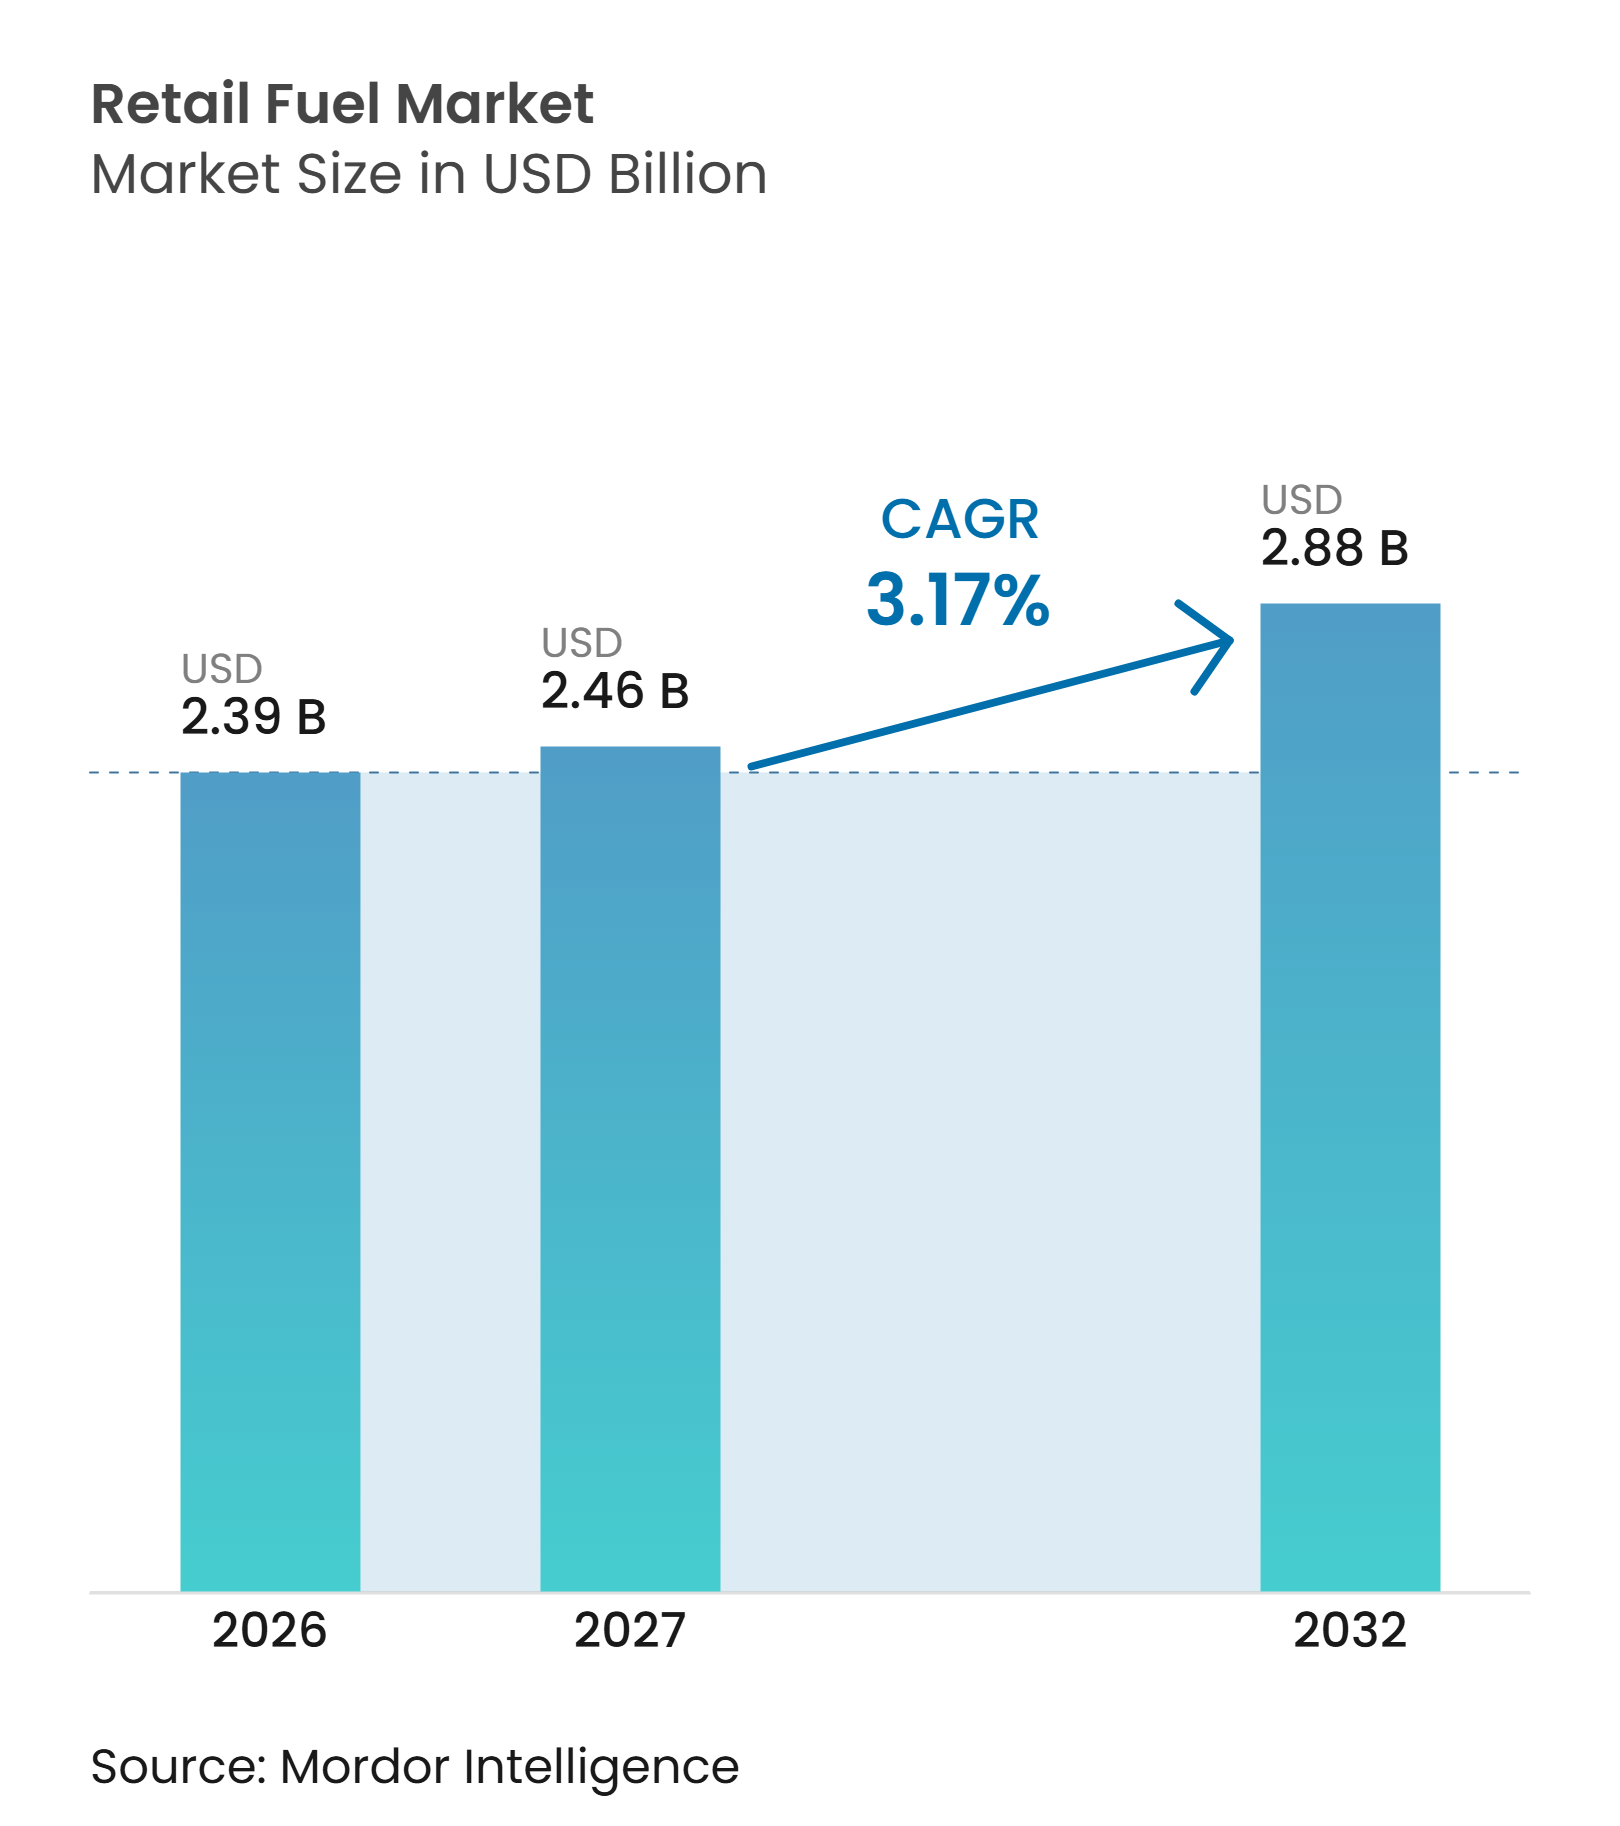
世界の小売燃料市場規模は、2026年の2.39 トリリオン 米ドルから2032年までに2.88 トリリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 3.17%を記録すると予測されています。成長は堅調な道路輸送需要に支えられいますが、車両燃費の改善、バイオ燃料混合、および電気自動車の普及が成熟経済圏における燃料消費量を緩和しています。道路輸送向けの世界石油需要は2025年に1日当たり0.65 ミリオン バレル増加しており、需要シフトが急激ではなく段階的であることを示しています。[1] 市場はまた、コンビニエンスリテール、フードサービス、デジタルロイヤルティプログラム、および電サービスがスタンドの収益性においてより重要になるにつれ、来店者一人当たりの収益向上へと移行しています。このトレンドは、好立地のサイト、顧客データ、および幅広い小売提供を活用して燃料販売以外のマージンを改善できる事業者に有利に働きます。競争環境は二つの異なるアプローチを反映しており、一部の国際石油会社は不採算サイトを削減する一方、国営石油会社およびコンビニエンスストア事業者は選択的にネットワークを拡大しています。
レポートの主要ポイント
-
燃料タイプ別では、ガソリン/ペトロールが2026年の小売燃料市場シェアの44.7%を占め、圧縮天然ガス(CNG)は2032年にかけてCAGR 5.3%で成長すると予測されています。
-
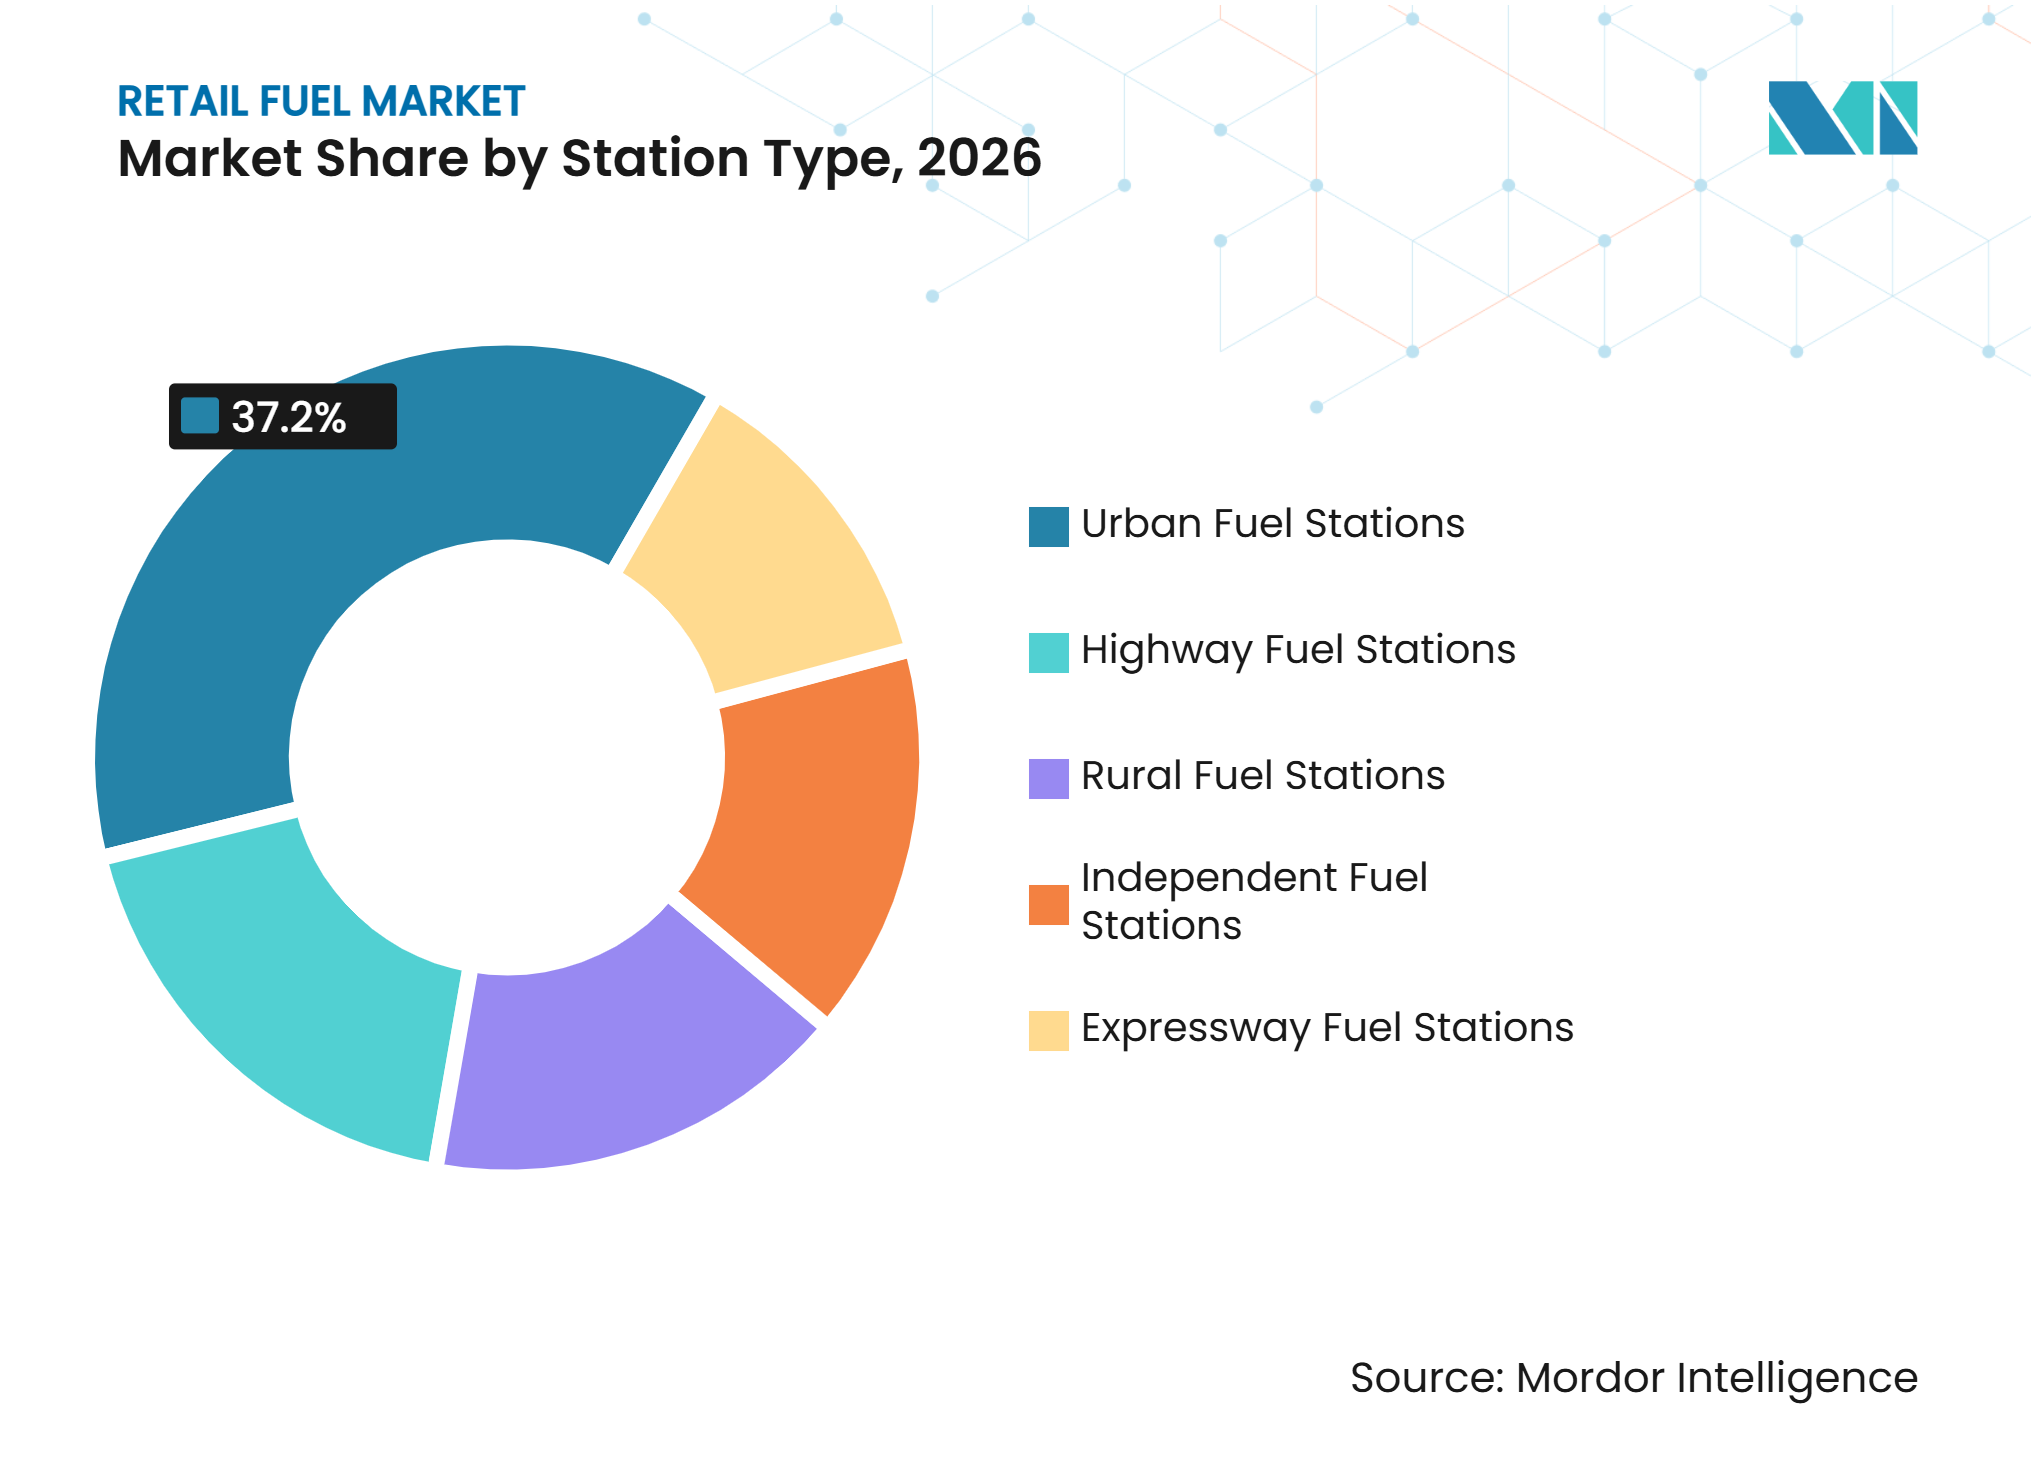
スタンドタイプ別では、都市型燃料スタンドが2026年の小売燃料市場規模の37.2%を占め、2032年にかけてCAGR 3.8%で成長すると予測されています。
-
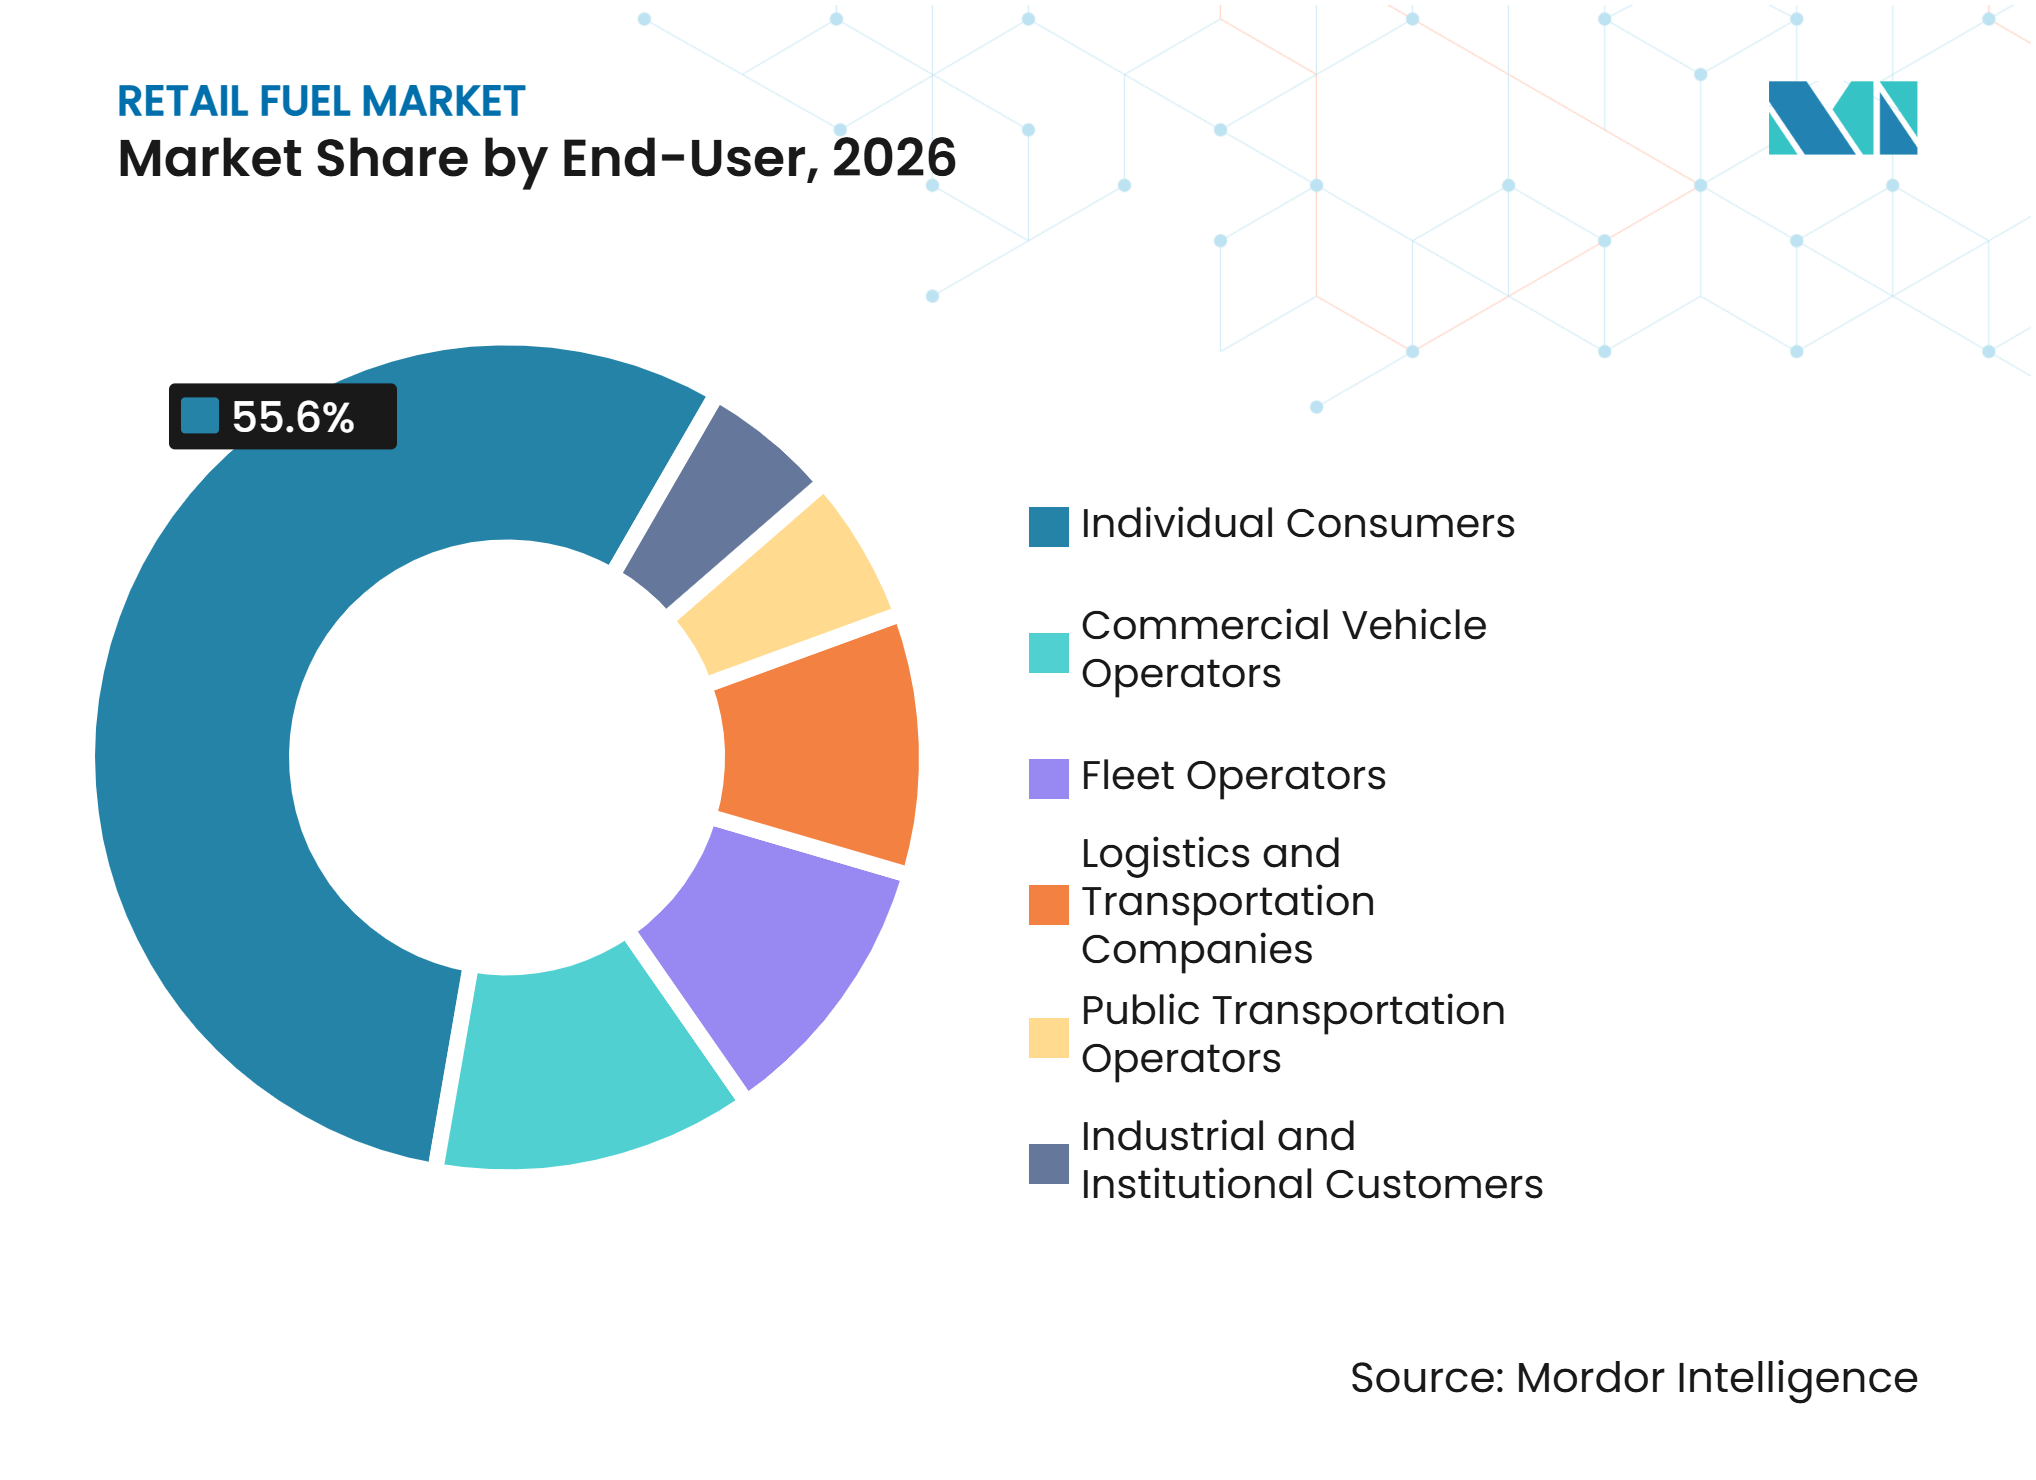
エンドユーザー別では、個人消費者が2026年の市場の55.6%を占め、フリート事業者は2032年にかけてCAGR 3.5%で成長すると予測されています。
-
地域別では、北米が2026年の小売燃料業界の33.2%を占め、アジア太平洋地域は2032年にかけてCAGR 3.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新興市場における車両フリートの拡大 | +1.1% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 貨物・物流活動の成長 | +0.8% | グローバル、北米・欧州・アジア太平洋に集中 | 短期(2年以内) |
| コンビニエンスリテールとフードサービスの収益化 | +0.5% | 北米、欧州、および都市部アジア太平洋 | 中期(2〜4年) |
| 代替燃料・バイオ燃料ネットワークの拡大 | +0.4% | 欧州およびインド、アジア太平洋・中東・アフリカへ拡大 | 中期(2〜4年) |
| デジタルロイヤルティと給油所自動化 | +0.2% | 北米、欧州、および都市部アジア太平洋 | 長期(4年以上) |
| 未活用の給油所不動産の収益化 | +0.1% | グローバル、高密度都市部での影響が最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興市場における車両フリートの拡大
南アジアおよび東南アジアは車両保有率の拡大余地を維持しており、従来型燃料に対する複数年にわたる需要基盤を支えています。Indian Oil Corporationは2024〜25年度に国内石油製品販売量8,496万メトリックトンを記録し、63,000以上のタッチポイントを通じて国内石油市場シェア41.52%を保持しました。[2] 小売燃料市場は、都市部および準都市部における二輪車、小型商用車、ユーティリティビークルが生み出す需要から恩恵を受けています。インドは2025年5月時点で8,154か所のCNGスタンドを有し、石油・天然ガス規制委員会は都市ガスネットワーク開発のために307の地理的エリアを認可していました。これらの動向は、農村部および準都市部の独立系スタンドに有利であり、統合事業者にとって関連する買収先またはネットワークパートナーとなる可能性があります。大手オペレーターは、すべてのサイトをゼロから建設することなく、地域インフラを活用してブランドサプライおよびサービスカバレッジを拡大することができます。
貨物・物流活動の成長
道路貨物は燃料集約型の輸送手段であり続けており、幹線道路スタンドおよび商業トラックストップにおけるディーゼルおよびCNG需要を支えています。GAIL Gasは2025年度までの3年間でCNG販売が36%のCAGRで成長したと報告し、Adani Total Gasは2025年度にCNG量が19%増加したと報告しました。小売燃料市場は、フリートアカウントが消費者需要が変動する場合でも予測可能なスループットを提供するため、物流活動から恩恵を受けています。WEX IncorporatedとBPは2025年にEarnifyフートカードを拡大し、BP、Amoco、TravelCenters of America、TA Express、Petroブランドの8,000以上のスタンドでリベートを提供しました。Alimentation Couche-Tardは2025年6月にカナダでPro DIGITAL+を導入し、即時デジタル発行、リアルタイム管理、および燃料割引を提供しました。デジタルフリートプログラムは、散発的な給油を管理された購買関係に転換し、オペレーターがより確実に量を計画するのに役立ちます。
コンビニエンスリテールとフードサービスの収益化
コンビニエンスリテールとフードサービスは、特にEV充電が顧客のサイト滞在時間を延ばす場合に、小売燃料市場における来訪の価値を高めることができます。BPは2025年2月にロンドンのクロムウェルロードにEV専用充電・コンビニエンスハブをオープンし、5台の300kW充電器、Marks and Spencer Food、およびWildbean Cafeを設置しました。Alimentation Couche-Tardは2025年5月にスウェーデン・ヨーテボリのGårdaにEV専用店舗をオープンし、10台の400kW充電器と生鮮食品コンビニエンスストアを組み合わせました。これらのフォーマットは、充電サイトが液体燃料取引ではなく食品・コンビニエンス購買を中心に設計できることを示しています。デジタルロイヤルティプログラムと給油所自動化は、オペレーターが顧客を認識し、オファーをカスタマイズし、定型的な取引ステップを削減することを可能にすることで、このモデルを補完します。高密度サイトはまた、燃料需要だけではサイト全体の価値を正当化できない場合に、利用可能な給油所スペースを補完的な小売に活用する機会を提供します。
代替燃料・バイオ燃料ネットワークの拡大
代替燃料は、政策義務とフリート経済性が供給を支える市場において商業的成長分野となっています。Repsolは2025年12月までにスペインとポルトガルで100%再生可能ディーゼルネットワークを1,500以上のスタンドに拡大し、2億1,000万リットル以上の販売を報告しました。インドはE20ペトロールを全国展開し、Bharat Petroleum Corporation Limitedは石油省の枠組みの下で2025〜26年度に19.9%のエタノールブレンド率を報告しました。欧州連合の代替燃料インフラ規制は、欧州横断輸送ネットワーク上での代替燃料インフラの展開を支援し、幹線道路サイトに明確なコンプライアンス枠組みを提供しています。China Petroleum and Chemical Corporationは2025年に自動車用天然ガス販売を37.1%増加させ、CNGリテールが中国の下流ネットワーク内で大規模に機能していることを示しました。したがって、小売燃料市場は、オペレーターがネットワーク投資を地域の燃料義務とフリート要件に合わせることで、量と顧客関連性を高めることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 電気自動車による石油代替 | -0.6% | 欧州・中国は即時、北米・アジア太平洋は中期 | 短期(2年以内) |
| 系統接続・コンプライアンスコストの高さ | -0.2% | 北米および欧州連合 | 中期(2〜4年) |
| 燃料価格の変動とマージン圧縮 | -0.4% | グローバル | 短期(2年以内) |
| 初期充電資産の低稼働率 | -0.1% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車による石油代替
電気自動車(EV)の普及は、特に強力な電動化政策を持つ市場において、従来型燃料需要に対する明確な構造的制約を示しています。国際エネルギー機関(IEA)は、表明政策の下でEVによる石油代替が2030年までに1日当たり540万バレルに達すると予測しています。小売燃料市場は、充電アクセスと車両の入れ替わりがより速いペースで進んでいる欧州および米国沿岸部の都市部ガソリンサイトで最大のエクスポージャーに直面しています。充電インフラを追加するオペレーターは、より長い滞在時間を活用して店内販売を生み出すことができますが、幅広い小売提供を持たないオペレーターは燃料量と来客数の両方で圧力に直面します。系統接続コスト、電力設備のアップグレード、およびコンプライアンス要件は、北米および欧州連合においてこの移行を高コストにする可能性があります。初期充電資産も稼働率が低いままになる可能性があり、資本投入前のサイト選定と需要計画が重要な考慮事項となります。
燃料価格の変動とマージン圧縮
原油価格の変動は、ポンプ価格を即座に調整できない場合に顧客トラフィックに影響を与えるため、小売燃料マージンを圧縮する可能性があります。米国のレギュラーガソリンは2025年に1ガロン当たり平均3.097米ドルとなり、労働、公共料金、カード処理コストがオペレーターに重くのしかかり続けました。China Petroleum and Chemical Corporationのマーケティングセグメントの営業利益は、原油価格関連の在庫損失の影響もあり、2025年に前年比46.5%減の13.9億 米ドル(人民元100億元)となりました。小規模スタンドは、これらの変動を緩和できる製油所統合や購買規模を持っていません。したがって、小売燃料市場では、米国、ドイツ、および東南アジアの独立系オペレーター間でブランドサプライ契約と統合が増加する可能性があります。このような取り決めはより大きな供給安定性を提供できますが、小規模オーナーの商業的独立性を低下させる可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
CNGの勢いが代替燃料ミックスを再形成ペトロール/ガソリンは2026年の小売燃料市場シェアの44.7%を占め、成熟経済と新興経済の両方における乗用車の確立した役割を反映しています。米国のモーターガソリン消費量は2025年に1,367.2億ガロンに達し、米国の石油製品総消費量の43%を占めました。ディーゼルは商業貨物において引き続き重要であり、再生可能ディーゼルはブランドディーラーネットワークを通じてカテゴリーを変えつつあります。LPGとエタノールブレンドも、ブラジルのエタノール政策とインドのE20展開が需要を支える地域において、地域的な重要性を維持しています。小売燃料市場は、地域によって車両フリート、規制、給油インフラが大きく異なるため、幅広い燃料ミックスに依存し続けています。
CNGは2032年まで5.3%のCAGRで拡大すると予測されており、利用可能なセグメンテーションデータの中で最も成長の速い燃料カテゴリーとなっています。Sinopecは2025年に自動車用天然ガス販売が37.1%増加したと報告し、一方で全体的な小売ガソリン量は4%減少しました。このパターンは、商業フリートがコストとネットワークアクセスが有利な場合にディーゼルからCNGへ需要の一部をシフトしていることを示しています。水素はまだ初期商業段階にありますが、Shell Omanが2025年に初の水素充填スタンドをオープンし、ExxonMobilのStrathcona再生可能ディーゼル施設が同年に商業運転を開始しました。AFIRはまた、欧州の主要輸送回廊全体でCNGおよび水素インフラの政策枠組みを提供しています。
スタンドタイプ別:
都市部スタンドが規模と成長の両方をリード都市型燃料スタンドは2026年の小売燃料市場規模の37.2%を占め、2032年にかけてCAGR 3.8%で成長すると予測されています。その地位は、密集した商圏、高い来客数、およびコンビニエンスリテールとの高い親和性という優位性を反映しています。PTT石油・小売事業株式会社はタイで2,413か所のPTTスタンドを運営し、カフェ・アマゾン、ジフィー、および7-Elevenの提供を通じて毎日390万人以上の顧客にサービスを提供しました。[3] Repsol S.A.はスペインで3,253か所のスタンドを運営、900万人のユーザーを有するウェイレットロイヤルティプラットフォームを通じて2,400万人の顧客にサービスを提供しました。これらのネットワークは、都市型立地が燃料取引、食事、コンビニエンスリテール、およびデジタルエンゲージメントをいかに組み合わせられるかを示しています。
高速道路・幹線道路スタンドは長距離旅行者および貨物輸送に対応しており、都市型フォーマットよりもサイト当たりのスループットが高い場合が多いです。独立系スタンドはより大きな圧力に直面しており、デジタルロイヤルティ、充電、およびフードサービスには、単一サイト事業者にとって困難な投資が必要です。農村部のスタンドは低密度地域において必要なアクセスポイントとして機能し続けています。Indian Oil Corporation LimitedおよびBharat Petroleum Corporation Limited(BPCL)は、広範なサービスカバレッジが戦略的に重要なインドにおいて、主要な農村部および準都市部ネットワークを維持しています。都型フォーマットはリテールデスティネーションとして開発が進む一方、農村部および独立系フォーマットは安定した給油スループットに注力しており、ネットワークオーナーは異なる投資モデルを適用するよう促されています。


注記: すべての個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
フリートオペレーターがB2Bプレミアムを再定義個人消費者は2026年の小売燃料業界の55.6%を占め、個人モビリティが地域全体にわたる主要な需要基盤であり続けています。スタンドの清潔さ、デジタルプログラム、小売設備、および一貫した顧客サービスは、ポンプ価格と並んで消費者の選好に影響を与えます。フリート事業者はカードプログラムおよびボリュームコミットメント契約に支えられ、2032年にかけてCAGR 3.5%で成長すると予測されています。Circle KはWEX提供のフリートカードを米国の6,800か所以上のサイトで提供し、Indian Oil Corporation LimitedのTrucksUpプログラムは40,000か所以上のアウトレットをカバーし、0.4%のキャッシュバックを提供しました。これらのプログラムは、法人顧客の燃料購入、支払い、およびアカウント管理を簡素化することで顧客維持を支援しています。
商用車事業者、物流会社、および輸送事業者は、リッター当たりのマージンが低い場合でも高い取引量をもたらします。これらの顧客は安定した供給を重視し、燃料、アドブルーまたはディーゼル排気液、ドライバー向け設備、および食事を一か所で提供するロケーションを選択する傾向が高いです。小売燃料市場はこれらのバンドルサービスを活用して高速道路立地の価値を高め、通常のルートを超えて走行する車両からの需要を取り込んでいます。公共交通機関の事業者も、大気質規制が自治体契約に影響する地域においてCNGおよび再生可能ディーゼルへの移行を進めています。産業・機関顧客は引き続き規模は小さいものの、特に中東・アフリカの産業ゾーンにおいて潜在的に高いマージンをもたらすグループです。このような構成は、小売燃料市場が車両用途、ルートパターン、およびコンプライアンス要件によってより差別化されつつあることを意味しています。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年に市場の33.2%を占めました。米国のモーターガソリン消費量は2025年に1,367.2億ガロンに達し、平均価格は1ガロン当たり3.097米ドルで、国内石油製品消費量の43%を占めました。ExxonMobilは2025年末時点で世界に18,533か所の小売燃料サイトを有し、うち米国に10,206か所を持ち、自社運営ではなくディストリビューターおよびリセラーの取り決めを通じて運営しています。Circle Kは北米で9,217か所の店舗を運営し、うち8,202か所が燃料を提供し、1日当たり4,200万ガロンを販売しました。フリートカードとコンビニエンスリテールは北米小売燃料市場におけるこれらのサイトの商業的役割を強化しており、カナダでのCircle KのPro DIGITAL+カードとメキシコの車両増加が都市化主導のスタンドフォーマット変化を促進しています。
アジア太平洋
アジア太平洋は2032年まで3.7%のCAGRで成長すると予測されています。インドの3つの公共部門石油マーケティング会社は2024〜25年度に87,000以上のアウトレットを運営し、Indian Oilが40,221か所、Bharat Petroleum Corporation Limitedが25,323か所、Hindustan Petroleum Corporation Limitedが23,747か所を占めました。インドのエタノールブレンドプログラムと圧縮天然ガス(CNG)の拡大は、車両保有率貨物活動の増加に伴い小売燃料市場を支援しています。中国のガソリンとディーゼルの需要は2025年にほぼ横ばいでしたが、Sinopecは31,195か所のスタンドを運営し、PetroChina は22,127か所のスタンドを運営し、両社ともマルチエネルギーインフラを拡大しています。PetroChina は2025年に1,525か所の統合エネルギースタンドを設立し、37,600台の電気自動車(EV)充電ガンを追加しました。Saudi Aramcoによる175か所以上のフィリピンスタンドを運営するUnioilの25%株式取得は、東南アジア需要への信頼を反映しています。[4]
欧州、南米、中東・アフリカ
欧州は量主導の給油から充電と低炭素燃料を含む価値主導のサイトへとシフトしています。Shellは2025年にブランドネットワークを800か所削減する一方、自社EVチャージポイントを20%以上増加させ88,000か所としました。Eniは欧州で5,294か所のスタンドを運営し、2025年に781万トンの小売石油製品販売を記録しました。Repsolの再生可能ディーゼルネットワークは、規制の影響と代替燃料投資が欧州小売燃料市場において商業的優位性となりうることを示しています。南米はブラジルのエタノール義務とアルゼンチンの価格自由化によって形成されており、中東・アフリカ市場はSaudi Aramcoの関連会社を通じた18,000か所のグローバルサービスステーションを含む国営石油会社の価格設定とネットワーク所有権によって影響を受けることが多いです。
競争環境
市場集中度
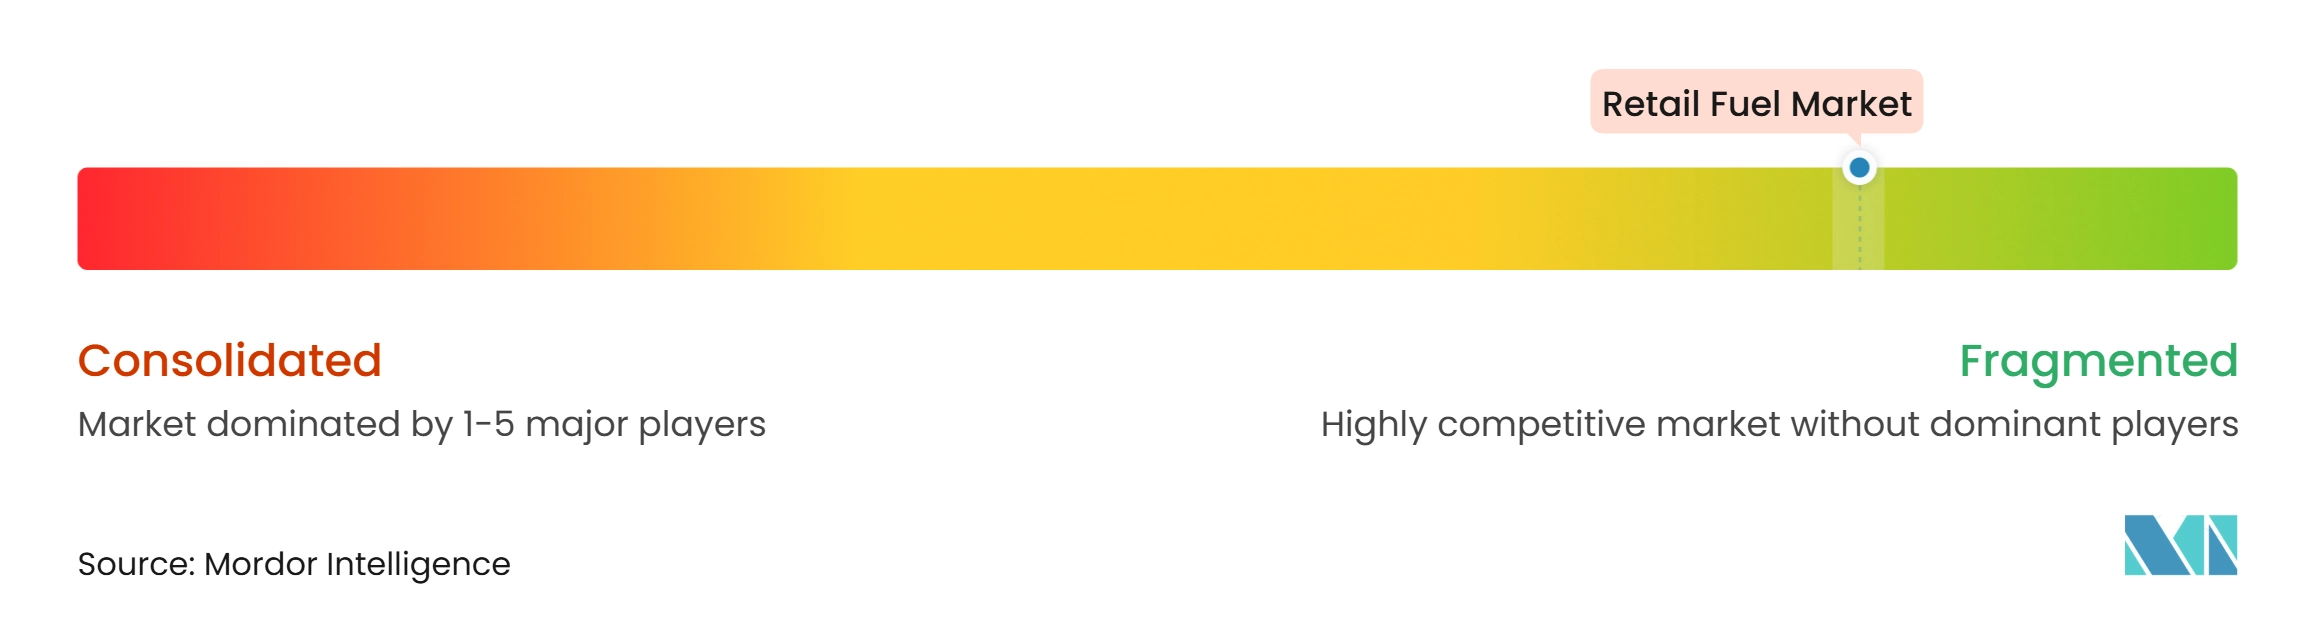
小売燃料市場は個別スタンドレベルでは分散していますが、ブランド所有権、サプライ取り決め、および顧客データはより集中しつつあります。Shellは2025年末時点で47,000か所の小売燃料・コンビニエンスサイトと3,300万人の日次顧客を有していました。2025年中に同社は800か所の低パフォーマンスブランドサイトを閉鎖または売却する一方、充電インフラを追加しました。BPは2025年に自社運営小売サイトの5%から撤退し、充電投資をドイツ、英国、中国、米国に集中させました。これらの行動は、ネットワーク量から強力な小売・エネルギーサービスポテンシャルを持つサイトへのシフトを反映しています。
国営石油会社はネットワークを拡大し、規模を活用して消費者アクセスを強化するという異なるアプローチを取っています。Indian Oilは2025年3月時点で国内石油市場シェア41.52%を保持し、40,221か所のアウトレットを運営していました。Sinopecは2025年末時点で31,195か所のブランドサービスステーションを運営し、PetroChina は統合エネルギースタンド、液化天然ガス(LNG)拠点、および充電インフラを通じてマルチエネルギー提供を拡大しました。これらの企業は大規模な国内ネットワーク、燃料義務、および確立されたサプライシステムから恩恵を受けています。小売燃料市場における彼らの地位は、小規模オペレーターがそのカバレッジと資本投資に匹敵することを困難にしています。
コンビニエンスストア専門業者は、純粋な燃料小売と食料品小売の間のスペースを占めています。Circle Kは世界で17,000か所の店舗を運営し、7-Elevenのより広いネットワークは17か国で83,000か所以上の店舗を超えました。PTT Oil and Retail Business Public Company Limitedは燃料サイトとコーヒー、コンビニエンスリテール、充電を組み合わせており、RepsolはWayletプラットフォームを使用して900万人のユーザーを小売ネットワークと接続しています。デジタル在庫管理や充電投資に資金を提供できない独立系およびブランドディーラーサイトは、買収またはフランチャイズ契約の候補となる可能性が高いです。
小売燃料産業のリーダー企業
-
Shell plc
-
China Petroleum & Chemical Corporation (Sinopec)
-
Indian Oil Corporation Limited
-
PetroChina Company Limited
-
Alimentation Couche-Tard Inc. (Circle K)
- 注:主要企業の掲載順は順位を示すものではありません。
小売燃料市場 このレポートでカバーされる企業
- 7-Eleven, Inc.
- Alimentation Couche-Tard Inc. (Circle K)
- Bharat Petroleum Corporation Limited (BPCL)
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Eni S.p.A.
- Exxon Mobil Corporation
- Hindustan Petroleum Corporation Limited (HPCL)
- Indian Oil Corporation Limited
- Marathon Petroleum Corporation
- PetroChina Company Limited
- Petronas
- Phillips 66
- PTT Public Company Limited
- Repsol S.A.
- Saudi Aramco
- Shell plc
- TotalEnergies SE
- Valero Energy Corporation
最近の産業開発事情 小売燃料市場
- 2026年3月:Sinopecはブランドサービスステーション数を2025年末までに31,195か所に拡大し、自動車用天然ガス販売が前年比37.1%急増し、小売ガソリン量全体が4%減少したにもかかわらず、CNGが最も成長の速い燃料小売カテゴリーであることを確認しました。
- 2026年3月:PetroChina は2025年に1,525か所の統合エネルギースタンドと450か所のLNG充填スタンドを設立し、37,600台のEV充電ガンを追加し、世界的に見ても最大規模の単年マルチ燃料インフラ拡張の一つを実現しました。
- 2026年3月:Shell plcは、キャッシュフローと長期収益性の改善を目的としたポートフォリオ最適化戦略の一環として、2025年中に約800か所の不振ブランド小売燃料・コンビニエンスサイトを売却または閉鎖しました。これらの売却は、Shellが以前に発表した2026年までに世界で1,000か所の小売サイトを処分する計画に沿ったものであり、インドネシアの約200か所およびメキシコの217かを含む取引が含まれていました。
- 2026年3月:BPは2025年に自社運営小売サイトの5%から撤退し、2027年までに10%を目標としています。同社はまたCastrolの65%株式売却に合意し、オランダのモビリティ・コンビニエンス事業の売却を完了し、EV充電投資をドイツ、英国、中国、米国に集中させました。
世界の小売燃料市場レポートの範囲
小売燃料とは、ガソリン、ディーゼル、代替燃料などの精製石油製品を、即時の車両使用のために個人消費者および商業フリートに直接商業販売することを指します。この流通ネットワークは主に公共サービスステーション、コンビニエンスストア、および専用商業カードロック拠点を通じて運営されています。バルクターミナル流通を伴う卸売取引とは異なり、小売市場はガロン単位またはリットル単位で価格設定された少量販売を特徴としています。
世界の小売燃料市場は、燃料タイプ、スタンドタイプ、エンドユーザー、および地域別にセグメント化されています。燃料タイプ別では、市場はペトロール/ガソリン、ディーゼル、圧縮天然ガス(CNG)、液化石油ガス(LPG)、バイオ燃料・エタノールブレンド、再生可能ディーゼル、水素、およびその他の代替燃料にセグメント化されています。スタンドタイプ別では、市場は高速道路燃料スタンド、幹線道路燃料スタンド、独立系燃料スタンド、農村部燃料スタンド、および都市部燃料スタンドにセグメント化されています。エンドユーザー別では、市場は商用車オペレーター、フリートオペレーター、個人消費者、産業・機関顧客、物流・輸送会社、および公共交通機関オペレーターにセグメント化されています。レポートはまた、主要地域の25か国における世界の小売燃料市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ペトロール/ガソリン |
| ディーゼル |
| 圧縮天然ガス(CNG) |
| 液化石油ガス(LPG) |
| バイオ燃料・エタノールブレンド |
| 再生可能ディーゼル |
| 水素 |
| その他の代替燃料 |
| 高速道路燃料スタンド |
| 幹線道路燃料スタンド |
| 独立系燃料スタンド |
| 農村部燃料スタンド |
| 都市部燃料スタンド |
| 商用車オペレーター |
| フリートオペレーター |
| 個人消費者 |
| 産業・機関顧客 |
| 物流・輸送会社 |
| 公共交通機関オペレーター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| オマーン | |
| その他の中東・アフリカ |
| 燃料タイプ別 | ペトロール/ガソリン | |
| ディーゼル | ||
| 圧縮天然ガス(CNG) | ||
| 液化石油ガス(LPG) | ||
| バイオ燃料・エタノールブレンド | ||
| 再生可能ディーゼル | ||
| 水素 | ||
| その他の代替燃料 | ||
| スタンドタイプ別 | 高速道路燃料スタンド | |
| 幹線道路燃料スタンド | ||
| 独立系燃料スタンド | ||
| 農村部燃料スタンド | ||
| 都市部燃料スタンド | ||
| エンドユーザー別 | 商用車オペレーター | |
| フリートオペレーター | ||
| 個人消費者 | ||
| 産業・機関顧客 | ||
| 物流・輸送会社 | ||
| 公共交通機関オペレーター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年の小売燃料市場の予測値は?
小売燃料市場は2027年から3.17%のCAGRで成長し、2032年までに2.88 トリリオン 米ドルに達すると予測されています。
小売燃料ネットワークで最も成長の速い燃料タイプは何ですか?
圧縮天然ガス(CNG)は、物流経済性とネットワーク拡大に支えられ、2032年まで5.3%のCAGRで成長すると予測されています。
都市部燃料スタンドが他のスタンドフォーマットより速く成長している理由は何ですか?
都市部スタンドは、密集した交通量、コンビニエンスリテール、フードサービス、デジタルロイヤルティプログラムに牽引され、3.8%のCAGRで成長すると予測されています。
電気自動車は燃料小売業者にどのような影響を与えますか?
電気自動車は従来型燃料需要を減少させますが、充電インフラは顧客の滞在時間を延ばし、食品・コンビニエンス販売を支援することができます。
2032年まで最も速く成長する地域はどこですか?
アジア太平洋は、モータリゼーションの進展、貨物需要、圧縮天然ガスネットワークの拡大、および大規模な国家燃料ネットワークに支えられ、3.7%のCAGRで成長すると予測されています。
燃料小売業者は燃料販売を超えてどのようにマージンを改善していますか?
オペレーターは、来訪当たりの収益を増加させるために、フードサービス、コンビニエンスリテール、ロイヤルティプログラム、フリートカード、充電インフラ、および代替燃料への拡大を進めています。