
Tamaño y Participación del Mercado de Combustible Minorista
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.46 Billones de dólares |
| Tamaño del Mercado (2032) | 2.88 Billones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.17 % |
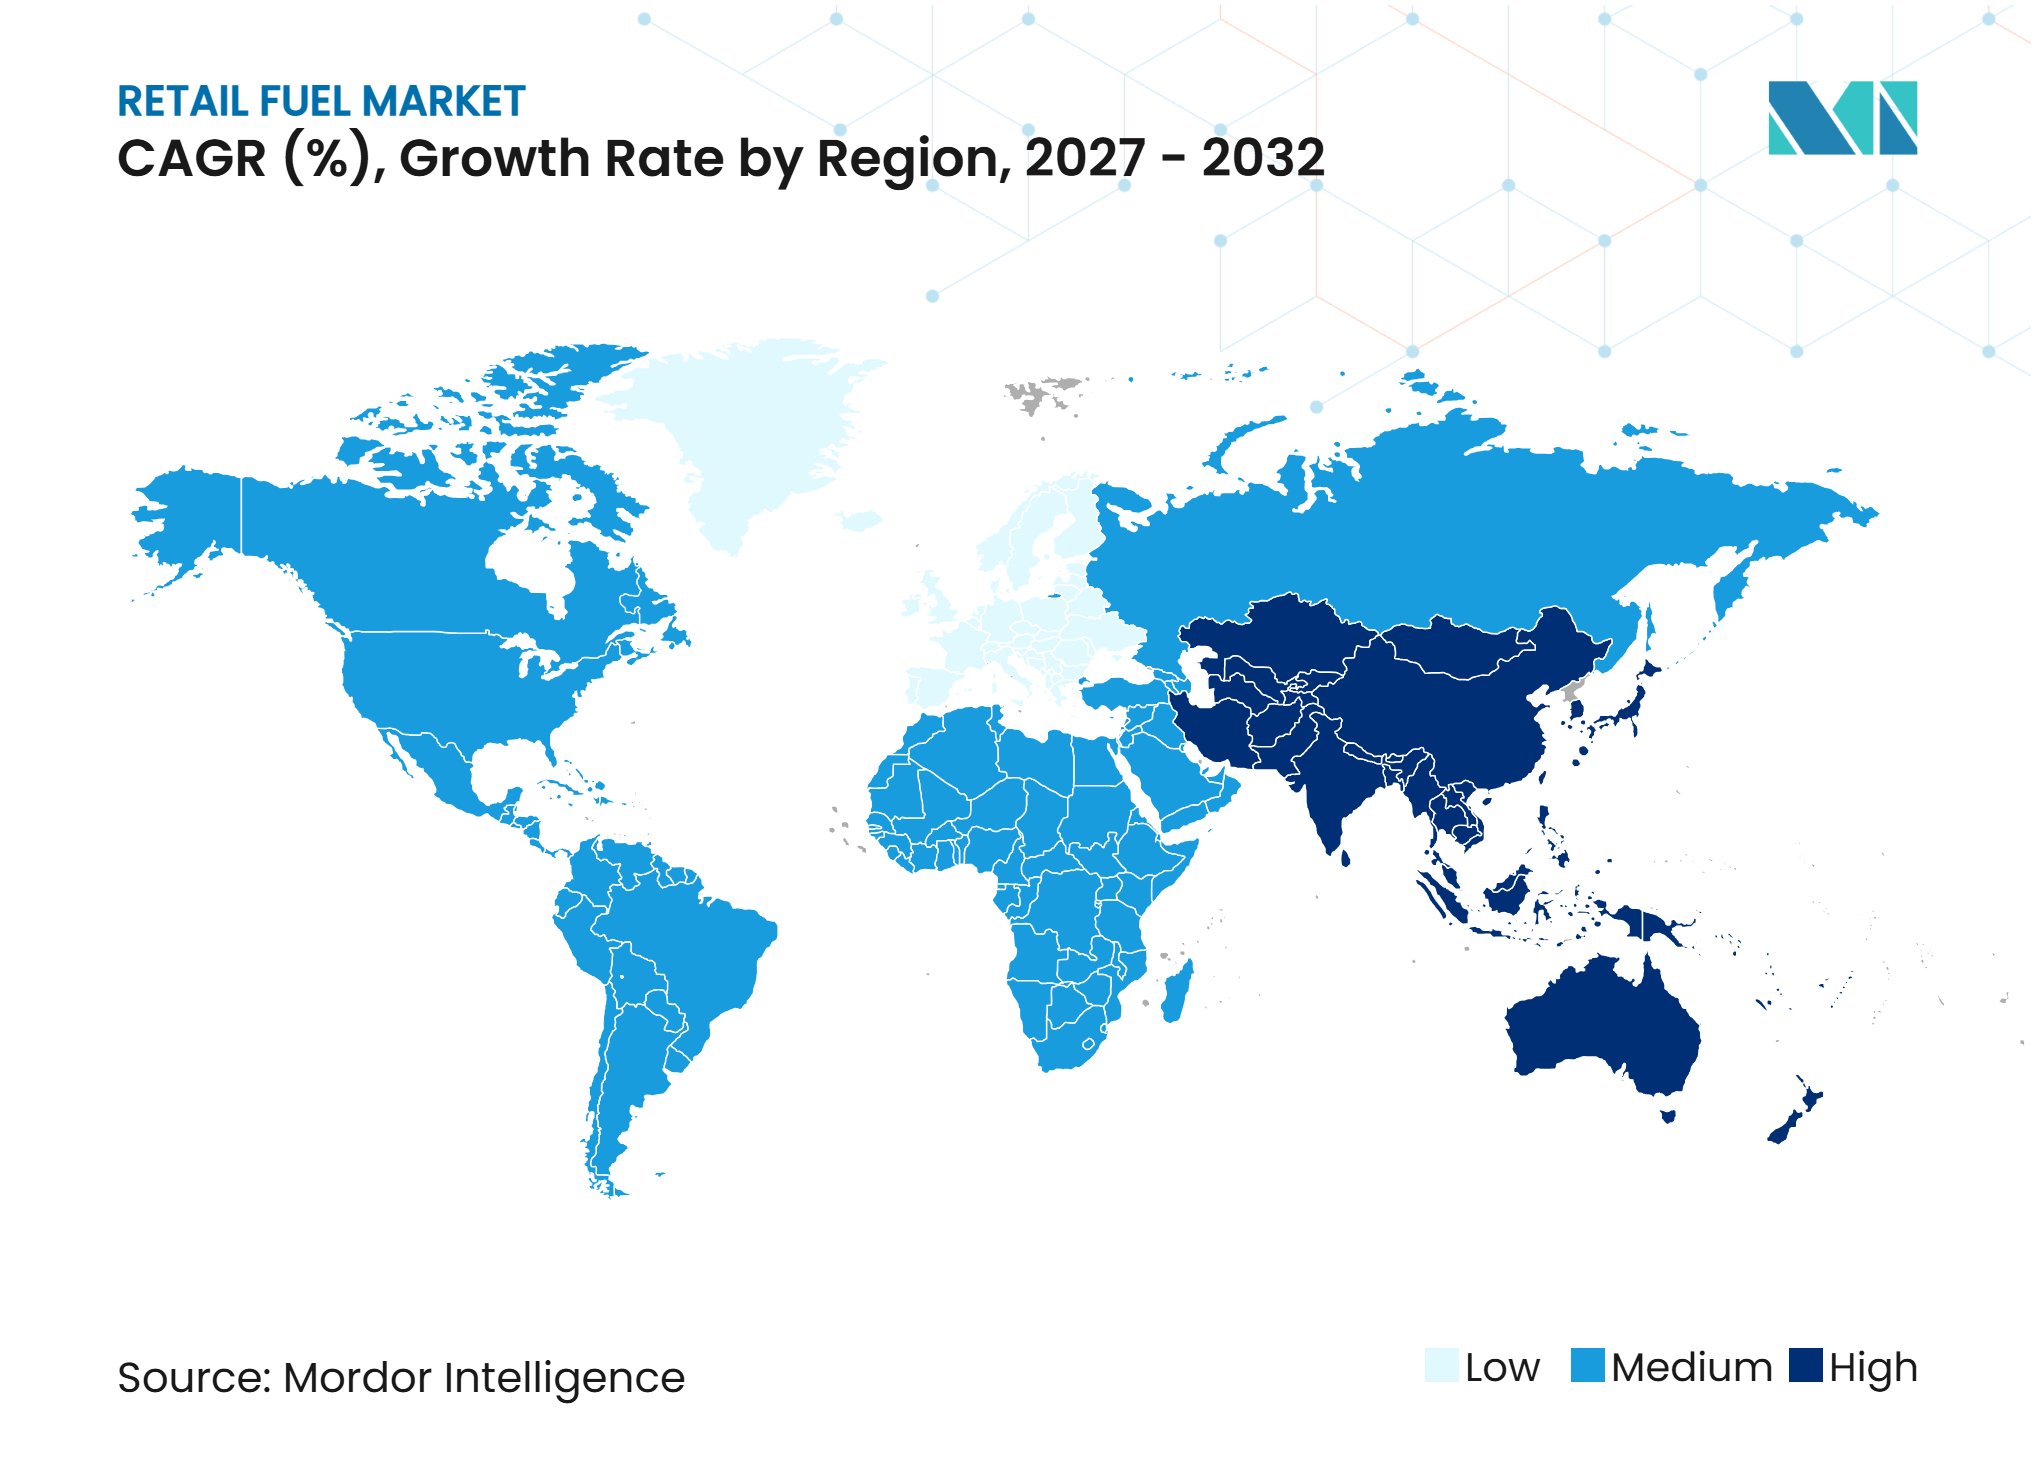
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
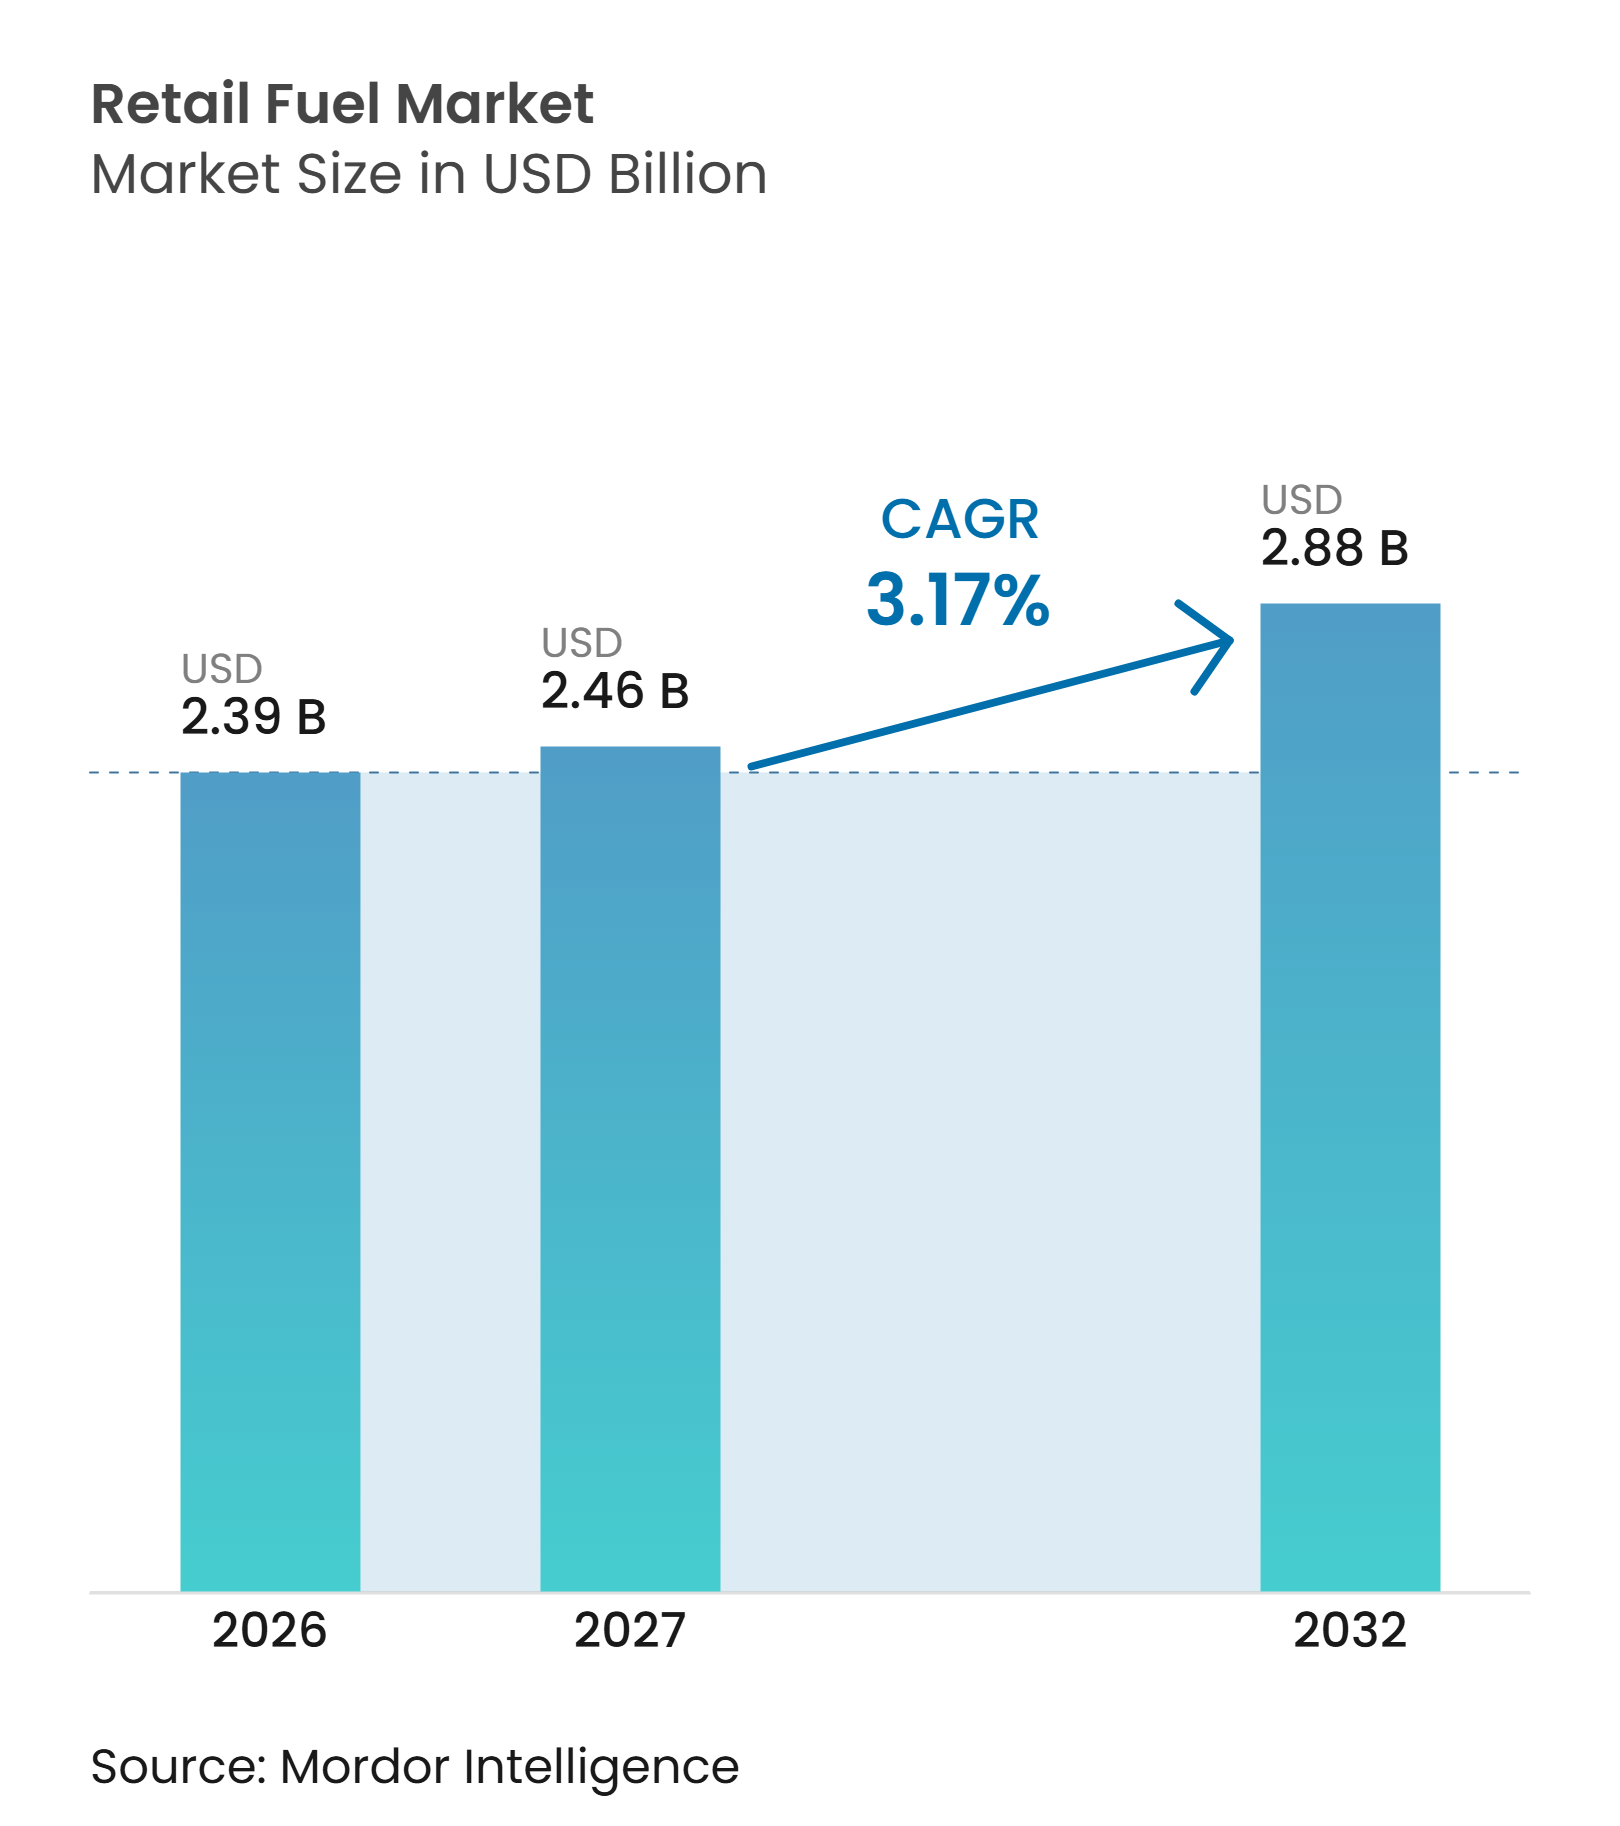
Análisis del Mercado de Combustible Minorista por Mordor Intelligence
Se proyecta que el tamaño del mercado global de combustible al por menor crezca de 2,39 billones de USD en 2026 a 2,88 billones de USD para 2032, registrando un CAGR del 3,17% entre 2027 y 2032. El crecimiento está respaldado por una demanda resiliente del transporte por carretera, aunque las mejoras en la eficiencia de los vehículos, la mezcla de biocombustibles y la adopción de vehículos eléctricos están moderando los volúmenes de combustible en las economías maduras. La demanda mundial de petróleo para el transporte por carretera aumentó en 0,65 millones de barriles por día en 2025, lo que indica que el cambio en la demanda es gradual y no inmediato.[1] El mercado también avanza hacia mayores ingresos por visitante, ya que el comercio minorista de conveniencia, los servicios de alimentación, los programas de fidelización digital y los servicios de carga se están volviendo más importantes para la economía de las estaciones. Esta tendencia favorece a los operadores que pueden aprovechar ubicaciones estratégicas, datos de clientes y una oferta minorista más amplia para mejorar los márgenes más allá de las ventas de combustible. El panorama competitivo refleja dos enfoques distintos: algunas compañías petroleras internacionales están reduciendo los sitios de bajo rendimiento, mientras que las compañías petroleras nacionales y los operadores de tiendas de conveniencia están expandiendo redes seleccionadas.
Conclusiones Clave del Informe
-
Por tipo de combustible, la gasolina/nafta representó el 44,7% de la participación del mercado de combustible al por menor en 2026, mientras que se proyecta que el gas natural comprimido (GNC) crezca a un CAGR del 5,3% hasta 2032.
-
Por tipo de estación, las estaciones de combustible urbanas representaron el 37,2% del tamaño del mercado de combustible al por menor en 2026 y se prevé que crezcan a un CAGR del 3,8% hasta 2032.
-
Por usuario final, los consumidores individuales representaron el 55,6% del mercado en 2026, mientras que se proyecta que los operadores de flotas crezcan a un CAGR del 3,5% hasta 2032.
-
Por geografía, América del Norte representó el 33,2% de la industria de combustible al por menor en 2026, mientras que se proyecta que Asia-Pacífico crezca a un CAGR del 3,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Parque Vehicular en Mercados Emergentes | +1.1% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Crecimiento de la Actividad de Carga y Logística | +0.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Monetización del Comercio Minorista de Conveniencia y Servicios de Alimentación | +0.5% | América del Norte, Europa y Asia-Pacífico urbano | Mediano plazo (2-4 años) |
| Expansión de la Red de Combustibles Alternativos y Biocombustibles | +0.4% | Europa e India, con expansión hacia Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fidelización Digital y Automatización del Forecourt | +0.2% | América del Norte, Europa y Asia-Pacífico urbano | Largo plazo (≥ 4 años) |
| Monetización de Bienes Inmuebles de Forecourt Subutilizados | +0.1% | Global, con mayor impacto en ubicaciones urbanas de alta densidad | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Parque Vehicular en Mercados Emergentes
El sur y el sudeste de Asia conservan margen para una mayor tenencia de vehículos, lo que sustenta una base de demanda plurianual para los combustibles convencionales. Indian Oil Corporation registró ventas domésticas de productos petrolíferos de 84,96 millones de toneladas métricas en el ejercicio fiscal 2024-25 y mantuvo una participación del 41,52% en el mercado doméstico de petróleo a través de más de 63.000 puntos de contacto.[2] El mercado de combustible minorista se beneficia de la demanda generada por motocicletas, vehículos comerciales ligeros y vehículos utilitarios en zonas urbanas y semiurbanas. India contaba con 8.154 estaciones de GNC en mayo de 2025, mientras que la Junta Reguladora del Petróleo y el Gas Natural había autorizado 307 áreas geográficas para el desarrollo de redes de gas urbano. Estos desarrollos favorecen a las estaciones independientes rurales y semiurbanas, que pueden convertirse en socios relevantes de adquisición o de red para los consolidadores. Los operadores más grandes pueden utilizar la infraestructura local para ampliar la cobertura de suministro y servicio de marca sin necesidad de construir cada sitio desde cero.
Crecimiento de la Actividad de Carga y Logística
El transporte de carga por carretera sigue siendo un modo de transporte intensivo en combustible, lo que sustenta la demanda de diésel y GNC en estaciones de carretera y paradas de camiones comerciales. GAIL Gas reportó un crecimiento de las ventas de GNC a un CAGR del 36% durante los 3 años hasta el ejercicio fiscal 2025, mientras que Adani Total Gas reportó un aumento del 19% en el volumen de GNC durante el ejercicio fiscal 2025. El mercado de combustible minorista se beneficia de la actividad logística porque las cuentas de flotas proporcionan un rendimiento predecible incluso cuando la demanda de los consumidores varía. WEX Incorporated y BP ampliaron la tarjeta de flota Earnify en 2025 para ofrecer reembolsos en más de 8.000 estaciones bajo las marcas BP, Amoco, TravelCenters of America, TA Express y Petro. Alimentation Couche-Tard introdujo Pro DIGITAL+ en Canadá durante junio de 2025 con emisión digital instantánea, controles en tiempo real y descuentos en combustible. Los programas digitales de flotas convierten el repostaje ocasional en relaciones de compra gestionadas y ayudan a los operadores a planificar los volúmenes de manera más fiable.
Monetización del Comercio Minorista de Conveniencia y Servicios de Alimentación
El comercio minorista de conveniencia y los servicios de alimentación pueden aumentar el valor de las visitas en el mercado de combustible minorista, especialmente cuando la carga de vehículos eléctricos incrementa el tiempo que los clientes pasan en el sitio. BP inauguró un centro exclusivo de carga y conveniencia para vehículos eléctricos en Cromwell Road, Londres, en febrero de 2025, con cinco cargadores de 300 kW, Marks and Spencer Food y un Wildbean Cafe. Alimentation Couche-Tard abrió una ubicación exclusiva para vehículos eléctricos en Gårda, Gotemburgo, en mayo de 2025, combinando diez cargadores de 400 kW con una tienda de conveniencia de alimentos frescos. Estos formatos demuestran cómo los sitios de carga pueden diseñarse en torno a compras de alimentos y conveniencia en lugar de transacciones de combustible líquido. Los programas de fidelización digital y la automatización del forecourt complementan este modelo al permitir a los operadores reconocer a los clientes, personalizar ofertas y reducir los pasos rutinarios de las transacciones. Los sitios de alta densidad también presentan una oportunidad para utilizar el espacio disponible del forecourt para el comercio minorista complementario cuando la demanda de combustible por sí sola no justifica el valor total del sitio.
Expansión de la Red de Combustibles Alternativos y Biocombustibles
Los combustibles alternativos se están convirtiendo en un área de crecimiento comercial en mercados donde los mandatos de política y la economía de las flotas respaldan el suministro. Repsol amplió su red de diésel 100% renovable a más de 1.500 estaciones en España y Portugal para diciembre de 2025 y reportó más de 210 millones de litros vendidos. India ha implementado la gasolina E20 a nivel nacional, y Bharat Petroleum Corporation Limited reportó una tasa de mezcla de etanol del 19,9% en el ejercicio fiscal 2025-26 bajo el marco del Ministerio de Petróleo. El Reglamento de Infraestructura de Combustibles Alternativos de la Unión Europea respalda el despliegue de infraestructura de combustibles alternativos en la Red Transeuropea de Transporte y crea un marco de cumplimiento claro para los sitios de carretera. China Petroleum and Chemical Corporation aumentó las ventas de gas natural para automóviles en un 37,1% durante 2025, lo que demuestra que el comercio minorista de GNC opera a escala dentro de la red de distribución de China. El mercado de combustible minorista puede, por tanto, añadir volumen y relevancia para los clientes cuando los operadores alinean las inversiones en red con los mandatos de combustible locales y los requisitos de las flotas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Desplazamiento del Petróleo por Vehículos Eléctricos | -0.6% | Europa y China de forma inmediata, América del Norte y Asia-Pacífico a mediano plazo | Corto plazo (≤ 2 años) |
| Altos Costos de Conexión a la Red y de Cumplimiento Normativo | -0.2% | América del Norte y la Unión Europea | Mediano plazo (2-4 años) |
| Volatilidad del Precio del Combustible y Compresión de Márgenes | -0.4% | Global | Corto plazo (≤ 2 años) |
| Baja Utilización de los Activos de Carga Tempranos | -0.1% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desplazamiento del Petróleo por Vehículos Eléctricos
La adopción de vehículos eléctricos (VE) representa una restricción estructural clara sobre la demanda de combustible convencional, particularmente en mercados con sólidas políticas de electrificación. La Agencia Internacional de Energía (AIE) proyecta que el desplazamiento del petróleo por los VE alcanzará los 5,4 millones de barriles por día para 2030 bajo las políticas declaradas. El mercado de combustible minorista enfrenta la mayor exposición en los sitios de gasolina urbanos en Europa y las zonas costeras de Estados Unidos, donde el acceso a la carga y la renovación del parque vehicular avanzan a un ritmo más rápido. Los operadores que añaden infraestructura de carga pueden aprovechar los tiempos de permanencia más prolongados para generar ventas en tienda, mientras que los operadores sin una oferta minorista más amplia enfrentan presión tanto en el volumen de combustible como en la afluencia de clientes. Los costos de conexión a la red, las actualizaciones de servicios públicos y los requisitos de cumplimiento pueden hacer que esta transición sea costosa en América del Norte y la Unión Europea. Los activos de carga tempranos también pueden permanecer subutilizados, lo que hace que la selección del sitio y la planificación de la demanda sean consideraciones importantes antes de comprometer capital.
Volatilidad del Precio del Combustible y Compresión de Márgenes
Los cambios en el precio del crudo pueden comprimir los márgenes del combustible minorista porque los precios en surtidor no siempre pueden ajustarse de inmediato sin afectar el tráfico de clientes. La gasolina regular en Estados Unidos promedió 3,097 USD por galón en 2025, mientras que los costos laborales, de servicios públicos y de procesamiento de tarjetas continuaron pesando sobre los operadores. El beneficio operativo del segmento de comercialización de China Petroleum and Chemical Corporation cayó un 46,5% interanual hasta 1,39 mil millones de USD (CNY 10,0 mil millones) en 2025, en parte debido a las pérdidas de inventario relacionadas con el precio del crudo. Las estaciones más pequeñas carecen de la integración de refinería o la escala de compras que puede moderar estas fluctuaciones. El mercado de combustible minorista podría, por tanto, ver más acuerdos de suministro de marca y consolidación entre operadores independientes en Estados Unidos, Alemania y el sudeste de Asia. Tales acuerdos pueden proporcionar mayor estabilidad en el suministro, aunque también pueden reducir la independencia comercial de los propietarios más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Combustible:
El Impulso del GNC Remodela la Combinación de Combustibles AlternativosLa gasolina/nafta representó el 44,7% de la participación del mercado de combustible minorista en 2026, lo que refleja el papel consolidado de los vehículos privados tanto en las economías maduras como en las emergentes. El consumo de gasolina para motores en Estados Unidos totalizó 136,72 mil millones de galones en 2025 y representó el 43% del consumo total de productos petrolíferos en ese país. El diésel sigue siendo importante para el transporte de carga comercial, mientras que el diésel renovable está comenzando a transformar la categoría a través de redes de distribuidores de marca. Las mezclas de GLP y etanol también conservan importancia local, especialmente donde la política de etanol de Brasil y el despliegue de E20 en India respaldan la demanda. El mercado de combustible minorista continúa dependiendo de una amplia combinación de combustibles porque los parques vehiculares, las regulaciones y la infraestructura de repostaje difieren marcadamente según la región.
Se proyecta que el GNC se expanda a un CAGR del 5,3% hasta 2032, convirtiéndolo en la categoría de combustible de más rápido crecimiento en los datos de segmentación disponibles. Sinopec reportó un aumento del 37,1% en las ventas de gas natural para automóviles en 2025, incluso cuando su volumen general de gasolina minorista cayó un 4%. Este patrón indica que las flotas comerciales están trasladando parte de su demanda del diésel al GNC donde el costo y el acceso a la red son favorables. El hidrógeno se mantiene en una etapa comercial temprana, aunque Shell Oman inauguró su primera estación de repostaje de hidrógeno en 2025 y la instalación de diésel renovable Strathcona de ExxonMobil inició operaciones comerciales ese mismo año. El Reglamento de Infraestructura de Combustibles Alternativos también proporciona un marco de política para la infraestructura de GNC e hidrógeno en los principales corredores de transporte europeos.
Por Tipo de Estación:
Las Estaciones Urbanas Lideran tanto en Escala como en CrecimientoLas estaciones de combustible urbanas representaron el 37,2% del tamaño del mercado de combustible al por menor en 2026 y se proyecta que crezcan a un CAGR del 3,8% hasta 2032. Su posición refleja las ventajas de las áreas de captación densas, mayor afluencia de clientes y una mejor adecuación al comercio minorista de conveniencia. PTT Oil and Retail Business Public Company Limited operó 2.413 estaciones PTT en Tailandia que atendieron a más de 3,9 millones de clientes cada día a través de las ofertas de Café Amazon, Jiffy y 7-Eleven.[3] Repsol S.A. operó 3.253 estaciones en España y atendió a 24 millones de clientes a través de su plataforma de fidelización Waylet, que contaba con 9 millones de usuarios. Estas redes demuestran cómo las ubicaciones urbanas pueden combinar transacciones de combustible, alimentación, comercio minorista de conveniencia y participación digital.
Las estaciones de autopistas y vías rápidas atienden a viajeros de larga distancia y tráfico de carga, generando con frecuencia un mayor volumen de operaciones por sitio que los formatos urbanos. Las estaciones independientes enfrentan mayor presión porque la fidelización digital, la carga y los servicios de alimentación requieren inversiones que pueden resultar difíciles para los operadores de un solo sitio. Las estaciones rurales siguen siendo puntos de acceso necesarios en zonas de menor densidad poblacional. Indian Oil Corporation Limited y Bharat Petroleum Corporation Limited (BPCL) mantienen importantes redes rurales y semiurbanas en India, donde una cobertura de servicio más amplia sigue siendo estratégicamente importante. Los formatos urbanos se están desarrollando cada vez más como destinos minoristas, mientras que los formatos rurales e independientes se centran en un suministro de combustible confiable, lo que lleva a los propietarios de redes a aplicar diferentes modelos de inversión.


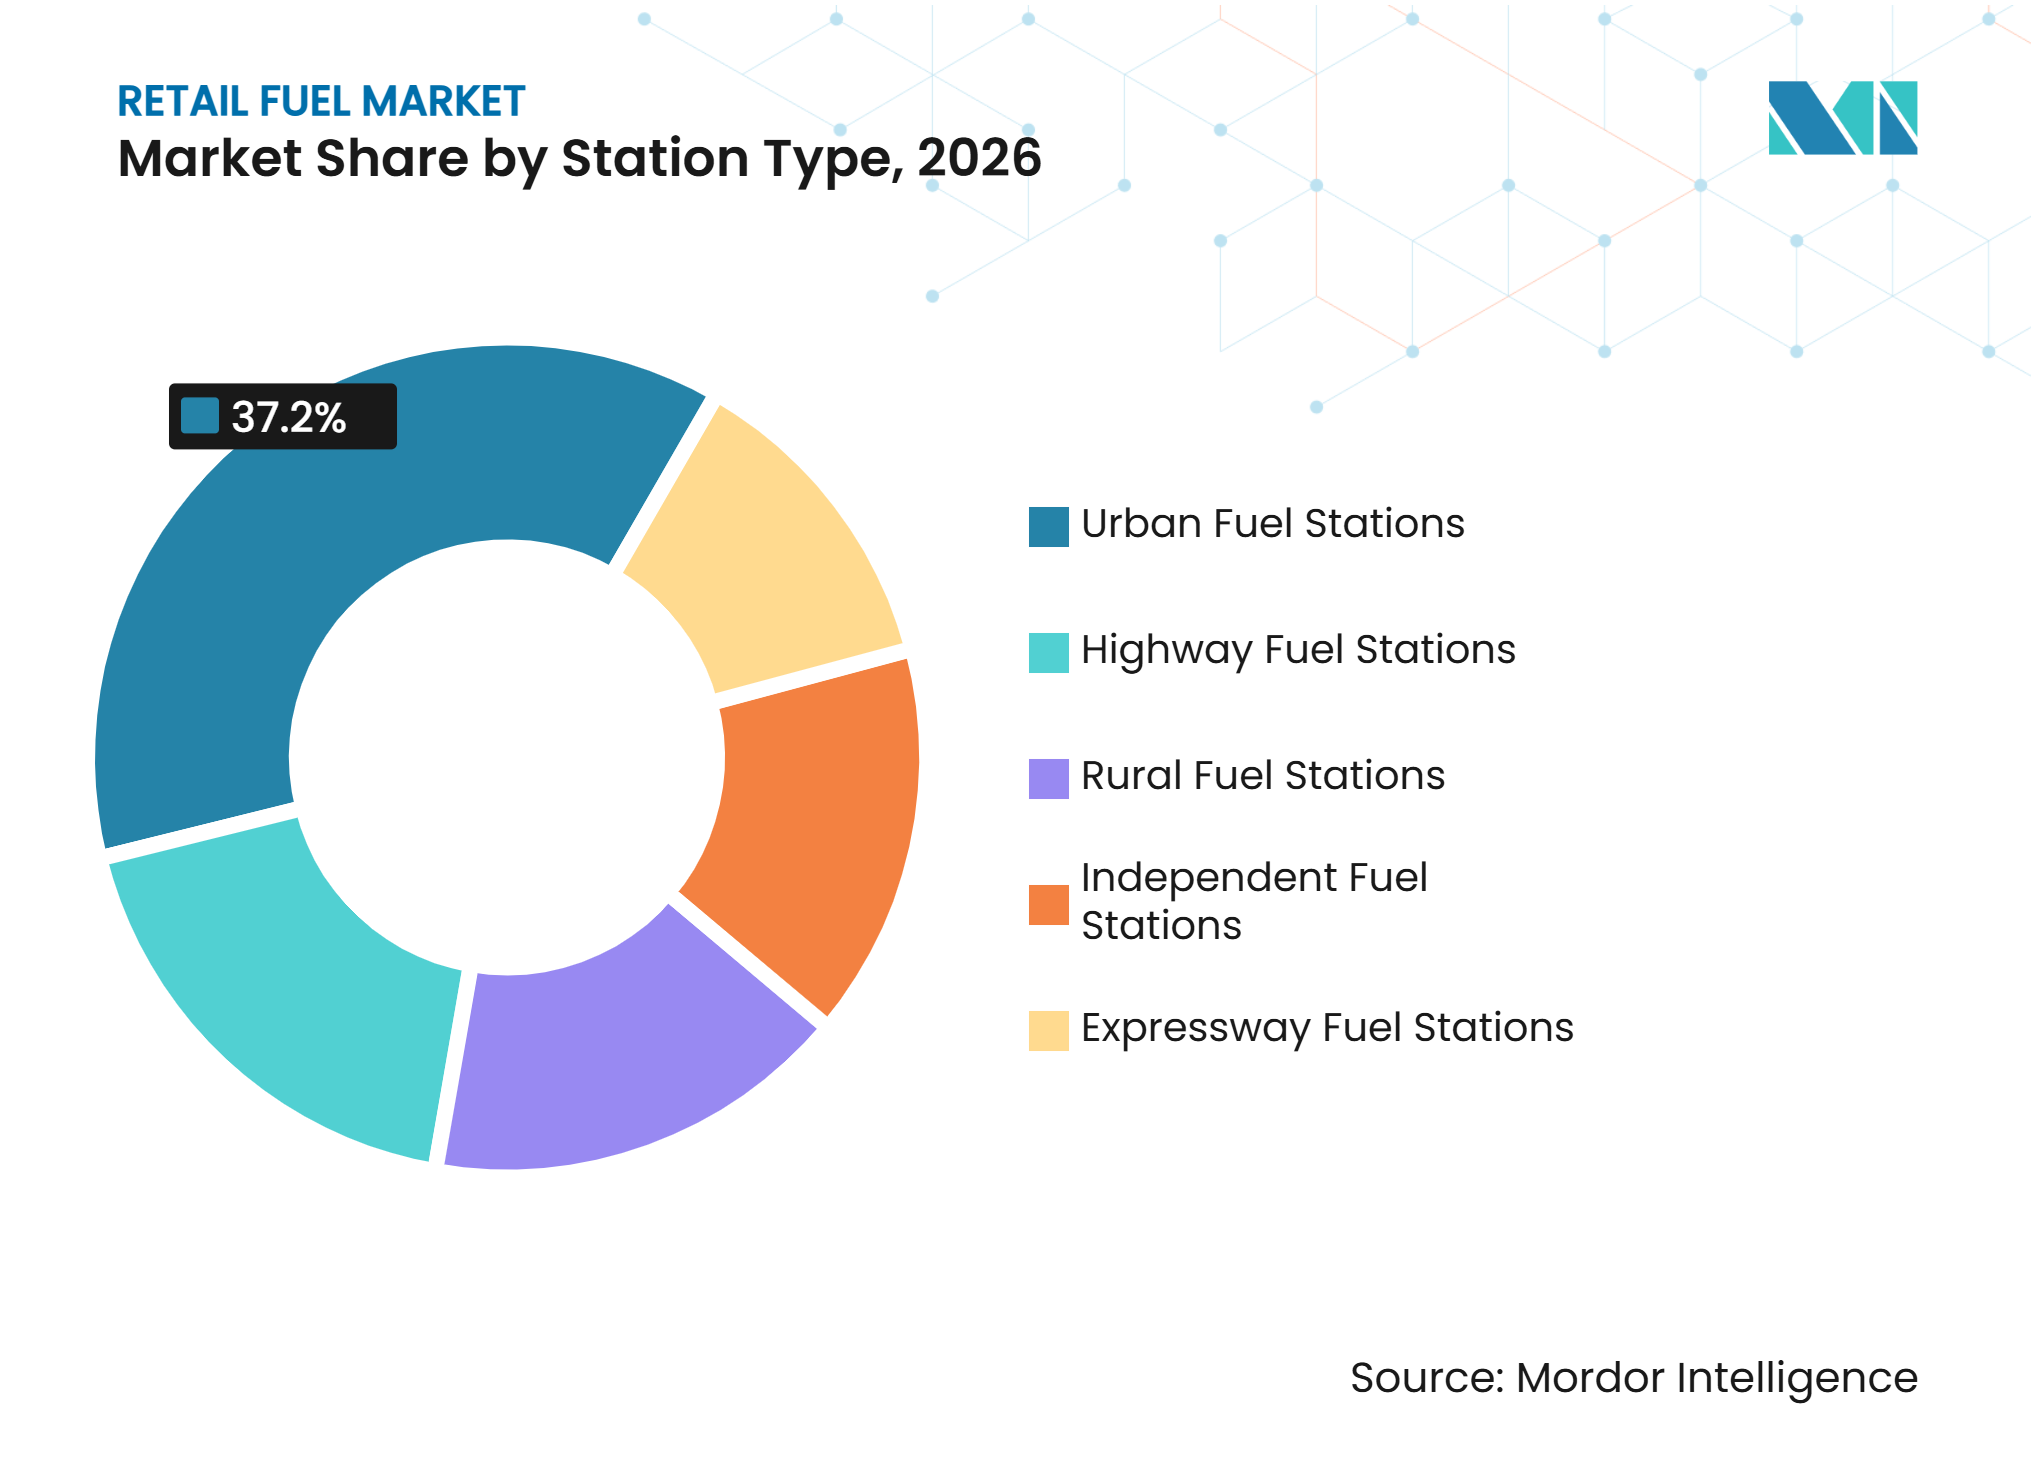
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Operadores de Flotas Redefinen la Prima B2BLos consumidores individuales representaron el 55,6% de la industria de combustible al por menor en 2026, manteniendo la movilidad personal como la base de demanda principal en todas las regiones. La limpieza de las estaciones, los programas digitales, las comodidades minoristas y un servicio al cliente consistente pueden influir en la preferencia del consumidor junto con los precios en surtidor. Se proyecta que los operadores de flotas crezcan a un CAGR del 3,5% hasta 2032, respaldados por programas de tarjetas y acuerdos de compromiso de volumen. Alimentation Couche-Tard Inc. (Circle K) ofreció una tarjeta de flota con tecnología WEX en más de 6.800 sitios en Estados Unidos, mientras que el programa TrucksUp de Indian Oil Corporation Limited cubrió más de 40.000 puntos de venta y proporcionó un reembolso del 0,4%. Estos programas apoyan la retención al simplificar la compra de combustible, los pagos y la gestión de cuentas para los clientes empresariales.
Los operadores de vehículos comerciales, las empresas de logística y los negocios de transporte generan altos volúmenes, incluso cuando sus márgenes por litro son más bajos. Estos clientes valoran el suministro predecible y son más propensos a elegir ubicaciones que ofrezcan combustible, AdBlue o fluido de escape diésel, comodidades para conductores y alimentación en una sola parada. El mercado de combustible al por menor utiliza estos servicios agrupados para mejorar el valor de las ubicaciones en autopistas y captar la demanda de vehículos que viajan más allá de sus rutas habituales. Los operadores de transporte público también están avanzando hacia el GNC y el diésel renovable donde las regulaciones de calidad del aire afectan los contratos municipales. Los clientes industriales e institucionales siguen siendo un grupo más pequeño pero potencialmente de mayor margen, particularmente en las zonas industriales de Oriente Medio y África. Esta combinación significa que el mercado de combustible al por menor se está volviendo más diferenciado según el uso del vehículo, el patrón de rutas y los requisitos de cumplimiento normativo.

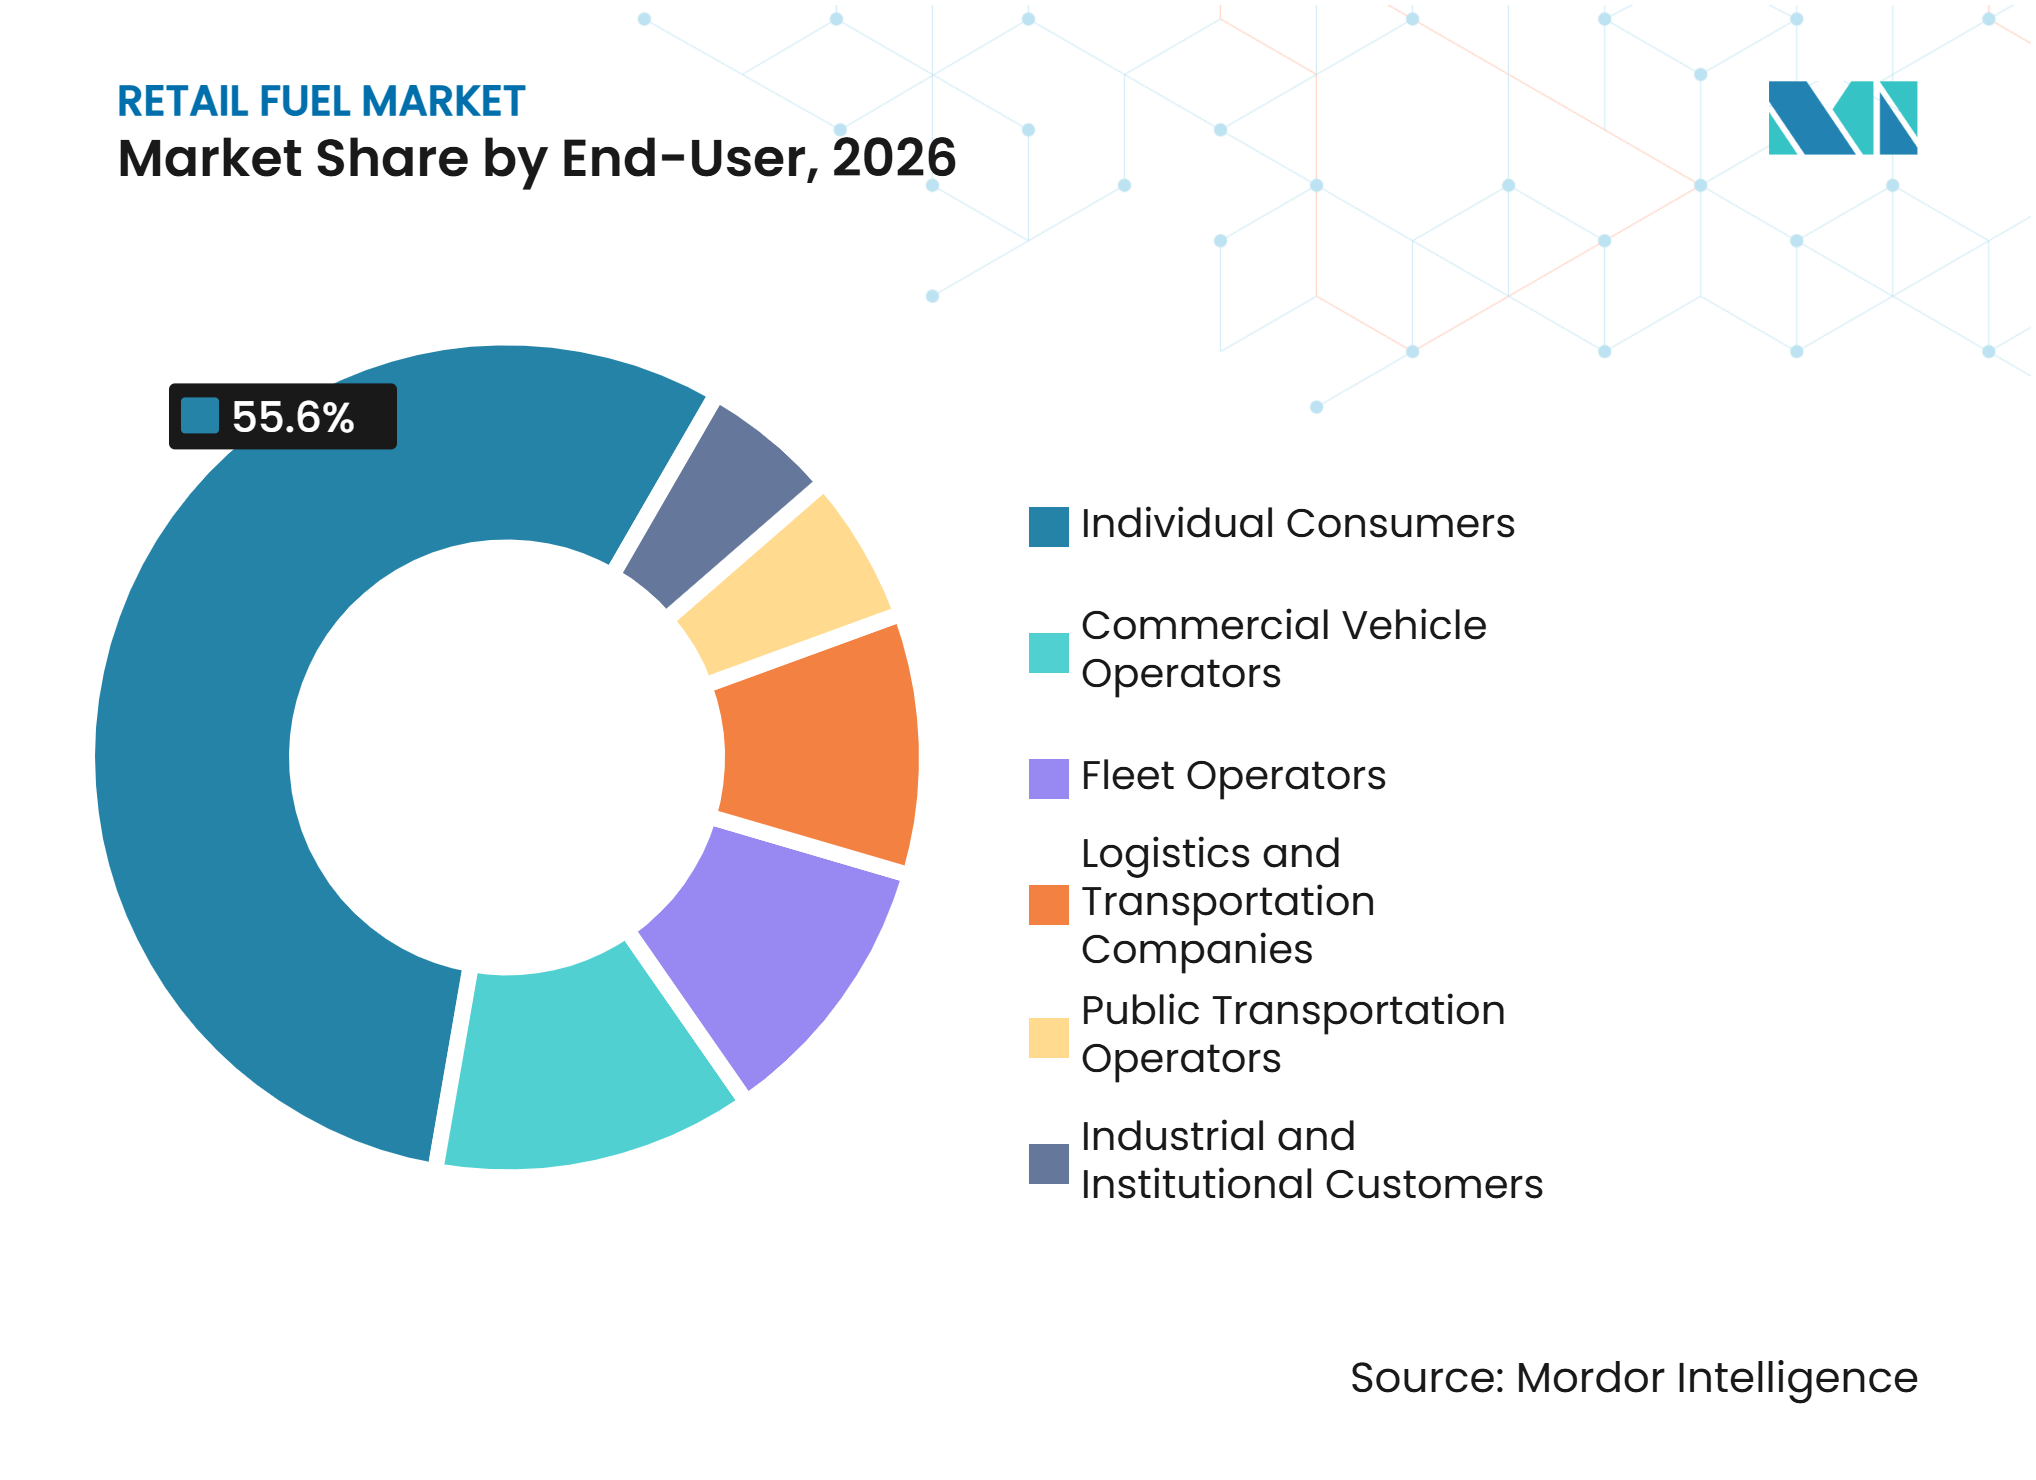
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte
América del Norte representó el 33,2% del mercado en 2026. El consumo de gasolina para motores en Estados Unidos alcanzó los 136,72 mil millones de galones en 2025 a un precio promedio de 3,097 USD por galón, representando el 43% del consumo nacional de productos petrolíferos. ExxonMobil contaba con 18.533 sitios de combustible minorista en todo el mundo a finales de 2025, incluidos 10.206 en Estados Unidos, operando a través de acuerdos de distribuidores y revendedores en lugar de formatos operados por la empresa. Circle K operó 9.217 tiendas en América del Norte, incluidas 8.202 con combustible, y vendió 42 millones de galones por día. Las tarjetas de flota y el comercio minorista de conveniencia están fortaleciendo el papel comercial de estos sitios en el mercado de combustible minorista de América del Norte, mientras que la tarjeta Pro DIGITAL+ de Circle K en Canadá y el crecimiento vehicular de México están impulsando cambios en los formatos de estaciones liderados por la urbanización.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a un CAGR del 3,7% hasta 2032. Las tres empresas públicas de comercialización de petróleo de India operaron más de 87.000 puntos de venta en el ejercicio fiscal 2024-25, incluidos 40.221 para Indian Oil, 25.323 para Bharat Petroleum Corporation Limited y 23.747 para Hindustan Petroleum Corporation Limited. El programa de mezcla de etanol de India y la expansión del gas natural comprimido (GNC) respaldan el mercado de combustible minorista a medida que aumentan la tenencia de vehículos y la actividad de carga. La demanda de gasolina y diésel de China se mantuvo prácticamente sin cambios en 2025; sin embargo, Sinopec operó 31.195 estaciones y PetroChina operó 22.127 estaciones, ambas con una infraestructura multienergética en crecimiento. PetroChina estableció 1.525 estaciones de energía integrada y añadió 37.600 pistolas de carga para vehículos eléctricos (VE) durante 2025. La adquisición por parte de Saudi Aramco de una participación del 25% en Unioil, que opera más de 175 estaciones en Filipinas, refleja la confianza en la demanda del sudeste asiático.[4]
Europa, América del Sur y Oriente Medio y África
Europa está transitando de un repostaje orientado al volumen hacia sitios orientados al valor que incluyen carga y combustibles de menor contenido de carbono. Shell redujo su red de marca en 800 sitios en 2025, mientras aumentaba sus puntos de carga de VE propios en más del 20%, hasta 88.000. Eni operó 5.294 estaciones europeas y registró 7,81 millones de toneladas de ventas minoristas de productos petrolíferos en 2025. La red de diésel renovable de Repsol ilustra cómo la influencia regulatoria y la inversión en combustibles alternativos pueden convertirse en una ventaja comercial en el mercado europeo de combustible minorista. América del Sur sigue estando marcada por el mandato de etanol de Brasil y la desregulación de precios en Argentina, mientras que los mercados de Oriente Medio y África están más frecuentemente influenciados por los precios de las compañías petroleras nacionales y la propiedad de las redes, incluidas las 18.000 estaciones de servicio globales de Saudi Aramco a través de sus filiales.
Panorama Competitivo
Concentración del Mercado
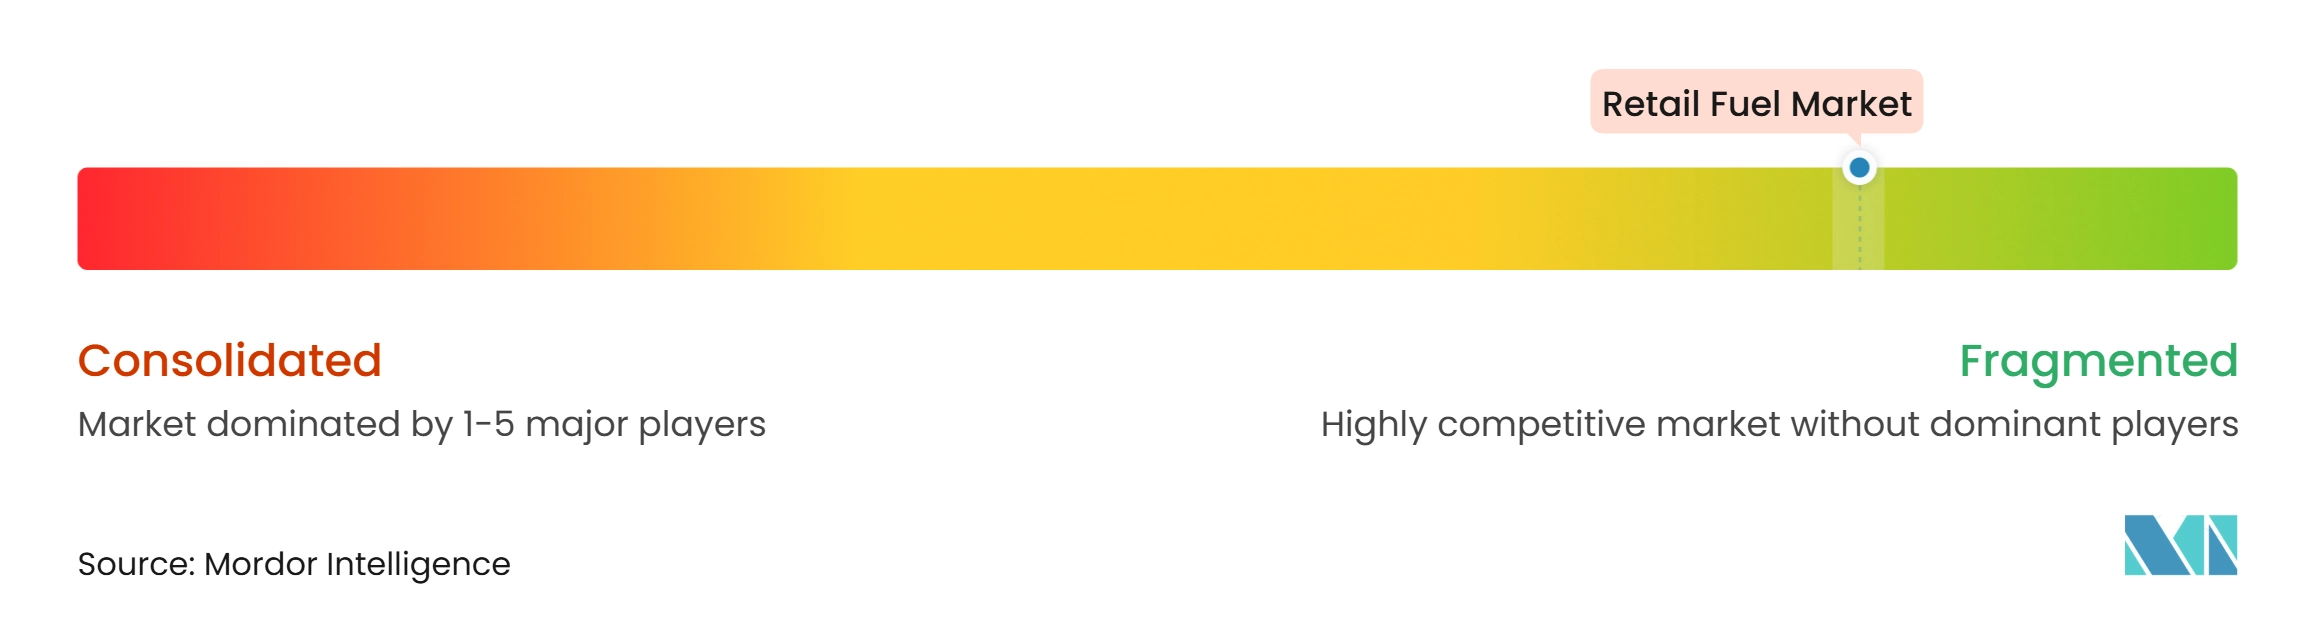
El mercado de combustible minorista está fragmentado a nivel de estación individual, pero la propiedad de marcas, los acuerdos de suministro y los datos de clientes se están concentrando cada vez más. Shell contaba con 47.000 sitios de combustible minorista y conveniencia y 33 millones de clientes diarios a finales de 2025. Durante 2025, la empresa cerró o vendi 800 sitios de marca de menor rendimiento mientras añadía infraestructura de carga. BP salió del 5% de sus sitios minoristas de propiedad de la empresa en 2025 y concentró la inversión en carga en Alemania, el Reino Unido, China y Estados Unidos. Estas acciones reflejan un cambio del volumen de red hacia sitios con mayor potencial de servicios minoristas y energéticos.
Las compañías petroleras nacionales están adoptando un enfoque diferente al expandir sus redes y utilizar la escala para fortalecer el acceso de los consumidores. Indian Oil mantuvo una participación del 41,52% en el mercado doméstico de petróleo y operó 40.221 puntos de venta a marzo de 2025. Sinopec operó 31.195 estaciones de servicio de marca a finales de 2025, mientras que PetroChina amplió su oferta multienergética a través de estaciones de energía integrada, ubicaciones de gas natural licuado (GNL) e infraestructura de carga. Estas empresas se benefician de grandes redes domésticas, mandatos de combustible y sistemas de suministro establecidos. Su posición en el mercado de combustible minorista dificulta que los operadores más pequeños igualen su cobertura e inversión de capital.
Los especialistas en tiendas de conveniencia ocupan el espacio entre la venta minorista pura de combustible y el comercio minorista de alimentación. Circle K operó 17.000 tiendas a nivel mundial, mientras que la red más amplia de 7-Eleven superó las 83.000 tiendas en 17 países. PTT Oil and Retail Business Public Company Limited combina sitios de combustible con café, comercio minorista de conveniencia y carga, mientras que Repsol utiliza su plataforma Waylet para conectar a 9 millones de usuarios con su red minorista. Los sitios independientes y de distribuidores de marca que no pueden financiar la gestión digital de inventario o la inversión en carga siguen siendo candidatos probables para adquisiciones o acuerdos de franquicia.
Líderes de la Industria de Combustible Minorista
-
Shell plc
-
China Petroleum & Chemical Corporation (Sinopec)
-
Indian Oil Corporation Limited
-
PetroChina Company Limited
-
Alimentation Couche-Tard Inc. (Circle K)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Combustible al por Menor Empresas cubiertas en este informe
- 7-Eleven, Inc.
- Alimentation Couche-Tard Inc. (Circle K)
- Bharat Petroleum Corporation Limited (BPCL)
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Eni S.p.A.
- Exxon Mobil Corporation
- Hindustan Petroleum Corporation Limited (HPCL)
- Indian Oil Corporation Limited
- Marathon Petroleum Corporation
- PetroChina Company Limited
- Petronas
- Phillips 66
- PTT Public Company Limited
- Repsol S.A.
- Saudi Aramco
- Shell plc
- TotalEnergies SE
- Valero Energy Corporation
Desarrollos recientes de la industria en Mercado de Combustible al por Menor
- Marzo de 2026: Sinopec amplió su número de estaciones de servicio de marca a 31.195 a finales de 2025, mientras que las ventas de gas natural para automóviles aumentaron un 37,1% interanual, confirmando el GNC como su categoría de combustible minorista de más rápido crecimiento a pesar de una caída general del 4% en los volúmenes de gasolina minorista.
- Marzo de 2026: PetroChina estableció 1.525 estaciones de energía integrada y 450 estaciones de repostaje de GNL en 2025, añadiendo 37.600 pistolas de carga para VE, lo que representa una de las mayores expansiones de infraestructura multienergética en un solo año a nivel mundial.
- Marzo de 2026: Shell plc vendió o cerró aproximadamente 800 sitios de combustible minorista y conveniencia de marca de bajo rendimiento durante 2025 como parte de su estrategia de optimización de cartera, con el objetivo de mejorar el flujo de caja y la rentabilidad a largo plazo. Estas desinversiones se alinearon con el plan previamente anunciado de Shell de deshacerse de 1.000 sitios minoristas a nivel mundial para 2026 e incluyeron transacciones que involucraron aproximadamente 200 sitios en Indonesia y 217 sitios en México.
- Marzo de 2026: BP salió del 5% de sus sitios minoristas de propiedad de la empresa en 2025, con un objetivo del 10% para 2027. La empresa también acordó vender una participación del 65% en Castrol, completó la venta de su negocio de movilidad y conveniencia en los Países Bajos, y concentró su inversión en carga de VE en Alemania, el Reino Unido, China y Estados Unidos.
Alcance del Informe del Mercado Global de Combustible Minorista
El combustible minorista se refiere a la venta comercial de productos petrolíferos refinados, como gasolina, diésel y combustibles alternativos, directamente a consumidores individuales y flotas comerciales para uso vehicular inmediato. Esta red de distribución opera principalmente a través de estaciones de servicio públicas, tiendas de conveniencia y ubicaciones comerciales dedicadas de acceso con tarjeta. A diferencia de las transacciones mayoristas que implican la distribución a granel desde terminales, el mercado minorista se caracteriza por ventas de menor volumen con precios por galón o por litro.
El mercado global de combustible minorista está segmentado por tipo de combustible, tipo de estación, usuario final y geografía. Por tipo de combustible, el mercado está segmentado en gasolina/nafta, diésel, gas natural comprimido (GNC), gas licuado de petróleo (GLP), biocombustibles y mezclas de etanol, diésel renovable, hidrógeno y otros combustibles alternativos. Por tipo de estación, el mercado está segmentado en estaciones de combustible en autopistas, estaciones de combustible en carreteras, estaciones de combustible independientes, estaciones de combustible rurales y estaciones de combustible urbanas. Por usuario final, el mercado está segmentado en operadores de vehículos comerciales, operadores de flotas, consumidores individuales, clientes industriales e institucionales, empresas de logística y transporte, y operadores de transporte público. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de combustible minorista en 25 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Gasolina/Nafta |
| Diésel |
| Gas Natural Comprimido (GNC) |
| Gas Licuado de Petróleo (GLP) |
| Biocombustibles y Mezclas de Etanol |
| Diésel Renovable |
| Hidrógeno |
| Otros Combustibles Alternativos |
| Estaciones de Combustible en Autopistas |
| Estaciones de Combustible en Carreteras |
| Estaciones de Combustible Independientes |
| Estaciones de Combustible Rurales |
| Estaciones de Combustible Urbanas |
| Operadores de Vehículos Comerciales |
| Operadores de Flotas |
| Consumidores Individuales |
| Clientes Industriales e Institucionales |
| Empresas de Logística y Transporte |
| Operadores de Transporte Público |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Omán | |
| Resto de Oriente Medio y África |
| Por Tipo de Combustible | Gasolina/Nafta | |
| Diésel | ||
| Gas Natural Comprimido (GNC) | ||
| Gas Licuado de Petróleo (GLP) | ||
| Biocombustibles y Mezclas de Etanol | ||
| Diésel Renovable | ||
| Hidrógeno | ||
| Otros Combustibles Alternativos | ||
| Por Tipo de Estación | Estaciones de Combustible en Autopistas | |
| Estaciones de Combustible en Carreteras | ||
| Estaciones de Combustible Independientes | ||
| Estaciones de Combustible Rurales | ||
| Estaciones de Combustible Urbanas | ||
| Por Usuario Final | Operadores de Vehículos Comerciales | |
| Operadores de Flotas | ||
| Consumidores Individuales | ||
| Clientes Industriales e Institucionales | ||
| Empresas de Logística y Transporte | ||
| Operadores de Transporte Público | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de combustible minorista para 2032?
Se proyecta que el mercado de combustible minorista alcance los 2,88 billones de USD para 2032, creciendo a un CAGR del 3,17% desde 2027.
¿Qué tipo de combustible está creciendo más rápido en las redes de combustible minorista?
Se proyecta que el gas natural comprimido (GNC) crezca a un CAGR del 5,3% hasta 2032, respaldado por la economía logística y la expansión de la red.
¿Por qué las estaciones de combustible urbanas crecen más rápido que otros formatos de estaciones?
Se prevé que las estaciones urbanas crezcan a un CAGR del 3,8%, impulsadas por el tráfico denso, el comercio minorista de conveniencia, los servicios de alimentación y los programas de fidelización digital.
¿Cómo afectan los vehículos eléctricos a los minoristas de combustible?
Los vehículos eléctricos reducen la demanda de combustible convencional; sin embargo, la infraestructura de carga puede generar visitas más prolongadas de los clientes y respaldar las ventas de alimentos y conveniencia.
¿Qué región crecerá más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a un CAGR del 3,7%, respaldado por el aumento de la motorización, la demanda de carga, la expansión de la red de gas natural comprimido y las grandes redes nacionales de combustible.
¿Cómo están mejorando los minoristas de combustible sus márgenes más allá de las ventas de combustible?
Los operadores están expandiéndose hacia los servicios de alimentación, el comercio minorista de conveniencia, los programas de fidelización, las tarjetas de flota, la infraestructura de carga y los combustibles alternativos para aumentar los ingresos por visita.