
Taille et part du marché du carburant au détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.46 Trillions de dollars américains |
| Taille du Marché (2032) | 2.88 Trillions de dollars américains |
| Taux de croissance (2027 - 2032) | 3.17 % |
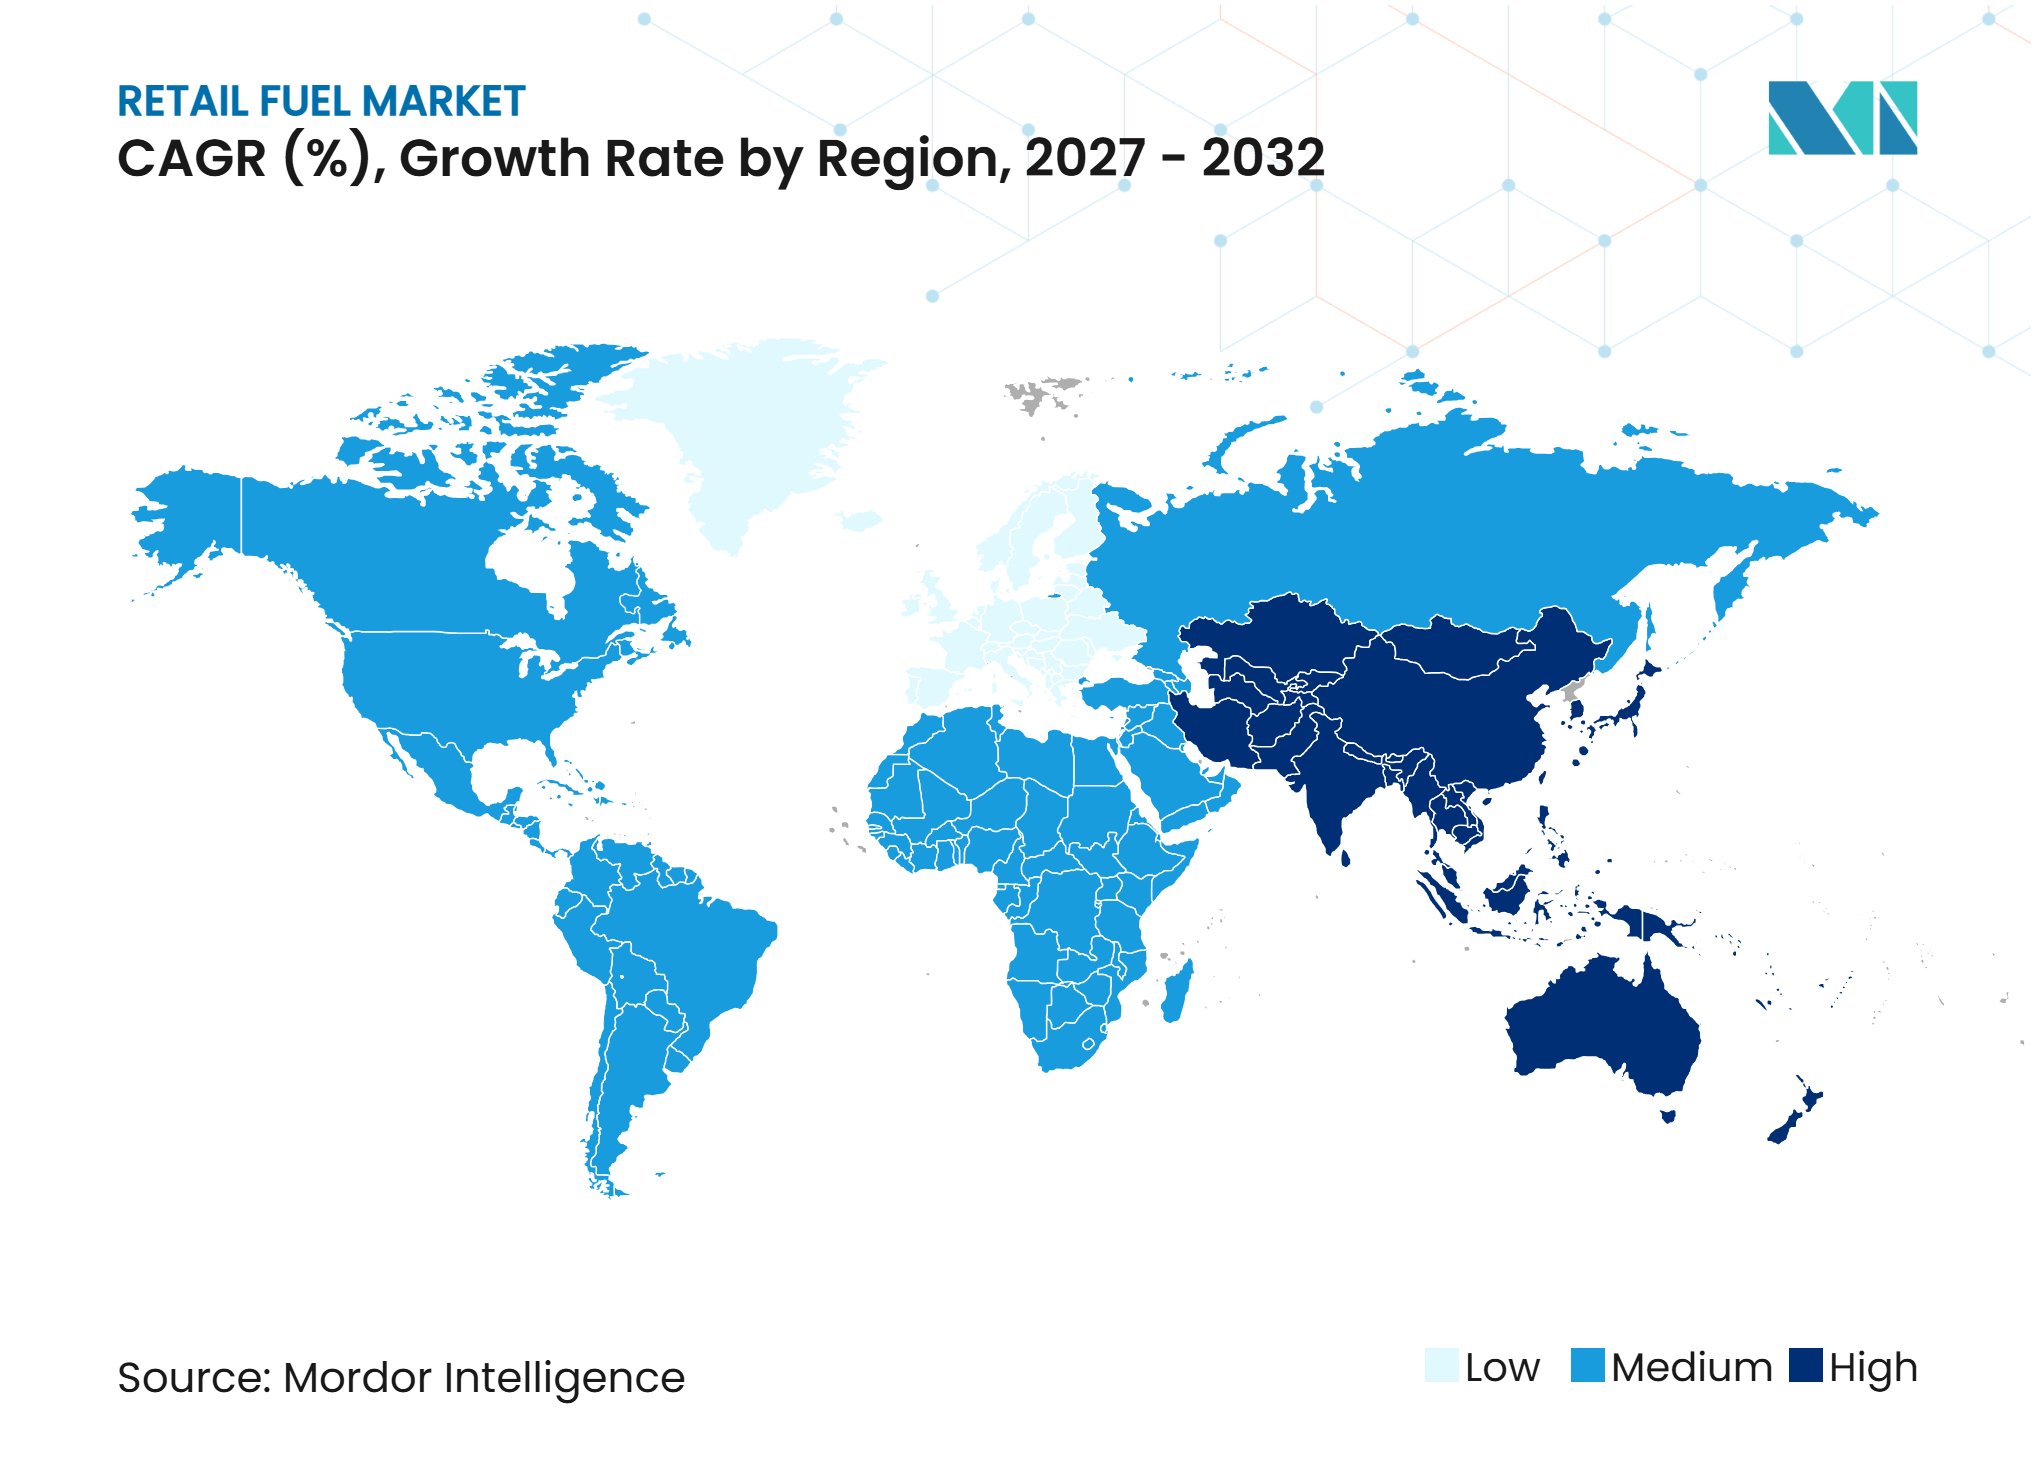
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du carburant au détail par Mordor Intelligence
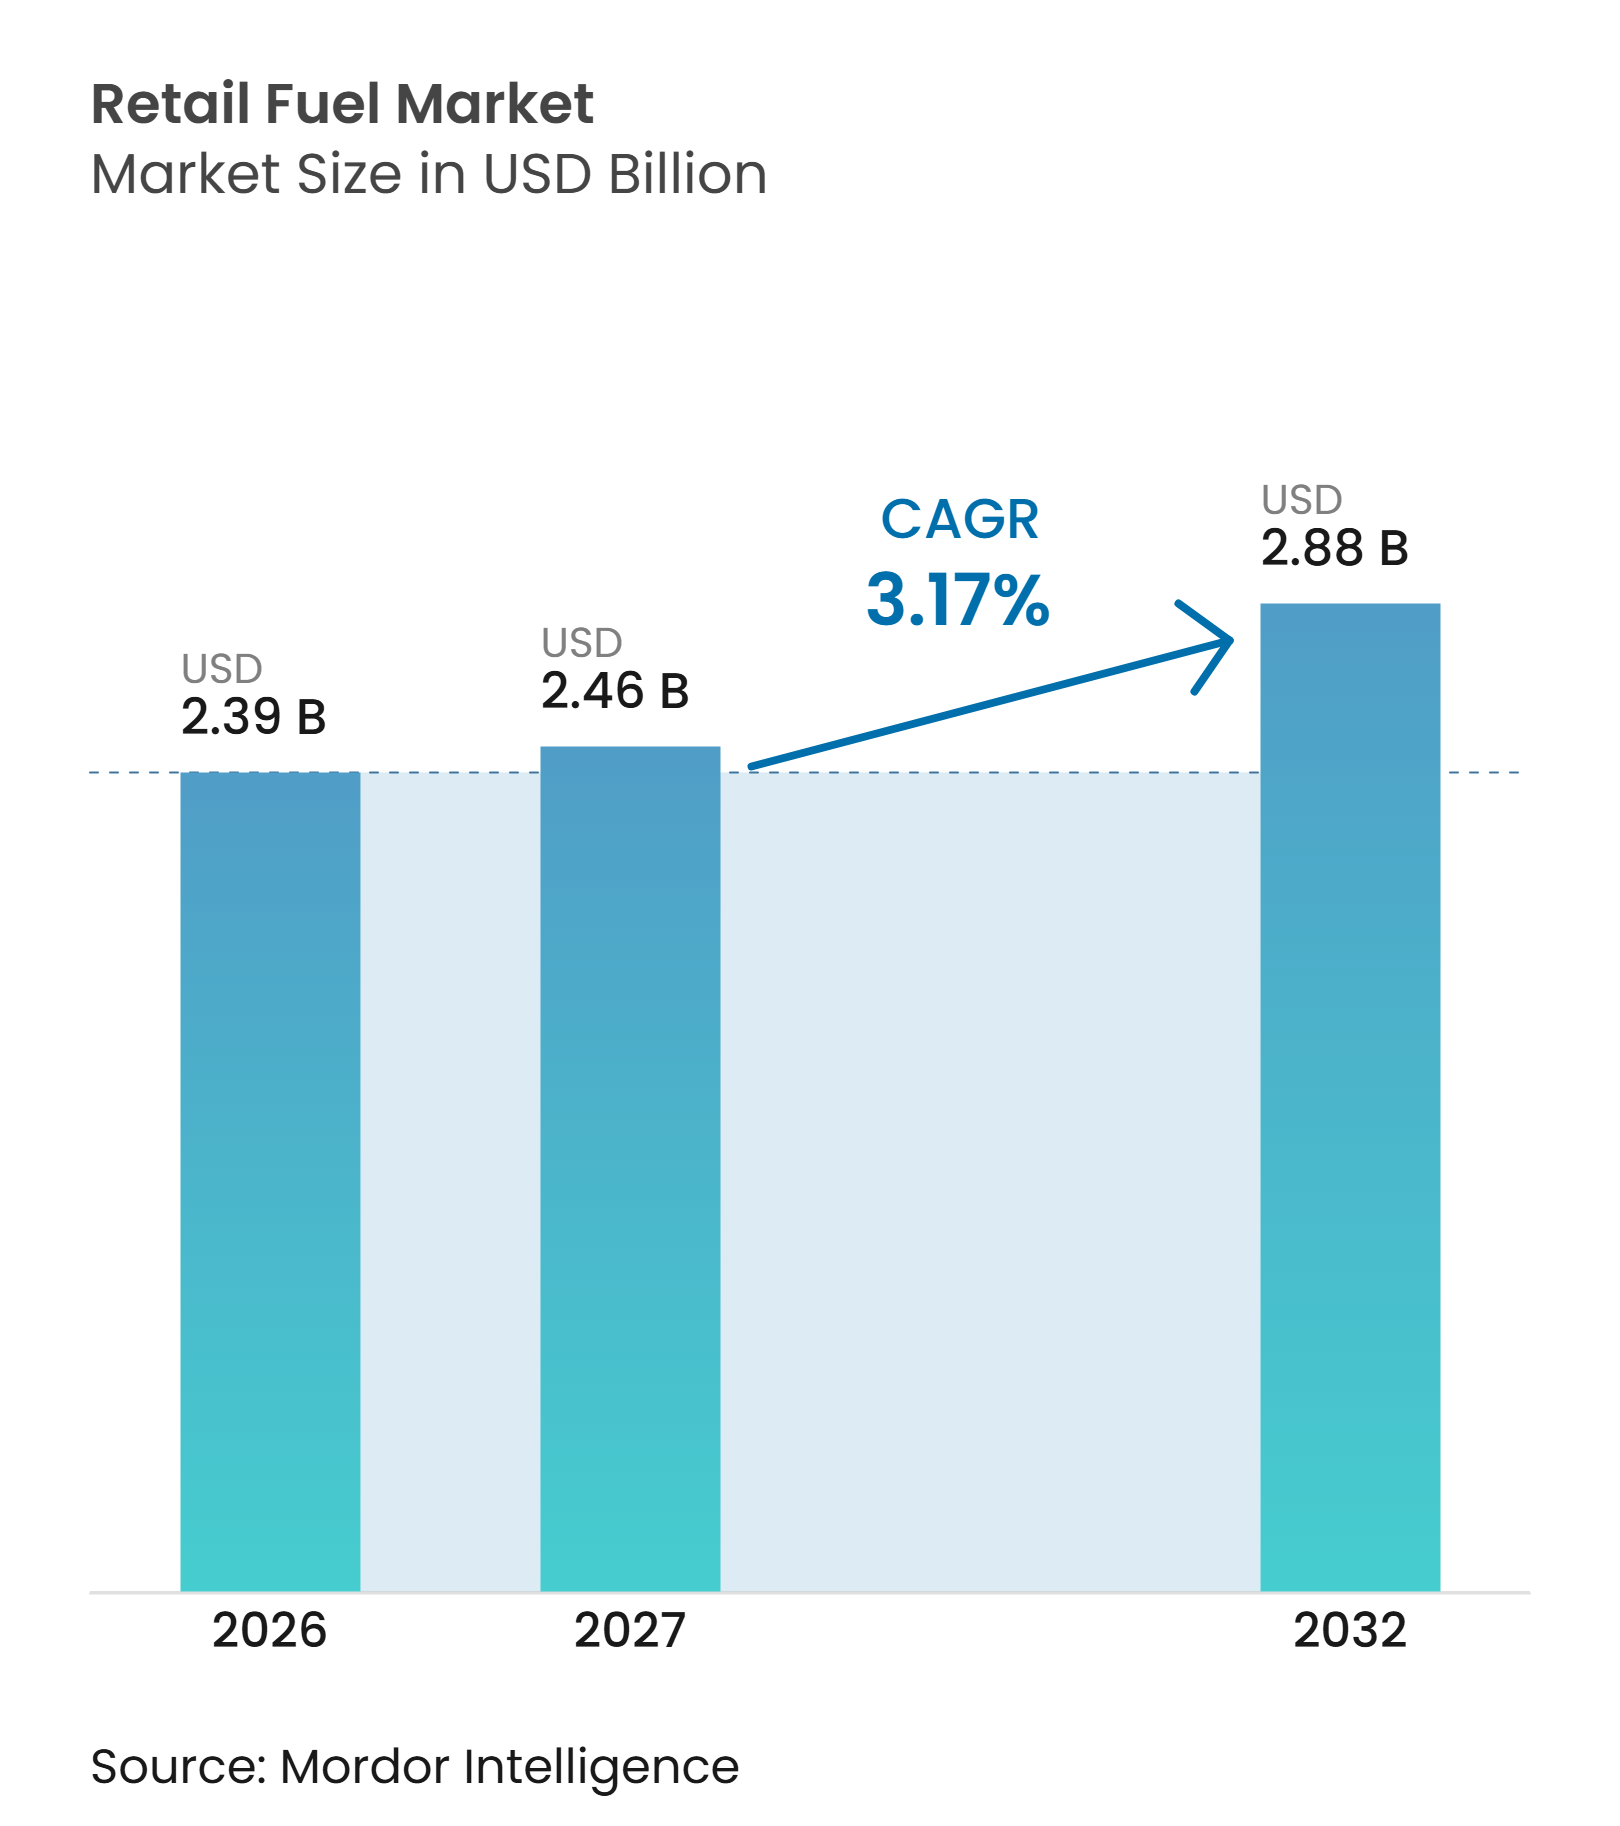
La taille du marché mondial du carburant au détail devrait croître de 2,39 billions USD en 2026 à 2,88 billions USD d'ici 2032, enregistrant un CAGR de 3,17 % entre 2027 et 2032. La croissance est soutenue par une demande résiliente dans le transport routier, bien que les améliorations de l'efficacité des véhicules, le mélange de biocarburants et l'adoption des véhicules électriques modèrent les volumes de carburant dans les économies matures. La demande mondiale de pétrole pour le transport routier a augmenté de 0,65 million de barils par jour en 2025, indiquant que le changement de demande est progressif plutôt qu'immédiat.[1] Le marché évolue également vers un revenu plus élevé par visiteur, car le commerce de proximité, la restauration, les programmes de fidélité numériques et les services de recharge deviennent de plus en plus importants pour l'économie des stations. Cette tendance favorise les opérateurs capables d'exploiter des sites bien situés, les données clients et une offre commerciale plus large pour améliorer les marges au-delà des ventes de carburant. Le paysage concurrentiel reflète deux approches distinctes : certaines compagnies pétrolières internationales réduisent leurs sites sous-performants, tandis que les compagnies pétrolières nationales et les opérateurs de commerces de proximité développent des réseaux sélectionnés.
Points clés du rapport
-
Par type de carburant, l'essence/pétrole a représenté 44,7 % de la part du marché du carburant au détail en 2026, tandis que le gaz naturel comprimé (GNC) devrait croître à un CAGR de 5,3 % jusqu'en 2032.
-
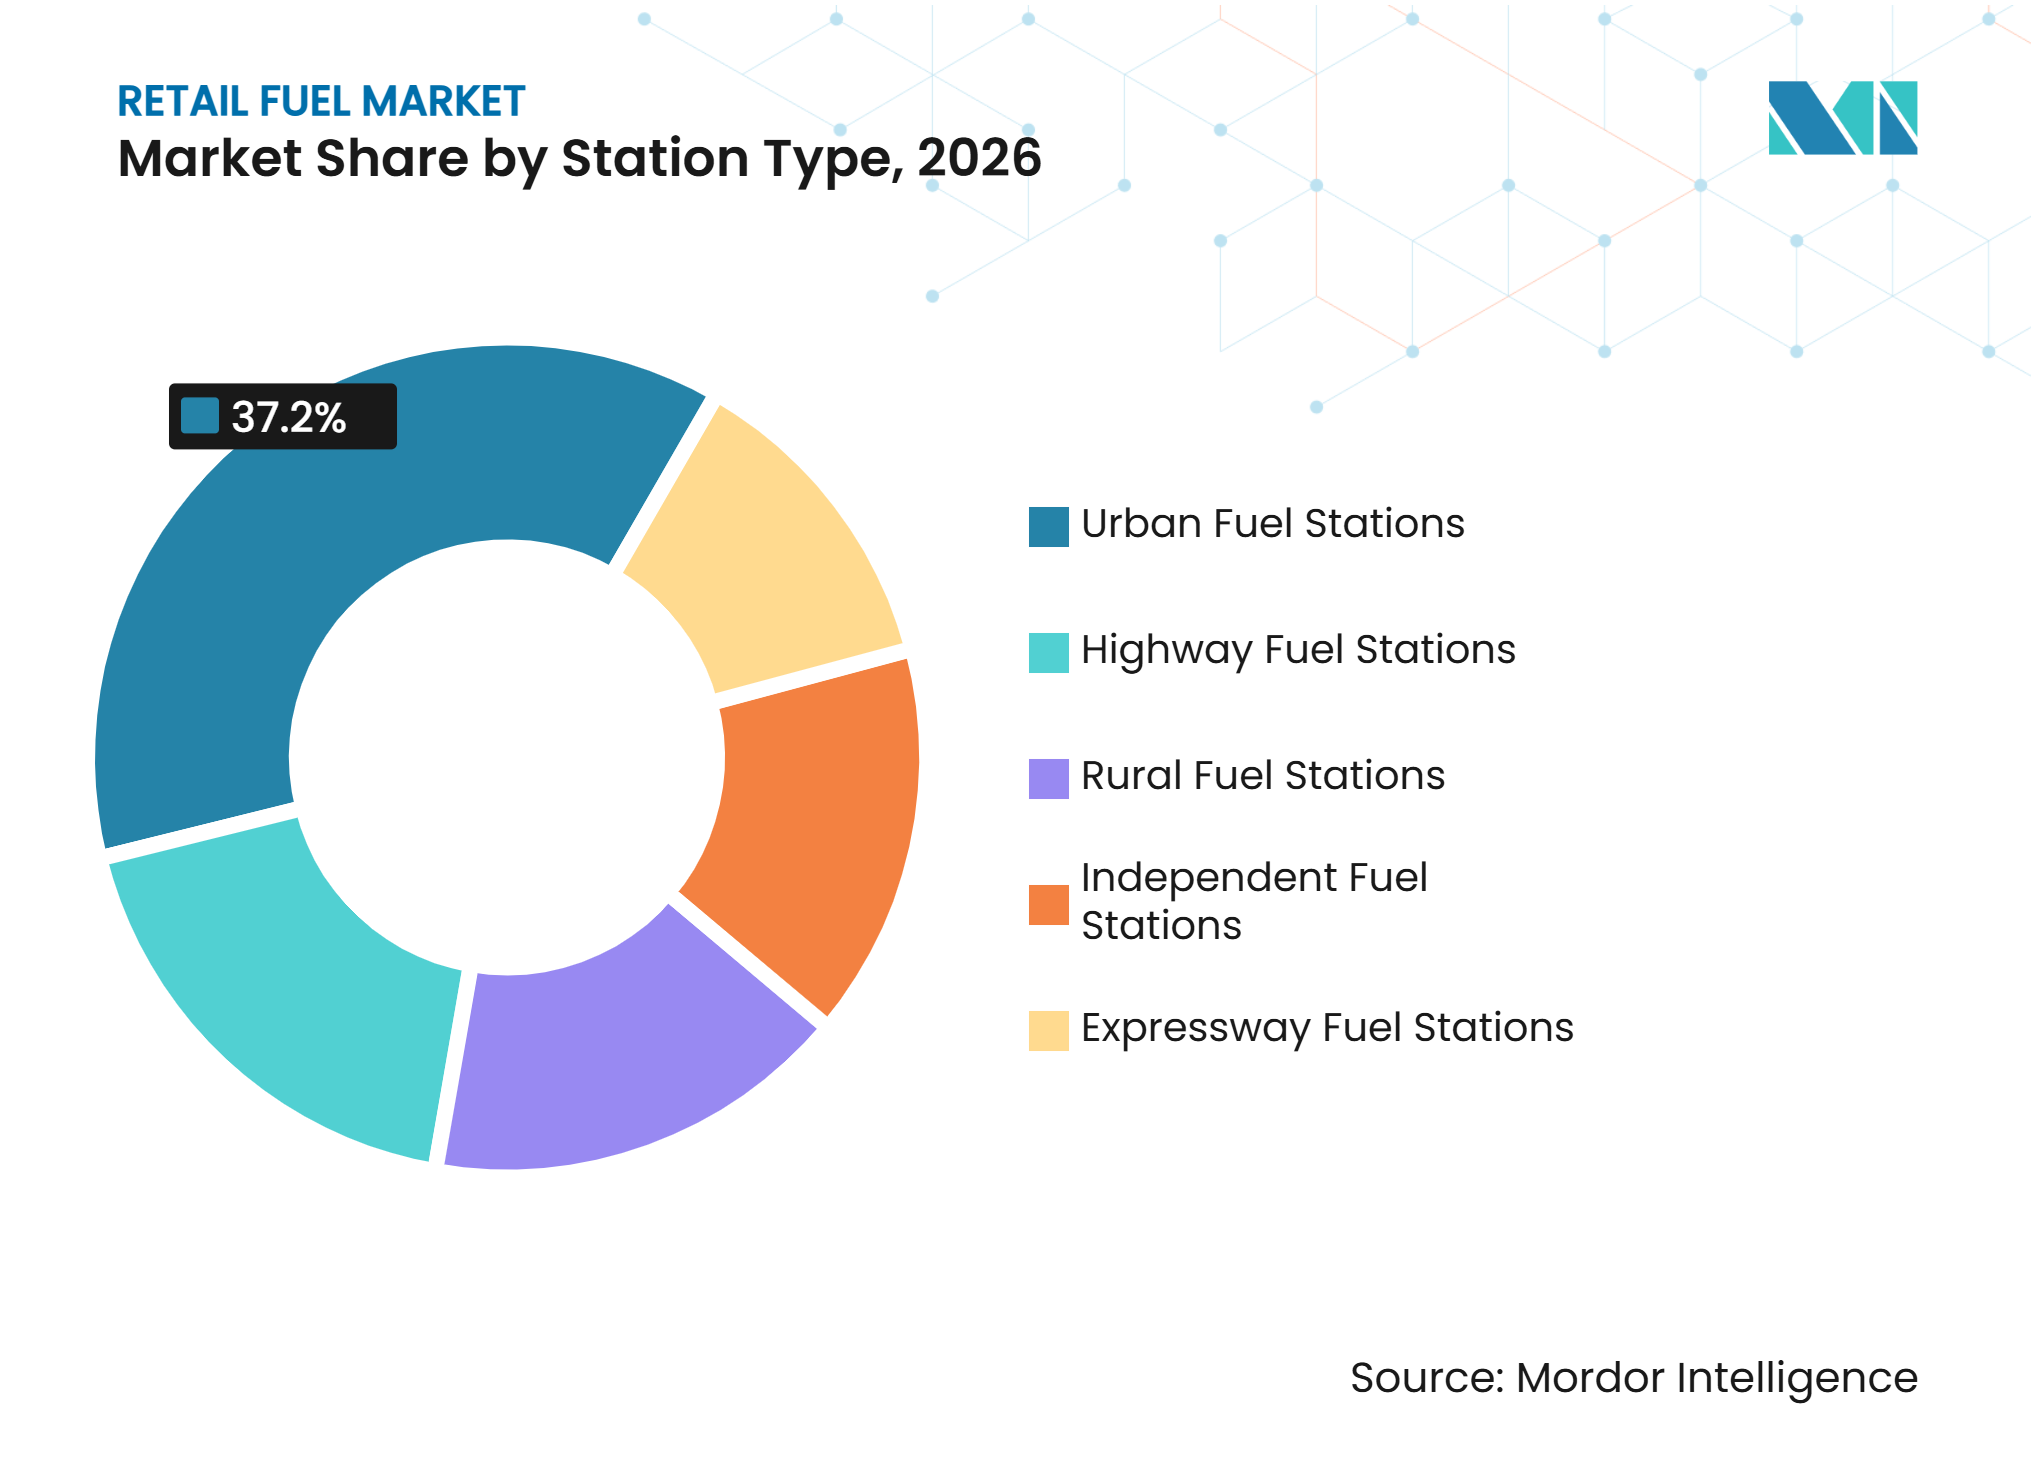
Par type de station, les stations-service urbaines ont représenté 37,2 % de la taille du marché du carburant au détail en 2026 et devraient croître à un CAGR de 3,8 % jusqu'en 2032.
-
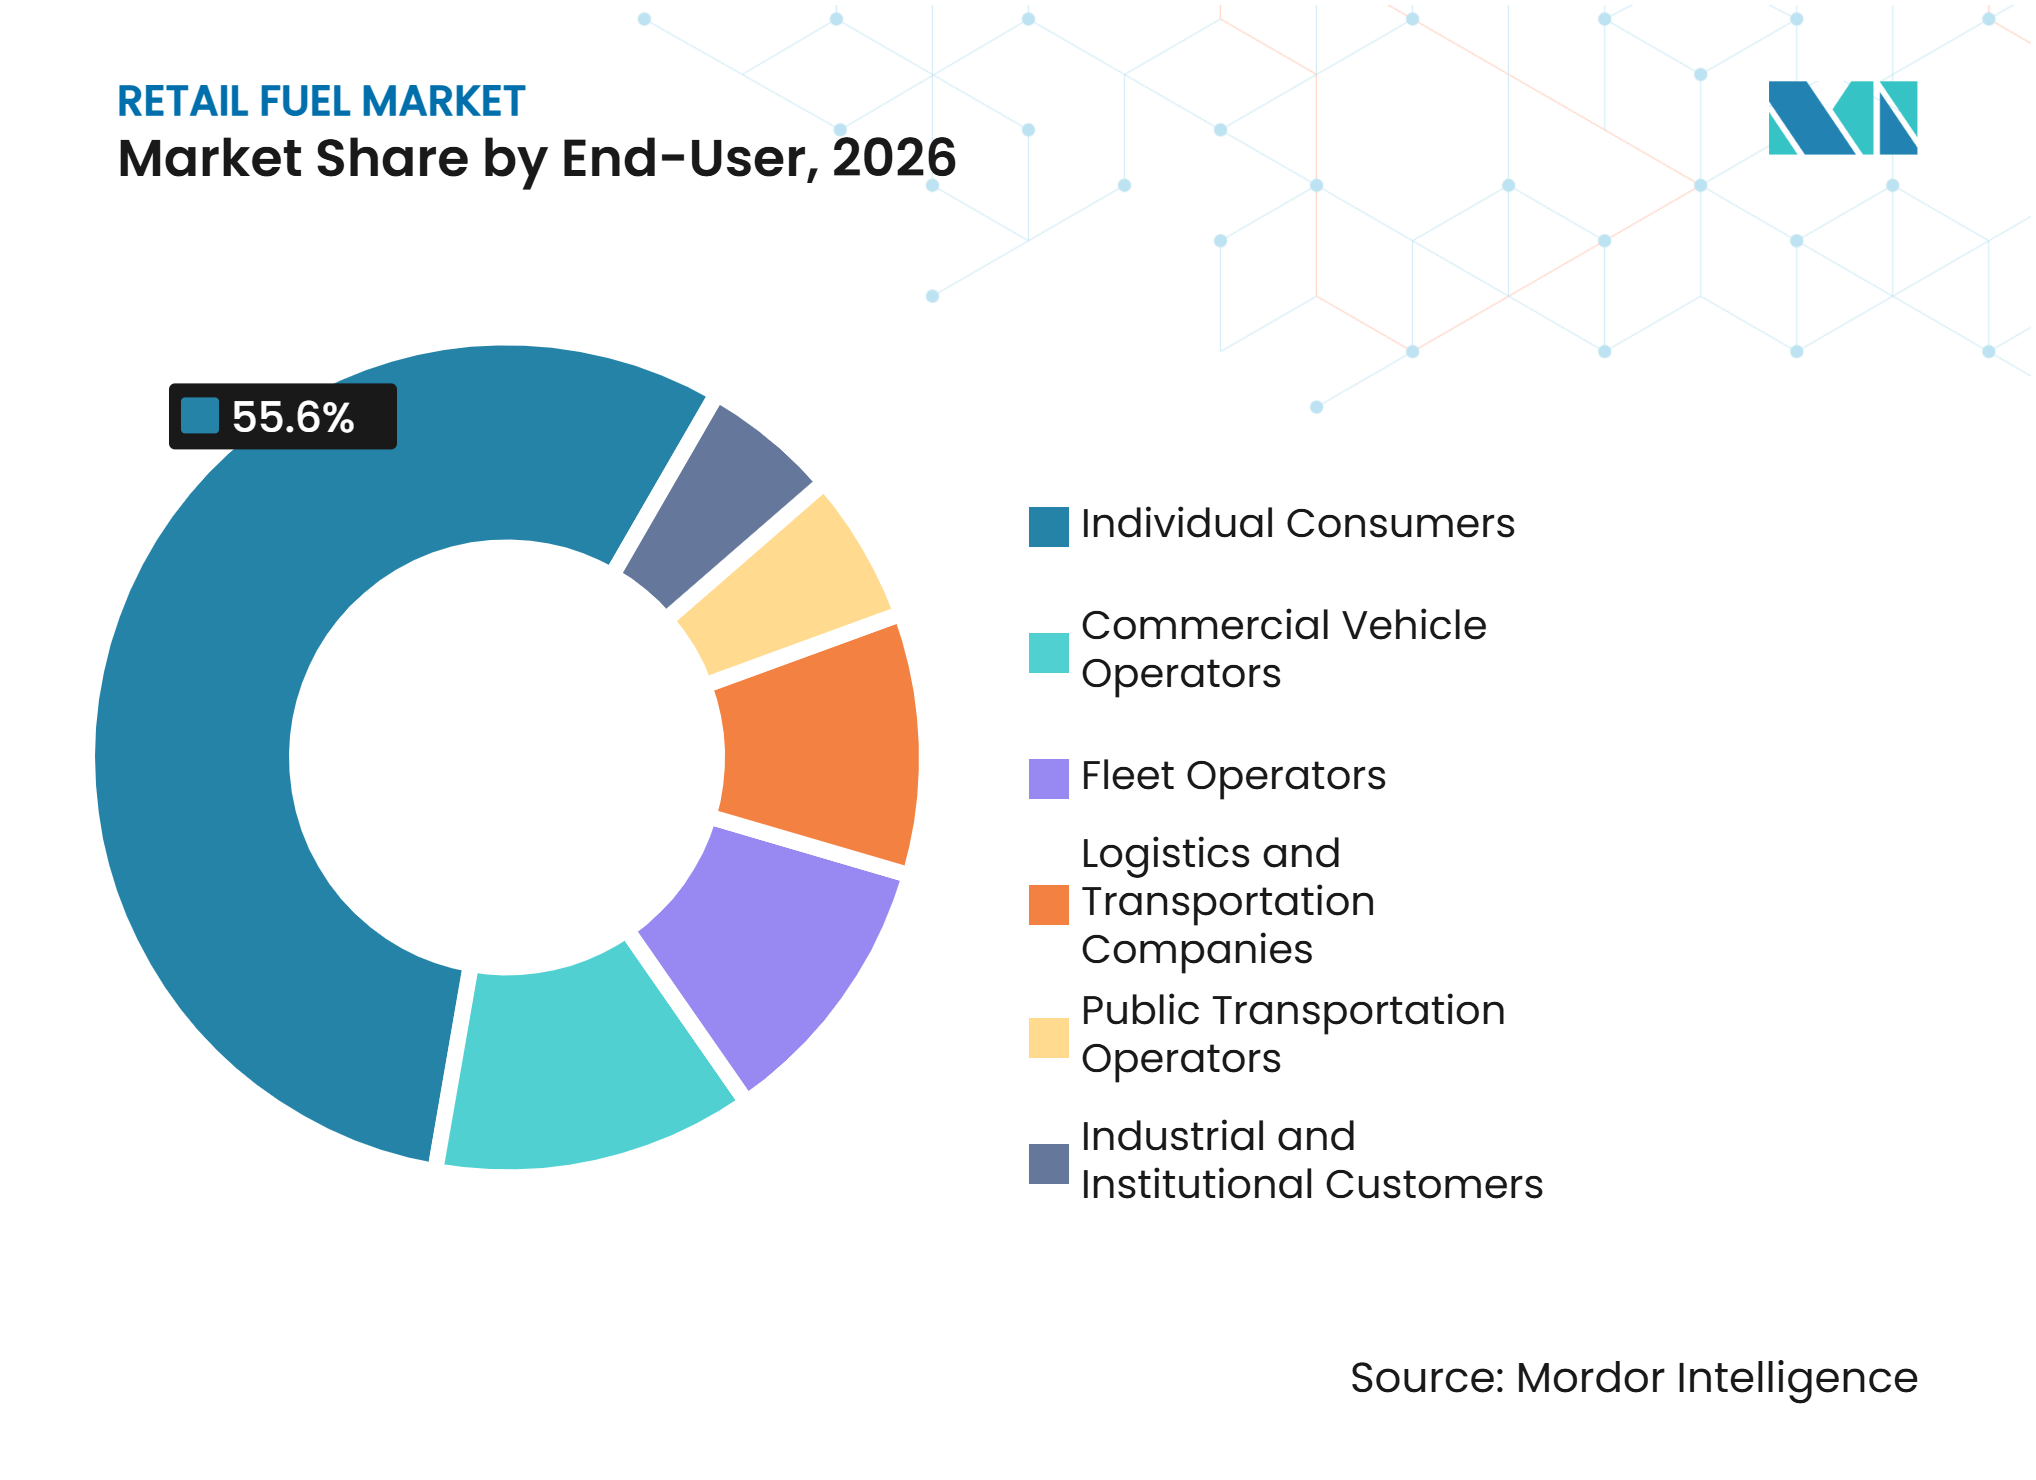
Par utilisateur final, les consommateurs individuels ont représenté 55,6 % du marché en 2026, tandis que les gestionnaires de flottes devraient croître à un CAGR de 3,5 % jusqu'en 2032.
-
Par zone géographique, l'Amérique du Nord a représenté 33,2 % du secteur du carburant au détail en 2026, tandis que la région Asie-Pacifique devrait croître à un CAGR de 3,7 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion du parc de véhicules dans les marchés émergents | +1.1% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2 à 4 ans) |
| Croissance de l'activité fret et logistique | +0.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Monétisation du commerce de proximité et de la restauration | +0.5% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Moyen terme (2 à 4 ans) |
| Expansion du réseau de carburants alternatifs et de biocarburants | +0.4% | Europe et Inde, en expansion vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Fidélité numérique et automatisation des cours de station | +0.2% | Amérique du Nord, Europe et Asie-Pacifique urbaine | Long terme (≥ 4 ans) |
| Monétisation des espaces immobiliers de cour de station sous-utilisés | +0.1% | Mondial, avec l'impact le plus élevé dans les zones urbaines à forte densité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du parc de véhicules dans les marchés émergents
L'Asie du Sud et du Sud-Est conservent une marge de progression pour une plus grande possession de véhicules, soutenant une base de demande pluriannuelle pour les carburants conventionnels. Indian Oil Corporation a enregistré des ventes intérieures de produits pétroliers de 84,96 millions de tonnes métriques au cours de l'exercice 2024-25 et détenait une part de marché pétrolier intérieur de 41,52 % à travers plus de 63 000 points de contact.[2] Le marché du carburant au détail bénéficie de la demande générée par les deux-roues, les véhicules utilitaires légers et les véhicules polyvalents dans les zones urbaines et semi-urbaines. L'Inde comptait 8 154 stations GNC en mai 2025, tandis que le Conseil de réglementation du pétrole et du gaz naturel avait autorisé 307 zones géographiques pour le développement de réseaux de gaz de ville. Ces développements favorisent les stations indépendantes rurales et semi-urbaines, qui pourraient devenir des partenaires d'acquisition ou de réseau pertinents pour les consolidateurs. Les grands exploitants peuvent utiliser l'infrastructure locale pour étendre la couverture d'approvisionnement et de services sous marque sans avoir à construire chaque site à partir de zéro.
Croissance de l'activité fret et logistique
Le fret routier reste un mode de transport à forte consommation de carburant, soutenant la demande de diesel et de GNC dans les stations autoroutières et les arrêts pour camions commerciaux. GAIL Gas a rapporté une croissance des ventes de GNC à un CAGR de 36 % sur les 3 années jusqu'à l'exercice 2025, tandis qu'Adani Total Gas a rapporté une augmentation de 19 % du volume de GNC au cours de l'exercice 2025. Le marché du carburant au détail bénéficie de l'activité logistique car les comptes de flottes fournissent un débit prévisible même lorsque la demande des consommateurs varie. WEX Incorporated et BP ont étendu la carte de flotte Earnify en 2025 pour offrir des remises dans plus de 8 000 stations sous les marques BP, Amoco, TravelCenters of America, TA Express et Petro. Alimentation Couche-Tard a lancé Pro DIGITAL+ au Canada en juin 2025 avec une émission numérique instantanée, des contrôles en temps réel et des remises sur le carburant. Les programmes de flotte numériques transforment le ravitaillement occasionnel en relations d'achat gérées et aident les exploitants à planifier les volumes de manière plus fiable.
Monétisation du commerce de proximité et de la restauration
Le commerce de proximité et la restauration peuvent augmenter la valeur des visites sur le marché du carburant au détail, en particulier lorsque la recharge de véhicules électriques augmente le temps que les clients passent sur place. BP a ouvert un hub de recharge et de commerce de proximité exclusivement dédié aux véhicules électriques à Cromwell Road à Londres en février 2025, avec cinq chargeurs de 300 kW, Marks and Spencer Food et un Wildbean Cafe. Alimentation Couche-Tard a ouvert un site exclusivement dédié aux véhicules électriques à Gårda, Göteborg, en mai 2025, combinant dix chargeurs de 400 kW avec un commerce de proximité proposant des produits frais. Ces formats démontrent comment les sites de recharge peuvent être conçus autour des achats alimentaires et de proximité plutôt que des transactions de carburant liquide. Les programmes de fidélité numériques et l'automatisation des cours de station complètent ce modèle en permettant aux exploitants de reconnaître les clients, d'adapter les offres et de réduire les étapes de transaction routinières. Les sites à forte densité présentent également une opportunité d'utiliser l'espace disponible en cour de station pour un commerce de détail complémentaire lorsque la demande de carburant seule ne justifie pas la pleine valeur du site.
Expansion du réseau de carburants alternatifs et de biocarburants
Les carburants alternatifs deviennent un domaine de croissance commerciale dans les marchés où les mandats politiques et l'économie des flottes soutiennent l'approvisionnement. Repsol a étendu son réseau de diesel 100 % renouvelable à plus de 1 500 stations en Espagne et au Portugal d'ici décembre 2025 et a rapporté plus de 210 millions de litres vendus. L'Inde a déployé l'essence E20 à l'échelle nationale, et Bharat Petroleum Corporation Limited a rapporté un taux de mélange d'éthanol de 19,9 % au cours de l'exercice 2025-26 dans le cadre du programme du ministère du Pétrole. Le règlement de l'Union européenne sur l'infrastructure pour carburants alternatifs soutient le déploiement d'infrastructures de carburants alternatifs sur le Réseau transeuropéen de transport et crée un cadre de conformité clair pour les sites autoroutiers. China Petroleum and Chemical Corporation a augmenté ses ventes de gaz naturel automobile de 37,1 % en 2025, démontrant que la vente au détail de GNC fonctionne à grande échelle au sein du réseau aval de la Chine. Le marché du carburant au détail peut donc ajouter du volume et de la pertinence client lorsque les exploitants alignent leurs investissements de réseau sur les mandats locaux en matière de carburant et les exigences des flottes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déplacement du pétrole par les véhicules électriques | -0.6% | Europe et Chine immédiat, Amérique du Nord et Asie-Pacifique à moyen terme | Court terme (≤ 2 ans) |
| Coûts élevés de raccordement au réseau électrique et de conformité | -0.2% | Amérique du Nord et Union européenne | Moyen terme (2 à 4 ans) |
| Volatilité des prix du carburant et compression des marges | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Faible utilisation des premiers actifs de recharge | -0.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Déplacement du pétrole par les véhicules électriques
L'adoption des véhicules électriques (VE) représente une contrainte structurelle claire sur la demande de carburant conventionnel, en particulier dans les marchés dotés de politiques d'électrification solides. L'Agence internationale de l'énergie (AIE) prévoit que le déplacement du pétrole par les VE atteindra 5,4 millions de barils par jour d'ici 2030 dans le cadre des politiques déclarées. Le marché du carburant au détail est le plus exposé dans les sites d'essence urbains en Europe et dans les zones côtières des États-Unis, où l'accès à la recharge et le renouvellement des véhicules progressent à un rythme plus rapide. Les exploitants qui ajoutent une infrastructure de recharge peuvent utiliser des temps de stationnement plus longs pour générer des ventes en magasin, tandis que les exploitants sans offre commerciale plus large font face à une pression sur le volume de carburant et la fréquentation. Les coûts de raccordement au réseau électrique, les mises à niveau des services publics et les exigences de conformité peuvent rendre cette transition coûteuse en Amérique du Nord et dans l'Union européenne. Les premiers actifs de recharge peuvent également rester sous-utilisés, faisant de la sélection des sites et de la planification de la demande des considérations importantes avant d'engager des capitaux.
Volatilité des prix du carburant et compression des marges
Les variations du prix du brut peuvent comprimer les marges du carburant au détail car les prix à la pompe ne peuvent pas toujours être ajustés immédiatement sans affecter le trafic client. L'essence ordinaire américaine a atteint en moyenne 3,097 USD par gallon en 2025, tandis que les coûts de main-d'œuvre, d'utilités et de traitement des cartes ont continué de peser sur les exploitants. Le bénéfice d'exploitation du segment marketing de China Petroleum and Chemical Corporation a chuté de 46,5 % en glissement annuel à 1,39 milliard USD (10,0 milliards CNY) en 2025, en partie en raison de pertes de stocks liées aux prix du brut. Les stations plus petites ne disposent pas de l'intégration de raffinage ou de l'échelle d'achat qui peut modérer ces fluctuations. Le marché du carburant au détail pourrait donc voir davantage d'accords d'approvisionnement sous marque et de consolidation parmi les exploitants indépendants aux États-Unis, en Allemagne et en Asie du Sud-Est. De tels arrangements peuvent offrir une plus grande stabilité d'approvisionnement, bien qu'ils puissent également réduire l'indépendance commerciale des petits propriétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de carburant :
la dynamique du GNC remodèle le mix de carburants alternatifsL'essence/pétrole détenait 44,7 % de la part du marché du carburant au détail en 2026, reflétant le rôle établi des véhicules particuliers dans les économies matures et émergentes. La consommation d'essence automobile aux États-Unis a totalisé 136,72 milliards de gallons en 2025 et représentait 43 % de la consommation totale de produits pétroliers aux États-Unis. Le diesel reste important pour le fret commercial, tandis que le diesel renouvelable commence à transformer la catégorie à travers les réseaux de concessionnaires sous marque. Les mélanges GPL et éthanol conservent également une importance locale, en particulier là où la politique éthanol du Brésil et le déploiement E20 de l'Inde soutiennent la demande. Le marché du carburant au détail continue de dépendre d'un large mix de carburants car les parcs de véhicules, les réglementations et les infrastructures de ravitaillement diffèrent fortement selon les régions.
Le GNC devrait se développer à un CAGR de 5,3 % jusqu'en 2032, ce qui en fait la catégorie de carburant à la croissance la plus rapide dans les données de segmentation disponibles. Sinopec a rapporté une augmentation de 37,1 % des ventes de gaz naturel automobile en 2025, même si son volume global d'essence au détail a chuté de 4 %. Ce schéma indique que les flottes commerciales déplacent une partie de leur demande du diesel vers le GNC là où le coût et l'accès au réseau sont favorables. L'hydrogène reste à un stade commercial précoce, bien que Shell Oman ait ouvert sa première station de ravitaillement en hydrogène en 2025 et que l'installation de diesel renouvelable Strathcona d'ExxonMobil ait commencé ses opérations commerciales la même année. L'AFIR fournit également un cadre politique pour l'infrastructure GNC et hydrogène sur les principaux corridors de transport européens.
Par type de station :
les stations urbaines dominent à la fois l'échelle et la croissanceLes stations-service urbaines ont représenté 37,2 % de la taille du marché du carburant au détail en 2026 et devraient croître à un CAGR de 3,8 % jusqu'en 2032. Leur position reflète les avantages des zones de chalandise denses, d'une fréquentation plus élevée et d'une meilleure adéquation avec le commerce de proximité. PTT Oil and Retail Business Public Company Limited exploitait 2 413 stations PTT en Thaïlande, accueillant plus de 3,9 millions de clients chaque jour grâce aux offres Café Amazon, Jiffy et 7-Eleven.[3] Repsol exploitait 3 253 stations en Espagne et servait 24 millions de clients via sa plateforme de fidélité Waylet, qui comptait 9 millions d'utilisateurs. Ces réseaux illustrent comment les emplacements urbains peuvent combiner transactions de carburant, restauration, commerce de proximité et engagement numérique.
Les stations autoroutières et sur voies express desservent les voyageurs longue distance et le trafic de fret, générant souvent un débit plus élevé par site que les formats urbains. Les stations indépendantes subissent une pression accrue, car la fidélité numérique, la recharge et la restauration nécessitent des investissements qui peuvent s'avérer difficiles pour les opérateurs mono-site. Les stations rurales restent des points d'accès indispensables dans les zones à faible densité. Indian Oil Corporation et Bharat Petroleum Corporation Limited maintiennent d'importants réseaux ruraux et semi-urbains en Inde, où une couverture de service étendue reste stratégiquement importante. Les formats urbains sont de plus en plus développés en tant que destinations commerciales, tandis que les formats ruraux et indépendants sont axés sur un débit de ravitaillement fiable, ce qui incite les propriétaires de réseaux à appliquer des modèles d'investissement différenciés.



Par utilisateur final :
les exploitants de flottes redéfinissent la prime B2BLes consommateurs individuels ont représenté 55,6 % du secteur du carburant au détail en 2026, faisant de la mobilité personnelle la principale base de demande dans toutes les régions. La propreté des stations, les programmes numériques, les équipements commerciaux et la qualité constante du service à la clientèle peuvent influencer les préférences des consommateurs au même titre que les prix à la pompe. Les gestionnaires de flottes devraient croître à un CAGR de 3,5 % jusqu'en 2032, soutenus par des programmes de cartes et des arrangements d'engagement sur les volumes. Circle K proposait une carte de flotte alimentée par WEX dans plus de 6 800 sites aux États-Unis, tandis que le programme TrucksUp d'Indian Oil Corporation couvrait plus de 40 000 points de vente et offrait 0,4 % de remise en argent. Ces programmes favorisent la fidélisation en simplifiant les achats de carburant, les paiements et la gestion des comptes pour les clients professionnels.
Les exploitants de véhicules commerciaux, les entreprises de logistique et les sociétés de transport génèrent des volumes élevés, même lorsque leurs marges au litre sont plus faibles. Ces clients valorisent un approvisionnement prévisible et sont plus enclins à choisir des emplacements offrant carburant, AdBlue ou liquide de dépollution diesel, équipements pour chauffeurs et restauration en un seul arrêt. Le marché du carburant au détail utilise ces services groupés pour améliorer la valeur des emplacements autoroutiers et capter la demande des véhicules circulant au-delà de leurs itinéraires habituels. Les opérateurs de transport en commun se tournent également vers le GNC et le diesel renouvelable là où les réglementations sur la qualité de l'air affectent les contrats municipaux. Les clients industriels et institutionnels restent un groupe plus restreint mais potentiellement à marges plus élevées, notamment dans les zones industrielles du Moyen-Orient et d'Afrique. Cette diversité signifie que le marché du carburant au détail se différencie de plus en plus selon l'usage du véhicule, le schéma d'itinéraire et les exigences de conformité.

Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 33,2 % du marché en 2026. La consommation d'essence automobile aux États-Unis a atteint 136,72 milliards de gallons en 2025 à un prix moyen de 3,097 USD par gallon, représentant 43 % de la consommation nationale de produits pétroliers. ExxonMobil comptait 18 533 sites de carburant au détail dans le monde à fin 2025, dont 10 206 aux États-Unis, opérant via des arrangements de distributeurs et de revendeurs plutôt que des formats exploités par la société. Circle K exploitait 9 217 magasins en Amérique du Nord, dont 8 202 avec carburant, et vendait 42 millions de gallons par jour. Les cartes de flotte et le commerce de proximité renforcent le rôle commercial de ces sites sur le marché du carburant au détail en Amérique du Nord, tandis que la carte Pro DIGITAL+ de Circle K au Canada et la croissance du parc de véhicules au Mexique entraînent des changements dans les formats de stations liés à l'urbanisation.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 3,7 % jusqu'en 2032. Les trois sociétés de commercialisation pétrolière du secteur public indien exploitaient plus de 87 000 points de vente au cours de l'exercice 2024-25, dont 40 221 pour Indian Oil, 25 323 pour Bharat Petroleum Corporation Limited et 23 747 pour Hindustan Petroleum Corporation Limited. Le programme de mélange d'éthanol de l'Inde et l'expansion du gaz naturel comprimé (GNC) soutiennent le marché du carburant au détail à mesure que la possession de véhicules et l'activité de fret augmentent. La demande d'essence et de diesel en Chine est restée largement inchangée en 2025 ; cependant, Sinopec exploitait 31 195 stations et PetroChina exploitait 22 127 stations, toutes deux avec une infrastructure multi-énergie en croissance. PetroChina a établi 1 525 stations d'énergie intégrées et ajouté 37 600 pistolets de recharge pour véhicules électriques (VE) en 2025. L'acquisition par Saudi Aramco d'une participation de 25 % dans Unioil, qui exploite plus de 175 stations aux Philippines, reflète la confiance dans la demande en Asie du Sud-Est.[4]
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe passe d'un ravitaillement axé sur le volume à des sites axés sur la valeur incluant la recharge et les carburants à faible teneur en carbone. Shell a réduit son réseau sous marque de 800 sites en 2025 tout en augmentant ses points de recharge VE détenus de plus de 20 % pour atteindre 88 000. Eni exploitait 5 294 stations européennes et a enregistré 7,81 millions de tonnes de ventes de produits pétroliers au détail en 2025. Le réseau de diesel renouvelable de Repsol illustre comment l'influence réglementaire et l'investissement dans les carburants alternatifs peuvent devenir un avantage commercial sur le marché européen du carburant au détail. L'Amérique du Sud reste façonnée par le mandat éthanol du Brésil et la déréglementation des prix en Argentine, tandis que les marchés du Moyen-Orient et de l'Afrique sont plus souvent influencés par la tarification des compagnies pétrolières nationales et la propriété des réseaux, notamment les 18 000 stations-service mondiales de Saudi Aramco via ses filiales.
Paysage concurrentiel
Concentration du Marché
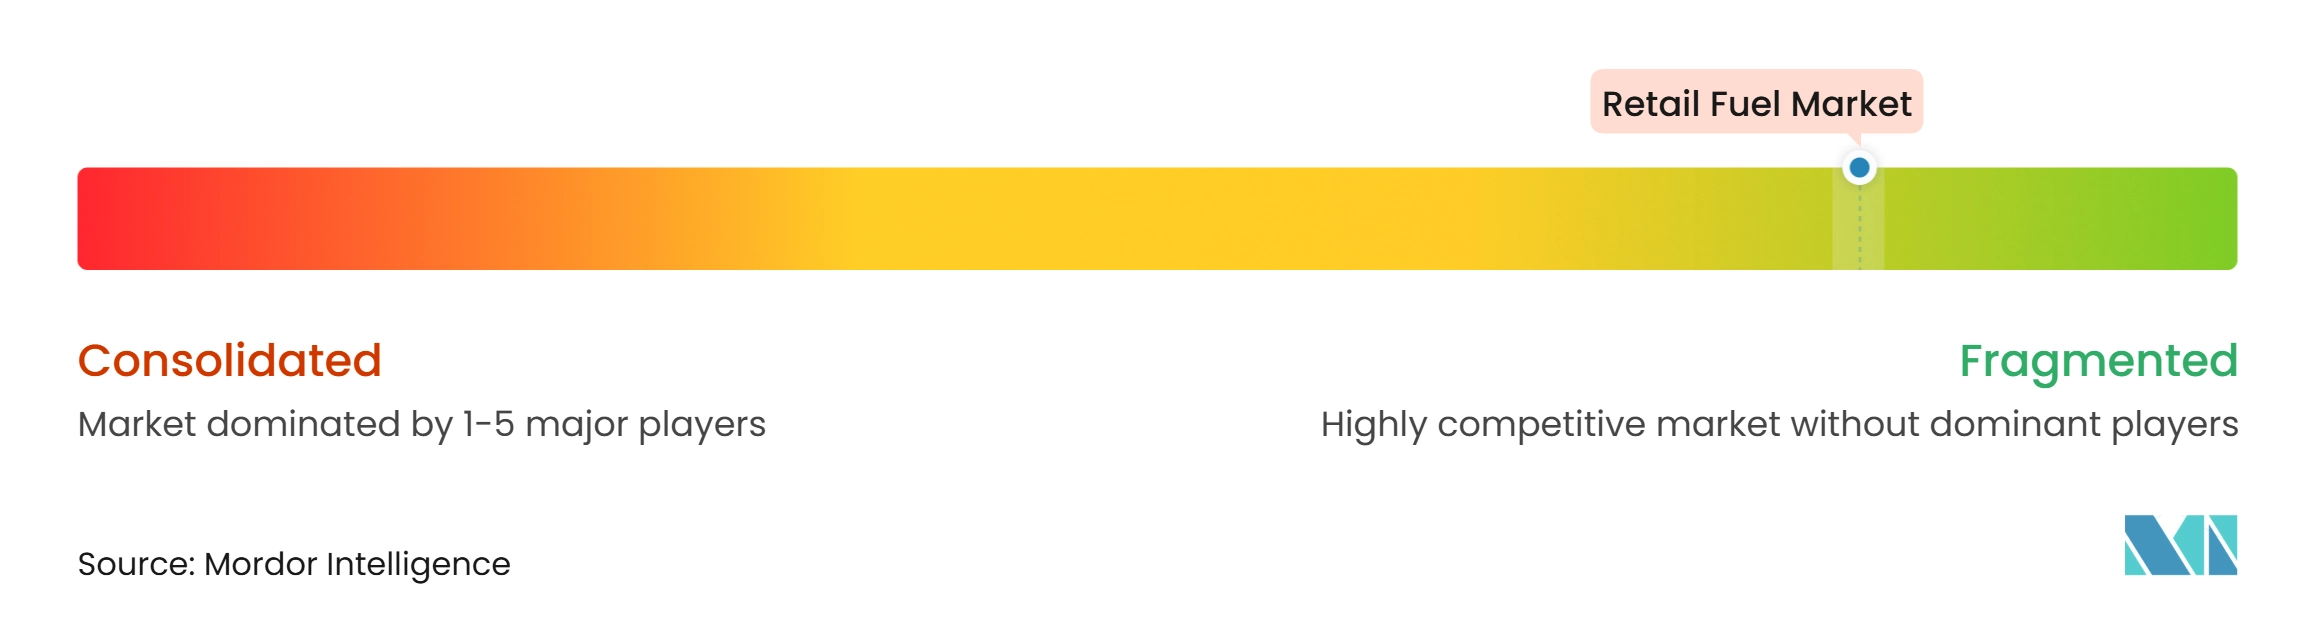
Le marché du carburant au détail est fragmenté au niveau des stations individuelles, mais la propriété des marques, les arrangements d'approvisionnement et les données clients deviennent de plus en plus concentrés. Shell comptait 47 000 sites de carburant au détail et de commerce de proximité et 33 millions de clients quotidiens à fin 2025. Au cours de 2025, la société a fermé ou vendu 800 sites sous marque moins performants tout en ajoutant une infrastructure de recharge. BP a quitté 5 % de ses sites de vente au détail détenus par la société en 2025 et a concentré ses investissements en recharge sur l'Allemagne, le Royaume-Uni, la Chine et les États-Unis. Ces actions reflètent un passage du volume de réseau vers des sites à plus fort potentiel de vente au détail et de services énergétiques.
Les compagnies pétrolières nationales adoptent une approche différente en développant leurs réseaux et en utilisant leur échelle pour renforcer l'accès des consommateurs. Indian Oil détenait une part de marché pétrolier intérieur de 41,52 % et exploitait 40 221 points de vente en mars 2025. Sinopec exploitait 31 195 stations-service sous marque à fin 2025, tandis que PetroChina développait son offre multi-énergie à travers des stations d'énergie intégrées, des sites de gaz naturel liquéfié (GNL) et des infrastructures de recharge. Ces sociétés bénéficient de vastes réseaux domestiques, de mandats sur les carburants et de systèmes d'approvisionnement établis. Leur position sur le marché du carburant au détail rend difficile pour les petits exploitants d'égaler leur couverture et leurs investissements en capital.
Les spécialistes des commerces de proximité occupent l'espace entre la vente au détail de carburant pur et la vente au détail d'épicerie. Circle K exploitait 17 000 magasins dans le monde, tandis que le réseau plus large de 7-Eleven dépassait 83 000 magasins dans 17 pays. PTT Oil and Retail Business Public Company Limited combine des sites de carburant avec du café, du commerce de proximité et de la recharge, tandis que Repsol utilise sa plateforme Waylet pour connecter 9 millions d'utilisateurs à son réseau de vente au détail. Les sites indépendants et sous marque de concessionnaires qui ne peuvent pas financer la gestion numérique des stocks ou les investissements en recharge restent des candidats probables à l'acquisition ou aux accords de franchise.
Leaders du secteur du carburant au détail
-
Shell plc
-
China Petroleum & Chemical Corporation (Sinopec)
-
Indian Oil Corporation Limited
-
PetroChina Company Limited
-
Alimentation Couche-Tard Inc. (Circle K)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du carburant au détail Entreprises couvertes dans ce rapport
- 7-Eleven, Inc.
- Alimentation Couche-Tard Inc. (Circle K)
- Bharat Petroleum Corporation Limited (BPCL)
- BP p.l.c.
- Chevron Corporation
- China Petroleum & Chemical Corporation (Sinopec)
- Eni S.p.A.
- Exxon Mobil Corporation
- Hindustan Petroleum Corporation Limited (HPCL)
- Indian Oil Corporation Limited
- Marathon Petroleum Corporation
- PetroChina Company Limited
- Petronas
- Phillips 66
- PTT Public Company Limited
- Repsol S.A.
- Saudi Aramco
- Shell plc
- TotalEnergies SE
- Valero Energy Corporation
Développements industriels récents dans Marché du carburant au détail
- Mars 2026 : Sinopec a porté son nombre de stations-service sous marque à 31 195 à fin 2025, tandis que les ventes de gaz naturel automobile ont bondi de 37,1 % en glissement annuel, confirmant le GNC comme sa catégorie de carburant au détail à la croissance la plus rapide malgré une baisse globale de 4 % des volumes d'essence au détail.
- Mars 2026 : PetroChina a établi 1 525 stations d'énergie intégrées et 450 stations de ravitaillement en GNL en 2025, ajoutant 37 600 pistolets de recharge pour VE, représentant l'une des plus grandes expansions d'infrastructure multi-carburant en une seule année à l'échelle mondiale.
- Mars 2026 : Shell plc a vendu ou fermé environ 800 sites de carburant au détail et de commerce de proximité sous marque sous-performants au cours de 2025 dans le cadre de sa stratégie d'optimisation de portefeuille, visant à améliorer les flux de trésorerie et la rentabilité à long terme. Ces cessions étaient alignées sur le plan précédemment annoncé de Shell de céder 1 000 sites de vente au détail dans le monde d'ici 2026 et comprenaient des transactions portant sur environ 200 sites en Indonésie et 217 sites au Mexique.
- Mars 2026 : BP a quitté 5 % de ses sites de vente au détail détenus par la société en 2025, avec un objectif de 10 % d'ici 2027. La société a également accepté de vendre une participation de 65 % dans Castrol, finalisé la vente de son activité de mobilité et de commerce de proximité aux Pays-Bas, et concentré ses investissements en recharge VE en Allemagne, au Royaume-Uni, en Chine et aux États-Unis.
Périmètre du rapport sur le marché mondial du carburant au détail
Le carburant au détail désigne la vente commerciale de produits pétroliers raffinés tels que l'essence, le diesel et les carburants alternatifs directement aux consommateurs individuels et aux flottes commerciales pour une utilisation immédiate dans les véhicules. Ce réseau de distribution opère principalement via des stations-service publiques, des commerces de proximité et des sites de ravitaillement commercial dédiés à accès par carte. Contrairement aux transactions de gros impliquant la distribution en vrac depuis des terminaux, le marché de détail se caractérise par des ventes de faible volume tarifées au gallon ou au litre.
Le marché mondial du carburant au détail est segmenté par type de carburant, type de station, utilisateur final et géographie. Par type de carburant, le marché est segmenté en essence/pétrole, diesel, gaz naturel comprimé (GNC), gaz de pétrole liquéfié (GPL), biocarburants et mélanges d'éthanol, diesel renouvelable, hydrogène et autres carburants alternatifs. Par type de station, le marché est segmenté en stations-service d'autoroute express, stations-service d'autoroute, stations-service indépendantes, stations-service rurales et stations-service urbaines. Par utilisateur final, le marché est segmenté en exploitants de véhicules commerciaux, exploitants de flottes, consommateurs individuels, clients industriels et institutionnels, entreprises de logistique et de transport et exploitants de transports en commun. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du carburant au détail dans 25 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Essence/Pétrole |
| Diesel |
| Gaz naturel comprimé (GNC) |
| Gaz de pétrole liquéfié (GPL) |
| Biocarburants et mélanges d'éthanol |
| Diesel renouvelable |
| Hydrogène |
| Autres carburants alternatifs |
| Stations-service d'autoroute express |
| Stations-service d'autoroute |
| Stations-service indépendantes |
| Stations-service rurales |
| Stations-service urbaines |
| Exploitants de véhicules commerciaux |
| Exploitants de flottes |
| Consommateurs individuels |
| Clients industriels et institutionnels |
| Entreprises de logistique et de transport |
| Exploitants de transports en commun |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de carburant | Essence/Pétrole | |
| Diesel | ||
| Gaz naturel comprimé (GNC) | ||
| Gaz de pétrole liquéfié (GPL) | ||
| Biocarburants et mélanges d'éthanol | ||
| Diesel renouvelable | ||
| Hydrogène | ||
| Autres carburants alternatifs | ||
| Par type de station | Stations-service d'autoroute express | |
| Stations-service d'autoroute | ||
| Stations-service indépendantes | ||
| Stations-service rurales | ||
| Stations-service urbaines | ||
| Par utilisateur final | Exploitants de véhicules commerciaux | |
| Exploitants de flottes | ||
| Consommateurs individuels | ||
| Clients industriels et institutionnels | ||
| Entreprises de logistique et de transport | ||
| Exploitants de transports en commun | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché du carburant au détail d'ici 2032 ?
Le marché du carburant au détail devrait atteindre 2,88 billions USD d'ici 2032, avec un CAGR de 3,17 % à partir de 2027.
Quel type de carburant connaît la croissance la plus rapide dans les réseaux de carburant au détail ?
Le gaz naturel comprimé (GNC) devrait croître à un CAGR de 5,3 % jusqu'en 2032, soutenu par l'économie logistique et l'expansion du réseau.
Pourquoi les stations-service urbaines croissent-elles plus vite que les autres formats de stations ?
Les stations urbaines devraient crotre à un CAGR de 3,8 %, portées par la densité du trafic, le commerce de proximité, la restauration et les programmes de fidélité numériques.
Comment les véhicules électriques affectent-ils les distributeurs de carburant ?
Les véhicules électriques réduisent la demande de carburant conventionnel ; cependant, l'infrastructure de recharge peut générer des visites clients plus longues et soutenir les ventes alimentaires et de proximité.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 3,7 %, soutenue par la motorisation croissante, la demande de fret, l'expansion du réseau de gaz naturel comprimé et les grands réseaux nationaux de carburant.
Comment les distributeurs de carburant améliorent-ils leurs marges au-delà des ventes de carburant ?
Les exploitants se développent dans la restauration, le commerce de proximité, les programmes de fidélité, les cartes de flotte, les infrastructures de recharge et les carburants alternatifs pour augmenter le chiffre d'affaires par visite.