
Tamanho e Participação do Mercado de Disjuntores de Corrente Residual
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 588.93 Milhões de dólares |
| Tamanho do Mercado (2032) | 908.34 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Disjuntores de Corrente Residual pela Mordor Intelligence
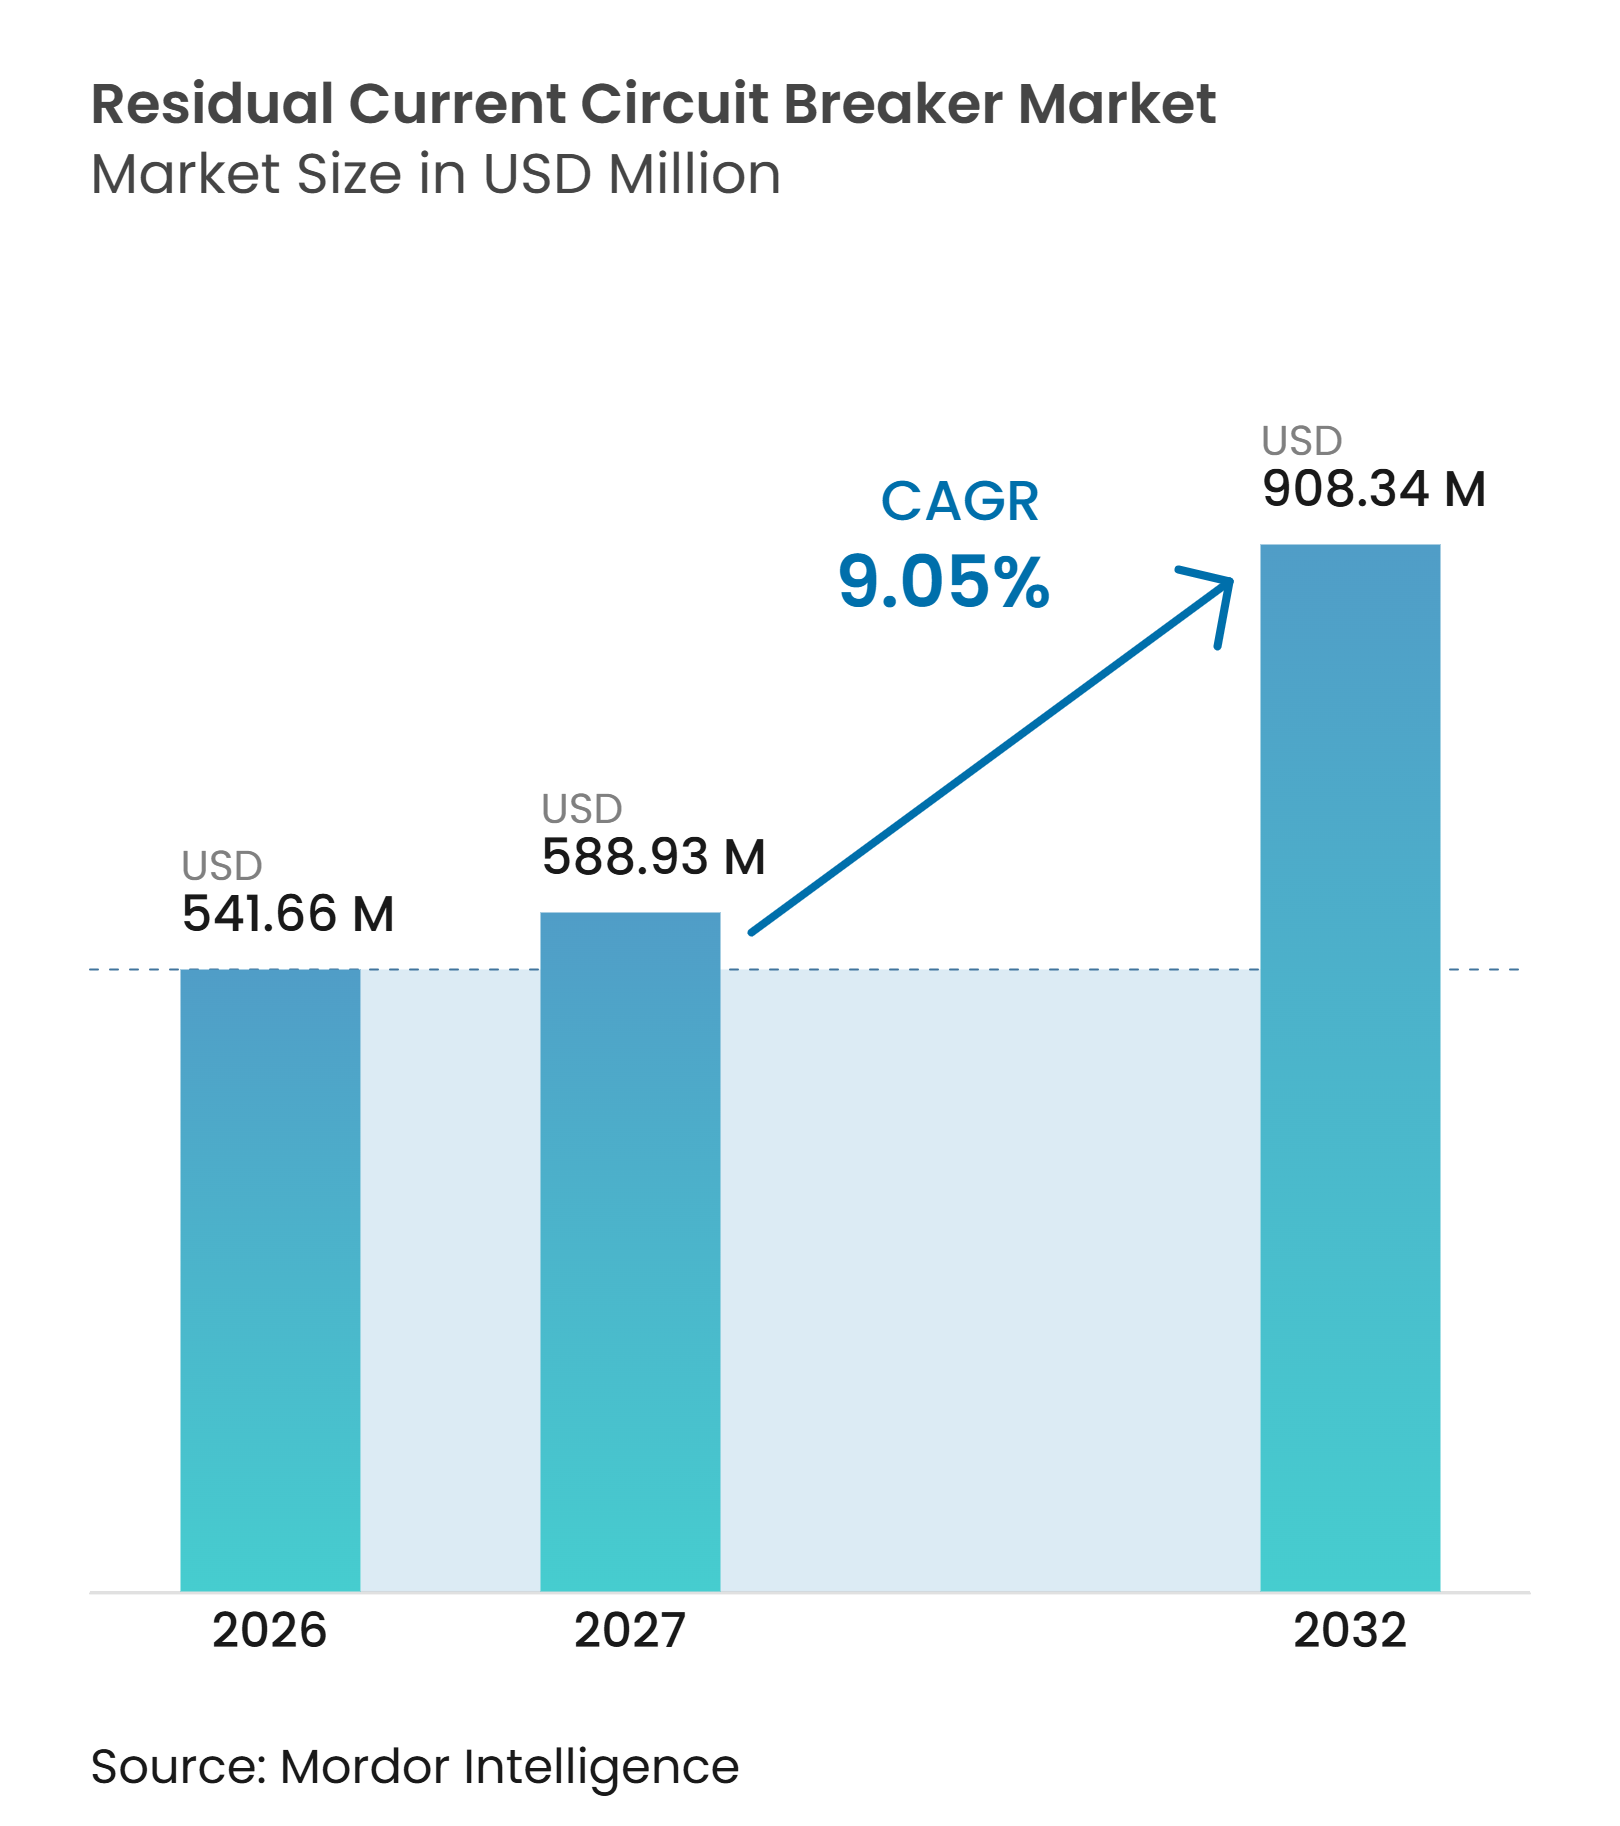
O tamanho do Mercado de Disjuntores de Corrente Residual deve aumentar de 541,66 milhões de USD em 2026 para 588,93 milhões de USD em 2027 e atingir 908,34 milhões de USD até 2032, crescendo a um CAGR de 9,05% no período de 2027 a 2032. As regulamentações de segurança elétrica estão ampliando o escopo dos circuitos que exigem proteção de corrente residual, particularmente em aplicações residenciais, áreas úmidas, painéis comerciais e equipamentos industriais.[1] A eletrificação também está alterando o mix de produtos, pois carregadores de veículos elétricos, equipamentos solares, sistemas de baterias, bombas de calor e acionamentos de velocidade variável podem gerar correntes residuais que os dispositivos AC padrão não detectam. Como resultado, a demanda está crescendo por produtos Tipo A, Tipo F e Tipo B, enquanto os dispositivos bipolares padrão continuam a sustentar grandes volumes residenciais. Os fornecedores estão respondendo por meio de redesenho de produtos, menor ocupação em painéis, diagnósticos remotos e programas de certificação que fornecem aos instaladores orientações mais claras sobre a seleção de dispositivos. A pressão sobre os preços permanece concentrada nos produtos residenciais básicos, o que está incentivando os fornecedores de maior porte a se concentrarem em equipamentos de proteção de maior capacidade, industriais e específicos para cada aplicação.
Principais Conclusões do Relatório
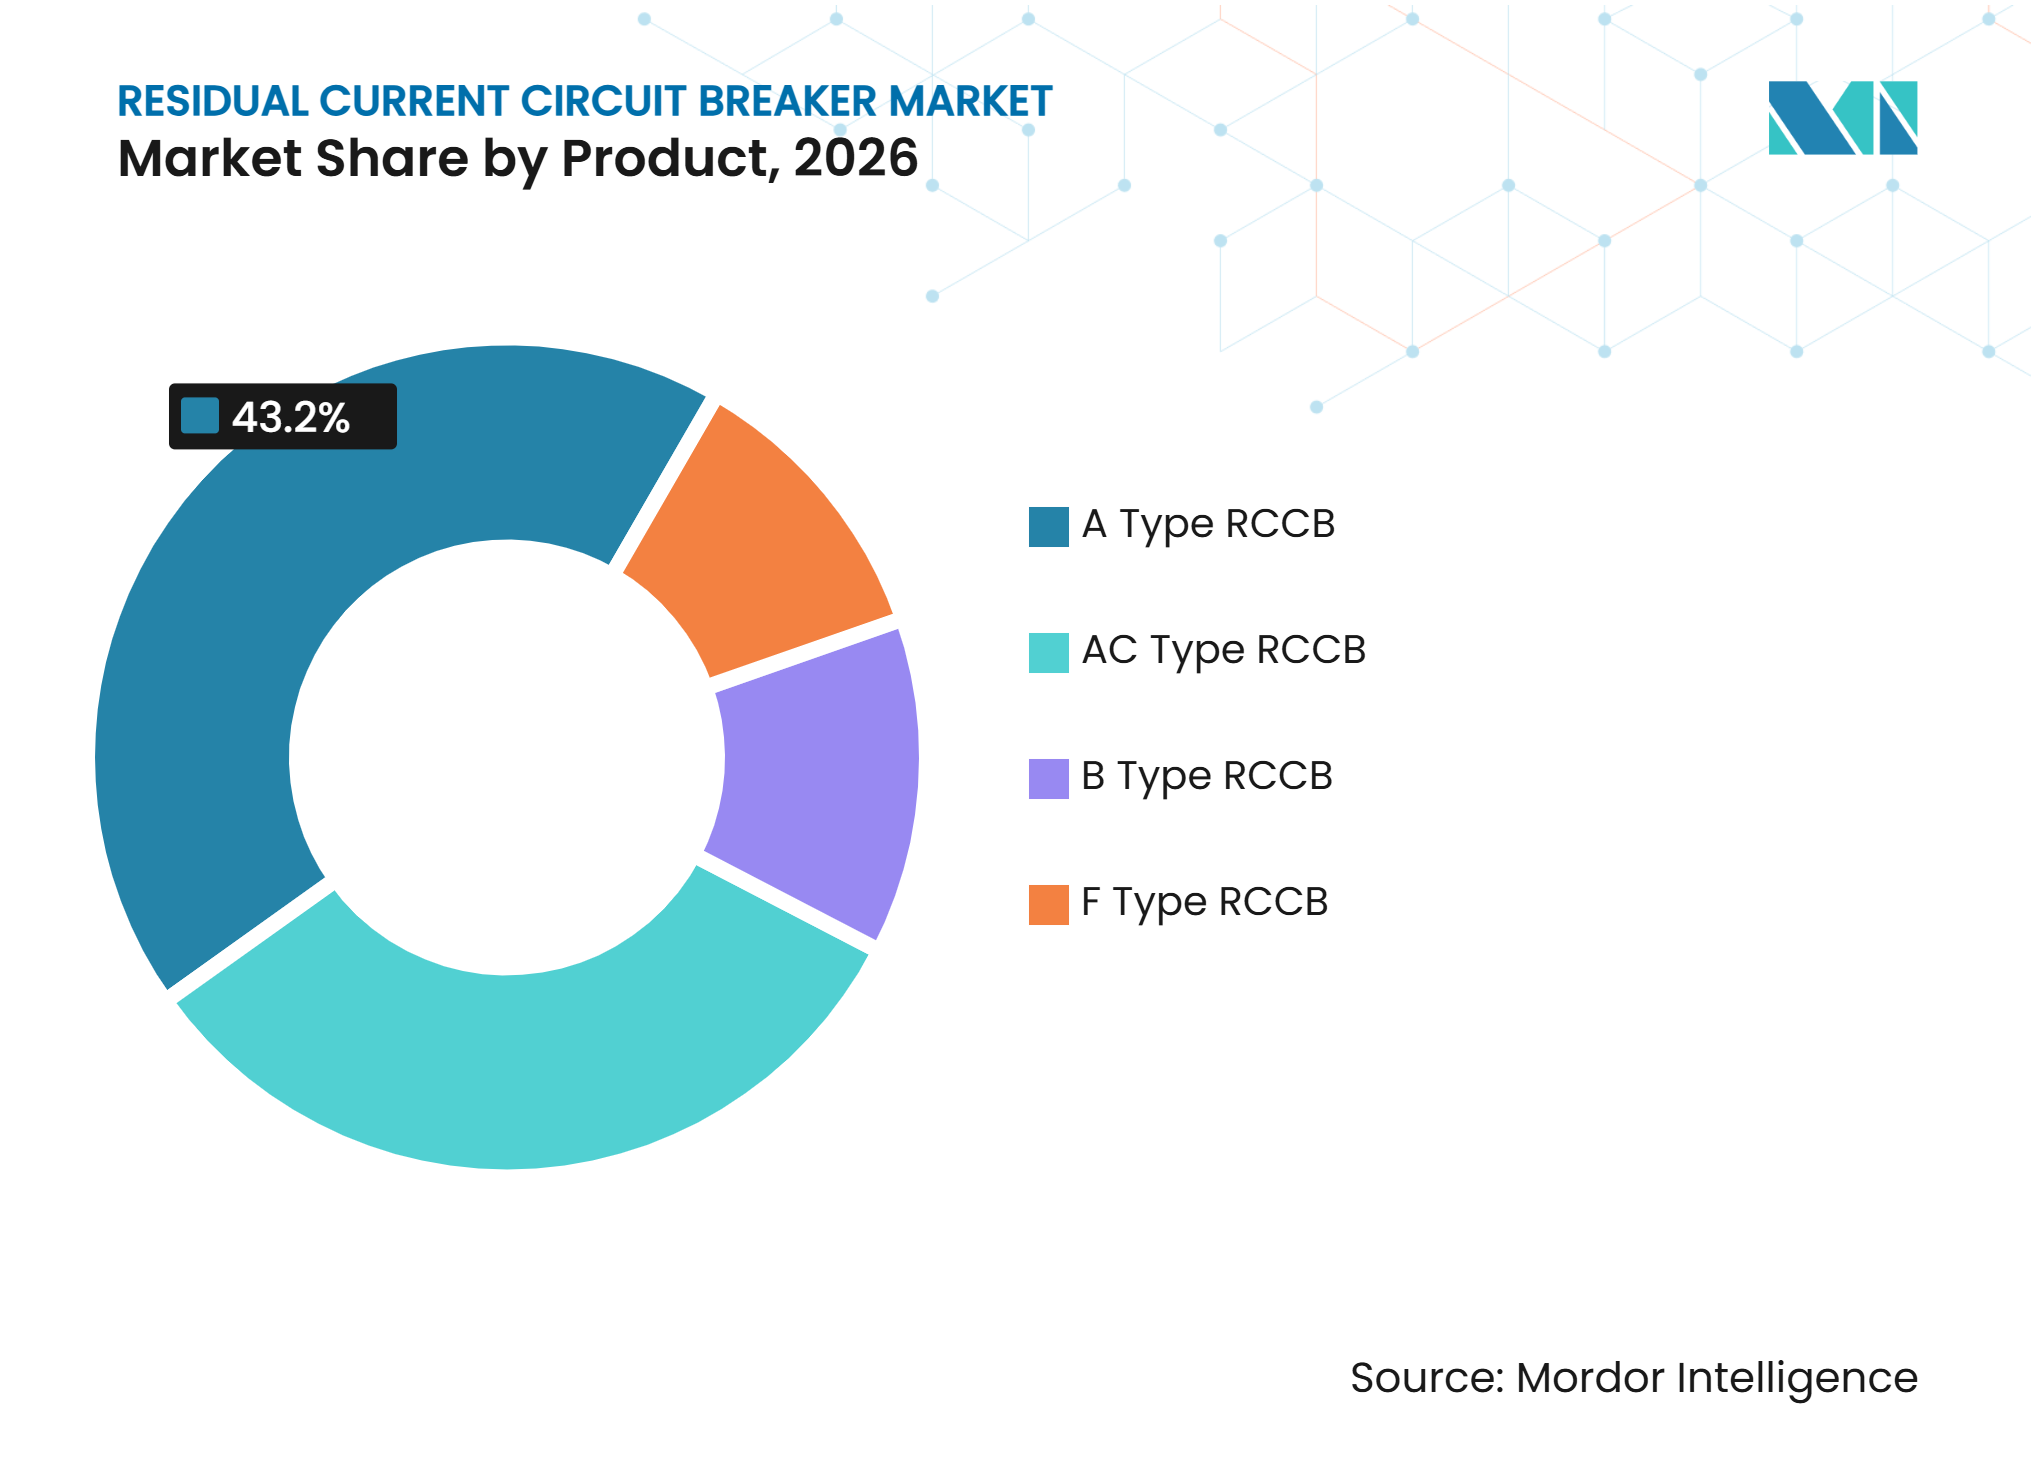
- Por tipo de produto, o Tipo A detém 43,2% da participação do mercado de disjuntores de corrente residual em 2026, enquanto o Tipo B tem previsão de crescer a um CAGR de 10,2% até 2032.
- Por configuração de polos, os dispositivos bipolares respondem por 57,6% da participação do mercado de disjuntores de corrente residual em 2026, enquanto os dispositivos tetrapolares têm previsão de crescer a um CAGR de 9,6% até 2032.
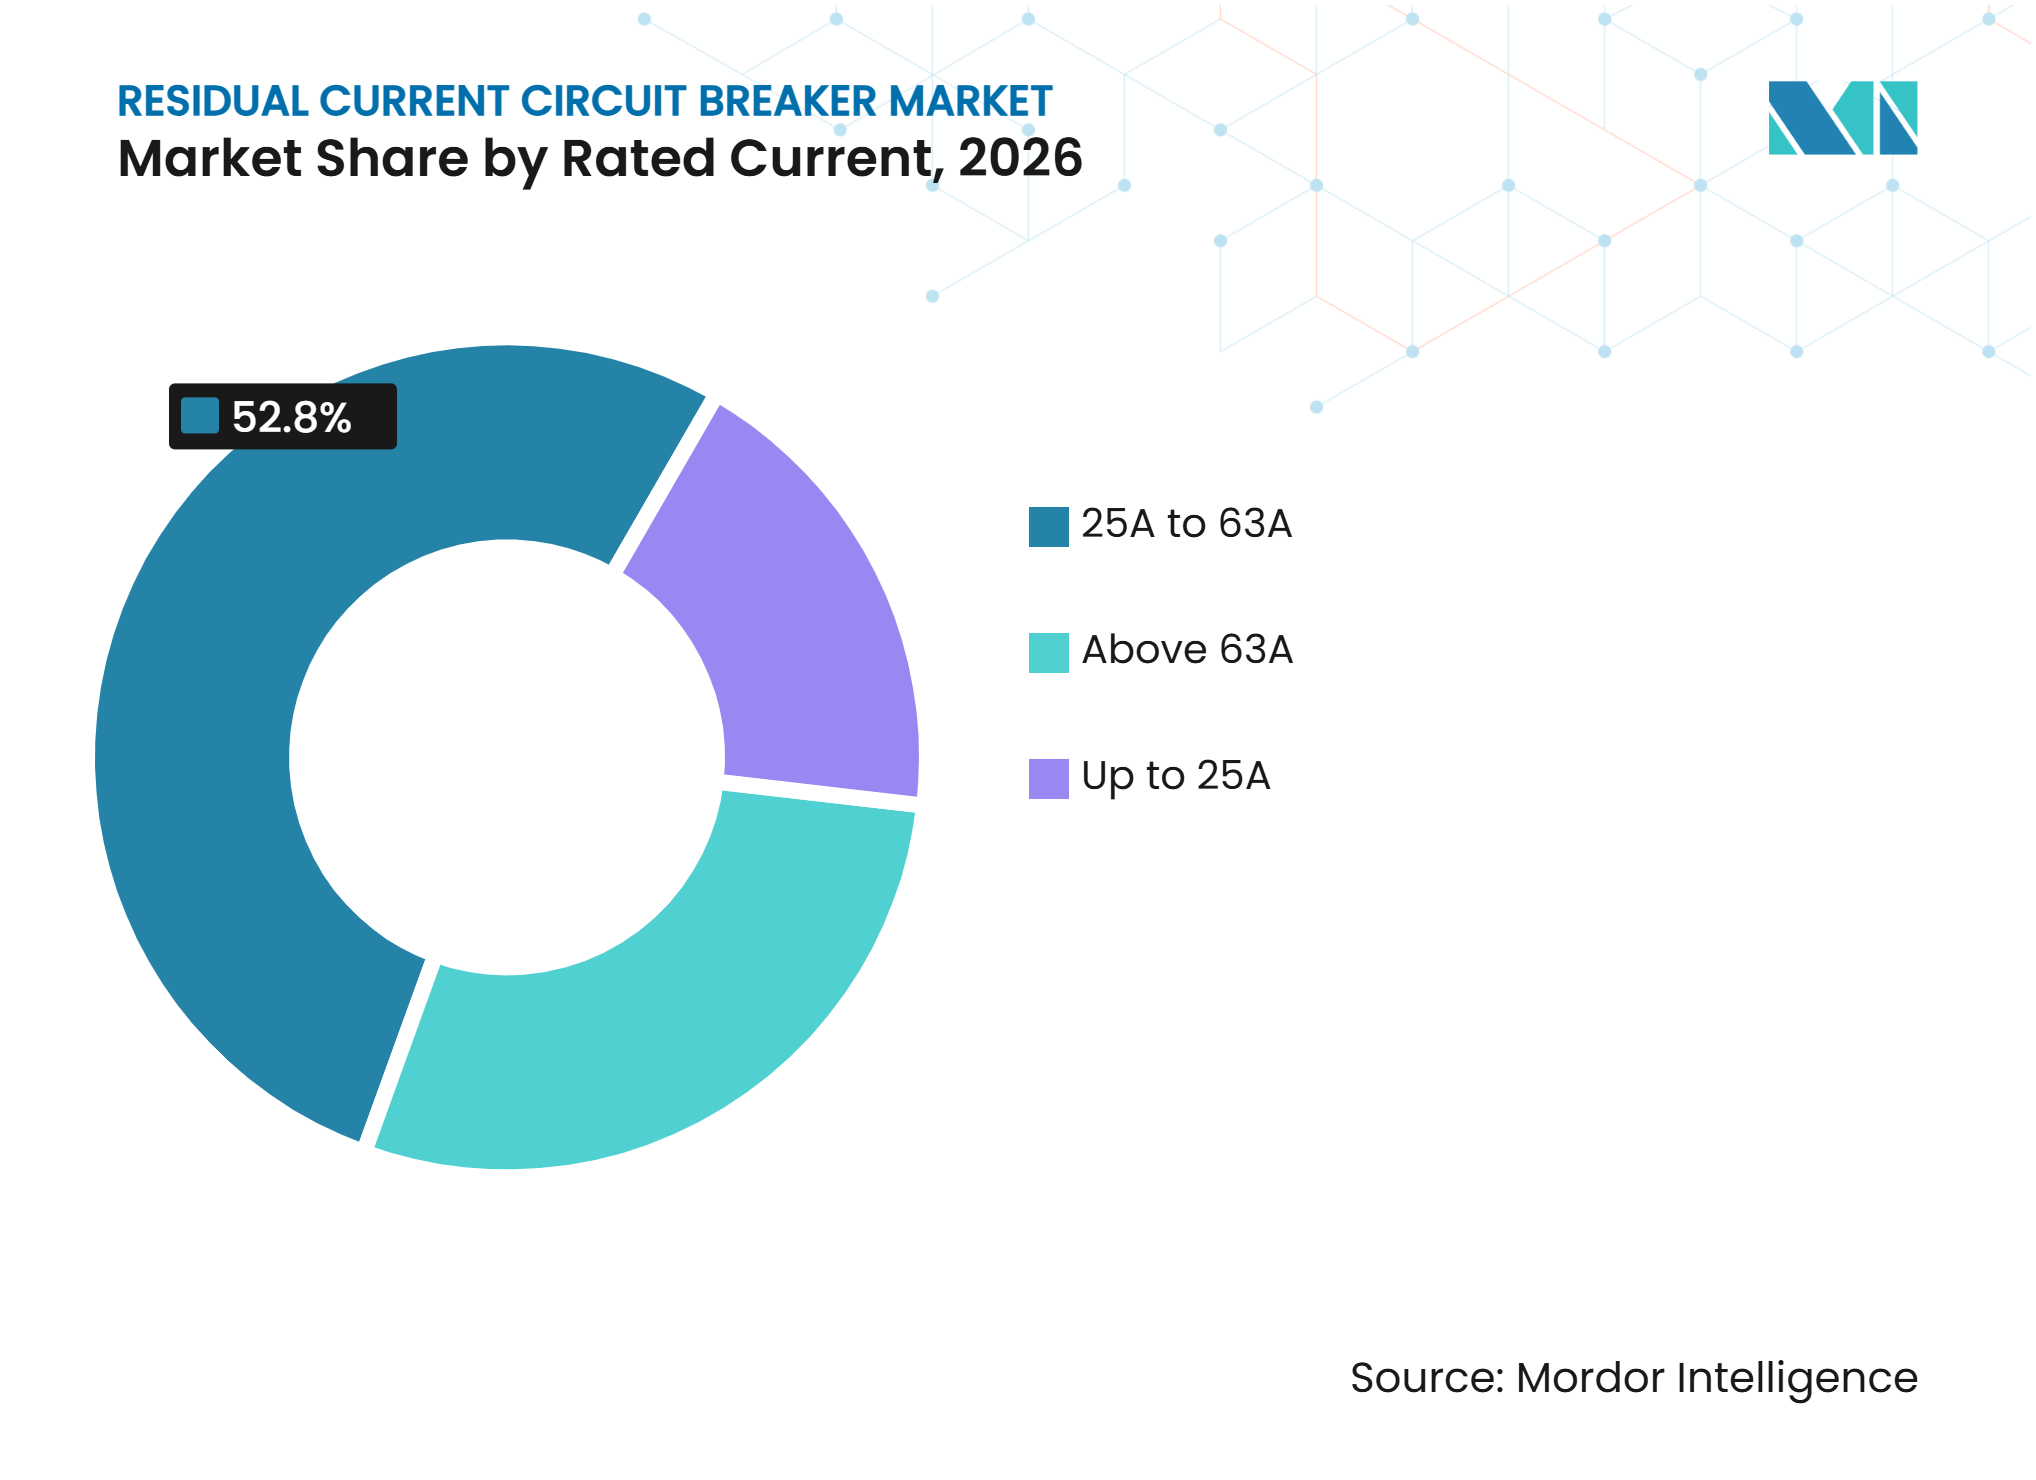
- Por corrente nominal, a faixa de 25A a 63A detém 52,8% de participação em 2026, enquanto a faixa acima de 63A tem previsão de crescer a um CAGR de 9,8% até 2032.
- Por usuário final, as aplicações residenciais respondem por 41,3% de participação em 2026, enquanto as aplicações industriais têm previsão de crescer a um CAGR de 9,7% até 2032.
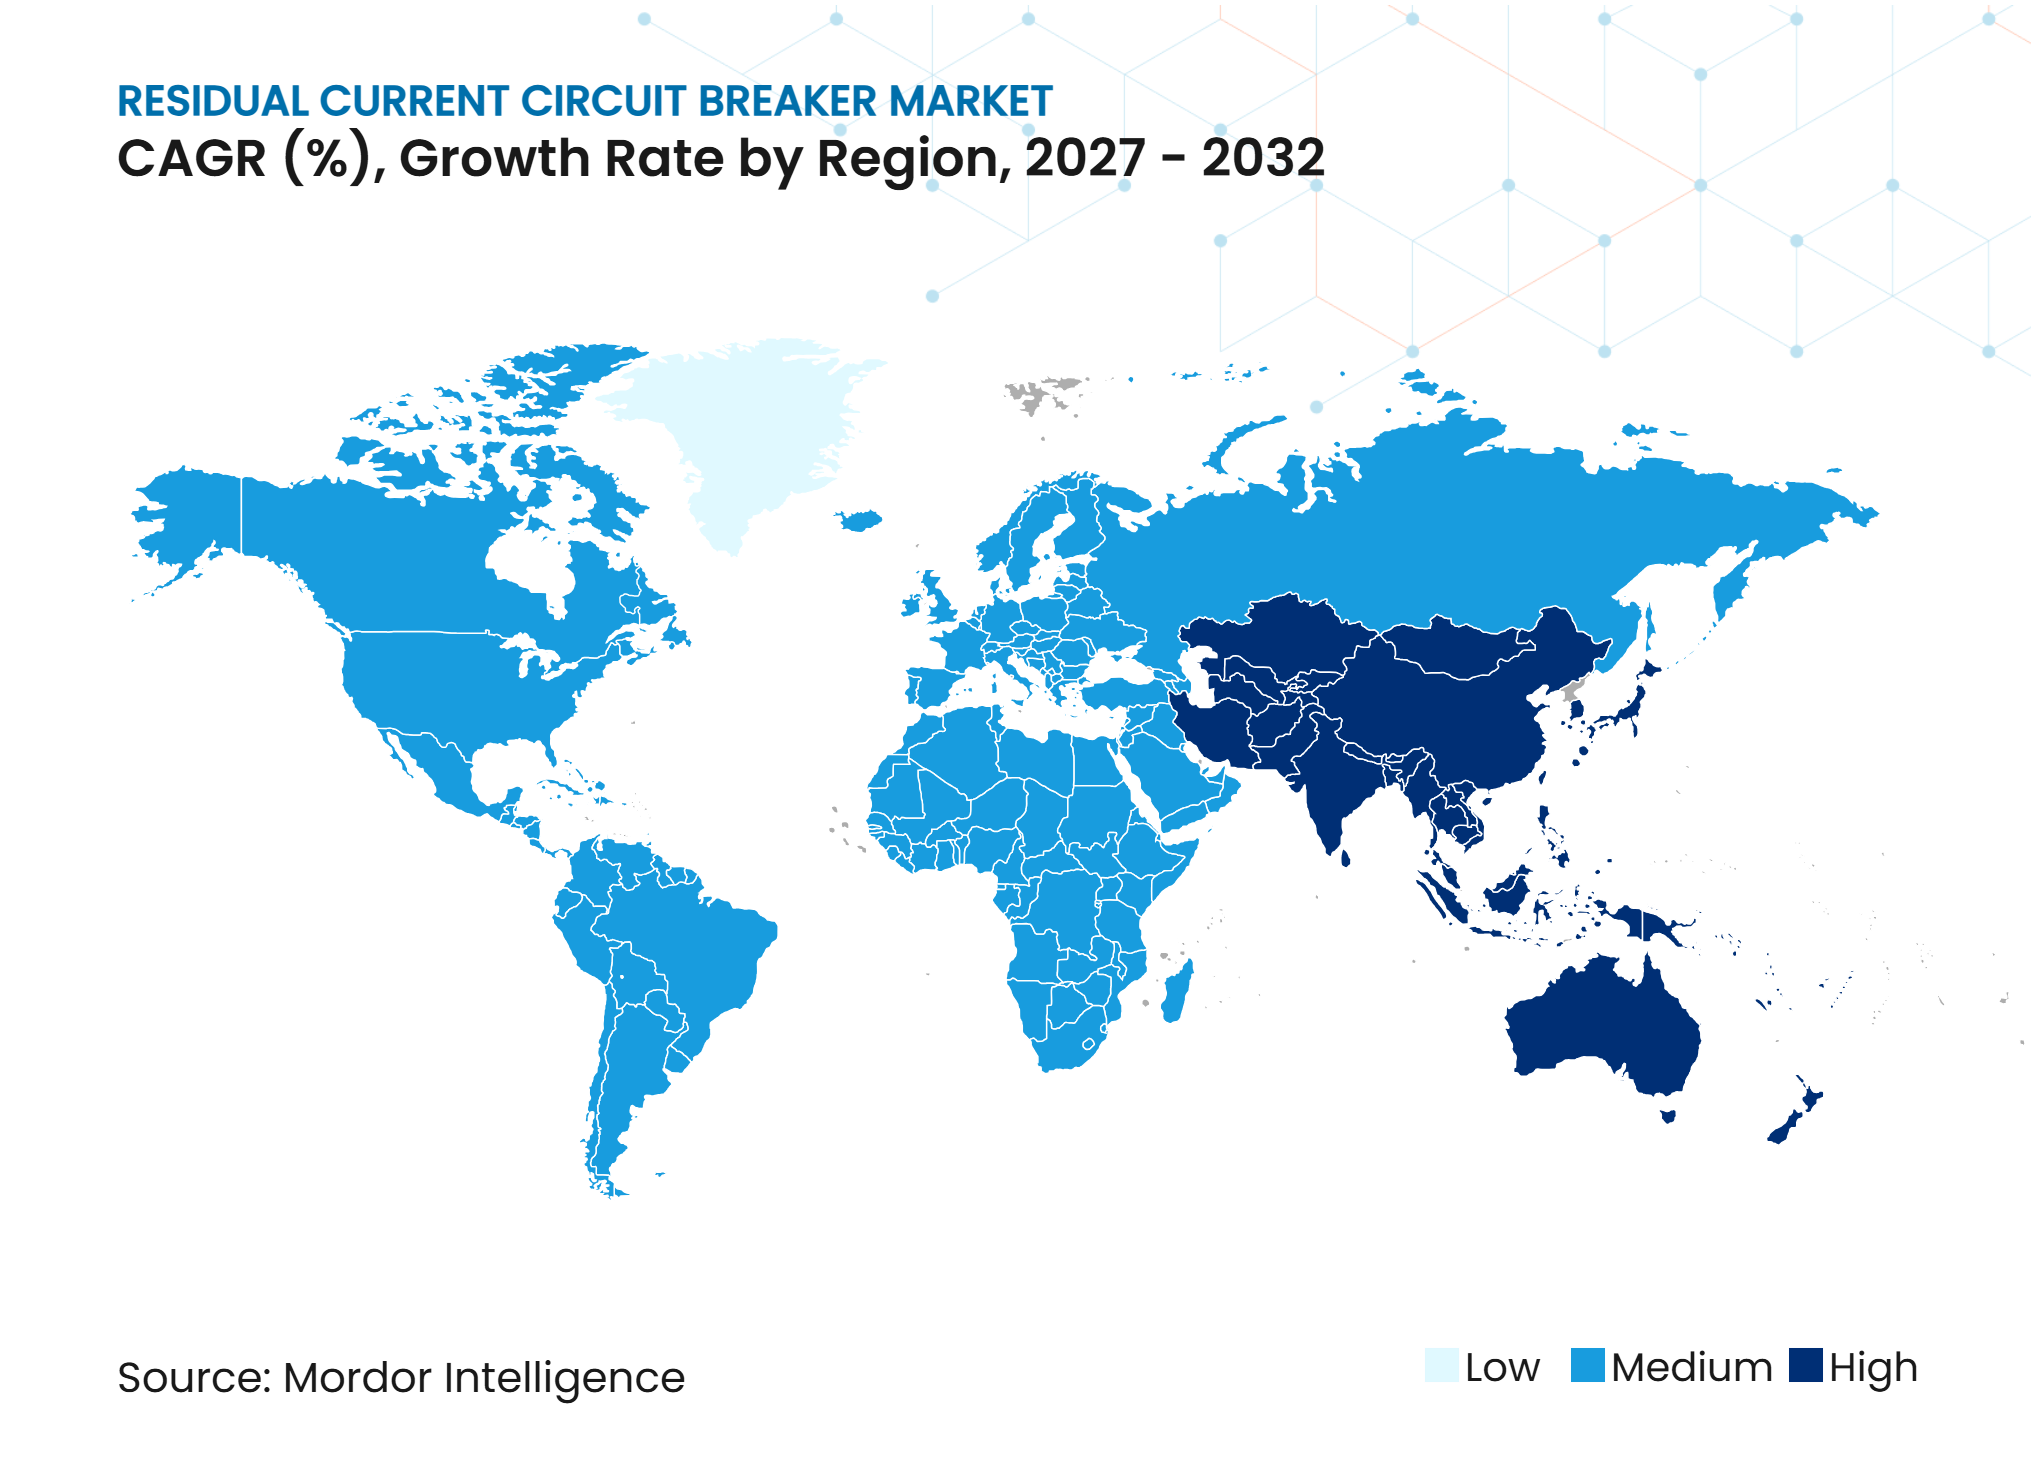
- Por geografia, a Ásia-Pacífico detém 33,2% de participação em 2026 e tem previsão de crescer a um CAGR de 9,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de Segurança Elétrica e Aplicação de Códigos de Construção | +2.8% | Global, com predominância na Europa, Índia e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Construção, Eletrificação e Substituição de Painéis Elétricos | +2.4% | Núcleo da Ásia-Pacífico, incluindo Índia, Vietnã e Indonésia, com extensão ao Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Carregamento de Veículos Elétricos e Integração de Energias Renováveis | +1.6% | Europa, China e América do Norte | Médio prazo (2 a 4 anos) |
| Cargas com Alta Presença de CC Aumentando a Demanda por Proteção Tipo B e Tipo F | +0.9% | Europa, China e América do Norte | Médio prazo (2 a 4 anos) |
| Adoção de Edifícios Inteligentes e Proteção Digital | +0.7% | América do Norte, Europa Ocidental e cidades de Nível 1 da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Maior Intensidade de Proteção em Data Centers e Automação Industrial | +0.6% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de Segurança Elétrica e Aplicação de Códigos de Construção
As regulamentações de segurança elétrica representam o principal impulsionador de demanda de curto prazo para o mercado de disjuntores de corrente residual, pois os requisitos de conformidade determinam a instalação ou substituição de produtos. A norma alemã DIN VDE 0100-701:2025-06 ampliou os requisitos de proteção de corrente residual para circuitos de banheiro e aquecedores de água fixos, com um período de transição que se estende até dezembro de 2027. A atualização também orienta os instaladores a utilizar dispositivos Tipo A ou Tipo B onde há cargas de alta frequência, em vez de tratar cada circuito como uma aplicação AC básica. A Índia tornou obrigatórios os requisitos revistos da IS 12640 Parte 1:2024 para fabricantes licenciados a partir de 25 de janeiro de 2025, incluindo expectativas de conformidade atualizadas para RCCBs. A IEC 61008-1:2024 atualizou o referencial técnico utilizado pelos fabricantes para RCCBs domésticos e similares, abrangendo requisitos de ensaio e qualificação de produtos. Essas mudanças regulatórias proporcionam ao mercado de disjuntores de corrente residual uma base de demanda mais previsível, pois as instalações não podem adiar indefinidamente os trabalhos de segurança obrigatórios.
Construção, Eletrificação e Substituição de Painéis Elétricos
Novos edifícios, extensões de rede elétrica e modernizações de painéis estão expandindo a base instalada do mercado de disjuntores de corrente residual. Índia, Vietnã e Indonésia continuam a adicionar habitações, instalações comerciais e capacidade de manufatura, todas as quais exigem novos quadros de distribuição e proteção de circuitos. Os projetos modernos são concebidos de acordo com os padrões de proteção vigentes, reduzindo o papel das especificações legadas exclusivamente AC no momento da instalação. Nos mercados europeus maduros, a substituição de painéis elétricos sustenta a demanda à medida que o parque habitacional mais antigo é adaptado para equipamentos de eficiência energética e cargas elétricas mais elevadas. Isso cria uma base de demanda ampla que combina nova construção com atividade de retrofit, em vez de depender de um único ciclo de construção. O mercado de disjuntores de corrente residual se beneficia quando a substituição de painéis permite que os contratantes instalem dispositivos adequados aos tipos de carga atuais e aos requisitos de aprovação.
Carregamento de Veículos Elétricos e Integração de Energias Renováveis
O carregamento de veículos elétricos e os sistemas de energia distribuída estão aumentando a necessidade de dispositivos capazes de detectar correntes de falta relacionadas à CC. As diretrizes de instalação de veículos elétricos baseadas na IEC exigem que cada ponto de carregamento tenha proteção de corrente residual individual com corrente de operação nominal não superior a 30 mA, além de proteção contra correntes de falta de CC acima de 6 mA.[2] Um dispositivo Tipo B pode fornecer essa proteção diretamente, enquanto dispositivos Tipo A ou Tipo F podem ser combinados com um dispositivo de detecção de CC residual adequado. A HD Hyundai Electric iniciou a produção em massa de RCCBs projetados para carregadores de veículos elétricos em 2025, indicando que as aplicações dedicadas ao carregamento atingiram uma escala que suporta produção especializada. Inversores solares e sistemas de baterias apresentam requisitos semelhantes, pois a eletrônica de potência pode gerar formas de onda que os dispositivos de proteção convencionais podem não detectar. Esses desenvolvimentos estão deslocando o mercado de disjuntores de corrente residual em direção a produtos de maior valor em aplicações residenciais, de estacionamento e comerciais.
Cargas com Alta Presença de CC Aumentando a Demanda por Proteção Tipo B e Tipo F
Bombas de calor baseadas em inversores, equipamentos de HVAC, sistemas solares e acionamentos industriais estão alterando os requisitos de detecção dos dispositivos de proteção. Os produtos AC padrão não cobrem todas as formas de onda de corrente residual associadas a cargas de eletrônica de potência, tornando a seleção de produtos cada vez mais específica para cada aplicação. A Hager e a Vaillant introduziram uma solução de RCCB Tipo B HP para instalações de bombas de calor de fonte de ar em 2025, projetada para lidar com correntes de fuga de CC suave e de alta frequência. O produto opera em frequências acima de 20 kHz, ilustrando como os fabricantes de equipamentos podem influenciar a seleção de dispositivos de proteção por meio de projetos de sistemas validados. Essa relação reduz o papel da concorrência de preços em canal aberto, pois o produto passa a fazer parte de uma especificação de equipamento. O mercado de disjuntores de corrente residual ganha valor com essa mudança, mesmo onde os volumes de equipamentos crescem mais lentamente do que os de dispositivos residenciais de baixo custo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Elevado de RCCBs Sensíveis à CC e de Alta Frequência | -1.2% | Global, mais pronunciado no Oriente Médio e África e no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Concorrência de Preços em Dispositivos AC Residenciais de Uso Geral | -0.9% | Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Risco de Desligamento Indevido em Instalações com Alta Presença de Harmônicos | -0.6% | Regiões com forte presença industrial, incluindo Europa e Leste Asiático | Médio prazo (2 a 4 anos) |
| Lacunas de Competência dos Instaladores na Coordenação de Proteção de Fontes Mistas | -0.5% | Mercados emergentes, incluindo Oriente Médio e África, Sul da Ásia e Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Elevado de RCCBs Sensíveis à CC e de Alta Frequência
Os produtos Tipo B e Tipo F custam mais do que os produtos básicos Tipo AC porque exigem capacidade de detecção mais complexa e qualificação adicional. A IEC 61008-1:2024 fornece os requisitos gerais para RCCBs domésticos, enquanto os produtos Tipo B e Tipo F também devem responder às formas de corrente geradas por cargas avançadas. Essa diferença de custo é mais significativa onde os orçamentos para painéis elétricos são restritos e a aplicação das normas de conformidade é irregular. Como resultado, equipamentos AC de menor custo podem permanecer como a escolha padrão em algumas instalações sensíveis ao preço, mesmo quando o equipamento conectado requer um tipo de dispositivo superior. As ofertas competitivas de fabricantes chineses podem reduzir a diferença de preço, mas não eliminam os custos associados ao projeto, ensaio e aprovações do dispositivo. Essa dinâmica pode retardar a adoção de dispositivos avançados no Sul da Ásia, no Sudeste Asiático e em partes do Oriente Médio e África.
Concorrência de Preços em Dispositivos AC Residenciais de Uso Geral
Os dispositivos residenciais de uso geral enfrentam forte concorrência de preços porque os altos volumes e as especificações comuns tornam a comparação de produtos direta. Os dispositivos AC bipolares básicos são amplamente utilizados em quadros de distribuição residenciais, incentivando os fabricantes a competir por custo em vez de por características. A amostragem de supervisão de disjuntores de Xangai em 2025 encontrou produtos não conformes em canais de comércio eletrônico, ilustrando o risco de que preços agressivos possam introduzir dispositivos subdimensionados na cadeia de suprimentos.[3] Os fornecedores internacionais devem manter conformidade, suporte e aprovações locais enquanto competem com alternativas de menor custo. Isso limita o crescimento da receita na categoria de maior volume unitário, mesmo com a demanda contínua por proteção residencial. Também incentiva os fabricantes no mercado de disjuntores de corrente residual a dar maior ênfase comercial às linhas de produtos comerciais, industriais e específicos para cada aplicação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Ciclo de Atualização de Tipo Sustenta a Demanda de Maior ValorO Tipo A deteve 43,2% da receita de 2026 neste grupo de produtos por ser amplamente utilizado em circuitos residenciais e comerciais que incluem cargas eletrônicas. Ele detecta correntes residuais de CA sinusoidal e CC pulsante, tornando-o uma opção comum alinhada às normas para quadros de distribuição modernos. O produto se beneficia da familiaridade estabelecida dos instaladores e da ampla disponibilidade entre as principais marcas de equipamentos elétricos. Os produtos Tipo AC permanecem relevantes em instalações que operam sob especificações mais antigas, particularmente onde o perfil de carga é simples e os orçamentos de substituição são restritos. No entanto, os novos requisitos e os eletrodomésticos cada vez mais eletrônicos tornam o Tipo AC menos adequado para muitas novas instalações. Os requisitos revistos da IS 12640 Parte 1:2024 da Índia fazem parte desse movimento mais amplo em direção à conformidade atualizada de RCCBs. O setor de disjuntores de corrente residual está, portanto, migrando de uma hierarquia de produtos simples baseada em preço para um processo de seleção moldado pelas cargas de cada circuito.
Os produtos Tipo F situam-se entre os dispositivos Tipo A e Tipo B em sua capacidade de gerenciar formas de corrente complexas de equipamentos como acionamentos de velocidade variável e alguns sistemas de ar-condicionado. A Hager descreve as aplicações do Tipo F em ambientes comerciais de HVAC onde correntes residuais de maior frequência afetam a seleção do dispositivo. O Tipo B tem previsão de expandir a um CAGR de 10,2% até 2032, tornando-o o grupo de produtos de crescimento mais rápido no mercado de disjuntores de corrente residual. É adequado para aplicações como carregamento de veículos elétricos, onde é necessária proteção contra corrente de falta de CC suave, sem depender de um arranjo RDC-DD separado. Seu maior valor por unidade significa que a receita pode crescer mais rapidamente do que os volumes de remessa unitária isoladamente sugerem. Os desenvolvedores de produtos também estão usando essa categoria para construir relacionamentos mais próximos com fabricantes de sistemas de carregamento, aquecimento e energia. Isso oferece ao segmento de tipo de produto uma rota mais clara para diferenciação do que os dispositivos AC padrão.



Por Configuração de Polos:
A Demanda por Quatro Polos Acompanha o Crescimento das Instalações TrifásicasOs produtos bipolares responderam por 57,6% do tamanho do mercado de disjuntores de corrente residual em 2026, refletindo o grande número de circuitos residenciais e comerciais leves monofásicos. Sua compatibilidade com quadros de trilho DIN compactos e disjuntores miniatura individuais os mantém centrais nos projetos de painéis de alto volume. As configurações bipolares básicas também são mais fáceis de precificar de forma competitiva porque são produzidas em escala e utilizam práticas de instalação bem estabelecidas. Os fornecedores continuam a melhorar a densidade de produtos nessa categoria à medida que o espaço nos quadros se torna mais limitado. A prioridade competitiva subjacente permanece em equipamentos de proteção compactos para quadros com restrição de espaço. Isso mantém a demanda bipolar importante mesmo com o mercado de disjuntores de corrente residual tornando-se mais tecnicamente diferenciado.
Os dispositivos tetrapolares têm previsão de crescer a um CAGR de 9,6% até 2032, à medida que as aplicações trifásicas se expandem em locais comerciais e industriais. Eles fornecem proteção para instalações como quadros de distribuição maiores, locais de logística, painéis de manufatura e equipamentos de carregamento de veículos elétricos trifásicos. A IEC 61008-1:2024 revisou os requisitos em todas as configurações de RCCB e adicionou ensaios relacionados a sobretensão temporária e terminais de condutor de alumínio. A revisão cria um ponto prático para os fornecedores atualizarem e requalificarem seus projetos tetrapolares. A oferta Tipo B HP da Hager inclui configurações tetrapolares para instalações de bombas de calor, vinculando a eletrificação trifásica proteção de corrente residual de classe superior. Esses sistemas utilizam equipamentos mais complexos e geralmente apresentam um valor de proteção mais elevado por instalação. Como resultado, o setor de disjuntores de corrente residual pode capturar maior receita nessa configuração mesmo quando a demanda total unitária permanece abaixo dos volumes bipolares.
Por Corrente Nominal:
Volumes da Faixa Intermediária Coexistem com o Crescimento de Valor em Correntes Mais ElevadasA faixa de 25A a 63A deteve 52,8% da receita de 2026 por cobrir os requisitos comuns de quadros de distribuição residenciais e de pequenas empresas. Essa faixa suporta muitas aplicações de circuito principal e de entrada principal, tornando-se o foco de produção dos principais fornecedores. A linha de produtos atual da Chint inclui dispositivos de proteção de corrente residual em vários tamanhos de estrutura, refletindo a importância dessa ampla faixa intermediária. A Havells também lista ofertas de RCCB para seu portfólio de proteção elétrica indiano, incluindo opções de classe superior mediante solicitação. O segmento mantém forte demanda porque as classificações básicas de circuito estão ancoradas no projeto de edificações, em trabalhos de substituição e nas práticas estabelecidas dos instaladores. Também permanece exposto à concorrência de preços porque as diferenças de especificação são menos visíveis em muitas aplicações residenciais padrão.
O segmento acima de 63A tem previsão de registrar um CAGR de 9,8% até 2032, sustentado por subpainéis industriais, quadros de distribuição comerciais, equipamentos de data centers e infraestrutura de carregamento de maior potência. Essas aplicações exigem produtos que possam operar em correntes nominais mais elevadas e atender a requisitos de sistema exigentes. O catálogo da Fuji Electric inclui disjuntores de fuga à terra em grandes tamanhos de estrutura, demonstrando o escopo de produtos disponíveis para instalações industriais. Os dispositivos maiores são vendidos em volumes unitários menores do que a faixa de 25A a 63A, mas seu valor médio é mais elevado. A automação industrial e a expansão de data centers podem, portanto, deslocar a receita para essa categoria sem deslocar a base de volume unitário da faixa intermediária. O mercado de disjuntores de corrente residual tem uma oportunidade clara nessa faixa, onde desempenho, classificações, certificação e suporte de engenharia importam mais do que o preço inicial.

Por Usuário Final:
O Volume Residencial Permanece Importante Enquanto o Setor Industrial Agrega ValorOs usuários residenciais responderam por 41,3% do tamanho do mercado de disjuntores de corrente residual em 2026, pois os circuitos domésticos continuam sendo a maior base instalada para proteção de corrente residual. Os códigos de construção e as expectativas de segurança do consumidor sustentam o uso de RCCBs em novas residências, reformas, banheiros e outros circuitos onde a segurança elétrica é exigida. A demanda residencial é atendida principalmente por produtos bipolares compactos, mas a adoção de carregamento de veículos elétricos e bombas de calor está criando demanda seletiva por equipamentos Tipo A, Tipo F e Tipo B. A lista de preços de 2026 da Havells inclui configurações HLi e Tipo B, indicando uma escolha mais ampla de produtos residenciais na Índia. Os usuários comerciais formam a camada intermediária de demanda em escritórios, varejo, hotelaria e edifícios de uso misto. Seus variados requisitos de circuito podem aumentar o número de variantes de produtos necessários em cada painel e sustentar uma combinação mais ampla de classificações e sensibilidades.
As aplicações industriais têm previsão de crescer a um CAGR de 9,7% até 2032, a maior taxa entre os grupos de usuários finais no mercado de disjuntores de corrente residual. Os sistemas de manufatura utilizam acionamentos de frequência variável e outros equipamentos que exigem coordenação cuidadosa da proteção contra faltas e podem necessitar de capacidade Tipo F ou Tipo B. Os data centers e instalações de processos de alto valor também atribuem maior importância à proteção confiável, pois desligamentos inesperados podem ser onerosos.[4] Concessionárias e infraestrutura permanecem um grupo de aplicação menor, mas ganham suporte com a eletrificação do transporte, tratamento de água e projetos relacionados à rede elétrica. Dispositivos de maior corrente nominal e produtos específicos por tipo oferecem aos fornecedores uma rota para maior receita por projeto nessas aplicações. O setor de disjuntores de corrente residual é cada vez mais moldado pela necessidade de adequar o comportamento do dispositivo a cargas de energia complexas, em vez de simplesmente instalar uma unidade residencial padrão.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico deteve 33,2% do mercado de disjuntores de corrente residual em 2026 e tem previsão de crescer a um CAGR de 9,5% até 2032. A China combina uma grande base de equipamentos domésticos com uma extensa presença de manufatura e exportação, incluindo linhas de produtos da CHINT que cobrem várias séries e tamanhos de estrutura de RCCB. A Índia acrescenta um impulsionador de demanda baseado em conformidade por meio da revisão obrigatória da IS 12640 Parte 1:2024 para fabricantes licenciados. Vietnã e Indonésia sustentam nova demanda por meio de habitação, construção comercial e investimento em manufatura que exigem novos painéis elétricos. A ABB expandiu seu portfólio de soluções para edificações e nomeou um distribuidor varejista no Vietnã em 2025, incluindo o RCCB GSJ200 em sua oferta. A região também está desenvolvendo demanda de maior valor à medida que os fornecedores locais introduzem funções digitais, classificações mais amplas e produtos para cargas baseadas em inversores. O sistema de normas da China exerce influência regulatória por meio de requisitos nacionais para dispositivos de proteção de corrente residual, enquanto os fornecedores exportadores também devem atender às aprovações baseadas na IEC.
Europa
A demanda europeia é sustentada por regulamentações de segurança elétrica estabelecidas e um ciclo ativo de qualificação de produtos. A orientação atualizada da DIN VDE alemã amplia os requisitos de proteção em áreas úmidas e sustenta trabalhos de substituição em edifícios existentes. A Diretiva de Baixa Tensão da UE continua a estabelecer um referencial de conformidade para equipamentos elétricos colocados no mercado europeu, incluindo requisitos de conformidade e rastreabilidade. A Legrand renovou um certificado de ensaio CB para sua linha de RCCBs DX3 e RX3 em 2025, ilustrando o trabalho contínuo de recertificação associado à conformidade de produtos. A Europa também possui uma forte base de projetos de bombas de calor, veículos elétricos e modernização de edifícios que aumentam a demanda por dispositivos compatíveis com cargas de eletrônica de potência. A solução Tipo B HP da Hager, desenvolvida com a Vaillant, é um exemplo de fornecedores que utilizam engenharia de aplicação para atender a esse requisito. Isso favorece empresas que podem oferecer suporte técnico, aprovações e orientação clara de seleção de produtos junto com o próprio dispositivo.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte utiliza um referencial distinto de proteção contra faltas à terra baseado no NEC e na UL 1053, em vez da classificação IEC de RCCB utilizada em muitas outras regiões. A NOARK introduziu o RCCB L1H com certificação UL 1053 e IEC/EN 61008-1 em 2026, demonstrando uma rota para produtos de plataforma IEC atenderem aos canais norte-americanos. A demanda sul-americana está concentrada em mercados impulsionados pela construção, onde as normas elétricas locais e as importações moldam a disponibilidade de produtos. A demanda no Oriente Médio e África é sustentada por programas de construção e infraestrutura, mas os dispositivos avançados podem enfrentar restrições de custo e capacidade dos instaladores. A Legrand lançou sua linha Power and Protection no Egito em 2025 para aplicações residenciais e comerciais, refletindo maior atenção local a produtos de proteção conformes. O mercado de disjuntores de corrente residual nessas regiões provavelmente crescerá por meio de novas instalações em primeiro lugar, enquanto a demanda por retrofit se desenvolve à medida que os códigos locais e a capacidade de instalação qualificada se tornam mais estabelecidos. A necessidade de listagem UL na América do Norte e conformidade com a IEC em outras regiões significa que a conformidade permanece um fator central na expansão geográfica.
Cenário Competitivo
Concentração do Mercado
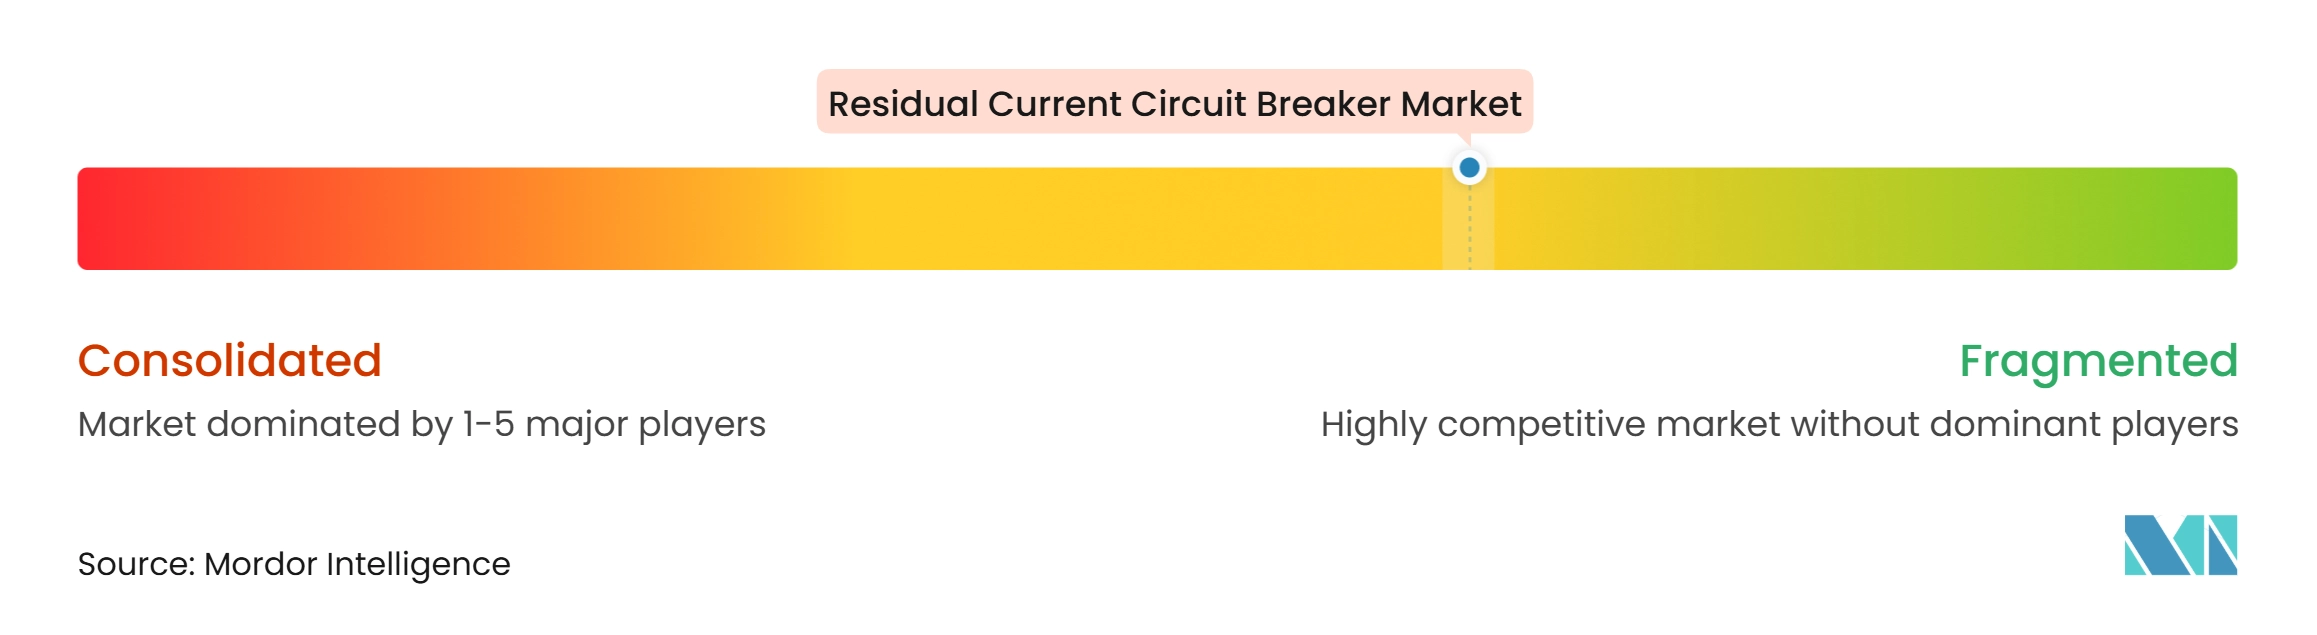
O mercado de disjuntores de corrente residual é moderadamente consolidado, com multinacionais europeias e grandes fabricantes asiáticos atendendo a diferentes partes da gama de produtos. ABB, Schneider Electric, Siemens, Eaton, Legrand, Hager e outros fornecedores estabelecidos competem por meio de amplitude técnica, aprovações, distribuição e integração de sistemas. CHINT, Delixi Electric e outros fornecedores asiáticos competem fortemente em produtos de alto volume enquanto expandem suas certificações e capacidades de produtos. As diferenças competitivas estão se tornando mais definidas à medida que carregadores de veículos elétricos, bombas de calor e eletrônica industrial exigem proteção mais especializada. Isso torna a classificação por tipo, o desempenho em alta frequência e a integração em painéis fatores importantes ao lado do preço. Os fornecedores com uma base instalada profunda também podem usar os ciclos de renovação de produtos para introduzir projetos compactos e funções digitais aprimoradas.
A Siemens e a DOMO Chemicals anunciaram em fevereiro de 2025 que as carcaças do RCCB SENTRON 5SV3 utilizariam poliamida 6 reciclada TECHNYL 4EARTH com 50% de conteúdo reciclado. Isso demonstra que as escolhas de materiais podem influenciar as licitações públicas e as especificações de projetos onde se aplicam requisitos de sustentabilidade. A colaboração de produto Tipo B HP da Hager e Vaillant em 2025 oferece um segundo exemplo, vinculando a proteção de circuito a uma aplicação de bomba de calor validada, em vez de deixar a seleção inteiramente para o canal de distribuição. A produção de RCCBs para carregadores de veículos elétricos da HD Hyundai Electric em 2025 fornece um terceiro exemplo de um fornecedor criando uma linha de produtos para uma aplicação de eletrificação definida. Essas ações refletem a concorrência baseada em adequação à aplicação, validação de produtos e prontidão para conformidade, tornando mais difícil para os fornecedores de produtos básicos competir apenas pelo preço unitário.
A oportunidade permanece em configurações Tipo B de maior corrente e em dispositivos que satisfazem múltiplos caminhos de certificação regional. O catálogo de disjuntores de fuga à terra da Fuji Electric mostra a amplitude dos equipamentos industriais de maior estrutura disponíveis para essas aplicações. O produto com dupla certificação da NOARK ilustra como um fabricante de plataforma IEC pode superar a barreira de conformidade norte-americana. O campo competitivo permanece amplo, pois os dados disponíveis não fornecem participações de mercado combinadas para os principais participantes. Os fornecedores europeus mantêm vantagem em engenharia de aplicação e aprovações estabelecidas, enquanto os fornecedores asiáticos têm escala e portfólios de produtos em expansão. O mercado de disjuntores de corrente residual é diferenciado por adequação técnica e conformidade regional tanto quanto pelo custo de fabricação. As evidências disponíveis sustentam um nível moderado de concentração em vez de dominância por um pequeno grupo. Esse equilíbrio deixa espaço para especialistas que podem demonstrar desempenho em instalações exigentes, enquanto os fornecedores de linha ampla podem usar disponibilidade local e portfólios de certificação para competir por especificações maiores de painéis e projetos.
Líderes do Setor de Disjuntores de Corrente Residual
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Disjuntores de Corrente Residual Empresas cobertas neste relatório
- ABB Ltd.
- CHINT Group
- Delixi Electric
- Doepke Schaltgeräte GmbH
- Eaton Corporation plc
- ETI Elektroelement d.d.
- Fuji Electric Co., Ltd.
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- Noark Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Socomec Group
Desenvolvimentos industriais recentes em Mercado de Disjuntores de Corrente Residual
- Julho de 2026: A Schneider Electric SE lançou o Disjuntor de Corrente Residual com Proteção contra Sobrecorrente (RCBO) Trifásico Acti9 iC60 H3, expandindo seu portfólio de proteção de baixa tensão Acti9 para aplicações comerciais e industriais. O RCBO Tipo A combina proteção contra sobrecargas, curtos-circuitos e correntes de falta à terra em um design compacto, exigindo apenas 3 módulos em comparação com a configuração convencional de RCBO de 7 módulos.
- Julho de 2026: A Schneider Electric SE lançou a linha Easy9 Pro na África do Sul, expandindo seu portfólio de distribuição final para aplicações residenciais e comerciais de pequeno e médio porte. A linha inclui disjuntores miniatura (MCBs), disjuntores de corrente residual (RCCBs), auxiliares e acessórios, oferecendo capacidades de ruptura de até 10 kA para atender a aplicações que exigem maior proteção contra curto-circuito.
- Abril de 2026: A Siemens AG anunciou planos para construir uma nova fábrica digital neutra em carbono em Sibiu, na Romênia, representando um investimento de vários milhões de euros (EUR) dedicado à produção de dispositivos de proteção elétrica de baixa tensão SENTRON. A instalação planejada de 14.500 m², com previsão de operação até 2028, fabricará produtos incluindo disjuntores miniatura (MCBs), disjuntores de corrente residual (RCCBs), disjuntores de corrente residual com proteção contra sobrecorrente (RCBOs) e dispositivos de proteção eletrônica de circuito (ECPDs).
- Março de 2026: A ABB Ltd. introduziu o RCBO DS30 1P+N, o disjuntor de corrente residual com proteção contra sobrecorrente (RCBO) de 10 kA independente de tensão mais compacto do mundo. O dispositivo combina proteção contra fuga à terra, proteção contra sobrecarga e proteção contra curto-circuito em uma largura compacta de módulo único de 17,6 mm, permitindo economia de espaço de até 50% em comparação com combinações convencionais de RCCB e MCB de dois módulos.
Escopo do Relatório do Mercado Global de Disjuntores de Corrente Residual
Um Disjuntor de Corrente Residual (RCCB) é um dispositivo de segurança elétrica que monitora e compara continuamente a corrente que flui pelos condutores fase e neutro. Ele opera com base na Lei das Correntes de Kirchhoff, que pressupõe que as correntes de entrada e saída devem ser iguais. Se detectar um desequilíbrio causado por fuga à terra, como corrente vazando por um aparelho defeituoso ou uma pessoa tocando um fio energizado, ele desarma instantaneamente para desconectar o fornecimento. Essa ação rápida previne choques elétricos graves e reduz o risco de incêndios elétricos. No entanto, um RCCB deve ser combinado com um MCB, pois não inclui proteção contra sobrecarga integrada.
O mercado global de disjuntores de corrente residual (RCCB) é segmentado por tipo de produto, configuração de polos, corrente nominal, usuário final e geografia. Por tipo de produto, o mercado é segmentado em RCCBs Tipo AC, RCCBs Tipo A, RCCBs Tipo F e RCCBs Tipo B. Por configuração de polos, o mercado é segmentado em RCCBs bipolares e RCCBs tetrapolares. Por corrente nominal, o mercado é segmentado em até 25A, 25A a 63A e acima de 63A. Por usuário final, o mercado é segmentado em residencial, comercial, industrial e concessionárias e infraestrutura. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de RCCB em 25 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| RCCB Tipo AC |
| RCCB Tipo A |
| RCCB Tipo F |
| RCCB Tipo B |
| RCCB Bipolar |
| RCCB Tetrapolar |
| Até 25A |
| 25A a 63A |
| Acima de 63A |
| Residencial |
| Comercial |
| Industrial |
| Concessionárias e Infraestrutura |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Noruega | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| Nigéria | |
| Omã | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | RCCB Tipo AC | |
| RCCB Tipo A | ||
| RCCB Tipo F | ||
| RCCB Tipo B | ||
| Por Configuração de Polos | RCCB Bipolar | |
| RCCB Tetrapolar | ||
| Por Corrente Nominal | Até 25A | |
| 25A a 63A | ||
| Acima de 63A | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Concessionárias e Infraestrutura | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Noruega | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| Nigéria | ||
| Omã | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por disjuntores de corrente residual?
A aplicação de códigos de construção, a substituição de painéis, o carregamento de veículos elétricos, os sistemas de energia renovável e as cargas baseadas em inversores estão aumentando a demanda por dispositivos capazes de detectar correntes residuais mais complexas.
Qual é o tamanho do mercado de disjuntores de corrente residual?
O mercado é avaliado em 541,66 milhões de USD em 2026 e tem projeção de atingir 908,34 milhões de USD até 2032, a um CAGR de 9,05% para 2027-2032.
Qual tipo de RCCB está crescendo mais rapidamente?
O Tipo B tem previsão de crescer a um CAGR de 10,2% até 2032, pois o carregamento de veículos elétricos e outras aplicações com alta presença de CC exigem proteção aprimorada.
Por que os RCCBs Tipo B são usados para carregamento de veículos elétricos?
As instalações de veículos elétricos exigem proteção contra correntes de falta de CC acima de 6 mA, que pode ser fornecida por um dispositivo Tipo B ou por uma combinação adequada de dispositivos.
Qual região tem expectativa de crescer mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,5% até 2032, sustentada pela atividade de construção, investimento em manufatura, oferta de produtos e atualizações de códigos de segurança.
Qual é o principal desafio para os RCCBs avançados?
Os preços mais elevados dos dispositivos Tipo B e Tipo F podem retardar a adoção onde os orçamentos são restritos ou a aplicação técnica das normas é inconsistente.