
残留電流遮断器市場規とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 588.93 百万米ドル |
| 市場規模 (2032) | 908.34 百万米ドル |
| 成長率 (2027 - 2032) | 9.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる残留電流遮断器市場分析
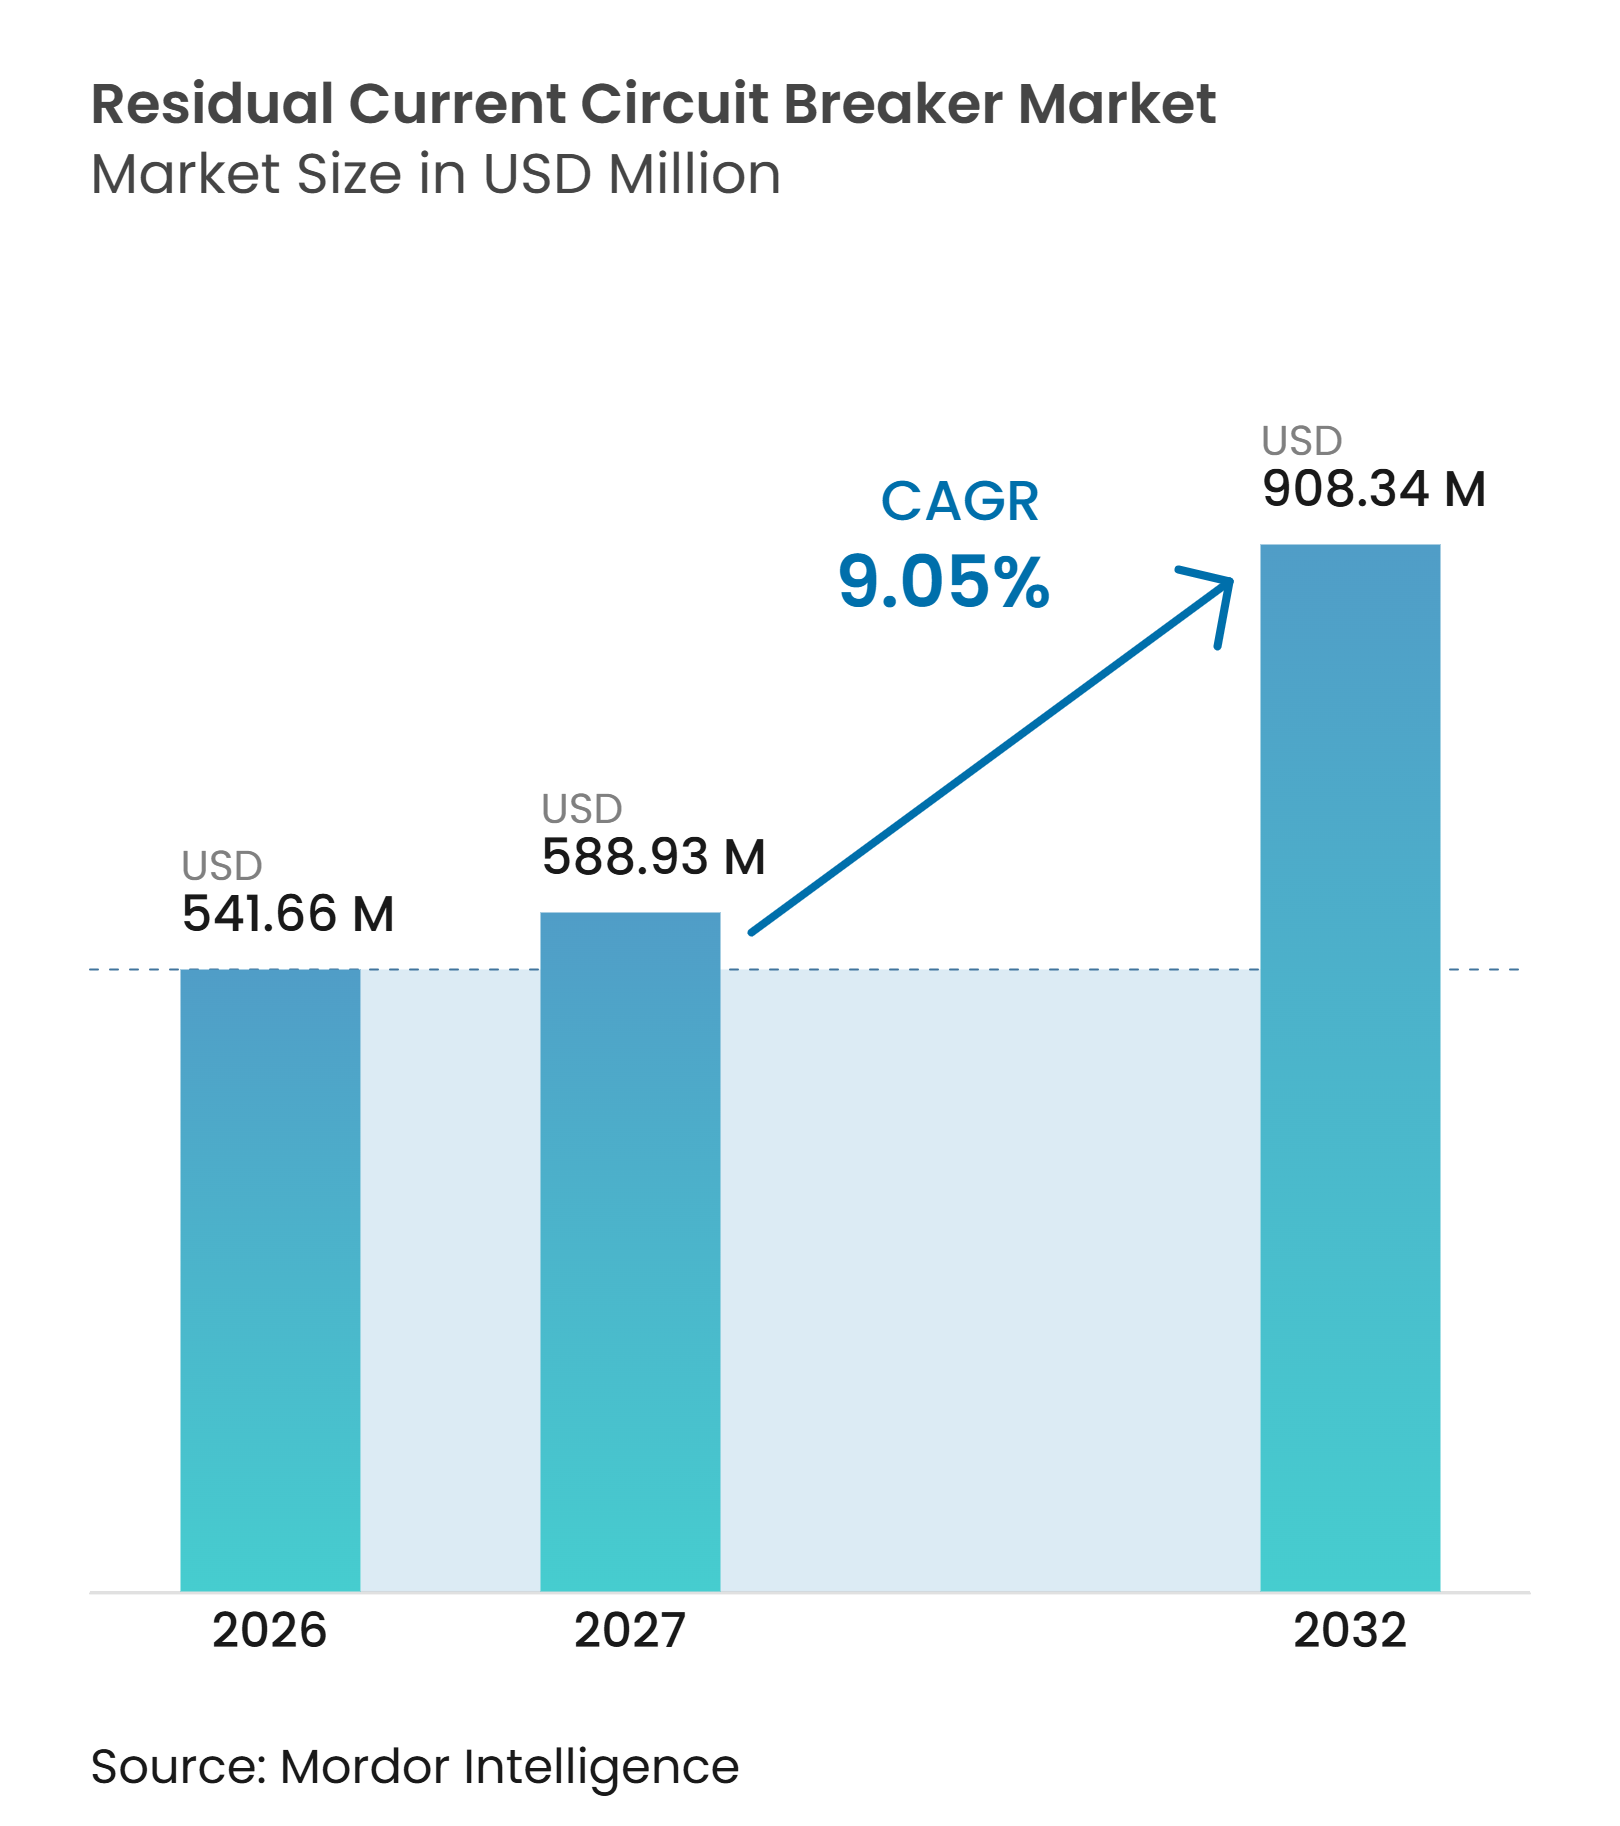
残留電流遮断器市場規模は、2026年の541.66 ミリオン 米ドルから2027年には588.93 ミリオン 米ドルに増加し、2032年までに908.34 ミリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.05%で成長します。電気安全規制は、特に住宅、湿潤エリア、商業用パネル、産業機器用途において、残留電流保護を必要とする回路の範囲を拡大しています。[1] 電化はまた製品ミックスを変化させており、EVチャージャー、太陽光発電機器、蓄電池システム、ヒートポンプ、可変速ドライブは、標準的なAC機では対応できない残留電流を発生させる可能性があります。その結果、A型、F型、B型製品への需要が高まる一方、標準的な二極機器は引き続き大規模な住宅向け需要を支えています。サプライヤーは製品の再設計、パネルフットプリントの小型化、遠隔診断、および設置業者に対してより明確な機器選定ガイダンスを提供する証プログラムを通じて対応しています。価格競争は基本的な住宅用製品に集中しており、大手サプライヤーは高定格・産業用・用途特化型保護機器に注力するよう促されています。
主要レポートのポイント
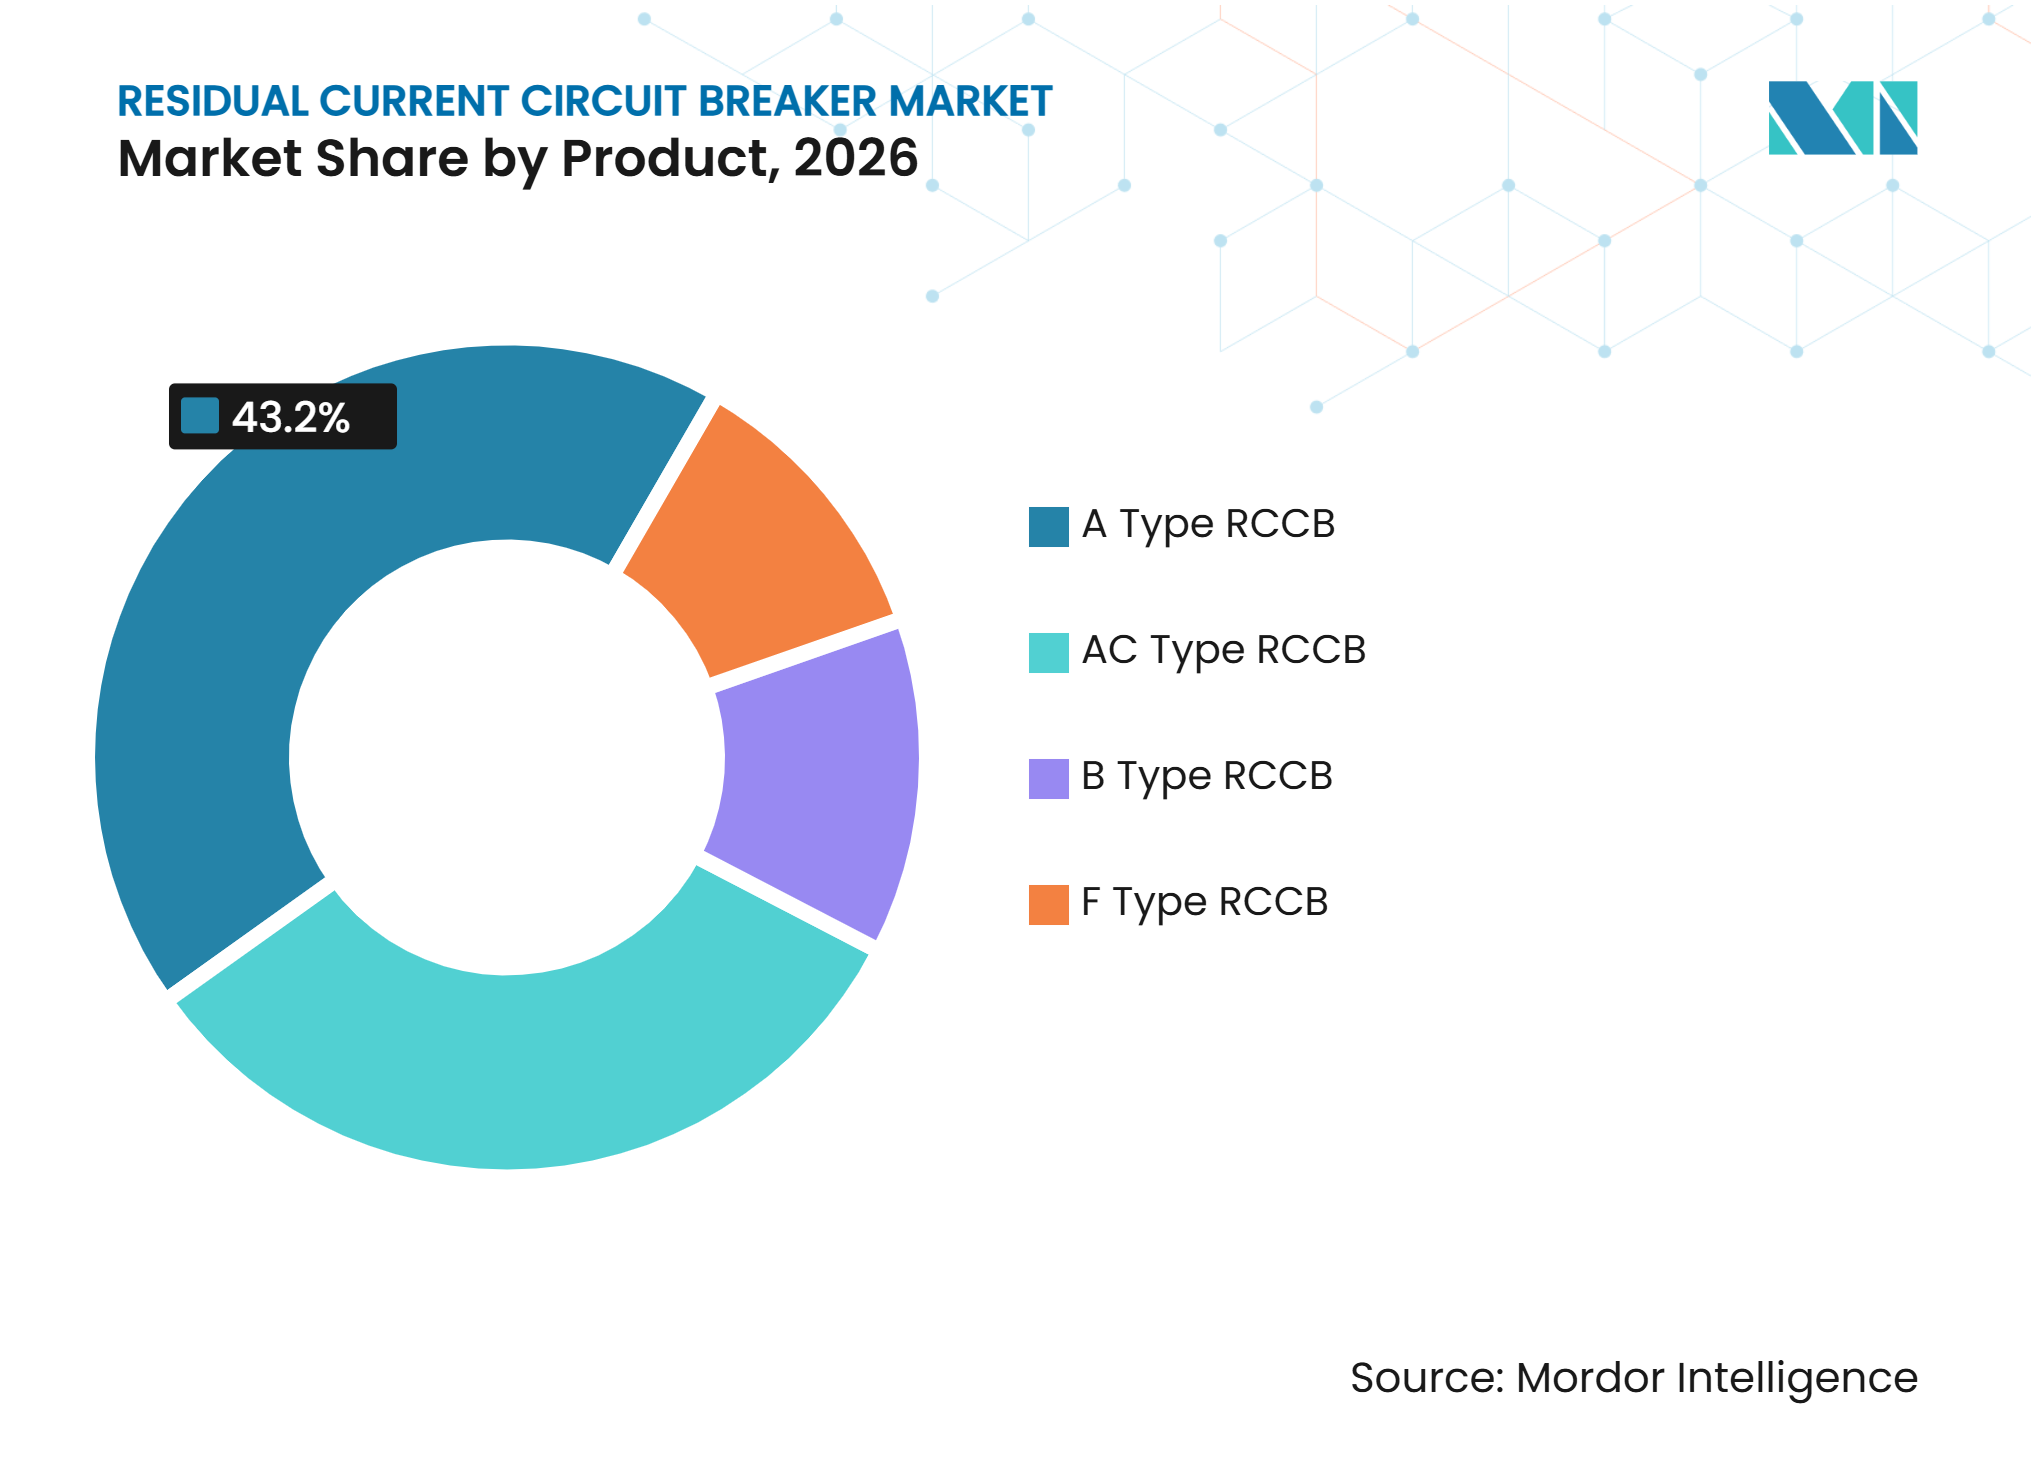
- 製品タイプ別では、A型が2026年の残留電流遮断器市場シェアの43.2%を占め、B型は2032年までCAGR 10.2%で成長すると予測されています。
- 極構成別では、二極機器が2026年の残留電流遮断器市場シェアの57.6%を占め、四極機器は2032年までCAGR 9.6%で成長すると予測されています。
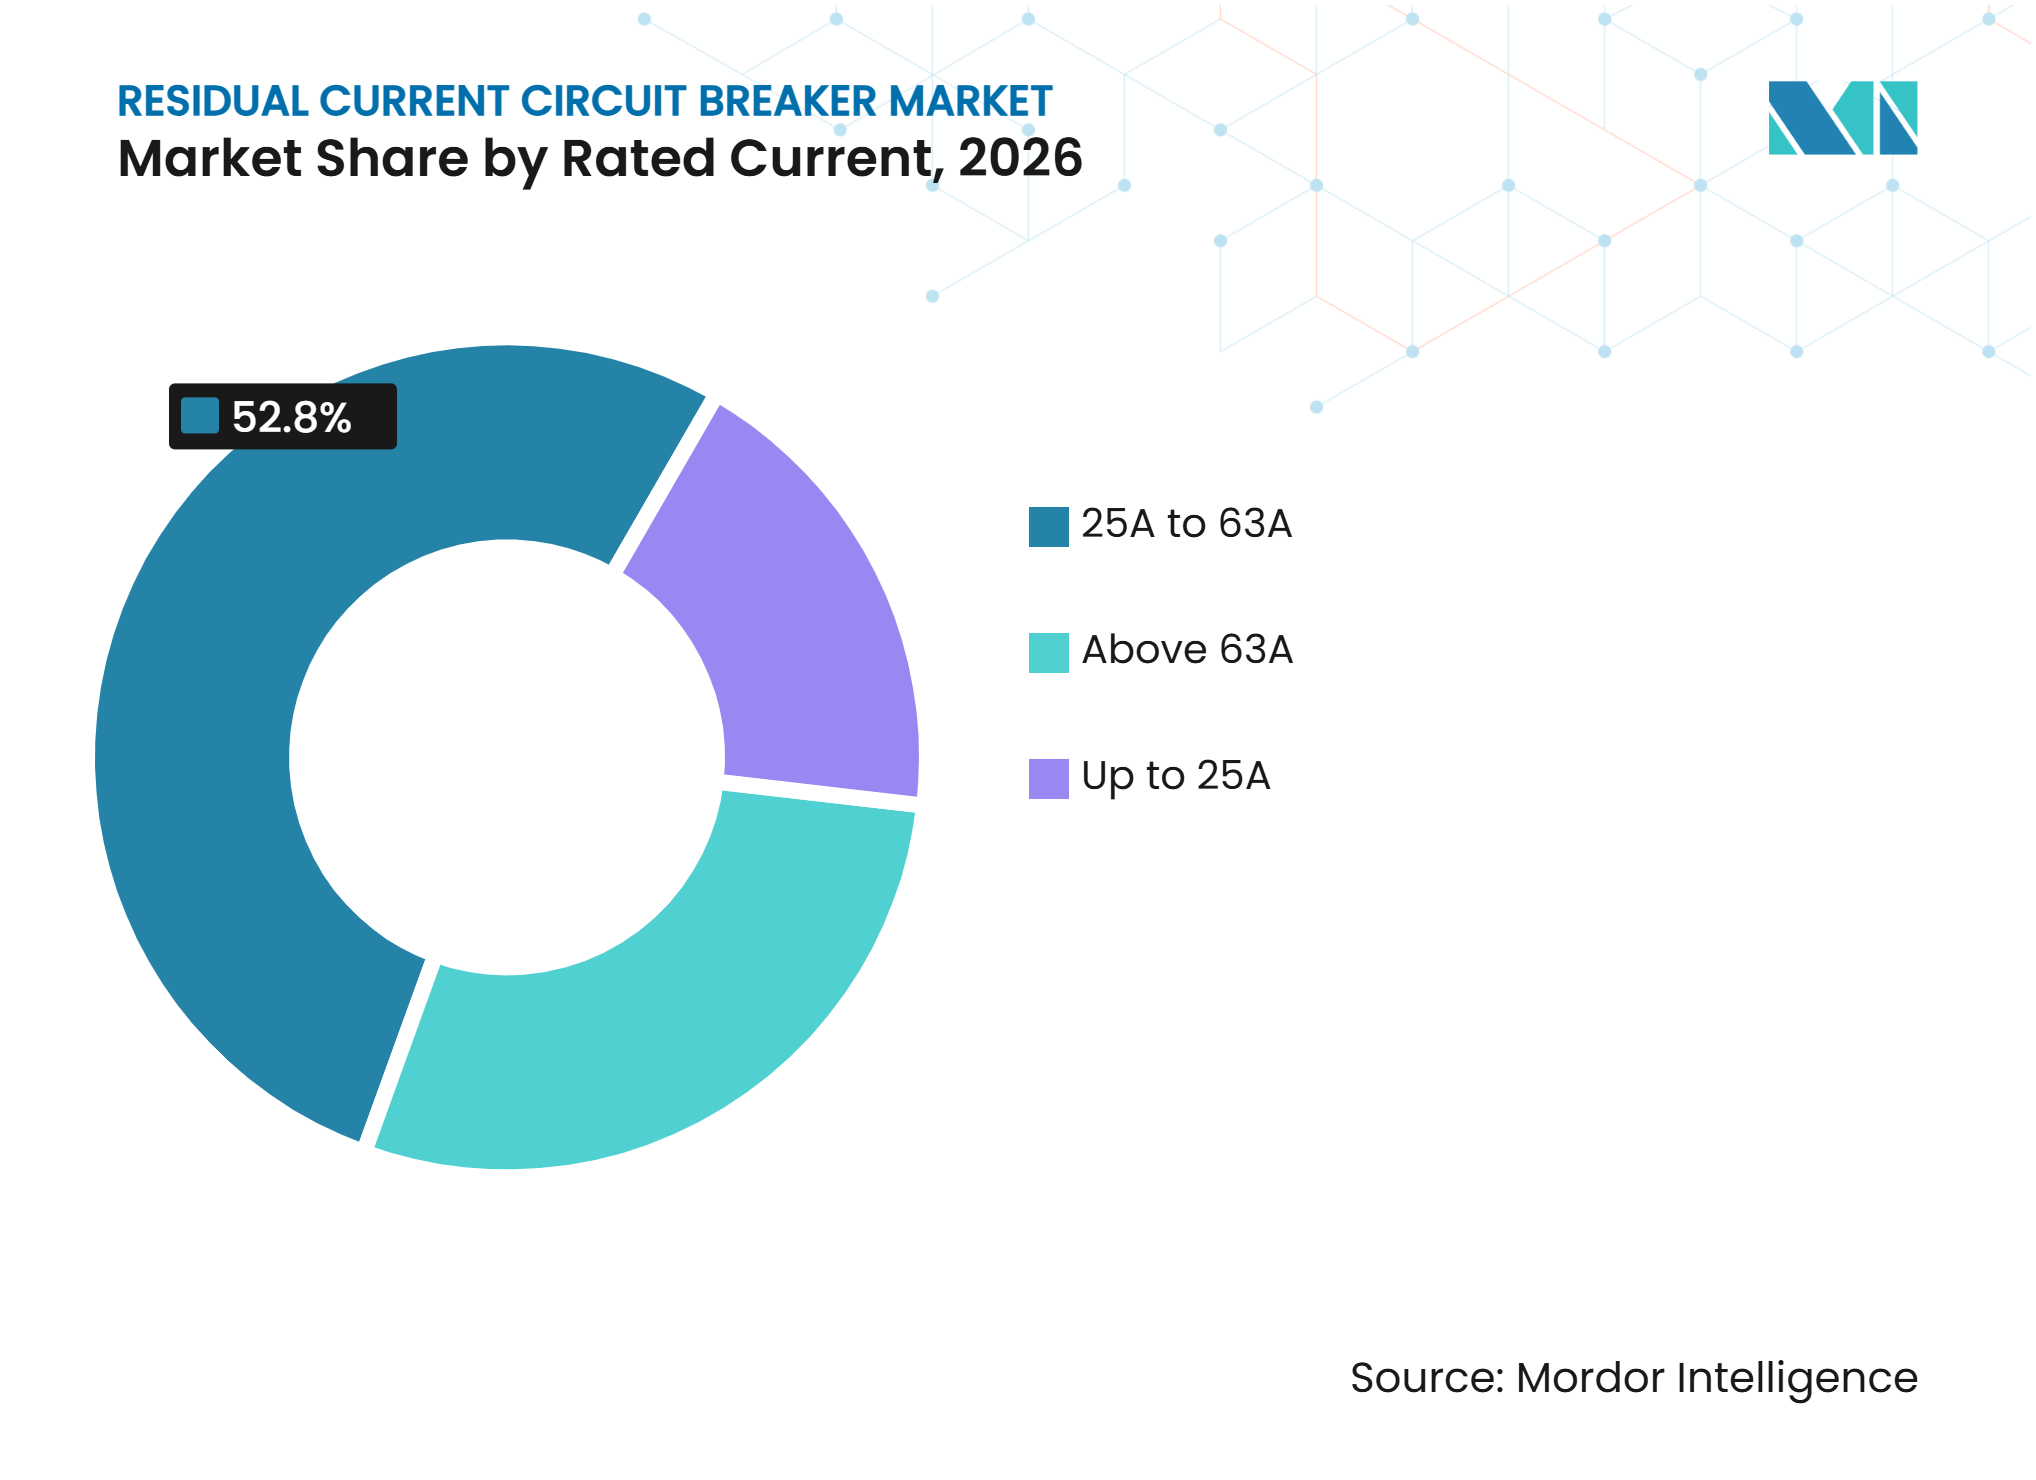
- 定格電流別では、25A~63A範囲が2026年のシェアの52.8%を占め、63A超の範囲は2032年までCAGR 9.8%で成長すると予測されています。
- エンドユーザー別では、住宅用途が2026年のシェアの41.3%を占め、産業用途は2032年までCAGR 9.7%で成長すると予測されています。
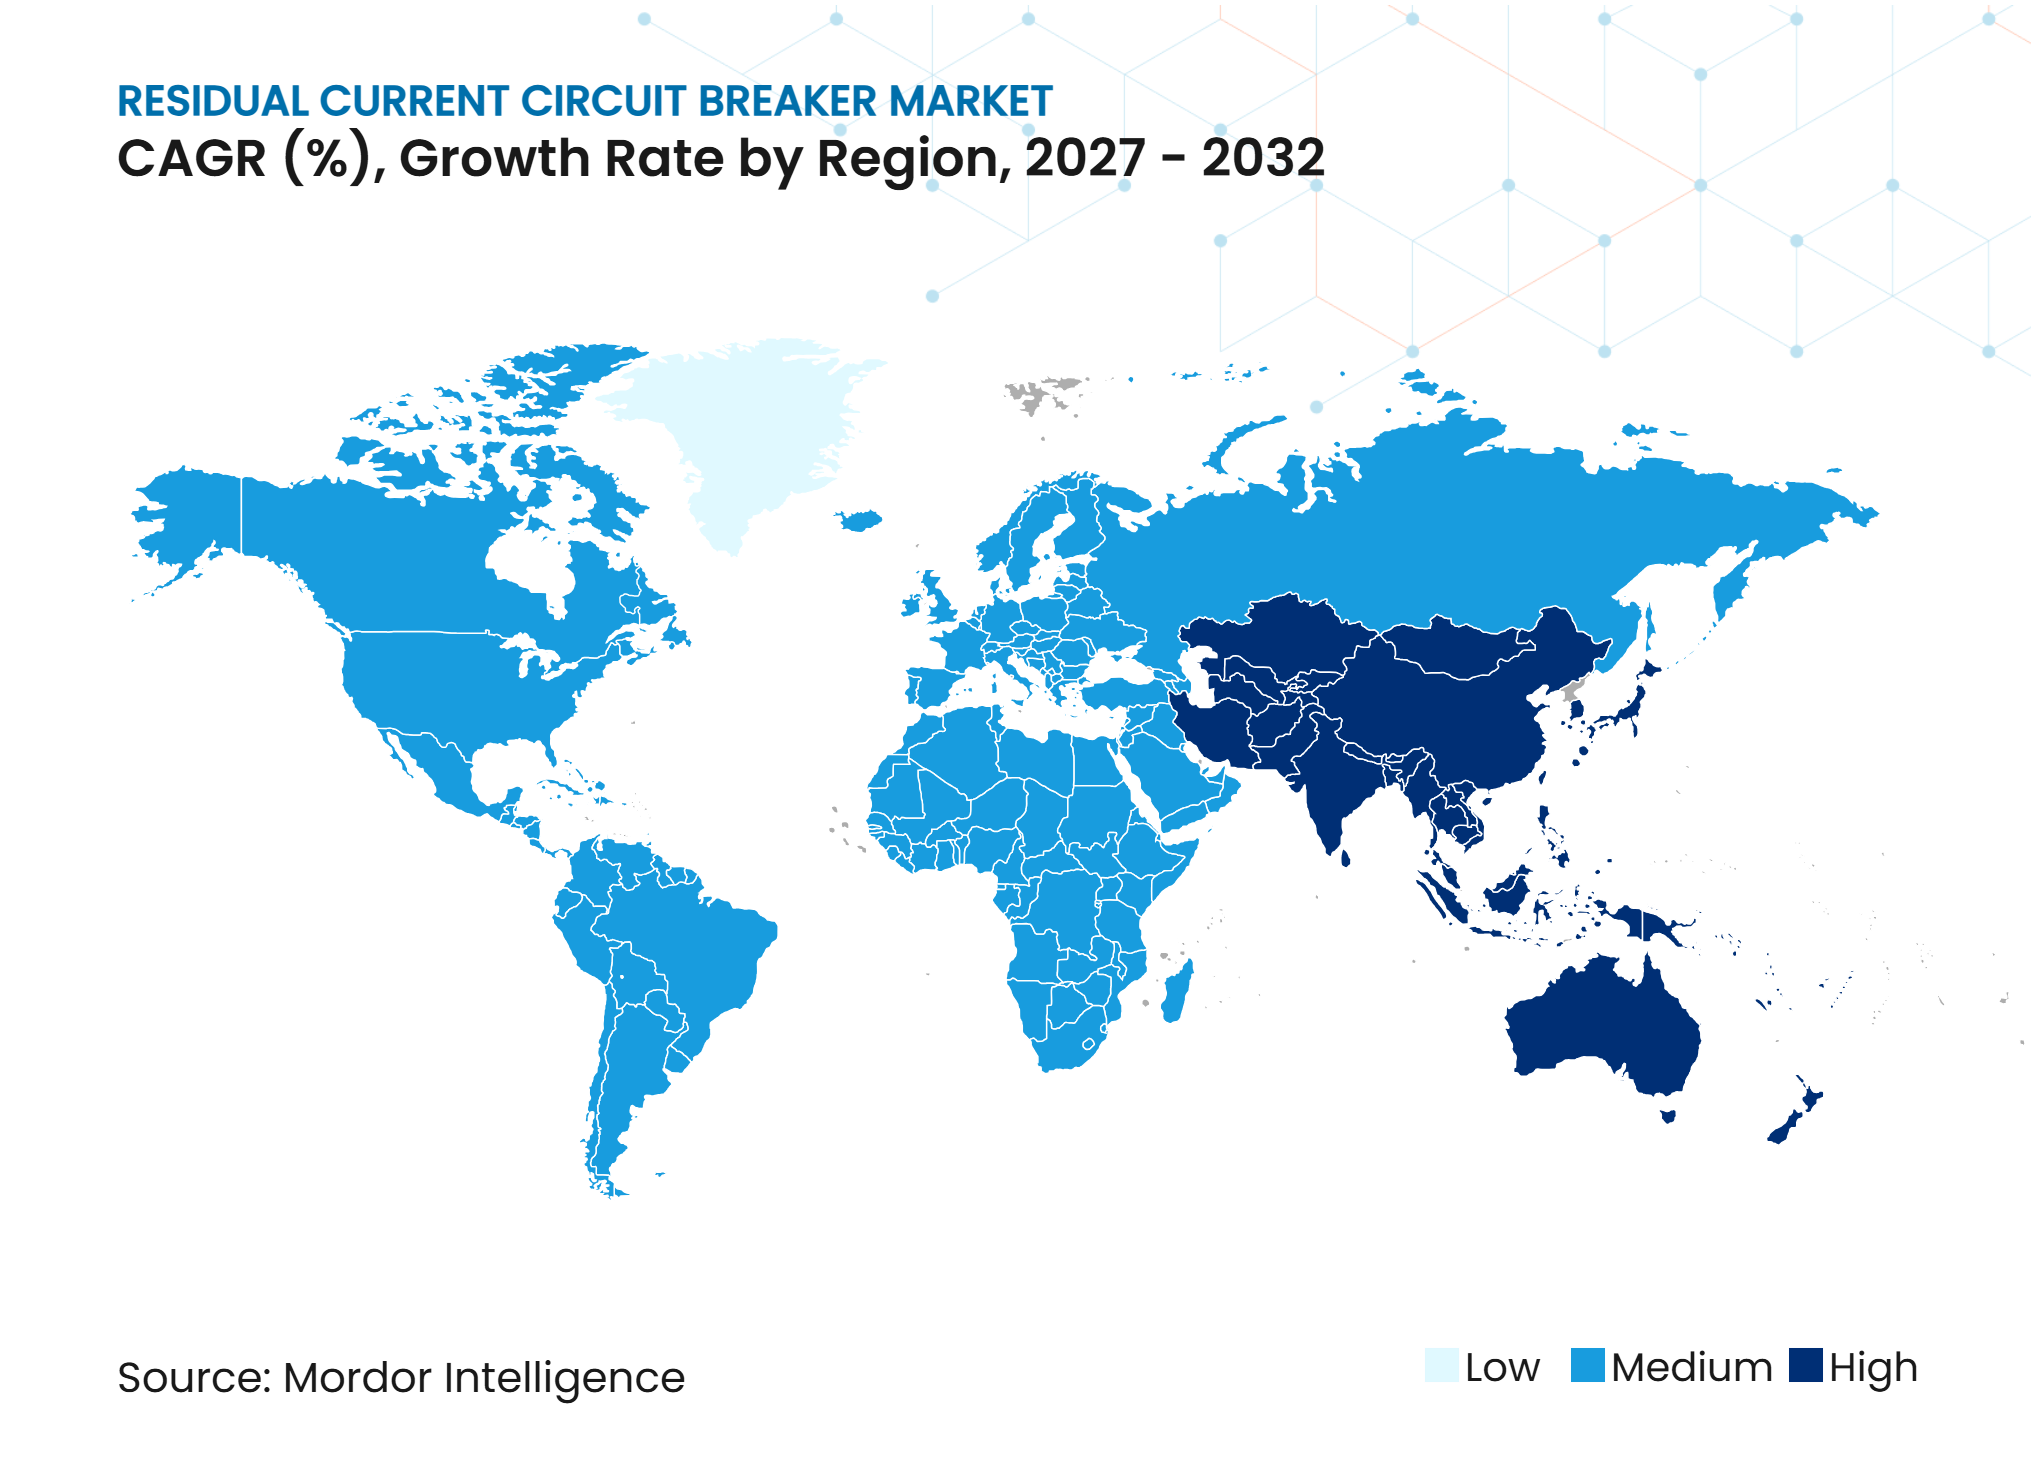
- 地域別では、アジア太平洋が2026年のシェアの33.2%を占め、2032年までCAGR 9.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気安全規制および建築基準法の施行 | +2.8% | 欧州、インド、アジア太平洋に強みを持つグローバル | 短期(2年以内) |
| 建設、電化、電気パネル交換 | +2.4% | インド、ベトナム、インドネシアを含むアジア太平洋中心、中東・アフリカへの波及 | 中期(2~4年) |
| EV充電および再生可能エネルギーの統合 | +1.6% | 欧州、中国、北米 | 中期(2~4年) |
| DC負荷の増加によるB型およびF型保護への需要拡大 | +0.9% | 欧州、中国、北米 | 中期(2~4年) |
| スマートビルおよびデジタル保護の採用 | +0.7% | 北米、西欧、アジア太平洋の主要都市 | 長期(4年以上) |
| データセンターおよび産業オートメーションにおける高度な保護強度 | +0.6% | グローバル、北米、欧州、アジア太平洋に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気安全規制および建築基準法の施行
電気安全規制は、コンプライアンス要件が製品の設置または交換を義務付けるため、残留電流遮断器市場における最も強力な近期需要ドライバーを代表しています。ドイツのDIN VDE 0100-701:2025-06は、浴室回路および固定式給湯器に対する残留電流保護要件を拡大し、2027年12月まで移行期間が設けられています。この改訂はまた、高周波負荷が存在する場合、すべての回路を基本的なAC用途として扱うのではなく、A型またはB型機器を使用するよう設置業者に指示しています。インドは2025年1月25日から認定製造業者に対して改訂IS 12640 第1部:2024の要件を義務化し、RCCBに関する更新されたコンプライアンス要件を含めました。IEC 61008-1:2024は、家庭用および類似のRCCBに関するメーカー向けの技術的枠組みを更新し、製品試験および資格要件を網羅しています。これらの規制変更は、設置が必要な安全作業を無期限に延期できないため、残留電流遮断器市場に対してより予測可能な需要基盤を提供します。
建設、電化、電気パネル交換
新築建物、送電網の拡張、パネルのアップグレードは、残留電流遮断器市場の設置基盤を拡大しています。インド、ベトナム、インドネシアは、新しい分電盤と回路保護を必要とする住宅、商業施設、製造能力の追加を続けています。現代のプロジェクトは現行の保護基準に基づいて設計されており、設置時点でのレガシーなAC専用仕様の役割を低下させています。成熟した欧州市場では、古い住宅ストックがエネルギー効率機器および高い電気負荷に対応するために改修されるにつれ、電気パネルの交換が需要を支えています。これにより、単一の建設サイクルへの依存ではなく、新築工事と改修工事を組み合わせた幅広い需要基盤が生まれます。パネル交換により、請負業者が現在の負荷タイプおよび承認要件に適合した機器を設置できる場合、残留電流遮断器市場は恩恵を受けます。
EV充電および再生可能エネルギーの統合
EV充電および分散型エネルギーシステムは、DC関連の漏れ電流を検出できる機器の必要性を高めています。IECベースのEV設置ガイダンスでは、各充電ポイントに定格動作電流30 mA以下の個別残留電流保護と、6 mAを超えるDC漏れ電流に対する保護が必要とされています。[2] B型機器はこの保護を直接提供できますが、A型またはF型機器は適切な残留DC検出機器と組み合わせることができます。HD Hyundai Electricは2025年にEVチャージャー向けに設計されたRCCBの量産を開始し、専用充電用途が特化した生産を支える規模に達したことを示しています。太陽光インバーターおよび蓄電池システムも同様の要件を持ち、パワーエレクトロニクスは従来の保護機器では検出できない波形を生成する可能性があります。これらの動向は、住宅、駐車場、商業用途にわたって残留電流遮断器市場を高付加価値製品へとシフトさせています。
DC負荷の増加によるB型およびF型保護への需要拡大
インバーターベースのヒートポンプ、HVAC機器、太陽光発電システム、産業用ドライブは、保護機器の検出要件を変化させています。標準的なAC製品は、パワーエレクトロニクス負荷に関連するすべての残留電流波形をカバーするわけではなく、製品選定はますます用途特化型になっています。HagerとVaillantは2025年に空気熱源ヒートポンプ設置向けのB型HP RCCBソリューションを発表し、スムーズなDCおよび高周波漏れ電流に対応するよう設計されました。この製品は20 kHz以上の周波数で動作し、機器メーカーが検証済みシステム設計を通じて保護機器の選定に影響を与える方法を示しています。この関係により、製品が機器仕様の一部となるため、オープンチャネルの価格競争の役割が低下します。低コストの住宅用機器の数量が緩やかに成長する場合でも、残留電流遮断器市場はこのシフトから価値を得ます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DC対応および高周波RCCBのプレミアムコスト | -1.2% | グローバル、中東・アフリカおよび南アジアで最も顕著 | 短期(2年以内) |
| コモディティ住宅用AC機器における価格競争 | -0.9% | アジア太平洋および南米 | 短期(2年以内) |
| 高調波が多い設備における不要トリッピングリスク | -0.6% | 欧州および東アジアを含む産業集中地域 | 中期(2~4年) |
| 混合電源保護協調における設置業者の能力不足 | -0.5% | 中東・アフリカ、南アジア、東南アジアを含む新興市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
DC対応および高周波RCCBのプレミアムコスト
B型およびF型製品は、より複雑なセンシング能力と追加の資格認定が必要なため、基本的なAC型製品よりもコストが高くなります。IEC 61008-1:2024は家庭用RCCBの一般要件を定していますが、B型およびF型製品は高度な負荷が生成する電流形態にも対応しなければなりません。このコスト差は、電気パネルの予算が制限されており、コンプライアンスの施行が不均一な場合に最も顕著です。その結果、接続機器がより高い機器タイプを必要とする場合でも、価格に敏感な設置では低コストのAC機器がデフォルトの選択肢となる可能性があります。中国メーカーからの競争力のある製品が価格差を縮小する可能性はありますが、機器設計、試験、承認に関連するコストを排除することはできません。このダイナミクスは、南アジア、東南アジア、中東・アフリカの一部における高度な機器の採用を遅らせる可能性があります。
コモディティ住宅用AC機器における価格競争
コモディティ住宅用機器は、大量生産と共通仕様により製品比較が容易なため、激しい価格競争に直面しています。基本的な二極AC機器は家庭用分電盤で広く使用されており、メーカーは機能よりもコストで競争するインセンティブを持っています。上海の2025年回路遮断器監督サンプリングでは、電子商取引チャネルで不適合製品が発見され、積極的な価格設定がサプライチェーンに仕様不足の機器をもたらすリスクを示しています。[3] 国際サプライヤーは、低コストの代替品と競争しながら、コンプライアンス、サポート、現地承認を維持しなければなりません。これにより、家庭用保護への需要が続く中でも、最大の数量カテゴリーにおける収益成長が制限されます。また、残留電流遮断器市場のメーカーが商業用、産業用、用途特化型製品ラインにより大きな商業的重点を置くよう促します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
型アップグレードサイクルが高付加価値需要を支援A型は、電子負荷を含む住宅および商業回路で広く使用されているため、この製品グループの2026年収益の43.2%を占めました。正弦波AC残留電流および脈動DC残留電流を検出し、現代の分電盤向けのコード準拠オプションとして一般的です。この製品は、確立された設置業者の習熟度と主要な電気機器ブランドにわたる幅広い入手可能性から恩恵を受けています。AC型製品は、特に負荷プロファイルが単純で交換予算が制限されている場合、古い仕様の下で動作する設備において引き続き関連性があります。しかし、新しい要件とより多くの電子機器により、AC型は多くの新規設置に対して適合性が低くなっています。インドの改訂IS 12640 第1部:2024要件は、RCCBコンプライアンスの更新に向けたこの広範な動きの一部です。したがって、残留電流遮断器産業は、単純な価格主導の製品階層から、各回路の負荷によって形成される選定プロセスへと移行しています。
F型製品は、可変速ドライブや一部の空調システムなどの機器からの複雑な電流形態を管理する能力において、A型とB型機器の中間に位置します。Hagerは、高周波残留電流が機器選定に影響を与える商業用HVAC設定におけるF型用途を説明しています。B型は2032年までCAGR 10.2%で拡大すると予測されており、残留電流遮断器市場で最も成長の速い製グループとなっています。別途RDC-DD構成に依存することなく、スムーズなDC漏れ電流保護が必要なEV充電などの用途に適しています。単位当たりの価値が高いため、収益は単位出荷数だけが示す以上に速く成長できます。製品開発者もこのカテゴリーを使用して、充電、暖房、エネルギーシステムメーカーとのより緊密な関係を構築しています。これにより、製品タイプセグメントは標準的なAC機器よりも明確な差別化への道筋を持ちます。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
極構成別:
四極需要が三相設置の成長に追随二極製品は、単相住宅および軽商業回路の数が多いことを反映して、2026年の残留電流遮断器市場規模の57.6%を占めました。コンパクトなDINレール盤および個別の小型回路遮断器との互換性により、大量生産パネル設計の中心的存在であり続けています。基本的な二極構成は、大規模に生産され、確立された設置慣行を使用しているため、競争力のある価格設定も容易です。サプライヤーは、盤スペースがより制限されるにつれて、このカテゴリーの製品密度を改善し続けています。基本的な競争優先事項は、スペースが制約された盤向けのコンパクトな保護機器であり続けています。これにより、残留電流遮断器市場がより技術的に差別化されても、二極需要は重要であり続けます。
四極機器は、商業および産業立地での三相用途の拡大に伴い、2032年までCAGR 9.6%で成長すると予測されています。大型分電盤、物流サイト、製造パネル、三相EV充電機器などの設置に保護を提供します。IEC 61008-1:2024はRCCB構成全体の要件を改訂し、一時的過電圧およびアルミニウム導体端子に関連する試験を追加しました。この改訂は、サプライヤーが四極設計を更新および再資格認定するための実際的な機会を提供します。HagerのB型HPオファリングには、ヒートポンプ設置向けの四極構成が含まれており、三相電化と高クラスの残留電流保護を結びつけています。これらのシステムはより複雑な機器を使用し、一般的に設置当たりの保護価値が高くなります。その結果、残留電流遮断器産業は、総単位需要が二極数量を下回る場合でも、この構成でより高い収益を獲得できます。
定格電流別:
中間範囲の数量が高電流の価値成長と共存25A~63A範囲は、一般的な住宅および小規模事業用分電盤の要件をカバーするため、2026年収益の52.8%を占めました。この範囲は多くの主流回路および主幹インカマー用途をサポートし、主要サプライヤーの生産の焦点となっています。CHINTの現在の製品ラインには、複数のフレームサイズにわたる残留電流保護機器が含まれており、この広い中間範囲の重要性を反映しています。Havellsもインドの電気保護ポートフォリオ向けのRCCBオファリングをリストアップしており、要求に応じた高クラスオプションも含まれています。このセグメントは、基本的な回路定格が建物設計、交換工事、確立された設置慣行に根付いているため、強い需要を維持しています。また、多くの標準的な家庭用途では仕様の違いが見えにくいため、価格競争にらされ続けています。
63A超セグメントは、産業用サブパネル、商業用分電盤、データセンター機器、高出力充電インフラに支えられ、2032年までCAGR 9.8%を記録すると予測されています。これらの用途は、高い定格電流で動作し、厳しいシステム要件を満たす製品を必要とします。Fuji Electricのカタログには、大型フレームサイズにわたる漏電遮断器が含まれており、産業設置向けに利用可能な製品範囲を示しています。大型機器は25A~63A帯よりも低い単位数量で販売されますが、平均価値は高くなります。産業オートメーションおよびデータセンターの拡張は、中間範囲の単位数量基盤を置き換えることなく、このカテゴリーへの収益をシフトさせることができます。残留電流遮断器市場は、性能、定格、認証、エンジニアリングサポートが初期価格よりも重要なこの帯域に明確な機会を持っています。

エンドユーザー別:
住宅用数量が重要性を維持しながら産業が価値を追加住宅ユーザーは、家庭用回路が残留電流保護の最大の設置基盤であり続けるため、2026年の残留電流遮断器市場規模の41.3%を占めました。建築基準法および消費者安全への期待は、新築住宅、改修、浴室、電気安全が必要なその他の回路でのRCCBの使用を支えています。住宅需要は主にコンパクトな二極製品によって満たされていますが、EV充電およびヒートポンプの採用がA型、F型、B型機器への選択的需要を生み出しています。Havellsの2026年価格表にはHLiおよびB型構成が含まれており、インドにおける幅広い住宅用製品の選択肢を示しています。商業ユーザーは、オフィス、小売、ホスピタリティ、複合用途建物にわたる需要の中間層を形成しています。多様な回路要件により、各盤で必要な製品バリアントの数が増加し、より幅広い定格と感度のミックスをサポートします。
産業用途は、残留電流遮断器市場のエンドユーザーグループの中で最高の成長率となる2032年までCAGR 9.7%で成長すると予測されています。製造システムは可変周波数ドライブおよびその他の機器を使用しており、漏れ保護の慎重な協調が必要で、F型またはB型能力が必要な場合があります。データセンターおよび高価値プロセス施設も、予期しないシャットダウンがコスト高になる可能性があるため、信頼性の高い保護に大きな重点を置いています。[4] ユーティリティおよびインフラは小規模な用途グループであり続けますが、輸送の電化、水処理、送電網関連プロジェクトからの支援を受けます。高定格電流機器および型特化製品は、これらの用途においてプロジェクト当たりの収益を高めるルートをサプライヤーに提供します。残留電流遮断器産業は、標準的な住宅用ユニットを単純に設置するのではなく、機器の動作を複雑な電力負荷に合わせる必要性によってますます形成されています。
地域分析
アジア太平洋
アジア太平洋は2026年の残電流遮断器市場の33.2%を占め、2032年までCAGR 9.5%で成長すると予測されています。中国は、複数のRCCBシリーズとフレームサイズをカバーするCHINT製品ラインを含む、大規模な国内機器基盤と広範な製造・輸出プレゼンスを組み合わせています。インドは、認定製造業者向けのIS 12640 第1部:2024の強制改訂を通じてコンプライアンスベースの需要ドライバーを追加しています。ベトナムとインドネシアは、新しい電気パネルを必要とする住宅、商業建設、製造投資を通じて新たな需要を支えています。ABBは2025年にベトナムで建築ソリューションポートフォリオを拡大し、小売販売代理店を任命し、GSJ200 RCCBをオファリングに含めました。この地域はまた、現地サプライヤーがデジタル機能、より広い定格、インバーターベース負荷向け製品を導入するにつれて、高付加価値需要を発展させています。中国の標準システムは残留電流保護機器の国内要件を通じて規制的影響力を提供し、輸出サプライヤーはIECベースの承認も満たす必要があります。
欧州
欧州の需要は、確立された電気安全規制と活発な製品資格認定サイクルによって維持されています。ドイツの更新されたDIN VDEガイダンスは、湿潤エリアの保護要件を拡大し、既存建物の交換工事を支援しています。EU低電圧指令は、適合性および追跡可能性要件を含む、欧州市場に投入される電気機器のコンプライアンス枠組みを設定し続けています。Legrandは2025年にDX3およびRX3 RCCBレンジのCB試験証明書を更新し、製品コンプライアンスに関連する継続的な再認証作業を示しています。欧州はまた、パワーエレクトロニクス負荷に対応した機器への需要を高めるヒートポンプ、EV、建物近代化プロジェクトの強固な基盤を持っています。VaillantとのHagerのB型HPソリューションは、サプライヤーがこの要件に対応するためにアプリケーションエンジニアリングを使用する例です。これは、機器自体と並んで技術サポート、承認、明確な製品選定ガイダンスを提供できる企業に有利です。
北米、南米、中東、アフリカ
北米は、多くの他の地域で使用されているIEC RCCB分類ではなく、NECおよびUL 1053に基づく独自の地絡保護枠組みを使用しています。NOARKは2026年にUL 1053およびIEC/EN 61008-1認証を取得したL1H RCCBを発表し、IECプラットフォーム製品が北米チャネルに対応するルートを示しました。南米の需要は、現地の電気規格と輸入品が製品の入手可能性を形成する建設主導市場に集中しています。中東・アフリカの需要は建設およびインフラプログラムに支えられていますが、高度な機器はコストおよび設置業者の能力制約に直面する可能性があります。Legrandは2025年にエジプトで住宅および商業用途向けのPower and Protectionレンジを発売し、適合した保護製品への現地の関心の高まりを反映しています。これらの地域の残留電流遮断器市場は、まず新規設置を通じて成長する可能性が高く、現地の規制と熟練した設置能力が確立されるにつれて改修需要が発展します。北米でのULリスティングおよびその他の地域でのIEC適合性の必要性は、コンプライアンスが地理的拡大における中心的な要因であり続けることを意味します。
競争環境
市場集中度
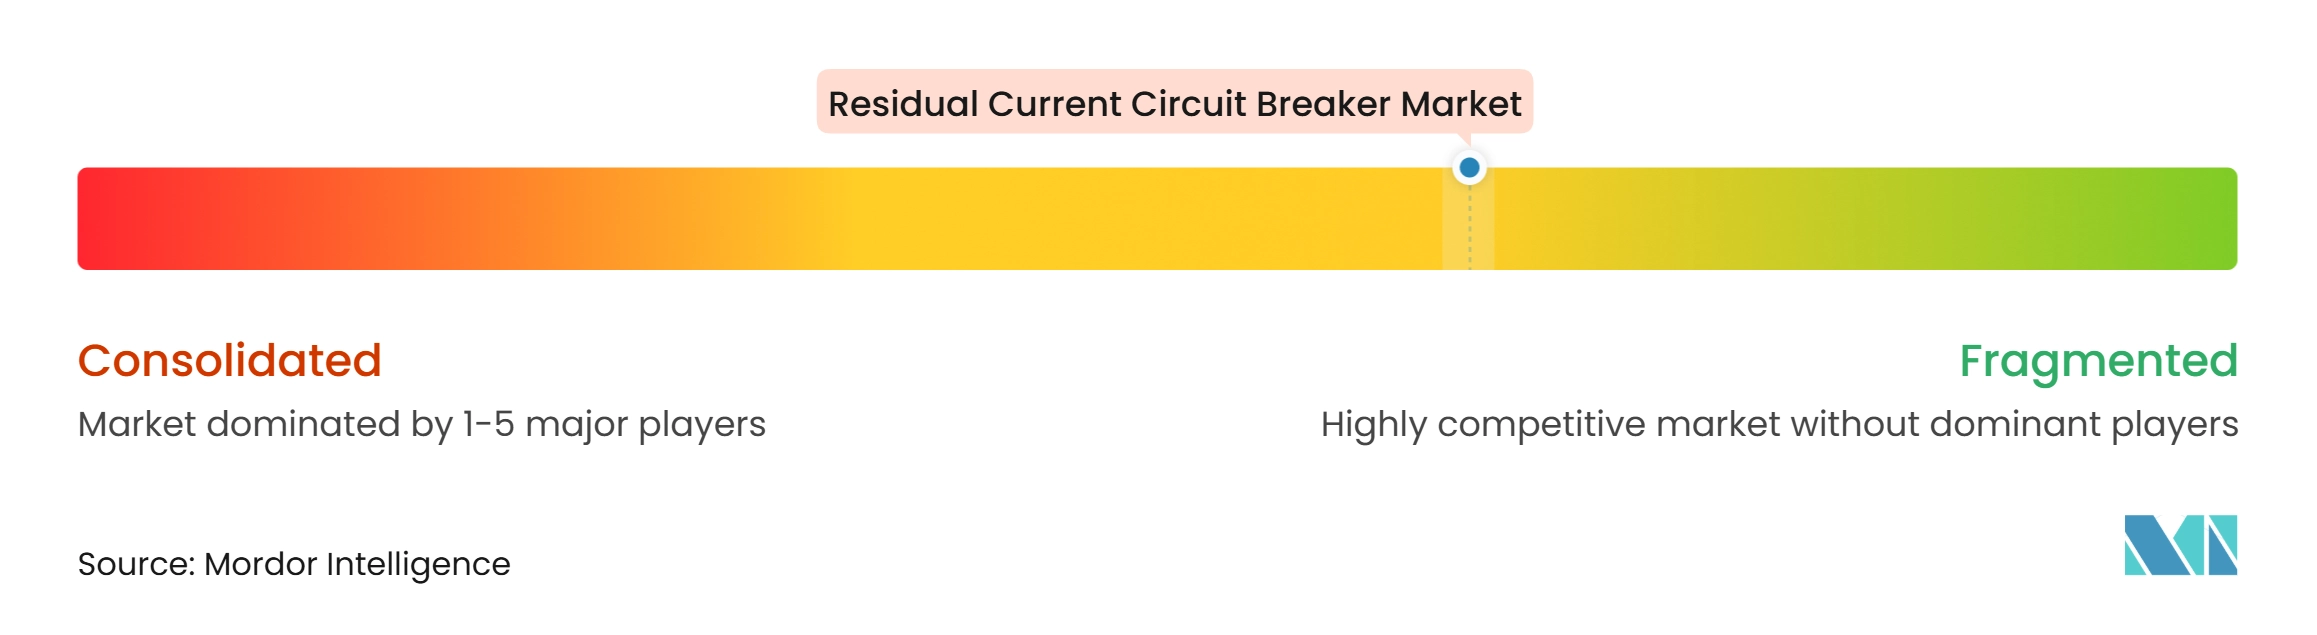
残留電流遮断器市場は適度に集中しており、欧州の多国籍企業と大手アジアメーカーが製品レンジの異なる部分を担っています。ABB、Schneider Electric、Siemens、Eaton、Legrand、Hager、その他の確立されたサプライヤーは、技術レンジ、承認、流通、システム統合を通じて競争しています。CHINT、Delixi Electric、その他のアジアサプライヤーは、大量生産製品で強力に競争しながら、認証と製品能力を拡大しています。EVチャージャー、ヒートポンプ、産業用電子機器がより特化した保護を必要とするにつれて、競争上の差異がより明確になっています。これにより、型分類、高周波性能、パネル統合が価格と並んで重要な要素となっています。深い設置基盤を持つサプライヤーは、製品更新サイクルを使用してコンパクトな設計とアップグレードされたデジタル機能を導入することもできます。
SiemensとDOMO Chemicalsは2025年2月に、SENTRON 5SV3 RCCBハウジングが50%リサイクルコンテンツを含むTECHNYL 4EARTH再生ポリアミド6を使用することを発表しました。これは、持続可能性要件が適用される公共調達およびプロジェクト仕様において、材料の選択が影響を与えることができることを示しています。HagerとVaillantの2025年B型HP製品コラボレーションは第二の例を提供し、回路保護を流通チャネルに選定を完全に委ねるのではなく、検証済みのヒートポンプ用途に結びつけています。HD Hyundai Electricの2025年EVチャージャーRCCB生産は、サプライヤーが定義された電化用途向けの製品ラインを作成する第三の例を提供します。これらの行動は、用途適合性、製品検証、コンプライアンス準備に基づく競争を反映しており、基本製品のサプライヤーが単位価格だけで競争することをより困難にしています。
機会は、より高電流のB型構成と、複数の地域認証経路を満たす機器に残っています。Fuji Electricの漏電遮断器カタログは、これらの用途向けに利用可能な高フレーム産業機器の幅広さを示しています。NOARKのデュアル認証製品は、IECプラットフォームメーカーが北米のコンプライアンス障壁に対処する方法を示しています。利用可能なデータは主要プレーヤーの合算市場シェアを提供していないため、競争フィールドは広いままです。欧州サプライヤーはアプリケーションエンジニアリングと確立された承認において優位性を維持し、アジアサプライヤーは規模と拡大する製品ポートフォリオを持っています。残留電流遮断器市場は、製造コストと同様に技術的適合性と地域コンプライアンスによって差別化されています。利用可能な証拠は、少数グループによる支配ではなく、適度な集中レベルを支持しています。このバランスは、要求の厳しい設置での性能を実証できる専門家に余地を残す一方、幅広いサプライヤーは現地の入手可能性と認証ポートフォリオを使用して、より大きなパネルおよびプロジェクト仕様を競うことができます。
残留電流遮断器産業のリーダー
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
- 注:主要企業の掲載順は順位を示すものではありません。
残留電流遮断器市場 このレポートでカバーされる企業
- ABB Ltd.
- CHINT Group
- Delixi Electric
- Doepke Schaltgeräte GmbH
- Eaton Corporation plc
- ETI Elektroelement d.d.
- Fuji Electric Co., Ltd.
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- Noark Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Socomec Group
最近の産業開発事情 残留電流遮断器市場
- 2026年7月:Schneider Electric SEは、商業および産業用途向けのActi9低電圧保護ポートフォリオを拡大するため、過電流保護付きActi9 iC60 H3三相残留電流遮断器(RCBO)を発売しました。このA型RCBOは、過負荷、短絡、地絡電流に対する保護をコンパクトな設計に組み合わせており、従来の7モジュールRCBO構成と比較してわずか3モジュールで済みます。
- 2026年7月:Schneider Electric SEは南アフリカでEasy9 Proレンジを発売し、住宅および中小規模商業用途向けの最終配電ポートフォリオを拡大しました。このレンジには小型回路遮断器(MCB)、残留電流遮断器(RCCB)、補助機器、アクセサリーが含まれており、より高い短絡保護を必要とする用途に対応するため最大10 kAの遮断容量を提供します。
- 2026年4月:Siemens AGは、低電圧SENTRON電気保護機器の生産に特化した数百万ユーロ(EUR)規模の投資を代表する、ルーマニアのシビウに新しいカーボンニュートラルデジタル工場を建設する計画を発表しました。2028年までの稼働が予定されている14,500 m²の施設では、小型回路遮断器(MCB)、残留電流遮断器(RCCB)、過電流保護付き残留電流遮断器(RCBO)、電子回路保護機器(ECPD)などの製品を製造します。
- 2026年3月:ABB Ltd.は、世界最薄の電圧非依存型10 kA過電流保護付き残留電流遮断器(RCBO)であるDS30 1P+N RCBOを発表しました。この機器は、コンパクトな17.6 mm単一モジュール幅に地絡保護、過負荷保護、短絡保護を組み合わせており、従来の二モジュールRCCBとMCBの組み合わせと比較して最大50%のスペース節約を実現します。
世界の残留電流遮断器市場レポートの範囲
残留電流遮断器(RCCB)は、活線および中線導体を流れる電流を継続的に監視・比較する電気安全機器です。流入電流と流出電流が等しいと仮定するキルヒホッフの電流則に基づいて動作します。欠陥のある電気機器を通じた電流漏れや、人が活線に触れることによる地絡などの不均衡を検出した場合、即座にトリップして電源を遮断します。この迅速な動作により、重篤な感電を防ぎ、電気火災のリスクを低減します。ただし、RCCBには過負荷保護が内蔵されていないため、MCBと組み合わせて使用する必要があります。
世界の残留電流遮断器(RCCB)市場は、製品タイプ、極構成、定格電流、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場はAC型RCCB、A型RCCB、F型RCCB、B型RCCBにセグメント化されています。極構成別では、市場は二極RCCBと四極RCCBにセグメント化されています。定格電流別では、市場は25A以下、25A~63A、63A超にセグメント化されています。エンドユーザー別では、市場は住宅、商業、産業、ユーティリティおよびインフラにセグメント化されています。レポートはまた、主要地域の25カ国にわたる世界のRCCB市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| AC型RCCB |
| A型RCCB |
| F型RCCB |
| B型RCCB |
| 二極RCCB |
| 四極RCCB |
| 25A以下 |
| 25A~63A |
| 63A超 |
| 住宅 |
| 商業 |
| 産業 |
| ユーティリティおよびインフラ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ノルウェー | |
| オランダ | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| ナイジェリア | |
| オマーン | |
| その他の中東・アフリカ |
| 製品タイプ別 | AC型RCCB | |
| A型RCCB | ||
| F型RCCB | ||
| B型RCCB | ||
| 極構成別 | 二極RCCB | |
| 四極RCCB | ||
| 定格電流別 | 25A以下 | |
| 25A~63A | ||
| 63A超 | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| ユーティリティおよびインフラ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ノルウェー | ||
| オランダ | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| ナイジェリア | ||
| オマーン | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
残留電流遮断器への需要を促進しているものは何ですか?
建築基準法の施行、パネル交換、EV充電、再生可能エネルギーシステム、インバーターベース負荷が、より複雑な残留電流を検出できる機器への需要を高めています。
残留電流遮断器市場の規模はどのくらいですか?
市場は2026年に541.66 ミリオン 米ドルと評価されており、2027年から2032年のCAGR 9.05%で2032年までに908.34 ミリオン 米ドルに達すると予測されています。
最も成長が速いRCCBタイプはどれですか?
B型は、EV充電およびその他のDCリッチ用途が強化された保護を必要とするため、2032年までCAGR 10.2%で成長すると予測されています。
EV充電にB型RCCBが使用される理由は何ですか?
EV設置は6 mAを超えるDC漏れ電流に対する保護を必要とし、これはB型機器または適切な機器の組み合わせによって提供できます。
最も成長が速いと予測される地域はどこですか?
アジア太平洋は、建設活動、製造投資、製品供給、安全規制のアップグレードに支えられ、2032年までCAGR 9.5%で成長すると予測されています。
高度なRCCBの主な課題は何ですか?
B型およびF型機器の高価格は、予算が制限されているか技術的な施行が一貫していない場合に採用を遅らせる可能性があります。