
Tamaño y Participación del Mercado de Interruptores Diferenciales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
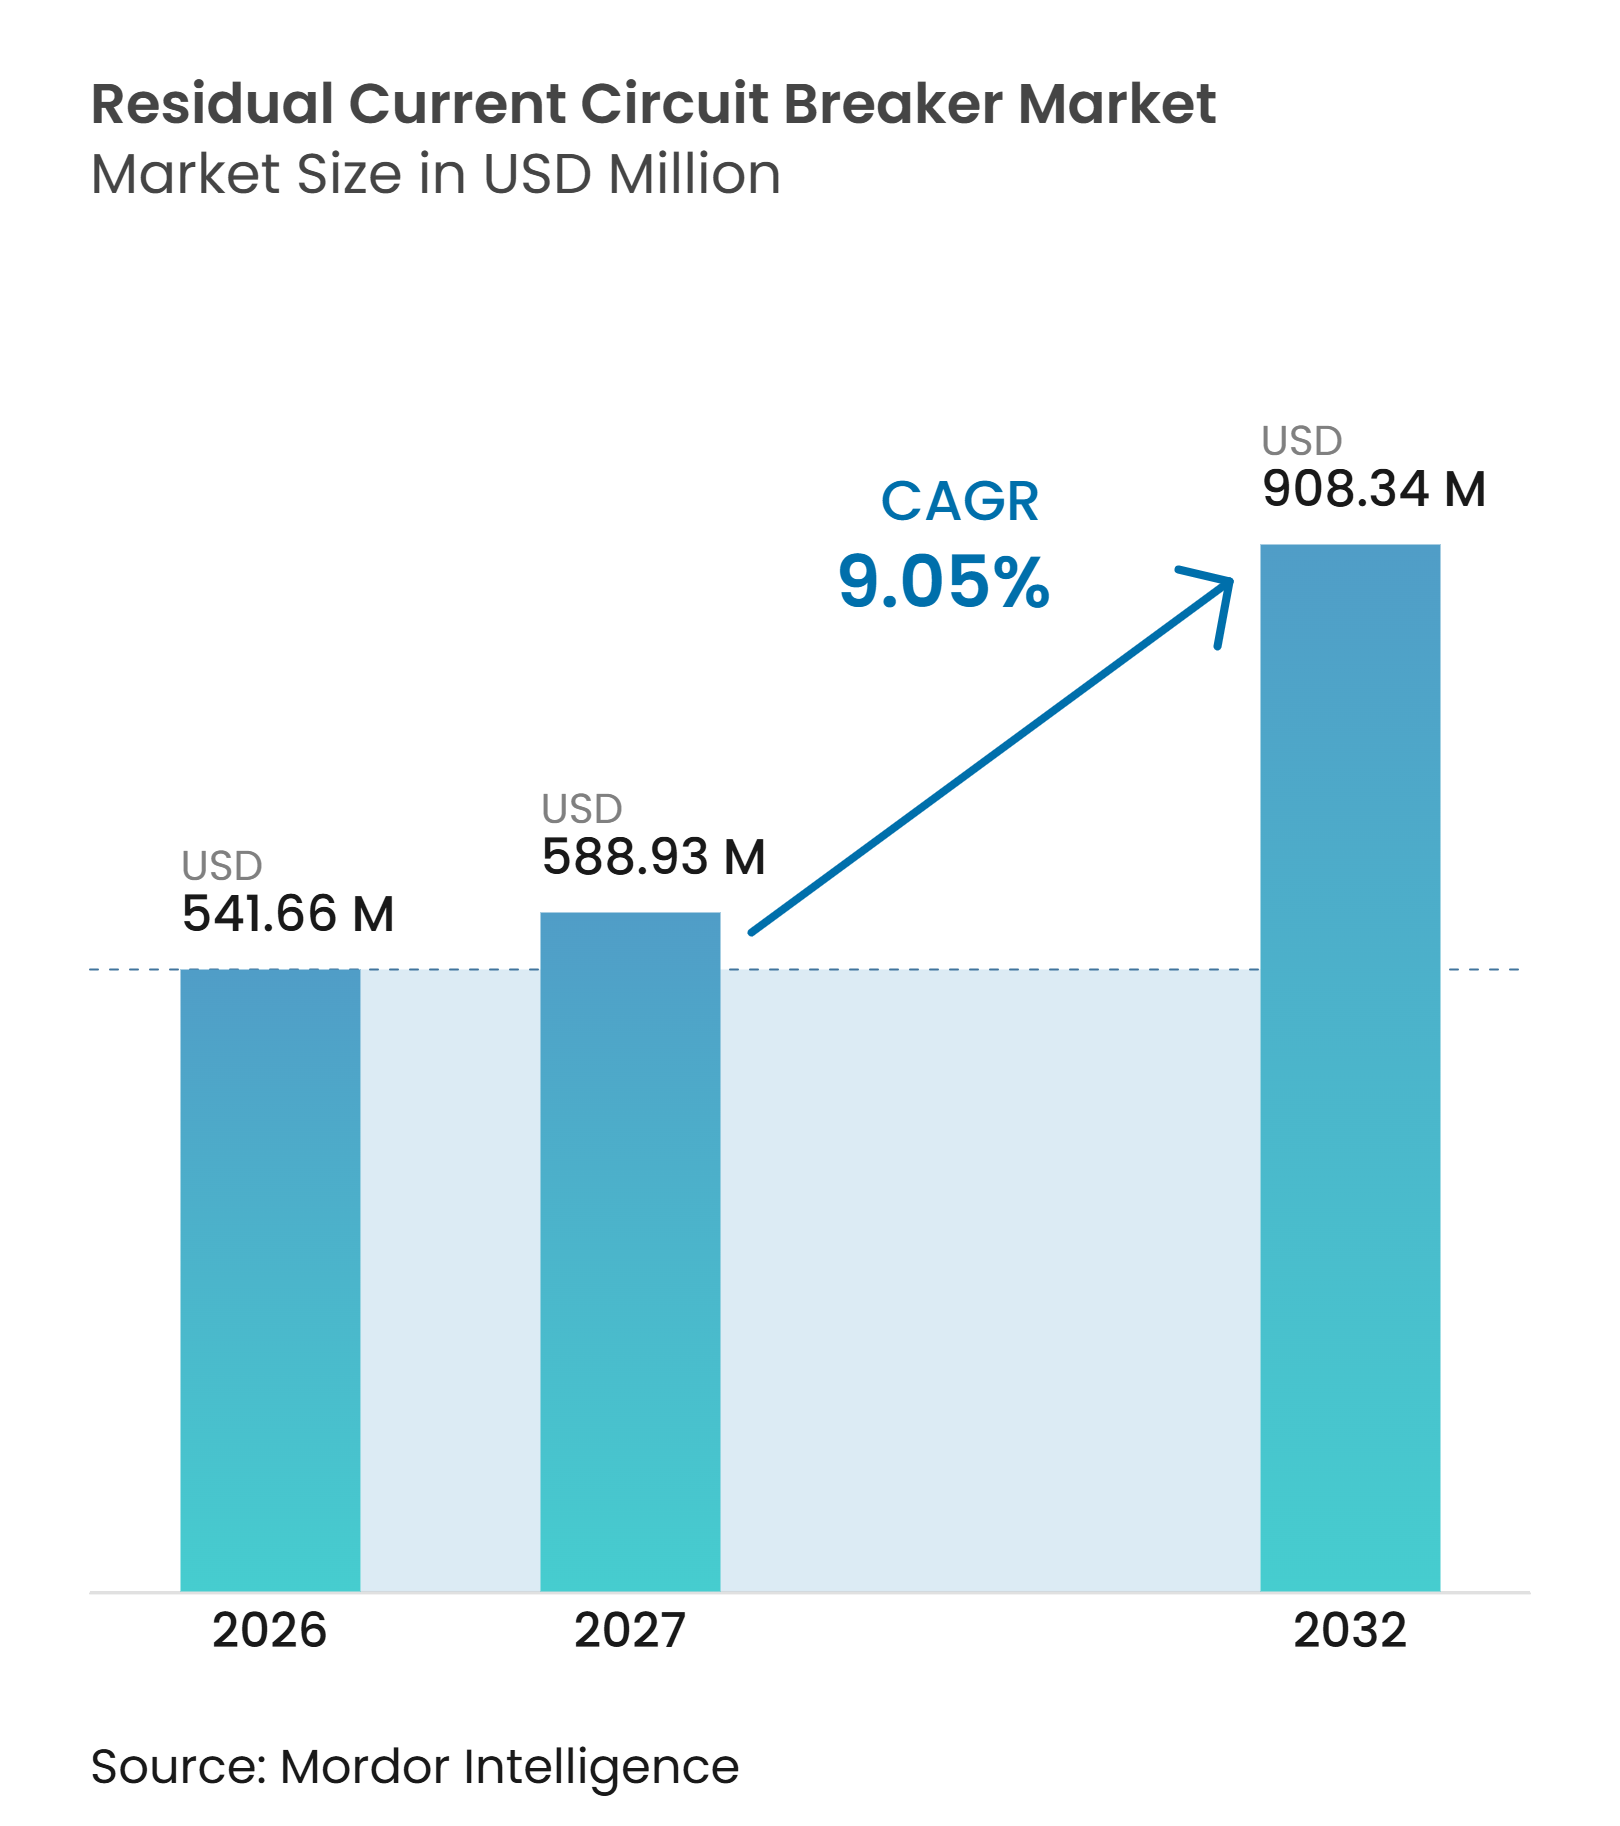
| Tamaño del Mercado (2027) | 588.93 Millones de dólares |
| Tamaño del Mercado (2032) | 908.34 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Interruptores Diferenciales por Mordor Intelligence
Se espera que el tamaño del Mercado de Interruptores Diferenciales aumente de 541,66 millones de USD en 2026 a 588,93 millones de USD en 2027 y alcance los 908,34 millones de USD para 2032, creciendo a una CAGR del 9,05% durante 2027-2032. Las regulaciones de seguridad eléctrica están ampliando el rango de circuitos que requieren protección diferencial, particularmente en aplicaciones residenciales, de zonas húmedas, paneles comerciales y equipos industriales.[1] La electrificación también está modificando la combinación de productos, ya que los cargadores de vehículos eléctricos, los equipos solares, los sistemas de baterías, las bombas de calor y los variadores de velocidad pueden generar corrientes diferenciales que los dispositivos AC estándar no detectan. Como resultado, la demanda crece para los productos Tipo A, Tipo F y Tipo B, mientras que los dispositivos bipolares estándar continúan respaldando grandes volúmenes residenciales. Los proveedores responden mediante el rediseño de productos, huellas de panel más compactas, diagnósticos remotos y programas de certificación que ofrecen a los instaladores una orientación más clara para la selección de dispositivos. La presión sobre los precios se concentra principalmente en los productos residenciales básicos, lo que incentiva a los proveedores más grandes a enfocarse en equipos de protección de mayor capacidad, industriales y específicos para cada aplicación.
Conclusiones Clave del Informe
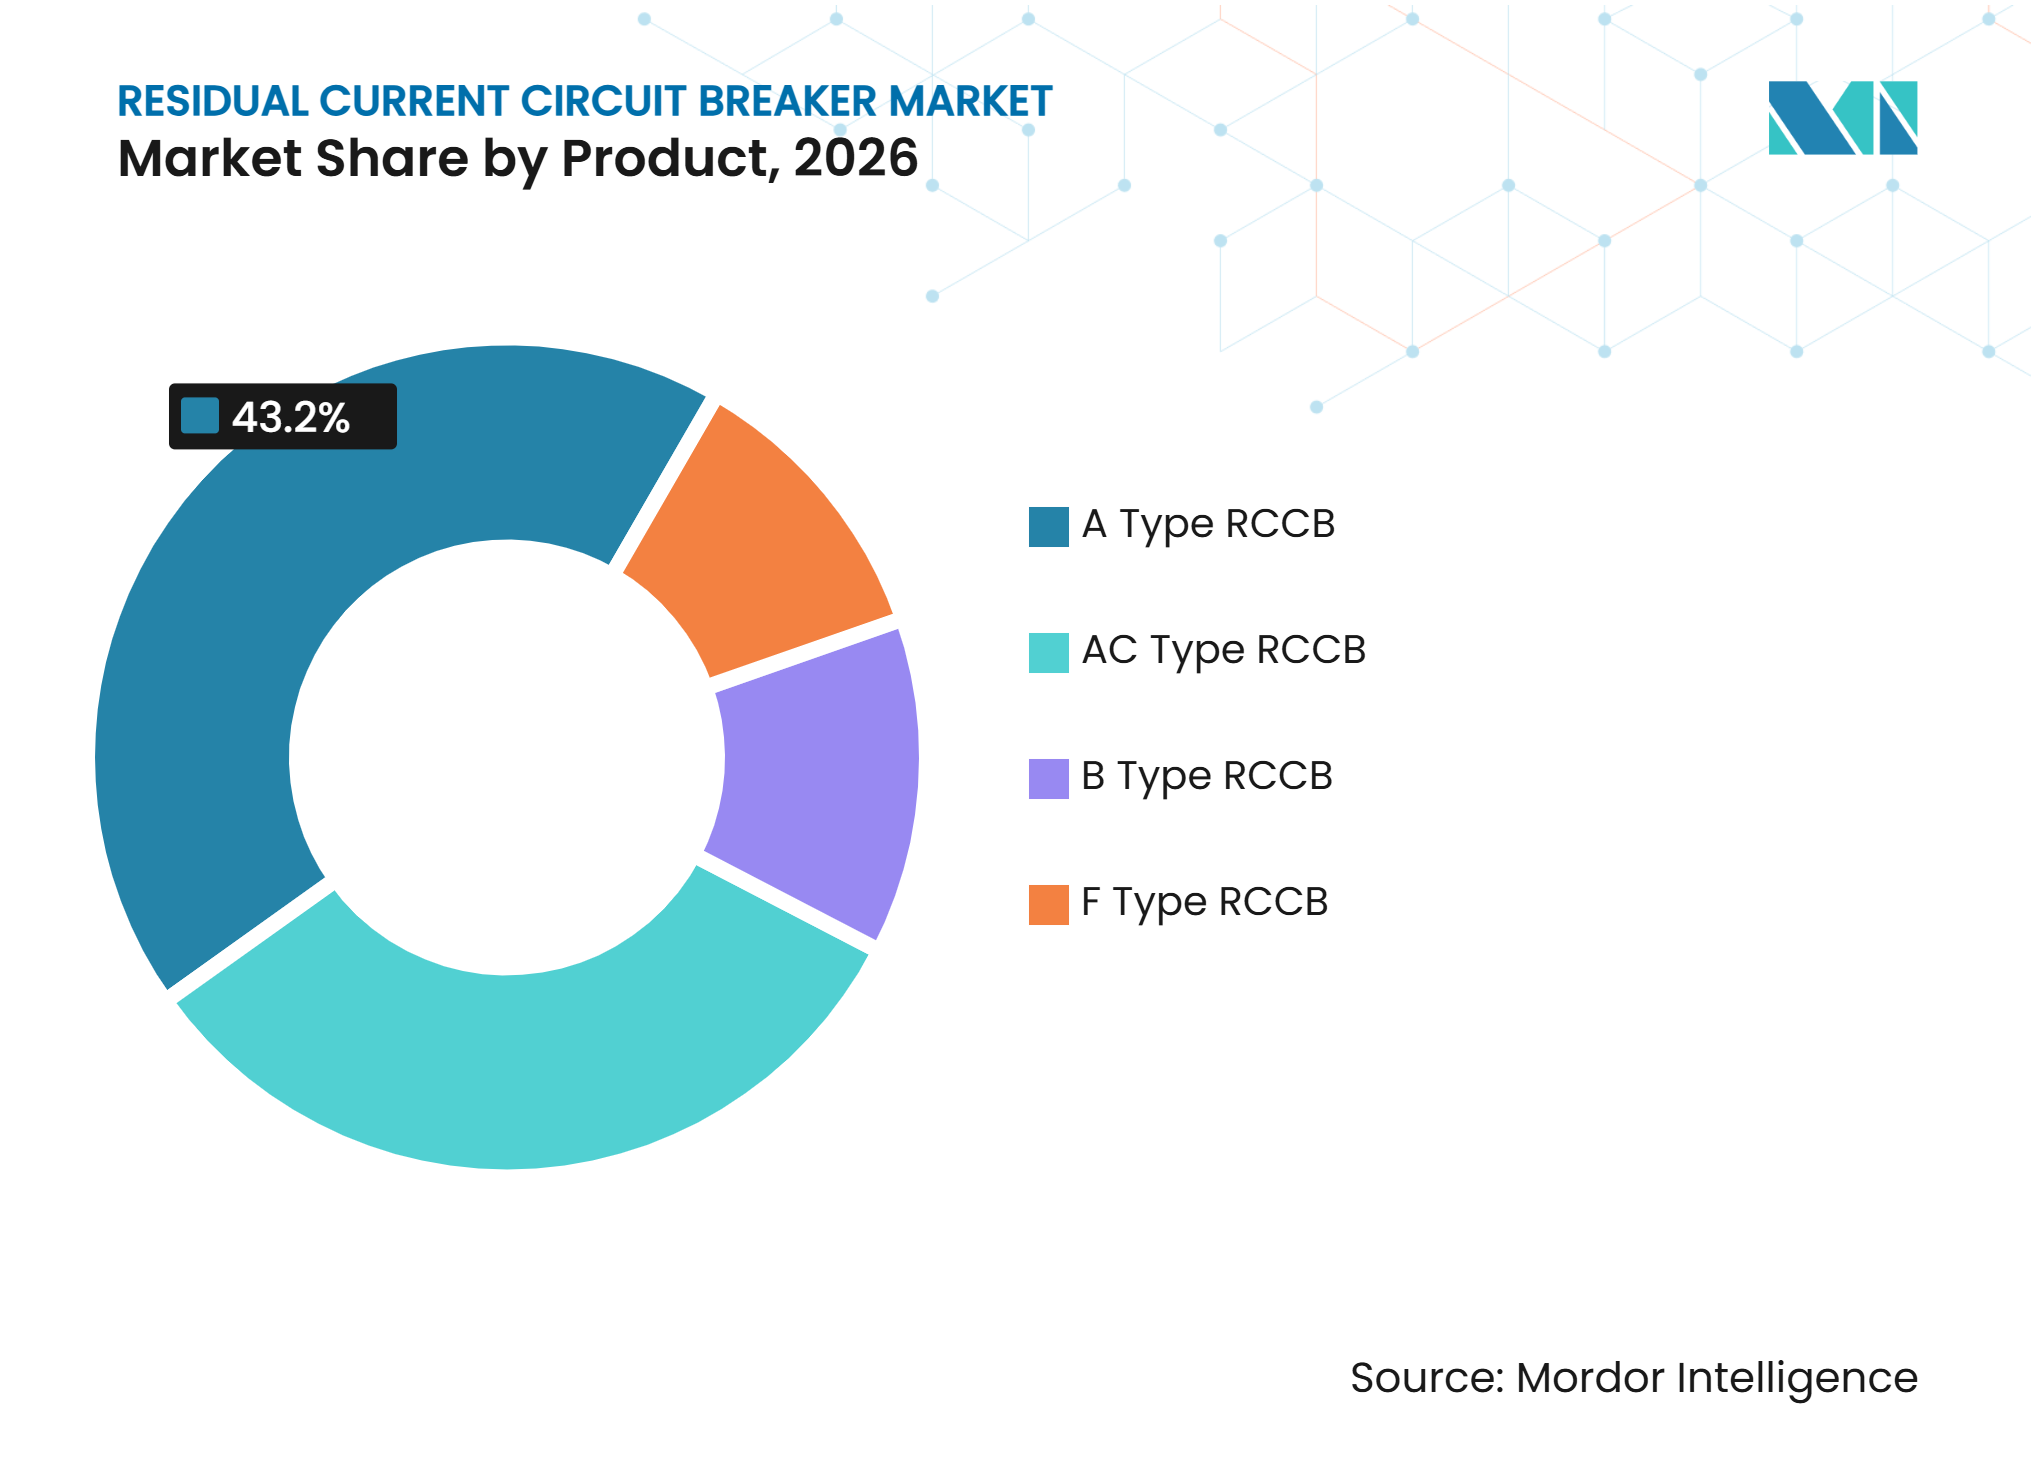
- Por tipo de producto, el Tipo A concentra el 43,2% de la participación del mercado de interruptores diferenciales en 2026, mientras que se prevé que el Tipo B crezca a una CAGR del 10,2% hasta 2032.
- Por configuración de polos, los dispositivos bipolares representan el 57,6% de la participación del mercado de interruptores diferenciales en 2026, mientras que se prevé que los dispositivos tetrapolares crezcan a una CAGR del 9,6% hasta 2032.
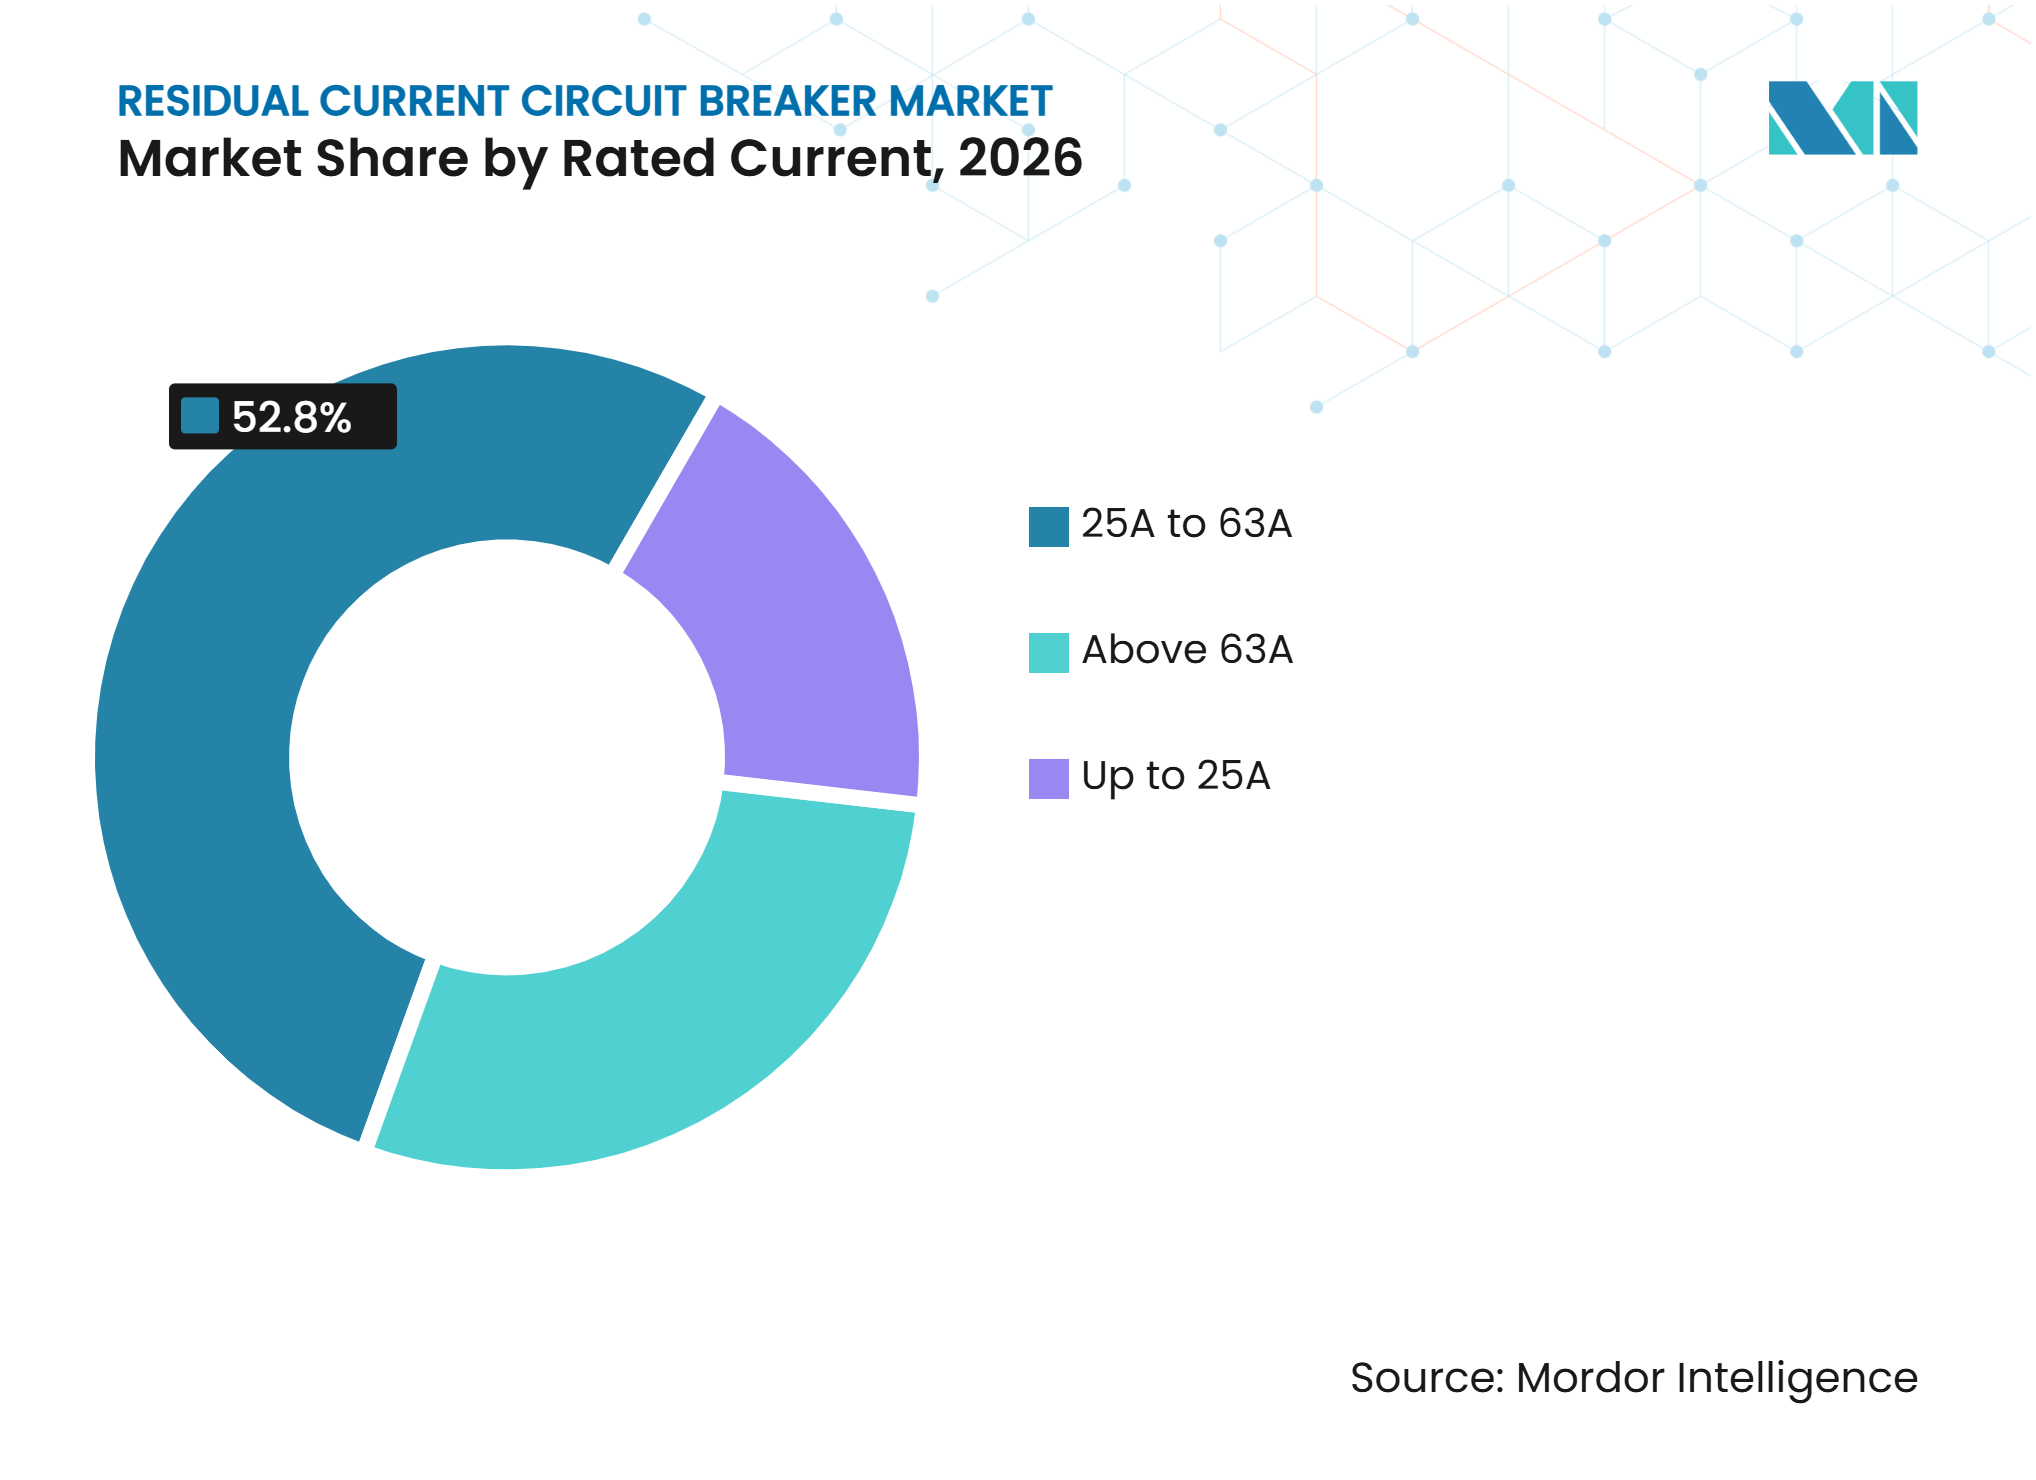
- Por corriente nominal, el rango de 25A a 63A concentra el 52,8% de la participación en 2026, mientras que se prevé que el rango superior a 63A crezca a una CAGR del 9,8% hasta 2032.
- Por usuario final, las aplicaciones residenciales representan el 41,3% de la participación en 2026, mientras que se prevé que las aplicaciones industriales crezcan a una CAGR del 9,7% hasta 2032.
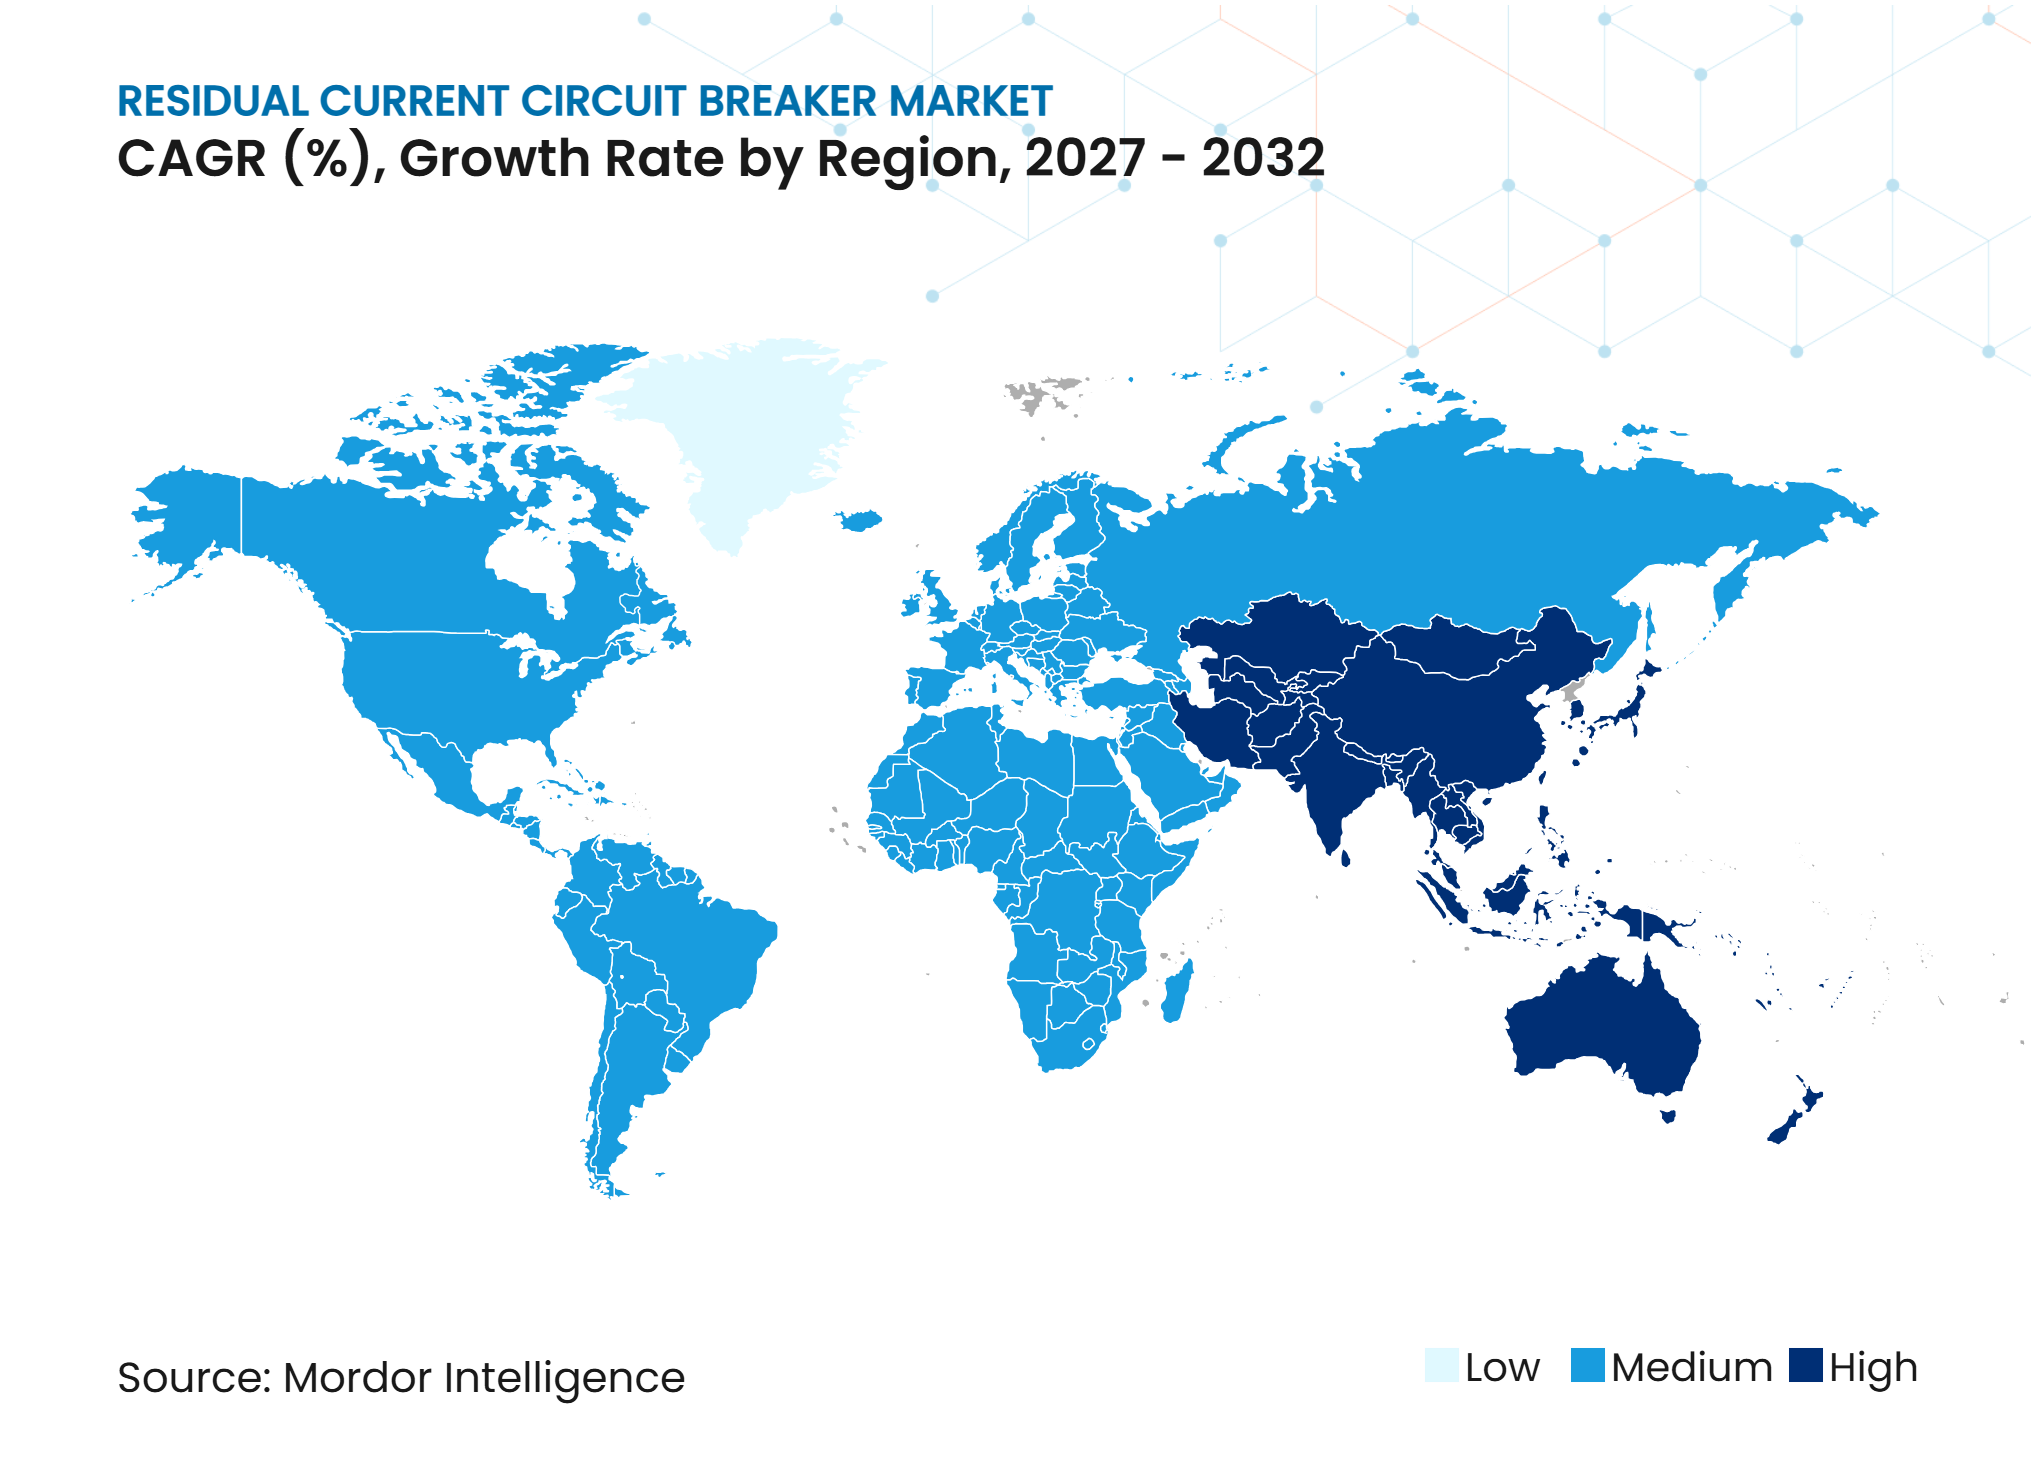
- Por geografía, Asia-Pacífico concentra el 33,2% de la participación en 2026 y se prevé que crezca a una CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones de Seguridad Eléctrica y Aplicación de Códigos de Construcción | +2.8% | Global, con mayor presencia en Europa, India y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Construcción, Electrificación y Sustitución de Paneles Eléctricos | +2.4% | Núcleo en Asia-Pacífico, incluyendo India, Vietnam e Indonesia, con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Carga de Vehículos Eléctricos e Integración de Energías Renovables | +1.6% | Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Cargas con Alta Presencia de CC que Incrementan la Demanda de Protección Tipo B y Tipo F | +0.9% | Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Adopción de Edificios Inteligentes y Protección Digital | +0.7% | América del Norte, Europa Occidental y ciudades de primer nivel de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Mayor Intensidad de Protección en Centros de Datos y Automatización Industrial | +0.6% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones de Seguridad Eléctrica y Aplicación de Códigos de Construcción
Las regulaciones de seguridad eléctrica representan el impulsor de demanda a corto plazo más sólido para el mercado de interruptores diferenciales, ya que los requisitos de cumplimiento obligan a la instalación o sustitución de productos. La norma DIN VDE 0100-701:2025-06 de Alemania amplió los requisitos de protección diferencial para circuitos de baño y calentadores de agua fijos, con un período de transición que se extiende hasta diciembre de 2027. La actualización también orienta a los instaladores hacia dispositivos Tipo A o Tipo B cuando hay cargas de alta frecuencia presentes, en lugar de tratar cada circuito como una aplicación AC básica. India hizo obligatorios los requisitos revisados de IS 12640 Parte 1:2024 para los fabricantes con licencia a partir del 25 de enero de 2025, incluyendo expectativas de cumplimiento actualizadas para los RCCB. La norma IEC 61008-1:2024 actualizó el marco técnico utilizado por los fabricantes para RCCB domésticos y similares, abarcando los requisitos de prueba y calificación de productos. Estos cambios regulatorios proporcionan al mercado de interruptores diferenciales una base de demanda más predecible, ya que las instalaciones no pueden aplazar indefinidamente los trabajos de seguridad requeridos.
Construcción, Electrificación y Sustitución de Paneles Eléctricos
Las nuevas construcciones, las extensiones de red y las actualizaciones de paneles están ampliando la base instalada del mercado de interruptores diferenciales. India, Vietnam e Indonesia continúan añadiendo viviendas, instalaciones comerciales y capacidad de fabricación, todo lo cual requiere nuevos cuadros de distribución y protección de circuitos. Los proyectos modernos se diseñan conforme a los estándares de protección vigentes, reduciendo el papel de las especificaciones heredadas de solo AC en el punto de instalación. En los mercados europeos maduros, la sustitución de paneles eléctricos respalda la demanda a medida que el parque de viviendas antiguas se adapta para equipos de eficiencia energética y cargas eléctricas más elevadas. Esto crea una base de demanda amplia que combina nueva construcción con actividad de renovación, en lugar de depender de un único ciclo de construcción. El mercado de interruptores diferenciales se beneficia cuando la sustitución de paneles permite a los contratistas instalar dispositivos adaptados a los tipos de carga actuales y a los requisitos de aprobación vigentes.
Carga de Vehículos Eléctricos e Integración de Energías Renovables
La carga de vehículos eléctricos y los sistemas de energía distribuida están incrementando la necesidad de dispositivos capaces de detectar corrientes de fallo relacionadas con la CC. Las directrices de instalación de vehículos eléctricos basadas en IEC exigen que cada punto de carga disponga de protección diferencial individual con una corriente de funcionamiento nominal no superior a 30 mA, junto con protección contra corrientes de fallo de CC superiores a 6 mA.[2] Un dispositivo Tipo B puede proporcionar esta protección directamente, mientras que los dispositivos Tipo A o Tipo F pueden combinarse con un dispositivo detector de CC diferencial adecuado. HD Hyundai Electric inició la producción en serie de RCCB diseñados para cargadores de vehículos eléctricos en 2025, lo que indica que las aplicaciones de carga dedicadas han alcanzado una escala que justifica una producción especializada. Los inversores solares y los sistemas de baterías presentan requisitos similares, ya que la electrónica de potencia puede generar formas de onda que los dispositivos de protección convencionales podrían no detectar. Estos desarrollos están orientando el mercado de interruptores diferenciales hacia productos de mayor valor en aplicaciones residenciales, de aparcamiento y comerciales.
Cargas con Alta Presencia de CC que Incrementan la Demanda de Protección Tipo B y Tipo F
Las bombas de calor basadas en inversores, los equipos de climatización, los sistemas solares y los variadores industriales están modificando los requisitos de detección de los dispositivos de protección. Los productos AC estándar no cubren todas las formas de onda de corriente diferencial asociadas a las cargas de electrónica de potencia, lo que hace que la selección de productos sea cada vez más específica para cada aplicación. Hager y Vaillant introdujeron en 2025 una solución RCCB Tipo B HP para instalaciones de bombas de calor de fuente de aire, diseñada para abordar las corrientes de fuga de CC continua y de alta frecuencia. El producto opera a frecuencias superiores a 20 kHz, lo que ilustra cómo los fabricantes de equipos pueden influir en la selección de dispositivos de protección a través de diseños de sistemas validados. Esta relación reduce el papel de la competencia de precios en canal abierto, ya que el producto pasa a formar parte de una especificación de equipo. El mercado de interruptores diferenciales gana valor con este cambio, incluso cuando los volúmenes de equipos crecen más lentamente que los de los dispositivos residenciales de bajo coste.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Elevado de los RCCB Sensibles a CC y de Alta Frecuencia | -1.2% | Global, más pronunciado en Oriente Medio y África y Asia del Sur | Corto plazo (≤ 2 años) |
| Competencia de Precios en Dispositivos AC Residenciales de Uso Masivo | -0.9% | Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Riesgo de Disparos Indeseados en Instalaciones con Alta Presencia de Armónicos | -0.6% | Regiones con alta concentración industrial, incluyendo Europa y Asia Oriental | Mediano plazo (2-4 años) |
| Brechas de Competencia de los Instaladores en la Coordinación de Protección de Fuentes Mixtas | -0.5% | Mercados emergentes, incluyendo Oriente Medio y África, Asia del Sur y Asia Sudoriental | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Elevado de los RCCB Sensibles a CC y de Alta Frecuencia
Los productos Tipo B y Tipo F cuestan más que los productos básicos Tipo AC porque requieren una capacidad de detección más compleja y una calificación adicional. La norma IEC 61008-1:2024 establece los requisitos generales para los RCCB domésticos, mientras que los productos Tipo B y Tipo F también deben responder a las formas de corriente generadas por cargas avanzadas. Esta diferencia de costo es más significativa donde los presupuestos para paneles eléctricos son limitados y la aplicación del cumplimiento normativo es irregular. Como resultado, los equipos AC de menor costo pueden seguir siendo la opción predeterminada en algunas instalaciones sensibles al precio, incluso cuando el equipo conectado requiere un tipo de dispositivo superior. Las ofertas competitivas de fabricantes chinos pueden reducir la brecha de precios, pero no eliminan los costos asociados al diseño, las pruebas y las aprobaciones de los dispositivos. Esta dinámica puede ralentizar la adopción de dispositivos avanzados en Asia del Sur, Asia Sudoriental y partes de Oriente Medio y África.
Competencia de Precios en Dispositivos AC Residenciales de Uso Masivo
Los dispositivos residenciales de uso masivo enfrentan una fuerte competencia de precios porque los altos volúmenes y las especificaciones comunes facilitan la comparación de productos. Los dispositivos AC bipolares básicos se utilizan ampliamente en cuadros de distribución domésticos, lo que incentiva a los fabricantes a competir en costo más que en características. El muestreo de supervisión de calidad de interruptores automáticos realizado en Shanghái en 2025 encontró productos no conformes en canales de comercio electrónico, lo que ilustra el riesgo de que una fijación de precios agresiva introduzca dispositivos con especificaciones insuficientes en la cadena de suministro.[3] Los proveedores internacionales deben mantener el cumplimiento normativo, el soporte y las aprobaciones locales mientras compiten contra alternativas de menor costo. Esto limita el crecimiento de los ingresos en la categoría de mayor volumen unitario, incluso cuando la demanda de protección doméstica continúa. También incentiva a los fabricantes en el mercado de interruptores diferenciales a dar mayor énfasis comercial a las líneas de productos comerciales, industriales y específicos para cada aplicación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Ciclo de Actualización de Tipo Respalda una Demanda de Mayor ValorEl Tipo A concentró el 43,2% de los ingresos de 2026 en este grupo de productos porque se utiliza ampliamente en circuitos residenciales y comerciales que incluyen cargas electrónicas. Detecta corrientes diferenciales de CA sinusoidal y CC pulsante, lo que lo convierte en una opción habitual alineada con los códigos para cuadros de distribución modernos. El producto se beneficia de la familiaridad establecida entre los instaladores y de su amplia disponibilidad en las principales marcas de equipos eléctricos. Los productos Tipo AC siguen siendo relevantes en instalaciones que operan bajo especificaciones más antiguas, particularmente donde el perfil de carga es simple y los presupuestos de sustitución son limitados. Sin embargo, los nuevos requisitos y una mayor cantidad de electrodomésticos electrónicos hacen que el Tipo AC sea menos adecuado para muchas instalaciones nuevas. Los requisitos revisados de IS 12640 Parte 1:2024 de India forman parte de este movimiento más amplio hacia el cumplimiento actualizado de los RCCB. La industria de interruptores diferenciales está, por tanto, pasando de una jerarquía de productos simple basada en el precio a un proceso de selección determinado por las cargas de cada circuito.
Los productos Tipo F se sitúan entre los dispositivos Tipo A y Tipo B en su capacidad para gestionar formas de corriente complejas procedentes de equipos como variadores de velocidad y algunos sistemas de aire acondicionado. Hager describe las aplicaciones del Tipo F en entornos de climatización comercial donde las corrientes diferenciales de mayor frecuencia afectan a la selección del dispositivo. Se prevé que el Tipo B se expanda a una CAGR del 10,2% hasta 2032, convirtiéndolo en el grupo de productos de más rápido crecimiento en el mercado de interruptores diferenciales. Es adecuado para aplicaciones como la carga de vehículos eléctricos donde se requiere protección contra corrientes de fallo de CC continua, sin depender de un dispositivo RDC-DD independiente. Su mayor valor por unidad significa que los ingresos pueden crecer más rápido de lo que sugieren únicamente los recuentos de envíos de unidades. Los desarrolladores de productos también utilizan esta categoría para establecer relaciones más estrechas con los fabricantes de sistemas de carga, calefacción y energía. Esto ofrece al segmento de tipo de producto una vía más clara hacia la diferenciación que los dispositivos AC estándar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Configuración de Polos:
La Demanda de Cuatro Polos Sigue el Crecimiento de las Instalaciones TrifásicasLos productos bipolares representaron el 57,6% del tamaño del mercado de interruptores diferenciales en 2026, lo que refleja el gran número de circuitos residenciales y comerciales ligeros monofásicos. Su compatibilidad con cuadros DIN compactos e interruptores automáticos en miniatura individuales los mantiene como elemento central en los diseños de paneles de alto volumen. Las configuraciones bipolares básicas también son más fáciles de fijar a precios competitivos porque se producen a escala y utilizan prácticas de instalación bien establecidas. Los proveedores continúan mejorando la densidad de productos en esta categoría a medida que el espacio en los cuadros se vuelve más limitado. La prioridad competitiva subyacente sigue siendo el equipo de protección compacto para cuadros con espacio restringido. Esto mantiene la demanda bipolar como factor importante incluso cuando el mercado de interruptores diferenciales se vuelve más diferenciado técnicamente.
Se prevé que los dispositivos tetrapolares crezcan a una CAGR del 9,6% hasta 2032 a medida que las aplicaciones trifásicas se expanden en ubicaciones comerciales e industriales. Proporcionan protección para instalaciones como cuadros de distribución de mayor tamaño, centros logísticos, paneles de fabricación y equipos de carga trifásica para vehículos eléctricos. La norma IEC 61008-1:2024 revisó los requisitos en todas las configuraciones de RCCB y añadió pruebas relacionadas con la sobretensión temporal y los terminales de conductor de aluminio. La revisión crea un punto práctico para que los proveedores actualicen y recalifiquen sus diseños tetrapolares. La oferta Tipo B HP de Hager incluye configuraciones tetrapolares para instalaciones de bombas de calor, vinculando la electrificación trifásica con una protección diferencial de clase superior. Estos sistemas utilizan equipos más complejos y generalmente tienen un mayor valor de protección por instalación. Como resultado, la industria de interruptores diferenciales puede capturar mayores ingresos en esta configuración incluso cuando la demanda total de unidades se mantiene por debajo de los volúmenes bipolares.
Por Corriente Nominal:
Los Volúmenes de Rango Medio Coexisten con el Crecimiento del Valor en Corrientes Más AltasEl rango de 25A a 63A concentró el 52,8% de los ingresos de 2026 porque cubre los requisitos comunes de cuadros de distribución residenciales y de pequeñas empresas. Este rango respalda muchas aplicaciones de circuitos principales y de acometida, convirtiéndolo en el foco de producción de los principales proveedores. La gama de productos actual de Chint incluye dispositivos de protección de corriente diferencial en múltiples tamaños de bastidor, lo que refleja la importancia de este amplio rango intermedio. Havells también incluye ofertas de RCCB para su cartera de protección eléctrica en India, incluyendo opciones de clase superior bajo pedido. El segmento mantiene una demanda sólida porque las clasificaciones básicas de circuitos están ancladas en el diseño de edificios, los trabajos de sustitución y las prácticas establecidas de los instaladores. También sigue expuesto a la competencia de precios porque las diferencias de especificación son menos visibles en muchas aplicaciones domésticas estándar.
Se prevé que el segmento superior a 63A registre una CAGR del 9,8% hasta 2032, respaldado por subpaneles industriales, cuadros de distribución comerciales, equipos de centros de datos e infraestructura de carga de mayor potencia. Estas aplicaciones requieren productos que puedan operar a corrientes nominales más altas y cumplir con exigentes requisitos del sistema. El catálogo de Fuji Electric incluye interruptores automáticos de fuga a tierra en grandes tamaños de bastidor, lo que demuestra el alcance de productos disponibles para instalaciones industriales. Los dispositivos de mayor tamaño se venden en volúmenes unitarios inferiores a los de la banda de 25A a 63A, pero su valor promedio es más alto. La automatización industrial y la expansión de los centros de datos pueden, por tanto, desplazar los ingresos hacia esta categoría sin desplazar la base de volumen unitario del rango medio. El mercado de interruptores diferenciales tiene una clara oportunidad en esta banda donde el rendimiento, las clasificaciones, la certificación y el soporte de ingeniería importan más que el precio inicial.

Por Usuario Final:
El Volumen Residencial Sigue Siendo Importante Mientras la Industria Añade ValorLos usuarios residenciales representaron el 41,3% del tamaño del mercado de interruptores diferenciales en 2026 porque los circuitos domésticos siguen siendo la mayor base instalada para la protección diferencial. Los códigos de construcción y las expectativas de seguridad del consumidor respaldan el uso de RCCB en viviendas nuevas, renovaciones, baños y otros circuitos donde se requiere seguridad eléctrica. La demanda residencial se atiende principalmente a través de productos bipolares compactos, pero la adopción de carga de vehículos eléctricos y bombas de calor está creando una demanda selectiva de equipos Tipo A, Tipo F y Tipo B. La lista de precios de Havells para 2026 incluye configuraciones HLi y Tipo B, lo que indica una mayor variedad de productos residenciales en India. Los usuarios comerciales forman el nivel intermedio de demanda en oficinas, comercio minorista, hostelería y edificios de uso mixto. Sus variados requisitos de circuitos pueden aumentar el número de variantes de productos necesarios en cada cuadro y respaldar una combinación más amplia de clasificaciones y sensibilidades.
Se prevé que las aplicaciones industriales crezcan a una CAGR del 9,7% hasta 2032, la tasa más alta entre los grupos de usuarios finales en el mercado de interruptores diferenciales. Los sistemas de fabricación utilizan variadores de frecuencia y otros equipos que requieren una coordinación cuidadosa de la protección contra fallos y pueden necesitar capacidad Tipo F o Tipo B. Los centros de datos y las instalaciones de procesos de alto valor también otorgan mayor importancia a una protección confiable porque las paradas inesperadas pueden ser costosas.[4] Los servicios públicos y la infraestructura siguen siendo un grupo de aplicaciones más pequeño, pero reciben apoyo de la electrificación del transporte, el tratamiento de aguas y los proyectos relacionados con la red eléctrica. Los dispositivos de mayor corriente nominal y los productos específicos por tipo ofrecen a los proveedores una vía hacia mayores ingresos por proyecto en estas aplicaciones. La industria de interruptores diferenciales está siendo moldeada cada vez más por la necesidad de adaptar el comportamiento del dispositivo a cargas de potencia complejas, en lugar de simplemente instalar una unidad residencial estándar.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico concentró el 33,2% del mercado de interruptores diferenciales en 2026 y se prevé que crezca a una CAGR del 9,5% hasta 2032. China combina una gran base de equipos domésticos con una extensa presencia manufacturera y exportadora, incluyendo las líneas de productos de CHINT que cubren varias series y tamaños de bastidor de RCCB. India añade un impulsor de demanda basado en el cumplimiento normativo a través de la revisión obligatoria de IS 12640 Parte 1:2024 para los fabricantes con licencia. Vietnam e Indonesia respaldan la nueva demanda a través de la inversión en vivienda, construcción comercial y manufactura que requieren nuevos paneles eléctricos. ABB amplió su cartera de soluciones para edificios y designó un distribuidor minorista en Vietnam en 2025, incluyendo el RCCB GSJ200 en su oferta. La región también está desarrollando una demanda de mayor valor a medida que los proveedores locales introducen funciones digitales, clasificaciones más amplias y productos para cargas basadas en inversores. El sistema de normas de China ejerce influencia regulatoria a través de los requisitos nacionales para dispositivos de protección de corriente diferencial, mientras que los proveedores exportadores también deben cumplir con las aprobaciones basadas en IEC.
Europa
La demanda de Europa se sostiene por las regulaciones de seguridad eléctrica establecidas y un ciclo activo de calificación de productos. La guía DIN VDE actualizada de Alemania amplía los requisitos de protección en zonas húmedas y respalda los trabajos de sustitución en edificios existentes. La Directiva de Baja Tensión de la UE continúa estableciendo un marco de cumplimiento para los equipos eléctricos comercializados en el mercado europeo, incluyendo requisitos de conformidad y trazabilidad. Legrand renovó un certificado de prueba CB para su gama de RCCB DX3 y RX3 en 2025, lo que ilustra el trabajo continuo de recertificación asociado al cumplimiento de productos. Europa también cuenta con una sólida base de proyectos de bombas de calor, vehículos eléctricos y modernización de edificios que incrementan la demanda de dispositivos compatibles con cargas de electrónica de potencia. La solución Tipo B HP de Hager, desarrollada con Vaillant, es un ejemplo de proveedores que utilizan la ingeniería de aplicaciones para abordar este requisito. Esto favorece a las empresas que pueden ofrecer soporte técnico, aprobaciones y orientación clara para la selección de productos junto con el propio dispositivo.
América del Norte, América del Sur, Oriente Medio y África
América del Norte utiliza un marco de protección contra fallos a tierra diferente, basado en el NEC y la norma UL 1053, en lugar de la clasificación IEC de RCCB utilizada en muchas otras regiones. NOARK introdujo el RCCB L1H con certificación UL 1053 e IEC/EN 61008-1 en 2026, lo que demuestra una vía para que los productos de plataforma IEC sirvan a los canales norteamericanos. La demanda en América del Sur se concentra en mercados impulsados por la construcción, donde las normas eléctricas locales y las importaciones determinan la disponibilidad de productos. La demanda en Oriente Medio y África está respaldada por programas de construcción e infraestructura, pero los dispositivos avanzados pueden enfrentar restricciones de costo y capacidad de los instaladores. Legrand lanzó su gama Power and Protection en Egipto en 2025 para aplicaciones residenciales y comerciales, lo que refleja una mayor atención local a los productos de protección conformes. Es probable que el mercado de interruptores diferenciales en estas regiones crezca principalmente a través de nuevas instalaciones, mientras que la demanda de renovación se desarrolla a medida que los códigos locales y la capacidad de instalación cualificada se consolidan. La necesidad de certificación UL en América del Norte y conformidad IEC en otras regiones significa que el cumplimiento normativo sigue siendo un factor central en la expansión geográfica.
Panorama Competitivo
Concentración del Mercado
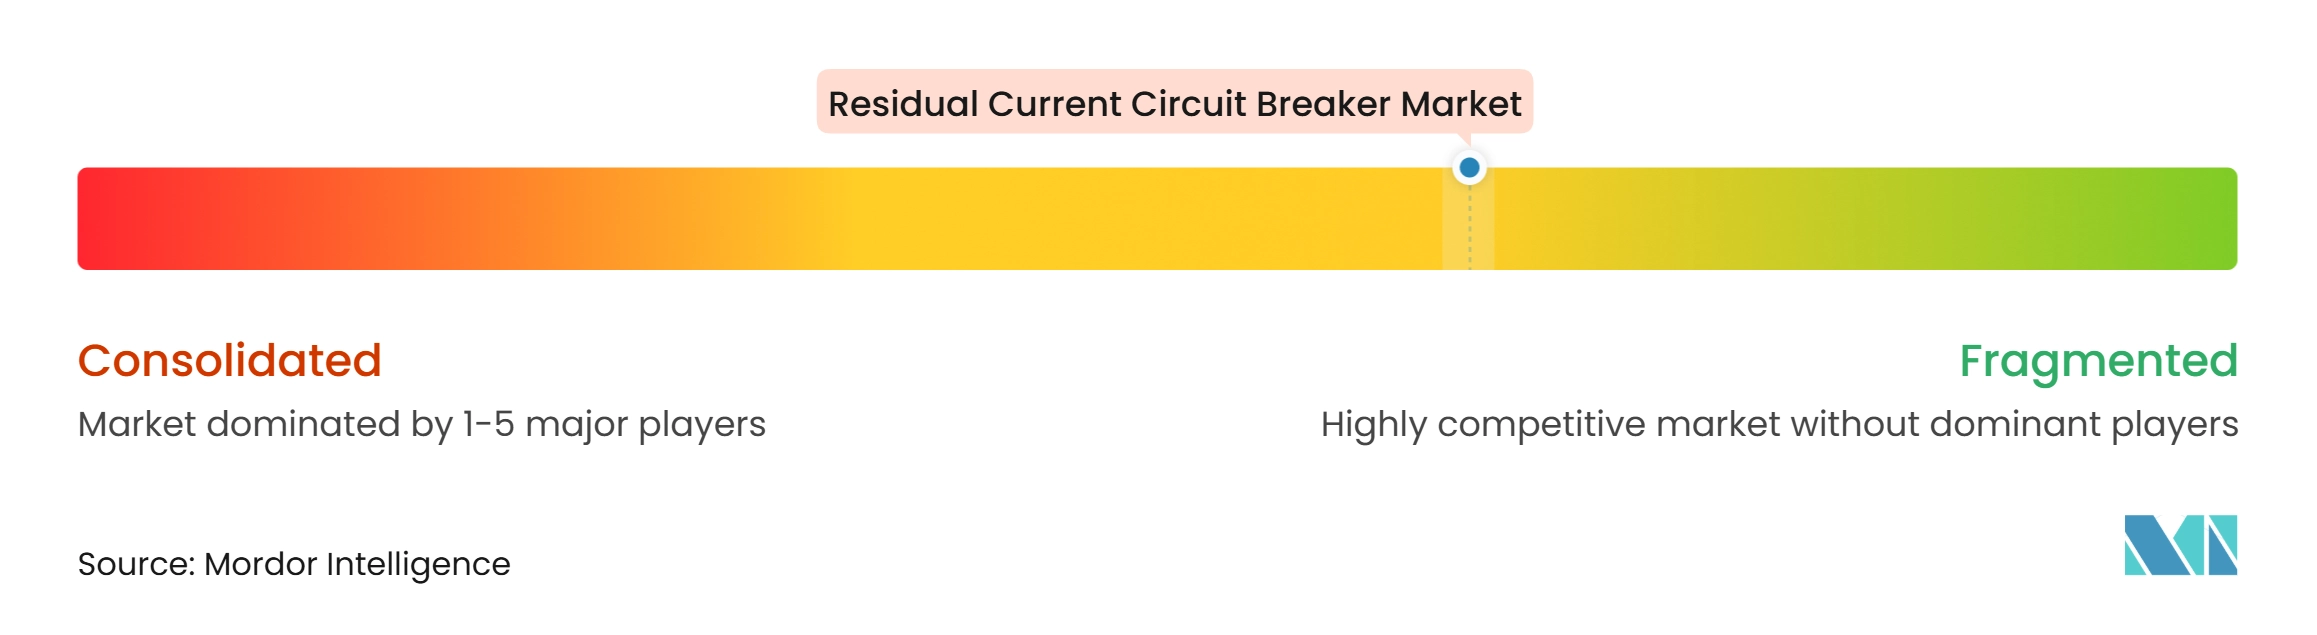
El mercado de interruptores diferenciales está moderadamente consolidado, con multinacionales europeas y grandes fabricantes asiáticos que atienden diferentes partes de la gama de productos. ABB, Schneider Electric, Siemens, Eaton, Legrand, Hager y otros proveedores establecidos compiten a través de la amplitud técnica, las aprobaciones, la distribución y la integración de sistemas. CHINT, Delixi Electric y otros proveedores asiáticos compiten con fuerza en productos de alto volumen mientras amplían sus certificaciones y capacidades de productos. Las diferencias competitivas se están definiendo con mayor claridad a medida que los cargadores de vehículos eléctricos, las bombas de calor y la electrónica industrial requieren una protección más especializada. Esto hace que la clasificación por tipo, el rendimiento a alta frecuencia y la integración en paneles sean factores importantes junto al precio. Los proveedores con una base instalada sólida también pueden utilizar los ciclos de renovación de productos para introducir diseños compactos y funciones digitales mejoradas.
Siemens y DOMO Chemicals anunciaron en febrero de 2025 que las carcasas del RCCB SENTRON 5SV3 utilizarían poliamida 6 reciclada TECHNYL 4EARTH con un 50% de contenido reciclado. Esto demuestra que las elecciones de materiales pueden influir en la contratación pública y las especificaciones de proyectos donde se aplican requisitos de sostenibilidad. La colaboración de productos Tipo B HP de Hager y Vaillant en 2025 ofrece un segundo ejemplo, vinculando la protección de circuitos a una aplicación de bomba de calor validada en lugar de dejar la selección completamente al canal de distribución. La producción de RCCB para cargadores de vehículos eléctricos de HD Hyundai Electric en 2025 proporciona un tercer ejemplo de un proveedor que crea una línea de productos para una aplicación de electrificación definida. Estas acciones reflejan una competencia basada en la adecuación a la aplicación, la validación del producto y la preparación para el cumplimiento normativo, y dificultan que los proveedores de productos básicos compitan únicamente en precio unitario.
La oportunidad persiste en configuraciones Tipo B de mayor corriente y en dispositivos que satisfacen múltiples vías de certificación regional. El catálogo de interruptores automáticos de fuga a tierra de Fuji Electric muestra la amplitud del equipo industrial de bastidor grande disponible para estas aplicaciones. El producto de doble certificación de NOARK ilustra cómo un fabricante de plataforma IEC puede superar la barrera de cumplimiento normativo en América del Norte. El campo competitivo sigue siendo amplio, ya que los datos disponibles no proporcionan cuotas de mercado combinadas para los principales actores. Los proveedores europeos mantienen una ventaja en ingeniería de aplicaciones y aprobaciones establecidas, mientras que los proveedores asiáticos tienen escala y carteras de productos en expansión. El mercado de interruptores diferenciales se diferencia por la idoneidad técnica y el cumplimiento regional tanto como por el costo de fabricación. La evidencia disponible respalda un nivel moderado de concentración en lugar del dominio de un pequeño grupo. Este equilibrio deja espacio para los especialistas que pueden demostrar rendimiento en instalaciones exigentes, mientras que los proveedores de línea amplia pueden utilizar la disponibilidad local y las carteras de certificación para competir por especificaciones de paneles y proyectos de mayor envergadura.
Líderes de la Industria de Interruptores Diferenciales
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Interruptores Diferenciales Empresas cubiertas en este informe
- ABB Ltd.
- CHINT Group
- Delixi Electric
- Doepke Schaltgeräte GmbH
- Eaton Corporation plc
- ETI Elektroelement d.d.
- Fuji Electric Co., Ltd.
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- Noark Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Socomec Group
Desarrollos recientes de la industria en Mercado de Interruptores Diferenciales
- Julio de 2026: Schneider Electric SE lanzó el Interruptor Diferencial con Protección contra Sobrecorriente (RCBO) Acti9 iC60 H3 Trifásico, ampliando su cartera de protección de baja tensión Acti9 para aplicaciones comerciales e industriales. El RCBO Tipo A combina protección contra sobrecargas, cortocircuitos y corrientes de fallo a tierra en un diseño compacto, requiriendo solo 3 módulos en comparación con la configuración convencional de RCBO de 7 módulos.
- Julio de 2026: Schneider Electric SE lanzó la gama Easy9 Pro en Sudáfrica, ampliando su cartera de distribución final para aplicaciones residenciales y comerciales pequeñas y medianas. La gama incluye interruptores automáticos en miniatura (MCB), interruptores diferenciales (RCCB), auxiliares y accesorios, ofreciendo capacidades de ruptura de hasta 10 kA para abordar aplicaciones que requieren mayor protección contra cortocircuitos.
- Abril de 2026: Siemens AG anunció planes para construir una nueva fábrica digital neutra en carbono en Sibiu, Rumanía, representando una inversión de varios millones de euros (EUR) dedicada a la producción de dispositivos de protección eléctrica de baja tensión SENTRON. La instalación planificada de 14.500 m², programada para entrar en operación en 2028, fabricará productos que incluyen interruptores automáticos en miniatura (MCB), interruptores diferenciales (RCCB), interruptores diferenciales con protección contra sobrecorriente (RCBO) y dispositivos de protección electrónica de circuitos (ECPD).
- Marzo de 2026: ABB Ltd. introdujo el RCBO DS30 1P+N, el interruptor diferencial con protección contra sobrecorriente (RCBO) de 10 kA independiente de tensión más delgado del mundo. El dispositivo combina protección contra fugas a tierra, protección contra sobrecargas y protección contra cortocircuitos en un ancho compacto de módulo único de 17,6 mm, permitiendo un ahorro de espacio de hasta el 50% en comparación con las combinaciones convencionales de RCCB y MCB de dos módulos.
Alcance del Informe Global del Mercado de Interruptores Diferenciales
Un Interruptor Diferencial (RCCB) es un dispositivo de seguridad eléctrica que monitorea y compara continuamente la corriente que fluye a través de los conductores de fase y neutro. Funciona según la Ley de Corrientes de Kirchhoff, que asume que las corrientes entrantes y salientes deben ser iguales. Si detecta un desequilibrio causado por una fuga a tierra, como corriente que se fuga a través de un electrodoméstico defectuoso o una persona que toca un conductor activo, dispara instantáneamente para desconectar el suministro. Esta acción rápida previene descargas eléctricas graves y reduce el riesgo de incendios eléctricos. Sin embargo, un RCCB debe combinarse con un MCB, ya que no incluye protección integrada contra sobrecargas.
El mercado global de interruptores diferenciales (RCCB) está segmentado por tipo de producto, configuración de polos, corriente nominal, usuario final y geografía. Por tipo de producto, el mercado está segmentado en RCCB Tipo AC, RCCB Tipo A, RCCB Tipo F y RCCB Tipo B. Por configuración de polos, el mercado está segmentado en RCCB bipolares y RCCB tetrapolares. Por corriente nominal, el mercado está segmentado en hasta 25A, 25A a 63A y por encima de 63A. Por usuario final, el mercado está segmentado en residencial, comercial, industrial y servicios públicos e infraestructura. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de RCCB en 25 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| RCCB Tipo AC |
| RCCB Tipo A |
| RCCB Tipo F |
| RCCB Tipo B |
| RCCB Bipolar |
| RCCB Tetrapolar |
| Hasta 25A |
| 25A a 63A |
| Por Encima de 63A |
| Residencial |
| Comercial |
| Industrial |
| Servicios Públicos e Infraestructura |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Noruega | |
| Países Bajos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Nigeria | |
| Omán | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | RCCB Tipo AC | |
| RCCB Tipo A | ||
| RCCB Tipo F | ||
| RCCB Tipo B | ||
| Por Configuración de Polos | RCCB Bipolar | |
| RCCB Tetrapolar | ||
| Por Corriente Nominal | Hasta 25A | |
| 25A a 63A | ||
| Por Encima de 63A | ||
| Por Usuario Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios Públicos e Infraestructura | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Noruega | ||
| Países Bajos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Nigeria | ||
| Omán | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de interruptores diferenciales?
La aplicación de códigos de construcción, la sustitución de paneles, la carga de vehículos eléctricos, los sistemas de energías renovables y las cargas basadas en inversores están incrementando la demanda de dispositivos capaces de detectar corrientes diferenciales más complejas.
¿Cuál es el tamaño del mercado de interruptores diferenciales?
El mercado está valorado en 541,66 millones de USD en 2026 y se proyecta que alcance los 908,34 millones de USD para 2032, a una CAGR del 9,05% para 2027-2032.
¿Qué tipo de RCCB está creciendo más rápido?
Se prevé que el Tipo B crezca a una CAGR del 10,2% hasta 2032, ya que la carga de vehículos eléctricos y otras aplicaciones con alta presencia de CC requieren una protección mejorada.
¿Por qué se utilizan los RCCB Tipo B para la carga de vehículos eléctricos?
Las instalaciones de vehículos eléctricos requieren protección contra corrientes de fallo de CC superiores a 6 mA, que puede ser proporcionada por un dispositivo Tipo B o una combinación de dispositivos adecuada.
¿Qué región se espera que crezca más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032, respaldada por la actividad de construcción, la inversión en manufactura, el suministro de productos y las actualizaciones de códigos de seguridad.
¿Cuál es el principal desafío para los RCCB avanzados?
Los precios más elevados de los dispositivos Tipo B y Tipo F pueden ralentizar la adopción donde los presupuestos son limitados o la aplicación técnica es inconsistente.