
Taille et part du marché des disjoncteurs différentiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
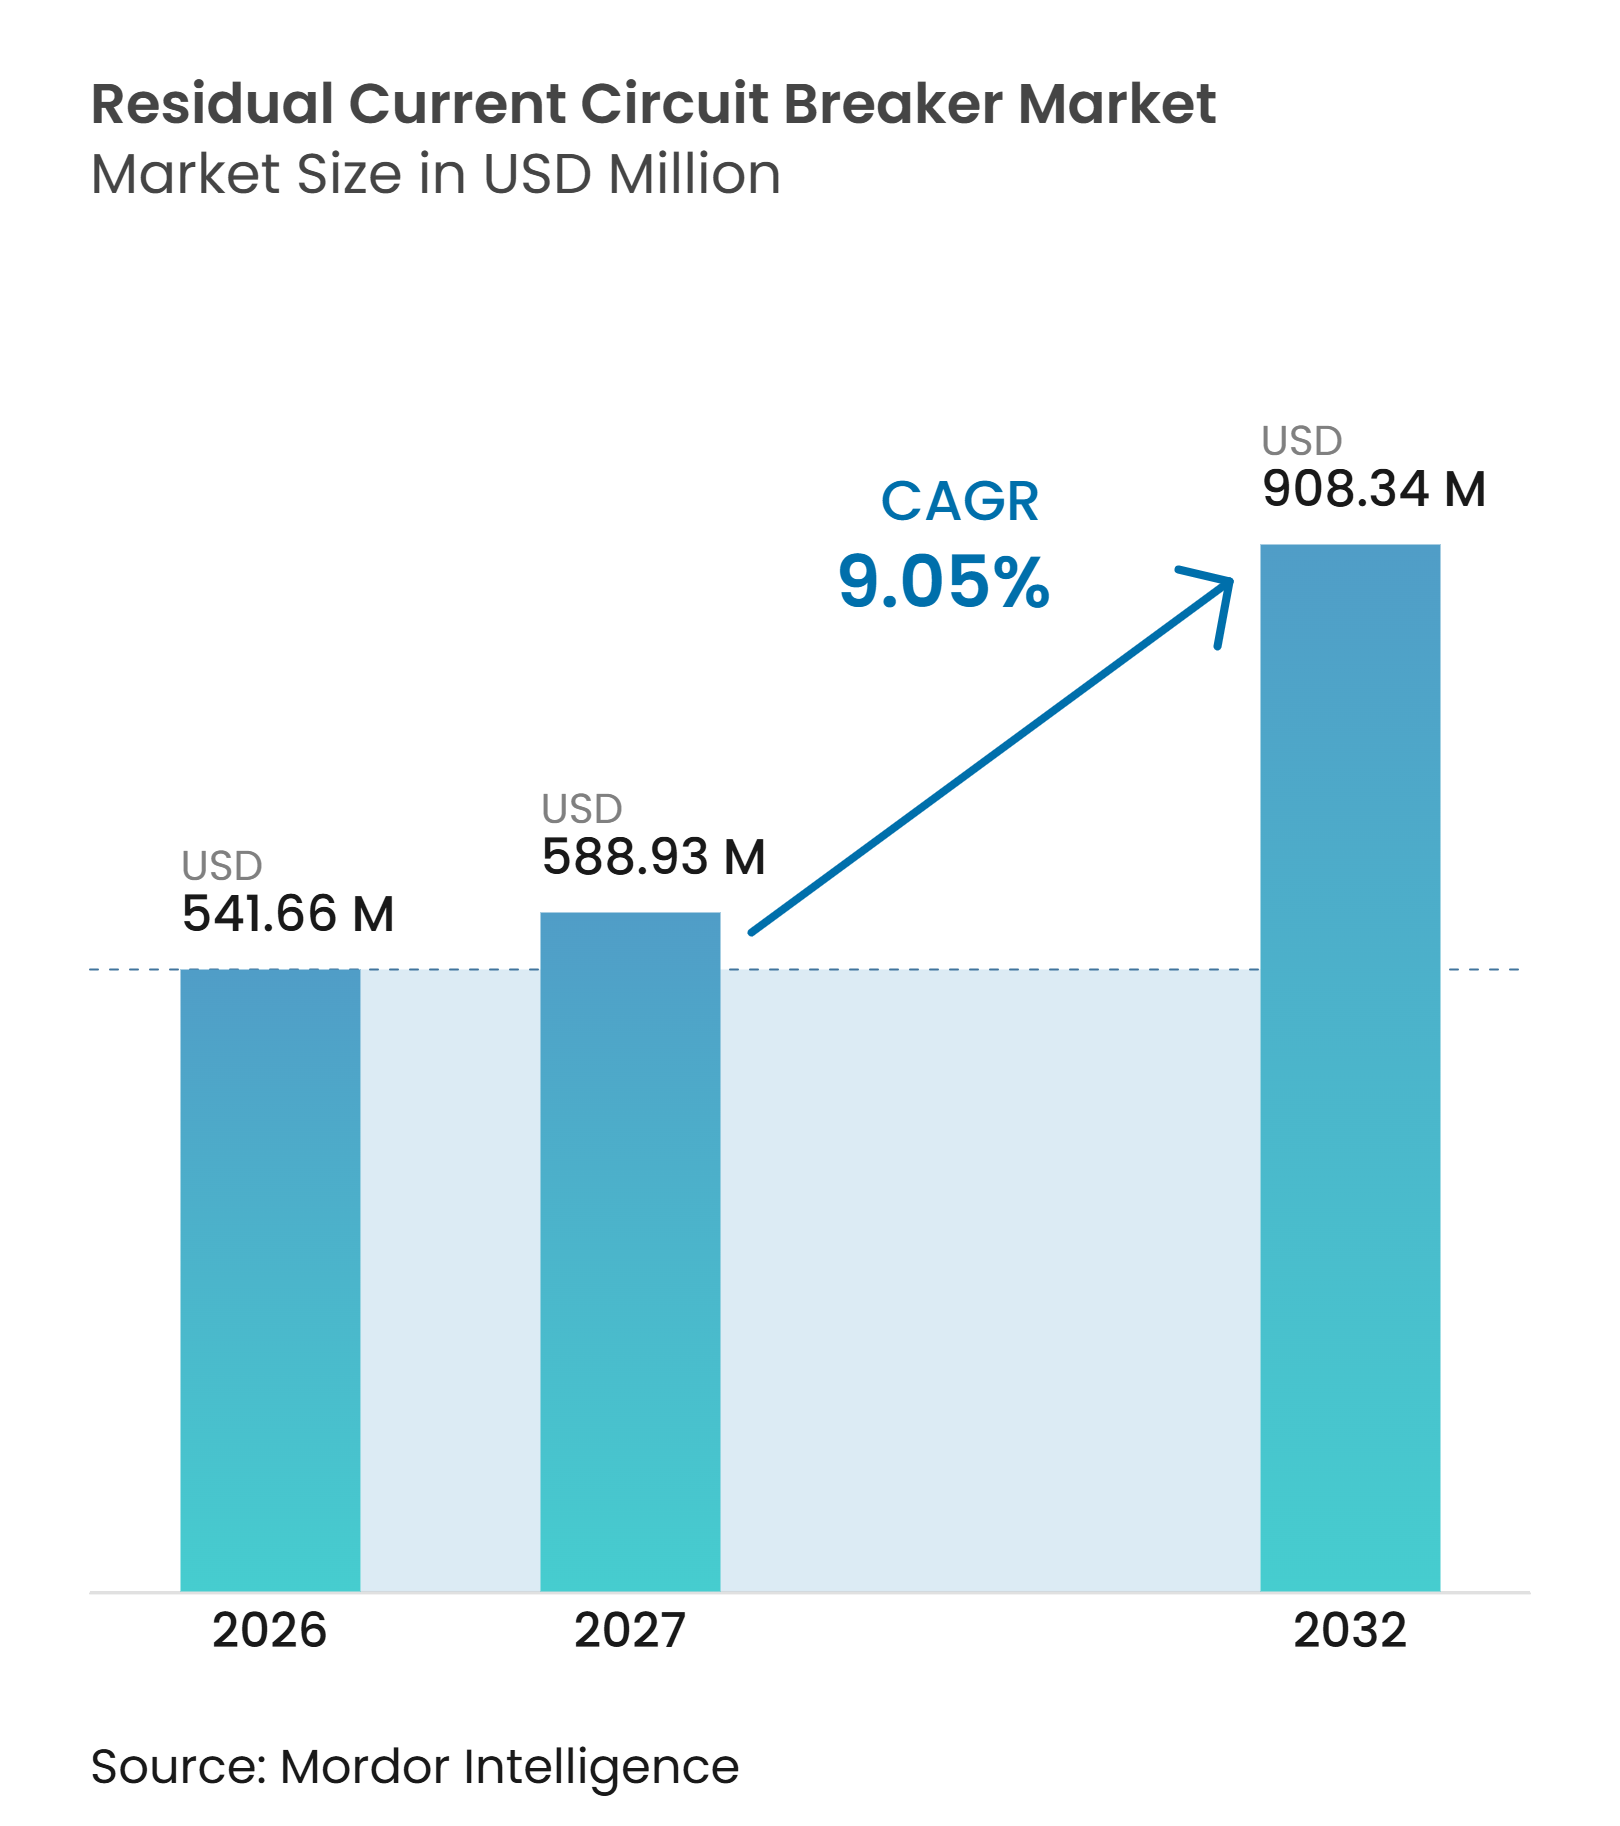
| Taille du Marché (2027) | 588.93 Millions de dollars américains |
| Taille du Marché (2032) | 908.34 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des disjoncteurs différentiels par Mordor Intelligence
La taille du marché des disjoncteurs différentiels devrait augmenter de 541,66 millions USD en 2026 à 588,93 millions USD en 2027 et atteindre 908,34 millions USD d'ici 2032, avec un CAGR de 9,05% sur la période 2027-2032. Les réglementations en matière de sécurité électrique élargissent la gamme des circuits nécessitant une protection différentielle, notamment dans les applications résidentielles, en zones humides, sur les tableaux commerciaux et pour les équipements industriels.[1] L'électrification modifie également la composition des produits, car les chargeurs de véhicules électriques, les équipements solaires, les systèmes de batteries, les pompes à chaleur et les variateurs de vitesse peuvent générer des courants de fuite que les appareils AC standard ne prennent pas en charge. En conséquence, la demande croît pour les produits de type A, type F et type B, tandis que les appareils bipolaires standard continuent de soutenir les volumes résidentiels importants. Les fournisseurs répondent par une reconception des produits, une empreinte réduite dans les tableaux, des diagnostics à distance et des programmes de certification qui fournissent aux installateurs des conseils plus clairs sur la sélection des appareils. La pression sur les prix reste concentrée sur les produits résidentiels de base, ce qui incite les grands fournisseurs à se concentrer sur les équipements de protection à courant nominal plus élevé, industriels et spécifiques aux applications.
Points clés du rapport
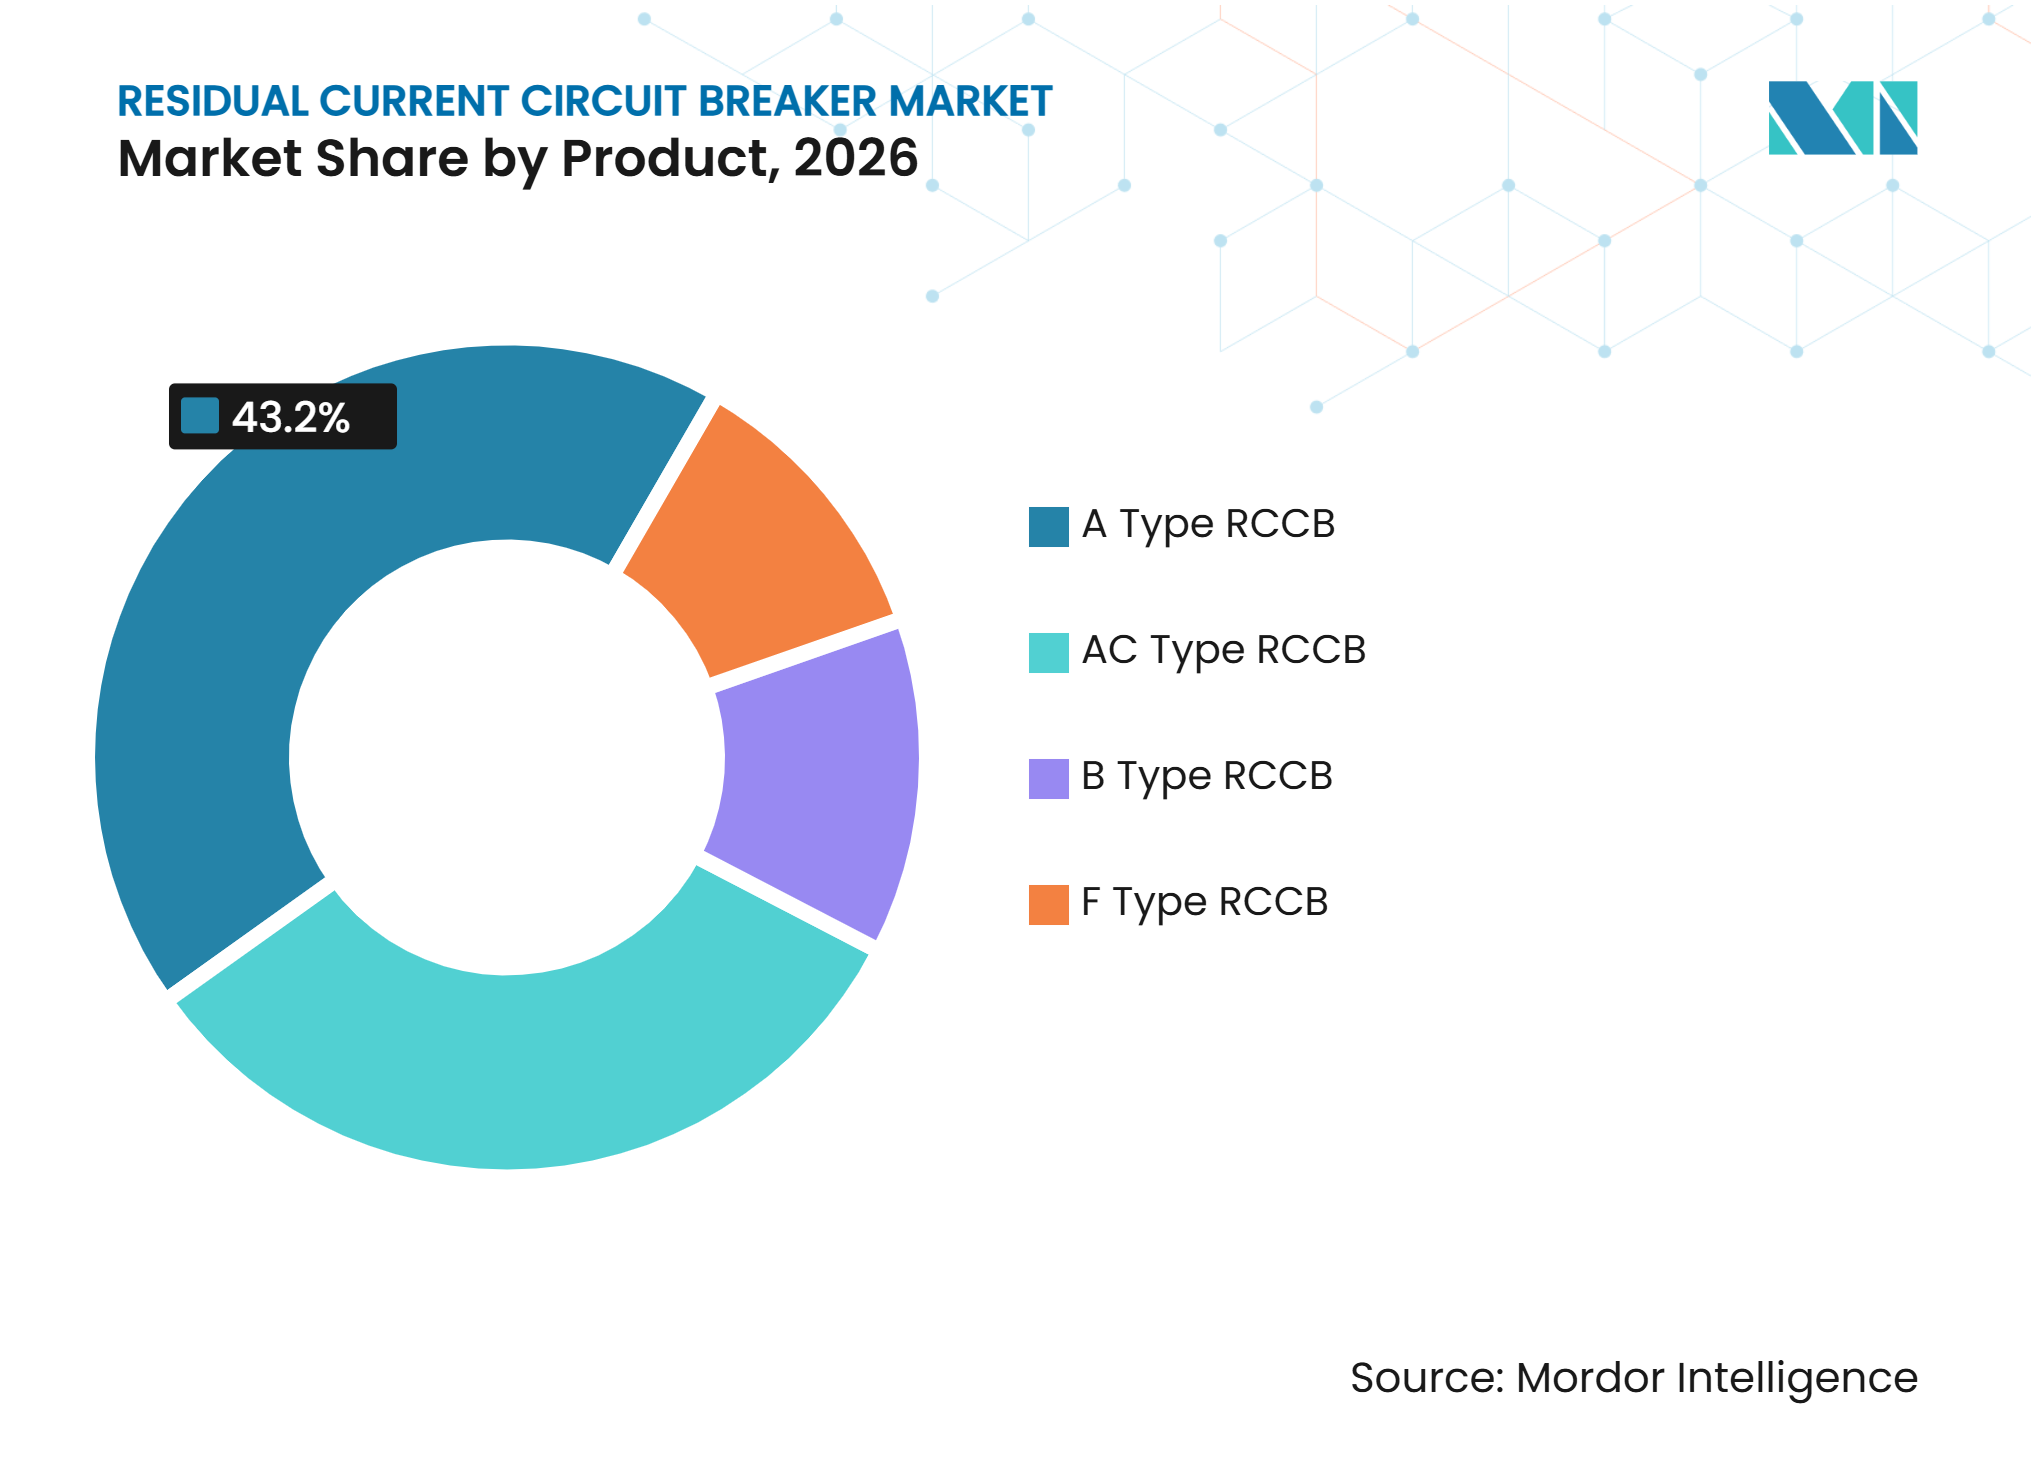
- Par type de produit, le type A détient 43,2% de la part du marché des disjoncteurs différentiels en 2026, tandis que le type B devrait croître à un CAGR de 10,2% jusqu'en 2032.
- Par configuration de pôles, les appareils bipolaires représentent 57,6% de la part du marché des disjoncteurs différentiels en 2026, tandis que les appareils tétrapolaires devraient croître à un CAGR de 9,6% jusqu'en 2032.
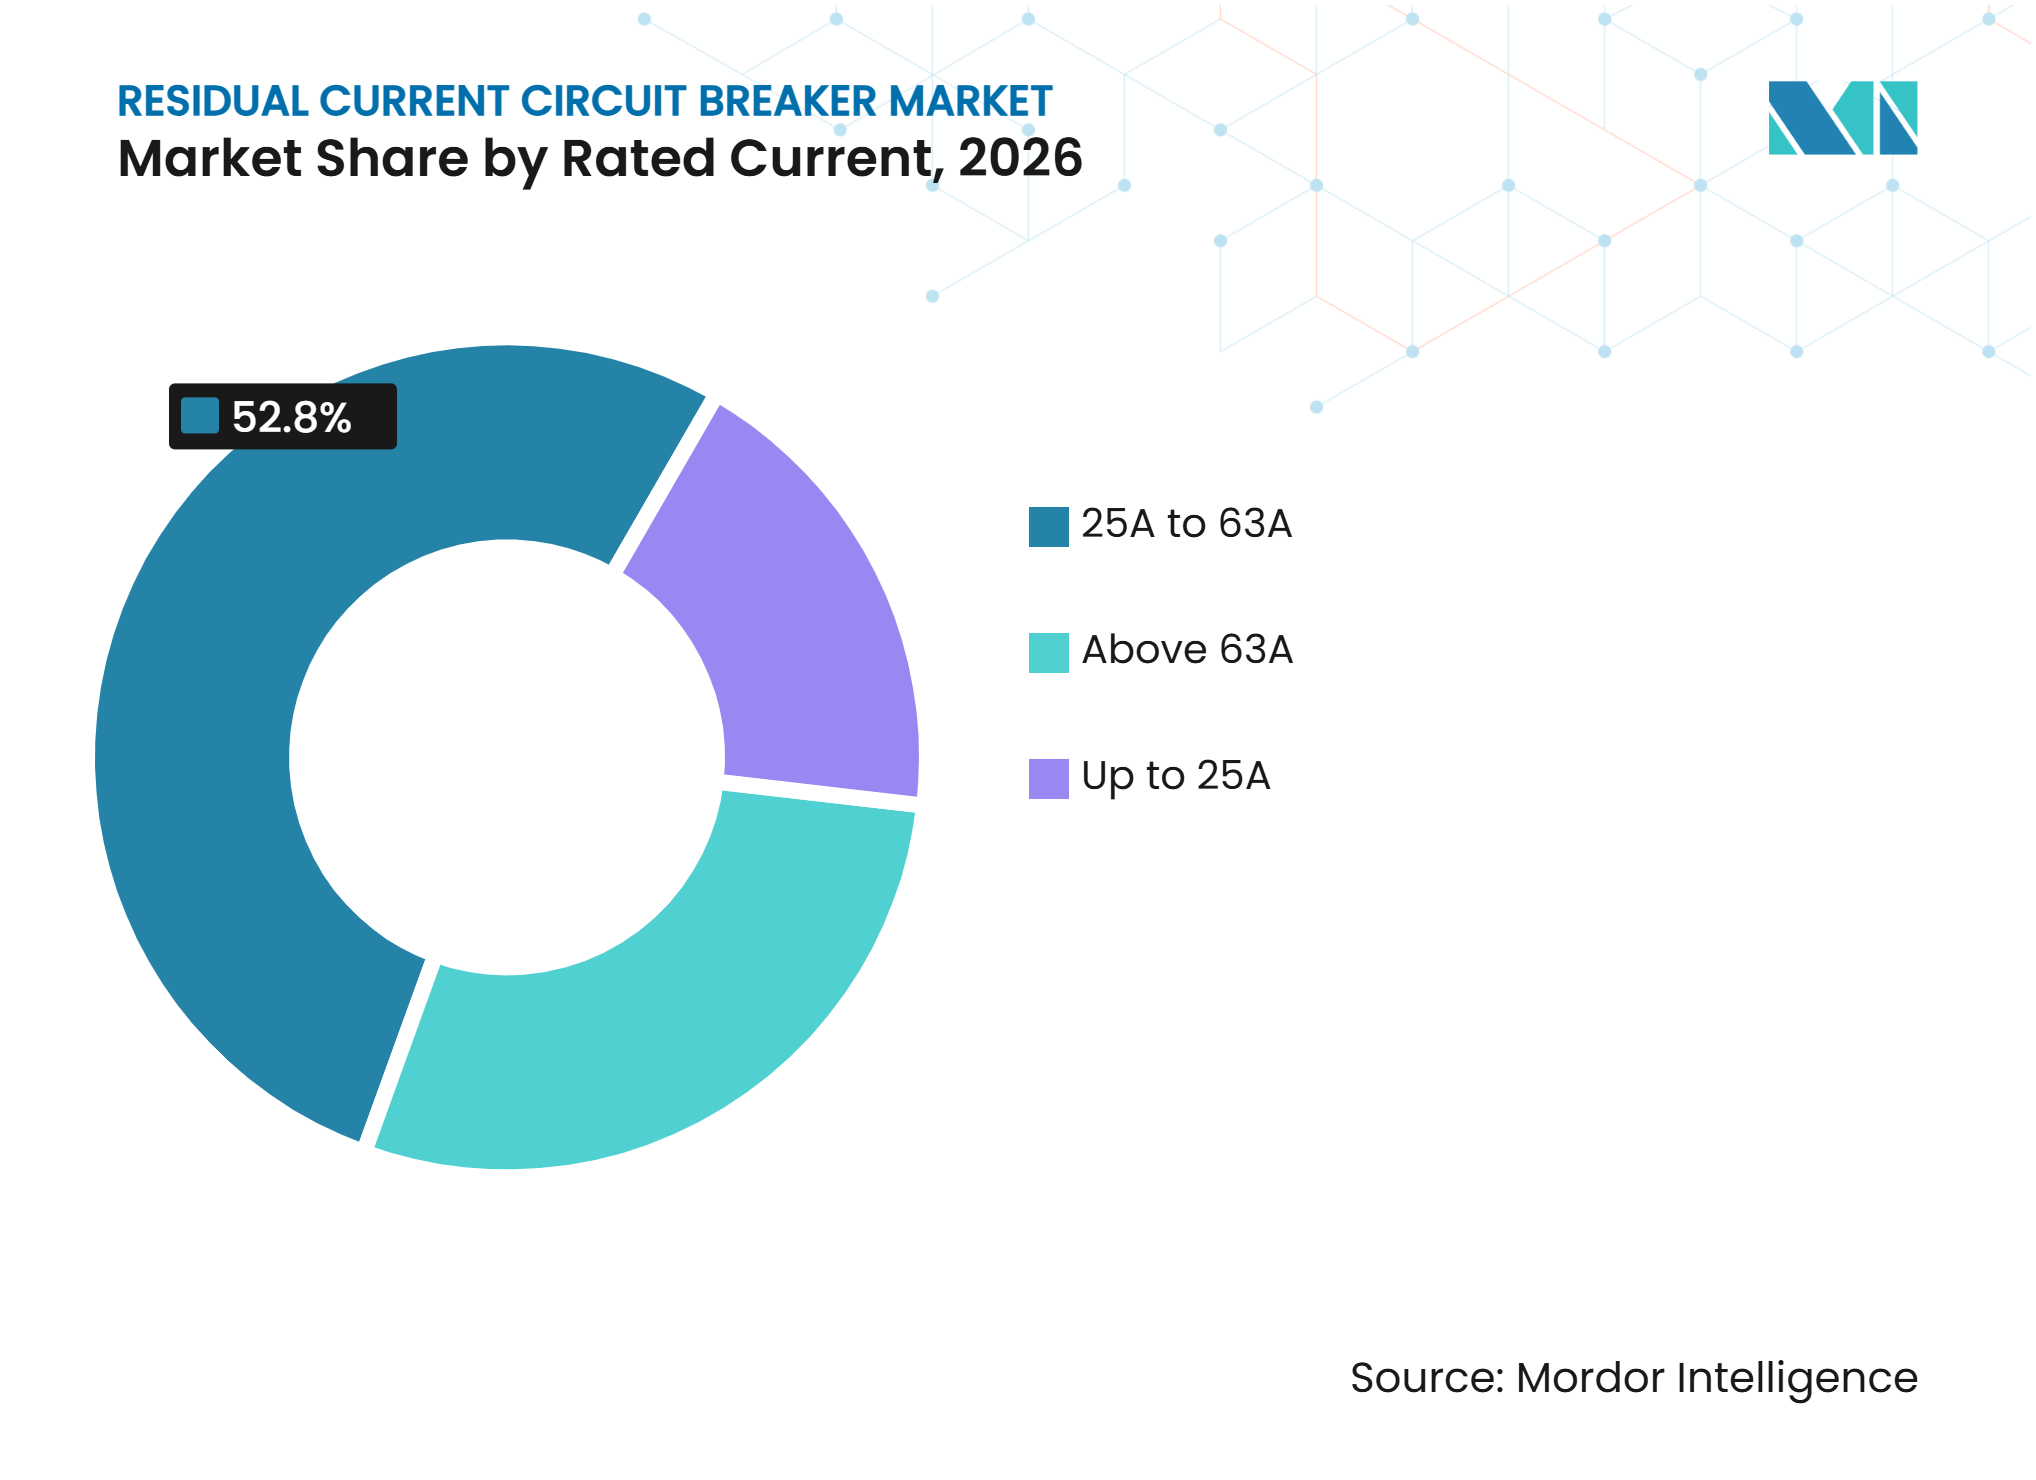
- Par courant nominal, la plage 25A à 63A détient 52,8% de la part en 2026, tandis que la plage supérieure à 63A devrait croître à un CAGR de 9,8% jusqu'en 2032.
- Par utilisateur final, les applications résidentielles représentent 41,3% de la part en 2026, tandis que les applications industrielles devraient croître à un CAGR de 9,7% jusqu'en 2032.
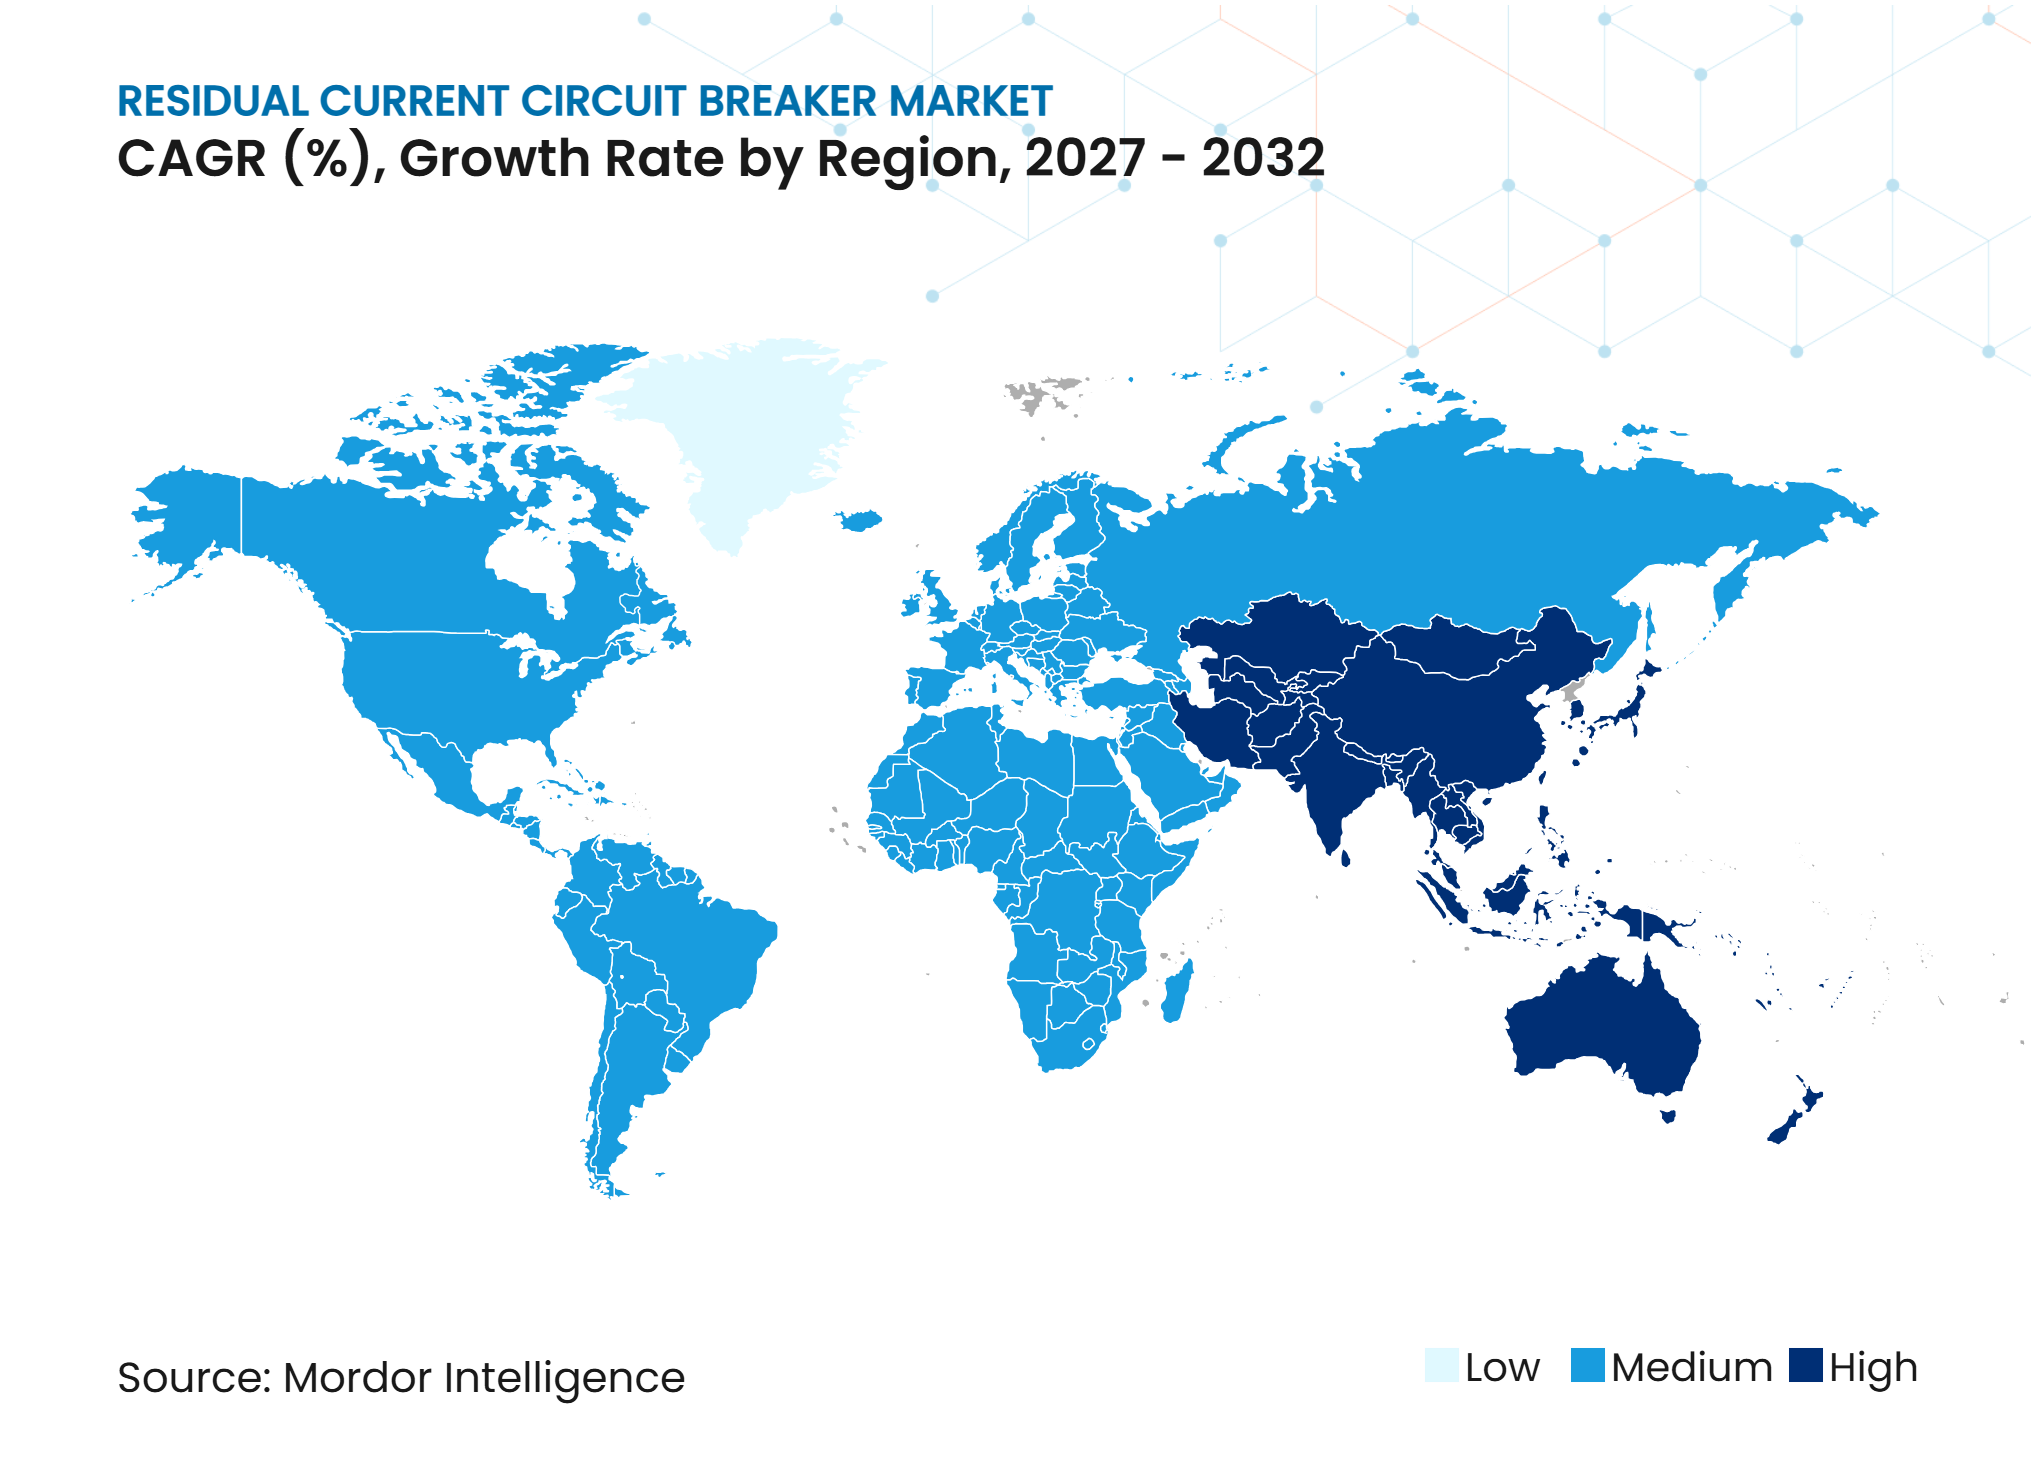
- Par géographie, l'Asie-Pacifique détient 33,2% de la part en 2026 et devrait croître à un CAGR de 9,5% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations en matière de sécurité électrique et application des codes du bâtiment | +2.8% | Mondial, avec des positions fortes en Europe, en Inde et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Construction, électrification et remplacement des tableaux électriques | +2.4% | Cœur Asie-Pacifique, incluant l'Inde, le Vietnam et l'Indonésie, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Recharge de véhicules électriques et intégration des énergies renouvelables | +1.6% | Europe, Chine et Amérique du Nord | Moyen terme (2-4 ans) |
| Charges riches en courant continu augmentant la demande de protection de type B et type F | +0.9% | Europe, Chine et Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption des bâtiments intelligents et de la protection numérique | +0.7% | Amérique du Nord, Europe occidentale et villes de premier rang d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Intensité de protection accrue dans les centres de données et l'automatisation industrielle | +0.6% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations en matière de sécurité électrique et application des codes du bâtiment
Les réglementations en matière de sécurité électrique représentent le moteur de demande à court terme le plus fort pour le marché des disjoncteurs différentiels, car les exigences de conformité imposent l'installation ou le remplacement des produits. La norme DIN VDE 0100-701:2025-06 allemande a étendu les exigences de protection différentielle aux circuits de salle de bains et aux chauffe-eau fixes, avec une période de transition courant jusqu'en décembre 2027. La mise à jour oriente également les installateurs vers des appareils de type A ou type B lorsque des charges à haute fréquence sont présentes, plutôt que de traiter chaque circuit comme une application AC de base. L'Inde a rendu obligatoires les exigences révisées de la norme IS 12640 Partie 1:2024 pour les fabricants agréés à compter du 25 janvier 2025, incluant des attentes de conformité mises à jour pour les DDR. La norme IEC 61008-1:2024 a mis à jour le cadre technique utilisé par les fabricants pour les DDR domestiques et similaires, couvrant les exigences d'essai et de qualification des produits. Ces changements réglementaires offrent au marché des disjoncteurs différentiels une base de demande plus prévisible, car les installations ne peuvent pas reporter indéfiniment les travaux de sécurité requis.
Construction, électrification et remplacement des tableaux électriques
Les nouveaux bâtiments, les extensions de réseau et les mises à niveau des tableaux élargissent la base installée pour le marché des disjoncteurs différentiels. L'Inde, le Vietnam et l'Indonésie continuent d'ajouter des logements, des installations commerciales et des capacités de fabrication, qui nécessitent tous de nouveaux tableaux de distribution et des protections de circuits. Les projets modernes sont conçus selon les normes de protection actuelles, réduisant le rôle des spécifications AC héritées au point d'installation. Sur les marchés européens matures, le remplacement des tableaux électriques soutient la demande, car le parc immobilier ancien est adapté aux équipements d'efficacité énergétique et aux charges électriques plus élevées. Cela crée une base de demande large qui combine la nouvelle construction avec l'activité de rénovation, plutôt que de dépendre d'un seul cycle de construction. Le marché des disjoncteurs différentiels bénéficie lorsque le remplacement des tableaux permet aux entrepreneurs d'installer des appareils adaptés aux types de charges actuels et aux exigences d'approbation.
Recharge de véhicules électriques et intégration des énergies renouvelables
La recharge de véhicules électriques et les systèmes d'énergie distribuée augmentent le besoin d'appareils capables de détecter les courants de défaut liés au courant continu. Les recommandations d'installation de véhicules électriques basées sur la norme IEC exigent que chaque point de charge dispose d'une protection différentielle individuelle avec un courant de fonctionnement nominal ne dépassant pas 30 mA, ainsi qu'une protection contre les courants de défaut en courant continu supérieurs à 6 mA.[2] Un appareil de type B peut fournir cette protection directement, tandis que des appareils de type A ou type F peuvent être combinés avec un dispositif de détection de courant continu résiduel approprié. HD Hyundai Electric a commencé la production en série de DDR conçus pour les chargeurs de véhicules électriques en 2025, indiquant que les applications de recharge dédiées ont atteint une échelle qui soutient une production spécialisée. Les onduleurs solaires et les systèmes de batteries présentent des exigences similaires, car l'électronique de puissance peut générer des formes d'onde que les appareils de protection conventionnels peuvent ne pas détecter. Ces développements font évoluer le marché des disjoncteurs différentiels vers des produits à plus haute valeur ajoutée dans les applications résidentielles, de stationnement et commerciales.
Charges riches en courant continu augmentant la demande de protection de type B et type F
Les pompes à chaleur à base d'onduleurs, les équipements CVC, les systèmes solaires et les variateurs industriels modifient les exigences de détection des appareils de protection. Les produits AC standard ne couvrent pas toutes les formes d'onde de courant résiduel associées aux charges d'électronique de puissance, rendant la sélection des produits de plus en plus spécifique aux applications. Hager et Vaillant ont introduit une solution DDR de type B HP pour les installations de pompes à chaleur air-air en 2025, conçue pour traiter les courants de fuite en courant continu lisse et à haute fréquence. Le produit fonctionne à des fréquences supérieures à 20 kHz, illustrant comment les fabricants d'équipements peuvent influencer la sélection des appareils de protection par des conceptions de systèmes validées. Cette relation réduit le rôle de la concurrence par les prix en circuit ouvert, car le produit fait partie d'une spécification d'équipement. Le marché des disjoncteurs différentiels gagne en valeur grâce à cette évolution, même lorsque les volumes d'équipements croissent plus lentement que ceux des appareils résidentiels bas de gamme.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé des DDR sensibles au courant continu et à haute fréquence | -1.2% | Mondial, plus prononcé au Moyen-Orient, en Afrique et en Asie du Sud | Court terme (≤ 2 ans) |
| Concurrence par les prix sur les appareils AC résidentiels de base | -0.9% | Asie-Pacifique et Amérique du Sud | Court terme (≤ 2 ans) |
| Risque de déclenchements intempestifs dans les installations à forte teneur en harmoniques | -0.6% | Régions à forte densité industrielle, notamment l'Europe et l'Asie de l'Est | Moyen terme (2-4 ans) |
| Lacunes de compétences des installateurs dans la coordination de la protection à sources mixtes | -0.5% | Marchés émergents, notamment le Moyen-Orient, l'Afrique, l'Asie du Sud et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des DDR sensibles au courant continu et à haute fréquence
Les produits de type B et type F coûtent plus cher que les produits de type AC de base car ils nécessitent des capacités de détection plus complexes et des qualifications supplémentaires. La norme IEC 61008-1:2024 fournit les exigences générales pour les DDR domestiques, tandis que les produits de type B et type F doivent également répondre aux formes de courant générées par les charges avancées. Cette différence de coût est la plus significative là où les budgets des tableaux électriques sont limités et où l'application de la conformité est inégale. En conséquence, les équipements AC moins coûteux peuvent rester le choix par défaut dans certaines installations sensibles aux prix, même lorsque l'équipement connecté nécessite un type d'appareil supérieur. Les offres concurrentielles des fabricants chinois peuvent réduire l'écart de prix, mais elles n'éliminent pas les coûts associés à la conception, aux essais et aux approbations des appareils. Cette dynamique peut ralentir l'adoption des appareils avancés en Asie du Sud, en Asie du Sud-Est et dans certaines parties du Moyen-Orient et de l'Afrique.
Concurrence par les prix sur les appareils AC résidentiels de base
Les appareils résidentiels de base font face à une forte concurrence par les prix car les volumes élevés et les spécifications communes facilitent la comparaison des produits. Les appareils AC bipolaires de base sont largement utilisés dans les tableaux de distribution domestiques, incitant les fabricants à se concurrencer sur les coûts plutôt que sur les fonctionnalités. L'échantillonnage de surveillance de la qualité des disjoncteurs à Shanghai en 2025 a révélé des produits non conformes dans les canaux de commerce électronique, illustrant le risque que des prix agressifs puissent introduire des appareils sous-spécifiés dans la chaîne d'approvisionnement.[3] Les fournisseurs internationaux doivent maintenir la conformité, le support et les approbations locales tout en faisant face à des alternatives moins coûteuses. Cela limite la croissance des revenus dans la catégorie de volumes unitaires la plus importante, même si la demande de protection domestique se poursuit. Cela encourage également les fabricants du marché des disjoncteurs différentiels à accorder une plus grande importance commerciale aux gammes de produits commerciaux, industriels et spécifiques aux applications.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le cycle de mise à niveau des types soutient une demande à plus haute valeur ajoutéeLe type A a représenté 43,2% des revenus de 2026 dans ce groupe de produits car il est largement utilisé dans les circuits résidentiels et commerciaux incluant des charges électroniques. Il détecte les courants résiduels AC sinusoïdaux et en courant continu pulsé, ce qui en fait une option couramment conforme aux codes pour les tableaux de distribution modernes. Le produit bénéficie d'une familiarité établie chez les installateurs et d'une large disponibilité auprès des principales marques d'équipements électriques. Les produits de type AC restent pertinents dans les installations fonctionnant selon des spécifications plus anciennes, notamment lorsque le profil de charge est simple et que les budgets de remplacement sont limités. Cependant, les nouvelles exigences et les appareils électroménagers plus électroniques rendent le type AC moins adapté à de nombreuses nouvelles installations. Les exigences révisées de la norme IS 12640 Partie 1:2024 en Inde font partie de ce mouvement plus large vers une conformité DDR mise à jour. Le secteur des disjoncteurs différentiels évolue donc d'une hiérarchie de produits simple basée sur les prix vers un processus de sélection façonné par les charges sur chaque circuit.
Les produits de type F se situent entre les appareils de type A et de type B dans leur capacité à gérer des formes de courant complexes provenant d'équipements tels que les variateurs de vitesse et certains systèmes de climatisation. Hager décrit les applications de type F dans les environnements CVC commerciaux où des courants résiduels à plus haute fréquence influencent la sélection des appareils. Le type B devrait se développer à un CAGR de 10,2% jusqu'en 2032, ce qui en fait le groupe de produits à la croissance la plus rapide sur le marché des disjoncteurs différentiels. Il est adapté aux applications telles que la recharge de véhicules électriques où une protection contre les courants de défaut en courant continu lisse est requise, sans recourir à un dispositif RDC-DD séparé. Sa valeur unitaire plus élevée signifie que les revenus peuvent croître plus rapidement que les seuls volumes d'expéditions unitaires ne le suggèrent. Les développeurs de produits utilisent également cette catégorie pour établir des relations plus étroites avec les fabricants de systèmes de recharge, de chauffage et d'énergie. Cela donne au segment de type de produit une voie plus claire vers la différenciation que les appareils AC standard.



Par configuration de pôles :
la demande tétrapolaire suit la croissance des installations triphaséesLes produits bipolaires ont représenté 57,6% de la taille du marché des disjoncteurs différentiels en 2026, reflétant le grand nombre de circuits résidentiels et commerciaux légers monophasés. Leur compatibilité avec les tableaux DIN compacts et les disjoncteurs modulaires individuels les maintient au cœur des conceptions de tableaux à fort volume. Les configurations bipolaires de base sont également plus faciles à proposer à des prix compétitifs car elles sont produites à grande échelle et utilisent des pratiques d'installation bien établies. Les fournisseurs continuent d'améliorer la densité des produits dans cette catégorie à mesure que l'espace dans les tableaux devient plus limité. La priorité concurrentielle sous-jacente reste la protection compacte pour les tableaux à espace contraint. Cela maintient la demande bipolaire importante même si le marché des disjoncteurs différentiels devient plus différencié techniquement.
Les appareils tétrapolaires devraient croître à un CAGR de 9,6% jusqu'en 2032, à mesure que les applications triphasées se développent dans les sites commerciaux et industriels. Ils assurent la protection des installations telles que les grands tableaux de distribution, les sites logistiques, les tableaux de fabrication et les équipements de recharge de véhicules électriques triphasés. La norme IEC 61008-1:2024 a révisé les exigences pour toutes les configurations de DDR et ajouté des essais relatifs aux surtensions temporaires et aux bornes pour conducteurs en aluminium. La révision crée un point pratique pour que les fournisseurs mettent à jour et requalifient leurs conceptions tétrapolaires. L'offre de type B HP de Hager comprend des configurations tétrapolaires pour les installations de pompes à chaleur, reliant l'électrification triphasée à une protection différentielle de classe supérieure. Ces systèmes utilisent des équipements plus complexes et ont généralement une valeur de protection plus élevée par installation. En conséquence, le secteur des disjoncteurs différentiels peut capturer des revenus plus élevés dans cette configuration même lorsque la demande totale en unités reste inférieure aux volumes bipolaires.
Par courant nominal :
les volumes de la gamme intermédiaire coexistent avec la croissance de la valeur à courant plus élevéLa plage 25A à 63A a représenté 52,8% des revenus de 2026 car elle couvre les exigences courantes des tableaux de distribution résidentiels et des petites entreprises. Cette plage prend en charge de nombreuses applications de circuits principaux et d'arrivée principale, ce qui en fait le centre de production des principaux fournisseurs. La gamme de produits actuelle de Chint comprend des dispositifs de protection à courant résiduel dans plusieurs tailles de cadre, reflétant l'importance de cette large gamme intermédiaire. Havells répertorie également des offres DDR pour son portefeuille de protection électrique indien, y compris des options de classe supérieure sur demande. Le segment conserve une forte demande car les calibres de circuits de base sont ancrés dans la conception des bâtiments, les travaux de remplacement et les pratiques établies des installateurs. Il reste également exposé à la concurrence par les prix car les différences de spécification sont moins visibles dans de nombreuses applications domestiques standard.
Le segment supérieur à 63A devrait enregistrer un CAGR de 9,8% jusqu'en 2032, soutenu par les sous-tableaux industriels, les tableaux de distribution commerciaux, les équipements de centres de données et les infrastructures de recharge à plus haute puissance. Ces applications nécessitent des produits capables de fonctionner à des courants nominaux plus élevés et de répondre à des exigences système exigeantes. Le catalogue de Fuji Electric comprend des disjoncteurs différentiels dans de grandes tailles de cadre, démontrant la portée des produits disponibles pour les installations industrielles. Les appareils plus grands sont vendus en volumes unitaires inférieurs à la plage 25A à 63A, mais leur valeur moyenne est plus élevée. L'automatisation industrielle et l'expansion des centres de données peuvent donc faire évoluer les revenus vers cette catégorie sans déplacer la base de volumes unitaires de la gamme intermédiaire. Le marché des disjoncteurs différentiels a une opportunité claire dans cette plage où la performance, les calibres, la certification et le support technique comptent plus que le prix initial.

Par utilisateur final :
le volume résidentiel reste important tandis que l'industrie ajoute de la valeurLes utilisateurs résidentiels ont représenté 41,3% de la taille du marché des disjoncteurs différentiels en 2026 car les circuits domestiques restent la plus grande base installée pour la protection différentielle. Les codes du bâtiment et les attentes des consommateurs en matière de sécurité soutiennent l'utilisation des DDR dans les nouvelles maisons, les rénovations, les salles de bains et autres circuits où la sécurité électrique est requise. La demande résidentielle est principalement satisfaite par des produits bipolaires compacts, mais l'adoption de la recharge de véhicules électriques et des pompes à chaleur crée une demande sélective pour les équipements de type A, type F et type B. La liste de prix 2026 de Havells comprend des configurations HLi et type B, indiquant un choix de produits résidentiels plus large en Inde. Les utilisateurs commerciaux forment la couche intermédiaire de la demande dans les bureaux, le commerce de détail, l'hôtellerie et les bâtiments à usage mixte. Leurs exigences variées en matière de circuits peuvent augmenter le nombre de variantes de produits nécessaires dans chaque tableau et soutenir une gamme plus large de calibres et de sensibilités.
Les applications industrielles devraient croître à un CAGR de 9,7% jusqu'en 2032, le taux le plus élevé parmi les groupes d'utilisateurs finaux sur le marché des disjoncteurs différentiels. Les systèmes de fabrication utilisent des variateurs de fréquence et d'autres équipements qui nécessitent une coordination minutieuse de la protection contre les défauts et peuvent nécessiter une capacité de type F ou type B. Les centres de données et les installations de processus à haute valeur accordent également plus d'importance à une protection fiable car les arrêts inattendus peuvent être coûteux.[4] Les services publics et les infrastructures restent un groupe d'applications plus restreint mais bénéficient du soutien de l'électrification des transports, du traitement de l'eau et des projets liés au réseau. Les appareils à courant nominal plus élevé et les produits spécifiques aux types offrent aux fournisseurs une voie vers des revenus plus élevés par projet dans ces applications. Le secteur des disjoncteurs différentiels est de plus en plus façonné par la nécessité d'adapter le comportement des appareils aux charges électriques complexes plutôt que de simplement installer une unité résidentielle standard.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique a détenu 33,2% du marché des disjoncteurs différentiels en 2026 et devrait croître à un CAGR de 9,5% jusqu'en 2032. La Chine combine une grande base d'équipements domestiques avec une présence étendue dans la fabrication et l'exportation, notamment les gammes de produits CHINT qui couvrent plusieurs séries et tailles de cadre de DDR. L'Inde ajoute un moteur de demande basé sur la conformité grâce à la révision obligatoire de la norme IS 12640 Partie 1:2024 pour les fabricants agréés. Le Vietnam et l'Indonésie soutiennent la nouvelle demande grâce aux investissements dans le logement, la construction commerciale et la fabrication qui nécessitent de nouveaux tableaux électriques. ABB a élargi son portefeuille de solutions pour bâtiments et nommé un distributeur de détail au Vietnam en 2025, incluant le DDR GSJ200 dans son offre. La région développe également une demande à plus haute valeur ajoutée à mesure que les fournisseurs locaux introduisent des fonctions numériques, des calibres plus larges et des produits pour les charges à base d'onduleurs. Le système de normes de la Chine exerce une influence réglementaire par le biais des exigences nationales pour les dispositifs de protection à courant résiduel, tandis que les fournisseurs à l'exportation doivent également satisfaire aux approbations basées sur la norme IEC.
Europe
La demande européenne est soutenue par des réglementations établies en matière de sécurité électrique et un cycle actif de qualification des produits. Les recommandations DIN VDE mises à jour en Allemagne élargissent les exigences de protection dans les zones humides et soutiennent les travaux de remplacement dans les bâtiments existants. La directive européenne Basse Tension continue de définir un cadre de conformité pour les équipements électriques mis sur le marché européen, incluant les exigences de conformité et de traçabilité. Legrand a renouvelé un certificat d'essai CB pour sa gamme de DDR DX3 et RX3 en 2025, illustrant les travaux de recertification continus associés à la conformité des produits. L'Europe dispose également d'une solide base de projets de pompes à chaleur, de véhicules électriques et de modernisation des bâtiments qui augmentent la demande d'appareils compatibles avec les charges d'électronique de puissance. La solution de type B HP de Hager, développée avec Vaillant, est un exemple de fournisseurs utilisant l'ingénierie d'application pour répondre à cette exigence. Cela favorise les entreprises capables d'offrir un support technique, des approbations et des conseils clairs sur la sélection des produits en plus de l'appareil lui-même.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord utilise un cadre de protection contre les défauts à la terre distinct basé sur le NEC et la norme UL 1053 plutôt que la classification DDR IEC utilisée dans de nombreuses autres régions. NOARK a introduit le DDR L1H avec la certification UL 1053 et IEC/EN 61008-1 en 2026, démontrant une voie pour les produits sur plateforme IEC pour servir les canaux nord-américains. La demande en Amérique du Sud est concentrée dans les marchés portés par la construction où les normes électriques locales et les importations façonnent la disponibilité des produits. La demande au Moyen-Orient et en Afrique est soutenue par des programmes de construction et d'infrastructure, mais les appareils avancés peuvent faire face à des contraintes de coût et de compétences des installateurs. Legrand a lancé sa gamme Power and Protection en Égypte en 2025 pour les applications résidentielles et commerciales, reflétant une attention locale accrue aux produits de protection conformes. Le marché des disjoncteurs différentiels dans ces régions devrait croître principalement par de nouvelles installations, tandis que la demande de rénovation se développe à mesure que les codes locaux et la capacité d'installation qualifiée deviennent plus établis. La nécessité d'une homologation UL en Amérique du Nord et d'une conformité IEC dans d'autres régions signifie que la conformité reste un facteur central dans l'expansion géographique.
Paysage concurrentiel
Concentration du Marché
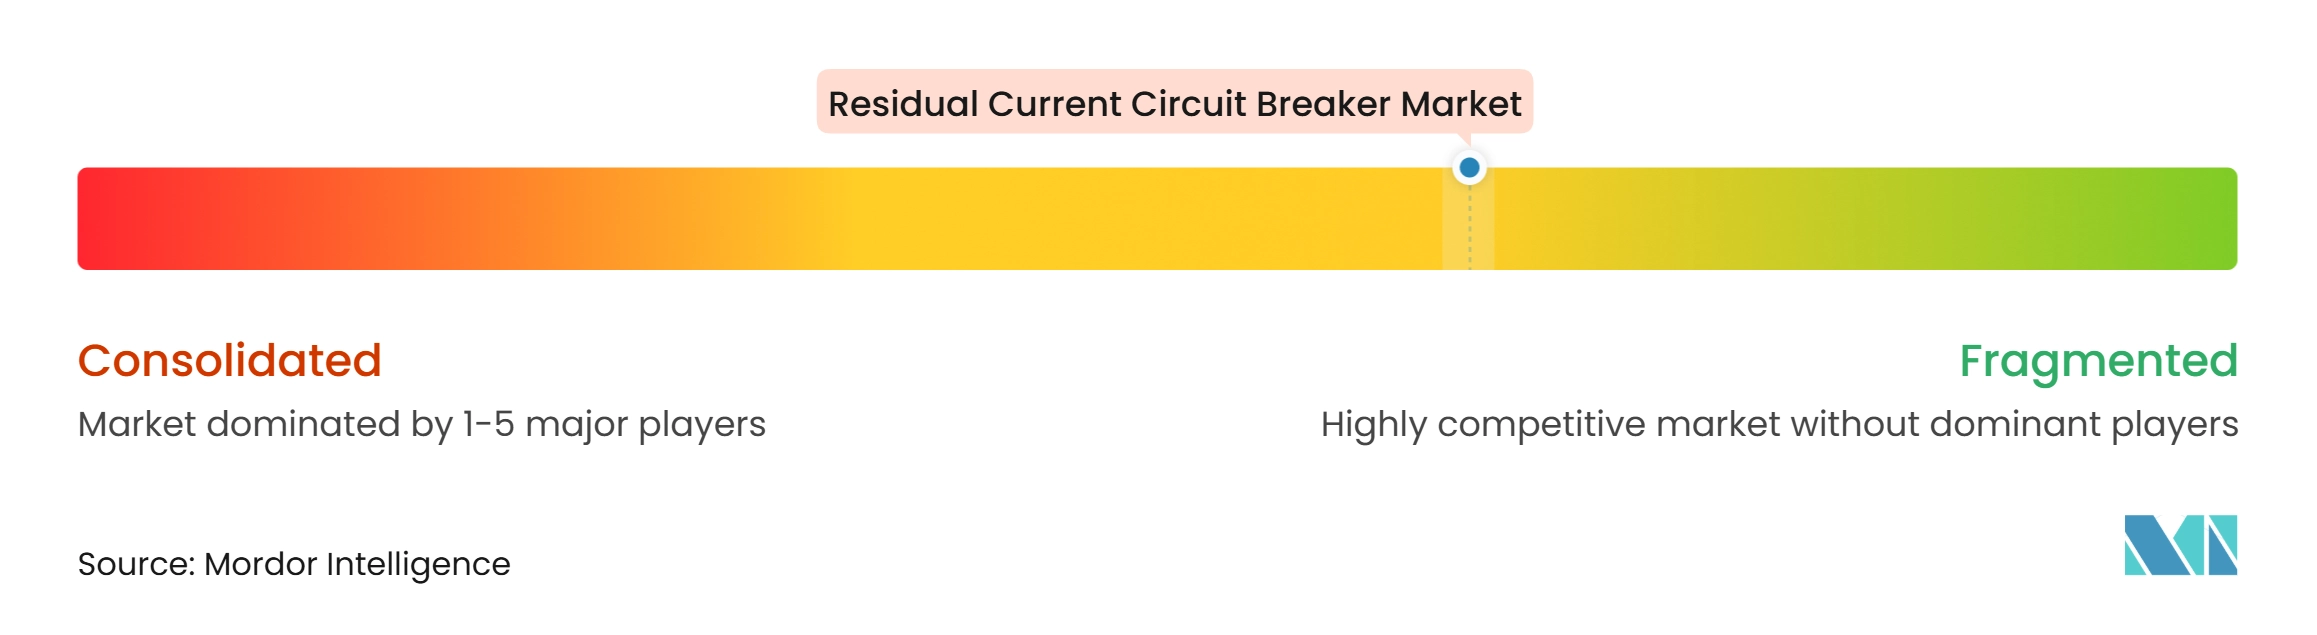
Le marché des disjoncteurs différentiels est modérément consolidé, avec des multinationales européennes et de grands fabricants asiatiques servant différentes parties de la gamme de produits. ABB, Schneider Electric, Siemens, Eaton, Legrand, Hager et d'autres fournisseurs établis se concurrencent par la gamme technique, les approbations, la distribution et l'intégration des systèmes. CHINT, Delixi Electric et d'autres fournisseurs asiatiques se concurrencent fortement sur les produits à fort volume tout en élargissant leurs certifications et capacités de produits. Les différences concurrentielles deviennent plus définies à mesure que les chargeurs de véhicules électriques, les pompes à chaleur et l'électronique industrielle nécessitent une protection plus spécialisée. Cela rend la classification par type, les performances à haute fréquence et l'intégration dans les tableaux des facteurs importants aux côtés du prix. Les fournisseurs disposant d'une base installée importante peuvent également utiliser les cycles de renouvellement des produits pour introduire des conceptions compactes et des fonctions numériques améliorées.
Siemens et DOMO Chemicals ont annoncé en février 2025 que les boîtiers des DDR SENTRON 5SV3 utiliseraient le polyamide 6 recyclé TECHNYL 4EARTH avec 50% de contenu recyclé. Cela démontre que les choix de matériaux peuvent influencer les marchés publics et les spécifications de projets où des exigences de durabilité s'appliquent. La collaboration produit de type B HP de Hager et Vaillant en 2025 offre un deuxième exemple, reliant la protection des circuits à une application de pompe à chaleur validée plutôt que de laisser la sélection entièrement au canal de distribution. La production de DDR pour chargeurs de véhicules électriques de HD Hyundai Electric en 2025 fournit un troisième exemple d'un fournisseur créant une gamme de produits pour une application d'électrification définie. Ces actions reflètent une concurrence basée sur l'adéquation aux applications, la validation des produits et la préparation à la conformité, et rendent plus difficile pour les fournisseurs de produits de base de se concurrencer uniquement sur le prix unitaire.
Des opportunités subsistent dans les configurations de type B à courant plus élevé et dans les appareils satisfaisant plusieurs voies de certification régionale. Le catalogue de disjoncteurs différentiels de Fuji Electric montre l'étendue des équipements industriels à grand cadre disponibles pour ces applications. Le produit à double certification de NOARK illustre comment un fabricant sur plateforme IEC peut surmonter la barrière de conformité nord-américaine. Le champ concurrentiel reste large, car les données disponibles ne fournissent pas de parts de marché combinées pour les principaux acteurs. Les fournisseurs européens conservent un avantage dans l'ingénierie d'application et les approbations établies, tandis que les fournisseurs asiatiques ont l'échelle et des portefeuilles de produits en expansion. Le marché des disjoncteurs différentiels est différencié par l'adéquation technique et la conformité régionale autant que par le coût de fabrication. Les preuves disponibles soutiennent un niveau modéré de concentration plutôt qu'une domination par un petit groupe. Cet équilibre laisse de la place aux spécialistes capables de démontrer leurs performances dans des installations exigeantes, tandis que les fournisseurs à gamme large peuvent utiliser la disponibilité locale et les portefeuilles de certification pour concourir pour des spécifications de tableaux et de projets plus importants.
Leaders du secteur des disjoncteurs différentiels
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Disjoncteurs à Courant Différentiel Résiduel Entreprises couvertes dans ce rapport
- ABB Ltd.
- CHINT Group
- Delixi Electric
- Doepke Schaltgeräte GmbH
- Eaton Corporation plc
- ETI Elektroelement d.d.
- Fuji Electric Co., Ltd.
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- Noark Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Socomec Group
Développements industriels récents dans Marché des Disjoncteurs à Courant Différentiel Résiduel
- Juillet 2026 : Schneider Electric SE a lancé le disjoncteur différentiel triphasé Acti9 iC60 H3 avec protection contre les surintensités (RCBO), élargissant son portefeuille de protection basse tension Acti9 pour les applications commerciales et industrielles. Le RCBO de type A combine la protection contre les surcharges, les courts-circuits et les courants de défaut à la terre dans une conception compacte, nécessitant seulement 3 modules par rapport à la configuration RCBO conventionnelle à 7 modules.
- Juillet 2026 : Schneider Electric SE a lancé la gamme Easy9 Pro en Afrique du Sud, élargissant son portefeuille de distribution finale pour les applications résidentielles et commerciales petites à moyennes. La gamme comprend des disjoncteurs modulaires (MCB), des disjoncteurs différentiels (DDR), des auxiliaires et des accessoires, offrant des capacités de coupure jusqu'à 10 kA pour répondre aux applications nécessitant une protection plus élevée contre les courts-circuits.
- Avril 2026 : Siemens AG a annoncé des plans pour construire une nouvelle usine numérique neutre en carbone à Sibiu, en Roumanie, représentant un investissement de plusieurs millions d'euros (EUR) dédié à la production de dispositifs de protection électrique basse tension SENTRON. L'installation prévue de 14 500 m², dont la mise en service est prévue pour 2028, fabriquera des produits comprenant des disjoncteurs modulaires (MCB), des disjoncteurs différentiels (DDR), des disjoncteurs différentiels avec protection contre les surintensités (RCBO) et des dispositifs de protection électronique des circuits (ECPD).
- Mars 2026 : ABB Ltd a introduit le RCBO DS30 1P+N, le disjoncteur différentiel avec protection contre les surintensités (RCBO) 10 kA indépendant de la tension le plus mince au monde. L'appareil combine la protection contre les fuites à la terre, la protection contre les surcharges et la protection contre les courts-circuits dans une largeur compacte de module unique de 17,6 mm, permettant jusqu'à 50% d'économie d'espace par rapport aux combinaisons conventionnelles DDR et MCB à deux modules.
Périmètre du rapport mondial sur le marché des disjoncteurs différentiels
Un disjoncteur différentiel (DDR) est un dispositif de sécurité électrique qui surveille et compare en permanence le courant circulant dans les conducteurs de phase et de neutre. Il fonctionne selon la loi de Kirchhoff sur les courants, qui suppose que les courants entrant et sortant doivent être égaux. S'il détecte un déséquilibre causé par une fuite à la terre, comme un courant fuyant à travers un appareil défectueux ou une personne touchant un conducteur sous tension, il se déclenche instantanément pour couper l'alimentation. Cette action rapide prévient les chocs électriques graves et réduit le risque d'incendies électriques. Cependant, un DDR doit être associé à un disjoncteur modulaire (MCB), car il n'inclut pas de protection intégrée contre les surcharges.
Le marché mondial des disjoncteurs différentiels (DDR) est segmenté par type de produit, configuration de pôles, courant nominal, utilisateur final et géographie. Par type de produit, le marché est segmenté en DDR de type AC, DDR de type A, DDR de type F et DDR de type B. Par configuration de pôles, le marché est segmenté en DDR bipolaires et DDR tétrapolaires. Par courant nominal, le marché est segmenté en jusqu'à 25A, 25A à 63A et au-dessus de 63A. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel, et services publics et infrastructures. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des DDR dans 25 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| DDR de type AC |
| DDR de type A |
| DDR de type F |
| DDR de type B |
| DDR bipolaire |
| DDR tétrapolaire |
| Jusqu'à 25A |
| 25A à 63A |
| Au-dessus de 63A |
| Résidentiel |
| Commercial |
| Industriel |
| Services publics et infrastructures |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Norvège | |
| Pays-Bas | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Nigéria | |
| Oman | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | DDR de type AC | |
| DDR de type A | ||
| DDR de type F | ||
| DDR de type B | ||
| Par configuration de pôles | DDR bipolaire | |
| DDR tétrapolaire | ||
| Par courant nominal | Jusqu'à 25A | |
| 25A à 63A | ||
| Au-dessus de 63A | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Services publics et infrastructures | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Norvège | ||
| Pays-Bas | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Nigéria | ||
| Oman | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de disjoncteurs différentiels ?
L'application des codes du bâtiment, le remplacement des tableaux, la recharge de véhicules électriques, les systèmes d'énergie renouvelable et les charges à base d'onduleurs augmentent la demande d'appareils capables de détecter des courants résiduels plus complexes.
Quelle est la taille du marché des disjoncteurs différentiels ?
Le marché est évalué à 541,66 millions USD en 2026 et devrait atteindre 908,34 millions USD d'ici 2032, avec un CAGR de 9,05% pour 2027-2032.
Quel type de DDR connaît la croissance la plus rapide ?
Le type B devrait croître à un CAGR de 10,2% jusqu'en 2032, car la recharge de véhicules électriques et d'autres applications riches en courant continu nécessitent une protection renforcée.
Pourquoi les DDR de type B sont-ils utilisés pour la recharge de véhicules électriques ?
Les installations de véhicules électriques nécessitent une protection contre les courants de défaut en courant continu supérieurs à 6 mA, qui peut être fournie par un appareil de type B ou une combinaison d'appareils appropriée.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 9,5% jusqu'en 2032, soutenue par l'activité de construction, les investissements dans la fabrication, l'offre de produits et les mises à niveau des codes de sécurité.
Quel est le principal défi pour les DDR avancés ?
Les prix plus élevés des appareils de type B et type F peuvent ralentir l'adoption là où les budgets sont limités ou où l'application technique est incohérente.