
Marktgröße und Marktanteil für Fehlerstromschutzschalter
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 588.93 Millionen US-Dollar |
| Marktgröße (2032) | 908.34 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.05 % |
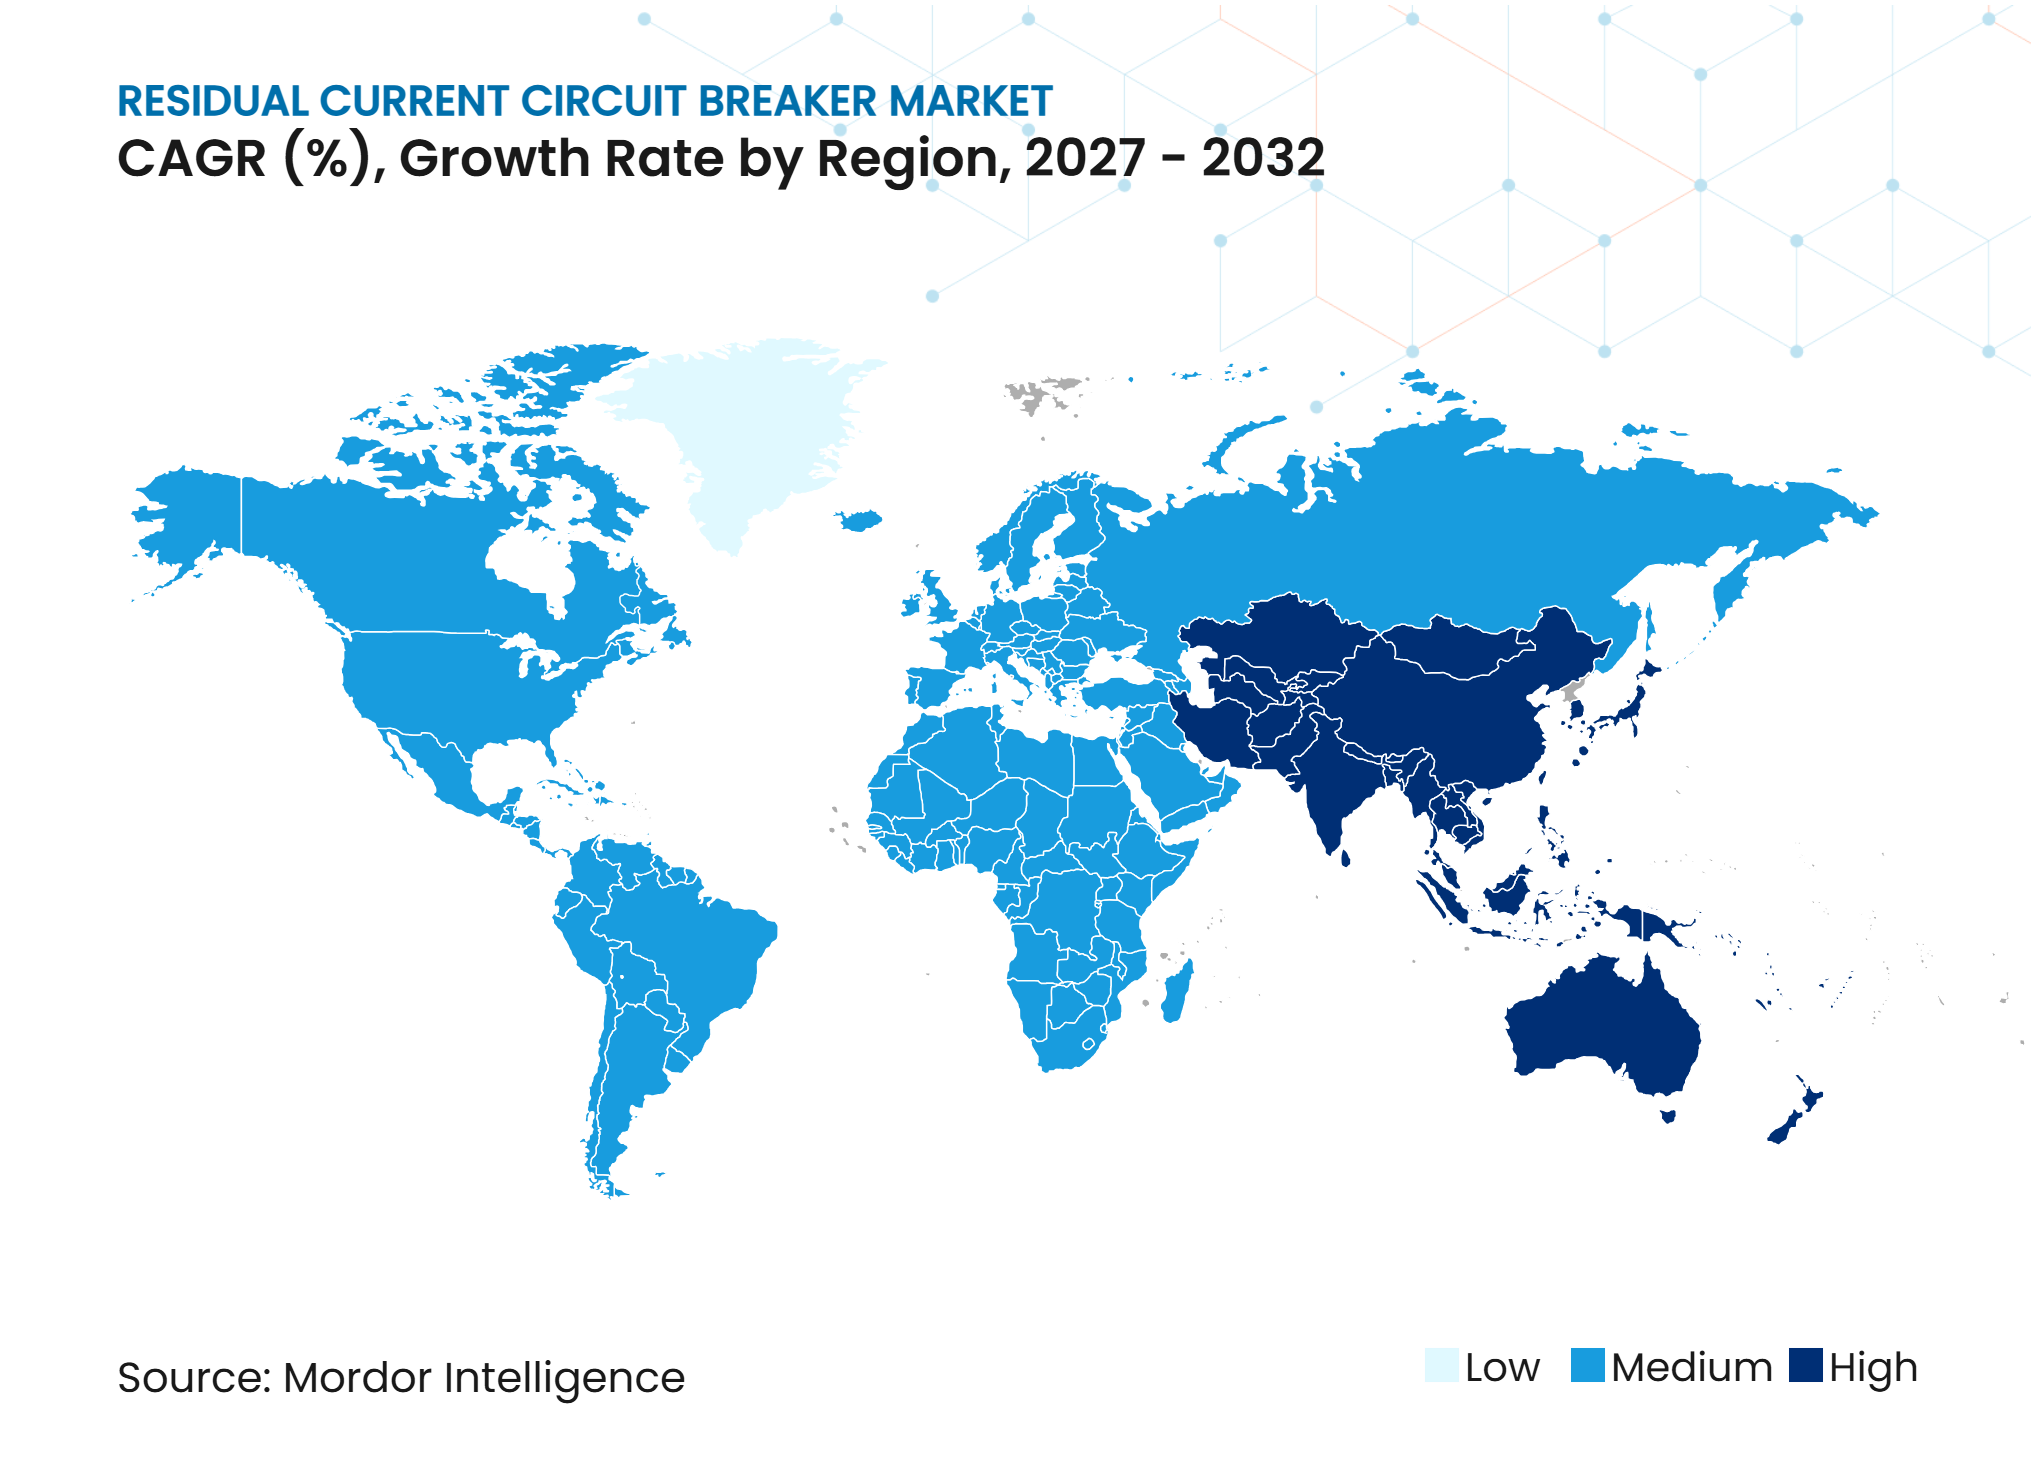
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fehlerstromschutzschalter von Mordor Intelligence
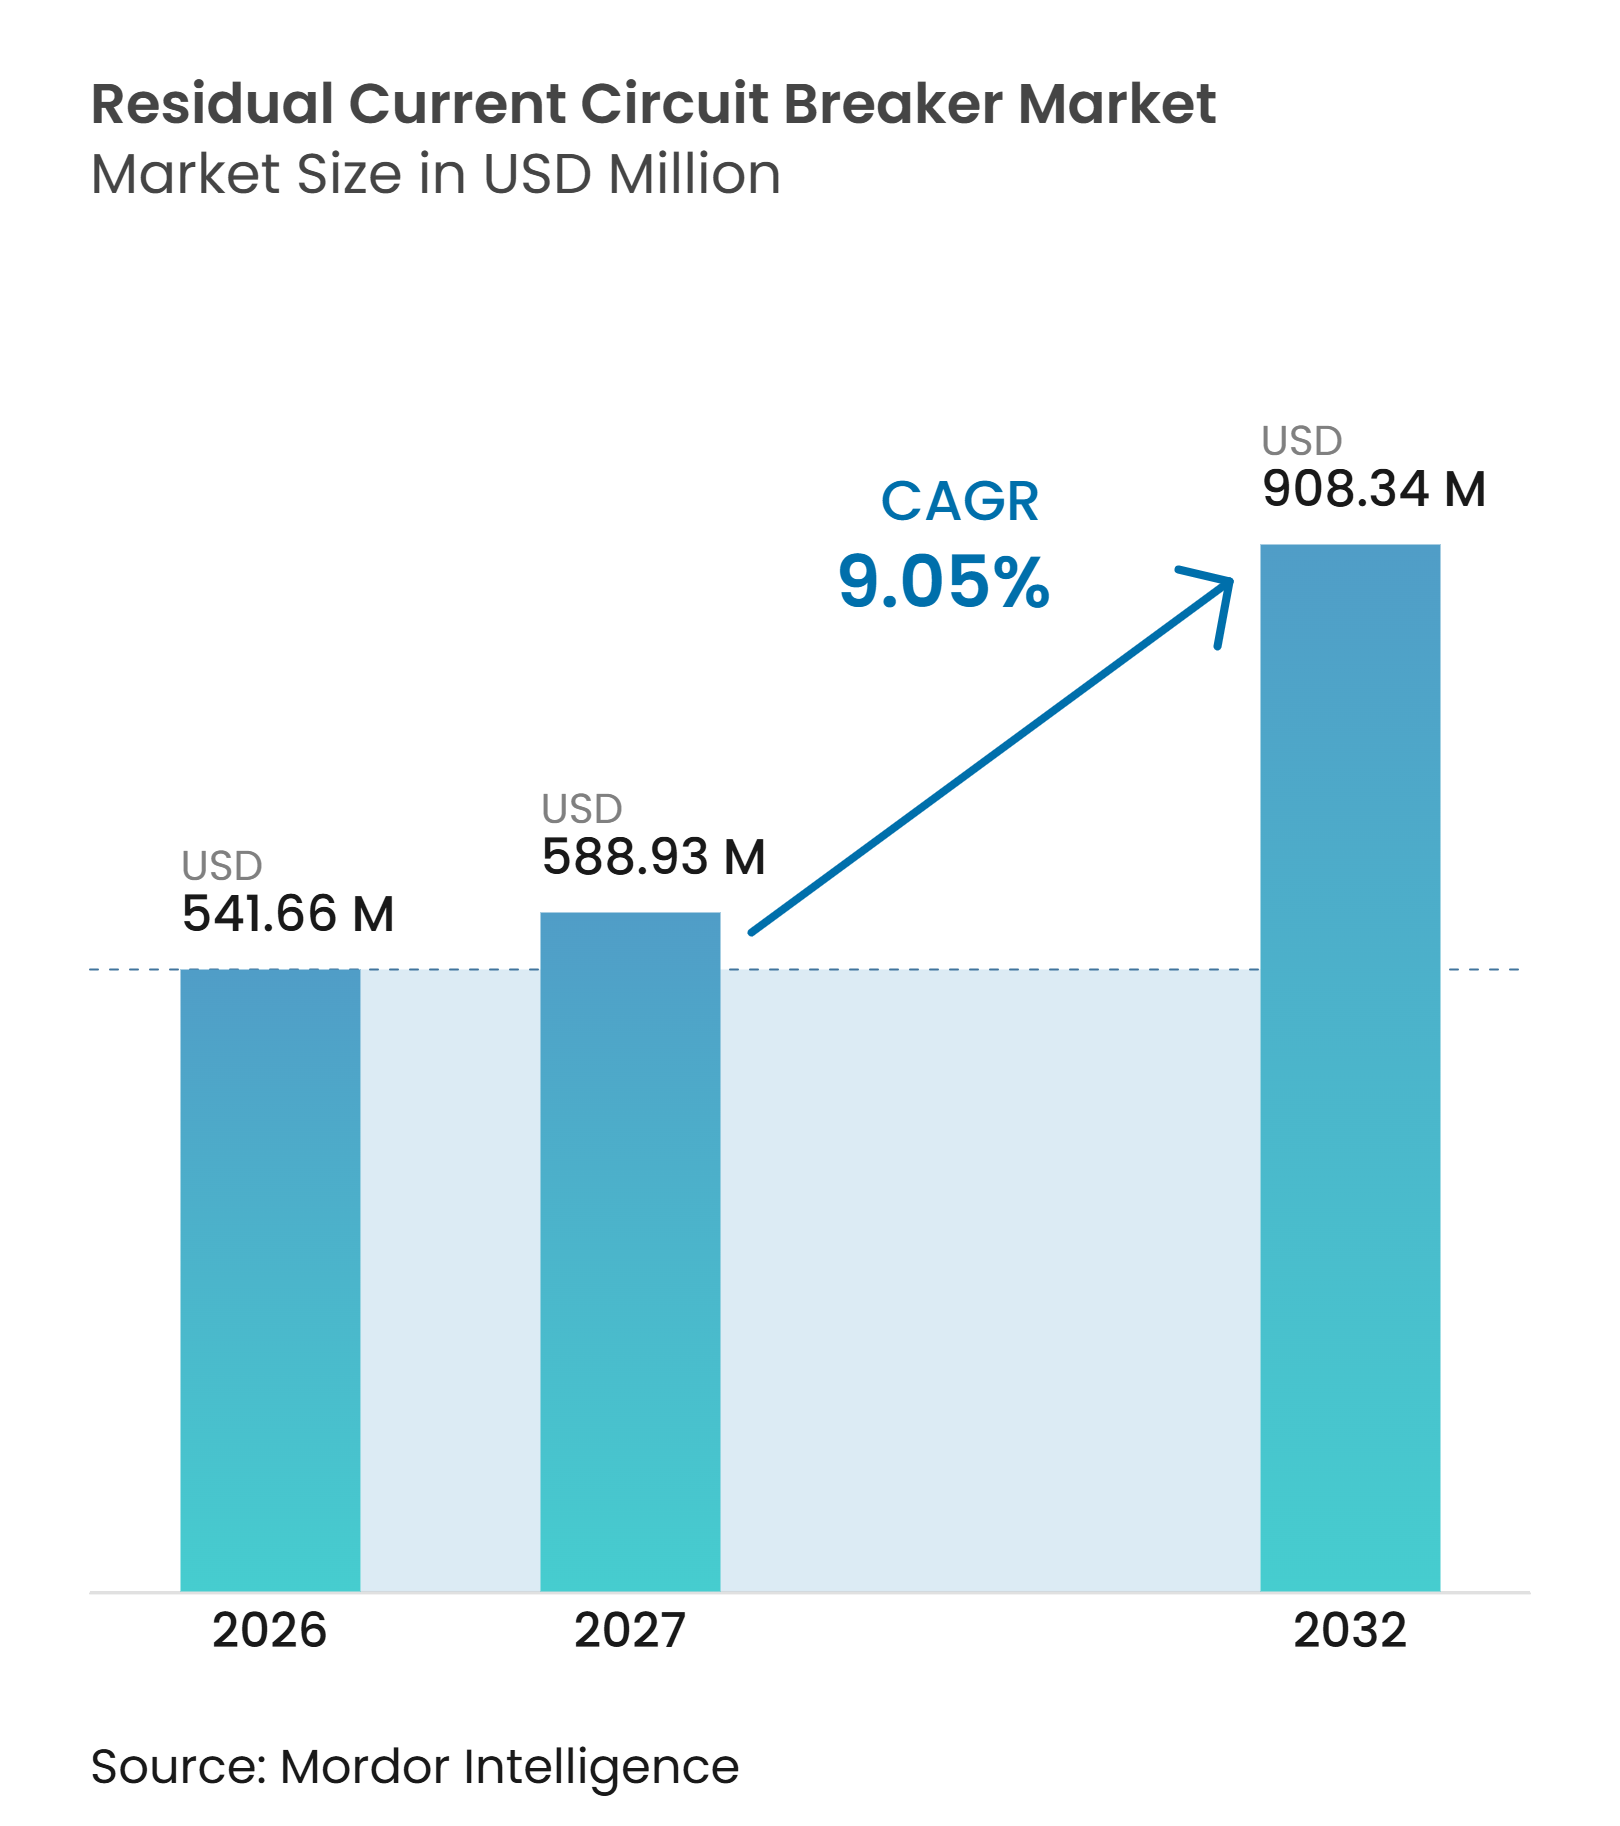
Die Marktgröße für Fehlerstromschutzschalter wird voraussichtlich von 541,66 Millionen USD im Jahr 2026 auf 588,93 Millionen USD im Jahr 2027 steigen und bis 2032 908,34 Millionen USD erreichen, mit einem CAGR von 9,05 % über den Zeitraum 2027–2032. Vorschriften zur elektrischen Sicherheit erweitern den Anwendungsbereich von Stromkreisen, die einen Fehlerstromschutz erfordern, insbesondere in Wohnbereichen, Nassbereichen, gewerblichen Verteilungen und industriellen Anwendungen.[1] Die Elektrifizierung verändert zudem den Produktmix, da Ladestationen für Elektrofahrzeuge, Solaranlagen, Batteriesysteme, Wärmepumpen und Frequenzumrichter Fehlerströme erzeugen können, die von herkömmlichen Typ-AC-Geräten nicht erfasst werden. Infolgedessen wächst die Nachfrage nach Typ-A-, Typ-F- und Typ-B-Produkten, während zweipolige Standardgeräte weiterhin hohe Stückzahlen im Wohnbereich unterstützen. Hersteller reagieren durch Produktneugestaltung, kompaktere Verteilungsabmessungen, Ferndiagnose und Zertifizierungsprogramme, die Installateuren eine klarere Geräteauswahlhilfe bieten. Der Preisdruck konzentriert sich weiterhin auf einfache Wohnbereichsprodukte, was größere Anbieter dazu veranlasst, sich auf höher bewertete, industrielle und anwendungsspezifische Schutzgeräte zu konzentrieren.
Wichtigste Erkenntnisse des Berichts
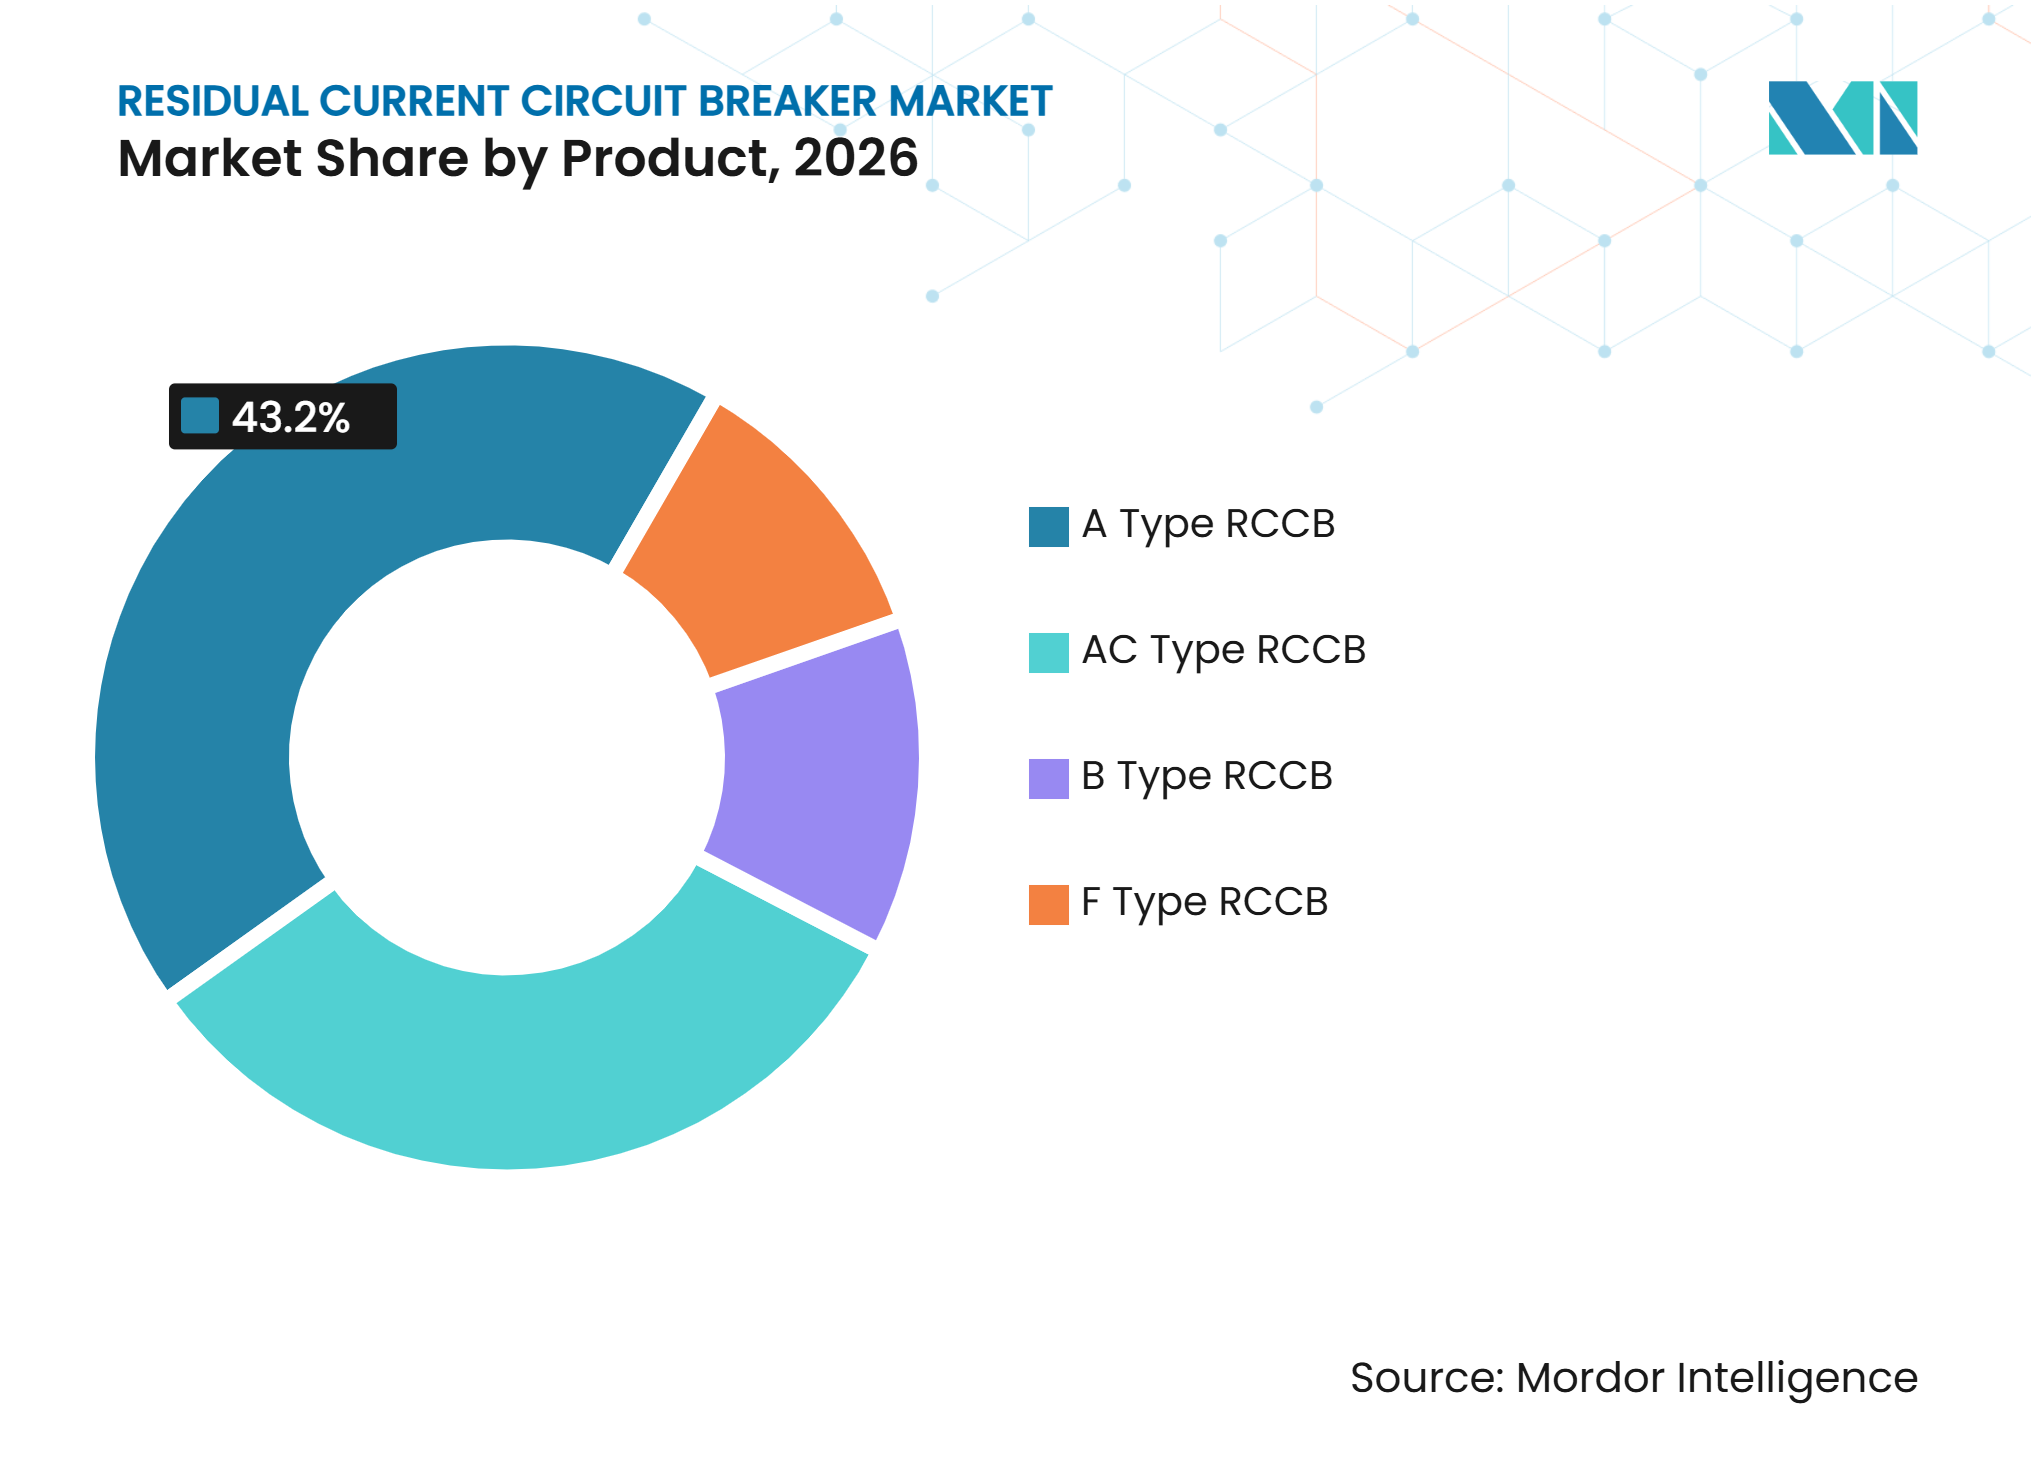
- Nach Produkttyp hält Typ A im Jahr 2026 einen Marktanteil von 43,2 % am Markt für Fehlerstromschutzschalter, während Typ B bis 2032 mit einem CAGR von 10,2 % wachsen soll.
- Nach Polkonfiguration entfallen im Jahr 2026 57,6 % des Marktanteils für Fehlerstromschutzschalter auf zweipolige Geräte, während vierpolige Geräte bis 2032 mit einem CAGR von 9,6 % wachsen sollen.
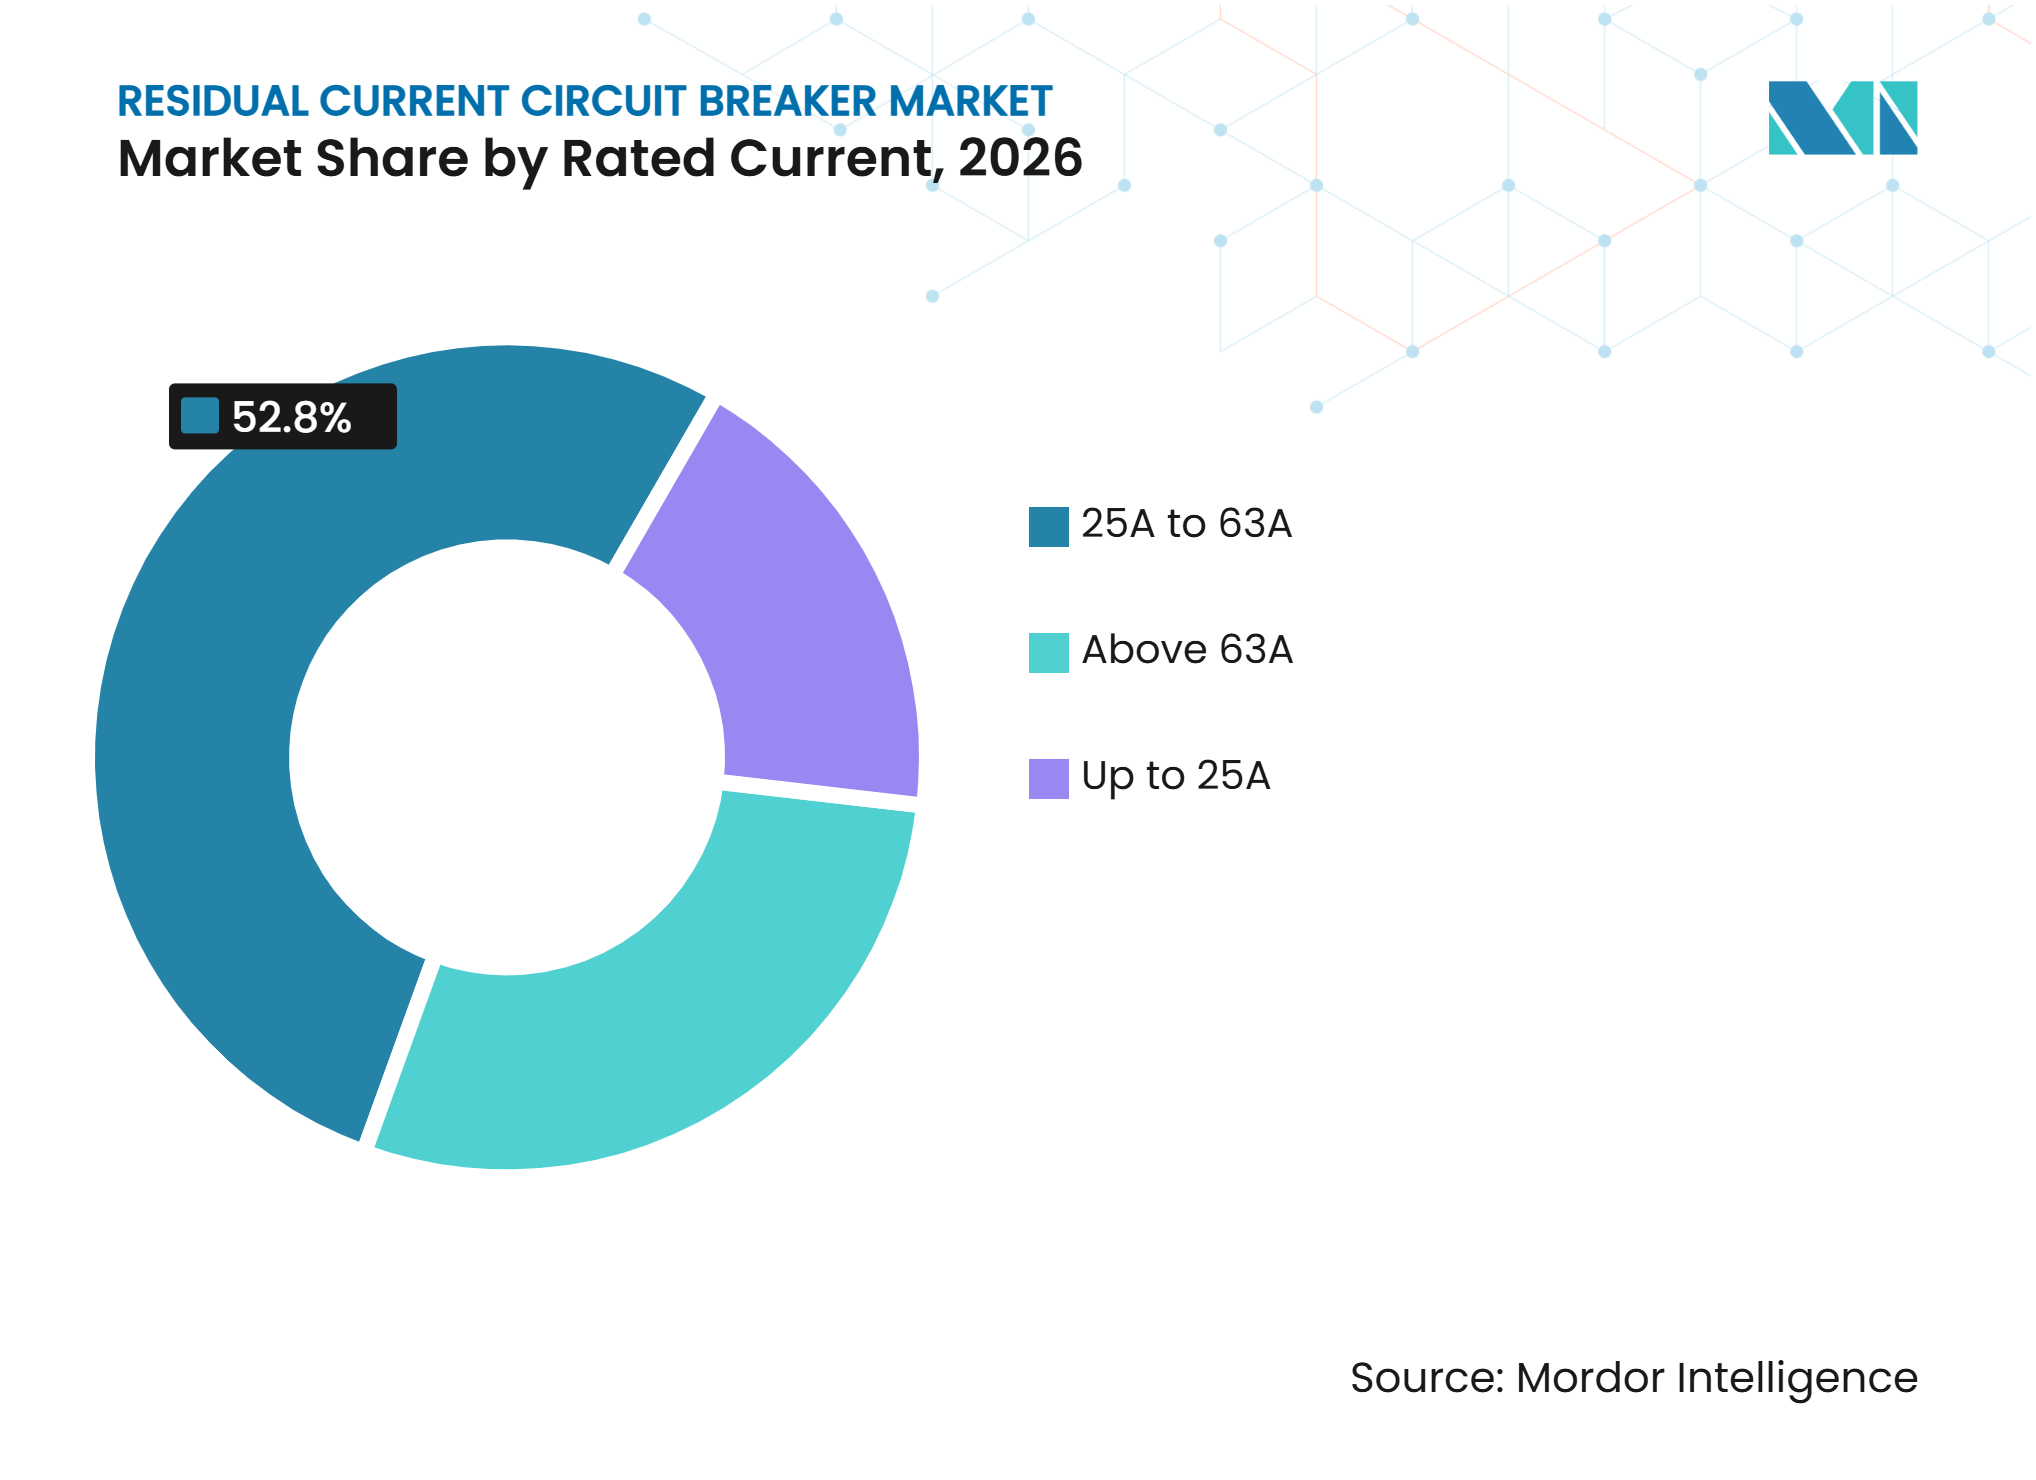
- Nach Nennstrom hält der Bereich 25 A bis 63 A im Jahr 2026 einen Anteil von 52,8 %, während der Bereich über 63 A bis 2032 mit einem CAGR von 9,8 % wachsen soll.
- Nach Endnutzer entfallen im Jahr 2026 41,3 % des Anteils auf Wohnbereichsanwendungen, während industrielle Anwendungen bis 2032 mit einem CAGR von 9,7 % wachsen sollen.
- Nach Geografie hält Asien-Pazifik im Jahr 2026 einen Anteil von 33,2 % und soll bis 2032 mit einem CAGR von 9,5 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vorschriften zur elektrischen Sicherheit und Durchsetzung von Bauvorschriften | +2.8% | Global, mit Schwerpunkten in Europa, Indien und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Bautätigkeit, Elektrifizierung und Austausch von Elektroverteilungen | +2.4% | Schwerpunkt Asien-Pazifik, einschließlich Indien, Vietnam und Indonesien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Laden von Elektrofahrzeugen und Integration erneuerbarer Energien | +1.6% | Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Gleichstromreiche Lasten erhöhen die Nachfrage nach Typ-B- und Typ-F-Schutz | +0.9% | Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einführung von Smart-Building- und digitalem Schutz | +0.7% | Nordamerika, Westeuropa und Tier-1-Städte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Höhere Schutzintensität in Rechenzentren und industrieller Automatisierung | +0.6% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vorschriften zur elektrischen Sicherheit und Durchsetzung von Bauvorschriften
Vorschriften zur elektrischen Sicherheit stellen den stärksten kurzfristigen Nachfragetreiber für den Markt für Fehlerstromschutzschalter dar, da Compliance-Anforderungen die Installation oder den Austausch von Produkten vorschreiben. Die deutsche Norm DIN VDE 0100-701:2025-06 erweiterte die Anforderungen an den Fehlerstromschutz für Badezimmerstromkreise und fest installierte Warmwasserbereiter mit einer Übergangsfrist bis Dezember 2027. Die Aktualisierung weist Installateure auch an, bei Vorhandensein hochfrequenter Lasten Typ-A- oder Typ-B-Geräte zu verwenden, anstatt jeden Stromkreis als einfache Typ-AC-Anwendung zu behandeln. Indien machte die überarbeiteten Anforderungen der IS 12640 Teil 1:2024 ab dem 25. Januar 2025 für lizenzierte Hersteller verbindlich, einschließlich aktualisierter Compliance-Anforderungen für FI-Schutzschalter. IEC 61008-1:2024 aktualisierte den technischen Rahmen, den Hersteller für Haushalts- und ähnliche FI-Schutzschalter verwenden, und umfasst Produktprüfungs- und Qualifizierungsanforderungen. Diese regulatorischen Änderungen verschaffen dem Markt für Fehlerstromschutzschalter eine besser planbare Nachfragebasis, da Installationen erforderliche Sicherheitsarbeiten nicht auf unbestimmte Zeit aufschieben können.
Bautätigkeit, Elektrifizierung und Austausch von Elektroverteilungen
Neubauten, Netzerweiterungen und Verteilungsaufrüstungen erweitern die installierte Basis für den Markt für Fehlerstromschutzschalter. Indien, Vietnam und Indonesien bauen weiterhin Wohngebäude, Gewerbeeinrichtungen und Produktionskapazitäten aus, die alle neue Unterverteilungen und Leitungsschutz erfordern. Moderne Projekte werden nach aktuellen Schutzstandards konzipiert, wodurch die Rolle veralteter Typ-AC-Spezifikationen am Installationsort reduziert wird. In reifen europäischen Märkten unterstützt der Austausch von Elektroverteilungen die Nachfrage, da älterer Wohnungsbestand für Energieeffizienzgeräte und höhere elektrische Lasten angepasst wird. Dies schafft eine breite Nachfragebasis, die Neubau und Nachrüstung kombiniert, anstatt von einem einzigen Bauzyklus abhängig zu sein. Der Markt für Fehlerstromschutzschalter profitiert, wenn der Austausch von Verteilungen Installateuren ermöglicht, Geräte zu installieren, die den aktuellen Lasttypen und Zulassungsanforderungen entsprechen.
Laden von Elektrofahrzeugen und Integration erneuerbarer Energien
Ladestationen für Elektrofahrzeuge und dezentrale Energiesysteme erhöhen den Bedarf an Geräten, die gleichstrombezogene Fehlerströme erkennen können. IEC-basierte Installationsrichtlinien für Elektrofahrzeuge schreiben vor, dass jeder Ladepunkt einen individuellen Fehlerstromschutz mit einem Nennauslösestrom von höchstens 30 mA sowie Schutz gegen Gleichstromfehlerströme über 6 mA aufweisen muss.[2] Ein Typ-B-Gerät kann diesen Schutz direkt bieten, während Typ-A- oder Typ-F-Geräte mit einem geeigneten Gleichstromfehlerstromerkennungsgerät kombiniert werden können. HD Hyundai Electric begann 2025 mit der Serienproduktion von FI-Schutzschaltern für Ladestationen für Elektrofahrzeuge, was zeigt, dass dedizierte Ladeanwendungen eine Größenordnung erreicht haben, die eine spezialisierte Produktion rechtfertigt. Solarwechselrichter und Batteriesysteme stellen ähnliche Anforderungen, da Leistungselektronik Wellenformen erzeugen kann, die herkömmliche Schutzgeräte möglicherweise nicht erkennen. Diese Entwicklungen verlagern den Markt für Fehlerstromschutzschalter hin zu höherwertigen Produkten in Wohn-, Park- und Gewerbeanwendungen.
Gleichstromreiche Lasten erhöhen die Nachfrage nach Typ-B- und Typ-F-Schutz
Wechselrichterbasierte Wärmepumpen, HLK-Geräte, Solaranlagen und industrielle Antriebe verändern die Erkennungsanforderungen für Schutzgeräte. Standard-Typ-AC-Produkte decken nicht alle Fehlerstromwellenformen ab, die mit leistungselektronischen Lasten verbunden sind, wodurch die Geräteauswahl zunehmend anwendungsspezifisch wird. Hager und Vaillant stellten 2025 eine Typ-B-HP-FI-Schutzschalter-Lösung für Luft-Wärmepumpeninstallationen vor, die entwickelt wurde, um glatte Gleichstrom- und hochfrequente Leckströme zu erfassen. Das Produkt arbeitet bei Frequenzen über 20 kHz und veranschaulicht, wie Gerätehersteller die Auswahl von Schutzgeräten durch validierte Systemdesigns beeinflussen können. Diese Beziehung reduziert die Rolle des offenen Preiswettbewerbs, da das Produkt Teil einer Gerätespezifikation wird. Der Markt für Fehlerstromschutzschalter gewinnt durch diese Verschiebung an Wert, auch wenn die Gerätevolumina langsamer wachsen als die kostengünstiger Wohnbereichsgeräte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten gleichstromempfindlicher und hochfrequenter FI-Schutzschalter | -1.2% | Global, am stärksten ausgeprägt in Naher Osten und Afrika sowie Südasien | Kurzfristig (≤ 2 Jahre) |
| Preiswettbewerb bei einfachen Wohnbereichs-Typ-AC-Geräten | -0.9% | Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Risiko von Fehlauslösungen in Installationen mit starken Oberschwingungen | -0.6% | Industriell geprägte Regionen, einschließlich Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Qualifikationslücken bei Installateuren in der Koordination von Schutzgeräten mit gemischten Quellen | -0.5% | Schwellenmärkte, einschließlich Naher Osten und Afrika, Südasien und Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten gleichstromempfindlicher und hochfrequenter FI-Schutzschalter
Typ-B- und Typ-F-Produkte kosten mehr als einfache Typ-AC-Produkte, da sie komplexere Erkennungsfähigkeiten und zusätzliche Qualifizierungen erfordern. IEC 61008-1:2024 legt die allgemeinen Anforderungen für Haushalts-FI-Schutzschalter fest, während Typ-B- und Typ-F-Produkte zusätzlich auf die von fortschrittlichen Lasten erzeugten Stromformen reagieren müssen. Dieser Kostenunterschied ist am bedeutendsten, wo Budgets für Elektroverteilungen begrenzt und die Compliance-Durchsetzung uneinheitlich sind. Infolgedessen kann kostengünstigere Typ-AC-Ausrüstung in einigen preissensiblen Installationen die Standardwahl bleiben, auch wenn die angeschlossenen Geräte einen höheren Gerätetyp erfordern. Wettbewerbsfähige Angebote chinesischer Hersteller können die Preislücke verringern, beseitigen jedoch nicht die mit Gerätedesign, Prüfung und Zulassungen verbundenen Kosten. Diese Dynamik kann die Einführung fortschrittlicher Geräte in Südasien, Südostasien und Teilen des Nahen Ostens und Afrikas verlangsamen.
Preiswettbewerb bei einfachen Wohnbereichs-Typ-AC-Geräten
Einfache Wohnbereichsgeräte sind starkem Preiswettbewerb ausgesetzt, da hohe Stückzahlen und einheitliche Spezifikationen den Produktvergleich unkompliziert machen. Einfache zweipolige Typ-AC-Geräte werden in Heimverteilungen weit verbreitet eingesetzt, was Hersteller dazu veranlasst, eher über den Preis als über Funktionen zu konkurrieren. Die Stichprobenüberwachung von Leistungsschutzschaltern in Shanghai im Jahr 2025 ergab nicht konforme Produkte in E-Commerce-Kanälen, was das Risiko veranschaulicht, dass aggressives Pricing unterspezifizierte Geräte in die Lieferkette einbringen kann.[3] Internationale Anbieter müssen Compliance, Support und lokale Zulassungen aufrechterhalten und gleichzeitig gegen kostengünstigere Alternativen konkurrieren. Dies begrenzt das Umsatzwachstum in der größten Stückzahlkategorie, auch wenn die Nachfrage nach Haushaltsschutz anhält. Es ermutigt Hersteller im Markt für Fehlerstromschutzschalter auch dazu, gewerbliche, industrielle und anwendungsspezifische Produktlinien stärker kommerziell zu betonen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Typ-Upgrade-Zyklus unterstützt höherwertige NachfrageTyp A hielt 2026 43,2 % des Umsatzes in dieser Produktgruppe, da er in Wohn- und Gewerbeanwendungen mit elektronischen Lasten weit verbreitet ist. Er erkennt sinusförmige Wechselstrom- und pulsierende Gleichstromfehlerströme und ist damit eine gängige normkonforme Option für moderne Unterverteilungen. Das Produkt profitiert von der etablierten Vertrautheit der Installateure und der breiten Verfügbarkeit bei den wichtigsten Elektrogeräteherstellern. Typ-AC-Produkte bleiben in Installationen relevant, die nach älteren Spezifikationen betrieben werden, insbesondere wenn das Lastprofil einfach und die Austauschbudgets begrenzt sind. Neuere Anforderungen und mehr elektronische Geräte machen Typ AC jedoch für viele Neuinstallationen weniger geeignet. Die überarbeiteten Anforderungen der IS 12640 Teil 1:2024 in Indien sind Teil dieser breiteren Bewegung hin zu aktualisierter FI-Schutzschalter-Compliance. Die Fehlerstromschutzschalter-Branche bewegt sich daher von einer einfachen preisgeführten Produkthierarchie hin zu einem Auswahlprozess, der durch die Lasten an jedem Stromkreis geprägt wird.
Typ-F-Produkte liegen zwischen Typ-A- und Typ-B-Geräten in ihrer Fähigkeit, komplexe Stromformen von Geräten wie Frequenzumrichtern und einigen Klimaanlagen zu bewältigen. Hager beschreibt Typ-F-Anwendungen in gewerblichen HLK-Umgebungen, in denen hochfrequente Fehlerströme die Geräteauswahl beeinflussen. Typ B soll bis 2032 mit einem CAGR von 10,2 % wachsen und ist damit die am schnellsten wachsende Produktgruppe im Markt für Fehlerstromschutzschalter. Er eignet sich für Anwendungen wie das Laden von Elektrofahrzeugen, bei denen ein Schutz gegen glatte Gleichstromfehlerströme erforderlich ist, ohne auf eine separate RDC-DD-Anordnung angewiesen zu sein. Sein höherer Wert pro Einheit bedeutet, dass der Umsatz schneller wachsen kann, als es die Stückzahlen allein vermuten lassen. Produktentwickler nutzen diese Kategorie auch, um engere Beziehungen zu Hersteller von Lade-, Heizungs- und Energiesystemen aufzubauen. Dies gibt dem Produkttypsegment einen klareren Weg zur Differenzierung als Standard-Typ-AC-Geräten.



Nach Polkonfiguration:
Vierpolige Nachfrage folgt dem Wachstum von DrehstrominstallationenZweipolige Produkte machten 2026 57,6 % der Marktgröße für Fehlerstromschutzschalter aus, was die große Anzahl einphasiger Wohn- und Leichtgewerbestromkreise widerspiegelt. Ihre Kompatibilität mit kompakten DIN-Schienen-Verteilungen und einzelnen Leitungsschutzschaltern hält sie im Mittelpunkt von Hochvolumen-Verteilungsdesigns. Einfache zweipolige Konfigurationen sind auch leichter wettbewerbsfähig zu bepreisen, da sie in großem Maßstab produziert werden und auf gut etablierten Installationspraktiken basieren. Anbieter verbessern weiterhin die Produktdichte in dieser Kategorie, da der Platz in Verteilungen immer begrenzter wird. Die grundlegende Wettbewerbspriorität bleibt kompakte Schutzausrüstung für platzbeschränkte Verteilungen. Dies hält die zweipolige Nachfrage wichtig, auch wenn der Markt für Fehlerstromschutzschalter technisch differenzierter wird.
Vierpolige Geräte sollen bis 2032 mit einem CAGR von 9,6 % wachsen, da sich Drehstromanwendungen in gewerblichen und industriellen Standorten ausweiten. Sie bieten Schutz für Installationen wie größere Unterverteilungen, Logistikstandorte, Fertigungsverteilungen und dreiphasige Ladestationen für Elektrofahrzeuge. IEC 61008-1:2024 überarbeitete die Anforderungen für alle FI-Schutzschalter-Konfigurationen und fügte Tests zu temporären Überspannungen und Aluminiumleiterklemmen hinzu. Die Überarbeitung schafft einen praktischen Anlass für Anbieter, ihre vierpoligen Designs zu aktualisieren und neu zu qualifizieren. Hagers Typ-B-HP-Angebot umfasst vierpolige Konfigurationen für Wärmepumpeninstallationen und verbindet dreiphasige Elektrifizierung mit höherklassigem Fehlerstromschutz. Diese Systeme verwenden komplexere Geräte und haben in der Regel einen höheren Schutzwert pro Installation. Infolgedessen kann die Fehlerstromschutzschalter-Branche in dieser Konfiguration höhere Umsätze erzielen, auch wenn die gesamte Stückzahlnachfrage unter den zweipoligen Volumina bleibt.
Nach Nennstrom:
Mittlere Stückzahlen koexistieren mit höherstrommäßigem WertwachstumDer Bereich 25 A bis 63 A hielt 2026 52,8 % des Umsatzes, da er gängige Anforderungen an Wohn- und Kleingewerbe-Unterverteilungen abdeckt. Dieser Bereich unterstützt viele gängige Stromkreis- und Haupteinspeisung-Anwendungen und ist damit der Produktionsschwerpunkt für große Anbieter. Das aktuelle Produktsortiment von Chint umfasst Fehlerstromschutzgeräte in mehreren Rahmengrößen, was die Bedeutung dieses breiten mittleren Bereichs widerspiegelt. Havells listet auch FI-Schutzschalter-Angebote für sein indisches Elektroschutzportfolio auf, einschließlich höherklassiger Optionen auf Anfrage. Das Segment behält eine starke Nachfrage, da grundlegende Stromkreisbewertungen im Gebäudedesign, bei Austauscharbeiten und in etablierten Installationspraktiken verankert sind. Es ist auch weiterhin dem Preiswettbewerb ausgesetzt, da Spezifikationsunterschiede in vielen Standard-Haushaltsanwendungen weniger sichtbar sind.
Das Segment über 63 A soll bis 2032 einen CAGR von 9,8 % verzeichnen, unterstützt durch industrielle Unterverteilungen, gewerbliche Unterverteilungen, Rechenzentrumsgeräte und Ladeinfrastruktur mit höherer Leistung. Diese Anwendungen erfordern Produkte, die bei höheren Nennströmen betrieben werden können und anspruchsvolle Systemanforderungen erfüllen. Der Katalog von Fuji Electric umfasst Fehlerstrom-Leitungsschutzschalter in großen Rahmengrößen und demonstriert den verfügbaren Produktumfang für industrielle Installationen. Größere Geräte werden in geringeren Stückzahlen als das Band 25 A bis 63 A verkauft, haben aber einen höheren Durchschnittswert. Industrielle Automatisierung und Rechenzentrumsausbau können daher den Umsatz in diese Kategorie verlagern, ohne die mittlere Stückzahlbasis zu verdrängen. Der Markt für Fehlerstromschutzschalter hat in diesem Band eine klare Chance, wo Leistung, Bewertungen, Zertifizierung und technischer Support wichtiger sind als der Anfangspreis.

Nach Endnutzer:
Wohnbereichsvolumen bleibt wichtig, während die Industrie Mehrwert schafftWohnbereichsnutzer machten 2026 41,3 % der Marktgröße für Fehlerstromschutzschalter aus, da Haushaltsstromkreise die größte installierte Basis für Fehlerstromschutz bleiben. Bauvorschriften und Verbrauchersicherheitserwartungen unterstützen den Einsatz von FI-Schutzschaltern in Neubauten, Renovierungen, Badezimmern und anderen Stromkreisen, bei denen elektrische Sicherheit erforderlich ist. Die Wohnbereichsnachfrage wird hauptsächlich durch kompakte zweipolige Produkte bedient, aber die Einführung von Ladestationen für Elektrofahrzeuge und Wärmepumpen schafft selektive Nachfrage nach Typ-A-, Typ-F- und Typ-B-Geräten. Die Preisliste von Havells für 2026 umfasst HLi- und Typ-B-Konfigurationen, was auf eine breitere Produktauswahl im Wohnbereich in Indien hinweist. Gewerbliche Nutzer bilden die mittlere Nachfrageschicht in Büros, Einzelhandel, Gastgewerbe und gemischt genutzten Gebäuden. Ihre vielfältigen Stromkreisanforderungen können die Anzahl der in jeder Verteilung benötigten Produktvarianten erhöhen und eine breitere Mischung aus Bewertungen und Empfindlichkeiten unterstützen.
Industrielle Anwendungen sollen bis 2032 mit einem CAGR von 9,7 % wachsen, der höchsten Rate unter den Endnutzergruppen im Markt für Fehlerstromschutzschalter. Fertigungssysteme verwenden Frequenzumrichter und andere Geräte, die eine sorgfältige Koordination des Fehlerschutzes erfordern und möglicherweise Typ-F- oder Typ-B-Fähigkeiten benötigen. Rechenzentren und hochwertige Prozessanlagen legen ebenfalls größeren Wert auf zuverlässigen Schutz, da unerwartete Abschaltungen kostspielig sein können.[4] Versorgungsunternehmen und Infrastruktur bleiben eine kleinere Anwendungsgruppe, erhalten aber Unterstützung durch Verkehrselektrifizierung, Wasseraufbereitung und netzbezogene Projekte. Geräte mit höherem Nennstrom und typspezifische Produkte geben Anbietern einen Weg zu höheren Umsätzen pro Projekt in diesen Anwendungen. Die Fehlerstromschutzschalter-Branche wird zunehmend durch die Notwendigkeit geprägt, das Geräteverhalten an komplexe Leistungslasten anzupassen, anstatt einfach ein Standard-Wohnbereichsgerät zu installieren.
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt 2026 33,2 % des Marktes für Fehlerstromschutzschalter und soll bis 2032 mit einem CAGR von 9,5 % wachsen. China kombiniert eine große inländische Gerätebasis mit einer umfangreichen Fertigungs- und Exportpräsenz, einschließlich CHINT-Produktlinien, die mehrere FI-Schutzschalter-Serien und Rahmengrößen abdecken. Indien fügt durch die verbindliche Überarbeitung der IS 12640 Teil 1:2024 für lizenzierte Hersteller einen compliance-basierten Nachfragetreiber hinzu. Vietnam und Indonesien unterstützen neue Nachfrage durch Wohnungsbau, gewerbliche Bautätigkeit und Fertigungsinvestitionen, die neue Elektroverteilungen erfordern. ABB erweiterte 2025 sein Gebäudelösungsportfolio und ernannte einen Einzelhandelsdistributor in Vietnam, einschließlich des GSJ200-FI-Schutzschalters in seinem Angebot. Die Region entwickelt auch höherwertige Nachfrage, da lokale Anbieter digitale Funktionen, breitere Bewertungen und Produkte für wechselrichterbasierte Lasten einführen. Das chinesische Normungssystem übt regulatorischen Einfluss durch nationale Anforderungen für Fehlerstromschutzgeräte aus, während Exportanbieter auch IEC-basierte Zulassungen erfüllen müssen.
Europa
Die europäische Nachfrage wird durch etablierte Vorschriften zur elektrischen Sicherheit und einen aktiven Produktqualifizierungszyklus aufrechterhalten. Die aktualisierte DIN-VDE-Richtlinie in Deutschland erweitert die Schutzanforderungen in Nassbereichen und unterstützt Austauscharbeiten in bestehenden Gebäuden. Die EU-Niederspannungsrichtlinie setzt weiterhin einen Compliance-Rahmen für elektrische Geräte, die auf dem europäischen Markt in Verkehr gebracht werden, einschließlich Konformitäts- und Rückverfolgbarkeitsanforderungen. Legrand erneuerte 2025 ein CB-Prüfzertifikat für seine DX3- und RX3-FI-Schutzschalter-Reihe und veranschaulicht damit die laufenden Rezertifizierungsarbeiten im Zusammenhang mit der Produktkonformität. Europa verfügt auch über eine starke Basis an Wärmepumpen-, Elektrofahrzeug- und Gebäudemodernisierungsprojekten, die die Nachfrage nach Geräten erhöhen, die mit leistungselektronischen Lasten kompatibel sind. Hagers Typ-B-HP-Lösung, die gemeinsam mit Vaillant entwickelt wurde, ist ein Beispiel für Anbieter, die Anwendungstechnik einsetzen, um diese Anforderung zu erfüllen. Dies begünstigt Unternehmen, die neben dem Gerät selbst technischen Support, Zulassungen und klare Produktauswahlhilfen anbieten können.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika verwendet ein eigenständiges Erdschlussschutzrahmenwerk auf Basis des NEC und UL 1053 anstelle der IEC-FI-Schutzschalter-Klassifizierung, die in vielen anderen Regionen verwendet wird. NOARK stellte 2026 den L1H-FI-Schutzschalter mit UL-1053- und IEC/EN-61008-1-Zertifizierung vor und demonstrierte damit einen Weg für IEC-Plattformprodukte zur Bedienung nordamerikanischer Kanäle. Die südamerikanische Nachfrage konzentriert sich auf bautätigkeitsgetriebene Märkte, in denen lokale Elektrostandards und Importe die Produktverfügbarkeit prägen. Die Nachfrage im Nahen Osten und Afrika wird durch Bau- und Infrastrukturprogramme unterstützt, aber fortschrittliche Geräte können auf Kosten- und Installateurbefähigungsbeschränkungen stoßen. Legrand brachte 2025 seine Power-and-Protection-Reihe in Ägypten für Wohn- und Gewerbeanwendungen auf den Markt, was auf eine stärkere lokale Aufmerksamkeit für konforme Schutzprodukte hinweist. Der Markt für Fehlerstromschutzschalter in diesen Regionen wird wahrscheinlich zunächst durch Neuinstallationen wachsen, während sich die Nachrüstungsnachfrage entwickelt, wenn lokale Vorschriften und qualifizierte Installationskapazitäten etablierter werden. Die Notwendigkeit einer UL-Listung in Nordamerika und IEC-Konformität in anderen Regionen bedeutet, dass Compliance ein zentraler Faktor bei der geografischen Expansion bleibt.
Wettbewerbslandschaft
Marktkonzentration
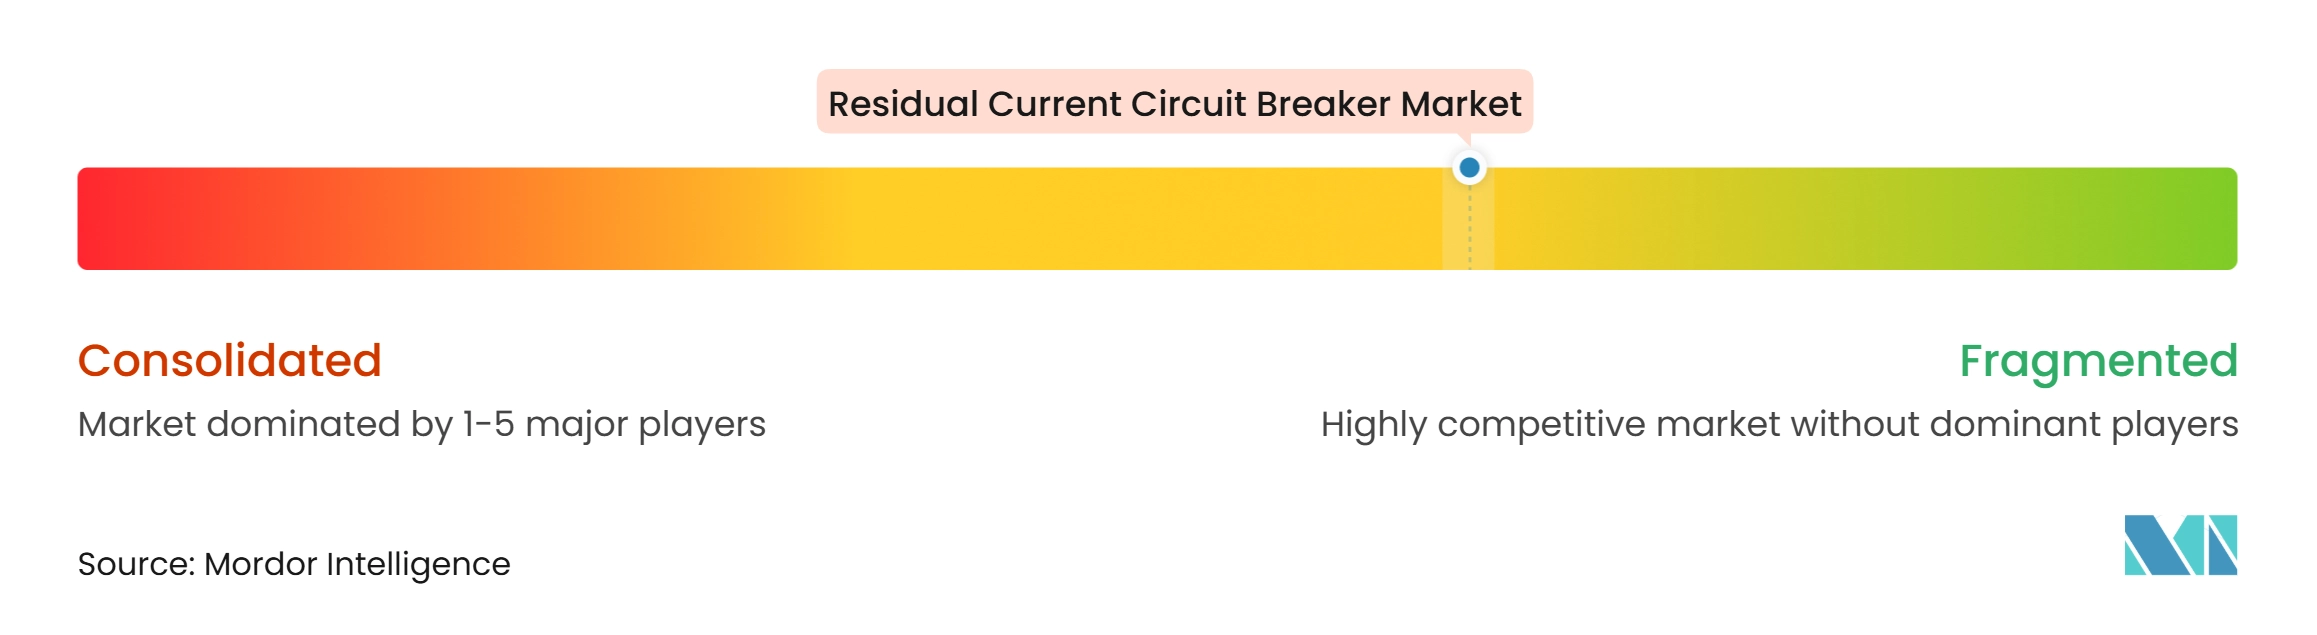
Der Markt für Fehlerstromschutzschalter ist mäßig konsolidiert, wobei europäische multinationale Unternehmen und große asiatische Hersteller unterschiedliche Teile des Produktsortiments bedienen. ABB, Schneider Electric, Siemens, Eaton, Legrand, Hager und andere etablierte Anbieter konkurrieren über technisches Sortiment, Zulassungen, Vertrieb und Systemintegration. CHINT, Delixi Electric und andere asiatische Anbieter konkurrieren stark bei Hochvolumenprodukten und erweitern gleichzeitig ihre Zertifizierungen und Produktfähigkeiten. Wettbewerbsunterschiede werden deutlicher, da Ladestationen für Elektrofahrzeuge, Wärmepumpen und industrielle Elektronik spezielleren Schutz erfordern. Dies macht Typklassifizierung, Hochfrequenzleistung und Verteilungsintegration neben dem Preis zu wichtigen Faktoren. Anbieter mit einer tiefen installierten Basis können auch Produkterneuerungszyklen nutzen, um kompakte Designs und verbesserte digitale Funktionen einzuführen.
Siemens und DOMO Chemicals gaben im Februar 2025 bekannt, dass SENTRON-5SV3-FI-Schutzschalter-Gehäuse TECHNYL 4EARTH recyceltes Polyamid 6 mit 50 % Recyclinganteil verwenden werden. Dies zeigt, dass Materialentscheidungen öffentliche Beschaffung und Projektspezifikationen beeinflussen können, wo Nachhaltigkeitsanforderungen gelten. Die Typ-B-HP-Produktzusammenarbeit von Hager und Vaillant aus dem Jahr 2025 bietet ein zweites Beispiel und verknüpft den Leitungsschutz mit einer validierten Wärmepumpenanwendung, anstatt die Auswahl vollständig dem Vertriebskanal zu überlassen. Die Produktion von EV-Ladestations-FI-Schutzschaltern durch HD Hyundai Electric im Jahr 2025 bietet ein drittes Beispiel für einen Anbieter, der eine Produktlinie für eine definierte Elektrifizierungsanwendung schafft. Diese Maßnahmen spiegeln Wettbewerb auf Basis von Anwendungseignung, Produktvalidierung und Compliance-Bereitschaft wider und erschweren es Anbietern einfacher Produkte, allein über den Stückpreis zu konkurrieren.
Chancen bestehen in höherstromigen Typ-B-Konfigurationen und in Geräten, die mehrere regionale Zertifizierungswege erfüllen. Der Fehlerstrom-Leitungsschutzschalter-Katalog von Fuji Electric zeigt die Breite der verfügbaren industriellen Geräte mit größerem Rahmen für diese Anwendungen. Das dual-zertifizierte Produkt von NOARK veranschaulicht, wie ein IEC-Plattformhersteller die nordamerikanische Compliance-Hürde überwinden kann. Das Wettbewerbsfeld bleibt breit, da die verfügbaren Daten keine kombinierten Marktanteile für die führenden Akteure liefern. Europäische Anbieter behalten einen Vorteil in der Anwendungstechnik und etablierten Zulassungen, während asiatische Anbieter über Skalierung und wachsende Produktportfolios verfügen. Der Markt für Fehlerstromschutzschalter ist durch technische Eignung und regionale Compliance ebenso differenziert wie durch Herstellungskosten. Die verfügbaren Belege unterstützen ein moderates Konsolidierungsniveau anstatt einer Dominanz durch eine kleine Gruppe. Dieses Gleichgewicht lässt Raum für Spezialisten, die Leistung in anspruchsvollen Installationen nachweisen können, während Breitlinienanbieter lokale Verfügbarkeit und Zertifizierungsportfolios nutzen können, um für größere Verteilungs- und Projektspezifikationen zu konkurrieren.
Marktführer in der Fehlerstromschutzschalter-Branche
-
Schneider Electric SE
-
Siemens AG
-
ABB Ltd.
-
Eaton Corporation plc
-
Legrand SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fehlerstromschutzschalter Unternehmen in diesem Bericht
- ABB Ltd.
- CHINT Group
- Delixi Electric
- Doepke Schaltgeräte GmbH
- Eaton Corporation plc
- ETI Elektroelement d.d.
- Fuji Electric Co., Ltd.
- Gewiss S.p.A.
- Hager Group
- Havells India Limited
- Hyundai Electric & Energy Systems Co., Ltd.
- Larsen & Toubro Limited
- Legrand SA
- LS ELECTRIC Co., Ltd.
- Mitsubishi Electric Corporation
- Noark Electric
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Socomec Group
Neueste Industrielle Entwicklungen in Markt für Fehlerstromschutzschalter
- Juli 2026: Schneider Electric SE brachte den Acti9 iC60 H3 dreiphasigen Fehlerstromschutzschalter mit Überstromschutz (RCBO) auf den Markt und erweiterte damit sein Acti9-Niederspannungsschutzportfolio für gewerbliche und industrielle Anwendungen. Der Typ-A-RCBO kombiniert Schutz gegen Überlastungen, Kurzschlüsse und Erdschlussströme in einem kompakten Design, das nur 3 Module im Vergleich zur herkömmlichen 7-Modul-RCBO-Konfiguration benötigt.
- Juli 2026: Schneider Electric SE brachte die Easy9-Pro-Reihe in Südafrika auf den Markt und erweiterte damit sein Endverteilungsportfolio für Wohn- und kleine bis mittlere Gewerbeanwendungen. Die Reihe umfasst Leitungsschutzschalter, FI-Schutzschalter, Hilfsgeräte und Zubehör und bietet Abschaltvermögen bis zu 10 kA für Anwendungen, die einen höheren Kurzschlussschutz erfordern.
- April 2026: Siemens AG gab Pläne bekannt, eine neue CO₂-neutrale digitale Fabrik in Sibiu, Rumänien, zu bauen, die eine Investition in Millionenhöhe (EUR) für die Produktion von SENTRON-Niederspannungs-Elektroschutzgeräten darstellt. Die geplante 14.500 m² große Anlage, die bis 2028 in Betrieb gehen soll, wird Produkte herstellen, darunter Leitungsschutzschalter, FI-Schutzschalter, FI-Schutzschalter mit Überstromschutz (RCBOs) und elektronische Leitungsschutzgeräte.
- März 2026: ABB Ltd. stellte den DS30 1P+N RCBO vor, den weltweit schlanksten spannungsunabhängigen 10-kA-Fehlerstromschutzschalter mit Überstromschutz. Das Gerät kombiniert Erdschlussschutz, Überlastschutz und Kurzschlussschutz in einer kompakten Breite von 17,6 mm in einem einzigen Modul und ermöglicht Platzeinsparungen von bis zu 50 % im Vergleich zu herkömmlichen zweimoduligen FI-Schutzschalter- und Leitungsschutzschalter-Kombinationen.
Globaler Berichtsumfang für den Markt für Fehlerstromschutzschalter
Ein Fehlerstromschutzschalter (FI-Schutzschalter) ist ein elektrisches Sicherheitsgerät, das den durch den Außen- und Neutralleiter fließenden Strom kontinuierlich überwacht und vergleicht. Er arbeitet nach dem Kirchhoffschen Stromgesetz, das davon ausgeht, dass eingehende und ausgehende Ströme gleich sein sollten. Wenn er ein durch Erdableitstrom verursachtes Ungleichgewicht erkennt, beispielsweise Strom, der durch ein defektes Gerät oder eine Person, die einen spannungsführenden Leiter berührt, abfließt, löst er sofort aus, um die Versorgung zu unterbrechen. Diese schnelle Reaktion verhindert schwere Stromschläge und reduziert das Risiko von Bränden durch elektrische Fehler. Ein FI-Schutzschalter muss jedoch mit einem Leitungsschutzschalter kombiniert werden, da er keinen integrierten Überlastschutz enthält.
Der globale Markt für Fehlerstromschutzschalter (FI-Schutzschalter) ist nach Produkttyp, Polkonfiguration, Nennstrom, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in FI-Schutzschalter Typ AC, Typ A, Typ F und Typ B segmentiert. Nach Polkonfiguration ist der Markt in zweipolige FI-Schutzschalter und vierpolige FI-Schutzschalter segmentiert. Nach Nennstrom ist der Markt in bis 25 A, 25 A bis 63 A und über 63 A segmentiert. Nach Endnutzer ist der Markt in Wohnbereich, Gewerbe, Industrie sowie Versorgungsunternehmen und Infrastruktur segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen FI-Schutzschalter-Markt in 25 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| FI-Schutzschalter Typ AC |
| FI-Schutzschalter Typ A |
| FI-Schutzschalter Typ F |
| FI-Schutzschalter Typ B |
| Zweipoliger FI-Schutzschalter |
| Vierpoliger FI-Schutzschalter |
| Bis 25 A |
| 25 A bis 63 A |
| Über 63 A |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen und Infrastruktur |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Norwegen | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Nigeria | |
| Oman | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | FI-Schutzschalter Typ AC | |
| FI-Schutzschalter Typ A | ||
| FI-Schutzschalter Typ F | ||
| FI-Schutzschalter Typ B | ||
| Nach Polkonfiguration | Zweipoliger FI-Schutzschalter | |
| Vierpoliger FI-Schutzschalter | ||
| Nach Nennstrom | Bis 25 A | |
| 25 A bis 63 A | ||
| Über 63 A | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen und Infrastruktur | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Norwegen | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Nigeria | ||
| Oman | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Fehlerstromschutzschaltern an?
Die Durchsetzung von Bauvorschriften, der Austausch von Elektroverteilungen, das Laden von Elektrofahrzeugen, Systeme für erneuerbare Energien und wechselrichterbasierte Lasten erhöhen die Nachfrage nach Geräten, die komplexere Fehlerströme erkennen können.
Wie groß ist der Markt für Fehlerstromschutzschalter?
Der Markt wird im Jahr 2026 auf 541,66 Millionen USD geschätzt und soll bis 2032 908,34 Millionen USD erreichen, mit einem CAGR von 9,05 % für 2027–2032.
Welcher FI-Schutzschalter-Typ wächst am schnellsten?
Typ B soll bis 2032 mit einem CAGR von 10,2 % wachsen, da Ladestationen für Elektrofahrzeuge und andere gleichstromreiche Anwendungen einen verbesserten Schutz erfordern.
Warum werden Typ-B-FI-Schutzschalter für das Laden von Elektrofahrzeugen verwendet?
Elektrofahrzeuginstallationen erfordern Schutz gegen Gleichstromfehlerströme über 6 mA, der durch ein Typ-B-Gerät oder eine geeignete Gerätekombination bereitgestellt werden kann.
Welche Region soll am schnellsten wachsen?
Asien-Pazifik soll bis 2032 mit einem CAGR von 9,5 % wachsen, unterstützt durch Bautätigkeit, Fertigungsinvestitionen, Produktversorgung und Upgrades der Sicherheitsvorschriften.
Was ist die größte Herausforderung für fortschrittliche FI-Schutzschalter?
Höhere Preise für Typ-B- und Typ-F-Geräte können die Einführung verlangsamen, wo Budgets begrenzt oder die technische Durchsetzung uneinheitlich ist.