
Tamanho e Participação do Mercado de Energia de Backup Residencial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.07 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia de Backup Residencial por Mordor Intelligence
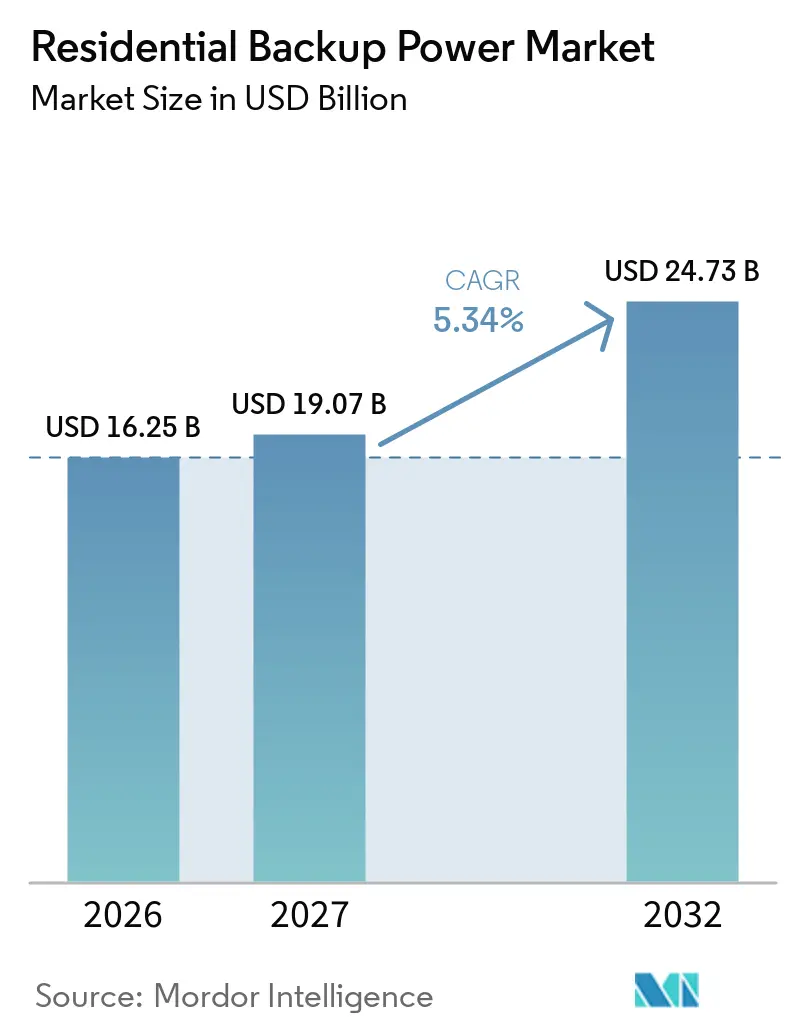
O tamanho do mercado de energia de backup residencial deve aumentar de 16,25 bilhões de USD em 2026 para 19,07 bilhões de USD em 2027 e atingir 24,73 bilhões de USD até 2032, a um CAGR de 5,34% no período de 2027 a 2032. Interrupções de energia mais frequentes e prolongadas tornaram a resiliência doméstica uma consideração prática de compra, moldando o mercado de energia de backup residencial. Os clientes norte-americanos experimentaram 11 horas de interrupções em 2024, com os furacões Beryl, Helene e Milton respondendo por 80% dessas horas.[1] Os domicílios também estão operando mais equipamentos conectados, veículos elétricos, bombas de calor e sistemas de escritório doméstico, aumentando as cargas que precisam manter durante as interrupções. Sistemas solares combinados com armazenamento e programas de despacho de concessionárias estão expandindo o papel do mercado de energia de backup residencial além do uso emergencial. As estratégias competitivas combinam cada vez mais equipamentos, redes de instalação, financiamento, software e participação em programas de usinas de energia virtual.
Principais Conclusões do Relatório
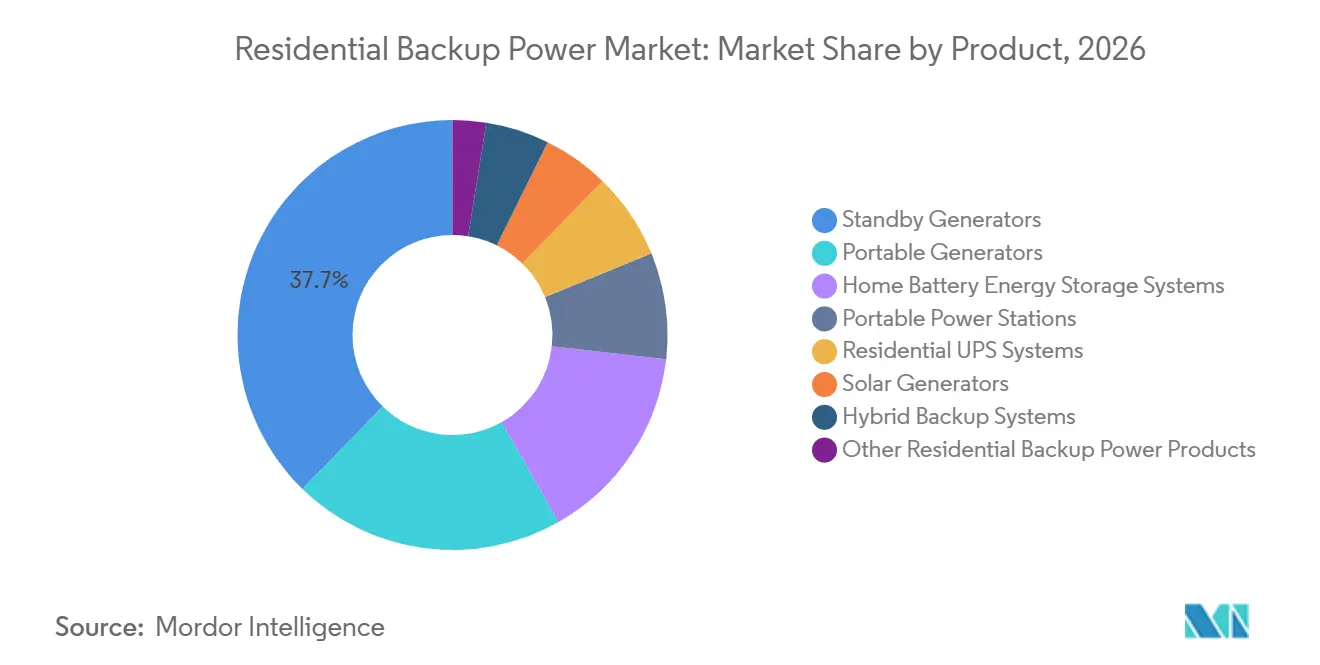
- Por produto, os geradores de espera detinham 37,7% da participação do mercado de energia de backup residencial em 2026, enquanto os sistemas de armazenamento de energia em bateria doméstica têm previsão de crescimento a um CAGR de 7,2% até 2032.
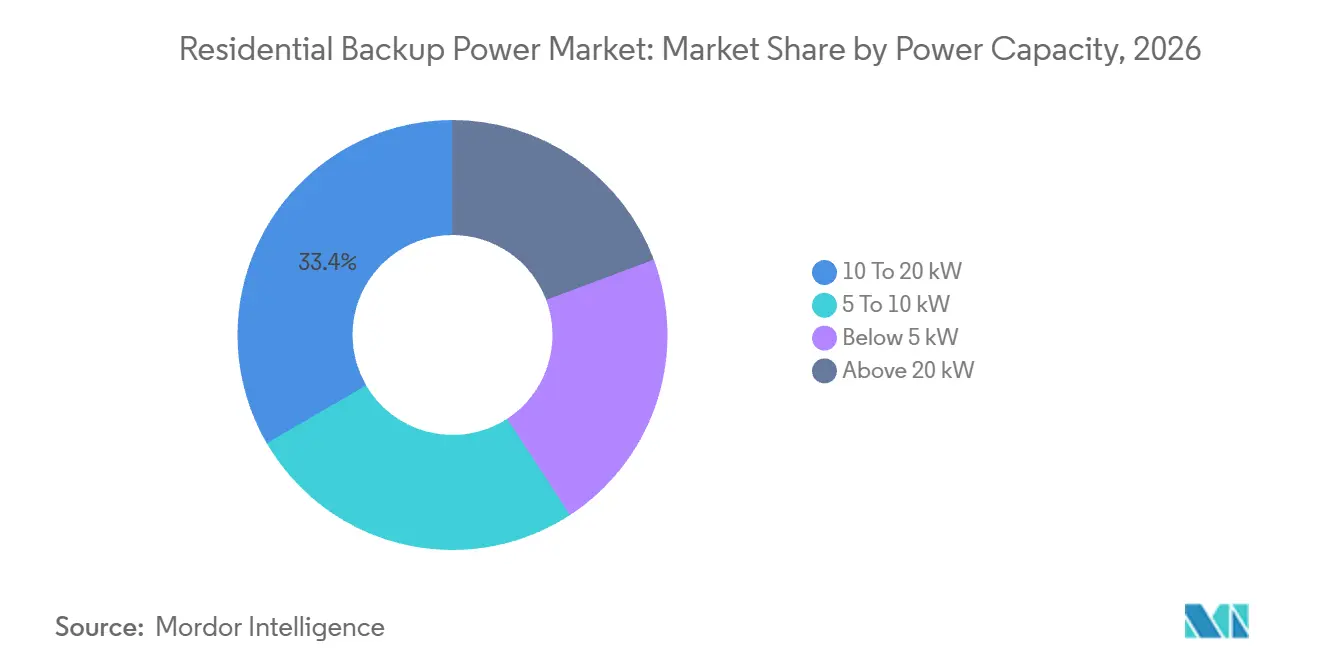
- Por capacidade de energia, o segmento de 10 a 20 kW representou 33,4% do tamanho do mercado de energia de backup residencial em 2026, enquanto o segmento abaixo de 5 kW tem previsão de crescimento a um CAGR de 5,9% até 2032.
- Por geografia, a América do Norte detinha 41,5% da participação do mercado de energia de backup residencial em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 6,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de Interrupções na Rede e Eventos Climáticos Extremos | +1.8% | Global, concentrado na América do Norte, Sudeste Asiático e Sul da Europa | Curto prazo (≤ 2 anos) |
| Adoção de Energia Solar em Telhados e Solar Combinado com Armazenamento | +1.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Eletrificação Residencial e Dependência de Cargas Digitais | +0.9% | América do Norte, União Europeia e Leste Asiático | Médio prazo (2-4 anos) |
| Orquestração Automatizada de Carga para Cargas Domésticas de Alta Demanda | +0.5% | América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Backup Residencial como Recurso de Energia Distribuída Interativo com a Rede | +0.4% | América do Norte, Alemanha e Austrália | Longo prazo (≥ 4 anos) |
| Gestão Inteligente de Energia Doméstica e Monitoramento Remoto de Backup | +0.7% | Global, com ganhos iniciais na América do Norte e Norte da Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Frequência de Interrupções na Rede e Eventos Climáticos Extremos
As interrupções na rede estão mudando a forma como os domicílios avaliam o valor da energia de backup residencial. Grandes eventos causaram quase 9 horas de interrupções para clientes norte-americanos em 2024, em comparação com quase 4 horas anuais na década anterior. As interrupções relacionadas ao clima custaram aos clientes residenciais e comerciais dos EUA uma média anual de 67 bilhões de USD de 2018 a 2024, com custos atingindo 121 bilhões de USD em 2024.[2] A demanda por energia de backup residencial está, portanto, se estendendo além das áreas historicamente expostas a furacões. Incêndios florestais, tempestades de gelo e eventos de calor extremo estão causando interrupções de vários dias no Centro-Oeste, Noroeste do Pacífico e partes da Europa. Essas condições sustentam a demanda por sistemas que possam proteger refrigeração, comunicações, equipamentos médicos e funções domésticas básicas, ao mesmo tempo que ampliam a base de clientes para sistemas automáticos em regiões onde os equipamentos de backup eram anteriormente opcionais.
Adoção de Energia Solar em Telhados e Solar Combinado com Armazenamento
A adoção de energia solar está expandindo a base endereçável para sistemas de bateria no mercado de energia de backup residencial. As baterias foram instaladas com 37% dos novos sistemas solares residenciais nos EUA em 2025, em comparação com 25% em 2024. A taxa de adesão de baterias atingiu 74% na Califórnia, enquanto a taxa fora da Califórnia mais do que dobrou, de 7% para 17%. A redução da compensação por exportação está fortalecendo o argumento financeiro para o autoconsumo em várias regiões. A Alemanha tinha mais de 2,5 milhões de sistemas residenciais solares combinados com armazenamento no início de 2026, enquanto os preços de eletricidade no varejo de EUR 0,35 a EUR 0,37 por kWh permaneceram bem acima da compensação por exportação solar de EUR 0,07 a EUR 0,08 por kWh. Essa diferença torna a energia solar armazenada mais valiosa para os domicílios do que a eletricidade exportada e dá aos fornecedores um motivo para oferecer pacotes integrados de solar, bateria, inversor e gestão de energia.
Crescente Eletrificação Residencial e Dependência de Cargas Digitais
A eletrificação está aumentando os requisitos de capacidade no mercado de energia de backup residencial. O Departamento de Energia dos EUA estima que a ampla adoção de carregadores de veículos elétricos de nível 2 aumenta o consumo de energia residencial nacional em 7,2% devido à demanda adicional de carregamento. Bombas de calor, dispositivos conectados, carregamento de veículos elétricos e equipamentos de escritório doméstico aumentaram o número de cargas que os domicílios podem querer proteger. Uma breve interrupção agora pode interromper trabalho gerador de renda e conectividade, não apenas iluminação e refrigeração. Isso expande a demanda por gestão automática de carga, monitoramento remoto e sistemas que priorizam cargas domésticas de alta demanda. Os fornecedores estão respondendo com equipamentos que podem coordenar circuitos em vez de simplesmente fornecer uma quantidade fixa de energia. Esses requisitos favorecem unidades de espera maiores e sistemas de bateria que podem ser configurados de acordo com as prioridades domésticas.
Backup Residencial como Recurso de Energia Distribuída Interativo com a Rede
Os programas interativos com a rede estão mudando a economia do mercado de energia de backup residencial. As concessionárias da Califórnia despacharam 535 MW de mais de 100.000 baterias residenciais durante um evento de 2 horas em julho de 2025, e o programa foi avaliado como confiável para fins de planejamento (SUNRUN.COM). O programa CalReady da Sunrun atingiu 75.000 baterias em 2025. A Tesla relatou 89.000 eventos de despacho de usina de energia virtual do Powerwall nos EUA durante 2025 e mais de 10 milhões de USD em ganhos para os proprietários. Esses programas permitem que uma bateria residencial sirva tanto para backup quanto para funções de suporte à rede. A gestão inteligente de energia doméstica e o monitoramento remoto apoiam a participação ao combinar a produção da bateria com a demanda doméstica em constante mudança. A Ordem 2222 da FERC também fornece um caminho para que os recursos de energia distribuída participem dos mercados de eletricidade no atacado, o que pode ajudar a reduzir os períodos de retorno do investimento no sistema.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Instalação e Acesso Limitado a Financiamento | -0.9% | Global, mais agudo em mercados emergentes e domicílios de baixa renda nos EUA | Curto prazo (≤ 2 anos) |
| Degradação de Bateria, Risco de Substituição e Incerteza de Garantia | -0.4% | Global | Médio prazo (2-4 anos) |
| Fricção em Interconexão, Licenciamento e Segurança contra Incêndio | -0.3% | América do Norte e estados membros da União Europeia | Curto prazo (≤ 2 anos) |
| Duração Limitada do Backup e Restrições de Capacidade para Interrupções Prolongadas | -0.2% | Global, particularmente em regiões rurais e afetadas por furacões | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Instalação e Acesso Limitado a Financiamento
O custo de instalação continua sendo uma barreira central no mercado de energia de backup residencial. Um gerador de espera para toda a residência com chave de transferência automática normalmente custa entre 10.000 e 20.000 USD para instalar nos Estados Unidos. Um sistema de bateria de fosfato de ferro e lítio (LFP) de 10 kWh com integração solar custa entre 1.200 e 1.500 USD por kWh em 2026, criando um obstáculo de capital semelhante. O vencimento do crédito residencial da Seção 25D dos EUA no final de 2025 aumentou a incerteza de preços para baterias, particularmente onde a elegibilidade dos componentes afeta o acesso ao crédito fiscal. Regras de interconexão, licenças locais, requisitos de segurança contra incêndio e interpretações divergentes pela autoridade competente podem adicionar custos e atrasar a instalação. A Sonnen GmbH e a Solrite oferecem um programa no Texas com 60 kWh de armazenamento por 20 USD por mês e sem custo inicial, mas esses modelos de financiamento permanecem limitados em escala. A duração limitada do backup durante interrupções prolongadas também leva os clientes a ponderar a capacidade do sistema e o acesso a combustível em relação a um preço inicial mais baixo.
Degradação de Bateria, Risco de Substituição e Incerteza de Garantia
O desempenho da bateria ao longo do tempo continua sendo uma restrição importante no mercado de energia de backup residencial. Os fabricantes geralmente garantem que os sistemas LFP retêm de 70 a 80% da capacidade nominal ao longo de 10 anos. Altas temperaturas e gestão térmica limitada podem causar perdas de desempenho que excedem as taxas modeladas. Um recall de unidades Tesla Powerwall 2 na Austrália em setembro de 2025 demonstrou como as preocupações com segurança podem criar custos e exposição reputacional para os fornecedores de baterias. Os testes de sistema UL 9540 e as diretrizes de instalação NFPA 855 são referências centrais de segurança, enquanto as regras locais podem exigir distâncias de afastamento adicionais. Instaladores e proprietários também devem considerar o custo de substituição futura, especialmente quando um módulo de bateria não pode ser trocado de forma independente. Esses fatores podem retardar a adoção quando os compradores comparam os custos de propriedade de longo prazo com o perfil mais simples de combustível e manutenção de um gerador convencional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
A Geração Convencional Ainda Lidera, mas as Baterias Redefinem o CrescimentoOs geradores de espera detinham 37,7% da participação do mercado de energia de backup residencial em 2026, tornando-os o segmento de produto líder. Sua posição reflete redes estabelecidas de revendedores e instaladores, particularmente em áreas expostas a furacões e tempestades de inverno. Esses sistemas fornecem uma opção confiável para domicílios que precisam de energia por vários dias e podem acessar combustível. A Generac Holdings Inc. reportou 2,3 bilhões de USD em receita residencial durante 2025, em comparação com 2,4 bilhões de USD em 2024, à medida que a menor atividade de interrupções por grandes eventos reduziu a demanda no segundo semestre. A empresa estimou a penetração de geradores de espera domésticos em 6,75% de sua base endereçável de residências unifamiliares ocupadas pelos proprietários nos EUA, indicando um escopo considerável restante para adoção.[3]
Os sistemas de armazenamento de energia em bateria doméstica representam a categoria de produto de crescimento mais rápido, com o tamanho do mercado de energia de backup residencial para este segmento com previsão de crescimento a um CAGR de 7,2% até 2032. A queda nos custos das células de fosfato de ferro e lítio (LFP), as maiores taxas de adesão solar e as oportunidades de renda em usinas de energia virtual sustentam esse crescimento. A Tesla, Inc. ultrapassou 1 milhão de instalações de Powerwall em todo o mundo em setembro de 2025, representando 6,7 GW de capacidade de bateria em 30 países. A Enphase Energy, Inc. enviou 706,1 MWh de Baterias IQ em 2025, um aumento de 36% em relação a 2024. Os geradores portáteis continuam a atender usuários sensíveis ao preço e aplicações de carga parcial, enquanto as estações de energia portáteis oferecem uma alternativa de nível básico usando química de bateria LFP. Os produtos de UPS residenciais permanecem focados em escritórios domésticos e equipamentos médicos, e os sistemas híbridos que combinam geração a gás com baterias estão sendo posicionados para condições de interrupção prolongada. A IEC 62040 continua sendo um referencial de qualidade reconhecido para a categoria de UPS.

Por Capacidade de Energia:
A Faixa Intermediária Domina o Mercado, Sistemas Pequenos Buscam o Crescimento Mais RápidoO segmento de 10 a 20 kW representou 33,4% da participação do mercado de energia de backup residencial em 2026. Essa faixa abrange muitas instalações de geradores de espera para toda a residência na América do Norte e pilhas de baterias maiores para domicílios eletrificados. Os geradores de espera residenciais resfriados a ar da Generac Holdings Inc. variam de 7,5 a 26 kW, colocando grande parte de seu portfólio dentro dessa faixa de capacidade. A Generac Holdings Inc. também lançou sua primeira unidade de 28 kW resfriada a ar durante o exercício fiscal de 2025 como parte de uma atualização mais ampla de plataforma. A faixa de 5 a 10 kW atende residências com carga média e é uma faixa competitiva para fornecedores de inversores solares combinados com armazenamento. A Enphase Energy, Inc., a SolarEdge Technologies, Inc., a SMA Solar Technology AG e fabricantes de equipamentos originais chineses competem nessa faixa por meio de eficiência, interação com a rede e recursos de fluxo de trabalho para instaladores.
A categoria abaixo de 5 kW tem previsão de crescimento a um CAGR de 5,9% até 2032, a taxa mais rápida entre os segmentos de capacidade de energia. Este segmento do tamanho do mercado de energia de backup residencial é sustentado por estações de energia portáteis, sistemas de UPS residenciais e baterias de nível básico para locatários e moradores de apartamentos. Produtos menores fornecem backup para comunicações, iluminação, refrigeração e circuitos selecionados sem exigir instalação permanente. O Programa de Baterias Domésticas Mais Baratas da Austrália havia apoiado mais de 400.000 instalações de baterias domésticas e 11,2 GWh de capacidade acumulada até maio de 2026.[4] A categoria acima de 20 kW atende grandes residências e usuários de pequeno porte comercial, onde equipamentos resfriados a líquido da Generac Holdings Inc., Rehlko e Cummins Inc. são utilizados. Os limites de capacidade permanecem relevantes durante interrupções prolongadas, pois baterias pequenas e sistemas portáteis podem exigir redução de carga, recarga ou suporte adicional.
Análise Geográfica
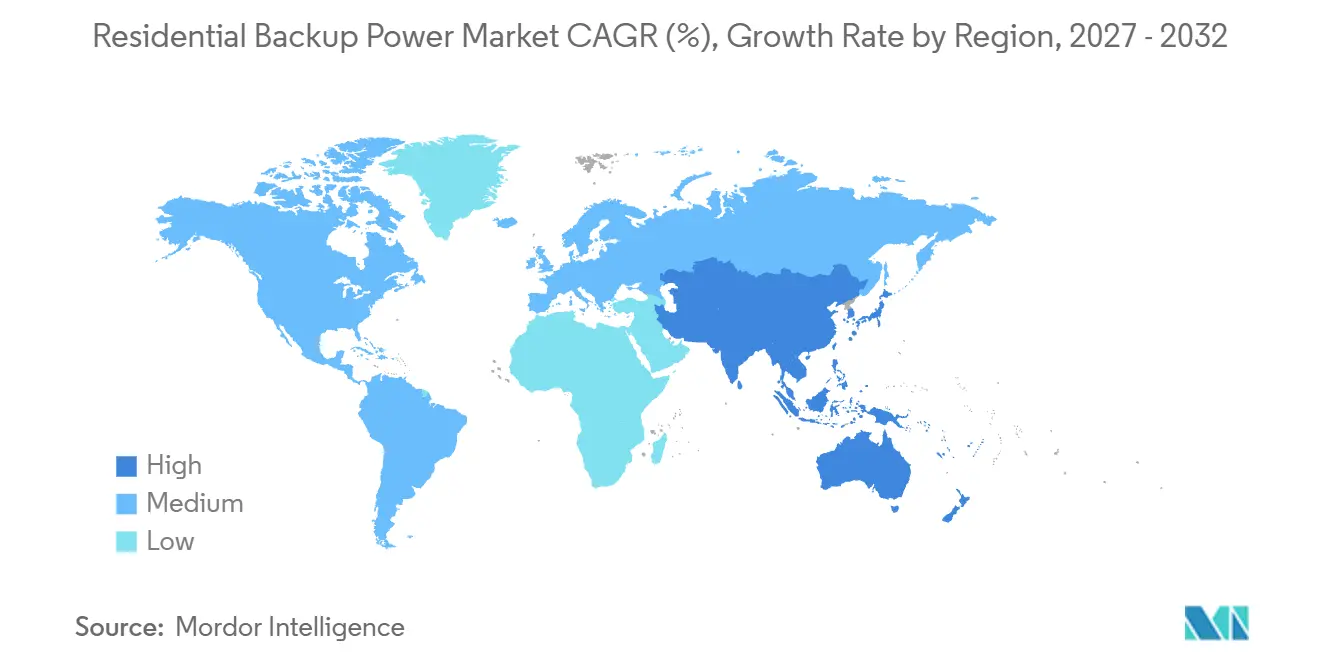
A América do Norte detinha 41,5% do mercado de energia de backup residencial em 2026. A região possui a maior base instalada de geradores de espera automáticos e uma base crescente de sistemas de bateria doméstica. A receita residencial da Generac Holdings Inc. caiu 6,8% em 2025, pois o segundo semestre do ano registrou menos eventos de interrupção de grande porte em comparação com o período de furacões ativos em 2024. Esse resultado ilustra a variação orientada por eventos na demanda anual de equipamentos, mesmo que os riscos de confiabilidade da rede permaneçam relevantes. Os Artigos 705 e 706 do NEC e a NFPA 855 regem a segurança de interconexão e instalação, enquanto as interpretações locais podem criar requisitos de licenciamento variados.
A Ásia-Pacífico tem previsão de expansão a um CAGR de 6,4% até 2032, a taxa de crescimento mais rápida entre todas as regiões no mercado de energia de backup residencial. O programa PM Surya Ghar Muft Bijli Yojana da Índia havia atingido 1,6 milhão de instalações de energia solar em telhados residenciais e 4,9 GW de capacidade residencial em telhados até julho de 2025. A Austrália expandiu o Programa de Baterias Domésticas Mais Baratas de 2,3 bilhões de AUD para 7,2 bilhões de AUD ao longo de quatro anos, com meta de 2 milhões de baterias domésticas até 2030. O Japão selecionou 13 agregadores de baterias sob um programa de subsídio de 9 bilhões de JPY (58 milhões de USD) para integração de armazenamento distribuído. A Sharp Corporation lançou uma bateria residencial LFP de 11,5 kWh no Japão em setembro de 2026.
A Europa é um mercado estabelecido de energia de backup residencial, com Alemanha, Itália, Reino Unido e Espanha como mercados nacionais significativos. A grande base instalada da Alemanha reflete a ampla diferença entre os preços de eletricidade doméstica e a compensação por exportação solar. A associação europeia do setor espera 13,2 GWh de instalações de armazenamento residencial em 2026, 7% a mais do que em 2025. A América do Sul e o Oriente Médio e África são regiões em estágio inicial, onde a demanda no Brasil, África do Sul, Arábia Saudita e Emirados Árabes Unidos é sustentada pela confiabilidade irregular da rede, adoção de energia solar, desenvolvimento de habitações de alto padrão e necessidades de segurança energética.
Cenário Competitivo
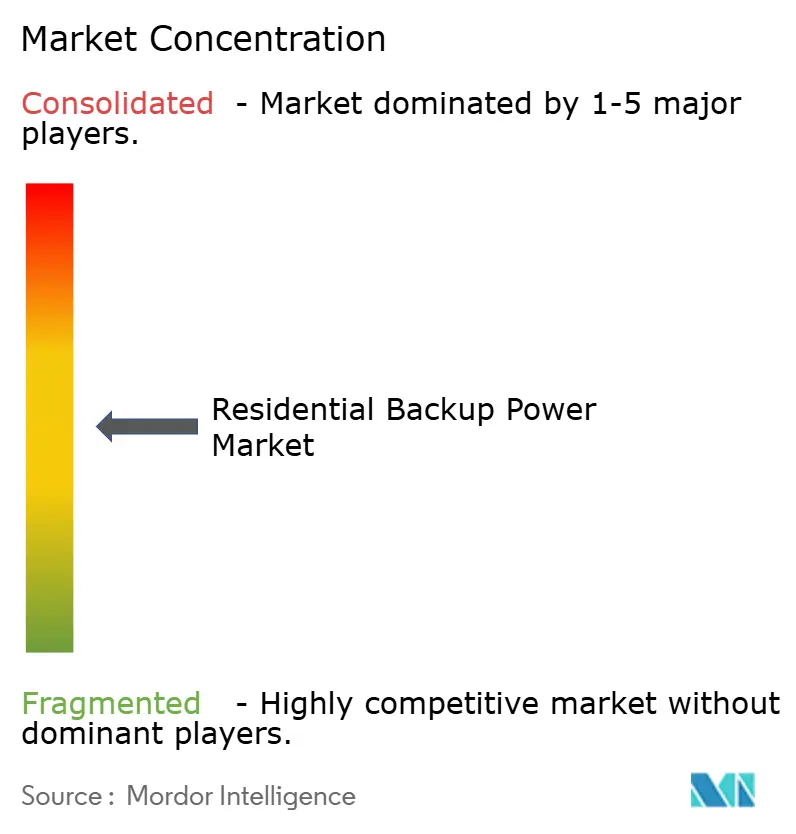
O mercado de energia de backup residencial tem um nível moderado de concentração em geradores de espera e uma estrutura fragmentada em baterias, geradores solares e estações de energia portáteis. A Generac Holdings Inc., a Rehlko, a Cummins Inc. e a Honda Motor Co., Ltd. possuem redes estabelecidas de revendedores e instaladores na categoria de geradores de espera da América do Norte. A taxa estimada de penetração de geradores de espera domésticos da Generac Holdings Inc. de 6,75% indica que os fornecedores ainda podem capturar demanda convertendo domicílios que ainda não possuem equipamentos de backup. A cobertura de canais, o acesso a financiamento e a capacidade de instalação podem, portanto, ser tão importantes quanto as especificações dos equipamentos. Este segmento do mercado de energia de backup residencial permanece focado em sistemas duráveis para domicílios com exposição frequente ou prolongada a interrupções.
A competição em baterias reúne empresas de eletrônicos de consumo, fabricantes de veículos elétricos, fornecedores de inversores solares e fornecedores convencionais de equipamentos de energia. A Tesla, Inc. havia instalado mais de 1 milhão de Powerwalls globalmente até setembro de 2025, conferindo à empresa escala em implantação de hardware e participação em usinas de energia virtual. A Tesla, Inc. também declarou que o inversor integrado do Powerwall 3 reduziu o custo de instalação em 0,18 USD por watt em comparação com seu predecessor. A Enphase Energy, Inc. expandiu seu ecossistema iniciando as remessas nos EUA do Carregador de VE IQ 2 em dezembro de 2025, conectando o carregamento de veículos elétricos aos sistemas solares e de Bateria IQ. A BYD Company Limited introduziu a Battery-Box Mega e um ecossistema de energia residencial em junho de 2026, abrangendo gestão de energia, proteção contra interrupções e integração de veículos elétricos.
Os fornecedores estão competindo por meio de ofertas integradas em vez de apenas hardware de bateria. A Sonnen GmbH e a Solrite lançaram uma oferta de usina de energia virtual exclusiva de baterias no Texas em fevereiro de 2026, usando um modelo de assinatura destinado a reduzir os custos iniciais. O mercado de energia de backup residencial também inclui marcas de estações de energia portáteis que competem em custo de fabricação, atualizações rápidas de produtos e alcance no varejo. Os produtos interativos com a rede podem criar um fluxo de receita adicional para os proprietários, mas exigem acordos com concessionárias, capacidade de software e aprovação regulatória. Nenhum dado combinado de participação de mercado global para as principais empresas foi fornecido, portanto, uma pontuação de concentração de mercado não pode ser calculada a partir das evidências disponíveis sem gerar uma nova estimativa.
Líderes do Setor de Energia de Backup Residencial
-
Tesla, Inc.
-
Generac Holdings Inc.
-
Rehlko
-
Cummins Inc.
-
Schneider Electric SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia de Backup Residencial Empresas cobertas neste relatório
- ABB Ltd
- Atlas Copco AB
- BLUETTI
- Briggs & Stratton, LLC
- BYD Company Limited
- Caterpillar Inc.
- Champion Power Equipment, Inc.
- Cummins Inc.
- Eaton Corporation plc
- EcoFlow Inc.
- Enphase Energy, Inc.
- Exide Industries Limited
- Generac Holdings Inc.
- Honda Motor Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Pylon Technologies Co., Ltd.
- Rehlko
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Tesla, Inc.
- VARTA AG
Desenvolvimentos industriais recentes em Mercado de Energia de Backup Residencial
- Setembro de 2026: A Sharp lançou o Eee Storage JH-WB2621 para o mercado residencial japonês. A bateria de fosfato de ferro e lítio (LFP) de 11,5 kWh oferece um aumento de capacidade de 21% em um espaço físico 35% menor em comparação com os modelos anteriores e suporta backup tanto para toda a residência quanto para circuitos selecionados. A produção inicial foi definida em 1.000 unidades por mês.
- Junho de 2026: A BYD Energy Storage apresentou um ecossistema de energia residencial na Smarter E Europe 2026, incluindo a plataforma de gestão de energia Smart Ecobox, a solução de proteção contra interrupções Backup-Box, o AC Charging Box para integração de veículos elétricos (VE) e a família de produtos Battery-Box Mega.
- Fevereiro de 2026: A Solrite Energy e a Sonnen GmbH lançaram uma oferta de usina de energia virtual (VPP) exclusiva de baterias no mercado ERCOT. O programa implanta sistemas de bateria Sonnen de 60 kWh sem custo inicial para o cliente e tem como meta 10.000 domicílios e 600 MWh de capacidade de armazenamento inscrita até o final de 2026.
- Setembro de 2025: A Tesla anunciou que o Powerwall ultrapassou 1 milhão de instalações globalmente em mais de 30 países. A frota instalada representava aproximadamente 6,7 GW de capacidade, entregou 1,6 TWh de energia armazenada durante 2025 e apoiou cerca de 89.000 eventos de despacho de usina de energia virtual.
Escopo do Relatório do Mercado Global de Energia de Backup Residencial
A energia de backup residencial refere-se a sistemas e equipamentos projetados para fornecer eletricidade às residências durante interrupções de energia, falhas na rede ou emergências. Esses sistemas incluem geradores de espera, geradores portáteis, sistemas de armazenamento de energia em bateria doméstica, geradores solares, sistemas de UPS e soluções de backup híbridas. Os sistemas de energia de backup residencial mantêm o funcionamento de eletrodomésticos essenciais, iluminação, dispositivos de comunicação e sistemas de segurança quando o fornecimento principal de energia está indisponível.
O Mercado Global de Energia de Backup Residencial é segmentado por produto em geradores de espera, geradores portáteis, sistemas de armazenamento de energia em bateria doméstica, estações de energia portáteis, sistemas de UPS residenciais, geradores solares, sistemas de backup híbridos e outros produtos de energia de backup residencial. Por capacidade de energia, o mercado é segmentado em abaixo de 5 kW, 5-10 kW, 10-20 kW e acima de 20 kW. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de energia de backup residencial em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos com base em valor (USD).
Visão geral da segmentação
| Geradores de Espera |
| Geradores Portáteis |
| Sistemas de Armazenamento de Energia em Bateria Doméstica |
| Estações de Energia Portáteis |
| Sistemas de UPS Residenciais |
| Geradores Solares |
| Sistemas de Backup Híbridos |
| Outros Produtos de Energia de Backup Residencial |
| Abaixo de 5 kW |
| 5–10 kW |
| 10–20 kW |
| Acima de 20 kW |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Produto | Geradores de Espera | |
| Geradores Portáteis | ||
| Sistemas de Armazenamento de Energia em Bateria Doméstica | ||
| Estações de Energia Portáteis | ||
| Sistemas de UPS Residenciais | ||
| Geradores Solares | ||
| Sistemas de Backup Híbridos | ||
| Outros Produtos de Energia de Backup Residencial | ||
| Por Capacidade de Energia | Abaixo de 5 kW | |
| 5–10 kW | ||
| 10–20 kW | ||
| Acima de 20 kW | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por soluções de energia de backup residencial?
A demanda é sustentada por interrupções de rede mais longas e frequentes, crescente adoção de solar combinado com armazenamento, eletrificação doméstica e programas de despacho de baterias por concessionárias.
Qual é o tamanho do mercado de energia de backup residencial?
O mercado de energia de backup residencial é estimado em 19,07 bilhões de USD em 2027 e tem previsão de atingir 24,73 bilhões de USD até 2032, a um CAGR de 5,34%.
Qual produto de backup residencial está crescendo mais rapidamente?
Os sistemas de armazenamento de energia em bateria doméstica têm previsão de crescimento a um CAGR de 7,2% até 2032, a taxa mais alta entre as categorias de produtos abordadas neste relatório.
Qual segmento de capacidade de energia lidera a demanda de backup residencial?
O segmento de 10 a 20 kW representou 33,4% da receita em 2026, refletindo sua adequação para aplicações de geradores para toda a residência e sistemas de bateria doméstica maiores.
Qual região tem as perspectivas de crescimento mais fortes para sistemas de backup doméstico?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 6,4% até 2032, sustentada por instalações de energia solar em telhados e programas de baterias domésticas.
Quais desafios limitam a adoção de baterias residenciais?
Custos iniciais, disponibilidade de financiamento, requisitos de licenciamento, normas de segurança, risco de degradação e duração limitada do backup durante interrupções prolongadas podem retardar a adoção.