
Taille et part du marché de l'alimentation de secours résidentielle
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 19.07 Milliards de dollars |
| Taille du Marché (2032) | 24.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'alimentation de secours résidentielle par Mordor Intelligence
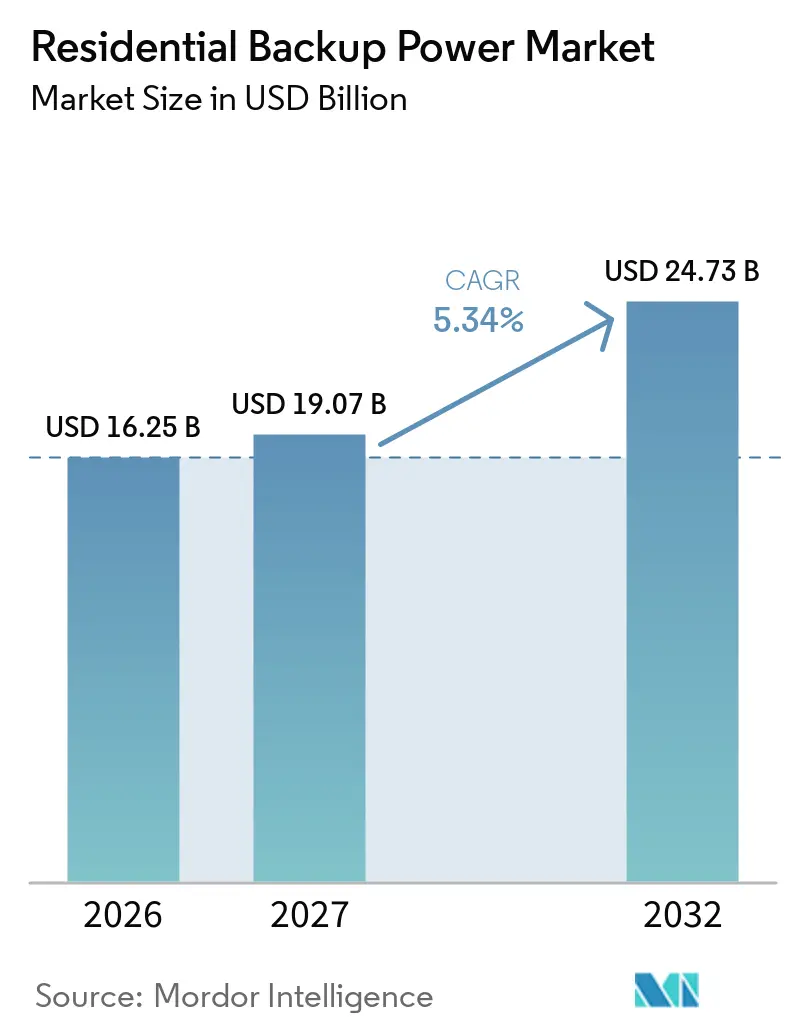
La taille du marché de l'alimentation de secours résidentielle devrait augmenter de 16,25 milliards USD en 2026 à 19,07 milliards USD en 2027 et atteindre 24,73 milliards USD d'ici 2032, à un CAGR de 5,34% sur la période 2027-2032. Des interruptions de courant plus fréquentes et prolongées ont fait de la résilience des ménages un critère d'achat pratique, façonnant ainsi le marché de l'alimentation de secours résidentielle. Les clients américains ont subi 11 heures d'interruptions en 2024, les ouragans Beryl, Helene et Milton représentant 80% de ces heures.[1] Les ménages exploitent également davantage d'équipements connectés, de véhicules électriques, de pompes à chaleur et de systèmes de bureau à domicile, augmentant ainsi les charges qu'ils doivent maintenir lors des pannes. Les systèmes solaires couplés au stockage et les programmes de distribution des services publics élargissent le rôle du marché de l'alimentation de secours résidentielle au-delà de l'usage d'urgence. Les stratégies concurrentielles combinent de plus en plus les équipements, les réseaux d'installation, le financement, les logiciels et la participation à des programmes de centrales électriques virtuelles.
Points clés du rapport
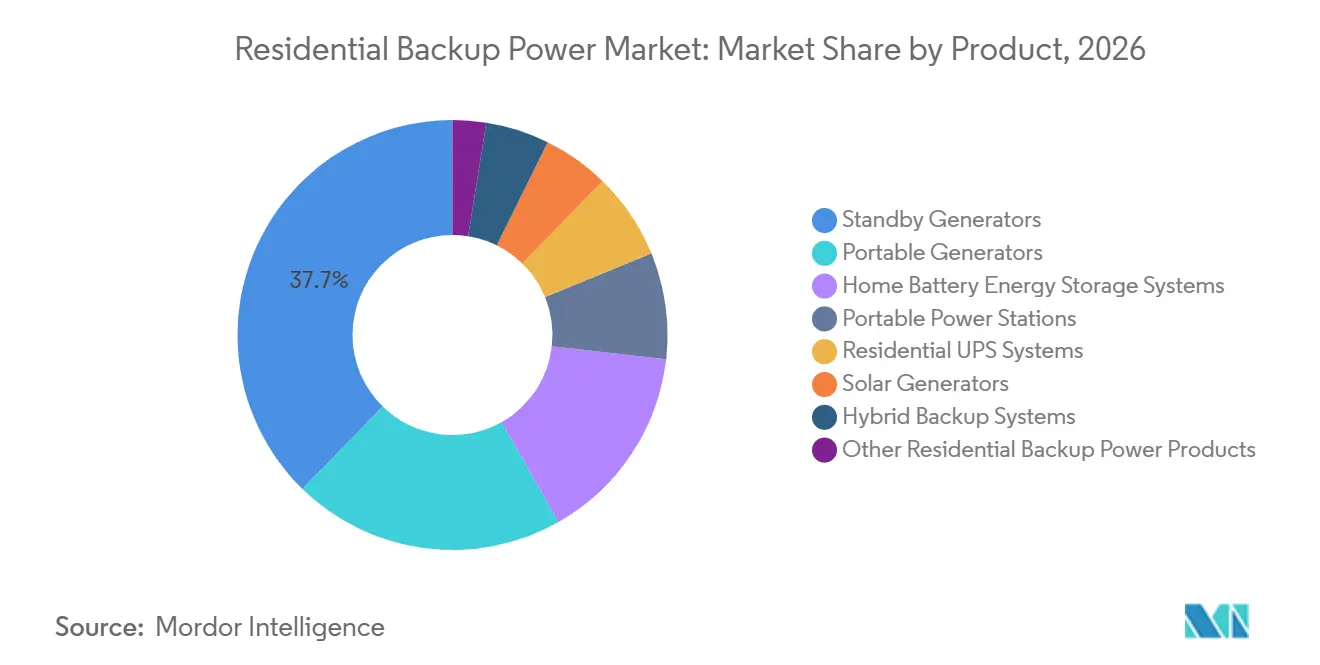
- Par produit, les groupes électrogènes de secours détenaient 37,7% de la part du marché de l'alimentation de secours résidentielle en 2026, tandis que les systèmes de stockage d'énergie par batterie domestique devraient croître à un CAGR de 7,2% jusqu'en 2032.
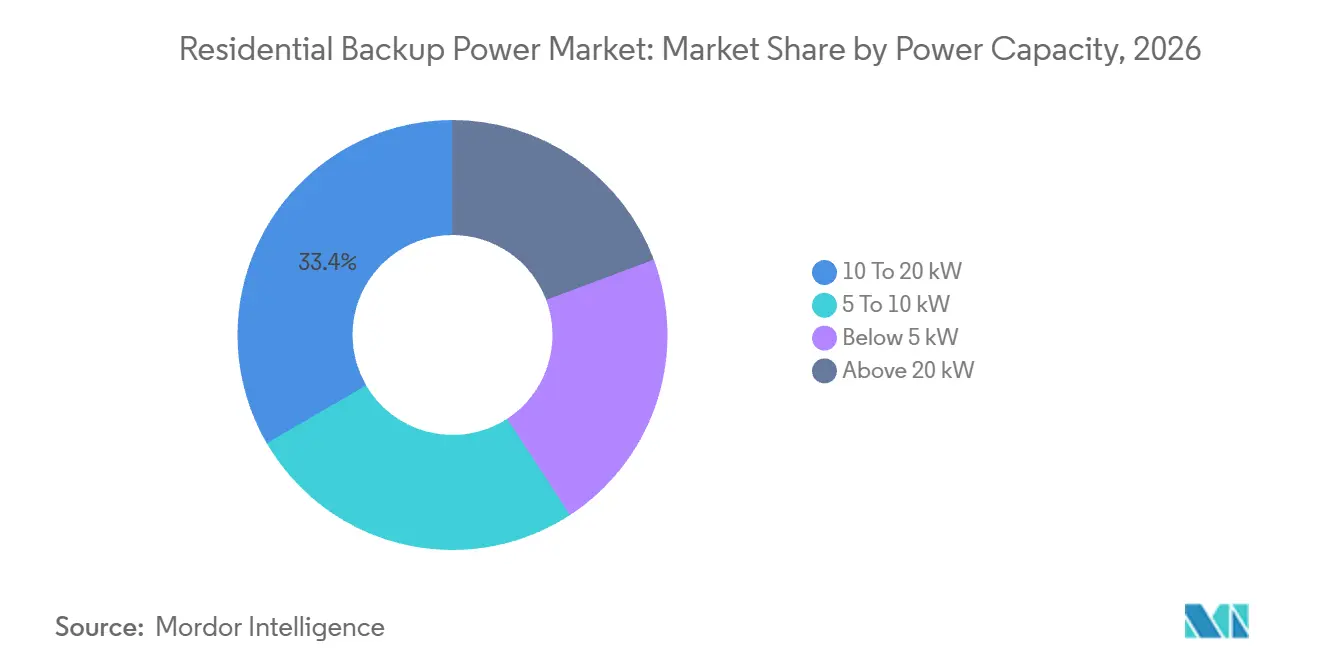
- Par capacité de puissance, le segment 10 à 20 kW représentait 33,4% de la taille du marché de l'alimentation de secours résidentielle en 2026, tandis que le segment inférieur à 5 kW devrait croître à un CAGR de 5,9% jusqu'en 2032.
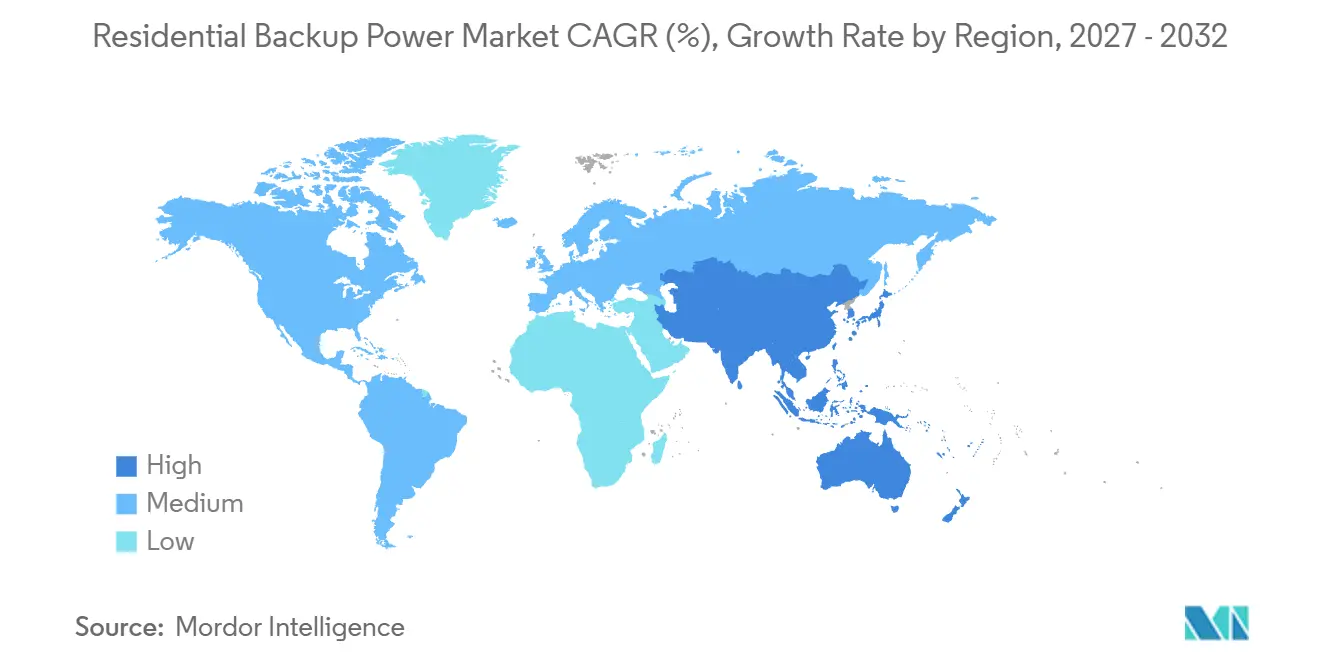
- Par géographie, l'Amérique du Nord détenait 41,5% de la part du marché de l'alimentation de secours résidentielle en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 6,4% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des pannes de réseau et des événements météorologiques extrêmes | +1.8% | Mondial, concentré en Amérique du Nord, en Asie du Sud-Est et en Europe du Sud | Court terme (≤ 2 ans) |
| Adoption du solaire en toiture et du solaire couplé au stockage | +1.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Électrification résidentielle croissante et dépendance aux charges numériques | +0.9% | Amérique du Nord, UE et Asie de l'Est | Moyen terme (2-4 ans) |
| Orchestration automatisée des charges pour les charges domestiques à forte pointe | +0.5% | Amérique du Nord et Europe de l'Ouest | Moyen terme (2-4 ans) |
| Alimentation de secours résidentielle en tant que ressource énergétique distribuée interactive avec le réseau | +0.4% | Amérique du Nord, Allemagne et Australie | Long terme (≥ 4 ans) |
| Gestion intelligente de l'énergie domestique et surveillance à distance de l'alimentation de secours | +0.7% | Mondial, avec des gains précoces en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la fréquence des pannes de réseau et des événements météorologiques extrêmes
Les interruptions du réseau modifient la façon dont les ménages évaluent la valeur de l'alimentation de secours résidentielle. Les événements majeurs ont causé près de 9 heures d'interruptions pour les clients américains en 2024, contre près de 4 heures par an au cours de la décennie précédente. Les pannes liées aux conditions météorologiques ont coûté aux clients résidentiels et commerciaux américains une moyenne annuelle de 67 milliards USD de 2018 à 2024, avec des coûts atteignant 121 milliards USD en 2024.[2] La demande d'alimentation de secours résidentielle s'étend donc au-delà des zones historiquement exposées aux ouragans. Les incendies de forêt, les tempêtes de verglas et les vagues de chaleur extrême provoquent des interruptions de plusieurs jours dans le Midwest, le Nord-Ouest du Pacifique et certaines parties de l'Europe. Ces conditions soutiennent la demande de systèmes capables de protéger la réfrigération, les communications, les équipements médicaux et les fonctions domestiques de base, tout en élargissant la clientèle pour les systèmes automatiques dans les régions où les équipements de secours étaient auparavant facultatifs.
Adoption du solaire en toiture et du solaire couplé au stockage
L'adoption du solaire élargit la base adressable pour les systèmes de batteries sur le marché de l'alimentation de secours résidentielle. Des batteries ont été installées avec 37% des nouveaux systèmes solaires résidentiels américains en 2025, contre 25% en 2024. Le taux d'association de batteries a atteint 74% en Californie, tandis que le taux hors Californie a plus que doublé, passant de 7% à 17%. La réduction de la compensation à l'exportation renforce l'argument financier en faveur de l'autoconsommation dans plusieurs régions. L'Allemagne comptait plus de 2,5 millions de systèmes solaires résidentiels couplés au stockage début 2026, tandis que les prix de l'électricité au détail de 0,35 à 0,37 EUR par kWh restaient bien au-dessus de la compensation à l'exportation solaire de 0,07 à 0,08 EUR par kWh. Cet écart rend l'énergie solaire stockée plus précieuse pour les ménages que l'électricité exportée et donne aux fournisseurs une raison de proposer des offres intégrées de panneaux solaires, de batteries, d'onduleurs et de gestion de l'énergie.
Électrification résidentielle croissante et dépendance aux charges numériques
L'électrification augmente les besoins en capacité au sein du marché de l'alimentation de secours résidentielle. Le Département américain de l'énergie estime qu'une adoption généralisée des chargeurs de véhicules électriques de niveau 2 augmente la consommation d'énergie résidentielle nationale de 7,2% en raison de la demande de recharge supplémentaire. Les pompes à chaleur, les appareils connectés, la recharge de véhicules électriques et les équipements de bureau à domicile ont augmenté le nombre de charges que les ménages souhaitent protéger. Une courte panne peut désormais interrompre le travail générateur de revenus et la connectivité, et pas seulement l'éclairage et la réfrigération. Cela élargit la demande de gestion automatique des charges, de surveillance à distance et de systèmes qui priorisent les charges domestiques à forte pointe. Les fournisseurs répondent avec des équipements capables de coordonner les circuits plutôt que de simplement fournir une quantité fixe d'énergie. Ces exigences favorisent les unités de secours plus grandes et les systèmes de batteries pouvant être configurés selon les priorités du ménage.
Alimentation de secours résidentielle en tant que ressource énergétique distribuée interactive avec le réseau
Les programmes interactifs avec le réseau modifient l'économie du marché de l'alimentation de secours résidentielle. Les services publics californiens ont mobilisé 535 MW provenant de plus de 100 000 batteries résidentielles lors d'un événement de 2 heures en juillet 2025, et le programme a été évalué comme fiable au niveau de la planification (SUNRUN.COM). Le programme CalReady de Sunrun a atteint 75 000 batteries en 2025. Tesla a signalé 89 000 événements de distribution de centrale électrique virtuelle Powerwall aux États-Unis en 2025 et plus de 10 millions USD de revenus pour les propriétaires. Ces programmes permettent à une batterie domestique de remplir à la fois des fonctions de secours et de soutien au réseau. La gestion intelligente de l'énergie domestique et la surveillance à distance soutiennent la participation en adaptant la production de la batterie à l'évolution de la demande domestique. L'ordonnance FERC 2222 offre également une voie permettant aux ressources énergétiques distribuées de participer aux marchés de gros de l'électricité, ce qui peut contribuer à réduire les périodes de remboursement des systèmes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'installation élevé et accès limité au financement | -0.9% | Mondial, plus aigu dans les marchés émergents et les ménages américains à faibles revenus | Court terme (≤ 2 ans) |
| Dégradation des batteries, risque de remplacement et incertitude sur la garantie | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Friction liée à l'interconnexion, aux permis et à la sécurité incendie | -0.3% | Amérique du Nord et États membres de l'UE | Court terme (≤ 2 ans) |
| Durée de secours limitée et contraintes de capacité pour les pannes prolongées | -0.2% | Mondial, en particulier dans les régions rurales et touchées par les ouragans | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation élevé et accès limité au financement
Le coût d'installation reste un obstacle central sur le marché de l'alimentation de secours résidentielle. Un groupe électrogène de secours pour l'ensemble du domicile avec un commutateur de transfert automatique coûte généralement entre 10 000 et 20 000 USD à installer aux États-Unis. Un système de batteries au phosphate de fer lithium (LFP) de 10 kWh avec intégration solaire coûte entre 1 200 et 1 500 USD par kWh en 2026, créant un obstacle en capital similaire. L'expiration du crédit résidentiel américain de la section 25D à la fin de 2025 a accru l'incertitude sur les prix des batteries, en particulier lorsque l'éligibilité des composants affecte l'accès au crédit d'impôt. Les règles d'interconnexion, les permis locaux, les exigences de sécurité incendie et les interprétations divergentes de l'autorité compétente peuvent ajouter des coûts et retarder l'installation. Sonnen et Solrite proposent un programme au Texas avec 60 kWh de stockage pour 20 USD par mois et sans frais initiaux, mais ces modèles de financement restent limités en termes d'échelle. La durée de secours limitée lors de pannes prolongées amène également les clients à peser la capacité du système et l'accès au carburant par rapport à un prix initial plus bas.
Dégradation des batteries, risque de remplacement et incertitude sur la garantie
Les performances des batteries dans le temps restent un frein important sur le marché de l'alimentation de secours résidentielle. Les fabricants garantissent généralement que les systèmes LFP conservent 70 à 80% de leur capacité nominale sur 10 ans. Des températures élevées et une gestion thermique limitée peuvent entraîner des pertes de performance dépassant les taux modélisés. Un rappel des unités Tesla Powerwall 2 en Australie en septembre 2025 a démontré comment les préoccupations de sécurité peuvent créer des coûts et une exposition à la réputation pour les fournisseurs de batteries. Les tests de systèmes UL 9540 et les directives d'installation NFPA 855 constituent des références de sécurité centrales, tandis que les règles locales peuvent exiger des distances de recul supplémentaires. Les installateurs et les propriétaires doivent également tenir compte du coût du remplacement futur, en particulier lorsqu'un module de batterie ne peut pas être échangé indépendamment. Ces facteurs peuvent ralentir l'adoption lorsque les acheteurs comparent les coûts de possession à long terme avec le profil plus simple de carburant et d'entretien d'un groupe électrogène conventionnel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la production conventionnelle reste en tête, mais les batteries redéfinissent la croissanceLes groupes électrogènes de secours détenaient 37,7% de la part du marché de l'alimentation de secours résidentielle en 2026, ce qui en fait le segment de produits leader. Leur position reflète les réseaux de concessionnaires et d'installateurs établis, notamment dans les zones exposées aux ouragans et aux tempêtes hivernales. Ces systèmes offrent une option fiable pour les ménages qui ont besoin d'électricité pendant plusieurs jours et peuvent accéder au carburant. Generac a déclaré 2,3 milliards USD de revenus résidentiels en 2025, contre 2,4 milliards USD en 2024, car une moindre activité de pannes majeures a réduit la demande au second semestre. La société a estimé le taux de pénétration des groupes électrogènes de secours domestiques à 6,75% de sa base de maisons individuelles occupées par leur propriétaire aux États-Unis, indiquant un potentiel d'adoption considérable.[3]
Les systèmes de stockage d'énergie par batterie domestique représentent la catégorie de produits à la croissance la plus rapide, avec une taille du marché de l'alimentation de secours résidentielle pour ce segment qui devrait croître à un CAGR de 7,2% jusqu'en 2032. La baisse des coûts des cellules au phosphate de fer lithium (LFP), les taux d'association solaire plus élevés et les opportunités de revenus des centrales électriques virtuelles soutiennent cette croissance. Tesla a dépassé 1 million d'installations de Powerwall dans le monde en septembre 2025, représentant 6,7 GW de capacité de batteries dans 30 pays. Enphase Energy a expédié 706,1 MWh de batteries IQ en 2025, soit une augmentation de 36% par rapport à 2024. Les groupes électrogènes portables continuent de servir les utilisateurs sensibles aux prix et les applications à charge partielle, tandis que les stations d'alimentation portables offrent une alternative d'entrée de gamme utilisant la chimie des batteries LFP. Les produits UPS résidentiels restent axés sur les bureaux à domicile et les équipements médicaux, et les systèmes hybrides combinant la production à gaz avec des batteries sont positionnés pour les conditions de pannes prolongées. La norme IEC 62040 reste une référence de qualité reconnue pour la catégorie UPS.

Par capacité de puissance :
la gamme intermédiaire domine le marché, les petits systèmes affichent la croissance la plus rapideLe segment 10 à 20 kW représentait 33,4% de la part du marché de l'alimentation de secours résidentielle en 2026. Cette plage couvre de nombreuses installations de groupes électrogènes de secours pour l'ensemble du domicile en Amérique du Nord et des piles de batteries plus grandes pour les ménages électrifiés. Les groupes électrogènes de secours résidentiels refroidis par air de Generac couvrent 7,5 à 26 kW, plaçant une grande partie de son portefeuille dans cette plage de capacit. Generac a également lancé sa première unité refroidie par air de 28 kW au cours de l'exercice 2025 dans le cadre d'une mise à jour plus large de la plateforme. La plage de 5 à 10 kW s'adresse aux maisons à charge moyenne et constitue une plage concurrentielle pour les fournisseurs d'onduleurs solaires couplés au stockage. Enphase Energy, SolarEdge Technologies, SMA Solar Technology et les fabricants d'équipements d'origine chinois se disputent ce niveau grâce à l'efficacité, à l'interaction avec le réseau et aux fonctionnalités de flux de travail des installateurs.
La catégorie inférieure à 5 kW devrait croître à un CAGR de 5,9% jusqu'en 2032, le taux le plus rapide parmi les segments de capacité de puissance. Ce segment de taille du marché de l'alimentation de secours résidentielle est soutenu par les stations d'alimentation portables, les systèmes UPS résidentiels et les batteries d'entrée de gamme pour les locataires et les résidents d'appartements. Les produits plus petits fournissent une alimentation de secours pour les communications, l'éclairage, la réfrigération et certains circuits sans nécessiter d'installation permanente. Le programme australien Cheaper Home Batteries avait soutenu plus de 400 000 installations de batteries domestiques et 11,2 GWh de capacité cumulée en mai 2026.[4] La catégorie supérieure à 20 kW sert les grandes maisons et les utilisateurs à cheval entre résidentiel et petit commercial, où des équipements refroidis par liquide de Generac, Rehlko et Cummins sont utilisés. Les limites de capacité restent pertinentes lors de pannes prolongées, car les petites batteries et les systèmes portables peuvent nécessiter une réduction de charge, une recharge ou un soutien supplémentaire.
Analyse géographique
L'Amérique du Nord détenait 41,5% du marché de l'alimentation de secours résidentielle en 2026. La région dispose de la plus grande base installée de groupes électrogènes de secours automatiques et d'une base croissante de systèmes de batteries domestiques. Les revenus résidentiels de Generac ont diminué de 6,8% en 2025, car le second semestre de l'année a connu moins d'événements de pannes majeures par rapport à la période active des ouragans en 2024. Ce résultat illustre la variation liée aux événements dans la demande annuelle d'équipements, même si les risques liés à la fiabilité du réseau restent importants. Les articles 705 et 706 du NEC et la norme NFPA 855 régissent la sécurité de l'interconnexion et de l'installation, tandis que les interprétations locales peuvent créer des exigences de permis variables.
L'Asie-Pacifique devrait se développer à un CAGR de 6,4% jusqu'en 2032, le taux de croissance le plus rapide parmi toutes les régions du marché de l'alimentation de secours résidentielle. Le programme indien PM Surya Ghar Muft Bijli Yojana avait atteint 1,6 million d'installations solaires en toiture résidentielles et 4,9 GW de capacité solaire en toiture résidentielle en juillet 2025. L'Australie a élargi le programme Cheaper Home Batteries de 2,3 milliards AUD à 7,2 milliards AUD sur quatre ans, visant 2 millions de batteries domestiques d'ici 2030. Le Japon a sélectionné 13 agrégateurs de batteries dans le cadre d'un programme de subventions de 9 milliards JPY (58 millions USD) pour l'intégration du stockage distribué. Sharp Corporation a lancé une batterie résidentielle LFP de 11,5 kWh au Japon en septembre 2026.
L'Europe est un marché établi pour l'alimentation de secours résidentielle, avec l'Allemagne, l'Italie, le Royaume-Uni et l'Espagne comme marchés nationaux importants. La grande base installée de l'Allemagne reflète l'écart important entre les prix de l'électricité pour les ménages et la compensation à l'exportation solaire. L'association industrielle européenne prévoit 13,2 GWh d'installations de stockage résidentiel en 2026, soit 7% de plus qu'en 2025. L'Amérique du Sud et le Moyen-Orient et l'Afrique sont des régions à un stade plus précoce, où la demande au Brésil, en Afrique du Sud, en Arabie saoudite et aux Émirats arabes unis est soutenue par une fiabilité inégale du réseau, l'adoption du solaire, le développement de logements haut de gamme et les besoins en sécurité énergétique.
Paysage concurrentiel
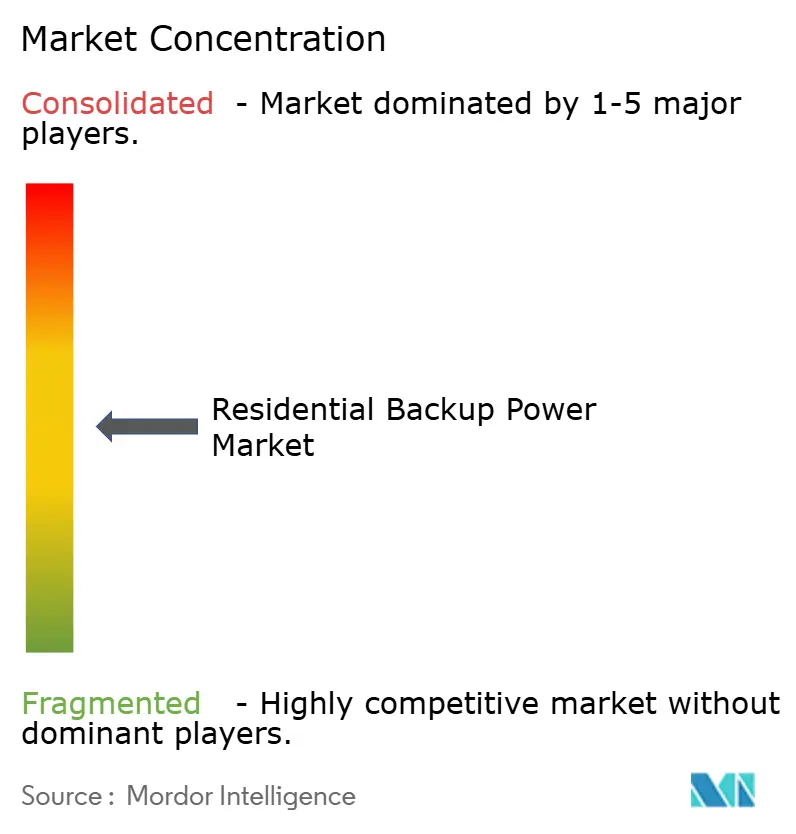
Le marché de l'alimentation de secours résidentielle présente un niveau de concentration modéré dans les groupes électrogènes de secours et une structure fragmentée dans les batteries, les générateurs solaires et les stations d'alimentation portables. Generac, Rehlko, Cummins et Honda ont établi des réseaux de concessionnaires et d'installateurs dans la catégorie des groupes électrogènes de secours en Amérique du Nord. Le taux de pénétration estimé à 6,75% des groupes électrogènes de secours domestiques de Generac indique que les fournisseurs peuvent encore capter la demande en convertissant les ménages qui ne possèdent pas encore d'équipement de secours. La couverture des canaux de distribution, l'accès au financement et la capacité d'installation peuvent donc être aussi importants que les spécifications des équipements. Ce segment du marché de l'alimentation de secours résidentielle reste axé sur les systèmes durables pour les ménages exposés à des pannes fréquentes ou prolongées.
La concurrence dans les batteries réunit des entreprises d'électronique grand public, des fabricants de véhicules électriques, des fournisseurs d'onduleurs solaires et des fournisseurs d'équipements électriques conventionnels. Tesla, Inc. avait installé plus de 1 million de Powerwalls dans le monde en septembre 2025, donnant à l'entreprise une envergure dans le déploiement matériel et la participation aux centrales électriques virtuelles. Tesla, Inc. a également indiqué que l'onduleur intégré Powerwall 3 avait réduit le coût d'installation de 0,18 USD par watt par rapport à son prédécesseur. Enphase Energy a élargi son écosystème en commençant les expéditions américaines du chargeur IQ EV 2 en décembre 2025, reliant la recharge de véhicules électriques aux systèmes solaires et aux batteries IQ. BYD Company Limited a présenté la Battery-Box Mega et un écosystème énergétique résidentiel en juin 2026, couvrant la gestion de l'énergie, la protection contre les pannes et l'intégration des véhicules électriques.
Les fournisseurs se concurrencent par des offres intégrées plutôt que par le seul matériel de batteries. Sonnen GmbH et Solrite ont lancé une offre de centrale électrique virtuelle basée uniquement sur les batteries au Texas en février 2026, utilisant un modèle d'abonnement destiné à réduire les coûts initiaux. Le marché de l'alimentation de secours résidentielle comprend également des marques de stations d'alimentation portables qui se concurrencent sur le coût de fabrication, les mises à jour rapides des produits et la portée de la distribution au détail. Les produits interactifs avec le réseau peuvent créer un flux de revenus supplémentaire pour les propriétaires, mais ils nécessitent des arrangements avec les services publics, des capacités logicielles et une approbation réglementaire. Aucune donnée combinée sur la part de marché mondiale des principales entreprises n'a été fournie, de sorte qu'un score de concentration du marché ne peut pas être calculé à partir des éléments disponibles sans générer une nouvelle estimation.
Leaders du secteur de l'alimentation de secours résidentielle
-
Tesla, Inc.
-
Generac Holdings Inc.
-
Rehlko
-
Cummins Inc.
-
Schneider Electric SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'alimentation de secours résidentielle Entreprises couvertes dans ce rapport
- ABB Ltd
- Atlas Copco AB
- BLUETTI
- Briggs & Stratton, LLC
- BYD Company Limited
- Caterpillar Inc.
- Champion Power Equipment, Inc.
- Cummins Inc.
- Eaton Corporation plc
- EcoFlow Inc.
- Enphase Energy, Inc.
- Exide Industries Limited
- Generac Holdings Inc.
- Honda Motor Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Pylon Technologies Co., Ltd.
- Rehlko
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Tesla, Inc.
- VARTA AG
Développements industriels récents dans Marché de l'alimentation de secours résidentielle
- Septembre 2026 : Sharp a lancé le Eee Storage JH-WB2621 pour le marché résidentiel japonais. La batterie au phosphate de fer lithium (LFP) de 11,5 kWh offre une augmentation de capacité de 21% dans un encombrement réduit de 35% par rapport aux modèles précédents et prend en charge à la fois le secours pour l'ensemble du domicile et pour des circuits sélectionnés. La production initiale a été fixée à 1 000 unités par mois.
- Juin 2026 : BYD Energy Storage a présenté un écosystème énergétique résidentiel lors de Smarter E Europe 2026, comprenant la plateforme de gestion de l'énergie Smart Ecobox, la solution de protection contre les pannes Backup-Box, la AC Charging Box pour l'intégration des véhicules électriques (VE) et la gamme de produits Battery-Box Mega.
- Février 2026 : Solrite Energy et Sonnen ont lancé une offre de centrale électrique virtuelle (VPP) basée uniquement sur les batteries sur le marché ERCOT. Le programme déploie des systèmes de batteries Sonnen de 60 kWh sans frais initiaux pour le client et vise 10 000 ménages et 600 MWh de capacité de stockage inscrite d'ici fin 2026.
- Septembre 2025 : Tesla a annoncé que le Powerwall avait dépassé 1 million d'installations dans le monde dans plus de 30 pays. La flotte installée représentait environ 6,7 GW de capacité, avait fourni 1,6 TWh d'énergie stockée en 2025 et avait soutenu environ 89 000 événements de distribution de centrale électrique virtuelle.
Portée du rapport sur le marché mondial de l'alimentation de secours résidentielle
L'alimentation de secours résidentielle désigne les systèmes et équipements conçus pour fournir de l'électricité aux habitations lors de pannes de courant, de défaillances du réseau ou d'urgences. Ces systèmes comprennent les groupes électrogènes de secours, les groupes électrogènes portables, les systèmes de stockage d'énergie par batterie domestique, les générateurs solaires, les systèmes UPS et les solutions de secours hybrides. Les systèmes d'alimentation de secours résidentielle maintiennent le fonctionnement des appareils ménagers essentiels, de l'éclairage, des appareils de communication et des systèmes de sécurité lorsque l'alimentation électrique principale est indisponible.
Le marché mondial de l'alimentation de secours résidentielle est segmenté par produit en groupes électrogènes de secours, groupes électrogènes portables, systèmes de stockage d'énergie par batterie domestique, stations d'alimentation portables, systèmes UPS résidentiels, générateurs solaires, systèmes de secours hybrides et autres produits d'alimentation de secours résidentielle. Par capacité de puissance, le marché est segmenté en moins de 5 kW, 5-10 kW, 10-20 kW et plus de 20 kW. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'alimentation de secours résidentielle dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Groupes électrogènes de secours |
| Groupes électrogènes portables |
| Systèmes de stockage d'énergie par batterie domestique |
| Stations d'alimentation portables |
| Systèmes UPS résidentiels |
| Générateurs solaires |
| Systèmes de secours hybrides |
| Autres produits d'alimentation de secours résidentielle |
| Moins de 5 kW |
| 5–10 kW |
| 10–20 kW |
| Plus de 20 kW |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par produit | Groupes électrogènes de secours | |
| Groupes électrogènes portables | ||
| Systèmes de stockage d'énergie par batterie domestique | ||
| Stations d'alimentation portables | ||
| Systèmes UPS résidentiels | ||
| Générateurs solaires | ||
| Systèmes de secours hybrides | ||
| Autres produits d'alimentation de secours résidentielle | ||
| Par capacité de puissance | Moins de 5 kW | |
| 5–10 kW | ||
| 10–20 kW | ||
| Plus de 20 kW | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande de solutions d'alimentation de secours résidentielle ?
La demande est soutenue par des pannes de réseau plus longues et plus fréquentes, une adoption croissante du solaire couplé au stockage, l'électrification des ménages et les programmes de distribution de batteries des services publics.
Quelle est la taille du marché de l'alimentation de secours résidentielle ?
Le marché de l'alimentation de secours résidentielle est estimé à 19,07 milliards USD en 2027 et devrait atteindre 24,73 milliards USD d'ici 2032, à un CAGR de 5,34%.
Quel produit d'alimentation de secours résidentielle connaît la croissance la plus rapide ?
Les systèmes de stockage d'énergie par batterie domestique devraient croître à un CAGR de 7,2% jusqu'en 2032, le taux le plus élevé parmi les catégories de produits couvertes dans ce rapport.
Quel segment de capacité de puissance domine la demande de secours résidentiel ?
Le segment 10 à 20 kW représentait 33,4% des revenus en 2026, reflétant son adéquation pour les applications de groupes électrogènes pour l'ensemble du domicile et les systèmes de batteries domestiques plus grands.
Quelle région présente les meilleures perspectives de croissance pour les systèmes de secours résidentiel ?
L'Asie-Pacifique devrait croître à un CAGR de 6,4% jusqu'en 2032, soutenue par les installations solaires en toiture et les programmes de batteries domestiques.
Quels défis limitent l'adoption des batteries résidentielles ?
Les coûts initiaux, la disponibilité du financement, les exigences de permis, les normes de sécurité, le risque de dégradation et la durée de secours limitée lors de pannes prolongées peuvent ralentir l'adoption.