
住宅用バックアップ電力市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 19.07 十億米ドル |
| 市場規模 (2032) | 24.73 十億米ドル |
| 成長率 (2027 - 2032) | 5.34 % |
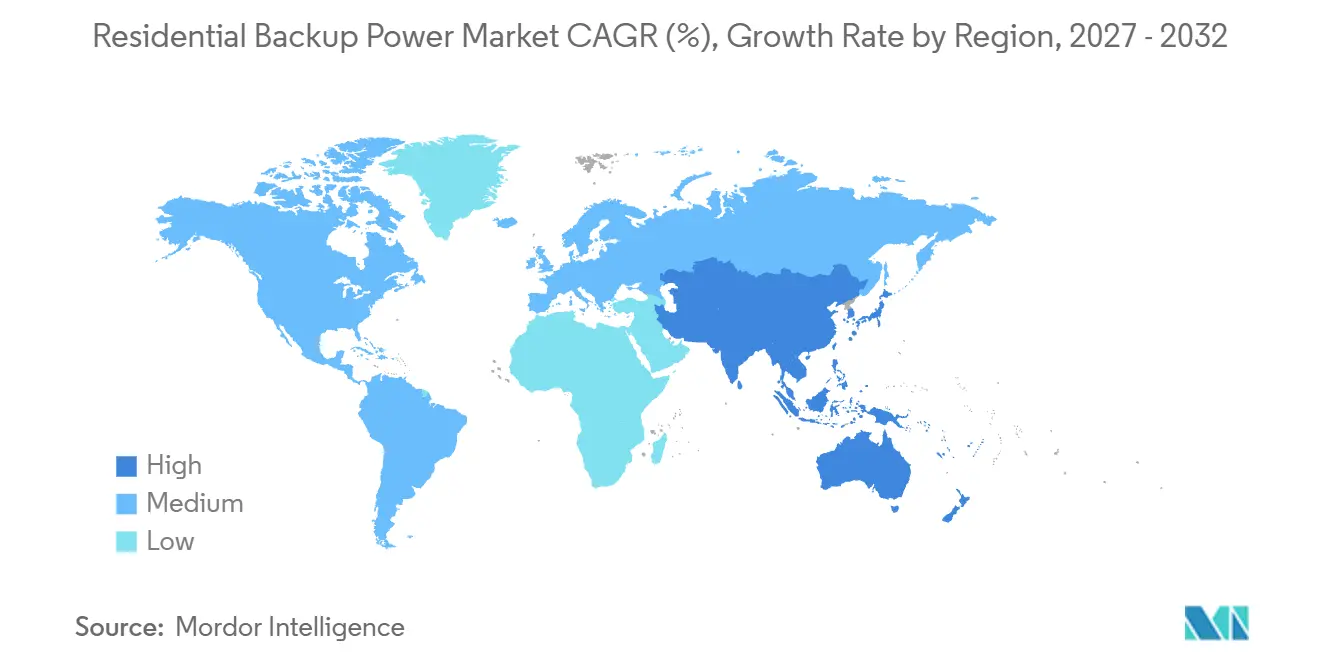
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
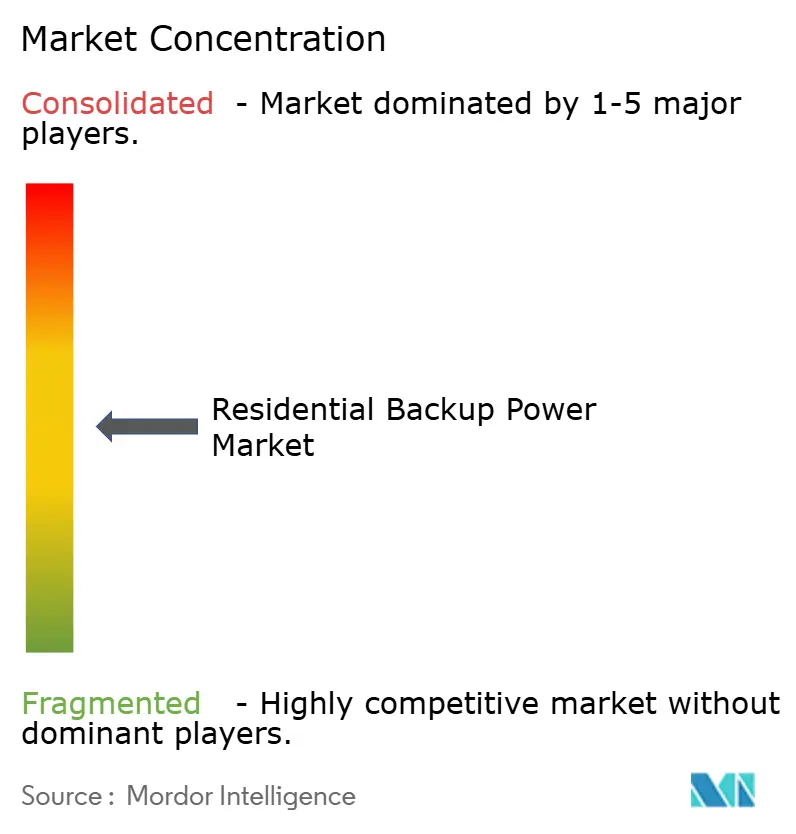
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる住宅用バックアップ電力市場分析
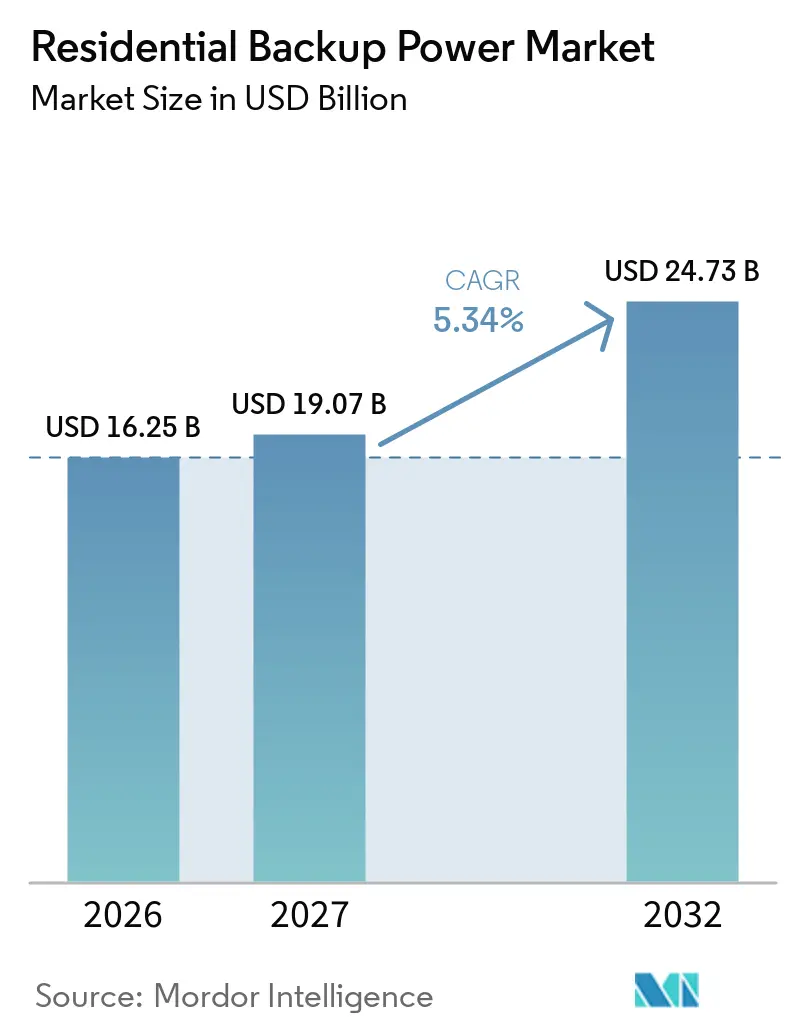
住宅用バックアップ電力市場規模は、2026年の16.25 ビリオン 米ドルから2027年には19.07 ビリオン 米ドルに増加し、2032年までに24.73 ビリオン 米ドルに達する見込みで、2027年から2032年にかけてCAGR 5.34%で成長すると予測されます。停電の頻度増加と長期化により、家庭の強靭性が実用的な購買検討事項となり、住宅用バックアップ電力市場を形成しています。米国の顧客は2024年に11時間の停電を経験し、ハリケーン・ベリル、ヘレン、ミルトンがその80%を占めました。[1] 家庭ではコネクテッド機器、電気自動車、ヒートポンプ、ホムオフィスシステムの稼働も増加しており、停電時に維持すべき負荷が増大しています。太陽光発電と蓄電池を組み合わせたシステムおよびユーティリティのディスパッチプログラムが、住宅用バックアップ電力市場の役割を緊急用途以外にも拡大しています。競争戦略は、機器、設置ネットワーク、ファイナンシング、ソフトウェア、および仮想発電所プログラムへの参加を組み合わせる方向に進んでいます。
レポートの主要ポイント
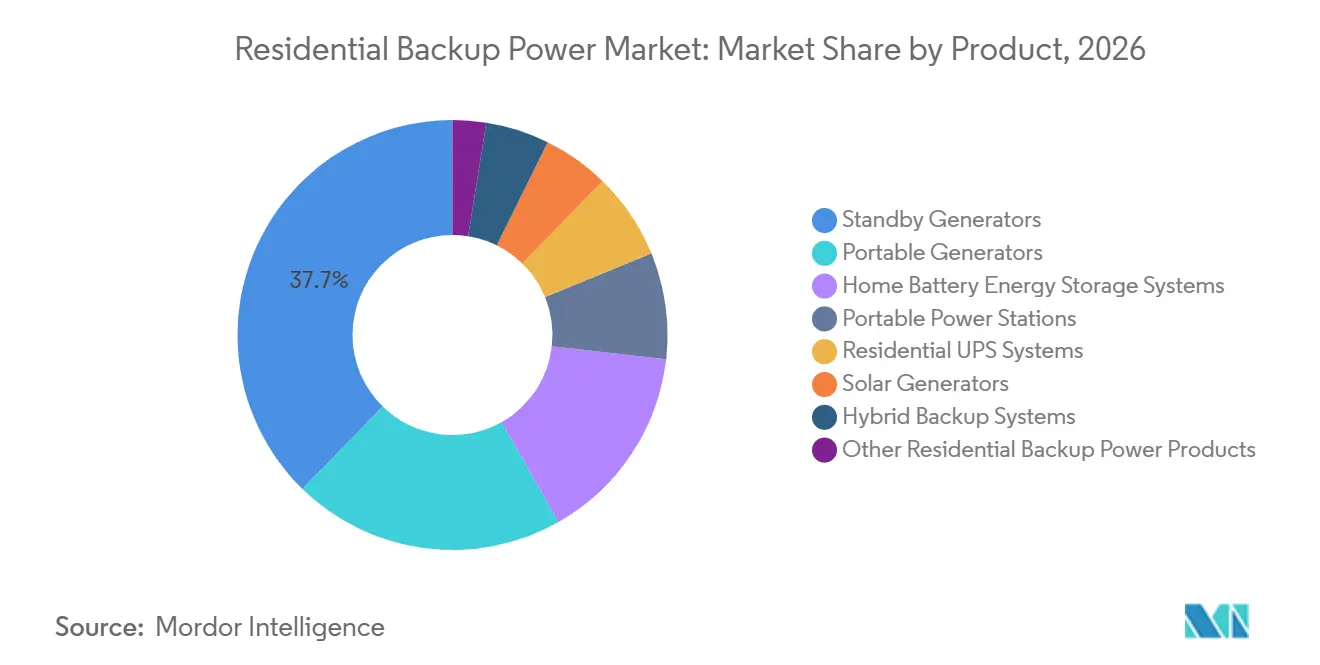
- 製品別では、スタンバイ発電機が2026年の住宅用バックアップ電力市場シェアの37.7%を占め、家庭用蓄電システムは2032年にかけてCAGR 7.2%で成長すると予測されます。
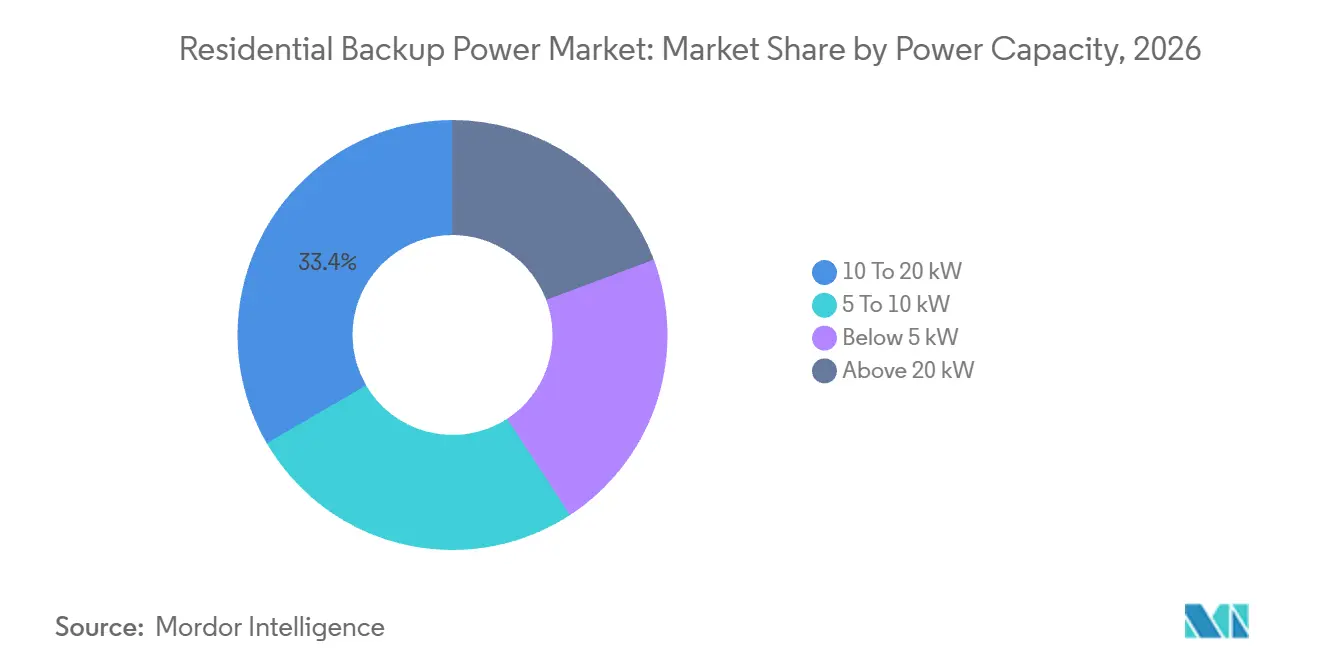
- 電力容量別では、10~20kWセグメントが2026年の住宅用バックアップ電力市場規模の33.4%を占め、5kW未満セグメントは2032年にかけてCAGR 5.9%で成長すると予測されます。
- 地域別では、北米が2026年の住宅用バックアップ電力市場シェアの41.5%を占め、アジア太平洋は2032年にかけてCAGR 6.4%で拡大すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網停電の増加と異常気象イベント | +1.8% | 世界全体、特に北米、東南アジア、南欧に集中 | 短期(2年以内) |
| 屋根置き太陽光発電および太陽光発電・蓄電池の普及 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 住宅の電化進展とデジタル負荷依存の高まり | +0.9% | 北米、EU、東アジア | 中期(2~4年) |
| 高サージ家庭負荷向け自動負荷オーケストレーション | +0.5% | 北米および西欧 | 中期(2~4年) |
| グリッド連携型分散エネルギーリソースとしての住宅用バックアップ | +0.4% | 北米、ドイツ、オーストラリア | 長期(4年以上) |
| スマートホームエネルギー管理とリモートバックアップ監視 | +0.7% | 世界全体、北米および北欧での早期普及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電力網停電の頻度増加と異常気象イベント
電力網の停電は、家庭が住宅用バックアップ電力の価値をどのように評価するかを変えています。2024年には主要イベントにより米国の顧客が約9時間の停電を経験しましたが、これは前の10年間の年間約4時間と較して大幅に増加しています。気象関連の停電は2018年から2024年にかけて米国の住宅・商業顧客に年平均67 ビリオン 米ドルのコストをもたらし、2024年には121 ビリオン 米ドルに達しました。[2] そのため、住宅用バックアップ電力への需要はハリケーンに歴史的にさらされてきた地域を超えて拡大しています。山火事、氷嵐、極端な熱波が中西部、太平洋岸北西部、欧州の一部で数日間にわたる停電を引き起こしています。こうした状況は、冷蔵、通信、医療機器、基本的な家庭機能を保護できるシステムへの需要を支えるとともに、バックアップ機器がこれまで任意であった地域での自動システムの顧客基盤を拡大しています。
屋根置き太陽光発電および太陽光発電・蓄池の普及
太陽光発電の普及が、住宅用バックアップ電力市場における蓄電池システムのアドレサブルベースを拡大しています。2025年には米国の新規住宅用太陽光発電システムの37%に蓄電池が設置され、2024年の25%から増加しました。カリフォルニア州での蓄電池付帯率は74%に達し、カリフォルニア州以外の付帯率は7%から17%へと2倍以上に増加しました。輸出補償の引き下げにより、複数の地域で自家消費の経済的メリットが強まっています。ドイツでは2026年初頭に250万件以上の住宅用太陽光発電・蓄電池システムが稼働しており、1kWhあたり0.35~0.37ユーロという小売電力価格は、1kWhあたり0.07~0.08ユーロという太陽光発電の輸出補償を大幅に上回っています。このギャップにより、蓄えた太陽光発電電力は輸出電力よりも家庭にとって価値が高くなり、サプライヤーが太陽光発電、蓄電池、インバーター、エネルギー管理を統合したパッケージを提供する動機となっています。
住宅の電化進展とデジタル負荷依存の高まり
電化の進展が住宅用バックアップ電力市場における容量要件を高めていま。米国エネルギー省は、レベル2電気自動車充電器の広範な普及により、充電需要の増加によって全国の住宅サイトエネルギー使用量が7.2%増加すると推定しています。ヒートポンプ、コネクテッドデバイス、電気自動車充電、ホームオフィス機器により、家庭が保護したい負荷の数が増加しています。短時間の停電でも、照明や冷蔵だけでなく、収入を生む業務や通信が中断される可能性があります。これにより、自動負荷管理、リモート監視、高サージ家庭負荷を優先するシステムへの需要が拡大しています。ベンダーは、単に一定量の電力を供給するだけでなく、回路を調整できる機器で対応しています。こうした要件は、家庭の優先事項に合わせて設定できる大型スタンバイユニットおよび蓄電池システムに有利に働きます。
グリッド連携型分散エネルギーリソースとしての住宅用バックアップ
グリッド連携プログラムが住宅用バックアップ電力市場の経済性を変えています。カリフォルニア州のユーティリティは2025年7月の2時間のイベントで10万件以上の住宅用蓄電池から535MWをディスパッチし、このプログラムは計画グレードの信頼性があると評価されました(SUNRUN.COM)。SunrunのCalReadyプログラムは2025年に75,000件の蓄電池に達しました。Tesla, Inc.は2025年に米国で89,000件のPowerwall仮想発電所ディスパッチイベントを報告し、オーナーの収益は10 ミリオン 米ドルを超えました。こうしたプログラムにより、家庭用蓄電池はバックアップとグリッドサポートの両機能を果たすことができます。スマートホームエネルギー管理とリモート監視は、蓄電池の出力を変化する家庭需要に合わせることで参加を支援します。FERC命令2222は、分散エネルギーリソースが卸電力市場に参加するための経路も提供しており、システムの回収期間短縮に貢献できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置コストと限られたファイナンシングアクセス | -0.9% | 世界全体、特に新興市場および米国の低所得世帯で顕著 | 短期(2年以内) |
| 蓄電池の劣化、交換リスク、保証の不確実性 | -0.4% | 世界全体 | 中期(2~4年) |
| 系統連系、許認可、防火安全上の障壁 | -0.3% | 米およびEU加盟国 | 短期(2年以内) |
| 長期停電時のバックアップ持続時間の限界と容量制約 | -0.2% | 世界全体、特に農村部およびハリケーン被害地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い設置コストと限られたファイナンシングアクセス
設置コストは住宅用バックアップ電力市場における中心的な障壁であり続けています。自動切替スイッチ付きの全家庭用スタンバイ発電機は、米国での設置費用が通常10,000~20,000米ドルです。太陽光発電統合型の10kWhリン酸鉄リチウム(LFP)蓄電池システムは2026年に1kWhあたり1,200~1,500米ドルのコストがかかり、同様の資本ハードルを生じさせています。2025年末の米国セクション25D住宅用税額控除の失効により、特に部品の適格性が税額控除へのアクセスに影響する場合、蓄電池の価格不確実性が高まりました。系統連系規則、地方許可、防火安全要件、および管轄当局による解釈の相違がコストを増加させ、設置を遅延させる可能性があります。Sonnen GmbHとSolriteはテキサス州で初期費用なしで月額20米ドルで60kWhの蓄電池を提供するプログラムを提供していますが、こうしたファイナンシングモデルは規模がまだ限られています。長期停電時のバックアップ持続時間の限界も、顧客がシステム容量と燃料アクセスを低い初期価格と比較検討する要因となっています。
蓄電池の劣化、交換リスク、保証の不確実性
経時的な蓄電池性能は住宅用バックアップ電力市場における重要な抑制要因であり続けています。メーカーは一般的にLFPシステムについて10年間で定格容量の70~80%を維持することを保証しています。高温と限られた熱管理により、モデル化された速度を超える性能低下が生じる可能性があります。2025年9月のオーストラリアにおけるTesla Powerwall 2ユニットのリコールは、安全上の懸念が蓄電池サプライヤーにコストと評判上のリスクをもたらす可能性を示しました。UL 9540システム試験とNFPA 855設置ガイダンスは中心的な安全基準であり、地方規則では追加の離隔距離が要求される場合があります。設置業者と住宅所有者は、特に蓄電池モジュールを個別に交換できない場合、将来の交換コストも考慮する必要があります。これらの要因は、購入者が長期所有コストを従来型発電機のより単純な燃料・メンテナンスプロファイルと比較する際に、普及を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
従来型発電が依然としてリードするが、蓄電池が成長を再定義スタンバイ発電機は2026年の住宅用バックアップ電力市場シェアの37.7%を占め、主要製品セグメントとなっています。その地位は、特にハリケーンや冬の嵐にさらされる地域における確立されたディーラーおよび設置業者ネットワークを反映しています。これらのシステムは、数日間電力が必要で燃料にアクセスできる家庭に信頼性の高い選択肢を提供します。Generac Holdings Inc.は2025年の住宅用売上高が2.3 ビリオン 米ドルで、2024年の2.4 ビリオン 米ドルと比較して、下半期の主要停電イベントの減少により需要が低下しました。同社は、米国のアドレサブルな所有者居住一戸建て住宅ベースに対するホームスタンバイ発電機の普及率を6.75%と推定しており、普及の余地がまだ相当あることを示しています。[3]
家庭用蓄電システムは最も成長の速い製品カテゴリーを代表しており、このセグメントの住宅用バックアップ電力市場規模は2032年にかけてCAGR 7.2%で成長すると予測されます。リン酸鉄リチウム(LFP)セルコストの低下、太陽光発電の高い付帯率、仮想発電所の収益機会がこの成長を支えています。Tesla, Inc.は2025年9月に世界で100万件のPowerwall設置を突破し、30カ国以上で6.7GWの蓄電池容量を代表しています。Enphase Energy, Inc.は2025年にIQ蓄電池を706.1MWh出荷し、2024年から36%増加しました。ポータブル発電機は価格重視のユーザーや部分負荷用途に引き続き対応し、ポータブル電源ステーションはLFP蓄電池化学を使用したエントリーレベルの代替品を提供しています。住宅用UPS製品はホームオフィスおよび医療機器に焦点を当て続けており、ガス発電と蓄電池を組み合わせたハイブリッドシステムは長期停電条件向けに位置付けられています。IEC 62040はUPSカテゴリーの認知された品質基準として残っています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
電力容量別:
中間レンジが市場をリード、小型システムが最速成長を追求10~20kWセグメントは2026年の住宅用バックアップ電力市場シェアの33.4%を占めました。この範囲は北米の多くの全家庭用スタンバイ発電機設置と、電化された家庭向けの大型蓄電池スタックをカバーしています。Generac Holdings Inc.の空冷式住宅用スタンバイ発電機は7.5~26kWの範囲にあり、そのポートフォリオの多くがこの容量範囲に収まります。Generac Holdings Inc.はまた、より広範なプラットフォーム更新の一環として、2025年度に初の28kW空冷ユニットを発売しました。5~10kWの範囲は中程度の負荷の家庭に対応し、太陽光発電・蓄電池インバーターサプライヤーにとって競争の激しい範囲です。Enphase Energy, Inc.、SolarEdge Technologies, Inc.、SMA Solar Technology AG、および中国の相手先商標製品製造業者がこの層で効率性、グリッド連携、設置業者ワークフロー機能を通じて競争しています。
5kW未満カテゴリーは2032年にかけてCAGR 5.9%で成長すると予測され、電力容量セグメントの中で最速の成長率です。この住宅用バックアップ電力市場規模セグメントは、賃借人やアパート居住者向けのポータブル電源ステーション、住宅用UPSシステム、エントリーレベルの蓄電池によって支えられています。小型製品は、恒久的な設置を必要とせずに通信、照明、冷蔵、選択した回路のバックアップを提供します。オーストラリアの低価格家庭用蓄電池プログラムは、2026年5月までに40万件以上の家庭用蓄電池設置と11.2GWhの累積容量を支援しました。[4] 20kW超カテゴリーは大型住宅および小規模商業との境界ユーザーに対応し、Generac Holdings Inc.、Rehlko、Cummins Inc.の液冷機器が使用されています。容量の限界は長期停電時に依然として重要であり、小型蓄電池やポータブルシステムでは負荷削減、再充電、または追加サポートが必要になる場合があります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米は2026年の住宅用バックアップ電力市場の41.5%を占めました。同地域は自動スタンバイ発電機の最大の設置基盤と、成長する家庭用蓄電池システムの基盤を有しています。Generac Holdings Inc.の住宅用売上高は2025年に6.8%減少しましたが、これは2024年のハリケーン活発期と比較して下半期の主要停電イベントが少なかったためです。この結果は、電力信頼性リスクが依然として重要である中でも、年間機器需要のイベント主導型の変動を示しています。NEC第705条および第706条とNFPA 855が系統連系と設置安全を規定しており、地方の解釈によって許認可要件が異なる場合があります。
アジア太平洋は2032年にかけてCAGR 6.4%で拡大すると予測され、住宅用バックアップ電力市場の全地域の中で最速の成長率です。インドのPMスーリャ・ガル・ムフト・ビジリ・ヨジャナは2025年7月までに160万件の住宅用屋根置き太陽光発電設置と4.9GWの住宅用屋根置き容量に達しました。オーストラリアは低価格家庭用蓄電池プログラムを4年間で23 ビリオン 豪ドルから72 ビリオン 豪ドルに拡大し、2030年までに200万件の家庭用蓄電池を目標としています。日本は分散型蓄電統合のための90 ビリオン 円(58 ミリオン 米ドル)の補助金プログラムの下で13社の蓄電池アグリゲーターを選定しました。シャープ株式会社は2026年9月に日本で11.5kWhのLFP住宅用蓄電池を発売しました。
欧州は確立された住宅用バックアップ電力市場であり、ドイツ、イタリア、英国、スペインが主要な国別市場です。ドイツの大規模な設置基盤は、家庭用電力価格と太陽光発電の輸出補償の大きな差を反映しています。欧州の業界団体は2026年の住宅用蓄電設置量を13.2GWhと予測しており、2025年比7%増となります。南米および中東・アフリカは初期段階の地域であり、ブラジル、南アフリカ、サウジアラビア、アラブ首長国連邦での需要は、不均一な電力網の信頼性、太陽光発電の普及、プレミアム住宅開発、エネルギー安全保障ニーズによって支えられています。
競合環境
住宅用バックアップ電力市場、スタンバイ発電機において中程度の集中度を示し、蓄電池、ソーラー発電機、ポータブル電源ステーションにおいては分散した構造を持っています。Generac Holdings Inc.、Rehlko、Cummins Inc.、Honda Motor Co., Ltd.は北米のスタンバイ発電機カテゴリーで確立されたディーラーおよび設置業者ネットワークを持っています。Generac Holdings Inc.の推定6.75%のホームスタンバイ普及率は、まだバックアップ機器を所有していない家庭を取り込むことでサプライヤーが需要を獲得できることを示しています。チャネルカバレッジ、ファイナンシングアクセス、設置能力は、機器仕様と同様に重要な場合があります。住宅用バックアップ電力市場のこのセグメントは、頻繁または長期の停電にさらされる家庭向けの耐久性の高いシステムに引き続き焦点を当てています。
蓄電池競争は、民生用電子機器企業、電気自動車メーカー、太陽光発電インバータープロバイダー、従来型電力機器サプライヤーを一堂に集めています。Tesla, Inc.は2025年9月までに世界で100万件以上のPowerwallを設置し、ハードウェア展開と仮想発電所参加においてスケールを確立しました。Tesla, Inc.はまた、Powerwall 3の統合インバーターが前モデルと比較して設置コストを1ワットあたり0.18米ドル削減したと述べました。Enphase Energy, Inc.は2025年12月に米国でIQ EVチャージャー2の出荷を開始し、電気自動車充電を太陽光発電およびIQ蓄電池システムと連携させることでエコシステムを拡大しました。BYD Company Limitedは2026年6月にSmarter E Europe 2026でエネルギー管理、停電保護、電気自動車統合をカバーする住宅用エネルギーエコシステムを発表しました。
サプライヤーは蓄電池ハードウェア単体ではなく、統合されたオファリングを通じて競争しています。Sonnen GmbHとSolriteは2026年2月にテキサス州でERCOT市場向けに蓄電池のみの仮想発電所オファリングを開始し、初期費用を削減することを目的としたサブスクリプションモデルを採用しました。住宅用バックアップ電力市場には、製造コスト、迅速な製品更新、小売リーチで競争するポータブル電源ステーションブランドも含まれています。グリッド連携製品は住宅所有者に追加の収益源を生み出す可能性がありますが、ユーティリティとの取り決め、ソフトウェア能力、規制当局の承認が必要です。主要企業の世界市場シェアデータの合計は提供されていないため、新たな推計を生成せずに利用可能な証拠から市場集中スコアを算出することはできません。
住宅用バックアップ電力産業のリーダー
-
Tesla, Inc.
-
Generac Holdings Inc.
-
Rehlko
-
Cummins Inc.
-
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
住宅用バックアップ電力市場 このレポートでカバーされる企業
- ABB Ltd
- Atlas Copco AB
- BLUETTI
- Briggs & Stratton, LLC
- BYD Company Limited
- Caterpillar Inc.
- Champion Power Equipment, Inc.
- Cummins Inc.
- Eaton Corporation plc
- EcoFlow Inc.
- Enphase Energy, Inc.
- Exide Industries Limited
- Generac Holdings Inc.
- Honda Motor Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Pylon Technologies Co., Ltd.
- Rehlko
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Tesla, Inc.
- VARTA AG
最近の産業開発事情 住宅用バックアップ電力市場
- 2026年9月:シャープは日本の住宅市場向けにEee Storage JH-WB2621を発売しました。11.5kWhのリン酸鉄リチウム(LFP)蓄電池は、従来モデルと比較して35%小さいフットプリントで21%の容量増加を実現し、全家庭および選択回路バックアップの両方をサポートします。初期生産量は月1,000台に設定されました。
- 2026年6月:BYD Energy Storageは、Smarter E Europe 2026でスマートエコボックスエネルギー管理プラットフォーム、バックアップボックス停電保護ソリューション、電気自動車(EV)統合用ACチャージングボックス、バッテリーボックスメガ製品ファミリーを含む住宅用エネルギーエコシステムを発表しました。
- 2026年2月:Solrite EnergyとSonnen GmbHはERCOT市場で蓄電池のみの仮想発電所(VPP)オファリングを開始しました。このプログラムは顧客の初期費用なしで60kWhのSonnen蓄電池システムを展開し、2026年末までに10,000世帯と600MWhの登録蓄電容量を目標としています。
- 2025年9月:Tesla, Inc.はPowerwallが30カ国以上で世界累計100万件の設置を突破したと発表しました。設置済みフリートは約6.7GWの容量を代表し、2025年に1.6TWhの蓄電エネルギーを供給し、約89,000件の仮想発電所ディスパッチイベントをサポートしました。
世界の住宅用バックアップ電力市場レポートの調査範囲
住宅用バックアップ電力とは、停電、電力網障害、または緊急時に家庭に電力を供給するために設計されたシステムおよび機器を指します。これらのシステムには、スタンバイ発電機、ポータブル発電機、家庭用蓄電システム、ソーラー発電機、UPSシステム、ハイブリッドバックアップソリューションが含まれます。住宅用バックアップ電力システムは、主電源が利用できない場合に、必須の家庭用電化製品、照明、通信機器、セキュリティシステムの動作を維持します。
世界の住宅用バックアップ電力市場は、製品別にスタンバイ発電機、ポータブル発電機、家庭用蓄電システム、ポータブル電源ステーション、住宅用UPSシステム、ソーラー発電機、ハイブリッドバックアップシステム、その他の住宅用バックアップ電力製品に区分されます。電力容量別では、市場は5kW未満、5~10kW、10~20kW、20kW超に区分されます。本レポートは、主要地域の26カ国における世界の住宅用バックアップ電力市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| スタンバイ発電機 |
| ポータブル発電機 |
| 家庭用蓄電システム |
| ポータブル電源ステーション |
| 住宅用UPSシステム |
| ソーラー発電機 |
| ハイブリッドバックアップシステム |
| その他の住宅用バックアップ電力製品 |
| 5kW未満 |
| 5~10kW |
| 10~20kW |
| 20kW超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 製品別 | スタンバイ発電機 | |
| ポータブル発電機 | ||
| 家庭用蓄電システム | ||
| ポータブル電源ステーション | ||
| 住宅用UPSシステム | ||
| ソーラー発電機 | ||
| ハイブリッドバックアップシステム | ||
| その他の住宅用バックアップ電力製品 | ||
| 電力容量別 | 5kW未満 | |
| 5~10kW | ||
| 10~20kW | ||
| 20kW超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
住宅用バックアップ電力ソリューションへの需要を促進しているものは何ですか?
需要は、より長く頻繁な電力網停電、太陽光発電・蓄電池の普及拡大、家庭の電化、ユーティリティの蓄電池ディスパッチプログラムによって支えられています。
住宅用バックアップ電力市場の規模はどのくらいですか?
住宅用バックアップ電力市場は2027年に19.07 ビリオン 米ドルと推定され、2032年までに24.73 ビリオン 米ドルに達すると予測されており、CAGRは5.34%です。
最も成長が速い住宅用バックアップ製品はどれですか?
家庭用蓄電システムは2032年にかけてCAGR 7.2%で成長すると予測されており、本レポートでカバーされている製品カテゴリーの中で最高の成長率です。
どの電力容量セグメントが家庭用バックアップ需要をリードしていますか?
10~20kWセグメントは2026年の売上高の33.4%を占め、全家庭用発電機用途および大型家庭用蓄電池システムへの適合性を反映しています。
家庭用バックアップシステムの成長見通しが最も強い地域はどこですか?
アジア太平洋は2032年にかけてCAGR 6.4%で成長すると予測されており、屋根置き太陽光発電設置と家庭用蓄電池プログラムによって支えられています。
住宅用蓄電池の普及を制限する課題は何ですか?
初期費用、ファイナンシングの利用可能性、許認可要件、安全基準、劣化リスク、長期停電時のバックアップ持続時間の限界が普及を遅らせる可能性があります。