
Marktgröße und Marktanteil für Residential Backup Power
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
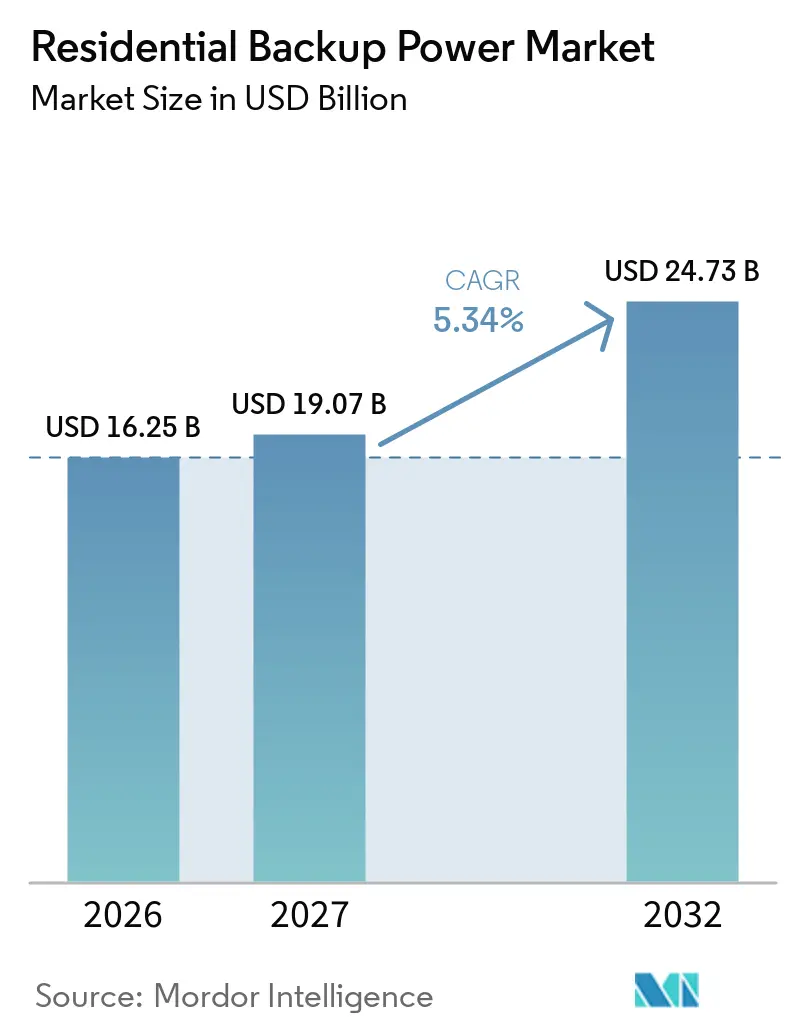
| Marktgröße (2027) | 19.07 Milliarden US-Dollar |
| Marktgröße (2032) | 24.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
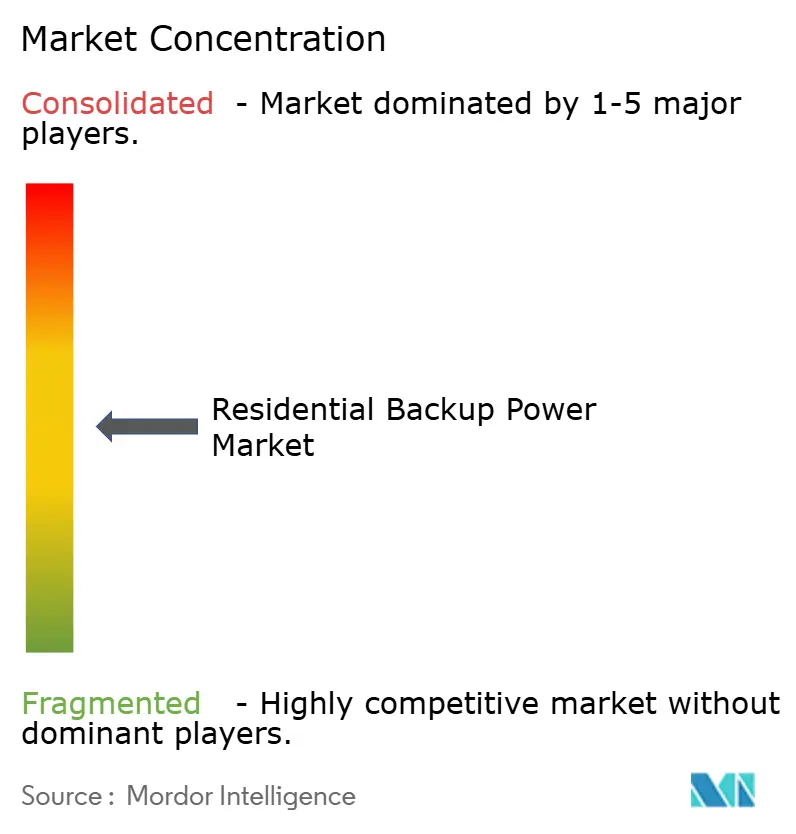
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Residential Backup Power von Mordor Intelligence
Die Marktgröße für Residential Backup Power wird voraussichtlich von 16,25 Milliarden USD im Jahr 2026 auf 19,07 Milliarden USD im Jahr 2027 steigen und bis 2032 24,73 Milliarden USD erreichen, bei einem CAGR von 5,34 % über den Zeitraum 2027–2032. Häufigere und länger andauernde Stromunterbrechungen haben die Widerstandsfähigkeit von Haushalten zu einem praktischen Kaufkriterium gemacht und prägen den Markt für Residential Backup Power. US-Kunden erlebten im Jahr 2024 11 Stunden Unterbrechungen, wobei die Hurrikane Beryl, Helene und Milton 80 % dieser Stunden ausmachten.[1] Haushalte betreiben zudem mehr vernetzte Geräte, Elektrofahrzeuge, Wärmepumpen und Heimarbeitssysteme, was die Lasten erhöht, die sie während Stromausfällen aufrechterhalten müssen. Solar-plus-Speichersysteme und Einspeiseprogramme der Versorgungsunternehmen erweitern die Rolle des Marktes für Residential Backup Power über den Notfallbetrieb hinaus. Wettbewerbsstrategien kombinieren zunehmend Ausrüstung, Installationsnetzwerke, Finanzierung, Software und die Teilnahme an virtuellen Kraftwerksprogrammen.
Wichtigste Erkenntnisse des Berichts
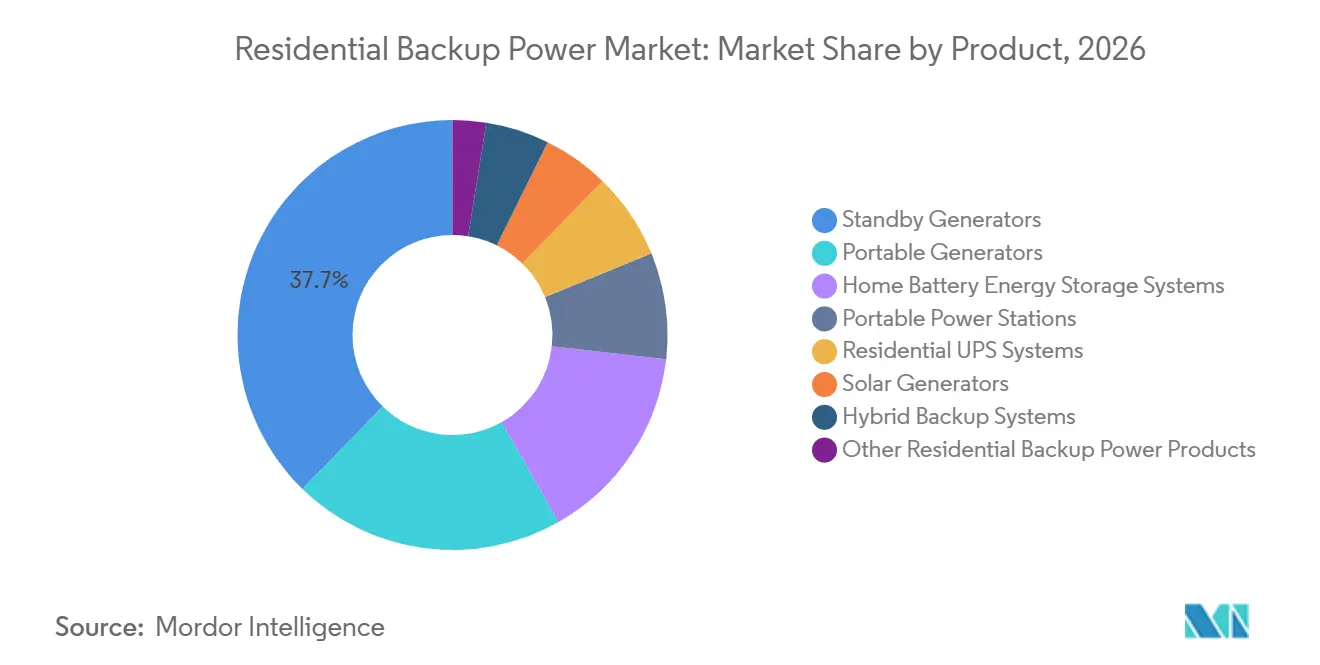
- Nach Produkt hielten Standby-Generatoren im Jahr 2026 einen Marktanteil von 37,7 % am Markt für Residential Backup Power, während Heimspeichersysteme für Batterieenergie bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen werden.
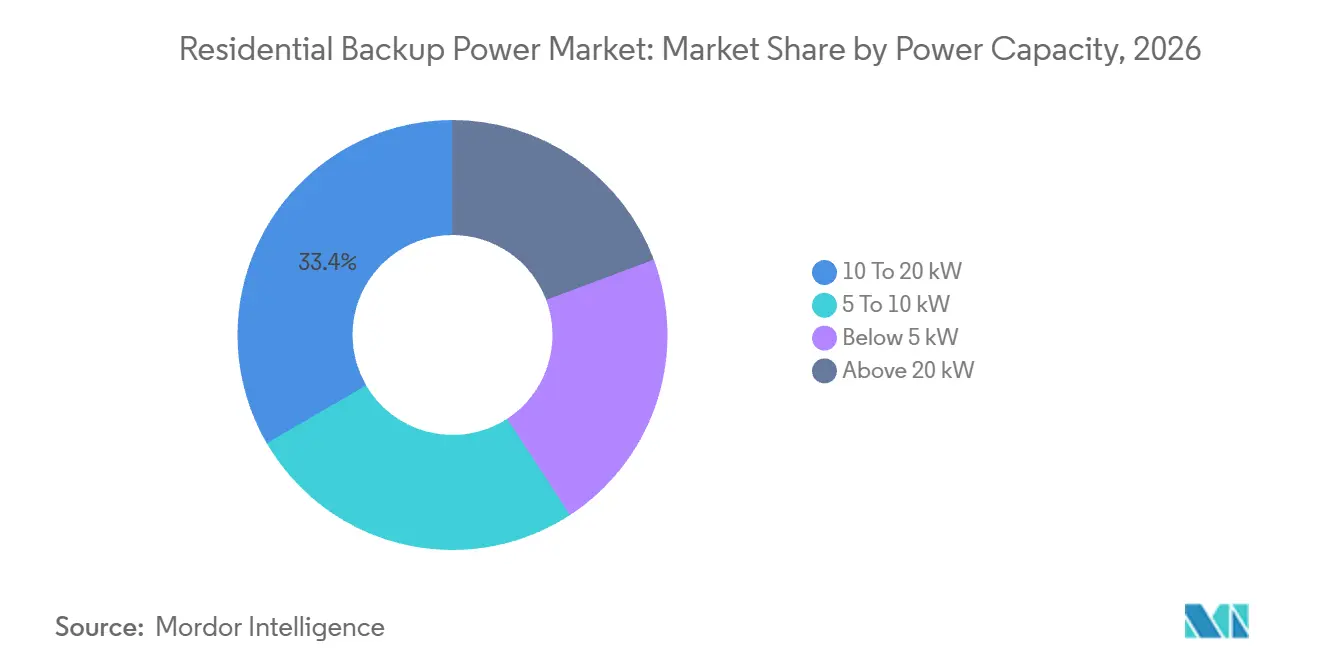
- Nach Leistungskapazität entfiel das Segment 10 bis 20 kW im Jahr 2026 auf 33,4 % der Marktgröße für Residential Backup Power, während das Segment unter 5 kW bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
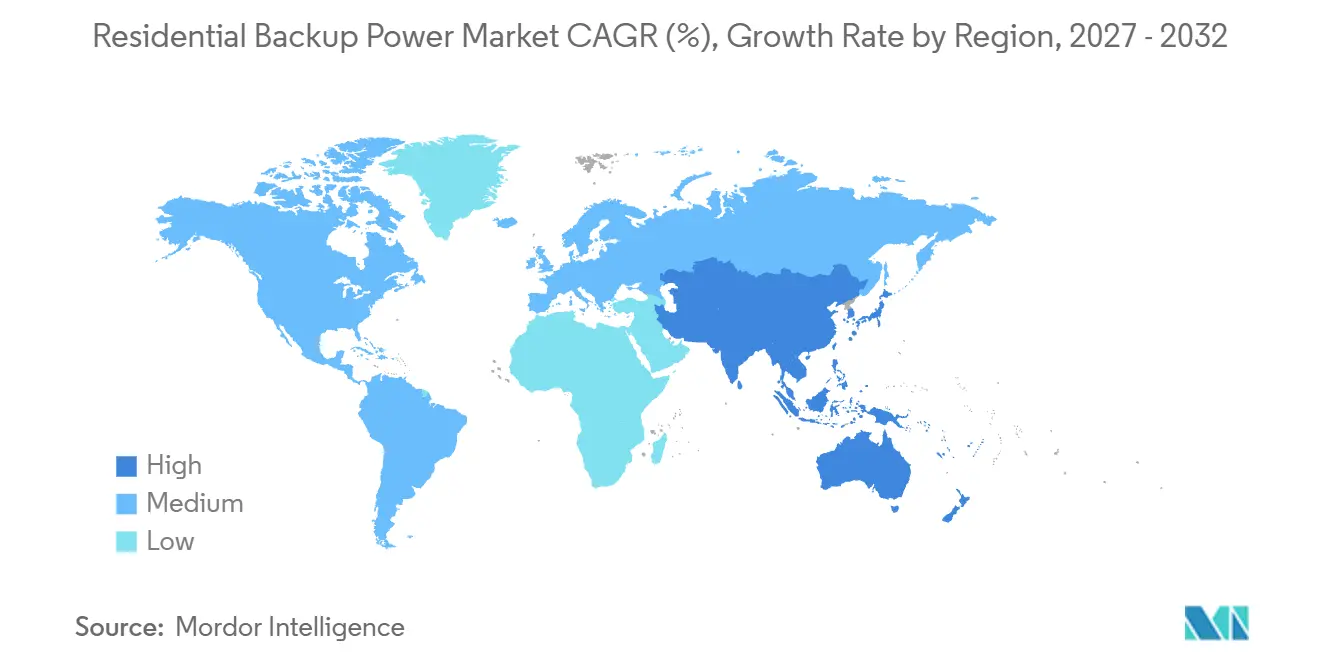
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 41,5 % am Markt für Residential Backup Power, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 6,4 % expandieren wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Netzausfälle und extreme Wetterereignisse | +1.8% | Global, konzentriert in Nordamerika, Südostasien und Südeuropa | Kurzfristig (≤ 2 Jahre) |
| Adoption von Dachsolar und Solar-plus-Speicher | +1.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Elektrifizierung von Wohngebäuden und Abhängigkeit von digitalen Lasten | +0.9% | Nordamerika, EU und Ostasien | Mittelfristig (2–4 Jahre) |
| Automatisierte Laststeuerung für Haushaltsstromkreise mit hohem Anlaufstrom | +0.5% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Residential Backup Power als netzinteraktive dezentrale Energieressource | +0.4% | Nordamerika, Deutschland und Australien | Langfristig (≥ 4 Jahre) |
| Intelligentes Heimenergiemanagement und Fernüberwachung von Backup-Systemen | +0.7% | Global, mit frühen Gewinnen in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Häufigkeit von Netzausfällen und extremen Wetterereignissen
Netzunterbrechungen verändern die Art und Weise, wie Haushalte den Wert von Residential Backup Power einschätzen. Große Ereignisse verursachten im Jahr 2024 fast 9 Stunden Unterbrechungen für US-Kunden, verglichen mit fast 4 Stunden jährlich im vorangegangenen Jahrzehnt. Wetterbezogene Ausfälle kosteten US-amerikanische Wohn- und Gewerbekunden von 2018 bis 2024 durchschnittlich 67 Milliarden USD pro Jahr, wobei die Kosten im Jahr 2024 121 Milliarden USD erreichten.[2] Die Nachfrage nach Residential Backup Power geht daher über Gebiete hinaus, die historisch gesehen Hurrikanen ausgesetzt waren. Waldbrände, Eisstürme und extreme Hitzeereignisse verursachen mehrtägige Unterbrechungen im Mittleren Westen, im pazifischen Nordwesten und in Teilen Europas. Diese Bedingungen unterstützen die Nachfrage nach Systemen, die Kühlung, Kommunikation, medizinische Geräte und grundlegende Haushaltsfunktionen schützen können, und erweitern gleichzeitig den Kundenstamm für automatische Systeme in Regionen, in denen Backup-Ausrüstung bisher optional war.
Adoption von Dachsolar und Solar-plus-Speicher
Die Solar-Adoption erweitert die adressierbare Basis für Batteriesysteme im Markt für Residential Backup Power. Im Jahr 2025 wurden Batterien bei 37 % der neuen US-amerikanischen Wohngebäude-Solarsysteme installiert, verglichen mit 25 % im Jahr 2024. Die Batterie-Anschlussrate erreichte in Kalifornien 74 %, während sich die Rate außerhalb Kaliforniens von 7 % auf 17 % mehr als verdoppelte. Reduzierte Einspeisevergütungen stärken in mehreren Regionen die wirtschaftliche Grundlage für den Eigenverbrauch. Deutschland verfügte Anfang 2026 über mehr als 2,5 Millionen Wohngebäude-Solar-plus-Speicher-Systeme, während die Haushaltsstrompreise von 0,35 bis 0,37 EUR pro kWh deutlich über der Solar-Einspeisevergütung von 0,07 bis 0,08 EUR pro kWh lagen. Diese Lücke macht gespeicherte Solarenergie für Haushalte wertvoller als eingespeisten Strom und gibt Lieferanten einen Anreiz, integrierte Solar-, Batterie-, Wechselrichter- und Energiemanagementpakete anzubieten.
Zunehmende Elektrifizierung von Wohngebäuden und Abhängigkeit von digitalen Lasten
Die Elektrifizierung erhöht die Kapazitätsanforderungen im Markt für Residential Backup Power. Das US-amerikanische Energieministerium schätzt, dass eine breite Einführung von Level-2-Elektrofahrzeugladegeräten den nationalen Energieverbrauch von Wohngebäuden um 7,2 % erhöht, bedingt durch den zusätzlichen Ladebedarf. Wärmepumpen, vernetzte Geräte, das Laden von Elektrofahrzeugen und Heimarbeitssysteme haben die Anzahl der Lasten erhöht, die Haushalte möglicherweise schützen möchten. Ein kurzer Stromausfall kann nun einkommensgenerierende Arbeit und Konnektivität unterbrechen, nicht nur Beleuchtung und Kühlung. Dies erweitert die Nachfrage nach automatischem Lastmanagement, Fernüberwachung und Systemen, die Haushaltsstromkreise mit hohem Anlaufstrom priorisieren. Anbieter reagieren mit Ausrüstung, die Stromkreise koordinieren kann, anstatt einfach eine feste Strommenge zu liefern. Diese Anforderungen begünstigen größere Standby-Einheiten und Batteriesysteme, die auf Haushaltsprioritäten konfiguriert werden können.
Residential Backup Power als netzinteraktive dezentrale Energieressource
Netzinteraktive Programme verändern die Wirtschaftlichkeit des Marktes für Residential Backup Power. Kalifornische Versorgungsunternehmen speisten im Juli 2025 während eines 2-stündigen Ereignisses 535 MW aus mehr als 100.000 Wohngebäudebatterien ein, und das Programm wurde als planungssicher zuverlässig eingestuft (SUNRUN.COM). Sunruns CalReady-Programm erreichte im Jahr 2025 75.000 Batterien. Tesla meldete im Jahr 2025 89.000 US-amerikanische Powerwall-Einspeiseereignisse für virtuelle Kraftwerke und mehr als 10 Millionen USD an Eigentümerverdiensten. Solche Programme ermöglichen es einer Hausbatterie, sowohl Backup- als auch Netzunterstützungsfunktionen zu erfüllen. Intelligentes Heimenergiemanagement und Fernüberwachung unterstützen die Teilnahme, indem sie die Batterieabgabe an den sich ändernden Haushaltsbedarf anpassen. FERC Order 2222 bietet auch einen Weg für dezentrale Energieressourcen zur Teilnahme an Großhandelsstromärkten, was dazu beitragen kann, die Amortisationszeiten der Systeme zu verkürzen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installationskosten und eingeschränkter Finanzierungszugang | -0.9% | Global, am stärksten in Schwellenmärkten und einkommensschwachen US-Haushalten | Kurzfristig (≤ 2 Jahre) |
| Batteriedegradation, Ersatzrisiko und Unsicherheit bei der Garantie | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Hemmnisse bei Netzanschluss, Genehmigung und Brandschutz | -0.3% | Nordamerika und EU-Mitgliedstaaten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Backup-Dauer und Kapazitätsbeschränkungen bei längeren Ausfällen | -0.2% | Global, insbesondere in ländlichen und von Hurrikanen betroffenen Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installationskosten und eingeschränkter Finanzierungszugang
Die Installationskosten bleiben ein zentrales Hindernis im Markt für Residential Backup Power. Ein Standby-Generator für das gesamte Haus mit automatischem Transferschalter kostet in den Vereinigten Staaten typischerweise 10.000 bis 20.000 USD zur Installation. Ein 10-kWh-Lithiumeisenphosphat-Batteriesystem (LFP) mit Solarintegration kostet im Jahr 2026 1.200 bis 1.500 USD pro kWh und schafft eine ähnliche Kapitalhürde. Das Auslaufen des US-amerikanischen Section-25D-Wohngebäudesteuerguthabens Ende 2025 erhöhte die Preisunsicherheit für Batterien, insbesondere dort, wo die Komponentenberechtigung den Zugang zu Steuergutschriften beeinflusst. Netzanschlussregeln, lokale Genehmigungen, Brandschutzanforderungen und unterschiedliche Auslegungen durch die zuständige Behörde können Kosten verursachen und die Installation verzögern. Sonnen und Solrite bieten ein Texas-Programm mit 60 kWh Speicher für 20 USD pro Monat ohne Vorabkosten an, aber diese Finanzierungsmodelle bleiben in ihrem Umfang begrenzt. Die begrenzte Backup-Dauer bei längeren Ausfällen veranlasst Kunden auch dazu, Systemkapazität und Kraftstoffzugang gegen einen niedrigeren Anfangspreis abzuwägen.
Batteriedegradation, Ersatzrisiko und Unsicherheit bei der Garantie
Die Batterieleistung über die Zeit bleibt ein wichtiges Hemmnis im Markt für Residential Backup Power. Hersteller garantieren LFP-Systemen üblicherweise, über 10 Jahre 70 bis 80 % der Nennkapazität zu behalten. Hohe Temperaturen und ein begrenztes Wärmemanagement können zu Leistungsverlusten führen, die die modellierten Raten überschreiten. Ein Rückruf von Tesla Powerwall 2-Einheiten in Australien im September 2025 zeigte, wie Sicherheitsbedenken Kosten und Reputationsrisiken für Batterielieferanten verursachen können. UL-9540-Systemtests und NFPA-855-Installationsrichtlinien sind zentrale Sicherheitsreferenzen, während lokale Vorschriften zusätzliche Abstandsanforderungen verlangen können. Installateure und Hausbesitzer müssen auch die Kosten eines zukünftigen Austauschs berücksichtigen, insbesondere wenn ein Batteriemodul nicht unabhängig ausgetauscht werden kann. Diese Faktoren können die Akzeptanz verlangsamen, wenn Käufer die langfristigen Eigentumskosten mit dem einfacheren Kraftstoff- und Wartungsprofil eines herkömmlichen Generators vergleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Konventionelle Stromerzeugung führt noch, aber Batterien definieren das Wachstum neuStandby-Generatoren hielten im Jahr 2026 einen Marktanteil von 37,7 % am Markt für Residential Backup Power und sind damit das führende Produktsegment. Ihre Position spiegelt etablierte Händler- und Installationsnetzwerke wider, insbesondere in Gebieten, die Hurrikanen und Winterstürmen ausgesetzt sind. Diese Systeme bieten eine zuverlässige Option für Haushalte, die mehrere Tage lang Strom benötigen und Zugang zu Kraftstoff haben. Generac meldete im Jahr 2025 einen Wohngebäudeumsatz von 2,3 Milliarden USD, verglichen mit 2,4 Milliarden USD im Jahr 2024, da geringere Ausfallaktivitäten durch größere Ereignisse die Nachfrage in der zweiten Jahreshälfte reduzierten. Das Unternehmen schätzte die Durchdringungsrate von Heim-Standby-Generatoren auf 6,75 % seiner adressierbaren US-amerikanischen Basis von eigentümerbewohnten Einfamilienhäusern, was auf einen erheblichen verbleibenden Adoptionsspielraum hindeutet.[3]
Heimspeichersysteme für Batterieenergie stellen die am schnellsten wachsende Produktkategorie dar, wobei die Marktgröße für Residential Backup Power in diesem Segment bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen wird. Sinkende Lithiumeisenphosphat-Zellkosten (LFP), höhere Solar-Anschlussraten und Einnahmemöglichkeiten durch virtuelle Kraftwerke unterstützen dieses Wachstum. Tesla überschritt im September 2025 weltweit 1 Million Powerwall-Installationen, was 6,7 GW Batteriekapazität in 30 Ländern entspricht. Enphase Energy lieferte im Jahr 2025 706,1 MWh IQ-Batterien aus, ein Anstieg von 36 % gegenüber 2024. Tragbare Generatoren bedienen weiterhin preissensible Nutzer und Teillastanwendungen, während tragbare Kraftwerke eine Einstiegsalternative mit LFP-Batteriechemie bieten. Residential-USV-Produkte bleiben auf Heimarbeitsbüros und medizinische Geräte ausgerichtet, und Hybridsysteme, die Gasgenerierung mit Batterien kombinieren, werden für längere Ausfallbedingungen positioniert. IEC 62040 bleibt ein anerkannter Qualitätsmaßstab für die USV-Kategorie.

Nach Leistungskapazität:
Mittlerer Bereich dominiert den Markt, kleine Systeme verzeichnen das schnellste WachstumDas Segment 10 bis 20 kW entfiel im Jahr 2026 auf 33,4 % des Marktanteils für Residential Backup Power. Dieser Bereich umfasst viele Standby-Generator-Installationen für das gesamte Haus in Nordamerika und größere Batteriestapel für elektrifizierte Haushalte. Generacs luftgekühlte Wohngebäude-Standby-Generatoren umfassen 7,5 bis 26 kW und platzieren einen Großteil seines Portfolios in diesem Kapazitätsbereich. Generac brachte im Geschäftsjahr 2025 auch seine erste 28-kW-luftgekühlte Einheit als Teil einer umfassenderen Plattformaktualisierung auf den Markt. Der Bereich 5 bis 10 kW adressiert Häuser mit mittlerer Last und ist ein wettbewerbsintensiver Bereich für Solar-plus-Speicher-Wechselrichterlieferanten. Enphase Energy, SolarEdge Technologies, SMA Solar Technology und chinesische Originalgerätehersteller konkurrieren in diesem Segment durch Effizienz, Netzinteraktion und Funktionen für den Installationsworkflow.
Die Kategorie unter 5 kW wird bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen, der schnellsten Rate unter den Leistungskapazitätssegmenten. Dieses Segment der Marktgröße für Residential Backup Power wird durch tragbare Kraftwerke, Residential-USV-Systeme und Einstiegsbatterien für Mieter und Wohnungsbewohner unterstützt. Kleinere Produkte bieten Backup für Kommunikation, Beleuchtung, Kühlung und ausgewählte Stromkreise, ohne eine dauerhafte Installation zu erfordern. Australiens Cheaper-Home-Batteries-Programm hatte bis Mai 2026 mehr als 400.000 Haushaltsbatterieinstallationen und 11,2 GWh kumulierte Kapazität unterstützt.[4] Die Kategorie über 20 kW bedient große Häuser und Nutzer im Bereich kleiner Gewerbeimmobilien, wo flüssigkeitsgekühlte Ausrüstung von Generac, Rehlko und Cummins eingesetzt wird. Kapazitätsgrenzen bleiben bei längeren Ausfällen relevant, da kleine Batterien und tragbare Systeme möglicherweise eine Lastreduktion, Aufladung oder zusätzliche Unterstützung erfordern.
Geografische Analyse
Nordamerika hielt im Jahr 2026 41,5 % des Marktes für Residential Backup Power. Die Region verfügt über die größte installierte Basis automatischer Standby-Generatoren und eine wachsende Basis von Heimspeichersystemen. Generacs Wohngebäudeumsatz sank im Jahr 2025 um 6,8 %, da die zweite Jahreshälfte im Vergleich zum hurrikanaktiven Zeitraum im Jahr 2024 weniger große Ausfallsereignisse verzeichnete. Dieses Ergebnis veranschaulicht die ereignisgesteuerte Variation der jährlichen Ausrüstungsnachfrage, auch wenn die Risiken für die Stromversorgungszuverlässigkeit weiterhin erheblich sind. NEC-Artikel 705 und 706 sowie NFPA 855 regeln den Netzanschluss und die Installationssicherheit, während lokale Auslegungen unterschiedliche Genehmigungsanforderungen schaffen können.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,4 % expandieren, der schnellsten Wachstumsrate unter allen Regionen im Markt für Residential Backup Power. Indiens PM-Surya-Ghar-Muft-Bijli-Yojana-Programm hatte bis Juli 2025 1,6 Millionen Wohngebäude-Dachsolarinstallationen und 4,9 GW Wohngebäude-Dachsolarkapazität erreicht. Australien erweiterte das Cheaper-Home-Batteries-Programm von 2,3 Milliarden AUD auf 7,2 Milliarden AUD über vier Jahre mit dem Ziel von 2 Millionen Haushaltsbatterien bis 2030. Japan wählte 13 Batterieaggregatoren im Rahmen eines Subventionsprogramms für dezentrale Speicherintegration in Höhe von 9 Milliarden JPY (58 Millionen USD) aus. Sharp Corporation brachte im September 2026 eine 11,5-kWh-LFP-Wohngebäudebatterie in Japan auf den Markt.
Europa ist ein etablierter Markt für Residential Backup Power, mit Deutschland, Italien, dem Vereinigten Königreich und Spanien als bedeutenden Ländermärkten. Deutschlands große installierte Basis spiegelt die große Lücke zwischen Haushaltsstrompreisen und Solar-Einspeisevergütung wider. Der europäische Branchenverband erwartet für 2026 13,2 GWh an Wohngebäude-Speicherinstallationen, 7 % mehr als im Jahr 2025. Südamerika sowie der Nahe Osten und Afrika sind Regionen in einem früheren Entwicklungsstadium, in denen die Nachfrage in Brasilien, Südafrika, Saudi-Arabien und den Vereinigten Arabischen Emiraten durch ungleichmäßige Netzzuverlässigkeit, Solar-Adoption, Entwicklung von Premiumwohngebäuden und Energiesicherheitsbedürfnisse unterstützt wird.
Wettbewerbslandschaft
Der Markt für Residential Backup Power weist bei Standby-Generatoren eine moderate Konzentration und bei Batterien, Solargeneratoren und tragbaren Kraftwerken eine fragmentierte Struktur auf. Generac, Rehlko, Cummins und Honda haben etablierte Händler- und Installationsnetzwerke in der nordamerikanischen Standby-Generator-Kategorie. Generacs geschätzte Heimstandby-Durchdringungsrate von 6,75 % zeigt, dass Lieferanten weiterhin Nachfrage erschließen können, indem sie Haushalte konvertieren, die noch keine Backup-Ausrüstung besitzen. Kanalabdeckung, Finanzierungszugang und Installationskapazität können daher genauso wichtig sein wie Ausrüstungsspezifikationen. Dieses Segment des Marktes für Residential Backup Power bleibt auf langlebige Systeme für Haushalte mit häufiger oder längerer Ausfallexposition ausgerichtet.
Der Batteriewettbewerb bringt Unterhaltungselektronikunternehmen, Elektrofahrzeughersteller, Solar-Wechselrichteranbieter und konventionelle Stromausrüstungslieferanten zusammen. Tesla, Inc. hatte bis September 2025 weltweit mehr als 1 Million Powerwalls installiert und verschafft dem Unternehmen damit Skalierung bei der Hardware-Bereitstellung und der Teilnahme an virtuellen Kraftwerken. Tesla, Inc. erklärte auch, dass der integrierte Wechselrichter des Powerwall 3 die Installationskosten im Vergleich zum Vorgänger um 0,18 USD pro Watt senkte. Enphase Energy erweiterte sein Ökosystem, indem es im Dezember 2025 mit US-Lieferungen des IQ-EV-Ladegeräts 2 begann und damit das Laden von Elektrofahrzeugen mit Solar- und IQ-Batteriesystemen verknüpfte. BYD Company Limited stellte im Juni 2026 das Battery-Box-Mega und ein Wohngebäude-Energieökosystem vor, das Energiemanagement, Ausfallschutz und Elektrofahrzeugintegration abdeckt.
Lieferanten konkurrieren durch integrierte Angebote und nicht allein durch Batteriehardware. Sonnen GmbH und Solrite lancierten im Februar 2026 ein reines Batterie-Angebot für virtuelle Kraftwerke in Texas unter Verwendung eines Abonnementmodells, das darauf abzielt, die Vorabkosten zu senken. Der Markt für Residential Backup Power umfasst auch Marken für tragbare Kraftwerke, die über Herstellungskosten, schnelle Produktaktualisierungen und Einzelhandelsreichweite konkurrieren. Netzinteraktive Produkte können für Hausbesitzer einen zusätzlichen Einnahmestrom schaffen, erfordern jedoch Versorgungsvereinbarungen, Softwarefähigkeiten und behördliche Genehmigungen. Es wurden keine kombinierten globalen Marktanteilsdaten für die führenden Unternehmen bereitgestellt, sodass ein Marktkonzentrationsindex aus den verfügbaren Belegen nicht ohne Erstellung einer neuen Schätzung berechnet werden kann.
Marktführer in der Residential-Backup-Power-Branche
-
Tesla, Inc.
-
Generac Holdings Inc.
-
Rehlko
-
Cummins Inc.
-
Schneider Electric SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Residential Backup Power Unternehmen in diesem Bericht
- ABB Ltd
- Atlas Copco AB
- BLUETTI
- Briggs & Stratton, LLC
- BYD Company Limited
- Caterpillar Inc.
- Champion Power Equipment, Inc.
- Cummins Inc.
- Eaton Corporation plc
- EcoFlow Inc.
- Enphase Energy, Inc.
- Exide Industries Limited
- Generac Holdings Inc.
- Honda Motor Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Pylon Technologies Co., Ltd.
- Rehlko
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Tesla, Inc.
- VARTA AG
Neueste Industrielle Entwicklungen in Markt für Residential Backup Power
- September 2026: Sharp brachte den Eee Storage JH-WB2621 für den japanischen Wohngebäudemarkt auf den Markt. Die 11,5-kWh-Lithiumeisenphosphat-Batterie (LFP) bietet eine 21%ige Kapazitätssteigerung bei einem 35 % kleineren Platzbedarf im Vergleich zu früheren Modellen und unterstützt sowohl die Backup-Versorgung des gesamten Hauses als auch ausgewählter Stromkreise. Die anfängliche Produktion wurde auf 1.000 Einheiten pro Monat festgelegt.
- Juni 2026: BYD Energy Storage stellte auf der Smarter E Europe 2026 ein Wohngebäude-Energieökosystem vor, darunter die Smart-Ecobox-Energiemanagementplattform, die Backup-Box-Ausfallschutzlösung, die AC-Charging-Box für die Integration von Elektrofahrzeugen (EV) und die Battery-Box-Mega-Produktfamilie.
- Februar 2026: Solrite Energy und Sonnen lancierten im ERCOT-Markt ein reines Batterie-Angebot für virtuelle Kraftwerke (VPP). Das Programm setzt 60-kWh-Sonnen-Batteriesysteme ohne Vorabkosten für den Kunden ein und zielt bis Ende 2026 auf 10.000 Haushalte und 600 MWh eingeschriebene Speicherkapazität ab.
- September 2025: Tesla gab bekannt, dass Powerwall weltweit in mehr als 30 Ländern 1 Million Installationen überschritten hat. Die installierte Flotte repräsentierte ungefähr 6,7 GW Kapazität, lieferte im Jahr 2025 1,6 TWh gespeicherte Energie und unterstützte etwa 89.000 Einspeiseereignisse für virtuelle Kraftwerke.
Umfang des globalen Marktberichts für Residential Backup Power
Residential Backup Power bezeichnet Systeme und Ausrüstungen, die dazu bestimmt sind, Häuser während Stromausfällen, Netzausfällen oder Notfällen mit Strom zu versorgen. Diese Systeme umfassen Standby-Generatoren, tragbare Generatoren, Heimspeichersysteme für Batterieenergie, Solargeneratoren, USV-Systeme und hybride Backup-Lösungen. Residential-Backup-Power-Systeme gewährleisten den Betrieb wesentlicher Haushaltsgeräte, Beleuchtung, Kommunikationsgeräte und Sicherheitssysteme, wenn die Hauptstromversorgung nicht verfügbar ist.
Der globale Markt für Residential Backup Power ist nach Produkt segmentiert in Standby-Generatoren, tragbare Generatoren, Heimspeichersysteme für Batterieenergie, tragbare Kraftwerke, Residential-USV-Systeme, Solargeneratoren, Hybrid-Backup-Systeme und sonstige Residential-Backup-Power-Produkte. Nach Leistungskapazität ist der Markt segmentiert in unter 5 kW, 5–10 kW, 10–20 kW und über 20 kW. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Residential Backup Power in 26 Ländern in wichtigen Regionen ab. Für jedes Segment werden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Standby-Generatoren |
| Tragbare Generatoren |
| Heimspeichersysteme für Batterieenergie |
| Tragbare Kraftwerke |
| Residential-USV-Systeme |
| Solargeneratoren |
| Hybrid-Backup-Systeme |
| Sonstige Residential-Backup-Power-Produkte |
| Unter 5 kW |
| 5–10 kW |
| 10–20 kW |
| Über 20 kW |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Produkt | Standby-Generatoren | |
| Tragbare Generatoren | ||
| Heimspeichersysteme für Batterieenergie | ||
| Tragbare Kraftwerke | ||
| Residential-USV-Systeme | ||
| Solargeneratoren | ||
| Hybrid-Backup-Systeme | ||
| Sonstige Residential-Backup-Power-Produkte | ||
| Nach Leistungskapazität | Unter 5 kW | |
| 5–10 kW | ||
| 10–20 kW | ||
| Über 20 kW | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Residential-Backup-Power-Lösungen an?
Die Nachfrage wird durch längere und häufigere Netzausfälle, wachsende Solar-plus-Speicher-Adoption, Elektrifizierung von Haushalten und Batterie-Einspeiseprogramme der Versorgungsunternehmen unterstützt.
Wie groß ist der Markt für Residential Backup Power?
Der Markt für Residential Backup Power wird im Jahr 2027 auf 19,07 Milliarden USD geschätzt und wird bis 2032 voraussichtlich 24,73 Milliarden USD erreichen, bei einem CAGR von 5,34 %.
Welches Residential-Backup-Produkt wächst am schnellsten?
Heimspeichersysteme für Batterieenergie werden bis 2032 voraussichtlich mit einem CAGR von 7,2 % wachsen, der höchsten Rate unter den in diesem Bericht abgedeckten Produktkategorien.
Welches Leistungskapazitätssegment führt die Haushaltsnachfrage nach Backup-Systemen an?
Das Segment 10 bis 20 kW entfiel im Jahr 2026 auf 33,4 % des Umsatzes, was seine Eignung für Ganzhausanwendungen mit Generatoren und größere Heimspeichersysteme widerspiegelt.
Welche Region hat die stärksten Wachstumsaussichten für Heim-Backup-Systeme?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen, unterstützt durch Dachsolarinstallationen und Haushaltsbatterieprogramme.
Welche Herausforderungen begrenzen die Adoption von Wohngebäudebatterien?
Vorabkosten, Finanzierungsverfügbarkeit, Genehmigungsanforderungen, Sicherheitsstandards, Degradationsrisiko und begrenzte Backup-Dauer bei längeren Ausfällen können die Adoption verlangsamen.