
Tamaño y participación del mercado de energía de respaldo residencial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.07 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de energía de respaldo residencial por Mordor Intelligence
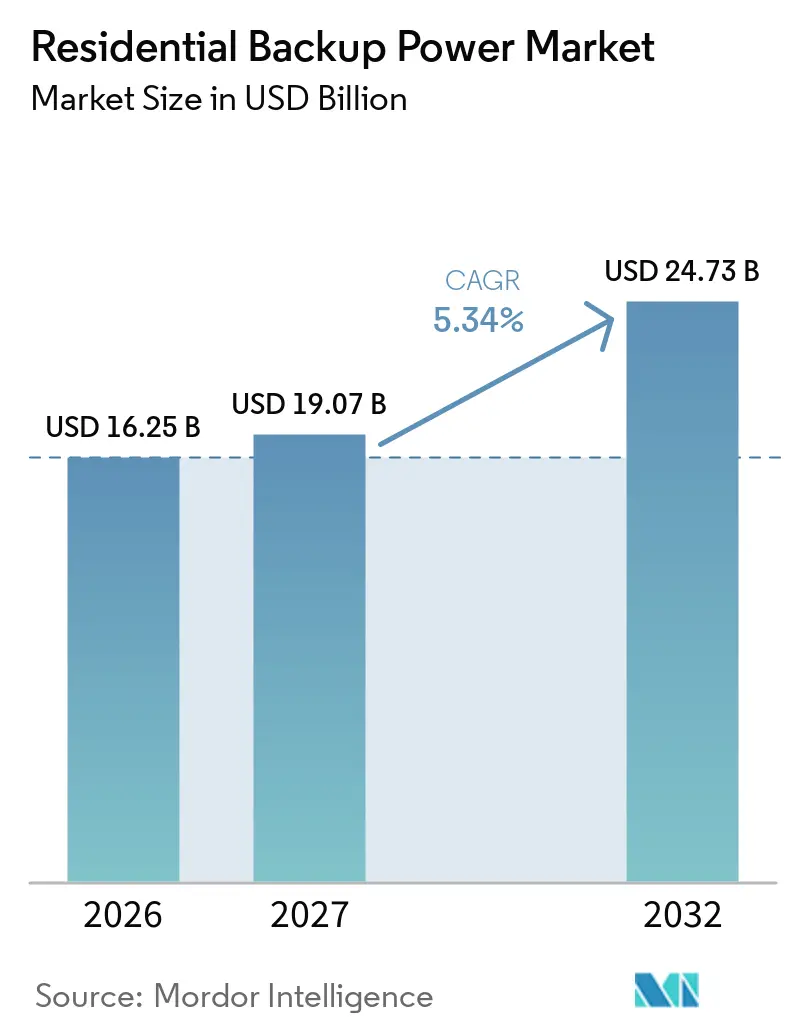
Se espera que el tamaño del mercado de energía de respaldo residencial aumente de 16,25 mil millones de USD en 2026 a 19,07 mil millones de USD en 2027 y alcance los 24,73 mil millones de USD para 2032, a una CAGR del 5,34% durante 2027-2032. Las interrupciones del suministro eléctrico más frecuentes y prolongadas han convertido la resiliencia del hogar en una consideración de compra práctica, dando forma al mercado de energía de respaldo residencial. Los clientes estadounidenses experimentaron 11 horas de interrupciones en 2024, con los huracanes Beryl, Helene y Milton representando el 80% de esas horas.[1] Los hogares también operan más equipos conectados, vehículos eléctricos, bombas de calor y sistemas de oficina en casa, lo que aumenta las cargas que necesitan mantener durante los cortes. Los sistemas solares combinados con almacenamiento y los programas de despacho de servicios públicos están ampliando el papel del mercado de energía de respaldo residencial más allá del uso de emergencia. Las estrategias competitivas combinan cada vez más equipos, redes de instalación, financiamiento, software y participación en programas de plantas de energía virtuales.
Conclusiones clave del informe
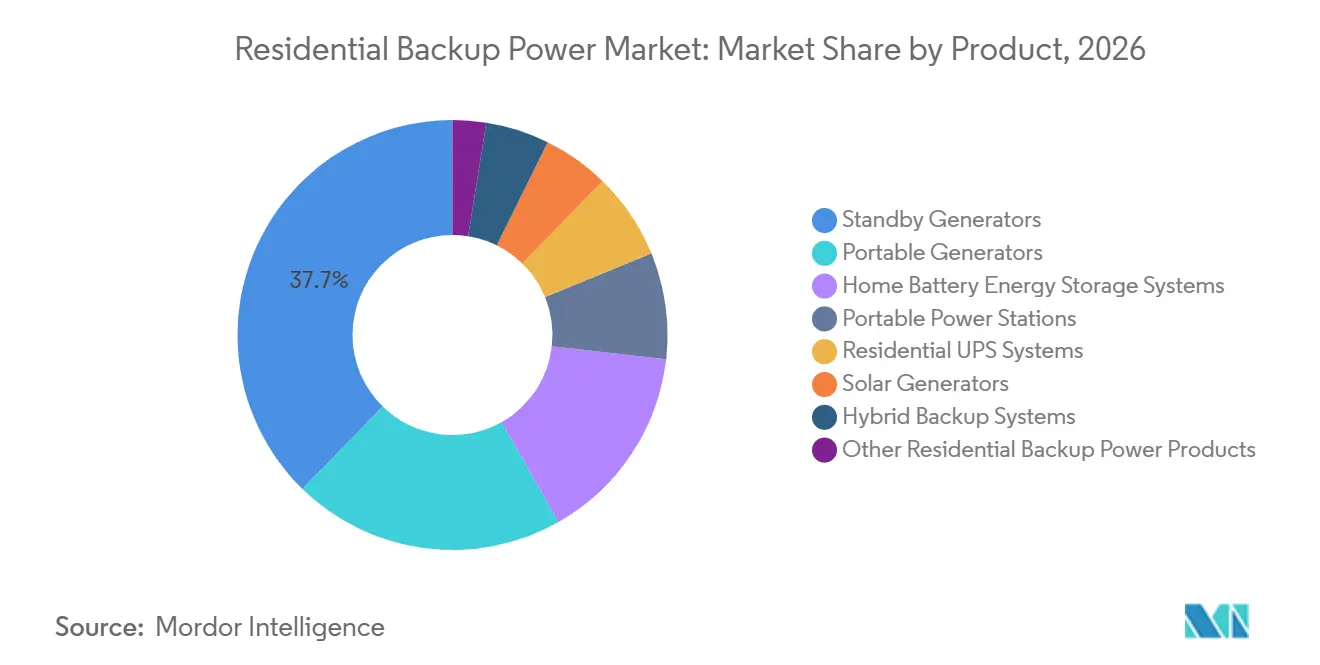
- Por producto, los generadores fijos representaron el 37,7% de la participación del mercado de energía de respaldo residencial en 2026, mientras que se prevé que los sistemas de almacenamiento de energía en baterías para el hogar crezcan a una CAGR del 7,2% hasta 2032.
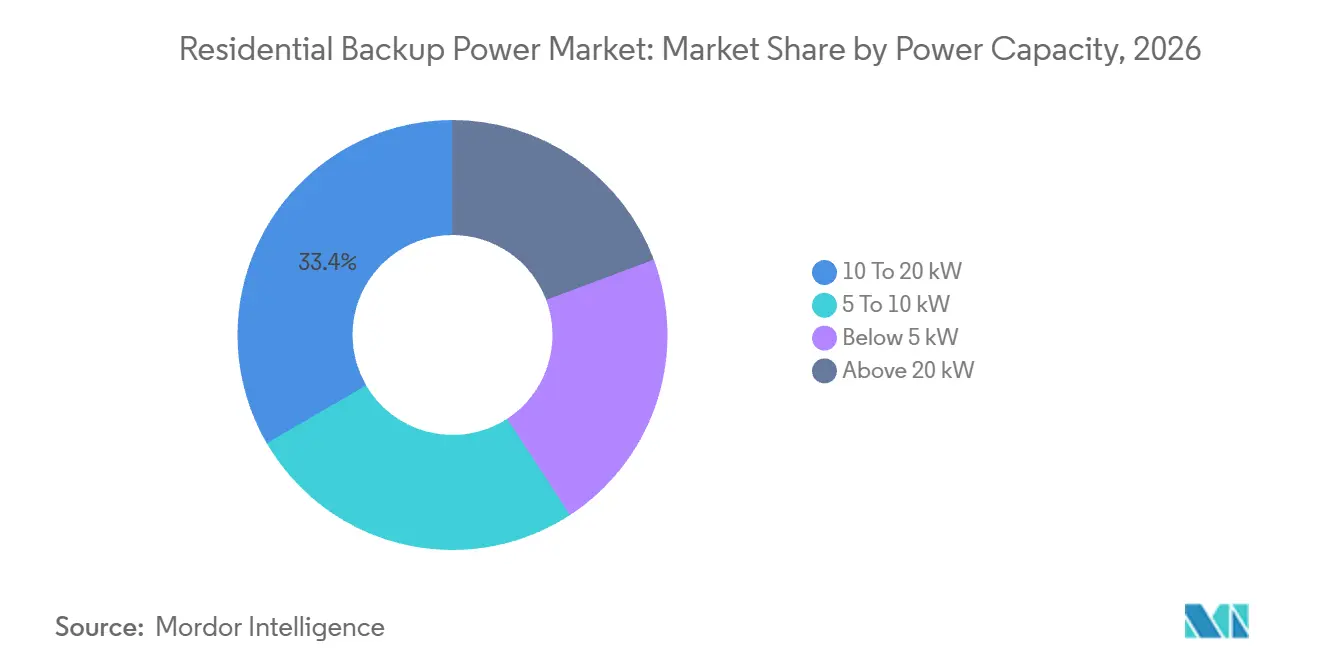
- Por capacidad de potencia, el segmento de 10 a 20 kW representó el 33,4% del tamaño del mercado de energía de respaldo residencial en 2026, mientras que se prevé que el segmento de menos de 5 kW crezca a una CAGR del 5,9% hasta 2032.
- Por geografía, América del Norte representó el 41,5% de la participación del mercado de energía de respaldo residencial en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 6,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aumento de los cortes de red y eventos climáticos extremos | +1.8% | Global, concentrado en América del Norte, el Sudeste Asiático y el sur de Europa | Corto plazo (≤ 2 años) |
| Adopción de energía solar en tejados y sistemas solares combinados con almacenamiento | +1.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de la electrificación residencial y la dependencia de cargas digitales | +0.9% | América del Norte, UE y Asia Oriental | Mediano plazo (2-4 años) |
| Orquestación automatizada de cargas para cargas domésticas de alta demanda | +0.5% | América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Energía de respaldo residencial como recurso de energía distribuida interactivo con la red | +0.4% | América del Norte, Alemania y Australia | Largo plazo (≥ 4 años) |
| Gestión inteligente de energía en el hogar y monitoreo remoto de respaldo | +0.7% | Global, con ganancias tempranas en América del Norte y el norte de Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la frecuencia de los cortes de red y los eventos climáticos extremos
Las interrupciones de la red están cambiando la forma en que los hogares evalúan el valor de la energía de respaldo residencial. Los principales eventos causaron casi 9 horas de interrupciones para los clientes estadounidenses en 2024, en comparación con casi 4 horas anuales durante la década anterior. Los cortes relacionados con el clima le costaron a los clientes residenciales y comerciales de EE. UU. un promedio anual de 67 mil millones de USD entre 2018 y 2024, con costos que alcanzaron los 121 mil millones de USD en 2024.[2] Por lo tanto, la demanda de energía de respaldo residencial se está extendiendo más allá de las áreas históricamente expuestas a huracanes. Los incendios forestales, las tormentas de hielo y los eventos de calor extremo están causando interrupciones de varios días en el Medio Oeste, el noroeste del Pacífico y partes de Europa. Estas condiciones respaldan la demanda de sistemas que puedan proteger la refrigeración, las comunicaciones, los equipos médicos y las funciones domésticas básicas, al tiempo que amplían la base de clientes para los sistemas automáticos en regiones donde el equipo de respaldo era anteriormente opcional.
Adopción de energía solar en tejados y sistemas solares combinados con almacenamiento
La adopción de energía solar está ampliando la base direccionable para los sistemas de baterías en el mercado de energía de respaldo residencial. Las baterías se instalaron con el 37% de los nuevos sistemas solares residenciales en EE. UU. en 2025, en comparación con el 25% en 2024. La tasa de incorporación de baterías alcanzó el 74% en California, mientras que la tasa fuera de California se más que duplicó, del 7% al 17%. La reducción de la compensación por exportación está fortaleciendo el argumento financiero para el autoconsumo en varias regiones. Alemania contaba con más de 2,5 millones de sistemas solares residenciales combinados con almacenamiento a principios de 2026, mientras que los precios minoristas de electricidad de entre EUR 0,35 y EUR 0,37 por kWh se mantuvieron muy por encima de la compensación por exportación solar de EUR 0,07 a EUR 0,08 por kWh. Esta brecha hace que la energía solar almacenada sea más valiosa para los hogares que la electricidad exportada y da a los proveedores una razón para ofrecer paquetes integrados de solar, batería, inversor y gestión de energía.
Aumento de la electrificación residencial y la dependencia de cargas digitales
La electrificación está aumentando los requisitos de capacidad dentro del mercado de energía de respaldo residencial. El Departamento de Energía de EE. UU. estima que la adopción generalizada de cargadores de vehículos eléctricos de nivel 2 aumenta el uso de energía residencial nacional en un 7,2% debido a la mayor demanda de carga. Las bombas de calor, los dispositivos conectados, la carga de vehículos eléctricos y los equipos de oficina en casa han aumentado el número de cargas que los hogares pueden querer proteger. Un corte breve ahora puede interrumpir el trabajo generador de ingresos y la conectividad, no solo la iluminación y la refrigeración. Esto amplía la demanda de gestión automática de cargas, monitoreo remoto y sistemas que priorizan las cargas domésticas de alta demanda. Los proveedores están respondiendo con equipos que pueden coordinar circuitos en lugar de simplemente suministrar una cantidad fija de energía. Estos requisitos favorecen las unidades fijas más grandes y los sistemas de baterías que pueden configurarse según las prioridades del hogar.
Energía de respaldo residencial como recurso de energía distribuida interactivo con la red
Los programas interactivos con la red están cambiando la economía del mercado de energía de respaldo residencial. Las empresas de servicios públicos de California despacharon 535 MW desde más de 100.000 baterías residenciales durante un evento de 2 horas en julio de 2025, y el programa fue evaluado como confiable a nivel de planificación (SUNRUN.COM). El programa CalReady de Sunrun alcanzó las 75.000 baterías en 2025. Tesla reportó 89.000 eventos de despacho de plantas de energía virtuales de Powerwall en EE. UU. durante 2025 y más de 10 millones de USD en ganancias para los propietarios. Dichos programas permiten que una batería doméstica cumpla funciones tanto de respaldo como de apoyo a la red. La gestión inteligente de energía en el hogar y el monitoreo remoto respaldan la participación al hacer coincidir la producción de la batería con la demanda cambiante del hogar. La Orden 2222 de la FERC también proporciona una vía para que los recursos de energía distribuida participen en los mercados mayoristas de electricidad, lo que puede ayudar a reducir los períodos de recuperación de la inversión del sistema.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de instalación y acceso limitado a financiamiento | -0.9% | Global, más agudo en los mercados emergentes y los hogares de bajos ingresos en EE. UU. | Corto plazo (≤ 2 años) |
| Degradación de baterías, riesgo de reemplazo e incertidumbre en la garantía | -0.4% | Global | Mediano plazo (2-4 años) |
| Fricción en la interconexión, los permisos y la seguridad contra incendios | -0.3% | América del Norte y estados miembros de la UE | Corto plazo (≤ 2 años) |
| Duración de respaldo limitada y restricciones de capacidad para cortes prolongados | -0.2% | Global, particularmente en regiones rurales y afectadas por huracanes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de instalación y acceso limitado a financiamiento
El costo de instalación sigue siendo una barrera central en el mercado de energía de respaldo residencial. Un generador fijo para toda la vivienda con un interruptor de transferencia automático generalmente cuesta entre 10.000 y 20.000 USD para instalar en los Estados Unidos. Un sistema de baterías de fosfato de hierro y litio (LFP) de 10 kWh con integración solar cuesta entre 1.200 y 1.500 USD por kWh en 2026, lo que crea un obstáculo de capital similar. El vencimiento del crédito residencial de la Sección 25D de EE. UU. a finales de 2025 aumentó la incertidumbre de precios para las baterías, particularmente donde la elegibilidad de los componentes afecta el acceso al crédito fiscal. Las reglas de interconexión, los permisos locales, los requisitos de seguridad contra incendios y las diferentes interpretaciones por parte de la autoridad con jurisdicción pueden agregar costos y retrasar la instalación. Sonnen y Solrite ofrecen un programa en Texas con 60 kWh de almacenamiento por 20 USD al mes y sin costo inicial, pero estos modelos de financiamiento siguen siendo limitados en escala. La duración de respaldo limitada durante los cortes prolongados también lleva a los clientes a sopesar la capacidad del sistema y el acceso al combustible frente a un precio inicial más bajo.
Degradación de baterías, riesgo de reemplazo e incertidumbre en la garantía
El rendimiento de las baterías a lo largo del tiempo sigue siendo una restricción importante en el mercado de energía de respaldo residencial. Los fabricantes generalmente garantizan que los sistemas LFP retendrán entre el 70 y el 80% de la capacidad nominal durante 10 años. Las altas temperaturas y la gestión térmica limitada pueden causar pérdidas de rendimiento que superan las tasas modeladas. Un retiro de unidades Tesla Powerwall 2 en Australia en septiembre de 2025 demostró cómo las preocupaciones de seguridad pueden generar costos y exposición reputacional para los proveedores de baterías. Las pruebas de sistemas UL 9540 y la guía de instalación NFPA 855 son referencias de seguridad centrales, mientras que las normas locales pueden requerir distancias de separación adicionales. Los instaladores y propietarios también deben considerar el costo del reemplazo futuro, especialmente cuando un módulo de batería no puede intercambiarse de forma independiente. Estos factores pueden ralentizar la adopción cuando los compradores comparan los costos de propiedad a largo plazo con el perfil más simple de combustible y mantenimiento de un generador convencional.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por producto:
la generación convencional sigue liderando, pero las baterías redefinen el crecimientoLos generadores fijos representaron el 37,7% de la participación del mercado de energía de respaldo residencial en 2026, convirtiéndolos en el segmento de producto líder. Su posición refleja las redes establecidas de distribuidores e instaladores, particularmente en áreas expuestas a huracanes y tormentas invernales. Estos sistemas ofrecen una opción confiable para los hogares que necesitan energía durante varios días y pueden acceder a combustible. Generac reportó 2,3 mil millones de USD en ingresos residenciales durante 2025, en comparación con 2,4 mil millones de USD en 2024, ya que la menor actividad de cortes por eventos importantes redujo la demanda en el segundo semestre. La empresa estimó la penetración de generadores fijos para el hogar en el 6,75% de su base de viviendas unifamiliares ocupadas por sus propietarios en EE. UU., lo que indica un considerable margen restante para la adopción.[3]
Los sistemas de almacenamiento de energía en baterías para el hogar representan la categoría de producto de más rápido crecimiento, con un tamaño del mercado de energía de respaldo residencial para este segmento que se espera crezca a una CAGR del 7,2% hasta 2032. La caída en los costos de las celdas de fosfato de hierro y litio (LFP), las mayores tasas de incorporación solar y las oportunidades de ingresos por plantas de energía virtuales respaldan este crecimiento. Tesla superó 1 millón de instalaciones de Powerwall en todo el mundo en septiembre de 2025, lo que representa 6,7 GW de capacidad de batería en 30 países. Enphase Energy envió 706,1 MWh de baterías IQ en 2025, un aumento del 36% respecto a 2024. Los generadores portátiles continúan sirviendo a usuarios sensibles al precio y aplicaciones de carga parcial, mientras que las estaciones de energía portátiles ofrecen una alternativa de nivel de entrada utilizando química de batería LFP. Los productos UPS residenciales siguen enfocados en oficinas en casa y equipos médicos, y los sistemas híbridos que combinan generación a gas con baterías se están posicionando para condiciones de corte prolongado. La norma IEC 62040 sigue siendo un punto de referencia de calidad reconocido para la categoría UPS.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por capacidad de potencia:
el rango medio domina el mercado, los sistemas pequeños persiguen el crecimiento más rápidoEl segmento de 10 a 20 kW representó el 33,4% de la participación del mercado de energía de respaldo residencial en 2026. Este rango cubre muchas instalaciones de generadores fijos para toda la vivienda en América del Norte y pilas de baterías más grandes para hogares electrificados. Los generadores fijos residenciales refrigerados por aire de Generac abarcan de 7,5 a 26 kW, situando gran parte de su cartera dentro de este rango de capacidad. Generac también lanzó su primera unidad refrigerada por aire de 28 kW durante el ejercicio fiscal 2025 como parte de una actualización de plataforma más amplia. El rango de 5 a 10 kW atiende a hogares de carga media y es un rango competitivo para los proveedores de inversores solares combinados con almacenamiento. Enphase Energy, SolarEdge Technologies, SMA Solar Technology y los fabricantes de equipos originales chinos compiten en este nivel a través de la eficiencia, la interacción con la red y las características del flujo de trabajo del instalador.
Se prevé que la categoría de menos de 5 kW crezca a una CAGR del 5,9% hasta 2032, la tasa más rápida entre los segmentos de capacidad de potencia. Este segmento del tamaño del mercado de energía de respaldo residencial está respaldado por estaciones de energía portátiles, sistemas UPS residenciales y baterías de nivel de entrada para inquilinos y residentes de apartamentos. Los productos más pequeños proporcionan respaldo para comunicaciones, iluminación, refrigeración y circuitos seleccionados sin requerir instalación permanente. El Programa de Baterías para el Hogar más Económicas de Australia había respaldado más de 400.000 instalaciones de baterías domésticas y 11,2 GWh de capacidad acumulada para mayo de 2026.[4] La categoría de más de 20 kW atiende a viviendas grandes y usuarios de uso mixto comercial-residencial, donde se utiliza equipo refrigerado por líquido de Generac, Rehlko y Cummins. Los límites de capacidad siguen siendo relevantes durante los cortes prolongados, ya que las baterías pequeñas y los sistemas portátiles pueden requerir reducción de carga, recarga o soporte adicional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
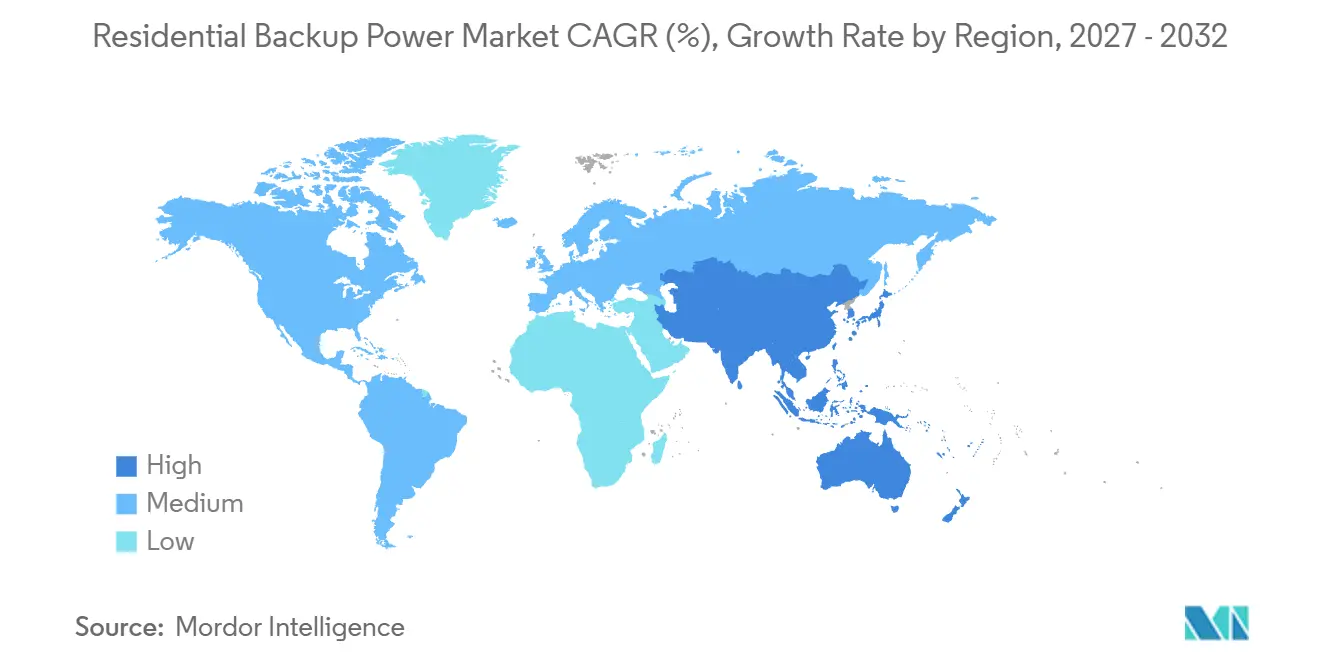
América del Norte representó el 41,5% del mercado de energía de respaldo residencial en 2026. La región cuenta con la mayor base instalada de generadores fijos automáticos y una base creciente de sistemas de baterías para el hogar. Los ingresos residenciales de Generac disminuyeron un 6,8% en 2025, ya que el segundo semestre del año registró menos eventos de corte importantes en comparación con el período de actividad de huracanes de 2024. Este resultado ilustra la variación impulsada por eventos en la demanda anual de equipos, incluso cuando los riesgos de confiabilidad de la red siguen siendo materiales. Los artículos 705 y 706 del NEC y la NFPA 855 rigen la interconexión y la seguridad de la instalación, mientras que las interpretaciones locales pueden crear requisitos de permisos variables.
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,4% hasta 2032, la tasa de crecimiento más rápida entre todas las regiones del mercado de energía de respaldo residencial. El programa PM Surya Ghar Muft Bijli Yojana de India había alcanzado 1,6 millones de instalaciones de energía solar en tejados residenciales y 4,9 GW de capacidad de energía solar en tejados residenciales para julio de 2025. Australia amplió el Programa de Baterías para el Hogar más Económicas de 2,3 mil millones de AUD a 7,2 mil millones de AUD durante cuatro años, con el objetivo de instalar 2 millones de baterías domésticas para 2030. Japón seleccionó 13 agregadores de baterías en el marco de un programa de subsidios de 9 mil millones de JPY (58 millones de USD) para la integración de almacenamiento distribuido. Sharp Corporation lanzó una batería residencial LFP de 11,5 kWh en Japón en septiembre de 2026.
Europa es un mercado de energía de respaldo residencial consolidado, con Alemania, Italia, el Reino Unido y España como mercados nacionales significativos. La gran base instalada de Alemania refleja la amplia brecha entre los precios de la electricidad para los hogares y la compensación por exportación solar. La asociación industrial europea espera 13,2 GWh de instalaciones de almacenamiento residencial en 2026, un 7% más que en 2025. América del Sur y Oriente Medio y África son regiones en etapas más tempranas, donde la demanda en Brasil, Sudáfrica, Arabia Saudita y los Emiratos Árabes Unidos está respaldada por la confiabilidad desigual de la red, la adopción de energía solar, el desarrollo de viviendas de lujo y las necesidades de seguridad energética.
Panorama competitivo
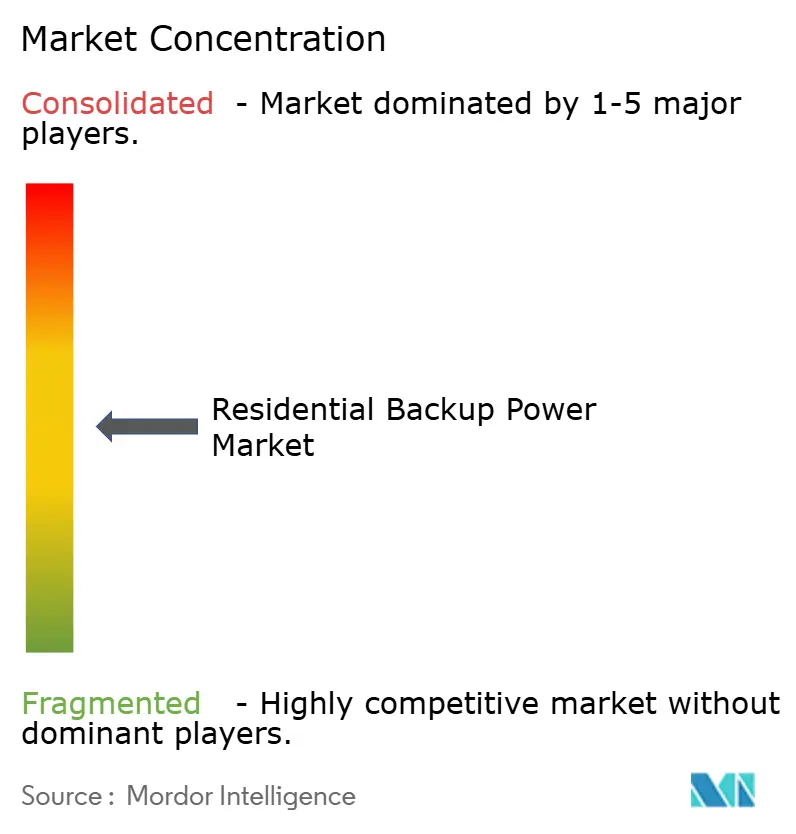
El mercado de energía de respaldo residencial tiene un nivel moderado de concentración en generadores fijos y una estructura fragmentada en baterías, generadores solares y estaciones de energía portátiles. Generac, Rehlko, Cummins y Honda tienen redes establecidas de distribuidores e instaladores en la categoría de generadores fijos de América del Norte. La tasa de penetración estimada del 6,75% de generadores fijos para el hogar de Generac indica que los proveedores aún pueden capturar demanda convirtiendo a hogares que aún no poseen equipos de respaldo. La cobertura de canales, el acceso a financiamiento y la capacidad de instalación pueden, por lo tanto, importar tanto como las especificaciones del equipo. Este segmento del mercado de energía de respaldo residencial sigue enfocado en sistemas duraderos para hogares con exposición frecuente o prolongada a cortes.
La competencia en baterías reúne a empresas de electrónica de consumo, fabricantes de vehículos eléctricos, proveedores de inversores solares y proveedores de equipos de energía convencionales. Tesla, Inc. había instalado más de 1 millón de Powerwalls a nivel mundial para septiembre de 2025, lo que le otorga a la empresa escala en el despliegue de hardware y la participación en plantas de energía virtuales. Tesla, Inc. también declaró que el inversor integrado Powerwall 3 redujo el costo de instalación en 0,18 USD por vatio en comparación con su predecesor. Enphase Energy amplió su ecosistema comenzando los envíos en EE. UU. del Cargador de Vehículos Eléctricos IQ 2 en diciembre de 2025, vinculando la carga de vehículos eléctricos a los sistemas solares y de baterías IQ. BYD Company Limited introdujo la Battery-Box Mega y un ecosistema de energía residencial en junio de 2026, que abarca la gestión de energía, la protección contra cortes y la integración de vehículos eléctricos.
Los proveedores compiten a través de ofertas integradas en lugar de solo hardware de baterías. Sonnen GmbH y Solrite lanzaron una oferta de planta de energía virtual exclusiva de baterías en Texas en febrero de 2026, utilizando un modelo de suscripción destinado a reducir los costos iniciales. El mercado de energía de respaldo residencial también incluye marcas de estaciones de energía portátiles que compiten en costo de fabricación, actualizaciones rápidas de productos y alcance minorista. Los productos interactivos con la red pueden crear un flujo de ingresos adicional para los propietarios, pero requieren acuerdos con las empresas de servicios públicos, capacidad de software y aprobación regulatoria. No se proporcionaron datos combinados de participación de mercado global para las principales empresas, por lo que no se puede calcular una puntuación de concentración de mercado a partir de la evidencia disponible sin generar una nueva estimación.
Líderes de la industria de energía de respaldo residencial
-
Tesla, Inc.
-
Generac Holdings Inc.
-
Rehlko
-
Cummins Inc.
-
Schneider Electric SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de energía de respaldo residencial Empresas cubiertas en este informe
- ABB Ltd
- Atlas Copco AB
- BLUETTI
- Briggs & Stratton, LLC
- BYD Company Limited
- Caterpillar Inc.
- Champion Power Equipment, Inc.
- Cummins Inc.
- Eaton Corporation plc
- EcoFlow Inc.
- Enphase Energy, Inc.
- Exide Industries Limited
- Generac Holdings Inc.
- Honda Motor Co., Ltd.
- Huawei Technologies Co., Ltd.
- LG Energy Solution, Ltd.
- Panasonic Holdings Corporation
- Pylon Technologies Co., Ltd.
- Rehlko
- Schneider Electric SE
- SMA Solar Technology AG
- SolarEdge Technologies, Inc.
- Sonnen GmbH
- Tesla, Inc.
- VARTA AG
Desarrollos recientes de la industria en Mercado de energía de respaldo residencial
- Septiembre de 2026: Sharp lanzó el Eee Storage JH-WB2621 para el mercado residencial japonés. La batería de fosfato de hierro y litio (LFP) de 11,5 kWh ofrece un aumento de capacidad del 21% en un espacio un 35% más pequeño en comparación con los modelos anteriores y admite tanto el respaldo de toda la vivienda como el de circuitos seleccionados. La producción inicial se estableció en 1.000 unidades por mes.
- Junio de 2026: BYD Energy Storage presentó un ecosistema de energía residencial en Smarter E Europe 2026, que incluye la plataforma de gestión de energía Smart Ecobox, la solución de protección contra cortes Backup-Box, el AC Charging Box para la integración de vehículos eléctricos (EV) y la familia de productos Battery-Box Mega.
- Febrero de 2026: Solrite Energy y Sonnen lanzaron una oferta de planta de energía virtual (VPP) exclusiva de baterías en el mercado ERCOT. El programa despliega sistemas de baterías Sonnen de 60 kWh sin costo inicial para el cliente y tiene como objetivo 10.000 hogares y 600 MWh de capacidad de almacenamiento inscrita para finales de 2026.
- Septiembre de 2025: Tesla anunció que Powerwall superó 1 millón de instalaciones a nivel mundial en más de 30 países. La flota instalada representó aproximadamente 6,7 GW de capacidad, entregó 1,6 TWh de energía almacenada durante 2025 y respaldó aproximadamente 89.000 eventos de despacho de plantas de energía virtuales.
Alcance del informe del mercado global de energía de respaldo residencial
La energía de respaldo residencial se refiere a los sistemas y equipos diseñados para suministrar electricidad a los hogares durante cortes de energía, fallas de la red o emergencias. Estos sistemas incluyen generadores fijos, generadores portátiles, sistemas de almacenamiento de energía en baterías para el hogar, generadores solares, sistemas UPS y soluciones de respaldo híbridas. Los sistemas de energía de respaldo residencial mantienen el funcionamiento de los electrodomésticos esenciales, la iluminación, los dispositivos de comunicación y los sistemas de seguridad cuando el suministro eléctrico principal no está disponible.
El mercado global de energía de respaldo residencial está segmentado por producto en generadores fijos, generadores portátiles, sistemas de almacenamiento de energía en baterías para el hogar, estaciones de energía portátiles, sistemas UPS residenciales, generadores solares, sistemas de respaldo híbridos y otros productos de energía de respaldo residencial. Por capacidad de potencia, el mercado está segmentado en menos de 5 kW, 5-10 kW, 10-20 kW y más de 20 kW. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de energía de respaldo residencial en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Generadores fijos |
| Generadores portátiles |
| Sistemas de almacenamiento de energía en baterías para el hogar |
| Estaciones de energía portátiles |
| Sistemas UPS residenciales |
| Generadores solares |
| Sistemas de respaldo híbridos |
| Otros productos de energía de respaldo residencial |
| Menos de 5 kW |
| 5–10 kW |
| 10–20 kW |
| Más de 20 kW |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por producto | Generadores fijos | |
| Generadores portátiles | ||
| Sistemas de almacenamiento de energía en baterías para el hogar | ||
| Estaciones de energía portátiles | ||
| Sistemas UPS residenciales | ||
| Generadores solares | ||
| Sistemas de respaldo híbridos | ||
| Otros productos de energía de respaldo residencial | ||
| Por capacidad de potencia | Menos de 5 kW | |
| 5–10 kW | ||
| 10–20 kW | ||
| Más de 20 kW | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué impulsa la demanda de soluciones de energía de respaldo residencial?
La demanda está respaldada por cortes de red más prolongados y frecuentes, la creciente adopción de sistemas solares combinados con almacenamiento, la electrificación de los hogares y los programas de despacho de baterías de las empresas de servicios públicos.
¿Cuál es el tamaño del mercado de energía de respaldo residencial?
El mercado de energía de respaldo residencial se estima en 19,07 mil millones de USD en 2027 y se prevé que alcance los 24,73 mil millones de USD para 2032, a una CAGR del 5,34%.
¿Qué producto de respaldo residencial crece más rápido?
Se prevé que los sistemas de almacenamiento de energía en baterías para el hogar crezcan a una CAGR del 7,2% hasta 2032, la tasa más alta entre las categorías de productos cubiertas en este informe.
¿Qué segmento de capacidad de potencia lidera la demanda de respaldo doméstico?
El segmento de 10 a 20 kW representó el 33,4% de los ingresos en 2026, lo que refleja su idoneidad para aplicaciones de generadores para toda la vivienda y sistemas de baterías para el hogar más grandes.
¿Qué región tiene las mejores perspectivas de crecimiento para los sistemas de respaldo doméstico?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,4% hasta 2032, respaldado por instalaciones de energía solar en tejados y programas de baterías domésticas.
¿Qué desafíos limitan la adopción de baterías residenciales?
Los costos iniciales, la disponibilidad de financiamiento, los requisitos de permisos, las normas de seguridad, el riesgo de degradación y la duración de respaldo limitada durante los cortes prolongados pueden ralentizar la adopción.